
Marktgröße und Marktanteil im PVC-Recycling-Markt
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 5.24 Milliarden US-Dollar |
| Marktgröße (2032) | 7.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.63 % |
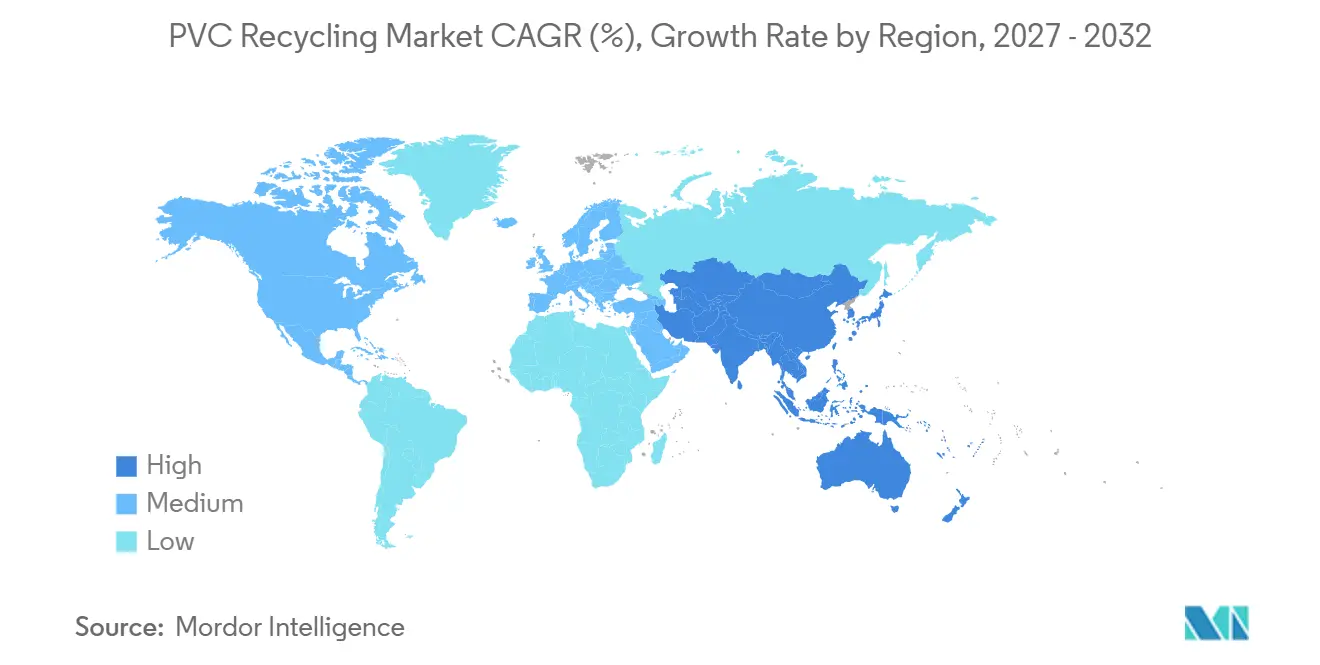
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
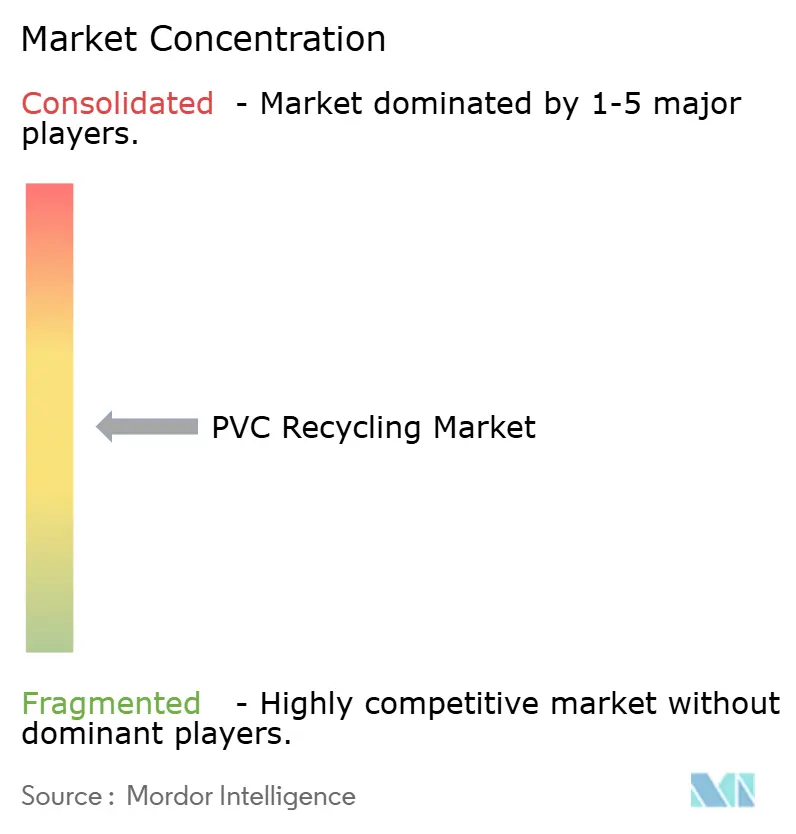
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des PVC-Recycling-Markts von Mordor Intelligence
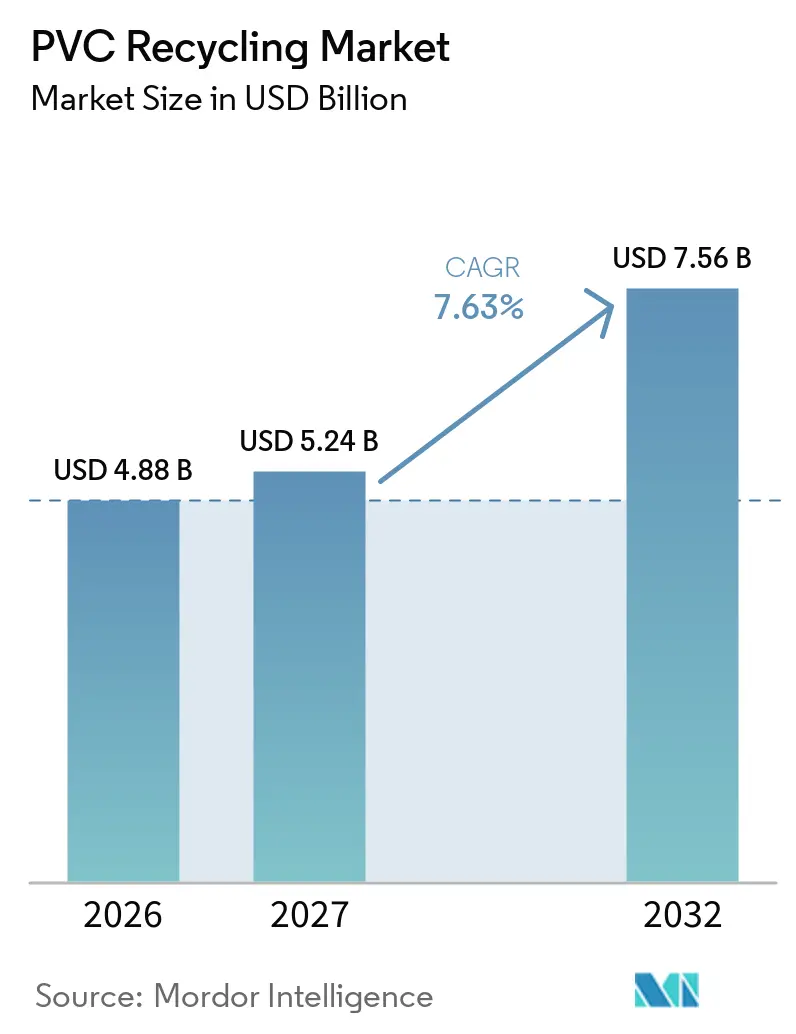
Die Marktgröße des PVC-Recycling-Markts wurde 2026 auf 4,88 Milliarden USD geschätzt und soll von 5,24 Milliarden USD im Jahr 2027 auf 7,56 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,63 % während des Prognosezeitraums (2027–2032). Der Markt für Polyvinylchlorid (PVC)-Recycling wird durch Vorschriften zum Recyclinganteil, Programme zur erweiterten Herstellerverantwortung und verbesserte Sortiersysteme geprägt, die Nachverbrauchermaterial besser nutzbar machen. Die Bausanierung erweitert das verfügbare Angebot an alten Fenstern, Rohren, Bodenbelägen und Kabelprodukten, während Beschaffungsvorschriften eine klarere Nachfrage nach Recyclingverbindungen schaffen. In Europa steigern Produktnormen und Rückverfolgbarkeitsanforderungen den Wert konsistenter, zertifizierter Produkte. In der Region Asien-Pazifik werden formelle Sammelsysteme parallel zur Stadtentwicklung und zu Programmen der Herstellerverantwortung ausgebaut. Diese Bedingungen schaffen unterschiedliche Chancen für Unternehmen, die Rohstoffe kontrollieren, geschlossene Kreislaufsysteme betreiben oder gemischte Materialien sicher verarbeiten können.
Wichtigste Erkenntnisse des Berichts
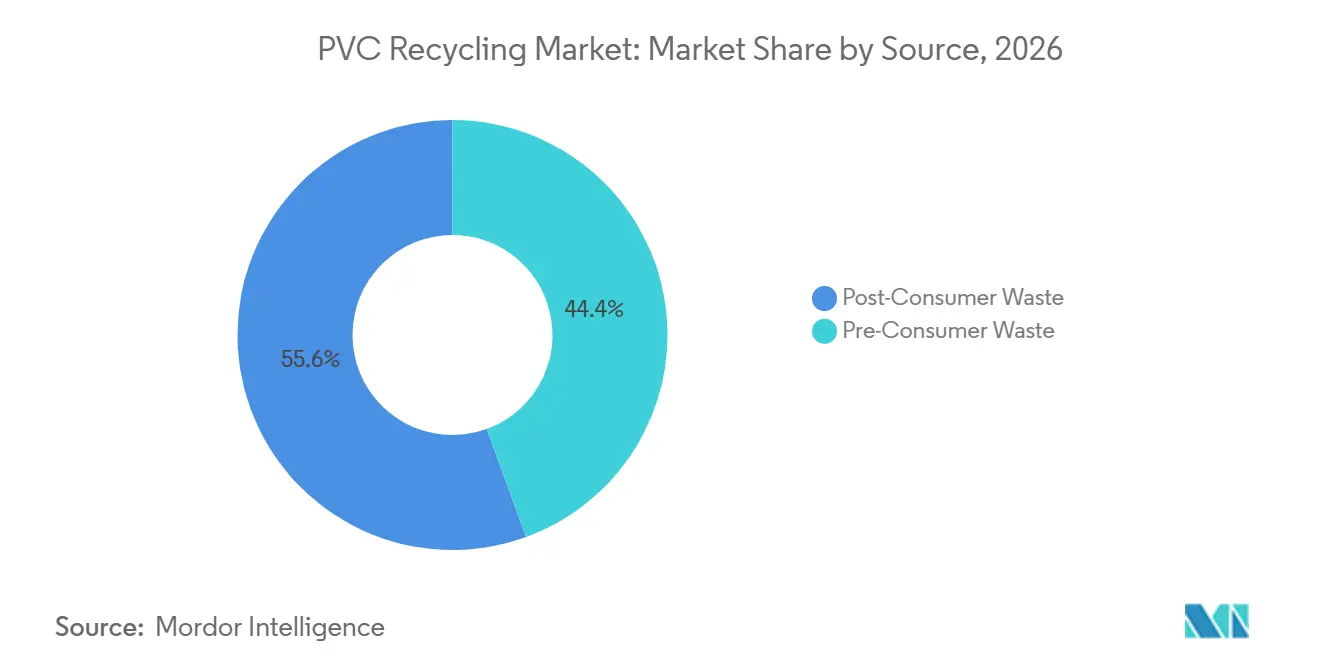
- Nach Quelle hielt Nachverbraucherabfall 2026 einen Marktanteil von 55,57 % am PVC-Recycling-Markt und soll bis 2032 mit einer CAGR von 8,12 % wachsen.
- Nach Typ hielt Hart-PVC 2026 einen Marktanteil von 62,04 % am PVC-Recycling-Markt, während Weich-PVC bis 2032 voraussichtlich mit einer CAGR von 8,34 % wachsen wird.
- Nach Prozess hielt mechanisches Recycling 2026 einen Marktanteil von 83,19 % am PVC-Recycling-Markt, während chemisches Recycling bis 2032 voraussichtlich mit einer CAGR von 8,51 % wachsen wird.
- Nach Anwendung hielten Rohre und Formstücke 2026 einen Marktanteil von 28,22 % am PVC-Recycling-Markt, während Fensterprofile und Türen bis 2032 voraussichtlich mit einer CAGR von 9,05 % wachsen werden.
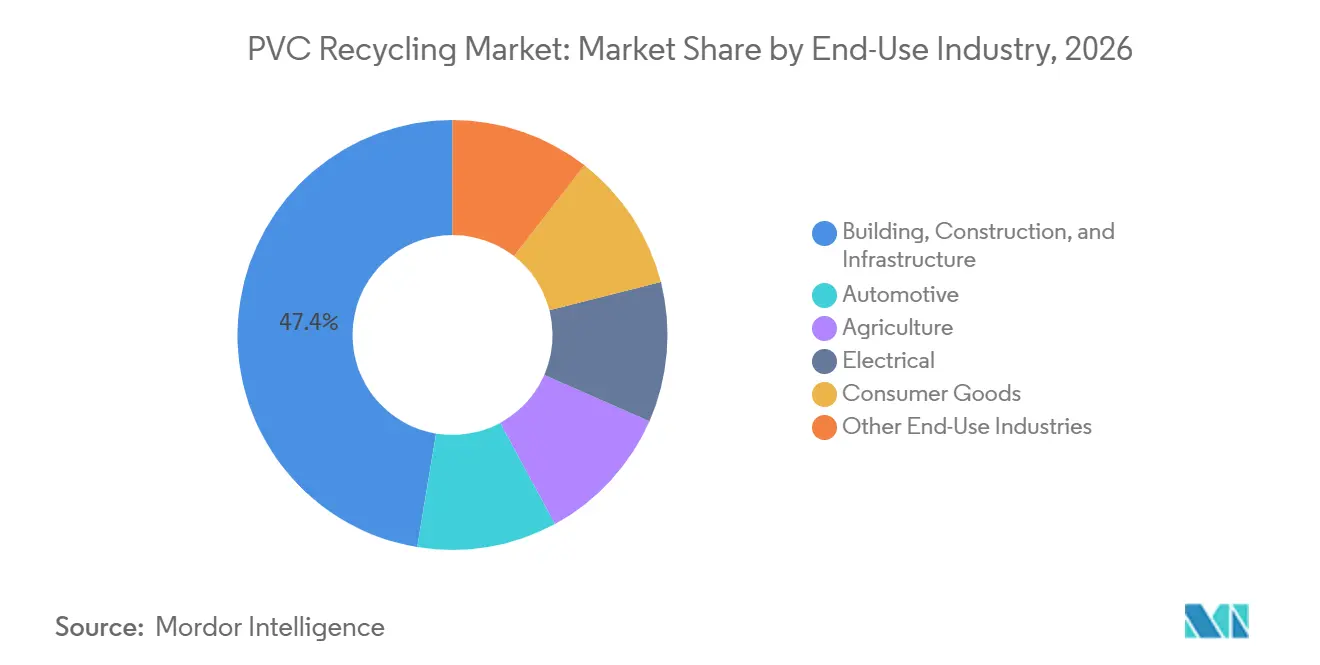
- Nach Endverbrauchsbranche hielten Bauwesen, Konstruktion und Infrastruktur 2026 einen Marktanteil von 47,38 % am PVC-Recycling-Markt, während der Automobilsektor bis 2032 voraussichtlich mit einer CAGR von 9,32 % wachsen wird.
- Nach Geografie hielt Europa 2026 einen Marktanteil von 38,45 % am PVC-Recycling-Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 8,87 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorgaben zum Recyclinganteil und erweiterte Herstellerverantwortung | +1.8% | Global, ausgeprägt in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Umleitung von Bau- und Abbruchabfällen | +1.2% | Europa, Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Beschaffung im geschlossenen Kreislauf durch Hersteller von Fenstern, Rohren und Bodenbelägen | +0.9% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Sensorgestützte Sortierung und digitale Rückverfolgbarkeit | +0.6% | Global, EU und Ostasien als frühe Anwender | Mittelfristig (2–4 Jahre) |
| Leichtbau im Automobilbereich und nachhaltige Innenraummaterialien | +0.5% | Global, Schwerpunkt EU und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorgaben zum Recyclinganteil und erweiterte Herstellerverantwortung
Die Verordnung (EU) 2025/40 trat am 11. Februar 2025 in Kraft und gilt ab August 2026. Sie legt Recyclinganteilsziele für Kunststoffverpackungen von 10 % bis 30 % bis 2030 und 50 % bis 65 % bis 2040 fest und harmonisiert gleichzeitig die Gebührenstrukturen der erweiterten Herstellerverantwortung in den EU-Mitgliedstaaten[1]. Die Verordnung gibt dem PVC-Recycling-Markt eine besser planbare Grundlage für die Nachfrage in verpackungsnahen Anwendungen. Die Gebührenmodulation verknüpft Recyclingfähigkeit und Recyclinganteil mit den Kosten eines Herstellers, was Materialentscheidungen unterstützt, die rückgewonnen und verifiziert werden können. Deutschlands Mindeststandard 2025 verknüpft die Bewertung der Verpackungsrecyclingfähigkeit mit anerkannten Design- und Sammelanforderungen. Diese Vorschriften machen Dokumentation, Materialauswahl und Lieferkettenaufzeichnungen auch für Hersteller von Fenstern, Rohren und Bodenbelägen wichtiger.
Umleitung von Bau- und Abbruchabfällen
Bau- und Abbruchtätigkeiten erzeugen größere End-of-Life-PVC-Ströme, insbesondere durch die Sanierung älterer Gebäude. Recovinyl verzeichnete 2025 416.889 Tonnen recycelter Fensterprofile, gefolgt von 119.873 Tonnen Bodenbelägen und 104.633 Tonnen Kabelabfällen. Diese Ströme stärken den PVC-Recycling-Markt, da sie in größeren und gleichmäßigeren Mengen gesammelt werden können als gemischter Siedlungsabfall. Vorabbruchprüfungen und Regeln zur Quelltrennung können Verarbeitern helfen, Material zu identifizieren, bevor es mit anderen Bauschutt vermischt wird. Sanierungsvorschriften, die eine bessere Gebäudeenergieeffizienz erfordern, können auch ältere Fensterrahmen in das Sammelsystem einbringen. Recycler mit Beziehungen zu Auftragnehmern und Herstellern sind besser positioniert, um diesen Rohstoff zu geringeren Handhabungskosten zu sichern.
Beschaffung im geschlossenen Kreislauf durch Hersteller von Fenstern, Rohren und Bodenbelägen
Die Beschaffung im geschlossenen Kreislauf reduziert die Abhängigkeit von Preisänderungen am offenen Markt für Recyclingmaterial. REHAU Industries SE & Co. KG betreibt 3 VinylPlus-zertifizierte Recyclinganlagen mit einer kombinierten Jahreskapazität von 70.000 Tonnen und verwendet mehr als 60 % Recyclinganteil in EcoPuls-Profilsystemen. VEKA Umwelttechnik GmbH betreibt eine dedizierte PVC-Fensterrecyclinganlage mit einer Jahreskapazität von 100.000 Tonnen und einem Netzwerk von mehr als 2.300 Partnerbetrieben. Dieses Modell unterstützt den PVC-Recycling-Markt, indem es Sammlung, Sortierung, Compoundierung und Profilproduktion in einer Kette verbindet. Die interne Versorgung ermöglicht es Herstellern, Angebote mit Recyclinganteil aufrechtzuerhalten, wenn die Preise für Neuware sinken. Es verschafft etablierten Unternehmen auch einen Versorgungsvorteil, den ein neuer Marktteilnehmer nicht schnell reproduzieren kann.
Sensorgestützte Sortierung und digitale Rückverfolgbarkeit
Nahinfrarot- und Röntgenfluoreszenzsysteme können die Trennung von gemischtem PVC-Abfall verbessern, indem sie Polymertypen und Additivprofile identifizieren. PreZero Kunststoffrecycling GmbH & Co. KG eröffnete im Juli 2025 in Sollenau, Österreich, eine durch künstliche Intelligenz unterstützte Sortieranlage für Leichtverpackungen mit einer Jahreskapazität von 100.000 Tonnen und 35 Nahinfrarotsortierern. Bessere Sortierung unterstützt eine höherwertige Produktion für den PVC-Recycling-Markt, da Altadditive und Materialhistorie beeinflussen, wo ein Recyclat eingesetzt werden kann. Der Window.ID-Ansatz von REHAU Industries SE & Co. KG gibt einzelnen Profilen eine dokumentierte Materialidentität, einschließlich Informationen zu Harz, Stabilisator und Farbe. Rückverfolgbarkeit kann den Bedarf an konservativem Mischen reduzieren und Verarbeitern helfen, die Materialqualität gegenüber Kunden zu dokumentieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preiswettbewerb durch Neu-PVC | -1.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Altadditive und Schadstoffmanagement | -1.1% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalintensität des chemischen Recyclings | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preiswettbewerb durch Neu-PVC
Recyceltes PVC hat in vielen Anwendungen noch keine stabile Kostenparität mit Neu-PVC erreicht. Als die Preise für Naphtha und Ethylendichlorid 2024 und 2025 sanken, konnten die Preise für Neuverbindungen trotz der Unterschiede bei den Gebühren für Herstellerverantwortung unter denen für Recyclingverbindungen liegen. Dies begrenzt das Wachstum im PVC-Recycling-Markt, da viele nachgelagerte Käufer weiterhin Neu-PVC-Preise als Einkaufsmaßstab verwenden. Recycler ohne eigene Nachfrage sind wechselnden Rohstoffkosten ausgesetzt, während ihre Verkaufspreise begrenzt bleiben. Der Druck ist am größten für Verarbeiter, die gemischten Abfall behandeln und mehr für Sortierung und Reinigung aufwenden müssen. Klare politische Signale und längere Lieferverträge können die Auswirkungen dieser Preislücke verringern.
Altadditive und Schadstoffmanagement
Ältere europäische PVC-Bauprodukte können blei- und cadmiumbasierte Wärmestabilisatoren enthalten, die im End-of-Life-Abfall verbleiben. Diese Materialien wurden im Rahmen von REACH schrittweise abgeschafft, erfordern jedoch Tests und eine kontrollierte Handhabung, wenn zurückgewonnene Produkte für regulierte Verwendungszwecke bestimmt sind. Das Problem unterteilt den PVC-Recycling-Markt in Ströme mit unterschiedlichen Qualitätsniveaus und Verkaufswerten. Lebensmittelkontaktprodukte, Kinderprodukte und medizinische Anwendungen unterliegen strengeren Grenzwerten für die verwendbaren Materialien. Eine Studie aus dem Jahr 2025 identifizierte die chemische Rekonstruktion als möglichen Weg zur Behandlung von PVC mit Altadditiven, obwohl der kommerzielle Einsatz noch eine längerfristige Perspektive bleibt. Eingangsmaterialtests, Dokumentation und Haftungskontrollen erhöhen auch die Betriebskosten für kleinere Verarbeiter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Nachverbraucherabfall verschiebt das strukturelle RohstoffgleichgewichtNachverbraucherabfall hielt 2026 einen Marktanteil von 55,57 % am PVC-Recycling-Markt und soll bis 2032 mit einer CAGR von 8,12 % wachsen. Seine Position spiegelt wider, dass durch abgerissene Gebäude, Sanierungsarbeiten und Sammelsysteme der Herstellerverantwortung mehr Material verfügbar wird. Diese Verschiebung verändert das Rohstoffgleichgewicht, da alte Fenster, Rohre, Bodenbeläge und Kabelprodukte nun mehr Material zu den Rückgewinnungssystemen beitragen. Die Nachverbrauchersammlung ist komplexer als das Sammeln von Fabrikabschnitten, da Ladungen identifiziert, transportiert und sortiert werden müssen. Der daraus resultierende Bedarf an lokalen Sammelnetzen begünstigt Unternehmen, die bereits mit Abbruchunternehmern, Installateuren und kommunalen Programmen zusammenarbeiten.
Vorverbraucherabfall behält Vorteile hinsichtlich Materialkonsistenz und geringerer Kontamination. Er stammt aus kontrollierten Fertigungsprozessen, sodass seine Zusammensetzung leichter dokumentiert und verarbeitet werden kann. Sein Angebot ist durch Produktionsvolumina begrenzt und steigt nicht mit Sanierungs- oder Abbruchtätigkeiten. Die Nachverbrauchersammlung kann sich ausweiten, wenn ältere Gebäude aufgerüstet oder abgerissen werden, was sie zu einer zentralen Quelle für zukünftiges Material für den PVC-Recycling-Markt macht. Die Verordnung (EU) 2025/40 stärkt Sammelinvestitionen, indem sie Systeme der Herstellerverantwortung mit Recyclingfähigkeit und Recyclinganteilsergebnissen verknüpft. Die Veränderung erfordert Kapital für die dezentrale Sammlung, kann aber eine breitere und dauerhaftere Versorgungsbasis schaffen.
Nach Typ:
Hart-PVC sichert den Umsatz, Weich-PVC erzielt die höchste WachstumsprämieHart-PVC hielt 2026 einen Marktanteil von 62,04 %. Fensterprofile, Rohre, Türen und Verkleidungen erzeugen große und relativ gleichmäßige Hart-Ströme, die für das mechanische Recycling geeignet sind. Recovinyl verzeichnete 2025 416.889 Tonnen recycelter Fensterprofile und bestätigte damit seine zentrale Rolle in der europäischen Versorgung. EN 18066:2025 legt Grundsätze für recyclinggerechtes Design für unweichmacherhaltiges PVC (PVC-U)-Profile im Bauwesen fest, was den Fall für eine spezifikationsgesteuerte Rückgewinnung stärkt. Hartes Material kann häufig gereinigt, gemahlen, compoundiert und zur Profilproduktion zurückgeführt werden. Chloriertes PVC bleibt ein kleiner Recyclingstrom, da es eine zusätzliche Verarbeitung erfordert.
Weich-PVC soll bis 2032 mit einer CAGR von 8,34 % wachsen. Sein Wachstum ist mit Automobil- und Elektroanwendungen verbunden, die flexible Materialien mit dokumentierter Qualität und stabiler Leistung benötigen. Vorschriften zum Recyclinganteil im Automobilbereich schaffen ein klareres Nachfragesignal für Materialien, die in Innenräumen und Kabelsystemen verwendet werden. Flexible Produkte bleiben schwieriger zu sammeln, da sie mit anderen Polymeren, Textilien und Additiven gemischt sind. VEKA Umwelttechnik GmbH erhielt im Juni 2025 die RecyClass-Zertifizierung für Profile, die 35 % Recyclingmaterial enthalten, darunter 71 % Nachverbrauchermaterial. Dies zeigt das Maß an Materialkontrolle, das für höherwertige Verwendungszwecke erforderlich ist, auch wenn die Zertifizierung für die Profilproduktion und nicht für alle Weich-PVC-Verwendungszwecke gilt.
Nach Prozess:
Mechanisches Recycling führt, chemisches Recycling beschleunigt sich raschMechanisches Recycling hielt 2026 einen Marktanteil von 83,19 %. Das Verfahren profitiert von etablierten Sammelsystemen, geringerem Kapitalbedarf und guter Leistung bei homogenem Fabrikabfall oder sauberen End-of-Life-Profilen. Es bewahrt die Polymerstruktur und kann Verbindungen produzieren, die die Leistungsanforderungen vieler Anwendungen erfüllen. REHAU Industries SE & Co. KG, VEKA Umwelttechnik GmbH und Eurocell verwenden mechanisch recyceltes Material in Fensterprofilsystemen und verwandten Produkten. Mechanische Verfahren sind auf zuverlässige Sortierung angewiesen, da Kontamination die Endverwendungen einschränken kann. Da das Nachverbraucherangebot zunimmt, werden Verarbeiter bessere Screenings auf Additive, Farbe und gemischte Polymere benötigen.
Chemisches Recycling soll bis 2032 mit einer CAGR von 8,51 % wachsen. Es kann gemischte, kontaminierte und altadditivhaltige Ströme verarbeiten, die mechanische Verfahren möglicherweise ablehnen. Der PVC-Recycling-Markt kann chemische Verfahren dort einsetzen, wo die Kosten für die Materialreinigung den Wert des zurückgewonnenen Compounds übersteigen. Das Plastic Back-Pilotprojekt in der Ohio-Anlage von Freepoint Eco-Systems war für die Inbetriebnahme im ersten Quartal 2026 mit Unterstützung des Vinyl Institute geplant. Der kommerzielle Fortschritt wird von der Anlagenökonomie, Rohstoffverträgen, Genehmigungen und sicherem Chlormanagement abhängen.
Nach Anwendung:
Rohre und Formstücke führen beim Umsatz, Fensterprofile und Türen expandieren raschRohre und Formstücke hielten 2026 einen Marktanteil von 28,22 %. Ihre Position wird durch die Baunachfrage und die relativ konsistente Zusammensetzung von Material aus großen Infrastrukturprojekten gestützt. Größere Rohrladungen können die Sammel- und Verarbeitungswirtschaft verbessern, da weniger Materialtypen getrennt werden müssen. Der PVC-Recycling-Markt profitiert auch, wenn öffentliche Auftragnehmer Rohre beim Abbruch trennen, anstatt sie in gemischten Bauschutt zu geben. Bodenbeläge bleiben eine wichtige Anwendung, mit 119.873 Tonnen, die 2025 über das VinylPlus-Rahmenwerk recycelt wurden. Die Anlage Trémentines von Paprec Plastiques verarbeitet jährlich 25.000 Tonnen PVC, was auf eine kommerzielle Kapazität für bodenbelagsbezogenes Material hinweist.
Fensterprofile und Türen sollen bis 2032 mit einer CAGR von 9,05 % wachsen. Sanierungstätigkeiten schaffen einen zugänglichen Strom gebrauchter Profile, während neue Designanforderungen das Potenzial für die zukünftige Rückgewinnung verbessern. EN 18066:2025 leitet die Materialauswahl, Recyclingfähigkeitsbewertung und Einbeziehung von recyceltem PVC-U für Bauprofile. Fenstersysteme können geschlossene Kreislaufwege unterstützen, da Hersteller, Installateure und Recycler innerhalb definierter Sammelnetze arbeiten können. Das NIST stellte 2025 fest, dass das Recycling im geschlossenen Kreislauf von PVC-Dachmembranen im Vergleich zu Entsorgungswegen den eingebetteten Kohlenstoff senken kann[2]. Ähnliche Lebenszyklusnachweise können Beschaffungsteams dabei helfen, Bauprodukte mit Recyclinganteil zu rechtfertigen.
Nach Endverbrauchsbranche:
Bauwesen, Konstruktion und Infrastruktur dominieren den Marktanteil, Automobil liefert den WachstumsimpulsBauwesen, Konstruktion und Infrastruktur hielten 2026 einen Marktanteil von 47,38 %. Rohre, Profile, Leerrohre, Dachmembranen und Verkleidungen bilden eine große installierte Materialbasis, die nach der Nutzung in die Rückgewinnung eintreten kann. Dieser Endverbrauchssektor verfügt auch über etablierte Beziehungen zwischen Produktherstellern, Verarbeitern, Installateuren und Abbruchunternehmen. Diese Beziehungen unterstützen Sammelwege, die kontrollierter sind als allgemeiner Siedlungsabfall. Der PVC-Recycling-Markt ist eng mit Sanierungszyklen verbunden, da ein größerer Strom alter Produkte verfügbar wird, wenn Gebäudeleistungsstandards Upgrades erfordern. Lange Nutzungsdauern verzögern das Angebot, liefern aber auch große Materialmengen, sobald der Austausch beginnt.
Der Automobilsektor soll bis 2032 mit einer CAGR von 9,32 % wachsen. Die Kategorie wird durch die EU-Ausrichtung auf recycelten Kunststoffanteil in neuen Fahrzeugen unterstützt, was den Wert verifizierter recycelter Polymere erhöht. Weich-PVC wird in Armaturenbrettern, Türverkleidungen, Sitzbezügen und Kabelbäumen verwendet, obwohl diese Produkte möglicherweise mehrere Materialien enthalten, die getrennt werden müssen. Elektrische Anwendungen, insbesondere Kabelisolierung und -ummantelung, bleiben eine große Chance. VinylPlus verzeichnete 2025 104.633 Tonnen recyceltes Kabel-PVC. Sammel- und Behandlungssysteme, die Kabelmaterialien sicher trennen können, werden für das Wachstum sowohl in elektrischen als auch in Automobilanwendungen wichtig sein.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa
Europa hielt 2026 einen Marktanteil von 38,45 %. Die Region verfügt über jahrzehntelange Sammel- und Verarbeitungsinfrastruktur, einschließlich freiwilliger Herstelleraktionen durch VinylPlus und Vorschriften, die kreislaufgerechtes Design unterstützen. Recovinyl verzeichnete 2025 765.972 Tonnen recycelten PVC-Abfall, ein Anstieg von 5,7 % gegenüber 2024. Das Umweltbundesamt veröffentlichte 2025 seinen Mindeststandard für die Verpackungsrecyclingfähigkeit, und EN 18066:2025 bietet einen Rahmen für recyclinggerechtes Design für PVC-U-Bauprofile. Europa muss weiterhin ältere Baumaterialien mit Altadditiven verwalten. VinylPlus testet Nahinfrarot- und Röntgenfluoreszenzsortierungsansätze, um diese Ströme besser zu unterscheiden. Der PVC-Recycling-Markt in Europa bewegt sich daher in Richtung einer höheren Kontrolle von Materialien, Aufzeichnungen und Endverwendungsqualität.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einer CAGR von 8,87 % wachsen. China stärkt die inländische Kreislaufwirtschaftskapazität, während Indien die Sammlung von Kunststoffabfällen durch die Durchsetzung seiner Regeln zur Kunststoffabfallbewirtschaftung formalisiert. Diese Veränderungen erhöhen das potenzielle Angebot an Nachverbrauchermaterial in großen städtischen Gebieten. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung berichtete, dass Südkorea anstrebt, seine mechanische Recyclingrate für kommunalen Kunststoffabfall von 18 % auf 25 % zu steigern. Japans Ziel einer effektiven Kunststoffwiederverwendung bis 2035 bietet einen längeren Planungshorizont für Sammel- und Verarbeitungsinvestitionen. Fahrzeugkreislaufanforderungen in Japan und Südkorea können die Nachfrage nach hochwertigerem recyceltem Kunststoff steigern. Die zentrale Herausforderung der Region besteht darin, Sortierung und Qualitätssicherung mit wachsender Kapazität zu verbessern. Dieser Übergang kann es dem PVC-Recycling-Markt ermöglichen, über die reine Mengenrückgewinnung hinaus zu anspruchsvolleren Bau-, Elektro- und Fahrzeuganwendungen überzugehen.
Schwellenmärkte und regionale Differenzierung
Nordamerika, Südamerika sowie der Nahe Osten und Afrika bieten jeweils unterschiedliche Expansionswege. In Nordamerika fördern staatliche Gesetze zur Herstellerverantwortung in Kalifornien, Colorado und Maine Investitionen in Sammel- und Recyclingsysteme. Das Vinyl Institute verpflichtete sich bis Juni 2025 im Rahmen seines VIABILITY-Programms zu 2,7 Millionen USD, einschließlich Unterstützung für PVC-Recyclingprojekte. Das Pilotprojekt Plastic Back bei Freepoint Eco-Systems in Ohio demonstriert einen chemischen Weg, der für die PVC-spezifische Rückgewinnung konzipiert ist. Brasilien und Argentinien können Nachverbraucher-Rohstoffe hinzufügen, wenn sich die kommunalen Abfallsysteme entwickeln, obwohl die formelle Sammlung noch in einem früheren Stadium ist. Das Infrastrukturprogramm Vision 2030 Saudi-Arabiens weist auf eine längerfristige Chance zur Rückgewinnung von Baumaterialien hin. Diese Regionen werden stabile Sammelökonomie, Verarbeitungsstandards und lokale Käufer benötigen, bevor der PVC-Recycling-Markt konsistent skalieren kann.
Wettbewerbslandschaft
Der PVC-Recycling-Markt ist mäßig konzentriert, wobei die fünf größten Akteure Veolia, SUEZ, VEKA Umwelttechnik GmbH, REHAU Industries SE & Co. KG und Dekura GmbH umfassen. Europäische Hersteller haben durch geschlossene Kreislaufsammlung, zertifizierte Verbindungen und Koextrusionskapazität starke Positionen aufgebaut, während Nordamerika und Asien-Pazifik mehr Spezialrecycler und Abfallmanager haben. VEKA Umwelttechnik GmbH arbeitet mit mehr als 2.300 europäischen Verarbeitern zusammen und hat damit Zugang zu einem großen Sammelnetz. REHAU Industries SE & Co. KG betreibt EcoPuls-Rücknahmesysteme mit mehr als 1.200 Partnern und besitzt 3 Recyclinganlagen. Diese Netzwerke machen die Rohstoffversorgung sicherer und reduzieren die Abhängigkeit von Spotmarkt-Einkäufen. Veolia konkurriert durch breite Abfallaggregation und kündigte im Juli 2025 eine Investition von 70 Millionen GBP in eine Kunststoffrecyclinganlage in Shropshire an. Die Anlage soll jährlich 80.000 Tonnen gemischter Kunststoffe sortieren.
Allein die Größe bestimmt nicht den Erfolg in diesem Bereich. Abfallmanager können große Eingangsvolumina sichern, aber Profilhersteller haben möglicherweise einen stärkeren Weg, Material in definierte Produkte zurückzuführen. Beide Positionen können effektiv sein, wenn Sammelqualität, Sortierfähigkeit und Kundenspezifikationen aufeinander abgestimmt sind. Das kommerzielle Ergebnis hängt davon ab, ob ein Unternehmen gesammeltes Material in eine Qualität umwandeln kann, die ein Kunde wiederholt kaufen wird.
Die Wettbewerbsdifferenzierung hängt zunehmend von Rohstoffzugang, Sortiergenauigkeit, Produktzertifizierung und der Fähigkeit ab, Recyclinganteil zu dokumentieren. Die Sollenau-Anlage von PreZero Kunststoffrecycling GmbH & Co. KG kombiniert Hochdurchsatzverarbeitung mit Nahinfrarotsortierkapazität und zeigt, wie große Abfallmanager die Produktionsqualität über mehrere Polymerströme hinweg verbessern können. Eurocell recycelte 2025 36.500 Tonnen PVC-Abfall, darunter 28.100 Tonnen Nachverbrauchermaterial, und konsolidierte seine Recyclingaktivitäten im Vereinigten Königreich in Ilkeston. Die Investition spiegelt den Vorteil der Integration von Rückgewinnung und Profilproduktion wider. Paprec Group betreibt PVC-Verarbeitungskapazität über Paprec Plastiques und hat seine Sortierposition mit der Einweihung von ValcopIA in Frankreich im Juli 2025 ausgebaut. ValcopIA verfügt über eine Jahreskapazität von 68.000 Tonnen, 21 optische Sortierer und 13 Überwachungsportale mit künstlicher Intelligenz. Solche Investitionen können den Zugang zu rückgewinnbarem Material verbessern, obwohl die Sortierung gemischter Kunststoffe nicht dasselbe ist wie PVC-spezifisches Recycling.
Marktführer im PVC-Recycling
-
Veolia
-
SUEZ
-
VEKA Umwelttechnik GmbH
-
REHAU Industries SE & Co. KG
-
Dekura GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
PVC-Recycling-Markt Unternehmen in diesem Bericht
- Adamas Plastic Inc.
- Dekura GmbH
- DS Smith
- Eurocell
- Morris Recycling Ltd
- Morssinkhof Rymoplast
- Paprec Group
- PreZero Kunststoffrecycling GmbH & Co. KG
- Reclaim Plastics
- REHAU Industries SE & Co. KG
- Simplas PVC Recycling
- SUEZ
- VEKA Umwelttechnik GmbH
- Veolia
- WRC Recycling
Neueste Industrielle Entwicklungen in PVC-Recycling-Markt
- Oktober 2026: Paprec Group unterzeichnete eine Vereinbarung zur Übernahme der Aktivitäten des dänischen Abfallentsorgungsunternehmens Marius Pedersen A/S in der Tschechischen Republik und der Slowakei und stärkte damit seine Präsenz in Mitteleuropa. Nach Abschluss wird die Übernahme das Netzwerk von Paprec auf 600 Einrichtungen in 15 Ländern erweitern und seine Fähigkeiten zur Abfallsammlung, zum Recycling und zur Verwertung unterstützen.
- August 2026: Forscher der Virginia Tech entwickelten ein chemisches Verfahren zur Umwandlung von schwer recycelbarem PVC-Abfall in Polyalphaolefin (PAO), einen wichtigen Bestandteil synthetischer Industrieschmierstoffe und Motoröle. Die Entwicklung unterstützt den PVC-Recycling-Markt, indem sie einen wertschöpfenden chemischen Recyclingweg einführt, der schwer zu verarbeitenden PVC-Abfall in hochleistungsfähige Industrieprodukte umwandelt.
Berichtsumfang des globalen PVC-Recycling-Markts
PVC-Recycling umfasst die Sammlung, Sortierung und Verarbeitung von entsorgten Polyvinylchlorid-Materialien zur Rückgewinnung wiederverwendbarer Polymere. Das zurückgewonnene Material kann zu neuen Produkten weiterverarbeitet werden, was dazu beiträgt, Kunststoffabfälle und die Abhängigkeit von Neu-PVC zu reduzieren.
Der PVC-Recycling-Markt ist nach Quelle, Typ, Prozess, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Quelle ist der Markt in Vorverbraucherabfall und Nachverbraucherabfall segmentiert. Nach Typ ist der Markt in Hart-PVC, Weich-PVC und chloriertes PVC segmentiert. Nach Prozess ist der Markt in mechanisches Recycling, chemisches Recycling und sonstige Prozesse segmentiert. Nach Anwendung ist der Markt in Rohre und Formstücke, Fensterprofile und Türen, Bodenbeläge, Automobilinnenräume und sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Bauwesen, Konstruktion und Infrastruktur, Elektro, Automobil, Konsumgüter, Landwirtschaft und sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für PVC-Recycling in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Vorverbraucherabfall |
| Nachverbraucherabfall |
| Hart-PVC |
| Weich-PVC |
| Chloriertes PVC |
| Mechanisches Recycling |
| Chemisches Recycling |
| Sonstige Prozesse |
| Rohre und Formstücke |
| Fensterprofile und Türen |
| Bodenbeläge |
| Automobilinnenräume |
| Sonstige Anwendungen |
| Bauwesen, Konstruktion und Infrastruktur |
| Elektro |
| Automobil |
| Konsumgüter |
| Landwirtschaft |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Vorverbraucherabfall | |
| Nachverbraucherabfall | ||
| Nach Typ | Hart-PVC | |
| Weich-PVC | ||
| Chloriertes PVC | ||
| Nach Prozess | Mechanisches Recycling | |
| Chemisches Recycling | ||
| Sonstige Prozesse | ||
| Nach Anwendung | Rohre und Formstücke | |
| Fensterprofile und Türen | ||
| Bodenbeläge | ||
| Automobilinnenräume | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Bauwesen, Konstruktion und Infrastruktur | |
| Elektro | ||
| Automobil | ||
| Konsumgüter | ||
| Landwirtschaft | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der PVC-Recycling-Markt?
Die Marktgröße des PVC-Recycling-Markts wurde 2026 auf 4,88 Milliarden USD geschätzt und soll von 5,24 Milliarden USD im Jahr 2027 auf 7,56 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,63 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach PVC-Recycling an?
Anforderungen an den Recyclinganteil, Programme zur erweiterten Herstellerverantwortung, Bausanierung und verbesserte Sortierung stärken die Nachfrage nach recyceltem PVC.
Welche Quelle hielt 2026 den größten Anteil?
Nachverbraucherabfall hielt 2026 einen Marktanteil von 55,57 %, unterstützt durch Sanierungs- und End-of-Life-Sammelsysteme.
Welcher Prozess soll bis 2032 am schnellsten wachsen?
Chemisches Recycling soll bis 2032 mit einer CAGR von 8,51 % wachsen, da es einige gemischte und kontaminierte Ströme verarbeiten kann.