
Tamaño y Participación del Mercado de Reciclaje de PVC
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.24 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reciclaje de PVC por Mordor Intelligence
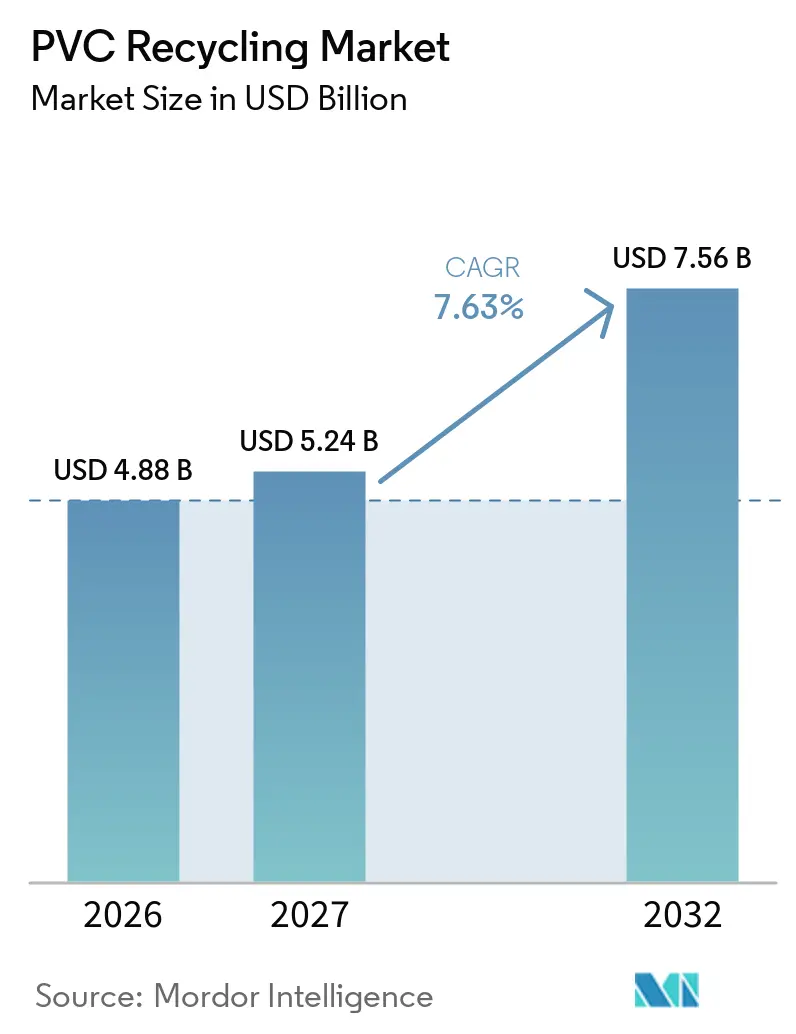
El tamaño del Mercado de Reciclaje de PVC fue valorado en 4,88 mil millones de USD en 2026 y se estima que crecerá desde 5,24 mil millones de USD en 2027 hasta alcanzar 7,56 mil millones de USD en 2032, a una CAGR del 7,63% durante el período de pronóstico (2027-2032). El mercado de reciclaje de Cloruro de Polivinilo (PVC) está siendo moldeado por normativas de contenido reciclado, programas de responsabilidad extendida del productor y mejores sistemas de clasificación que hacen que el material post-consumo sea más utilizable. La renovación en construcción está ampliando la oferta disponible de ventanas, tuberías, suelos y productos de cable usados, mientras que las normas de adquisición están creando una demanda más clara de compuestos reciclados. En Europa, los estándares de productos y los requisitos de trazabilidad están aumentando el valor de la producción consistente y certificada. En la región Asia-Pacífico, los sistemas formales de recolección se están expandiendo junto con el desarrollo urbano y los programas de responsabilidad del productor. Estas condiciones crean diferentes oportunidades para las empresas que controlan la materia prima, operan sistemas de circuito cerrado o pueden procesar materiales mixtos de forma segura.
Conclusiones Clave del Informe
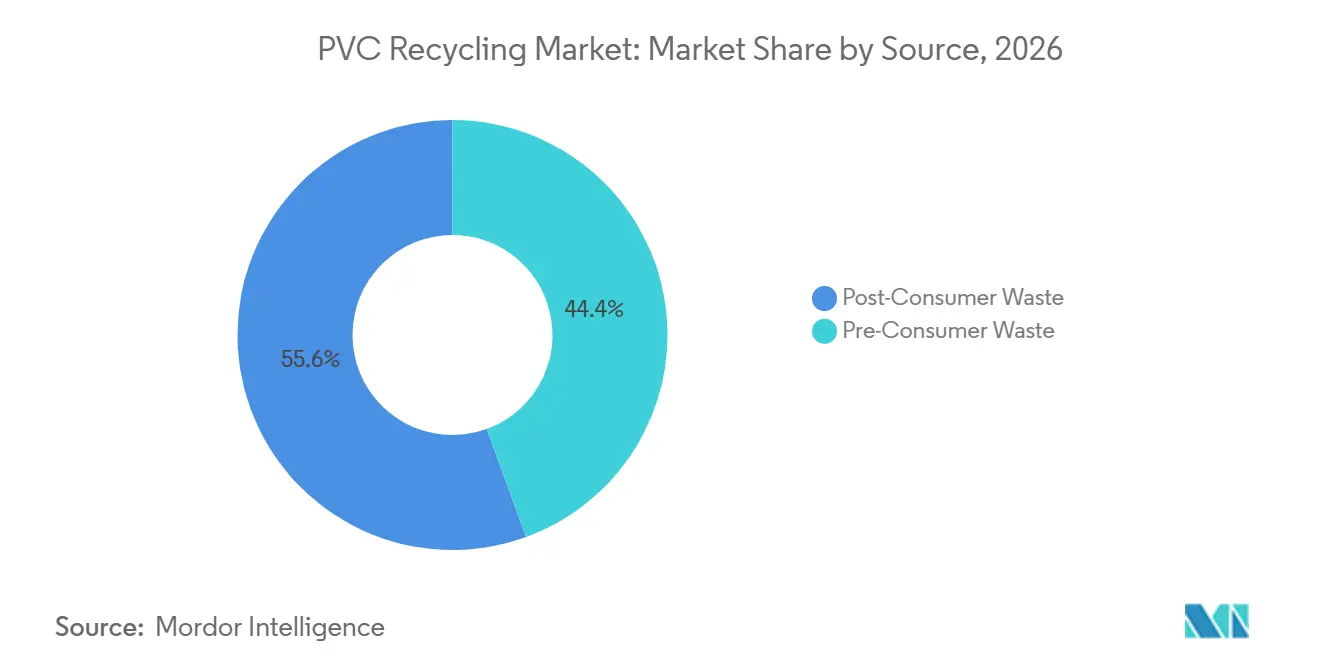
- Por fuente, los residuos post-consumo representaron el 55,57% de la participación del Mercado de Reciclaje de PVC en 2026 y se prevé que avancen a una CAGR del 8,12% hasta 2032.
- Por tipo, el PVC rígido representó el 62,04% de la participación del Mercado de Reciclaje de PVC en 2026, mientras que se prevé que el PVC flexible avance a una CAGR del 8,34% hasta 2032.
- Por proceso, el reciclaje mecánico representó el 83,19% de la participación del Mercado de Reciclaje de PVC en 2026, mientras que se prevé que el reciclaje químico avance a una CAGR del 8,51% hasta 2032.
- Por aplicación, las tuberías y accesorios representaron el 28,22% de la participación del Mercado de Reciclaje de PVC en 2026, mientras que se prevé que los perfiles de ventanas y puertas avancen a una CAGR del 9,05% hasta 2032.
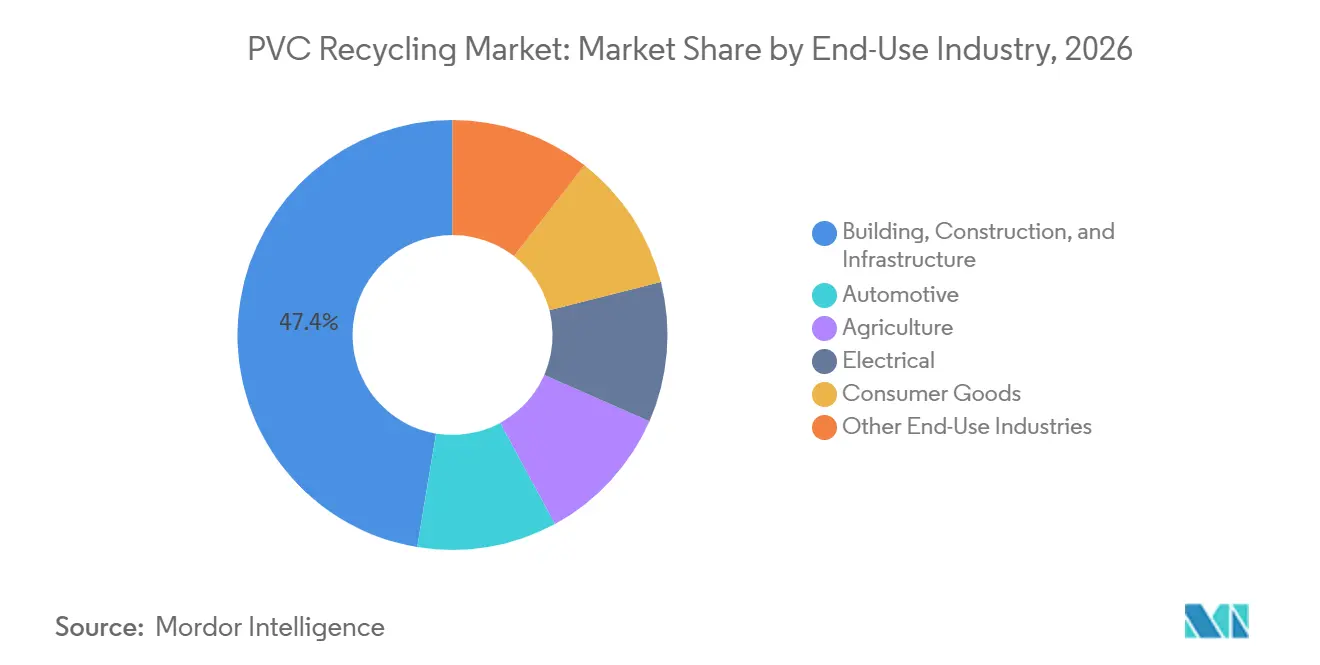
- Por industria de uso final, la construcción, edificación e infraestructura representaron el 47,38% de la participación del Mercado de Reciclaje de PVC en 2026, mientras que se prevé que el sector automotriz avance a una CAGR del 9,32% hasta 2032.
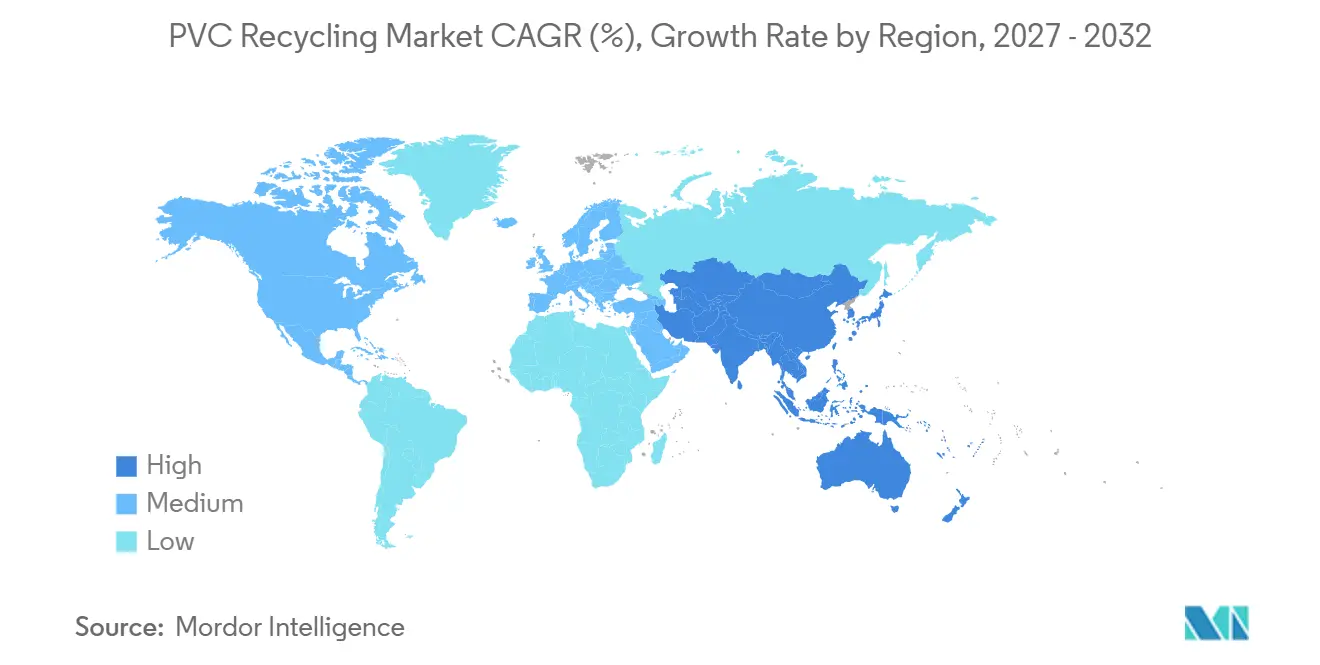
- Por geografía, Europa representó el 38,45% de la participación del Mercado de Reciclaje de PVC en 2026, mientras que se prevé que Asia-Pacífico avance a una CAGR del 8,87% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Contenido Reciclado y Responsabilidad Extendida del Productor | +1.8% | Global, pronunciado en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Desviación de Residuos de Construcción y Demolición | +1.2% | Europa, núcleo de APAC, extensión a América del Norte | Mediano plazo (2-4 años) |
| Adquisición en Circuito Cerrado por Productores de Ventanas, Tuberías y Suelos | +0.9% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Clasificación Basada en Sensores y Trazabilidad Digital | +0.6% | Global, UE y Asia Oriental como primeros adoptantes | Mediano plazo (2-4 años) |
| Reducción de Peso en Automoción y Materiales de Interior Sostenibles | +0.5% | Global, énfasis en UE y APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Contenido Reciclado y Responsabilidad Extendida del Productor
El Reglamento (UE) 2025/40 entró en vigor el 11 de febrero de 2025 y se aplica a partir de agosto de 2026. Establece objetivos de contenido reciclado para envases plásticos del 10% al 30% para 2030 y del 50% al 65% para 2040, al tiempo que armoniza las estructuras de tarifas de responsabilidad extendida del productor en los estados miembros de la UE[1]. El reglamento otorga al Mercado de Reciclaje de PVC una base más predecible para la demanda en aplicaciones adyacentes al envasado. La modulación de tarifas vincula la reciclabilidad y el contenido reciclado al costo del productor, lo que respalda las elecciones de materiales que pueden recuperarse y verificarse. El estándar mínimo de Alemania para 2025 vincula la evaluación de reciclabilidad de envases a los requisitos reconocidos de diseño y recolección. Estas normas también hacen que la documentación, la selección de materiales y los registros de la cadena de suministro sean más importantes para los productores de ventanas, tuberías y suelos.
Desviación de Residuos de Construcción y Demolición
La actividad de construcción y demolición está generando mayores flujos de PVC al final de su vida útil, particularmente a partir de la renovación de edificios más antiguos. Recovinyl registró 416.889 toneladas métricas de perfiles de ventanas reciclados en 2025, seguidas de 119.873 toneladas métricas de suelos y 104.633 toneladas métricas de residuos de cables. Estos flujos fortalecen el Mercado de Reciclaje de PVC porque pueden recolectarse en cargas más grandes y uniformes que los residuos municipales mixtos. Las auditorías previas a la demolición y las normas de separación en origen pueden ayudar a los procesadores a identificar el material antes de que se mezcle con otros escombros de construcción. Las normas de renovación que exigen un mejor rendimiento energético de los edificios también pueden incorporar marcos de ventanas más antiguos al sistema de recolección. Los recicladores con relaciones con contratistas y fabricantes están mejor posicionados para asegurar esta materia prima a un menor costo de manipulación.
Adquisición en Circuito Cerrado por Productores de Ventanas, Tuberías y Suelos
La adquisición en circuito cerrado reduce la exposición a los cambios en los precios del material reciclado en el mercado abierto. REHAU Industries SE & Co. KG opera 3 plantas de reciclaje certificadas por VinylPlus con una capacidad anual combinada de 70.000 toneladas métricas y utiliza más del 60% de contenido reciclado en los sistemas de perfiles EcoPuls. VEKA Umwelttechnik GmbH opera una instalación dedicada al reciclaje de ventanas de PVC con una capacidad anual de 100.000 toneladas métricas y una red de más de 2.300 fabricantes asociados. Este modelo apoya el Mercado de Reciclaje de PVC al conectar la recolección, clasificación, composición y producción de perfiles en una sola cadena. El suministro cautivo permite a los productores mantener ofertas de contenido reciclado cuando los precios de la resina virgen disminuyen. También otorga a las empresas establecidas una ventaja de suministro que un nuevo operador no puede reproducir rápidamente.
Clasificación Basada en Sensores y Trazabilidad Digital
Los sistemas de infrarrojo cercano y fluorescencia de rayos X pueden mejorar la separación de residuos mixtos de PVC identificando tipos de polímeros y perfiles de aditivos. PreZero Kunststoffrecycling GmbH & Co. KG inauguró en julio de 2025 una instalación de clasificación de envases ligeros con soporte de inteligencia artificial en Sollenau, Austria, con una capacidad anual de 100.000 toneladas métricas y 35 clasificadores de infrarrojo cercano. Una mejor clasificación respalda una producción de mayor calidad para el Mercado de Reciclaje de PVC, ya que los aditivos heredados y el historial del material afectan el uso que puede darse al material reciclado. El enfoque Window.ID de REHAU Industries SE & Co. KG otorga a los perfiles individuales una identidad de material documentada, que incluye información sobre resina, estabilizador y color. La trazabilidad puede reducir la necesidad de mezclas conservadoras y ayudar a los procesadores a documentar la calidad del material para los clientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia del PVC Virgen por Precio | -1.6% | Global | Corto plazo (≤ 2 años) |
| Gestión de Aditivos Heredados y Contaminantes | -1.1% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Alta Intensidad de Capital del Reciclaje Químico | -0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Competencia del PVC Virgen por Precio
El PVC reciclado no ha alcanzado una paridad de costos estable con el PVC virgen en muchas aplicaciones. Cuando los precios de la nafta y el dicloruro de etileno disminuyeron en 2024 y 2025, los precios de los compuestos vírgenes pudieron socavar a los compuestos reciclados a pesar de las diferencias en las tarifas de responsabilidad del productor. Esto limita el crecimiento en el Mercado de Reciclaje de PVC porque muchos compradores intermedios siguen utilizando los precios de la resina virgen como referencia de compra. Los recicladores sin demanda cautiva enfrentan costos de materia prima cambiantes mientras sus precios de venta permanecen limitados. La presión es mayor para los procesadores que manejan residuos mixtos y deben gastar más en clasificación y limpieza. Las señales políticas claras y los acuerdos de suministro a más largo plazo pueden reducir el efecto de esta brecha de precios.
Gestión de Aditivos Heredados y Contaminantes
Los productos de construcción de PVC europeos más antiguos pueden contener estabilizadores térmicos a base de plomo y cadmio que permanecen en los residuos al final de su vida útil. Estos materiales fueron eliminados progresivamente bajo REACH, pero requieren pruebas y manipulación controlada cuando los productos recuperados están destinados a usos regulados. El problema divide el Mercado de Reciclaje de PVC en flujos con diferentes niveles de calidad y valores de venta. Los productos en contacto con alimentos, los productos para niños y las aplicaciones médicas tienen límites más estrictos sobre los materiales que pueden utilizar. Un estudio de 2025 identificó la reconstrucción química como una posible vía para tratar el PVC con aditivos heredados, aunque el despliegue comercial sigue siendo una perspectiva a más largo plazo. Las pruebas de material entrante, la documentación y los controles de responsabilidad también añaden costos operativos para los procesadores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
Los Residuos Post-Consumo Modifican el Equilibrio Estructural de la Materia PrimaLos residuos post-consumo representaron el 55,57% de la participación del Mercado de Reciclaje de PVC en 2026 y se prevé que avancen a una CAGR del 8,12% hasta 2032. Su posición refleja una mayor disponibilidad de material procedente de edificios demolidos, trabajos de renovación y sistemas de recolección de responsabilidad del productor. Este cambio modifica el equilibrio de la materia prima porque las ventanas, tuberías, suelos y productos de cable usados ahora contribuyen con más material a los sistemas de recuperación. La recolección post-consumo es más compleja que la recolección de recortes de fábrica porque las cargas deben identificarse, transportarse y clasificarse. La necesidad resultante de redes de recolección locales favorece a las empresas que ya trabajan con contratistas de demolición, instaladores y programas municipales.
Los residuos pre-consumo conservan ventajas en consistencia del material y menor contaminación. Provienen de procesos de fabricación controlados, por lo que su composición es más fácil de documentar y procesar. Su suministro está limitado por los volúmenes de producción y no aumenta con la actividad de renovación o demolición. La recolección post-consumo puede expandirse a medida que los edificios más antiguos se modernizan o se retiran, convirtiéndose en una fuente central de material futuro para el Mercado de Reciclaje de PVC. El Reglamento (UE) 2025/40 refuerza la inversión en recolección al vincular los sistemas de responsabilidad del productor a los resultados de reciclabilidad y contenido reciclado. El cambio requiere capital para la recolección distribuida, pero puede crear una base de suministro más amplia y duradera.
Por Tipo:
El PVC Rígido Ancla los Ingresos, el PVC Flexible Lidera la Prima de CrecimientoEl PVC rígido representó el 62,04% de la participación de mercado en 2026. Los perfiles de ventanas, tuberías, puertas y revestimientos crean flujos rígidos grandes y relativamente uniformes que son adecuados para el reciclaje mecánico. Recovinyl registró 416.889 toneladas métricas de perfiles de ventanas reciclados en 2025, confirmando su papel central en el suministro europeo. La norma EN 18066:2025 establece principios de diseño para el reciclaje de perfiles de PVC no plastificado (PVC-U) utilizados en construcción, lo que refuerza el argumento a favor de la recuperación basada en especificaciones. El material rígido a menudo puede limpiarse, molerse, compoundarse y devolverse a la producción de perfiles. El PVC clorado sigue siendo un flujo de reciclaje pequeño porque necesita procesamiento adicional.
Se proyecta que el PVC flexible avance a una CAGR del 8,34% hasta 2032. Su crecimiento está vinculado a usos automotrices y eléctricos que necesitan materiales flexibles con calidad documentada y rendimiento estable. Las normas de contenido reciclado en automoción crean una señal de demanda más clara para los materiales utilizados en interiores y sistemas de cables. Los productos flexibles siguen siendo más difíciles de recolectar porque se mezclan con otros polímeros, textiles y aditivos. VEKA Umwelttechnik GmbH recibió la certificación RecyClass en junio de 2025 para perfiles que incorporan un 35% de material reciclado, incluido un 71% de material post-consumo. Esto muestra el nivel de control de material necesario para alcanzar usos de mayor valor, aunque la certificación se aplica a la producción de perfiles en lugar de a todos los usos de PVC flexible.
Por Proceso:
El Reciclaje Mecánico Lidera, el Reciclaje Químico se Acelera RápidamenteEl reciclaje mecánico representó el 83,19% de la participación de mercado en 2026. El proceso se beneficia de sistemas de recolección establecidos, menores necesidades de capital y buen rendimiento con residuos de fábrica homogéneos o perfiles limpios al final de su vida útil. Preserva la estructura del polímero y puede producir compuestos que cumplen los requisitos de rendimiento de muchas aplicaciones. REHAU Industries SE & Co. KG, VEKA Umwelttechnik GmbH y Eurocell utilizan material reciclado mecánicamente en sistemas de perfiles de ventanas y productos relacionados. Las rutas mecánicas dependen de una clasificación fiable porque la contaminación puede limitar los usos finales. A medida que aumenta el suministro post-consumo, los procesadores necesitarán mejores controles para aditivos, color y polímeros mixtos.
Se proyecta que el reciclaje químico avance a una CAGR del 8,51% hasta 2032. Puede abordar flujos mixtos, contaminados y con aditivos heredados que los procesos mecánicos pueden rechazar. El Mercado de Reciclaje de PVC puede utilizar rutas químicas cuando el costo de limpiar el material supera el valor del compuesto recuperado. El piloto Plastic Back en la instalación de Freepoint Eco-Systems en Ohio estaba previsto para su puesta en marcha en el primer trimestre de 2026 con el apoyo del Vinyl Institute. El progreso comercial dependerá de la economía de la planta, los contratos de materia prima, los permisos y la gestión segura del cloro.
Por Aplicación:
Las Tuberías y Accesorios Lideran los Ingresos, los Perfiles de Ventanas y Puertas se Expanden RápidamenteLas tuberías y accesorios representaron el 28,22% de la participación de mercado en 2026. Su posición está respaldada por la demanda de construcción y la composición relativamente consistente del material extraído de grandes proyectos de infraestructura. Las cargas de tuberías más grandes pueden mejorar la economía de recolección y procesamiento porque hay menos tipos de materiales que separar. El Mercado de Reciclaje de PVC también se beneficia cuando los contratistas de obras públicas separan las tuberías durante la demolición en lugar de enviarlas a los residuos mixtos de construcción. Los suelos siguen siendo una aplicación importante, con 119.873 toneladas métricas recicladas a través del marco VinylPlus en 2025. La instalación de Trémentines de Paprec Plastiques procesa 25.000 toneladas métricas de PVC anualmente, lo que indica una capacidad a escala comercial para material relacionado con suelos.
Se proyecta que los perfiles de ventanas y puertas avancen a una CAGR del 9,05% hasta 2032. La actividad de renovación crea un flujo accesible de perfiles usados, mientras que los nuevos requisitos de diseño mejoran el potencial de recuperación futura. La norma EN 18066:2025 orienta la selección de materiales, la evaluación de reciclabilidad y la inclusión de PVC-U reciclado para perfiles de construcción. Los sistemas de ventanas pueden apoyar rutas de circuito cerrado porque los fabricantes, instaladores y recicladores pueden trabajar dentro de redes de recolección definidas. El NIST encontró en 2025 que el reciclaje en circuito cerrado de membranas de cubierta de PVC puede reducir el carbono incorporado en comparación con las rutas de eliminación[2]. Evidencia similar sobre el ciclo de vida puede ayudar a los equipos de adquisición a justificar los productos de construcción con contenido reciclado.
Por Industria de Uso Final:
La Construcción, Edificación e Infraestructura Dominan la Participación, el Sector Automotriz Genera el Punto de Inflexión del CrecimientoLa construcción, edificación e infraestructura representaron el 47,38% de la participación de mercado en 2026. Las tuberías, perfiles, conductos, membranas de cubierta y revestimientos proporcionan una gran base instalada de material que puede entrar en recuperación tras su uso. Este sector de uso final también tiene relaciones establecidas entre fabricantes de productos, fabricantes, instaladores y empresas de demolición. Estas relaciones apoyan rutas de recolección más controladas que los residuos municipales generales. El Mercado de Reciclaje de PVC está estrechamente vinculado a los ciclos de renovación porque un mayor flujo de productos antiguos queda disponible cuando las normas de rendimiento de los edificios requieren actualizaciones. Las largas vidas útiles retrasan el suministro, pero también proporcionan grandes lotes de material una vez que comienza la sustitución.
Se proyecta que el sector automotriz avance a una CAGR del 9,32% hasta 2032. La categoría está respaldada por la orientación de la UE hacia el contenido de plástico reciclado en los nuevos vehículos, lo que aumenta el valor de los polímeros reciclados verificados. El PVC flexible se utiliza en tableros de instrumentos, paneles de puertas, tapicería de asientos y arneses de cables, aunque estos productos pueden incluir varios materiales que deben separarse. Los usos eléctricos, en particular el aislamiento y la cubierta de cables, siguen siendo una gran oportunidad. VinylPlus registró 104.633 toneladas métricas de PVC de cables reciclado en 2025. Los sistemas de recolección y tratamiento que puedan separar los materiales de cables de forma segura serán importantes para el crecimiento tanto en aplicaciones eléctricas como automotrices.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Europa
Europa representó el 38,45% de la participación de mercado en 2026. La región cuenta con décadas de infraestructura de recolección y procesamiento, incluida la acción voluntaria de los productores a través de VinylPlus y normas que apoyan el diseño circular. Recovinyl registró 765.972 toneladas métricas de residuos de PVC reciclados en 2025, un aumento del 5,7% respecto a 2024. La Agencia Federal de Medio Ambiente de Alemania emitió su estándar mínimo de 2025 para la reciclabilidad de envases, y la norma EN 18066:2025 proporciona un marco de diseño para el reciclaje de perfiles de construcción de PVC-U. Europa aún debe gestionar los materiales de construcción más antiguos que contienen aditivos heredados. VinylPlus está probando enfoques de clasificación por infrarrojo cercano y fluorescencia de rayos X para ayudar a distinguir estos flujos. El Mercado de Reciclaje de PVC en Europa se está orientando, por tanto, hacia un mayor control de materiales, registros y calidad del uso final.
Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 8,87% hasta 2032. China está fortaleciendo la capacidad de economía circular doméstica, mientras que India está formalizando la recolección de residuos plásticos mediante la aplicación de sus Normas de Gestión de Residuos Plásticos. Estos cambios aumentan el potencial de suministro de material post-consumo en las grandes áreas urbanas. La Organización para la Cooperación y el Desarrollo Económicos informó que Corea del Sur tiene como objetivo elevar su tasa de reciclaje mecánico de residuos plásticos municipales del 18% al 25%. El objetivo de Japón de lograr la reutilización efectiva del plástico para 2035 proporciona un horizonte de planificación más largo para la inversión en recolección y procesamiento. Los requisitos de circularidad vehicular en Japón y Corea del Sur pueden aumentar la demanda de plástico reciclado de mayor calidad. El desafío central de la región es mejorar la clasificación y el aseguramiento de la calidad a medida que crece la capacidad. Esa transición puede permitir que el Mercado de Reciclaje de PVC vaya más allá de la recuperación por volumen hacia aplicaciones más exigentes en construcción, electricidad y vehículos.
Mercados Emergentes y Diferenciación Regional
América del Norte, América del Sur y Oriente Medio y África ofrecen cada uno diferentes rutas de expansión. En América del Norte, las leyes de responsabilidad del productor a nivel estatal en California, Colorado y Maine están fomentando la inversión en sistemas de recolección y reciclaje. El Vinyl Institute comprometió 2,7 millones de USD a través de su programa VIABILITY a junio de 2025, incluido el apoyo a proyectos de reciclaje de PVC. El piloto de Plastic Back en Freepoint Eco-Systems en Ohio demuestra una ruta química diseñada para la recuperación específica de PVC. Brasil y Argentina pueden añadir materia prima post-consumo a medida que se desarrollan los sistemas de gestión de residuos municipales, aunque la recolección formal se encuentra en una etapa más temprana. El programa de infraestructura Visión 2030 de Arabia Saudita apunta a una oportunidad de recuperación de materiales de construcción a más largo plazo. Estas regiones necesitarán una economía de recolección estable, estándares de procesamiento y compradores locales antes de que el Mercado de Reciclaje de PVC pueda escalar de manera consistente.
Panorama Competitivo
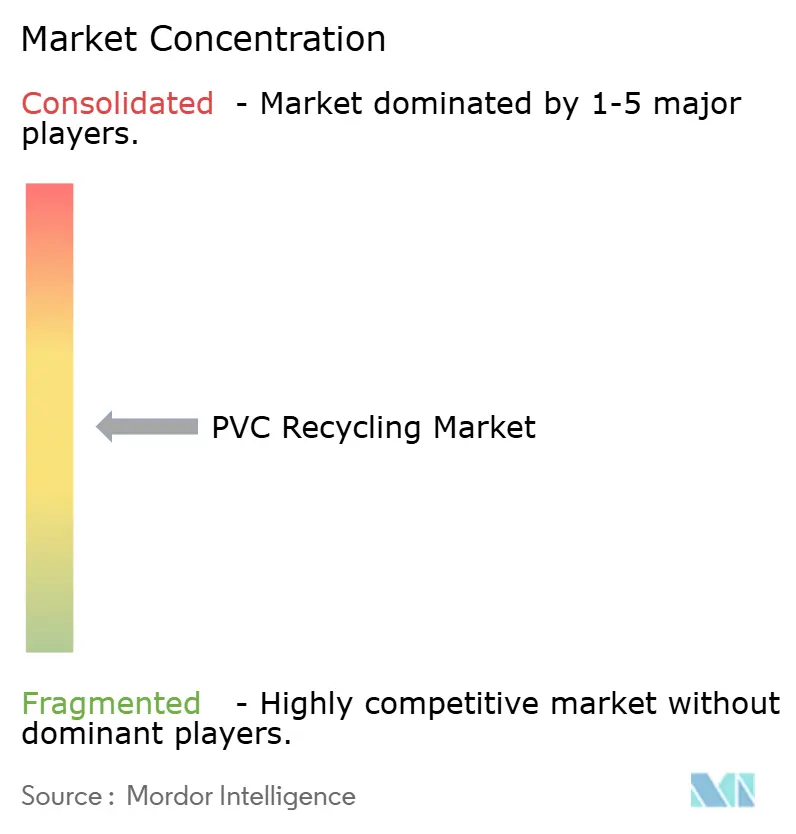
El Mercado de Reciclaje de PVC está moderadamente concentrado, con los cinco principales actores que incluyen Veolia, SUEZ, VEKA Umwelttechnik GmbH, REHAU Industries SE & Co. KG y Dekura GmbH. Los productores europeos han construido posiciones sólidas a través de la recolección en circuito cerrado, compuestos certificados y capacidad de coextrusión, mientras que América del Norte y Asia-Pacífico cuentan con más recicladores especializados y gestores de residuos. VEKA Umwelttechnik GmbH trabaja con más de 2.300 fabricantes europeos, lo que le da acceso a una gran red de recolección. REHAU Industries SE & Co. KG opera sistemas de devolución EcoPuls con más de 1.200 socios y posee 3 plantas de reciclaje. Estas redes hacen que el suministro de materia prima sea más seguro y reducen la dependencia de las compras en el mercado spot. Veolia compite a través de la agregación amplia de residuos y anunció una inversión de 70 millones de GBP en una instalación de reciclaje de plásticos en Shropshire en julio de 2025. Se espera que la instalación clasifique 80.000 toneladas métricas de plásticos mixtos cada año.
La escala por sí sola no determina el éxito en este campo. Los gestores de residuos pueden asegurar grandes volúmenes entrantes, pero los productores de perfiles pueden tener una ruta más sólida para devolver el material a productos definidos. Ambas posiciones pueden ser efectivas cuando la calidad de la recolección, la capacidad de clasificación y las especificaciones del cliente están alineadas. El resultado comercial depende de si una empresa puede convertir el material recolectado en un grado que un cliente comprará repetidamente.
La diferenciación competitiva depende cada vez más del acceso a la materia prima, la precisión de la clasificación, la certificación del producto y la capacidad de documentar el contenido reciclado. La planta de Sollenau de PreZero Kunststoffrecycling GmbH & Co. KG combina el procesamiento de alto rendimiento con capacidad de clasificación por infrarrojo cercano, mostrando cómo los grandes gestores de residuos pueden mejorar la calidad de la producción en varios flujos de polímeros. Eurocell recicló 36.500 toneladas métricas de residuos de PVC en 2025, incluidas 28.100 toneladas métricas de material post-consumo, y estaba consolidando sus operaciones de reciclaje en el Reino Unido en Ilkeston. La inversión refleja la ventaja de integrar la recuperación con la producción de perfiles. Paprec Group opera capacidad de procesamiento de PVC a través de Paprec Plastiques y ha ampliado su posición de clasificación con la inauguración en julio de 2025 de ValcopIA en Francia. ValcopIA tiene una capacidad anual de 68.000 toneladas métricas, 21 clasificadores ópticos y 13 pórticos de monitoreo con inteligencia artificial. Tales inversiones pueden mejorar el acceso al material recuperable, aunque la clasificación de plásticos mixtos no es lo mismo que el reciclaje específico de PVC.
Líderes de la Industria de Reciclaje de PVC
-
Veolia
-
SUEZ
-
VEKA Umwelttechnik GmbH
-
REHAU Industries SE & Co. KG
-
Dekura GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Reciclaje de PVC Empresas cubiertas en este informe
- Adamas Plastic Inc.
- Dekura GmbH
- DS Smith
- Eurocell
- Morris Recycling Ltd
- Morssinkhof Rymoplast
- Paprec Group
- PreZero Kunststoffrecycling GmbH & Co. KG
- Reclaim Plastics
- REHAU Industries SE & Co. KG
- Simplas PVC Recycling
- SUEZ
- VEKA Umwelttechnik GmbH
- Veolia
- WRC Recycling
Desarrollos recientes de la industria en Mercado de Reciclaje de PVC
- Octubre de 2026: Paprec Group firmó un acuerdo para adquirir las operaciones de la empresa danesa de gestión de residuos Marius Pedersen A/S en la República Checa y Eslovaquia, fortaleciendo su presencia en Europa Central. Una vez completada, la adquisición ampliará la red de Paprec a 600 instalaciones en 15 países, apoyando sus capacidades de recolección, reciclaje y recuperación de residuos.
- Agosto de 2026: Investigadores de Virginia Tech desarrollaron un proceso químico para convertir residuos de PVC difíciles de reciclar en polialfaolefina (PAO), un componente clave de los lubricantes industriales sintéticos y los aceites de motor. El desarrollo apoya el Mercado de Reciclaje de PVC al introducir una vía de reciclaje químico de valor añadido que convierte los residuos de PVC difíciles de procesar en productos industriales de alto rendimiento.
Alcance del Informe Global del Mercado de Reciclaje de PVC
El reciclaje de PVC implica la recolección, clasificación y procesamiento de materiales de cloruro de polivinilo desechados para recuperar polímeros reutilizables. El material recuperado puede reprocesarse en nuevos productos, lo que ayuda a reducir los residuos plásticos y la dependencia del PVC virgen.
El Mercado de Reciclaje de PVC está segmentado por fuente, tipo, proceso, aplicación, industria de uso final y geografía. Por fuente, el mercado está segmentado en residuos pre-consumo y residuos post-consumo. Por tipo, el mercado está segmentado en PVC rígido, PVC flexible y PVC clorado. Por proceso, el mercado está segmentado en reciclaje mecánico, reciclaje químico y otros procesos. Por aplicación, el mercado está segmentado en tuberías y accesorios, perfiles de ventanas y puertas, suelos, interiores automotrices y otras aplicaciones. Por industria de uso final, el mercado está segmentado en construcción, edificación e infraestructura, eléctrico, automotriz, bienes de consumo, agricultura y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para el reciclaje de PVC en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Residuos Pre-Consumo |
| Residuos Post-Consumo |
| PVC Rígido |
| PVC Flexible |
| PVC Clorado |
| Reciclaje Mecánico |
| Reciclaje Químico |
| Otros Procesos |
| Tuberías y Accesorios |
| Perfiles de Ventanas y Puertas |
| Suelos |
| Interiores Automotrices |
| Otras Aplicaciones |
| Construcción, Edificación e Infraestructura |
| Eléctrico |
| Automotriz |
| Bienes de Consumo |
| Agricultura |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Fuente | Residuos Pre-Consumo | |
| Residuos Post-Consumo | ||
| Por Tipo | PVC Rígido | |
| PVC Flexible | ||
| PVC Clorado | ||
| Por Proceso | Reciclaje Mecánico | |
| Reciclaje Químico | ||
| Otros Procesos | ||
| Por Aplicación | Tuberías y Accesorios | |
| Perfiles de Ventanas y Puertas | ||
| Suelos | ||
| Interiores Automotrices | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Construcción, Edificación e Infraestructura | |
| Eléctrico | ||
| Automotriz | ||
| Bienes de Consumo | ||
| Agricultura | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de reciclaje de PVC?
El tamaño del mercado de reciclaje de PVC fue valorado en 4,88 mil millones de USD en 2026 y se estima que crecerá desde 5,24 mil millones de USD en 2027 hasta alcanzar 7,56 mil millones de USD en 2032, a una CAGR del 7,63% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de reciclaje de PVC?
Los requisitos de contenido reciclado, los programas de responsabilidad extendida del productor, la renovación en construcción y la mejora de la clasificación están fortaleciendo la demanda de PVC reciclado.
¿Qué fuente tuvo la mayor participación en 2026?
Los residuos post-consumo representaron el 55,57% de la participación de mercado en 2026, respaldados por los sistemas de renovación y recolección al final de la vida útil.
¿Qué proceso se proyecta que avance más rápido hasta 2032?
Se proyecta que el reciclaje químico avance a una CAGR del 8,51% hasta 2032 porque puede manejar algunos flujos mixtos y contaminados.