
Taille et part du marché du recyclage du PVC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.24 Milliards de dollars |
| Taille du Marché (2032) | 7.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.63 % |
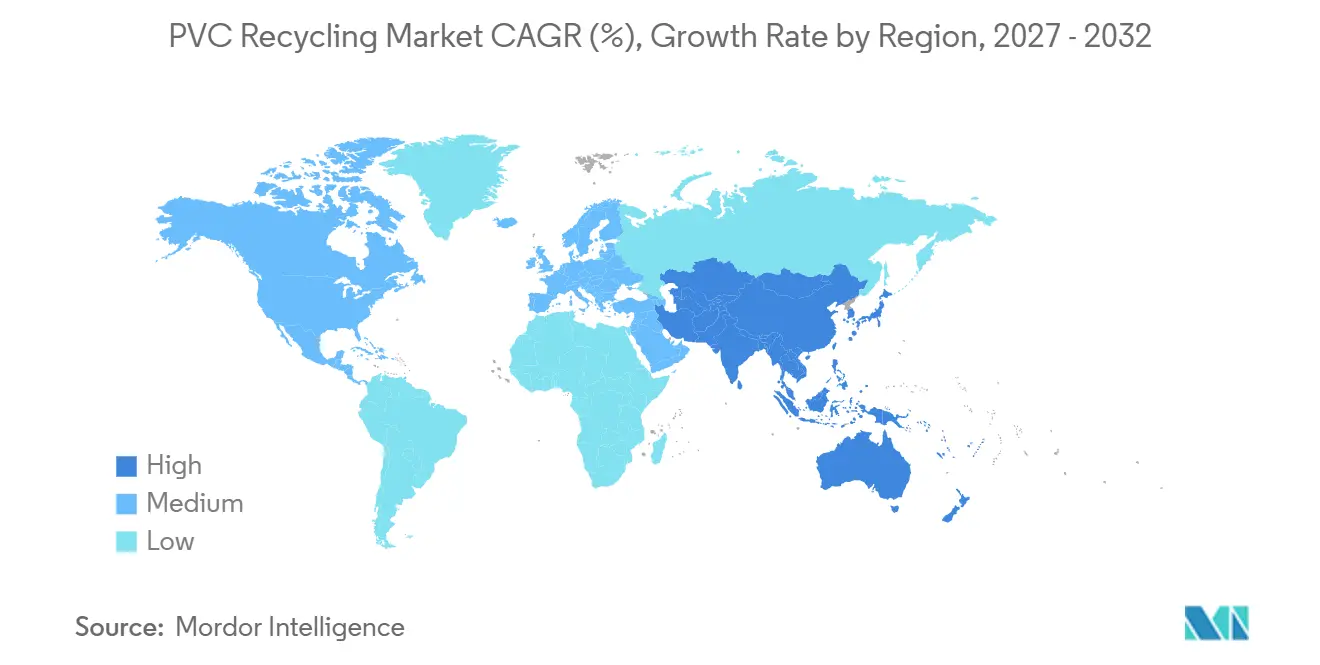
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
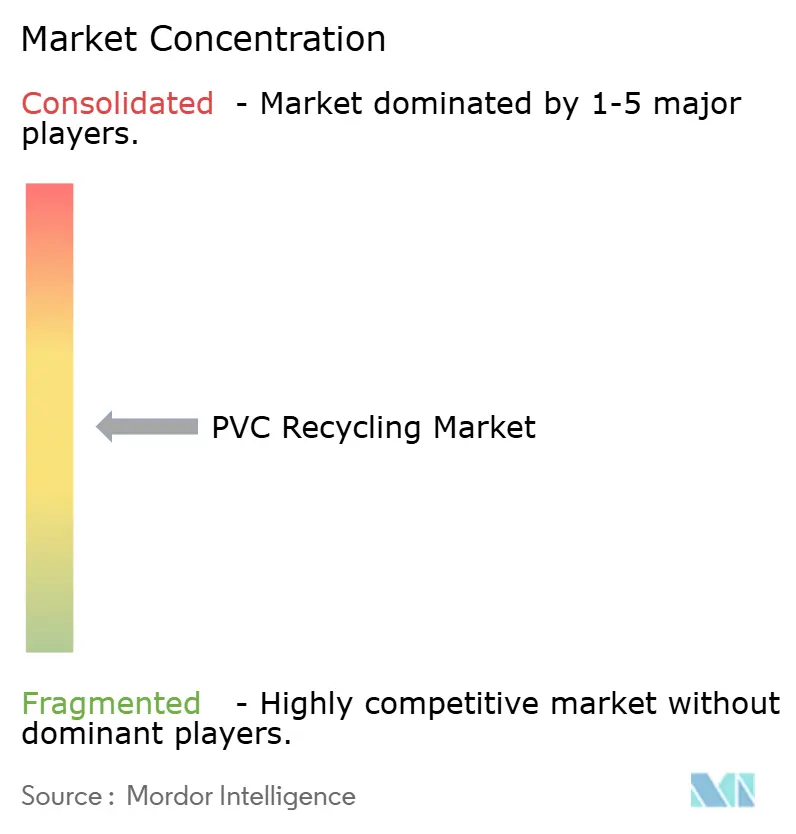
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du recyclage du PVC par Mordor Intelligence
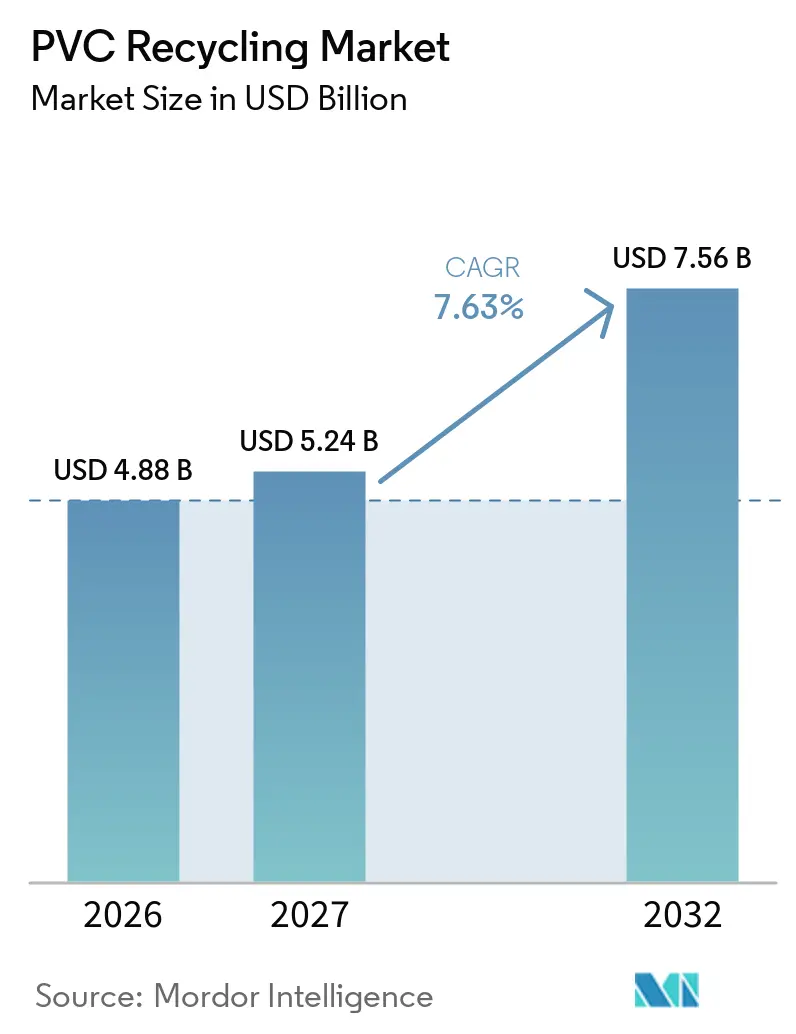
La taille du marché du recyclage du PVC était évaluée à 4,88 milliards USD en 2026 et devrait croître de 5,24 milliards USD en 2027 pour atteindre 7,56 milliards USD d'ici 2032, à un CAGR de 7,63 % durant la période de prévision (2027-2032). Le marché du recyclage du polychlorure de vinyle (PVC) est façonné par les réglementations sur le contenu recyclé, les programmes de responsabilité élargie des producteurs et l'amélioration des systèmes de tri qui rendent les matériaux post-consommation plus utilisables. La rénovation dans la construction élargit l'offre disponible d'anciennes fenêtres, tuyaux, revêtements de sol et produits câblés, tandis que les règles d'approvisionnement créent une demande plus claire pour les composés recyclés. En Europe, les normes de produits et les exigences de traçabilité augmentent la valeur d'une production cohérente et certifiée. Dans la région Asie-Pacifique, les systèmes de collecte formels se développent parallèlement au développement urbain et aux programmes de responsabilité des producteurs. Ces conditions créent différentes opportunités pour les entreprises qui contrôlent les matières premières, exploitent des systèmes en boucle fermée ou peuvent traiter des matériaux mixtes en toute sécurité.
Points clés du rapport
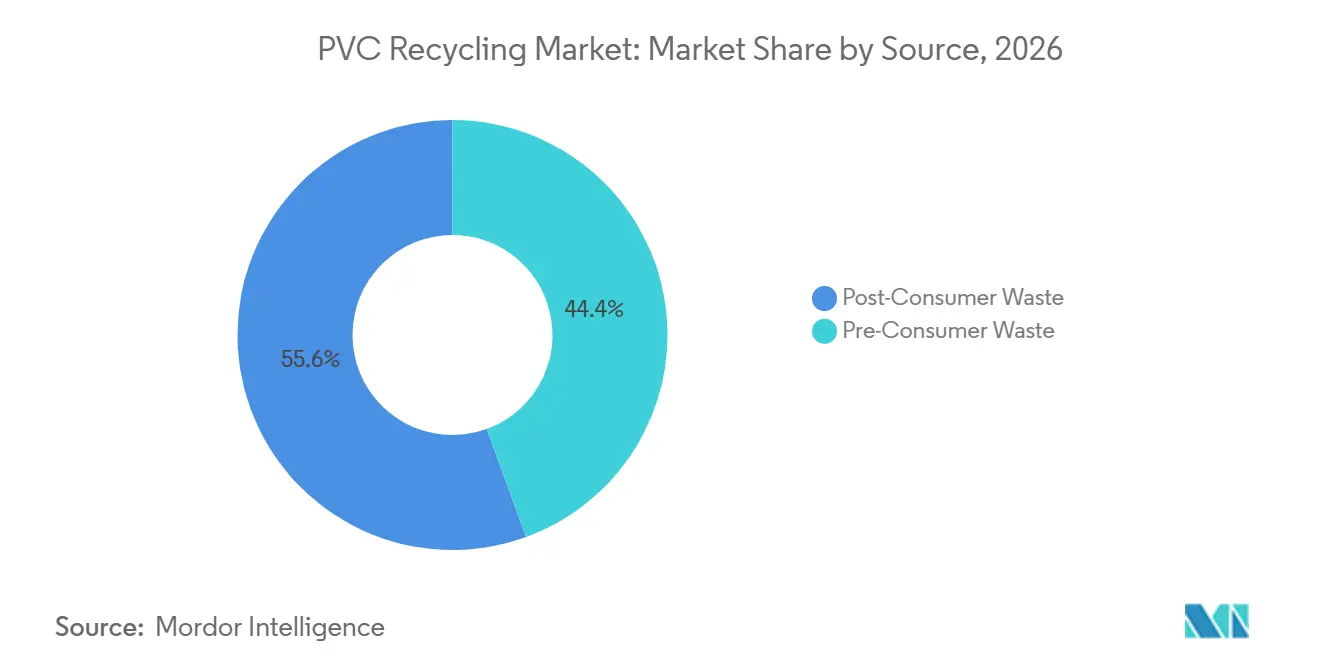
- Par source, les déchets post-consommation détenaient 55,57 % de la part du marché du recyclage du PVC en 2026 et devraient progresser à un CAGR de 8,12 % jusqu'en 2032.
- Par type, le PVC rigide détenait 62,04 % de la part du marché du recyclage du PVC en 2026, tandis que le PVC souple devrait progresser à un CAGR de 8,34 % jusqu'en 2032.
- Par procédé, le recyclage mécanique détenait 83,19 % de la part du marché du recyclage du PVC en 2026, tandis que le recyclage chimique devrait progresser à un CAGR de 8,51 % jusqu'en 2032.
- Par application, les tuyaux et raccords détenaient 28,22 % de la part du marché du recyclage du PVC en 2026, tandis que les profilés de fenêtres et portes devraient progresser à un CAGR de 9,05 % jusqu'en 2032.
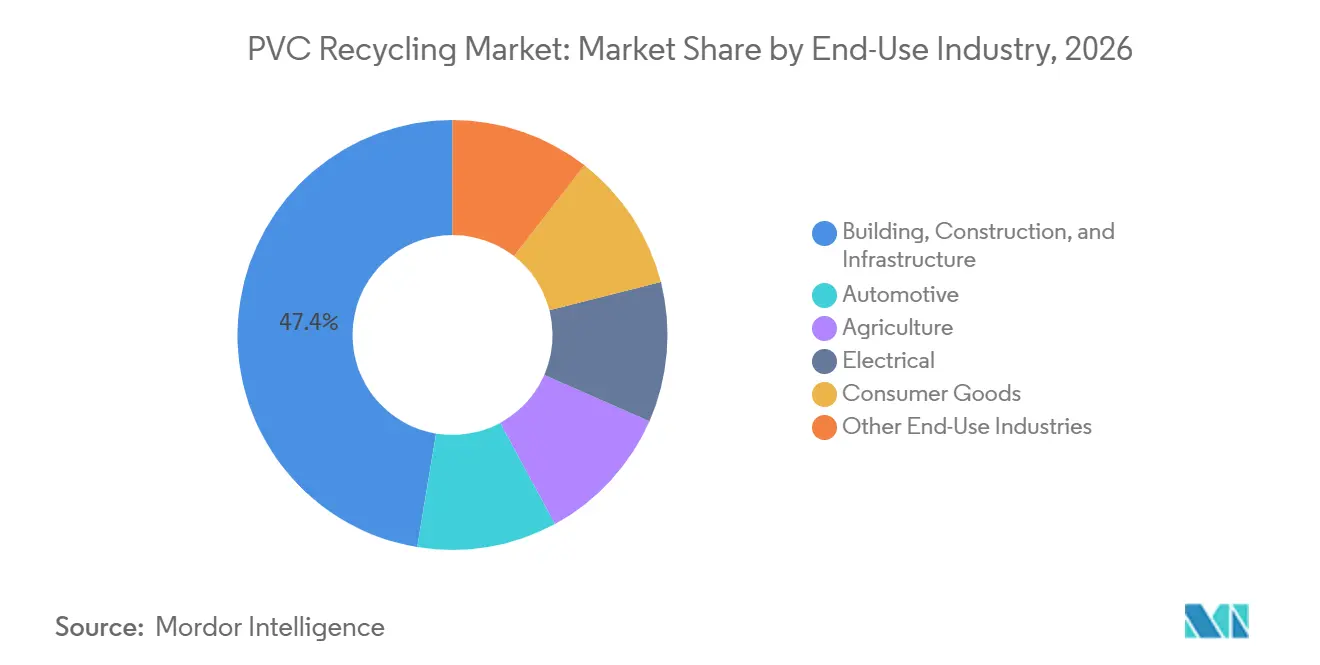
- Par secteur d'utilisation finale, le bâtiment, la construction et l'infrastructure détenaient 47,38 % de la part du marché du recyclage du PVC en 2026, tandis que l'automobile devrait progresser à un CAGR de 9,32 % jusqu'en 2032.
- Par géographie, l'Europe détenait 38,45 % de la part du marché du recyclage du PVC en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 8,87 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obligations de contenu recyclé et responsabilité élargie des producteurs | +1.8% | Mondial, prononcé dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Valorisation des déchets de construction et de démolition | +1.2% | Europe, cœur de l'APAC, extension vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Approvisionnement en boucle fermée par les fabricants de fenêtres, tuyaux et revêtements de sol | +0.9% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Tri par capteurs et traçabilité numérique | +0.6% | Mondial, UE et Asie de l'Est en tant que premiers adoptants | Moyen terme (2-4 ans) |
| Allègement automobile et matériaux d'intérieur durables | +0.5% | Mondial, accent sur l'UE et l'APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Obligations de contenu recyclé et responsabilité élargie des producteurs
Le règlement (UE) 2025/40 est entré en vigueur le 11 février 2025 et s'applique à partir d'août 2026. Il fixe des objectifs de contenu recyclé pour les emballages plastiques de 10 % à 30 % d'ici 2030 et de 50 % à 65 % d'ici 2040, tout en harmonisant les structures de frais de responsabilité élargie des producteurs entre les États membres de l'UE[1]. Le règlement offre au marché du recyclage du PVC une base plus prévisible pour la demande dans les applications adjacentes à l'emballage. La modulation des frais lie la recyclabilité et le contenu recyclé au coût d'un producteur, ce qui soutient les choix de matériaux pouvant être récupérés et vérifiés. La norme minimale 2025 de l'Allemagne lie l'évaluation de la recyclabilité des emballages aux exigences reconnues de conception et de collecte. Ces règles rendent également la documentation, la sélection des matériaux et les registres de la chaîne d'approvisionnement plus importants pour les fabricants de fenêtres, tuyaux et revêtements de sol.
Valorisation des déchets de construction et de démolition
L'activité de construction et de démolition génère des flux de PVC en fin de vie plus importants, notamment lors de la rénovation de bâtiments anciens. Recovinyl a enregistré 416 889 tonnes métriques de profilés de fenêtres recyclés en 2025, suivies de 119 873 tonnes métriques de revêtements de sol et de 104 633 tonnes métriques de déchets de câbles. Ces flux renforcent le marché du recyclage du PVC car ils peuvent être collectés en charges plus importantes et plus uniformes que les déchets municipaux mixtes. Les audits pré-démolition et les règles de séparation à la source peuvent aider les transformateurs à identifier les matériaux avant qu'ils ne soient mélangés à d'autres débris de construction. Les règles de rénovation exigeant une meilleure performance énergétique des bâtiments peuvent également intégrer d'anciens châssis de fenêtres dans le système de collecte. Les recycleurs entretenant des relations avec les entrepreneurs et les fabricants sont mieux placés pour sécuriser ces matières premières à un coût de manutention réduit.
Approvisionnement en boucle fermée par les fabricants de fenêtres, tuyaux et revêtements de sol
L'approvisionnement en boucle fermée réduit l'exposition aux variations des prix des recyclats sur le marché libre. REHAU Industries SE & Co. KG exploite 3 usines de recyclage certifiées VinylPlus avec une capacité annuelle combinée de 70 000 tonnes métriques et utilise plus de 60 % de contenu recyclé dans les systèmes de profilés EcoPuls. VEKA Umwelttechnik GmbH exploite une installation dédiée au recyclage des fenêtres en PVC avec une capacité annuelle de 100 000 tonnes métriques et un réseau de plus de 2 300 fabricants partenaires. Ce modèle soutient le marché du recyclage du PVC en reliant la collecte, le tri, la composition et la production de profilés en une seule chaîne. L'approvisionnement captif permet aux producteurs de maintenir des offres à contenu recyclé lorsque les prix de la résine vierge baissent. Il confère également aux entreprises établies un avantage d'approvisionnement qu'un nouvel opérateur ne peut pas reproduire rapidement.
Tri par capteurs et traçabilité numérique
Les systèmes de fluorescence proche infrarouge et à rayons X peuvent améliorer la séparation des déchets de PVC mixtes en identifiant les types de polymères et les profils d'additifs. PreZero Kunststoffrecycling GmbH & Co. KG a ouvert en juillet 2025 à Sollenau, en Autriche, une installation de tri d'emballages légers assistée par intelligence artificielle, d'une capacité annuelle de 100 000 tonnes métriques et équipée de 35 trieurs proche infrarouge. Un meilleur tri soutient une production de meilleure qualité pour le marché du recyclage du PVC, car les additifs hérités et l'historique des matériaux influencent les utilisations possibles d'un recyclat. L'approche Window.ID de REHAU Industries SE & Co. KG confère aux profilés individuels une identité matérielle documentée, incluant des informations sur la résine, le stabilisant et la couleur. La traçabilité peut réduire la nécessité d'un mélange conservateur et aider les transformateurs à documenter la qualité des matériaux pour leurs clients.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence du PVC vierge | -1.6% | Mondial | Court terme (≤ 2 ans) |
| Gestion des additifs hérités et des contaminants | -1.1% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Intensité capitalistique élevée du recyclage chimique | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence du PVC vierge
Le PVC recyclé n'a pas atteint une parité de coût stable avec le PVC vierge dans de nombreuses applications. Lorsque les prix du naphta et du dichloroéthane ont baissé en 2024 et 2025, les prix des composés vierges ont pu concurrencer les composés recyclés malgré les différences de frais de responsabilité des producteurs. Cela limite la croissance du marché du recyclage du PVC car de nombreux acheteurs en aval utilisent encore les prix de la résine vierge comme référence d'achat. Les recycleurs sans demande captive font face à des coûts de matières premières variables tandis que leurs prix de vente restent contraints. La pression est la plus forte pour les transformateurs qui traitent des déchets mixtes et doivent dépenser davantage pour le tri et le nettoyage. Des signaux politiques clairs et des accords d'approvisionnement à plus long terme peuvent réduire l'effet de cet écart de prix.
Gestion des additifs hérités et des contaminants
Les anciens produits de construction en PVC européens peuvent contenir des stabilisants thermiques à base de plomb et de cadmium qui subsistent dans les déchets en fin de vie. Ces matériaux ont été progressivement éliminés dans le cadre du règlement REACH, mais ils nécessitent des tests et une manipulation contrôlée lorsque les produits récupérés sont destinés à des usages réglementés. Ce problème divise le marché du recyclage du PVC en flux présentant différents niveaux de qualité et de valeur marchande. Les produits en contact avec les aliments, les produits pour enfants et les applications médicales sont soumis à des limites plus strictes sur les matériaux qu'ils peuvent utiliser. Une étude de 2025 a identifié la reconstruction chimique comme une voie possible pour traiter le PVC contenant des additifs hérités, bien que le déploiement commercial reste une perspective à plus long terme. Les tests des matériaux entrants, la documentation et les contrôles de responsabilité ajoutent également des coûts d'exploitation pour les petits transformateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
les déchets post-consommation modifient l'équilibre structurel des matières premièresLes déchets post-consommation détenaient 55,57 % de la part du marché du recyclage du PVC en 2026 et devraient progresser à un CAGR de 8,12 % jusqu'en 2032. Leur position reflète une plus grande disponibilité de matériaux provenant de bâtiments démolis, de travaux de rénovation et de systèmes de collecte dans le cadre de la responsabilité des producteurs. Ce changement modifie l'équilibre des matières premières car les anciennes fenêtres, tuyaux, revêtements de sol et produits câblés contribuent désormais davantage de matériaux aux systèmes de récupération. La collecte post-consommation est plus complexe que la collecte des chutes d'usine car les charges doivent être identifiées, transportées et triées. Le besoin qui en résulte de réseaux de collecte locaux favorise les entreprises qui travaillent déjà avec des entrepreneurs en démolition, des installateurs et des programmes municipaux.
Les déchets pré-consommation conservent des avantages en termes de cohérence des matériaux et de moindre contamination. Ils proviennent de processus de fabrication contrôlés, de sorte que leur composition est plus facile à documenter et à traiter. Leur approvisionnement est limité par les volumes de production et n'augmente pas avec l'activité de rénovation ou de démolition. La collecte post-consommation peut s'étendre à mesure que les bâtiments anciens sont rénovés ou démolis, ce qui en fait une source centrale de matériaux futurs pour le marché du recyclage du PVC. Le règlement (UE) 2025/40 renforce l'investissement dans la collecte en liant les systèmes de responsabilité des producteurs aux résultats en matière de recyclabilité et de contenu recyclé. Ce changement nécessite des investissements en capital pour une collecte distribuée, mais peut créer une base d'approvisionnement plus large et plus durable.
Par type :
le PVC rigide ancre les revenus, le PVC souple commande la prime de croissanceLe PVC rigide détenait 62,04 % de la part de marché en 2026. Les profilés de fenêtres, tuyaux, portes et bardages créent des flux rigides importants et relativement uniformes adaptés au recyclage mécanique. Recovinyl a enregistré 416 889 tonnes métriques de profilés de fenêtres recyclés en 2025, confirmant son rôle central dans l'approvisionnement européen. La norme EN 18066:2025 établit des principes de conception pour le recyclage des profilés en PVC non plastifié (PVC-U) utilisés dans la construction, ce qui renforce l'argument en faveur d'une récupération guidée par les spécifications. Les matériaux rigides peuvent souvent être nettoyés, broyés, composés et réintégrés dans la production de profilés. Le PVC chloré reste un flux de recyclage limité car il nécessite un traitement supplémentaire.
Le PVC souple devrait progresser à un CAGR de 8,34 % jusqu'en 2032. Sa croissance est liée aux utilisations automobiles et électriques qui nécessitent des matériaux souples avec une qualité documentée et des performances stables. Les règles de contenu recyclé dans l'automobile créent un signal de demande plus clair pour les matériaux utilisés dans les intérieurs et les systèmes de câblage. Les produits souples restent plus difficiles à collecter car ils sont mélangés à d'autres polymères, textiles et additifs. VEKA Umwelttechnik GmbH a reçu la certification RecyClass en juin 2025 pour des profilés incorporant 35 % de matériaux recyclés, dont 71 % de matériaux post-consommation. Cela montre le niveau de contrôle des matériaux nécessaire pour atteindre des utilisations à plus haute valeur ajoutée, même si la certification s'applique à la production de profilés plutôt qu'à toutes les utilisations du PVC souple.
Par procédé :
le recyclage mécanique est en tête, le recyclage chimique s'accélère rapidementLe recyclage mécanique détenait 83,19 % de la part de marché en 2026. Le procédé bénéficie de systèmes de collecte établis, de besoins en capital réduits et de bonnes performances avec les déchets d'usine homogènes ou les profilés en fin de vie propres. Il préserve la structure du polymère et peut produire des composés répondant aux exigences de performance de nombreuses applications. REHAU Industries SE & Co. KG, VEKA Umwelttechnik GmbH et Eurocell utilisent des matériaux mécaniquement recyclés dans les systèmes de profilés de fenêtres et les produits connexes. Les voies mécaniques dépendent d'un tri fiable car la contamination peut limiter les utilisations finales. À mesure que l'approvisionnement post-consommation augmente, les transformateurs auront besoin d'un meilleur criblage des additifs, des couleurs et des polymères mixtes.
Le recyclage chimique devrait progresser à un CAGR de 8,51 % jusqu'en 2032. Il peut traiter des flux mixtes, contaminés et contenant des additifs hérités que les procédés mécaniques peuvent rejeter. Le marché du recyclage du PVC peut recourir aux voies chimiques lorsque le coût du nettoyage des matériaux dépasse la valeur du composé récupéré. Le projet pilote Plastic Back à l'installation de Freepoint Eco-Systems dans l'Ohio était prévu pour la mise en service au premier trimestre 2026 avec le soutien du Vinyl Institute. Les progrès commerciaux dépendront de l'économie des installations, des contrats d'approvisionnement en matières premières, des autorisations et de la gestion sécurisée du chlore.
Par application :
les tuyaux et raccords dominent les revenus, les profilés de fenêtres et portes se développent rapidementLes tuyaux et raccords détenaient 28,22 % de la part de marché en 2026. Leur position est soutenue par la demande de construction et la composition relativement homogène des matériaux provenant de grands projets d'infrastructure. Les charges de tuyaux plus importantes peuvent améliorer l'économie de la collecte et du traitement car il y a moins de types de matériaux à séparer. Le marché du recyclage du PVC bénéficie également lorsque les entrepreneurs de travaux publics séparent les tuyaux lors de la démolition plutôt que de les envoyer dans les déchets de construction mixtes. Le revêtement de sol reste une application importante, avec 119 873 tonnes métriques recyclées dans le cadre du programme VinylPlus en 2025. L'installation de Trémentines de Paprec Plastiques traite 25 000 tonnes métriques de PVC par an, indiquant une capacité à l'échelle commerciale pour les matériaux liés aux revêtements de sol.
Les profilés de fenêtres et portes devraient progresser à un CAGR de 9,05 % jusqu'en 2032. L'activité de rénovation crée un flux accessible de profilés usagés, tandis que les nouvelles exigences de conception améliorent le potentiel de récupération future. La norme EN 18066:2025 guide la sélection des matériaux, l'évaluation de la recyclabilité et l'inclusion de PVC-U recyclé pour les profilés de construction. Les systèmes de fenêtres peuvent soutenir des voies en boucle fermée car les fabricants, les installateurs et les recycleurs peuvent travailler au sein de réseaux de collecte définis. Le NIST a constaté en 2025 que le recyclage en boucle fermée des membranes de toiture en PVC peut réduire le carbone incorporé par rapport aux voies d'élimination[2]. Des preuves similaires sur le cycle de vie peuvent aider les équipes d'approvisionnement à justifier les produits de construction à contenu recyclé.
Par secteur d'utilisation finale :
le bâtiment, la construction et l'infrastructure dominent la part, l'automobile génère l'inflexion de croissanceLe bâtiment, la construction et l'infrastructure détenaient 47,38 % de la part de marché en 2026. Les tuyaux, profilés, conduits, membranes de toiture et bardages constituent une large base installée de matériaux pouvant entrer dans la récupération après utilisation. Ce secteur d'utilisation finale entretient également des relations établies entre les fabricants de produits, les fabricants, les installateurs et les entreprises de démolition. Ces relations soutiennent des voies de collecte plus contrôlées que les déchets municipaux généraux. Le marché du recyclage du PVC est étroitement lié aux cycles de rénovation car un flux plus important d'anciens produits devient disponible lorsque les normes de performance des bâtiments exigent des mises à niveau. Les longues durées de vie retardent l'approvisionnement, mais elles fournissent également de grandes quantités de matériaux une fois le remplacement commencé.
L'automobile devrait progresser à un CAGR de 9,32 % jusqu'en 2032. La catégorie est soutenue par l'orientation de l'UE vers un contenu en plastique recyclé dans les nouveaux véhicules, ce qui augmente la valeur des polymères recyclés vérifiés. Le PVC souple est utilisé dans les tableaux de bord, les panneaux de portes, les garnitures de sièges et les faisceaux de câbles, bien que ces produits puissent inclure plusieurs matériaux devant être séparés. Les utilisations électriques, notamment l'isolation et la gaine des câbles, restent une opportunité importante. VinylPlus a enregistré 104 633 tonnes métriques de PVC câble recyclé en 2025. Les systèmes de collecte et de traitement capables de séparer les matériaux câblés en toute sécurité seront importants pour la croissance des applications électriques et automobiles.

Analyse géographique
Europe
L'Europe détenait 38,45 % de la part de marché en 2026. La région dispose de décennies d'infrastructure de collecte et de traitement, notamment d'actions volontaires des producteurs via VinylPlus et de règles soutenant la conception circulaire. Recovinyl a enregistré 765 972 tonnes métriques de déchets de PVC recyclés en 2025, soit une augmentation de 5,7 % par rapport à 2024. L'Umweltbundesamt allemand a publié sa norme minimale 2025 pour la recyclabilité des emballages, et la norme EN 18066:2025 fournit un cadre de conception pour le recyclage des profilés de construction en PVC-U. L'Europe doit encore gérer les anciens matériaux de construction contenant des additifs hérités. VinylPlus teste des approches de tri par fluorescence proche infrarouge et à rayons X pour aider à distinguer ces flux. Le marché du recyclage du PVC en Europe évolue donc vers un contrôle accru des matériaux, des registres et de la qualité des utilisations finales.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 8,87 % jusqu'en 2032. La Chine renforce sa capacité d'économie circulaire nationale, tandis que l'Inde formalise la collecte des déchets plastiques par l'application de ses règles de gestion des déchets plastiques. Ces changements augmentent l'offre potentielle de matériaux post-consommation dans les grandes zones urbaines. L'Organisation de coopération et de développement économiques a indiqué que la Corée du Sud vise à porter son taux de recyclage mécanique des déchets plastiques municipaux de 18 % à 25 %. L'objectif du Japon d'une réutilisation efficace des plastiques d'ici 2035 offre un horizon de planification plus long pour les investissements dans la collecte et le traitement. Les exigences de circularité des véhicules au Japon et en Corée du Sud peuvent accroître la demande de plastiques recyclés de meilleure qualité. Le principal défi de la région est d'améliorer le tri et l'assurance qualité à mesure que la capacité augmente. Cette transition peut permettre au marché du recyclage du PVC de dépasser la simple récupération volumique pour répondre à des applications plus exigeantes dans la construction, l'électricité et les véhicules.
Marchés émergents et différenciation régionale
L'Amérique du Nord, l'Amérique du Sud et le Moyen-Orient et l'Afrique offrent chacun des voies d'expansion différentes. En Amérique du Nord, les lois de responsabilité des producteurs au niveau des États en Californie, au Colorado et dans le Maine encouragent les investissements dans les systèmes de collecte et de recyclage. Le Vinyl Institute s'est engagé à hauteur de 2,7 millions USD dans le cadre de son programme VIABILITY à juin 2025, incluant un soutien aux projets de recyclage du PVC. Le projet pilote Plastic Back chez Freepoint Eco-Systems dans l'Ohio démontre une voie chimique conçue pour la récupération spécifique du PVC. Le Brésil et l'Argentine peuvent ajouter des matières premières post-consommation à mesure que les systèmes de gestion des déchets municipaux se développent, bien que la collecte formelle reste à un stade précoce. Le programme d'infrastructure Vision 2030 de l'Arabie saoudite indique une opportunité de récupération des matériaux de construction à plus long terme. Ces régions auront besoin d'une économie de collecte stable, de normes de traitement et d'acheteurs locaux avant que le marché du recyclage du PVC puisse se développer de manière cohérente.
Paysage concurrentiel
Le marché du recyclage du PVC est modérément concentré, les cinq premiers acteurs étant Veolia, SUEZ, VEKA Umwelttechnik GmbH, REHAU Industries SE & Co. KG et Dekura GmbH. Les producteurs européens ont construit des positions solides grâce à la collecte en boucle fermée, aux composés certifiés et à la capacité de co-extrusion, tandis que l'Amérique du Nord et l'Asie-Pacifique comptent davantage de recycleurs spécialisés et de gestionnaires de déchets. VEKA Umwelttechnik GmbH travaille avec plus de 2 300 fabricants européens, lui donnant accès à un vaste réseau de collecte. REHAU Industries SE & Co. KG exploite des systèmes de reprise EcoPuls avec plus de 1 200 partenaires et possède 3 usines de recyclage. Ces réseaux sécurisent davantage l'approvisionnement en matières premières et réduisent la dépendance aux achats au comptant. Veolia est en concurrence grâce à une large agrégation des déchets et a annoncé un investissement de 70 millions GBP dans une installation de recyclage des plastiques dans le Shropshire en juillet 2025. L'installation devrait trier 80 000 tonnes métriques de plastiques mixtes par an.
La taille seule ne détermine pas le succès dans ce domaine. Les gestionnaires de déchets peuvent sécuriser de grands volumes entrants, mais les producteurs de profilés peuvent avoir une voie plus solide pour retourner les matériaux vers des produits définis. Les deux positions peuvent être efficaces lorsque la qualité de la collecte, la capacité de tri et les spécifications des clients sont alignées. Le résultat commercial dépend de la capacité d'une entreprise à convertir les matériaux collectés en une qualité qu'un client achètera de manière répétée.
La différenciation concurrentielle dépend de plus en plus de l'accès aux matières premières, de la précision du tri, de la certification des produits et de la capacité à documenter le contenu recyclé. L'usine de Sollenau de PreZero Kunststoffrecycling GmbH & Co. KG combine un traitement à haut débit avec une capacité de tri proche infrarouge, montrant comment les grands gestionnaires de déchets peuvent améliorer la qualité de la production sur plusieurs flux de polymères. Eurocell a recyclé 36 500 tonnes métriques de déchets de PVC en 2025, dont 28 100 tonnes métriques de matériaux post-consommation, et consolidait ses opérations de recyclage au Royaume-Uni à Ilkeston. L'investissement reflète l'avantage d'intégrer la récupération avec la production de profilés. Paprec Group exploite une capacité de traitement du PVC via Paprec Plastiques et a renforcé sa position de tri avec l'inauguration en juillet 2025 de ValcopIA en France. ValcopIA dispose d'une capacité annuelle de 68 000 tonnes métriques, de 21 trieurs optiques et de 13 portiques de surveillance par intelligence artificielle. De tels investissements peuvent améliorer l'accès aux matériaux récupérables, bien que le tri des plastiques mixtes ne soit pas identique au recyclage spécifique du PVC.
Leaders du secteur du recyclage du PVC
-
Veolia
-
SUEZ
-
VEKA Umwelttechnik GmbH
-
REHAU Industries SE & Co. KG
-
Dekura GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du recyclage du PVC Entreprises couvertes dans ce rapport
- Adamas Plastic Inc.
- Dekura GmbH
- DS Smith
- Eurocell
- Morris Recycling Ltd
- Morssinkhof Rymoplast
- Paprec Group
- PreZero Kunststoffrecycling GmbH & Co. KG
- Reclaim Plastics
- REHAU Industries SE & Co. KG
- Simplas PVC Recycling
- SUEZ
- VEKA Umwelttechnik GmbH
- Veolia
- WRC Recycling
Développements industriels récents dans Marché du recyclage du PVC
- Octobre 2026 : Paprec Group a signé un accord pour acquérir les opérations de la société danoise de gestion des déchets Marius Pedersen A/S en République tchèque et en Slovaquie, renforçant ainsi sa présence en Europe centrale. À l'issue de l'acquisition, le réseau de Paprec s'étendra à 600 installations dans 15 pays, soutenant ses capacités de collecte, de recyclage et de valorisation des déchets.
- Août 2026 : Des chercheurs de Virginia Tech ont développé un procédé chimique pour convertir les déchets de PVC difficiles à recycler en polyalphaoléfine (PAO), un composant clé des lubrifiants industriels synthétiques et des huiles moteur. Ce développement soutient le marché du recyclage du PVC en introduisant une voie de recyclage chimique à valeur ajoutée qui convertit les déchets de PVC difficiles à traiter en produits industriels haute performance.
Périmètre du rapport mondial sur le marché du recyclage du PVC
Le recyclage du PVC implique la collecte, le tri et le traitement des matériaux en polychlorure de vinyle mis au rebut pour récupérer des polymères réutilisables. Le matériau récupéré peut être retraité en nouveaux produits, contribuant à réduire les déchets plastiques et la dépendance au PVC vierge.
Le marché du recyclage du PVC est segmenté par source, type, procédé, application, secteur d'utilisation finale et géographie. Par source, le marché est segmenté en déchets pré-consommation et déchets post-consommation. Par type, le marché est segmenté en PVC rigide, PVC souple et PVC chloré. Par procédé, le marché est segmenté en recyclage mécanique, recyclage chimique et autres procédés. Par application, le marché est segmenté en tuyaux et raccords, profilés de fenêtres et portes, revêtements de sol, intérieurs automobiles et autres applications. Par secteur d'utilisation finale, le marché est segmenté en bâtiment, construction et infrastructure, électricité, automobile, biens de consommation, agriculture et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour le recyclage du PVC dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Déchets pré-consommation |
| Déchets post-consommation |
| PVC rigide |
| PVC souple |
| PVC chloré |
| Recyclage mécanique |
| Recyclage chimique |
| Autres procédés |
| Tuyaux et raccords |
| Profilés de fenêtres et portes |
| Revêtements de sol |
| Intérieurs automobiles |
| Autres applications |
| Bâtiment, construction et infrastructure |
| Électricité |
| Automobile |
| Biens de consommation |
| Agriculture |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source | Déchets pré-consommation | |
| Déchets post-consommation | ||
| Par type | PVC rigide | |
| PVC souple | ||
| PVC chloré | ||
| Par procédé | Recyclage mécanique | |
| Recyclage chimique | ||
| Autres procédés | ||
| Par application | Tuyaux et raccords | |
| Profilés de fenêtres et portes | ||
| Revêtements de sol | ||
| Intérieurs automobiles | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Bâtiment, construction et infrastructure | |
| Électricité | ||
| Automobile | ||
| Biens de consommation | ||
| Agriculture | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du recyclage du PVC ?
La taille du marché du recyclage du PVC était évaluée à 4,88 milliards USD en 2026 et devrait croître de 5,24 milliards USD en 2027 pour atteindre 7,56 milliards USD d'ici 2032, à un CAGR de 7,63 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de recyclage du PVC ?
Les exigences en matière de contenu recyclé, les programmes de responsabilité élargie des producteurs, la rénovation dans la construction et l'amélioration du tri renforcent la demande de PVC recyclé.
Quelle source détenait la plus grande part en 2026 ?
Les déchets post-consommation détenaient 55,57 % de la part de marché en 2026, soutenus par les systèmes de rénovation et de collecte en fin de vie.
Quel procédé devrait progresser le plus rapidement jusqu'en 2032 ?
Le recyclage chimique devrait progresser à un CAGR de 8,51 % jusqu'en 2032 car il peut traiter certains flux mixtes et contaminés.