
ピューレ食品市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 25.91 十億米ドル |
| 市場規模 (2032) | 30.52 十億米ドル |
| 成長率 (2027 - 2032) | 3.33 % |
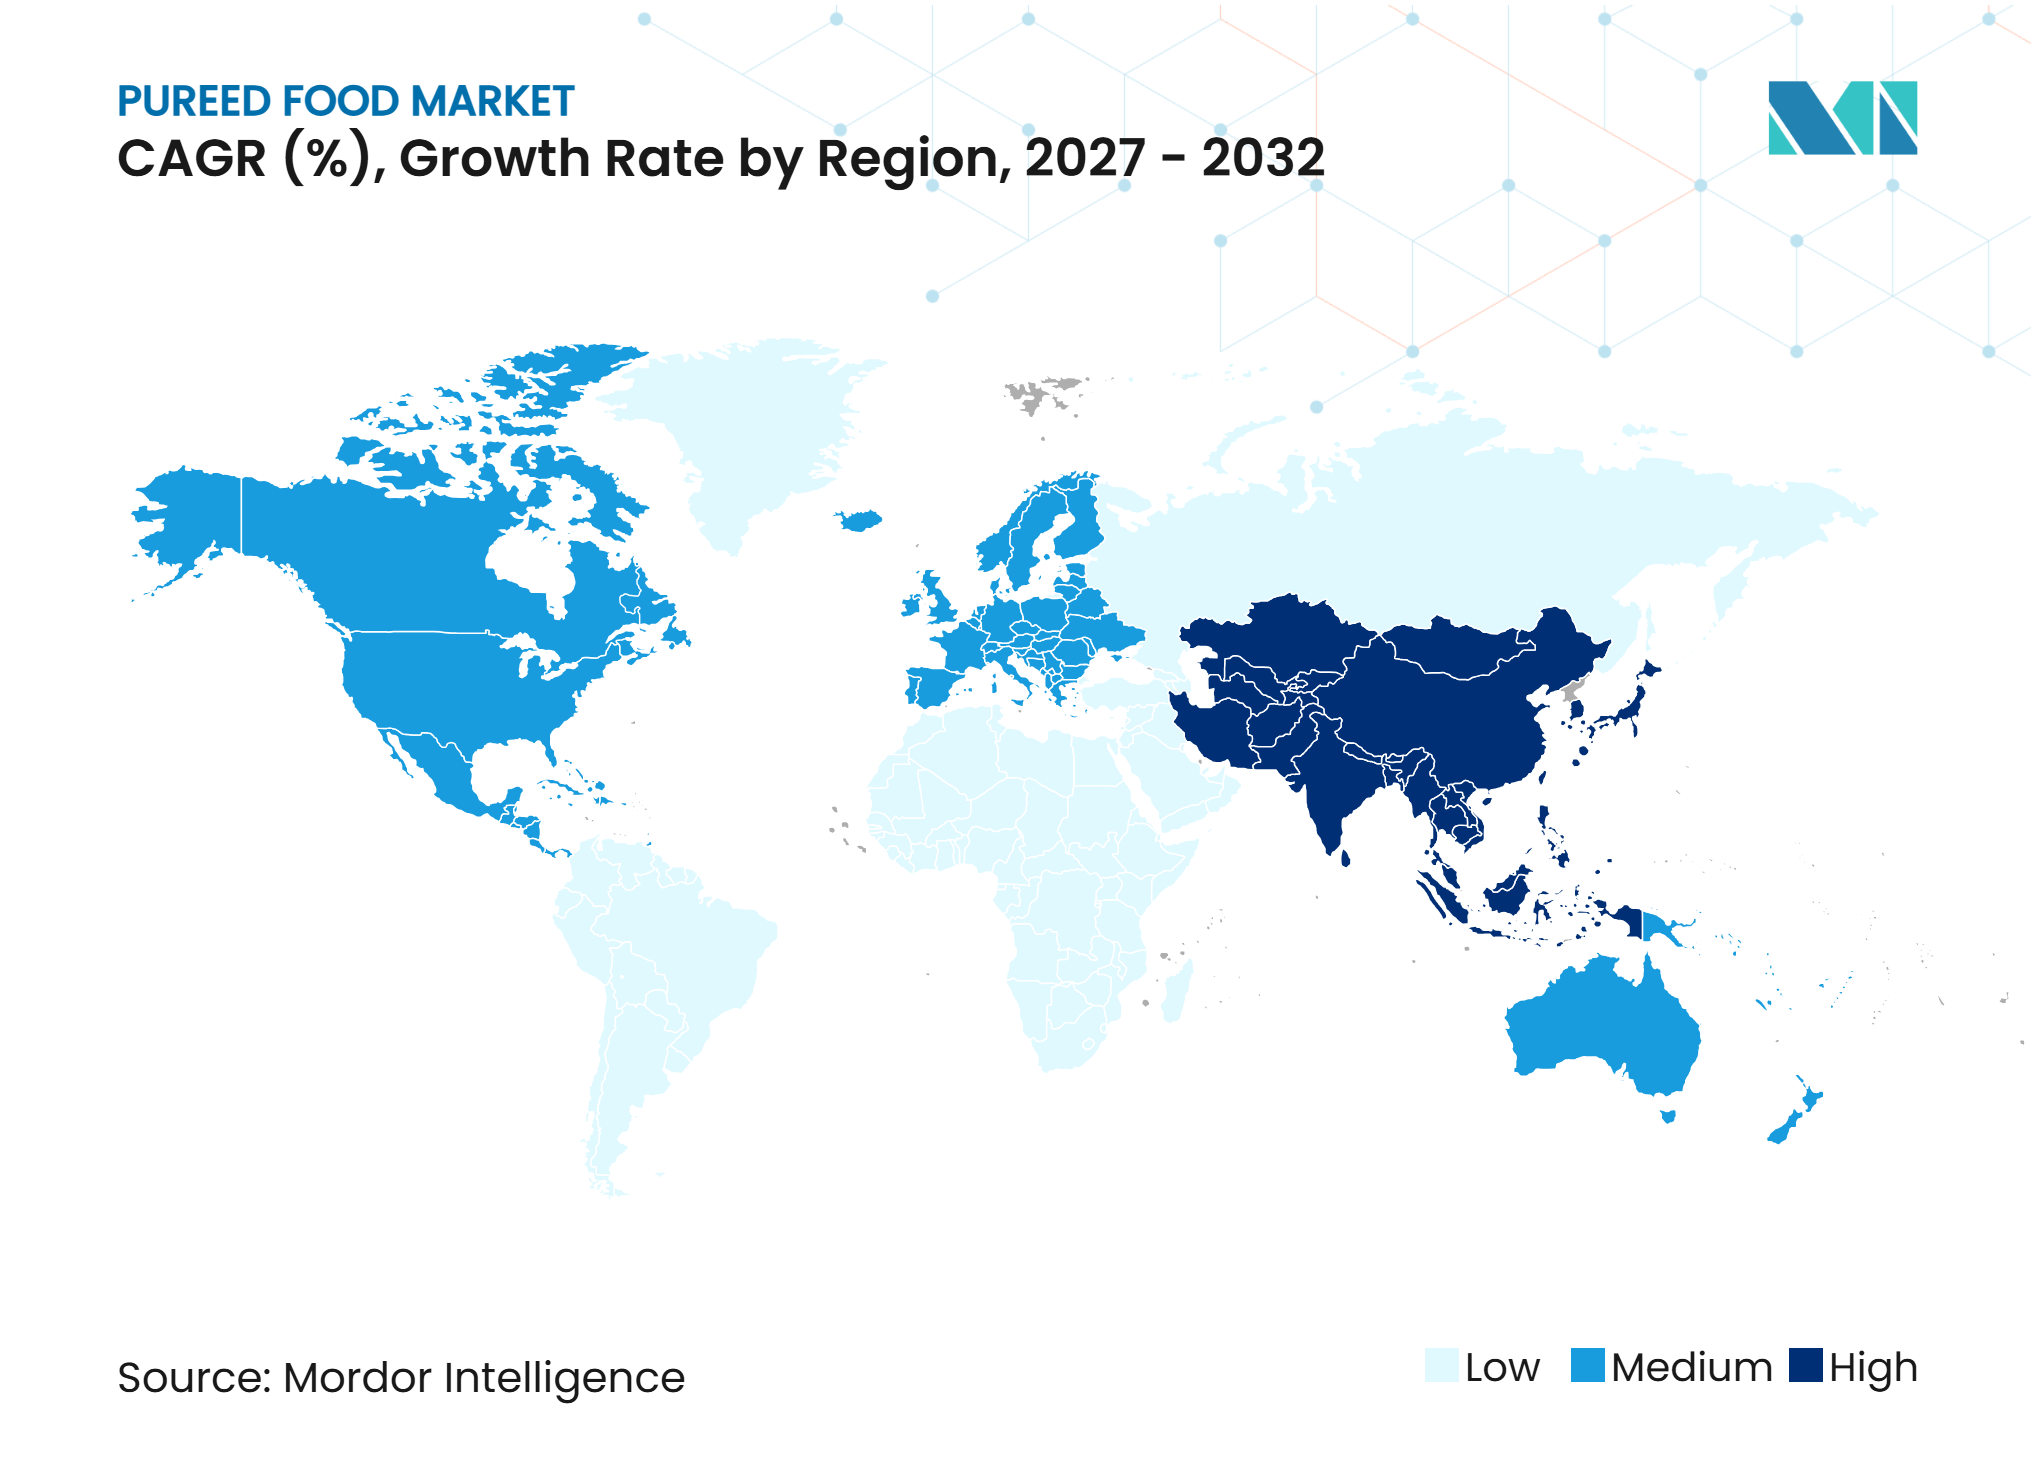
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるピューレ食品市場分析
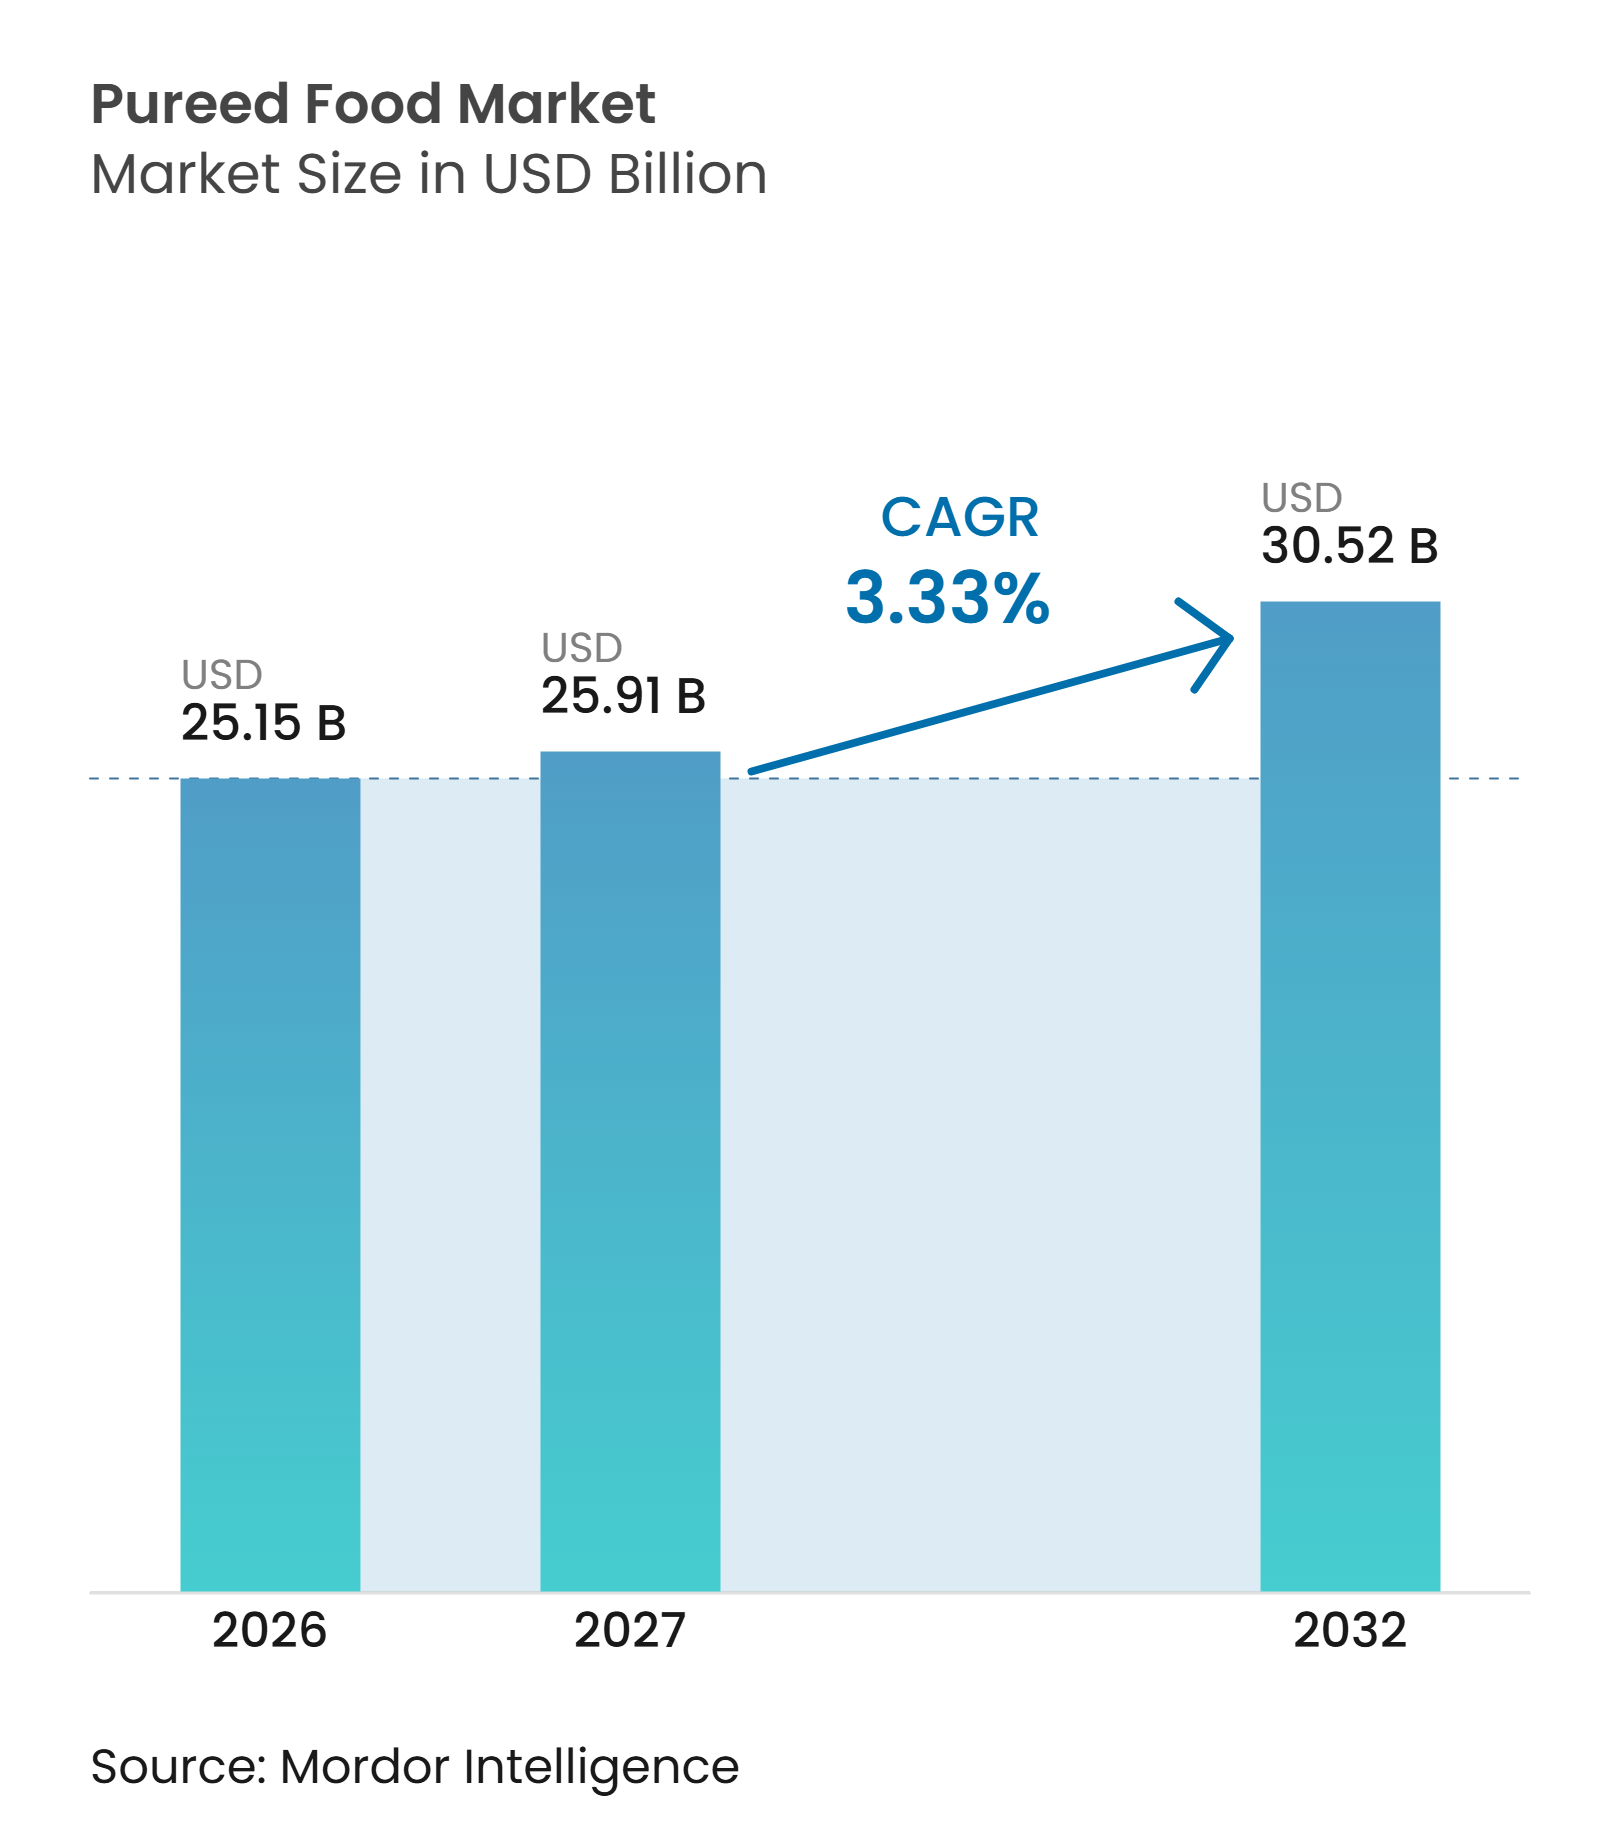
ピューレ食品市場規模は2026年に25.15 ビリオン 米ドルと評価され、2027年の25.91 ビリオン 米ドルから2032年には30.52 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは3.33%となっています。ピューレ食品市場は、家庭での調理時間が限られた共働き世帯における乳幼児栄養の利便性需要と、テクスチャー調整食を必要とする高齢者からの需要によって牽引されています。乳幼児の授乳と臨床栄養は必須ニーズに対応するものであるため、これらの用途は裁量的支出の変化に対して需要が左右されにくい特性を持っています。生産者は、特にスパウト付きパウチを中心に、原材料の透明性、機能的栄養、携帯性の高いフォーマットをますます重視しています。しかし、多層パウチ素材に関する懸念がリサイクル可能な構造への移行圧力を高めているため、このカテゴリーは包装の転換を迫られています。また、加工副産物がフルーツ・野菜ピューレの実用的な原材料として台頭しており、統合型加工業者が原材料コストを管理し、廃棄物削減のコミットメントを果たすうえで役立っています。
レポートの主要ポイント
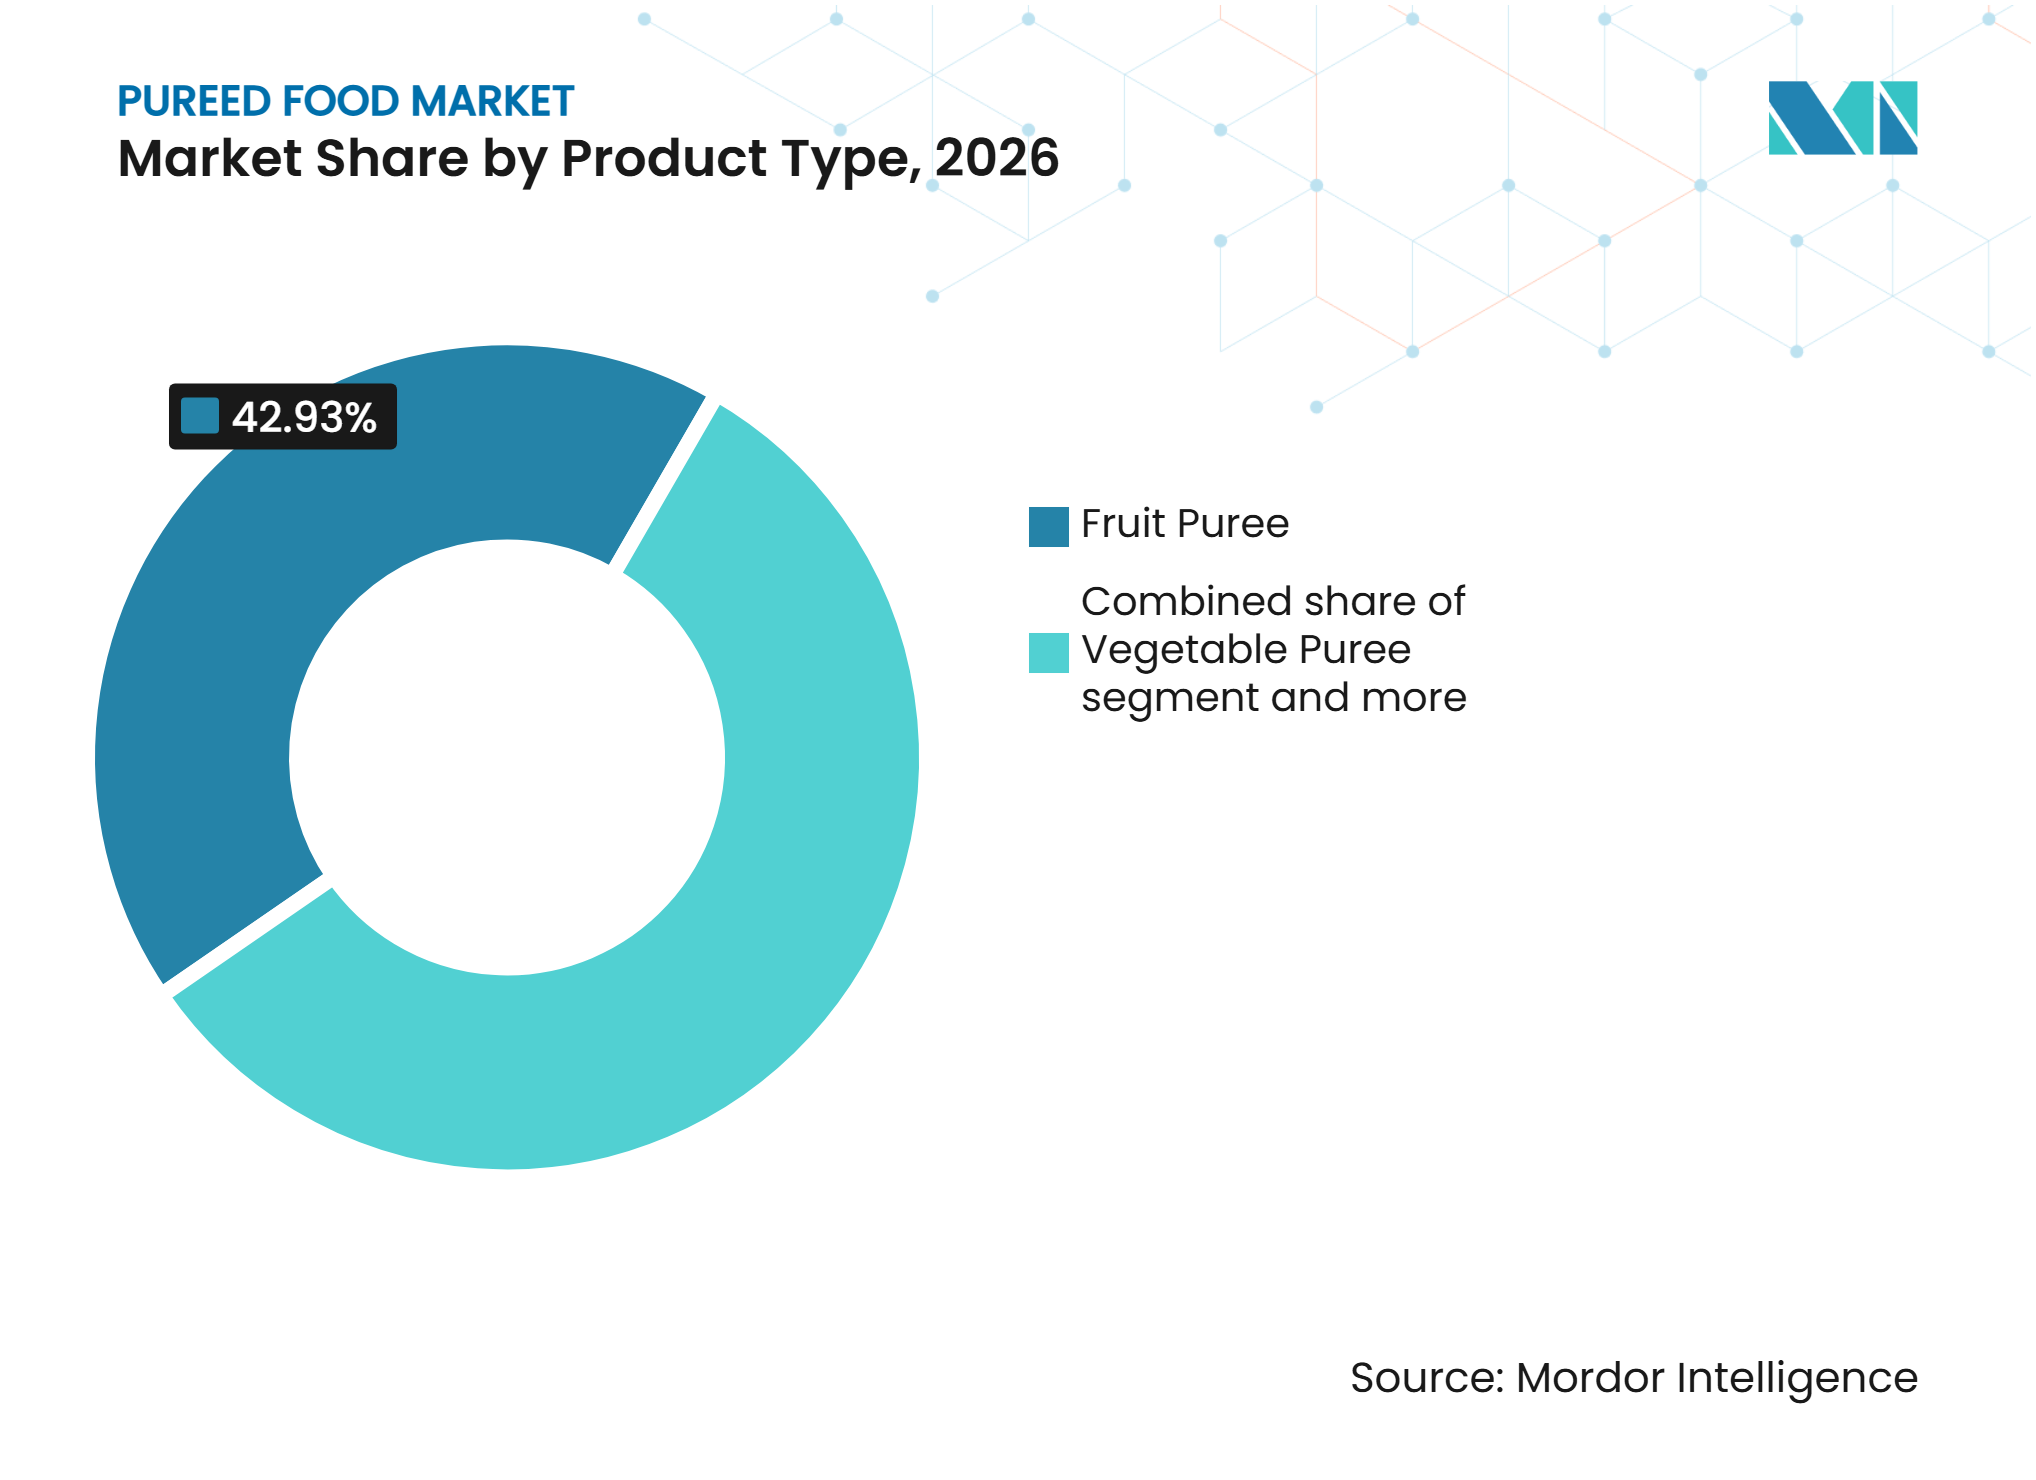
- 製品タイプ別では、フルーツピューレが2026年に42.93%のシェアで市場を支配しており、2027年~2032年の期間中に最も速いCAGR4.18%を記録すると予測されています。
- 包装別では、パウチが2026年に52.61%のシェアで市場を支配しており、2027年~2032年の期間中に最も速いCAGR4.42%を記録すると予測されています。
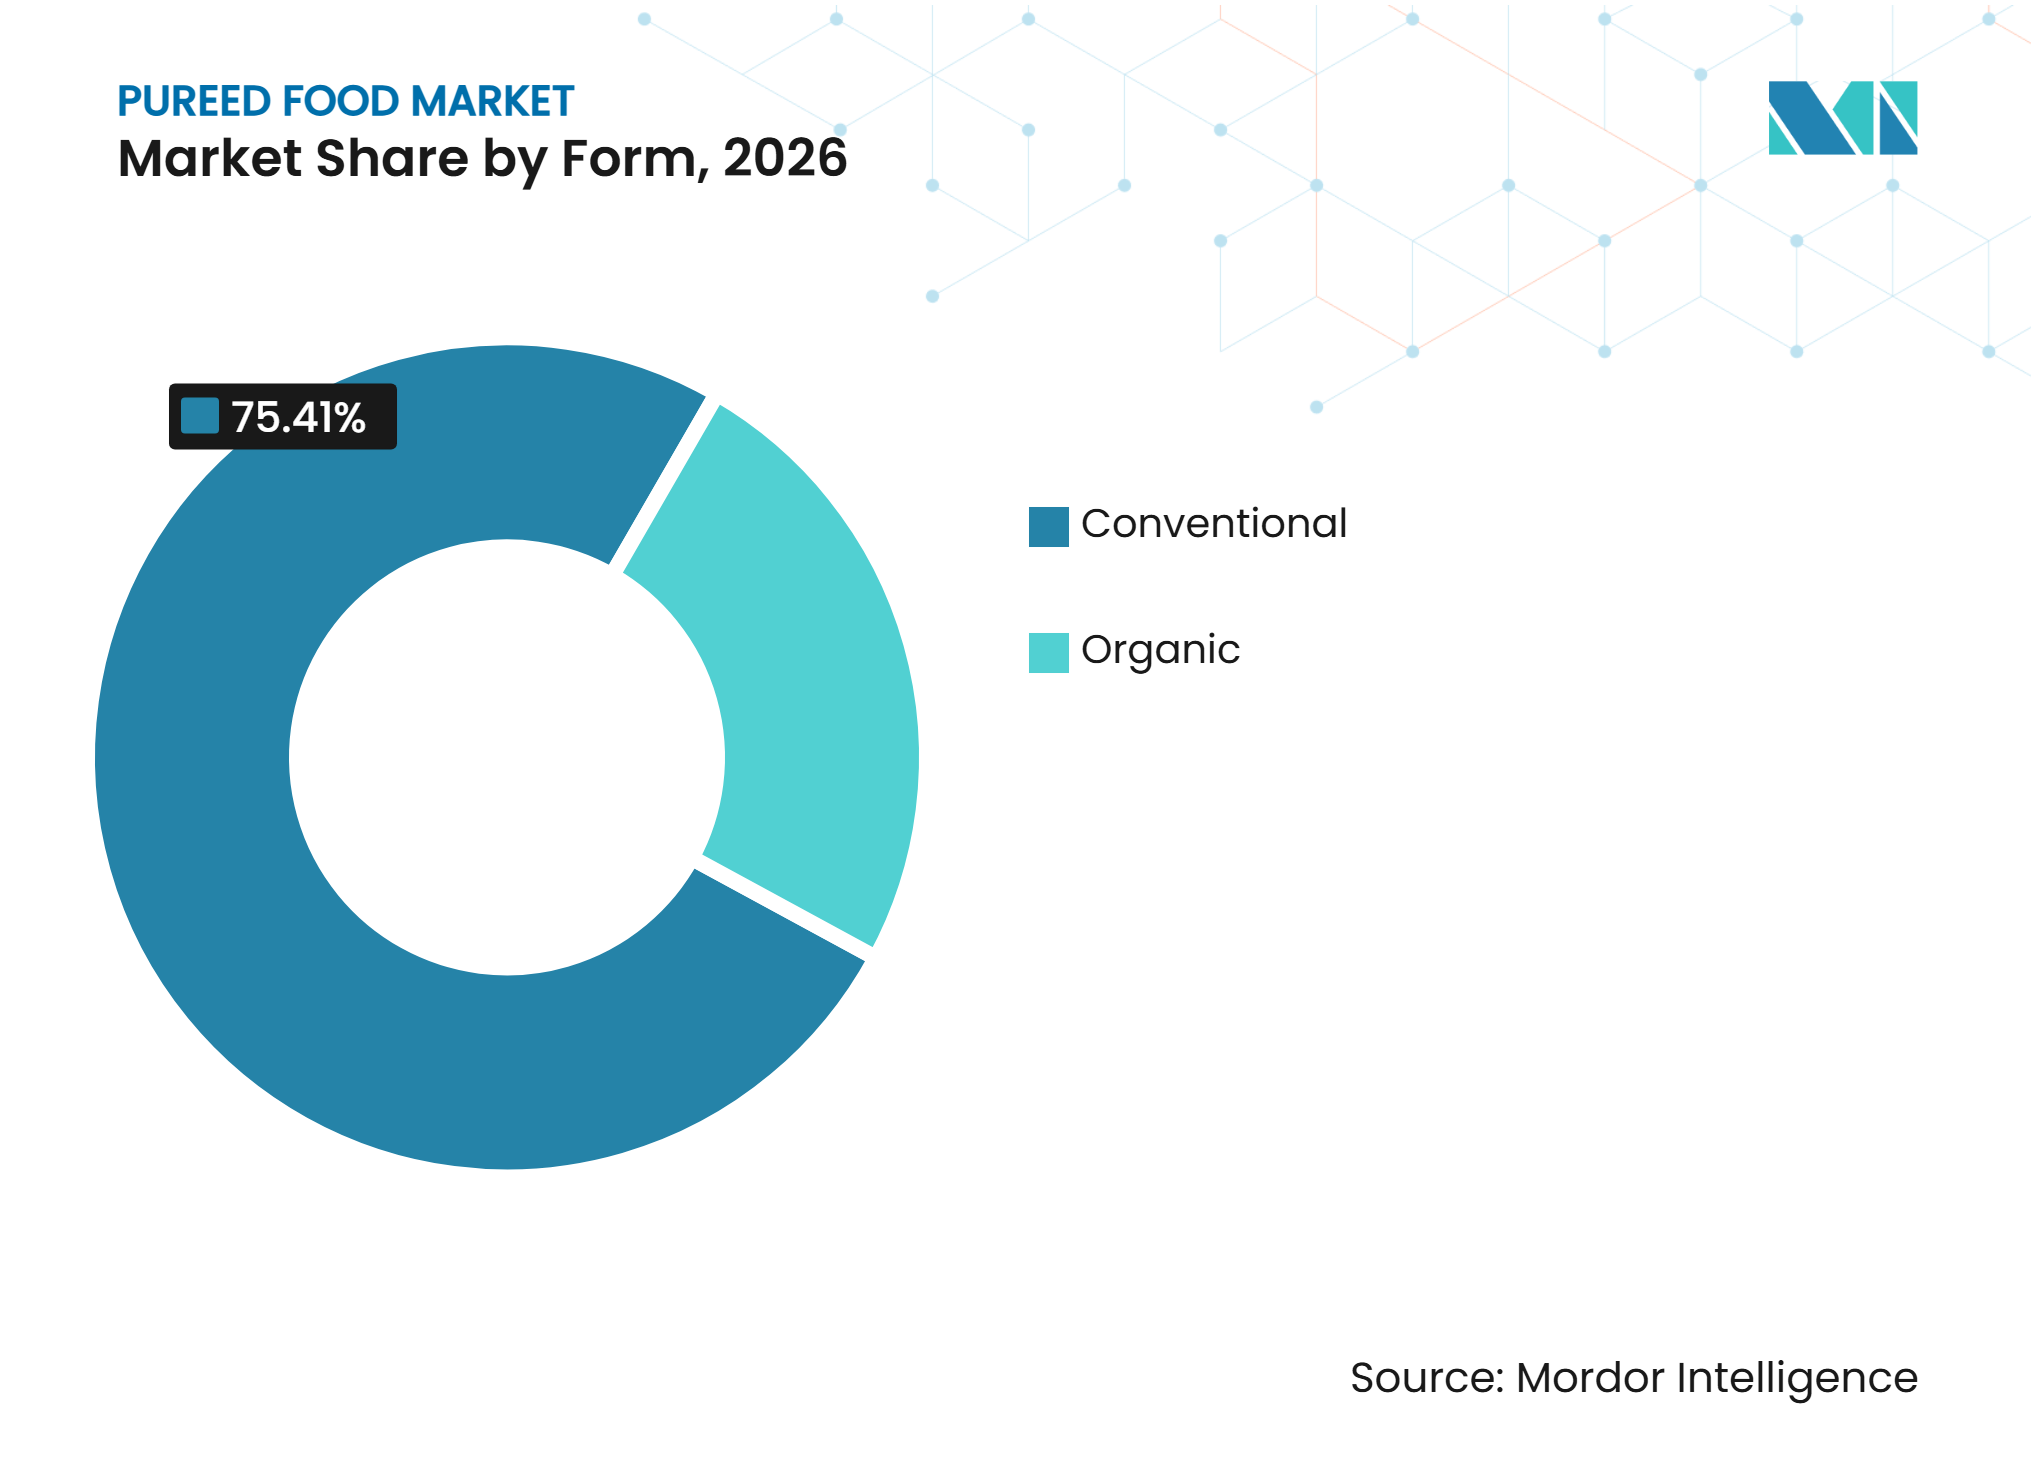
- 形態別では、従来型ピューレが2026年に75.41%のシェアで市場を支配しており、オーガニックピューレは2027年~2032年の期間中に最も速いCAGR4.67%を記録すると予測されています。
- 用途別では、乳幼児食品・ベビー栄養が2026年に33.56%のシェアで市場を支配しており、医療・臨床栄養は2027年~2032年の期間中に最も速いCAGR4.57%を記録すると予測されています。
- 地域別では、北米が2026年に43.82%のシェアでピューレ食品市場を支配しており、アジア太平洋は2027年~2032年の期間中に最も速いCAGR4.84%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳幼児・ベビー食品の利便性に対する需要の増加 | +0.8% | 北米、欧州、アジア太平洋に集中したグローバル | 中期(2~4年) |
| 高齢化人口における嚥下困難の有病率の増加 | +0.7% | 日本、ドイツ、イタリア、オーストラリアで最も顕著なグロール | 長期(4年以上) |
| 医療・臨床栄養におけるピューレ食品の採用拡大 | +0.5% | 北米と欧州が先行し、アジア太平洋が追随するグローバル | 長期(4年以上) |
| 有機食品に対する消費者の嗜好の高まり | +0.5% | アジア太平洋での需要が台頭する北米と欧州 | 中期(2~4年) |
| フルーツ・野菜品種にわたる製品革新と多様化 | +0.4% | グローバル | 中期(2~4年) |
| 食品廃棄物削減と農産物の有効活用への注力 | +0.2% | 欧州と北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
乳幼児・ベビー食品の利便性に対する需要の増加
利便性は乳幼児栄養における主要な購買検討事項であり続けており、特に家庭での調理時間が限られた共働きの都市部世帯において顕著です。オーガニック・トレード・アソシエーションの2026年3月のレポートによると、米国のオーガニックベビーフードおよびミルクの売上は2025年に8.8%増加し、より広範なオーガニック食料品カテゴリーの成長を上回りました米国オーガニック市場の達成、 ota.com">[1]。同協会はまた、市販のベビーフードを購入する親がオーガニック製品に対して強い嗜好を示しており、ピューレ食品市場において信頼性の高いオーガニック製品の重要性が高まっていることも報告しています。スパウト付きパウチは携帯性と個別量管理のニーズに対応しており、調製済みピューレの主要な小売フォーマットとなっています。このフォーマットは外出先での摂取をサポートしながら、介護者の調理負担を軽減します。利便性、プレミアム原材料、取り扱いやすさの組み合わせが、包装デザインと小売での入手可能性に対するメーカーの注力を引き続き促進しています。
高齢者における嚥下障害の増加
嚥下障害は高齢者に多く見られ、施設環境においてより頻繁に発生し、食品の安全性と栄養摂取に影響を与える可能性があります。国際嚥下食標準化推進機構(IDDSI)は、レベル4ピューレを含むテクスチャー調整食の共通フレームワークを提供しており、病院や介護施設による標準化された調達を支援しています。その結果、介護施設がテクスチャーが検証された製品、一貫した栄養内容、予測可能な調製を求めるにつれて、ピューレ食品市場が恩恵を受けています。冷凍フォーマットは在庫管理とサービス計画を簡素化するため、施設厨房において特に重要です。さらに、標準化された分量と提供可能な調製済み製品は、医療施設が食事の調製時間を短縮し、食品廃棄を最小化し、患者の食事サービス全体で一貫性を維持するのに役立ちます。
医療・臨床栄養におけるピューレ食品の採用拡大
嚥下障害、神経疾患、脳卒中関連の合併症、加齢に伴う嚥下困難を抱える患者に対する専門的な栄養サポートの需要の高まりが、医療・臨床栄養におけるピューレ食品の採用を促進しています。病院、リハビリセンター、長期療養施設では、通常の食事を快適に摂取できない患者に対して、安全な嚥下をサポートしながら十分なカロリーと栄養素の摂取を確保するために、テクスチャー調整食をますます活用しています。2025年1月、米国食品医薬品局(FDA)は、フルーツ・野菜ピューレや肉類混合物を含む複数のカテゴリーの加工ベビーフードに対して、10億分の10(ppb)の鉛行動レベルを設定する最終ガイダンスを発行しましたプレスリリース、 fdf.org.uk">[2]。このガイダンスは、栄養的に脆弱な消費者グループに対する安全管理の重要性を強調しています。このような規制上の注目と、医療提供者による標準化されたテクスチャーと栄養バランスの取れた製品への需要が相まって、施設医療環境全体で市販のピューレ食品に対する需要を支えています。
有機食品に対する消費者の嗜好の高まり
オーガニックおよびクリーンラベル食品に対する消費者の嗜好の高まりが、乳幼児栄養、飲料、その他の食品用途におけるオーガニックピューレの需要を促進しています。消費者はますます、合成農薬残留物、人工添加物、保存料を最小限に抑えた有機栽培のフルーツや野菜から作られた製品を好むようになっています。この嗜好は、ベビーフード製品を選ぶ際に原材料の品質と透明性を優先する健康意識の高い親の間で特に強く見られます。オーガニックピューレはまた、認識可能な原材料、自然な風味プロファイル、認定オーガニック調達を備えたプレミアム製品ポートフォリオの開発をメーカーに可能にします。その結果、メーカーは従来の加工食品の代替品に対する消費者の需要に応えるため、オーガニックフルーツ・野菜ピューレの品揃えを拡大しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い加工・製造コスト | -0.3% | 北米と欧州で最も深刻なグローバル | 長期(4年以上) |
| 厳格な食品安全規制と品質要件 | -0.2% | 欧州連合、北米、日本、オーストラリア | 長期(4年以上) |
| 原材料の入手可能性と農業価格の変動 | -0.2% | 新興市場が最も影響を受けるグローバル | 中期(2~4年) |
| 高い包装・コールドチェーン流通費用 | -0.3% | 特に腐敗しやすいピューレフォーマットにおけるグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い加工・製造コスト
ピューレ食品の製造には、洗浄、皮むき、パルプ化、混合、均質化、熱処理のための専門設備が必要であり、多大な設備投資が生じます。食品飲料連盟が2026年2月に発表した記事によると、英国の平均生産コストは4.4%増加し、中小企業では5.3%まで上昇しましたFDAが業界向け最終ガイダンスを発行、 fda.gov">[3]。均質化、殺菌、無菌充填もエネルギー集約的なプロセスと専門設備を必要とします。高速パウチ生産ラインには多大な設備投資が必要であり、中小加工業者にとっては吸収が困難な場合があります。農業投入コストの変動はさらなる圧力を加えており、特に統合的な供給体制を持たない加工業者にとって顕著です。こうしたコスト環境は業界再編を促し、生産量が多く確立された運営システムを持つサプライヤーを優遇する可能性があります。
高い包装・コールドチェーン流通費用
腐敗しやすいピューレは冷蔵輸送と小売展示スペースを必要とし、チルドおよびフレッシュプレス製品の納品コストを増加させます。これらの要件は、価格に敏感な地域やコールドチェーンインフラが未発達な域での流通を制限します。欧州では拡大生産者責任フレームワークが多層フレキシブル素材に関連する財務的負担を高めているため、包装コストも増加しています。モノマテリアル構造はリサイクル性を向上させますが、その採用には適切な酸素・水分バリア性能を維持するための設備改修と広範なテストが必要になる場合があります。欧州連合、北米、日本、オーストラリアの食品安全・品質規制は、検証済みプロセスと包括的な文書化を要求しています。プレミアム、オーガニック、コールドプレスブランドにとって、これらのコストとコンプライアンス要件の組み合わせは、小売価格が高くても利益率を低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フルーツピューレが複数の用途にわたる需要を牽引フルーツピューレは2026年のピューレ食品市場の42.93%を占め、2032年までCAGR4.18%を記録すると予測されています。乳幼児栄養、飲料、ベーカリー・菓子、フードサービス用途に対応しており、特定の購買者グループへの依存を軽減しています。その幅広い適用性は、多様なフレーバー、ブリックス規格、製品フォーマットへの需要を支えています。フルーツベースの製品は、小売要件と飲料・ベーカリーメーカーからの原材料需要の両方を満たすことができます。高圧処理は、従来の熱処理なしに冷蔵保存期間を延長することで、このポジショニングをさらに支援できます。
野菜ピューレは2番目に大きな製品タイプであり、乳幼児食品とフードサービス用途での採用が進んでいます。事業者はソースや調理済み食品に野菜ベースを使用し、テクスチャーを維持しながらカロリー密度を下げています。肉・鶏肉ピューレは、特にタンパク質重視のレベル4食において、医療栄養においてより限定的ながら重要な役割を果たしています。穀物・豆類ピューレは、植物性およびアレルゲン対応の乳幼児食品に関連しています。これらのフォーマットは、小児栄養ガイダンスがますます認識している段階的な補完食アプローチをサポートします。ただし、製品開発は栄養価、味、テクスチャー、加工安定性のバランスを取る必要があります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
包装別:
パウチが主導しながら素材選択が変化パウチは2026年の包装価値の52.61%を占め、2032年にかけてCAGR 4.42%で成長すると予測されています。携帯性、分量管理機能、無菌・レトルト・高圧処理との適合がこの成長を支えています。利便性により、パウチは乳幼児栄養食品および外出先での消費において好まれるフォーマットとして位置づけられており、モノマテリアルのポリエチレンおよびポリプロピレン代替品への関心が高まっています。包装サプライヤーは、安全性、リサイクル可能性、バリア性能、およびコストの観点からますます評価されるようになっています。軽量構造と輸送要件の削減により、包装効率を追求するメーカーの間でフレキシブルパウチの魅力がさらに高まっています。
ガラス瓶は、プレミアムオーガニック乳幼児向け製品および専門フードサービス用途において引き続き重要な役割を果たしています。その視覚的な訴求力と移行リスクが低いという消費者認識が、プレミアムポジショニングを支えています。また、剛性構造と優れたバリア特性により、保存中の製品品質・風味・完全性の保護にも貢献しています。プラスチック容器は、コスト効率と取り扱いやすさが重視される業務用フードサービスおよび原材料供給用途において引き続き使用されています。賞味期限を損なことなくリサイクル可能なフォーマットを開発するサプライヤーは、ピューレ食品市場における地位を強化することができます。
形態別:
オーガニックが成長する一方で従来型が不可欠従来型製品は2026年の市場の75.41%を占め、手頃な価格の乳幼児食品、フードサービス、原材料用途における重要性を反映しています。この形態は先進国と新興国の両方で幅広い入手可能性を維持しています。しかし、小売業者がプライベートブランドのオーガニック品揃えを拡大するにつれて、従来型製品ラインは棚スペースと価格決定力を失う可能性があります。原材料コスト格差の縮小は、従来型製品の歴史的な価格優位性をさらに弱める可能性があります。両形態にわたって事業を展開するサプライヤーは、プレミアム需要に対応しながら価格重視の顧客にも対応できます。この分断により、ポートフォリオ構成がピューレ食品市場全体における重要な検討事項となっています。
オーガニックは最も成長が速い形態であり、2027年~2032年の予測CAGRは4.67%です。需要は、認定原材料、クリーンラベル、透明な調達に対する消費者の嗜好の高まりを反映しています。このトレンドは乳幼児栄養において特に顕著であり、親はますます製品を選ぶ際に原材料のトレーサビリティと合成農薬の不使用を優先しています。米国のオーガニックベビーフードメーカーは米国農務省のオーガニックラベルの恩恵を受けており、同等の地域認証が乳幼児栄養における主要な購買シグナルとして機能しています。多くの若い親にとって、オーガニック製品はニッチな選択肢ではなく、ますます期待される選択肢となっています。

用途別:
乳幼児栄養が主導しながら臨床用途が拡大乳幼児食品・ベビー栄養は2026年の市場の33.56%を占め、調製済み授乳フォーマットと継続的なプレミアム化によって支えられています。親は製品を選ぶ際に個別量管理、シンプルな原材料、信頼できる認証を優先します。パウチは旅行や素早い授乳機会に便利なため引き続き人気があります。フルーツと野菜のブレンドは、補完食期間中に新しいフレーバーを導入する親しみやすい方法も提供します。小売業者はオーガニックおよびクリーンラベルの訴求を使用して乳幼児食品レンジを差別化しています。これらの要因が乳幼児栄養をカテゴリー数量とブランド投資の中心に位置づけています。
医療・臨床栄養は2032年までCAGR4.57%で成長すると予測されています。この用途は、一般的な病院給食から患者の尊厳と視覚的な魅力を高める食事へと進化しています。飲料メーカーはフルーツ・野菜ピューレを天然甘味料、着色料、フレーバーベースとして使用しています。ベーカリー・菓子メーカーはクリーンラベルの再配合に濃縮ピューレを使用しており、フードービスおよびケータリング顧客は一貫した粘度とブリックス値を必要としています。ペットフードとニュートラシューティカル用途は、機能性フルーツ・野菜原材料のさらなる可能性を提供しています。
地域分析
北米
北米は2026年のピューレ食品市場の43.82%を占めました。乳幼児食品への旺盛な支出、確立されたオーガニック小売チャネル、施設医療調達が地域の成長を支えています。この需要は、全国ブランドとプライベートブランドメーカーが認定オーガニック製品と便利なパウチフォーマットへの投資を促しています。食品安全規制とオーガニック認証要件が米国とカナダのサプライヤー選定に影響を与えています。この地域はまた、標準化されたテクスチャー調整食を大規模に調達できる発達した臨床栄養システムを持っています。親と小売業者が素材組成をますます精査するにつれて、包装の安全性が戦略的な懸念事項となっています。
アジア太平洋
アジア太平洋は2027年~2032年の期間中にCAGR4.84%で最も速い地域成長を記録すると予測されています。都市化、可処分所得の増加、共働き世帯の増加、高齢化人口が乳幼児および臨床用途全体の需要を支えています。これらの要因がテクスチャー調整食をこの地域における重要な機会として位置づけています。新原材料の規制承認は乳幼児栄養における製品差別化をさらに支援できます。しかし、各国の食品基準、臨床テクスチャーフレームワーク、小売業者の要件は引き続き重要なコンプライアンス上の考慮事項です。生産者は品質への期待を満たしながら地域の嗜好に合った製品を開発する必要があります。アジア太平洋のピューレ食品市場は、家族介護と正式な介護環境の両方向けに設計された製品から恩恵を受けることができます。
ヨーロッパ、南アメリカ、中東およびアフリカ
欧州はオーガニック乳幼児食品と介護施設フードサービスにおいて成熟した地域であり、ドイツ、フランス、英国、イタリア、オランダが重要な役割を果たしています。ドイツとイタリアは高齢化人口プロファイルにより、医学的に適応されたテクスチャー調整食に対する相当な需要があります。オランダとフランスも欧州の加工・原材料輸出を支えています。南米は、特にブラジル、ペルー、アルゼンチンにおいて、熱帯フルーツピューレ濃縮物の発展途上の供給基地として機能しています。中東・アフリカでは、需要は湾岸協力会議の小売チャネル、南アフリカの組織化された食品セクター、サウジアラビアの都市部に集中しています。
競合環境
市場集中度
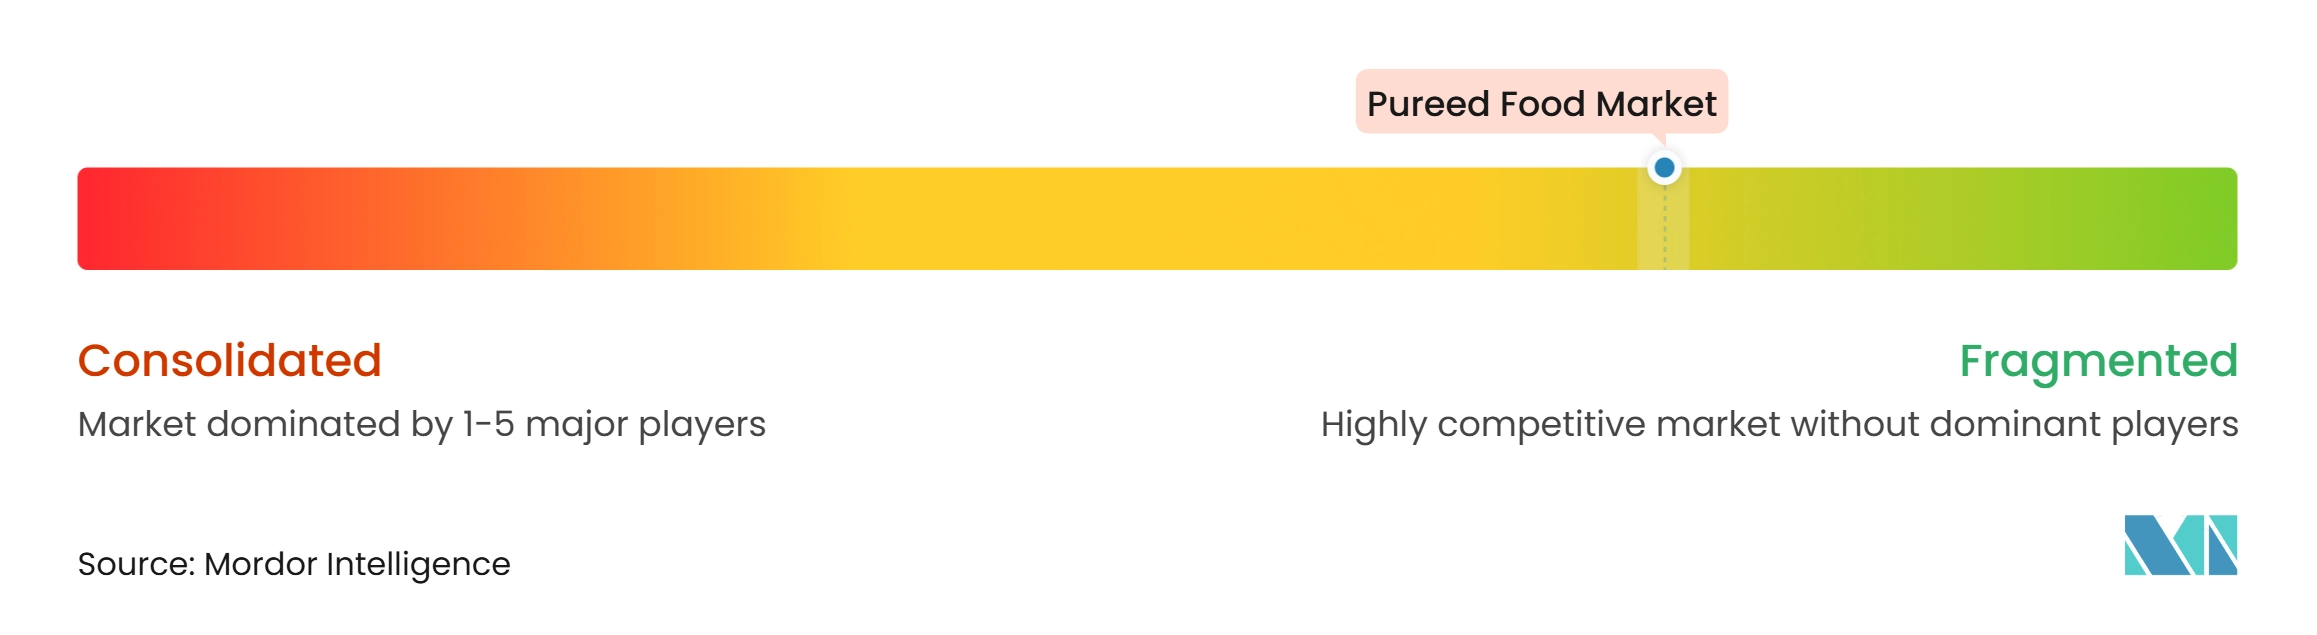
ピューレ食品市場は断片化されており、グローバルな乳幼児栄養ブランド、原材料サプライヤー、医療栄養専門企業を含む明確な競合グループが存在します。Nestlé S.A.、Danone S.A.、The Kraft Heinz Companyは、確立されたブランド、広範な流通ネットワーク、規制コンプライアンス能力を通じて主流の乳幼児栄養において強固な地位を維持しています。DÖHLER GmbH、SVZ International B.V.、AGRANA Beteiligungs-AG、Kerry Group plc、Ingredion Incorporatedは、原材料品質、トレーサビリティ、製剤サポート、加工専門知識を通じて競争しています。これらの役割は飲料、ベーカリー、フードサービスのサプライチェーン全体において特に重要です。市場参加者は小売、病院、産業顧客セグメントにわたる多様な要件に対応する必要があります。
臨床栄養は、apetitoやThe Pure Food Coなどの専門企業にとって独自の競争空間を生み出しています。これらの企業は、大量市場向け乳幼児製品ではなく、テクスチャー調整食と患者固有の栄養ニーズに注力しています。インドネシア、インド、ブラジルの施設フードサービス市場も、高齢者介護の需要増加に対応できるサプライヤーに機会を提供しています。トレーサブルなサプライチェーンを持つプレミアムシングルオリジンフルーツピューレは、高級フードサービス顧客に対応できます。これらの機会は、単一の均一なカテゴリー戦略ではなく、集中的な競争を支えています。
包装は単なる調達上の考慮事項ではなく、ますます競争上の能力となっています。消費者の信頼は原材料や包装の安全性に関する懸念を受けて急速に変化する可能性があるため、新規ブランドは特に冷蔵クリーンラベル乳幼児食品と医療栄養においてカテゴリーに参入できます。既存企業は市場での地位を維持するために、信頼できる製品安全慣行、透明な調達、目的に適した包装を実証する必要があります。ピューレ食品市場は専門的な参入者にとって引き続きアクセス可能であり、製品フォーマットによる差別化を支援しています。
ピューレ食品業界のリーダー企業
-
Nestlé S.A.
-
The Kraft Heinz Company
-
Danone S.A.
-
The Hain Celestial Group, Inc.
-
Ingredion Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
ピューレ食品市場 このレポートでカバーされる企業
- Nestlé S.A.
- Danone S.A.
- The Kraft Heinz Company
- Hero Group
- The Hain Celestial Group, Inc.
- HiPP GmbH & Co. Vertrieb KG
- Bonduelle SA
- AGRANA Beteiligungs-AG
- DÖHLER GmbH
- SVZ International B.V.
- Ingredion Incorporated
- Kerry Group plc
- Ardo
- Oregon Fruit Products, LLC
- Les vergers Boiron
- The Perfect Purée of Napa Valley
- Tree Top, Inc.
- Hormel Foods Corporation
- apetito
- The Pure Food Co
最近の産業開発事情 ピューレ食品市場
- 2026年6月:Beech-Nut Nutrition Companyは、オーガニックステージ2フルーツピューレ3種、ピューレ瓶バラエティパック2種、牛肉・野菜パウチを含む8つの新しいベビー・幼児食品を発売しました。
- 2026年2月:Piko Provisionsは幼児向けピューレラインを発売し、ルアウシチュー、パラアイパイ、ピタヤボウルの3フレーバーを展開しました。製品にはカボチャ、バナナ、タロイモなど地元産の原材料が含まれており、より高いタンパク質と健康的な脂肪含有量を提供しています。
- 2025年1月:The Perfect Purée of Napa Valleyは、専門フードサービスおよび飲料業界向けにカムカムとサワーソップのピューレを発売しました。
世界のピューレ食品市場レポートの範囲
ピューレ食品とは、フルーツ、野菜、肉、鶏肉などの原材料を混合または粉砕することで滑らかな半液体状の一貫性に加工された食品製品を指します。
ピューレ食品市場は製品タイプ、包装、形態、用途別にセグメント化されています。製品タイプ別では、市場はフルーツピューレ、野菜ピューレ、肉・鶏肉ピューレ、その他の製品タイプにセグメント化されています。包装別では、市場はガラス瓶、プラスチック容器、パウチ、その他の包装タイプにセグメント化されています。形態別では、市場は従来型とオーガニックにセグメント化されています。用途別では、市場は乳幼児食品・ベビー栄養、医療・臨床栄養、飲料、ベーカリー・菓子、フードサービス・ケータリング、その他の用途にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカに分類されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| フルーツピューレ |
| 野菜ピューレ |
| 肉・鶏肉ピューレ |
| その他の製品タイプ |
| ガラス瓶 |
| プラスチック容器 |
| パウチ |
| その他の包装タイプ |
| 従来型 |
| オーガニック |
| 乳幼児食品・ベビー栄養 |
| 医療・臨床栄養 |
| 飲料 |
| ベーカリー・菓子 |
| フードサービス・ケータリング |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| その他の中東・アフリカ |
| 製品タイプ別 | フルーツピューレ | |
| 野菜ピューレ | ||
| 肉・鶏肉ピューレ | ||
| その他の製品タイプ | ||
| 包装別 | ガラス瓶 | |
| プラスチック容器 | ||
| パウチ | ||
| その他の包装タイプ | ||
| 形態別 | 従来型 | |
| オーガニック | ||
| 用途別 | 乳幼児食品・ベビー栄養 | |
| 医療・臨床栄養 | ||
| 飲料 | ||
| ベーカリー・菓子 | ||
| フードサービス・ケータリング | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ピューレ食品市場の現在の規模と将来の成長見通しは?
ピューレ食品市場は2026年に25.15 ビリオン 米ドルと評価され、2027年には25.91 ビリオン 米ドルに達すると推定されています。市場は2032年までに30.52 ビリオン 米ドルに成長し、2027年から2032年の期間においてCAGR 3.33%を記録すると予測されています。
2026年のピューレ食品市場で最大のシェアを占めた製品タイプは何ですか?
フルーツピューレは2026年の最大の製品タイプセグメントであり、ピューレ食品市場の42.93%を占めました。
2026年のピューレ食品市場で支配的な包装セグメントはどれですか?
パウチは2026年の包装セグメントで支配的であり、ピューレ食品市場の52.61%を占めました。
2026年のピューレ食品市場で最大のシェアを占めた形態はどれですか?
従来型ピューレ食品は2026年の形態セグメントで支配的であり、市場の75.41%を占めました。
2026年のピューレ食品市場で支配的な用途はどれですか?
乳幼児食品・ベビー栄養は2026年の用途セグメントで支配的であり、市場の33.56%を占めました。