
Taille et part du marché des aliments en purée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 25.91 Milliards de dollars |
| Taille du Marché (2032) | 30.52 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.33 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aliments en purée par Mordor Intelligence
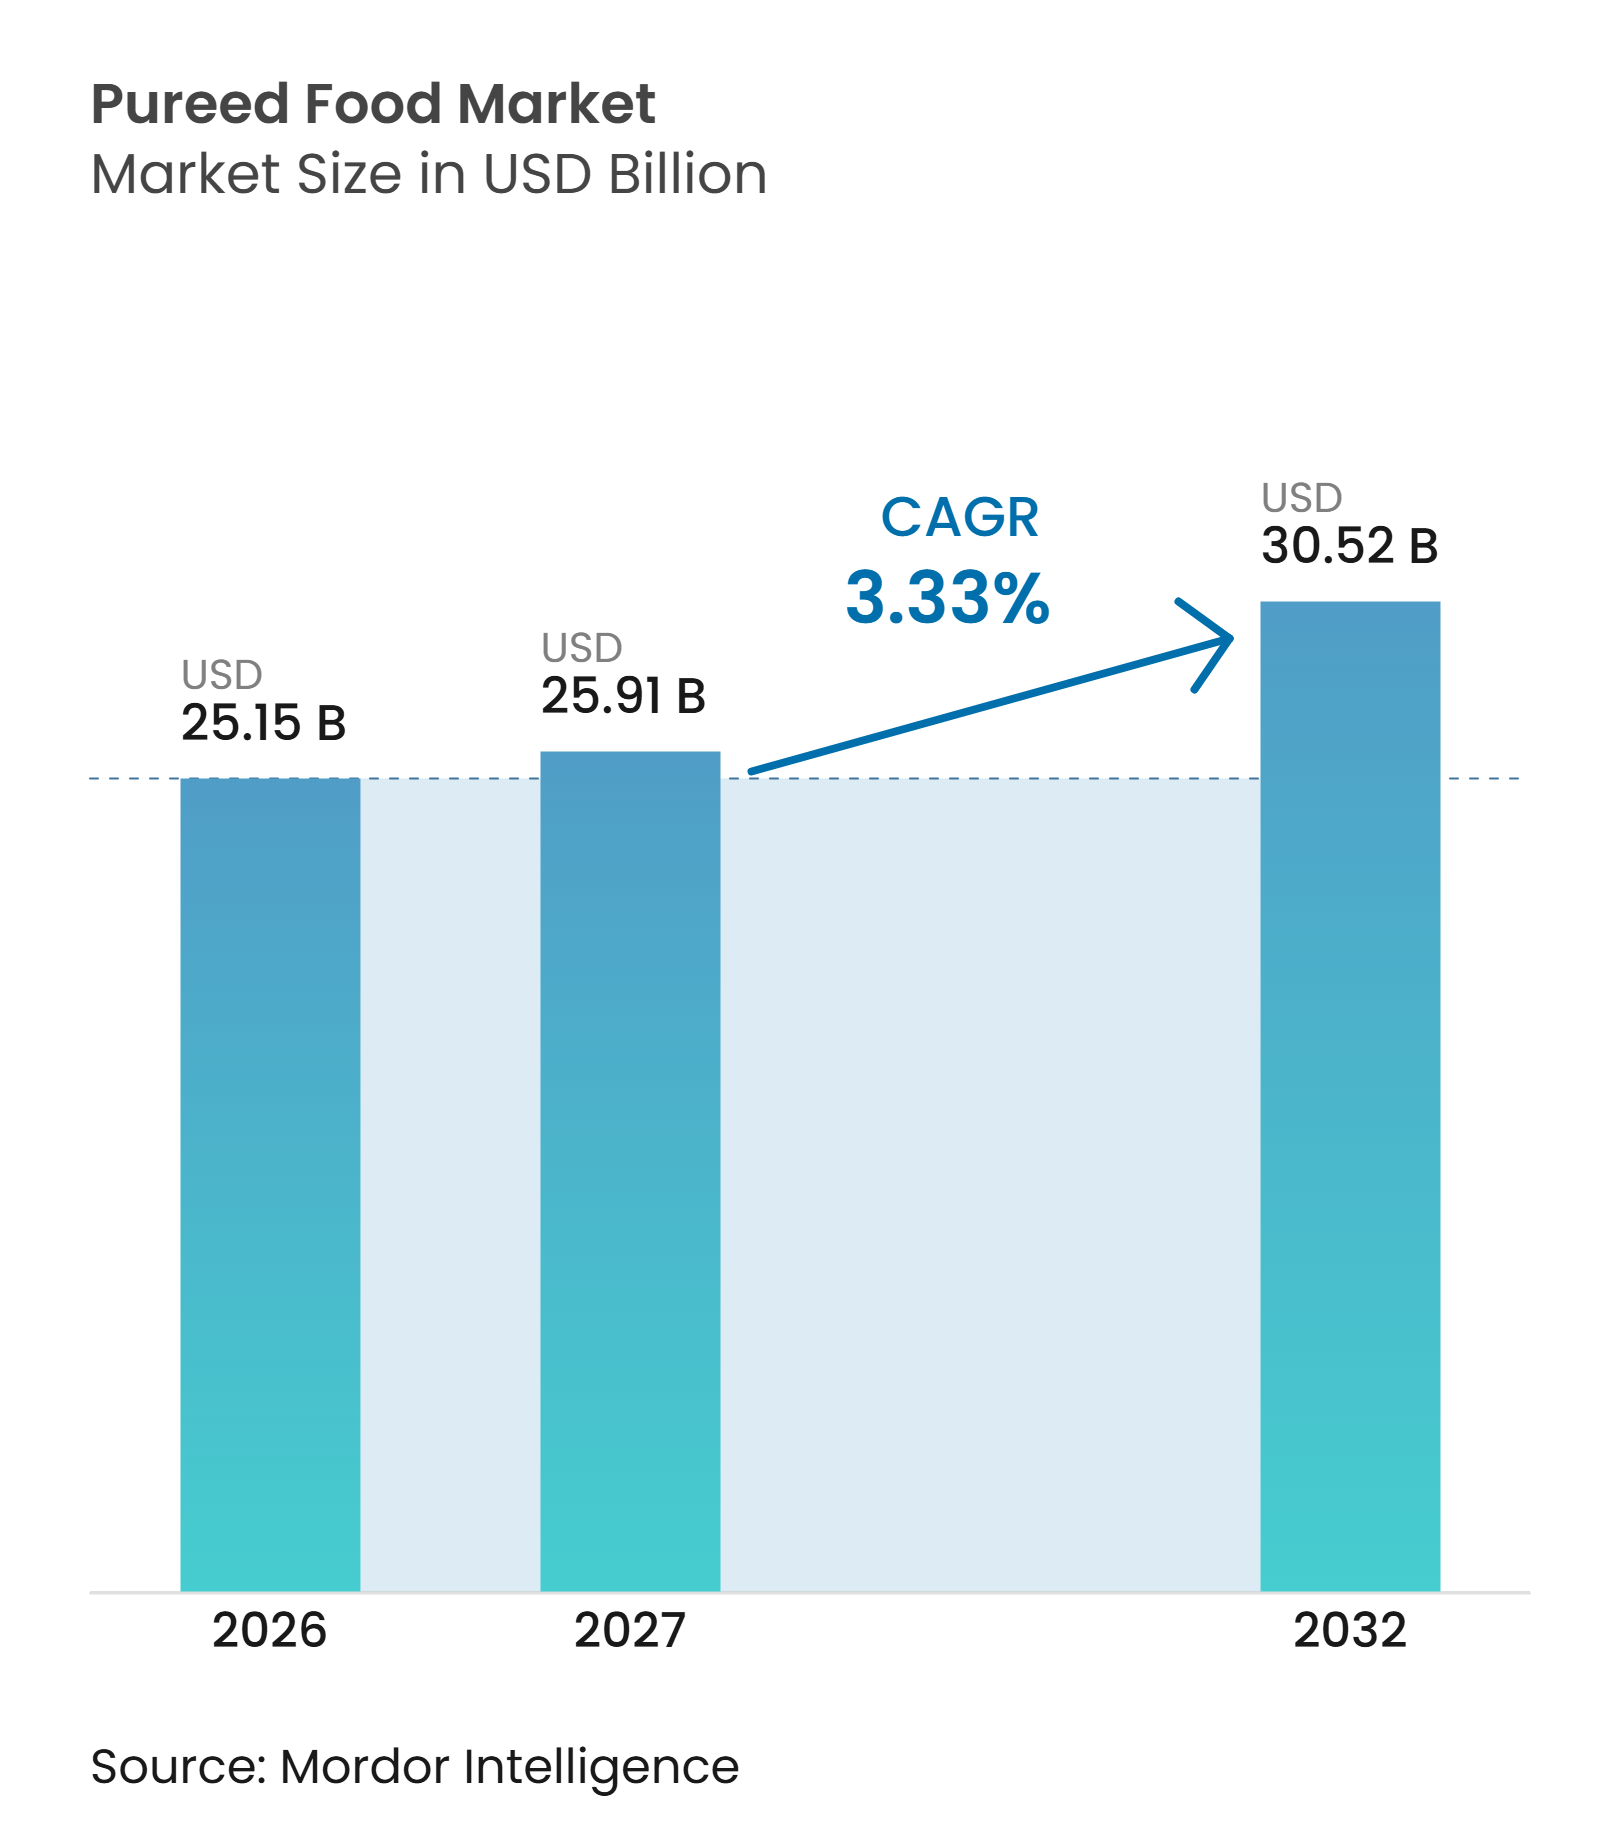
La taille du marché des aliments en purée était évaluée à 25,15 milliards USD en 2026 et devrait croître de 25,91 milliards USD en 2027 pour atteindre 30,52 milliards USD d'ici 2032, à un CAGR de 3,33 % pendant la période de prévision (2027-2032). Le marché des aliments en purée est porté par la demande des ménages à double revenu avec des parents actifs recherchant une nutrition infantile pratique et des personnes âgées nécessitant des repas à texture modifiée. Ces applications rendent la demande moins susceptible aux variations des dépenses discrétionnaires, car l'alimentation des nourrissons et la nutrition clinique répondent à des besoins essentiels. Les producteurs mettent de plus en plus l'accent sur la transparence des ingrédients, la nutrition fonctionnelle et les formats portables, notamment les pochettes à bec verseur. Cependant, la catégorie fait face à une transition d'emballage nécessaire, car les préoccupations concernant les matériaux des pochettes multicouches augmentent la pression pour adopter des structures recyclables. Les sous-produits de transformation émergent également comme des intrants viables pour les purées de fruits et légumes, aidant les transformateurs intégrés à gérer les coûts des matières premières et à respecter leurs engagements de réduction des déchets.
Points clés du rapport
- Par type de produit, la purée de fruits a dominé le marché avec une part de 42,93 % en 2026 et devrait enregistrer le CAGR le plus rapide de 4,18 % durant 2027-2032.
- Par emballage, les pochettes ont dominé le marché avec une part de 52,61 % en 2026 et devraient également enregistrer le CAGR le plus rapide de 4,42 % durant 2027-2032.
- Par forme, la purée conventionnelle a dominé le marché avec une part de 75,41 % en 2026, tandis que la purée biologique devrait enregistrer le CAGR le plus rapide de 4,67 % durant 2027-2032.
- Par application, l'alimentation infantile et la nutrition du nourrisson ont dominé le marché avec une part de 33,56 % en 2026, tandis que la nutrition médicale et clinique devrait enregistrer le CAGR le plus rapide de 4,57 % durant 2027-2032.
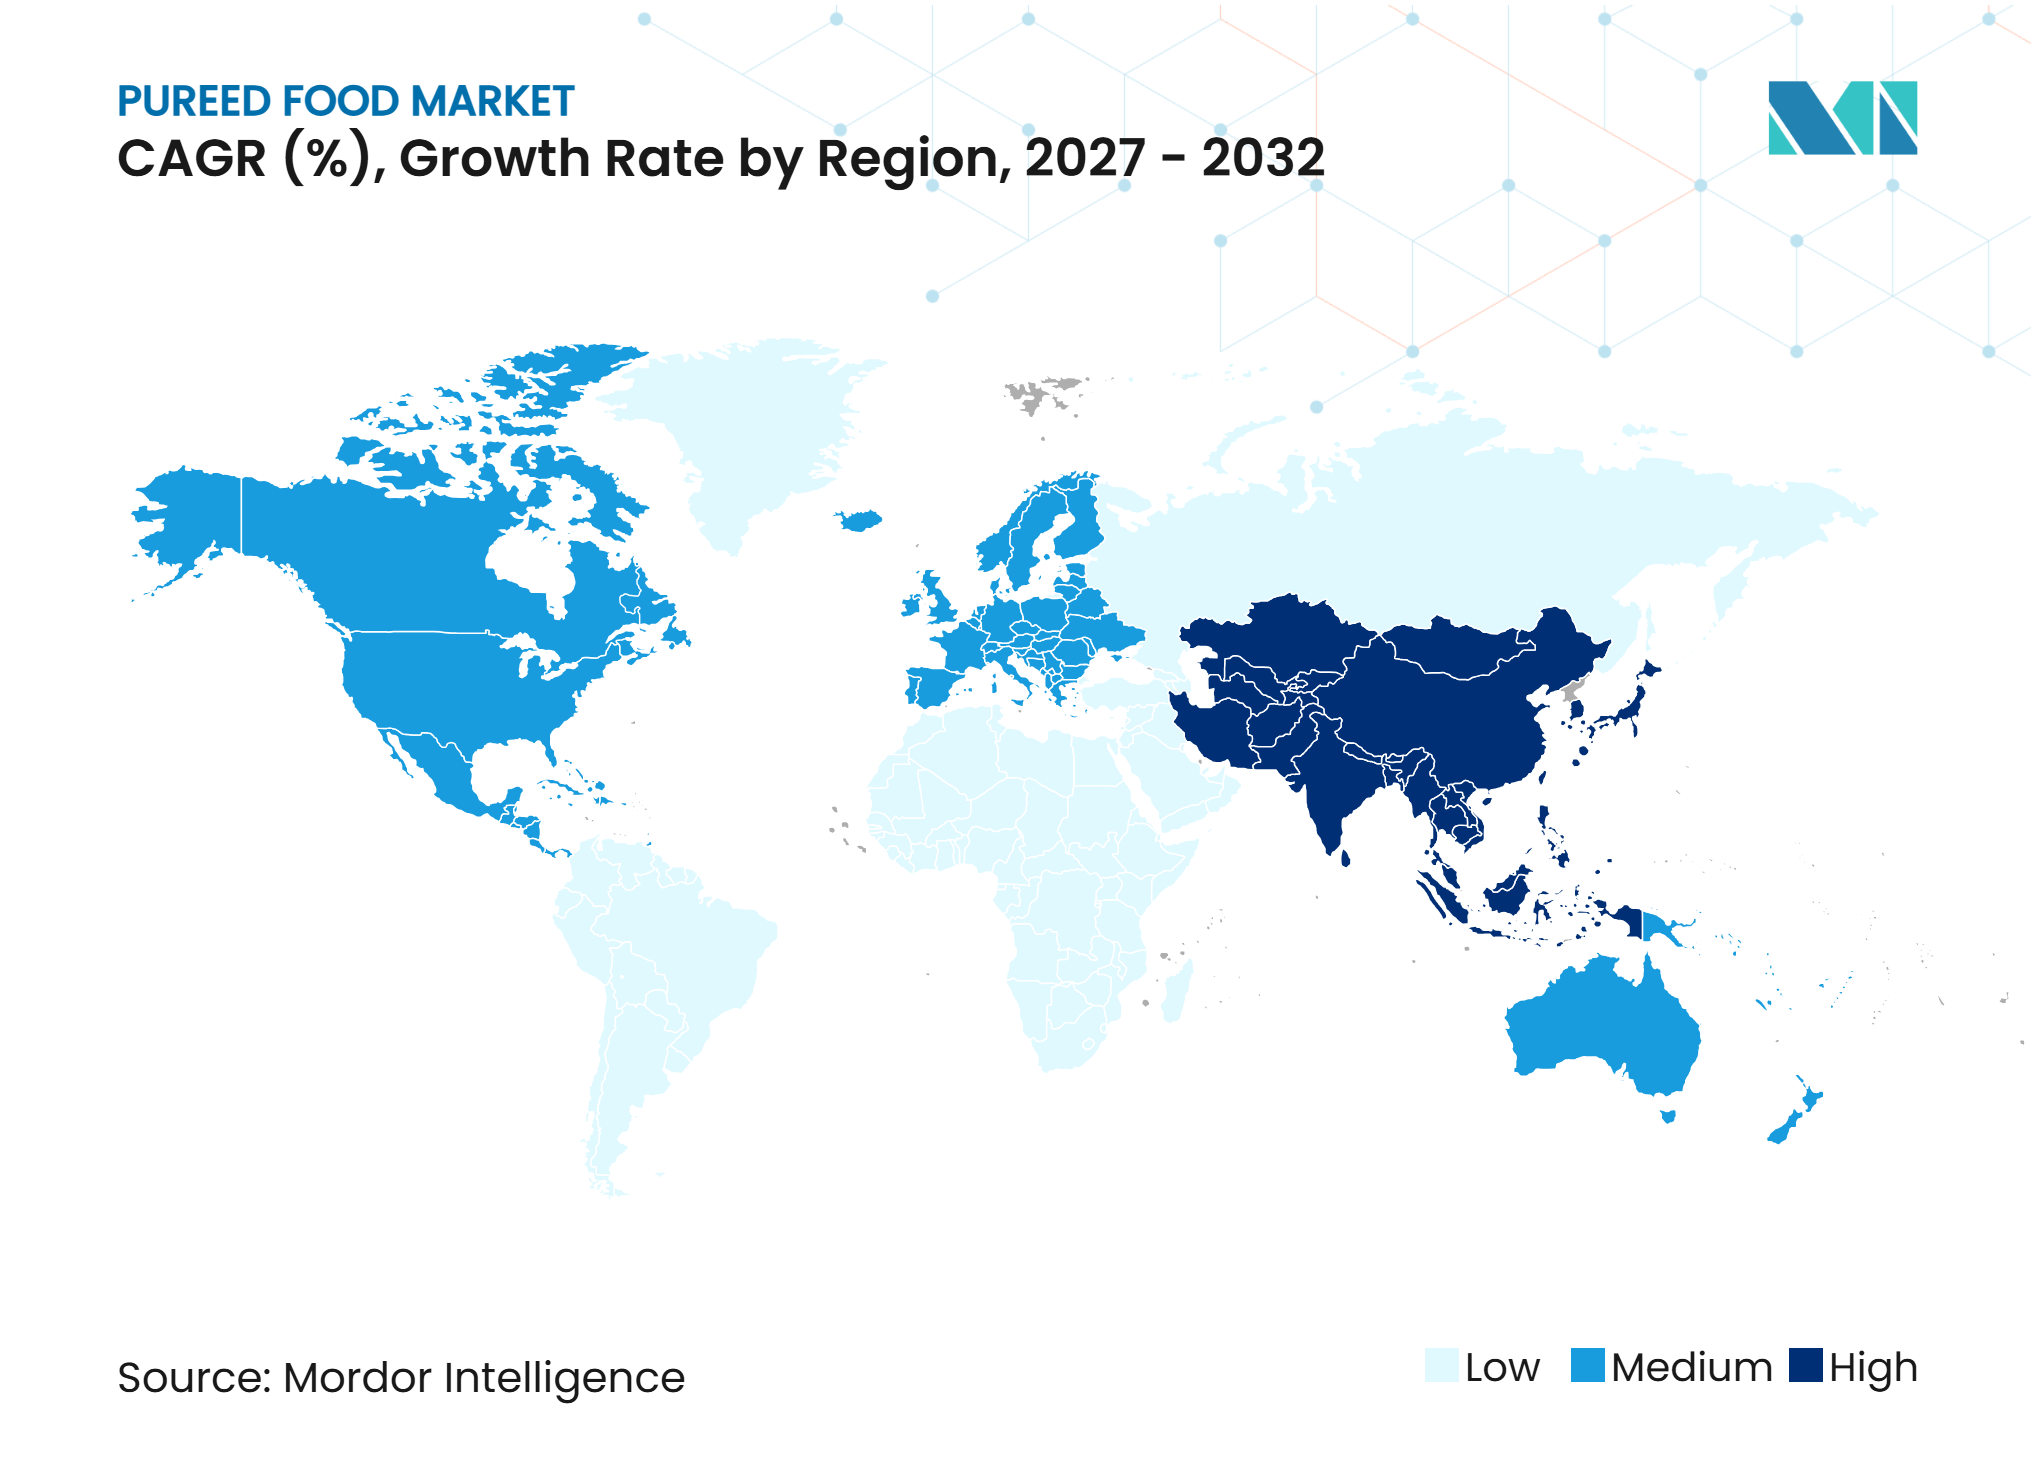
- Par géographie, l'Amérique du Nord a dominé le marché des aliments en purée avec une part de 43,82 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 4,84 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de produits alimentaires pratiques pour nourrissons et bébés | +0.8% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Prévalence croissante des troubles de la déglutition au sein de la population vieillissante | +0.7% | Mondial, plus fort au Japon, en Allemagne, en Italie et en Australie | Long terme (≥ 4 ans) |
| Adoption croissante des aliments en purée dans la nutrition médicale et clinique | +0.5% | Mondial, avec l'Amérique du Nord et l'Europe en tête et l'Asie-Pacifique en progression | Long terme (≥ 4 ans) |
| Préférence croissante des consommateurs pour les produits alimentaires biologiques | +0.5% | Amérique du Nord et Europe, avec une demande émergente en Asie-Pacifique | Moyen terme (2-4 ans) |
| Innovation produit et diversification à travers les variétés de fruits et légumes | +0.4% | Mondial | Moyen terme (2-4 ans) |
| Accent sur la réduction du gaspillage alimentaire et l'utilisation des produits agricoles | +0.2% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits alimentaires pratiques pour nourrissons et bébés
La commodité reste un critère d'achat clé dans la nutrition infantile, notamment parmi les ménages urbains à double revenu disposant de peu de temps pour la préparation à domicile. Selon le rapport de mars 2026 de l'Association du commerce biologique, les ventes d'aliments biologiques pour bébés et de préparations lactées aux États-Unis ont augmenté de 8,8 % en 2025, dépassant la croissance de la catégorie d'épicerie biologique au sens largeLe marché biologique des États-Unis a atteint, ota.com">[1]. L'association a également indiqué que les parents achetant des aliments commerciaux pour bébés manifestaient une forte préférence pour les produits biologiques, renforçant l'importance d'offres biologiques crédibles sur le marché des aliments en purée. Les pochettes à bec verseur répondent au besoin d'une alimentation portable et à portion contrôlée et sont devenues un format de vente au détail majeur pour les purées préparées. Ce format favorise la consommation hors domicile tout en réduisant la charge de préparation pour les aidants. La combinaison de la commodité, d'ingrédients premium et de la facilité de manipulation continue de guider l'attention des fabricants sur la conception des emballages et la disponibilité en magasin.
Prévalence croissante des difficultés de déglutition chez la population vieillissante
Les difficultés de déglutition sont fréquentes chez les personnes âgées et surviennent plus souvent en milieu institutionnel, où elles peuvent affecter la sécurité alimentaire et l'apport nutritionnel. L'Initiative internationale de standardisation du régime alimentaire pour la dysphagie fournit un cadre commun pour les repas à texture modifiée, y compris les purées de niveau 4, soutenant les achats standardisés par les hôpitaux et les prestataires de soins. Par conséquent, le marché des aliments en purée bénéficie de la recherche par les prestataires de soins de produits aux textures validées, à la teneur nutritionnelle constante et à la préparation prévisible. Les formats surgelés sont particulièrement pertinents pour les cuisines institutionnelles, car ils simplifient la gestion des stocks et la planification des services. De plus, les portions standardisées et les formulations prêtes à servir aident les établissements de santé à réduire le temps de préparation des repas, à minimiser le gaspillage alimentaire et à maintenir la cohérence des services de repas aux patients.
Adoption croissante des aliments en purée dans la nutrition médicale et clinique
Le besoin croissant de soutien nutritionnel spécialisé pour les patients souffrant de dysphagie, de troubles neurologiques, de complications liées aux accidents vasculaires cérébraux et de difficultés de déglutition liées à l'âge stimule l'adoption des aliments en purée dans la nutrition médicale et clinique. Les hôpitaux, les centres de rééducation et les établissements de soins de longue durée utilisent de plus en plus des repas à texture modifiée pour favoriser une déglutition plus sûre tout en assurant un apport calorique et nutritionnel adéquat aux patients qui ne peuvent pas consommer confortablement des aliments ordinaires. En janvier 2025, la Food and Drug Administration (FDA) des États-Unis a publié des orientations finales établissant un niveau d'action pour le plomb de 10 parties par milliard (ppb) pour plusieurs catégories d'aliments transformés pour bébés, y compris les purées de fruits et légumes et les mélanges à base de viandeCommuniqué de presse, fdf.org.uk">[2]. Ces orientations soulignent l'importance des contrôles de sécurité pour les groupes de consommateurs nutritionnellement vulnérables. Cette attention réglementaire, associée au besoin des prestataires de soins de santé de textures standardisées et de formulations nutritionnellement équilibrées, soutient la demande d'aliments en purée préparés commercialement dans les établissements de santé institutionnels.
Préférence croissante des consommateurs pour les produits alimentaires biologiques
La préférence croissante des consommateurs pour les produits alimentaires biologiques et à étiquette propre stimule la demande de purées biologiques dans la nutrition infantile, les boissons et d'autres applications alimentaires. Les consommateurs préfèrent de plus en plus les produits fabriqués à partir de fruits et légumes cultivés biologiquement, contenant un minimum de résidus de pesticides synthétiques, d'additifs artificiels et de conservateurs. Cette préférence est particulièrement forte chez les parents soucieux de leur santé, qui privilégient la qualité et la transparence des ingrédients lors du choix des produits alimentaires pour bébés. Les purées biologiques permettent également aux fabricants de développer des portefeuilles de produits premium avec des ingrédients reconnaissables, des profils de saveurs naturels et un approvisionnement certifié biologique. Par conséquent, les fabricants élargissent leurs offres de purées de fruits et légumes biologiques pour répondre à la demande des consommateurs d'alternatives aux produits alimentaires transformés de manière conventionnelle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de traitement et de fabrication | -0.3% | Mondial, plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Réglementations strictes en matière de sécurité alimentaire et exigences de qualité | -0.2% | Union européenne, Amérique du Nord, Japon et Australie | Long terme (≥ 4 ans) |
| Fluctuations de la disponibilité des matières premières et des prix agricoles | -0.2% | Mondial, avec les marchés émergents les plus exposés | Moyen terme (2-4 ans) |
| Dépenses élevées d'emballage et de distribution en chaîne du froid | -0.3% | Mondial, notamment pour les formats de purée périssables | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de traitement et de fabrication
La fabrication d'aliments en purée nécessite des équipements spécialisés pour le lavage, l'épluchage, le broyage, le mélange, l'homogénéisation et le traitement thermique, entraînant des investissements en capital significatifs. Selon un article publié par la Fédération de l'alimentation et des boissons en février 2026, les coûts de production moyens au Royaume-Uni ont augmenté de 4,4 %, atteignant 5,3 % pour les petites entreprisesLa FDA publie des orientations finales pour l'industrie, fda.gov">[3]. L'homogénéisation, la pasteurisation et le remplissage aseptique nécessitent également des procédés à forte consommation d'énergie et des équipements spécialisés. Les lignes de production de pochettes à grande vitesse nécessitent des investissements en capital substantiels, que les petits transformateurs peuvent trouver plus difficiles à absorber. Les coûts fluctuants des intrants agricoles exercent une pression supplémentaire, notamment pour les transformateurs sans arrangements d'approvisionnement intégrés. Ces conditions de coût peuvent encourager la consolidation et favoriser les fournisseurs disposant de volumes de production plus élevés et de systèmes d'exploitation établis.
Dépenses élevées d'emballage et de distribution en chaîne du froid
La purée périssable nécessite un transport réfrigéré et un espace d'exposition en magasin, augmentant le coût livré des produits réfrigérés et pressés à froid. Ces exigences limitent la distribution dans les régions sensibles aux prix et dans les zones disposant d'une infrastructure de chaîne du froid sous-développée. Les coûts d'emballage augmentent également à mesure que les cadres de responsabilité élargie des producteurs alourdissent la charge financière associée aux matériaux flexibles multicouches en Europe. Bien que les structures mono-matériaux améliorent la recyclabilité, leur adoption peut nécessiter une remise à niveau et des tests approfondis pour maintenir des performances adéquates en matière de barrière à l'oxygène et à l'humidité. Les réglementations en matière de sécurité alimentaire et de qualité dans l'Union européenne, en Amérique du Nord, au Japon et en Australie exigent des procédés validés et une documentation complète. Pour les marques premium, biologiques et pressées à froid, ces exigences combinées en matière de coûts et de conformité peuvent réduire les marges malgré des prix de détail plus élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
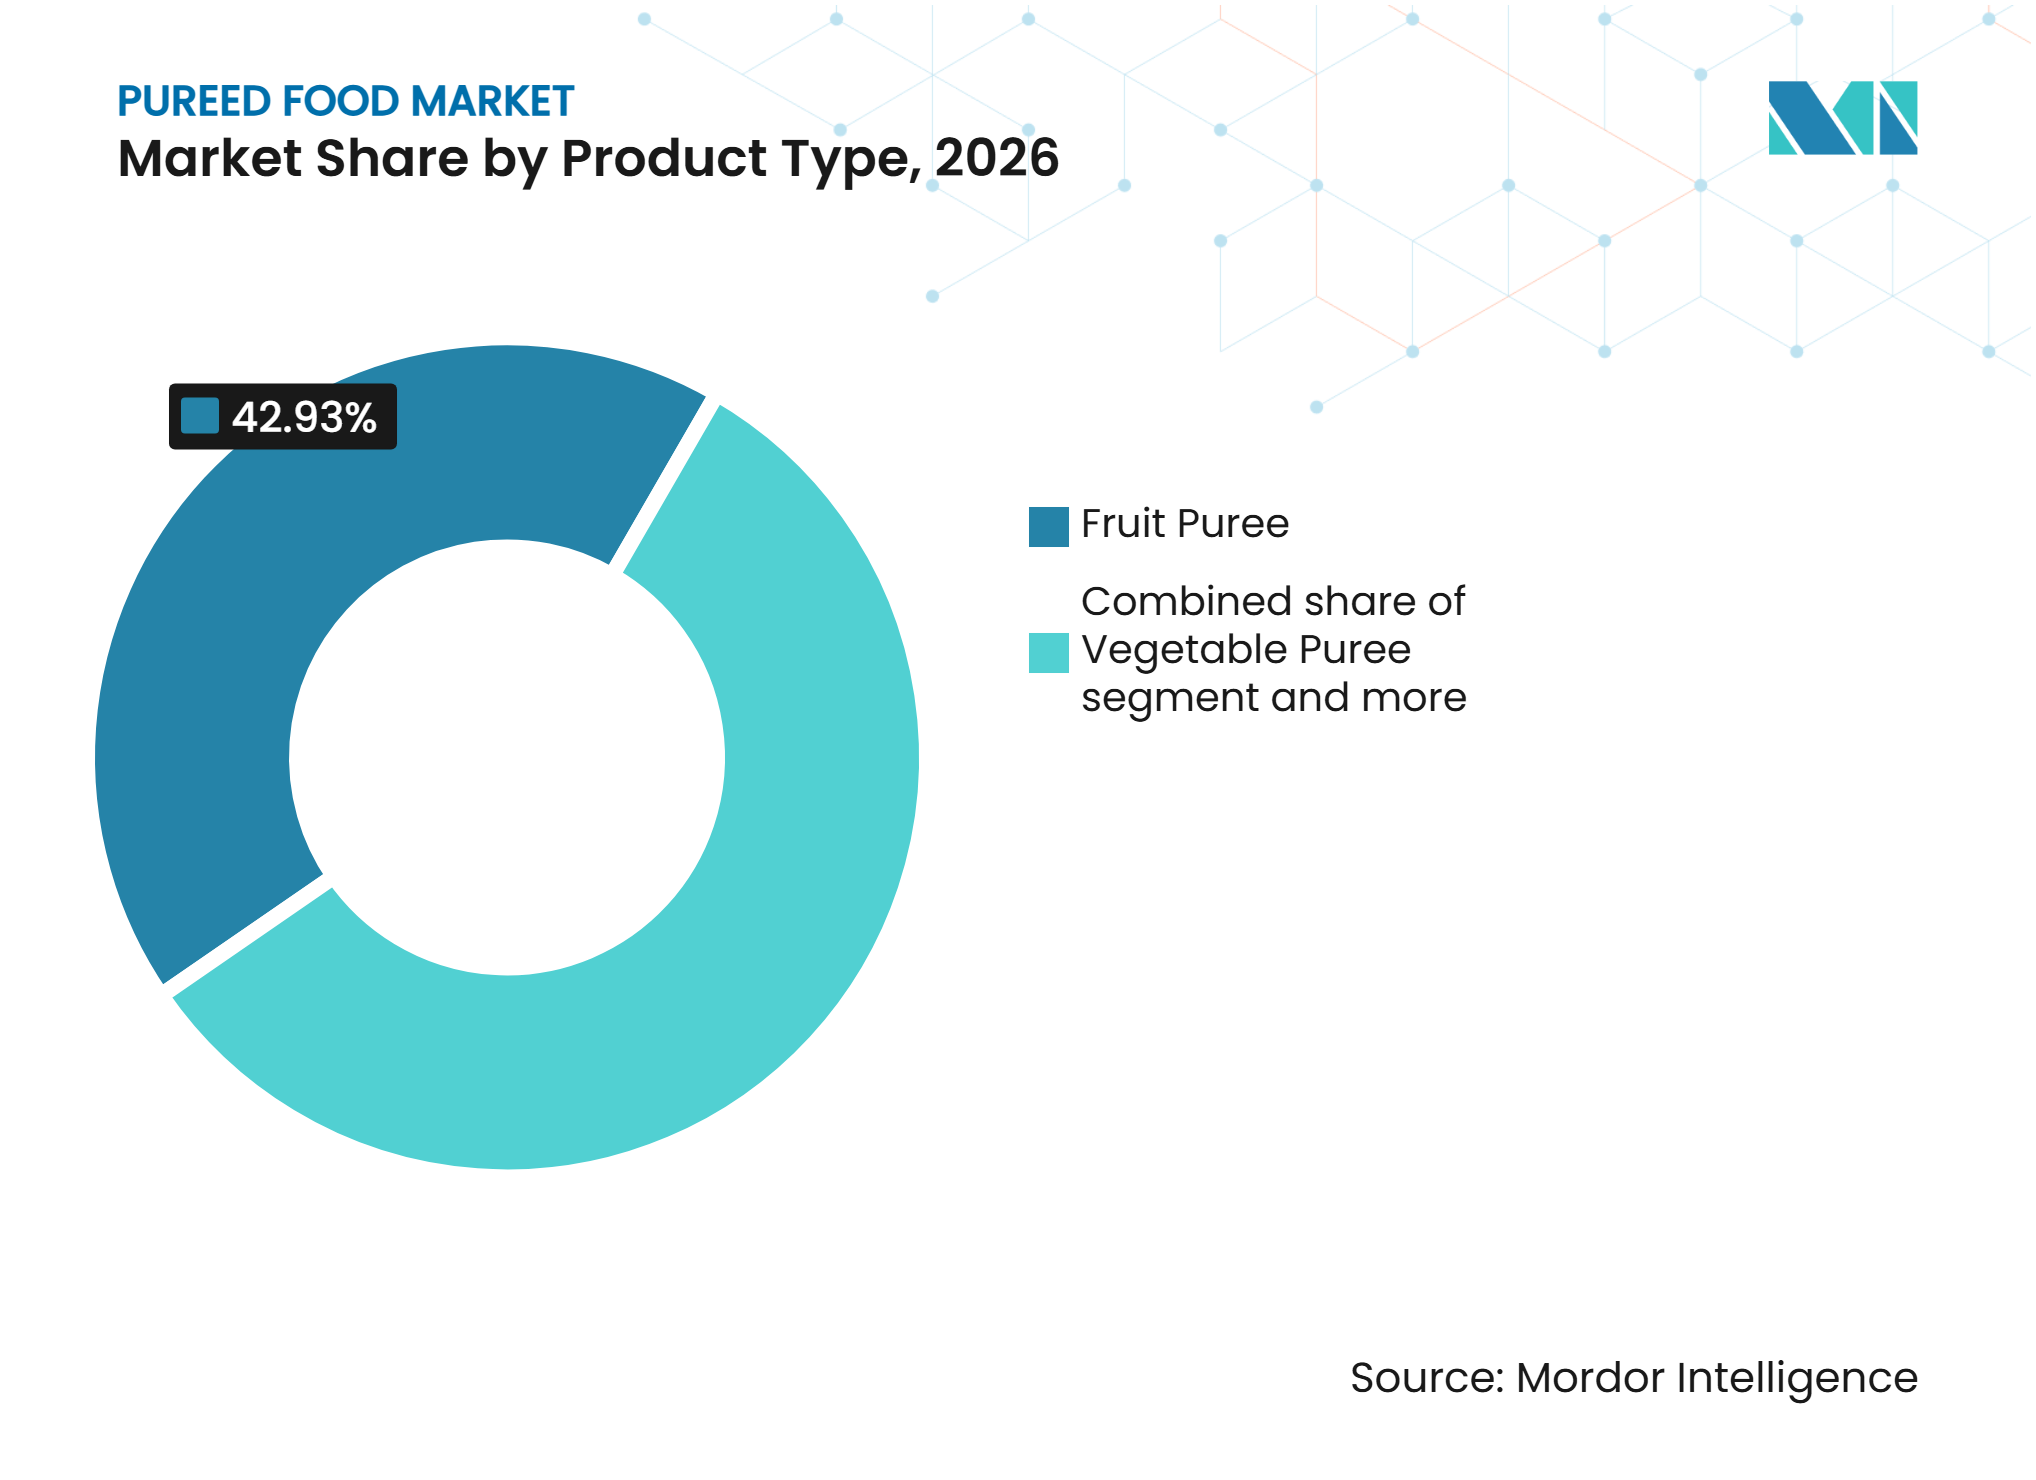
la purée de fruits ancre la demande dans de multiples usagesLa purée de fruits représentait 42,93 % du marché des aliments en purée en 2026 et devrait enregistrer un CAGR de 4,18 % jusqu'en 2032. Elle sert la nutrition infantile, les boissons, la boulangerie et la confiserie, ainsi que les applications de restauration, réduisant la dépendance à l'égard d'un seul groupe d'acheteurs. Sa large applicabilité soutient la demande de saveurs variées, de spécifications Brix et de formats de produits. Les produits à base de fruits peuvent répondre à la fois aux exigences du commerce de détail et à la demande d'ingrédients des fabricants de boissons et de produits de boulangerie. Le traitement à haute pression peut encore soutenir ce positionnement en prolongeant la durée de conservation réfrigérée sans traitement thermique conventionnel.
La purée de légumes est le deuxième type de produit en importance et gagne du terrain dans les applications d'alimentation infantile et de restauration. Les opérateurs utilisent des bases de légumes dans les sauces et les plats préparés pour réduire la densité calorique tout en maintenant la texture. La purée de viande et de volaille joue un rôle plus restreint mais important dans la nutrition médicale, notamment dans les régimes de niveau 4 axés sur les protéines. Les purées de céréales et de légumineuses sont pertinentes pour l'alimentation infantile à base de plantes et sans allergènes. Ces formats soutiennent des approches d'alimentation complémentaire par étapes que les recommandations en matière de nutrition pédiatrique reconnaissent de plus en plus. Cependant, le développement de produits doit équilibrer la valeur nutritionnelle, le goût, la texture et la stabilité au traitement.



Par emballage :
les pochettes en tête tandis que les choix de matériaux évoluentLes pochettes souples ont représenté 52,61 % de la valeur des emballages en 2026 et devraient croître à un CAGR de 4,42 % jusqu'en 2032. Leur portabilité, leurs capacités de contrôle des portions et leur compatibilité avec les procédés aseptiques, de stérilisation en autoclave et à haute pression soutiennent cette croissance. La praticité a positionné les pochettes souples comme un format privilégié pour la nutrition infantile et la consommation nomade, suscitant un intérêt croissant pour les alternatives en polyéthylène et polypropylène mono-matière. Les fournisseurs d'emballages sont de plus en plus évalués sur la base de la sécurité, de la recyclabilité, des performances barrières et du coût. La légèreté de construction et la réduction des exigences de transport renforcent davantage l'attrait des pochettes souples auprès des fabricants soucieux d'efficacité en matière d'emballage.
Les bocaux en verre restent pertinents pour les produits biologiques infantiles haut de gamme et les applications spécialisées de restauration collective. Leur attrait visuel et la perception des consommateurs quant à un risque de migration plus faible soutiennent leur positionnement premium. Leur structure rigide et leurs solides propriétés barrières contribuent également à protéger la qualité, la saveur et l'intégrité du produit pendant le stockage. Les contenants en plastique continuent de servir les applications de restauration collective en vrac et d'approvisionnement en ingrédients, où l'efficacité des coûts et la facilité de manipulation sont essentielles. Les fournisseurs qui développent des formats recyclables sans compromettre la durée de conservation peuvent renforcer leur position sur le marché des aliments en purée.
Par forme :
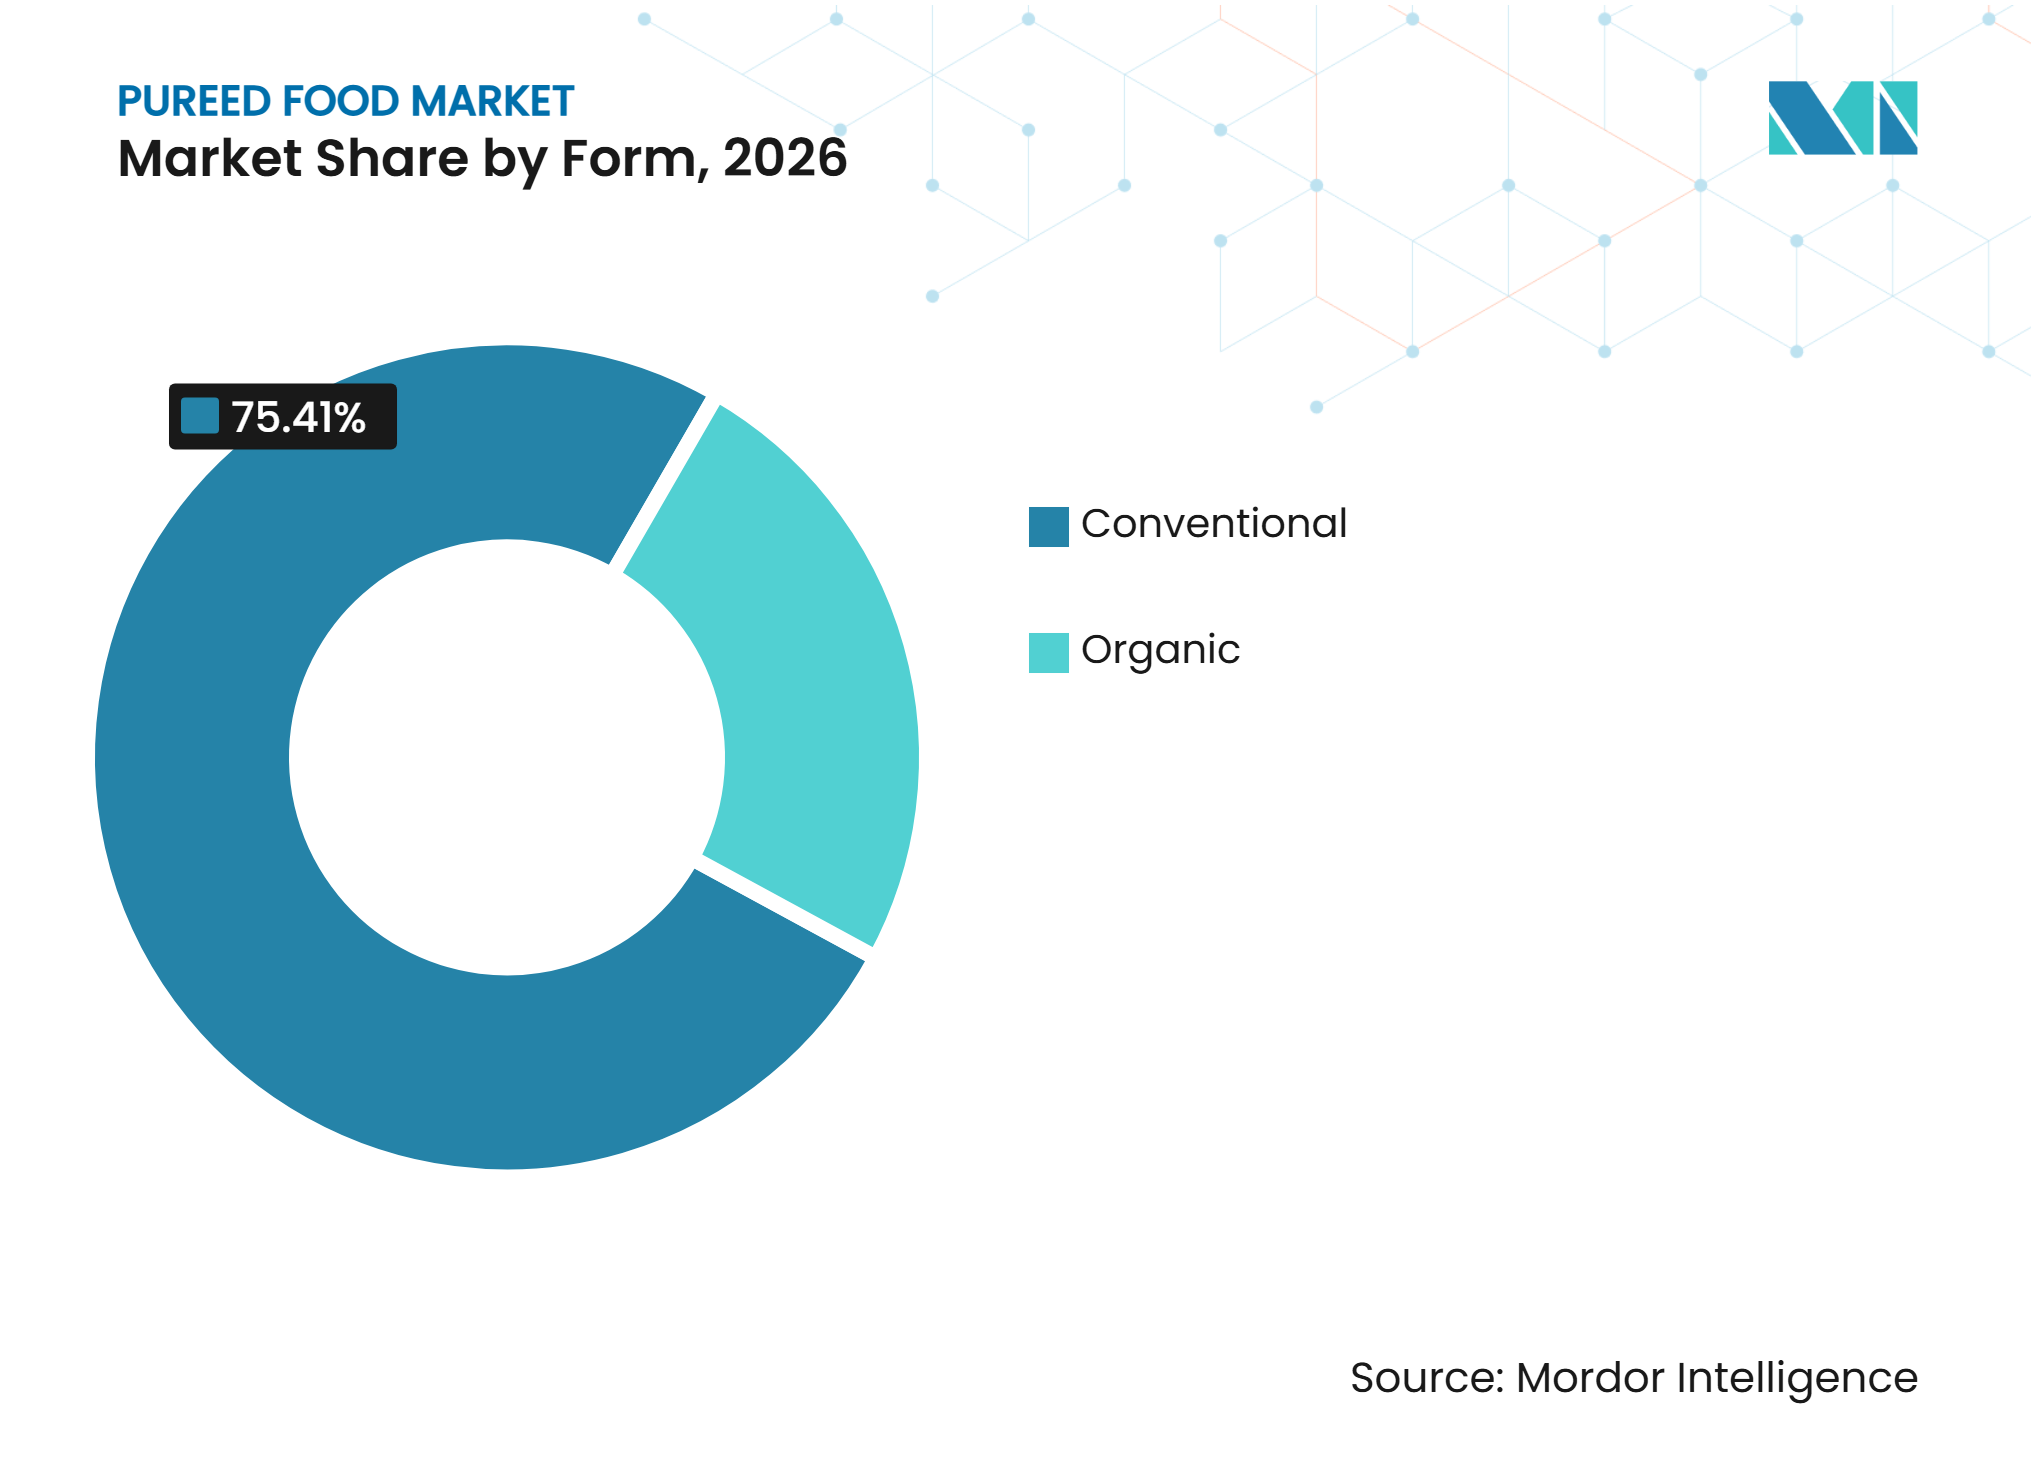
le biologique progresse tandis que le conventionnel reste essentielLes produits conventionnels représentaient 75,41 % du marché en 2026, reflétant leur importance dans l'alimentation infantile abordable, la restauration et les applications d'ingrédients. Cette forme maintient une large disponibilité dans les économies développées et émergentes. Cependant, les gammes de produits conventionnels pourraient perdre des parts de linéaire et du pouvoir de fixation des prix à mesure que les détaillants élargissent leurs assortiments biologiques à marque propre. Un rétrécissement de l'écart de coût des intrants pourrait encore affaiblir l'avantage historique de prix des produits conventionnels. Les fournisseurs opérant dans les deux formes peuvent servir les clients soucieux de leur budget tout en répondant à la demande premium. Cette division fait de l'architecture du portefeuille une considération clé sur l'ensemble du marché des aliments en purée.
Le biologique est la forme à la croissance la plus rapide, avec un CAGR prévu de 4,67 % durant 2027-2032. La demande reflète les préférences croissantes des consommateurs pour les ingrédients certifiés, les étiquettes propres et l'approvisionnement transparent. Cette tendance est particulièrement marquée dans la nutrition infantile, où les parents privilégient de plus en plus la traçabilité des ingrédients et l'absence de pesticides synthétiques lors du choix des produits. Les fabricants d'aliments biologiques pour bébés aux États-Unis bénéficient du label biologique du Département de l'agriculture des États-Unis, tandis que des certifications régionales comparables servent de signaux d'achat clés dans la nutrition infantile. Pour de nombreux jeunes parents, les produits biologiques sont de plus en plus une option attendue plutôt qu'un choix de niche.

Par application :
la nutrition infantile en tête tandis que l'usage clinique se développeL'alimentation infantile et la nutrition du nourrisson représentaient 33,56 % du marché en 2026, soutenues par les formats d'alimentation préparés et la premiumisation continue. Les parents privilégient le contrôle des portions, les ingrédients simples et les certifications de confiance lors du choix des produits. Les pochettes restent populaires car elles sont pratiques pour les voyages et les occasions d'alimentation rapide. Les mélanges de fruits et légumes offrent également un moyen familier d'introduire de nouvelles saveurs lors de l'alimentation complémentaire. Les détaillants utilisent des allégations biologiques et à étiquette propre pour différencier les gammes d'aliments infantiles. Ces facteurs positionnent la nutrition infantile au centre du volume de la catégorie et des investissements de marque.
La nutrition médicale et clinique devrait croître à un CAGR de 4,57 % jusqu'en 2032. Cette application évolue au-delà de la restauration hospitalière générique vers des repas qui améliorent la dignité des patients et l'attrait visuel. Les fabricants de boissons utilisent des purées de fruits et légumes comme édulcorants naturels, colorants et bases aromatiques. Les producteurs de boulangerie et de confiserie utilisent des purées concentrées pour la reformulation à étiquette propre, tandis que les clients de la restauration et du traiteur exigent une viscosité et des valeurs Brix constantes. Les applications pour aliments pour animaux de compagnie et nutraceutiques offrent un potentiel supplémentaire pour les ingrédients fonctionnels à base de fruits et légumes.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 43,82 % du marché des aliments en purée en 2026. Les dépenses importantes en alimentation infantile, les circuits de vente au détail biologiques bien établis et les achats institutionnels de soins de santé soutiennent la croissance régionale. Cette demande encourage les marques nationales et les fabricants à marque propre à investir dans des produits biologiques certifiés et des formats de pochettes pratiques. Les réglementations en matière de sécurité alimentaire et les exigences de certification biologique influencent la sélection des fournisseurs aux États-Unis et au Canada. La région dispose également d'un système de nutrition clinique bien développé capable d'acheter des aliments à texture modifiée standardisés à grande échelle. La sécurité des emballages reste une préoccupation stratégique, car les parents et les détaillants scrutent de plus en plus la composition des matériaux.
Asie-Pacifique
L'Asie-Pacifique devrait enregistrer la croissance régionale la plus rapide, avec un CAGR de 4,84 % durant 2027-2032. L'urbanisation, la hausse des revenus disponibles, le nombre croissant de ménages à double revenu et le vieillissement de la population soutiennent la demande dans les applications infantiles et cliniques. Ces facteurs positionnent les aliments à texture modifiée comme une opportunité significative dans la région. Les approbations réglementaires pour de nouveaux ingrédients peuvent encore soutenir la différenciation des produits dans la nutrition infantile. Cependant, les normes alimentaires nationales, les cadres de texture clinique et les exigences des détaillants restent des considérations de conformité essentielles. Les producteurs doivent développer des formulations qui s'alignent sur les préférences locales tout en répondant aux attentes de qualité. Le marché des aliments en purée en Asie-Pacifique peut bénéficier de produits conçus à la fois pour les soins familiaux et les établissements de soins formels.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe est une région mature pour les aliments infantiles biologiques et la restauration en établissements de soins, avec l'Allemagne, la France, le Royaume-Uni, l'Italie et les Pays-Bas jouant des rôles significatifs. L'Allemagne et l'Italie ont une demande substantielle de produits à texture modifiée médicalement indiqués en raison de leurs profils de population vieillissante. Les Pays-Bas et la France soutiennent également les exportations européennes de transformation et d'ingrédients. L'Amérique du Sud sert de base d'approvisionnement en développement pour les concentrés de purée de fruits tropicaux, notamment au Brésil, au Pérou et en Argentine. Au Moyen-Orient et en Afrique, la demande est concentrée dans les circuits de vente au détail du Conseil de coopération du Golfe, dans le secteur alimentaire organisé d'Afrique du Sud et dans les centres urbains d'Arabie saoudite.
Paysage concurrentiel
Concentration du Marché
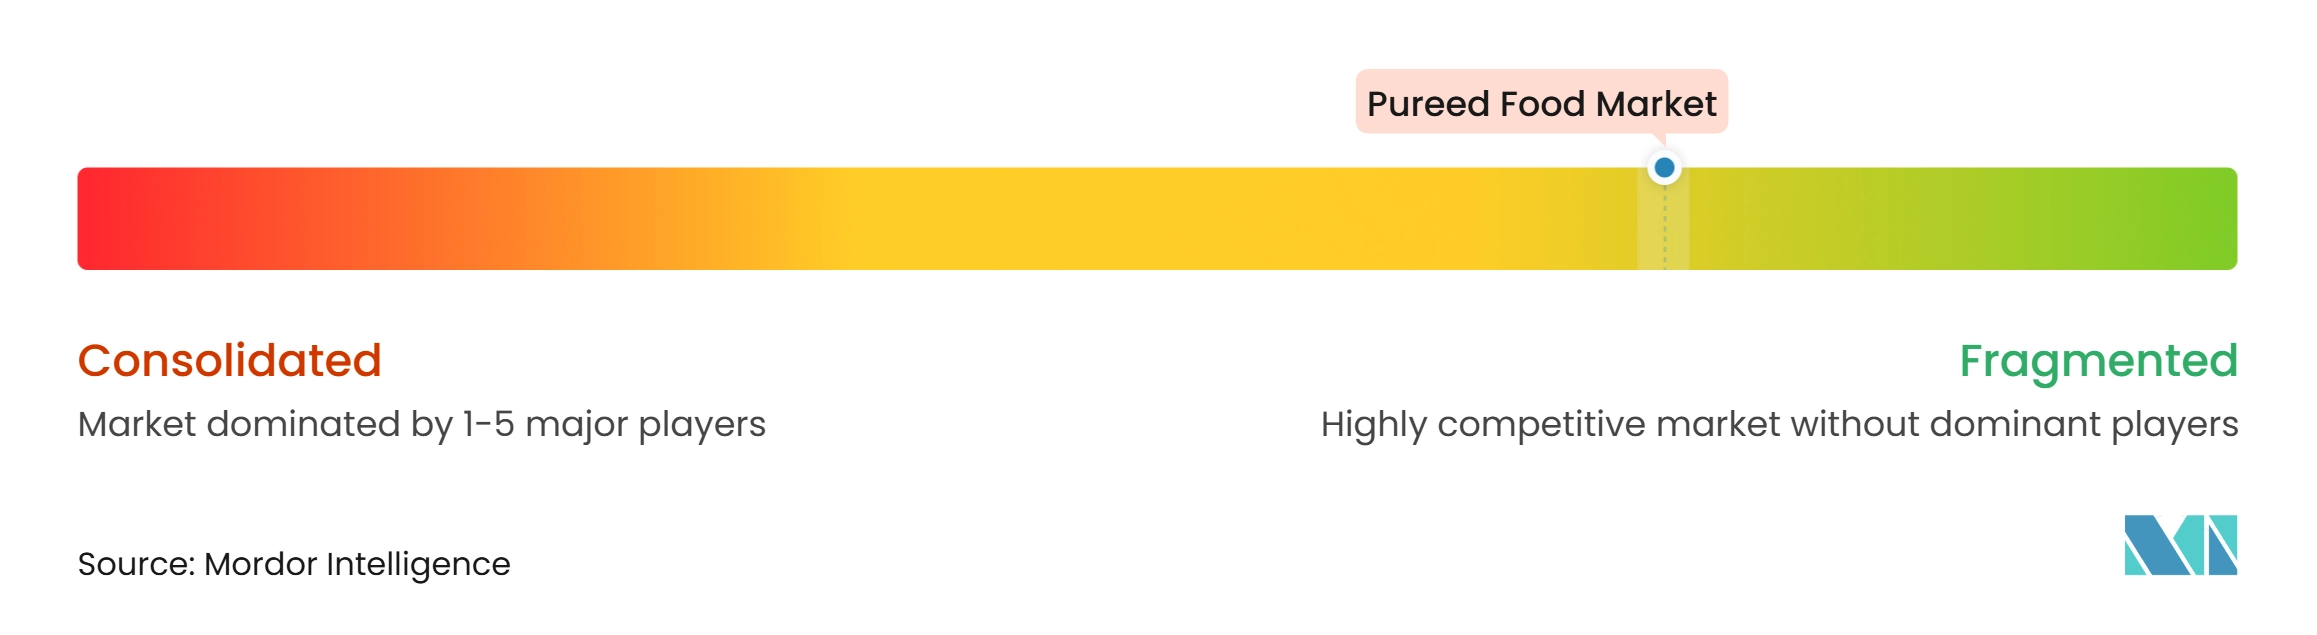
Le marché des aliments en purée est fragmenté, avec des groupes concurrentiels distincts comprenant des marques mondiales de nutrition infantile, des fournisseurs d'ingrédients et des spécialistes de la nutrition médicale. Nestlé S.A., Danone S.A. et The Kraft Heinz Company maintiennent de solides positions dans la nutrition infantile grand public grâce à des marques établies, de vastes réseaux de distribution et des capacités de conformité réglementaire. DÖHLER GmbH, SVZ International B.V., AGRANA Beteiligungs-AG, Kerry Group plc et Ingredion Incorporated se distinguent par la qualité des ingrédients, la traçabilité, le soutien à la formulation et l'expertise en transformation. Leur rôle est particulièrement important dans les chaînes d'approvisionnement des boissons, de la boulangerie et de la restauration. Les acteurs du marché doivent répondre à des exigences variées dans les segments de clientèle du commerce de détail, des hôpitaux et des clients industriels.
La nutrition clinique crée un espace concurrentiel distinct pour des spécialistes tels qu'apetito et The Pure Food Co. Ces entreprises se concentrent sur les repas à texture modifiée et les besoins nutritionnels spécifiques aux patients plutôt que sur les produits infantiles grand public. Les marchés de restauration institutionnelle en Indonésie, en Inde et au Brésil présentent également des opportunités pour les fournisseurs capables de répondre aux besoins croissants en matière de soins aux personnes âgées. Les purées de fruits premium à origine unique avec des chaînes d'approvisionnement traçables peuvent répondre aux clients de la restauration haut de gamme. Ces opportunités soutiennent une concurrence ciblée plutôt qu'une stratégie de catégorie unique et uniforme.
L'emballage devient de plus en plus une capacité concurrentielle plutôt qu'une simple considération d'approvisionnement. De nouvelles marques peuvent encore entrer dans la catégorie, notamment dans les aliments infantiles réfrigérés à étiquette propre et la nutrition médicale, car la confiance des consommateurs peut évoluer rapidement suite à des préoccupations concernant la sécurité des ingrédients ou des emballages. Les acteurs établis doivent démontrer des pratiques crédibles de sécurité des produits, un approvisionnement transparent et des emballages adaptés à l'usage pour maintenir leurs positions sur le marché. Le marché des aliments en purée reste accessible aux entrants spécialisés et soutient la différenciation à travers les formats de produits.
Leaders du secteur des aliments en purée
-
Nestlé S.A.
-
The Kraft Heinz Company
-
Danone S.A.
-
The Hain Celestial Group, Inc.
-
Ingredion Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Aliments en Purée Entreprises couvertes dans ce rapport
- Nestlé S.A.
- Danone S.A.
- The Kraft Heinz Company
- Hero Group
- The Hain Celestial Group, Inc.
- HiPP GmbH & Co. Vertrieb KG
- Bonduelle SA
- AGRANA Beteiligungs-AG
- DÖHLER GmbH
- SVZ International B.V.
- Ingredion Incorporated
- Kerry Group plc
- Ardo
- Oregon Fruit Products, LLC
- Les vergers Boiron
- The Perfect Purée of Napa Valley
- Tree Top, Inc.
- Hormel Foods Corporation
- apetito
- The Pure Food Co
Développements industriels récents dans Marché des Aliments en Purée
- Juin 2026 : Beech-Nut Nutrition Company a lancé huit nouveaux produits alimentaires pour bébés et tout-petits, dont trois purées de fruits biologiques de stade 2, deux assortiments de bocaux de purée et une pochette Bœuf & Légumes.
- Février 2026 : Piko Provisions a lancé une gamme de purées pour tout-petits, proposant trois saveurs : Lū'au Stew, Palaʻai Pie et Pitaya Bowl. Les produits contiennent des ingrédients d'origine locale, notamment du potiron kabocha, de la banane et du taro, et offrent une teneur plus élevée en protéines et en graisses saines.
- Janvier 2025 : The Perfect Purée of Napa Valley a lancé des purées de Camu Camu et de Corossol pour les secteurs spécialisés de la restauration et des boissons.
Portée du rapport mondial sur le marché des aliments en purée
Les aliments en purée désignent des produits alimentaires transformés en une consistance lisse et semi-liquide par mixage ou broyage d'ingrédients tels que des fruits, des légumes, de la viande et de la volaille.
Le marché des aliments en purée est segmenté par type de produit, emballage, forme et application. Par type de produit, le marché est segmenté en purée de fruits, purée de légumes, purée de viande et de volaille et autres types de produits. Par emballage, le marché est segmenté en bocaux en verre, contenants en plastique, pochettes et autres types d'emballages. Par forme, le marché est segmenté en conventionnel et biologique. Par application, le marché est segmenté en alimentation infantile et nutrition du nourrisson, nutrition médicale et clinique, boissons, boulangerie et confiserie, restauration et traiteur et autres applications. Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Purée de fruits |
| Purée de légumes |
| Purée de viande et de volaille |
| Autres types de produits |
| Bocaux en verre |
| Contenants en plastique |
| Pochettes |
| Autres types d'emballages |
| Conventionnel |
| Biologique |
| Alimentation infantile et nutrition du nourrisson |
| Nutrition médicale et clinique |
| Boissons |
| Boulangerie et confiserie |
| Restauration et traiteur |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Purée de fruits | |
| Purée de légumes | ||
| Purée de viande et de volaille | ||
| Autres types de produits | ||
| Par emballage | Bocaux en verre | |
| Contenants en plastique | ||
| Pochettes | ||
| Autres types d'emballages | ||
| Par forme | Conventionnel | |
| Biologique | ||
| Par application | Alimentation infantile et nutrition du nourrisson | |
| Nutrition médicale et clinique | ||
| Boissons | ||
| Boulangerie et confiserie | ||
| Restauration et traiteur | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance future du marché des aliments en purée ?
Le marché des aliments en purée était évalué à 25,15 milliards USD en 2026 et devrait atteindre 25,91 milliards USD en 2027. Le marché devrait croître jusqu'à 30,52 milliards USD d'ici 2032, enregistrant un CAGR de 3,33 % durant la période 2027-2032.
Quel type de produit détenait la plus grande part du marché des aliments en purée en 2026 ?
La purée de fruits était le plus grand segment par type de produit en 2026, représentant 42,93 % du marché des aliments en purée.
Quel segment d'emballage dominait le marché des aliments en purée en 2026 ?
Les pochettes dominaient le segment des emballages en 2026, représentant 52,61 % du marché des aliments en purée.
Quelle forme détenait la plus grande part du marché des aliments en purée en 2026 ?
Les aliments en purée conventionnels dominaient le segment des formes en 2026, représentant 75,41 % du marché.
Quelle application dominait le marché des aliments en purée en 2026 ?
L'alimentation infantile et la nutrition du nourrisson dominaient le segment des applications en 2026, représentant 33,56 % du marché.