
Marktgröße und Marktanteil für pürierte Lebensmittel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 25.91 Milliarden US-Dollar |
| Marktgröße (2032) | 30.52 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.33 % |
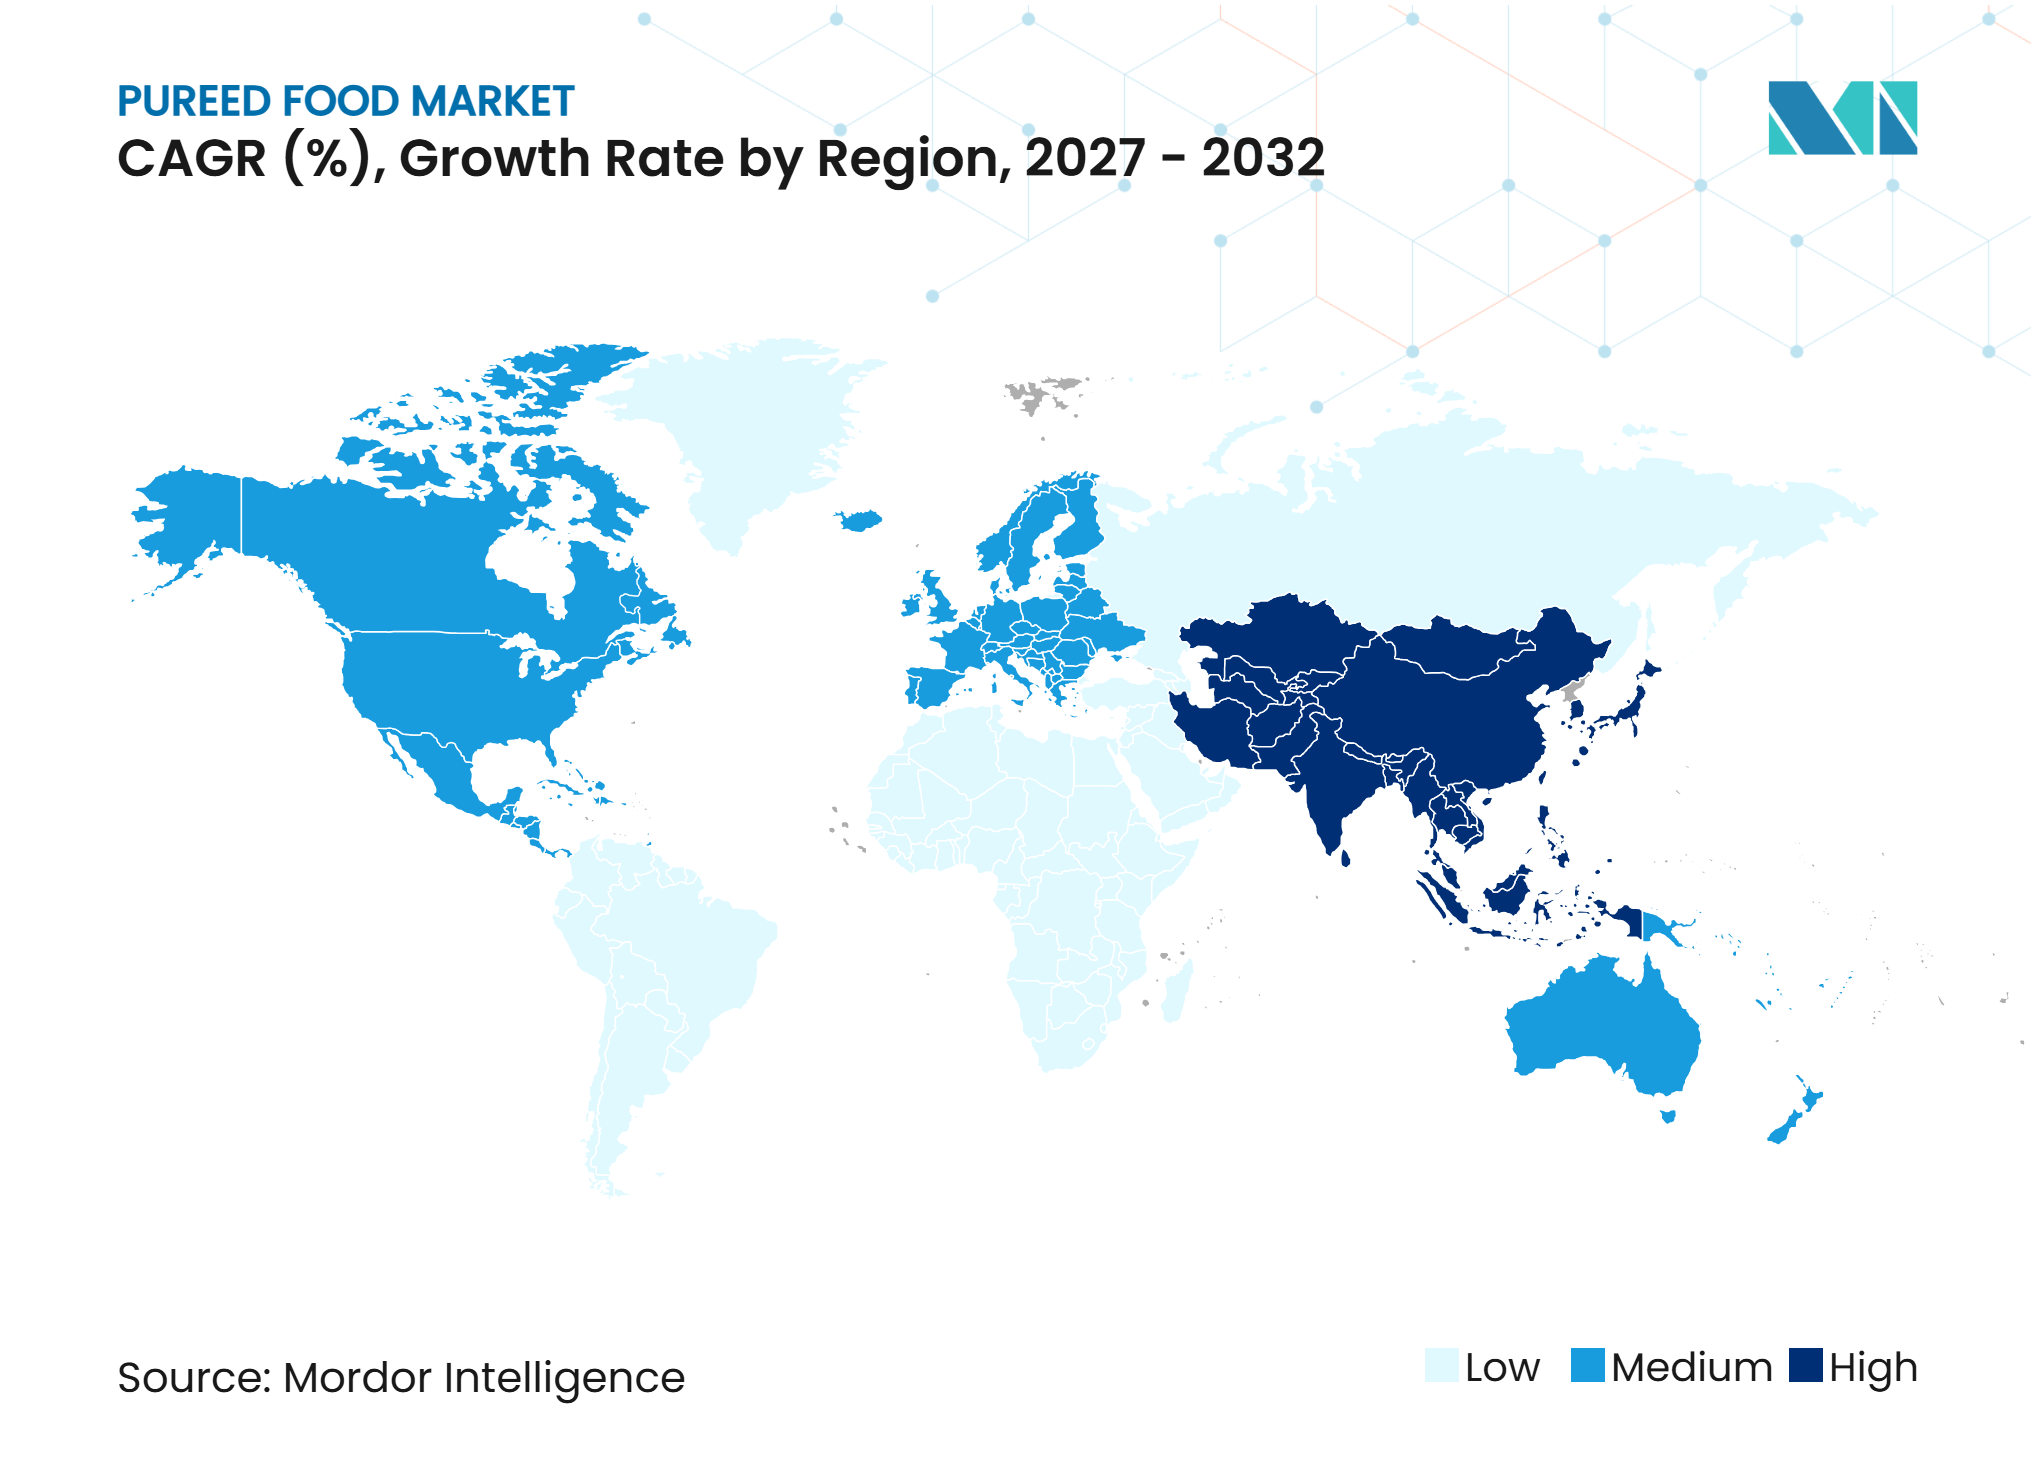
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für pürierte Lebensmittel von Mordor Intelligence
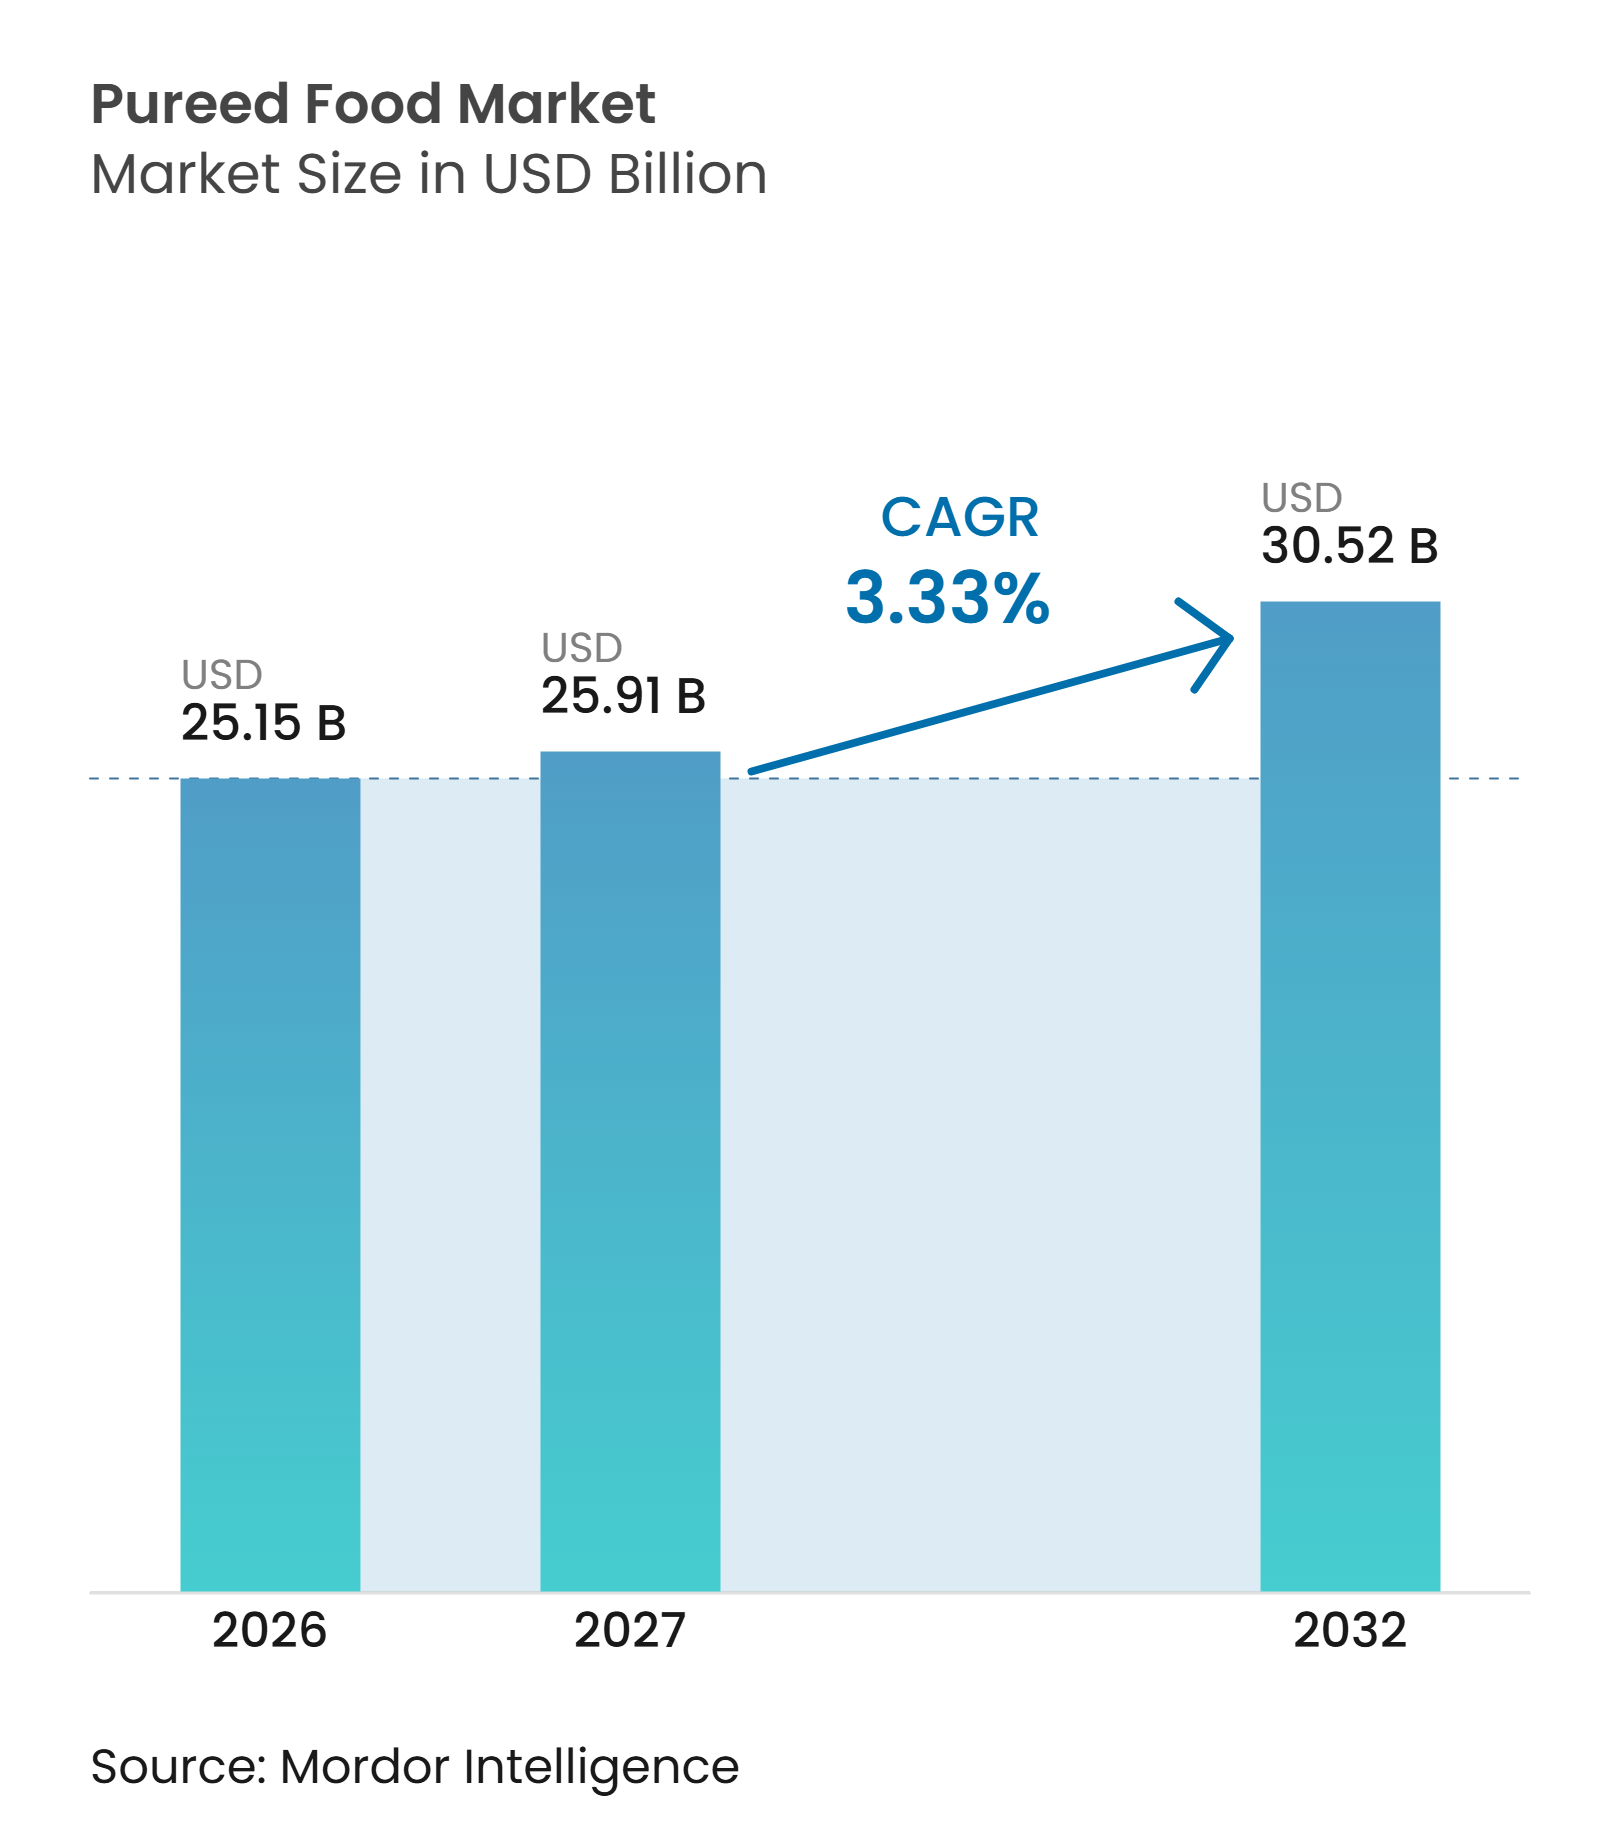
Die Marktgröße für pürierte Lebensmittel wurde im Jahr 2026 auf 25,15 Milliarden USD bewertet und wird voraussichtlich von 25,91 Milliarden USD im Jahr 2027 auf 30,52 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,33% während des Prognosezeitraums (2027–2032). Der Markt für pürierte Lebensmittel wird durch die Nachfrage von Haushalten mit berufstätigen Eltern angetrieben, die nach praktischer Säuglingsernährung suchen, sowie durch ältere Erwachsene, die texturmodifizierte Mahlzeiten benötigen. Diese Anwendungen machen die Nachfrage weniger anfällig für Veränderungen bei den Ermessensausgaben, da Säuglingsernährung und klinische Ernährung wesentliche Bedürfnisse abdecken. Hersteller legen zunehmend Wert auf Zutaten-Transparenz, funktionelle Ernährung und tragbare Formate, insbesondere Standbeutel mit Ausgießer. Die Kategorie steht jedoch vor einem notwendigen Verpackungswandel, da Bedenken hinsichtlich mehrschichtiger Beutelmaterialien den Druck erhöhen, recycelbare Strukturen einzuführen. Verarbeitungsnebenprodukte entwickeln sich ebenfalls zu brauchbaren Einsatzstoffen für Frucht- und Gemüsepürees und helfen integrierten Verarbeitern, Rohstoffkosten zu managen und Verpflichtungen zur Abfallreduzierung zu erfüllen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp dominierte Fruchtpüree den Markt mit einem Anteil von 42,93% im Jahr 2026 und wird voraussichtlich den schnellsten CAGR von 4,18% während 2027–2032 verzeichnen.
- Nach Verpackung dominierten Beutel den Markt mit einem Anteil von 52,61% im Jahr 2026 und werden voraussichtlich ebenfalls den schnellsten CAGR von 4,42% während 2027–2032 verzeichnen.
- Nach Form dominierte konventionelles Püree den Markt mit einem Anteil von 75,41% im Jahr 2026, während Bio-Püree voraussichtlich den schnellsten CAGR von 4,67% während 2027–2032 verzeichnen wird.
- Nach Anwendung dominierte Säuglingsnahrung und Babyernährung den Markt mit einem Anteil von 33,56% im Jahr 2026, während medizinische und klinische Ernährung voraussichtlich den schnellsten CAGR von 4,57% während 2027–2032 verzeichnen wird.
- Nach Geografie dominierte Nordamerika den Markt für pürierte Lebensmittel mit einem Anteil von 43,82% im Jahr 2026, während Asien-Pazifik voraussichtlich den schnellsten CAGR von 4,84% während 2027–2032 verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach praktischen Säuglings- und Babynahrungsprodukten | +0.8% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz von Schluckbeschwerden in der alternden Bevölkerung | +0.7% | Global, am stärksten in Japan, Deutschland, Italien und Australien | Langfristig (≥ 4 Jahre) |
| Wachsende Akzeptanz von pürierten Lebensmitteln in der medizinischen und klinischen Ernährung | +0.5% | Global, mit Nordamerika und Europa als Vorreiter und Asien-Pazifik im Aufholprozess | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbraucherpräferenz für biologische Lebensmittelprodukte | +0.5% | Nordamerika und Europa, mit aufkommender Nachfrage in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Produktinnovation und Diversifizierung bei Obst- und Gemüsesorten | +0.4% | Global | Mittelfristig (2–4 Jahre) |
| Fokus auf Lebensmittelabfallreduzierung und Nutzung landwirtschaftlicher Erzeugnisse | +0.2% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach praktischen Säuglings- und Babynahrungsprodukten
Praktische Handhabung bleibt ein wesentliches Kaufkriterium in der Säuglingsernährung, insbesondere bei Doppelverdiener-Haushalten in städtischen Gebieten mit begrenzter Zeit für die Zubereitung zu Hause. Laut dem Bericht der Organic Trade Association vom März 2026 stiegen die Umsätze mit biologischer Babynahrung und Säuglingsnahrung in den Vereinigten Staaten im Jahr 2025 um 8,8%, was das Wachstum in der breiteren biologischen Lebensmittelkategorie übertrafUnited States Organic Marketplace Achieved, ota.com">[1]. Der Verband berichtete auch, dass Eltern, die kommerzielle Babynahrung kaufen, eine starke Präferenz für biologische Produkte zeigten, was die Bedeutung glaubwürdiger Bio-Angebote im Markt für pürierte Lebensmittel erhöht. Standbeutel mit Ausgießer decken den Bedarf an tragbarer, portionierter Fütterung und haben sich zu einem wichtigen Einzelhandelsformat für zubereitete Pürees entwickelt. Dieses Format unterstützt den Verzehr außer Haus und reduziert den Zubereitungsaufwand für Betreuungspersonen. Die Kombination aus Praktikabilität, hochwertigen Zutaten und einfacher Handhabung treibt weiterhin den Fokus der Hersteller auf Verpackungsdesign und Einzelhandelsverfügbarkeit.
Zunehmende Verbreitung von Schluckbeschwerden in der alternden Bevölkerung
Schluckbeschwerden sind bei älteren Erwachsenen weit verbreitet und treten in institutionellen Einrichtungen häufiger auf, wo sie die Lebensmittelsicherheit und die Nährstoffaufnahme beeinträchtigen können. Die International Dysphagia Diet Standardisation Initiative bietet einen gemeinsamen Rahmen für texturmodifizierte Mahlzeiten, einschließlich Level-4-Pürees, und unterstützt die standardisierte Beschaffung durch Krankenhäuser und Pflegeanbieter. Folglich profitiert der Markt für pürierte Lebensmittel, da Pflegeanbieter Produkte mit validierten Texturen, konsistentem Nährstoffgehalt und vorhersehbarer Zubereitung suchen. Tiefkühlformate sind für institutionelle Küchen besonders relevant, da sie das Bestandsmanagement und die Serviceplanung vereinfachen. Darüber hinaus helfen standardisierte Portionsgrößen und servierfertige Zubereitungen Gesundheitseinrichtungen, die Mahlzeitenzubereitungszeit zu reduzieren, Lebensmittelverschwendung zu minimieren und die Konsistenz bei der Patientenversorgung aufrechtzuerhalten.
Wachsende Akzeptanz von pürierten Lebensmitteln in der medizinischen und klinischen Ernährung
Der wachsende Bedarf an spezialisierter Ernährungsunterstützung bei Patienten mit Dysphagie, neurologischen Erkrankungen, schlaganfallbedingten Komplikationen und altersbedingten Schluckbeschwerden treibt die Akzeptanz von pürierten Lebensmitteln in der medizinischen und klinischen Ernährung voran. Krankenhäuser, Rehabilitationszentren und Langzeitpflegeeinrichtungen setzen zunehmend texturmodifizierte Mahlzeiten ein, um sichereres Schlucken zu unterstützen und gleichzeitig eine ausreichende Kalorien- und Nährstoffzufuhr für Patienten zu gewährleisten, die keine normalen Lebensmittel bequem verzehren können. Im Januar 2025 erließ die Lebensmittel- und Arzneimittelbehörde der Vereinigten Staaten (FDA) eine endgültige Leitlinie, die einen Blei-Aktionswert von 10 Teilen pro Milliarde (ppb) für mehrere Kategorien verarbeiteter Babynahrung festlegt, einschließlich Obst- und Gemüsepürees sowie fleischbasierter MischungenPress release, fdf.org.uk">[2]. Diese Leitlinie unterstreicht die Bedeutung von Sicherheitskontrollen für ernährungsphysiologisch gefährdete Verbrauchergruppen. Diese regulatorische Aufmerksamkeit, verbunden mit dem Bedarf der Gesundheitsdienstleister an standardisierten Texturen und ernährungsphysiologisch ausgewogenen Zubereitungen, unterstützt die Nachfrage nach kommerziell hergestellten pürierten Lebensmitteln in institutionellen Gesundheitseinrichtungen.
Zunehmende Verbraucherpräferenz für biologische Lebensmittelprodukte
Die wachsende Verbraucherpräferenz für biologische und Clean-Label-Lebensmittelprodukte treibt die Nachfrage nach Bio-Pürees in der Säuglingsernährung, bei Getränken und anderen Lebensmittelanwendungen an. Verbraucher bevorzugen zunehmend Produkte aus biologisch angebautem Obst und Gemüse, die minimale synthetische Pestizidrückstände, künstliche Zusatzstoffe und Konservierungsmittel enthalten. Diese Präferenz ist besonders stark bei gesundheitsbewussten Eltern ausgeprägt, die bei der Auswahl von Babynahrungsprodukten Zutatenqualität und Transparenz priorisieren. Bio-Pürees ermöglichen es Herstellern auch, Premium-Produktportfolios mit erkennbaren Zutaten, natürlichen Geschmacksprofilen und zertifizierter Bio-Beschaffung zu entwickeln. Folglich erweitern Hersteller ihr Angebot an biologischen Obst- und Gemüsepürees, um der Verbrauchernachfrage nach Alternativen zu konventionell verarbeiteten Lebensmittelprodukten gerecht zu werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Verarbeitungs- und Herstellungskosten | -0.3% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Strenge Lebensmittelsicherheitsvorschriften und Qualitätsanforderungen | -0.2% | Europäische Union, Nordamerika, Japan und Australien | Langfristig (≥ 4 Jahre) |
| Schwankungen bei der Rohstoffverfügbarkeit und landwirtschaftlichen Preisen | -0.2% | Global, mit dem größten Risiko für Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Hohe Verpackungs- und Kühlkettenvertriebskosten | -0.3% | Global, insbesondere für verderbliche Püreeformate | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verarbeitungs- und Herstellungskosten
Die Herstellung von pürierten Lebensmitteln erfordert spezialisierte Ausrüstung zum Waschen, Schälen, Zerkleinern, Mischen, Homogenisieren und zur Wärmebehandlung, was erhebliche Kapitalinvestitionen erfordert. Laut einem im Februar 2026 von der Food and Drink Federation veröffentlichten Artikel stiegen die durchschnittlichen Produktionskosten im Vereinigten Königreich um 4,4%, bei kleineren Unternehmen auf 5,3%FDA Issues Final Guidance for Industry, fda.gov">[3]. Homogenisierung, Pasteurisierung und aseptische Abfüllung erfordern ebenfalls energieintensive Prozesse und spezialisierte Ausrüstung. Hochgeschwindigkeits-Beutelproduktionslinien erfordern erhebliche Kapitalinvestitionen, die kleinere Verarbeiter möglicherweise schwerer absorbieren können. Schwankende landwirtschaftliche Inputkosten erhöhen den Druck zusätzlich, insbesondere für Verarbeiter ohne integrierte Liefervereinbarungen. Diese Kostenbedingungen können die Konsolidierung fördern und Lieferanten mit höheren Produktionsvolumina und etablierten Betriebssystemen begünstigen.
Hohe Verpackungs- und Kühlkettenvertriebskosten
Verderbliches Püree erfordert gekühlten Transport und Einzelhandelsausstellungsfläche, was die Lieferkosten für gekühlte und frisch gepresste Produkte erhöht. Diese Anforderungen schränken den Vertrieb in preissensiblen Regionen und Gebieten mit unterentwickelter Kühlketteninfrastruktur ein. Verpackungskosten steigen ebenfalls, da Rahmenbedingungen zur erweiterten Herstellerverantwortung die finanzielle Belastung durch mehrschichtige Flexibelmaterialien in Europa erhöhen. Obwohl Monomaterialstrukturen die Recyclingfähigkeit verbessern, kann ihre Einführung Umrüstungen und umfangreiche Tests erfordern, um eine ausreichende Sauerstoff- und Feuchtigkeitsbarriereleistung aufrechtzuerhalten. Lebensmittelsicherheits- und Qualitätsvorschriften in der Europäischen Union, Nordamerika, Japan und Australien erfordern validierte Prozesse und umfassende Dokumentation. Für Premium-, Bio- und kaltgepresste Marken können diese kombinierten Kosten- und Compliance-Anforderungen die Margen trotz höherer Einzelhandelspreise reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
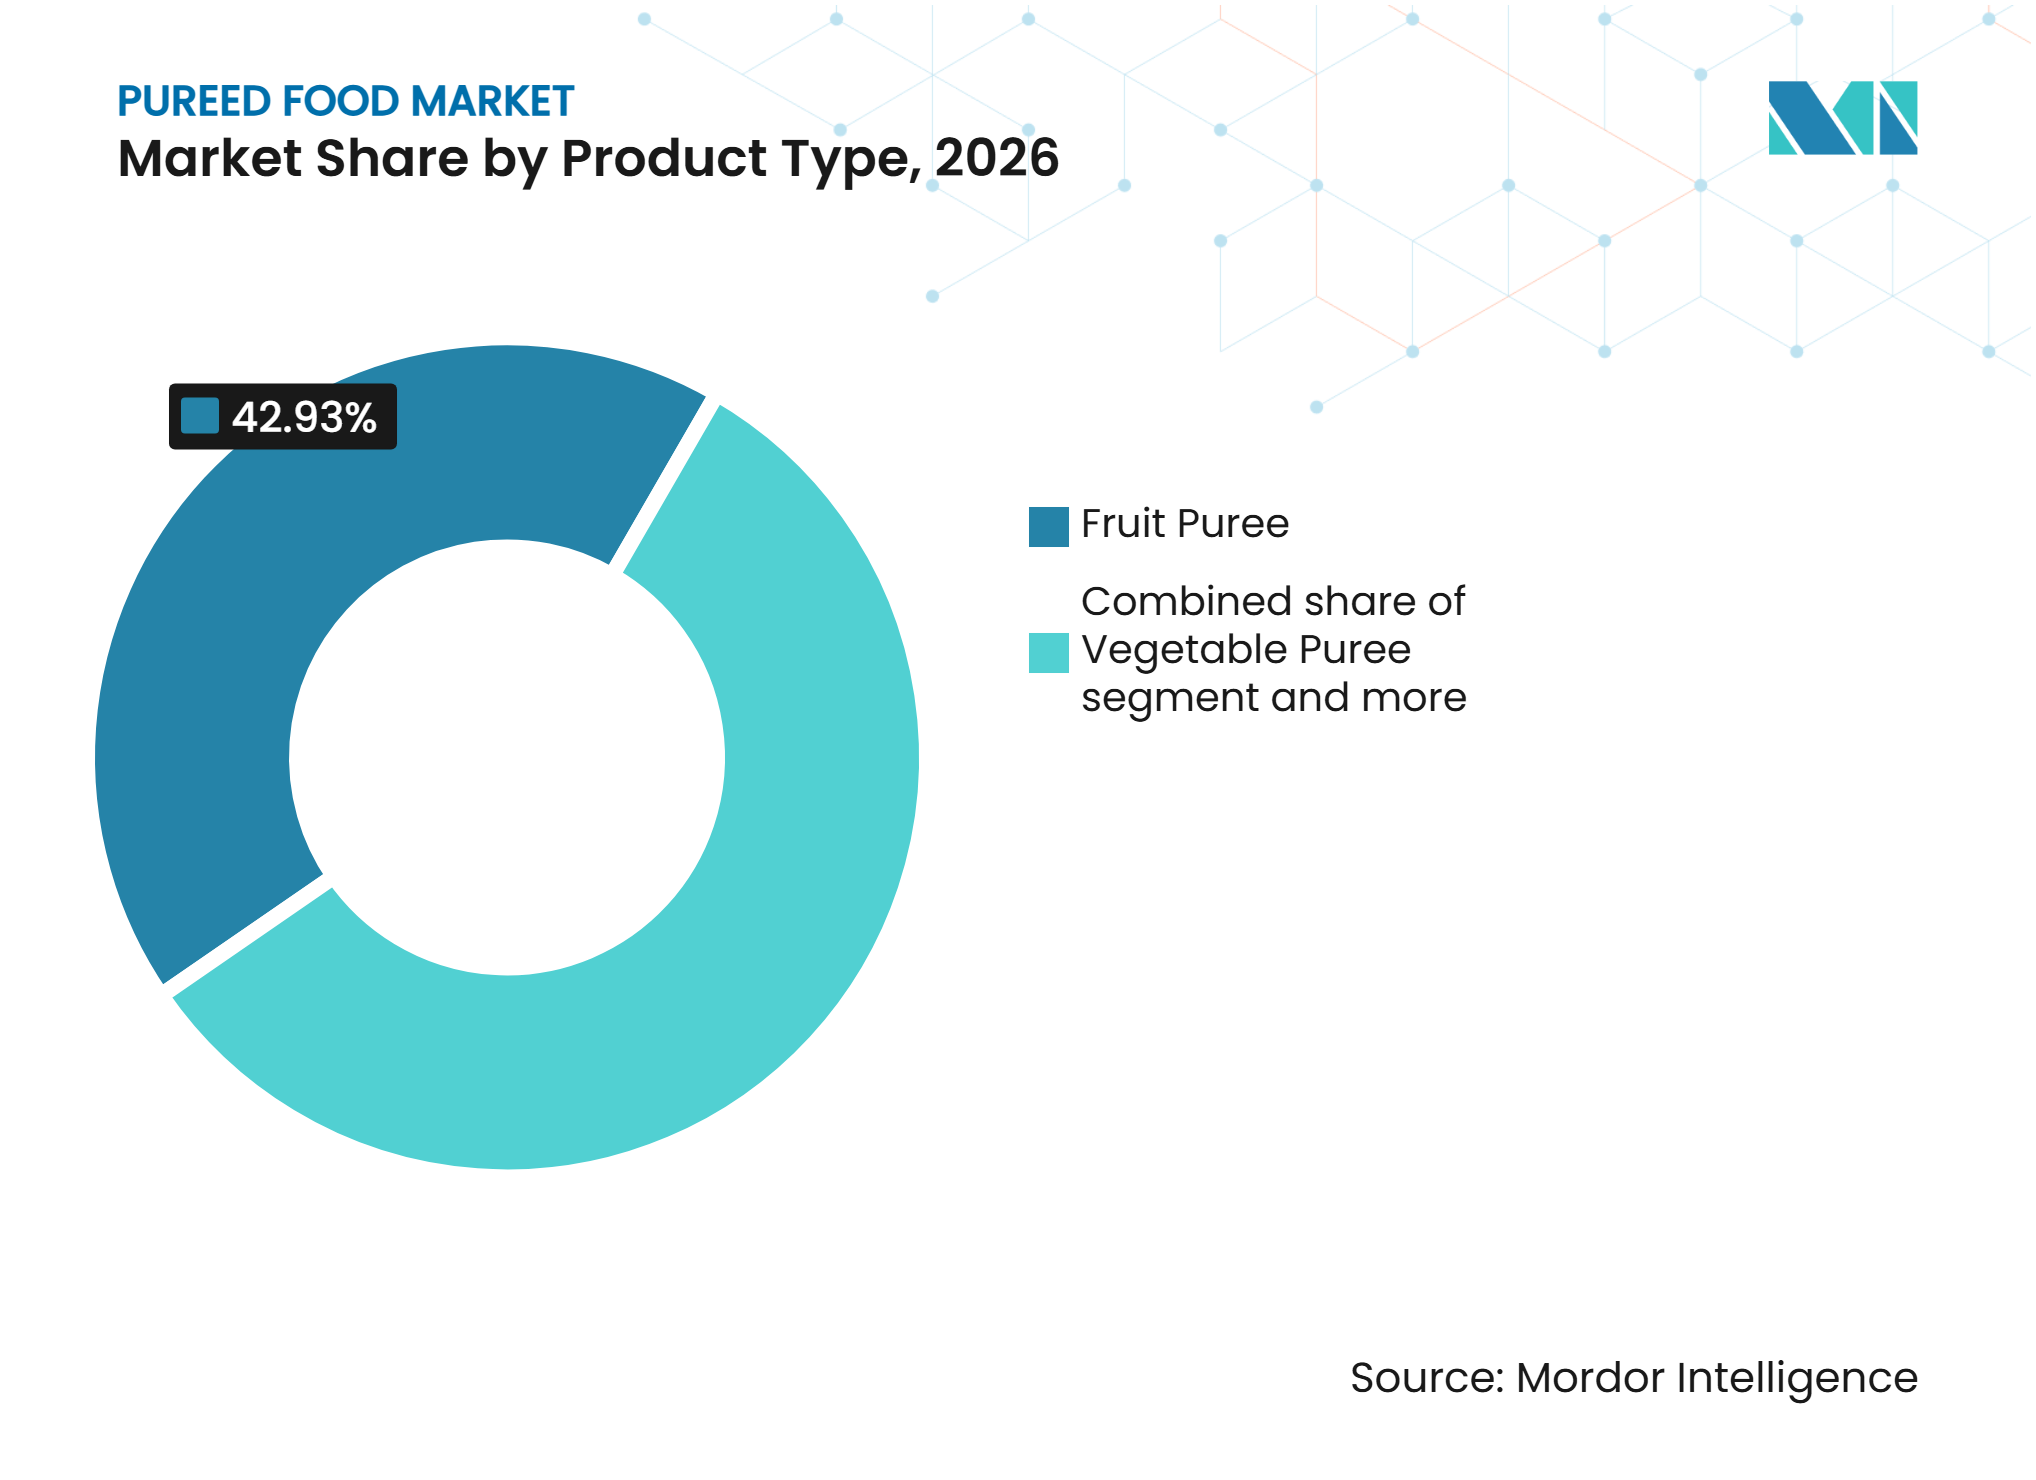
Fruchtpüree verankert die Nachfrage in mehreren VerwendungsbereichenFruchtpüree machte 2026 42,93% des Marktes für pürierte Lebensmittel aus und wird voraussichtlich bis 2032 einen CAGR von 4,18% verzeichnen. Es dient der Säuglingsernährung, Getränken, Backwaren und Süßwaren sowie Foodservice-Anwendungen und reduziert die Abhängigkeit von einer einzelnen Käufergruppe. Seine breite Anwendbarkeit unterstützt die Nachfrage nach verschiedenen Geschmacksrichtungen, Brix-Spezifikationen und Produktformaten. Fruchtbasierte Produkte können sowohl Einzelhandelsanforderungen als auch die Zutatennachfrage von Getränke- und Backwarenherstellern erfüllen. Hochdruckverarbeitung kann diese Positionierung weiter unterstützen, indem sie die Kühlhaltbarkeit ohne konventionelle Wärmebehandlung verlängert.
Gemüsepüree ist der zweitgrößte Produkttyp und gewinnt in der Säuglingsnahrung und im Foodservice an Bedeutung. Betreiber verwenden Gemüsebasen in Saucen und zubereiteten Mahlzeiten, um die Kaloriendichte bei gleichzeitiger Texturerhaltung zu reduzieren. Fleisch- und Geflügelpüree erfüllt eine engere, aber wichtige Rolle in der medizinischen Ernährung, insbesondere in proteinorientierten Level-4-Diäten. Getreide- und Hülsenfrüchtepürees sind für pflanzliche und allergenfreie Säuglingsernährung relevant. Diese Formate unterstützen stufenweise Beikosteinführungsansätze, die pädiatrische Ernährungsrichtlinien zunehmend anerkennen. Die Produktentwicklung muss jedoch Nährwert, Geschmack, Textur und Verarbeitungsstabilität in Einklang bringen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verpackung:
Beutel führen, während sich Materialentscheidungen ändernBeutel machten im Jahr 2026 52,61 % des Verpackungswertes aus und werden voraussichtlich bis 2032 mit einem CAGR von 4,42 % wachsen. Ihre Tragbarkeit, Portionskontrollfähigkeiten und Kompatibilität mit aseptischer, Retort- und Hochdruckverarbeitung unterstützen dieses Wachstum. Die Bequemlichkeit hat Beutel als bevorzugtes Format für Säuglingsernährung und den Verzehr unterwegs positioniert, was das Interesse an Monomaterial-Polyethylen- und Polypropylen-Alternativen steigert. Verpackungslieferanten werden zunehmend nach Sicherheit, Recyclingfähigkeit, Barriereleistung und Kosten bewertet. Leichte Konstruktion und reduzierte Transportanforderungen stärken die Attraktivität flexibler Beutel bei Herstellern, die Verpackungseffizienz anstreben.
Glasgläser bleiben für hochwertige biologische Säuglingsprodukte und spezielle Foodservice-Anwendungen relevant. Ihre visuelle Attraktivität und die Verbraucherwahrnehmung eines geringeren Migrationsrisikos unterstützen ihre Premium-Positionierung. Ihre starre Struktur und starken Barriereeigenschaften tragen ebenfalls dazu bei, Produktqualität, Geschmack und Integrität während der Lagerung zu schützen. Kunststoffbehälter bedienen weiterhin Großmengen-Foodservice- und Zulieferanwendungen, bei denen Kosteneffizienz und einfache Handhabung entscheidend sind. Lieferanten, die recyclingfähige Formate entwickeln, ohne die Haltbarkeit zu beeinträchtigen, können ihre Position im Markt für pürierte Lebensmittel stärken.
Nach Form:
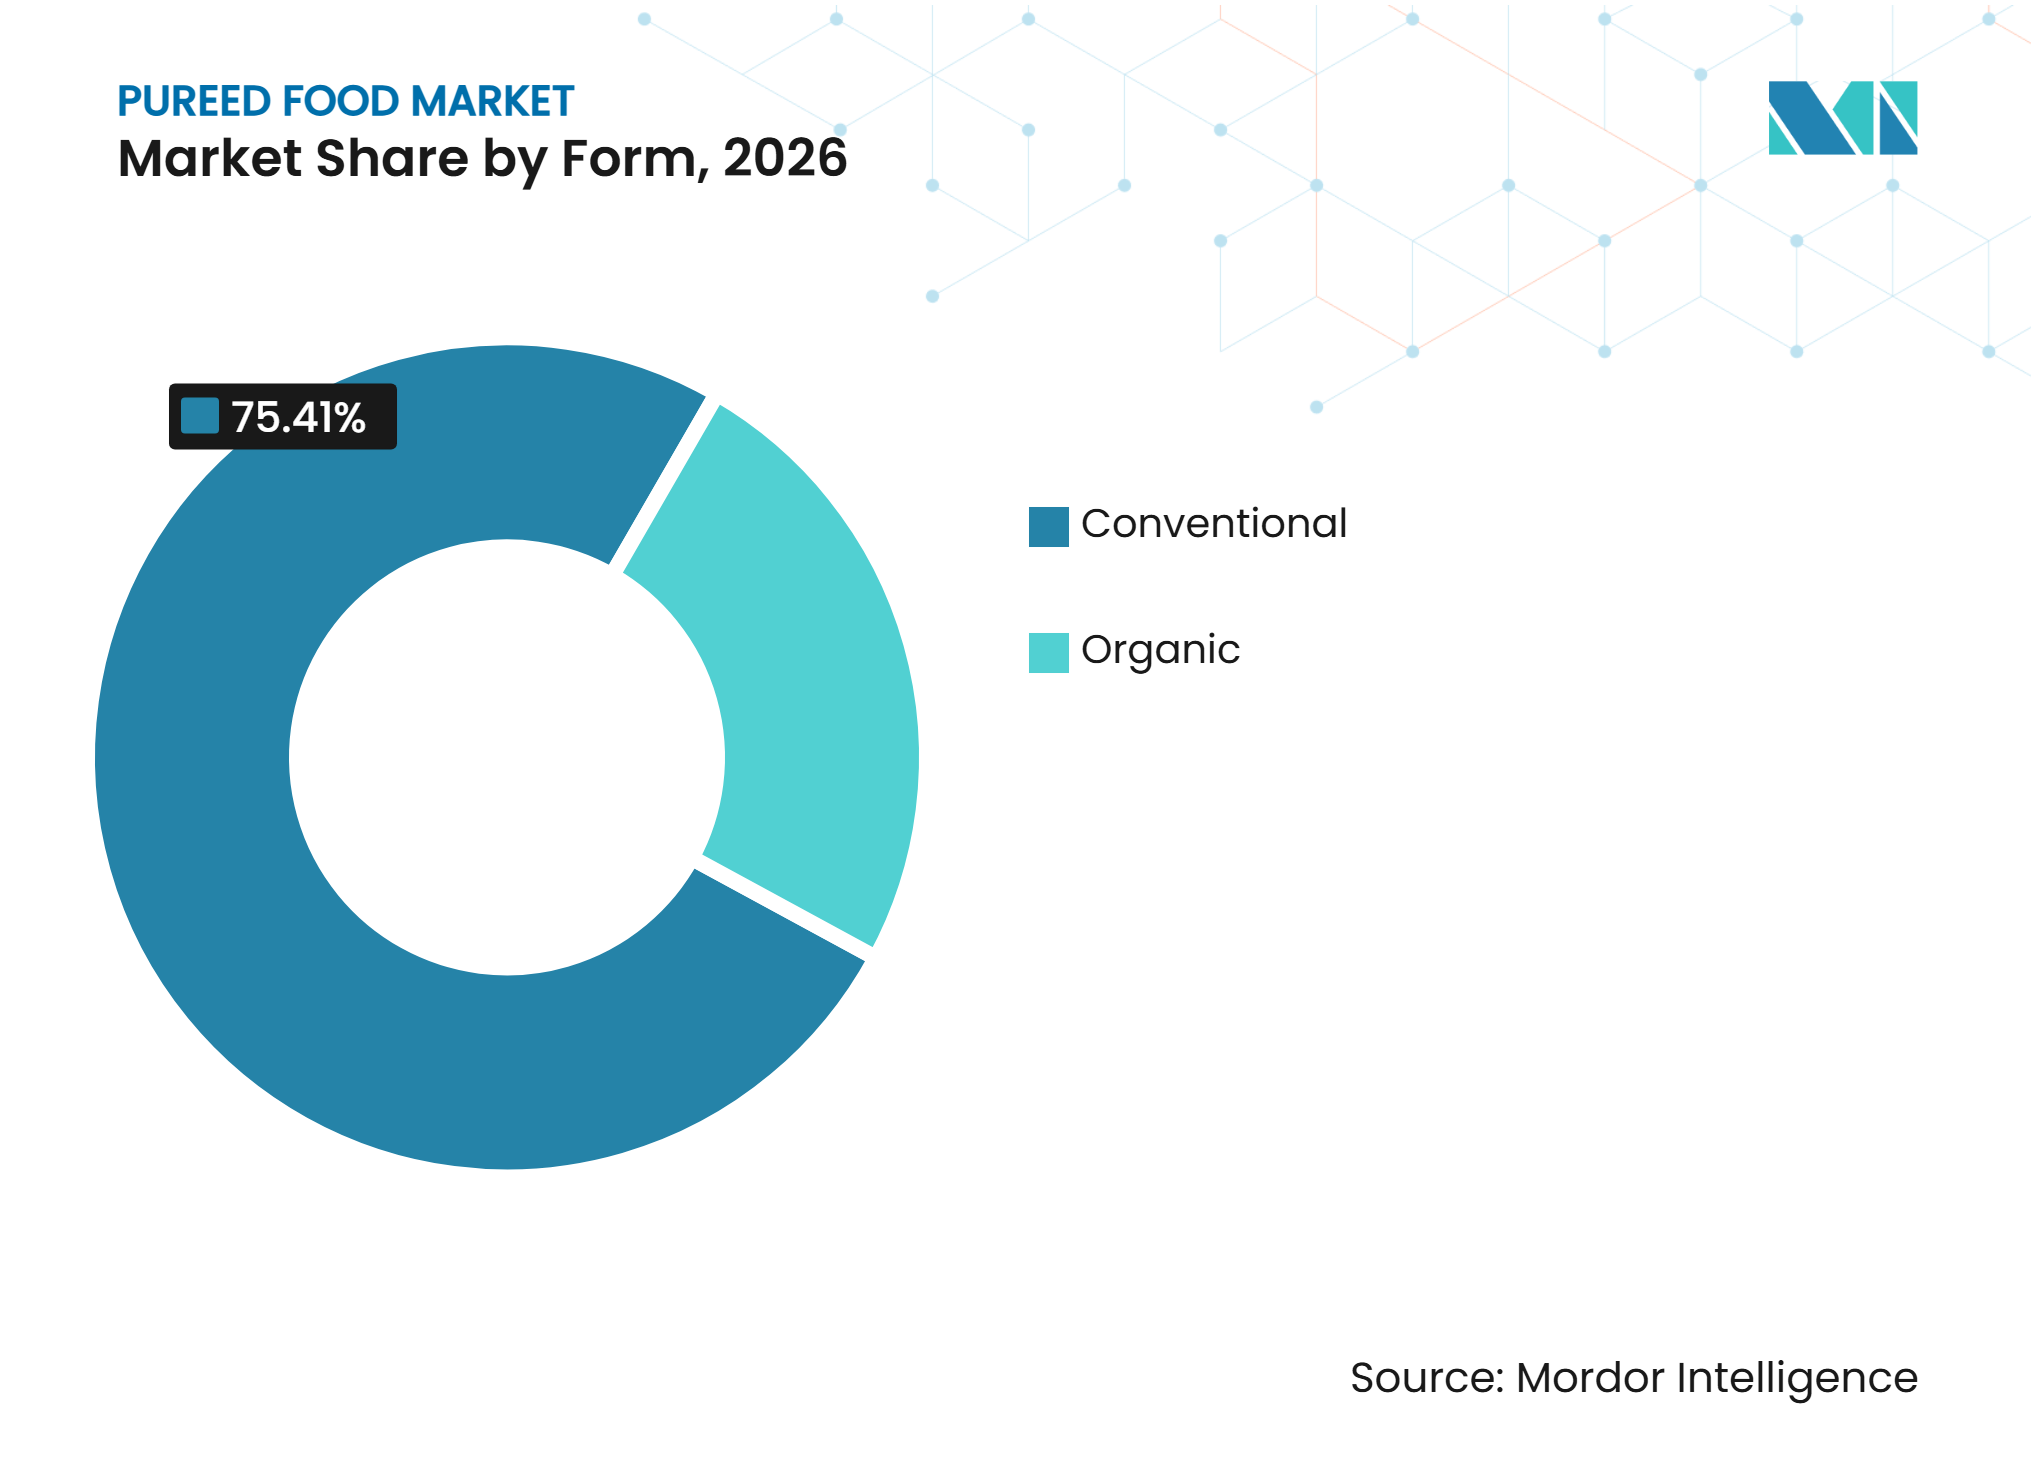
Bio gewinnt, während Konventionell unverzichtbar bleibtKonventionelle Produkte machten 2026 75,41% des Marktes aus, was ihre Bedeutung für erschwingliche Säuglingsernährung, Foodservice und Zutatenzulieferungsanwendungen widerspiegelt. Diese Form behält eine breite Verfügbarkeit in entwickelten und aufstrebenden Volkswirtschaften. Konventionelle Produktlinien könnten jedoch Regalfläche und Preissetzungsmacht verlieren, da Einzelhändler ihre Eigenmarken-Bio-Sortimente ausbauen. Eine sich verringernde Inputkostenlücke könnte den historischen Preisvorteil konventioneller Produkte weiter schwächen. Lieferanten, die in beiden Formen tätig sind, können preisbewusste Kunden bedienen und gleichzeitig auf Premium-Nachfrage reagieren. Diese Spaltung macht die Portfolioarchitektur zu einer wichtigen Überlegung im gesamten Markt für pürierte Lebensmittel.
Bio ist die am schnellsten wachsende Form mit einem prognostizierten CAGR von 4,67% während 2027–2032. Die Nachfrage spiegelt wachsende Verbraucherpräferenzen für zertifizierte Zutaten, Clean Labels und transparente Beschaffung wider. Dieser Trend ist besonders ausgeprägt in der Säuglingsernährung, wo Eltern zunehmend Zutaten-Rückverfolgbarkeit und die Abwesenheit synthetischer Pestizide bei der Produktauswahl priorisieren. Hersteller von Bio-Babynahrung in den Vereinigten Staaten profitieren vom USDA-Organic-Label, während vergleichbare regionale Zertifizierungen als wichtige Kaufsignale in der Säuglingsernährung dienen. Für viele jüngere Eltern sind Bio-Produkte zunehmend eine erwartete Option statt einer Nischenwahl.

Nach Anwendung:
Säuglingsernährung führt, während klinische Nutzung zunimmtSäuglingsnahrung und Babyernährung machten 2026 33,56% des Marktes aus, unterstützt durch zubereitete Fütterungsformate und anhaltende Premiumisierung. Eltern priorisieren Portionskontrolle, einfache Zutaten und vertrauenswürdige Zertifizierungen bei der Produktauswahl. Beutel bleiben beliebt, da sie für Reisen und schnelle Fütterungsgelegenheiten praktisch sind. Obst- und Gemüsemischungen bieten auch eine vertraute Möglichkeit, neue Geschmacksrichtungen während der Beikosteinführung einzuführen. Einzelhändler nutzen Bio- und Clean-Label-Aussagen, um Säuglingsnahrungssortimente zu differenzieren. Diese Faktoren positionieren Säuglingsernährung im Mittelpunkt des Kategorievolumens und der Markeninvestitionen.
Medizinische und klinische Ernährung wird voraussichtlich bis 2032 mit einem CAGR von 4,57% wachsen. Diese Anwendung entwickelt sich über die generische Krankenhausverpflegung hinaus hin zu Mahlzeiten, die die Patientenwürde und visuelle Attraktivität verbessern. Getränkehersteller verwenden Obst- und Gemüsepürees als natürliche Süßungsmittel, Farbstoffe und Geschmacksbasen. Backwaren- und Süßwarenhersteller verwenden konzentrierte Pürees für Clean-Label-Reformulierungen, während Foodservice- und Cateringkunden konsistente Viskosität und Brix-Werte benötigen. Tiernahrung und Nutraceutical-Anwendungen bieten weiteres Potenzial für funktionelle Obst- und Gemüsezutaten.
Geografische Analyse
Nordamerika
Nordamerika machte 2026 43,82% des Marktes für pürierte Lebensmittel aus. Starke Ausgaben für Säuglingsnahrung, gut etablierte Bio-Einzelhandelskanäle und institutionelle Gesundheitsbeschaffung unterstützen das regionale Wachstum. Diese Nachfrage ermutigt nationale Marken und Eigenmarkenhersteller, in zertifizierte Bio-Produkte und praktische Beutelformate zu investieren. Lebensmittelsicherheitsvorschriften und Bio-Zertifizierungsanforderungen beeinflussen die Lieferantenauswahl in den Vereinigten Staaten und Kanada. Die Region verfügt auch über ein gut entwickeltes klinisches Ernährungssystem, das standardisierte texturmodifizierte Lebensmittel in großem Maßstab beschaffen kann. Verpackungssicherheit bleibt ein strategisches Anliegen, da Eltern und Einzelhändler die Materialzusammensetzung zunehmend genau prüfen.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich das schnellste regionale Wachstum verzeichnen, mit einem CAGR von 4,84% während 2027–2032. Urbanisierung, steigende verfügbare Einkommen, eine zunehmende Anzahl von Doppelverdiener-Haushalten und eine alternde Bevölkerung unterstützen die Nachfrage in Säuglings- und klinischen Anwendungen. Diese Faktoren positionieren texturmodifizierte Lebensmittel als bedeutende Chance in der Region. Regulatorische Genehmigungen für neue Zutaten können die Produktdifferenzierung in der Säuglingsernährung weiter unterstützen. Nationale Lebensmittelstandards, klinische Texturrahmen und Einzelhändleranforderungen bleiben jedoch kritische Compliance-Überlegungen. Hersteller müssen Formulierungen entwickeln, die lokalen Präferenzen entsprechen und gleichzeitig Qualitätserwartungen erfüllen. Der Markt für pürierte Lebensmittel in Asien-Pazifik kann von Produkten profitieren, die sowohl für die Familienpflege als auch für formelle Pflegeeinrichtungen konzipiert sind.
Europa, Südamerika sowie der Nahe Osten und Afrika
Europa ist eine reife Region für biologische Säuglingsnahrung und Pflegeeinrichtungs-Foodservice, wobei Deutschland, Frankreich, das Vereinigte Königreich, Italien und die Niederlande bedeutende Rollen spielen. Deutschland und Italien haben aufgrund ihrer alternden Bevölkerungsprofile eine erhebliche Nachfrage nach medizinisch indizierten texturmodifizierten Produkten. Die Niederlande und Frankreich unterstützen ebenfalls europäische Verarbeitungs- und Zutatenzulieferungsexporte. Südamerika dient als sich entwickelnde Versorgungsbasis für tropische Fruchtpüreekonzentrate, insbesondere in Brasilien, Peru und Argentinien. Im Nahen Osten und Afrika konzentriert sich die Nachfrage auf Einzelhandelskanäle des Golf-Kooperationsrats, Südafrikas organisierten Lebensmittelsektor und städtische Zentren in Saudi-Arabien.
Wettbewerbslandschaft
Marktkonzentration
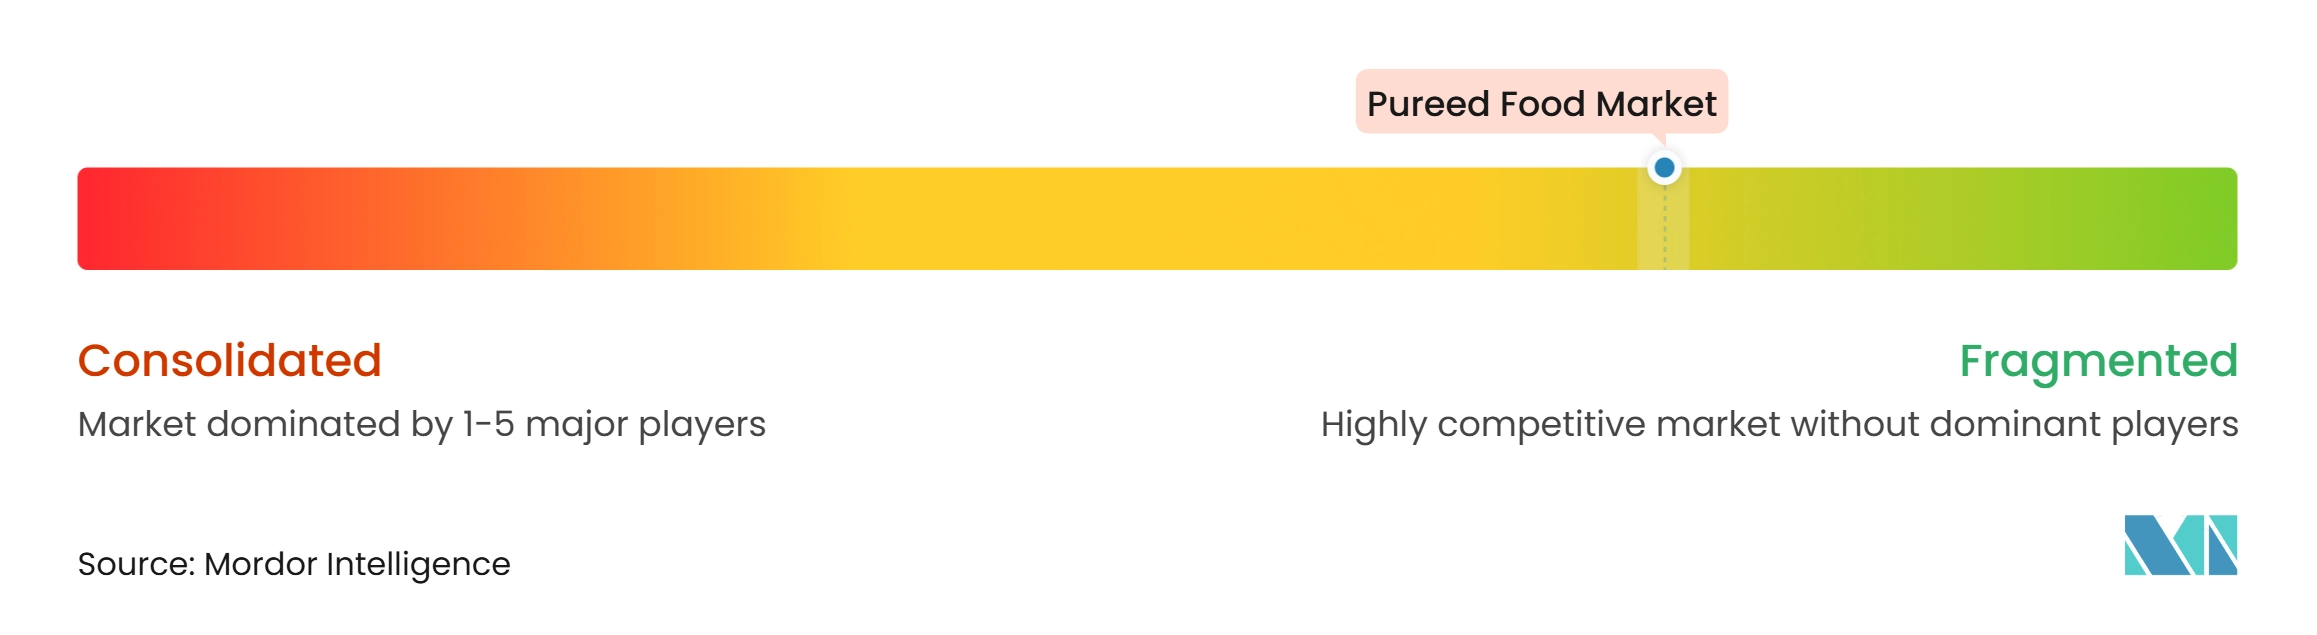
Der Markt für pürierte Lebensmittel ist fragmentiert, mit unterschiedlichen Wettbewerbsgruppen, die globale Säuglingsernährungsmarken, Zutatenzulieferer und Spezialisten für medizinische Ernährung umfassen. Nestlé S.A., Danone S.A. und The Kraft Heinz Company behaupten starke Positionen in der Mainstream-Säuglingsernährung durch etablierte Marken, umfangreiche Vertriebsnetzwerke und regulatorische Compliance-Fähigkeiten. DÖHLER GmbH, SVZ International B.V., AGRANA Beteiligungs-AG, Kerry Group plc und Ingredion Incorporated konkurrieren durch Zutatenqualität, Rückverfolgbarkeit, Formulierungsunterstützung und Verarbeitungsexpertise. Ihre Rolle ist besonders wichtig in Getränke-, Backwaren- und Foodservice-Lieferketten. Marktteilnehmer müssen unterschiedliche Anforderungen in Einzelhandels-, Krankenhaus- und Industriekundensegmenten erfüllen.
Klinische Ernährung schafft einen eigenständigen Wettbewerbsraum für Spezialisten wie apetito und The Pure Food Co. Diese Unternehmen konzentrieren sich auf texturmodifizierte Mahlzeiten und patientenspezifische Ernährungsbedürfnisse statt auf Massenmarkt-Säuglingsprodukte. Institutionelle Foodservice-Märkte in Indonesien, Indien und Brasilien bieten ebenfalls Chancen für Lieferanten, die wachsende Altenpflegeanforderungen erfüllen können. Premium-Fruchtpürees mit einzelner Herkunft und rückverfolgbaren Lieferketten können gehobene Foodservice-Kunden ansprechen. Diese Chancen unterstützen fokussierten Wettbewerb statt einer einheitlichen Kategoriestrategie.
Verpackung wird zunehmend zu einer Wettbewerbsfähigkeit statt lediglich einer Beschaffungsüberlegung. Neue Marken können weiterhin in die Kategorie eintreten, insbesondere bei gekühlter Clean-Label-Säuglingsnahrung und medizinischer Ernährung, da das Verbrauchervertrauen nach Bedenken hinsichtlich Zutaten- oder Verpackungssicherheit schnell wechseln kann. Etablierte Unternehmen müssen glaubwürdige Produktsicherheitspraktiken, transparente Beschaffung und zweckgerechte Verpackung nachweisen, um ihre Marktpositionen zu halten. Der Markt für pürierte Lebensmittel bleibt für spezialisierte Neueinsteiger zugänglich und unterstützt Differenzierung durch Produktformate.
Marktführer für pürierte Lebensmittel
-
Nestlé S.A.
-
The Kraft Heinz Company
-
Danone S.A.
-
The Hain Celestial Group, Inc.
-
Ingredion Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Püriertes Lebensmittel Markt Unternehmen in diesem Bericht
- Nestlé S.A.
- Danone S.A.
- The Kraft Heinz Company
- Hero Group
- The Hain Celestial Group, Inc.
- HiPP GmbH & Co. Vertrieb KG
- Bonduelle SA
- AGRANA Beteiligungs-AG
- DÖHLER GmbH
- SVZ International B.V.
- Ingredion Incorporated
- Kerry Group plc
- Ardo
- Oregon Fruit Products, LLC
- Les vergers Boiron
- The Perfect Purée of Napa Valley
- Tree Top, Inc.
- Hormel Foods Corporation
- apetito
- The Pure Food Co
Neueste Industrielle Entwicklungen in Püriertes Lebensmittel Markt
- Juni 2026: Beech-Nut Nutrition Company führte acht neue Baby- und Kleinkindnahrungsprodukte ein, darunter drei biologische Stage-2-Fruchtpürees, zwei Püreeglas-Sortenpackungen und einen Rindfleisch- und Gemüsebeutel.
- Februar 2026: Piko Provisions brachte eine Püreelinie für Kleinkinder auf den Markt mit drei Geschmacksrichtungen: Lū'au Stew, Palaʻai Pie und Pitaya Bowl. Die Produkte enthalten lokal bezogene Zutaten, darunter Kabocha-Kürbis, Banane und Taro, und bieten einen höheren Protein- und gesunden Fettgehalt.
- Januar 2025: The Perfect Purée of Napa Valley führte Camu-Camu- und Soursop-Pürees für die Spezial-Foodservice- und Getränkeindustrie ein.
Globaler Berichtsumfang für den Markt für pürierte Lebensmittel
Pürierte Lebensmittel beziehen sich auf Lebensmittelprodukte, die durch Mixen oder Mahlen von Zutaten wie Obst, Gemüse, Fleisch und Geflügel zu einer glatten, halbflüssigen Konsistenz verarbeitet werden.
Der Markt für pürierte Lebensmittel ist nach Produkttyp, Verpackung, Form und Anwendung segmentiert. Nach Produkttyp ist der Markt in Fruchtpüree, Gemüsepüree, Fleisch- und Geflügelpüree sowie andere Produkttypen segmentiert. Nach Verpackung ist der Markt in Glasgläser, Kunststoffbehälter, Beutel und andere Verpackungstypen segmentiert. Nach Form ist der Markt in konventionell und bio segmentiert. Nach Anwendung ist der Markt in Säuglingsnahrung und Babyernährung, medizinische und klinische Ernährung, Getränke, Backwaren und Süßwaren, Foodservice und Catering sowie andere Anwendungen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika klassifiziert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Fruchtpüree |
| Gemüsepüree |
| Fleisch- und Geflügelpüree |
| Andere Produkttypen |
| Glasgläser |
| Kunststoffbehälter |
| Beutel |
| Andere Verpackungstypen |
| Konventionell |
| Bio |
| Säuglingsnahrung und Babyernährung |
| Medizinische und klinische Ernährung |
| Getränke |
| Backwaren und Süßwaren |
| Foodservice und Catering |
| Andere Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Fruchtpüree | |
| Gemüsepüree | ||
| Fleisch- und Geflügelpüree | ||
| Andere Produkttypen | ||
| Nach Verpackung | Glasgläser | |
| Kunststoffbehälter | ||
| Beutel | ||
| Andere Verpackungstypen | ||
| Nach Form | Konventionell | |
| Bio | ||
| Nach Anwendung | Säuglingsnahrung und Babyernährung | |
| Medizinische und klinische Ernährung | ||
| Getränke | ||
| Backwaren und Süßwaren | ||
| Foodservice und Catering | ||
| Andere Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für pürierte Lebensmittel derzeit und wie ist der zukünftige Wachstumsausblick?
Der Markt für pürierte Lebensmittel wurde im Jahr 2026 auf 25,15 Milliarden USD bewertet und wird voraussichtlich im Jahr 2027 einen Wert von 25,91 Milliarden USD erreichen. Es wird prognostiziert, dass der Markt bis 2032 auf 30,52 Milliarden USD anwächst und dabei im Zeitraum 2027–2032 einen CAGR von 3,33 % verzeichnet.
Welcher Produkttyp hatte 2026 den größten Anteil am Markt für pürierte Lebensmittel?
Fruchtpüree war 2026 das größte Produkttypensegment und machte 42,93% des Marktes für pürierte Lebensmittel aus.
Welches Verpackungssegment dominierte den Markt für pürierte Lebensmittel im Jahr 2026?
Beutel dominierten das Verpackungssegment im Jahr 2026 und machten 52,61% des Marktes für pürierte Lebensmittel aus.
Welche Form hatte 2026 den größten Anteil am Markt für pürierte Lebensmittel?
Konventionelle pürierte Lebensmittel dominierten das Formsegment im Jahr 2026 und machten 75,41% des Marktes aus.
Welche Anwendung dominierte den Markt für pürierte Lebensmittel im Jahr 2026?
Säuglingsnahrung und Babyernährung dominierten das Anwendungssegment im Jahr 2026 und machten 33,56% des Marktes aus.