
Tamaño y participación del mercado de alimentos en puré
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 25.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 30.52 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.33 % |
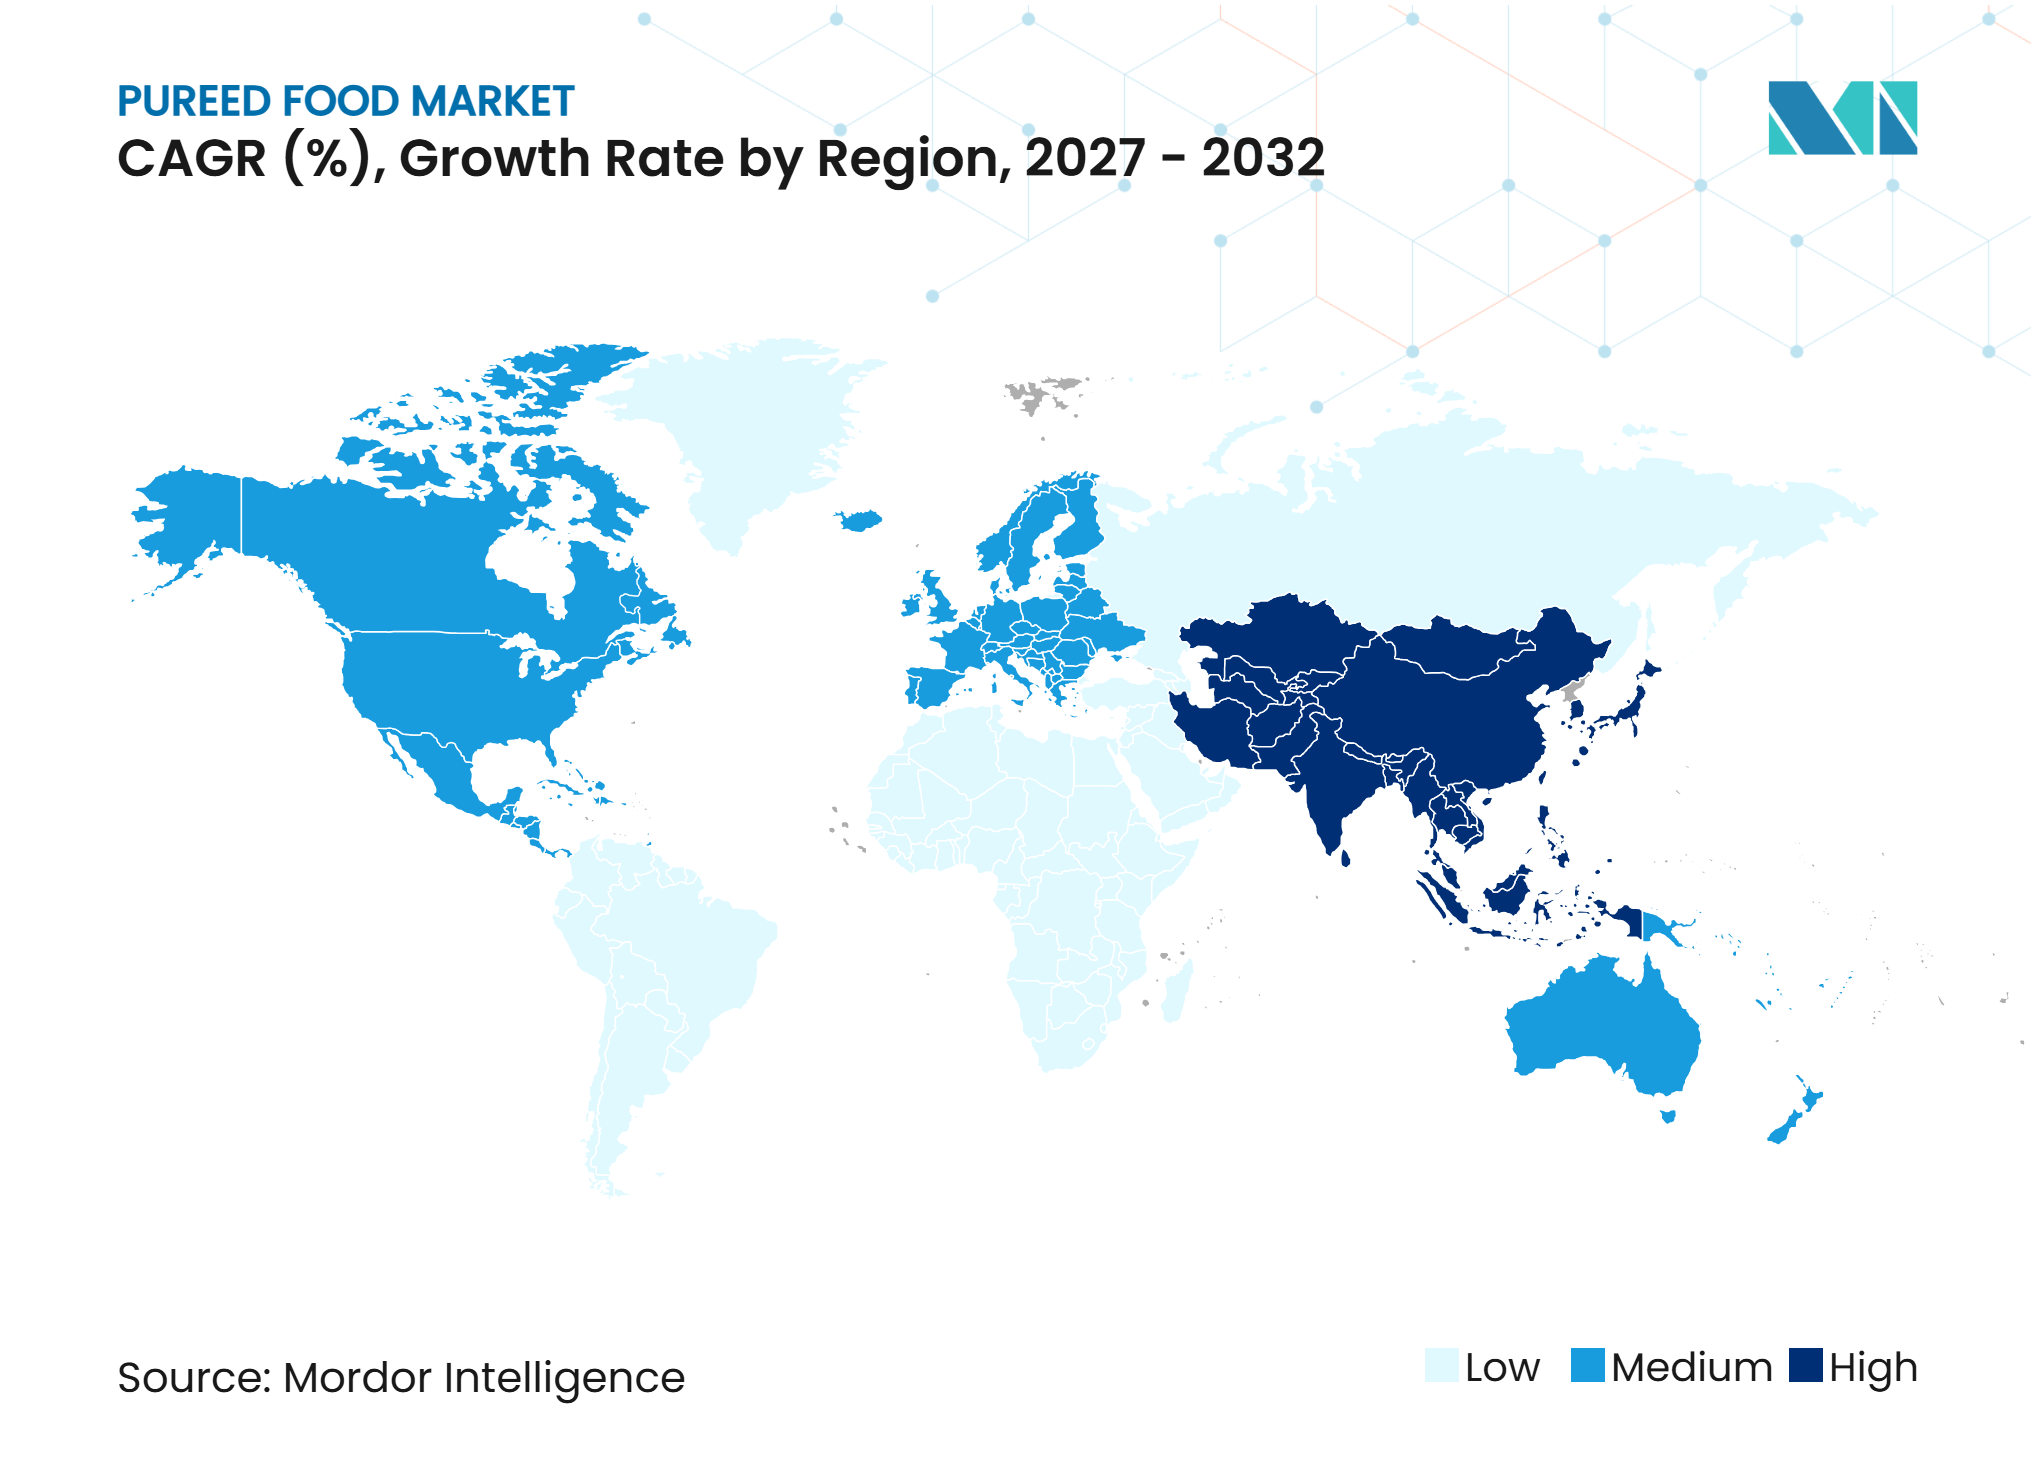
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de alimentos en puré por Mordor Intelligence
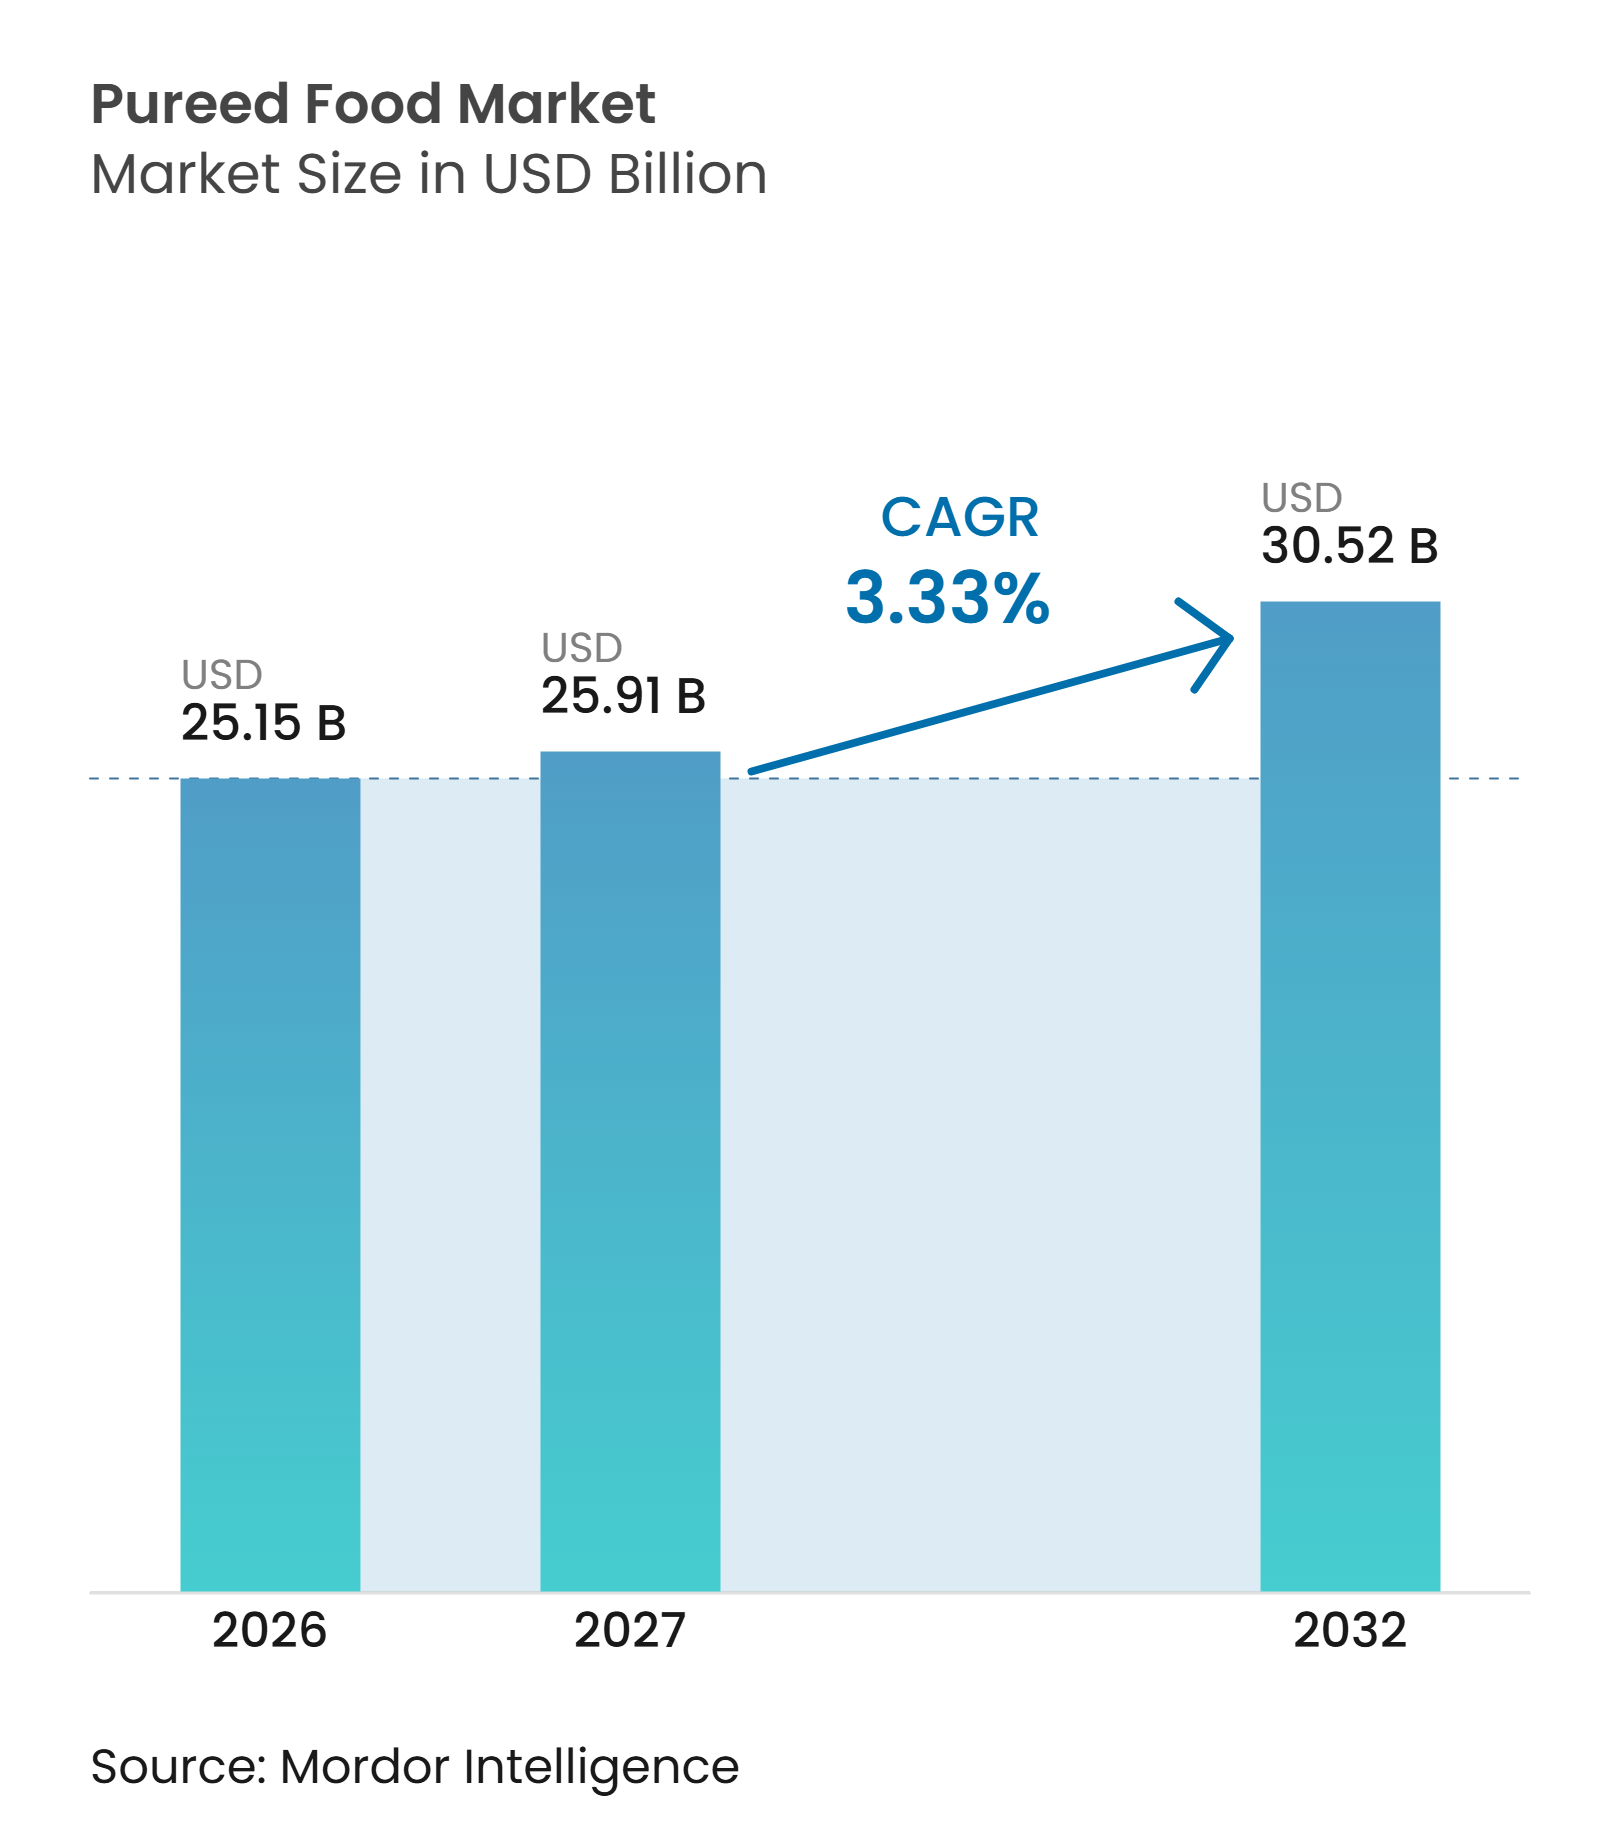
El tamaño del mercado de alimentos en puré se valoró en 25,15 mil millones de USD en 2026 y se estima que crecerá desde 25,91 mil millones de USD en 2027 hasta alcanzar 30,52 mil millones de USD en 2032, a una CAGR del 3,33% durante el perodo de pronóstico (2027-2032). El mercado de alimentos en puré está impulsado por la demanda de hogares con ambos padres trabajadores que buscan nutrición infantil conveniente y adultos mayores que requieren comidas con textura modificada. Estas aplicaciones hacen que la demanda sea menos susceptible a los cambios en el gasto discrecional, ya que la alimentación infantil y la nutrición clínica abordan necesidades esenciales. Los productores enfatizan cada vez más la transparencia de los ingredientes, la nutrición funcional y los formatos portátiles, en particular las bolsas con boquilla. Sin embargo, la categoría enfrenta una transición de envases necesaria, ya que las preocupaciones sobre los materiales de bolsas multicapa aumentan la presión para adoptar estructuras reciclables. Los subproductos del procesamiento también están emergiendo como insumos viables para los purés de frutas y verduras, lo que ayuda a los procesadores integrados a gestionar los costos de materias primas y cumplir con los compromisos de reducción de residuos.
Conclusiones clave del informe
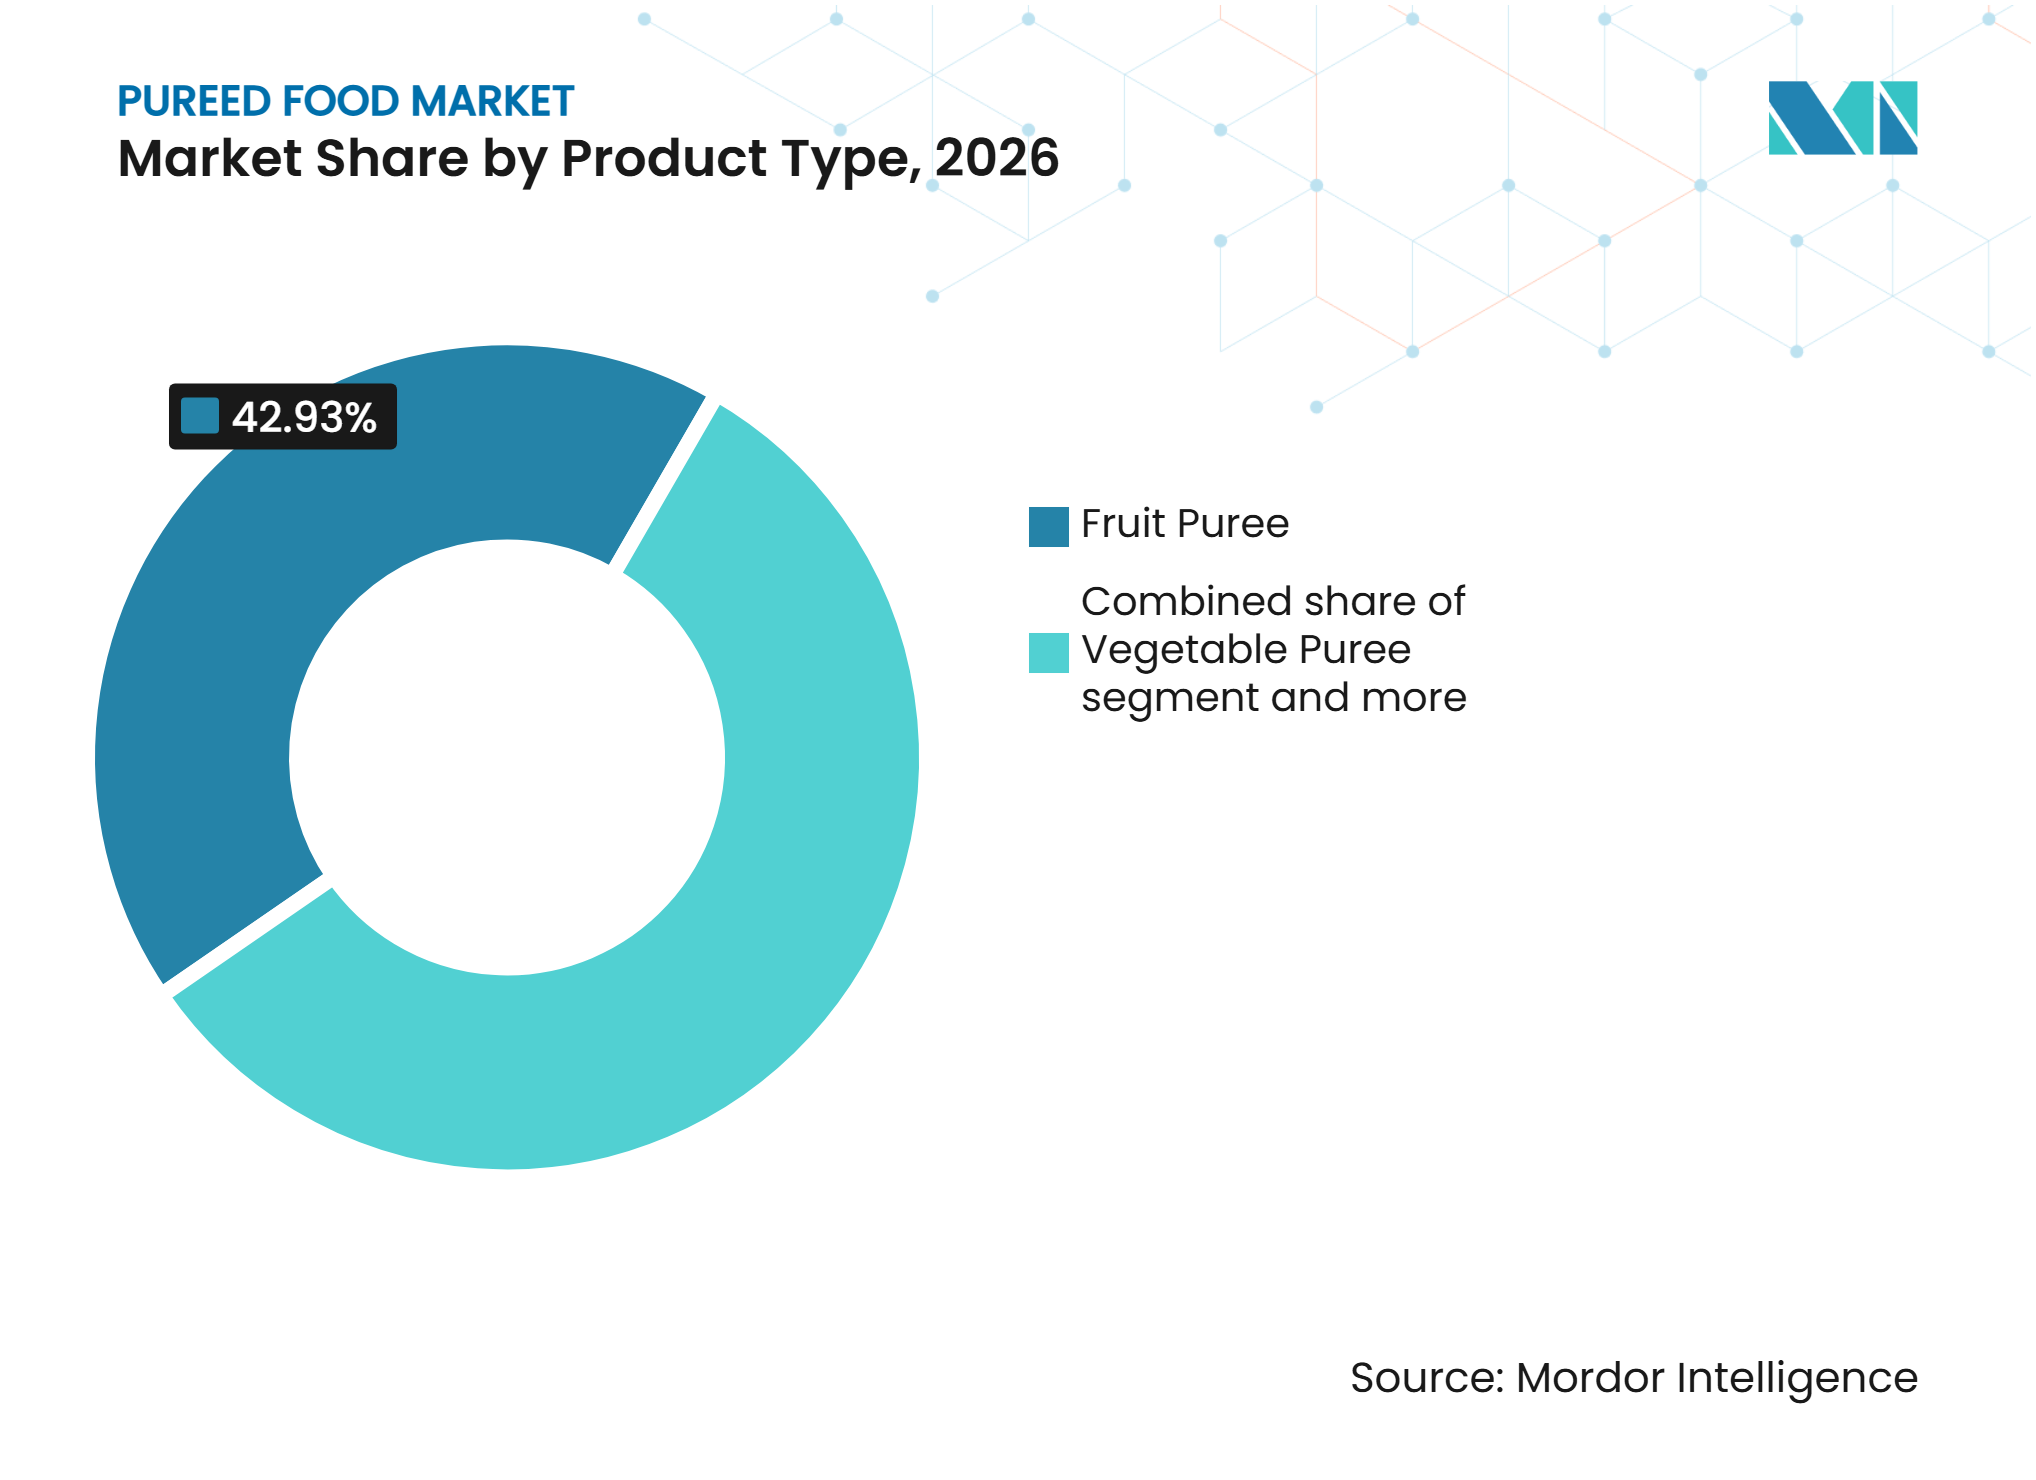
- Por tipo de producto, el puré de frutas dominó el mercado con una participación del 42,93% en 2026 y se prevé que registre la CAGR más rápida del 4,18% durante 2027-2032.
- Por envase, las bolsas dominaron el mercado con una participación del 52,61% en 2026 y también se prevé que registren la CAGR más rápida del 4,42% durante 2027-2032.
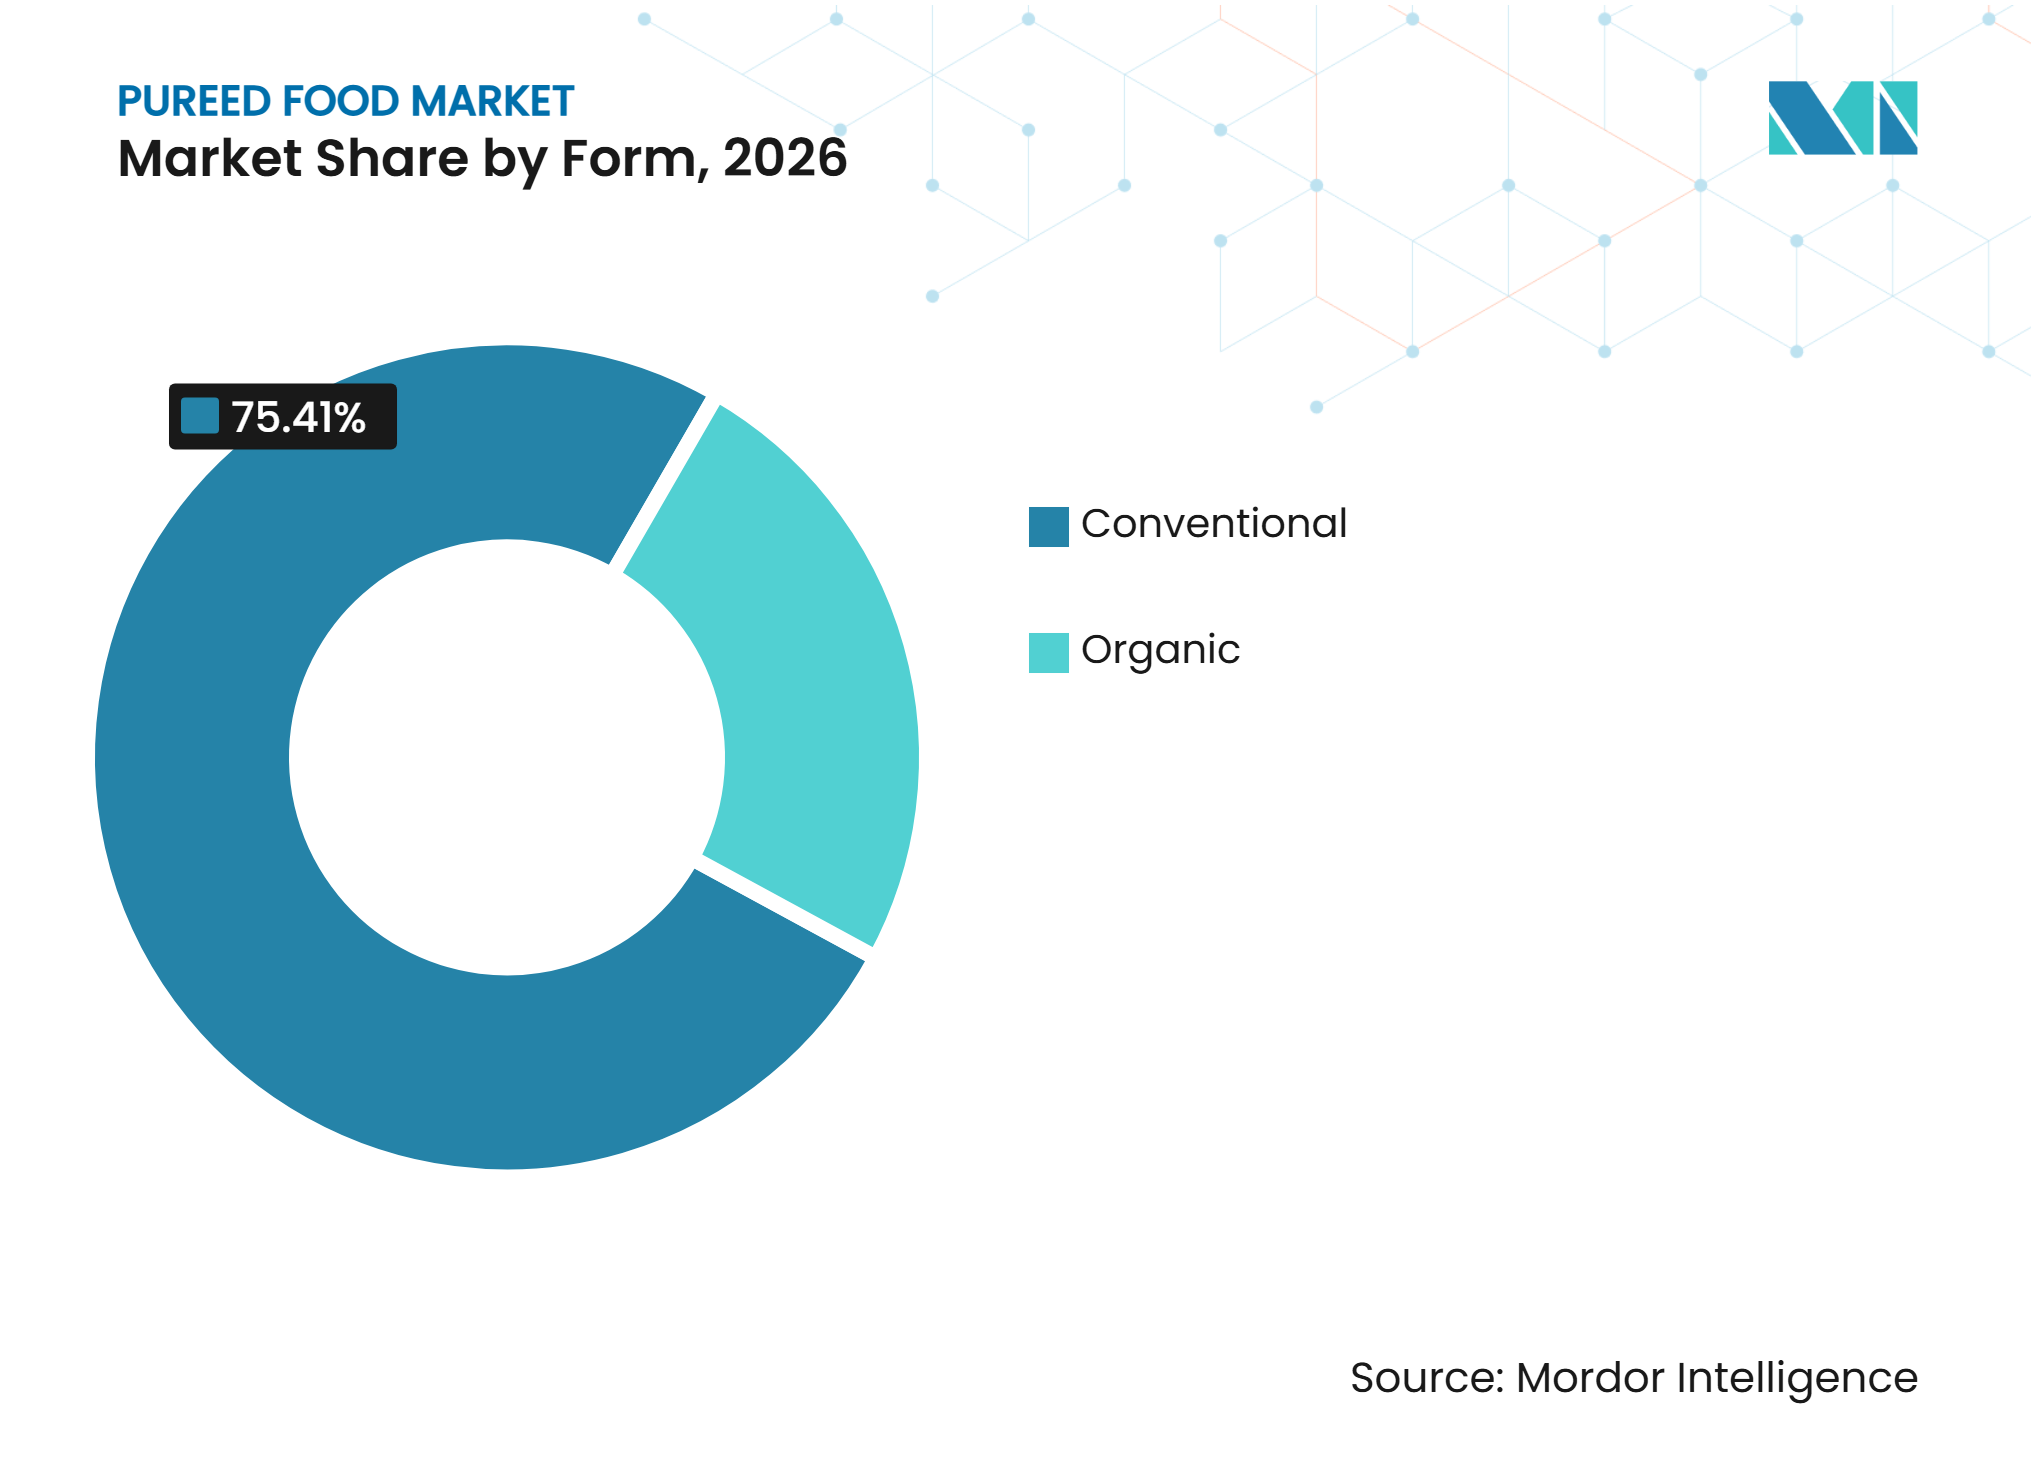
- Por forma, el puré convencional dominó el mercado con una participación del 75,41% en 2026, mientras que se prevé que el puré orgánico registre la CAGR más rápida del 4,67% durante 2027-2032.
- Por aplicación, los alimentos para bebés y la nutrición infantil dominaron el mercado con una participación del 33,56% en 2026, mientras que se prevé que la nutrición médica y clínica registre la CAGR más rápida del 4,57% durante 2027-2032.
- Por geografía, América del Norte dominó el mercado de alimentos en puré con una participación del 43,82% en 2026, mientras que se prevé que Asia-Pacífico registre la CAGR más rápida del 4,84% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de productos convenientes para la alimentación de bebés y lactantes | +0.8% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente prevalencia de dificultades para tragar entre la población de edad avanzada | +0.7% | Global, más fuerte en Japón, Alemania, Italia y Australia | Largo plazo (≥ 4 años) |
| Adopción creciente de alimentos en puré en nutrición médica y clínica | +0.5% | Global, con América del Norte y Europa a la cabeza y Asia-Pacífico ganando terreno | Largo plazo (≥ 4 años) |
| Creciente preferencia de los consumidores por productos alimenticios orgánicos | +0.5% | América del Norte y Europa, con demanda emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Innovación y diversificación de productos en variedades de frutas y verduras | +0.4% | Global | Mediano plazo (2-4 años) |
| Enfoque en la reducción del desperdicio alimentario y el aprovechamiento de los productos agrícolas | +0.2% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de productos convenientes para la alimentación de bebés y lactantes
La conveniencia sigue siendo una consideración de compra clave en la nutrición infantil, particularmente entre los hogares urbanos de doble ingreso con tiempo limitado para la preparación en el hogar. Según el informe de marzo de 2026 de la Asociación de Comercio Orgánico, las ventas de alimentos para bebés orgánicos y fórmulas en los Estados Unidos crecieron un 8,8% en 2025, superando el crecimiento en la categoría de comestibles orgánicos en generalLogros del mercado orgánico de los Estados Unidos, ota.com">[1]. La asociación también informó que los padres que compran alimentos comerciales para bebés mostraron una fuerte preferencia por los productos orgánicos, lo que aumenta la importancia de las ofertas orgánicas creíbles en el mercado de alimentos en puré. Las bolsas con boquilla responden a la necesidad de una alimentación portátil y con porciones controladas, y se han convertido en un formato minorista importante para los purés preparados. Este formato favorece el consumo fuera del hogar al tiempo que reduce la carga de preparación para los cuidadores. La combinación de conveniencia, ingredientes premium y facilidad de manejo continúa impulsando el enfoque de los fabricantes en el diseño de envases y la disponibilidad minorista.
Creciente prevalencia de dificultades para tragar entre la población envejecida
Las dificultades para tragar son comunes entre los adultos mayores y ocurren con mayor frecuencia en entornos institucionales, donde pueden afectar la seguridad alimentaria y la ingesta nutricional. La Iniciativa Internacional de Estandarización de la Dieta para la Disfagia proporciona un marco común para las comidas con textura modificada, incluidos los purés de Nivel 4, lo que respalda la adquisición estandarizada por parte de hospitales y proveedores de atención. En consecuencia, el mercado de alimentos en puré se beneficia a medida que los proveedores de atención buscan productos con texturas validadas, contenido nutricional consistente y preparación predecible. Los formatos congelados son particularmente relevantes para las cocinas institucionales, ya que simplifican la gestión de inventarios y la planificación del servicio. Además, los tamaños de porción estandarizados y las formulaciones listas para servir ayudan a los centros de salud a reducir el tiempo de preparación de comidas, minimizar el desperdicio de alimentos y mantener la consistencia en los servicios de comidas para pacientes.
Adopción creciente de alimentos en puré en nutrición médica y clínica
La creciente necesidad de apoyo nutricional especializado entre pacientes con disfagia, trastornos neurológicos, complicaciones relacionadas con accidentes cerebrovasculares y dificultades para tragar relacionadas con la edad está impulsando la adopción de alimentos en puré en la nutrición médica y clínica. Los hospitales, centros de rehabilitación y centros de atención a largo plazo utilizan cada vez más comidas con textura modificada para favorecer una deglución más segura, garantizando al mismo tiempo una ingesta adecuada de calorías y nutrientes para los pacientes que no pueden consumir alimentos regulares con comodidad. En enero de 2025, la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) emitió una guía final que establece un nivel de acción de plomo de 10 partes por mil millones (ppb) para varias categorías de alimentos procesados para bebés, incluidos purés de frutas y verduras y mezclas a base de carneComunicado de prensa, fdf.org.uk">[2]. Esta guía destaca la importancia de los controles de seguridad para los grupos de consumidores nutricionalmente vulnerables. Dicha atención regulatoria, junto con la necesidad de los proveedores de atención médica de texturas estandarizadas y formulaciones nutricionalmente equilibradas, está respaldando la demanda de alimentos en puré preparados comercialmente en entornos de atención médica institucional.
Creciente preferencia de los consumidores por productos alimenticios orgánicos
La creciente preferencia de los consumidores por productos alimenticios orgánicos y de etiqueta limpia está impulsando la demanda de purés orgánicos en nutrición infantil, bebidas y otras aplicaciones alimentarias. Los consumidores prefieren cada vez más productos elaborados con frutas y verduras cultivadas orgánicamente que contienen residuos mínimos de pesticidas sintéticos, aditivos artificiales y conservantes. Esta preferencia es particularmente fuerte entre los padres conscientes de la salud, quienes priorizan la calidad y la transparencia de los ingredientes al seleccionar productos de alimentos para bebés. Los purés orgánicos también permiten a los fabricantes desarrollar carteras de productos premium con ingredientes reconocibles, perfiles de sabor naturales y abastecimiento orgánico certificado. En consecuencia, los fabricantes están ampliando sus ofertas de purés orgánicos de frutas y verduras para satisfacer la demanda de los consumidores de alternativas a los productos alimenticios procesados convencionalmente.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de procesamiento y fabricación | -0.3% | Global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Estrictas regulaciones de seguridad alimentaria y requisitos de calidad | -0.2% | Unión Europea, América del Norte, Japón y Australia | Largo plazo (≥ 4 años) |
| Fluctuaciones en la disponibilidad de materias primas y precios agrícolas | -0.2% | Global, con los mercados emergentes más expuestos | Mediano plazo (2-4 años) |
| Altos gastos de envasado y distribución en cadena de frío | -0.3% | Global, especialmente para formatos de puré perecederos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de procesamiento y fabricación
La fabricación de alimentos en puré requiere equipos especializados para lavado, pelado, trituración, mezcla, homogeneización y tratamiento térmico, lo que resulta en una inversión de capital significativa. Según un artículo publicado por la Federación de Alimentos y Bebidas en febrero de 2026, los costos de producción promedio en el Reino Unido aumentaron un 4,4%, llegando al 5,3% para las empresas más pequeñasLa FDA emite guía final para la industria, fda.gov">[3]. La homogeneización, la pasteurización y el llenado aséptico también requieren procesos intensivos en energía y equipos especializados. Las líneas de producción de bolsas de alta velocidad requieren una inversión de capital sustancial, que los procesadores más pequeños pueden encontrar más difícil de absorber. Los costos fluctuantes de los insumos agrícolas añaden una presión adicional, particularmente para los procesadores sin acuerdos de suministro integrados. Estas condiciones de costos pueden fomentar la consolidación y favorecer a los proveedores con mayores volúmenes de producción y sistemas operativos establecidos.
Altos gastos de envasado y distribución en cadena de frío
El puré perecedero requiere transporte refrigerado y espacio de exhibición minorista, lo que aumenta el costo de entrega de los productos refrigerados y prensados en frío. Estos requisitos limitan la distribución en regiones sensibles al precio y áreas con infraestructura de cadena de frío subdesarrollada. Los costos de envasado también están aumentando a medida que los marcos de responsabilidad ampliada del productor elevan la carga financiera asociada con los materiales flexibles multicapa en Europa. Aunque las estructuras de material único mejoran la reciclabilidad, su adopción puede requerir readaptación y pruebas exhaustivas para mantener un rendimiento adecuado de barrera contra el oxígeno y la humedad. Las regulaciones de seguridad alimentaria y calidad en la Unión Europea, América del Norte, Japón y Australia requieren procesos validados y documentación exhaustiva. Para las marcas premium, orgánicas y prensadas en frío, estos requisitos combinados de costos y cumplimiento pueden reducir los márgenes a pesar de los precios minoristas más altos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
el puré de frutas ancla la demanda en múltiples usosEl puré de frutas representó el 42,93% del mercado de alimentos en puré en 2026 y se proyecta que registre una CAGR del 4,18% hasta 2032. Sirve para aplicaciones de nutrición infantil, bebidas, panadería y confitería, y servicios de alimentación, reduciendo la dependencia de cualquier grupo de compradores único. Su amplia aplicabilidad respalda la demanda de sabores variados, especificaciones de Brix y formatos de productos. Los productos a base de frutas pueden satisfacer tanto los requisitos minoristas como la demanda de ingredientes de los fabricantes de bebidas y panadería. El procesamiento de alta presión puede respaldar aún más este posicionamiento al extender la vida útil refrigerada sin tratamiento térmico convencional.
El puré de verduras es el segundo tipo de producto más grande y está ganando terreno en aplicaciones de alimentos infantiles y servicios de alimentación. Los operadores utilizan bases de verduras en salsas y comidas preparadas para reducir la densidad calórica mientras mantienen la textura. El puré de carne y aves de corral desempeña un papel más limitado pero importante en la nutrición médica, particularmente en las dietas de Nivel 4 centradas en proteínas. Los purés de cereales y legumbres son relevantes para la alimentación infantil basada en plantas y consciente de los alérgenos. Estos formatos respaldan enfoques de alimentación complementaria por etapas que las guías de nutrición pediátrica reconocen cada vez más. Sin embargo, el desarrollo de productos debe equilibrar el valor nutricional, el sabor, la textura y la estabilidad del procesamiento.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por envase:
las bolsas lideran mientras cambian las opciones de materialesLas bolsas representaron el 52,61% del valor del envasado en 2026 y se prevé que crezcan a una CAGR del 4,42% hasta 2032. Su portabilidad, capacidades de control de porciones y compatibilidad con el procesamiento aséptico, por retorta y de alta presión respaldan este crecimiento. La comodidad ha posicionado a las bolsas como el formato preferido para la nutrición infantil y el consumo en movimiento, aumentando el interés en alternativas de polietileno y polipropileno monomaterial. Los proveedores de envases son evaluados cada vez más en función de la seguridad, la reciclabilidad, el rendimiento de barrera y el costo. La construcción ligera y los menores requisitos de transporte refuerzan aún más el atractivo de las bolsas flexibles entre los fabricantes que buscan eficiencia en el envasado.
Los frascos de vidrio siguen siendo relevantes para los productos infantiles orgánicos premium y las aplicaciones especializadas de servicios de alimentación. Su atractivo visual y la percepción del consumidor de un menor riesgo de migración respaldan su posicionamiento premium. Su estructura rígida y sus sólidas propiedades de barrera también ayudan a proteger la calidad, el sabor y la integridad del producto durante el almacenamiento. Los envases de plástico continúan sirviendo a las aplicaciones de servicios de alimentación a granel y suministro de ingredientes, donde la eficiencia en costos y la facilidad de manejo son fundamentales. Los proveedores que desarrollen formatos reciclables sin comprometer la vida útil del producto pueden fortalecer su posición en el Mercado de Alimentos en Puré.
Por forma:
lo orgánico gana terreno mientras lo convencional sigue siendo esencialLos productos convencionales representaron el 75,41% del mercado en 2026, lo que refleja su importancia en la alimentación infantil asequible, los servicios de alimentación y las aplicaciones de ingredientes. Esta forma mantiene una amplia disponibilidad en economías desarrolladas y emergentes. Sin embargo, las líneas de productos convencionales pueden perder espacio en los estantes y poder de fijación de precios a medida que los minoristas amplían sus surtidos orgánicos de marca propia. Una reducción en la brecha de costos de insumos podría debilitar aún más la ventaja histórica de precio de los productos convencionales. Los proveedores que operan en ambas formas pueden atender a clientes conscientes del presupuesto mientras responden a la demanda premium. Esta división hace que la arquitectura de la cartera sea una consideración clave en todo el mercado de alimentos en puré.
Lo orgánico es la forma de más rápido crecimiento, con una CAGR prevista del 4,67% durante 2027-2032. La demanda refleja las crecientes preferencias de los consumidores por ingredientes certificados, etiquetas limpias y abastecimiento transparente. Esta tendencia es particularmente prominente en la nutrición infantil, donde los padres priorizan cada vez más la trazabilidad de los ingredientes y la ausencia de pesticidas sintéticos al seleccionar productos. Los fabricantes de alimentos orgánicos para bebés en los Estados Unidos se benefician de la etiqueta orgánica del Departamento de Agricultura de los Estados Unidos, mientras que las certificaciones regionales comparables sirven como señales de compra clave en la nutrición infantil. Para muchos padres jóvenes, los productos orgánicos son cada vez más una opción esperada en lugar de una elección de nicho.

Por aplicación:
la nutrición infantil lidera mientras el uso clínico se expandeLos alimentos para bebés y la nutrición infantil representaron el 33,56% del mercado en 2026, respaldados por formatos de alimentación preparados y una premiumización continua. Los padres priorizan el control de porciones, los ingredientes simples y las certificaciones de confianza al seleccionar productos. Las bolsas siguen siendo populares porque son convenientes para viajes y ocasiones de alimentación rápida. Las mezclas de frutas y verduras también ofrecen una forma familiar de introducir nuevos sabores durante la alimentación complementaria. Los minoristas utilizan afirmaciones orgánicas y de etiqueta limpia para diferenciar las gamas de alimentos infantiles. Estos factores posicionan a la nutrición infantil en el centro del volumen de la categoría y la inversión en marcas.
Se proyecta que la nutrición médica y clínica crezca a una CAGR del 4,57% hasta 2032. Esta aplicación está evolucionando más allá de la restauración hospitalaria genérica hacia comidas que mejoran la dignidad del paciente y el atractivo visual. Los fabricantes de bebidas utilizan purés de frutas y verduras como edulcorantes naturales, colorantes y bases de sabor. Los productores de panadería y confitería utilizan purés concentrados para la reformulación de etiqueta limpia, mientras que los clientes de servicios de alimentación y restauración requieren viscosidad y valores de Brix consistentes. Las aplicaciones de alimentos para mascotas y nutracéuticos ofrecen un potencial adicional para los ingredientes funcionales de frutas y verduras.
Análisis geográfico
América del Norte
América del Norte representó el 43,82% del mercado de alimentos en puré en 2026. El fuerte gasto en alimentos infantiles, los canales minoristas orgánicos bien establecidos y la adquisición institucional de atención médica respaldan el crecimiento regional. Esta demanda alienta a las marcas nacionales y a los fabricantes de marca propia a invertir en productos orgánicos certificados y formatos de bolsas convenientes. Las regulaciones de seguridad alimentaria y los requisitos de certificación orgánica influyen en la selección de proveedores en los Estados Unidos y Canadá. La región también cuenta con un sistema de nutrición clínica bien desarrollado que puede adquirir alimentos con textura modificada estandarizados a escala. La seguridad del envasado sigue siendo una preocupación estratégica, ya que los padres y los minoristas examinan cada vez más la composición de los materiales.
Asia-Pacífico
Se proyecta que Asia-Pacífico registre el crecimiento regional más rápido, con una CAGR del 4,84% durante 2027-2032. La urbanización, el aumento de los ingresos disponibles, un número creciente de hogares de doble ingreso y una población envejecida están respaldando la demanda en aplicaciones infantiles y clínicas. Estos factores posicionan a los alimentos con textura modificada como una oportunidad significativa en la región. Las aprobaciones regulatorias para nuevos ingredientes pueden respaldar aún más la diferenciación de productos en la nutrición infantil. Sin embargo, las normas alimentarias nacionales, los marcos de textura clínica y los requisitos de los minoristas siguen siendo consideraciones de cumplimiento fundamentales. Los productores deben desarrollar formulaciones que se alineen con las preferencias locales mientras cumplen con las expectativas de calidad. El mercado de alimentos en puré de Asia-Pacífico puede beneficiarse de productos diseñados tanto para el cuidado familiar como para entornos de atención formal.
Europa, América del Sur y Oriente Medio y África
Europa es una región madura para los alimentos infantiles orgánicos y los servicios de alimentación en centros de atención, con Alemania, Francia, el Reino Unido, Italia y los Países Bajos desempeñando roles significativos. Alemania e Italia tienen una demanda sustancial de productos con textura modificada indicados médicamente debido a sus perfiles de población envejecida. Los Países Bajos y Francia también respaldan el procesamiento europeo y las exportaciones de ingredientes. América del Sur sirve como base de suministro en desarrollo para concentrados de puré de frutas tropicales, particularmente en Brasil, Perú y Argentina. En Oriente Medio y África, la demanda se concentra en los canales minoristas del Consejo de Cooperación del Golfo, el sector alimentario organizado de Sudáfrica y los centros urbanos de Arabia Saudita.
Panorama competitivo
Concentración del Mercado
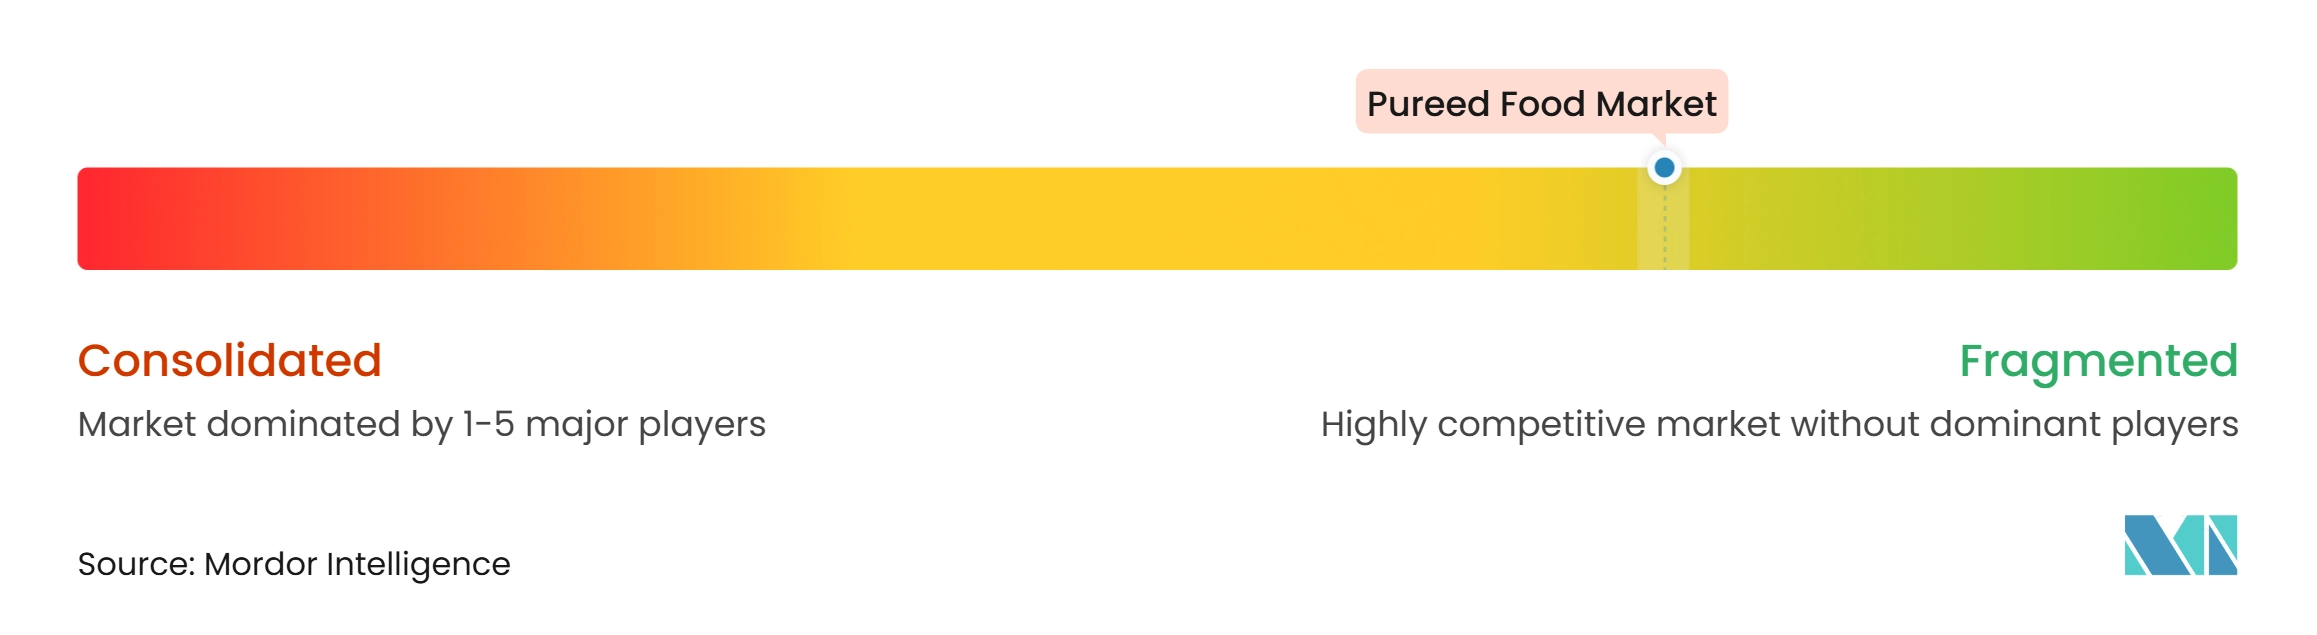
El mercado de alimentos en puré está fragmentado, con grupos competitivos distintos que incluyen marcas globales de nutrición infantil, proveedores de ingredientes y especialistas en nutrición médica. Nestlé S.A., Danone S.A. y The Kraft Heinz Company mantienen posiciones sólidas en la nutrición infantil convencional a través de marcas establecidas, amplias redes de distribución y capacidades de cumplimiento regulatorio. DÖHLER GmbH, SVZ International B.V., AGRANA Beteiligungs-AG, Kerry Group plc e Ingredion Incorporated compiten a través de la calidad de los ingredientes, la trazabilidad, el soporte de formulación y la experiencia en procesamiento. Su papel es particularmente importante en las cadenas de suministro de bebidas, panadería y servicios de alimentación. Los participantes del mercado deben abordar los requisitos variables en los segmentos de clientes minoristas, hospitalarios e industriales.
La nutrición clínica crea un espacio competitivo distinto para especialistas como apetito y The Pure Food Co. Estas empresas se centran en comidas con textura modificada y necesidades nutricionales específicas del paciente en lugar de productos infantiles para el mercado masivo. Los mercados institucionales de servicios de alimentación en Indonesia, India y Brasil también presentan oportunidades para los proveedores que pueden abordar los crecientes requisitos de atención a personas mayores. Los purés de frutas premium de origen único con cadenas de suministro trazables pueden atender a clientes de servicios de alimentación de alta gama. Estas oportunidades respaldan una competencia enfocada en lugar de una estrategia de categoría única y uniforme.
El envasado se está convirtiendo cada vez más en una capacidad competitiva en lugar de simplemente una consideración de adquisición. Las nuevas marcas aún pueden ingresar a la categoría, particularmente en alimentos infantiles refrigerados de etiqueta limpia y nutrición médica, ya que la confianza del consumidor puede cambiar rápidamente ante preocupaciones sobre la seguridad de los ingredientes o el envasado. Los titulares deben demostrar prácticas creíbles de seguridad de productos, abastecimiento transparente y envasado adecuado para mantener sus posiciones en el mercado. El mercado de alimentos en puré sigue siendo accesible para los participantes especializados y respalda la diferenciación a través de formatos de productos.
Líderes de la industria de alimentos en puré
-
Nestlé S.A.
-
The Kraft Heinz Company
-
Danone S.A.
-
The Hain Celestial Group, Inc.
-
Ingredion Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos en Puré Empresas cubiertas en este informe
- Nestlé S.A.
- Danone S.A.
- The Kraft Heinz Company
- Hero Group
- The Hain Celestial Group, Inc.
- HiPP GmbH & Co. Vertrieb KG
- Bonduelle SA
- AGRANA Beteiligungs-AG
- DÖHLER GmbH
- SVZ International B.V.
- Ingredion Incorporated
- Kerry Group plc
- Ardo
- Oregon Fruit Products, LLC
- Les vergers Boiron
- The Perfect Purée of Napa Valley
- Tree Top, Inc.
- Hormel Foods Corporation
- apetito
- The Pure Food Co
Desarrollos recientes de la industria en Mercado de Alimentos en Puré
- Junio de 2026: Beech-Nut Nutrition Company introdujo ocho nuevos productos de alimentos para bebés y niños pequeños, incluidos tres purés de frutas orgánicos de Etapa 2, dos paquetes variados de frascos de puré y una bolsa de Carne y Verduras.
- Febrero de 2026: Piko Provisions lanzó una línea de purés para niños pequeños, con tres sabores: Lū'au Stew, Palaʻai Pie y Pitaya Bowl. Los productos contienen ingredientes de origen local, incluidos calabaza kabocha, plátano y taro, y ofrecen mayor contenido de proteínas y grasas saludables.
- Enero de 2025: The Perfect Purée of Napa Valley introdujo purés de Camu Camu y Guanábana para las industrias especializadas de servicios de alimentación y bebidas.
Alcance del informe global del mercado de alimentos en puré
Los alimentos en puré se refieren a productos alimenticios procesados hasta obtener una consistencia suave y semilíquida mediante la mezcla o trituración de ingredientes como frutas, verduras, carne y aves de corral.
El mercado de alimentos en puré está segmentado por tipo de producto, envase, forma y aplicación. Por tipo de producto, el mercado está segmentado en puré de frutas, puré de verduras, puré de carne y aves de corral y otros tipos de productos. Por envase, el mercado está segmentado en frascos de vidrio, envases de plástico, bolsas y otros tipos de envases. Por forma, el mercado está segmentado en convencional y orgánico. Por aplicación, el mercado está segmentado en alimentos para bebés y nutrición infantil, nutrición médica y clínica, bebidas, panadería y confitería, servicios de alimentación y restauración, y otras aplicaciones. Según la geografía, el mercado se clasifica en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Puré de frutas |
| Puré de verduras |
| Puré de carne y aves de corral |
| Otros tipos de productos |
| Frascos de vidrio |
| Envases de plástico |
| Bolsas |
| Otros tipos de envases |
| Convencional |
| Orgánico |
| Alimentos para bebés y nutrición infantil |
| Nutrición médica y clínica |
| Bebidas |
| Panadería y confitería |
| Servicios de alimentación y restauración |
| Otras aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Puré de frutas | |
| Puré de verduras | ||
| Puré de carne y aves de corral | ||
| Otros tipos de productos | ||
| Por envase | Frascos de vidrio | |
| Envases de plástico | ||
| Bolsas | ||
| Otros tipos de envases | ||
| Por forma | Convencional | |
| Orgánico | ||
| Por aplicación | Alimentos para bebés y nutrición infantil | |
| Nutrición médica y clínica | ||
| Bebidas | ||
| Panadería y confitería | ||
| Servicios de alimentación y restauración | ||
| Otras aplicaciones | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento futuro del mercado de alimentos en puré?
El mercado de alimentos en puré fue valorado en 25,15 mil millones de USD en 2026 y se estima que alcanzará los 25,91 mil millones de USD en 2027. Se proyecta que el mercado crezca hasta los 30,52 mil millones de USD para 2032, registrando una CAGR del 3,33% durante el período 2027-2032.
¿Qué tipo de producto tuvo la mayor participación del mercado de alimentos en puré en 2026?
El puré de frutas fue el segmento de tipo de producto más grande en 2026, representando el 42,93% del mercado de alimentos en puré.
¿Qué segmento de envase dominó el mercado de alimentos en puré en 2026?
Las bolsas dominaron el segmento de envases en 2026, representando el 52,61% del mercado de alimentos en puré.
¿Qué forma tuvo la mayor participación del mercado de alimentos en puré en 2026?
Los alimentos en puré convencionales dominaron el segmento de forma en 2026, representando el 75,41% del mercado.
¿Qué aplicación dominó el mercado de alimentos en puré en 2026?
Los alimentos para bebés y la nutrición infantil dominaron el segmento de aplicaciones en 2026, representando el 33,56% del mercado.