
義足市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.64 十億米ドル |
| 市場規模 (2032) | 2.31 十億米ドル |
| 成長率 (2027 - 2032) | 7.12 % |
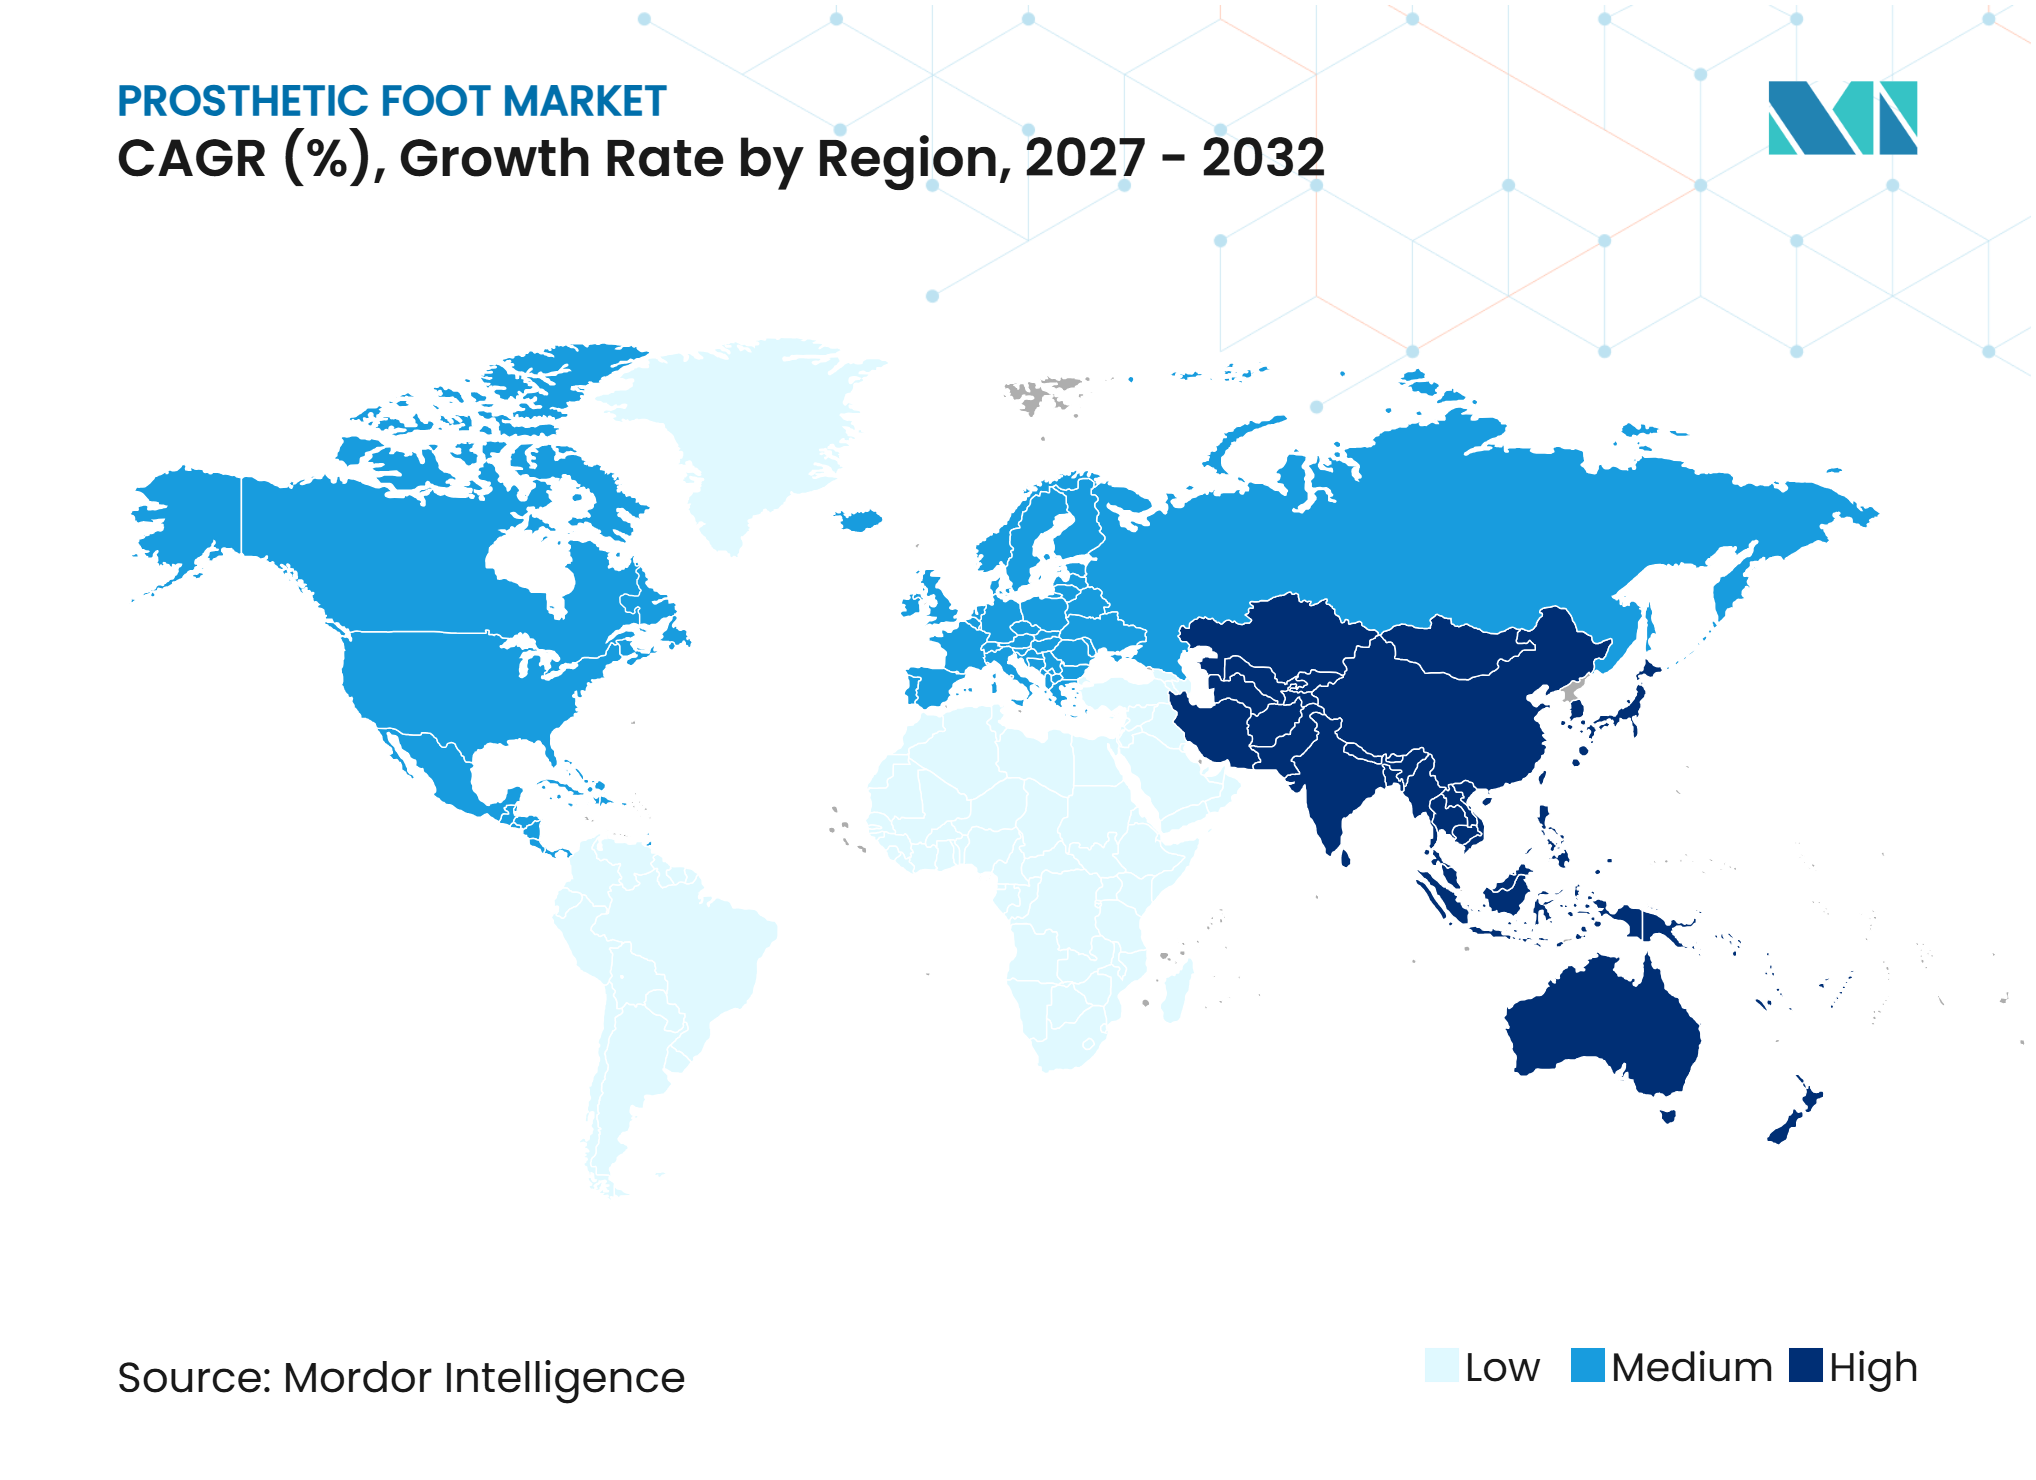
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
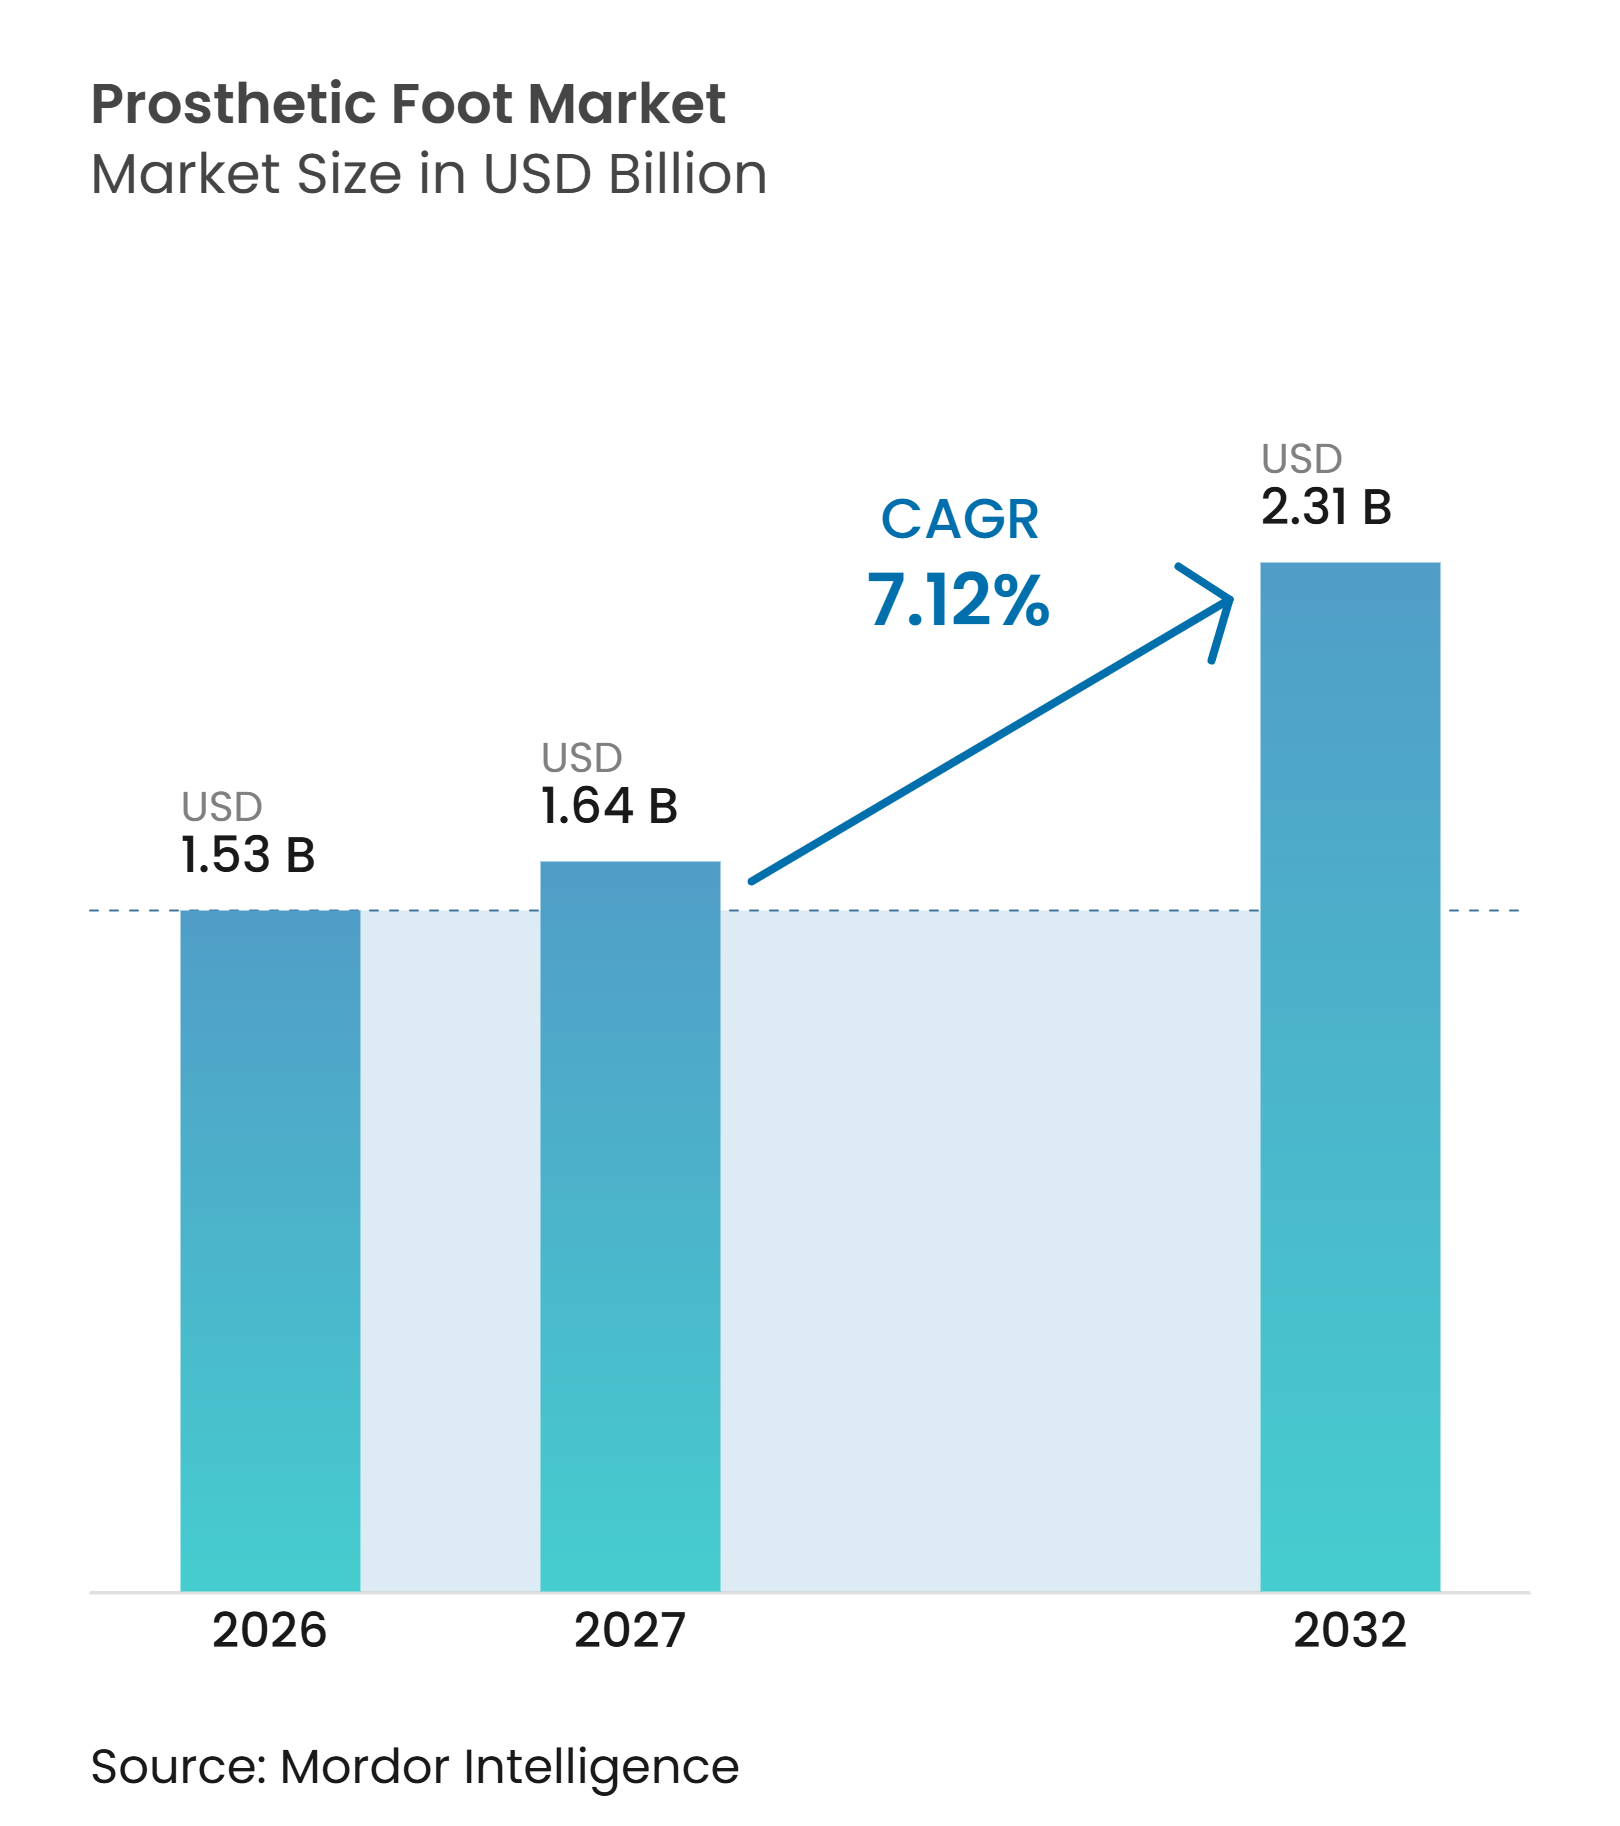
Mordor Intelligenceによる義足市場分析
義足市場の規模は、2026年1.53 ビリオン 米ドル、2027年に1.64 ビリオン 米ドルと予測され、2027年から2032年にかけて7.12%のCAGRで成長し、2032年までに2.31 ビリオン 米ドルに達する見込みです。
義足市場は、四肢切断とともに生活する人々の増加、および糖尿病と血管疾患の継続的な負担によって支えられています。また、不整地や湿潤境での安定性、エネルギーリターン、および使用性を向上させる製品への需要も高まっています。適時のリハビリテーションが適格患者の義肢装着の可能性を高めるため、臨床経路は重要な役割を果たします。そのため、メーカーは製品ポートフォリオを強化しながら、クリニックおよびリハビリテーション提供者との関係を深めています。コスト、償還ルール、および訓練を受けた専門家の不足が、多くの国でアクセスを制限し続けています。
主要レポートのポイント
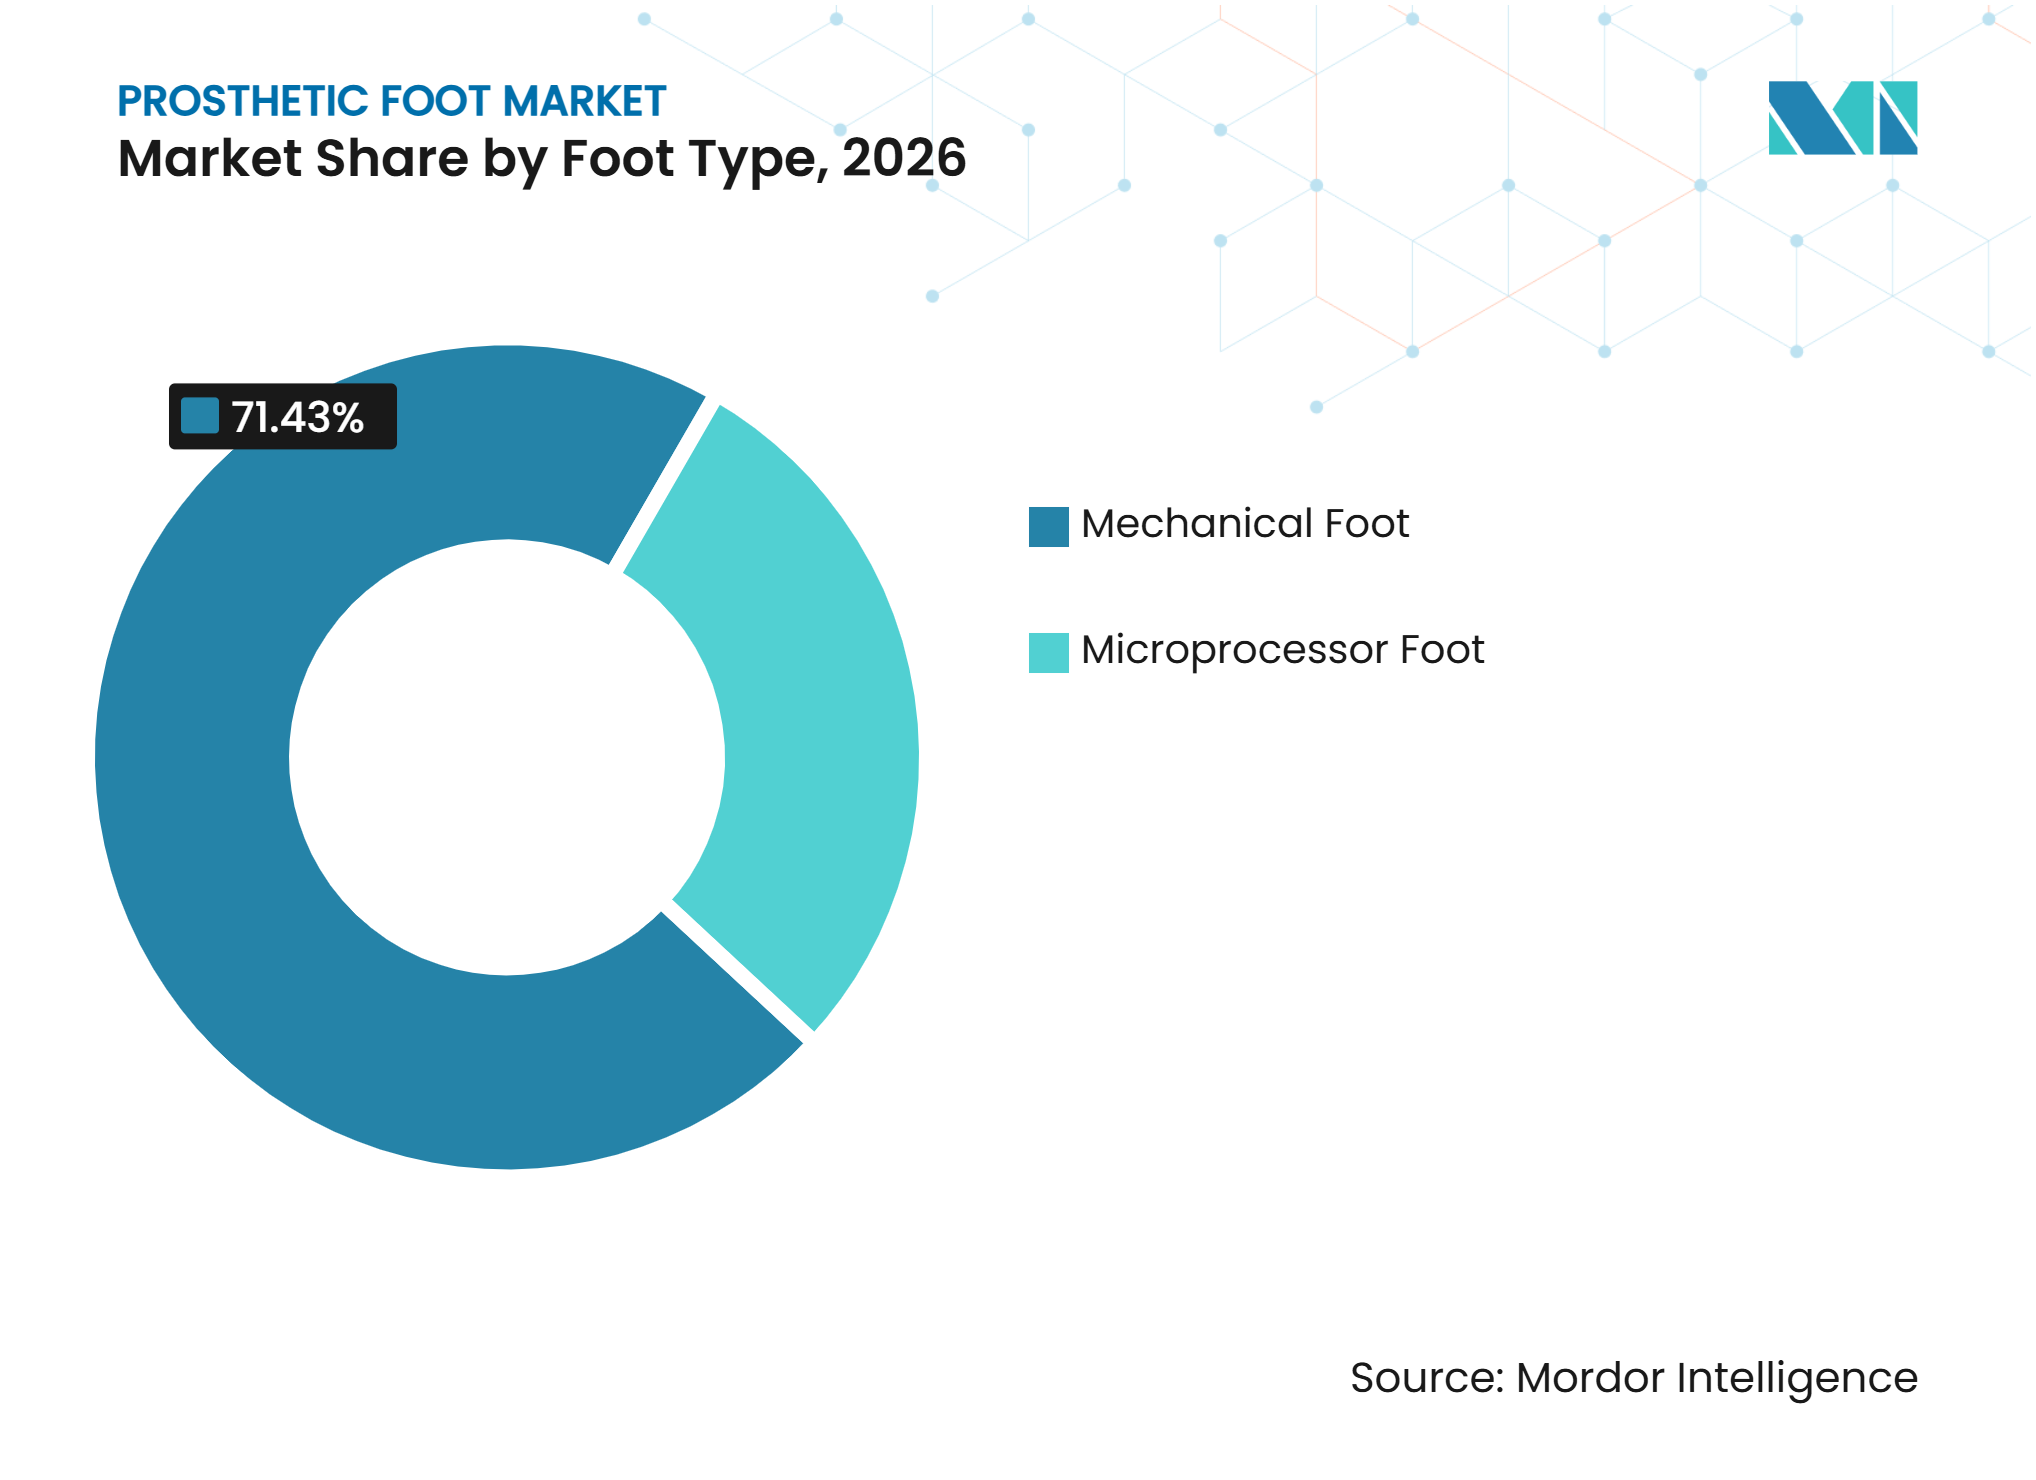
- 足部タイプ別では、機械式義足が2026年に71.4%の収益シェアを占め、マイクロプロセッサー制御式義足は2032年までに9.5%のCAGRで成長すると予測されています。
- 素材別では、カーボンファイバーが2026年に34.7%の収益シェアを占め、複合材料は2032年までに9.4%のCAGRで成長すると予測されています。
- 用途別では、日常生活活動が2026年に55.7%の収益シェアを占め、リハビリテーションおよびセラピーは2032年までに9.7%のCAGRで成長すると予測されています。
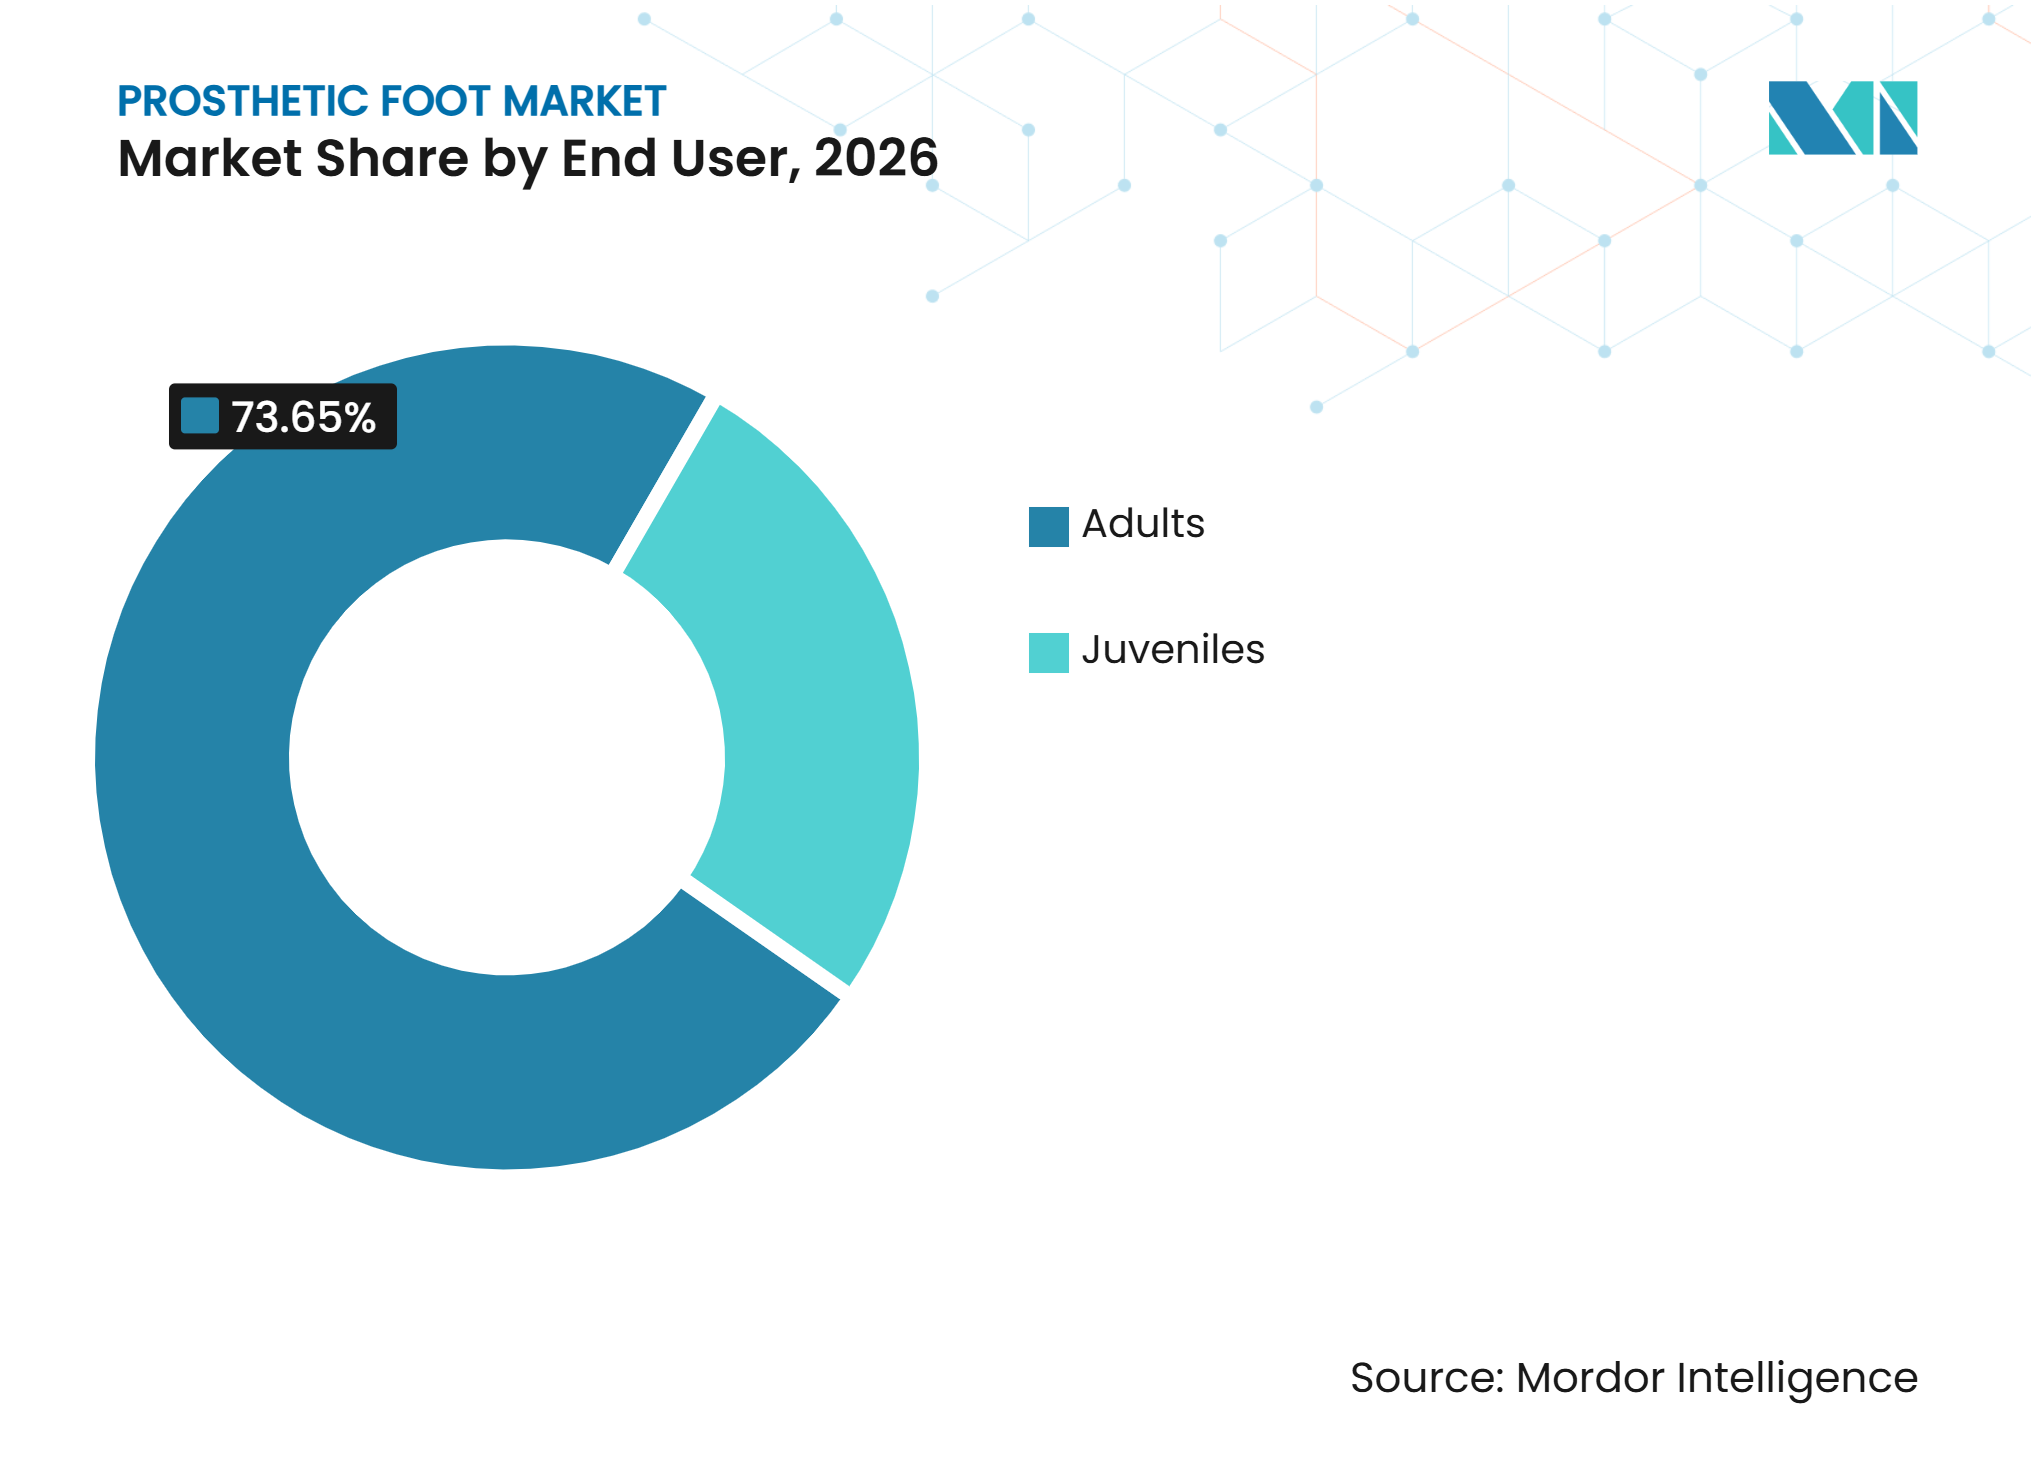
- エンドユーザー別では、成人が2026年に73.7%の収益シェア占め、小児ユーザーは2032年までに10.7%のCAGRで成長すると予測されています。
- ケア環境別では、義肢クリニックが2026年に52.5%の収益シェアを占め、リハビリテーションセンターは2032年までに10.4%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に43.2%の収益シェアを占め、アジア太平洋は2032年までに8.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 四肢切断の有病率の上昇 | +1.80% | グローバル | 長期(4年以上) |
| 糖尿病および末梢血管疾患の負担増大 | +1.90% | グローバル;南アジア、東南アジア、サハラ以南アフリカで最大の影響 | 長期(4年以上) |
| カーボンファイバーおよびエネルギーリターン設計の進歩 | +1.20% | 北米および欧州;アジア太平洋での普及拡大 | 中期(2〜4年) |
| リハビリテーションおよびモビリティプログラムの拡大 | +0.90% | 北米および欧州;新興市場での採用加速 | 中期(2〜4年) |
| カスタマイズのためのデジタルフィッティングおよび積層造形 | +0.70% | グローバル;アジア太平洋およびラテンアメリカでの早期普及 | 短〜中期 |
| 防水性および地形適応型モビリティへの需要 | +0.60% | 北米、欧州、オーストラリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
四肢切断有病率の上昇
義足市場の中核的な需要は、四肢切断とともに生活する人々の数から生まれています。2025年の研究では、米国において230万人が四肢切断とともに生活しており、2050年までにその総数が460万人に達すると予測されています。同研究では、血管疾患と糖尿病が主な原因として特定されています。アメリカ糖尿病学会は、2021年から2023年にかけて下肢切断の発生率が年率11.5%で増加したと報告しています[1]。軽微な切断もその後の需要を生み出す可能性があり、2025年の臨床研究では、末梢動脈疾患を有する糖尿病患者において、大切断への進行リスクが5年累積で27%であることが明らかになっています。このパターンは、初回装着、交換部品、および継続的なリハビテーションサービスへの需要を拡大させます。
糖尿病および末梢血管疾患の負担増大
糖尿病と末梢血管疾患は、義足市場全体の需要の中心であり続けています。米国疾病予防管理センターは、米国における下肢切断の80%が糖尿病に関連していると述べています。テキサス州では2024年に18,536件の糖尿病関連切断入院が記録されましたが、この以前のデータポイントは本レポートでは現在の証拠として使用していません。2025年のレビューでは、糖尿病が世界の下肢切断の50%〜70%を占めると報告されています。糖尿病と末梢動脈疾患の併存は特に重要であり、両方の状態を持つ患者は切断リスクが高くなります。南アジアと東南アジアには大きな未充足ニーズがありますが、医療予算の制約が適切な義肢ケアへのアクセスを遅らせる可能性があります。
カーボンファイバーおよびエネルギーリターン設計の進歩
素材開発は、義足市場における機械式デバイスの実用的な用途を広げています。2026年の研究では、ランニング用義足のハニカムサンドイッチ構造が、構造安全率1.95を維持しながら、ひずみエネルギー貯蔵を57.4%増加させ、遠位質量を63.9%削減したことが明らかになっています[2]。SoftFoot Proに関する研究では、不整地歩行時において、従来のカーボンファイバーデバイスと比較して、対側の膝および股関節への負荷が低いことが明らかになっています。これらの知見は、電子的な作動なしに異なる路面に適応する柔軟構造の使用を支持するものです。このような設計は、安定性を必要とするが高価な電子システムを入手できないユーザーのモビリティオプションを拡大することができます。ISO 10328は、下肢義肢コンポーネントの構造試験要件を定めているため、重要なコンプライアンスフレームワークであり続けています。
リハビリテションおよびモビリティプログラムの拡大
リハビリテーションプログラムは、義足市場において臨床的ニーズが義肢装着の完了につながるかどうかに影響を与えます。2025年のJournal of Vascular Surgery誌の研究では、統合的義肢ケアプログラムに参加した患者は、標準的なケアを受けた患者と比較して、1年以内に義肢を受け取る確率が3.32倍高いことが明らかになっています[3]。同研究では、装着までの中央値期間が223日から110日に短縮されました。国防総省および退役軍人省は2025年に下肢切断リハビリテーションガイドラインを更新し、疼痛管理、神経刺激、およびピアサポートに関するエビデンスを追加しました。これらのプログラムは、リハビリテーションの早い段階で装着の意思決定を行うことを可能にします。また、外来クリニックだけでなく、リハビリテーションチームとのメーカー関係の価値も高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デバイス、装着、およびメンテナンスの高コスト | -1.30% | グローバル;低・中所得国、サハラ以南アフリカ、南アジアで最も深刻 | 長期(4年以上) |
| 不均一な償還および事前承認要件 | -1.00% | 主に北米;欧州連合への二次的影響 | 長期(4年以上) |
| 認定義肢ケア専門家の不足 | -0.70% | グローバル;中東・アフリカ、南アジア、東欧で深刻なギャップ | 長期(4年以上) |
| 高度義足の耐久性検証およびサービス性の課題 | -0.30% | 北米および欧州(高度義足が処方される地域) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デバイス、装着、およびメンテナンスの高コスト
高コストは義足市場へのアクセスにおける持続的な障壁であり続けています。国際義肢装具学会は、特に低資源環境にある人々に対して、義肢・装具製品のアクセス性と手頃な価格の向上を求めています。2025年のアフリカにおけるサービス提供に関する研究では、資金調達、部品の入手可能性、およびサービス能力が義肢提供への相互に関連した障壁として説明されています。購入価格は負担の一部に過ぎず、ユーザーは装着、移動、アライメント調整、およびその後のメンテナンスも必要とする場合があります。輸入部品が現地供給を支配している場合、これらのコストは吸収しにくくなります。その結果、臨床的ニーズと装着済みデバイスを受け取り維持できる人々の数との間にギャップが生じています。
不均一な償還および事前承認要件
患者が臨床的ニーズを持っている場合でも、義足市場において補償ルールが高価値デバイスへのアクセスを制限する可能性があります。メディケア・メディケイドサービスセンターは、選定された耐久性医療機器、義肢、装具、および消耗品に対して事前承認を要求しています。Össurは、下肢義肢の事前承認が機能レベルおよび臨床的適格性の文書化に焦点を当てていると指摘しています。2026年7月の連邦官報通知では、耐久性医療機器・義肢・装・消耗品マスターリストおよび事前承認必須リストが更新されました。メディケア・メディケイドサービスセンターはまた、90%の暫定承認率を持つサプライヤーに対する免除プロセスも設けました。これらのプロセスは、強固な文書化システムを持つプロバイダーに有利に働く可能性があり、小規模クリニックの管理業務を増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
足部タイプ別:
機械式義足が幅広いアクセスを維持しながら電子設計が台頭機械式義足は、幅広いケア環境および予算でアクセス可能であり続けているため、2026年の義足市場シェアの71.4%を占めました。受動的カーボンファイバー設計は耐久性があり、臨床医に馴染みがあり、一般的に電子システムよりもメンテナンスが少なくて済みます。これらの利点は、公衆衛生システムや高度なコンポーネントのサービスが困難な地域での継続的な使用を支えています。機械式設計も、より優れた素材、スプリットトウジオメトリ、および柔軟なソールによって改善されています。したがって、義足市場は日常的なモビリティニーズの大分において機械式製品に依存し続けています。
マイクロプロセッサー制御式義足は、このセグメンテーション内で最も速い成長率として、2032年までに9.5%のCAGRで成長すると予測されています。2026年の多施設クロスオーバー研究では、RoFT MPA-2モーター駆動マイクロプロセッサー足関節が、従来のデバイスと比較して、より大きな足関節可動域、ピーク足関節パワー、およびパワー生成対称性を提供することが明らかになりました。これらの結果は、傾斜、歩調、および路面の変化に適応するデバイスへの関心を説明するのに役立ちます。ただし、償還基準がより高い機能分類を持つ患者へのアクセスを制限することが多いです。カバレッジとサービス能力がこれらの製品の臨床的根拠により適合するまで、採用は緩やかなままである可能性が高いです。


素材別:
カーボファイバーがリードを維持しながら複合設計が拡大カーボンファイバーは、低重量、強度、およびエネルギーリターンの組み合わせに支えられ、2026年の収益の34.7%を占めました。歩行や運動中に積極的な反応を必要とするユーザーに適しています。グラスファイバー、熱可塑性プラスチック、高度ポリマー、および金属合金は、柔軟性、外観、小児への適合、またはより低いコストが重要な場合に引き続き関連性を持ちます。素材の選択は、予想される活動レベルおよび修理サービスの利用可能性にも依存します。義足市場において、この多様性により、プロバイダーはコンポーネントを機能的ニーズと現地の経済的負担能力により密接に合わせることができます。
複合材料は、メーカーが繊維とマトリックスシステムを一つの構造に組み合わせるにつれて、2032年までに9.4%のCAGRで成長すると予測されています。Össurは2025年にPro-Flex Terraを発売し、プリテンションカーボンユニットとBASF Cellastoマイクロセルラーポリウレタンフォームを採用しました。この製品は、機械的または電子的な調整なしに変する荷重に対応するために漸進的剛性を使用しています。2026年のScientific Reports誌の論文では、急速硬化オートクレーブ外カーボンファイバープリプレグ法が義足に適した機械的特性を達成できることも明らかになりました。義足市場は、時間をかけて設計の柔軟性を向上させ、生産障壁を低下させる製造アプローチから恩恵を受けています。
用途別:
日常モビリティが基盤を形成しながらリハビリテーションの重要性が増大日常生活活動は2026年の収益の55.7%を占め、家庭および地域社会での安全で信頼性の高いモビリティへの中核的ニーズを反映しています。ユーザーは一般的に、一般的な路面での歩行、立位、移乗、および日常的な動作をサポートする義足を必要としています。職業用途は、長時間の立位や屋外での動作を必要とする仕事に復帰する際に需要を追加します。スポーツおよびレクリエーション製品も活動的なユーザーに関連していますが、総収益のより小さなシェアを占めています。義足市場は、信頼性の高い日常機能を回復する製品に引き続き依存しています。
リハビリテーションおよびセラピーは、2032年までに9.7%のCAGRで成長すると予測されています。統合ケア研究では、プログラムを受けた患者は標準ケアの患者よりも113日早く義肢を受け取ったと報告されています。早期装着は、回復中の歩行訓練、バランス訓練、および自信の向上をサポートすることができます。また、リハビリテーション環境をメーカーと臨床医にとって重要な最初の関与ポイントにします。義足市場は、外科的回復、セラピー、装着、およびフォローアップを別々のサービスとして扱うのではなく、それらを結びつけるケアモデルから恩恵を受けています。
エンドユーザー別:
成人需要がリードしながら小児ニーズが交換サイクルを促進成人は2026年の収益の73.7%を占めました。糖尿病と血管疾患は中高年の成人に集中しており、この大きな収益基盤を支えています。成人ユーザーには、外傷関連の四肢切断を管理する人々や、活動レベルや残肢の状態が変化するにつれて交換を必要とする人々も含まれます。彼らの要件は、基本的な安定性からより高いエネルギーリターンおよび水性まで多岐にわたります。義足市場は、支払者基準および利用可能なサービス能力の範囲内でこれらのニーズに対応しなければなりません。
小児ユーザーは、2032年までに10.7%のCAGRで成長すると予測されています。Ottobockは2025年に活発な子供や青少年向けのMaverick Juniorを発売し、グラスファイバー構造と塩水、淡水、塩素水に対する耐水性を備えています。成長中の子供は、体のサイズと活動が変化するにつれて繰り返しの調整とコンポーネント交換を必要とします。これは成人の装着とは異なる独自のケア要件を生み出します。義足市場は、低い構築高さ、快適性、耐久性、および学校やレクリエーション活動への参加を考慮した設計を必要としています。

ケア環境別:
クリニックが現在リードしながらリハビリテーションセンターが役割を拡大義肢クリニックは2026年のケア環境別収益の52.5%を占めました。その地位は、訓練を受けた義肢装具士へのアクセス、コンポーネント選択、装着の専門知識、および支払者との確立された関係を反映しています。クリニックはまた、デバイスが提供された後のアライメント調整とフォローアップケアも管理します。病院および外来手術センターは術後即時ケアにおいて重要な役割を果たしますが、多くの場合、患者を専門的な装着のために紹介します。義足市場は依然としてクリニックベースの提供に依存しており、それは成功した使用が個別評価と繰り返しの調整に依存しているためです。
リハビリテーションセンターは、2032年までに10.4%のCAGRで成長すると予測されています。MedStar国立リハビリテーション病院は、週5日、1日平均2.8時間のセラピーを提供する切断者プログラムを説明しています。CARFの専門認定は、これらのサービスの構造化されたモデルをサポートしています。統合プログラムは、適切な患者をより早期に特定し、退院前にケアパスウェイに義肢装具士を組み込むこができます。義足市場にとって、この変化は従来のクリニックネットワークに加えて、医療システムとのパートナーシップを促進します。
地域分析
北米
北米は2026年の義足市場シェアの43.2%を占めました。この地域は、大規模な臨床ネットワークと、メディケア、民間保険、および専門的なリハビリテーション提供者を組み合わせています。米国疾病予防管理センターは、米国における下肢切断の80%が糖尿病に関連していると述べています。事前承認は、機能的適格性を支持する文書化が必要なため、高価値コンポーネントへのアクセスを形成します。2025年の国防総省および退役軍人省のガイドラインは、軍事医療システムにおける構造化された切断リハビリテーションを強化しています。
アジア太平洋
アジア太平洋は、地理的セグメントの中で最も高い成長率として、2032年までに8.5%のCAGRで成長すると予測されています。この地域では、糖尿病性足部予防、切断ケア、およびリハビリテーションサービスへのニーズが高まっています。日本は、高齢化した人口と生物医学工学基盤により、より高精度のデバイスにとって引き続き重要です。Ottobockは2025年にアジア太平洋で二桁のコア収益成長を報告し、オーストラリアのNorthern Prostheticsを買収しました。
欧州、南米、ならびに中東・アフリカ
欧州は規制集約的な環境で運営されており、EU医療機器規則がデバイスの承認とエビデンス要件に影響を与えています。Ottobockは2025年に中東・欧州・アフリカ地域で12.7%の収益成長を報告し、Taleo製品とPatient Care活動が結果に貢献しました。英国は人材問題に直面しており、100万人あたり13人の義肢装具士に対し、世界保健機関の基準は100万人あたり15人です。NHS Englandは2025年に切断者リハビリテーションおよび義肢サービスの仕様を更新しました。南米および中東・アフリカでは、資金調達、サプライチェーン、および人材の制約とともに需要が存在しています。
競合環境
市場集中度
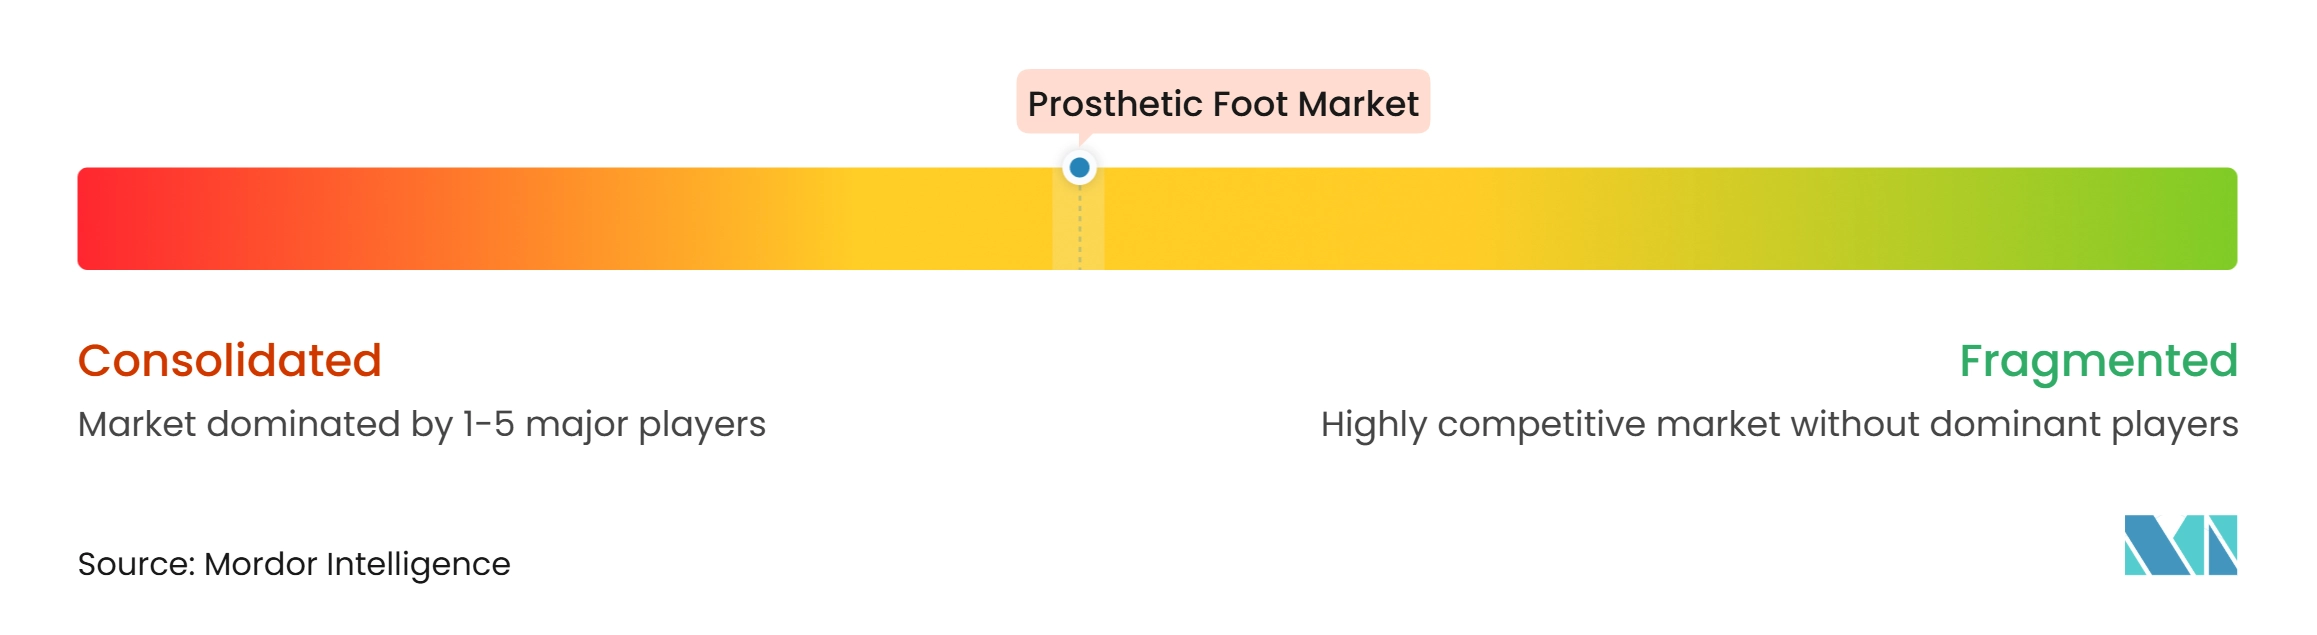
義足市場は中程度に集中しており、Ottobockが提供された調査で特定された企業の中で最も幅広いグローバルポートフォリオを保有しています。Össur、Blatchford、Fillauer、College Park Industries、PROTEOR、およびWillowWood Globalは、異なる製品および活動ニッチを通じてポジションを維持しています。競争には機械式、油圧式、およびマイクロプロセッサー制御式製品が含まれます。企業はまた、クリニックとの関係、サービス能力、および償還を支持するエビデンスを通じて競争しています。ISO 10328およびISO 22675は、カーボンファイバー、複合材料、および防水設計の開発タイムラインに影響を与えます。
Ottobockは2025年のコア収益として16億ユーロを報告し、前年比11.7%増加し、Taleo義足ファミリーを中東・欧州・アフリカ地域の成長貢献者として挙げました。2026年5月には、Blatchford Norway A/Sを1億1,000万ユーロで買収し、8つの患者ケアクリニックと200名の従業員をOttobockのPatient Careネットワークに追加しました。この動きは、直接的なケア供が競争モデルの一部になりつつあることを示しています。2026年2月には、Ottobockはまた、義肢制御のための埋め込み型神経筋インターフェースを開発しているBlue Arbor Technologiesへの500万米ドルの投資をリードしました。これらの行動は、従来のコンポーネント販売を超えて同社のポジションを拡大しています。
製品イノベーションは、特定のユーザーニーズに対応できる企業のための余地を生み出し続けています。College Park IndustriesはOdyssey IQを提供しており、地形適応のためのオンボードセンサーとプロセッサーを備えた油圧足関節動作を組み合わせています。OssurのPro-Flex Terraは、電子的な調整なしに変化する荷重に対応するためにポリウレタンとカーボンファイバー要素を使用しています。積層造形とデジタルフィッティングは、ソリューションが適用可能な臨床および規制上の期待を満たす場合、製造時間を短縮できる可能性があります。
義足産業のリーダー企業
-
Ottobock SE & Co. KGaA
-
Össur hf.
-
Blatchford Group
-
Fillauer LLC
-
PROTEOR
- 注:主要企業の掲載順は順位を示すものではありません。
義足市場 このレポートでカバーされる企業
- Ability Dynamics
- Beckton Dickinson
- Blatchford Group
- College Park Industries, Inc.
- Dycor Manufacturing, Inc.
- Fillauer
- NABTESCO Corporation
- Össur hf.
- Ottobock
- PROTEOR
- Protunix
- Roadrunnerfoot
- Steeper Group
- Streifeneder ortho.production
- Trulife
- Willow Wood Global
最近の産業開発事情 義足市場
- 2026年5月:Ottobock SE & Co. KGaAは、ノルウェーのBlatchford Ltd.のPatient Care事業であるBlatchford Norway A/Sを1億1,000万ユーロで買収し、8つのクリニック拠点と約200名の従業員をOttobockのPatient Careネットワークに追加しました。この買収はOttobockのノルウェー市場への直接参入を示し、欧州全体で臨床提供インフラを統合するという戦略と一致しています。Blatchfordは英国事業を維持し、義肢・装具製品イノベーションに引き続き注力しています。
- 2026年5月:Ortmos Group、Alcare Co.がInstalimb Inc.に投資し、日本およびその他のアジア市場におけるAIおよび3D-CADベースの義肢ソケットソリューションとデジタル製造を推進するための基本協力協定を締結しました。
- 2025年5月:Ottobockは、完全に社内で開発した初の圧式義足であるTaleo Adaptを発売しました。このデバイスは油圧足関節とTaleo Low Profileカーボンプラットフォームを組み合わせており、淡水、塩水、塩素水に対して防水・耐腐食性を備えています。
- 2025年2月:OssurはBASF Cellastoマイクロセルラーポリウレタン技術を採用したPro-Flex Terra義足を発売しました。この製品は、機械的または電子的な調整なしに変化する荷重条件に適応する漸進的剛性フォームを使用しています。
世界の義足市場レポートの範囲
レポートの範囲によると、義足とは断または四肢喪失後に足を代替する人工デバイスです。立位および歩行時のサポート、バランス、および動作を提供するのに役立ちます。
義足市場は、足部タイプ、素材、用途、エンドユーザー、ケア環境、および地域によってセグメント化されています。足部タイプ別では、市場は機械式義足とマイクロプロセッサー式義足にセグメント化されています。素材別では、市場はカーボンファイバー、グラスファイバー、熱可塑性プラスチックおよび高度ポリマー、金属合金、および複合材料にセグメント化されています。用途別では、市場は日常生活活動、職業用途、スポーツおよびレクリエーション、ならびにリハビリテーションおよびセラピーにセグメント化されています。エンドユーザー別では、市場は成人と小児にセグメント化されています。ケア環境別では、市場は義肢クリニック、病院、リハビリテーションセンター、および外来手術センターにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 機械式義足 |
| マイクロプロセッサー式義足 |
| カーボンファイバー |
| グラスファイバー |
| 熱可塑性プラスチックおよび高度ポリマー |
| 金属合金 |
| 複合材料 |
| 日常生活活動 |
| 職業用途 |
| スポーツおよびレクリエーション |
| リハビリテーションおよびセラピー |
| 成人 |
| 小児 |
| 義肢クリニック |
| 病院 |
| リハビリテーションセンター |
| 外来手術センター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 足部タイプ別 | 機械式義足 | |
| マイクロプロセッサー式義足 | ||
| 素材別 | カーボンファイバー | |
| グラスファイバー | ||
| 熱可塑性プラスチックおよび高度ポリマー | ||
| 金属合金 | ||
| 複合材料 | ||
| 用途別 | 日常生活活動 | |
| 職業用途 | ||
| スポーツおよびレクリエーション | ||
| リハビリテーションおよびセラピー | ||
| エンドユーザー別 | 成人 | |
| 小児 | ||
| ケア環境別 | 義肢クリニック | |
| 病院 | ||
| リハビリテーションセンター | ||
| 外来手術センター | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの義足市場の予測値はいくらですか?
義足市場は2027年から7.1%のCAGRで成長し、2032年までに23億米ドルに達すると予測されています。
最大の収益シェアを持つ義足タイプはどれですか?
機械式義足は、耐久性があり、アクセスしやすく、ケア環境全体でメンテナンスが容易なため、2026年の収益の71.4%をリードしています。
最も速く成長している義足セグメントはどれですか?
マイクロプロセッサー制御式義足は最も速く成長している足部タイプであり、2032年までに9.5%のCAGRが予測されています。
リハビリテーションが義足の普及にとって重要な理由は何ですか?
統合ケアは、1年以内に義肢を受け取る確率が3.32倍高く、装着までの中央値期間が223日から110日に短縮されることと関連していました。
義足において最も速く成長している地域はどこですか?
アジア太平洋は、増大するケアニーズとデジタル製造投資に支えられ、2032年までに8.5%のCAGRで成長すると予測されています。
義足へのアクセスにおける主な障壁は何ですか?
デバイス、装着、およびメンテナンスの高コスト、ならびに不均一な償還と事前承認要件が主な障壁であり続けています。