
Marktgröße und Marktanteil für Prothesenfüße
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
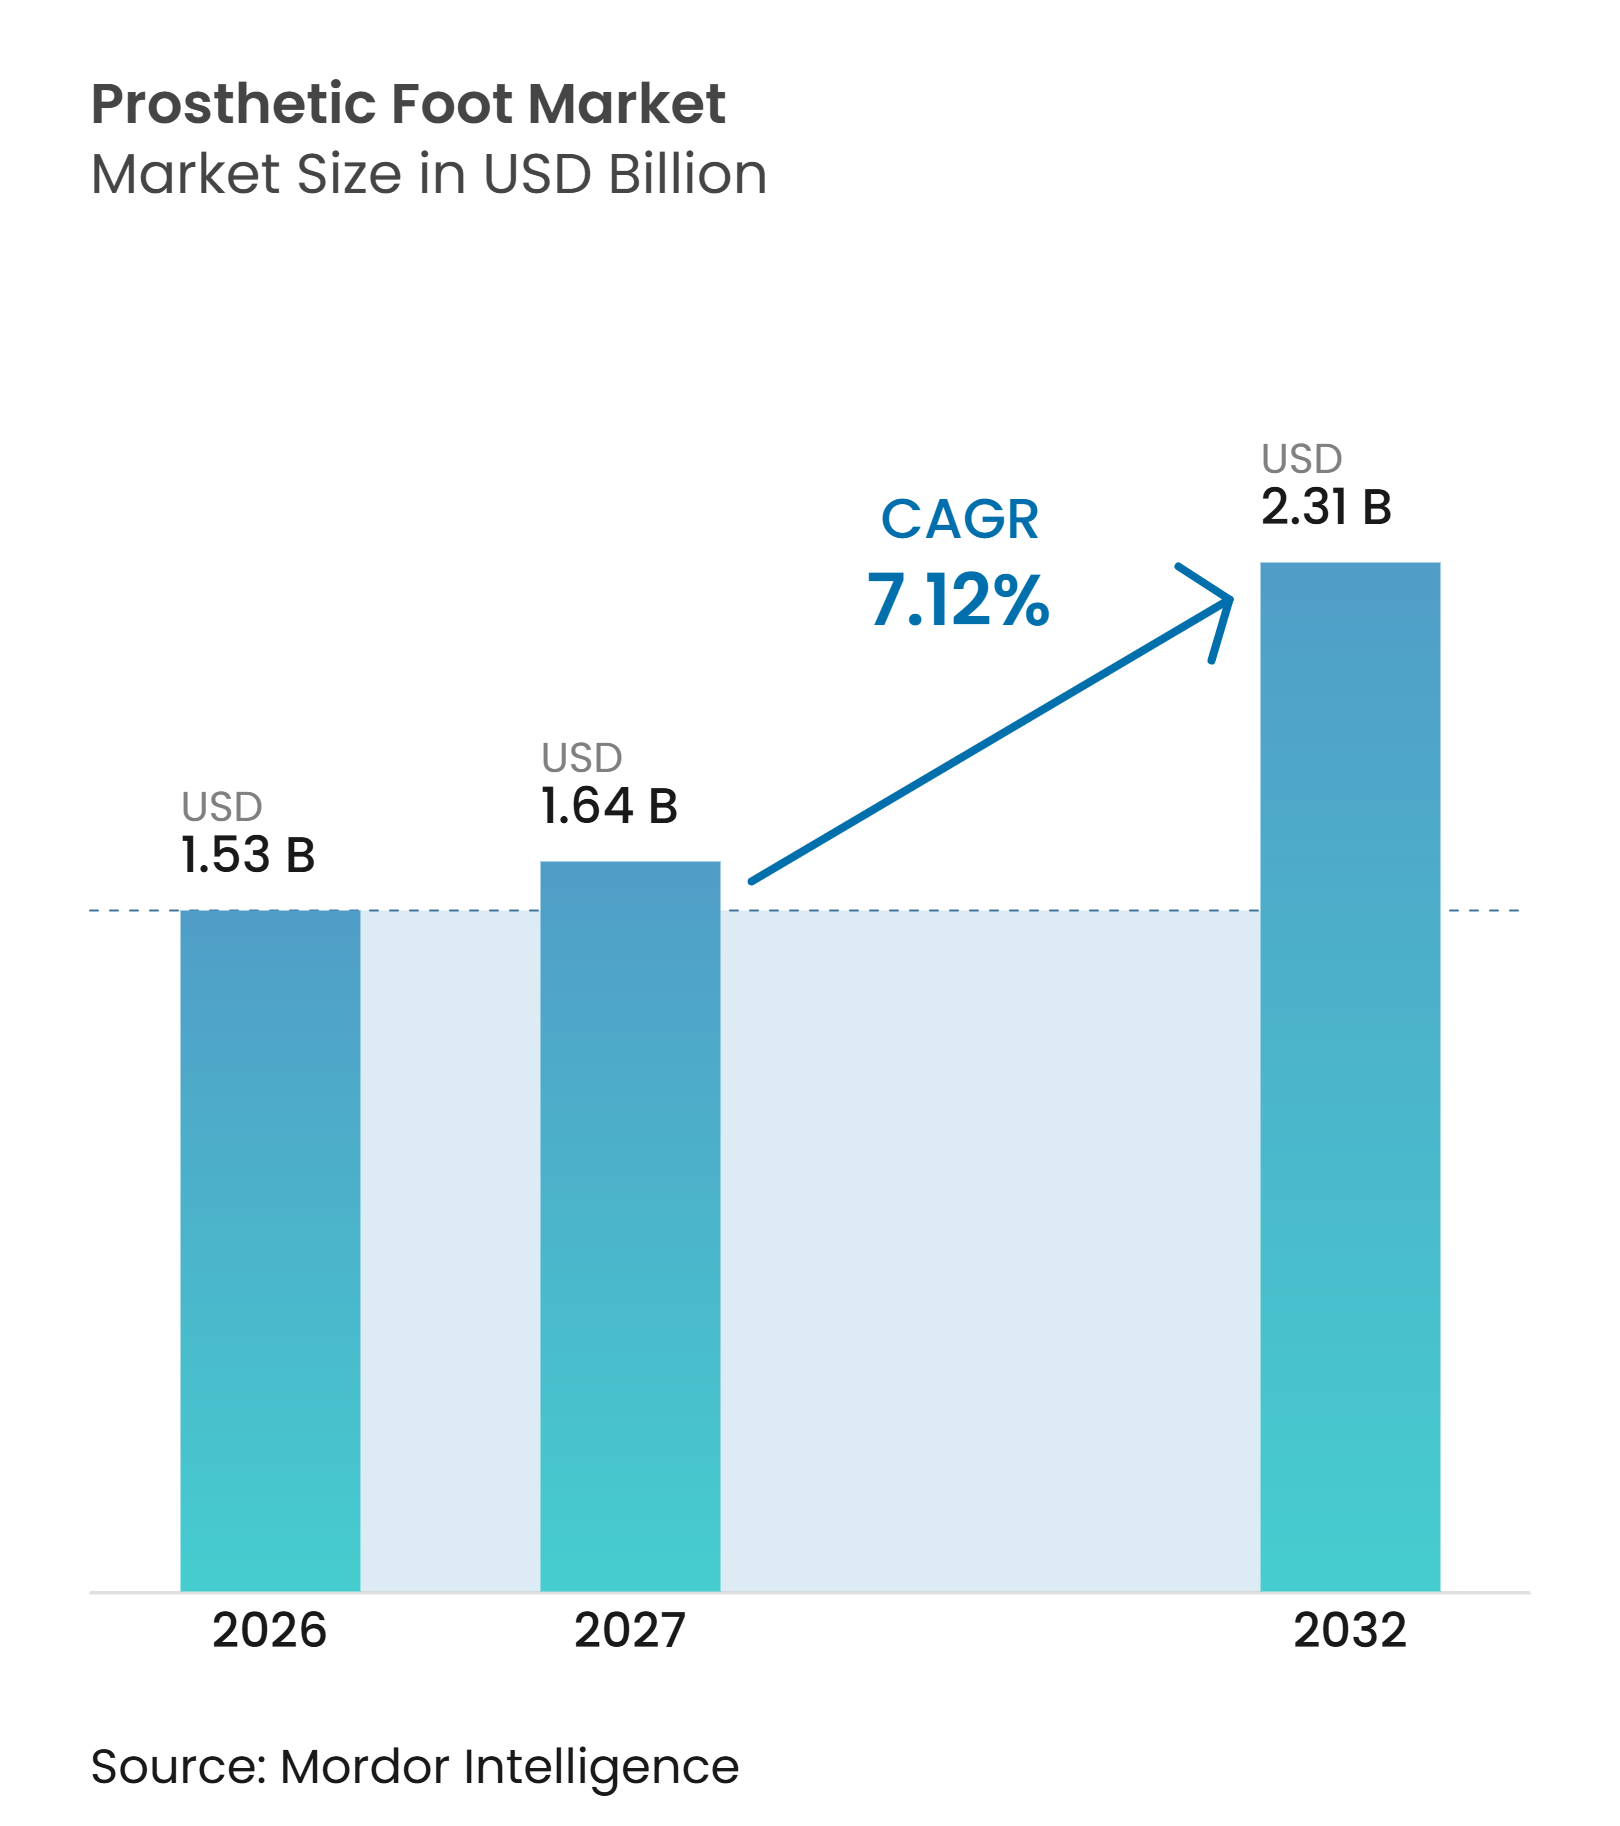
| Marktgröße (2027) | 1.64 Milliarden US-Dollar |
| Marktgröße (2032) | 2.31 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.12 % |
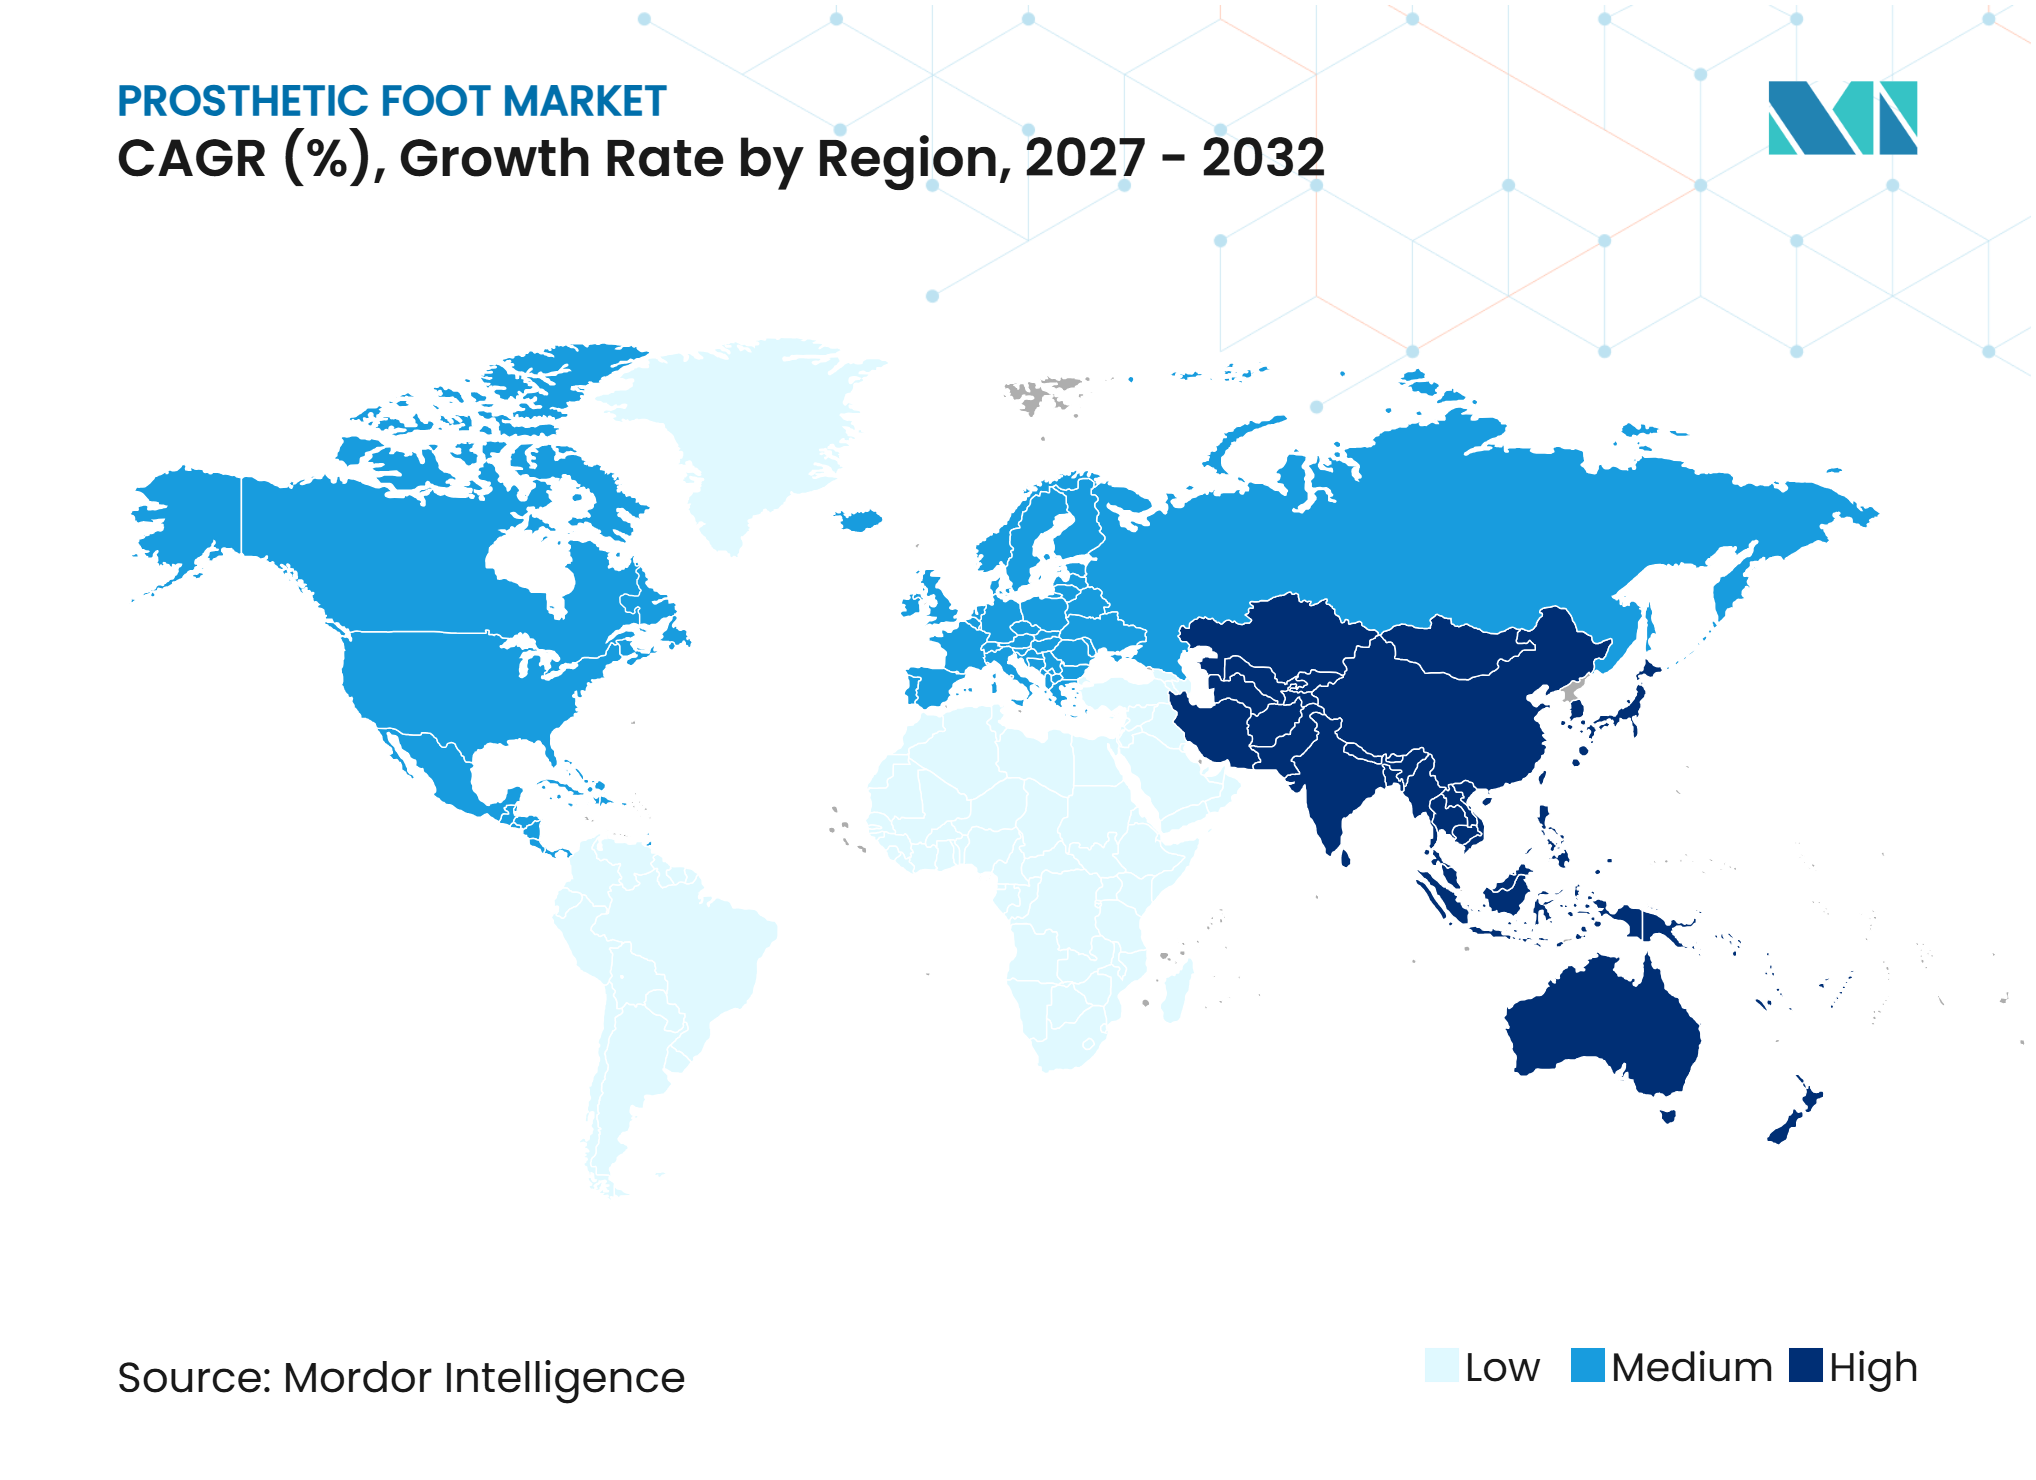
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Prothesenfüße von Mordor Intelligence
Die Marktgröße für Prothesenfüße wird für 2026 auf 1,53 Milliarden USD, für 2027 auf 1,64 Milliarden USD und bis 2032 auf 2,31 Milliarden USD prognostiziert, mit einem CAGR von 7,12 % von 2027 bis 2032.
Der Markt für Prothesenfüße wird durch die wachsende Zahl von Menschen mit Gliedmaßenverlusten sowie die anhaltende Belastung durch Diabetes und Gefäßerkrankungen gestützt. Die Nachfrage verlagert sich zudem hin zu Produkten, die Stabilität, Energierückgabe und die Nutzung in unebenem oder nassem Gelände verbessern. Klinische Versorgungspfade sind von Bedeutung, da eine rechtzeitige Rehabilitation die Wahrscheinlichkeit erhöht, dass ein geeigneter Patient eine Prothese erhält. Hersteller stärken daher ihre Produktportfolios und bauen engere Beziehungen zu Kliniken und Rehabilitationsanbietern auf. Kosten, Erstattungsregelungen und der Mangel an ausgebildeten Fachkräften schränken den Zugang in vielen Ländern weiterhin ein.
Wichtigste Erkenntnisse des Berichts
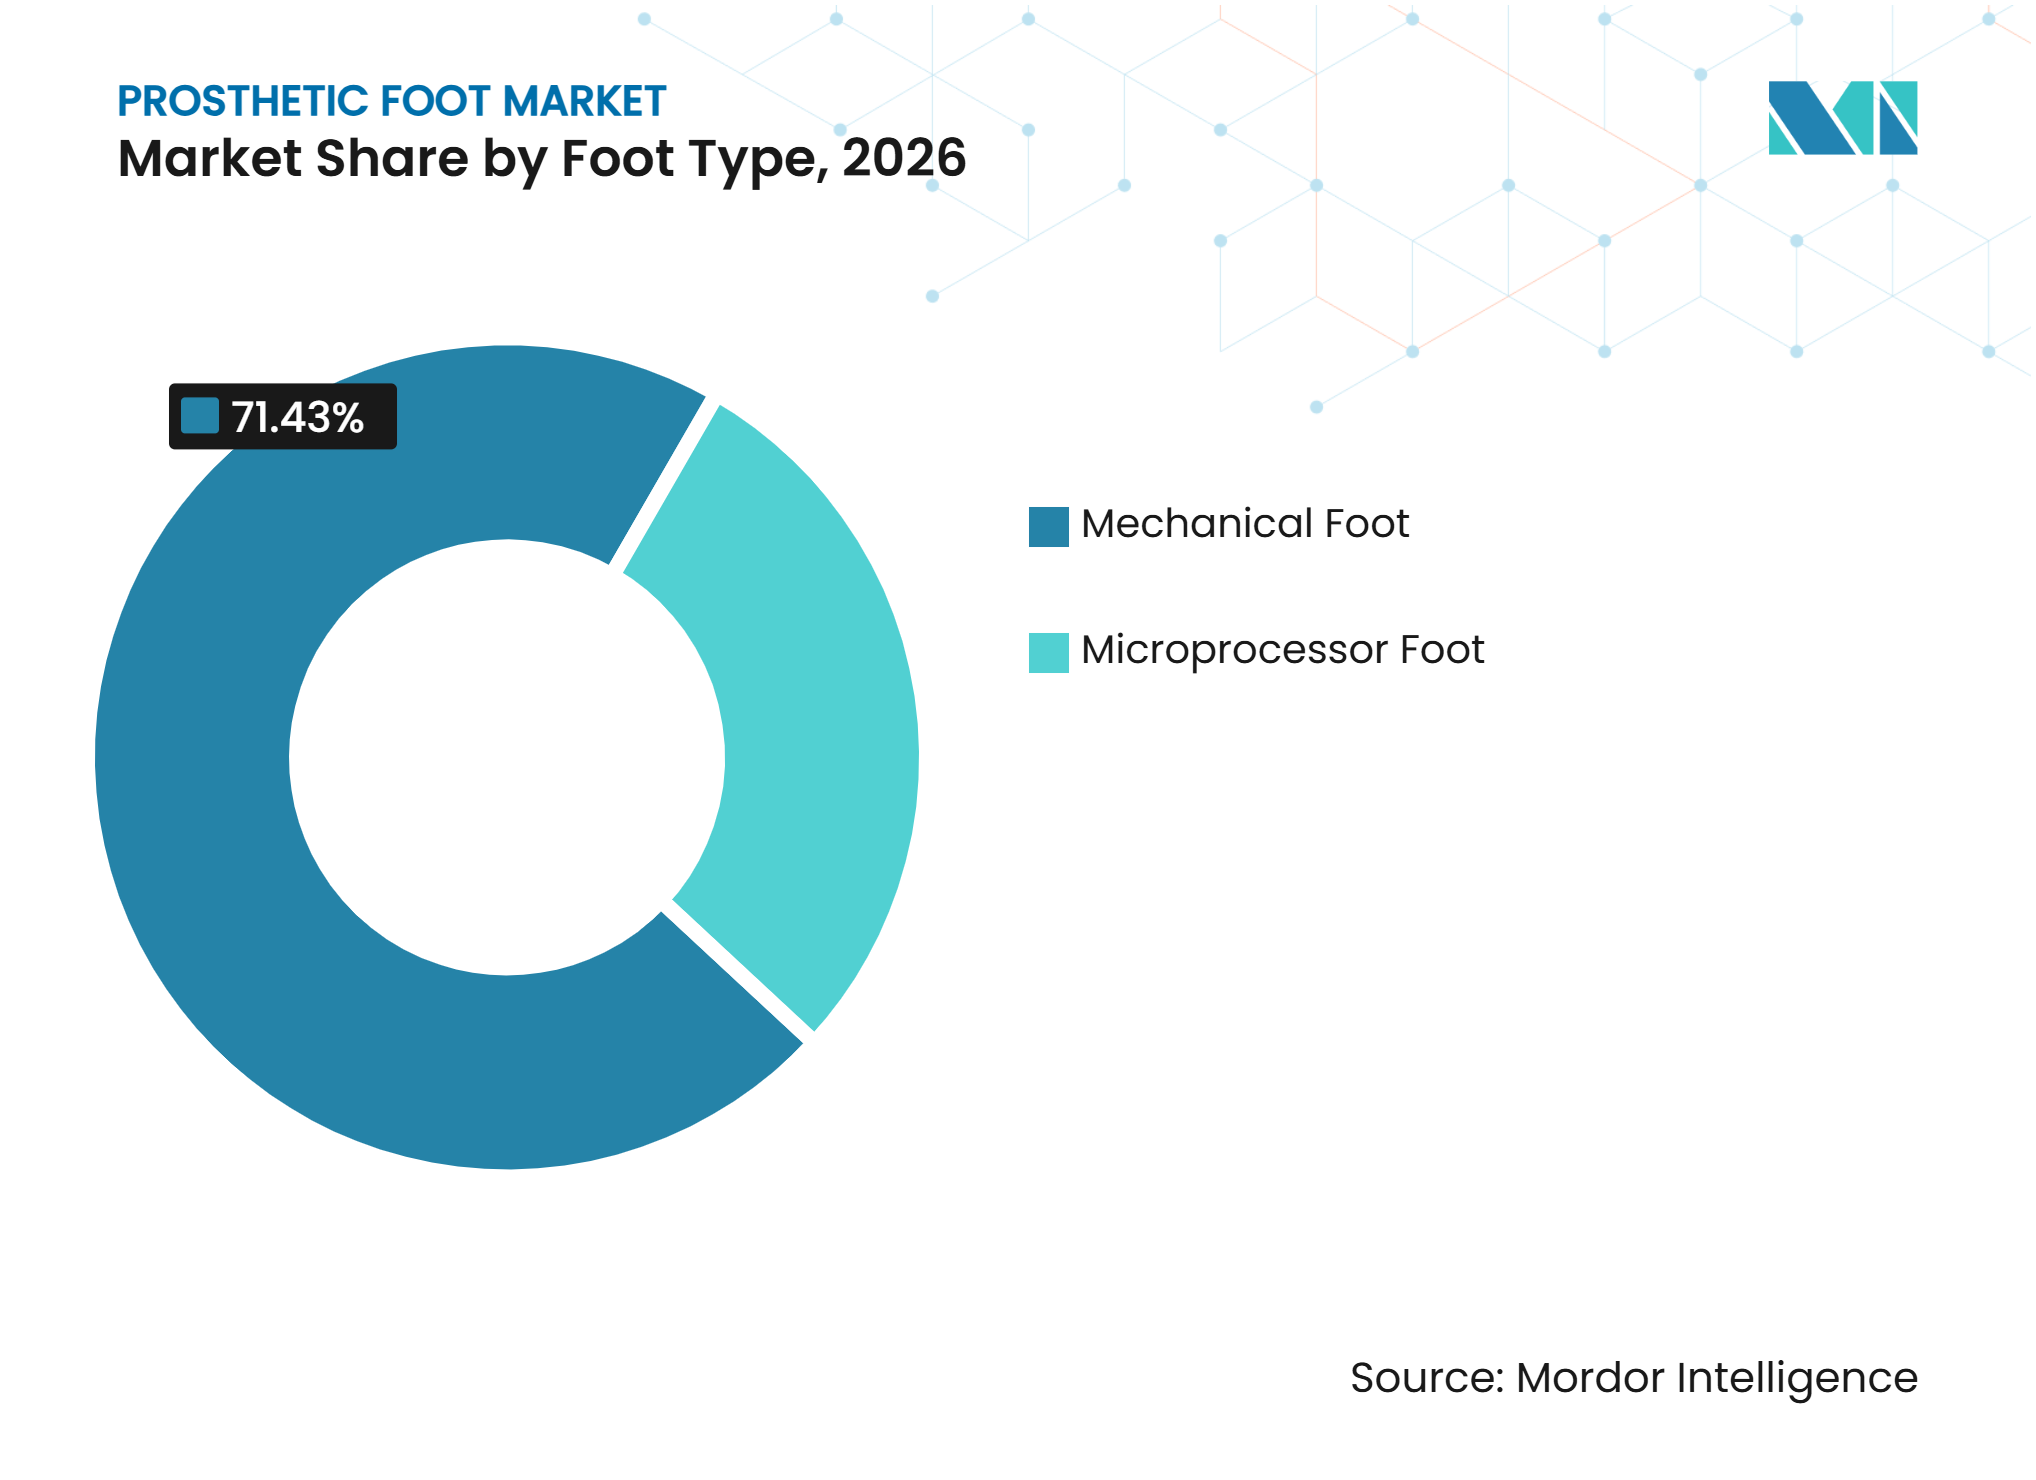
- Nach Fußtyp hielten mechanische Füße im Jahr 2026 einen Umsatzanteil von 71,4 %, während mikroprozessorgesteuerte Füße bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen werden.
- Nach Material hielt Kohlefaser im Jahr 2026 einen Umsatzanteil von 34,7 %, während Verbundwerkstoffe bis 2032 voraussichtlich mit einem CAGR von 9,4 % wachsen werden.
- Nach Anwendung hielten Alltagsaktivitäten im Jahr 2026 einen Umsatzanteil von 55,7 %, während Rehabilitation und Therapie bis 2032 voraussichtlich mit einem CAGR von 9,7 % wachsen werden.
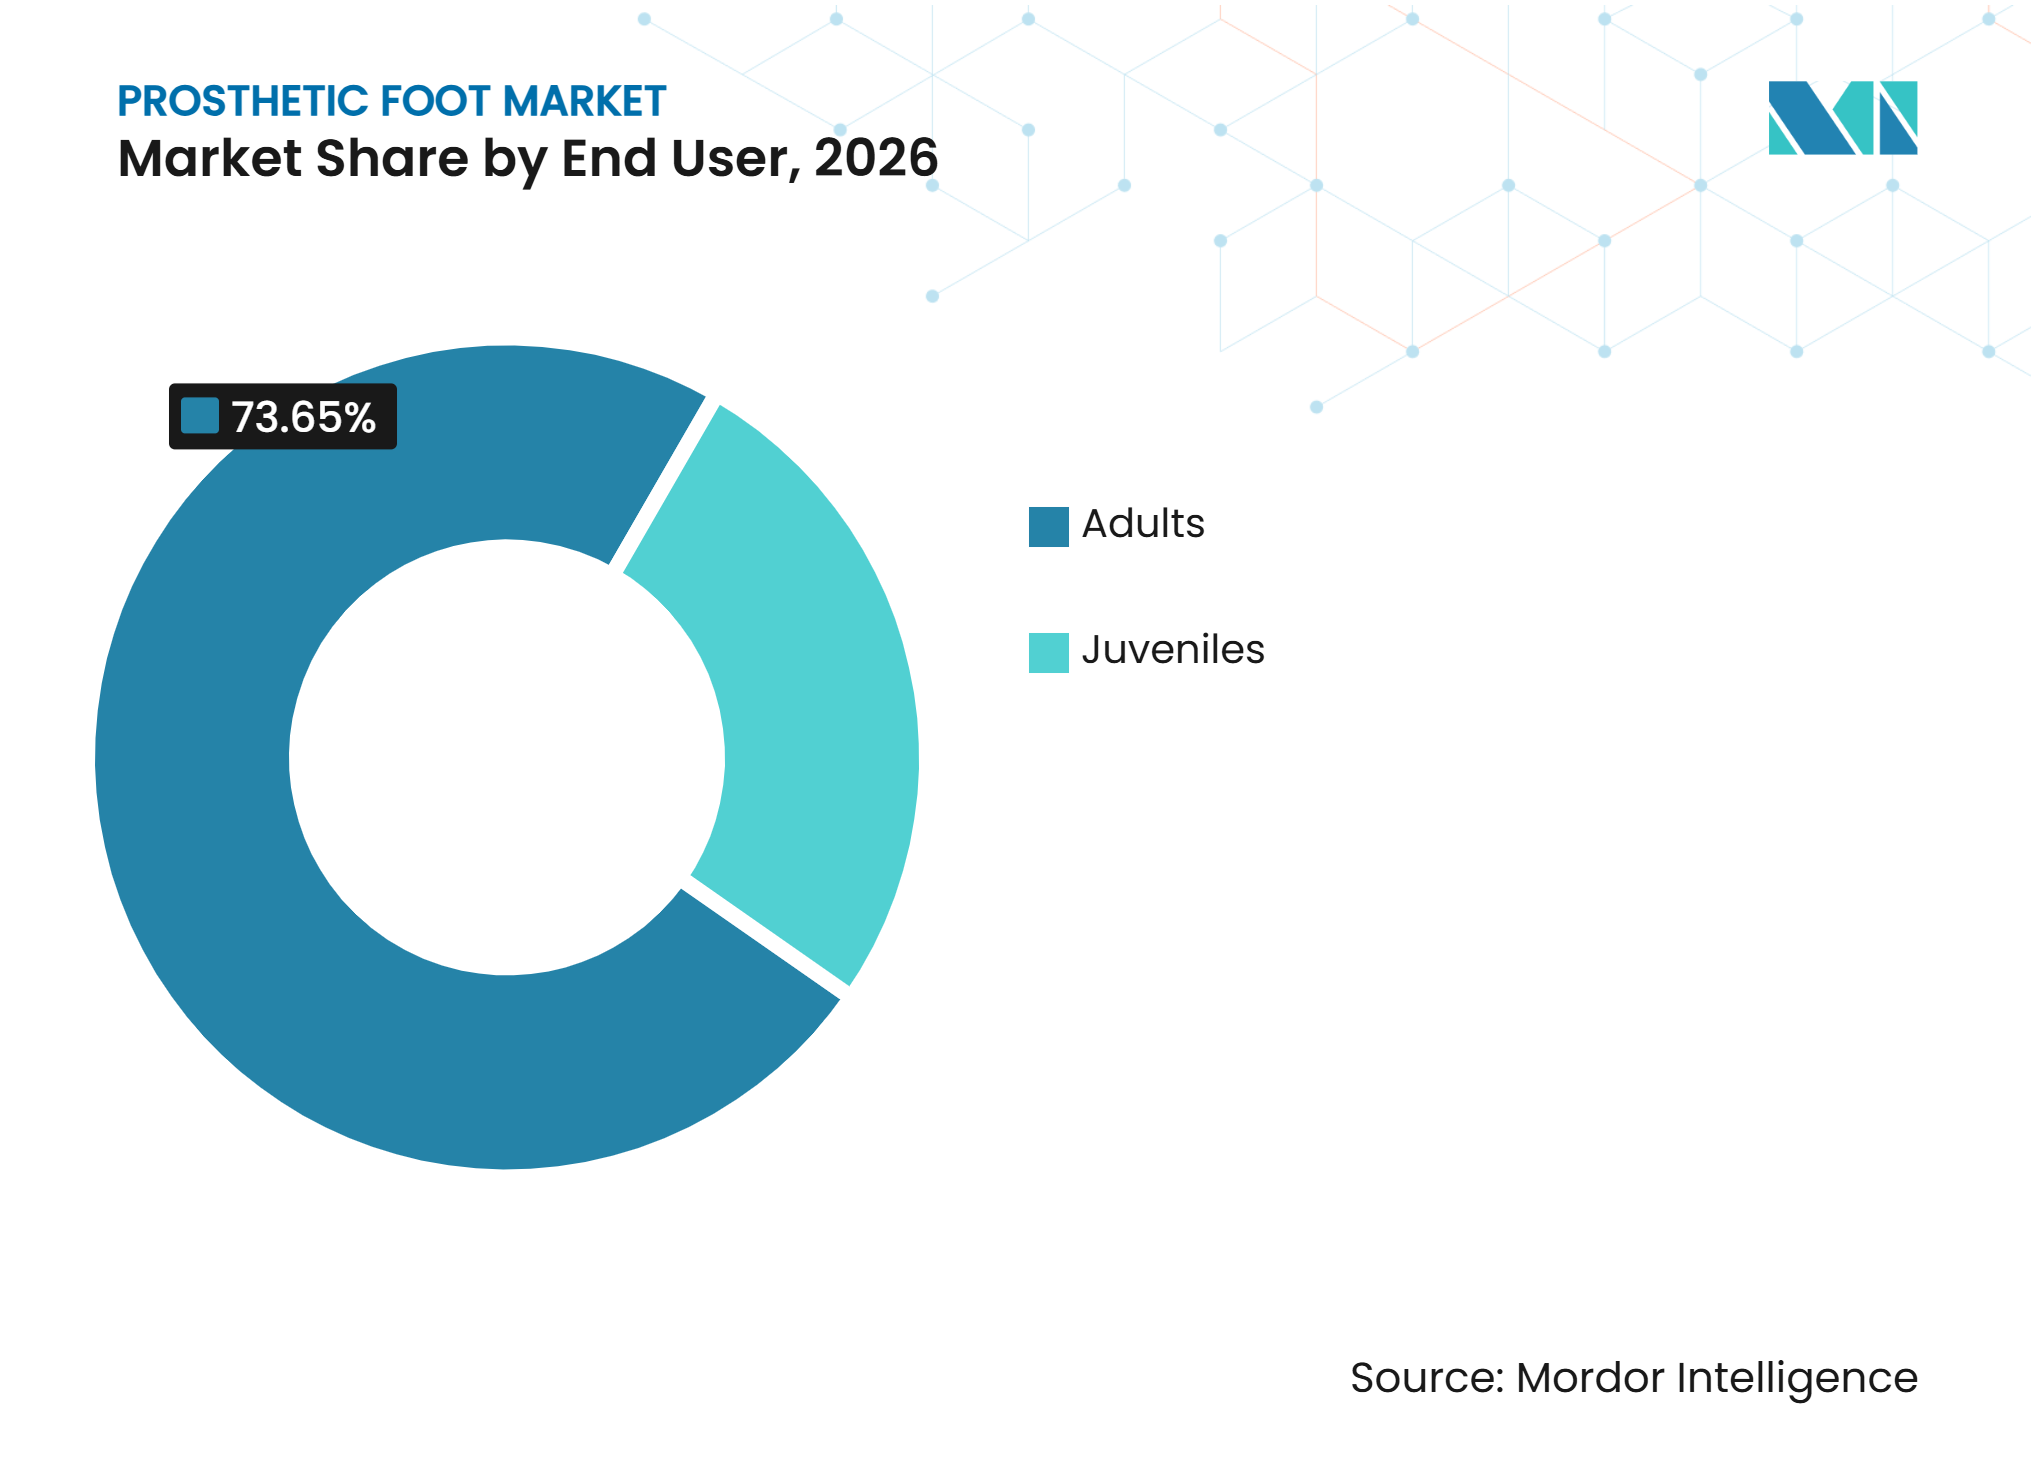
- Nach Endnutzer hielten Erwachsene im Jahr 2026 einen Umsatzanteil von 73,7 %, während jugendliche Nutzer bis 2032 voraussichtlich mit einem CAGR von 10,7 % wachsen werden.
- Nach Versorgungsumfeld hielten Prothesenversorgungszentren im Jahr 2026 einen Umsatzanteil von 52,5 %, während Rehabilitationszentren bis 2032 voraussichtlich mit einem CAGR von 10,4 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 43,2 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von Gliedmaßenverlusten | +1.80% | Global | Langfristig (≥ 4 Jahre) |
| Wachsende Belastung durch Diabetes und periphere Gefäßerkrankungen | +1.90% | Global; höchste Auswirkung in Südasien, Südostasien, Afrika südlich der Sahara | Langfristig (≥ 4 Jahre) |
| Fortschritte bei Kohlefaser- und Energierückgabe-Designs | +1.20% | Nordamerika und Europa; wachsende Durchdringung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau von Rehabilitations- und Mobilitätsprogrammen | +0.90% | Nordamerika und Europa; beschleunigte Einführung in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Digitale Anpassung und additive Fertigung für Individualisierung | +0.70% | Global; frühe Gewinne in Asien-Pazifik und Lateinamerika | Kurz- bis mittelfristig |
| Nachfrage nach wasserdichter und geländeadaptiver Mobilität | +0.60% | Nordamerika, Europa, Australien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Gliedmaßenverlusten
Der Markt für Prothesenfüße schöpft seine Kernnachfrage aus der Anzahl der Menschen, die mit Gliedmaßenverlusten leben. Eine Studie aus dem Jahr 2025 schätzte, dass 2,3 Millionen Menschen in den Vereinigten Staaten mit Gliedmaßenverlusten lebten, und prognostizierte, dass die Gesamtzahl bis 2050 auf 4,6 Millionen ansteigen wird. Gefäßerkrankungen und Diabetes wurden in dieser Studie als Hauptursachen identifiziert. Die Amerikanische Diabetes-Gesellschaft berichtete, dass die Inzidenz von Amputationen der unteren Extremitäten in den Jahren 2021 bis 2023 mit einer jährlichen Rate von 11,5 % zunahm[1]. Kleinere Amputationen können auch später Bedarf erzeugen, da eine klinische Studie aus dem Jahr 2025 ein kumulatives 5-Jahres-Risiko von 27 % für das Fortschreiten zu einer Majoramputation bei Diabetespatienten mit peripherer arterieller Verschlusskrankheit feststellte. Dieses Muster erweitert den Bedarf an Erstversorgungen, Ersatzkomponenten und fortlaufenden Rehabilitationsleistungen.
Wachsende Belastung durch Diabetes und periphere Gefäßerkrankungen
Diabetes und periphere Gefäßerkrankungen bleiben zentral für die Nachfrage im Markt für Prothesenfüße. Die Zentren für Seuchenkontrolle und -prävention stellen fest, dass Diabetes mit 80 % der Amputationen der unteren Gliedmaßen in den Vereinigten Staaten in Verbindung gebracht wird. Texas verzeichnete im Jahr 2024 18.536 Krankenhausaufenthalte aufgrund diabetesbedingter Amputationen, jedoch wird dieser frühere Datenpunkt in diesem Bericht nicht als aktueller Beleg verwendet. Eine Überprüfung aus dem Jahr 2025 berichtete, dass Diabetes weltweit für 50 % bis 70 % der Amputationen der unteren Extremitäten verantwortlich war. Die Kombination aus Diabetes und peripherer arterieller Verschlusskrankheit ist besonders bedeutsam, da Patienten mit beiden Erkrankungen ein höheres Amputationsrisiko aufweisen. Südasien und Südostasien haben einen großen ungedeckten Bedarf, obwohl begrenzte Gesundheitsbudgets den Zugang zu geeigneter Prothesenversorgung verzögern können.
Fortschritte bei Kohlefaser- und Energierückgabe-Designs
Die Materialentwicklung erweitert den praktischen Einsatz mechanischer Geräte im Markt für Prothesenfüße. Eine Studie aus dem Jahr 2026 ergab, dass Wabensandwichstrukturen fr Laufprothesen die Dehnungsenergiespeicherung um 57,4 % erhöhten und die distale Masse um 63,9 % reduzierten, während ein struktureller Sicherheitsfaktor von 1,95 beibehalten wurde[2]. Untersuchungen zum SoftFoot Pro ergaben eine geringere Belastung am kontralateralen Knie und der Hüfte als bei einem herkömmlichen Kohlefasergerät beim Gehen auf unebenem Untergrund. Diese Erkenntnisse unterstützen den Einsatz nachgiebiger Strukturen, die sich an verschiedene Oberflächen anpassen, ohne elektronische Aktuierung. Solche Designs können die Mobilitätsoptionen für Nutzer erweitern, die Stabilität benötigen, aber keine hochwertigen elektronischen Systeme erhalten können. ISO 10328 bleibt ein wichtiger Compliance-Rahmen, da er strukturelle Prüfanforderungen für Prothesenkomponenten der unteren Gliedmaßen festlegt.
Ausbau von Rehabilitations- und Mobilitätsprogrammen
Rehabilitationsprogramme beeinflussen, ob ein klinischer Bedarf zu einer abgeschlossenen Prothesenversorgung im Markt für Prothesenfüße führt. Eine Studie im Journal of Vascular Surgery aus dem Jahr 2025 ergab, dass Patienten in einem integrierten Prothesenversorgungsprogramm eine 3,32-mal höhere Chance hatten, innerhalb von 1 Jahr eine Prothese zu erhalten, als Patienten in der Standardversorgung[3]. Die mediane Zeit bis zur Versorgung in derselben Studie sank von 223 Tagen auf 110 Tage. Das Verteidigungsministerium und das Ministerium für Veteranenangelegenheiten aktualisierten im Jahr 2025 ihre Leitlinie zur Rehabilitation nach Amputation der unteren Gliedmaßen und fügten Erkenntnisse zu Schmerzversorgung, Neurostimulation und Peer-Unterstützung hinzu. Diese Programme stellen Versorgungsentscheidungen früher im Rehabilitationsverlauf. Sie erhöhen auch den Wert von Herstellerbeziehungen zu Rehabilitationsteams, nicht nur zu ambulanten Kliniken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Geräte-, Anpassungs- und Wartungskosten | -1.30% | Global; am stärksten in Ländern mit niedrigem und mittlerem Einkommen, Afrika südlich der Sahara, Südasien | Langfristig (≥ 4 Jahre) |
| Uneinheitliche Erstattung und Anforderungen zur Vorabgenehmigung | -1.00% | Hauptsächlich Nordamerika; sekundäre Auswirkungen in der EU | Langfristig (≥ 4 Jahre) |
| Mangel an zertifizierten Fachkräften für die Prothesenversorgung | -0.70% | Global; kritische Lücke in Naher Osten und Afrika, Südasien, Osteuropa | Langfristig (≥ 4 Jahre) |
| Herausforderungen bei der Haltbarkeitsvalidierung und Wartbarkeit fortschrittlicher Prothesenfüße | -0.30% | Nordamerika und Europa (wo fortschrittliche Prothesenfüße verschrieben werden) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Geräte-, Anpassungs- und Wartungskosten
Hohe Kosten bleiben ein dauerhaftes Zugangshemmnis im Markt für Prothesenfüße. Die Internationale Gesellschaft für Prothetik und Orthetik hat gefordert, dass Prothesen- und Orthesenprodukte zugänglicher und erschwinglicher werden, insbesondere für Menschen in ressourcenarmen Umgebungen. Eine Studie aus dem Jahr 2025 zur Leistungserbringung in Afrika beschrieb Finanzierung, Komponentenverfügbarkeit und Servicekapazität als miteinander verbundene Hindernisse für die Prothesenversorgung. Der Kaufpreis ist nur ein Teil der Belastung, da Nutzer möglicherweise auch Anpassung, Transport, Ausrichtungskorrekturen und spätere Wartung benötigen. Diese Kosten sind schwerer zu tragen, wenn importierte Komponenten das lokale Angebot dominieren. Das Ergebnis ist eine Lücke zwischen dem klinischen Bedarf und der Anzahl der Menschen, die ein angepasstes Gerät erhalten und dauerhaft nutzen können.
Uneinheitliche Erstattung und Anforderungen zur Vorabgenehmigung
Erstattungsregelungen können den Zugang zu höherwertigen Geräten im Markt für Prothesenfüße einschränken, selbst wenn ein klinischer Bedarf besteht. Die Zentren für Medicare & Medicaid-Dienste verlangen eine Vorabgenehmigung für ausgewählte langlebige medizinische Geräte, Prothesen, Orthesen und Hilfsmittel. Össur weist darauf hin, dass die Vorabgenehmigung für Prothesen der unteren Gliedmaßen auf die Dokumentation des Funktionsniveaus und der klinischen Eignung ausgerichtet ist. Eine Bekanntmachung im Federal Register vom Juli 2026 aktualisierte die DMEPOS-Masterliste und die Liste der genehmigungspflichtigen Produkte. Die Zentren für Medicare & Medicaid-Dienste haben auch ein Ausnahmeverfahren für Anbieter mit einer vorläufigen Bestätigungsrate von 90 % eingerichtet. Diese Prozesse können Anbieter mit starken Dokumentationssystemen bevorzugen und den Verwaltungsaufwand für kleinere Kliniken erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fußtyp:
Mechanische Füße behalten breiten Zugang, während elektronische Designs an Boden gewinnenMechanische Füße erzielten im Jahr 2026 einen Marktanteil von 71,4 % im Markt für Prothesenfüße, da sie in einem breiten Spektrum von Versorgungsumgebungen und Budgets zugänglich bleiben. Passive Kohlefaserdesigns sind langlebig, Klinikern vertraut und erfordern im Allgemeinen weniger Wartung als elektronische Systeme. Diese Vorteile unterstützen ihre weitere Verwendung in öffentlichen Gesundheitssystemen und in Regionen, wo die Wartung fortschrittlicher Komponenten schwierig ist. Mechanische Designs verbessern sich auch durch bessere Materialien, geteilte Zehengeometrien und nachgiebige Sohlen. Der Markt für Prothesenfüße stützt sich daher weiterhin auf mechanische Produkte für einen großen Anteil des routinemäßigen täglichen Mobilitätsbedarfs.
Mikroprozessorgesteuerte Füße werden bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen, der schnellsten Rate innerhalb dieser Segmentierung. Eine multizentrische Crossover-Studie aus dem Jahr 2026 ergab, dass das motorgetriebene mikroprozessorgesteuerte Knöchelgelenk RoFT MPA-2 im Vergleich zu herkömmlichen Geräten eine größere Knöchelbewegungsreichweite, höhere Spitzenknöchelleistung und bessere Leistungssymmetrie erzielte. Diese Ergebnisse erklären das Interesse an Geräten, die sich an Neigung, Kadenz und Oberflächenveränderungen anpassen. Erstattungskriterien schränken den Zugang jedoch häufig auf Patienten mit höheren Funktionsklassifikationen ein. Die Einführung wird wahrscheinlich schrittweise bleiben, bis Versorgung und Servicekapazität besser mit dem klinischen Nutzen dieser Produkte übereinstimmen.


Nach Material:
Kohlefaser führt, während Verbunddesigns expandierenKohlefaser hielt im Jahr 2026 einen Umsatzanteil von 34,7 %, gestützt durch ihre Kombination aus geringem Gewicht, Festigkeit und Energierückgabe. Sie eignet sich gut für Nutzer, die beim Gehen oder bei Freizeitaktivitäten eine aktive Reaktion benötigen. Fiberglas, Thermoplaste, fortschrittliche Polymere und Metalllegierungen bleiben relevant, wo Flexibilität, Erscheinungsbild, pädiatrische Passform oder geringere Kosten von größerer Bedeutung sind. Die Materialauswahl hängt auch vom erwarteten Aktivitätsniveau und der Verfügbarkeit von Reparaturdienstleistungen ab. Im Markt für Prothesenfüße ermöglicht diese Bandbreite den Anbietern, eine Komponente besser auf den funktionellen Bedarf und die lokale Erschwinglichkeit abzustimmen.
Verbundwerkstoffe werden bis 2032 voraussichtlich mit einem CAGR von 9,4 % wachsen, da Hersteller Fasern und Matrixsysteme in einer Struktur kombinieren. Össur stellte 2025 den Pro-Flex Terra mit einer vorgespannten Kohlefasereinheit und BASF Cellasto-Mikrozellular-Polyurethanschaum vor. Das Produkt nutzt progressive Steifigkeit, um auf wechselnde Belastungen zu reagieren, ohne mechanische oder elektronische Anpassung. Ein Artikel in Scientific Reports aus dem Jahr 2026 ergab außerdem, dass schnell härtende, außerhalb des Autoklaven hergestellte Kohlefaser-Prepreg-Methoden mechanische Eigenschaften erzielen könnten, die für Prothesenfüße geeignet sind. Der Markt für Prothesenfüße profitiert von Fertigungsansätzen, die die Designflexibilität verbessern und Produktionshürden im Laufe der Zeit senken.
Nach Anwendung:
Alltagsmobilität bildet die Basis, während Rehabilitation an Bedeutung gewinntAlltagsaktivitäten machten im Jahr 2026 55,7 % des Umsatzes aus, was den zentralen Bedarf an sicherer und zuverlässiger Mobilität zu Hause und in der Gemeinschaft widerspiegelt. Nutzer benötigen im Allgemeinen Prothesenfüße, die Gehen, Stehen, Transfers und routinemäßige Bewegungen auf gängigen Oberflächen unterstützen. Berufliche Anwendungen erzeugen zusätzliche Nachfrage, wenn Menschen in Berufe zurückkehren, die längeres Stehen oder Bewegung im Freien erfordern. Sport- und Freizeitprodukte sind ebenfalls für aktive Nutzer relevant, obwohl sie einen kleineren Anteil des Gesamtumsatzes ausmachen. Der Markt für Prothesenfüße bleibt in Produkten verankert, die eine zuverlässige alltägliche Funktion wiederherstellen.
Rehabilitation und Therapie werden bis 2032 voraussichtlich mit einem CAGR von 9,7 % wachsen. Die integrierte Versorgungsstudie berichtete, dass der Prothesenerhalt für Patienten, die das Programm erhielten, 113 Tage früher erfolgte als für Patienten in der Standardversorgung. Eine frühe Versorgung kann Gangtraining, Gleichgewichtsarbeit und Selbstvertrauen während der Genesung unterstützen. Sie macht Rehabilitationsumgebungen auch zu einem wichtigen ersten Kontaktpunkt für Hersteller und Kliniker. Der Markt für Prothesenfüße profitiert, wenn Versorgungsmodelle chirurgische Genesung, Therapie, Versorgung und Nachsorge verbinden, anstatt sie als separate Leistungen zu behandeln.
Nach Endnutzer:
Erwachsenennachfrage führt, während der Bedarf Jugendlicher Ersatzzyklen antreibtErwachsene hielten im Jahr 2026 einen Umsatzanteil von 73,7 %. Diabetes und Gefäßerkrankungen konzentrieren sich auf mittelalte und ältere Erwachsene, was diese große Umsatzbasis stützt. Erwachsene Nutzer umfassen auch Menschen, die traumabedingte Gliedmaßenverluste bewältigen, und solche, die Ersatz benötigen, wenn sich Aktivitätsniveaus oder Stumpfbedingungen ändern. Ihre Anforderungen reichen von grundlegender Stabilität bis hin zu höherer Energierückgabe und Wasserbeständigkeit. Der Markt für Prothesenfüße muss diesen Bedarf innerhalb der Erstattungskriterien und der verfügbaren Servicekapazität decken.
Jugendliche Nutzer werden bis 2032 voraussichtlich mit einem CAGR von 10,7 % wachsen. Ottobock brachte 2025 den Maverick Junior für aktive Kinder und Jugendliche auf den Markt, mit einer Fiberglas-Struktur und Wasserbeständigkeit gegenüber Salz-, Süß- und Chlorwasser. Wachsende Kinder benötigen wiederholte Anpassungen und Komponentenersatz, wenn sich ihre Körpergröße und Aktivität ändern. Dies schafft einen spezifischen Versorgungsbedarf, der sich von der Erwachsenenversorgung unterscheidet. Der Markt für Prothesenfüße benötigt Designs, die geringe Bauhöhe, Komfort, Haltbarkeit und Teilnahme an schulischen und Freizeitaktivitäten berücksichtigen.

Nach Versorgungsumfeld:
Kliniken führen heute, während Rehabilitationszentren ihre Rolle ausbauenProthesenversorgungszentren machten im Jahr 2026 52,5 % des Umsatzes im Versorgungsumfeld aus. Ihre Position spiegelt den Zugang zu ausgebildeten Orthopädietechnikern, Komponentenauswahl, Anpassungsexpertise und etablierten Beziehungen zu Kostenträgern wider. Kliniken verwalten auch Ausrichtungskorrekturen und Nachsorge nach der Gerätelieferung. Krankenhäuser und ambulante Operationszentren spielen eine wichtige Rolle bei der unmittelbaren postoperativen Versorgung, verweisen Patienten jedoch häufig zur spezialisierten Versorgung. Der Markt für Prothesenfüße stützt sich weiterhin auf die klinikbasierte Versorgung, da eine erfolgreiche Nutzung von individueller Beurteilung und wiederholter Anpassung abhängt.
Rehabilitationszentren werden bis 2032 voraussichtlich mit einem CAGR von 10,4 % wachsen. Das MedStar National Rehabilitation Hospital beschreibt ein Amputiertenprogramm, das durchschnittlich 2,8 Stunden Therapie pro Tag, 5 Tage pro Woche, bietet. Die CARF-Fachakkreditierung unterstützt ein strukturiertes Modell für diese Leistungen. Integrierte Programme können geeignete Patienten früher identifizieren und Orthopädietechniker vor der Entlassung in den Versorgungspfad einbeziehen. Für den Markt für Prothesenfüße fördert diese Verlagerung Partnerschaften mit Gesundheitssystemen zusätzlich zu traditionellen Kliniknetzwerken.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 43,2 % im Markt für Prothesenfüße. Die Region verbindet ein großes klinisches Netzwerk mit Medicare, privaten Krankenversicherungen und spezialisierten Rehabilitationsanbietern. Die Zentren für Seuchenkontrolle und -prävention verknüpfen Diabetes mit 80 % der Amputationen der unteren Gliedmaßen in den Vereinigten Staaten. Die Vorabgenehmigung beeinflusst den Zugang zu hochwertigen Komponenten, da die Dokumentation die funktionelle Eignung belegen muss. Die Leitlinie des Verteidigungsministeriums und des Ministeriums für Veteranenangelegenheiten aus dem Jahr 2025 stärkt die strukturierte Amputationsrehabilitation im Militärgesundheitssystem.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen, der höchsten Rate unter den geografischen Segmenten. Die Region hat einen wachsenden Bedarf an Prävention des diabetischen Fußes, Amputationsversorgung und Rehabilitationsleistungen. Japan bleibt für hochpräzise Geräte wichtig aufgrund seiner älteren Bevölkerung und seiner Basis in der biomedizinischen Technik. Ottobock berichtete im Jahr 2025 von zweistelligem Kernumsatzwachstum in Asien-Pazifik und erwarb Northern Prosthetics in Australien.
Europa, Südamerika sowie Naher Osten und Afrika
Europa operiert in einem regulierungsintensiven Umfeld, in dem die EU-Medizinprodukteverordnung die Gerätezulassung und Evidenzanforderungen beeinflusst. Ottobock berichtete im Jahr 2025 von einem Umsatzwachstum von 12,7 % in EMEA, wobei Taleo-Produkte und die Patient-Care-Aktivität zum Ergebnis beitrugen. Das Vereinigte Königreich steht vor einem Fachkräftemangel mit 13 Orthopädietechnikern pro Million Einwohner gegenüber einem WHO-Referenzwert von 15 pro Million. NHS England aktualisierte im Jahr 2025 seine Spezifikation für Amputiertenrehabilitation und Prothesenversorgungsleistungen. In Südamerika sowie im Nahen Osten und Afrika besteht Nachfrage neben Finanzierungs-, Lieferketten- und Fachkräfteengpässen.
Wettbewerbslandschaft
Marktkonzentration
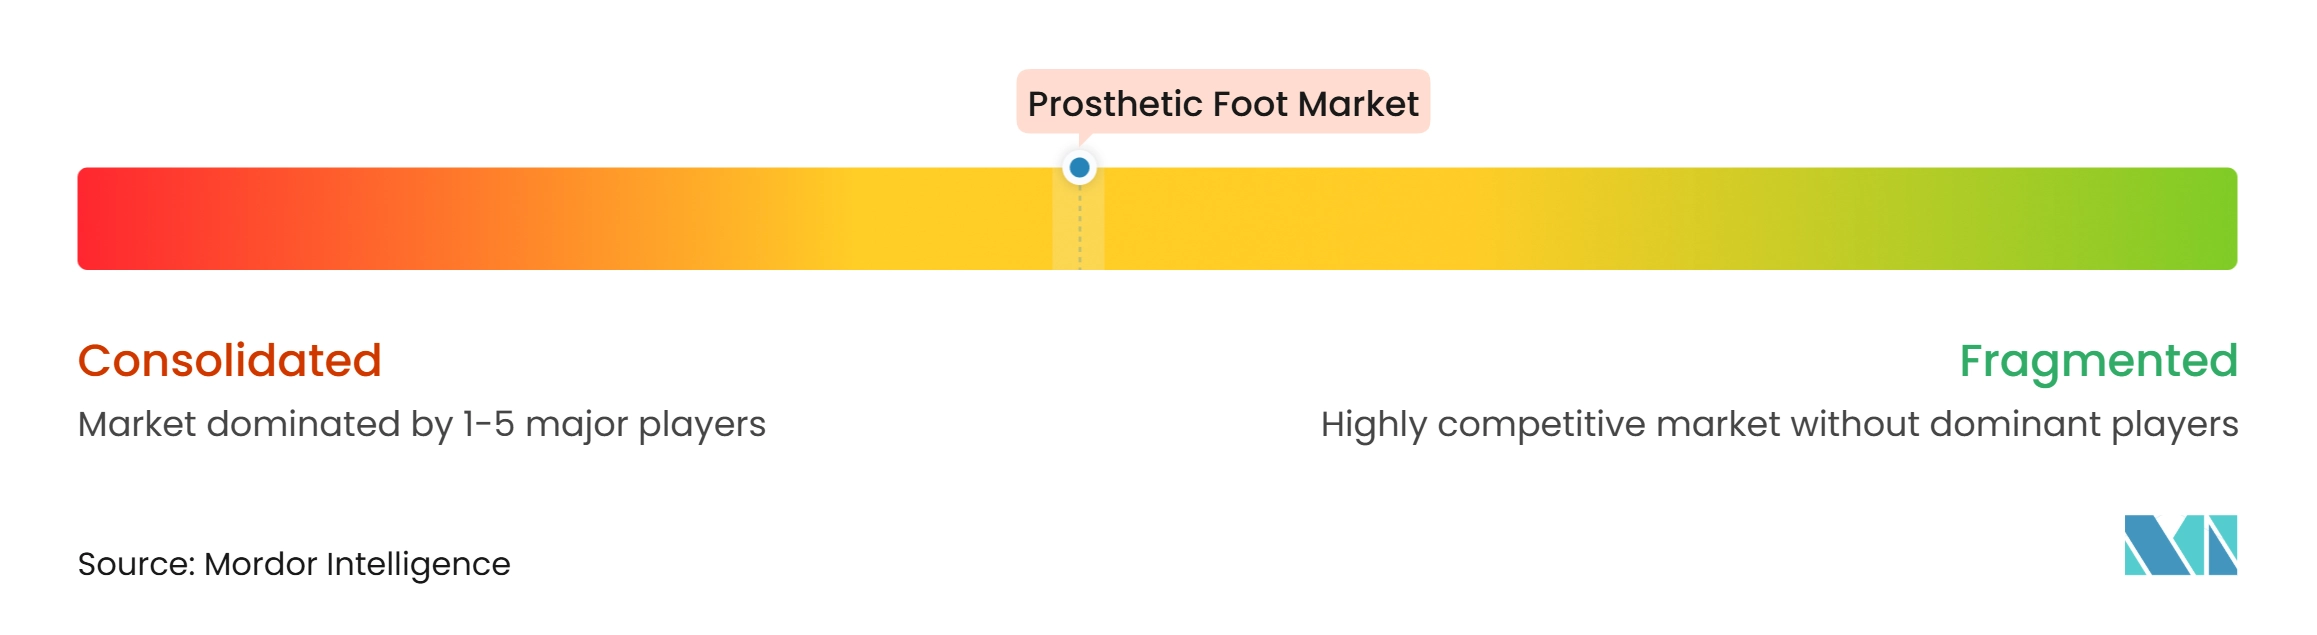
Der Markt für Prothesenfüße ist mäßig konzentriert, wobei Ottobock unter den im bereitgestellten Research identifizierten Unternehmen das breiteste globale Portfolio hält. Össur, Blatchford, Fillauer, College Park Industries, PROTEOR und WillowWood Global behaupten ihre Positionen durch unterschiedliche Produkt- und Aktivitätsnischen. Der Wettbewerb umfasst mechanische, hydraulische und mikroprozessorgesteuerte Produkte. Unternehmen konkurrieren auch über Klinikbeziehungen, Servicekapazität und Nachweise, die die Erstattung unterstützen. ISO 10328 und ISO 22675 beeinflussen die Entwicklungszeiträume für Kohlefaser-, Verbundwerkstoff- und wasserdichte Designs.
Ottobock berichtete für 2025 von einem Kernumsatz von 1,6 Milliarden EUR, einem Anstieg von 11,7 % gegenüber dem Vorjahr, und nannte die Taleo-Fußfamilie als Wachstumstreiber in EMEA. Im Mai 2026 erwarb das Unternehmen Blatchford Norway A/S für 110 Millionen EUR und fügte damit 8 Patientenversorgungskliniken und 200 Mitarbeiter zum Patientenversorgungsnetzwerk von Ottobock hinzu. Dieser Schritt zeigt, dass die direkte Versorgungserbringung Teil des Wettbewerbsmodells wird. Im Februar 2026 führte Ottobock außerdem eine Investition von 5 Millionen USD in Blue Arbor Technologies an, das eine implantierte neuromuskuläre Schnittstelle für die Prothesensteuerung entwickelt. Diese Maßnahmen erweitern die Position des Unternehmens über den konventionellen Komponentenverkauf hinaus.
Produktinnovationen schaffen weiterhin Raum für Unternehmen, die spezifische Nutzerbedürfnisse ansprechen können. College Park Industries bietet den Odyssey IQ an, der hydraulische Knöchelbewegung mit integrierten Sensoren und Prozessoren zur Geländeanpassung kombiniert. Össurs Pro-Flex Terra verwendet Polyurethan- und Kohlefaserelemente, um auf wechselnde Belastungen ohne elektronische Anpassung zu reagieren. Additive Fertigung und digitale Anpassung könnten die Fertigungszeit verkürzen, wenn Lösungen die geltenden klinischen und regulatorischen Anforderungen erfüllen.
Marktführer in der Branche für Prothesenfüße
-
Ottobock SE & Co. KGaA
-
Össur hf.
-
Blatchford Group
-
Fillauer LLC
-
PROTEOR
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Prothesenfüße Unternehmen in diesem Bericht
- Ability Dynamics
- Beckton Dickinson
- Blatchford Group
- College Park Industries, Inc.
- Dycor Manufacturing, Inc.
- Fillauer
- NABTESCO Corporation
- Össur hf.
- Ottobock
- PROTEOR
- Protunix
- Roadrunnerfoot
- Steeper Group
- Streifeneder ortho.production
- Trulife
- Willow Wood Global
Neueste Industrielle Entwicklungen in Markt für Prothesenfüße
- Mai 2026: Ottobock SE & Co. KGaA erwarb das Patient-Care-Geschäft von Blatchford Ltd. in Norwegen, Blatchford Norway A/S, für 110 Millionen EUR und fügte damit 8 Klinikstandorte und rund 200 Mitarbeiter zum Patient-Care-Netzwerk von Ottobock hinzu. Die Akquisition markiert den direkten Einstieg von Ottobock in den norwegischen Markt und steht im Einklang mit seiner Strategie, die klinische Versorgungsinfrastruktur in ganz Europa zu integrieren. Blatchford behält seinen britischen Betrieb und konzentriert sich weiterhin auf Produkt-innovationen in der Prothetik und Orthetik.
- Mai 2026: Die Ortmos Group, Alcare Co., investierte in Instalimb Inc. und unterzeichnete eine grundlegende Kooperationsvereinbarung zur Förderung KI- und 3D-CAD-basierter Prothesenschaft-Lösungen und digitaler Fertigung in Japan und anderen asiatischen Märkten.
- Mai 2025: Ottobock brachte den Taleo Adapt auf den Markt, seinen ersten vollständig intern entwickelten hydraulischen Prothesenfuß. Das Gerät kombiniert ein hydraulisches Knöchelgelenk mit der Taleo Low Profile Kohlefaserplattform und ist wasserdicht sowie korrosionsbeständig in Süß-, Salz- und Chlorwasser.
- Februar 2025: Össur brachte den Pro-Flex Terra Prothesenfuß mit BASF Cellasto-Mikrozellular-Polyurethan-Technologie auf den Markt. Das Produkt verwendet einen Schaum mit progressiver Steifigkeit, der sich ohne mechanische oder elektronische Anpassung an wechselnde Belastungsbedingungen anpasst.
Globaler Berichtsumfang für den Markt für Prothesenfüße
Gemäß dem Berichtsumfang ist ein Prothesenfuß ein künstliches Gerät, das den Fuß nach einer Amputation oder einem Gliedmaßenverlust ersetzt. Er hilft, Unterstützung, Balance und Bewegung beim Stehen und Gehen zu gewährleisten.
Der Markt für Prothesenfüße ist nach Fußtyp, Material, Anwendung, Endnutzer, Versorgungsumfeld und Geografie segmentiert. Nach Fußtyp ist der Markt in mechanischen Fuß und mikroprozessorgesteuerten Fuß segmentiert. Nach Material ist der Markt in Kohlefaser, Fiberglas, Thermoplaste und fortschrittliche Polymere, Metalllegierungen und Verbundwerkstoffe segmentiert. Nach Anwendung ist der Markt in Alltagsaktivitäten, berufliche Nutzung, Sport und Freizeit sowie Rehabilitation und Therapie segmentiert. Nach Endnutzer ist der Markt in Erwachsene und Jugendliche segmentiert. Nach Versorgungsumfeld ist der Markt in Prothesenversorgungszentren, Krankenhäuser, Rehabilitationszentren und ambulante Operationszentren segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Mechanischer Fuß |
| Mikroprozessorgesteuerter Fuß |
| Kohlefaser |
| Fiberglas |
| Thermoplaste und fortschrittliche Polymere |
| Metalllegierungen |
| Verbundwerkstoffe |
| Alltagsaktivitäten |
| Berufliche Nutzung |
| Sport und Freizeit |
| Rehabilitation und Therapie |
| Erwachsene |
| Jugendliche |
| Prothesenversorgungszentren |
| Krankenhäuser |
| Rehabilitationszentren |
| Ambulante Operationszentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Fußtyp | Mechanischer Fuß | |
| Mikroprozessorgesteuerter Fuß | ||
| Nach Material | Kohlefaser | |
| Fiberglas | ||
| Thermoplaste und fortschrittliche Polymere | ||
| Metalllegierungen | ||
| Verbundwerkstoffe | ||
| Nach Anwendung | Alltagsaktivitäten | |
| Berufliche Nutzung | ||
| Sport und Freizeit | ||
| Rehabilitation und Therapie | ||
| Nach Endnutzer | Erwachsene | |
| Jugendliche | ||
| Nach Versorgungsumfeld | Prothesenversorgungszentren | |
| Krankenhäuser | ||
| Rehabilitationszentren | ||
| Ambulante Operationszentren | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Prothesenfüße bis 2032 erreichen?
Der Markt für Prothesenfüße wird voraussichtlich bis 2032 einen Wert von 2,3 Milliarden USD erreichen und von 2027 an mit einem CAGR von 7,1 % wachsen.
Welcher Prothesenfußtyp hält den größten Umsatzanteil?
Mechanische Füße führen mit einem Umsatzanteil von 71,4 % im Jahr 2026, da sie langlebig, zugänglich und in verschiedenen Versorgungsumgebungen leichter zu warten sind.
Welches Segment für Prothesenfüße wächst am schnellsten?
Mikroprozessorgesteuerte Füße sind der am schnellsten wachsende Fußtyp mit einem prognostizierten CAGR von 9,5 % bis 2032.
Warum ist Rehabilitation wichtig für die Einführung von Prothesenfüßen?
Integrierte Versorgung war mit einer 3,32-mal höheren Chance verbunden, innerhalb von 1 Jahr eine Prothese zu erhalten, und reduzierte die mediane Zeit bis zur Versorgung von 223 Tagen auf 110 Tage.
Welche Region wächst am schnellsten im Bereich Prothesenfüße?
Asien-Pazifik wird voraussichtlich mit einem CAGR von 8,5 % bis 2032 wachsen, unterstützt durch steigenden Versorgungsbedarf und Investitionen in die digitale Fertigung.
Was sind die Haupthindernisse für den Zugang zu Prothesenfüßen?
Hohe Geräte-, Anpassungs- und Wartungskosten sowie uneinheitliche Erstattung und Anforderungen zur Vorabgenehmigung bleiben die Haupthindernisse.