
Tamaño y Participación del Mercado de Pie Protésico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.31 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.12 % |
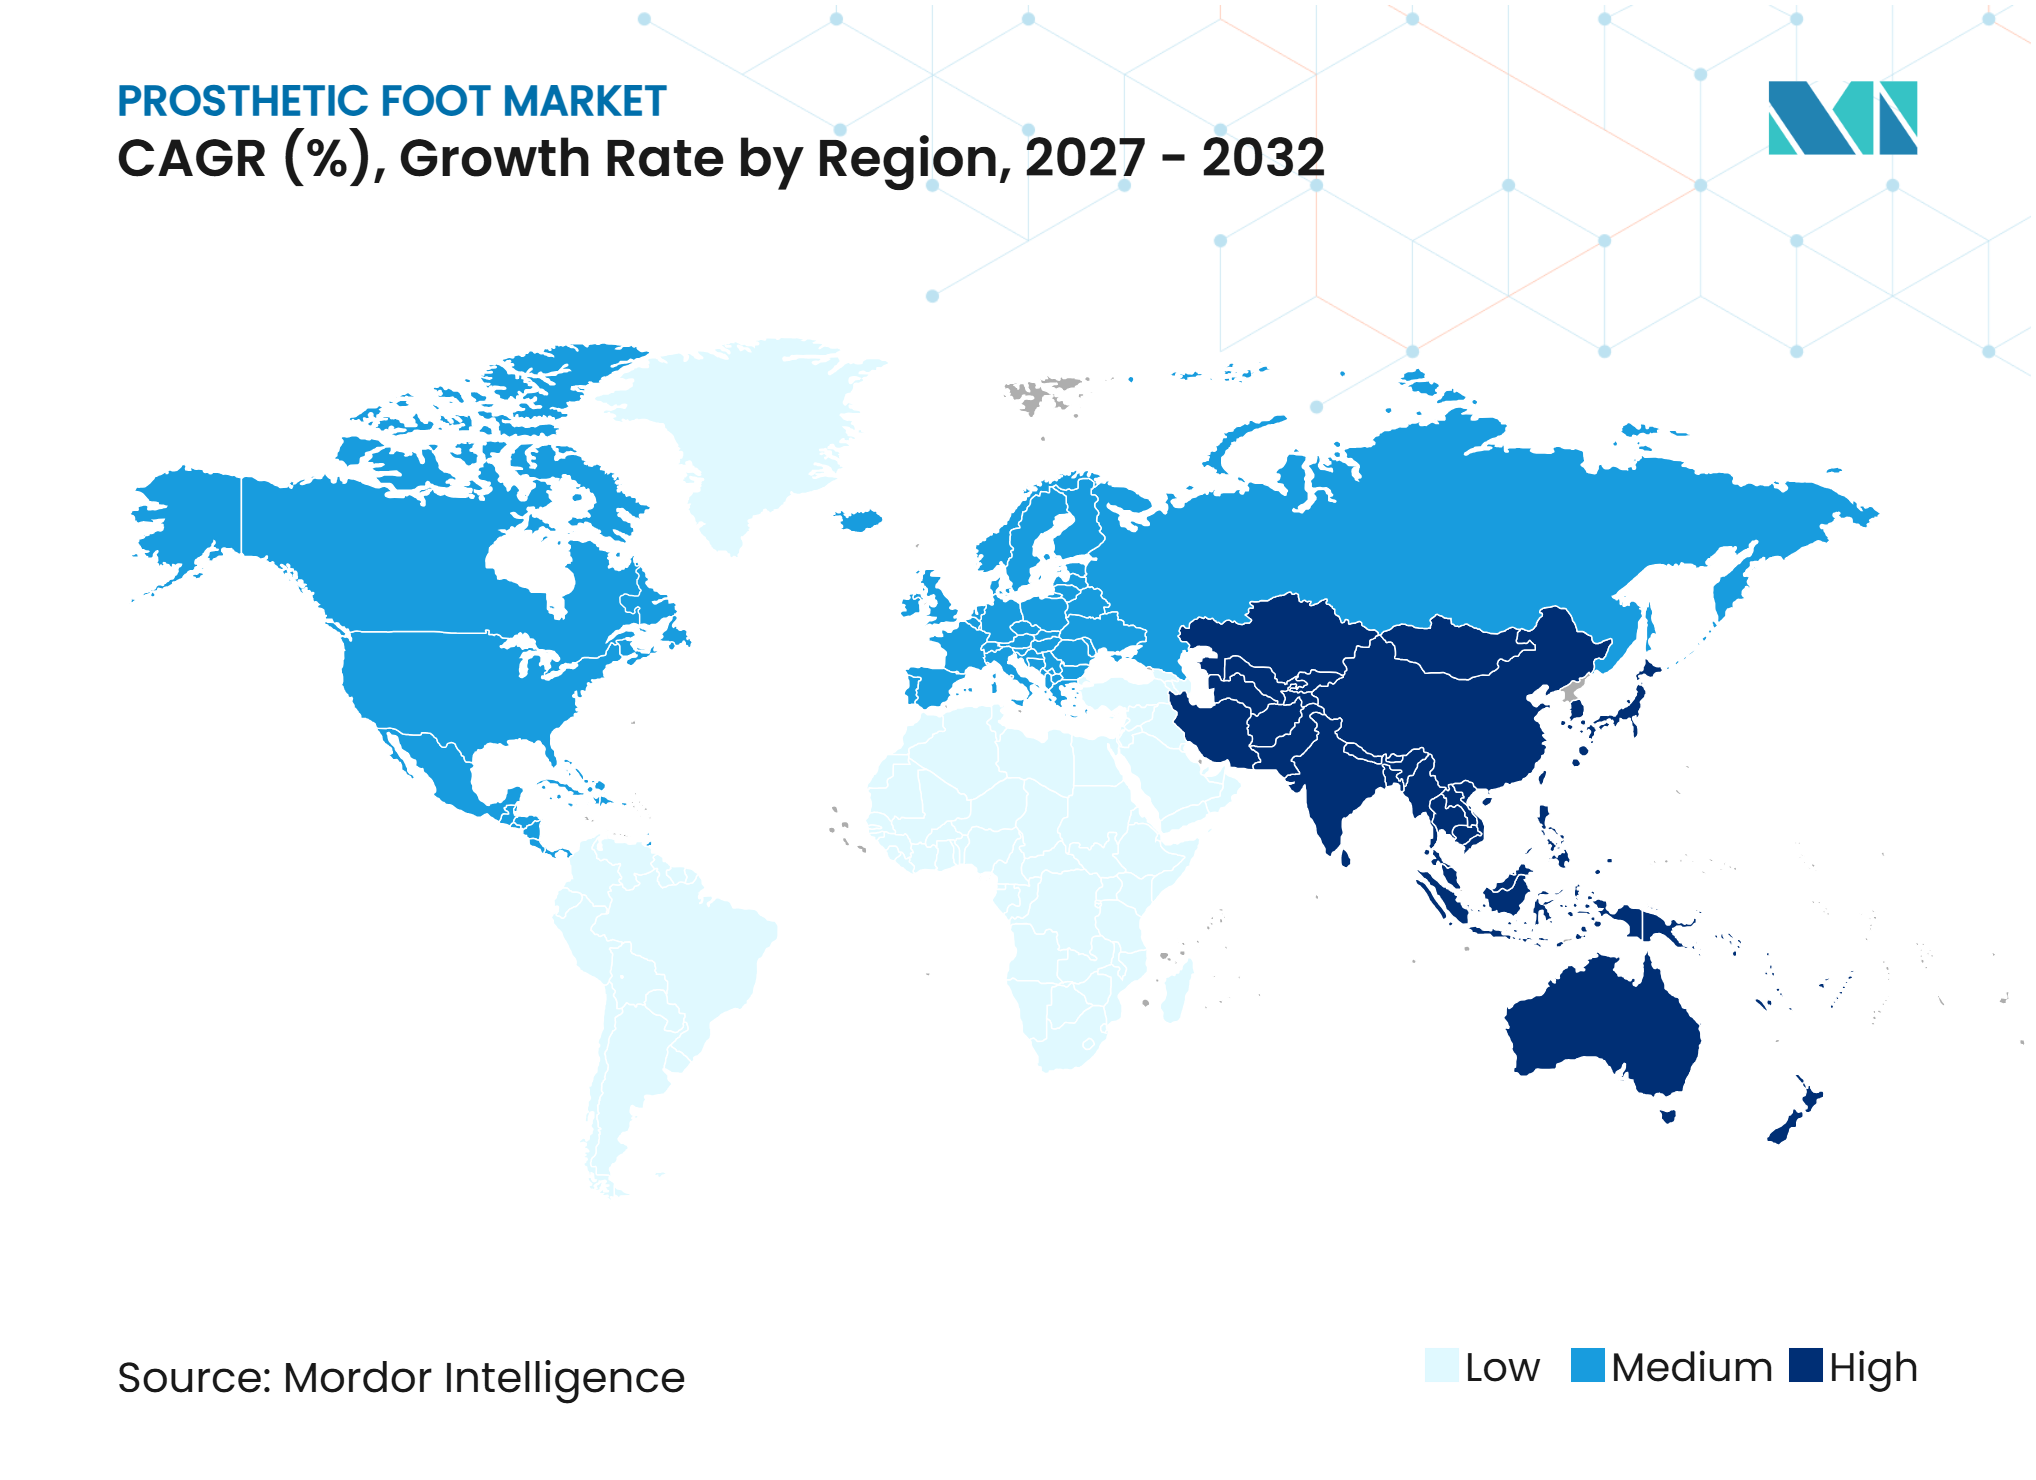
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pie Protésico por Mordor Intelligence
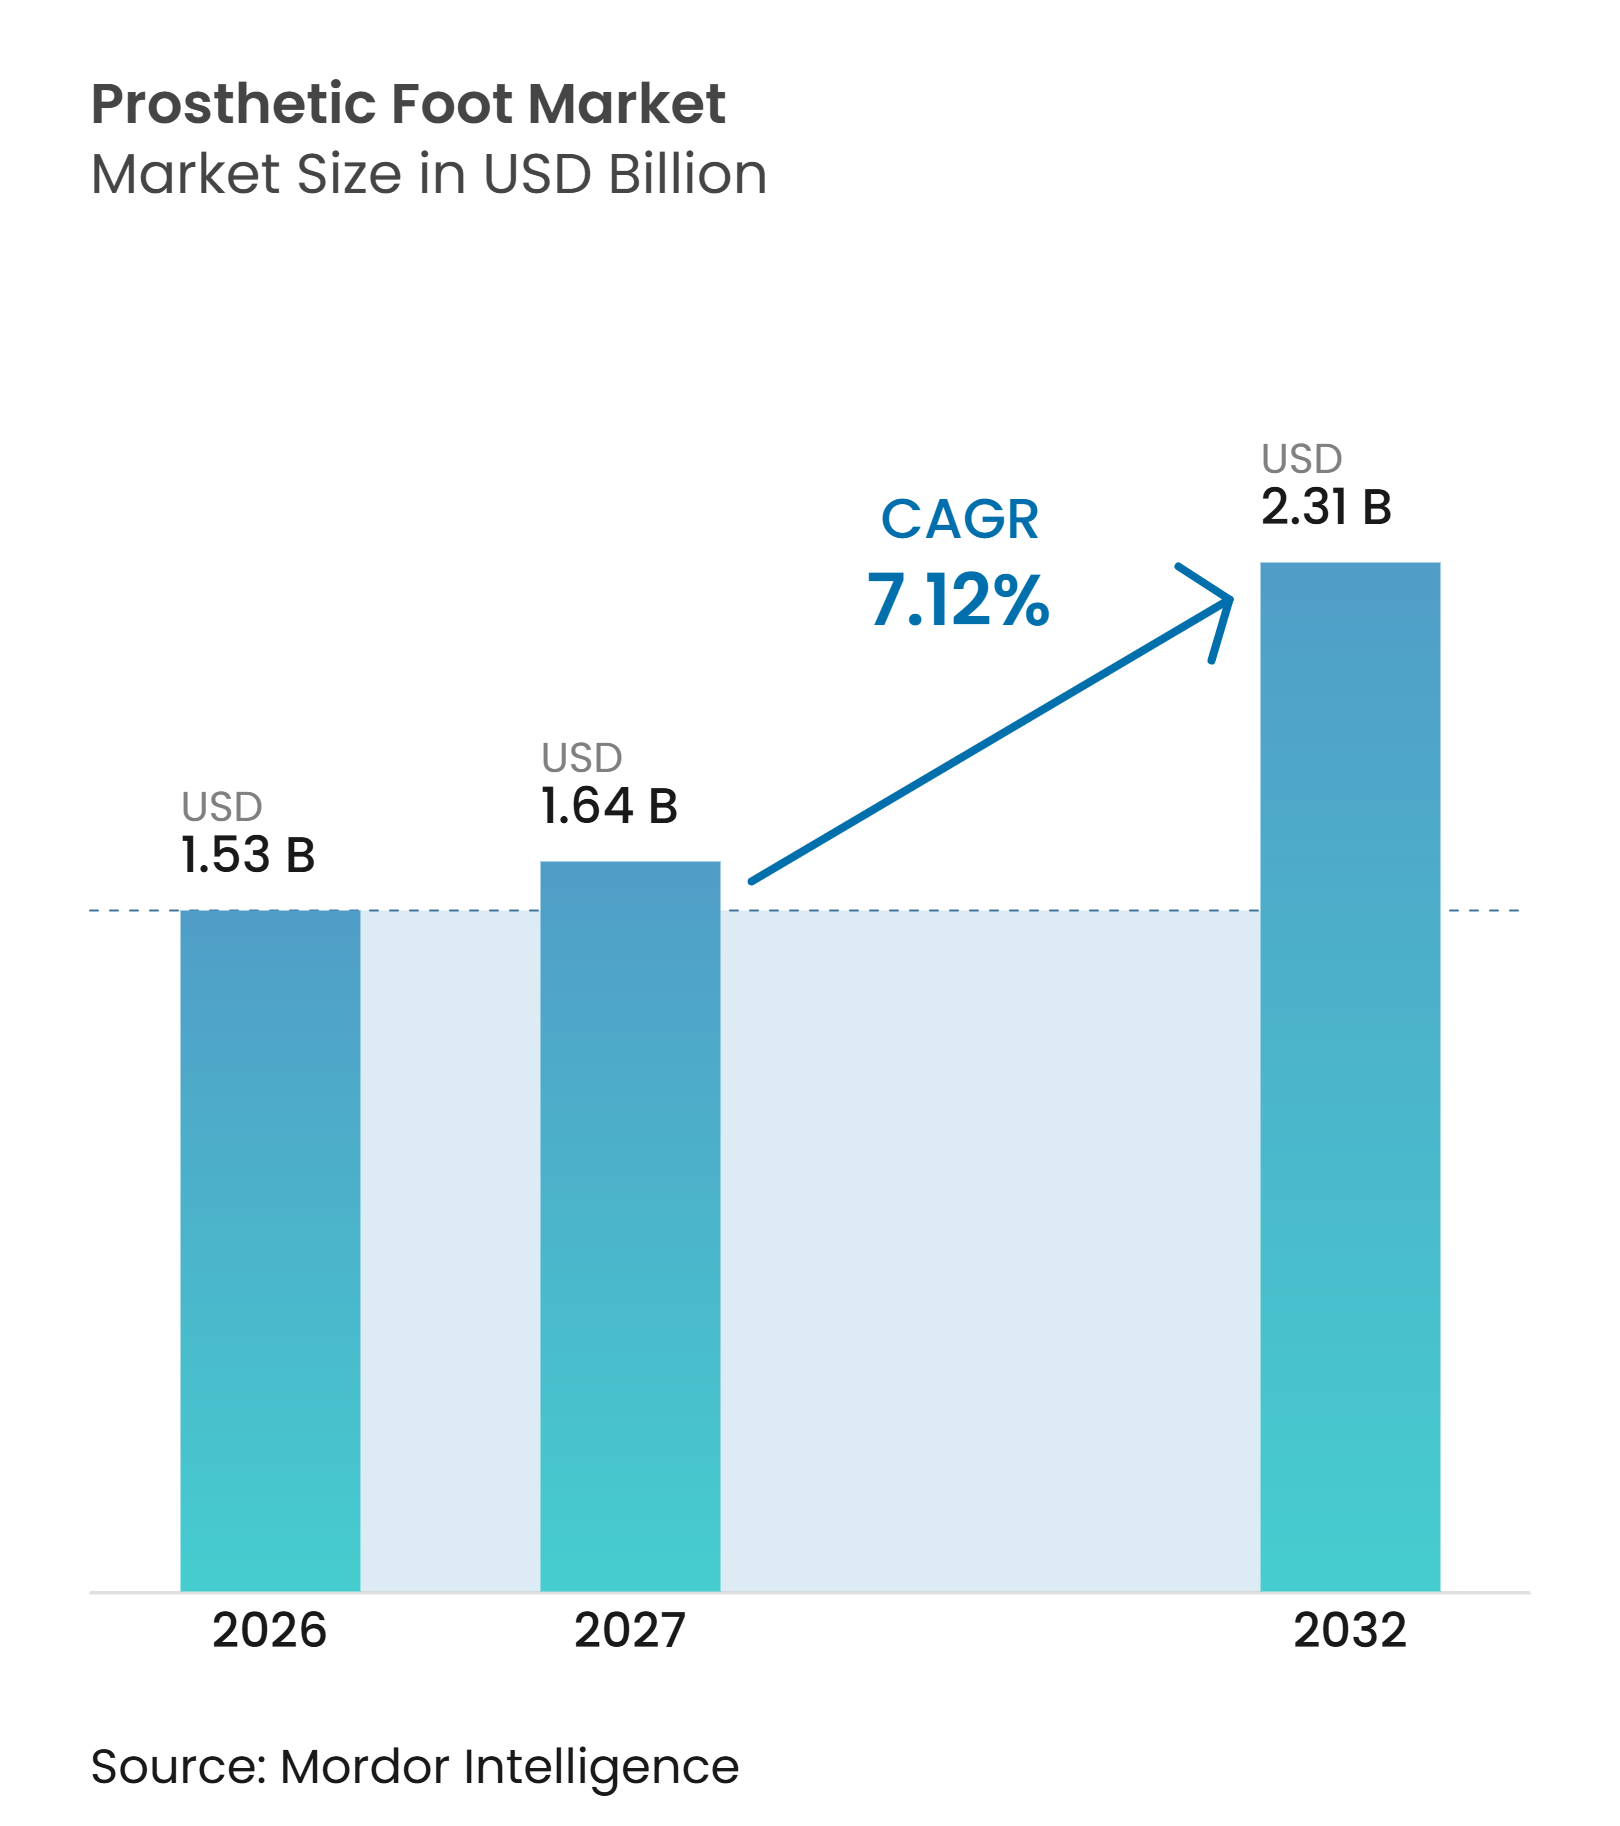
Se proyecta que el tamaño del Mercado de Pie Protésico sea de 1,53 mil millones de USD en 2026, 1,64 mil millones de USD en 2027, y alcance los 2,31 mil millones de USD para 2032, creciendo a una CAGR del 7,12% de 2027 a 2032.
El mercado de pie protésico está respaldado por el creciente número de personas que viven con pérdida de extremidades y la continua carga de la diabetes y la enfermedad vascular. La demanda también se orienta hacia productos que mejoran la estabilidad, el retorno de energía y el uso en entornos irregulares o húmedos. Las vías clínicas son importantes porque la rehabilitación oportuna aumenta la probabilidad de que un paciente elegible reciba una prótesis. Los fabricantes, por tanto, están fortaleciendo sus carteras de productos al tiempo que construyen relaciones más estrechas con clínicas y proveedores de rehabilitación. Los costos, las normas de reembolso y la escasez de profesionales capacitados continúan limitando el acceso en muchos países.
Conclusiones Clave del Informe
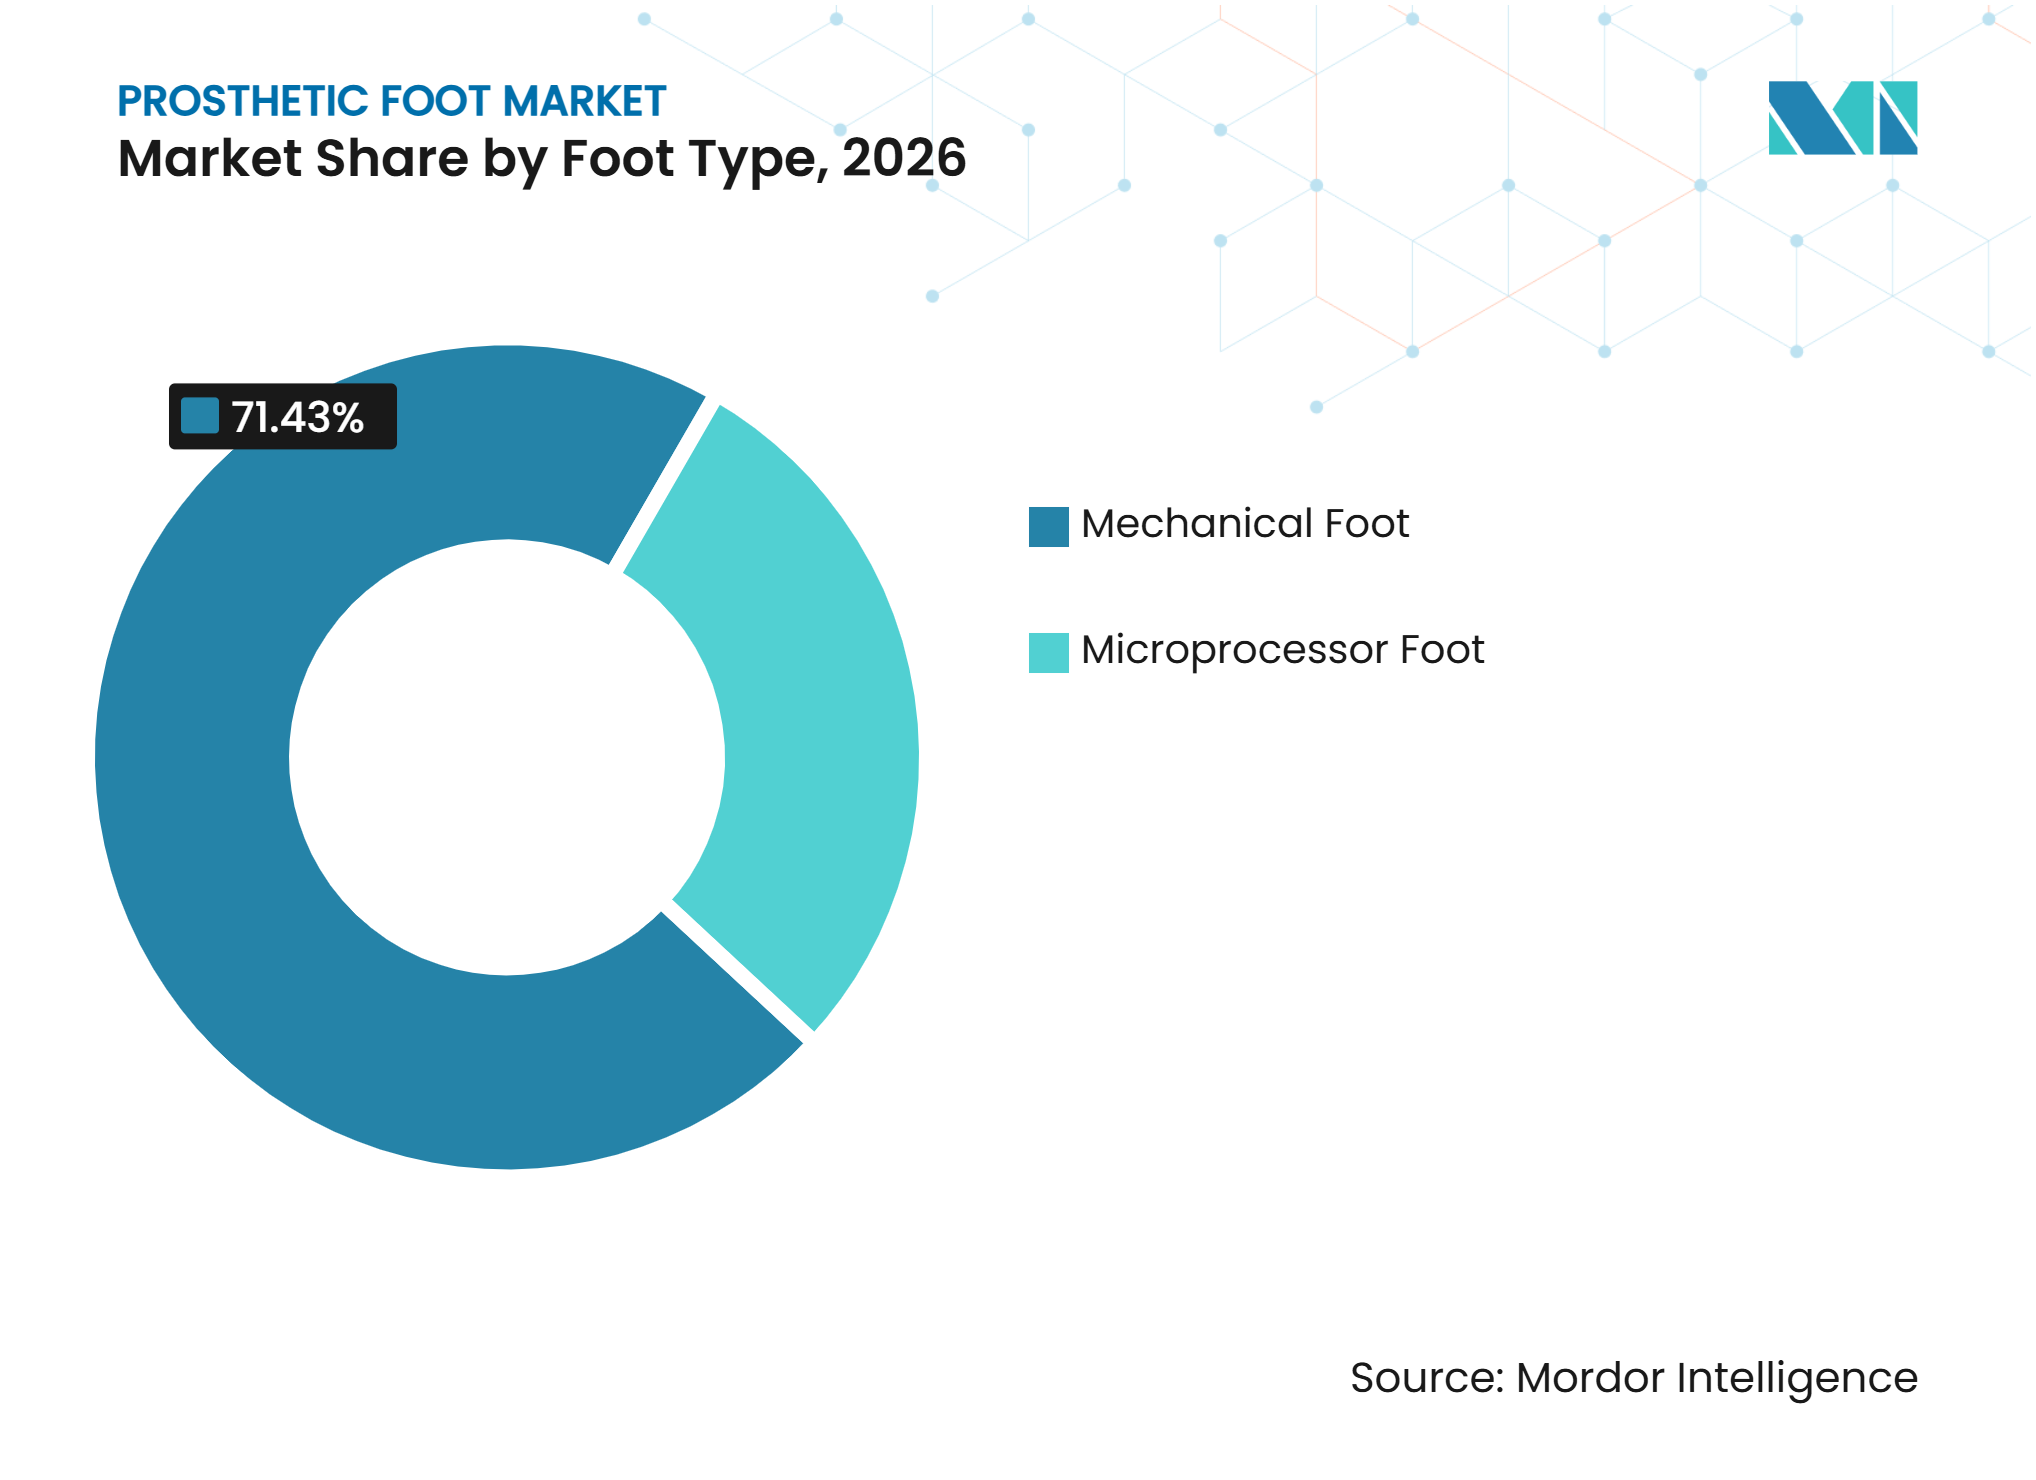
- Por tipo de pie, los pies mecánicos tuvieron una participación de ingresos del 71,4% en 2026, mientras que se prevé que los pies controlados por microprocesador crezcan a una CAGR del 9,5% hasta 2032.
- Por material, la fibra de carbono tuvo una participación de ingresos del 34,7% en 2026, mientras que se prevé que los materiales compuestos crezcan a una CAGR del 9,4% hasta 2032.
- Por aplicación, las actividades de la vida diaria tuvieron una participación de ingresos del 55,7% en 2026, mientras que se prevé que la rehabilitación y la terapia crezcan a una CAGR del 9,7% hasta 2032.
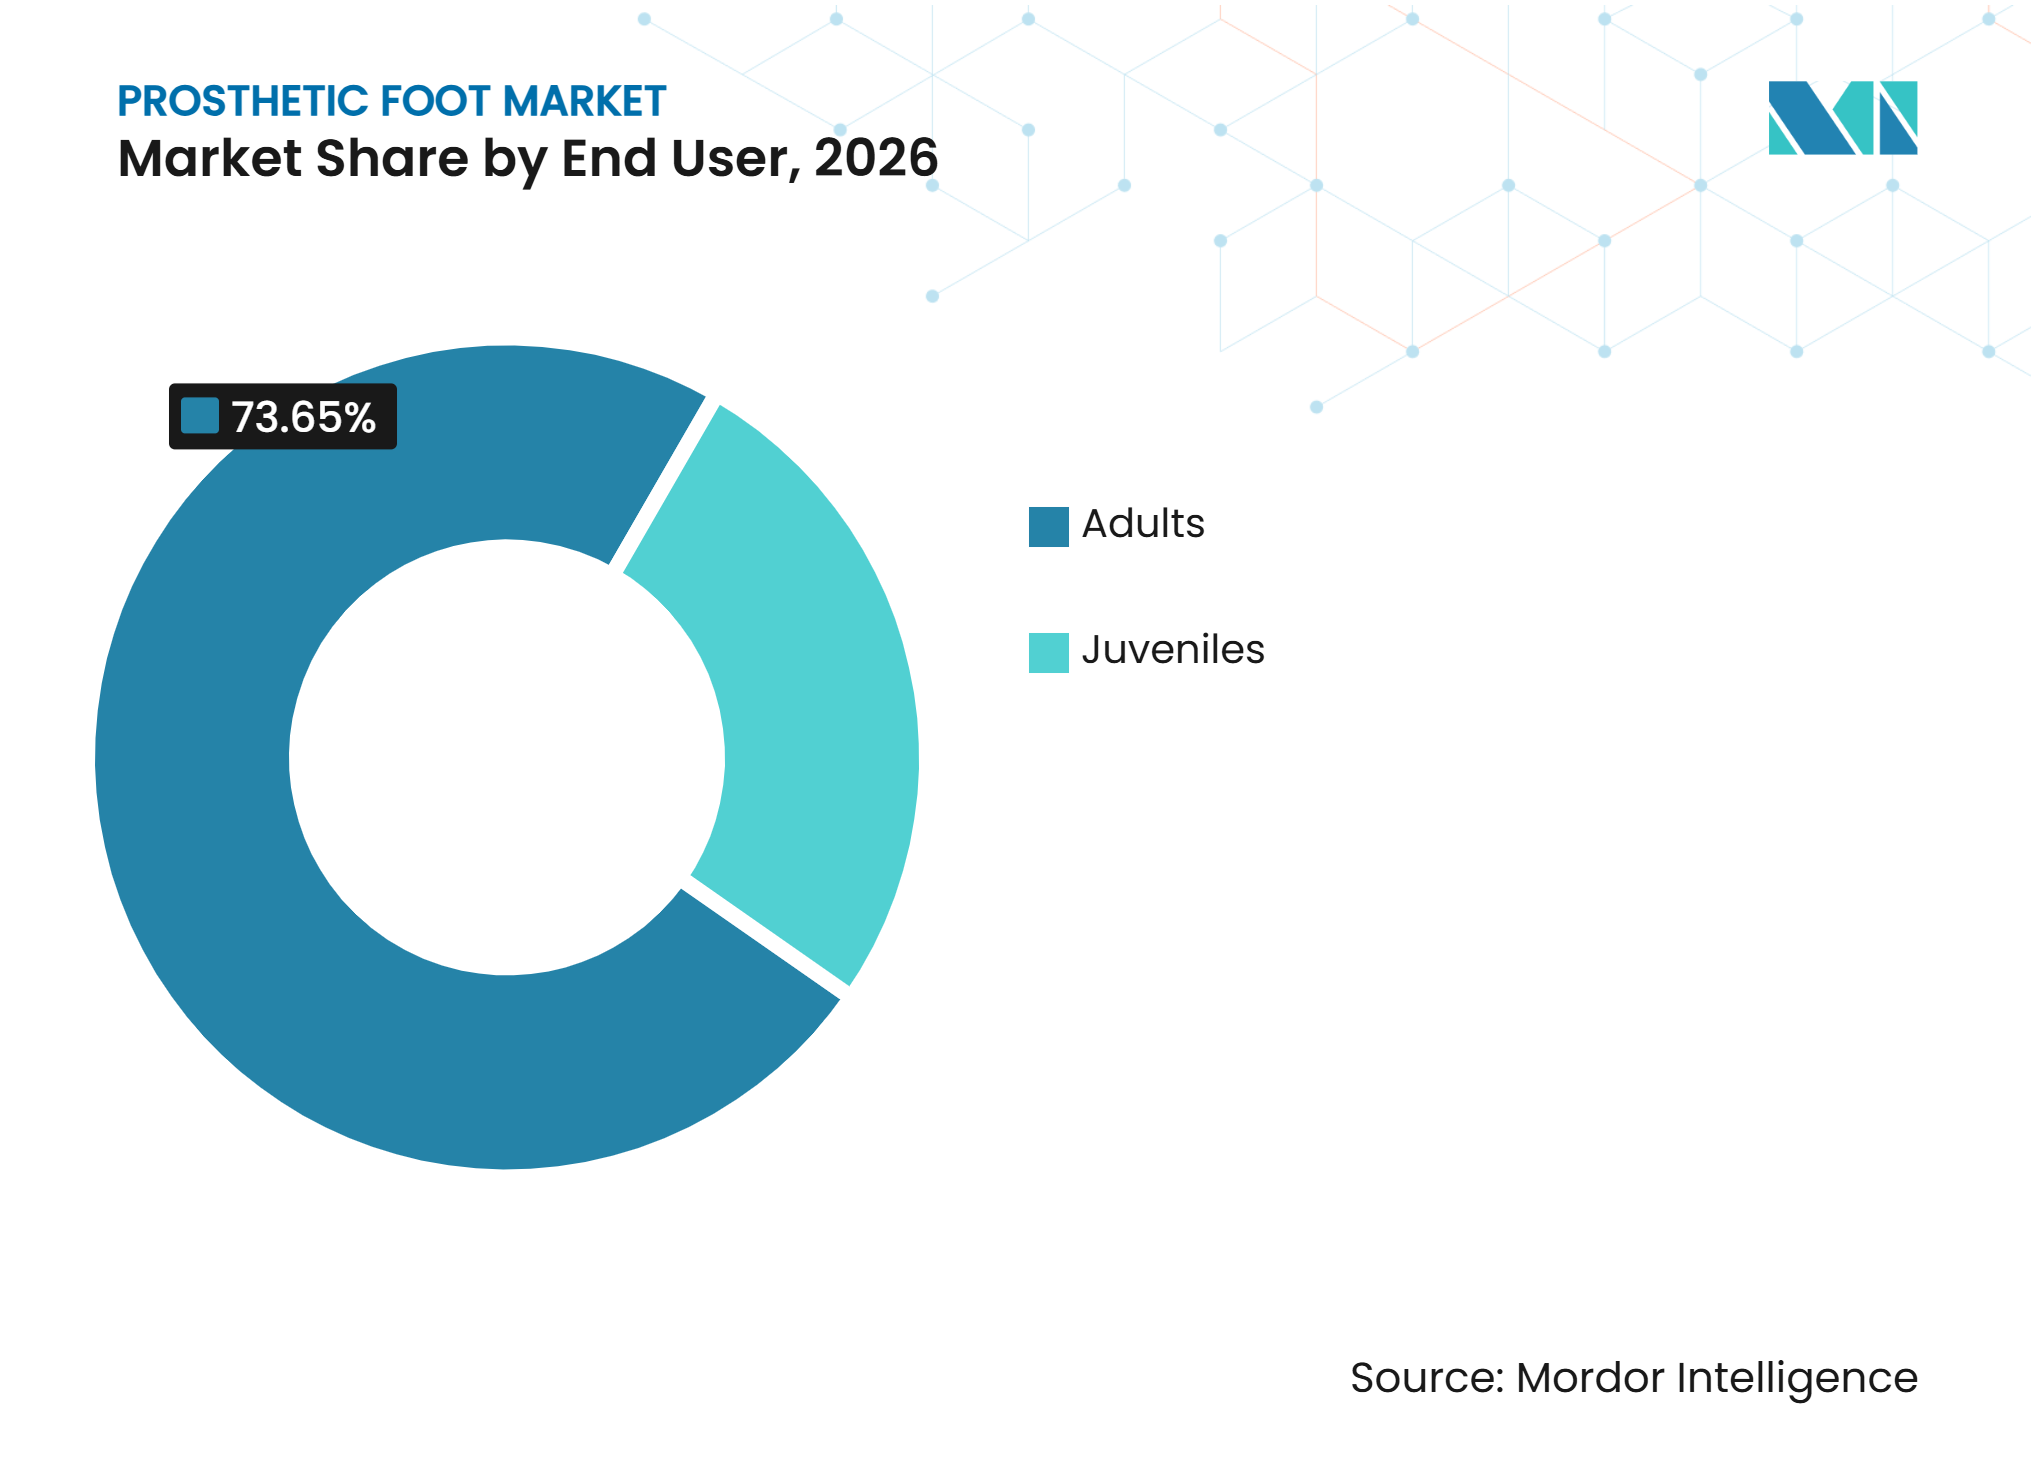
- Por usuario final, los adultos tuvieron una participación de ingresos del 73,7% en 2026, mientras que se prevé que los usuarios juveniles crezcan a una CAGR del 10,7% hasta 2032.
- Por entorno de atención, las clínicas protésicas tuvieron una participación de ingresos del 52,5% en 2026, mientras que se prevé que los centros de rehabilitación crezcan a una CAGR del 10,4% hasta 2032.
- Por geografía, América del Norte tuvo una participación de ingresos del 43,2% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de la Pérdida de Extremidades | +1.80% | Global | Largo plazo (≥ 4 años) |
| Creciente Carga de la Diabetes y la Enfermedad Vascular Periférica | +1.90% | Global; mayor impacto en Asia del Sur, Asia del Sudeste, África Subsahariana | Largo plazo (≥ 4 años) |
| Avances en Diseños de Fibra de Carbono y Retorno de Energía | +1.20% | América del Norte y Europa; creciente penetración en APAC | Mediano plazo (2–4 años) |
| Expansión de Programas de Rehabilitación y Movilidad | +0.90% | América del Norte y Europa; adopción en mercados emergentes en aceleración | Mediano plazo (2–4 años) |
| Ajuste Digital y Fabricación Aditiva para Personalización | +0.70% | Global; primeras ganancias en APAC y América Latina | Corto a mediano plazo |
| Demanda de Movilidad Resistente al Agua y Adaptable al Terreno | +0.60% | América del Norte, Europa, Australia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de la Pérdida de Extremidades
El mercado de pie protésico obtiene su demanda central del número de personas que viven con pérdida de extremidades. Un estudio de 2025 estimó que 2,3 millones de personas en los Estados Unidos vivían con pérdida de extremidades y proyectó que el total alcanzaría los 4,6 millones para 2050. La enfermedad vascular y la diabetes fueron las principales causas identificadas en ese estudio. La Asociación Americana de Diabetes informó que la incidencia de amputaciones de extremidades inferiores aumentó a una tasa anual del 11,5% durante 2021 a 2023[1]. Las amputaciones menores también pueden generar demanda posterior, ya que un estudio clínico de 2025 encontró un riesgo acumulado del 27% a 5 años de progresión a amputación mayor entre pacientes diabéticos con enfermedad arterial periférica. Este patrón amplía la necesidad de ajustes por primera vez, componentes de reemplazo y servicios continuos de rehabilitación.
Creciente Carga de la Diabetes y la Enfermedad Vascular Periférica
La diabetes y la enfermedad vascular periférica siguen siendo centrales para la demanda en el mercado de pie protésico. Los Centros para el Control y la Prevención de Enfermedades afirman que la diabetes está vinculada al 80% de las amputaciones de extremidades inferiores en los Estados Unidos. Texas registró 18.536 hospitalizaciones por amputaciones asociadas a la diabetes en 2024, aunque ese dato anterior no se utiliza como evidencia actual en este informe. Una revisión de 2025 informó que la diabetes representó entre el 50% y el 70% de las amputaciones de extremidades inferiores a nivel mundial. La combinación de diabetes y enfermedad arterial periférica es especialmente importante porque los pacientes con ambas condiciones enfrentan un mayor riesgo de amputación. Asia del Sur y Asia del Sudeste tienen una gran necesidad insatisfecha, aunque los presupuestos de salud limitados pueden retrasar el acceso a la atención protésica adecuada.
Avances en Diseños de Fibra de Carbono y Retorno de Energía
El desarrollo de materiales está ampliando el uso práctico de los dispositivos mecánicos en el mercado de pie protésico. Un estudio de 2026 encontró que las estructuras sándwich de panal de abeja para prótesis de carrera aumentaron el almacenamiento de energía de deformación en un 57,4% y redujeron la masa distal en un 63,9%, manteniendo un factor de seguridad estructural de 1,95[2]. La investigación sobre el SoftFoot Pro encontró una menor carga en la rodilla y la cadera contralaterales en comparación con un dispositivo convencional de fibra de carbono durante la caminata en terreno irregular. Estos hallazgos respaldan el uso de estructuras flexibles que se adaptan a diferentes superficies sin actuación electrónica. Tales diseños pueden ampliar las opciones de movilidad para usuarios que necesitan estabilidad pero no pueden obtener sistemas electrónicos de alta gama. La norma ISO 10328 sigue siendo un marco de cumplimiento importante porque establece los requisitos de pruebas estructurales para los componentes protésicos de extremidades inferiores.
Expansión de Programas de Rehabilitación y Movilidad
Los programas de rehabilitación influyen en si la necesidad clínica se convierte en un ajuste protésico completado en el mercado de pie protésico. Un estudio de 2025 del Journal of Vascular Surgery encontró que los pacientes en un programa integrado de atención protésica tenían 3,32 veces más probabilidades de recibir una prótesis dentro de 1 año que aquellos que recibían atención estándar[3]. El tiempo medio hasta el ajuste en el mismo estudio se redujo de 223 días a 110 días. El Departamento de Defensa y el Departamento de Asuntos de Veteranos actualizaron su guía de rehabilitación para amputaciones de extremidades inferiores en 2025, añadiendo evidencia sobre el manejo del dolor, la neuroestimulación y el apoyo entre pares. Estos programas sitúan las decisiones de ajuste más temprano en el proceso de rehabilitación. También aumentan el valor de las relaciones de los fabricantes con los equipos de rehabilitación, no solo con las clínicas ambulatorias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Dispositivos, Ajuste y Mantenimiento | -1.30% | Global; más agudo en países de ingresos bajos y medios, África Subsahariana, Asia del Sur | Largo plazo (≥ 4 años) |
| Reembolso Desigual y Requisitos de Autorización Previa | -1.00% | Principalmente América del Norte; impacto secundario en la UE | Largo plazo (≥ 4 años) |
| Escasez de Especialistas Certificados en Atención Protésica | -0.70% | Global; brecha crítica en MEA, Asia del Sur, Europa del Este | Largo plazo (≥ 4 años) |
| Desafíos de Validación de Durabilidad y Mantenibilidad para Pies Avanzados | -0.30% | América del Norte y Europa (donde se prescriben pies avanzados) | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Dispositivos, Ajuste y Mantenimiento
Los altos costos siguen siendo una barrera persistente para el acceso en el mercado de pie protésico. La Sociedad Internacional de Prótesis y Ortesis ha pedido que los productos protésicos y ortésicos sean más accesibles y asequibles, especialmente para las personas en entornos de bajos recursos. Un estudio de 2025 sobre la prestación de servicios en África describió el financiamiento, la disponibilidad de componentes y la capacidad de servicio como obstáculos interconectados para la provisión de prótesis. El precio de compra es solo una parte de la carga, ya que los usuarios también pueden necesitar ajuste, transporte, ajustes de alineación y mantenimiento posterior. Estos costos son más difíciles de absorber donde los componentes importados dominan el suministro local. El resultado es una brecha entre la necesidad clínica y el número de personas capaces de recibir y mantener un dispositivo ajustado.
Reembolso Desigual y Requisitos de Autorización Previa
Las normas de cobertura pueden limitar el acceso a dispositivos de mayor valor en el mercado de pie protésico incluso cuando un paciente tiene una necesidad clínica. Los Centros de Servicios de Medicare y Medicaid requieren autorización previa para determinados equipos médicos duraderos, prótesis, ortesis y suministros. Össur señala que la autorización previa para prótesis de extremidades inferiores se centra en la documentación del nivel funcional y la elegibilidad clínica. Un aviso del Registro Federal de julio de 2026 actualizó la Lista Maestra de DMEPOS y la lista de autorización previa requerida. El CMS también estableció un proceso de exención para proveedores con una tasa de afirmación provisional del 90%. Estos procesos pueden favorecer a los proveedores con sistemas de documentación sólidos y pueden aumentar la carga administrativa para las clínicas más pequeñas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Pie:
Los Pies Mecánicos Mantienen un Amplio Acceso Mientras los Diseños Electrónicos Ganan TerrenoLos pies mecánicos capturaron el 71,4% de la participación del mercado de pie protésico en 2026 porque siguen siendo accesibles en una amplia gama de entornos de atención y presupuestos. Los diseños pasivos de fibra de carbono son duraderos, familiares para los clínicos y generalmente requieren menos mantenimiento que los sistemas electrónicos. Estas ventajas respaldan su uso continuo en los sistemas de salud pública y en regiones donde el mantenimiento de componentes avanzados es difícil. Los diseños mecánicos también están mejorando gracias a mejores materiales, geometrías de dedos divididos y suelas flexibles. El mercado de pie protésico, por tanto, continúa dependiendo de los productos mecánicos para una gran parte de las necesidades rutinarias de movilidad diaria.
Se prevé que los pies controlados por microprocesador crezcan a una CAGR del 9,5% hasta 2032, la tasa más rápida dentro de esta segmentación. Un estudio multicéntrico cruzado de 2026 encontró que el tobillo con microprocesador motorizado RoFT MPA-2 proporcionó mayor rango de movimiento del tobillo, mayor potencia máxima del tobillo y mayor simetría en la generación de potencia que los dispositivos convencionales. Estos resultados ayudan a explicar el interés en dispositivos que se ajustan a la pendiente, la cadencia y los cambios de superficie. Sin embargo, los criterios de reembolso a menudo limitan el acceso a pacientes con clasificaciones funcionales más altas. Es probable que la adopción siga siendo gradual hasta que la cobertura y la capacidad de servicio se ajusten mejor al caso clínico de estos productos.


Por Material:
La Fibra de Carbono Mantiene el Liderazgo Mientras los Diseños Compuestos se ExpandenLa fibra de carbono tuvo el 34,7% de los ingresos en 2026, respaldada por su combinación de bajo peso, resistencia y retorno de energía. Es muy adecuada para usuarios que necesitan una respuesta activa durante la caminata o la recreación. La fibra de vidrio, los termoplásticos, los polímeros avanzados y las aleaciones metálicas siguen siendo relevantes donde la flexibilidad, la apariencia, el ajuste pediátrico o el menor costo tienen mayor importancia. La selección del material también depende del nivel de actividad esperado y la disponibilidad de servicios de reparación. Dentro del mercado de pie protésico, esta variedad permite a los proveedores adaptar un componente más estrechamente a la necesidad funcional y la asequibilidad local.
Se prevé que los materiales compuestos crezcan a una CAGR del 9,4% hasta 2032, a medida que los fabricantes combinan fibras y sistemas de matriz en una sola estructura. Össur introdujo el Pro-Flex Terra en 2025 con una unidad de carbono pretensada y espuma de poliuretano microcelular Cellasto de BASF. El producto utiliza rigidez progresiva para responder a cargas cambiantes sin ajuste mecánico o electrónico. Un artículo de 2026 en Scientific Reports también encontró que los métodos de preimpregnado de fibra de carbono de curado rápido y fuera de autoclave podían lograr propiedades mecánicas adecuadas para pies protésicos. El mercado de pie protésico se beneficia de enfoques de fabricación que mejoran la flexibilidad de diseño y reducen las barreras de producción con el tiempo.
Por Aplicación:
La Movilidad Diaria Forma la Base Mientras la Rehabilitación Gana ImportanciaLas actividades de la vida diaria representaron el 55,7% de los ingresos en 2026, reflejando la necesidad central de una movilidad segura y confiable en el hogar y en la comunidad. Los usuarios generalmente necesitan pies que soporten la caminata, estar de pie, las transferencias y el movimiento rutinario en superficies comunes. Las aplicaciones ocupacionales añaden demanda cuando las personas regresan a trabajos que requieren estar de pie durante períodos prolongados o movimiento al aire libre. Los productos deportivos y recreativos también son relevantes para los usuarios activos, aunque representan una menor proporción de los ingresos totales. El mercado de pie protésico sigue anclado en productos que restauran una función cotidiana confiable.
Se prevé que la rehabilitación y la terapia crezcan a una CAGR del 9,7% hasta 2032. El estudio de atención integrada informó que la recepción de la prótesis ocurrió 113 días antes para los pacientes que recibieron el programa que para aquellos en atención estándar. El ajuste temprano puede apoyar el entrenamiento de la marcha, el trabajo de equilibrio y la confianza durante la recuperación. También convierte a los entornos de rehabilitación en un primer punto de contacto importante para fabricantes y clínicos. El mercado de pie protésico se beneficia cuando los modelos de atención conectan la recuperación quirúrgica, la terapia, el ajuste y el seguimiento en lugar de tratarlos como servicios separados.
Por Usuario Final:
La Demanda de Adultos Lidera Mientras las Necesidades Juveniles Impulsan los Ciclos de ReemplazoLos adultos tuvieron el 73,7% de los ingresos en 2026. La diabetes y la enfermedad vascular se concentran entre los adultos de mediana edad y mayores, lo que respalda esta gran base de ingresos. Los usuarios adultos también incluyen personas que gestionan la pérdida de extremidades relacionada con traumatismos y aquellos que necesitan reemplazos a medida que cambian los niveles de actividad o las condiciones del miembro residual. Sus requisitos van desde la estabilidad básica hasta un mayor retorno de energía y resistencia al agua. El mercado de pie protésico debe atender estas necesidades dentro de los criterios del pagador y la capacidad de servicio disponible.
Se prevé que los usuarios juveniles crezcan a una CAGR del 10,7% hasta 2032. Ottobock lanzó el Maverick Junior en 2025 para niños y adolescentes activos, con una estructura de fibra de vidrio y resistencia al agua para agua salada, dulce y clorada. Los niños en crecimiento necesitan ajustes repetidos y reemplazo de componentes a medida que cambia su tamaño corporal y nivel de actividad. Esto crea un requisito de atención distinto que es diferente al ajuste en adultos. El mercado de pie protésico necesita diseños que tengan en cuenta la baja altura de construcción, la comodidad, la durabilidad y la participación en actividades escolares y recreativas.

Por Entorno de Atención:
Las Clínicas Lideran Hoy Mientras los Centros de Rehabilitación Amplían su RolLas clínicas protésicas representaron el 52,5% de los ingresos por entorno de atención en 2026. Su posición refleja el acceso a protesistas capacitados, selección de componentes, experiencia en ajuste y relaciones establecidas con los pagadores. Las clínicas también gestionan los ajustes de alineación y la atención de seguimiento después de que se entrega un dispositivo. Los hospitales y los centros quirúrgicos ambulatorios tienen un papel importante durante la atención postoperatoria inmediata, pero a menudo derivan a los pacientes para un ajuste especializado. El mercado de pie protésico sigue dependiendo de la provisión basada en clínicas porque el uso exitoso depende de la evaluación individual y los ajustes repetidos.
Se prevé que los centros de rehabilitación crezcan a una CAGR del 10,4% hasta 2032. El Hospital Nacional de Rehabilitación MedStar describe un programa para amputados que proporciona un promedio de 2,8 horas de terapia por día, 5 días a la semana. La acreditación de especialidad CARF respalda un modelo estructurado para estos servicios. Los programas integrados pueden identificar a los pacientes adecuados antes y llevar a los protesistas a la vía de atención antes del alta. Para el mercado de pie protésico, este cambio fomenta las asociaciones con los sistemas de salud además de las redes de clínicas tradicionales.
Análisis Geográfico
América del Norte
América del Norte tuvo el 43,2% de la participación del mercado de pie protésico en 2026. La región combina una gran red clínica con Medicare, seguros comerciales y proveedores especializados de rehabilitación. Los Centros para el Control y la Prevención de Enfermedades vinculan la diabetes al 80% de las amputaciones de extremidades inferiores en los Estados Unidos. La autorización previa determina el acceso a componentes de alta gama porque la documentación debe respaldar la elegibilidad funcional. La guía de 2025 del Departamento de Defensa y el Departamento de Asuntos de Veteranos refuerza la rehabilitación estructurada de amputaciones en el sistema de salud militar.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 8,5% hasta 2032, la tasa más alta entre los segmentos geográficos. La región tiene una creciente necesidad de prevención del pie diabético, atención de amputaciones y servicios de rehabilitación. Japón sigue siendo importante para dispositivos de mayor precisión debido a su población envejecida y su base de ingeniería biomédica. Ottobock reportó un crecimiento de ingresos básicos de dos dígitos en Asia-Pacífico durante 2025 y adquirió Northern Prosthetics en Australia.
Europa, América del Sur y el Oriente Medio y África
Europa opera dentro de un entorno de regulación intensiva donde el Reglamento de Dispositivos Médicos de la UE afecta la aprobación de dispositivos y las expectativas de evidencia. Ottobock reportó un crecimiento de ingresos del 12,7% en EMEA en 2025, con los productos Taleo y la actividad de Atención al Paciente contribuyendo al resultado. El Reino Unido enfrenta un problema de personal, con 13 protesistas por millón de personas frente a una referencia de la OMS de 15 por millón. El NHS de Inglaterra actualizó su especificación para los servicios de rehabilitación de amputados y prótesis en 2025. En América del Sur y el Oriente Medio y África, la demanda existe junto con limitaciones de financiamiento, cadena de suministro y personal.
Panorama Competitivo
Concentración del Mercado
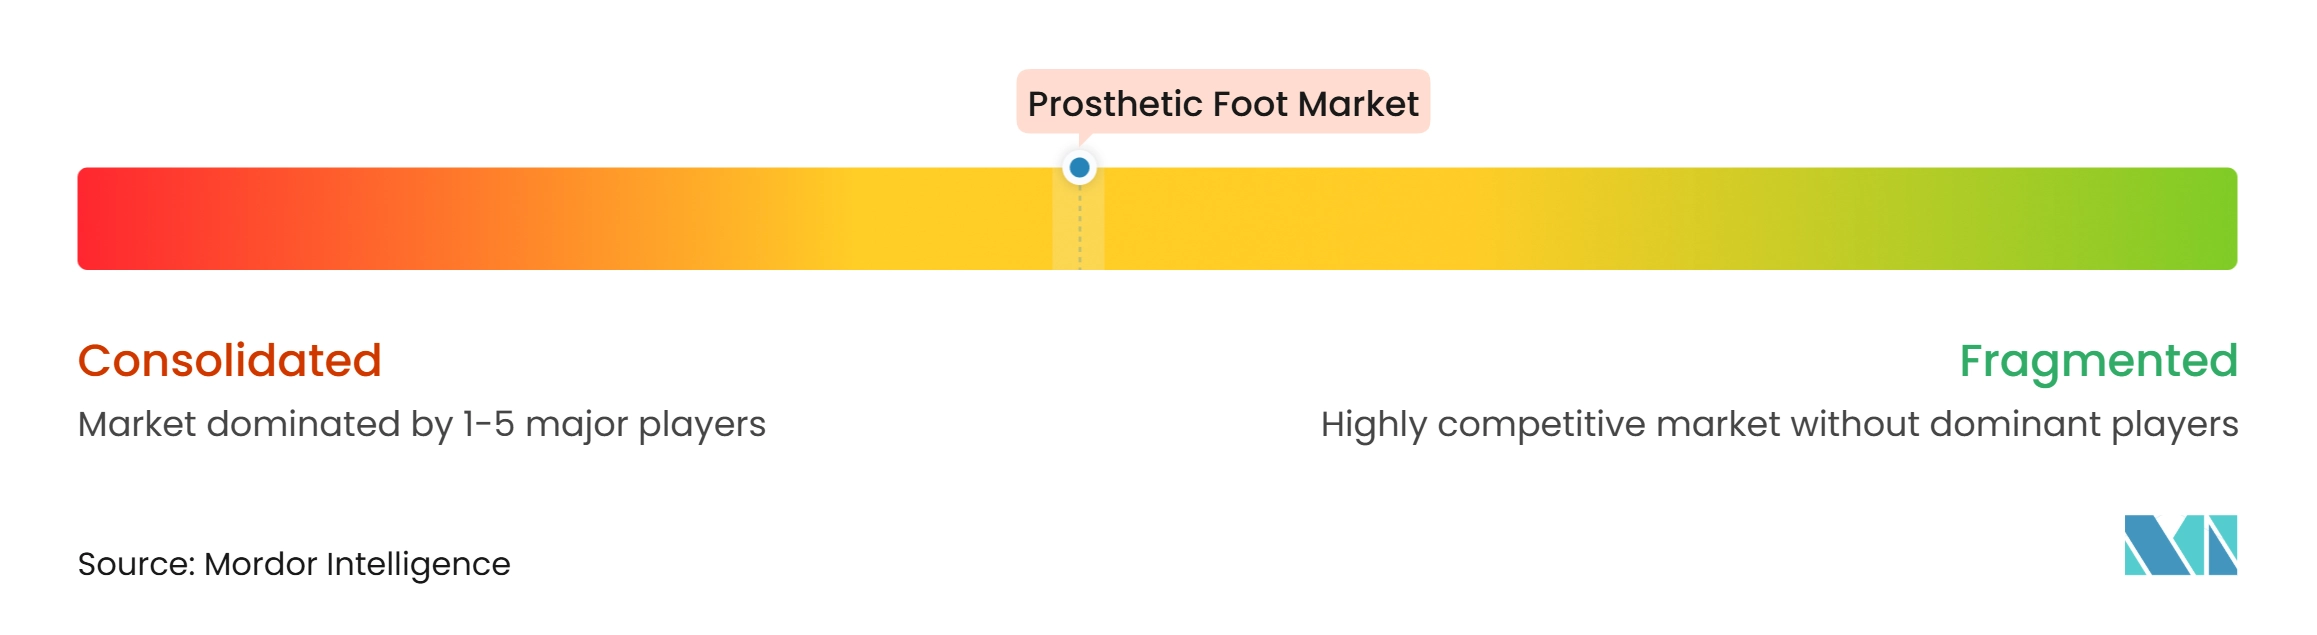
El mercado de pie protésico está moderadamente concentrado, con Ottobock manteniendo la cartera global más amplia entre las empresas identificadas en la investigación suministrada. Össur, Blatchford, Fillauer, College Park Industries, PROTEOR y WillowWood Global mantienen posiciones a través de diferentes nichos de productos y actividades. La competencia incluye productos mecánicos, hidráulicos y controlados por microprocesador. Las empresas también compiten a través de relaciones con clínicas, capacidad de servicio y evidencia que respalda el reembolso. Las normas ISO 10328 e ISO 22675 afectan los plazos de desarrollo para diseños de fibra de carbono, compuestos y resistentes al agua.
Ottobock reportó 1,6 mil millones de EUR en ingresos básicos para 2025, un aumento del 11,7% respecto al año anterior, y nombró a la familia de pies Taleo como un contribuyente al crecimiento en EMEA. En mayo de 2026, adquirió Blatchford Norway A/S por 110 millones de EUR, añadiendo 8 ubicaciones de clínicas de atención al paciente y 200 empleados. Este movimiento muestra que la prestación directa de atención se está convirtiendo en parte del modelo competitivo. En febrero de 2026, Ottobock también lideró una inversión de 5 millones de USD en Blue Arbor Technologies, que está desarrollando una interfaz neuromuscular implantada para el control de prótesis. Estas acciones extienden la posición de la empresa más allá de las ventas convencionales de componentes.
La innovación de productos continúa creando espacio para empresas que pueden abordar necesidades específicas de los usuarios. College Park Industries ofrece el Odyssey IQ, que combina el movimiento hidráulico del tobillo con sensores y procesadores integrados para la adaptación al terreno. El Pro-Flex Terra de Össur utiliza elementos de poliuretano y fibra de carbono para responder a cargas cambiantes sin ajuste electrónico. La fabricación aditiva y el ajuste digital podrían reducir el tiempo de fabricación cuando las soluciones cumplen con las expectativas clínicas y regulatorias aplicables.
Líderes de la Industria del Pie Protésico
-
Ottobock SE & Co. KGaA
-
Össur hf.
-
Blatchford Group
-
Fillauer LLC
-
PROTEOR
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pie Protésico Empresas cubiertas en este informe
- Ability Dynamics
- Beckton Dickinson
- Blatchford Group
- College Park Industries, Inc.
- Dycor Manufacturing, Inc.
- Fillauer
- NABTESCO Corporation
- Össur hf.
- Ottobock
- PROTEOR
- Protunix
- Roadrunnerfoot
- Steeper Group
- Streifeneder ortho.production
- Trulife
- Willow Wood Global
Desarrollos recientes de la industria en Mercado de Pie Protésico
- Mayo de 2026: Ottobock SE & Co. KGaA adquirió el negocio de Atención al Paciente de Blatchford Ltd. en Noruega, Blatchford Norway A/S, por 110 millones de EUR, añadiendo 8 ubicaciones de clínicas y alrededor de 200 empleados a la red de Atención al Paciente de Ottobock. La adquisición marca la entrada directa de Ottobock en el mercado noruego y es coherente con su estrategia de integrar la infraestructura de prestación clínica en toda Europa. Blatchford conserva sus operaciones en el Reino Unido y continúa enfocándose en la innovación de productos de prótesis y ortesis.
- Mayo de 2026: Ortmos Group, Alcare Co., invirtió en Instalimb Inc. y firmó un acuerdo básico de cooperación para avanzar en soluciones de encaje protésico basadas en inteligencia artificial y CAD 3D y en la fabricación digital en Japón y otros mercados asiáticos.
- Mayo de 2025: Ottobock lanzó el Taleo Adapt, su primer pie protésico hidráulico desarrollado íntegramente en casa. El dispositivo combina una articulación de tobillo hidráulica con la plataforma de carbono Taleo Low Profile y es resistente al agua y a la corrosión en agua dulce, salada y clorada.
- Febrero de 2025: Össur lanzó el pie protésico Pro-Flex Terra con tecnología de espuma de poliuretano microcelular Cellasto de BASF. El producto utiliza una espuma de rigidez progresiva que se adapta a condiciones de carga variables sin ajuste mecánico o electrónico.
Alcance del Informe Global del Mercado de Pie Protésico
Según el alcance del informe, un pie protésico es un dispositivo artificial que reemplaza el pie después de una amputación o pérdida de extremidad. Ayuda a proporcionar soporte, equilibrio y movimiento durante la posición de pie y la caminata.
El mercado de pie protésico está segmentado en tipo de pie, material, aplicación, usuario final, entorno de atención y geografía. Por tipo de pie, el mercado está segmentado en pie mecánico y pie con microprocesador. Por material, el mercado está segmentado en fibra de carbono, fibra de vidrio, termoplásticos y polímeros avanzados, aleaciones metálicas y materiales compuestos. Por aplicación, el mercado está segmentado en actividades de la vida diaria, uso ocupacional, deportes y recreación, y rehabilitación y terapia. Por usuario final, el mercado está segmentado en adultos y juveniles. Por entorno de atención, el mercado está segmentado en clínicas protésicas, hospitales, centros de rehabilitación y centros quirúrgicos ambulatorios. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, el Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Pie Mecánico |
| Pie con Microprocesador |
| Fibra de Carbono |
| Fibra de Vidrio |
| Termoplásticos y Polímeros Avanzados |
| Aleaciones Metálicas |
| Materiales Compuestos |
| Actividades de la Vida Diaria |
| Uso Ocupacional |
| Deportes y Recreación |
| Rehabilitación y Terapia |
| Adultos |
| Juveniles |
| Clínicas Protésicas |
| Hospitales |
| Centros de Rehabilitación |
| Centros Quirúrgicos Ambulatorios |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Pie | Pie Mecánico | |
| Pie con Microprocesador | ||
| Por Material | Fibra de Carbono | |
| Fibra de Vidrio | ||
| Termoplásticos y Polímeros Avanzados | ||
| Aleaciones Metálicas | ||
| Materiales Compuestos | ||
| Por Aplicación | Actividades de la Vida Diaria | |
| Uso Ocupacional | ||
| Deportes y Recreación | ||
| Rehabilitación y Terapia | ||
| Por Usuario Final | Adultos | |
| Juveniles | ||
| Por Entorno de Atención | Clínicas Protésicas | |
| Hospitales | ||
| Centros de Rehabilitación | ||
| Centros Quirúrgicos Ambulatorios | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de pie protésico para 2032?
Se prevé que el mercado de pie protésico alcance los 2,3 mil millones de USD para 2032, creciendo a una CAGR del 7,1% desde 2027.
¿Qué tipo de pie protésico tiene la mayor participación de ingresos?
Los pies mecánicos lideran con el 71,4% de los ingresos en 2026 porque son duraderos, accesibles y más fáciles de mantener en los entornos de atención.
¿Qué segmento de pie protésico está creciendo más rápido?
Los pies controlados por microprocesador son el tipo de pie de más rápido crecimiento, con una CAGR proyectada del 9,5% hasta 2032.
¿Por qué es importante la rehabilitación para la adopción del pie protésico?
La atención integrada se asoció con 3,32 veces más probabilidades de recibir una prótesis dentro de 1 año y redujo el tiempo medio hasta el ajuste de 223 días a 110 días.
¿Qué región está creciendo más rápido en pies protésicos?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,5% hasta 2032, respaldada por el aumento de las necesidades de atención y la inversión en fabricación digital.
¿Cuáles son las principales barreras para el acceso al pie protésico?
Los altos costos de dispositivos, ajuste y mantenimiento, junto con el reembolso desigual y los requisitos de autorización previa, siguen siendo las principales barreras.