
Taille et part du marché des pieds prothétiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.64 Milliards de dollars |
| Taille du Marché (2032) | 2.31 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pieds prothétiques par Mordor Intelligence
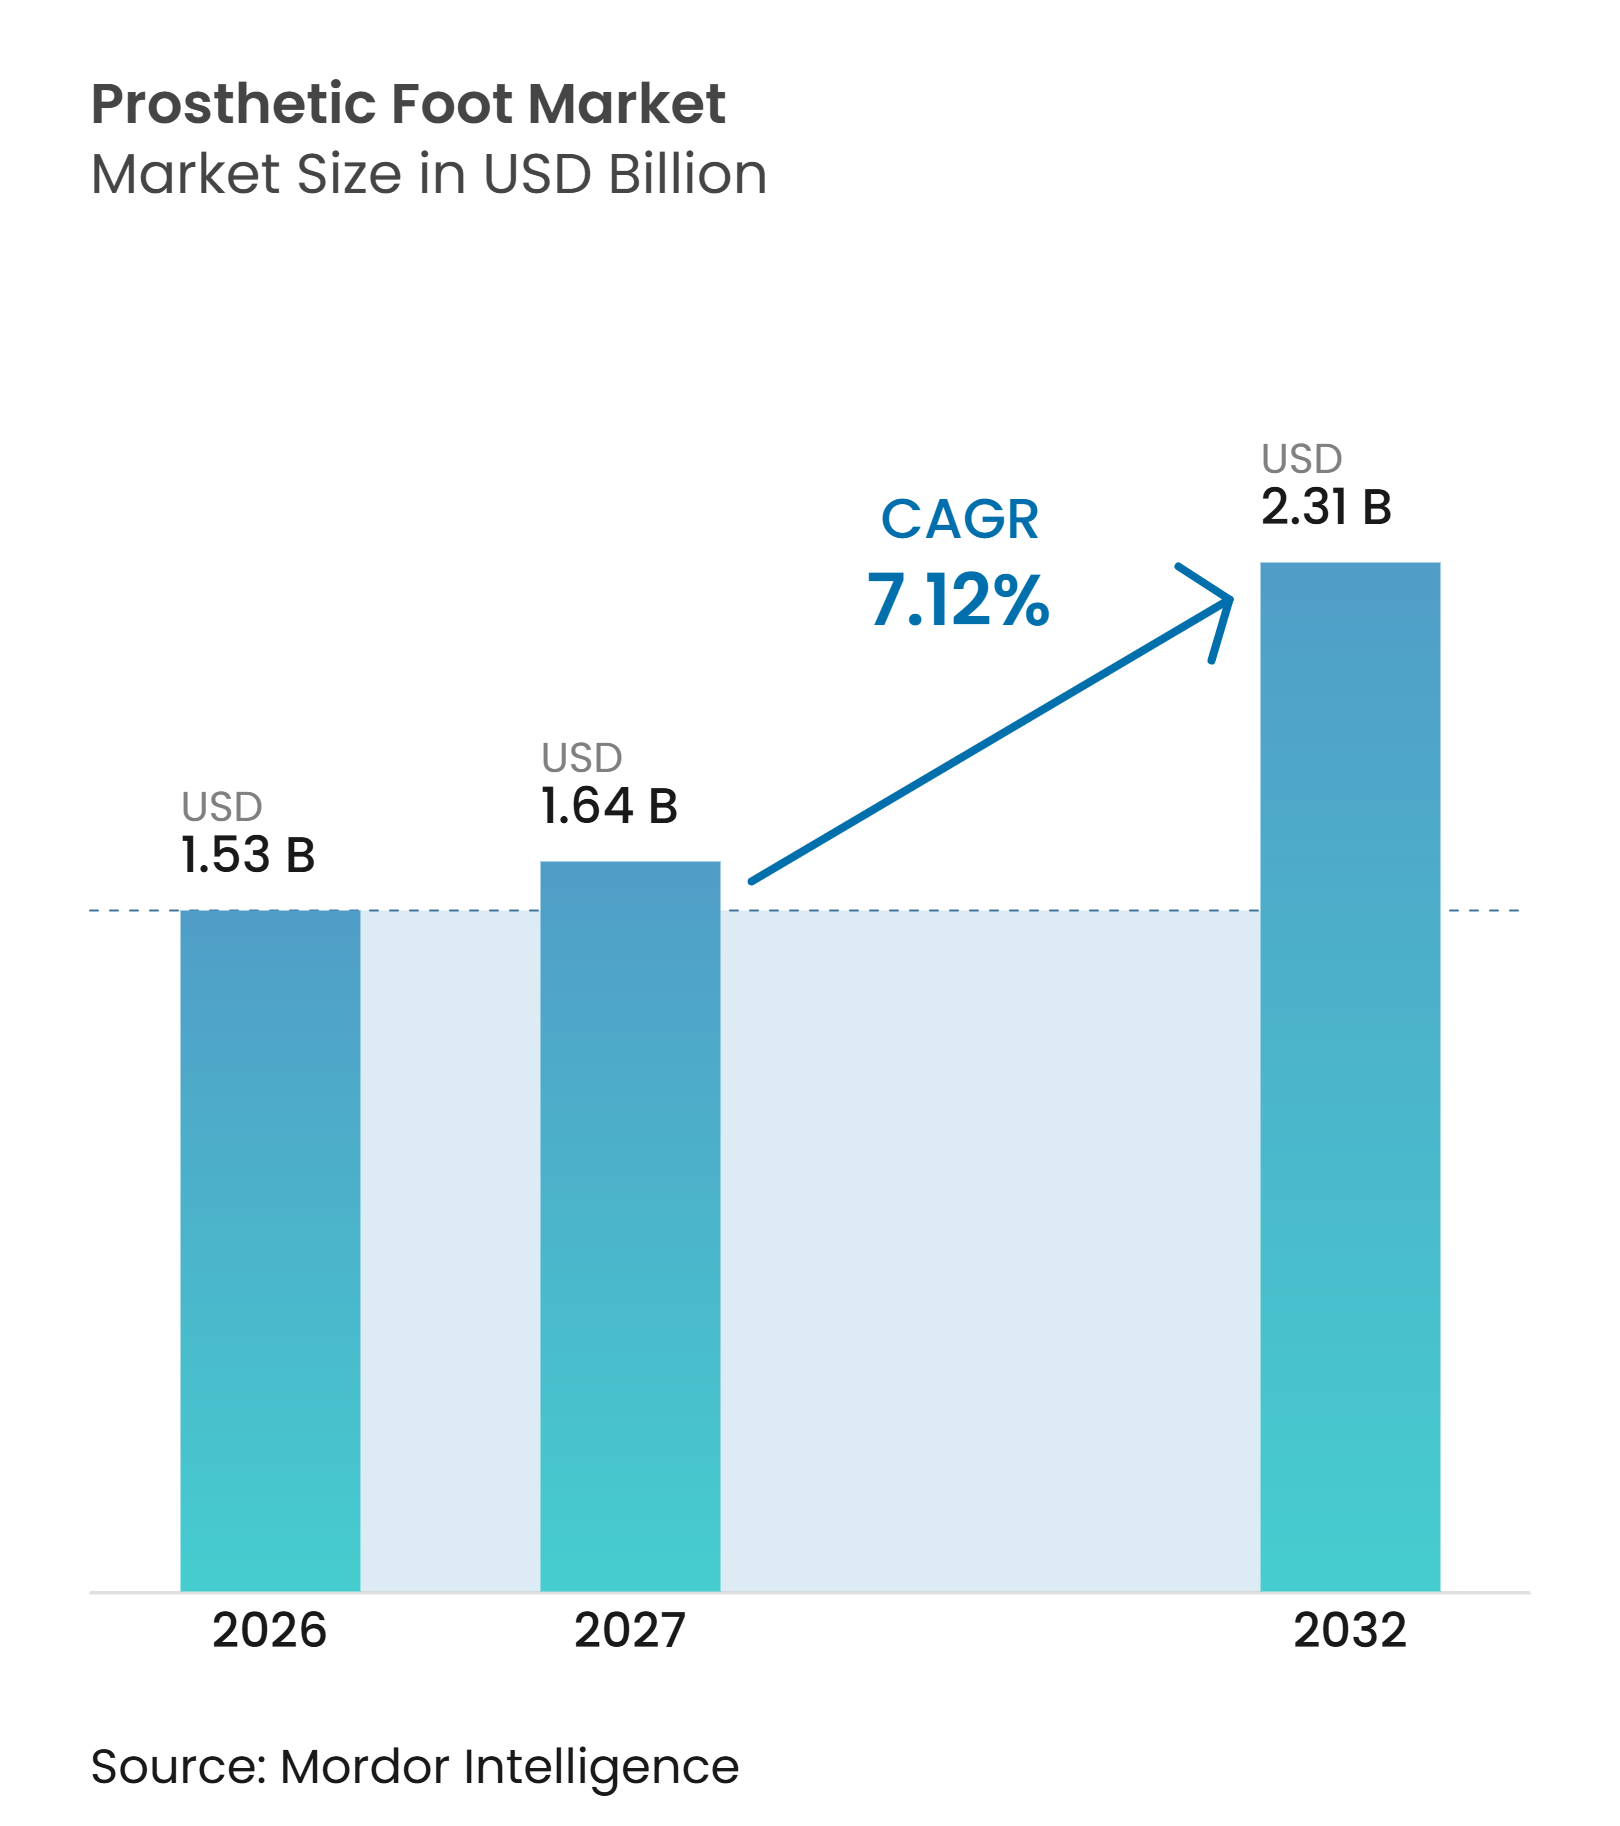
La taille du marché des pieds prothétiques est projetée à 1,53 milliard USD en 2026, 1,64 milliard USD en 2027, et devrait atteindre 2,31 milliards USD d'ici 2032, avec un CAGR de 7,12 % de 2027 à 2032.
Le marché des pieds prothétiques est soutenu par le nombre croissant de personnes vivant avec une amputation et le fardeau persistant du diabète et des maladies vasculaires. La demande s'oriente également vers des produits améliorant la stabilité, le retour d'énergie et l'utilisation sur des terrains irréguliers ou mouillés. Les parcours cliniques sont importants car une rééducation rapide augmente les chances qu'un patient éligible reçoive une prothèse. Les fabricants renforcent donc leurs portefeuilles de produits tout en développant des relations plus étroites avec les cliniques et les prestataires de rééducation. Le coût, les règles de remboursement et la pénurie de professionnels qualifiés continuent de limiter l'accès dans de nombreux pays.
Points clés du rapport
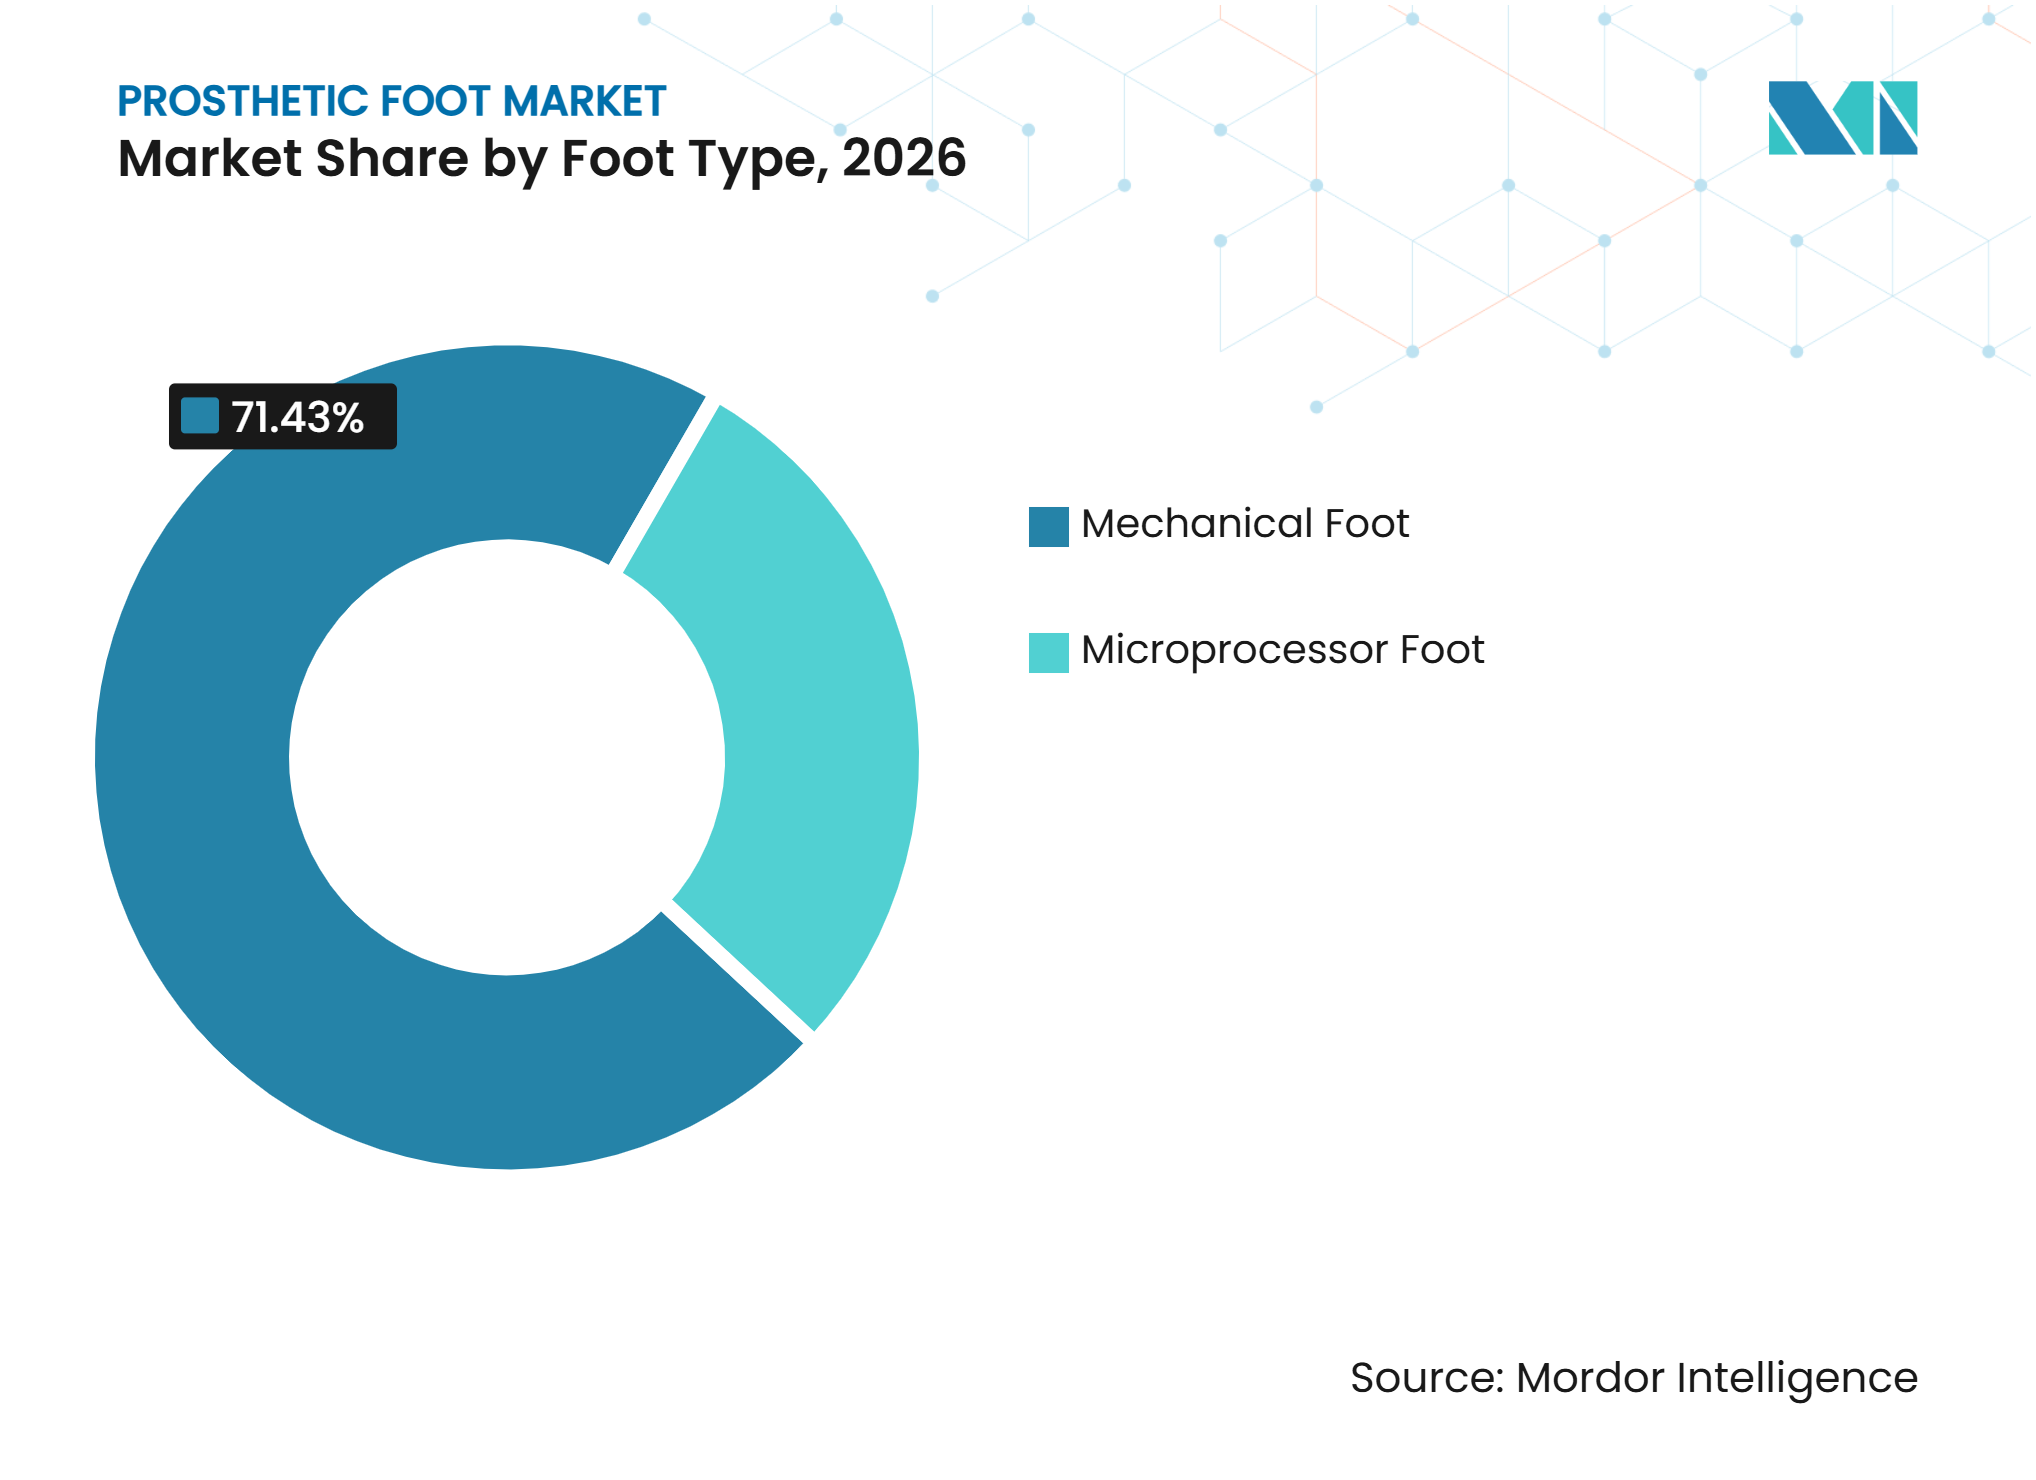
- Par type de pied, les pieds mécaniques détenaient 71,4 % de la part de revenus en 2026, tandis que les pieds à commande par microprocesseur devraient croître à un CAGR de 9,5 % jusqu'en 2032.
- Par matériau, la fibre de carbone détenait 34,7 % de la part de revenus en 2026, tandis que les matériaux composites devraient croître à un CAGR de 9,4 % jusqu'en 2032.
- Par application, les activités de la vie quotidienne détenaient 55,7 % de la part de revenus en 2026, tandis que la rééducation et la thérapie devraient croître à un CAGR de 9,7 % jusqu'en 2032.
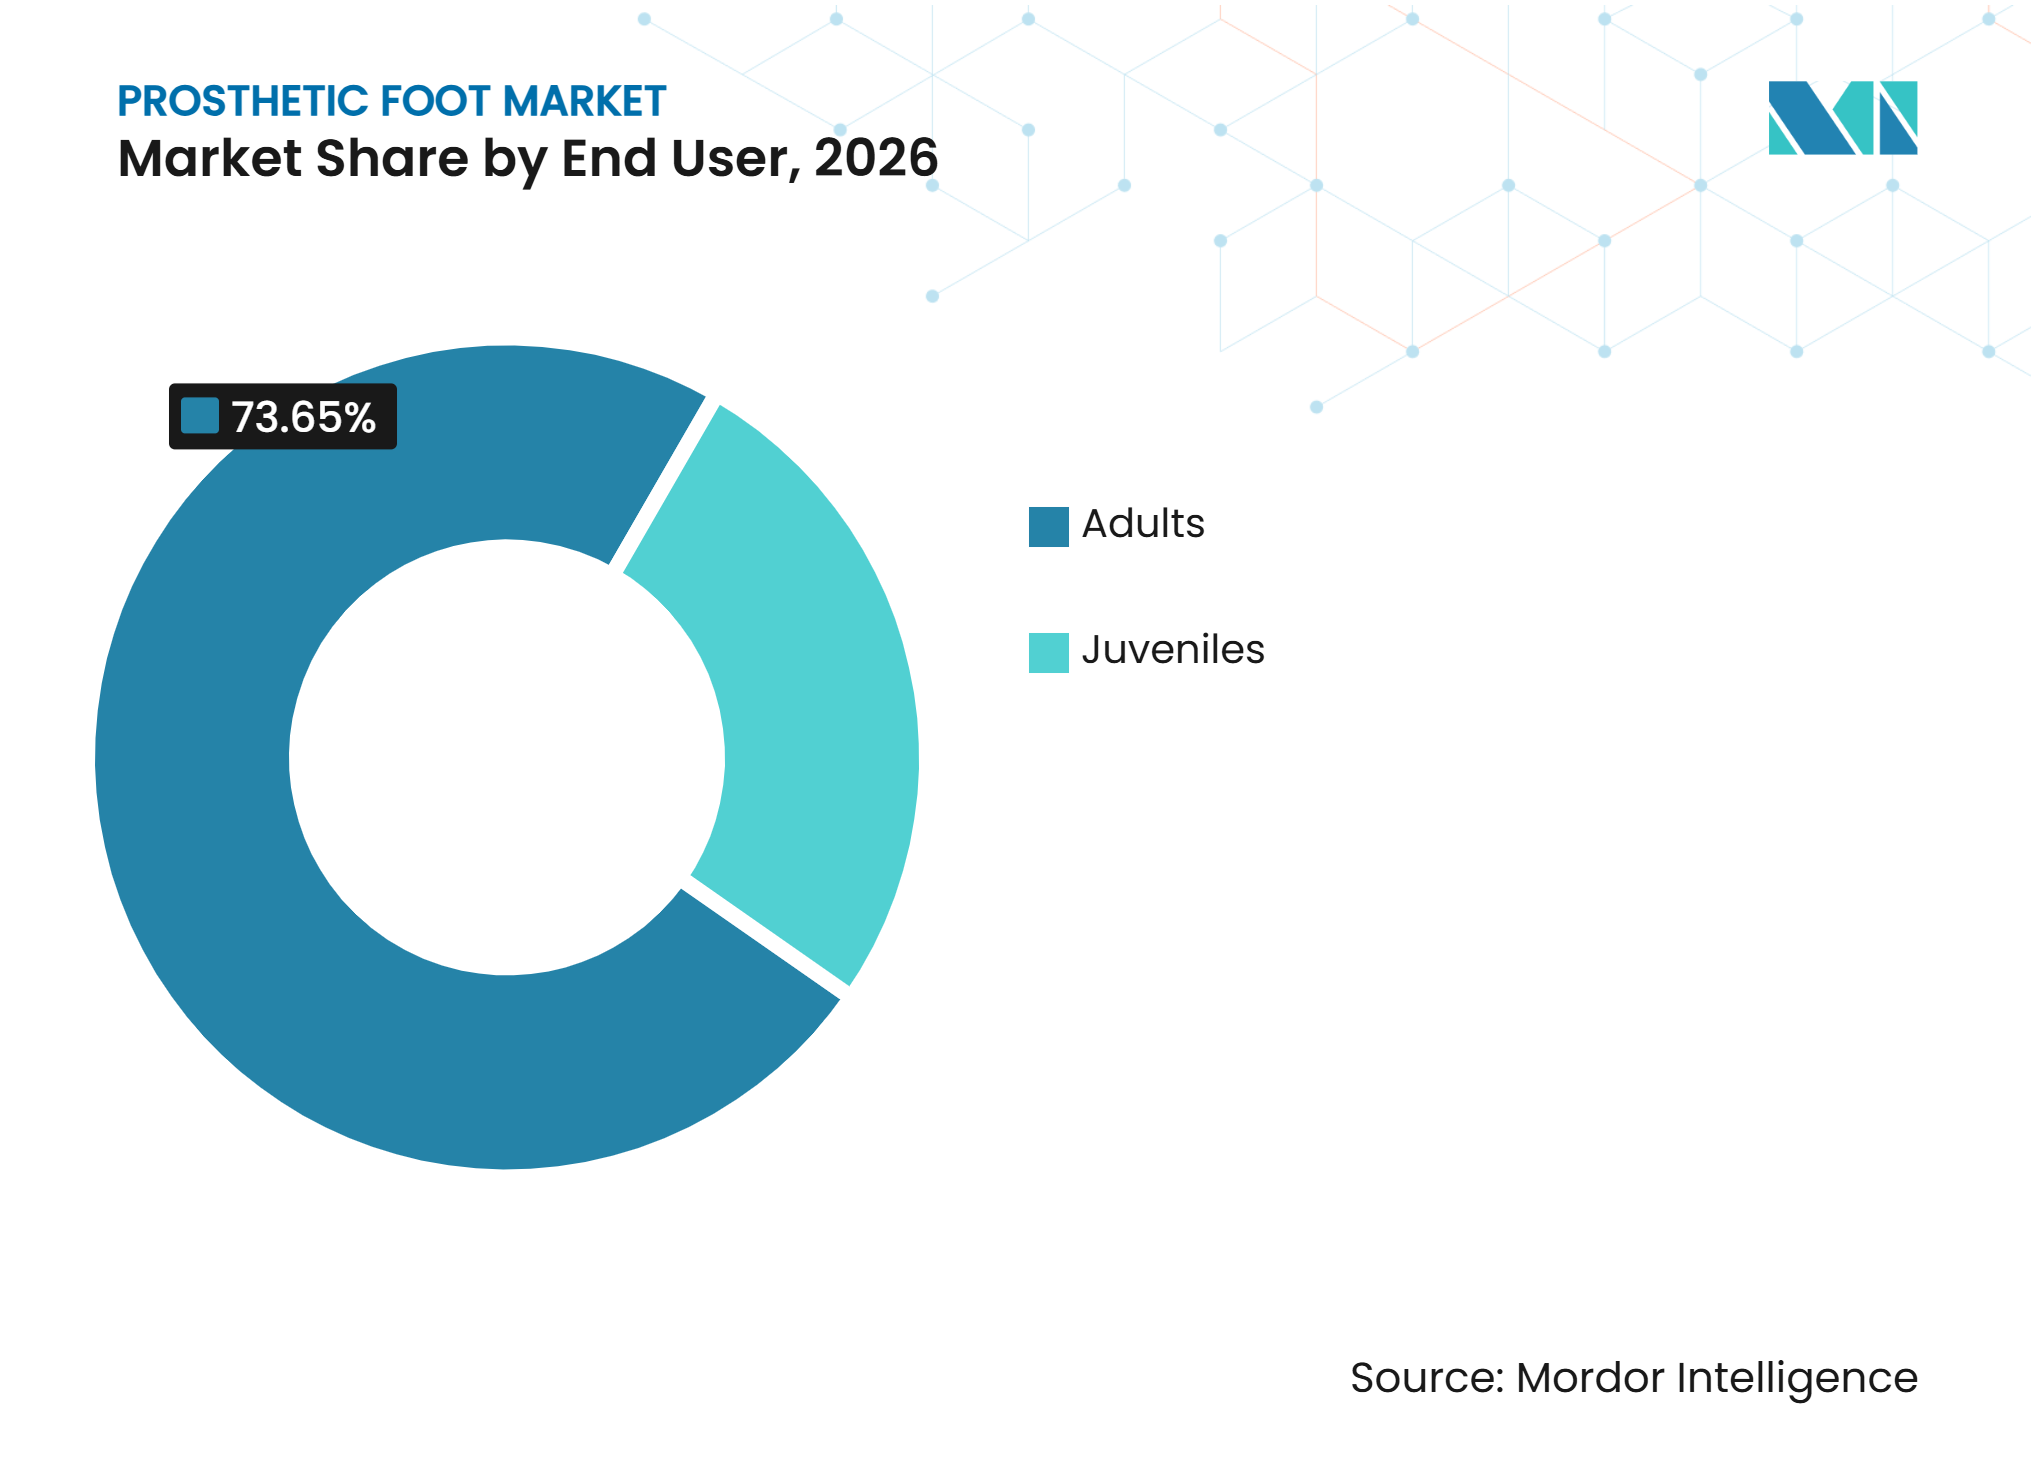
- Par utilisateur final, les adultes détenaient 73,7 % de la part de revenus en 2026, tandis que les utilisateurs enfants devraient croître à un CAGR de 10,7 % jusqu'en 2032.
- Par cadre de soins, les cliniques prothétiques détenaient 52,5 % de la part de revenus en 2026, tandis que les centres de rééducation devraient croître à un CAGR de 10,4 % jusqu'en 2032.
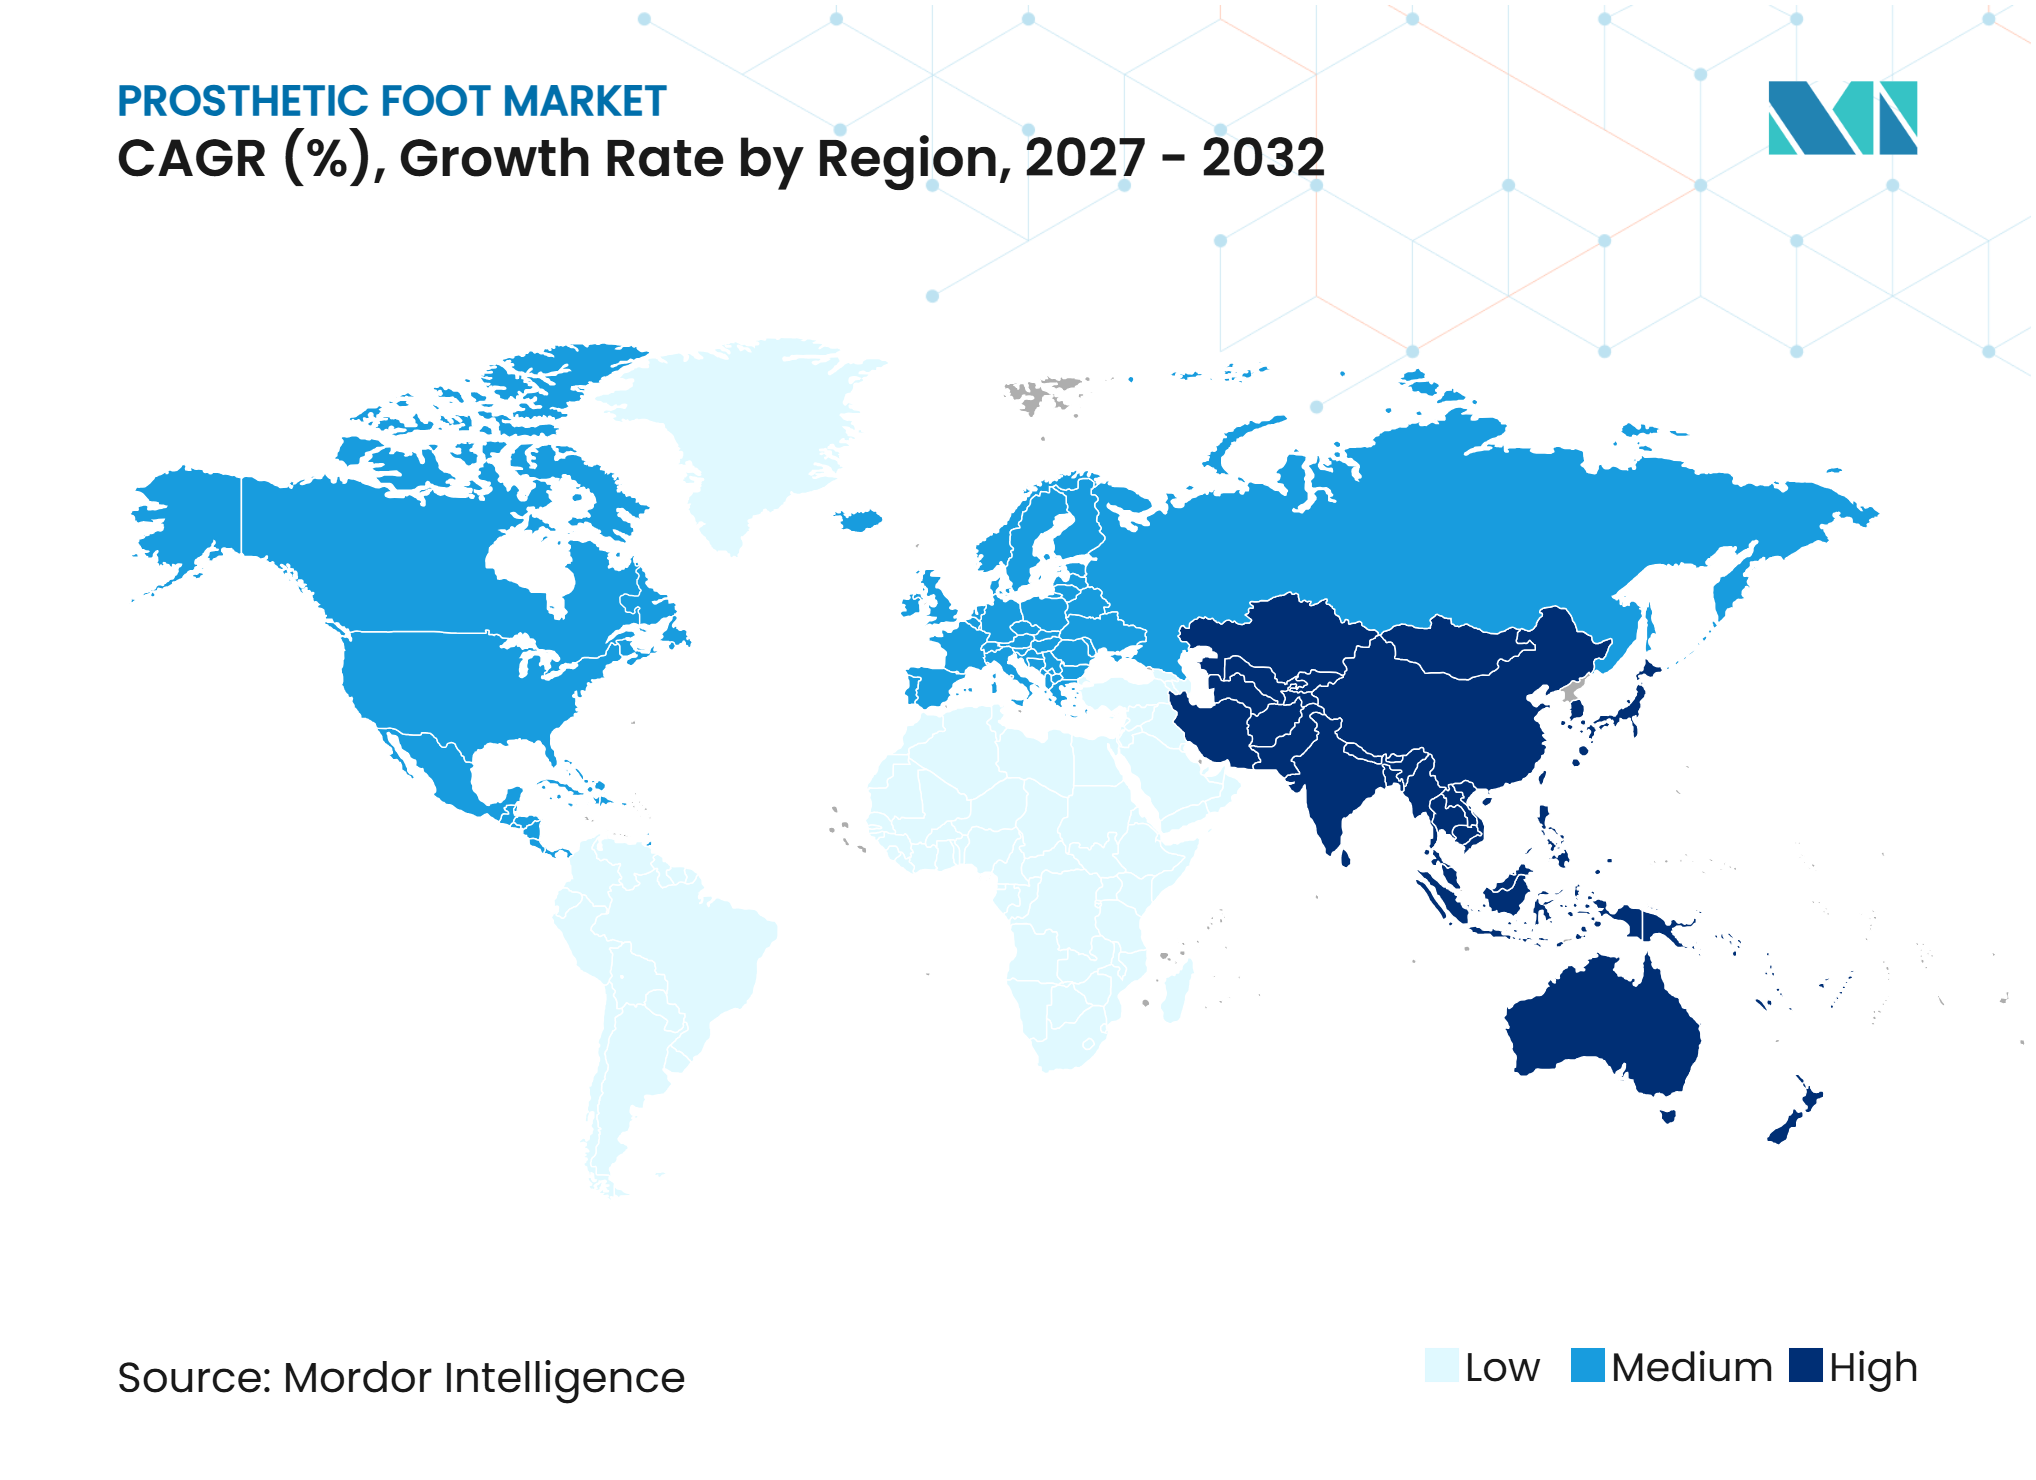
- Par géographie, l'Amérique du Nord détenait 43,2 % de la part de revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Prévalence croissante des amputations | +1.80% | Mondial | Long terme (≥ 4 ans) |
| Fardeau croissant du diabète et des maladies vasculaires périphériques | +1.90% | Mondial ; impact le plus élevé en Asie du Sud, en Asie du Sud-Est, en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Avancées dans les conceptions en fibre de carbone et à retour d'énergie | +1.20% | Amérique du Nord et Europe ; pénétration croissante en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion des programmes de rééducation et de mobilité | +0.90% | Amérique du Nord et Europe ; adoption accélérée sur les marchés émergents | Moyen terme (2 à 4 ans) |
| Ajustement numérique et fabrication additive pour la personnalisation | +0.70% | Mondial ; premiers gains en Asie-Pacifique et en Amérique latine | Court à moyen terme |
| Demande de mobilité étanche et adaptée aux terrains variés | +0.60% | Amérique du Nord, Europe, Australie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des amputations
Le marché des pieds prothétiques tire sa demande fondamentale du nombre de personnes vivant avec une amputation. Une étude de 2025 a estimé que 2,3 millions de personnes aux États-Unis vivaient avec une amputation et a projeté que ce total atteindrait 4,6 millions d'ici 2050. Les maladies vasculaires et le diabète ont été identifiés comme les principales causes dans cette étude. L'Association américaine du diabète a rapporté que l'incidence des amputations des membres inférieurs a augmenté à un taux annuel de 11,5 % entre 2021 et 2023[1]. Les amputations mineures peuvent également créer une demande ultérieure, car une étude clinique de 2025 a révélé un risque cumulatif sur 5 ans de 27 % de progression vers une amputation majeure chez les patients diabétiques atteints d'artériopathie périphérique. Ce schéma élargit le besoin en premiers appareillages, en composants de remplacement et en services de rééducation continue.
Fardeau croissant du diabète et des maladies vasculaires périphériques
Le diabète et les maladies vasculaires périphériques restent au cœur de la demande sur le marché des pieds prothétiques. Les Centres pour le contrôle et la prévention des maladies indiquent que le diabète est lié à 80 % des amputations des membres inférieurs aux États-Unis. Le Texas a enregistré 18 536 hospitalisations pour amputation liée au diabète en 2024, mais ce point de données antérieur n'est pas utilisé comme preuve actuelle dans ce rapport. Une revue de 2025 a rapporté que le diabète représentait 50 % à 70 % des amputations des membres inférieurs dans le monde. La combinaison du diabète et de l'artériopathie périphérique est particulièrement importante car les patients présentant les deux conditions font face à un risque d'amputation plus élevé. L'Asie du Sud et l'Asie du Sud-Est présentent un besoin non satisfait important, bien que des budgets de santé contraints puissent retarder l'accès à des soins prothétiques adaptés.
Avancées dans les conceptions en fibre de carbone et à retour d'énergie
Le développement des matériaux élargit l'utilisation pratique des dispositifs mécaniques sur le marché des pieds prothétiques. Une étude de 2026 a révélé que les structures sandwich en nid d'abeille pour prothèses de course augmentaient le stockage d'énergie de déformation de 57,4 % et réduisaient la masse distale de 63,9 % tout en conservant un facteur de sécurité structurel de 1,95[2]. La recherche sur le SoftFoot Pro a révélé une charge inférieure au niveau du genou et de la hanche controlatéraux par rapport à un dispositif conventionnel en fibre de carbone lors de la marche sur terrain irrégulier. Ces résultats soutiennent l'utilisation de structures souples qui s'adaptent à différentes surfaces sans actionnement électronique. De telles conceptions peuvent élargir les options de mobilité pour les utilisateurs qui ont besoin de stabilité mais ne peuvent pas accéder aux systèmes électroniques haut de gamme. La norme ISO 10328 reste un cadre de conformité important car elle définit les exigences d'essais structurels pour les composants prothétiques des membres inférieurs.
Expansion des programmes de rééducation et de mobilité
Les programmes de rééducation influencent la transformation du besoin clinique en appareillage prothétique effectif sur le marché des pieds prothétiques. Une étude de 2025 publiée dans le Journal of Vascular Surgery a révélé que les patients d'un programme de soins prothétiques intégrés avaient 3,32 fois plus de chances de recevoir une prothèse dans l'année que ceux bénéficiant de soins standard[3]. Le délai médian jusqu'à l'appareillage dans la même étude est passé de 223 jours à 110 jours. Le Département de la Défense et le Département des Anciens Combattants ont mis à jour leur guide de rééducation après amputation des membres inférieurs en 2025, en ajoutant des données probantes sur la prise en charge de la douleur, la neurostimulation et le soutien par les pairs. Ces programmes placent les décisions d'appareillage plus tôt dans le parcours de rééducation. Ils augmentent également la valeur des relations des fabricants avec les équipes de rééducation, et pas seulement avec les cliniques ambulatoires.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés des dispositifs, de l'appareillage et de la maintenance | -1.30% | Mondial ; plus aigu dans les pays à revenu faible et intermédiaire, en Afrique subsaharienne, en Asie du Sud | Long terme (≥ 4 ans) |
| Remboursement inégal et exigences d'autorisation préalable | -1.00% | Principalement en Amérique du Nord ; impact secondaire dans l'UE | Long terme (≥ 4 ans) |
| Pénurie de spécialistes certifiés en soins prothétiques | -0.70% | Mondial ; écart critique au Moyen-Orient et en Afrique, en Asie du Sud, en Europe de l'Est | Long terme (≥ 4 ans) |
| Défis de validation de la durabilité et de maintenabilité pour les pieds avancés | -0.30% | Amérique du Nord et Europe (où les pieds avancés sont prescrits) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des dispositifs, de l'appareillage et de la maintenance
Les coûts élevés restent un obstacle persistant à l'accès sur le marché des pieds prothétiques. La Société internationale de prothèses et d'orthèses a appelé à rendre les produits prothétiques et orthétiques plus accessibles et abordables, en particulier pour les personnes dans des contextes à faibles ressources. Une étude de 2025 sur la prestation de services en Afrique a décrit le financement, la disponibilité des composants et la capacité de service comme des obstacles interconnectés à la fourniture de prothèses. Le prix d'achat n'est qu'une partie du fardeau, car les utilisateurs peuvent également avoir besoin d'un appareillage, de transport, d'ajustements d'alignement et d'une maintenance ultérieure. Ces coûts sont plus difficiles à absorber lorsque les composants importés dominent l'approvisionnement local. Il en résulte un écart entre le besoin clinique et le nombre de personnes capables de recevoir et de maintenir un dispositif appareillé.
Remboursement inégal et exigences d'autorisation préalable
Les règles de couverture peuvent limiter l'accès aux dispositifs de plus grande valeur sur le marché des pieds prothétiques, même lorsqu'un patient a un besoin clinique. Les Centres pour les services Medicare et Medicaid exigent une autorisation préalable pour certains équipements médicaux durables, prothèses, orthèses et fournitures. Össur note que l'autorisation préalable pour les prothèses des membres inférieurs porte sur la documentation du niveau fonctionnel et de l'éligibilité clinique. Un avis du Federal Register de juillet 2026 a mis à jour la liste principale des équipements médicaux durables, prothèses, orthèses et fournitures et la liste des autorisations préalables requises. Les Centres pour les services Medicare et Medicaid ont également établi un processus d'exemption pour les fournisseurs ayant un taux d'affirmation provisoire de 90 %. Ces processus peuvent favoriser les prestataires disposant de systèmes de documentation solides et peuvent augmenter la charge administrative pour les cliniques de plus petite taille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pied :
les pieds mécaniques conservent un large accès tandis que les conceptions électroniques gagnent du terrainLes pieds mécaniques ont capturé 71,4 % de la part du marché des pieds prothétiques en 2026, car ils restent accessibles dans un large éventail de cadres de soins et de budgets. Les conceptions passives en fibre de carbone sont durables, familières aux cliniciens et nécessitent généralement moins de maintenance que les systèmes électroniques. Ces avantages soutiennent leur utilisation continue dans les systèmes de santé publique et dans les régions où l'entretien de composants avancés est difficile. Les conceptions mécaniques s'améliorent également grâce à de meilleurs matériaux, des géométries à orteils divisés et des semelles souples. Le marché des pieds prothétiques continue donc de s'appuyer sur des produits mécaniques pour une grande part des besoins de mobilité quotidienne de routine.
Les pieds à commande par microprocesseur devraient croître à un CAGR de 9,5 % jusqu'en 2032, le taux le plus rapide dans cette segmentation. Une étude multicentrique croisée de 2026 a révélé que la cheville à microprocesseur motorisée RoFT MPA-2 offrait une plus grande amplitude de mouvement de la cheville, une puissance de cheville maximale et une symétrie de génération de puissance supérieures à celles des dispositifs conventionnels. Ces résultats contribuent à expliquer l'intérêt pour les dispositifs qui s'adaptent à la pente, à la cadence et aux changements de surface. Cependant, les critères de remboursement limitent souvent l'accès aux patients présentant des classifications fonctionnelles plus élevées. L'adoption devrait rester progressive jusqu'à ce que la couverture et la capacité de service correspondent mieux aux arguments cliniques en faveur de ces produits.


Par matériau :
la fibre de carbone conserve la tête tandis que les conceptions composites se développentLa fibre de carbone détenait 34,7 % des revenus en 2026, soutenue par sa combinaison de faible poids, de résistance et de retour d'énergie. Elle convient bien aux utilisateurs qui ont besoin d'une réponse active lors de la marche ou des loisirs. La fibre de verre, les thermoplastiques, les polymères avancés et les alliages métalliques restent pertinents lorsque la flexibilité, l'apparence, l'adaptation pédiatrique ou un coût inférieur revêtent une plus grande importance. Le choix des matériaux dépend également du niveau d'activité attendu et de la disponibilité des services de réparation. Sur le marché des pieds prothétiques, cette gamme permet aux prestataires d'adapter un composant plus précisément au besoin fonctionnel et à l'accessibilité financière locale.
Les matériaux composites devraient croître à un CAGR de 9,4 % jusqu'en 2032, les fabricants combinant des fibres et des systèmes matriciels en une seule structure. Össur a lancé le Pro-Flex Terra en 2025 avec une unité en carbone pré-tendue et une mousse de polyuréthane microcellulaire BASF Cellasto. Le produit utilise une rigidité progressive pour répondre aux charges variables sans ajustement mécanique ou électronique. Un article de 2026 dans Scientific Reports a également révélé que les méthodes de préimprégné en fibre de carbone à durcissement rapide hors autoclave pouvaient atteindre des propriétés mécaniques adaptées aux pieds prothétiques. Le marché des pieds prothétiques bénéficie d'approches de fabrication qui améliorent la flexibilité de conception et réduisent les obstacles à la production au fil du temps.
Par application :
la mobilité quotidienne constitue la base tandis que la rééducation gagne en importanceLes activités de la vie quotidienne représentaient 55,7 % des revenus en 2026, reflétant le besoin central d'une mobilité sûre et fiable à domicile et dans la communauté. Les utilisateurs ont généralement besoin de pieds qui soutiennent la marche, la station debout, les transferts et les mouvements de routine sur les surfaces courantes. Les applications professionnelles génèrent une demande supplémentaire lorsque les personnes reprennent un travail nécessitant une station debout prolongée ou des déplacements en extérieur. Les produits sportifs et de loisirs sont également pertinents pour les utilisateurs actifs, bien qu'ils représentent une part plus faible du total des revenus. Le marché des pieds prothétiques reste ancré dans des produits qui restaurent une fonction quotidienne fiable.
La rééducation et la thérapie devraient croître à un CAGR de 9,7 % jusqu'en 2032. L'étude sur les soins intégrés a rapporté que la réception de la prothèse survenait 113 jours plus tôt pour les patients bénéficiant du programme que pour ceux en soins standard. Un appareillage précoce peut soutenir l'entraînement à la marche, le travail sur l'équilibre et la confiance pendant la récupération. Il fait également des environnements de rééducation un premier point d'engagement important pour les fabricants et les cliniciens. Le marché des pieds prothétiques bénéficie lorsque les modèles de soins relient la récupération chirurgicale, la thérapie, l'appareillage et le suivi au lieu de les traiter comme des services séparés.
Par utilisateur final :
la demande adulte est dominante tandis que les besoins des enfants stimulent les cycles de remplacementLes adultes détenaient 73,7 % des revenus en 2026. Le diabète et les maladies vasculaires sont concentrés chez les adultes d'âge moyen et les personnes âgées, ce qui soutient cette large base de revenus. Les utilisateurs adultes comprennent également des personnes gérant une perte de membre liée à un traumatisme et celles qui ont besoin de remplacements à mesure que les niveaux d'activité ou les conditions du moignon évoluent. Leurs besoins vont de la stabilité de base à un retour d'énergie plus élevé et à la résistance à l'eau. Le marché des pieds prothétiques doit répondre à ces besoins dans le cadre des critères des payeurs et de la capacité de service disponible.
Les utilisateurs enfants devraient croître à un CAGR de 10,7 % jusqu'en 2032. Ottobock a lancé le Maverick Junior en 2025 pour les enfants et adolescents actifs, avec une structure en fibre de verre et une résistance à l'eau salée, douce et chlorée. Les enfants en croissance ont besoin d'ajustements répétés et de remplacement de composants à mesure que leur taille corporelle et leur niveau d'activité évoluent. Cela crée une exigence de soins distincte, différente de l'appareillage adulte. Le marché des pieds prothétiques a besoin de conceptions qui tiennent compte de la faible hauteur de construction, du confort, de la durabilité et de la participation aux activités scolaires et récréatives.

Par cadre de soins :
les cliniques sont en tête aujourd'hui tandis que les centres de rééducation élargissent leur rôleLes cliniques prothétiques représentaient 52,5 % des revenus par cadre de soins en 2026. Leur position reflète l'accès à des prothésistes qualifiés, à la sélection de composants, à l'expertise en appareillage et aux relations établies avec les payeurs. Les cliniques gèrent également les ajustements d'alignement et le suivi après la livraison d'un dispositif. Les hôpitaux et les centres chirurgicaux ambulatoires jouent un rôle important lors des soins post-opératoires immédiats, mais ils orientent souvent les patients vers un appareillage spécialisé. Le marché des pieds prothétiques s'appuie toujours sur la prestation en clinique car une utilisation réussie dépend d'une évaluation individuelle et d'ajustements répétés.
Les centres de rééducation devraient croître à un CAGR de 10,4 % jusqu'en 2032. Le MedStar National Rehabilitation Hospital décrit un programme pour amputés qui fournit en moyenne 2,8 heures de thérapie par jour, 5 jours par semaine. L'accréditation spécialisée CARF soutient un modèle structuré pour ces services. Les programmes intégrés peuvent identifier les patients appropriés plus tôt et intégrer les prothésistes dans le parcours de soins avant la sortie. Pour le marché des pieds prothétiques, ce changement encourage les partenariats avec les systèmes de santé en plus des réseaux de cliniques traditionnels.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 43,2 % de la part du marché des pieds prothétiques en 2026. La région combine un large réseau clinique avec Medicare, les assurances commerciales et des prestataires de rééducation spécialisés. Les Centres pour le contrôle et la prévention des maladies associent le diabète à 80 % des amputations des membres inférieurs aux États-Unis. L'autorisation préalable détermine l'accès aux composants haut de gamme car la documentation doit justifier l'éligibilité fonctionnelle. Le guide 2025 du Département de la Défense et du Département des Anciens Combattants renforce la rééducation structurée après amputation dans le système de santé militaire.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,5 % jusqu'en 2032, le taux le plus élevé parmi les segments géographiques. La région a un besoin croissant en matière de prévention du pied diabétique, de soins après amputation et de services de rééducation. Le Japon reste important pour les dispositifs de haute précision en raison de sa population vieillissante et de sa base en ingénierie biomédicale. Ottobock a rapporté une croissance à deux chiffres de son chiffre d'affaires de base en Asie-Pacifique en 2025 et a acquis Northern Prosthetics en Australie.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe opère dans un environnement réglementaire intensif où le Règlement européen sur les dispositifs médicaux affecte l'approbation des dispositifs et les exigences en matière de preuves. Ottobock a rapporté une croissance de son chiffre d'affaires de 12,7 % en EMEA en 2025, avec les produits Taleo et l'activité Patient Care contribuant au résultat. Le Royaume-Uni fait face à un problème de main-d'œuvre, avec 13 prothésistes par million d'habitants contre une référence de l'OMS de 15 par million. NHS England a mis à jour ses spécifications pour les services de rééducation des amputés et de prothèses en 2025. En Amérique du Sud et au Moyen-Orient et en Afrique, la demande coexiste avec des contraintes de financement, de chaîne d'approvisionnement et de main-d'œuvre.
Paysage concurrentiel
Concentration du Marché
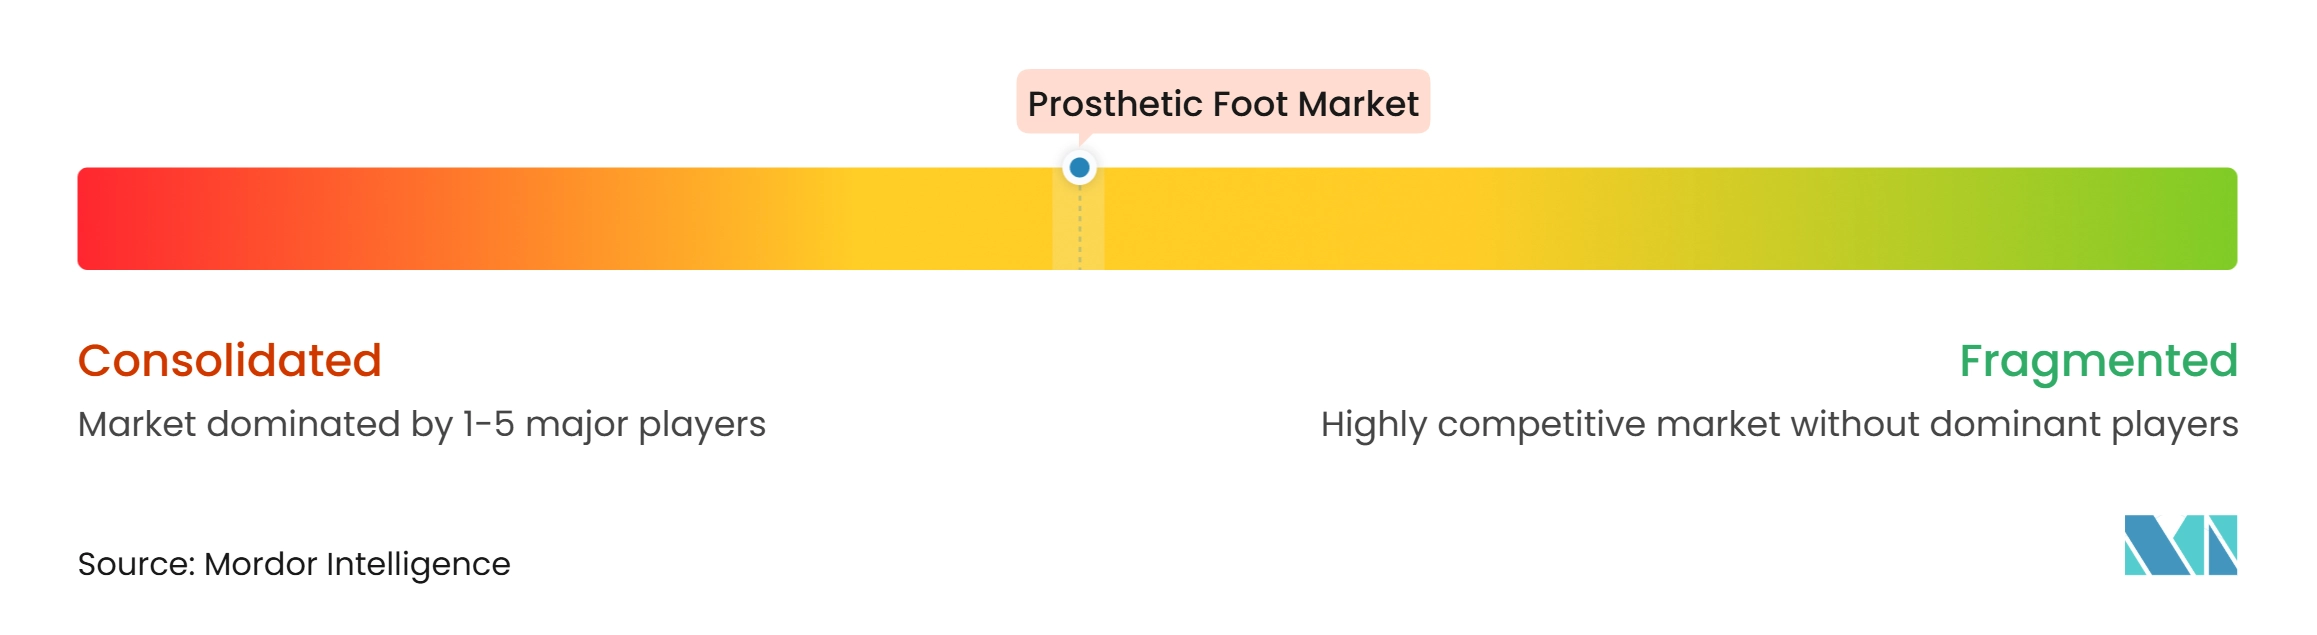
Le marché des pieds prothétiques est modérément concentré, Ottobock détenant le portefeuille mondial le plus large parmi les entreprises identifiées dans la recherche fournie. Össur, Blatchford, Fillauer, College Park Industries, PROTEOR et WillowWood Global maintiennent leurs positions grâce à différentes niches de produits et d'activités. La concurrence inclut des produits mécaniques, hydrauliques et à commande par microprocesseur. Les entreprises se concurrencent également par leurs relations avec les cliniques, leur capacité de service et les preuves qui soutiennent le remboursement. Les normes ISO 10328 et ISO 22675 affectent les délais de développement pour les conceptions en fibre de carbone, composite et étanches.
Ottobock a rapporté 1,6 milliard EUR de chiffre d'affaires de base pour 2025, une augmentation de 11,7 % par rapport à l'année précédente, et a cité la famille de pieds Taleo comme contributeur à la croissance en EMEA. En mai 2026, elle a acquis Blatchford Norway A/S pour 110 millions EUR, ajoutant 8 sites de soins aux patients et 200 employés. Cette démarche montre que la prestation directe de soins devient une partie du modèle concurrentiel. En février 2026, Ottobock a également dirigé un investissement de 5 millions USD dans Blue Arbor Technologies, qui développe une interface neuromusculaire implantée pour le contrôle prothétique. Ces actions étendent la position de l'entreprise au-delà des ventes conventionnelles de composants.
L'innovation produit continue de créer de l'espace pour les entreprises capables de répondre à des besoins spécifiques des utilisateurs. College Park Industries propose l'Odyssey IQ, qui combine un mouvement de cheville hydraulique avec des capteurs et des processeurs embarqués pour l'adaptation au terrain. Le Pro-Flex Terra d'Össur utilise des éléments en polyuréthane et en fibre de carbone pour répondre aux charges variables sans ajustement électronique. La fabrication additive et l'appareillage numérique pourraient réduire les délais de fabrication lorsque les solutions répondent aux attentes cliniques et réglementaires applicables.
Leaders du secteur des pieds prothétiques
-
Ottobock SE & Co. KGaA
-
Össur hf.
-
Blatchford Group
-
Fillauer LLC
-
PROTEOR
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des pieds prothétiques Entreprises couvertes dans ce rapport
- Ability Dynamics
- Beckton Dickinson
- Blatchford Group
- College Park Industries, Inc.
- Dycor Manufacturing, Inc.
- Fillauer
- NABTESCO Corporation
- Össur hf.
- Ottobock
- PROTEOR
- Protunix
- Roadrunnerfoot
- Steeper Group
- Streifeneder ortho.production
- Trulife
- Willow Wood Global
Développements industriels récents dans Marché des pieds prothétiques
- Mai 2026 : Ottobock SE & Co. KGaA a acquis l'activité Patient Care de Blatchford Ltd. en Norvège, Blatchford Norway A/S, pour 110 millions EUR, ajoutant 8 sites de cliniques et environ 200 employés au réseau Patient Care d'Ottobock. L'acquisition marque l'entrée directe d'Ottobock sur le marché norvégien et s'inscrit dans sa stratégie d'intégration de l'infrastructure de prestation clinique à travers l'Europe. Blatchford conserve ses activités au Royaume-Uni et continue de se concentrer sur l'innovation en matière de produits prothétiques et orthétiques.
- Mai 2026 : Ortmos Group, Alcare Co., a investi dans Instalimb Inc. et signé un accord de coopération de base pour faire avancer les solutions de manchon prothétique basées sur l'IA et la CAO 3D ainsi que la fabrication numérique au Japon et dans d'autres marchés asiatiques.
- Mai 2025 : Ottobock a lancé le Taleo Adapt, son premier pied prothétique hydraulique développé entièrement en interne. Le dispositif combine une articulation de cheville hydraulique avec la plateforme carbone Taleo Low Profile et est étanche et résistant à la corrosion dans l'eau douce, salée et chlorée.
- Février 2025 : Össur a lancé le pied prothétique Pro-Flex Terra avec la technologie de mousse de polyuréthane microcellulaire BASF Cellasto. Le produit utilise une mousse à rigidité progressive qui s'adapte aux conditions de charge variables sans ajustement mécanique ou électronique.
Périmètre du rapport sur le marché mondial des pieds prothétiques
Selon le périmètre du rapport, un pied prothétique est un dispositif artificiel qui remplace le pied après une amputation ou une perte de membre. Il contribue à fournir un soutien, un équilibre et un mouvement lors de la station debout et de la marche.
Le marché des pieds prothétiques est segmenté par type de pied, matériau, application, utilisateur final, cadre de soins et géographie. Par type de pied, le marché est segmenté en pied mécanique et pied à microprocesseur. Par matériau, le marché est segmenté en fibre de carbone, fibre de verre, thermoplastiques et polymères avancés, alliages métalliques et matériaux composites. Par application, le marché est segmenté en activités de la vie quotidienne, usage professionnel, sports et loisirs, et rééducation et thérapie. Par utilisateur final, le marché est segmenté en adultes et enfants. Par cadre de soins, le marché est segmenté en cliniques prothétiques, hôpitaux, centres de rééducation et centres chirurgicaux ambulatoires. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Pied mécanique |
| Pied à microprocesseur |
| Fibre de carbone |
| Fibre de verre |
| Thermoplastiques et polymères avancés |
| Alliages métalliques |
| Matériaux composites |
| Activités de la vie quotidienne |
| Usage professionnel |
| Sports et loisirs |
| Rééducation et thérapie |
| Adultes |
| Enfants |
| Cliniques prothétiques |
| Hôpitaux |
| Centres de rééducation |
| Centres chirurgicaux ambulatoires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de pied | Pied mécanique | |
| Pied à microprocesseur | ||
| Par matériau | Fibre de carbone | |
| Fibre de verre | ||
| Thermoplastiques et polymères avancés | ||
| Alliages métalliques | ||
| Matériaux composites | ||
| Par application | Activités de la vie quotidienne | |
| Usage professionnel | ||
| Sports et loisirs | ||
| Rééducation et thérapie | ||
| Par utilisateur final | Adultes | |
| Enfants | ||
| Par cadre de soins | Cliniques prothétiques | |
| Hôpitaux | ||
| Centres de rééducation | ||
| Centres chirurgicaux ambulatoires | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des pieds prothétiques d'ici 2032 ?
Le marché des pieds prothétiques devrait atteindre 2,3 milliards USD d'ici 2032, avec un CAGR de 7,1 % à partir de 2027.
Quel type de pied prothétique détient la plus grande part de revenus ?
Les pieds mécaniques sont en tête avec 71,4 % des revenus en 2026 car ils sont durables, accessibles et plus faciles à entretenir dans tous les cadres de soins.
Quel segment de pieds prothétiques connaît la croissance la plus rapide ?
Les pieds à commande par microprocesseur sont le type de pied à la croissance la plus rapide, avec un CAGR projeté de 9,5 % jusqu'en 2032.
Pourquoi la rééducation est-elle importante pour l'adoption des pieds prothétiques ?
Les soins intégrés ont été associés à 3,32 fois plus de chances de recevoir une prothèse dans l'année et ont réduit le délai médian jusqu'à l'appareillage de 223 jours à 110 jours.
Quelle région connaît la croissance la plus rapide pour les pieds prothétiques ?
L'Asie-Pacifique devrait croître à un CAGR de 8,5 % jusqu'en 2032, soutenue par des besoins de soins croissants et des investissements dans la fabrication numérique.
Quels sont les principaux obstacles à l'accès aux pieds prothétiques ?
Les coûts élevés des dispositifs, de l'appareillage et de la maintenance, ainsi que le remboursement inégal et les exigences d'autorisation préalable, restent les principaux obstacles.