
前立腺生検市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.20 十億米ドル |
| 市場規模 (2032) | 3.18 十億米ドル |
| 成長率 (2027 - 2032) | 7.66 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる前立腺生検市場分析
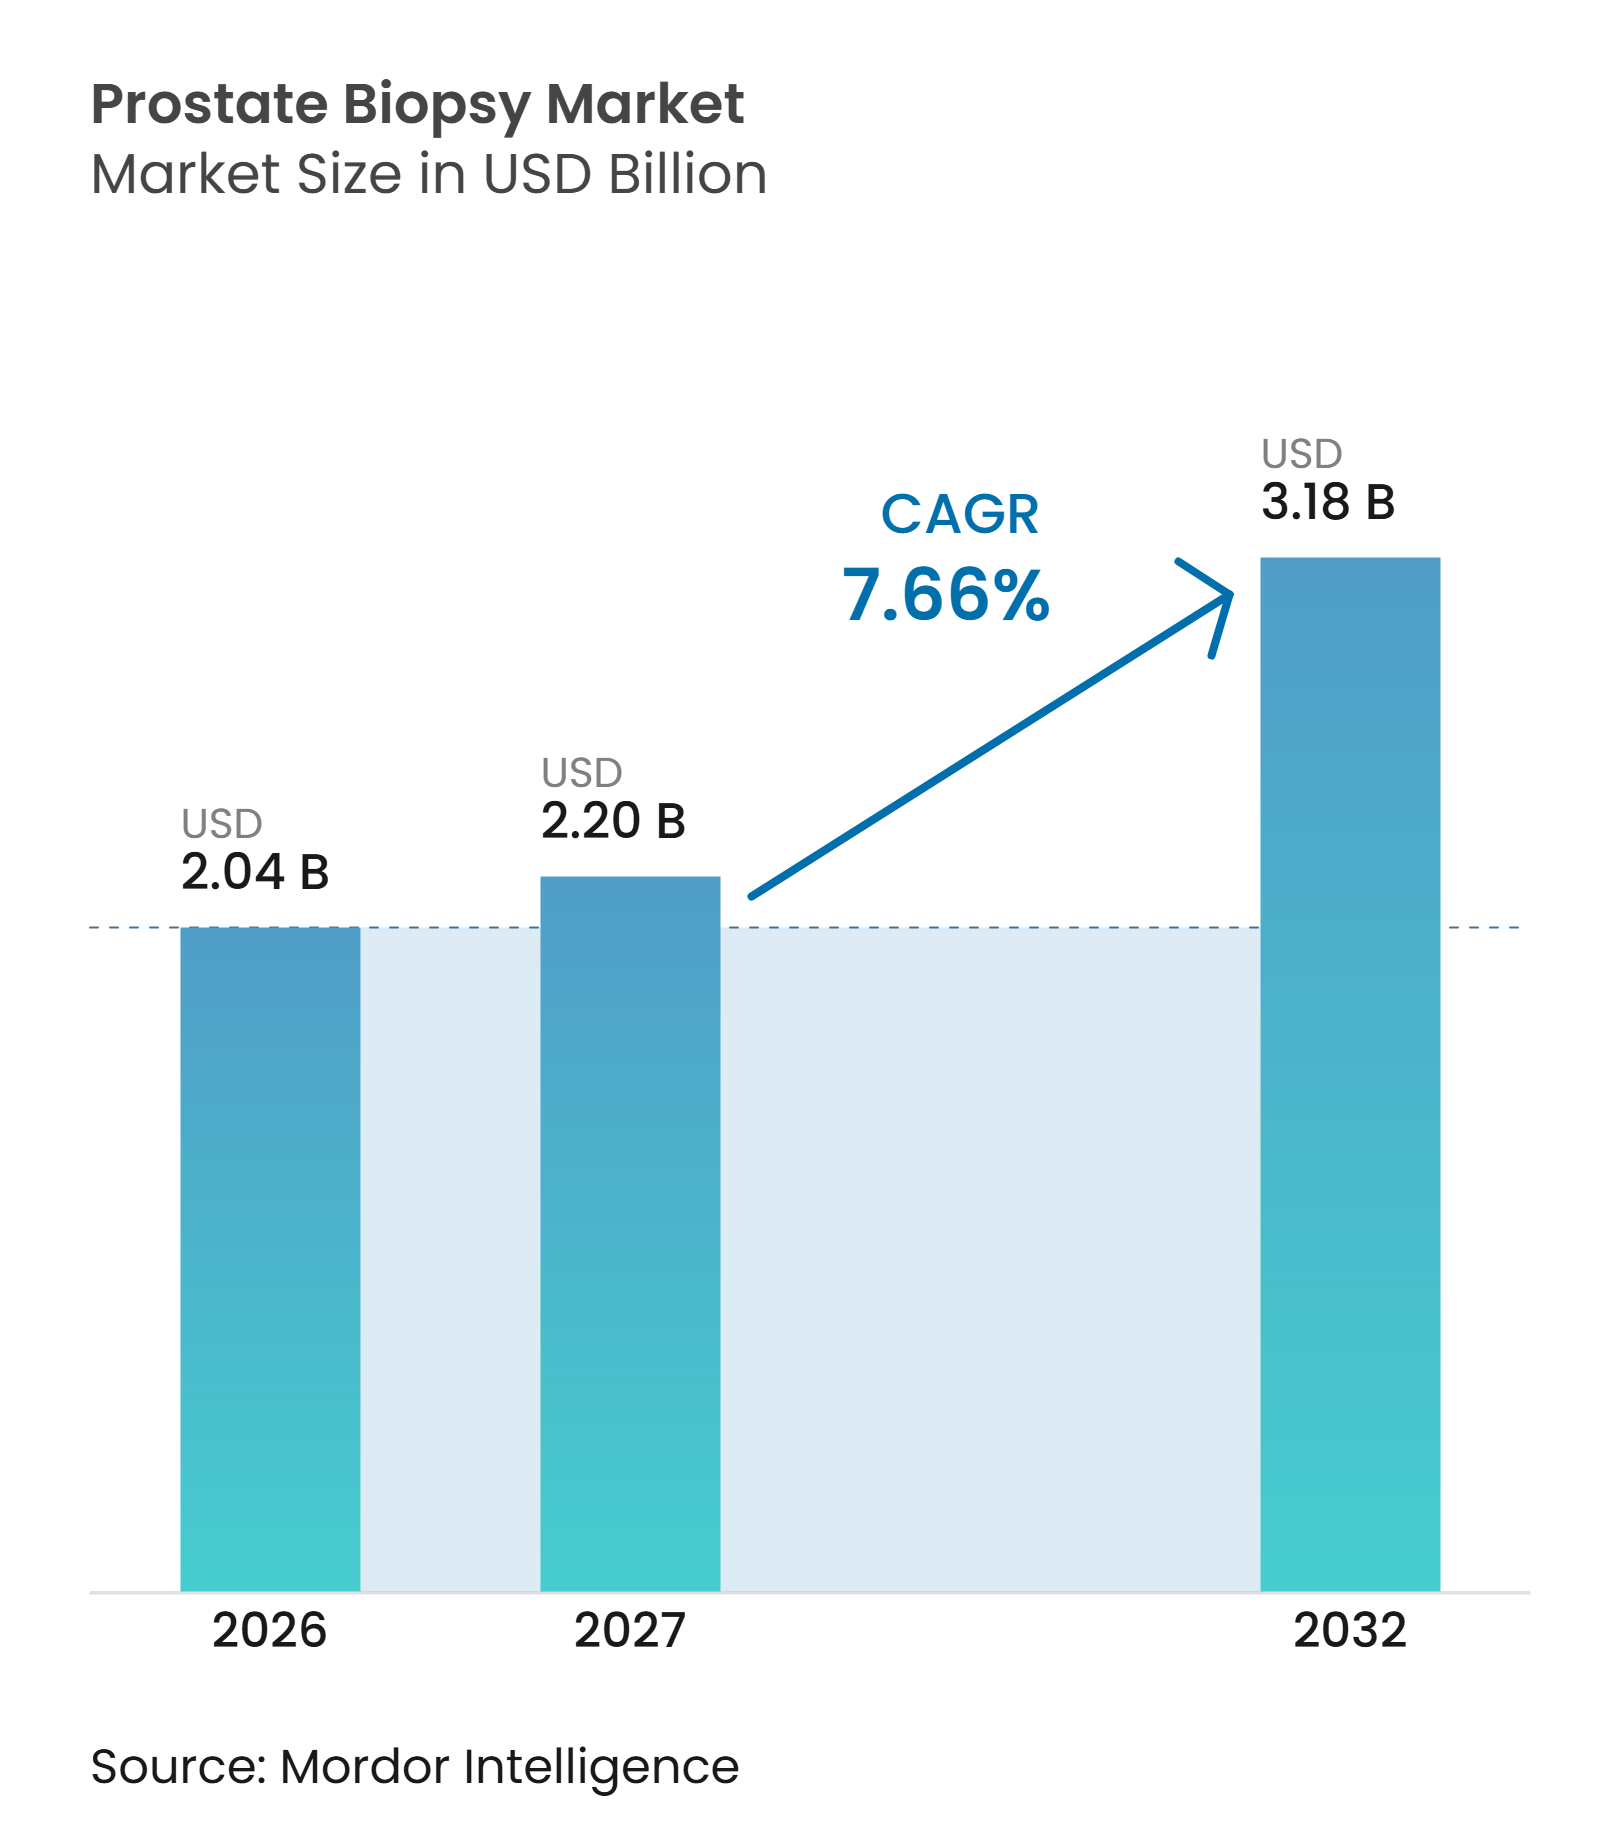
前立腺生検市場規模は2026年に2.20 ビリオン 米ドルと評価され、2027年の2.04 ビリオン 米ドルから2032年には3.18 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは7.66%です。
前立腺がん診断数の増加が生検手術への需要を引き続き牽引しており、積極的監視により選択された患者のフォローアップ検査の必要性が高まっています。前立腺生検市場は、MRI情報を活用したターゲティング、経会陰アクセス、および外来設定に適したワークフローへとシフトしています。経会陰、インボアMRIガイド、MRI-超音波フュージョン手術に対する米国の新たな償還コードは、高度なガイダンスプラットフォームへの投資を支援しています。しかし、高い機器コスト、MRI設備の不足、訓練を受けた放射線科医および泌尿器科医の不足が、リソースの限られた環境での普及を制約する可能性があります。近期における最も有望な機会は、ターゲットサンプリング、効率的なワークフロー、および実践的なトレーニングサポートを提供するサプライヤーにあります。
主要レポートのポイント
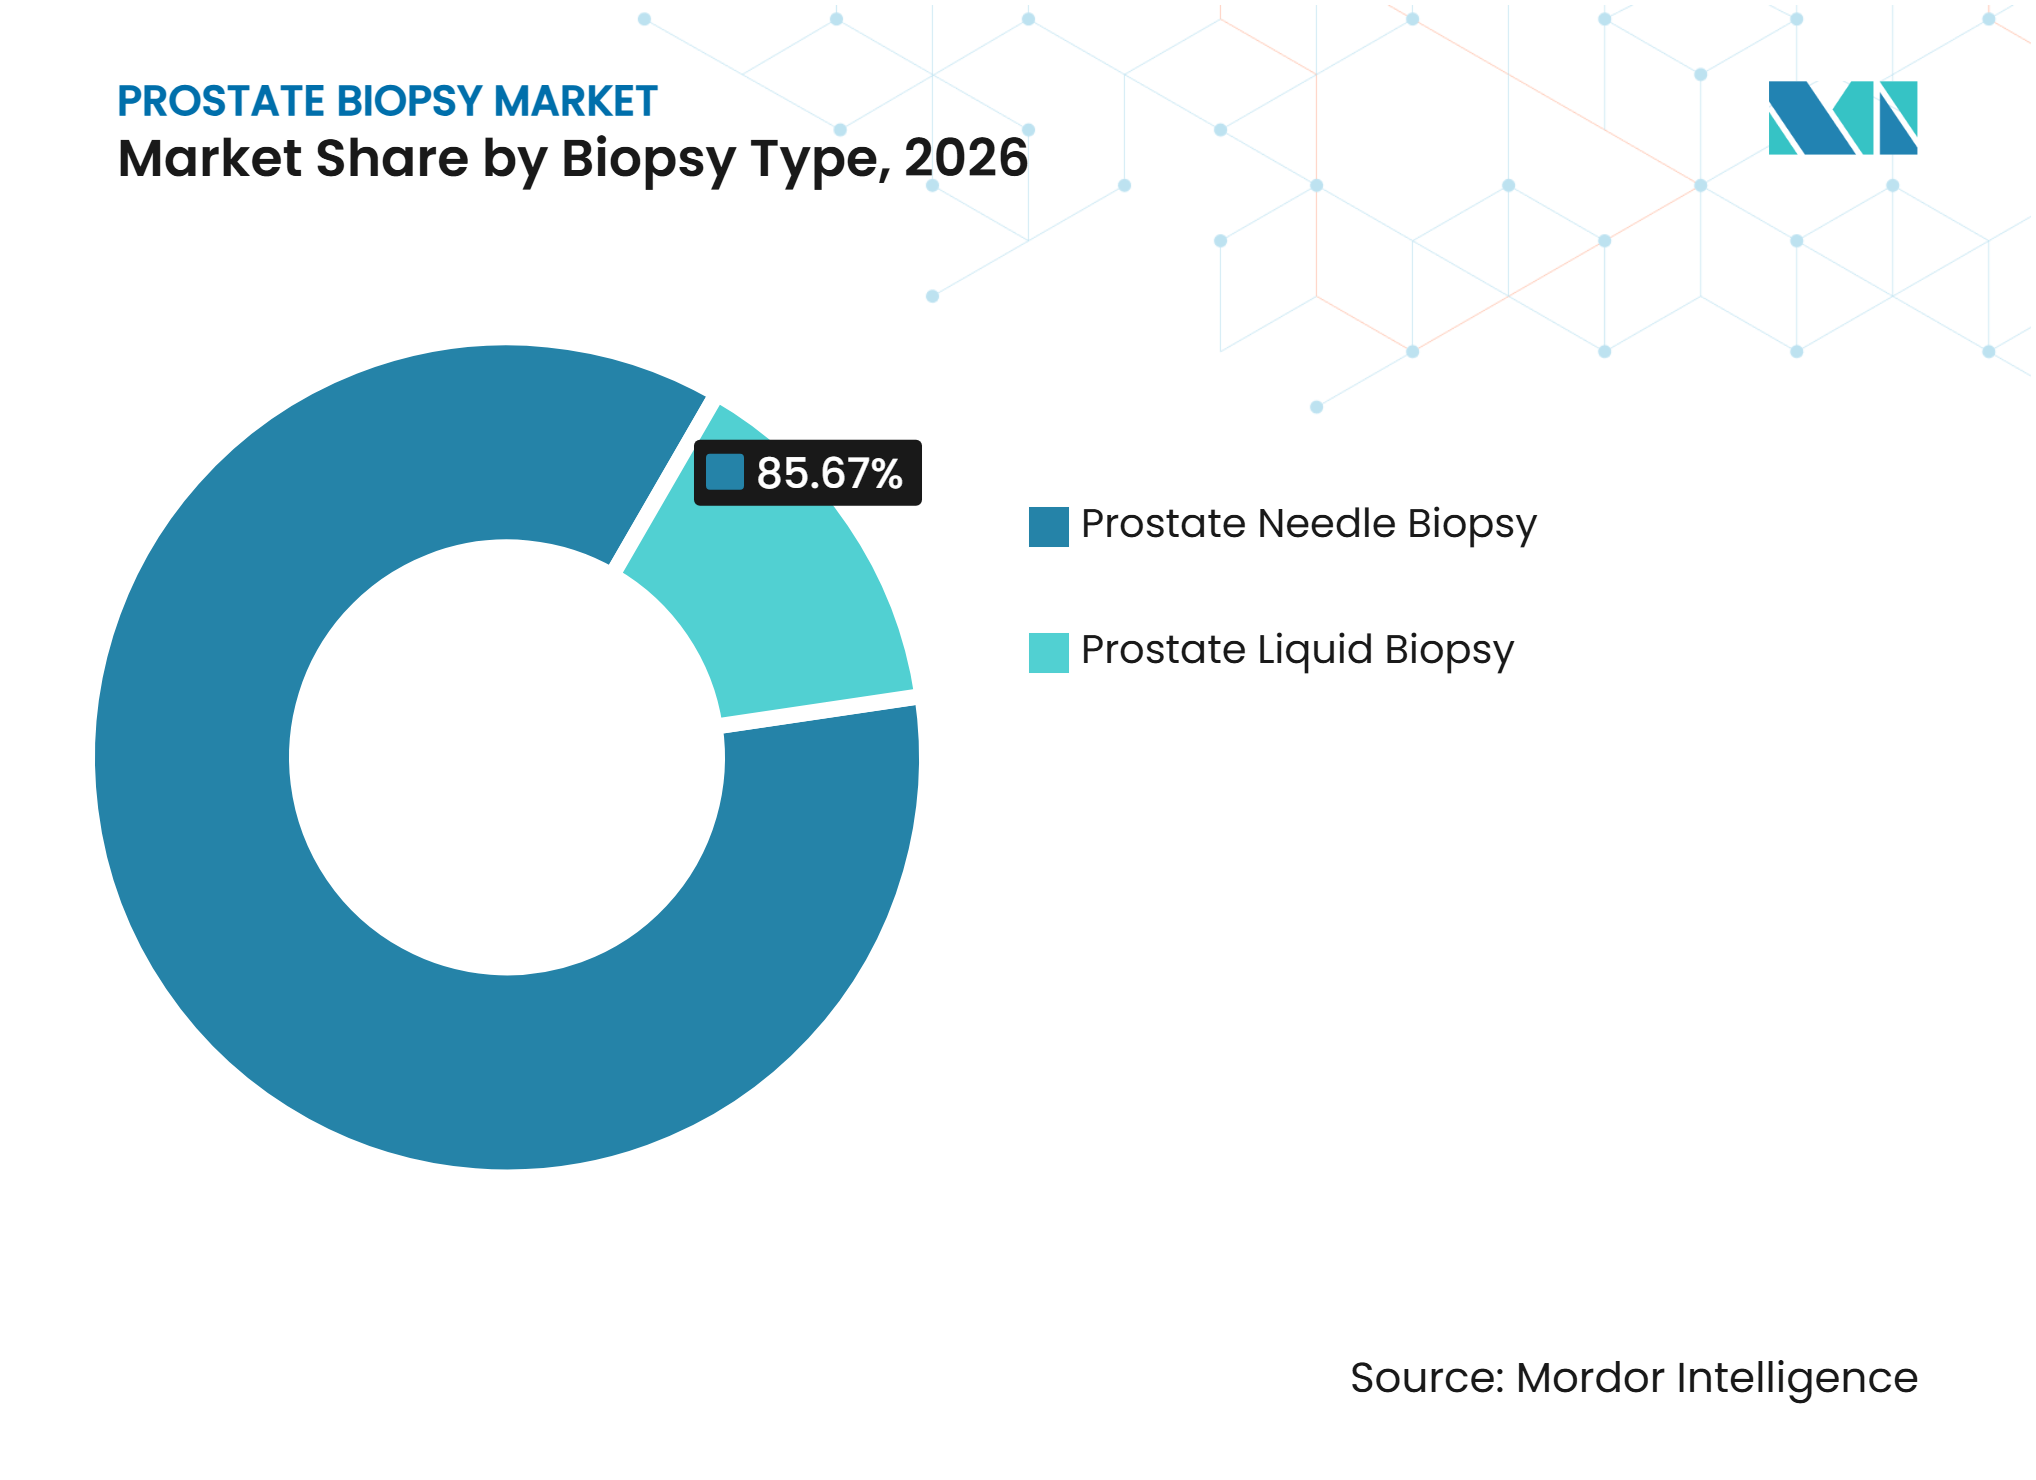
- 生検タイプ別では、前立腺針生検が2026年の前立腺生検市場シェアの85.67%を占め、前立腺液体生検は2032年までに9.28%のCAGRで成長すると予測されています。
- ガイダンス技術別では、超音波ガイド生検が2026年の前立腺生検市場シェアの51.45%を占め、MRI-超音波フュージョンガイド生検は2032年までに10.12%のCAGRで拡大すると予測されています。
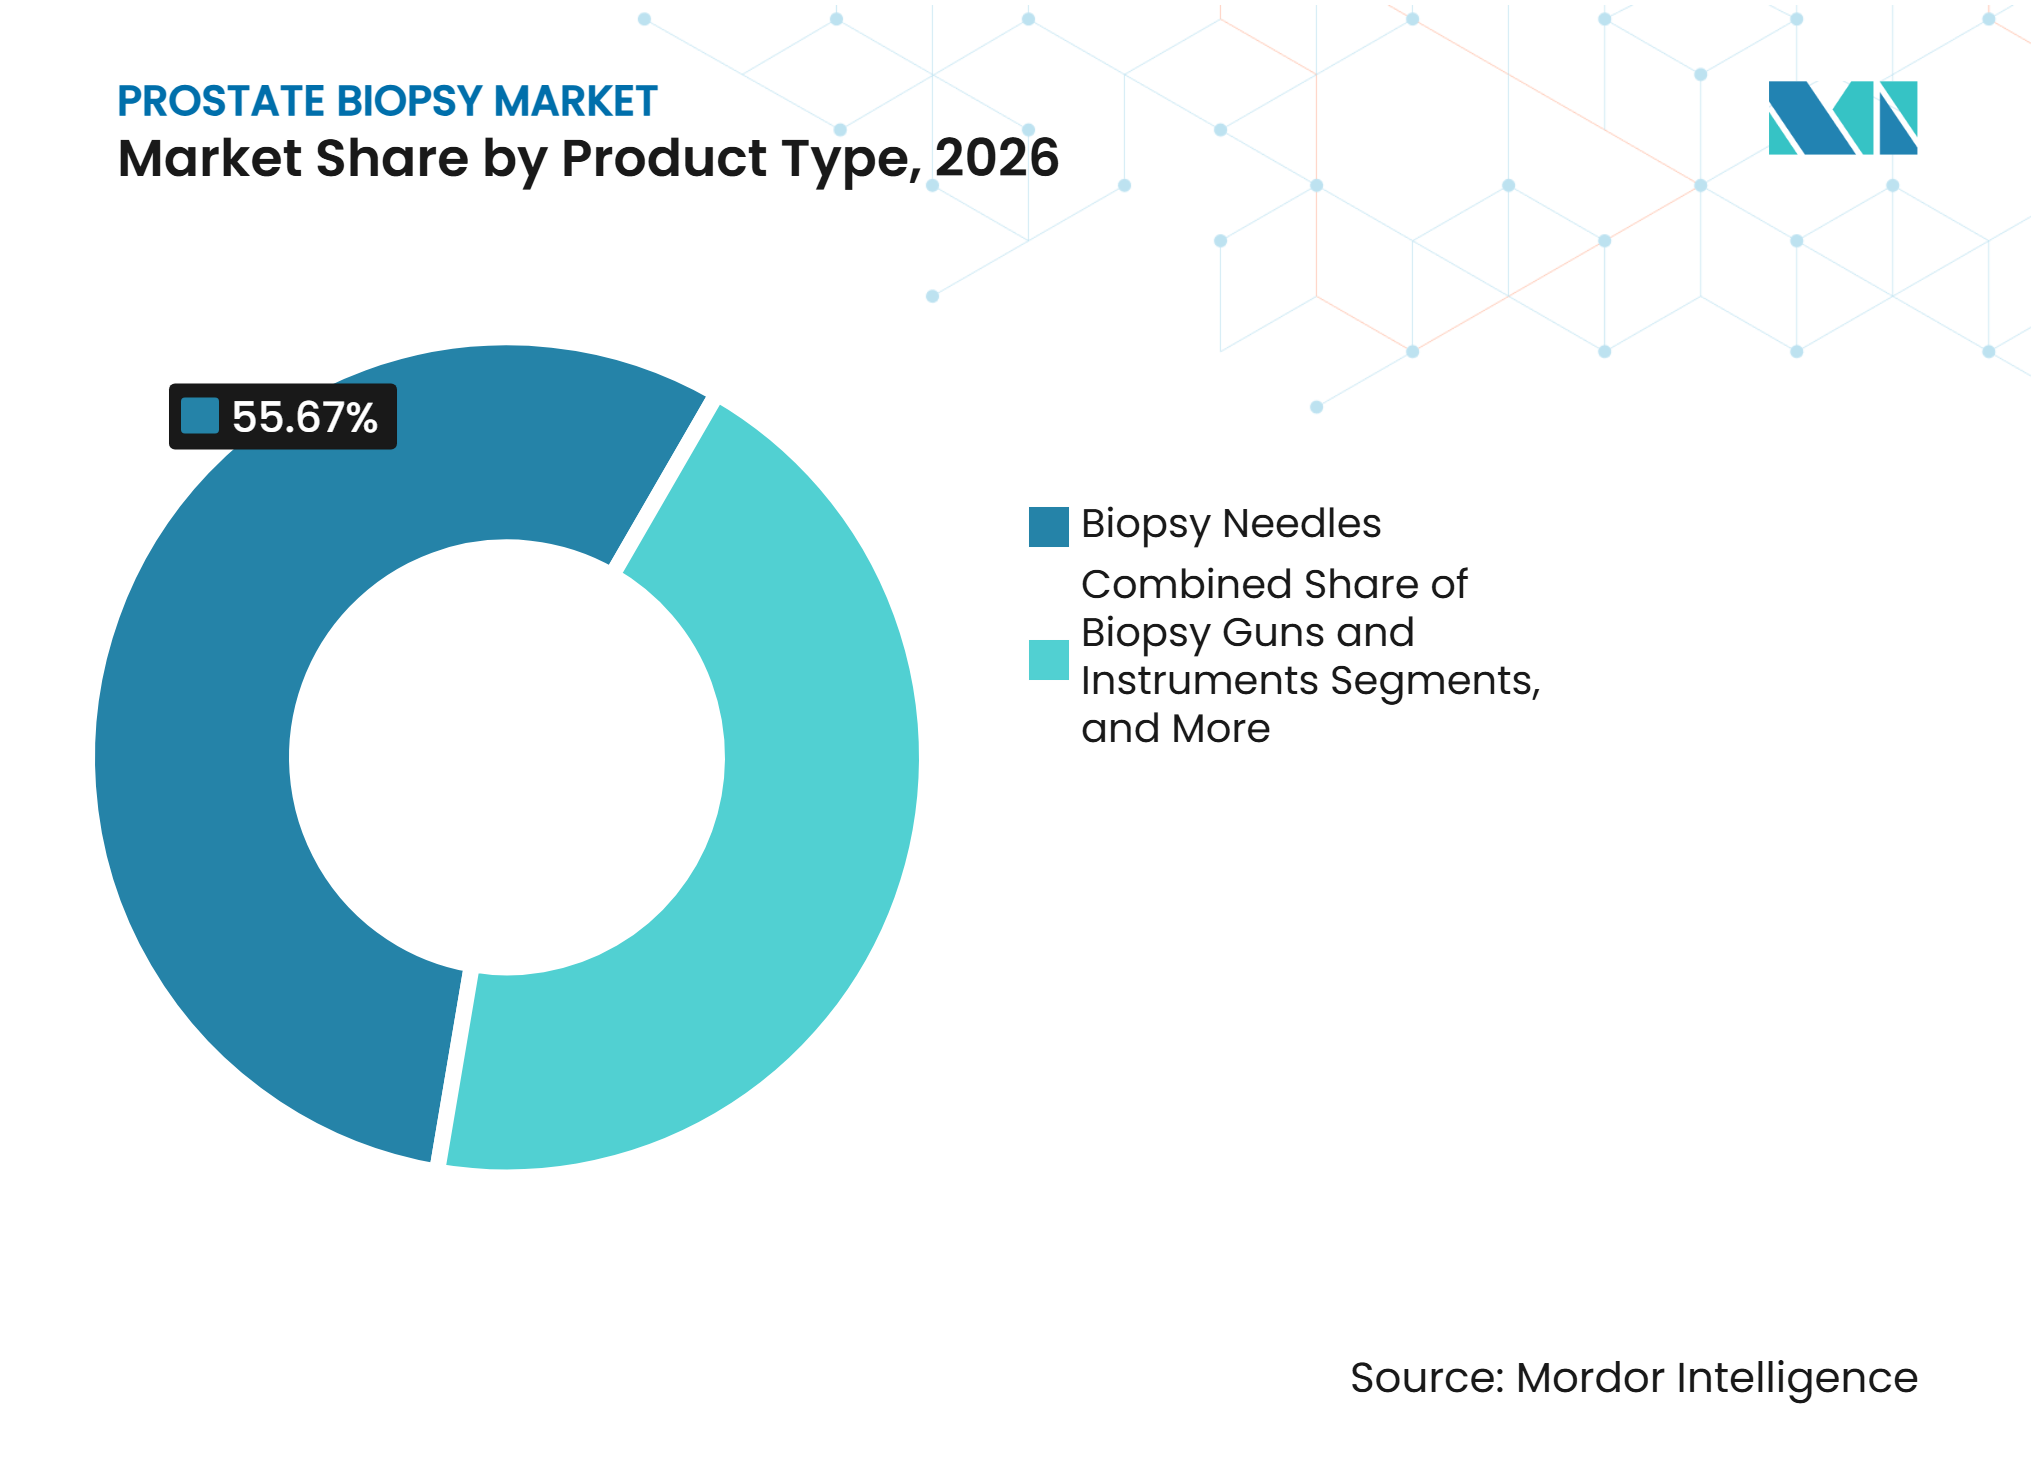
- 製品タイプ別では、生検針が2026年の収益の55.67%を占め、生検ガイダンスおよびナビゲーションシステムは2032年までに11.23%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年の収益の56.89%を占め、外来手術センターは2032年までに10.45%のCAGRで成長すると予測されています。
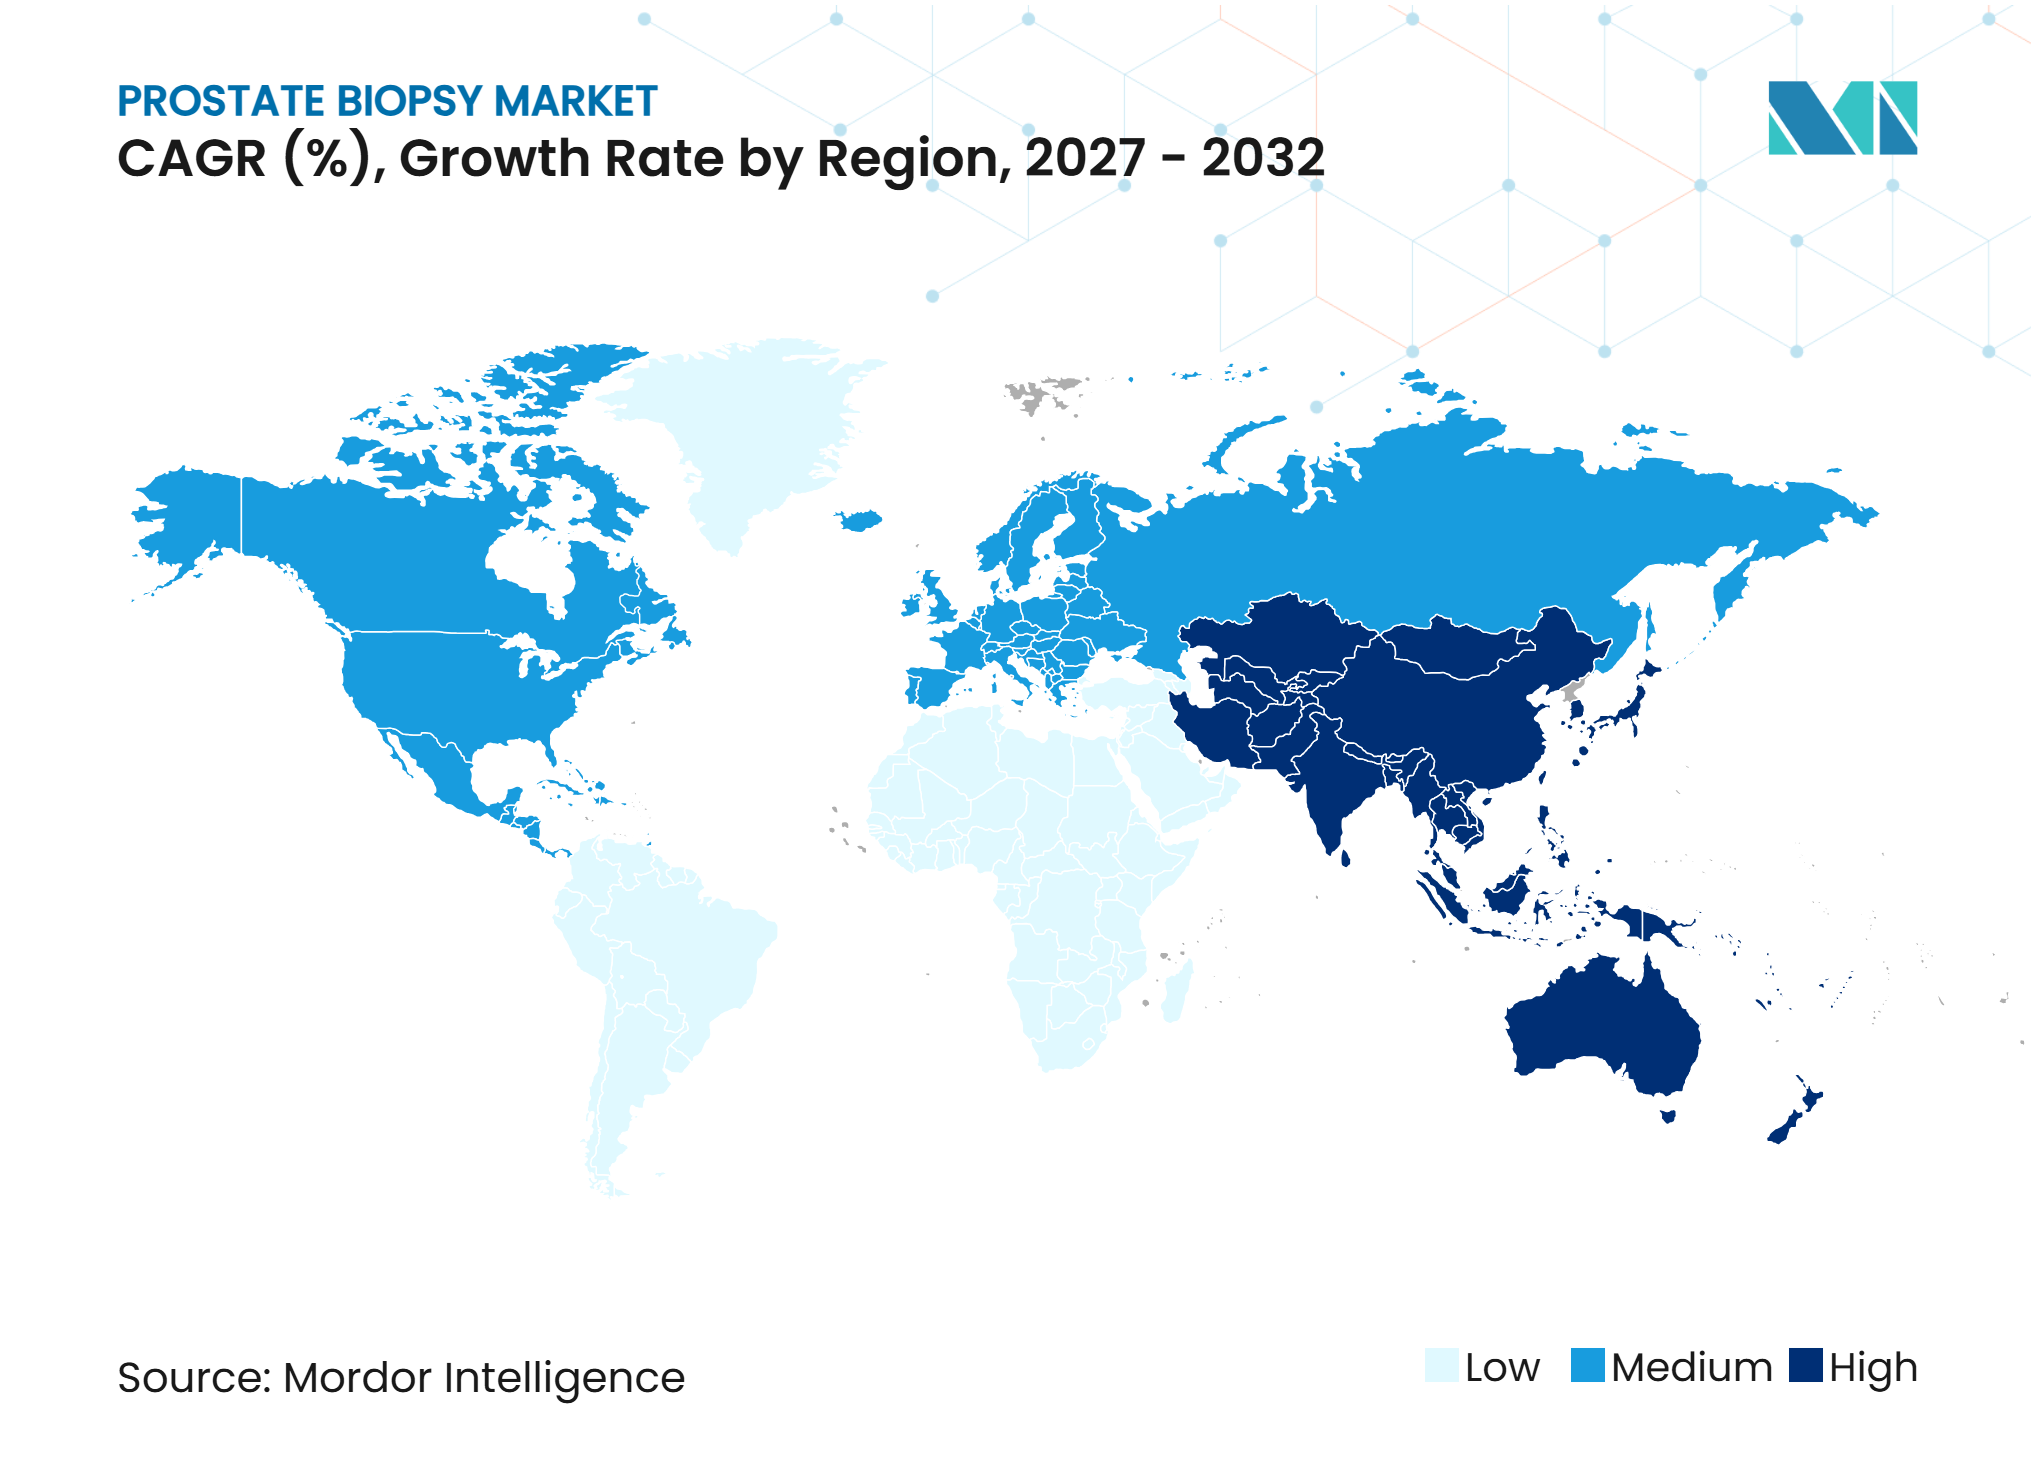
- 地域別では、北米が2026年の収益の39.88%を占め、アジア太平洋は2032年までに9.88%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
前立腺生検市場のドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 前立腺がん罹患率の上昇と生検確認需要 | +2.0% | グローバル | 長期(4年以上) |
| 生検前mpMRI導入とターゲットサンプリング | +1.5% | 北米および欧州 | 中期(2〜4年) |
| 感染リスク低減のための経会陰生検へのシフト | +1.2% | 北米、欧州、およびオーストラリア | 中期(2〜4年) |
| フュージョンおよび経会陰生検に対する専用償還コード | +1.0% | 北米 | 短期(2年以内) |
| AI支援病変検出および前立腺体積測定 | +0.8% | 北米、欧州、およびアジア太平洋 | 中期(2〜4年) |
| コンパクトで局所麻酔対応のワークフロー | +0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
前立腺がん罹患率の上昇と生検確認需要
組織生検は、疑わしいスクリーニングまたは画像所見に続く前立腺がんの確定診断において依然として決定的な方法です。GLOBOCAN 2024は世界で1,546,112件の新規前立腺がん診を記録し、2022年のベースラインから5%増加を示しており、年間罹患数は2045年までに2,626,735件に達すると予測されています。北米は人口10万人あたり80.82件という最も高い年齢標準化罹患率を記録しており、アジアおよびアフリカの一部では検査アクセスの拡大により診断症例数が増加しています。[1] 前立腺生検市場は、組織評価ががんのグレーディングおよびリスク分類に不可欠であり続けることで恩恵を受けており、積極的監視が確認手技への継続的な需要を生み出しています。低コストかつポータブルなシステムは、診断インフラが限られ死亡率対罹患率の比率が高い地域でのアクセスを改善し、前立腺生検産業全体にわたる成長の新たな機会を創出する可能性があります。
生検前mpMRI導入とターゲットサンプリング
生検前の多パラメトリックMRI(mpMRI)は、PSA値に疑いのある男性の診断経路再構築しています。2026年のEAUガイダンスは、生検決定前のMRI実施を推奨し、適切な患者への標的サンプリングを支持しています。912名の患者を対象としたMIRAGE研究では、標的生検および病変周囲生検を受けた参加者の41%に臨床的に有意ながんが確認され、病変周囲サンプリングにより検出率が3.6%向上しました。[2] 前立腺生検市場は、MRI所見をリアルタイム超音波画像と統合し、正確な針の配置を可能にするツールへとシフトしています。ProBIOPSYコンセンサスは、ほとんどの臨床現場において標的生検戦略を支持しており、運用上の負担を増大させることなくMRI主導のワークフローをサポートするプラットフォームを優先するよう医療提供に促し、前立腺生検産業全体にわたる採用優先事項を形成しています。
感染リスク低減のための経会陰生検へのシフト
経直腸から経会陰アクセスへのシフトは、前立腺生検市場における手術設計と製品需要を変えています。2026年にレビューされたエビデンスは、両アプローチが同等のがん検出率を提供する一方、経会陰生検は感染リスクが低いことを示しています。2025年の前向きコホート研究では、経会陰コグニティブフュージョン生検を受けた患者の44.7%に臨床的に有意ながんが確認されたのに対し、系統的生検を受けた患者では25.6%でした。局所麻酔により、適切な手術を手術室から外来手術センターおよび泌尿器科クリニックへ移行することが可能になります。[3] このトレンドは、経会陰針ガイド、アクセスシステム、および画像ツールを支持し、抗生物質予防への依存を減らすことで抗菌薬スチュワードシップを支援します。
フュージョンおよび経会陰生検に対する専用償還コード
2026年に予定されている米国のコーディング更新により、高度な前立腺生検手術に対するより明確な償還認識が提供されると期待されています。2026年1月1日より、CPTコード55700は廃止され、経直腸、経会陰、インボアMRIガイド、およびMRI-超音波フュージョンガイド手術をカバーする9つのカテゴリーIコードに置き換えられる予定です。これらのコードは画像ガイダンスをバンドルし、高度なワークフローに対する明確な償還構造を確立します。インボアMRIガイド手術のCPT 55713およびCPT 55714は、標準手術よりも高い外来支払い分類を持ち、病院および外来手術センターによる投資を支援します。[4] 民間保険会社がこの枠組みに従えば、前立腺生検市場はより速い普及を経験する可能性があり、ドイツの2026年S3ガイダンスもPI-RADS 3以上の病変に対してMRIガイドまたはMRIフュージョンガイド生検を推奨しています。
前立腺生検市場の抑制要因影響分析*
| 抑制要因 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い資本コストとMRIインフラへの依存 | -0.9% | アジア太平洋中核部、中東・アフリカ・南米への波及 | 長期(4年以上) |
| ソフトウェア、サービス、アクセサリーの継続的コスト | -0.7% | グローバル | 中期(2〜4年) |
| 高度な手術に対する商業的償還の不均一性 | -0.6% | 北米および選択された国際市場 | 短期(2年以内) |
| mpMRI経験豊富な専門家の不足と手術習得曲線 | -0.6% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストとMRIインフラへの依存
MRIガイドおよびフュージョン生検システムは多大な資本投資を必要とし、多くの地域病院や外来診療所では容易に吸収できません。MRI-超音波フュージョンプラットフォーム、AI対応ソフトウェア、および手術専用アクセサリーのコストが初期財務負担を増大させます。これらのプログラムはまた、1.5Tまたは3T MRIシステム、タイムリーな画像診断、および放射線科の解釈へのアクセスに依存しています。サハラ以南のアフリカ、南アジアおよび東南アジア、ラテンアメリカの一部でのインフラ不足は、超音波ガイド手術への依存を長引かせる可能性があり、精密ガイダンスシステムへの長期的な需要が制限されるのではなく、アップグレードが先送りされる結果となります。
ソフトウェア、サービス、アクセサリーの継続的コスト
高度な生検ケアには、初期機器購入を超えた継続的なコストが伴い、サービス契約、ソフトウェアライセンス、単回使用経会陰アクセサリー、およびメンテナンスが含まれます。これらの費用は、特に手術件数が少ない施設では予算計画を制約する可能性があります。サプライヤーは、ワークフローの改善と臨床的メリットが総所有コストを正当化することを実証する必要があります。不確実な消耗品コストとすべての手術要素に対する不十分な償還が、施設のアップグレードを遅らせる可能性があります。長期的な普及は、大量処理センターと小規模診療所の財務要件に合致した調達モデルに依存します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
生検タイプ別:
針の件数が収益を維持し、液体生検が加速前立腺針生検は2026年の前立腺生検市場シェアの85.67%を占め、組織病理組織学が診断、グレーディング、およびリスク層別化に引き続き不可欠です。米国では年間100万件以上の前立腺生検が実施されており、手術関連消耗品への安定した需要を支えています。経直腸から経会陰アクセスへのシフトは、ガイド、針システム、よびアクセサリーへの需要を変えています。両ルートのソリューションを提供するサプライヤーは、臨床実践が進化する中で市場ポジションを維持できます。
前立腺液体生検は2032年までに9.28%のCAGRで成長すると予測されています。2025年12月のIsoPSAのFDA承認とNCCN 2025早期発見ガイドラインへの組み込みは、生検前リスク層別化における役割を支持しています。液体生検は組織生検の補助として残り、微小残存病変の検出と治療反応モニタリングも支援します。低価値な手術を減らしながら、確定的確認を必要とするケースへの組織生検需要を誘導する可能性があります。


ガイダンス技術別:
超音波が件数を支え、フュージョンが標準を再定義超音波ガイド生検は2026年の前立腺生検市場規模の51.45%を占めました。確立された設置基盤、低コスト、およびオフィスベース設定への適合性が、地域泌尿器科診療全体での継続的な普及を支援しています。MRIアクセスが限られた地域および系統的サンプリング経路において引き続き重要です。超音波はまた、MRI-超音波フュージョンガイドターゲット生検の手術的基盤としても機能します。
MRI-超音波フュージョンガイド生検は2032年までに10.12%のCAGRで成長すると予測されています。この技術はMRI所見とリアルタイム超音波を組み合わせて疑わしい病変のターゲティングを改善します。2025年のコホート研究では、経会陰コグニティブフュージョン生検の臨床的に有意ながん検出率が44.7%と報告され、系統的生検の25.6%と比較されました。新しいCPT構造は、高度なガイダンス経路を採用する施設に対してより明確な経済的基盤を提供します。
製品タイプ別:
針が収益をリードし、ナビゲーションシステムが成長をリード生検針は2026年の収益の55.67%を占め、すべての組織ベースの手術に針ベースのサンプル採取が必要なためです。この大量消耗品としての役割は、ガイダンス技術の変化にもかかわらず安定した需要を支えています。メーカーはサンプリング信頼性の向上、感染リスクの低減、および画像ワークフローとの統合に注力しています。医療提供者が経会陰およびその他のリスク低減アプローチを採用するにつれ、感染予防機能がますます重要になっています。
生検ガイダンスおよびナビゲーションシステムは2032年までに11.23%のCAGRで拡大すると予測されています。臨床プログラムは、生検手術と焦点療法計画をサポートするフュージョンおよびロボットプラットフォームに投資しています。2025年7月、PhilipsはUroNavシステムの更新版に対してFDA 510(k)認可を取得し、手術前MRI、リアルタイム超音波、および焦点療法計画ワークフローを統合しました。これらのプラットフォームはターゲティングの標準化、文書化の改善、および統合された臨床ワークフローの支援に役立ちます。

注記: 個別セグメントのすべてのシェアはレポート購入時に入手可能
エンドユーザー別:
病院が件数を支え、外来手術センターが構造変化を牽引病院は2026年の収益の56.89%を占め、複雑で画像集約的な生検手術の相当な割合を管理しているためです。MRI設備、放射線科と泌尿器科の連携チーム、および必要に応じた麻酔サポートを提供しています。学術センターも、従来の手術室設定への依存を減らす外来経会陰プログラムを確立しています。病院は困難なケースと高度な画像経路の中心であり続けます。
外来手術センターは2032年までに10.45%のCAGRで成長すると予測されています。局所麻酔経会陰生検は選択された患者の施設要件を軽減し、2026年の償還枠組みは外来手術センター設定でのフュージョンおよび経会陰手術を支援します。診断・画像センターは、生検前MRI解釈および調整されたオフィス内経路における役割を拡大する可能性があります。外部機器への依存を減らすコンパクトなシステムは、外来手術センター、画像センター、およびクリニック全体での普及を改善できます。
地域分析
北米
北米は2026年の前立腺生検市場シェアの39.88%を占めると予測されています。この地域は人口10万人あたり80.82件という年齢標準化前立腺がん罹患率を持ち、米国では年間100万件以上の前立腺生検を実施しています。2026年のCPTコード構造は、経直腸、経会陰、インボアMRIガイド、およびMRI-超音波フュージョンガイド手術の償還を差別化し、ターゲット生検へのシフトを支援しています。FDA認可のAIツールとIsoPSAのメディケア適用は、統合された診断ワークフローとよりターゲットを絞った生検利用を支援します。FDA要件および進化する保険会社ポリシーへの準拠が引き続き重要であり、カナダとメキシコは泌尿器科能力の拡大に伴い追加の成長機会を提供しています。
アジア太平洋
アジア太平洋は2027年から2032年にかけて9.88%のCAGRで拡大すると予測されています。中国、インド、韓国における前立腺がん罹患率の上昇は、より広範なスクリーニング適用範囲と医療投資と相まって、市場成長を支援しています。日本の高齢男性人口は精密診断経路への需要を牽引し、インドと韓国は政府支援の検出イニシアチブと拡大する民間病院能力から恩恵を受けています。MRIアクセスと専門家の可用性の不均一性が普及に影響し、低コストの超音波ガイド手術への需要を維持します。コンパクトな技術、トレーニング、および柔軟な調達モデルを提供するサプライヤーは競争上の優位性を得る可能性がありますが、現地登録および償還要件が引き続き市場参入を形成します。
欧州、南米、中東・アフリカ
欧州の医療提供者は、生検前MRIとターゲットサンプリングに関する2026年EAUガイダンスに診断実践をますます合わせています。ドイツのS3ガイドラインはPI-RADS 3以上の病変に対してMRIガイドまたはMRIフュージョンガイド生検を推奨し、不必要な系統的サンプリングへの依存を減らすことを支援しています。南米では、前立腺がんがんの死亡率の重要な原因であり続けるブラジルが需要を支えています。中東・アフリカはアクセスレベルが異なり、GCC諸国が高度なフュージョンプラットフォームに投資する一方、サービスが行き届いていない地域では診断能力が限られています。ポータブルで低コストのシステムは遅延診断の課題に対処する可能性があり、インフラ、償還、および臨床トレーニング引き続き市場発展を形成しています。
競合環境
市場集中度
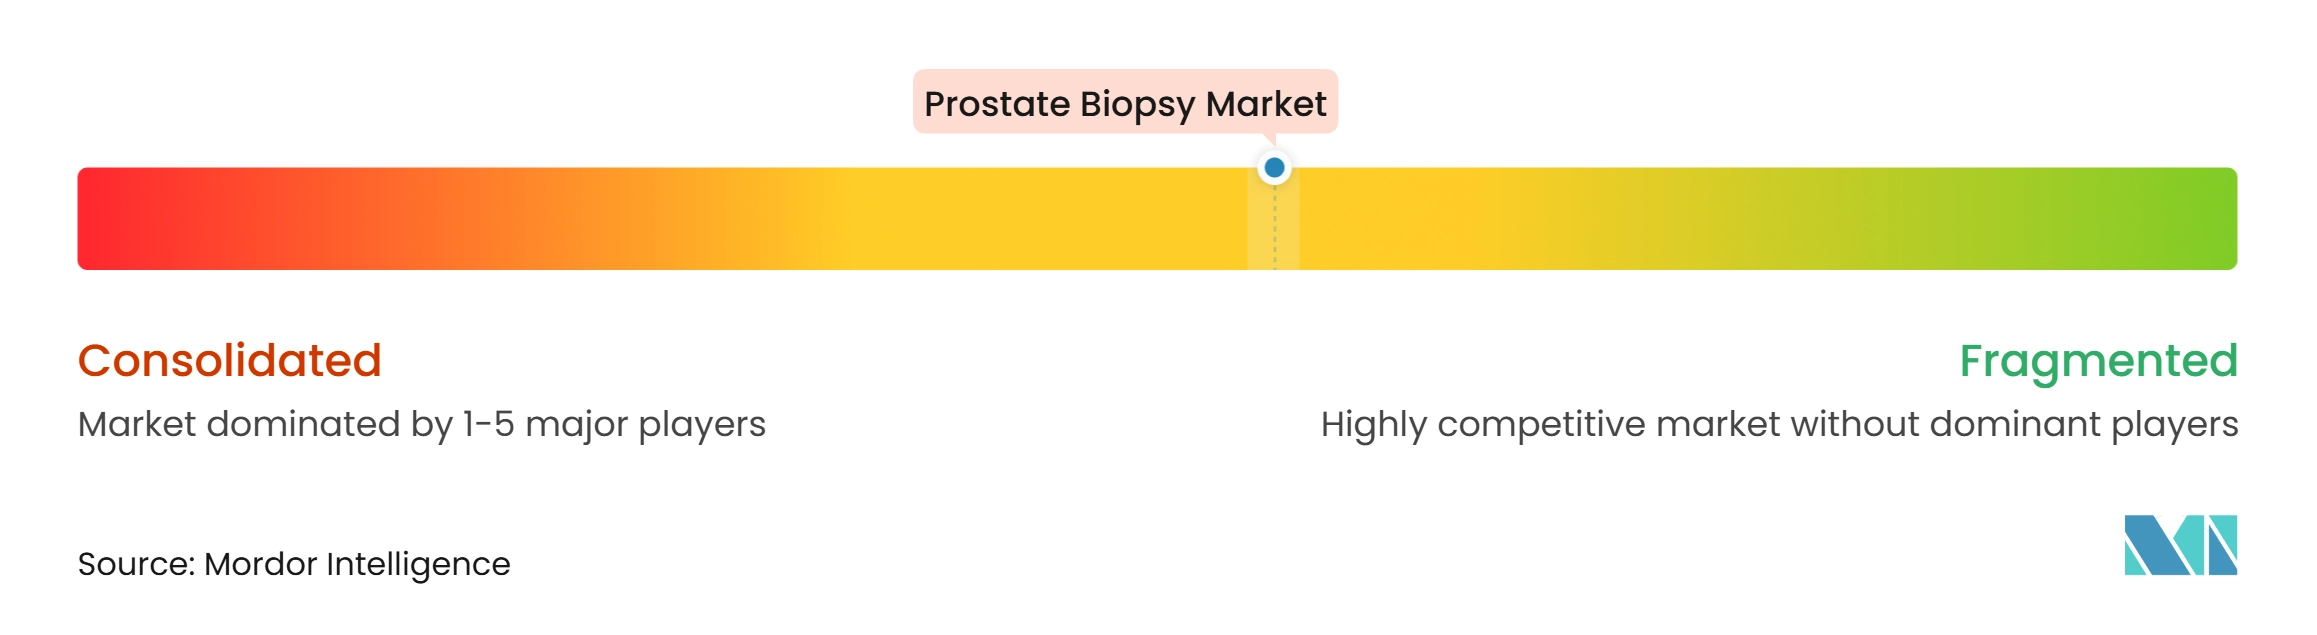
前立腺生検市場は中程度の集中度を示しており、多国籍画像企業が専門的な針、ナビゲーション、および手術ワークフロープロバイダーと競合しています。Siemens Healthineers、Koninklijke Philips、GE HealthCare、およびCanon Medicalは画像およびガイダンスプラットフォームを提供し、Becton Dickinson、Argon Medical Devices、B. Braun、およびCook Groupは大量消耗品セグメントに対応しています。KOELIS、Exact Imaging、Focal Healthcare、およびBiobot Surgicalは外来およびオフィスベース設定向けの統合システムを提供しています。競争はワークフロー統合、ターゲットサンプリング精度、および生検と焦点療法計画のサポートに集中しています。
AI統合は主要な製品差別化戦略であり続けています。2025年4月、KOELISはBot Imageとのパートナーシップを発表し、Trinity MRIフュージョンシステムをProstatID AIと統合して自動病変検出、分類、および3Dコンタリングを実現しました。IbexとQuibimはFDA認可を活用して病理学およびMRIワークフローにソフトウェアツールを位置付け、PhilipsはナビゲーションおよびFDA認可のUroNavプラットフォームを焦点療法計画に向けて進化させました。これらの開発は、画像、ターゲティング、およびレポートプロセスを統合することで設置済みハードウェアの価値を高めます。小規模企業もパートナーシップを活用して、すべてのコンポーネントを内部開発することなくAI機能を追加できます。
経会陰システム設計は別の重要な競争領域を表しています。2025年7月、Exact ImagingはExactVuマイクロ超音波システムの独立診療所、退役軍人省施設、および統合デリバリーネットワーク全体へのリーチを拡大するために米国直販モデルに移行しました。CIVCO Medical Solutionsは2025年にTP Pivot Proに対してCEマーキングを取得しました。これは小規模施設の普及障壁を低減できる単回使用経会陰針ガイドです。FDA認可、EU医療機器規制に基づくCEマーキング、およびISO 13485認証は市場参入の重要な障壁であり続けています。市場シェアの合算データは入手できませんが、市場構造は中程度の集中度評価を支持しています。
前立腺生検産業リーダー
-
Becton, Dickinson and Company
-
Boston Scientific Corporation
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Cook Group Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
前立腺生検市場 このレポートでカバーされる企業
- Argon Medical Devices
- B. Braun
- Beckton Dickinson
- Biobot Surgical Pte. Ltd.
- Boston Scientific
- Canon
- Cook Group
- ESAOTE S.p.A.
- Exact Imaging Inc.
- Focal Healthcare Inc.
- FUJIFILM
- GE HealthCare Technologies Inc.
- KOELIS SAS
- Koninklijke Philips
- MedCom GmbH
- Medtronic
- Siemens Healthineers
最近の産業開発事情 前立腺生検市場
- 2026年1月:CMSは前立腺生検に対する9つの新しいCPTカテゴリーIコードを実施し、CPTコード55700を廃止しました。新しいコードは経直腸、経会陰、インボアMRIガイド、およびMRI-超音波フュージョンガイド手術を差別化し、画像ガイダンスが各コードにバンドルされています。CPT 55713および55714はより高い外来支払い分類を受けました。
- 2025年12月:Cleveland DiagnosticsはIsoPSAのPMA承認を取得しました。これはPSA値が上昇した50歳以上の男性向けの血液ベースの体外診断検査です。NCCN 2025早期発見ガイドラインに検査が含まれ、メディケアおよび増加する数の民間保険会社が不必要な米国の前立腺生検を減らすためにこれをカバーしました。
- 2025年11月:EAU-EANM-ESTRO-ESUR-ISUP-SIOGは2026年前立腺がんガイドライン第I部を発表し、リスク適応型MRIベース戦略を正式化しました。ガイドラインはターゲットおよび地域生検を伴う生検前マルチパラメトリックMRIを推奨し、5段階EAU分類システムを導入し、適格な低リスクおよび中間リスク症例に対する積極的監視を確認しました。
- 2025年7月:Royal PhilipsはUroNav MRI-超音波フュージョンナビゲーションシステムの最新版に対してFDA 510(k)認可を取得しました。システムはDynaCAD Urologyを使用した焦点療法計画および実施のためのアノテーションワークフローを追加し、Northwell Healthは標準生検と比較して高リスク前立腺がん診断が30%改善したと報告しました。
世界の前立腺生検市場レポートの範囲
レポートの範囲によると、前立腺生検は前立腺腺から小さな組織サンプルを採取し、がんやその他の細胞異常について顕微鏡で検査する医療処置です。
前立腺生検市場は、生検タイプ、ガイダンス技術、製品タイプ、エンドユーザー、および地域によってセグメント化されています。生検タイプ別では、市場は前立腺針生検と前立腺液体生検にセグメント化されています。ガイダンス技術別では、市場は超音波ガイド生検、MRIガイド生検、MRI-超音波フュージョンガイド生検、コグニティブフュージョンガイド生検、CTガイド生検、およびその他のガイダンス技術にセグメント化されています。製品タイプ別では、市場には生検針、生検ガンおよび器具、生検ガイダンスおよびナビゲーションシステム、生検アクセサリおよび消耗品、およびその他の製品タイプが含まれます。エンドユーザー別では、市場は病院、外来手術センター、診断・画像センター、泌尿器科クリニックおよび医師オフィス、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 前立腺針生検 |
| 前立腺液体生検 |
| 超音波ガイド生検 |
| MRIガイド生検 |
| MRI-超音波フュージョンガイド生検 |
| コグニティフュージョンガイド生検 |
| CTガイド生検 |
| その他のガイダンス技術 |
| 生検針 |
| 生検ガンおよび器具 |
| 生検ガイダンスおよびナビゲーションシステム |
| 生検アクセサリーおよび消耗品 |
| その他の製品タイプ |
| 病院 |
| 外来手術センター |
| 診断・画像センター |
| 泌尿器科クリニックおよび医師オフィス |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 生検タイプ別 | 前立腺針生検 | |
| 前立腺液体生検 | ||
| ガイダンス技術別 | 超音波ガイド生検 | |
| MRIガイド生検 | ||
| MRI-超音波フュージョンガイド生検 | ||
| コグニティフュージョンガイド生検 | ||
| CTガイド生検 | ||
| その他のガイダンス技術 | ||
| 製品タイプ別 | 生検針 | |
| 生検ガンおよび器具 | ||
| 生検ガイダンスおよびナビゲーションシステム | ||
| 生検アクセサリーおよび消耗品 | ||
| その他の製品タイプ | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 診断・画像センター | ||
| 泌尿器科クリニックおよび医師オフィス | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
前立腺生検市場の成長を牽引しているものは何ですか?
前立腺がん診断数の増加、生検前MRIの利用拡大、経会陰手術、および高度なガイダンスに対するより明確な償還が成長を支援しています。レポートは2027年から2032年にかけて7.66%のCAGRを予測しています。
2032年までの前立腺生検市場の予測値はいくらですか?
前立腺生検市場は2032年までに31.8億米ドルに達すると予測されており、2027年の22.0億米ドルから増加します。
最大の収益シェアを持つ生検タイプはどれですか?
前立腺針生検は2026年の収益の85.67%を占め、組織病理組織学ががん確認、グレーディング、およびリスク層別化の中心であり続けているためです。
最も速く成長しているガイダンス技術はどれですか?
MRI-超音波フュージョンガイド生検は、医療提供者がよりターゲットを絞ったサンプリング経路を採用するにつれ、2032年までに10.12%のCAGRで成長すると予測されています。
経会陰前立腺生検はなぜ利用が増加しているのですか?
経会陰生検は感染リスクを低下させ、適切な外来設定で局所麻酔下で実施できるため、利用が増加しています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋は、スクリーニングの拡大、医療投資、および高齢化人口に支えられ、2032年までに9.88%のCAGRで成長すると予測されています。