
Taille et part du marché de la biopsie de la prostate
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
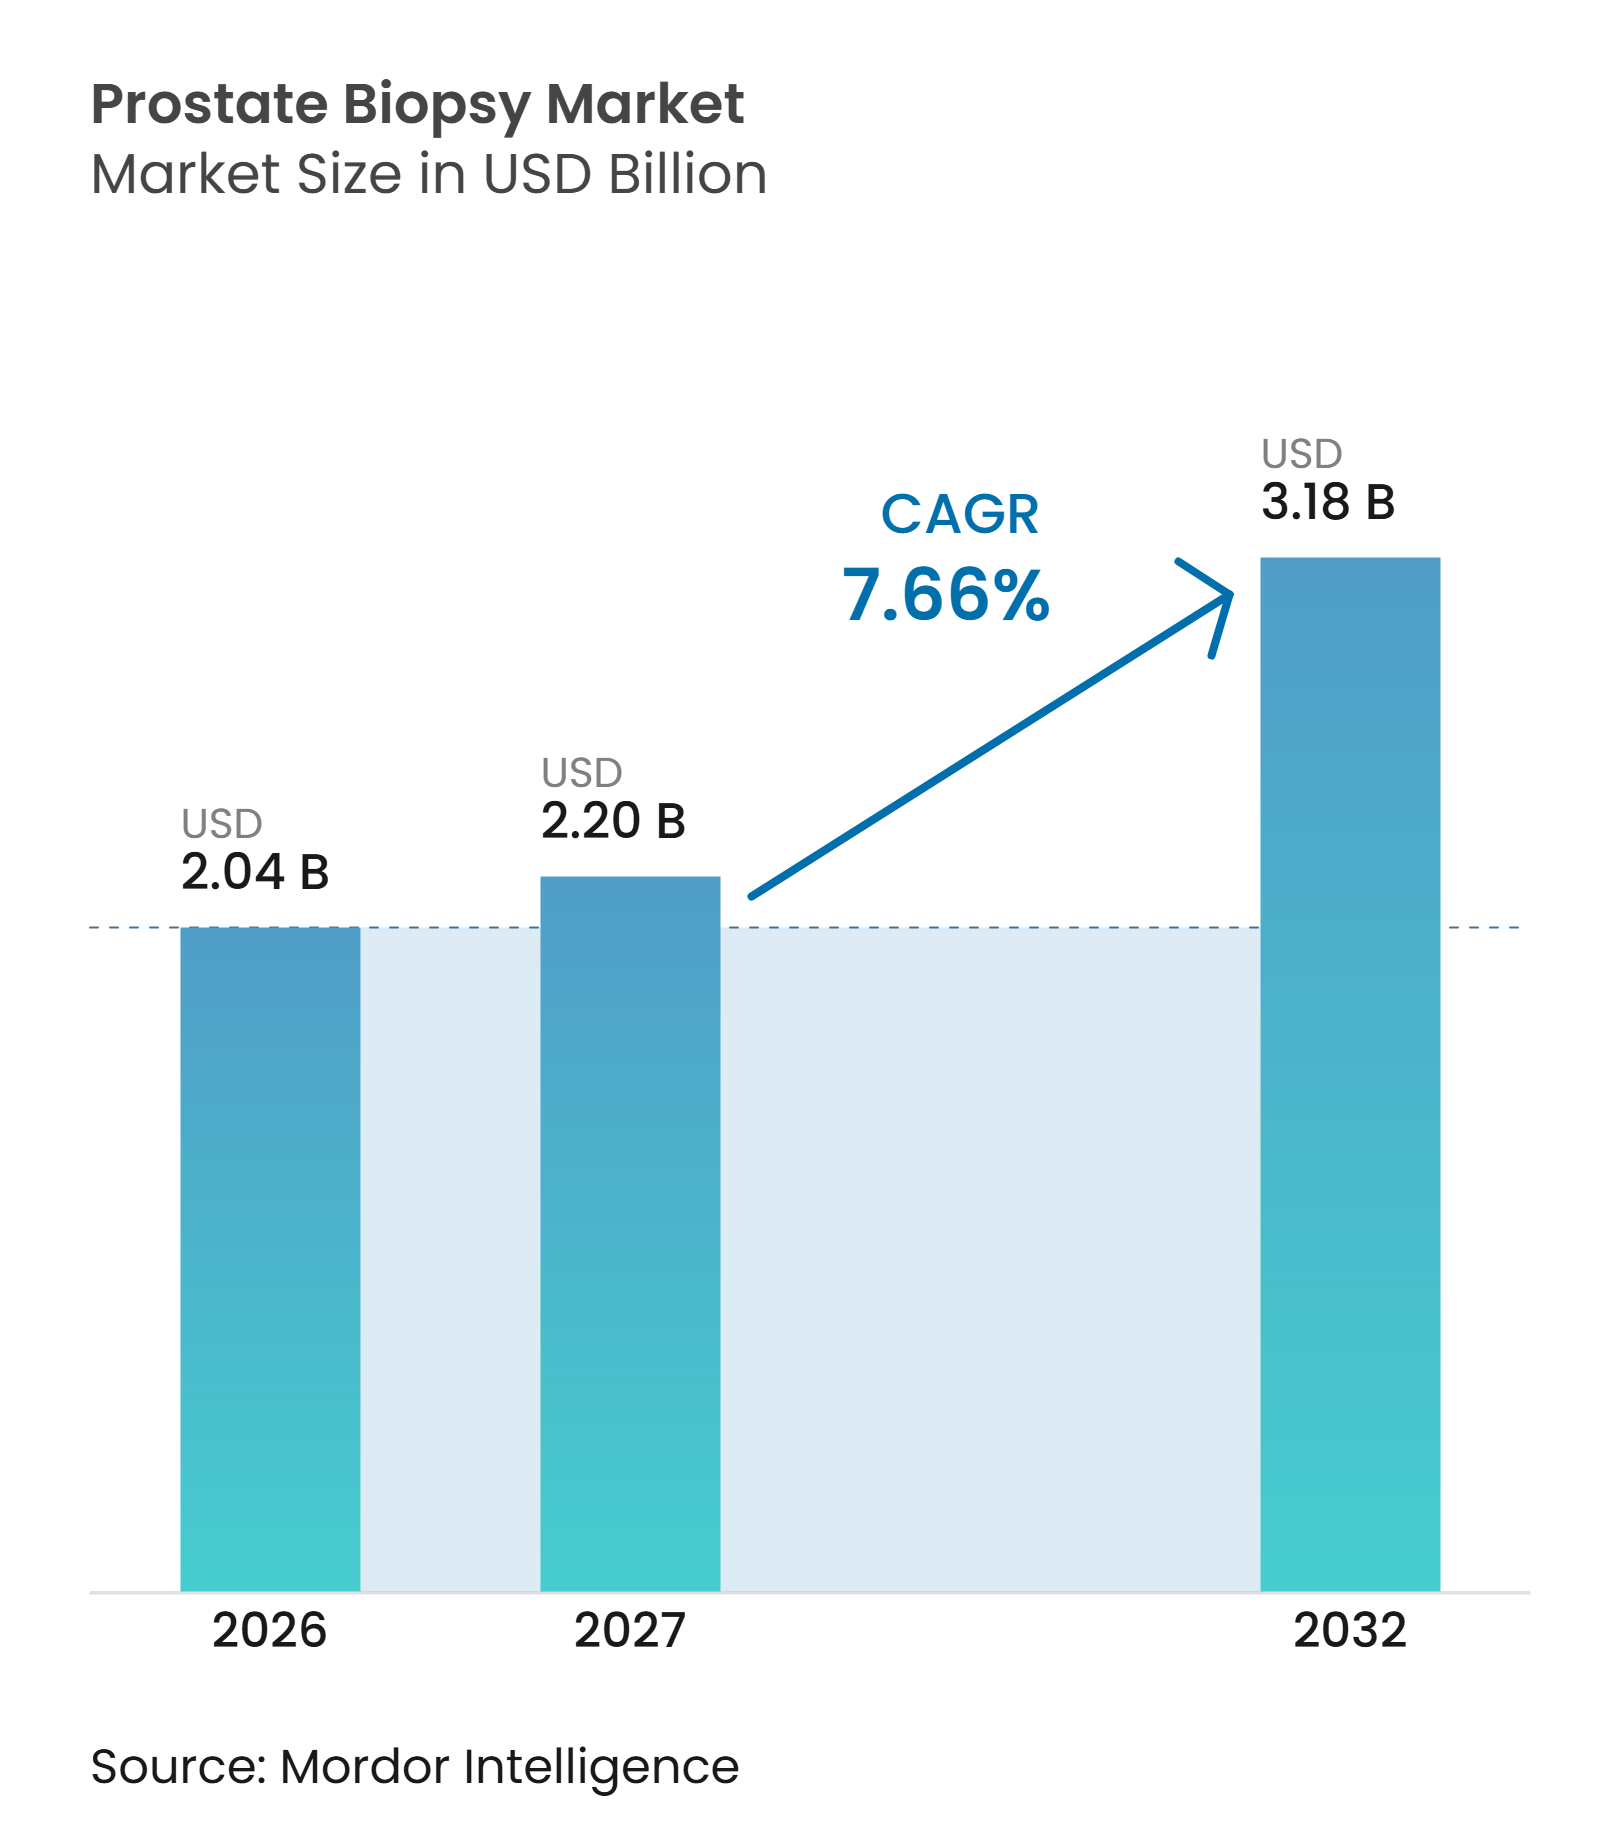
| Taille du Marché (2027) | 2.20 Milliards de dollars |
| Taille du Marché (2032) | 3.18 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.66 % |
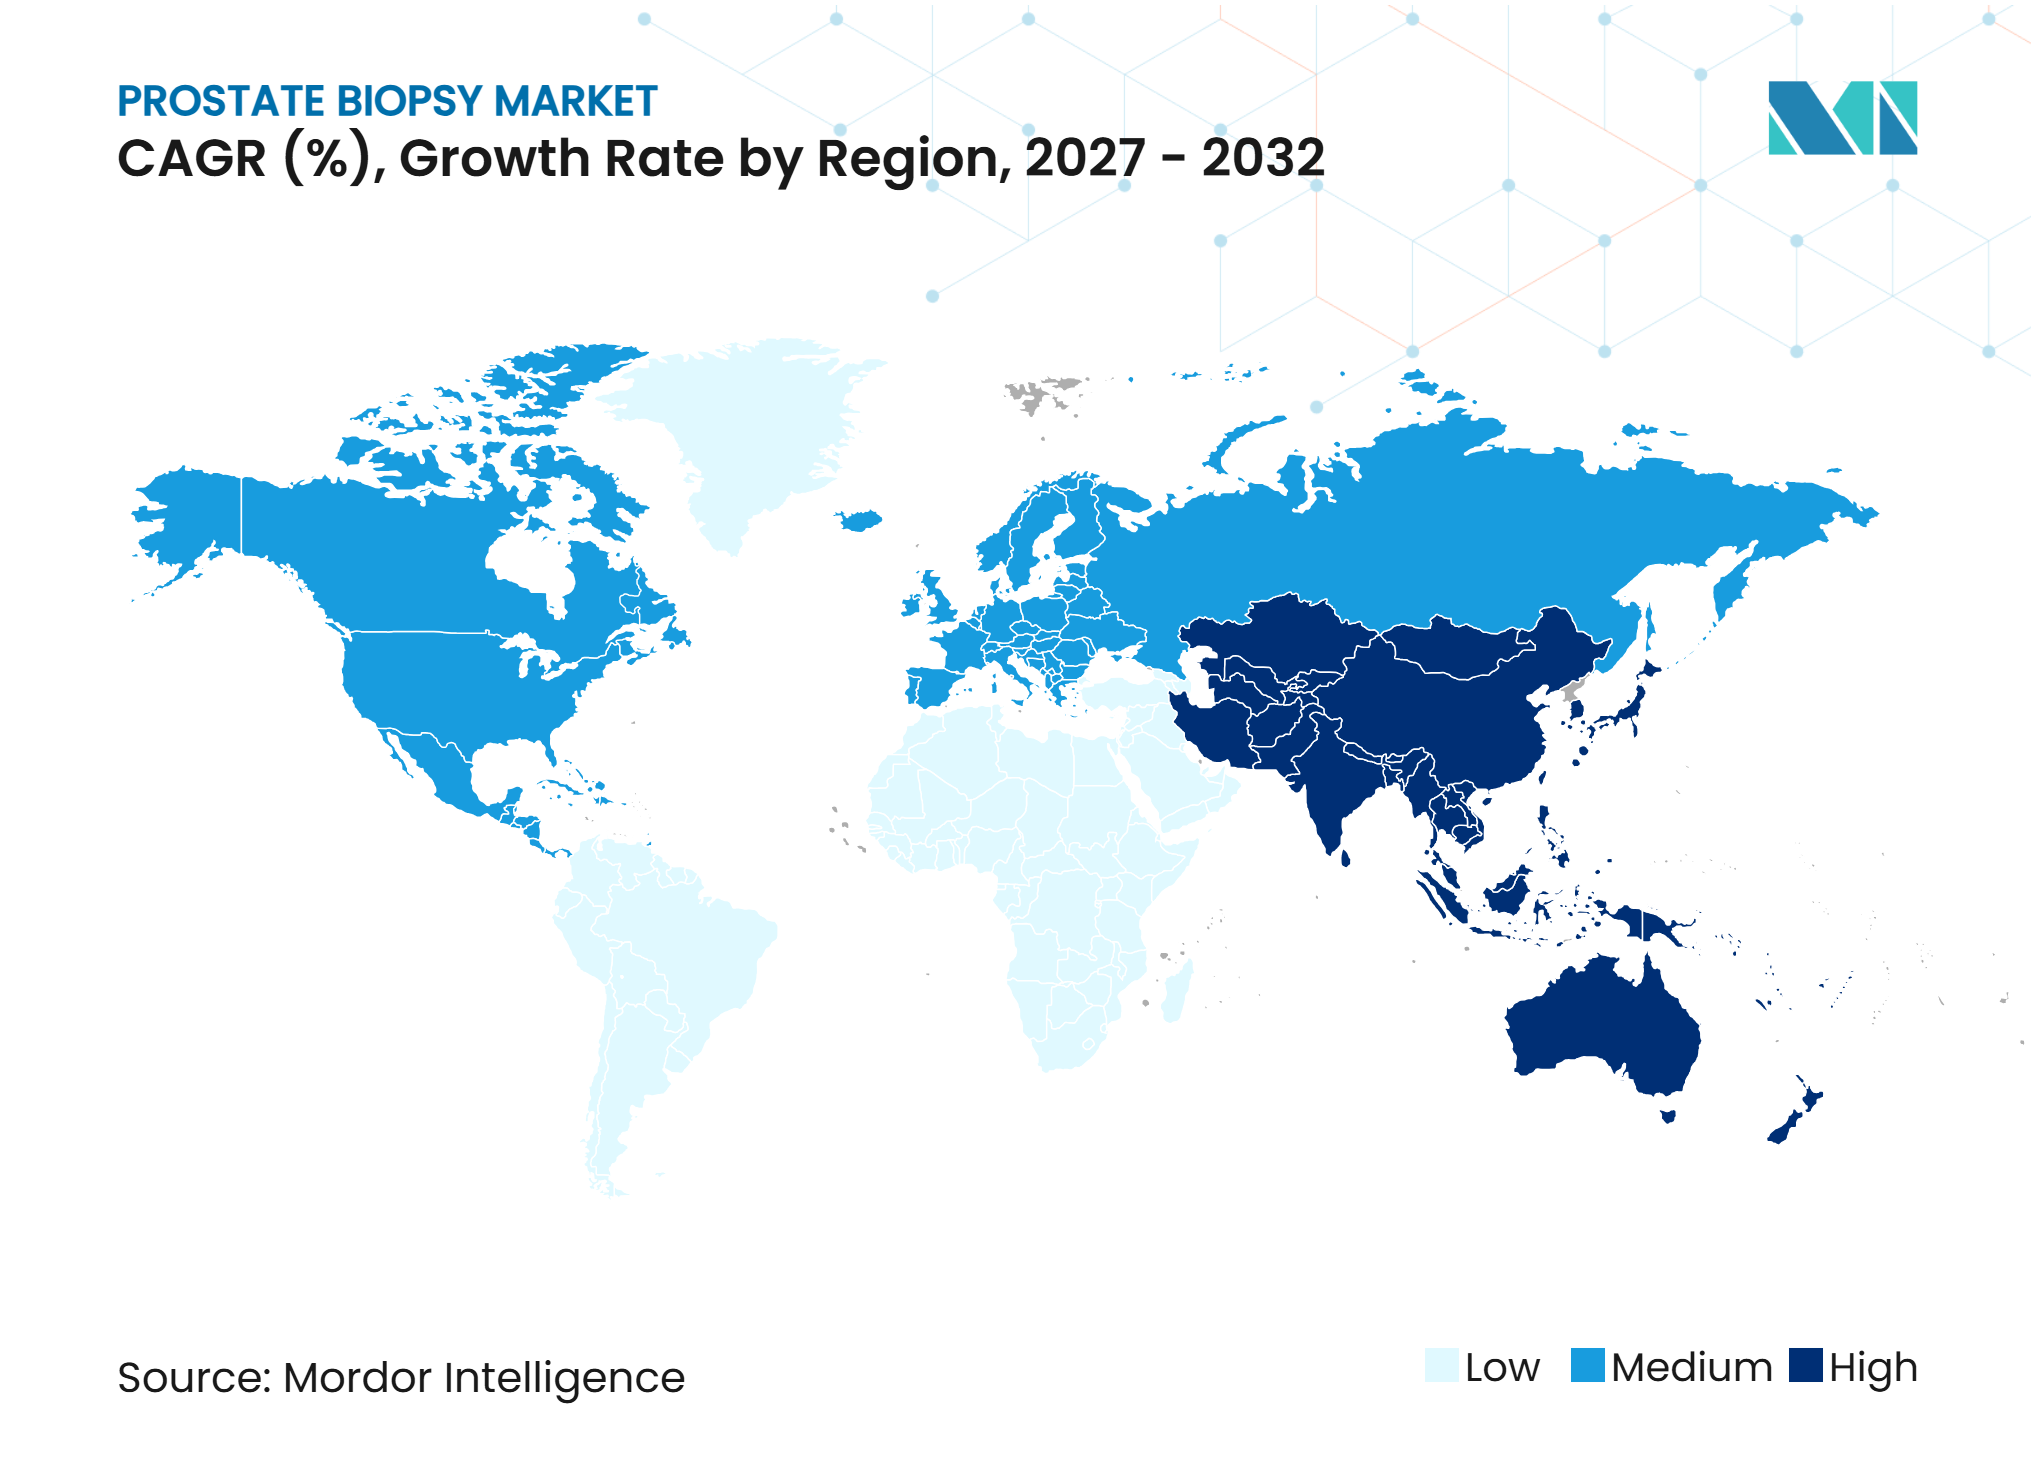
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la biopsie de la prostate par Mordor Intelligence
La taille du marché de la biopsie de la prostate était évaluée à 2,04 milliards USD en 2026 et devrait croître de 2,20 milliards USD en 2027 pour atteindre 3,18 milliards USD d'ici 2032, à un CAGR de 7,66 % au cours de la période de prévision (2027-2032).
La hausse des diagnostics de cancer de la prostate continue de stimuler la demande de procédures de biopsie, tandis que la surveillance active accroît le besoin de tests de suivi chez certains patients. Le marché de la biopsie de la prostate évolue vers le ciblage guidé par IRM, l'accès transpérinéal et des flux de travail adaptés aux environnements ambulatoires. Les nouveaux codes de remboursement américains pour les procédures transpérinéales, guidées par IRM en bore et par fusion IRM-échographie soutiennent l'investissement dans des plateformes de guidage avancées. Cependant, les coûts élevés des équipements, la capacité limitée en IRM et la pénurie de radiologues et d'urologues formés peuvent freiner l'adoption dans les environnements à ressources limitées. Les opportunités à court terme les plus importantes concernent les fournisseurs proposant un échantillonnage ciblé, des flux de travail efficaces et un soutien pratique à la formation.
Points clés du rapport
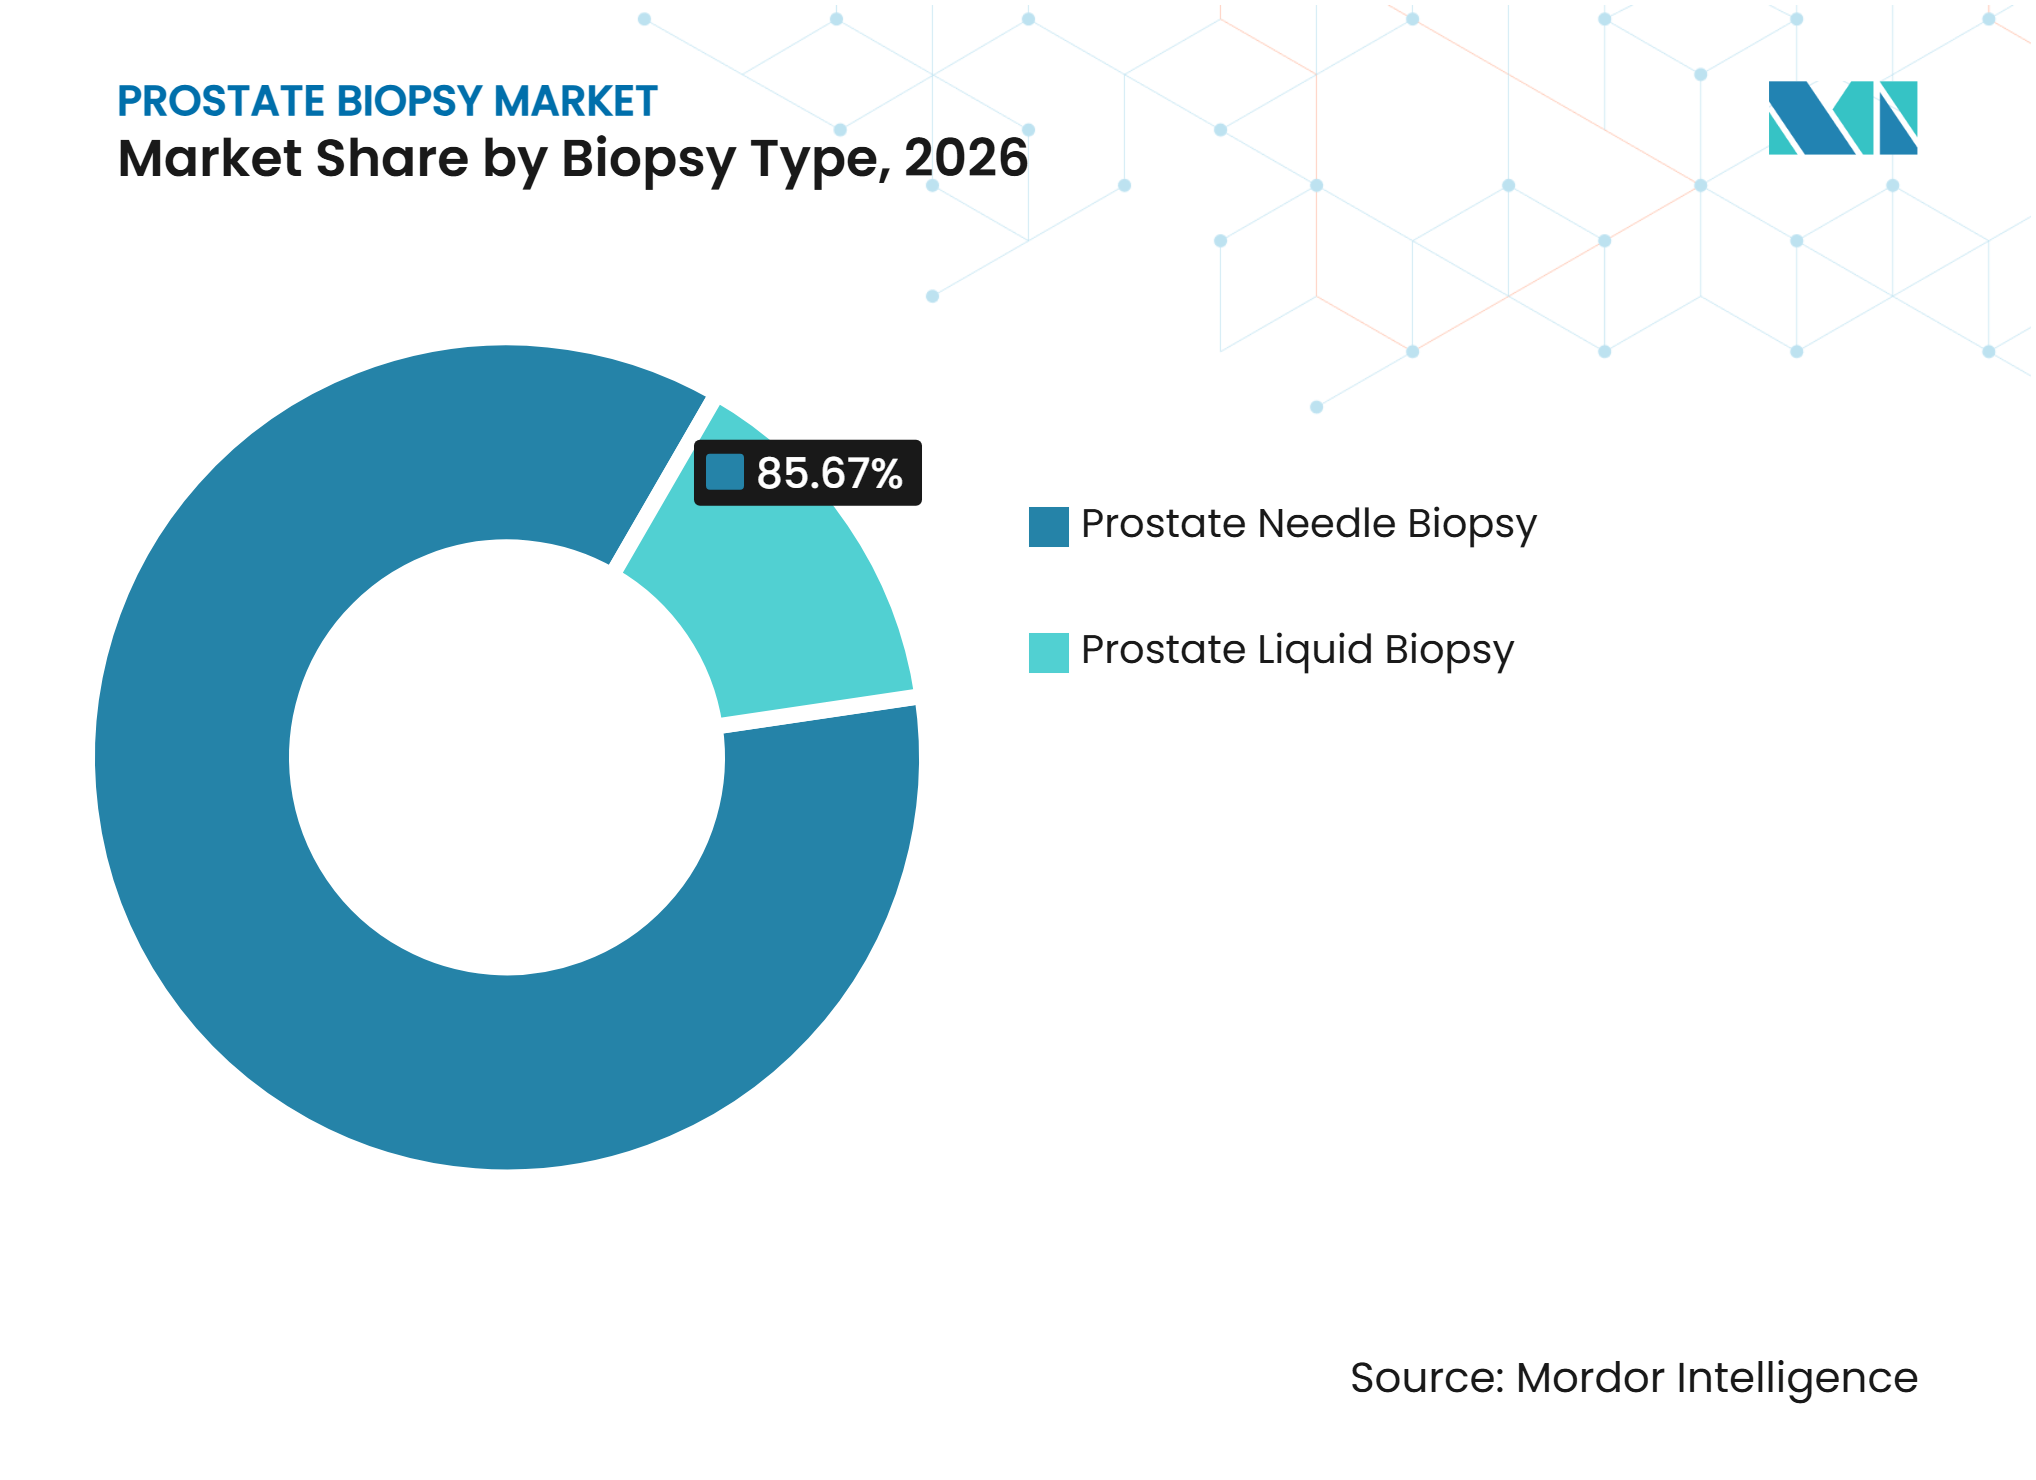
- Par type de biopsie, la biopsie de la prostate à l'aiguille représentait 85,67 % de la part du marché de la biopsie de la prostate en 2026, tandis que la biopsie liquide de la prostate devrait croître à un CAGR de 9,28 % jusqu'en 2032.
- Par technologie de guidage, la biopsie guidée par échographie représentait 51,45 % de la part du marché de la biopsie de la prostate en 2026, tandis que la biopsie guidée par fusion IRM-échographie devrait se développer à un CAGR de 10,12 % jusqu'en 2032.
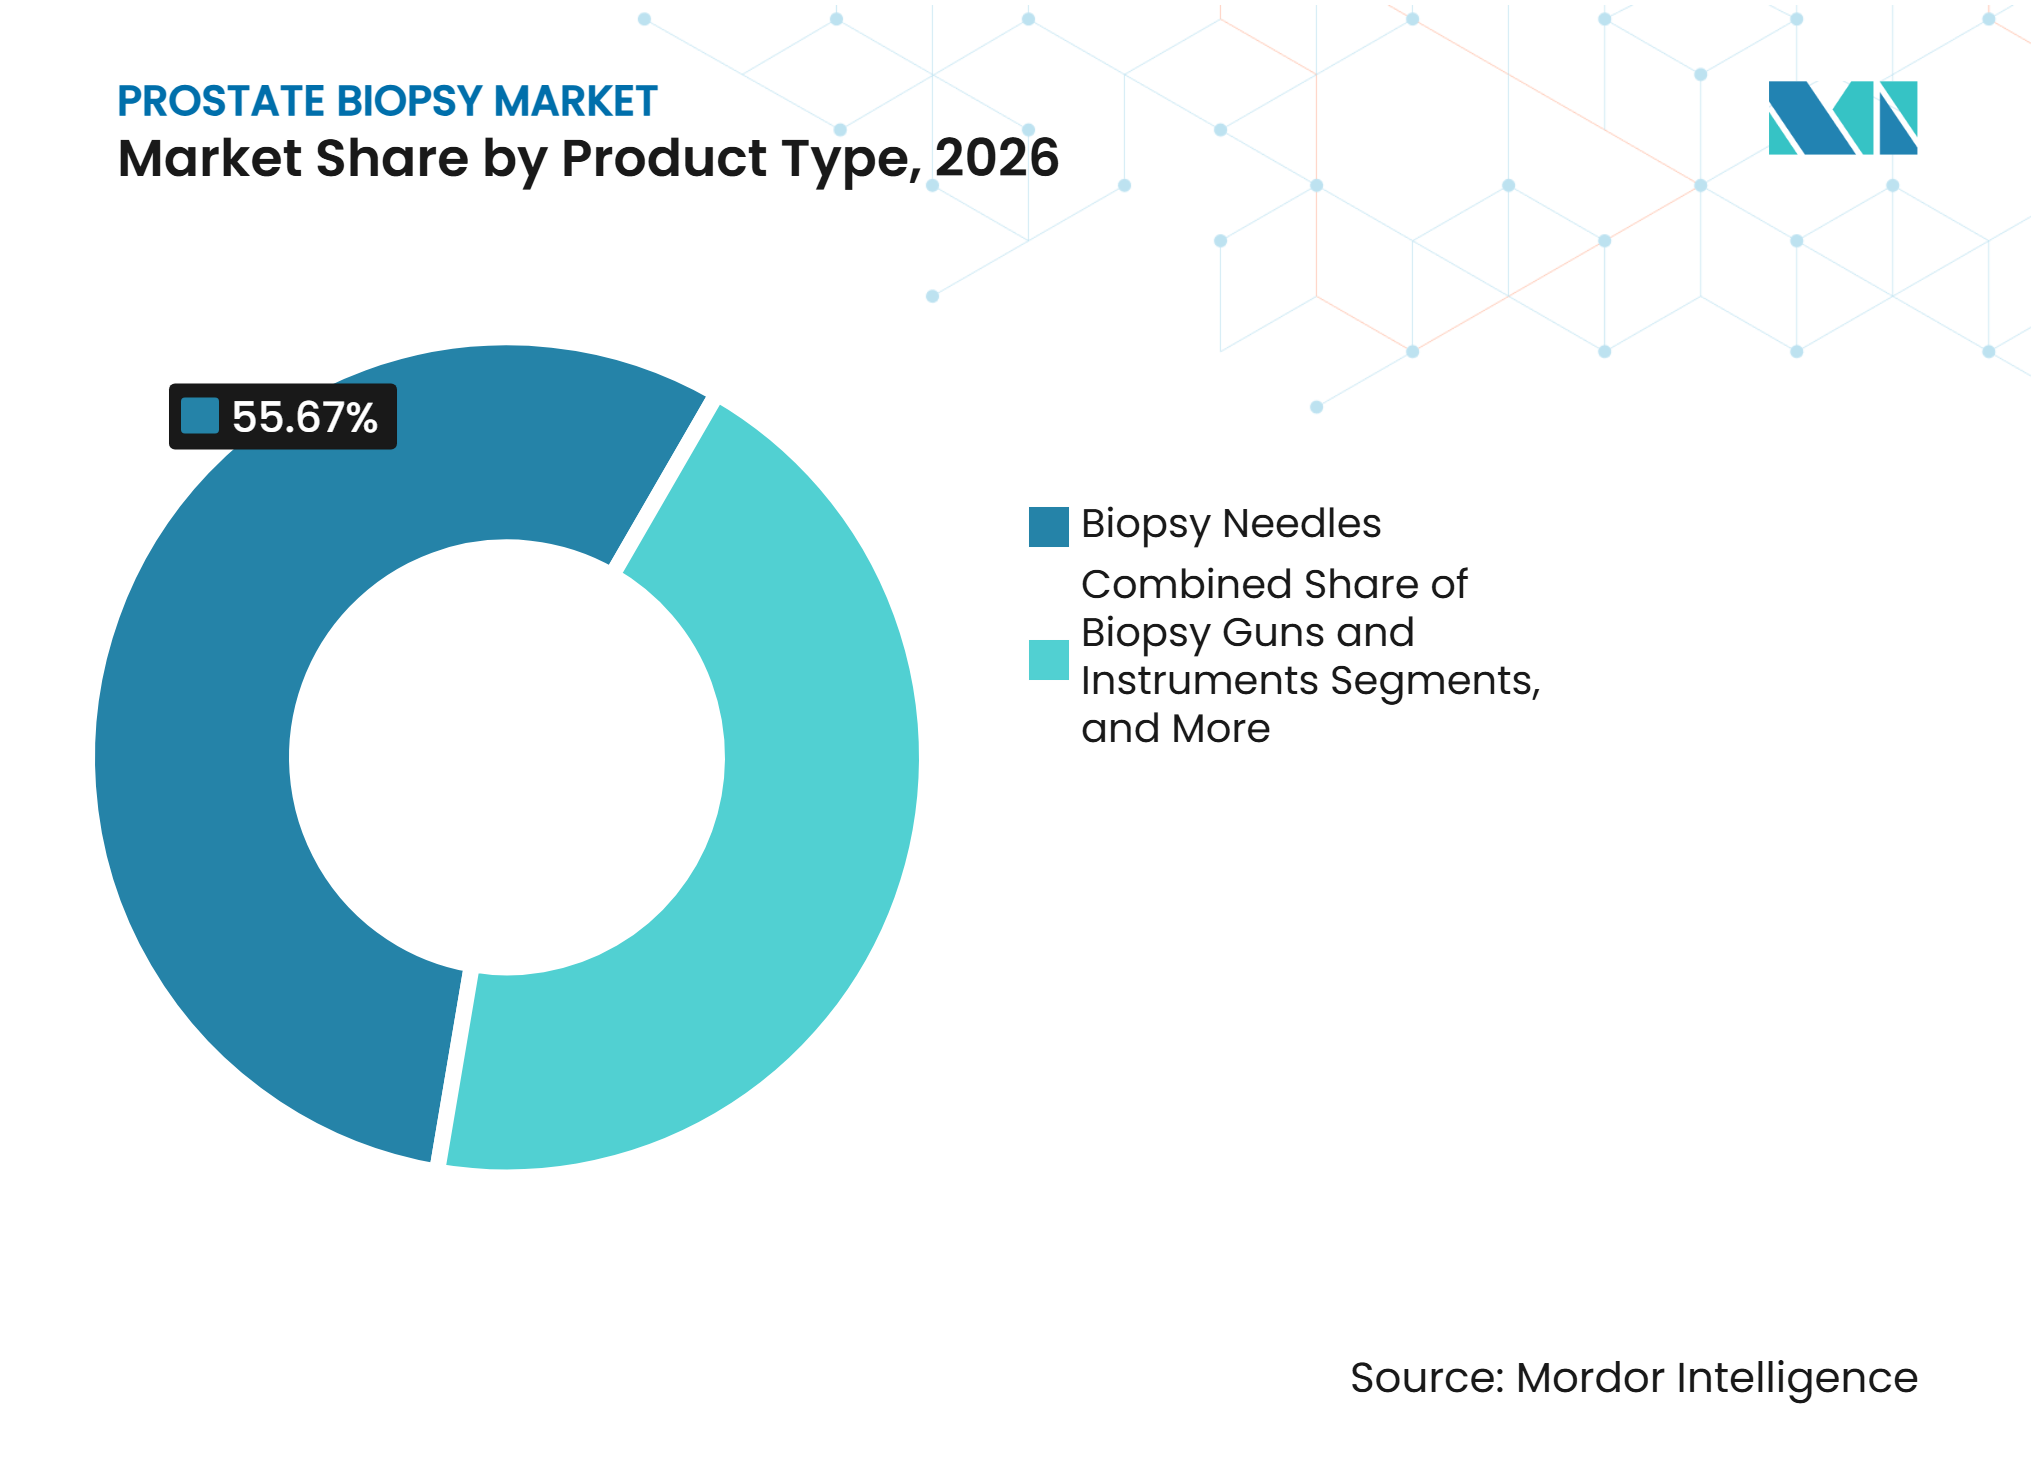
- Par type de produit, les aiguilles de biopsie représentaient 55,67 % des revenus en 2026, tandis que les systèmes de guidage et de navigation pour biopsie devraient croître à un CAGR de 11,23 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux représentaient 56,89 % des revenus en 2026, tandis que les centres de chirurgie ambulatoire devraient progresser à un CAGR de 10,45 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 39,88 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché de la biopsie de la prostate*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Hausse de l'incidence du cancer de la prostate et demande de confirmation par biopsie | +2.0% | Mondial | Long terme (≥ 4 ans) |
| Adoption de l'IRM multiparamétrique pré-biopsie et échantillonnage ciblé | +1.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Passage à la biopsie transpérinéale pour réduire le risque d'infection | +1.2% | Amérique du Nord, Europe et Australie | Moyen terme (2-4 ans) |
| Codes de remboursement dédiés pour la biopsie par fusion et transpérinéale | +1.0% | Amérique du Nord | Court terme (≤ 2 ans) |
| Détection des lésions assistée par IA et mesure du volume prostatique | +0.8% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Flux de travail compacts et compatibles avec l'anesthésie locale | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'incidence du cancer de la prostate et demande de confirmation par biopsie
La biopsie tissulaire demeure la méthode de référence pour confirmer un cancer de la prostate à la suite de résultats suspects lors d'un dépistage ou d'une imagerie. Le GLOBOCAN 2024 a enregistré 1 546 112 nouveaux diagnostics de cancer de la prostate dans le monde, représentant une augmentation de 5 % par rapport à la valeur de référence de 2022, et l'incidence annuelle devrait atteindre 2 626 735 cas d'ici 2045. L'Amérique du Nord enregistre le taux d'incidence standardisé selon l'âge le plus élevé, à 80,82 cas pour 100 000 habitants, tandis que l'élargissement de l'accès aux tests augmente le nombre de cas diagnostiqués dans certaines régions d'Asie et d'Afrique.[1] Le marché de la biopsie de la prostate en bénéficie, car l'évaluation tissulaire reste indispensable pour la classification du cancer et la stratification du risque, tandis que la surveillance active génère une demande récurrente de procédures de confirmation. Des systèmes moins coûteux et portables pourraient améliorer l'accès dans les régions disposant d'infrastructures diagnostiques limitées et présentant des ratios mortalité/incidence élevés, créant ainsi de nouvelles opportunités de croissance au sein du secteur de la biopsie de la prostate.
Adoption de l'IRM multiparamétrique pré-biopsie et échantillonnage ciblé
L'IRM multiparamétrique (IRM-mp) pré-biopsie remodèle la voie diagnostique pour les hommes présentant des résultats suspects au PSA. Les recommandations 2026 de l'EAU préconisent une IRM avant toute décision de biopsie et soutiennent un prélèvement ciblé pour les patients appropriés. L'étude MIRAGE portant sur 912 patients a identifié un cancer cliniquement significatif chez 41 % des participants ayant bénéficié de biopsies ciblées et périlésionnelles, le prélèvement périlésionnel augmentant la détection de 3,6 %.[2] Le marché de la biopsie de la prostate évolue donc vers des outils intégrant les données IRM à l'imagerie échographique en temps réel et permettant un positionnement précis de l'aiguille. Le consensus ProBIOPSY soutient les stratégies de biopsie ciblée dans la plupart des contextes cliniques, encourageant les prestataires à privilégier les plateformes prenant en charge les flux de travail guidés par IRM sans alourdir la charge opérationnelle, et orientant ainsi les priorités d'adoption au sein du secteur de la biopsie de la prostate.
Passage à la biopsie transpérinéale pour réduire le risque d'infection
Le passage de l'accès transrectal à l'accès transpérinéal modifie la conception des procédures et la demande de produits sur le marché de la biopsie de la prostate. Les données examinées en 2026 indiquent que les deux approches offrent des taux de détection du cancer comparables, tandis que la biopsie transpérinéale présente un risque d'infection plus faible. Une étude de cohorte prospective de 2025 a identifié un cancer cliniquement significatif chez 44,7 % des patients recevant une biopsie transpérinéale par fusion cognitive, contre 25,6 % de ceux recevant une biopsie systématique. L'anesthésie locale peut permettre à certaines procédures adaptées de passer des salles d'opération aux centres de chirurgie ambulatoire et aux cliniques d'urologie.[3] Cette tendance favorise les guides d'aiguilles transpérinéales, les systèmes d'accès et les outils d'imagerie, tout en soutenant la gestion des antimicrobiens grâce à une moindre dépendance à la prophylaxie antibiotique.
Codes de remboursement dédiés pour la biopsie par fusion et transpérinéale
La mise à jour des codes américains prévue pour 2026 devrait offrir une reconnaissance plus claire du remboursement pour les procédures avancées de biopsie de la prostate. À compter du 1er janvier 2026, le code CPT 55700 est prévu d'être retiré et remplacé par neuf codes de catégorie I couvrant les procédures transrectales, transpérinéales, guidées par IRM en bore et guidées par fusion IRM-échographie. Les codes regroupent le guidage par imagerie et établissent une structure de remboursement définie pour les flux de travail avancés. Les codes CPT 55713 et CPT 55714 pour les procédures guidées par IRM en bore bénéficient d'une classification de paiement ambulatoire plus élevée que les procédures standard, soutenant l'investissement des hôpitaux et des centres de chirurgie ambulatoire.[4] Le marché de la biopsie de la prostate pourrait connaître une adoption plus rapide si les payeurs commerciaux suivent ce cadre, tandis que les recommandations S3 allemandes de 2026 préconisent également une biopsie guidée par IRM ou par fusion IRM pour les lésions PI-RADS 3 ou supérieures.
Analyse de l'impact des freins du marché de la biopsie de la prostate*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Coût en capital élevé et dépendance à l'infrastructure IRM | -0.9% | Cœur de l'Asie-Pacifique, avec des répercussions sur le Moyen-Orient, l'Afrique et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Coûts récurrents de logiciels, de services et d'accessoires | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Remboursement commercial inégal pour les procédures avancées | -0.6% | Amérique du Nord et certains marchés internationaux | Court terme (≤ 2 ans) |
| Pénurie de professionnels expérimentés en IRMmp et courbe d'apprentissage des procédures | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et dépendance à l'infrastructure IRM
Les systèmes de biopsie guidée par IRM et par fusion nécessitent un investissement en capital substantiel que de nombreux hôpitaux communautaires et cabinets ambulatoires ne peuvent pas facilement absorber. Les coûts des plateformes de fusion IRM-échographie, des logiciels basés sur l'IA et des accessoires spécifiques aux procédures alourdissent la charge financière initiale. Ces programmes dépendent également de l'accès à des systèmes IRM 1,5T ou 3T, d'une imagerie rapide et d'une interprétation radiologique. L'infrastructure limitée dans certaines parties de l'Afrique subsaharienne, de l'Asie du Sud et du Sud-Est et de l'Amérique latine pourrait prolonger la dépendance aux procédures guidées par échographie, entraînant des mises à niveau différées plutôt qu'une demande à long terme limitée pour les systèmes de guidage de précision.
Coûts récurrents de logiciels, de services et d'accessoires
Les soins de biopsie avancés impliquent des coûts récurrents au-delà de l'achat initial de l'équipement, notamment les contrats de service, les licences logicielles, les accessoires transpérinéaux à usage unique et la maintenance. Ces dépenses peuvent contraindre la planification budgétaire, en particulier pour les établissements dont les volumes de procédures sont modestes. Les fournisseurs doivent démontrer que les améliorations du flux de travail et les bénéfices cliniques justifient le coût total de possession. L'incertitude sur les coûts des consommables et le remboursement insuffisant de tous les éléments procéduraux peuvent retarder les mises à niveau des établissements. L'adoption à long terme dépendra de modèles d'approvisionnement alignés sur les exigences financières des centres à fort volume et des petits cabinets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de biopsie :
les volumes à l'aiguille soutiennent les revenus tandis que la biopsie liquide s'accélèreLa biopsie de la prostate à l'aiguille représentait 85,67 % de la part du marché de la biopsie de la prostate en 2026, car l'histopathologie tissulaire reste essentielle pour le diagnostic, la classification et la stratification du risque. Plus d'un million de biopsies de la prostate sont réalisées chaque année aux États-Unis, soutenant une demande constante de consommables liés aux procédures. Le passage de l'accès transrectal à l'accès transpérinéal modifie la demande de guides, de systèmes d'aiguilles et d'accessoires. Les fournisseurs proposant des solutions pour les deux voies peuvent maintenir leur position sur le marché à mesure que les pratiques cliniques évoluent.
La biopsie liquide de la prostate devrait croître à un CAGR de 9,28 % jusqu'en 2032. L'approbation par la FDA d'IsoPSA en décembre 2025 et son inclusion dans les recommandations de détection précoce NCCN 2025 soutiennent son rôle dans la stratification du risque pré-biopsie. La biopsie liquide reste un complément à la biopsie tissulaire et soutient également la détection de la maladie résiduelle minimale et le suivi de la réponse au traitement. Elle peut réduire les procédures à faible valeur ajoutée tout en orientant la demande de biopsie tissulaire vers les cas nécessitant une confirmation définitive.


Par technologie de guidage :
l'échographie ancre les volumes tandis que la fusion redéfinit les standardsLa biopsie guidée par échographie représentait 51,45 % de la taille du marché de la biopsie de la prostate en 2026. Sa base installée établie, son coût plus faible et son adéquation aux environnements de cabinet soutiennent une adoption continue dans les pratiques d'urologie communautaire. Elle reste importante dans les régions à accès IRM limité et pour les voies d'échantillonnage systématique. L'échographie sert également de base procédurale pour la biopsie ciblée guidée par fusion IRM-échographie.
La biopsie guidée par fusion IRM-échographie devrait croître à un CAGR de 10,12 % jusqu'en 2032. La technologie combine les données IRM à l'échographie en temps réel pour améliorer le ciblage des lésions suspectes. Une étude de cohorte de 2025 a rapporté des taux de détection du cancer cliniquement significatif de 44,7 % pour la biopsie transpérinéale par fusion cognitive, contre 25,6 % pour la biopsie systématique. La nouvelle structure CPT offre une base économique plus claire pour les établissements adoptant des voies de guidage avancées.
Par type de produit :
les aiguilles dominent les revenus mais les systèmes de navigation affichent la plus forte croissanceLes aiguilles de biopsie représentaient 55,67 % des revenus en 2026, car chaque procédure basée sur le tissu nécessite un prélèvement d'échantillon par aiguille. Ce rôle de consommable à fort volume soutient une demande stable malgré les évolutions des technologies de guidage. Les fabricants se concentrent sur l'amélioration de la fiabilité de l'échantillonnage, la réduction du risque d'infection et l'intégration aux flux de travail d'imagerie. Les caractéristiques de prévention des infections deviennent de plus en plus pertinentes à mesure que les prestataires adoptent des approches transpérinéales et d'autres approches de réduction des risques.
Les systèmes de guidage et de navigation pour biopsie devraient se développer à un CAGR de 11,23 % jusqu'en 2032. Les programmes cliniques investissent dans des plateformes de fusion et robotiques qui soutiennent les procédures de biopsie et la planification de la thérapie focale. En juillet 2025, Philips a reçu l'autorisation FDA 510(k) pour un système UroNav mis à jour intégrant l'IRM pré-procédurale, l'échographie en temps réel et les flux de travail de planification de la thérapie focale. Ces plateformes aident à standardiser le ciblage, à améliorer la documentation et à soutenir des flux de travail cliniques intégrés.


Par utilisateur final :
les hôpitaux ancrent les volumes tandis que les centres de chirurgie ambulatoire entraînent un changement structurelLes hôpitaux représentaient 56,89 % des revenus en 2026, car ils gèrent une part substantielle des procédures de biopsie complexes et à forte intensité d'imagerie. Ils offrent une capacité IRM, des équipes coordonnées de radiologie et d'urologie, et un soutien anesthésique si nécessaire. Les centres académiques établissent également des programmes transpérinéaux ambulatoires qui réduisent la dépendance aux salles d'opération conventionnelles. Les hôpitaux resteront au cœur des cas complexes et des voies d'imagerie avancée.
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 10,45 % jusqu'en 2032. La biopsie transpérinéale sous anesthésie locale réduit les exigences en matière d'établissement pour certains patients, tandis que le cadre de remboursement 2026 soutient les procédures de fusion et transpérinéales dans les environnements de centres de chirurgie ambulatoire. Les centres de diagnostic et d'imagerie pourraient élargir leur rôle dans l'interprétation de l'IRM pré-biopsie et les voies coordonnées en cabinet. Les systèmes compacts qui réduisent la dépendance aux équipements externes peuvent améliorer l'adoption dans les centres de chirurgie ambulatoire, les centres d'imagerie et les cliniques.
Analyse géographique
Amérique du Nord
L'Amérique du Nord devrait représenter 39,88 % de la part du marché de la biopsie de la prostate en 2026. La région présente un taux d'incidence du cancer de la prostate standardisé selon l'âge de 80,82 pour 100 000 habitants et réalise plus d'un million de biopsies de la prostate par an aux États-Unis. La structure des codes CPT 2026 différencie le remboursement pour les procédures transrectales, transpérinéales, guidées par IRM en bore et guidées par fusion IRM-échographie, soutenant le passage vers les biopsies ciblées. Les outils d'IA autorisés par la FDA et la couverture Medicare pour IsoPSA soutiennent des flux de travail diagnostiques intégrés et une utilisation plus ciblée de la biopsie. La conformité aux exigences de la FDA et l'évolution des politiques des payeurs restent essentielles, tandis que le Canada et le Mexique offrent des opportunités de croissance supplémentaires à mesure que la capacité en urologie se développe.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 9,88 % de 2027 à 2032. La hausse de l'incidence du cancer de la prostate en Chine, en Inde et en Corée du Sud, combinée à une couverture de dépistage plus large et à des investissements dans les soins de santé, soutient la croissance du marché. La population masculine vieillissante du Japon stimule la demande de voies diagnostiques précises, tandis que l'Inde et la Corée du Sud bénéficient d'initiatives de détection soutenues par les gouvernements et d'une capacité hospitalière privée en expansion. L'accès inégal à l'IRM et la disponibilité des spécialistes influenceront l'adoption, maintenant la demande de procédures guidées par échographie à moindre coût. Les fournisseurs proposant des technologies compactes, une formation et des modèles d'approvisionnement flexibles pourraient acquérir un avantage concurrentiel, bien que les exigences locales d'enregistrement et de remboursement continuent de façonner l'entrée sur le marché.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
Les prestataires européens alignent de plus en plus leurs pratiques diagnostiques sur les recommandations 2026 de l'Association Européenne d'Urologie concernant l'IRM pré-biopsie et l'échantillonnage ciblé. La recommandation S3 allemande préconise une biopsie guidée par IRM ou par fusion IRM pour les lésions PI-RADS 3 ou supérieures, soutenant une moindre dépendance à l'échantillonnage systématique inutile. En Amérique du Sud, le Brésil ancre la demande, le cancer de la prostate restant une cause significative de mortalité par cancer. Le Moyen-Orient et l'Afrique présentent des niveaux d'accès variables, les pays du GCC investissant dans des plateformes de fusion avancées tandis que les zones mal desservies font face à une capacité diagnostique limitée. Des systèmes portables à moindre coût pourraient répondre aux défis du diagnostic tardif, tandis que l'infrastructure, le remboursement et la formation clinique continuent de façonner le développement du marché.
Paysage concurrentiel
Concentration du Marché
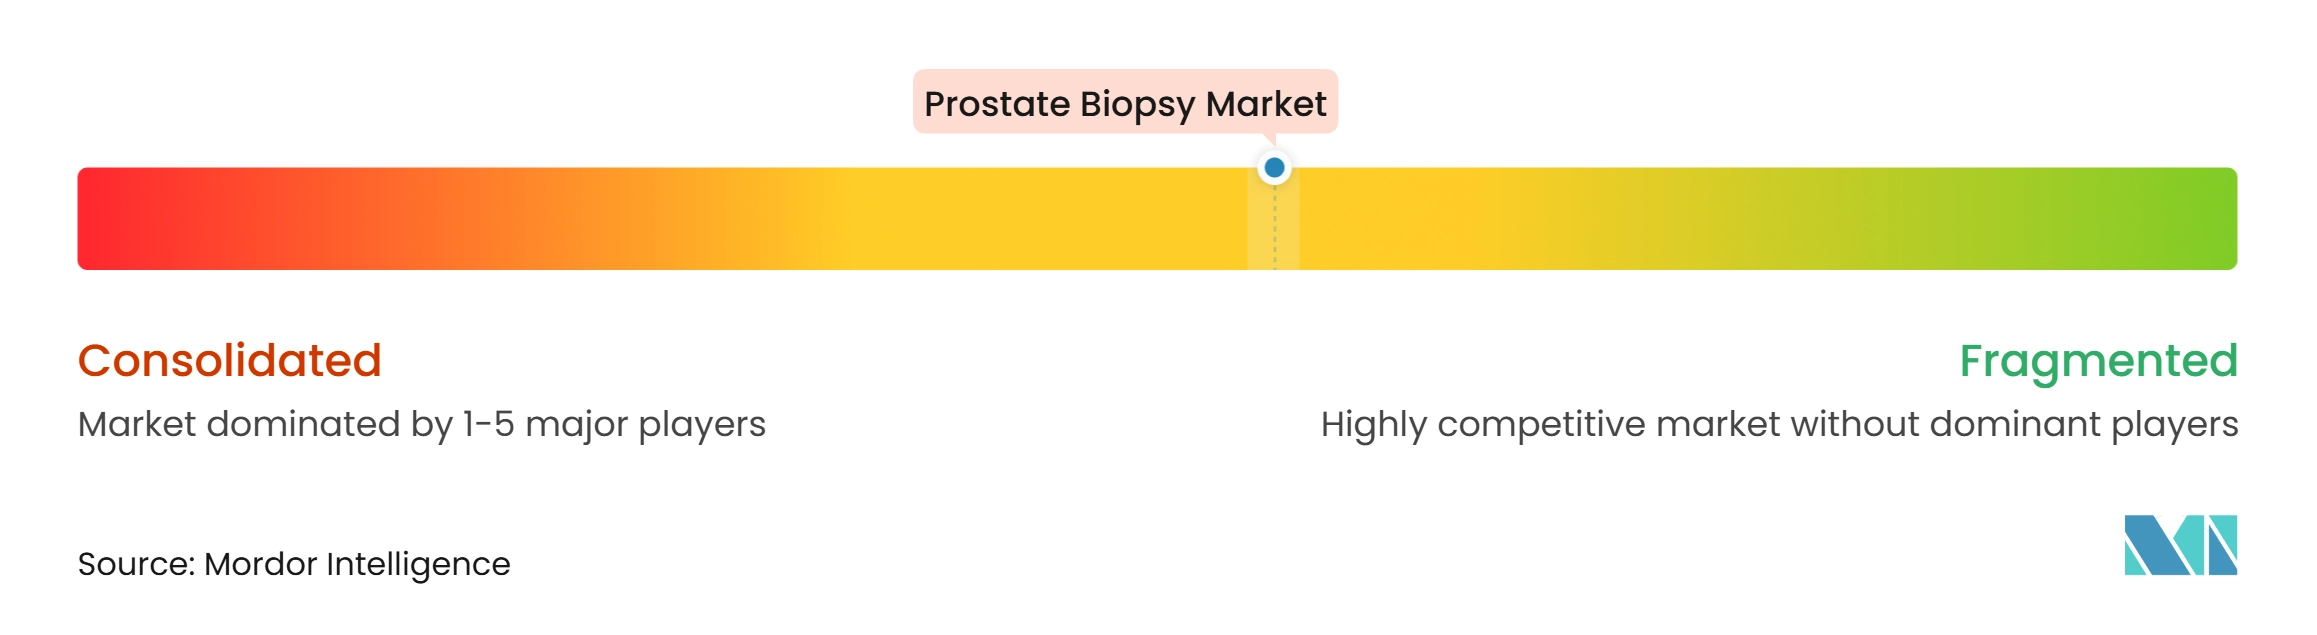
Le marché de la biopsie de la prostate présente une concentration modérée, avec des entreprises d'imagerie multinationales en concurrence aux côtés de fournisseurs spécialisés dans les aiguilles, la navigation et les flux de travail procéduraux. Siemens Healthineers, Koninklijke Philips, GE HealthCare et Canon Medical proposent des plateformes d'imagerie et de guidage, tandis que Becton Dickinson, Argon Medical Devices, B. Braun et Cook Group servent le segment des consommables à fort volume. KOELIS, Exact Imaging, Focal Healthcare et Biobot Surgical fournissent des systèmes intégrés pour les environnements ambulatoires et de cabinet. La concurrence se concentre sur l'intégration des flux de travail, la précision de l'échantillonnage ciblé et le soutien à la planification de la biopsie et de la thérapie focale.
L'intégration de l'IA reste une stratégie clé de différenciation des produits. En avril 2025, KOELIS a annoncé un partenariat avec Bot Image pour intégrer son système de fusion IRM Trinity avec ProstatID AI pour la détection automatisée des lésions, la classification et le contourage 3D. Ibex et Quibim ont utilisé les autorisations FDA pour positionner leurs outils logiciels dans les flux de travail de pathologie et d'IRM, tandis que Philips a fait progresser sa plateforme UroNav autorisée par la FDA pour la navigation et la planification de la thérapie focale. Ces développements renforcent la valeur du matériel installé en intégrant les processus d'imagerie, de ciblage et de compte rendu. Les petites entreprises peuvent également utiliser des partenariats pour ajouter des capacités d'IA sans développer tous les composants en interne.
La conception des systèmes transpérinéaux représente un autre domaine concurrentiel important. En juillet 2025, Exact Imaging est passé à un modèle de vente directe aux États-Unis pour étendre la portée de son système de micro-échographie ExactVu dans les cabinets indépendants, les établissements des Anciens Combattants et les réseaux de prestation intégrés. CIVCO Medical Solutions a reçu le marquage CE en 2025 pour TP Pivot Pro, un guide d'aiguille transpérinéale à usage unique pouvant réduire les obstacles à l'adoption pour les petits établissements. L'autorisation FDA, le marquage CE au titre du Règlement européen sur les dispositifs médicaux et la certification ISO 13485 restent des barrières à l'entrée significatives. Bien que les données combinées de parts de marché ne soient pas disponibles, la structure du marché soutient une évaluation de concentration modérée.
Leaders du secteur de la biopsie de la prostate
-
Becton, Dickinson and Company
-
Boston Scientific Corporation
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Cook Group Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la biopsie de la prostate Entreprises couvertes dans ce rapport
- Argon Medical Devices
- B. Braun
- Beckton Dickinson
- Biobot Surgical Pte. Ltd.
- Boston Scientific
- Canon
- Cook Group
- ESAOTE S.p.A.
- Exact Imaging Inc.
- Focal Healthcare Inc.
- FUJIFILM
- GE HealthCare Technologies Inc.
- KOELIS SAS
- Koninklijke Philips
- MedCom GmbH
- Medtronic
- Siemens Healthineers
Développements industriels récents dans Marché de la biopsie de la prostate
- Janvier 2026 : le CMS a mis en œuvre neuf nouveaux codes CPT de catégorie I pour la biopsie de la prostate et a retiré le code CPT 55700. Les nouveaux codes différencient les procédures transrectales, transpérinéales, guidées par IRM en bore et guidées par fusion IRM-échographie, avec le guidage par imagerie intégré dans chaque code ; les codes CPT 55713 et 55714 ont reçu des classifications de paiement ambulatoire plus élevées.
- Décembre 2025 : Cleveland Diagnostics a reçu l'approbation PMA pour IsoPSA, un test de diagnostic in vitro à base de sang pour les hommes âgés de 50 ans ou plus présentant des taux de PSA élevés. Les recommandations de détection précoce NCCN 2025 ont inclus le test, et Medicare ainsi qu'un nombre croissant de payeurs commerciaux le couvrent pour aider à réduire les biopsies de la prostate inutiles aux États-Unis.
- Novembre 2025 : l'EAU-EANM-ESTRO-ESUR-ISUP-SIOG a publié les recommandations 2026 sur le cancer de la prostate, partie I, formalisant les stratégies adaptées au risque basées sur l'IRM. Les recommandations préconisent une IRM multiparamétrique pré-biopsie avec des biopsies ciblées et régionales, ont introduit un système de classification EAU à cinq niveaux et ont confirmé la surveillance active pour les cas éligibles à risque faible et intermédiaire.
- Juillet 2025 : Royal Philips a reçu l'autorisation FDA 510(k) pour le dernier système de navigation par fusion IRM-échographie UroNav. Le système a ajouté un flux de travail d'annotation pour la planification et la réalisation de la thérapie focale à l'aide de DynaCAD Urology, tandis que Northwell Health a rapporté une amélioration de 30 % du diagnostic du cancer de la prostate à haut risque par rapport à la biopsie standard.
Portée du rapport mondial sur le marché de la biopsie de la prostate
Selon la portée du rapport, une biopsie de la prostate est une procédure médicale qui prélève de petits échantillons de tissu de la glande prostatique afin qu'ils puissent être examinés au microscope pour détecter un cancer ou d'autres anomalies cellulaires.
Le marché de la biopsie de la prostate est segmenté par type de biopsie, technologie de guidage, type de produit, utilisateur final et géographie. Par type de biopsie, le marché est segmenté en biopsie de la prostate à l'aiguille et biopsie liquide de la prostate. Par technologie de guidage, le marché est segmenté en biopsie guidée par échographie, biopsie guidée par IRM, biopsie guidée par fusion IRM-échographie, biopsie guidée par fusion cognitive, biopsie guidée par scanner et autres technologies de guidage. Par type de produit, le marché comprend les aiguilles de biopsie, les pistolets et instruments de biopsie, les systèmes de guidage et de navigation pour biopsie, les accessoires et consommables de biopsie, et autres types de produits. Par utilisateur final, le marché est segmenté en hôpitaux, centres de chirurgie ambulatoire, centres de diagnostic et d'imagerie, cliniques d'urologie et cabinets médicaux, et autres utilisateurs finaux. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Biopsie de la prostate à l'aiguille |
| Biopsie liquide de la prostate |
| Biopsie guidée par échographie |
| Biopsie guidée par IRM |
| Biopsie guidée par fusion IRM-échographie |
| Biopsie guidée par fusion cognitive |
| Biopsie guidée par scanner |
| Autres technologies de guidage |
| Aiguilles de biopsie |
| Pistolets et instruments de biopsie |
| Systèmes de guidage et de navigation pour biopsie |
| Accessoires et consommables de biopsie |
| Autres types de produits |
| Hôpitaux |
| Centres de chirurgie ambulatoire |
| Centres de diagnostic et d'imagerie |
| Cliniques d'urologie et cabinets médicaux |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de biopsie | Biopsie de la prostate à l'aiguille | |
| Biopsie liquide de la prostate | ||
| Par technologie de guidage | Biopsie guidée par échographie | |
| Biopsie guidée par IRM | ||
| Biopsie guidée par fusion IRM-échographie | ||
| Biopsie guidée par fusion cognitive | ||
| Biopsie guidée par scanner | ||
| Autres technologies de guidage | ||
| Par type de produit | Aiguilles de biopsie | |
| Pistolets et instruments de biopsie | ||
| Systèmes de guidage et de navigation pour biopsie | ||
| Accessoires et consommables de biopsie | ||
| Autres types de produits | ||
| Par utilisateur final | Hôpitaux | |
| Centres de chirurgie ambulatoire | ||
| Centres de diagnostic et d'imagerie | ||
| Cliniques d'urologie et cabinets médicaux | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance du marché de la biopsie de la prostate ?
La hausse des diagnostics de cancer de la prostate, le recours accru à l'IRM pré-biopsie, les procédures transpérinéales et un remboursement plus clair pour le guidage avancé soutiennent la croissance. Le rapport projette un CAGR de 7,66 % de 2027 à 2032.
Quelle est la valeur projetée du marché de la biopsie de la prostate d'ici 2032 ?
Le marché de la biopsie de la prostate devrait atteindre 3,18 milliards USD d'ici 2032, en hausse par rapport à 2,20 milliards USD en 2027.
Quel type de biopsie détient la plus grande part des revenus ?
La biopsie de la prostate à l'aiguille représentait 85,67 % des revenus en 2026, car l'histopathologie tissulaire reste au cœur de la confirmation du cancer, de la classification et de la stratification du risque.
Quelle technologie de guidage connaît la croissance la plus rapide ?
La biopsie guidée par fusion IRM-échographie devrait croître à un CAGR de 10,12 % jusqu'en 2032, à mesure que les prestataires adoptent des voies d'échantillonnage plus ciblées.
Pourquoi les biopsies de la prostate transpérinéales gagnent-elles en utilisation ?
La biopsie transpérinéale gagne en utilisation car elle peut réduire le risque d'infection et peut être réalisée sous anesthésie locale dans des environnements ambulatoires appropriés.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 9,88 % jusqu'en 2032, soutenue par l'expansion du dépistage, les investissements dans les soins de santé et le vieillissement des populations.