
Tamaño y Participación del Mercado de Biopsia de Próstata
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
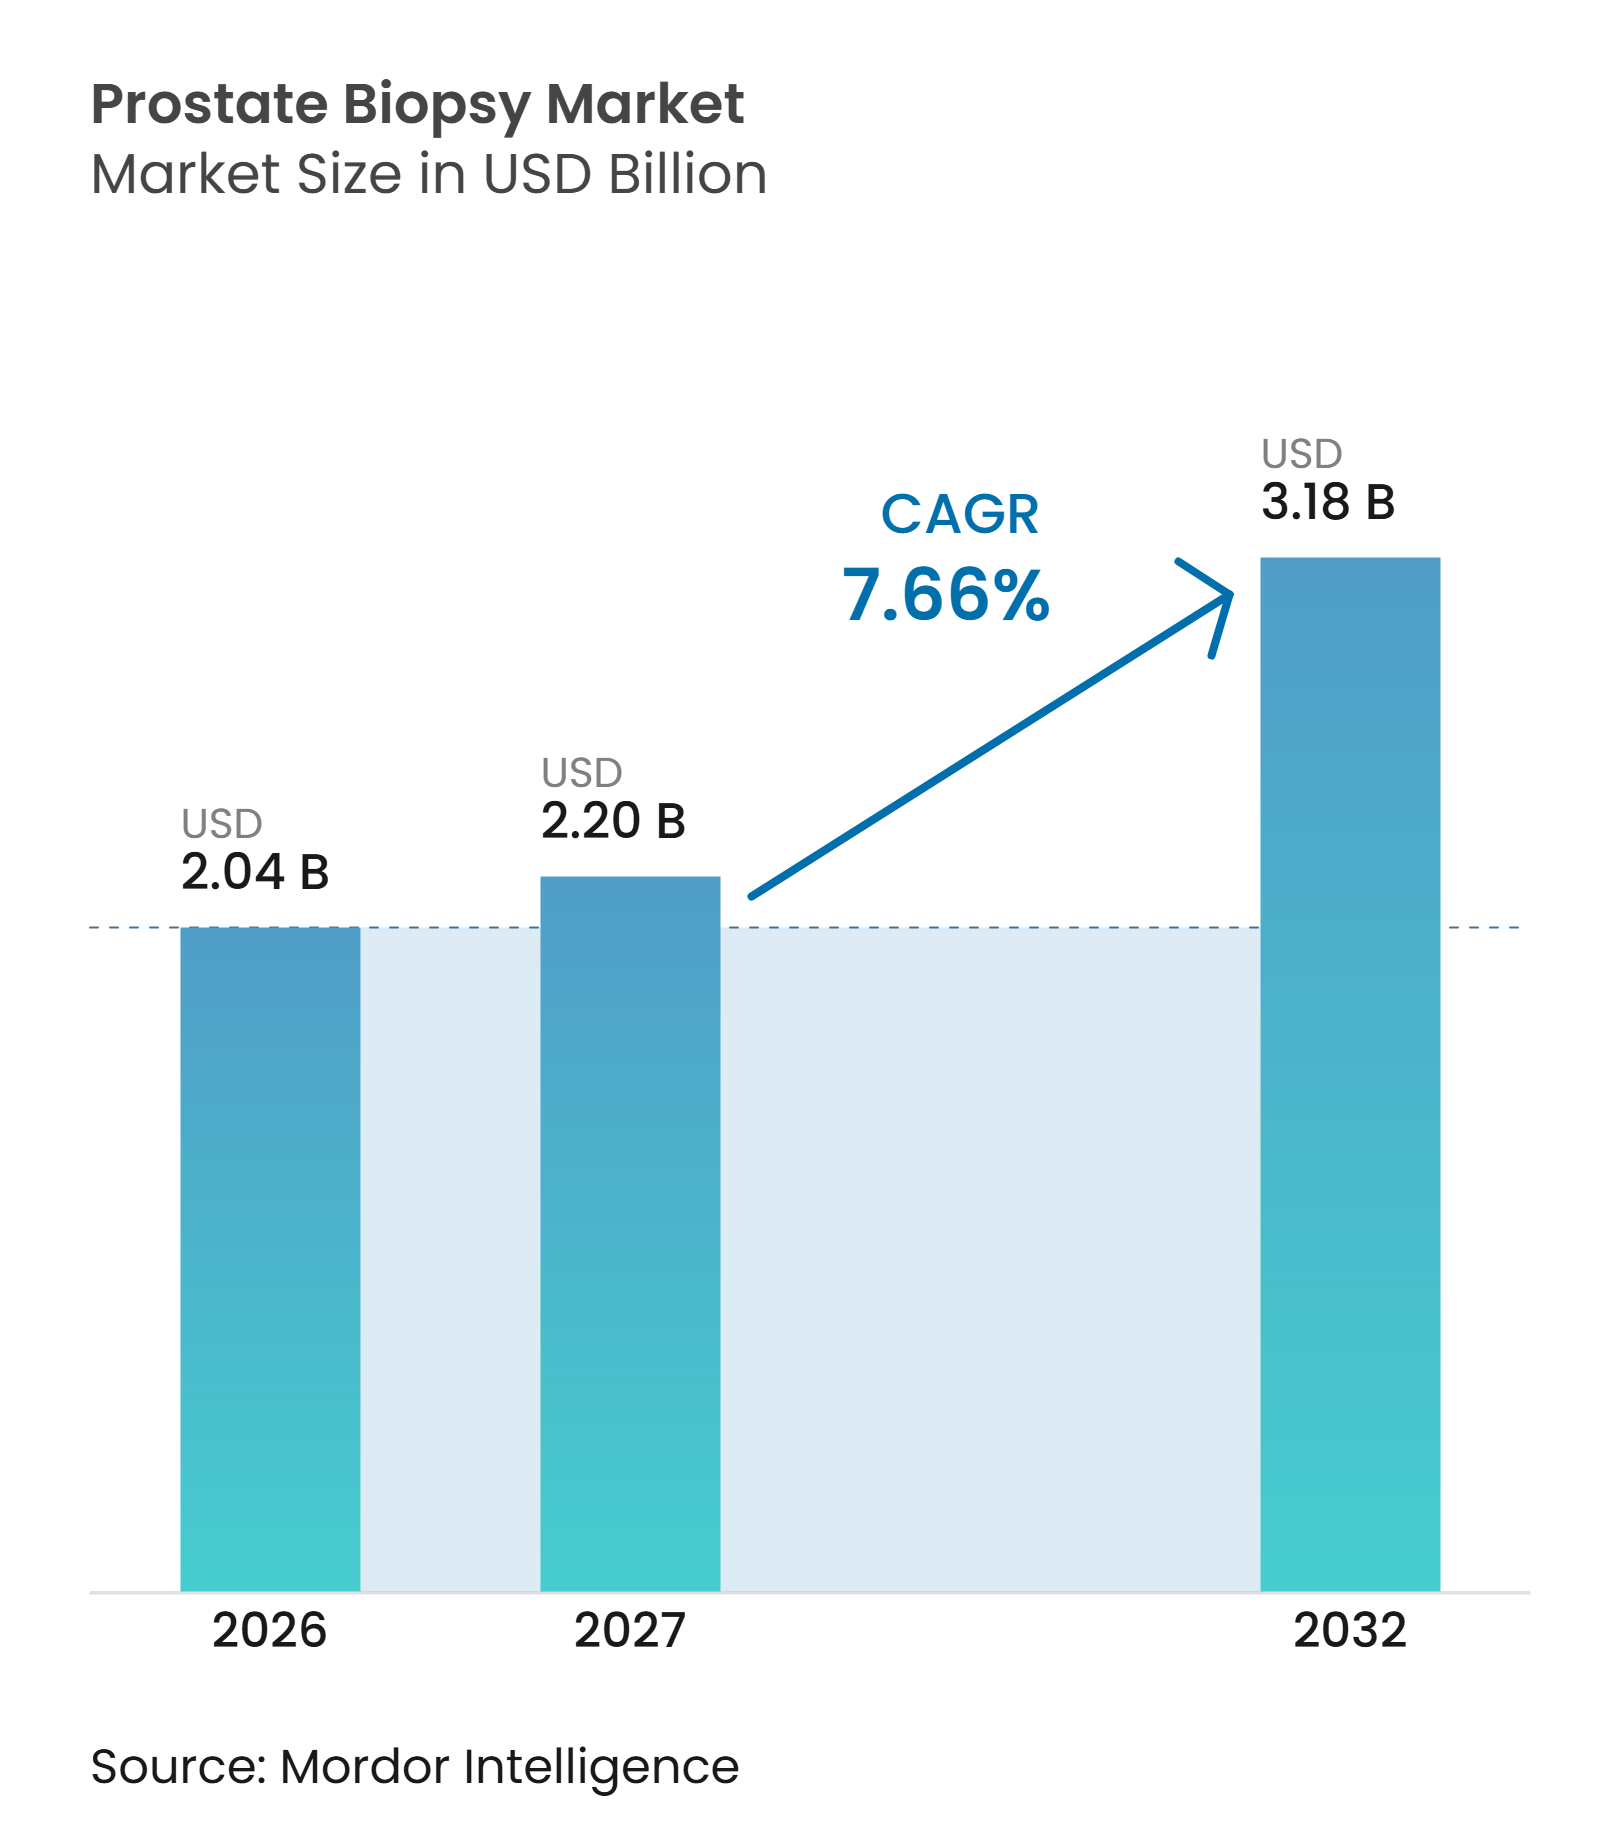
| Tamaño del Mercado (2027) | 2.20 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.18 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.66 % |
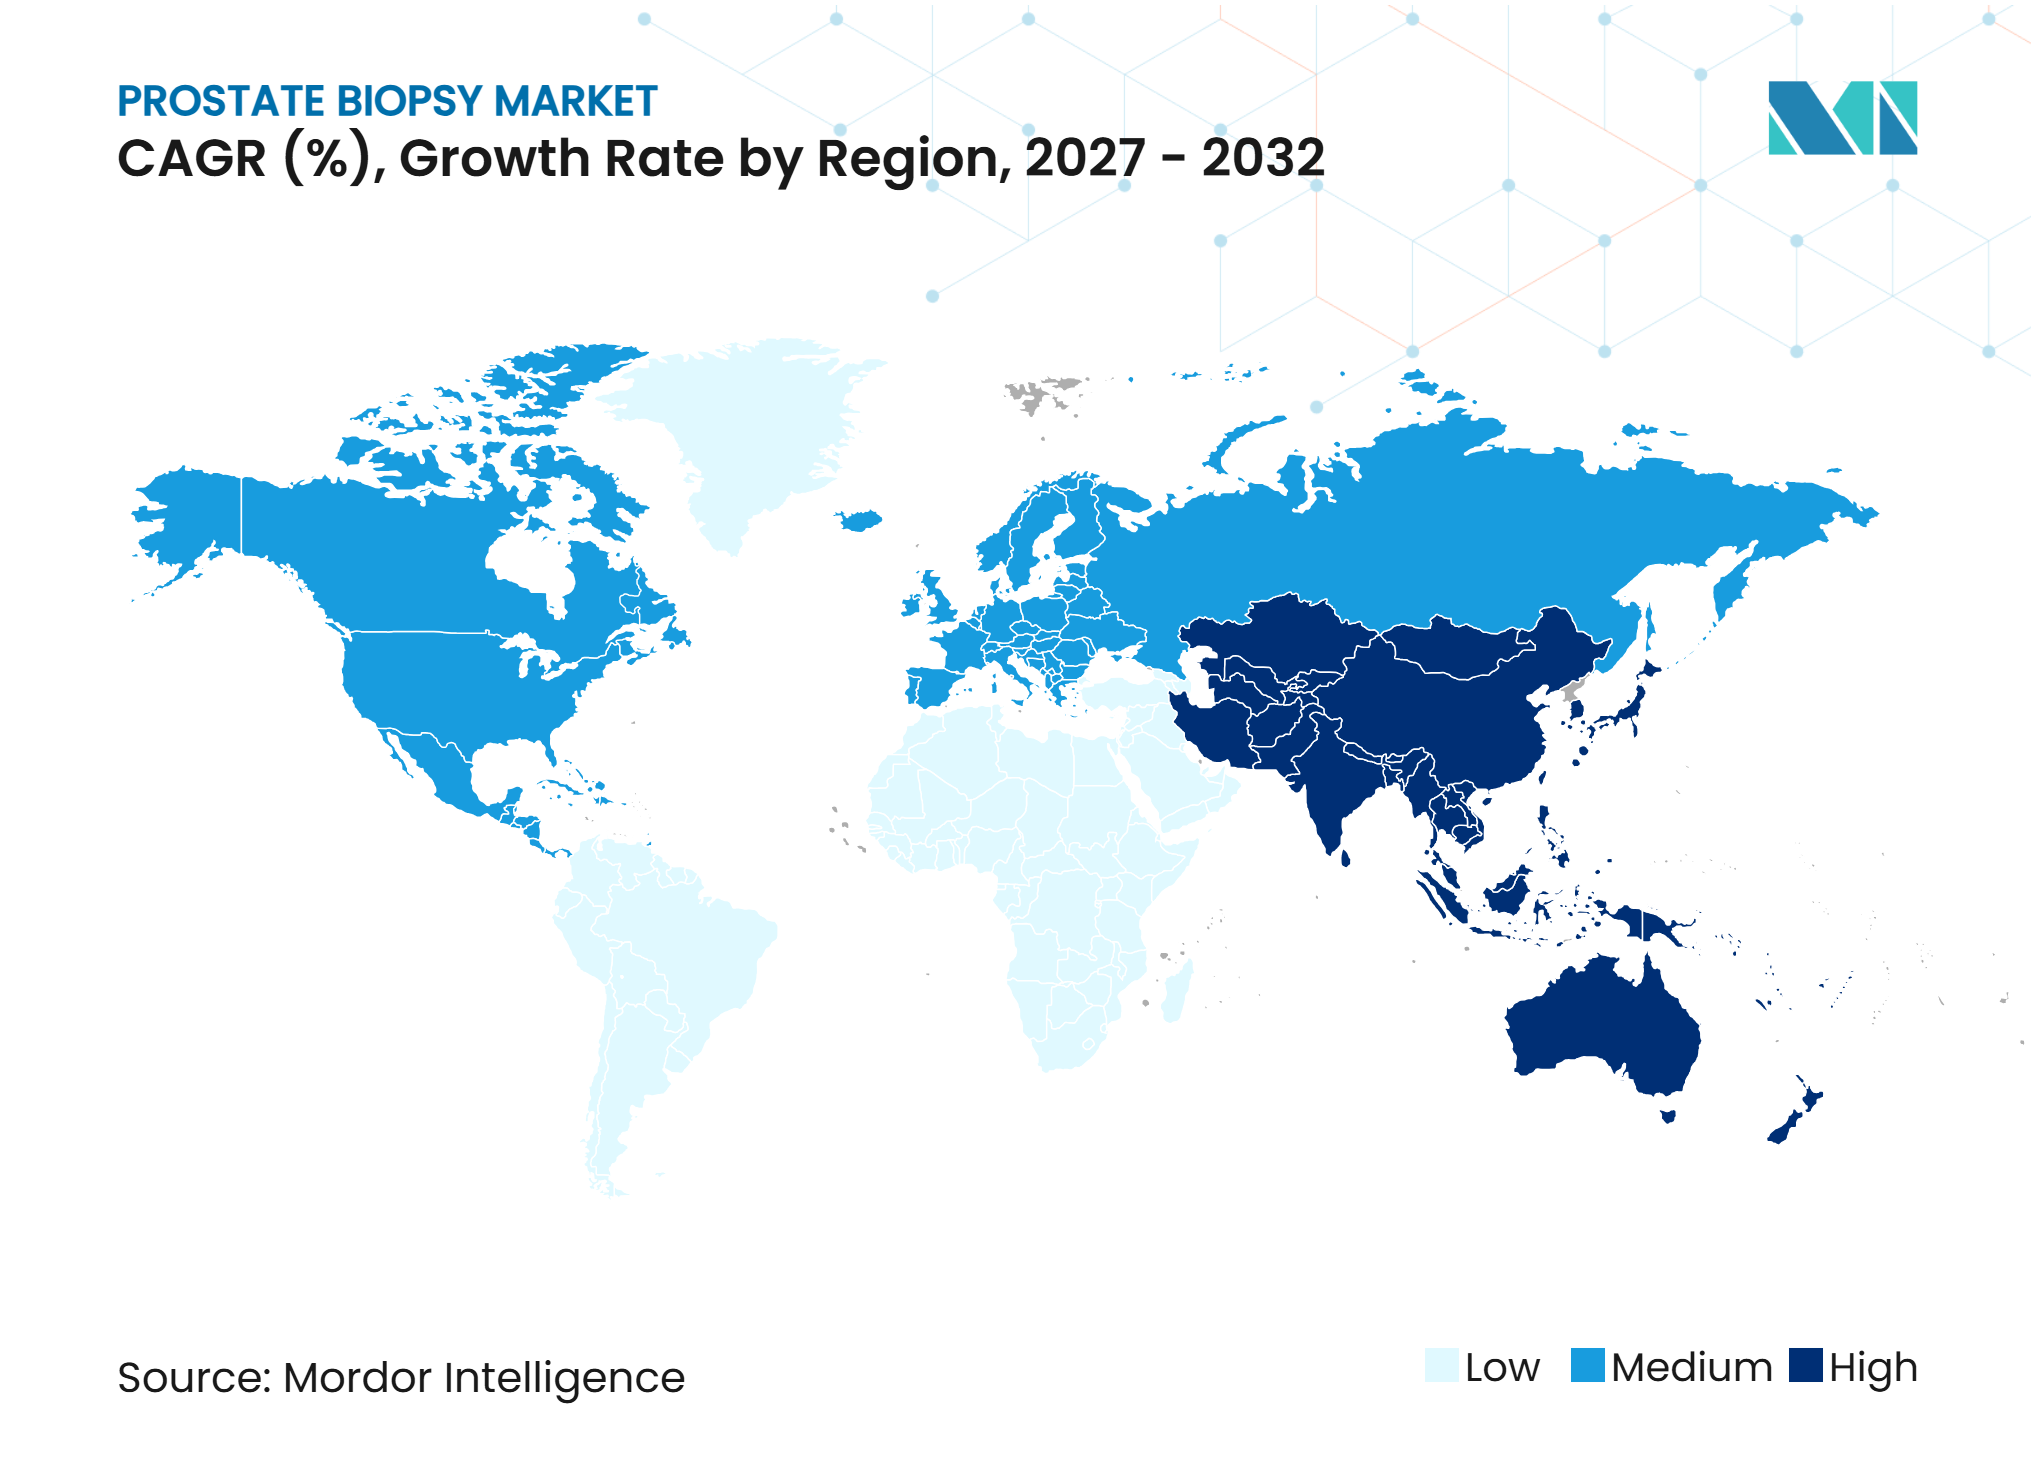
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biopsia de Próstata por Mordor Intelligence
El tamaño del Mercado de Biopsia de Próstata fue valorado en 2,04 mil millones de USD en 2026 y se estima que crecerá desde 2,20 mil millones de USD en 2027 hasta alcanzar los 3,18 mil millones de USD para 2032, a una CAGR del 7,66% durante el período de pronóstico (2027-2032).
El aumento de los diagnósticos de cáncer de próstata continúa impulsando la demanda de procedimientos de biopsia, mientras que la vigilancia activa incrementa la necesidad de pruebas de seguimiento entre los pacientes seleccionados. El mercado de biopsia de próstata está evolucionando hacia el direccionamiento informado por MRI, el acceso transperineal y los flujos de trabajo adecuados para entornos ambulatorios. Los nuevos códigos de reembolso en EE. UU. para procedimientos transperineales, guiados por MRI en sala y de fusión MRI-ultrasonido respaldan la inversión en plataformas de guía avanzadas. Sin embargo, los altos costos de equipos, la capacidad limitada de MRI y la escasez de radiólogos y urólogos capacitados pueden limitar la adopción en entornos con menos recursos. Las oportunidades más sólidas a corto plazo se encuentran con los proveedores que ofrecen muestreo dirigido, flujos de trabajo eficientes y soporte práctico de capacitación.
Conclusiones Clave del Informe
- Por tipo de biopsia, la biopsia de próstata con aguja representó el 85,67% de la participación del mercado de biopsia de próstata en 2026, mientras que se proyecta que la biopsia líquida de próstata crezca a una CAGR del 9,28% hasta 2032.
- Por tecnología de guía, la biopsia guiada por ultrasonido representó el 51,45% de la participación del mercado de biopsia de próstata en 2026, mientras que se proyecta que la biopsia guiada por fusión MRI-ultrasonido se expanda a una CAGR del 10,12% hasta 2032.
- Por tipo de producto, las agujas de biopsia representaron el 55,67% de los ingresos en 2026, mientras que se proyecta que los sistemas de guía y navegación para biopsia crezcan a una CAGR del 11,23% hasta 2032.
- Por usuario final, los hospitales representaron el 56,89% de los ingresos en 2026, mientras que se proyecta que los centros de cirugía ambulatoria avancen a una CAGR del 10,45% hasta 2032.
- Por geografía, América del Norte representó el 39,88% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 9,88% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Biopsia de Próstata*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Aumento de la incidencia del cáncer de próstata y demanda de confirmación mediante biopsia | +2.0% | Global | Largo plazo (≥ 4 años) |
| Adopción de mpMRI previa a la biopsia y muestreo dirigido | +1.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Cambio hacia la biopsia transperineal para reducir el riesgo de infección | +1.2% | América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Códigos de reembolso dedicados para biopsia de fusión y transperineal | +1.0% | América del Norte | Corto plazo (≤ 2 años) |
| Detección de lesiones asistida por IA y medición del volumen prostático | +0.8% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Flujos de trabajo compactos y compatibles con anestesia local | +0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia del Cáncer de Próstata y Demanda de Confirmación mediante Biopsia
La biopsia de tejido sigue siendo el método definitivo para confirmar el cáncer de próstata tras hallazgos sospechosos en el cribado o en las pruebas de imagen. GLOBOCAN 2024 registró 1.546.112 nuevos diagnósticos de cáncer de próstata en todo el mundo, lo que representa un aumento del 5% respecto a la línea de base de 2022, y se proyecta que la incidencia anual alcanzará los 2.626.735 casos en 2045. América del Norte registra la tasa de incidencia estandarizada por edad más alta, con 80,82 casos por cada 100.000 habitantes, mientras que la ampliación del acceso a las pruebas está incrementando la carga de casos diagnosticados en partes de Asia y África.[1] El mercado de biopsia de próstata se beneficia de que la evaluación de tejidos sigue siendo esencial para la clasificación del cáncer y la estratificación del riesgo, mientras que la vigilancia activa genera una demanda recurrente de procedimientos de confirmación. Los sistemas portátiles de menor coste pueden mejorar el acceso en regiones con infraestructura diagnóstica limitada y altas tasas de mortalidad en relación con la incidencia, creando nuevas oportunidades de crecimiento en toda la industria de biopsia de próstata.
Adopción de mpMRI Previa a la Biopsia y Muestreo Dirigido
La resonancia magnética multiparamétrica (RMmp) previa a la biopsia está transformando la vía diagnóstica para los hombres con resultados de PSA sospechosos. La guía de la Asociación Europea de Urología de 2026 recomienda la resonancia magnética antes de tomar decisiones sobre la biopsia y respalda el muestreo dirigido para los pacientes adecuados. El estudio MIRAGE, realizado en 912 pacientes, identificó cáncer clínicamente significativo en el 41% de los participantes que recibieron biopsias dirigidas y perilesionales, con un aumento de la detección del 3,6% gracias al muestreo perilesional.[2] El mercado de biopsia de próstata está evolucionando, por tanto, hacia herramientas que integran los hallazgos de la resonancia magnética con la ecografía en tiempo real y permiten una colocación precisa de la aguja. El consenso ProBIOPSY respalda las estrategias de biopsia dirigida en la mayoría de los entornos clínicos, alentando a los proveedores a priorizar las plataformas que admiten flujos de trabajo guiados por resonancia magnética sin aumentar la carga operativa, y configurando las prioridades de adopción en toda la industria de biopsia de próstata.
Cambio hacia la Biopsia Transperineal para Reducir el Riesgo de Infección
El cambio del acceso transrectal al transperineal está modificando el diseño de los procedimientos y la demanda de productos en el mercado de biopsia de próstata. La evidencia revisada en 2026 indica que ambos enfoques ofrecen tasas de detección de cáncer comparables, mientras que la biopsia transperineal conlleva un menor riesgo de infección. Un estudio de cohorte prospectivo de 2025 encontró cáncer clínicamente significativo en el 44,7% de los pacientes que recibieron biopsia transperineal de fusión cognitiva, en comparación con el 25,6% de los que recibieron biopsia sistemática. La anestesia local puede permitir que los procedimientos adecuados se trasladen de los quirófanos a los centros de cirugía ambulatoria y las clínicas de urología.[3] Esta tendencia favorece las guías de aguja transperineal, los sistemas de acceso y las herramientas de imagen, al tiempo que respalda la gestión antimicrobiana mediante la reducción de la dependencia de la profilaxis antibiótica.
Códigos de Reembolso Dedicados para Biopsia de Fusión y Transperineal
La actualización de codificación de EE. UU. programada para 2026 se espera que proporcione un reconocimiento de reembolso más claro para los procedimientos avanzados de biopsia de próstata. A partir del 1 de enero de 2026, el código CPT 55700 está programado para ser retirado y reemplazado por nueve códigos de Categoría I que cubren procedimientos transrectales, transperineales, guiados por MRI en sala y guiados por fusión MRI-ultrasonido. Los códigos agrupan la guía de imagen y establecen una estructura de reembolso definida para los flujos de trabajo avanzados. Los códigos CPT 55713 y CPT 55714 para procedimientos guiados por MRI en sala tienen una clasificación de pago ambulatorio más alta que los procedimientos estándar, lo que respalda la inversión por parte de hospitales y centros de cirugía ambulatoria.[4] El mercado de biopsia de próstata puede experimentar una adopción más rápida si los pagadores comerciales siguen este marco, mientras que la guía S3 de Alemania para 2026 también recomienda la biopsia guiada por MRI o guiada por fusión MRI para lesiones PI-RADS 3 o superiores.
Análisis del Impacto de las Restricciones del Mercado de Biopsia de Próstata*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Alto costo de capital y dependencia de la infraestructura de MRI | -0.9% | Núcleo de Asia-Pacífico, con repercusión en Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Costos recurrentes de software, servicio y accesorios | -0.7% | Global | Mediano plazo (2-4 años) |
| Reembolso comercial desigual para procedimientos avanzados | -0.6% | América del Norte y mercados internacionales seleccionados | Corto plazo (≤ 2 años) |
| Escasez de profesionales con experiencia en mpMRI y curva de aprendizaje del procedimiento | -0.6% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Dependencia de la Infraestructura de MRI
Los sistemas de biopsia guiada por MRI y de fusión requieren una inversión de capital sustancial que muchos hospitales comunitarios y consultorios ambulatorios no pueden absorber fácilmente. Los costos de las plataformas de fusión MRI-ultrasonido, el software habilitado por IA y los accesorios específicos del procedimiento aumentan la carga financiera inicial. Estos programas también dependen del acceso a sistemas de MRI de 1,5T o 3T, imágenes oportunas e interpretación radiológica. La infraestructura limitada en partes del África subsahariana, el sur y el sudeste de Asia y América Latina puede prolongar la dependencia de los procedimientos guiados por ultrasonido, lo que resulta en actualizaciones diferidas en lugar de una demanda limitada a largo plazo de sistemas de guía de precisión.
Costos Recurrentes de Software, Servicio y Accesorios
La atención avanzada de biopsia implica costos recurrentes más allá de la compra inicial del equipo, incluidos contratos de servicio, licencias de software, accesorios transperineales de un solo uso y mantenimiento. Estos gastos pueden limitar la planificación presupuestaria, en particular para las instalaciones con volúmenes de procedimientos modestos. Los proveedores deben demostrar que las mejoras en el flujo de trabajo y los beneficios clínicos justifican el costo total de propiedad. Los costos inciertos de los consumibles y el reembolso inadecuado de todos los elementos del procedimiento pueden retrasar las actualizaciones de las instalaciones. La adopción a largo plazo dependerá de modelos de adquisición que se alineen con los requisitos financieros de los centros de alto volumen y las prácticas más pequeñas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Biopsia:
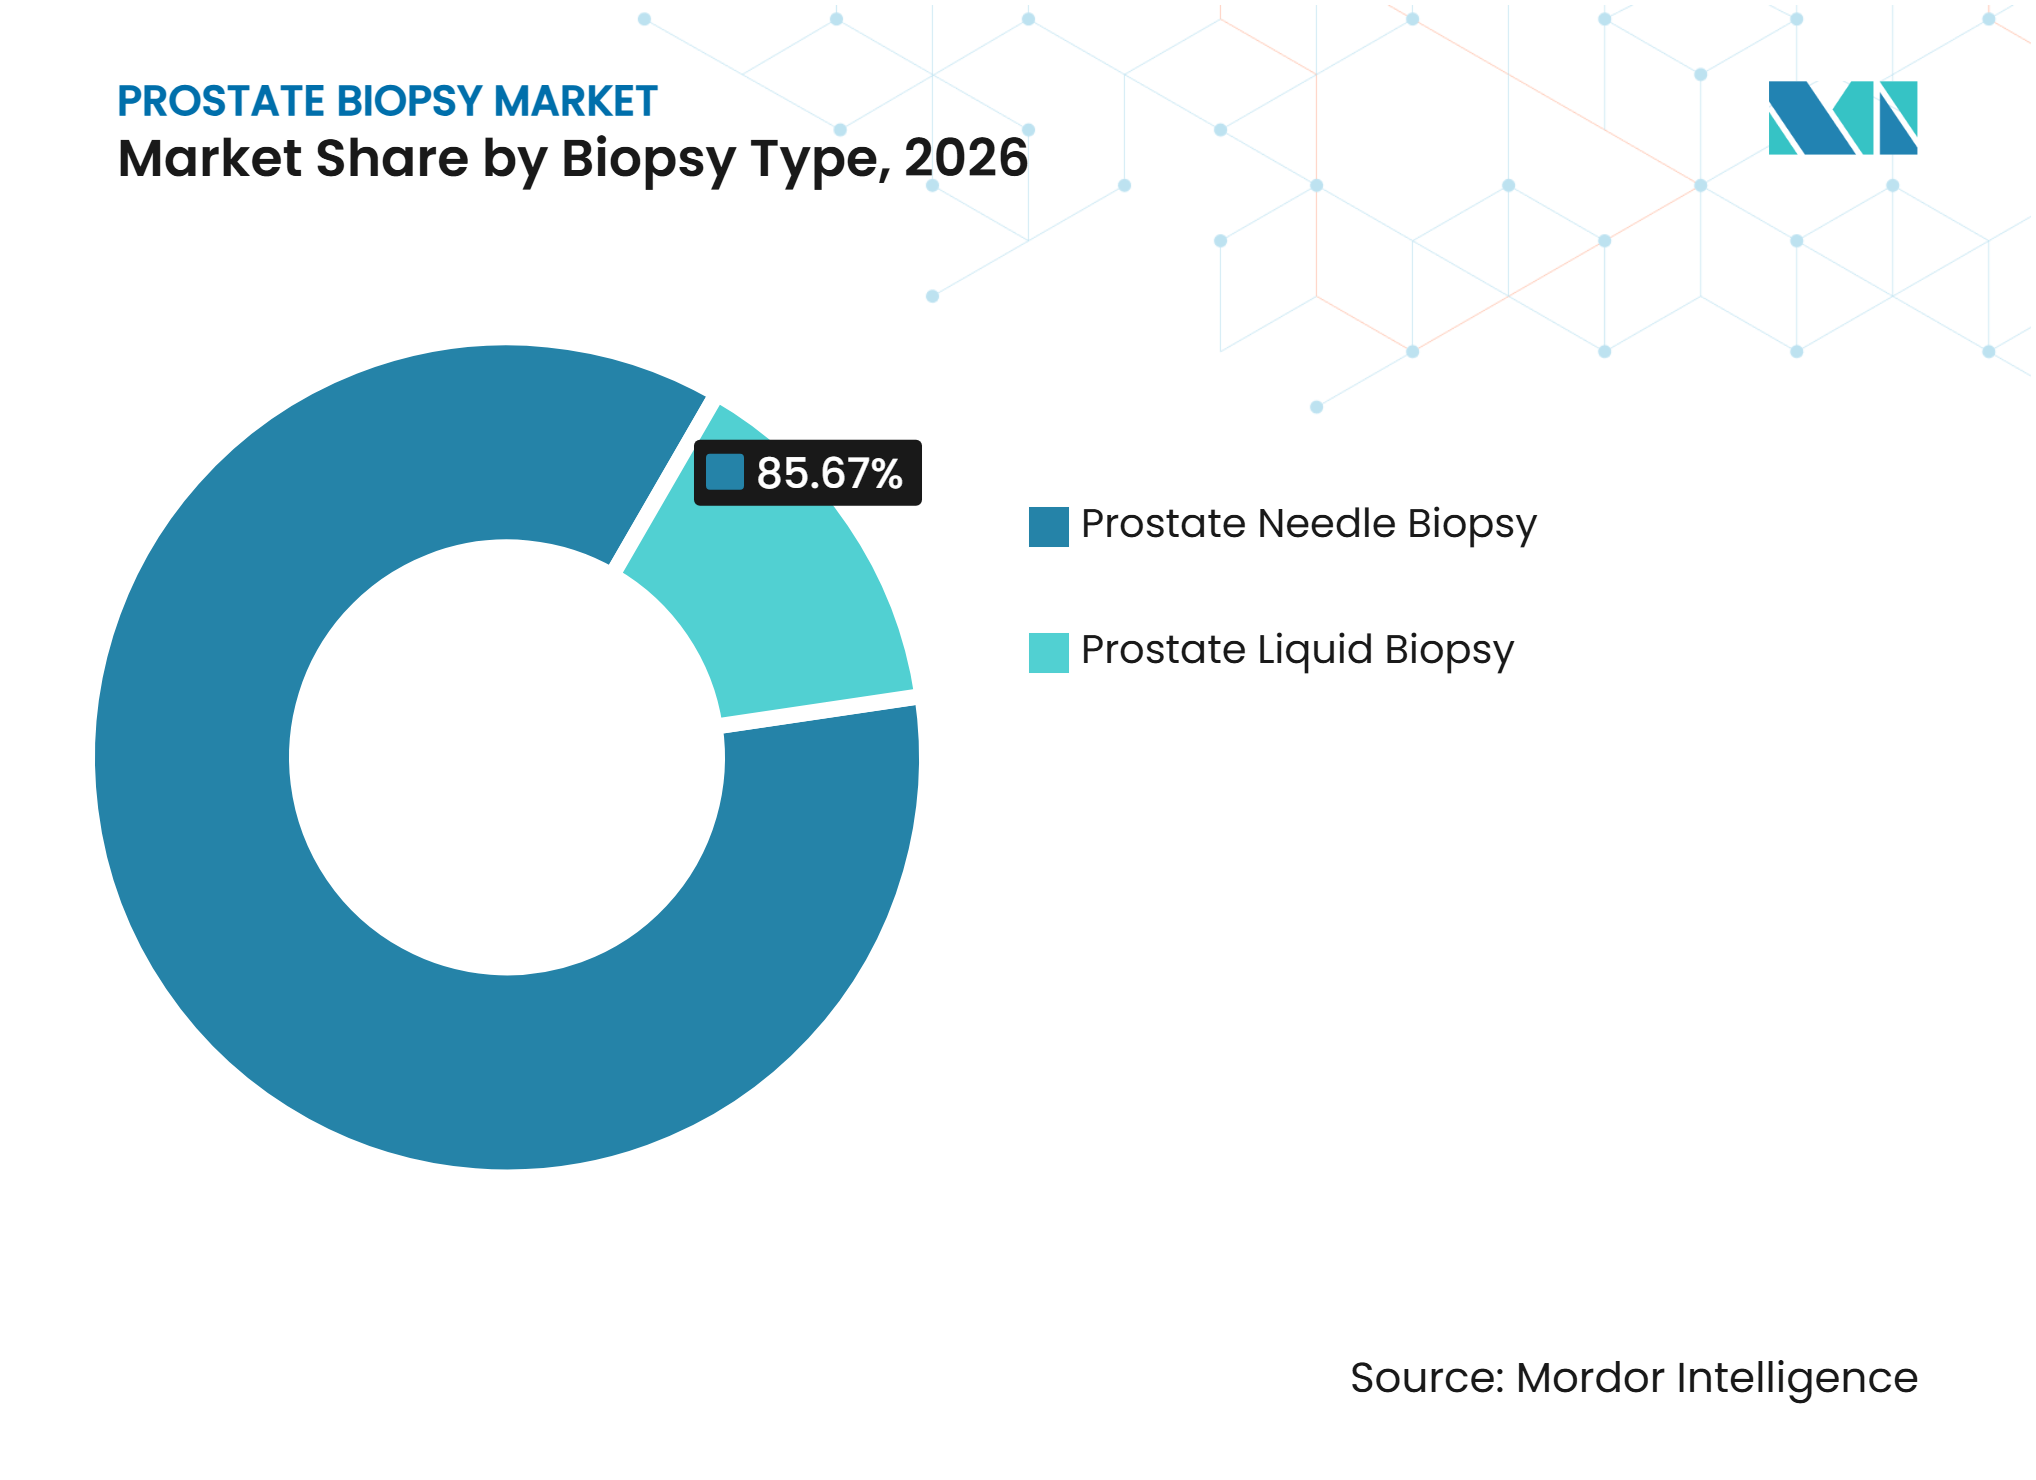
Los Volúmenes de Aguja Sostienen los Ingresos Mientras la Biopsia Líquida se AceleraLa biopsia de próstata con aguja representó el 85,67% de la participación del mercado de biopsia de próstata en 2026, ya que la histopatología de tejidos sigue siendo fundamental para el diagnóstico, la clasificación y la estratificación del riesgo. Se realizan más de 1 millón de biopsias de próstata anualmente en los Estados Unidos, lo que respalda una demanda constante de consumibles relacionados con el procedimiento. El cambio del acceso transrectal al transperineal está modificando la demanda de guías, sistemas de agujas y accesorios. Los proveedores que ofrecen soluciones para ambas vías pueden mantener su posición en el mercado a medida que evolucionan las prácticas clínicas.
Se prevé que la biopsia líquida de próstata crezca a una CAGR del 9,28% hasta 2032. La aprobación de la FDA de IsoPSA en diciembre de 2025 y su inclusión en la Guía de Detección Temprana de la NCCN 2025 respaldan su papel en la estratificación del riesgo previa a la biopsia. La biopsia líquida sigue siendo un complemento de la biopsia de tejido y también apoya la detección de enfermedad residual mínima y el monitoreo de la respuesta al tratamiento. Puede reducir los procedimientos de bajo valor al tiempo que dirige la demanda de biopsia de tejido hacia los casos que requieren confirmación definitiva.


Por Tecnología de Guía:
El Ultrasonido Ancla los Volúmenes Mientras la Fusión Redefine los EstándaresLa biopsia guiada por ultrasonido representó el 51,45% del tamaño del mercado de biopsia de próstata en 2026. Su base instalada establecida, su menor costo y su idoneidad para entornos de consultorio respaldan la adopción continua en las prácticas de urología comunitaria. Sigue siendo importante en regiones con acceso limitado a MRI y para las vías de muestreo sistemático. El ultrasonido también sirve como base del procedimiento para la biopsia dirigida guiada por fusión MRI-ultrasonido.
Se prevé que la biopsia guiada por fusión MRI-ultrasonido crezca a una CAGR del 10,12% hasta 2032. La tecnología combina los hallazgos de MRI con el ultrasonido en tiempo real para mejorar el direccionamiento de las lesiones sospechosas. Un estudio de cohorte de 2025 reportó tasas de detección de cáncer clínicamente significativo del 44,7% para la biopsia transperineal de fusión cognitiva, en comparación con el 25,6% para la biopsia sistemática. La nueva estructura de códigos CPT proporciona una base económica más clara para las instalaciones que adoptan vías de guía avanzadas.
Por Tipo de Producto:
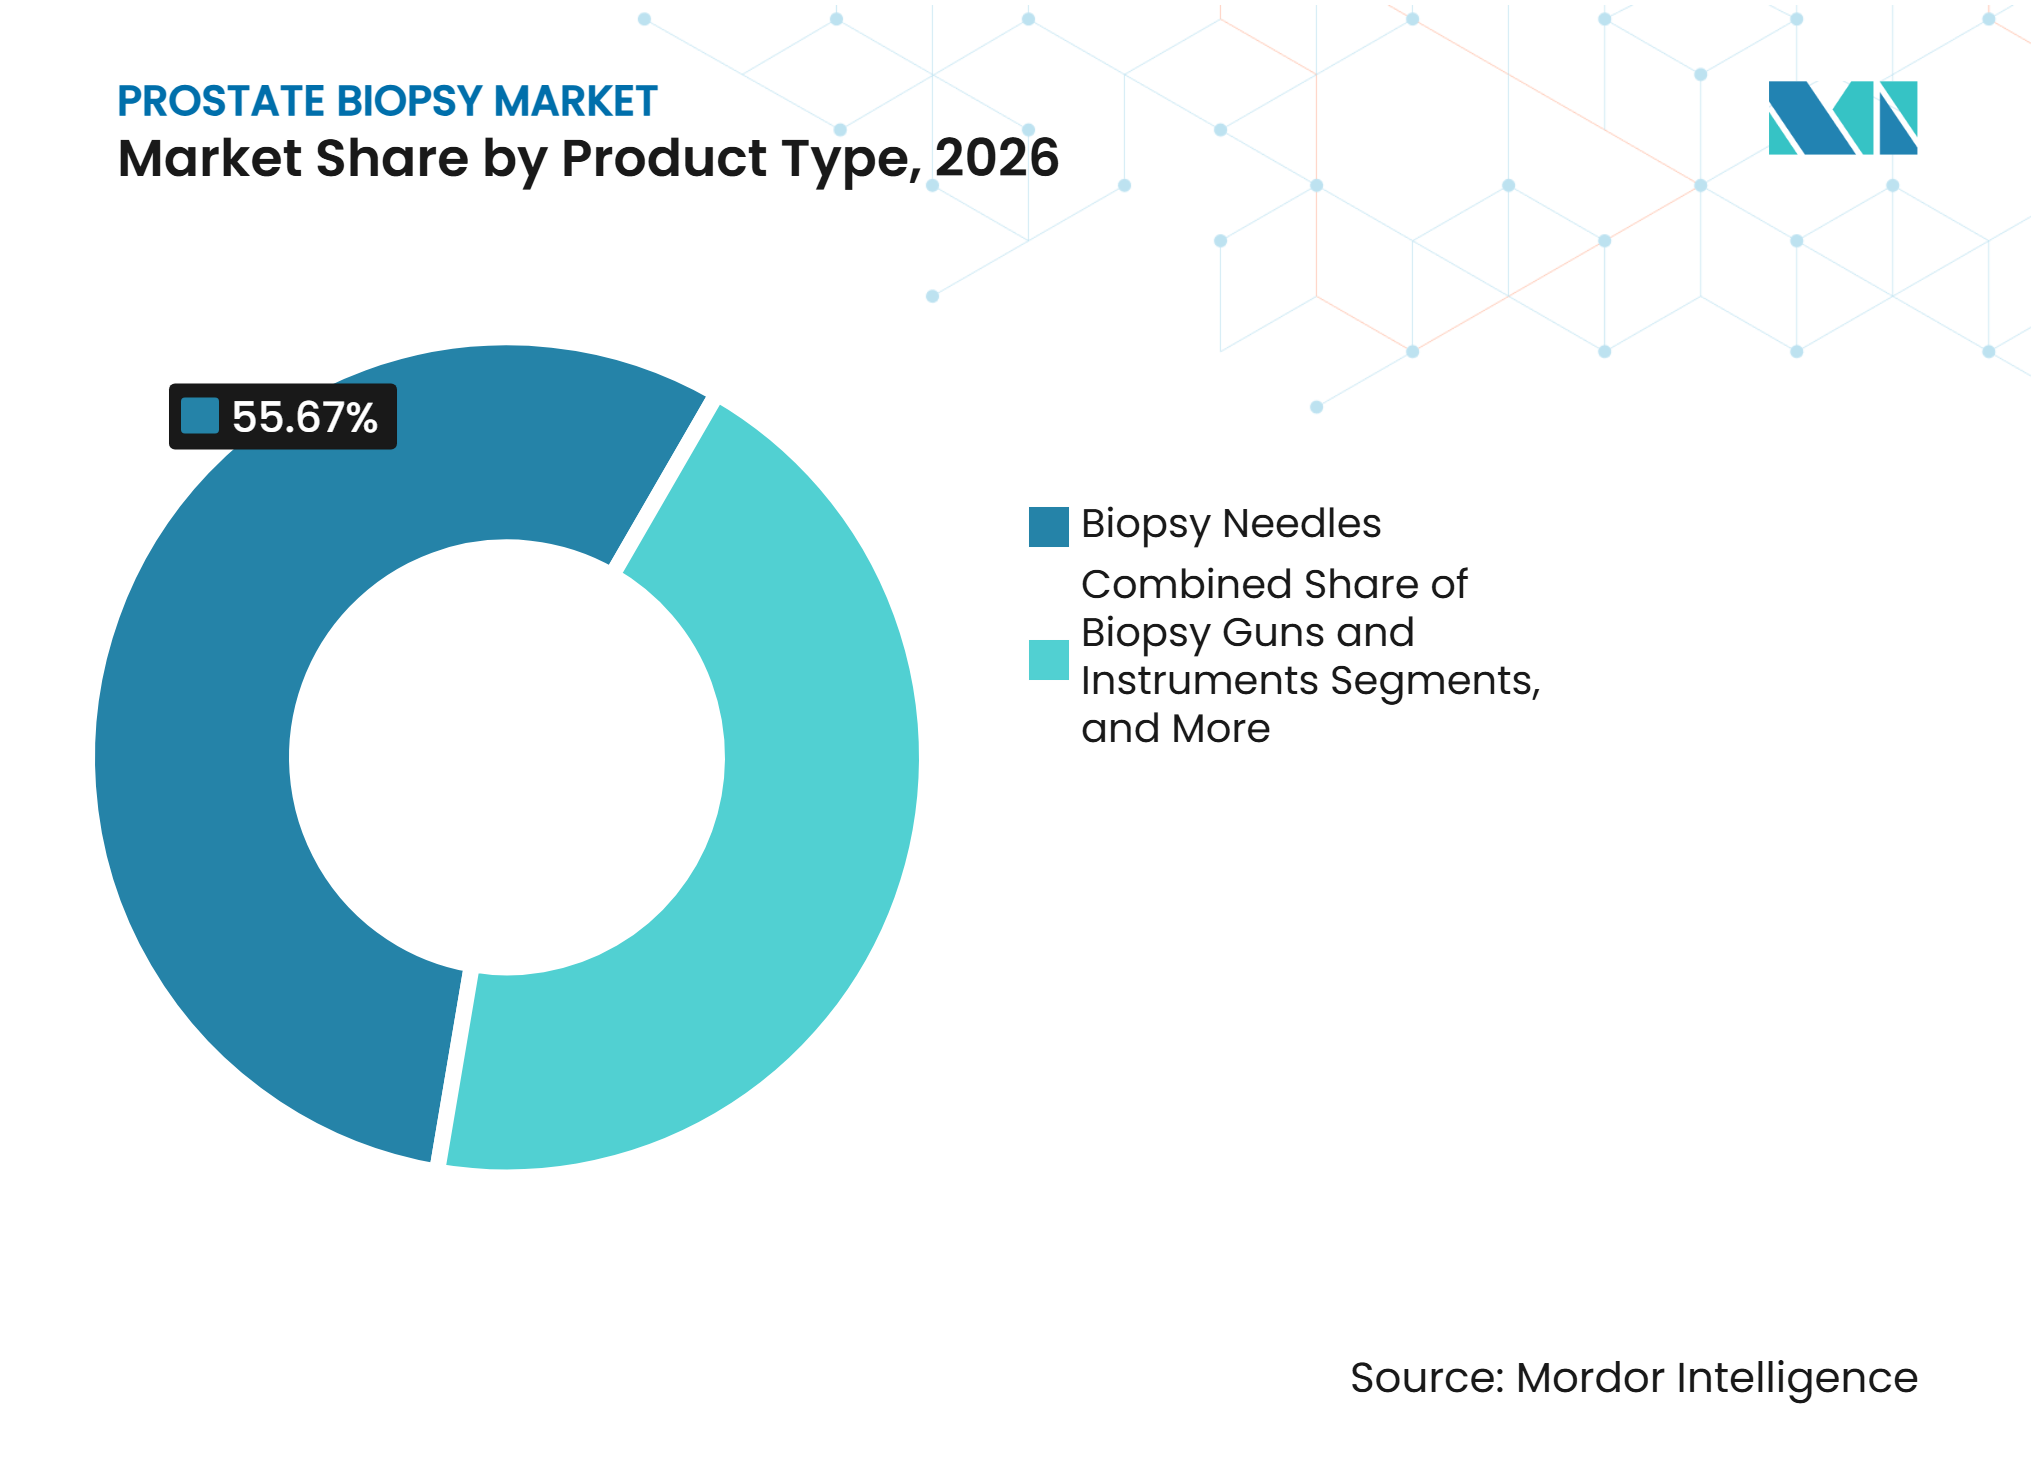
Las Agujas Lideran los Ingresos pero los Sistemas de Navegación Lideran el CrecimientoLas agujas de biopsia representaron el 55,67% de los ingresos en 2026 porque cada procedimiento basado en tejido requiere la recolección de muestras mediante aguja. Este papel de consumible de alto volumen respalda una demanda estable a pesar de los cambios en las tecnologías de guía. Los fabricantes se están enfocando en mejorar la fiabilidad del muestreo, reducir el riesgo de infección e integrar los flujos de trabajo de imagen. Las características de prevención de infecciones son cada vez más relevantes a medida que los proveedores adoptan enfoques transperineales y de reducción de riesgos.
Se prevé que los sistemas de guía y navegación para biopsia se expandan a una CAGR del 11,23% hasta 2032. Los programas clínicos están invirtiendo en plataformas de fusión y robóticas que respaldan los procedimientos de biopsia y la planificación de terapia focal. En julio de 2025, Koninklijke Philips recibió la autorización 510(k) de la FDA para un sistema UroNav actualizado que integra MRI preprocedimental, ultrasonido en tiempo real y flujos de trabajo de planificación de terapia focal. Estas plataformas ayudan a estandarizar el direccionamiento, mejorar la documentación y respaldar los flujos de trabajo clínicos integrados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Anclan el Volumen Mientras los Centros de Cirugía Ambulatoria Impulsan el Cambio EstructuralLos hospitales representaron el 56,89% de los ingresos en 2026 porque gestionan una parte sustancial de los procedimientos de biopsia complejos e intensivos en imagen. Ofrecen capacidad de MRI, equipos coordinados de radiología y urología, y soporte de anestesia cuando es necesario. Los centros académicos también están estableciendo programas transperineales ambulatorios que reducen la dependencia de los entornos convencionales de quirófano. Los hospitales seguirán siendo fundamentales para los casos complejos y las vías de imagen avanzadas.
Se prevé que los centros de cirugía ambulatoria crezcan a una CAGR del 10,45% hasta 2032. La biopsia transperineal con anestesia local reduce los requisitos de instalación para los pacientes seleccionados, mientras que el marco de reembolso de 2026 respalda los procedimientos de fusión y transperineales en entornos de centros de cirugía ambulatoria. Los centros de diagnóstico e imagen pueden ampliar su papel en la interpretación de MRI previa a la biopsia y en las vías coordinadas en consultorio. Los sistemas compactos que reducen la dependencia de equipos externos pueden mejorar la adopción en centros de cirugía ambulatoria, centros de imagen y clínicas.
Análisis Geográfico
América del Norte
Se proyecta que América del Norte represente el 39,88% de la participación del mercado de biopsia de próstata en 2026. La región tiene una tasa de incidencia de cáncer de próstata estandarizada por edad de 80,82 por cada 100.000 habitantes y realiza más de 1 millón de biopsias de próstata anualmente en los Estados Unidos. La estructura de códigos CPT de 2026 diferencia el reembolso para procedimientos transrectales, transperineales, guiados por MRI en sala y guiados por fusión MRI-ultrasonido, respaldando el cambio hacia biopsias dirigidas. Las herramientas de IA autorizadas por la FDA y la cobertura de Medicare para IsoPSA respaldan los flujos de trabajo de diagnóstico integrado y una utilización de biopsia más dirigida. El cumplimiento de los requisitos de la FDA y la evolución de las políticas de los pagadores sigue siendo fundamental, mientras que Canadá y México ofrecen oportunidades de crecimiento adicionales a medida que se expande la capacidad urológica.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 9,88% de 2027 a 2032. El aumento de la incidencia del cáncer de próstata en China, India y Corea del Sur, combinado con una mayor cobertura de cribado e inversión en atención médica, respalda el crecimiento del mercado. El envejecimiento de la población masculina de Japón impulsa la demanda de vías de diagnóstico precisas, mientras que India y Corea del Sur se benefician de iniciativas de detección respaldadas por el gobierno y la expansión de la capacidad hospitalaria privada. El acceso desigual a la MRI y la disponibilidad de especialistas influirán en la adopción, manteniendo la demanda de procedimientos guiados por ultrasonido de menor costo. Los proveedores que ofrecen tecnologías compactas, capacitación y modelos de adquisición flexibles pueden obtener una ventaja competitiva, aunque los requisitos locales de registro y reembolso seguirán dando forma a la entrada al mercado.
Europa, América del Sur y Oriente Medio y África
Los proveedores europeos están alineando cada vez más sus prácticas diagnósticas con la guía de la EAU de 2026 sobre MRI previa a la biopsia y muestreo dirigido. La guía S3 de Alemania recomienda la biopsia guiada por MRI o guiada por fusión MRI para lesiones PI-RADS 3 o superiores, respaldando la reducción de la dependencia del muestreo sistemático innecesario. En América del Sur, Brasil ancla la demanda ya que el cáncer de próstata sigue siendo una causa significativa de mortalidad por cáncer. Oriente Medio y África muestran niveles variables de acceso, con los países del CCG invirtiendo en plataformas de fusión avanzadas mientras que las áreas desatendidas enfrentan una capacidad diagnóstica limitada. Los sistemas portátiles de menor costo pueden abordar los desafíos del diagnóstico tardío, mientras que la infraestructura, el reembolso y la capacitación clínica continúan dando forma al desarrollo del mercado.
Panorama Competitivo
Concentración del Mercado
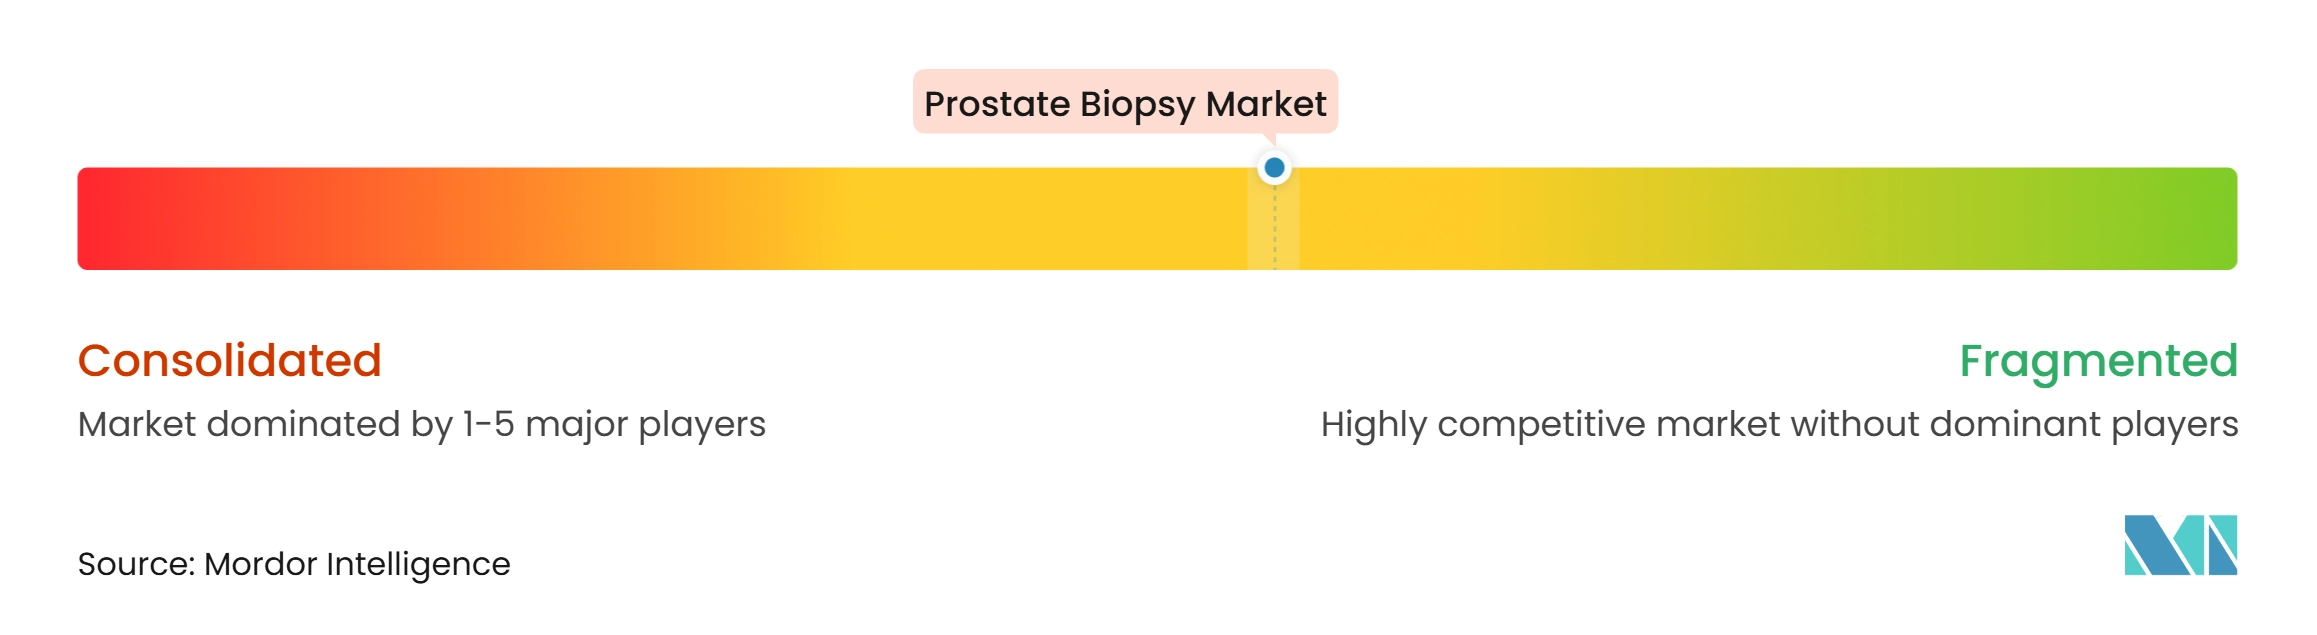
El mercado de biopsia de próstata demuestra una concentración moderada, con empresas de imagen multinacionales compitiendo junto a proveedores especializados en agujas, navegación y flujos de trabajo de procedimientos. Siemens Healthineers, Koninklijke Philips, GE HealthCare y Canon Medical ofrecen plataformas de imagen y guía, mientras que Becton Dickinson, Argon Medical Devices, B. Braun y Cook Group atienden el segmento de consumibles de alto volumen. KOELIS, Exact Imaging, Focal Healthcare y Biobot Surgical proporcionan sistemas integrados para entornos ambulatorios y de consultorio. La competencia se centra en la integración del flujo de trabajo, la precisión del muestreo dirigido y el soporte para la planificación de biopsia y terapia focal.
La integración de IA sigue siendo una estrategia clave de diferenciación de productos. En abril de 2025, KOELIS anunció una asociación con Bot Image para integrar su sistema de fusión MRI Trinity con ProstatID AI para la detección automatizada de lesiones, clasificación y contorneado 3D. Ibex y Quibim han utilizado las autorizaciones de la FDA para posicionar sus herramientas de software en flujos de trabajo de patología y MRI, mientras que Koninklijke Philips ha avanzado su plataforma UroNav autorizada por la FDA para navegación y planificación de terapia focal. Estos desarrollos mejoran el valor del hardware instalado al integrar los procesos de imagen, direccionamiento e informes. Las empresas más pequeñas también pueden utilizar asociaciones para agregar capacidades de IA sin desarrollar todos los componentes internamente.
El diseño de sistemas transperineales representa otra área competitiva importante. En julio de 2025, Exact Imaging pasó a un modelo de ventas directas en EE. UU. para ampliar el alcance de su sistema de micro-ultrasonido ExactVu en prácticas independientes, instalaciones de Asuntos de Veteranos y redes de prestación integrada. CIVCO Medical Solutions recibió el marcado CE en 2025 para TP Pivot Pro, una guía de aguja transperineal de un solo uso que puede reducir las barreras de adopción para instalaciones más pequeñas. La autorización de la FDA, el marcado CE bajo el Reglamento de Dispositivos Médicos de la UE y la certificación ISO 13485 siguen siendo barreras de entrada significativas. Aunque no se dispone de datos combinados de participación de mercado, la estructura del mercado respalda una evaluación de concentración moderada.
Líderes de la Industria de Biopsia de Próstata
-
Becton, Dickinson and Company
-
Boston Scientific Corporation
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Cook Group Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Biopsia de Próstata Empresas cubiertas en este informe
- Argon Medical Devices
- B. Braun
- Beckton Dickinson
- Biobot Surgical Pte. Ltd.
- Boston Scientific
- Canon
- Cook Group
- ESAOTE S.p.A.
- Exact Imaging Inc.
- Focal Healthcare Inc.
- FUJIFILM
- GE HealthCare Technologies Inc.
- KOELIS SAS
- Koninklijke Philips
- MedCom GmbH
- Medtronic
- Siemens Healthineers
Desarrollos recientes de la industria en Mercado de Biopsia de Próstata
- Enero de 2026: El CMS implementó nueve nuevos códigos CPT de Categoría I para biopsia de próstata y retiró el código CPT 55700. Los nuevos códigos diferenciaron los procedimientos transrectales, transperineales, guiados por MRI en sala y guiados por fusión MRI-ultrasonido, con la guía de imagen incluida en cada código; los códigos CPT 55713 y 55714 recibieron clasificaciones de pago ambulatorio más altas.
- Diciembre de 2025: Cleveland Diagnostics recibió la aprobación PMA para IsoPSA, una prueba de diagnóstico in vitro basada en sangre para hombres de 50 años o más con niveles elevados de PSA. La Guía de Detección Temprana de la NCCN 2025 incluyó la prueba, y Medicare y un número creciente de pagadores comerciales la cubrieron para ayudar a reducir las biopsias de próstata innecesarias en EE. UU.
- Noviembre de 2025: EAU-EANM-ESTRO-ESUR-ISUP-SIOG publicó las Guías de Cáncer de Próstata 2026, Parte I, formalizando estrategias adaptadas al riesgo basadas en MRI. Las guías recomendaron la resonancia magnética multiparamétrica previa a la biopsia con biopsias dirigidas y regionales, introdujeron un sistema de clasificación EAU de cinco niveles y confirmaron la vigilancia activa para los casos elegibles de bajo y riesgo intermedio.
- Julio de 2025: Royal Philips recibió la autorización 510(k) de la FDA para el último sistema de navegación de fusión MRI-ultrasonido UroNav. El sistema añadió un flujo de trabajo de anotación para la planificación y administración de terapia focal utilizando DynaCAD Urology, mientras que Northwell Health reportó una mejora del 30% en el diagnóstico de cáncer de próstata de alto riesgo en comparación con la biopsia estándar.
Alcance del Informe Global del Mercado de Biopsia de Próstata
Según el alcance del informe, una biopsia de próstata es un procedimiento médico que extrae pequeñas muestras de tejido de la glándula prostática para que puedan ser examinadas bajo un microscopio en busca de cáncer u otras anomalías celulares.
El mercado de biopsia de próstata está segmentado por tipo de biopsia, tecnología de guía, tipo de producto, usuario final y geografía. Por tipo de biopsia, el mercado está segmentado en biopsia de próstata con aguja y biopsia líquida de próstata. Por tecnología de guía, el mercado está segmentado en biopsia guiada por ultrasonido, biopsia guiada por MRI, biopsia guiada por fusión MRI-ultrasonido, biopsia guiada por fusión cognitiva, biopsia guiada por TC y otras tecnologías de guía. Por tipo de producto, el mercado incluye agujas de biopsia, pistolas e instrumentos de biopsia, sistemas de guía y navegación para biopsia, accesorios y consumibles de biopsia, y otros tipos de productos. Por usuario final, el mercado está segmentado en hospitales, centros de cirugía ambulatoria, centros de diagnóstico e imagen, clínicas de urología y consultorios médicos, y otros usuarios finales. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Biopsia de Próstata con Aguja |
| Biopsia Líquida de Próstata |
| Biopsia Guiada por Ultrasonido |
| Biopsia Guiada por MRI |
| Biopsia Guiada por Fusión MRI-Ultrasonido |
| Biopsia Guiada por Fusión Cognitiva |
| Biopsia Guiada por TC |
| Otras Tecnologías de Guía |
| Agujas de Biopsia |
| Pistolas e Instrumentos de Biopsia |
| Sistemas de Guía y Navegación para Biopsia |
| Accesorios y Consumibles de Biopsia |
| Otros Tipos de Productos |
| Hospitales |
| Centros de Cirugía Ambulatoria |
| Centros de Diagnóstico e Imagen |
| Clínicas de Urología y Consultorios Médicos |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Biopsia | Biopsia de Próstata con Aguja | |
| Biopsia Líquida de Próstata | ||
| Por Tecnología de Guía | Biopsia Guiada por Ultrasonido | |
| Biopsia Guiada por MRI | ||
| Biopsia Guiada por Fusión MRI-Ultrasonido | ||
| Biopsia Guiada por Fusión Cognitiva | ||
| Biopsia Guiada por TC | ||
| Otras Tecnologías de Guía | ||
| Por Tipo de Producto | Agujas de Biopsia | |
| Pistolas e Instrumentos de Biopsia | ||
| Sistemas de Guía y Navegación para Biopsia | ||
| Accesorios y Consumibles de Biopsia | ||
| Otros Tipos de Productos | ||
| Por Usuario Final | Hospitales | |
| Centros de Cirugía Ambulatoria | ||
| Centros de Diagnóstico e Imagen | ||
| Clínicas de Urología y Consultorios Médicos | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en el mercado de biopsia de prstata?
El aumento de los diagnósticos de cáncer de próstata, el mayor uso de MRI previa a la biopsia, los procedimientos transperineales y un reembolso más claro para la guía avanzada están respaldando el crecimiento. El informe proyecta una CAGR del 7,66% de 2027 a 2032.
¿Cuál es el valor proyectado del mercado de biopsia de próstata para 2032?
Se proyecta que el mercado de biopsia de próstata alcance los 3,18 mil millones de USD para 2032, aumentando desde los 2,20 mil millones de USD en 2027.
¿Qué tipo de biopsia tiene la mayor participación en los ingresos?
La biopsia de próstata con aguja representó el 85,67% de los ingresos en 2026 porque la histopatología de tejidos sigue siendo fundamental para la confirmación del cáncer, la clasificación y la estratificación del riesgo.
¿Qué tecnología de guía está creciendo más rápido?
Se prevé que la biopsia guiada por fusión MRI-ultrasonido crezca a una CAGR del 10,12% hasta 2032 a medida que los proveedores adoptan vías de muestreo más dirigidas.
¿Por qué están ganando uso las biopsias de próstata transperineales?
La biopsia transperineal está ganando uso porque puede reducir el riesgo de infección y puede realizarse bajo anestesia local en entornos ambulatorios apropiados.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,88% hasta 2032, respaldada por la expansión del cribado, la inversión en atención médica y el envejecimiento de las poblaciones.