
Marktgröße und Marktanteil der Prostatabiopsie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
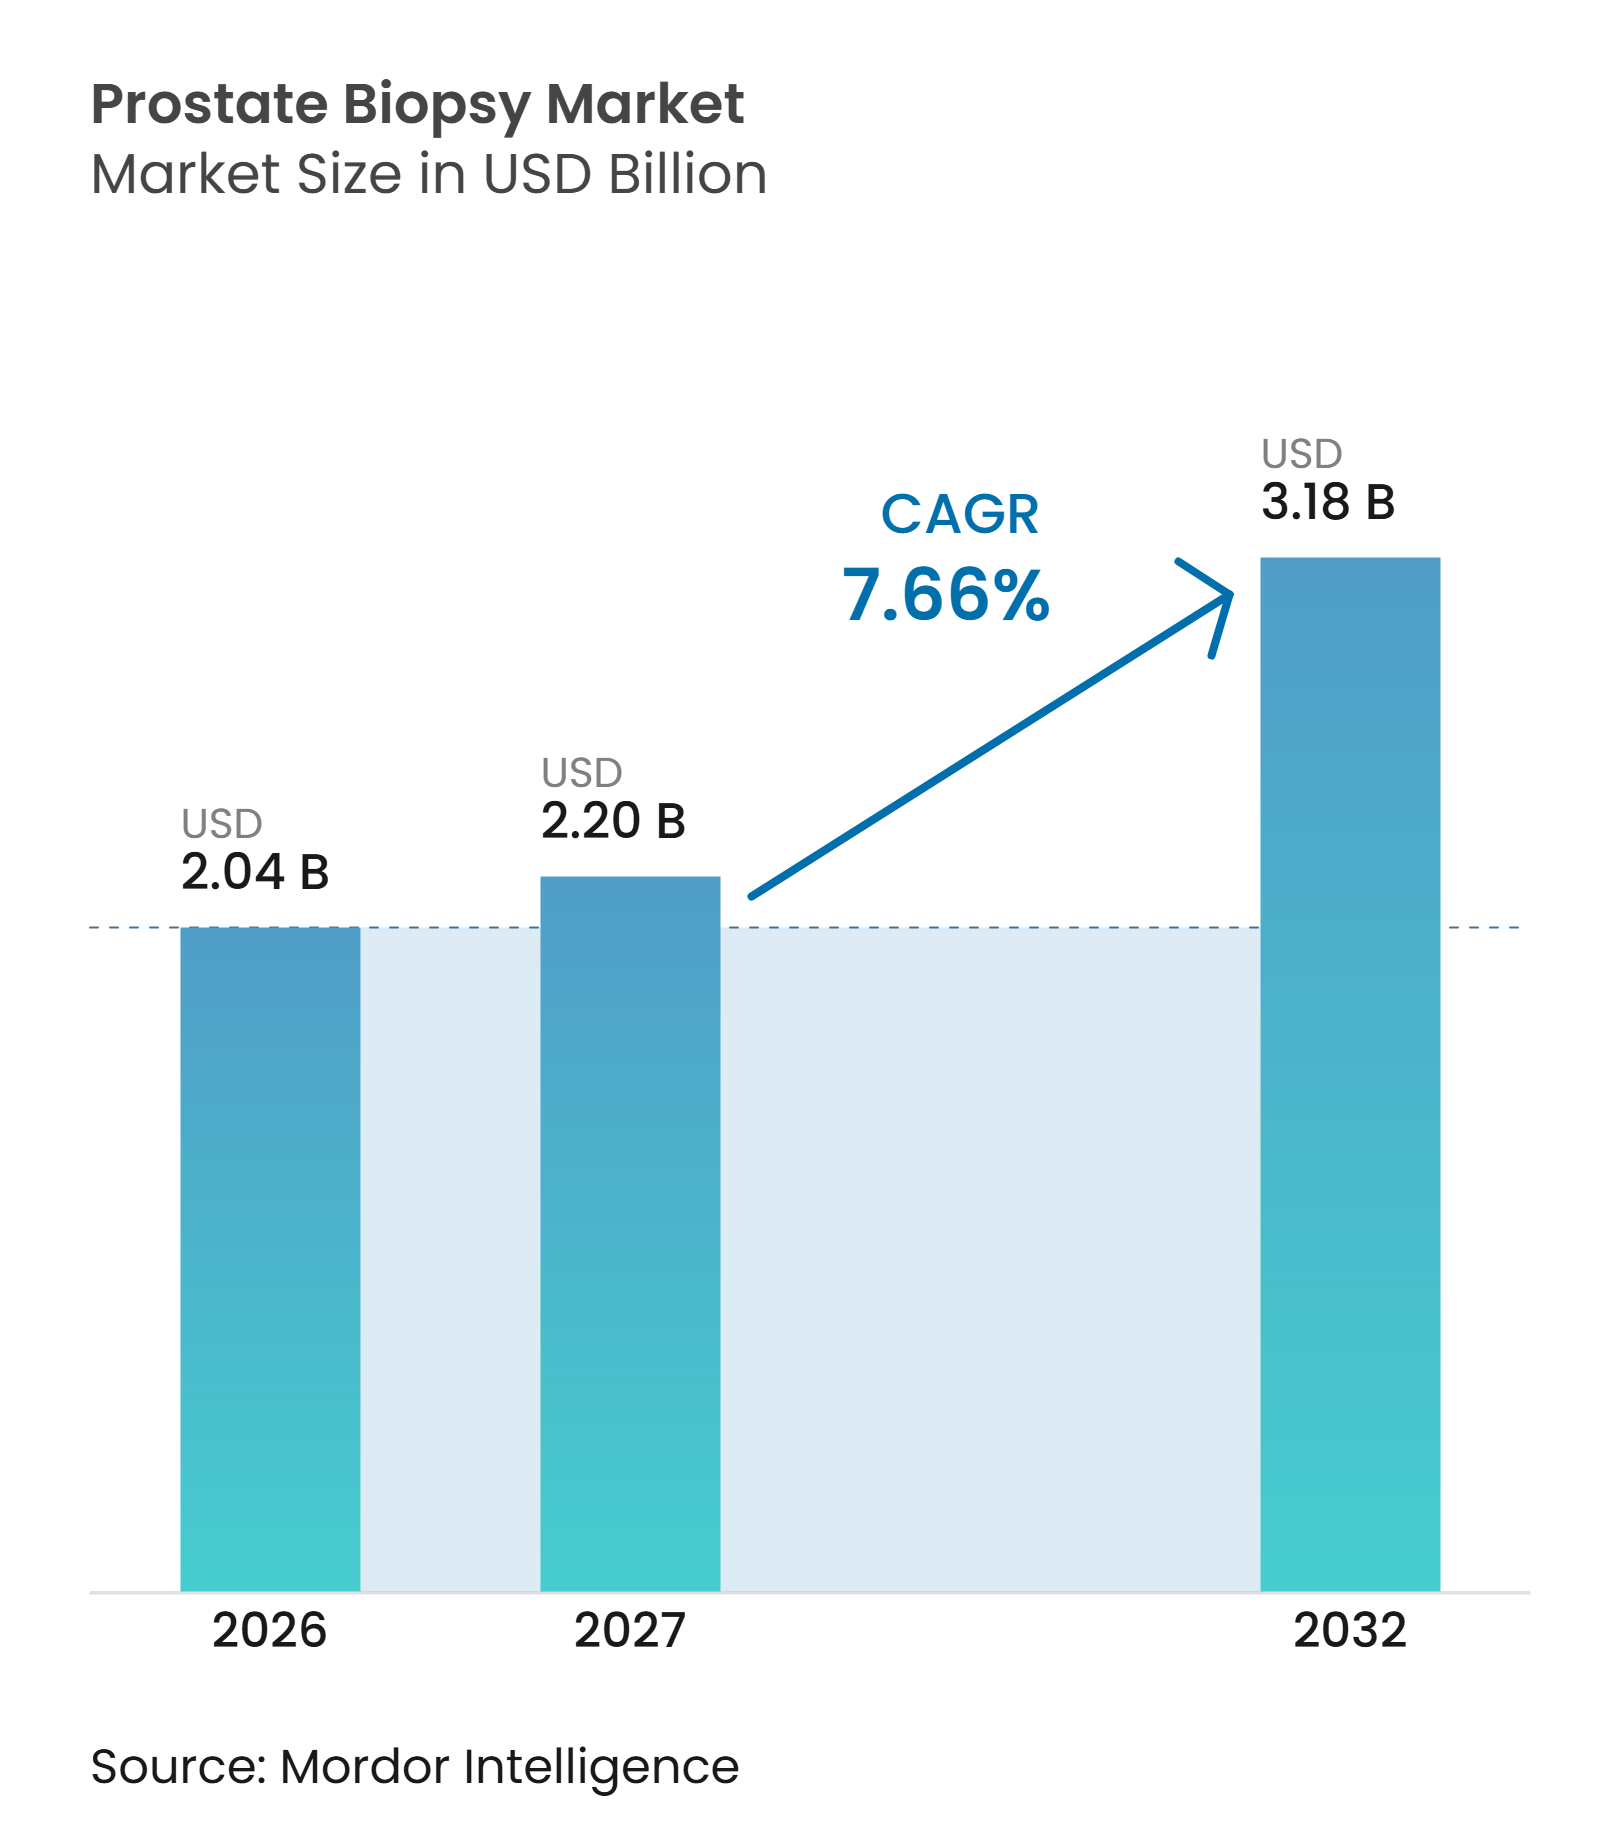
| Marktgröße (2027) | 2.20 Milliarden US-Dollar |
| Marktgröße (2032) | 3.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.66 % |
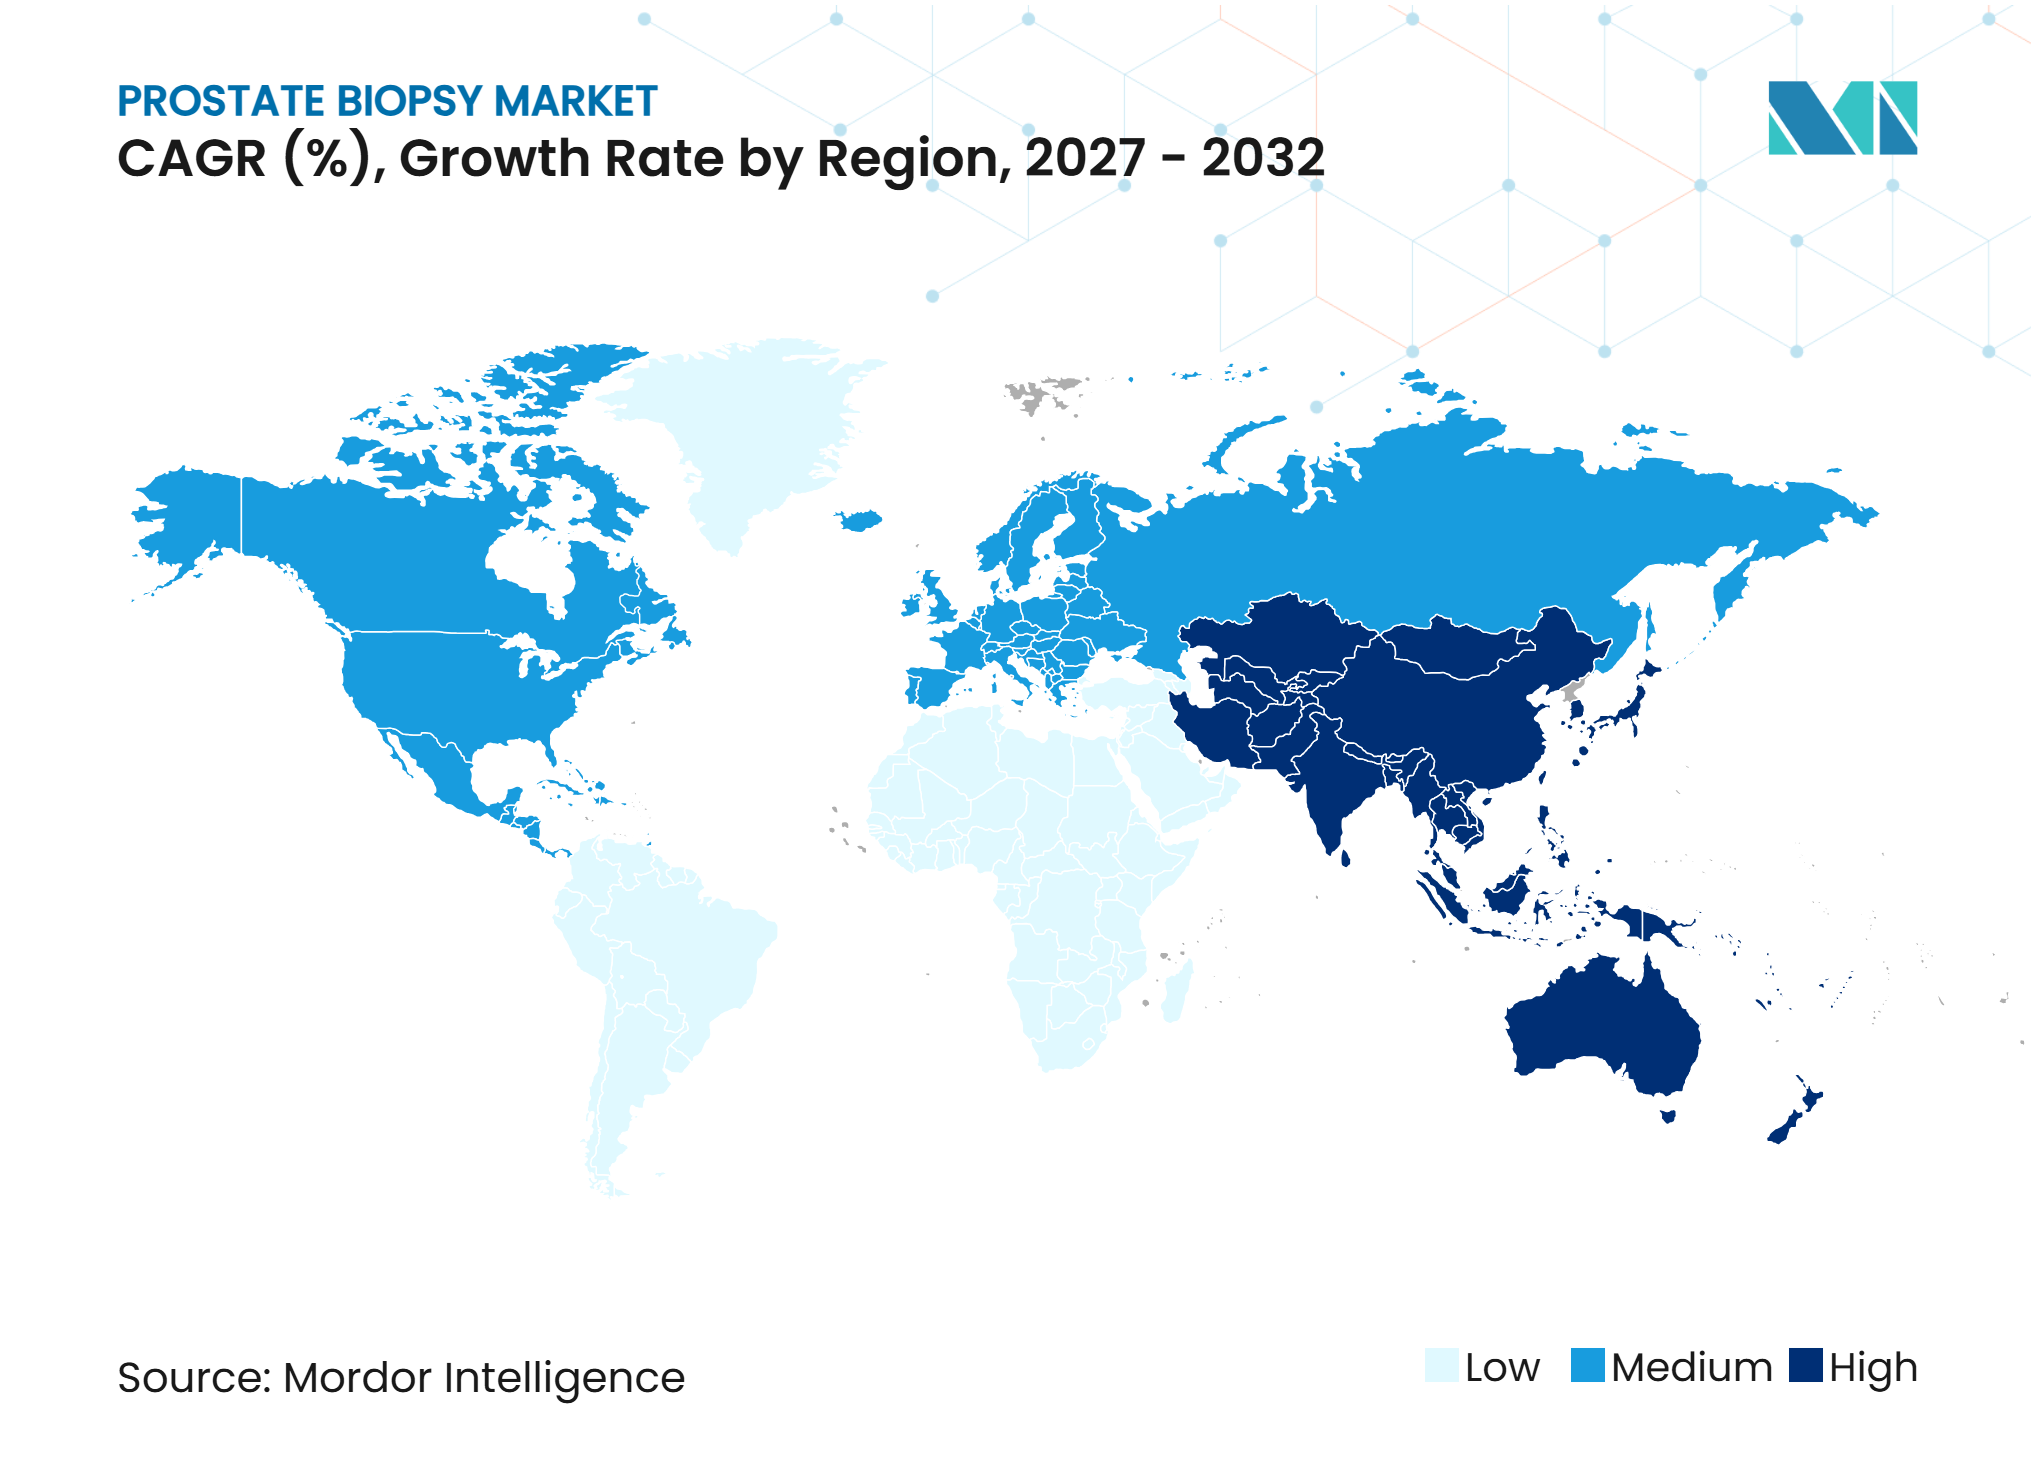
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Prostatabiopsie von Mordor Intelligence
Die Marktgröße der Prostatabiopsie wurde im Jahr 2026 auf 2,04 Milliarden USD geschätzt und wird voraussichtlich von 2,20 Milliarden USD im Jahr 2027 auf 3,18 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,66 % während des Prognosezeitraums (2027–2032).
Die steigende Anzahl von Prostatakrebs-Diagnosen treibt die Nachfrage nach Biopsie-Verfahren weiter an, während die aktive Überwachung den Bedarf an Folgeuntersuchungen bei ausgewählten Patienten erhöht. Der Markt für Prostatabiopsie verlagert sich hin zu MRT-gestützter Zielführung, transperinealen Zugangswegen und Arbeitsabläufen, die für ambulante Einrichtungen geeignet sind. Neue US-amerikanische Erstattungscodes für transperineale, In-Bore-MRT-gesteuerte und MRT-Ultraschall-Fusionsverfahren unterstützen Investitionen in fortschrittliche Führungsplattformen. Hohe Gerätekosten, begrenzte MRT-Kapazitäten und ein Mangel an ausgebildeten Radiologen und Urologen können die Einführung in ressourcenschwachen Umgebungen jedoch einschränken. Die stärksten kurzfristigen Chancen liegen bei Anbietern, die gezielte Probenahme, effiziente Arbeitsabläufe und praktische Schulungsunterstützung anbieten.
Wichtigste Erkenntnisse des Berichts
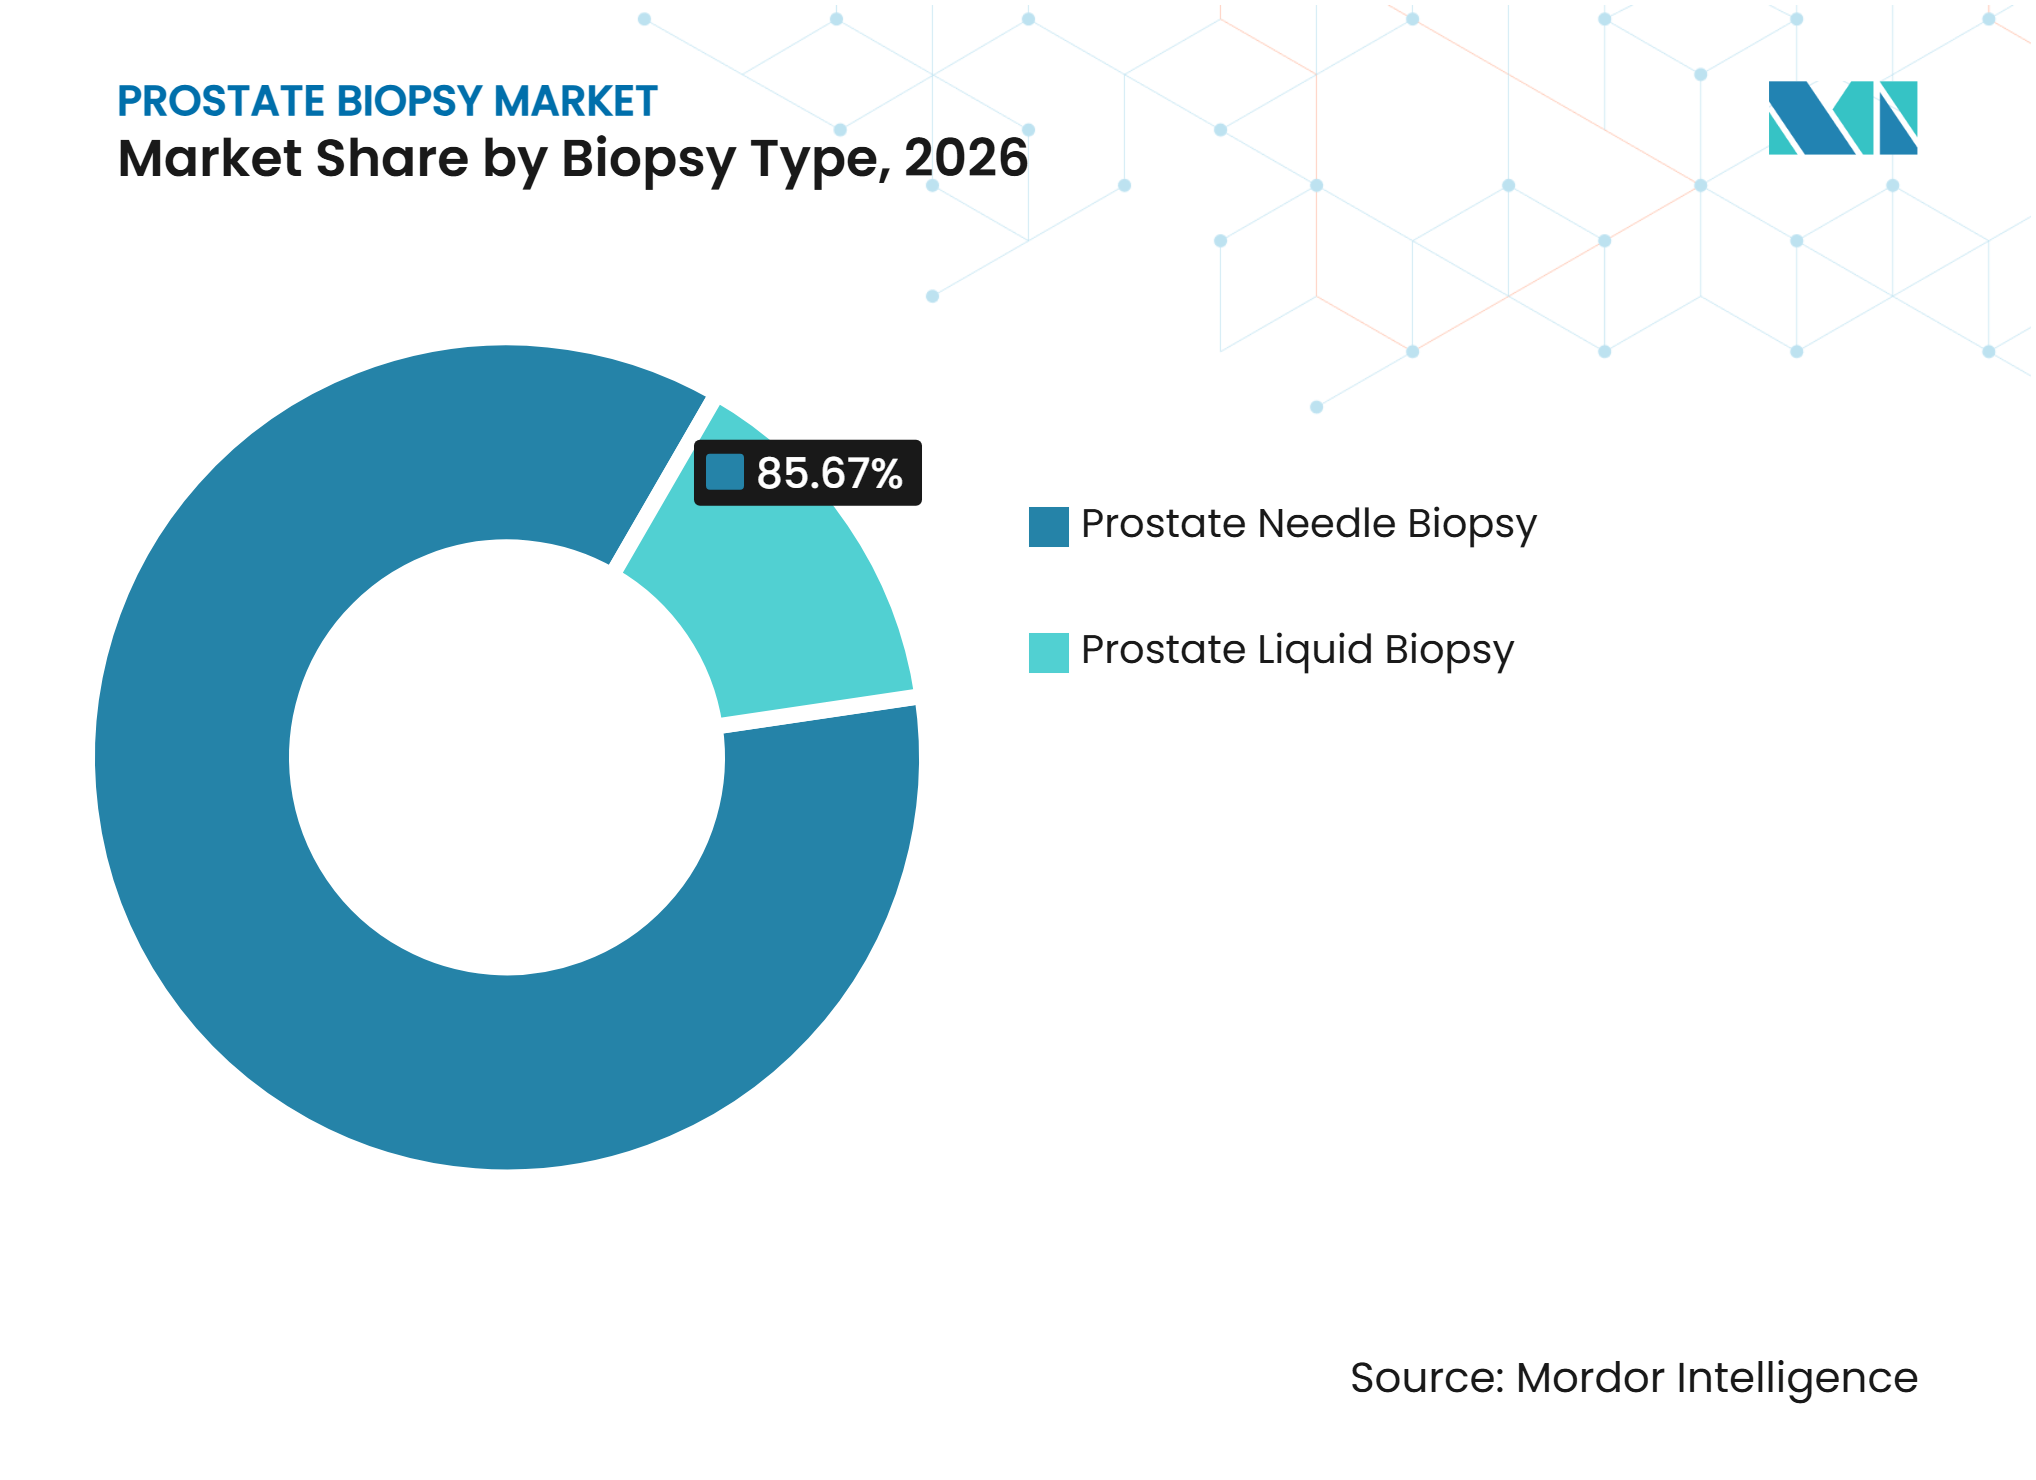
- Nach Biopsietyp hielt die Prostatanadel-Biopsie im Jahr 2026 einen Marktanteil von 85,67 % am Markt für Prostatabiopsie, während die Prostata-Flüssigbiopsie bis 2032 voraussichtlich mit einem CAGR von 9,28 % wachsen wird.
- Nach Führungstechnologie entfiel die ultraschallgesteuerte Biopsie im Jahr 2026 auf 51,45 % des Marktanteils der Prostatabiopsie, während die MRT-Ultraschall-Fusionsgesteuerte Biopsie bis 2032 voraussichtlich mit einem CAGR von 10,12 % wachsen wird.
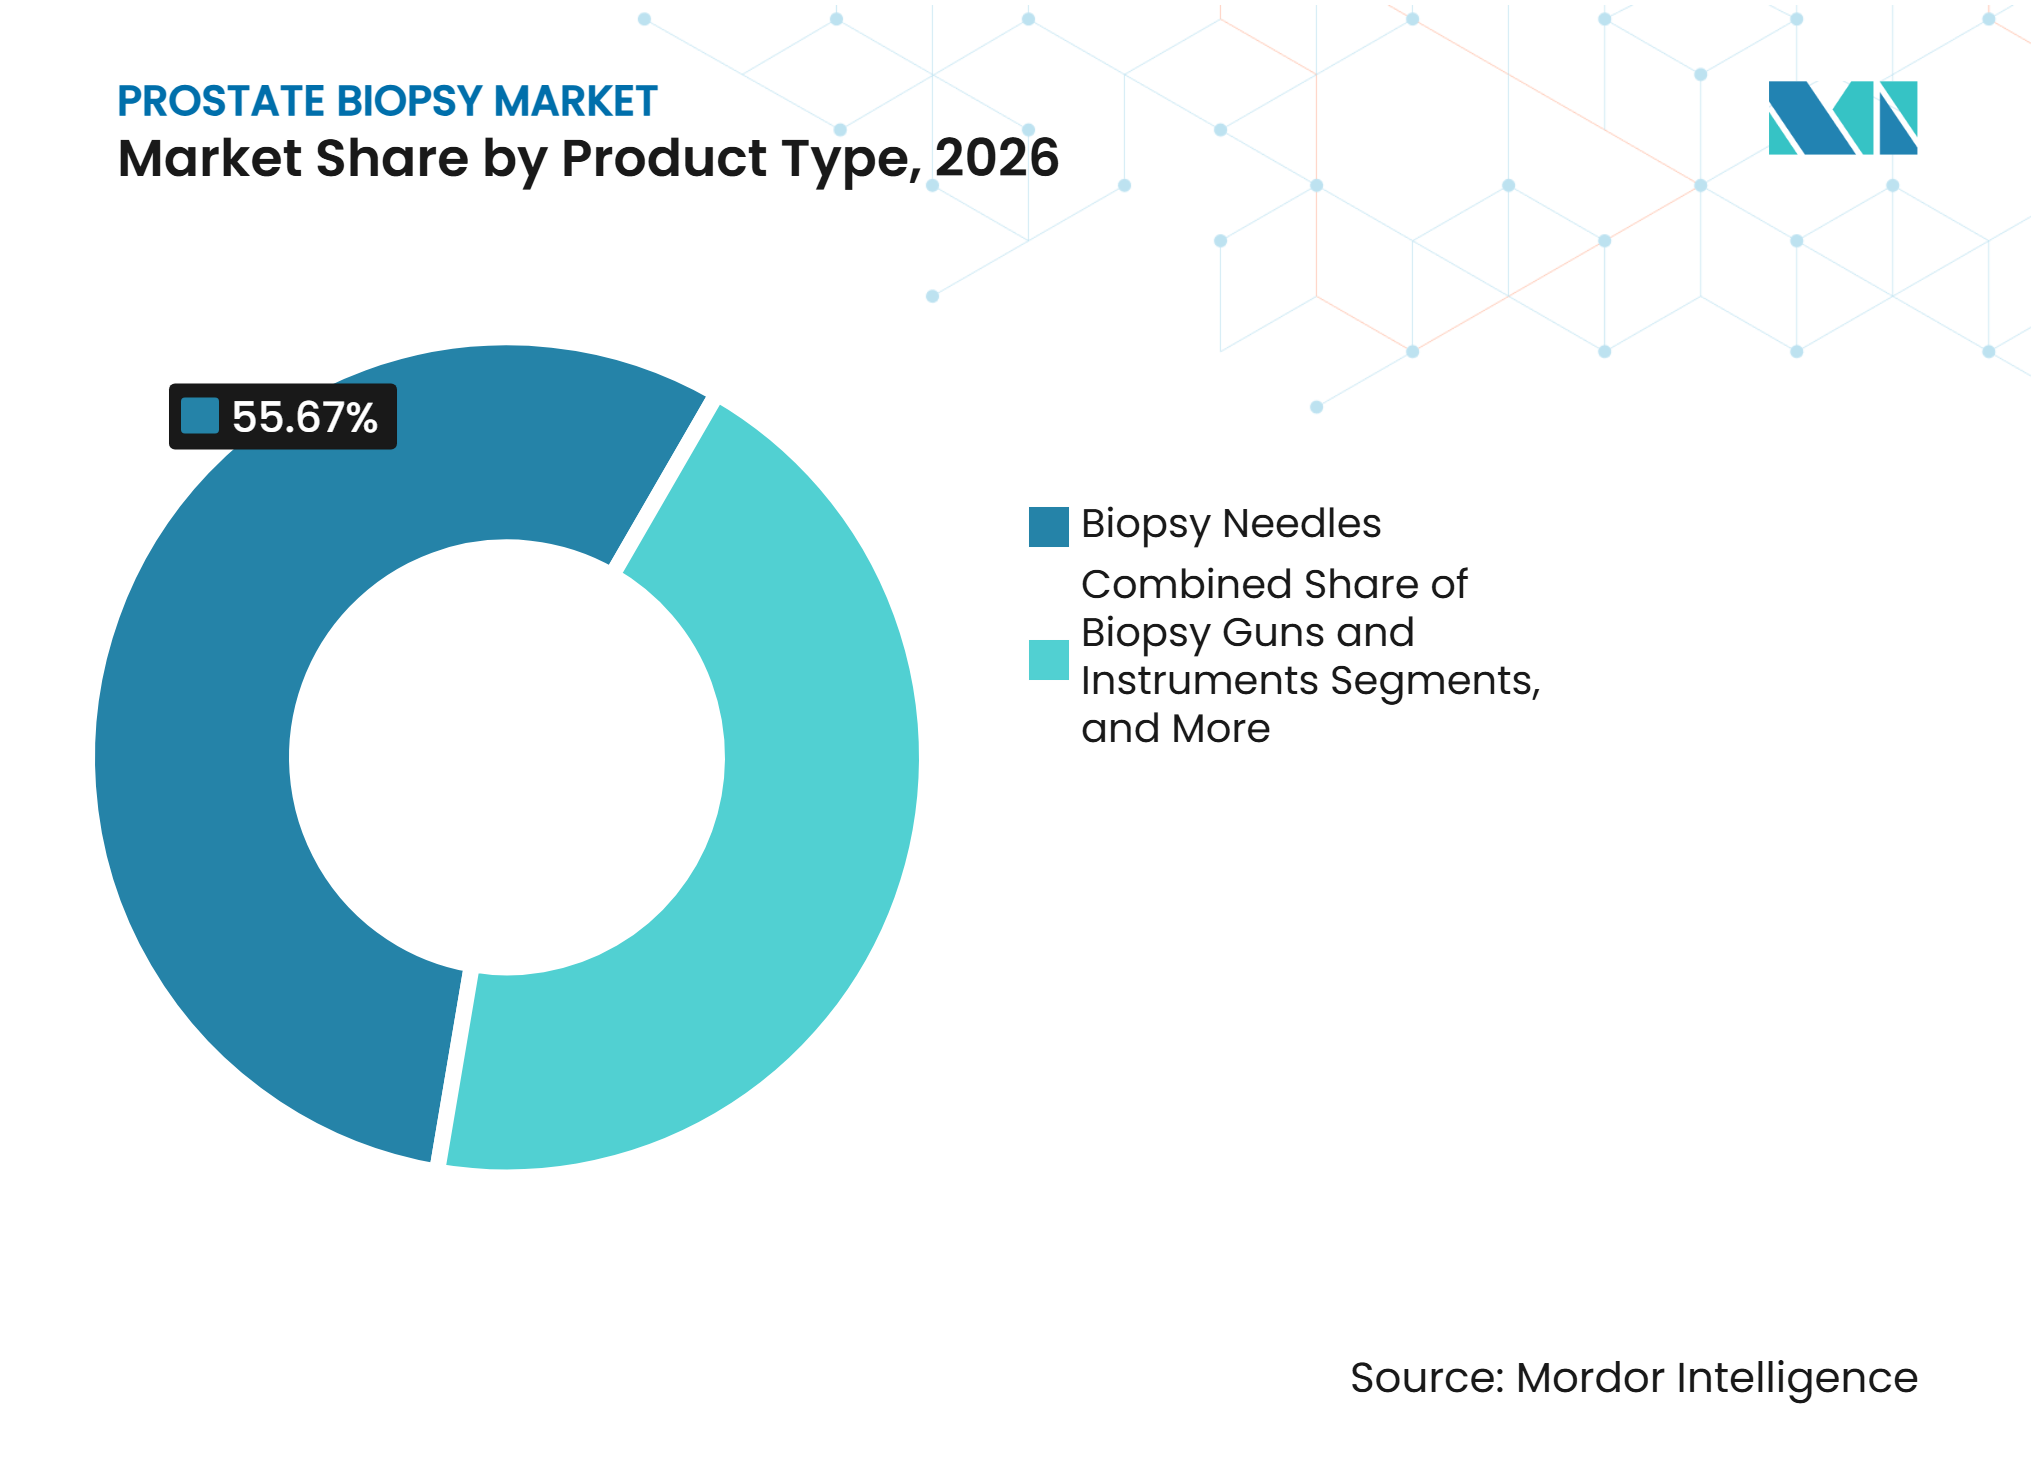
- Nach Produkttyp hielten Biopsienadeln im Jahr 2026 einen Umsatzanteil von 55,67 %, während Biopsieführungs- und Navigationssysteme bis 2032 voraussichtlich mit einem CAGR von 11,23 % wachsen werden.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2026 56,89 % des Umsatzes, während ambulante Operationszentren bis 2032 voraussichtlich mit einem CAGR von 10,45 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,88 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Prostatabiopsie*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Inzidenz von Prostatakrebs und Nachfrage nach bioptischer Bestätigung | +2.0% | Global | Langfristig (≥ 4 Jahre) |
| Einführung der mpMRT vor der Biopsie und gezielte Probenahme | +1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zur transperinealen Biopsie zur Verringerung des Infektionsrisikos | +1.2% | Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Dedizierte Erstattungscodes für Fusions- und transperineale Biopsie | +1.0% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Läsionserkennung und Prostatavolumenmessung | +0.8% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Kompakte und mit Lokalanästhesie kompatible Arbeitsabläufe | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Inzidenz von Prostatakrebs und Nachfrage nach bioptischer Bestätigung
Die Gewebebiopsie bleibt die definitive Methode zur Bestätigung von Prostatakrebs nach verdächtigen Screening- oder Bildgebungsbefunden. GLOBOCAN 2024 verzeichnete weltweit 1.546.112 neue Prostatakrebs-Diagnosen, was einem Anstieg von 5 % gegenüber dem Basiswert von 2022 entspricht, und die jährliche Inzidenz wird bis 2045 voraussichtlich 2.626.735 Fälle erreichen. Nordamerika verzeichnet die höchste altersstandardisierte Inzidenzrate mit 80,82 Fällen pro 100.000 Einwohner, während ein erweiterter Testzugang die diagnostizierten Fallzahlen in Teilen Asiens und Afrikas erhöht.[1] Der Prostatabiopsie-Markt profitiert davon, dass die Gewebebeurteilung für die Krebsgraduierung und Risikoklassifizierung unerlässlich bleibt, während die aktive Überwachung eine wiederkehrende Nachfrage nach Bestätigungsverfahren erzeugt. Kostengünstigere, tragbare Systeme können den Zugang in Regionen mit begrenzter diagnostischer Infrastruktur und hohen Mortalitäts-zu-Inzidenz-Verhältnissen verbessern und neue Wachstumschancen in der Prostatabiopsie-Branche schaffen.
Einführung der mpMRT vor der Biopsie und gezielte Probenahme
Die präbioptische multiparametrische MRT (mpMRT) verändert den diagnostischen Pfad für Männer mit verdächtigen PSA-Ergebnissen. Die EAU-Leitlinie 2026 empfiehlt eine MRT vor Biopsieentscheidungen und unterstützt gezielte Probenentnahmen für geeignete Patienten. Die MIRAGE-Studie mit 912 Patienten identifizierte klinisch signifikanten Krebs bei 41 % der Teilnehmer, die gezielte und periläsionale Biopsien erhielten, wobei die periläsionale Probenentnahme die Detektionsrate um 3,6 % erhöhte.[2] Der Prostatabiopsie-Markt verlagert sich daher hin zu Instrumenten, die MRT-Befunde mit Echtzeit-Ultraschallbildgebung integrieren und eine präzise Nadelplatzierung ermöglichen. Der ProBIOPSY-Konsens unterstützt gezielte Biopsiestrategien in den meisten klinischen Umgebungen und ermutigt Anbieter, Plattformen zu priorisieren, die MRT-geführte Arbeitsabläufe unterstützen, ohne den operativen Aufwand zu erhöhen, und prägt die Adoptionsprioritäten in der Prostatabiopsie-Branche.
Verlagerung hin zur transperinealen Biopsie zur Verringerung des Infektionsrisikos
Die Verlagerung vom transrektalen zum transperinealen Zugang verändert das Verfahrensdesign und die Produktnachfrage im Markt für Prostatabiopsie. Im Jahr 2026 überprüfte Belege zeigen, dass beide Ansätze vergleichbare Krebserkennungsraten bieten, während die transperineale Biopsie ein geringeres Infektionsrisiko aufweist. Eine prospektive Kohortenstudie aus dem Jahr 2025 fand klinisch signifikanten Krebs bei 44,7 % der Patienten, die eine transperineale kognitive Fusionsbiopsie erhielten, verglichen mit 25,6 % derjenigen, die eine systematische Biopsie erhielten. Lokalanästhesie kann geeignete Verfahren von Operationssälen in ambulante Operationszentren und urologische Kliniken verlagern.[3] Dieser Trend begünstigt transperineale Nadelführungen, Zugangssysteme und Bildgebungswerkzeuge und unterstützt gleichzeitig das antimikrobielle Stewardship durch eine geringere Abhängigkeit von einer Antibiotikaprophylaxe.
Dedizierte Erstattungscodes für Fusions- und transperineale Biopsie
Die für 2026 geplante US-amerikanische Kodierungsaktualisierung soll eine klarere Erstattungsanerkennung für fortschrittliche Prostatabiopsie-Verfahren bieten. Mit Wirkung zum 1. Januar 2026 soll der CPT-Code 55700 außer Kraft gesetzt und durch neun Kategorie-I-Codes ersetzt werden, die transrektale, transperineale, In-Bore-MRT-gesteuerte und MRT-Ultraschall-Fusionsgesteuerte Verfahren abdecken. Die Codes bündeln die Bildführung und legen eine definierte Erstattungsstruktur für fortschrittliche Arbeitsabläufe fest. CPT 55713 und CPT 55714 für In-Bore-MRT-gesteuerte Verfahren tragen eine höhere ambulante Zahlungsklassifizierung als Standardverfahren, was Investitionen von Krankenhäusern und ambulanten Operationszentren unterstützt.[4] Der Markt für Prostatabiopsie könnte eine schnellere Einführung erleben, wenn kommerzielle Kostenträger diesem Rahmen folgen, während Deutschlands S3-Leitlinie 2026 ebenfalls eine MRT-gesteuerte oder MRT-Fusions-gesteuerte Biopsie für PI-RADS-3-Läsionen oder höher empfiehlt.
Analyse der Hemmnisse im Markt für Prostatabiopsie*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kapitalkosten und Abhängigkeit von der MRT-Infrastruktur | -0.9% | Asien-Pazifik-Kernregion mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Wiederkehrende Software-, Service- und Zubehörkosten | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Uneinheitliche kommerzielle Erstattung für fortschrittliche Verfahren | -0.6% | Nordamerika und ausgewählte internationale Märkte | Kurzfristig (≤ 2 Jahre) |
| Mangel an mpMRT-erfahrenen Fachkräften und Lernkurve bei Verfahren | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und Abhängigkeit von der MRT-Infrastruktur
MRT-gesteuerte und Fusionsbiopsie-Systeme erfordern erhebliche Kapitalinvestitionen, die viele Gemeinschaftskrankenhäuser und ambulante Praxen nicht ohne Weiteres aufbringen können. Die Kosten für MRT-Ultraschall-Fusionsplattformen, KI-fähige Software und verfahrensspezifisches Zubehör erhöhen die anfängliche finanzielle Belastung. Diese Programme sind auch auf den Zugang zu 1,5-T- oder 3-T-MRT-Systemen, zeitnahe Bildgebung und radiologische Interpretation angewiesen. Begrenzte Infrastruktur in Teilen Subsahara-Afrikas, Süd- und Südostasiens sowie Lateinamerikas kann die Abhängigkeit von ultraschallgesteuerten Verfahren verlängern, was zu aufgeschobenen Upgrades statt zu einer begrenzten langfristigen Nachfrage nach Präzisionsführungssystemen führt.
Wiederkehrende Software-, Service- und Zubehörkosten
Fortschrittliche Biopsieversorgung umfasst wiederkehrende Kosten über den anfänglichen Gerätekauf hinaus, einschließlich Serviceverträge, Softwarelizenzen, Einweg-Transperineal-Zubehör und Wartung. Diese Ausgaben können die Budgetplanung einschränken, insbesondere für Einrichtungen mit geringen Verfahrensvolumina. Anbieter müssen nachweisen, dass Verbesserungen des Arbeitsablaufs und klinische Vorteile die Gesamtbetriebskosten rechtfertigen. Unsichere Verbrauchsmaterialkosten und unzureichende Erstattung für alle Verfahrenselemente können Einrichtungs-Upgrades verzögern. Die langfristige Einführung wird von Beschaffungsmodellen abhängen, die den finanziellen Anforderungen von Hochvolumenzentren und kleineren Praxen entsprechen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Biopsietyp:
Nadelvolumina sichern den Umsatz, während die Flüssigbiopsie an Fahrt gewinntDie Prostatanadel-Biopsie hielt im Jahr 2026 einen Marktanteil von 85,67 % am Markt für Prostatabiopsie, da die Gewebehistopathologie für Diagnose, Einstufung und Risikostratifizierung weiterhin entscheidend ist. In den Vereinigten Staaten werden jährlich mehr als 1 Million Prostatabiopsien durchgeführt, was eine konsistente Nachfrage nach verfahrensbezogenen Verbrauchsmaterialien unterstützt. Die Verlagerung vom transrektalen zum transperinealen Zugang verändert die Nachfrage nach Führungen, Nadelsystemen und Zubehör. Anbieter, die Lösungen für beide Zugangswege anbieten, können ihre Marktposition aufrechterhalten, während sich die klinische Praxis weiterentwickelt.
Die Prostata-Flüssigbiopsie wird bis 2032 voraussichtlich mit einem CAGR von 9,28 % wachsen. Die FDA-Zulassung von IsoPSA im Dezember 2025 und seine Aufnahme in die NCCN-Früherkennungsleitlinie 2025 unterstützen seine Rolle bei der Risikostratifizierung vor der Biopsie. Die Flüssigbiopsie bleibt ein Ergänzungsverfahren zur Gewebebiopsie und unterstützt auch die Erkennung minimaler Resterkrankungen und die Überwachung des Therapieansprechens. Sie kann minderwertige Verfahren reduzieren und gleichzeitig die Nachfrage nach Gewebebiopsien auf Fälle lenken, die eine definitive Bestätigung erfordern.


Nach Führungstechnologie:
Ultraschall sichert Volumina, während Fusion neue Standards setztDie ultraschallgesteuerte Biopsie entfiel im Jahr 2026 auf 51,45 % der Marktgröße der Prostatabiopsie. Ihre etablierte installierte Basis, die niedrigeren Kosten und die Eignung für praxisbasierte Umgebungen unterstützen die weitere Einführung in der ambulanten Urologie. Sie bleibt wichtig in Regionen mit begrenztem MRT-Zugang und für systematische Probenahme-Pfade. Ultraschall dient auch als Verfahrensgrundlage für die MRT-Ultraschall-Fusionsgesteuerte gezielte Biopsie.
Die MRT-Ultraschall-Fusionsgesteuerte Biopsie wird bis 2032 voraussichtlich mit einem CAGR von 10,12 % wachsen. Die Technologie kombiniert MRT-Befunde mit Echtzeit-Ultraschall, um die Zielführung auf verdächtige Läsionen zu verbessern. Eine Kohortenstudie aus dem Jahr 2025 berichtete klinisch signifikante Krebserkennungsraten von 44,7 % für die transperineale kognitive Fusionsbiopsie, verglichen mit 25,6 % für die systematische Biopsie. Die neue CPT-Struktur bietet eine klarere wirtschaftliche Grundlage für Einrichtungen, die fortschrittliche Führungspfade einführen.
Nach Produkttyp:
Nadeln führen beim Umsatz, Navigationssysteme beim WachstumBiopsienadeln hielten im Jahr 2026 einen Umsatzanteil von 55,67 %, da jedes gewebebasierte Verfahren eine nadelbasierte Probenahme erfordert. Diese Rolle als Hochvolumen-Verbrauchsmaterial unterstützt eine stabile Nachfrage trotz Veränderungen bei den Führungstechnologien. Die Hersteller konzentrieren sich auf verbesserte Probenahme-Zuverlässigkeit, geringeres Infektionsrisiko und Integration in Bildgebungs-Arbeitsabläufe. Infektionspräventionsfunktionen werden zunehmend relevant, da Anbieter transperineale und andere risikomindernde Ansätze einführen.
Biopsieführungs- und Navigationssysteme werden bis 2032 voraussichtlich mit einem CAGR von 11,23 % wachsen. Klinische Programme investieren in Fusions- und Roboterplattformen, die Biopsie-Verfahren und die Planung fokaler Therapien unterstützen. Im Juli 2025 erhielt Philips die FDA-510(k)-Zulassung für ein aktualisiertes UroNav-System, das präprozedurale MRT, Echtzeit-Ultraschall und Arbeitsabläufe zur Planung fokaler Therapien integriert. Diese Plattformen helfen dabei, die Zielführung zu standardisieren, die Dokumentation zu verbessern und integrierte klinische Arbeitsabläufe zu unterstützen.


Nach Endnutzer:
Krankenhäuser sichern das Volumen, während ambulante Operationszentren den strukturellen Wandel vorantreibenKrankenhäuser entfielen im Jahr 2026 auf 56,89 % des Umsatzes, da sie einen erheblichen Anteil komplexer und bildgebungsintensiver Biopsie-Verfahren durchführen. Sie bieten MRT-Kapazitäten, koordinierte Radiologie- und Urologieteams sowie Anästhesieunterstützung, wenn erforderlich. Akademische Zentren etablieren auch ambulante transperineale Programme, die die Abhängigkeit von konventionellen Operationssaal-Einstellungen verringern. Krankenhäuser werden für anspruchsvolle Fälle und fortschrittliche Bildgebungspfade zentral bleiben.
Ambulante Operationszentren werden bis 2032 voraussichtlich mit einem CAGR von 10,45 % wachsen. Die transperineale Biopsie unter Lokalanästhesie reduziert die Einrichtungsanforderungen für ausgewählte Patienten, während der Erstattungsrahmen 2026 Fusions- und transperineale Verfahren in ambulanten Operationszentren unterstützt. Diagnose- und Bildgebungszentren können ihre Rolle bei der MRT-Interpretation vor der Biopsie und koordinierten praxisinternen Pfaden ausbauen. Kompakte Systeme, die die Abhängigkeit von externen Geräten verringern, können die Einführung in ambulanten Operationszentren, Bildgebungszentren und Kliniken verbessern.
Geografische Analyse
Nordamerika
Nordamerika wird voraussichtlich im Jahr 2026 einen Marktanteil von 39,88 % am Markt für Prostatabiopsie halten. Die Region weist eine altersstandardisierte Prostatakrebs-Inzidenzrate von 80,82 pro 100.000 Einwohner auf und führt in den Vereinigten Staaten jährlich mehr als 1 Million Prostatabiopsien durch. Die CPT-Code-Struktur 2026 differenziert die Erstattung für transrektale, transperineale, In-Bore-MRT-gesteuerte und MRT-Ultraschall-Fusionsgesteuerte Verfahren und unterstützt die Verlagerung hin zu gezielten Biopsien. FDA-zugelassene KI-Werkzeuge und Medicare-Abdeckung für IsoPSA unterstützen integrierte diagnostische Arbeitsabläufe und eine gezieltere Biopsie-Nutzung. Die Einhaltung der FDA-Anforderungen und sich entwickelnder Kostenträgerpolitiken bleibt entscheidend, während Kanada und Mexiko zusätzliche Wachstumschancen bieten, da die urologische Kapazität ausgebaut wird.
Asien-Pazifik
Asien-Pazifik wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 9,88 % wachsen. Die steigende Prostatakrebs-Inzidenz in China, Indien und Südkorea, kombiniert mit einer breiteren Screening-Abdeckung und Gesundheitsinvestitionen, unterstützt das Marktwachstum. Japans alternde männliche Bevölkerung treibt die Nachfrage nach präzisen diagnostischen Pfaden an, während Indien und Südkorea von staatlich geförderten Erkennungsinitiativen und expandierender privater Krankenhauskapazität profitieren. Ungleichmäßiger MRT-Zugang und Verfügbarkeit von Spezialisten werden die Einführung beeinflussen und die Nachfrage nach kostengünstigeren ultraschallgesteuerten Verfahren aufrechterhalten. Anbieter, die kompakte Technologien, Schulungen und flexible Beschaffungsmodelle anbieten, können einen Wettbewerbsvorteil erlangen, obwohl lokale Zulassungs- und Erstattungsanforderungen die Markteinführung weiterhin prägen werden.
Europa, Südamerika sowie Naher Osten und Afrika
Europäische Anbieter richten ihre diagnostischen Praktiken zunehmend an der EAU-Leitlinie 2026 zur MRT vor der Biopsie und zur gezielten Probenahme aus. Deutschlands S3-Leitlinie empfiehlt eine MRT-gesteuerte oder MRT-Fusions-gesteuerte Biopsie für PI-RADS-3-Läsionen oder höher und unterstützt damit eine geringere Abhängigkeit von unnötiger systematischer Probenahme. In Südamerika verankert Brasilien die Nachfrage, da Prostatakrebs eine bedeutende Ursache der Krebssterblichkeit bleibt. Der Nahe Osten und Afrika zeigen unterschiedliche Zugangsniveaus, wobei GCC-Länder in fortschrittliche Fusionsplattformen investieren, während unterversorgte Gebiete mit begrenzter Diagnosekapazität konfrontiert sind. Tragbare, kostengünstigere Systeme können Herausforderungen bei der Spätdiagnose angehen, während Infrastruktur, Erstattung und klinische Ausbildung die Marktentwicklung weiterhin prägen.
Wettbewerbslandschaft
Marktkonzentration
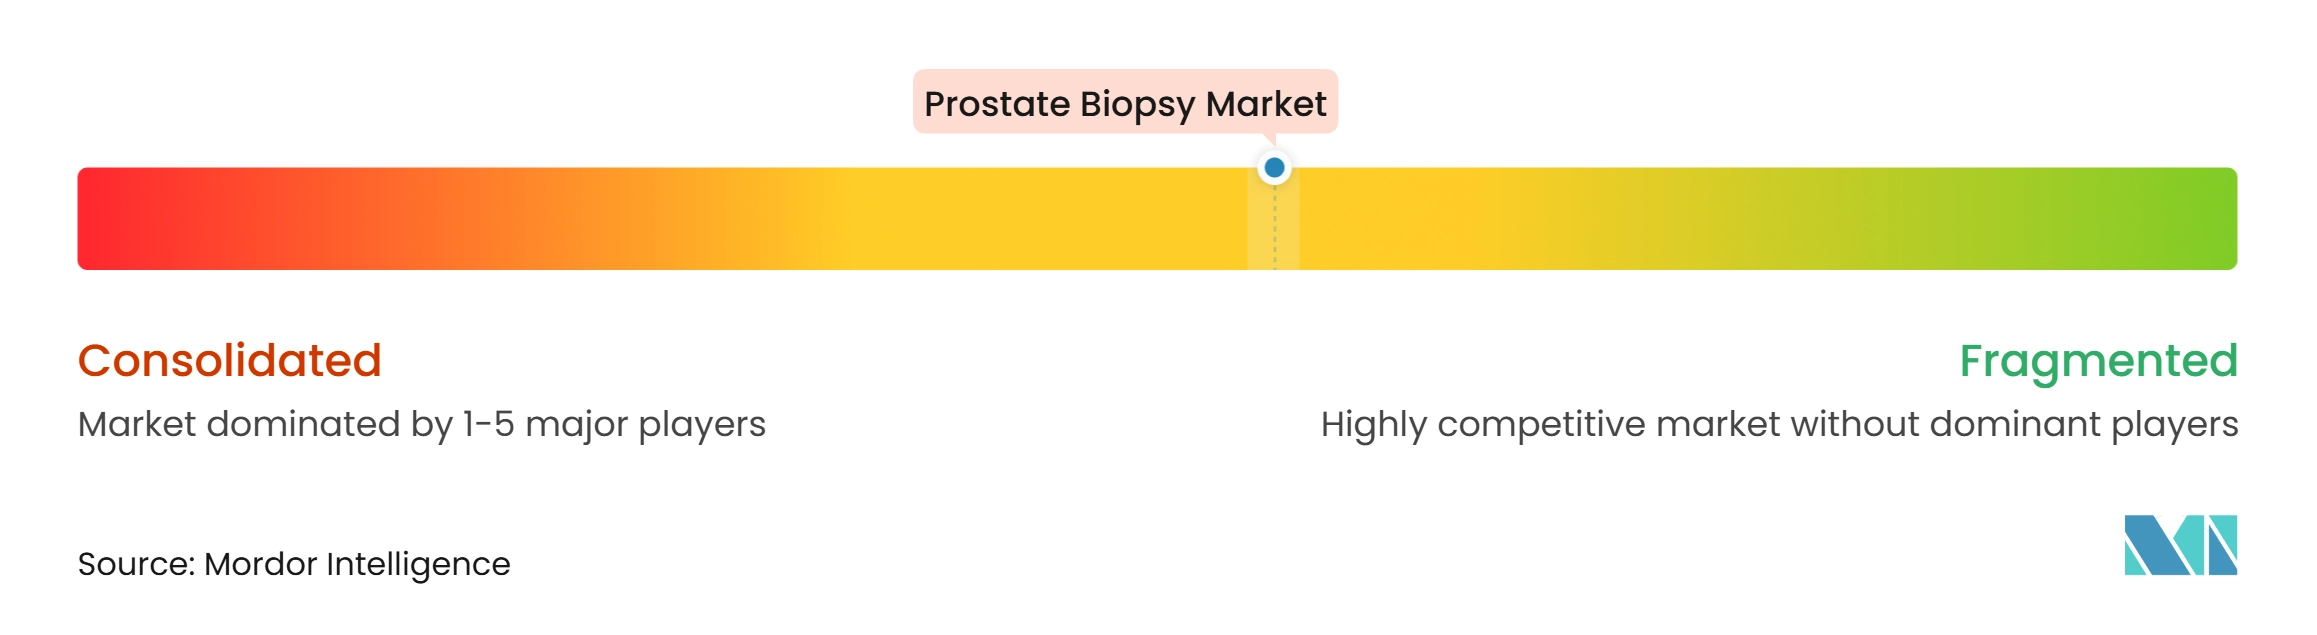
Der Markt für Prostatabiopsie weist eine moderate Konzentration auf, wobei multinationale Bildgebungsunternehmen neben spezialisierten Nadel-, Navigations- und Verfahrens-Workflow-Anbietern konkurrieren. Siemens Healthineers, Koninklijke Philips, GE HealthCare und Canon Medical bieten Bildgebungs- und Führungsplattformen an, während Becton Dickinson, Argon Medical Devices, B. Braun und Cook Group das Hochvolumen-Verbrauchsmaterialsegment bedienen. KOELIS, Exact Imaging, Focal Healthcare und Biobot Surgical bieten integrierte Systeme für ambulante und praxisbasierte Umgebungen an. Der Wettbewerb konzentriert sich auf die Workflow-Integration, die Genauigkeit der gezielten Probenahme und die Unterstützung für Biopsie- und Fokaltherapieplanung.
Die KI-Integration bleibt eine wichtige Produktdifferenzierungsstrategie. Im April 2025 kündigte KOELIS eine Partnerschaft mit Bot Image an, um sein Trinity-MRT-Fusionssystem mit ProstatID KI für automatisierte Läsionserkennung, -klassifizierung und 3D-Konturierung zu integrieren. Ibex und Quibim haben FDA-Zulassungen genutzt, um ihre Softwarewerkzeuge in Pathologie- und MRT-Workflows zu positionieren, während Philips seine FDA-zugelassene UroNav-Plattform für Navigation und Fokaltherapieplanung weiterentwickelt hat. Diese Entwicklungen steigern den Wert der installierten Hardware durch die Integration von Bildgebungs-, Zielführungs- und Berichtsprozessen. Kleinere Unternehmen können auch Partnerschaften nutzen, um KI-Fähigkeiten hinzuzufügen, ohne alle Komponenten intern zu entwickeln.
Das Design transperinealer Systeme stellt einen weiteren wichtigen Wettbewerbsbereich dar. Im Juli 2025 wechselte Exact Imaging zu einem direkten US-Vertriebsmodell, um die Reichweite seines ExactVu-Mikro-Ultraschallsystems auf unabhängige Praxen, Veterans-Affairs-Einrichtungen und integrierte Versorgungsnetzwerke auszuweiten. CIVCO Medical Solutions erhielt 2025 die CE-Kennzeichnung für TP Pivot Pro, eine Einweg-Transperineal-Nadelführung, die Einführungsbarrieren für kleinere Einrichtungen reduzieren kann. FDA-Zulassung, CE-Kennzeichnung gemäß der EU-Medizinprodukteverordnung und ISO-13485-Zertifizierung bleiben bedeutende Markteintrittsbarrieren. Obwohl kombinierte Marktanteilsdaten nicht verfügbar sind, unterstützt die Marktstruktur eine Bewertung moderater Konzentration.
Marktführer der Prostatabiopsie-Branche
-
Becton, Dickinson and Company
-
Boston Scientific Corporation
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Cook Group Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Prostatabiopsie-Markt Unternehmen in diesem Bericht
- Argon Medical Devices
- B. Braun
- Beckton Dickinson
- Biobot Surgical Pte. Ltd.
- Boston Scientific
- Canon
- Cook Group
- ESAOTE S.p.A.
- Exact Imaging Inc.
- Focal Healthcare Inc.
- FUJIFILM
- GE HealthCare Technologies Inc.
- KOELIS SAS
- Koninklijke Philips
- MedCom GmbH
- Medtronic
- Siemens Healthineers
Neueste Industrielle Entwicklungen in Prostatabiopsie-Markt
- Januar 2026: CMS implementierte neun neue CPT-Kategorie-I-Codes für Prostatabiopsie und setzte den CPT-Code 55700 außer Kraft. Die neuen Codes differenzierten transrektale, transperineale, In-Bore-MRT-gesteuerte und MRT-Ultraschall-Fusionsgesteuerte Verfahren, wobei die Bildführung in jeden Code gebündelt wurde; CPT 55713 und 55714 erhielten höhere ambulante Zahlungsklassifizierungen.
- Dezember 2025: Cleveland Diagnostics erhielt die PMA-Zulassung für IsoPSA, einen blutbasierten In-vitro-Diagnosetest für Männer ab 50 Jahren mit erhöhten PSA-Werten. Die NCCN-Früherkennungsleitlinie 2025 schloss den Test ein, und Medicare sowie eine zunehmende Anzahl kommerzieller Kostenträger übernahmen ihn, um unnötige Prostatabiopsien in den USA zu reduzieren.
- November 2025: EAU-EANM-ESTRO-ESUR-ISUP-SIOG veröffentlichte die Prostatakrebs-Leitlinien 2026, Teil I, und formalisierte risikobasierte MRT-gestützte Strategien. Die Leitlinien empfahlen eine multiparametrische MRT vor der Biopsie mit gezielten und regionalen Biopsien, führten ein fünfstufiges EAU-Klassifizierungssystem ein und bestätigten die aktive Überwachung für geeignete Niedrig- und Intermediärrisikofälle.
- Juli 2025: Royal Philips erhielt die FDA-510(k)-Zulassung für das neueste UroNav-MRT-Ultraschall-Fusionsnavigationssystem. Das System fügte einen Annotierungs-Workflow für die Planung und Durchführung fokaler Therapien mit DynaCAD Urology hinzu, während Northwell Health eine 30%ige Verbesserung bei der Diagnose von Hochrisiko-Prostatakrebs im Vergleich zur Standardbiopsie berichtete.
Berichtsumfang des globalen Marktes für Prostatabiopsie
Gemäß dem Berichtsumfang ist eine Prostatabiopsie ein medizinisches Verfahren, bei dem kleine Gewebeproben aus der Prostatadrüse entnommen werden, damit sie unter dem Mikroskop auf Krebs oder andere zelluläre Anomalien untersucht werden können.
Der Markt für Prostatabiopsie ist nach Biopsietyp, Führungstechnologie, Produkttyp, Endnutzer und Geografie segmentiert. Nach Biopsietyp ist der Markt in Prostatanadel-Biopsie und Prostata-Flüssigbiopsie segmentiert. Nach Führungstechnologie ist der Markt in ultraschallgesteuerte Biopsie, MRT-gesteuerte Biopsie, MRT-Ultraschall-Fusionsgesteuerte Biopsie, kognitiv-fusionsgesteuerte Biopsie, CT-gesteuerte Biopsie und andere Führungstechnologien segmentiert. Nach Produkttyp umfasst der Markt Biopsienadeln, Biopsiegewebeentnahmegeräte und Instrumente, Biopsieführungs- und Navigationssysteme, Biopsiezubehör und Verbrauchsmaterialien sowie andere Produkttypen. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante Operationszentren, Diagnose- und Bildgebungszentren, urologische Kliniken und Arztpraxen sowie andere Endnutzer segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Prostatanadel-Biopsie |
| Prostata-Flüssigbiopsie |
| Ultraschallgesteuerte Biopsie |
| MRT-gesteuerte Biopsie |
| MRT-Ultraschall-Fusionsgesteuerte Biopsie |
| Kognitiv-fusionsgesteuerte Biopsie |
| CT-gesteuerte Biopsie |
| Andere Führungstechnologien |
| Biopsienadeln |
| Biopsiegewebeentnahmegeräte und Instrumente |
| Biopsieführungs- und Navigationssysteme |
| Biopsiezubehör und Verbrauchsmaterialien |
| Andere Produkttypen |
| Krankenhäuser |
| Ambulante Operationszentren |
| Diagnose- und Bildgebungszentren |
| Urologische Kliniken und Arztpraxen |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Biopsietyp | Prostatanadel-Biopsie | |
| Prostata-Flüssigbiopsie | ||
| Nach Führungstechnologie | Ultraschallgesteuerte Biopsie | |
| MRT-gesteuerte Biopsie | ||
| MRT-Ultraschall-Fusionsgesteuerte Biopsie | ||
| Kognitiv-fusionsgesteuerte Biopsie | ||
| CT-gesteuerte Biopsie | ||
| Andere Führungstechnologien | ||
| Nach Produkttyp | Biopsienadeln | |
| Biopsiegewebeentnahmegeräte und Instrumente | ||
| Biopsieführungs- und Navigationssysteme | ||
| Biopsiezubehör und Verbrauchsmaterialien | ||
| Andere Produkttypen | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren | ||
| Diagnose- und Bildgebungszentren | ||
| Urologische Kliniken und Arztpraxen | ||
| Andere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Markt für Prostatabiopsie an?
Steigende Prostatakrebs-Diagnosen, eine verstärkte Nutzung der MRT vor der Biopsie, transperineale Verfahren und eine klarere Erstattung für fortschrittliche Führungssysteme unterstützen das Wachstum. Der Bericht prognostiziert einen CAGR von 7,66 % von 2027 bis 2032.
Welchen Wert wird der Markt für Prostatabiopsie bis 2032 erreichen?
Der Markt für Prostatabiopsie wird bis 2032 voraussichtlich 3,18 Milliarden USD erreichen, ausgehend von 2,20 Milliarden USD im Jahr 2027.
Welcher Biopsietyp hat den größten Umsatzanteil?
Die Prostatanadel-Biopsie hielt im Jahr 2026 einen Umsatzanteil von 85,67 %, da die Gewebehistopathologie für die Krebsbestätigung, -einstufung und Risikostratifizierung weiterhin zentral ist.
Welche Führungstechnologie wächst am schnellsten?
Die MRT-Ultraschall-Fusionsgesteuerte Biopsie wird bis 2032 voraussichtlich mit einem CAGR von 10,12 % wachsen, da Anbieter gezieltere Probenahme-Pfade einführen.
Warum gewinnen transperineale Prostatabiopsien an Bedeutung?
Die transperineale Biopsie gewinnt an Bedeutung, da sie das Infektionsrisiko senken kann und in geeigneten ambulanten Umgebungen unter Lokalanästhesie durchgeführt werden kann.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9,88 % wachsen, unterstützt durch ausgeweitetes Screening, Gesundheitsinvestitionen und alternde Bevölkerungen.