
圧力容器コンポジット市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.65 十億米ドル |
| 市場規模 (2032) | 4.16 十億米ドル |
| 成長率 (2027 - 2032) | 9.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる圧力容器コンポジット市場分析
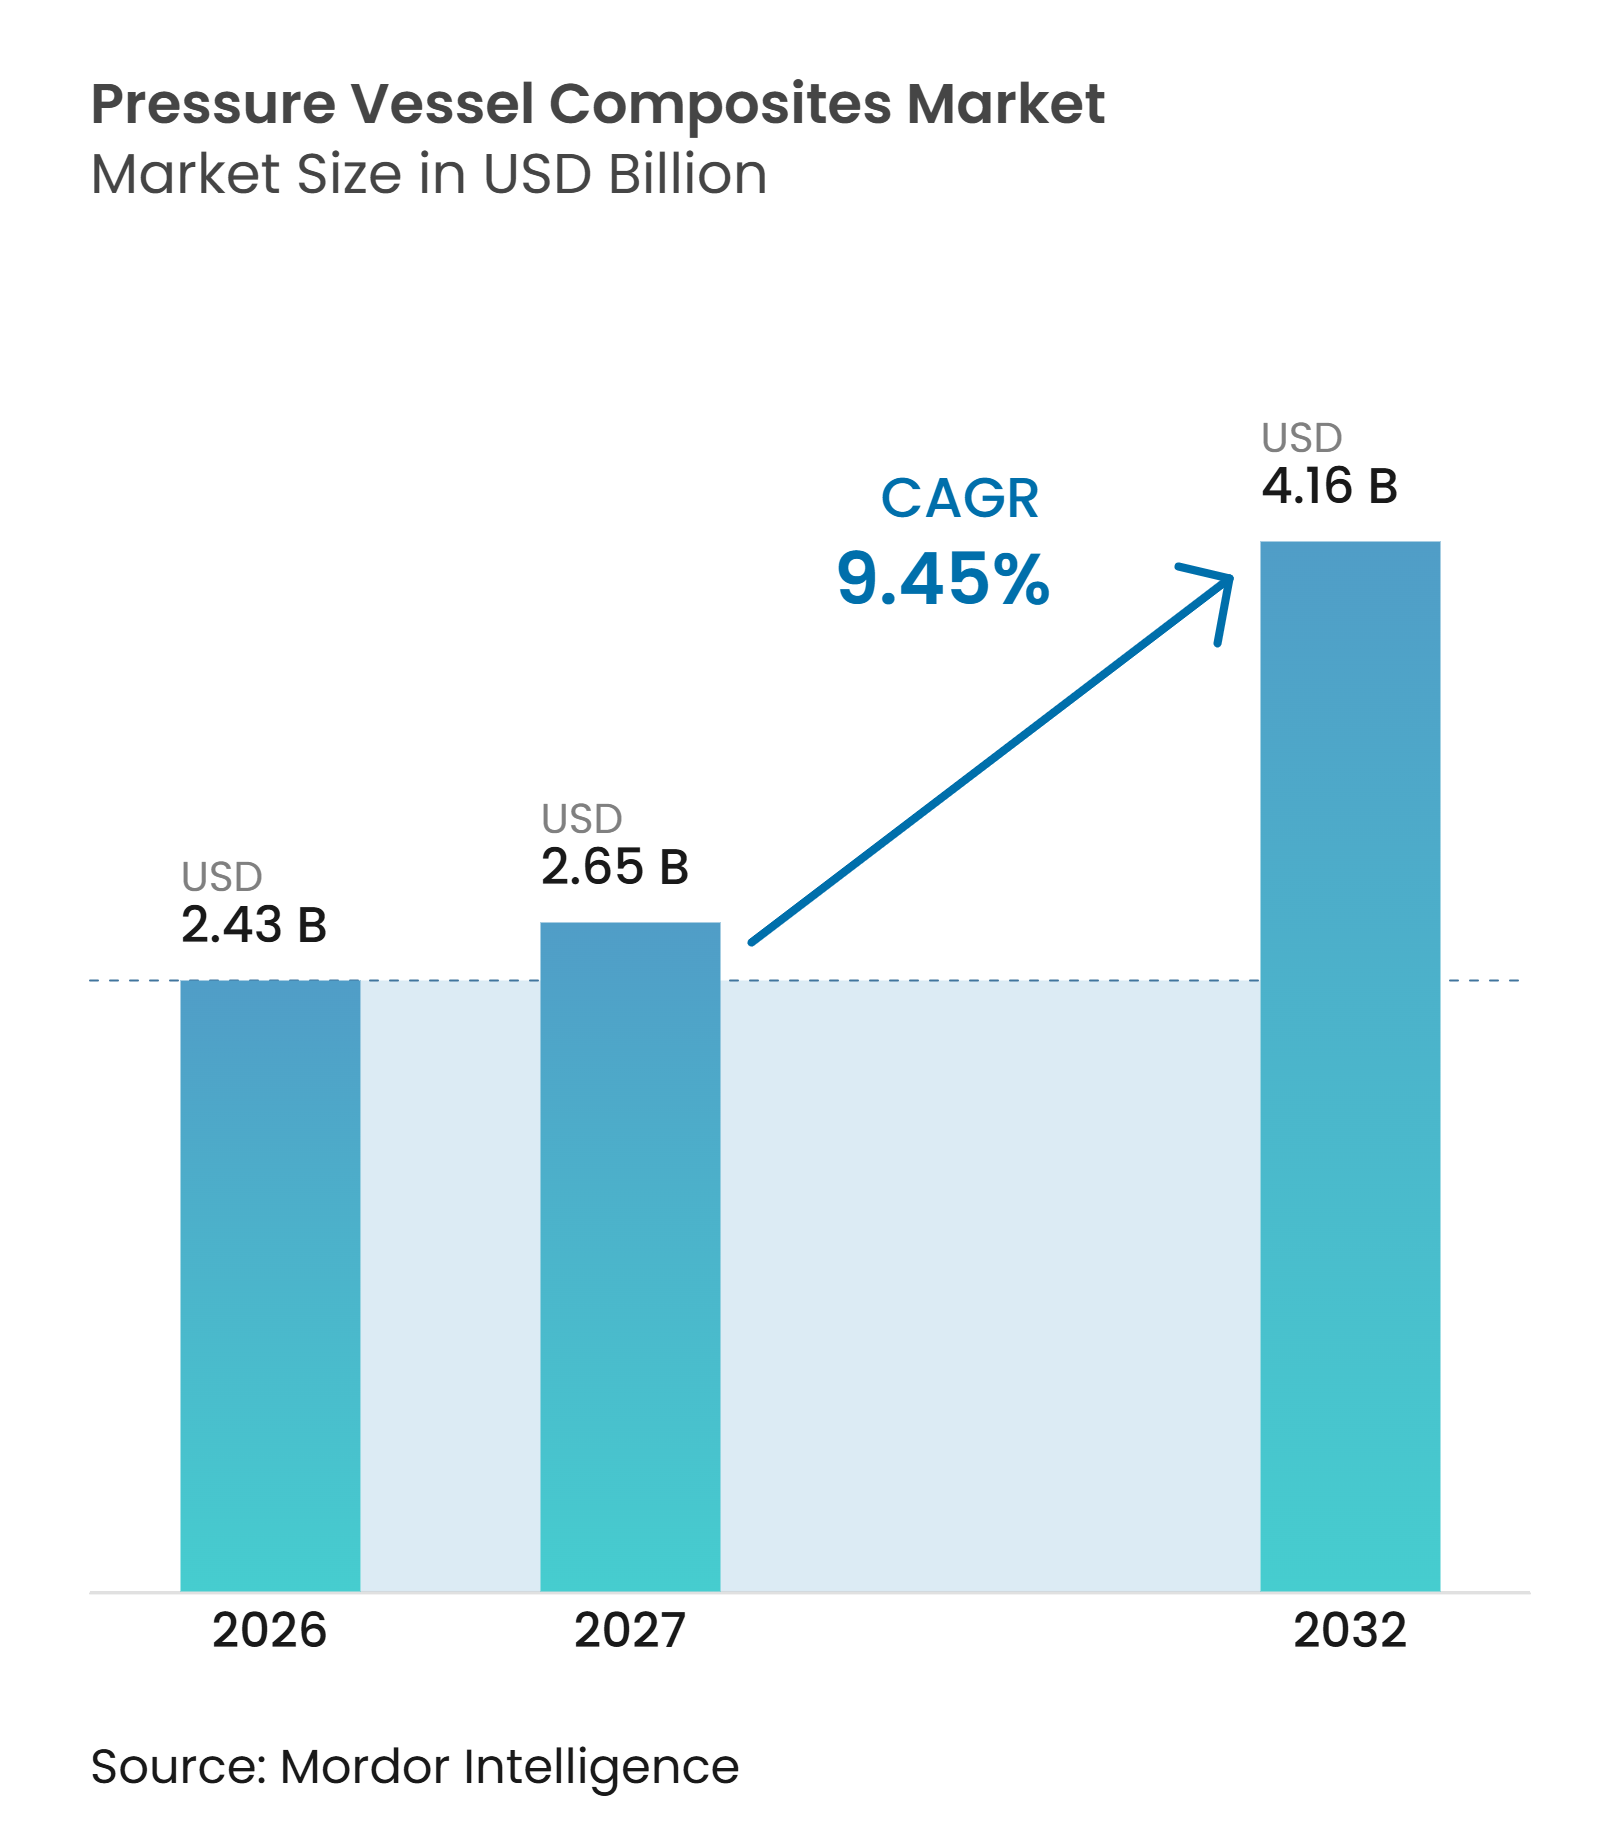
圧力容器コンポジット市場規模は2026年に24.3億米ドルと評価され、2027年の26.5億米ドルから2032年には41.6億米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは9.45%です。水素貯蔵、圧縮天然ガスフリート、および軽量航空宇宙システムがより軽量な機器を必要とするにつれ、需要は鋼製容器から炭素繊維強化ポリマーシステムへとシフトしています。水素インフラは、固定貯蔵および移動式多要素ガスコンテナシステムの両方に対する需要を生み出しており、各給油拠点周辺で必要なシリンダー数を増加させています。サプライヤーは、認定製品ラインの拡充、自動巻き付け能力の向上、および水素流通会社とのパートナーシップ形成によって対応しています。炭素繊維の入手可能性、容器の認定コスト、および異なる認証システムが、新製品投入のコストとタイミングを引き続き左右しています。圧力容器コンポジット市場はまた、水素用途がパイロットプロジェクトから商業展開へと移行する中で、圧縮天然ガスフリートにおける交換需要からも恩恵を受けています。
主要レポートのポイント
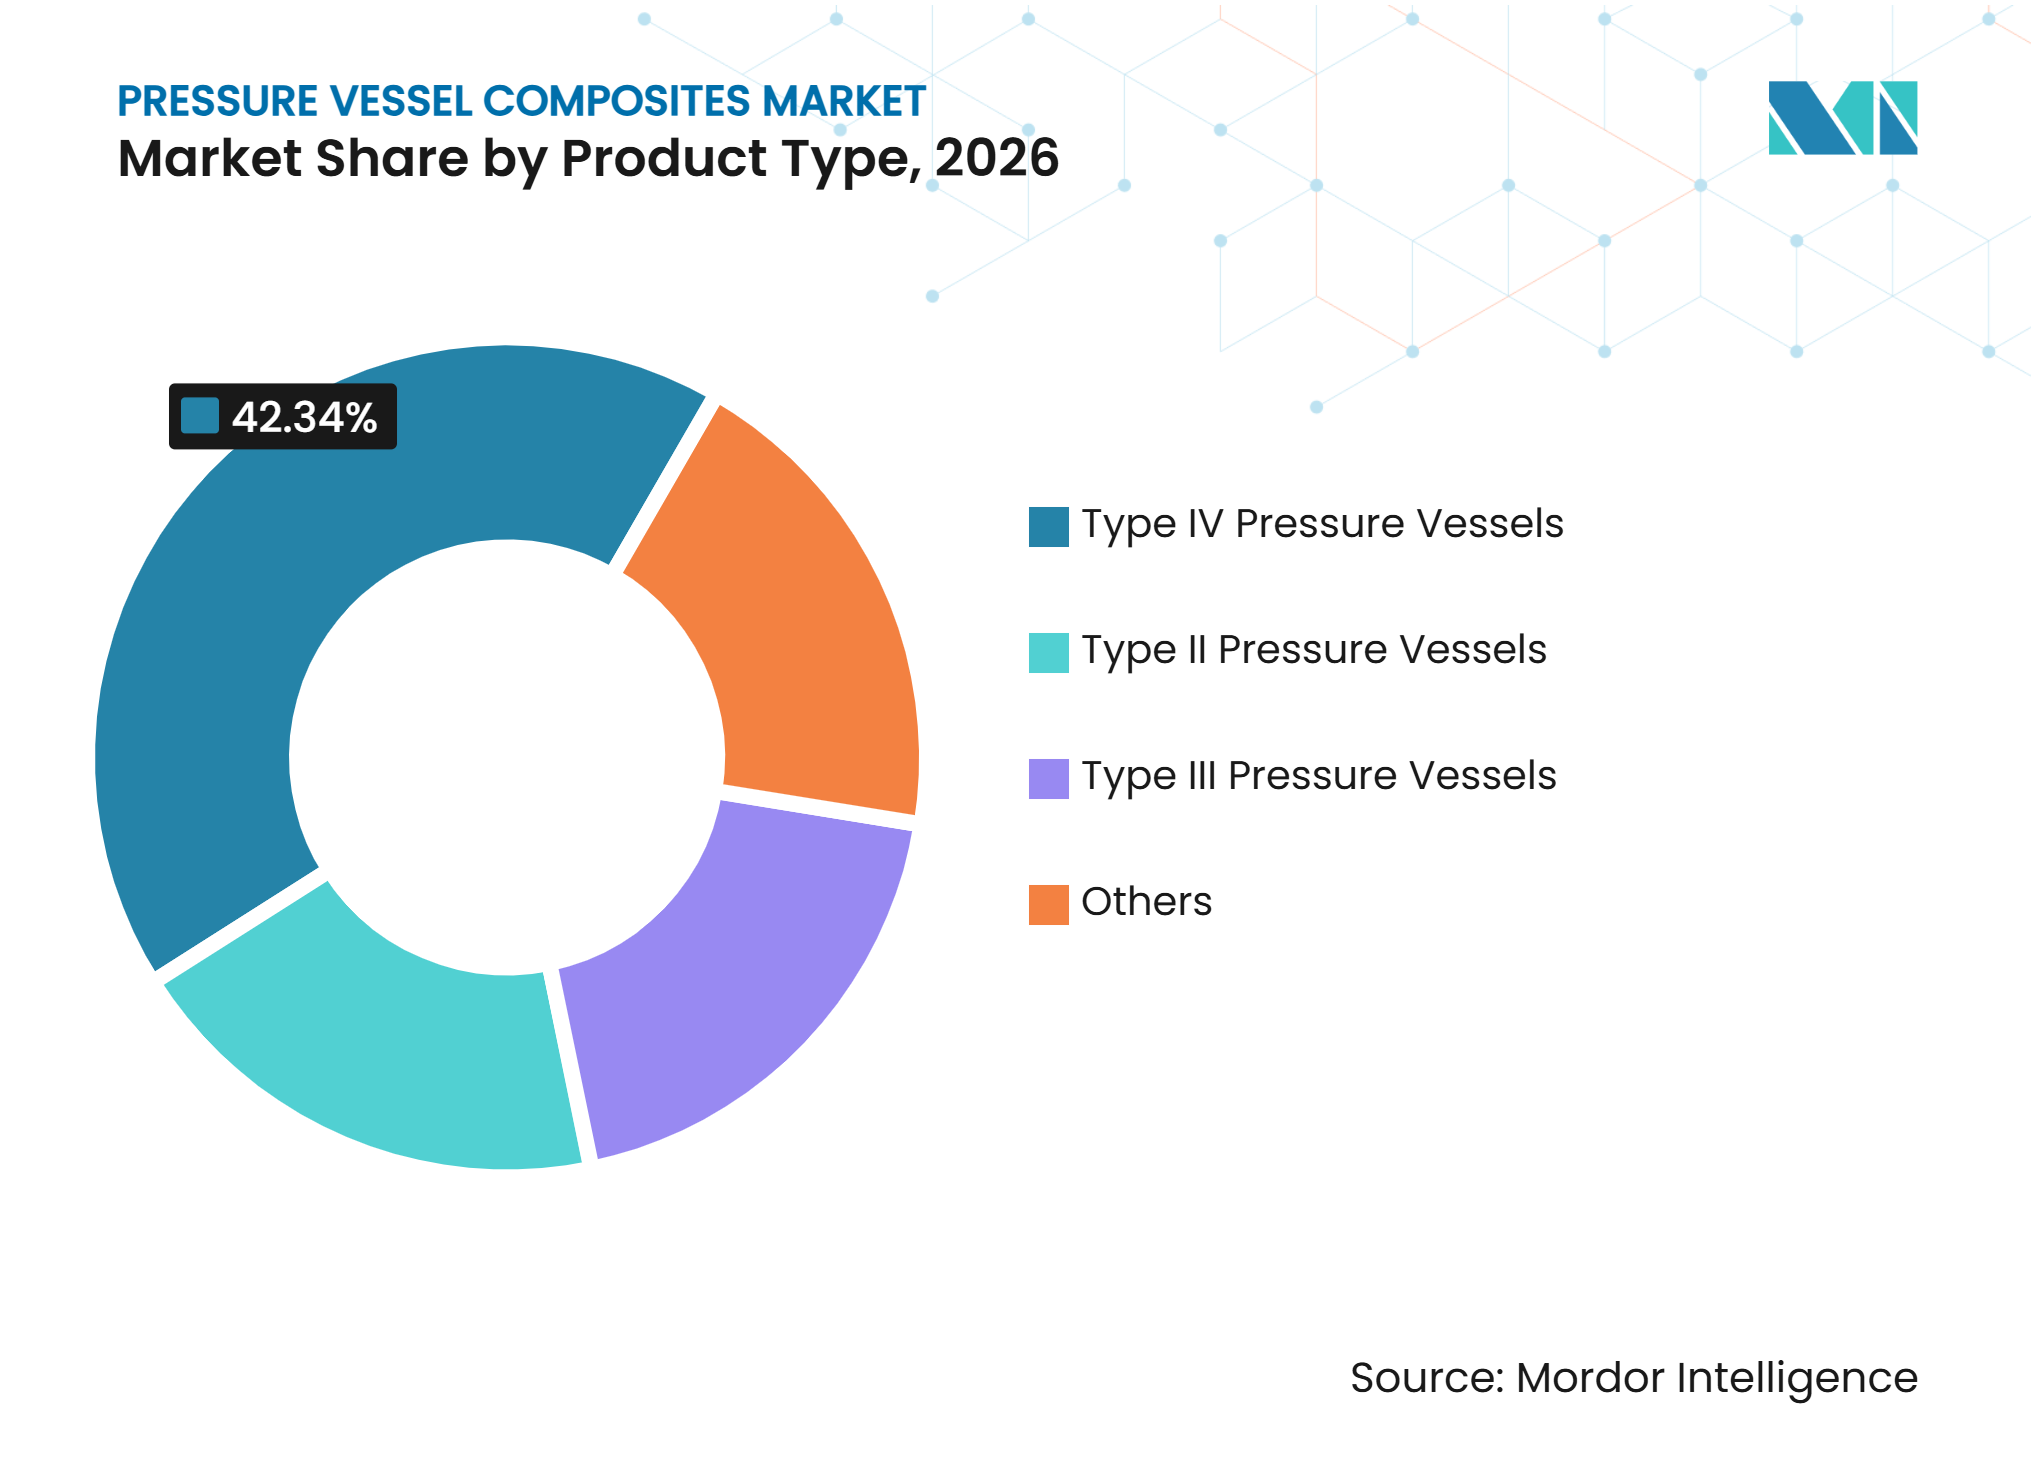
- 製品タイプ別では、タイプIV圧力容器が2026年の圧力容器コンポジット市場シェアの42.34%を占め、2032年にかけてCAGR 10.88%で成長すると予測されています。
- 用途別では、水素貯蔵が2026年の圧力容器コンポジット市場シェアの34.67%を占め、2032年にかけてCAGR 11.45%で成長すると予測されています。
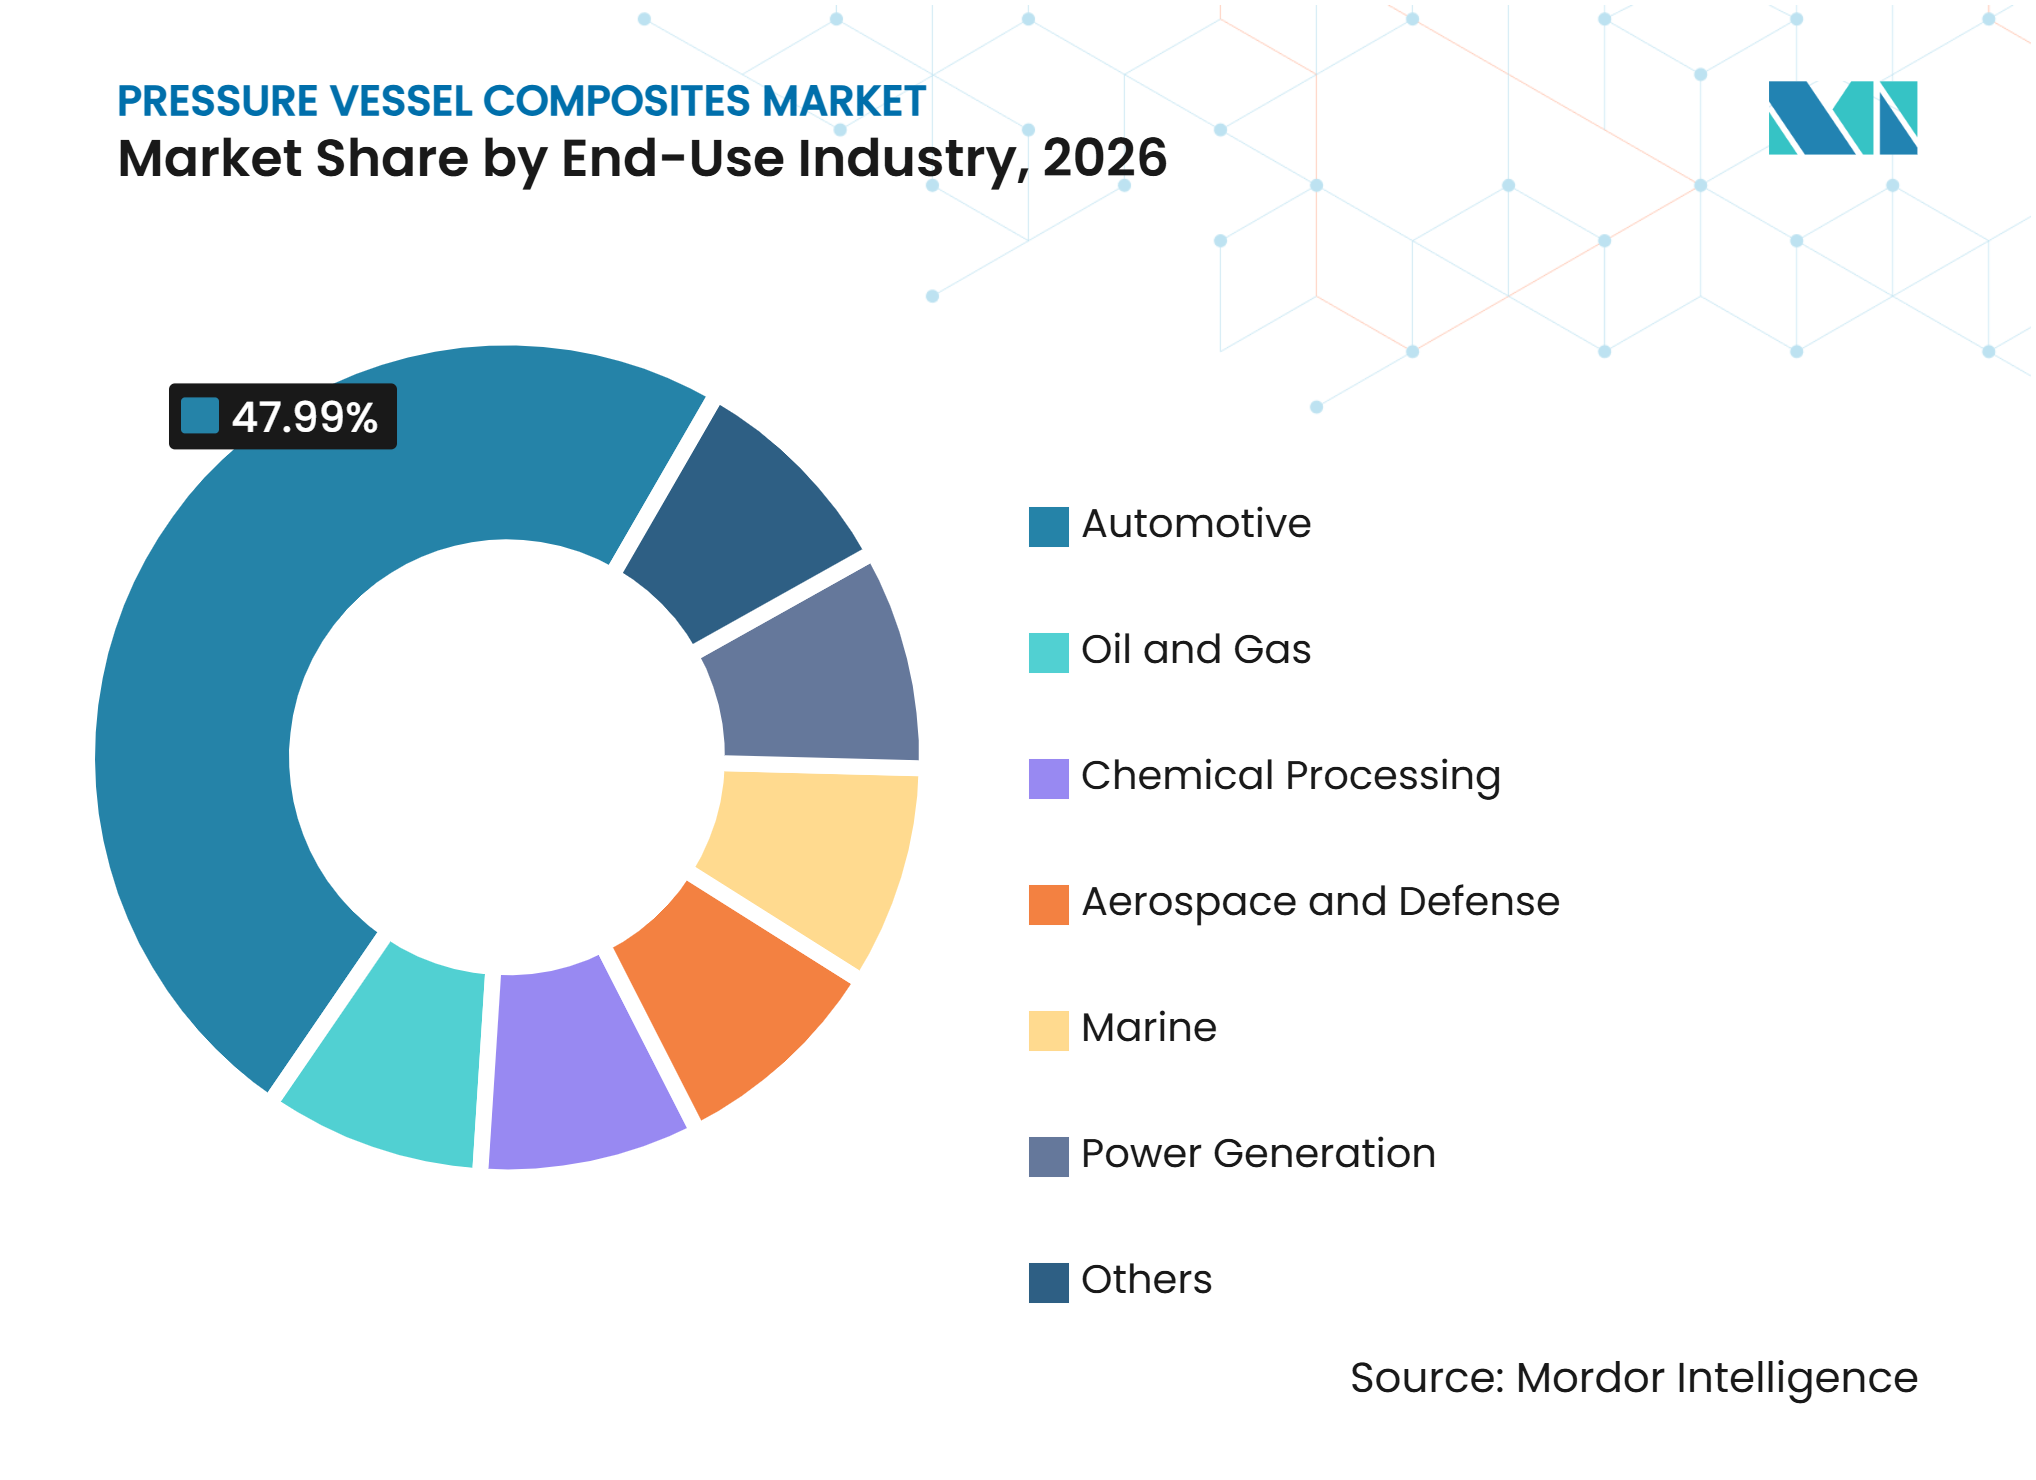
- 最終用途産業別では、自動車が2026年の圧力容器コンポジット市場シェアの47.99%を占め、発電分野は2032年にかけてCAGR 11.78%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の圧力容器コンポジット市場シェアの37.51%を占め、2032年にかけてCAGR 11.33%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水素モビリティおよび給油インフラの拡大 | +2.5% | アジア太平洋、EU、北米が牽引するグローバル市場 | 中期(2〜4年) |
| 大型車両および航空宇宙プラットフォームの軽量化要件 | +1.9% | 北米、EU、日本、韓国 | 長期(4年以上) |
| 炭素繊維によるエネルギー密度の向上 | +1.5% | グローバル、EU・日本・韓国での早期成果 | 長期(4年以上) |
| CNGおよび再生可能天然ガスフリートの拡大 | +1.1% | アジア太平洋(中国、インド、ASEAN諸国)、北米 | 中期(2〜4年) |
| 高圧貯蔵に関する厳格な安全要件 | +0.8% | グローバル;EU、米国、中国でコンプライアンス要因が最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水素モビリティおよび給油インフラの拡大
水素充填ステーションの建設は、固定貯蔵および移動式流通システムにおける350バールおよび700バールの複合シリンダーへの需要を生み出しています。規則(EU)2023/1804は、2030年から指定された欧州横断交通ネットワークの主要回廊に沿って200km間隔での水素充填ステーション設置を義務付けており、欧州のサプライヤーに対して明確なインフラシグナルを提供しています。米国エネルギー省は2025年に水素インフラプロジェクトを支援し、テキサス港における大型トラック用充填ステーションを含む取り組みを行いました。各充填サイトには、生産拠点から水素を輸送するためのシリンダーパッケージも必要であるため、機器需要はステーション自体に限定されません。FORVIAとH2 Energyは2025年12月に、危険物の国際道路輸送に関する欧州協定(ADR)認定および輸送可能圧力機器指令認定のタイプIIIタンクを使用した多要素ガスコンテナユニットの製造に向けた取り決めを拡大しました。中国の水素開発計画および重慶市の2025年〜2035年ステーション計画は、より大きな地域機器基盤を支援しています[1]。
大型車両および航空宇宙プラットフォームの軽量化要件
複合シリンダーは、鋼製代替品と比較してシリンダーセットの質量を30%〜40%削減でき、積載能力の向上や車軸要件を満たすフリートの支援が可能です。この利点は、複数のタンクを搭載する大型車両用途において、より高い単価を正当化します。米国パイプライン・危険物安全局は2025年7月、ISO 11119-2要件に基づき規定の変更を加えた上で、宇宙用途に使用される米国運輸省規格外の複合材オーバーラップ圧力容器に対する特別許可を発行しました[2]。Toyoda Gosei Co., Ltd.は2025年に日野自動車の日野プロフィアZ燃料電池車(FCV)トラック向けに大型水素タンクを供給し、1台あたり6本のタンクを搭載、700バールで200〜230Lの容量を実現しました。タイプIVシステムはタイプIII代替品より30%軽量であり、ポリマーライナーは金属ライナーに関連する水素脆化の問題を回避します。これらの運用上の利点により、圧力容器コンポジット市場は大型トラック、航空宇宙システム、およびその他の重量が運用上の制約となる用途への参入経路を得ています。
炭素繊維によるエネルギー密度の向上
炭素繊維の性能は、所定の重量および圧力において容器に収容できる水素量を決定します。700バールでの高圧ウェットフィラメント巻き付けには5,500 MPaを超える繊維引張強度が必要であり、T1100クラスの繊維は6,600 MPaに達し、より薄い容器壁を実現します。これらの材料の進歩により、貯蔵効率を7 wt%以上に改善し、車載水素貯蔵に関する米国エネルギー省の重量比目標を支援することができます。Beijing Tianhai Industrial Co., Ltd.は自動化された70 MPa貯蔵シリンダーにおいて10μmのライナー加工精度を達成し、製造精度が繊維選択と並ぶ競争要因になりつつあることを示しています。Quantum Fuel Systemsとオーエイチツーは2025年4月にチューブトレーラー向け930バールタイプIVシリンダーを発表し、各シリンダーは最大27kgの水素を貯蔵できるよう設計されています。したがって、圧力容器コンポジット市場は700バール車載貯蔵を中心に発展しており、流通システムは輸送量を増加させるためにより高圧設計を追求しています。
CNGおよび再生可能天然ガスフリートの拡大
圧縮天然ガスおよび再生可能天然ガスフリートは、水素充填インフラが依然として限られている地域において安定した需要を提供しています。200〜250バールで動作するタイプIIおよびタイプIIIシリンダーは、700バール水素システムが広く普及する前に複合材製造のスケールを支援できます。再生可能天然ガスは既存の圧縮天然ガスシリンダーシステムを使用できるため、オペレーターは容器や給油機器を交換することなく燃料源を切り替えることができます。この互換性により導入障壁が低下し、フリート資産の耐用年数が延長されます。欧州経済委員会規則第110号は、圧縮天然ガス車両機器の要件を定め、複合シリンダー設計に共通のコンプライアンス基盤を提供しています。Hexagon Composites ASAは、新たな流通機会が生じた際に対応できるモバイルパイプライン事業を通じて、圧縮天然ガス、再生可能天然ガス、および水素のガス流通能力を維持しています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 炭素繊維および認定コストの高さ | -1.4% | グローバル;新規参入者にとって北米とEUで最も深刻 | 長期(4年以上) |
| 認証・認定サイクルの長さ | -0.8% | グローバル;EUおよび米国市場を対象とした新規設計で最も深刻 | 中期(2〜4年) |
| 水素充填および車両稼働率の制限 | -0.5% | 中東・アフリカおよび南米の新興市場;ASEAN諸国への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
炭素繊維および認定コストの高さ
炭素繊維はタイプIV圧力容器の製造コストの60%〜70%を占めています。航空宇宙・水素グレードの前駆体サプライチェーンは日本、ドイツ、米国のメーカーに集中しており、シリンダーメーカーにとってのコストフロアを形成しています。このコスト構造は、特に新興経済国において、価格に敏感な圧縮天然ガス商用車用途での普及を制限する可能性があります。FABER INDUSTRIE SPAは、供給・製造コストへの広範な対応の一環として、鍛造部品能力と製品開発に大規模な投資を行いました。欧州経済委員会規則第134号またはISO 11119-3に対する完全な認証取得には、商業販売開始前に破裂、疲労、火災、および環境試験が必要となる場合があります。EU資金によるNACHIPプロジェクトには、最適化された巻き付けパターンとライナー製造方法を通じた低コスト水素輸送シリンダーに関するFABER INDUSTRIE SPAの取り組みが含まれています。
認証・認定サイクルの長さ
複合圧力容器の認証は、試験プログラムが順次実施されるため、設計から商業承認まで18〜36ヶ月を要する場合があります。要件には、ISO 11119に基づく破壊・非破壊試験、陸上車両燃料容器に関するISO 19881、および欧州経済委員会規則第134号が含まれます。中国のGB/T 44457-2024は2025年に輸入シリンダーに対する国内コンプライアンス要件を追加し、他の地域で認証された設計の市場参入を長期化させる可能性があります。この長いプロセスにより、材料コストが変化した際にエンドユーザーがタイプIIシステムをタイプIVシステムに迅速に置き換えることが困難になる場合があります。パイプライン・危険物安全局は2025年に複合材オーバーラップ圧力容器の圧力逃し装置の評価に関するフィードバックを求めており、試験要件が引き続き発展する可能性を示しています。試験能力と確立された認証ポートフォリオを持つ企業は有利な立場にあり、小規模な参入者は同じ承認プロセスをより少ないリソースで対応しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
タイプIV圧力容器が規模と成長の両面でリードタイプIV圧力容器は2026年の圧力容器コンポジット市場シェアの42.34%を占め、2032年にかけてCAGR 10.88%で成長すると予測されています。ポリマーライナー、軽量性、および700バールサービスへの適合性が、燃料電池電気自動車および水素流通機器での使用を支えています。NROXXは2025年1月に、大型車両向けの欧州経済委員会規則第134号に基づいて認定された大径タイプIVシリンダーとして、AH620-70およびAH710-70を発表しました。この認証により、乗用車ではなくトラックやバス向けに特別に設計された機器の参入経路が提供されました。自動車サプライヤーによる自動化投資も、より高い生産量での一貫した炭素繊維巻き付けを支援しています。
タイプIII圧力容器は、金属ライナーが急速充填時の放熱を助けるため、水素輸送および大型圧縮天然ガス用途において引き続き重要です。FORVIAとH2 Energyは2025年12月に、水素トレーラー物流向けに認定された38 MPaタイプIIIタンクを使用したラボレーションを完了し、固定式トレーラーソリューションと比較して推定33%のコスト削減を実現しました。タイプII圧力容器は、重量要件がそれほど厳しくなく低コストが重要なバスおよび商用車フリートで確立された地位を維持しています。その他の設計には、ライナーレスのタイプV容器や熱硬化性樹脂フリーアーキテクチャが含まれますが、これらはまだ初期段階にあります。ISO 17533:2025は、固定用途における車両用水素貯蔵システムの第一次寿命延長および第二次利用の評価に向けた経路を提供し、将来の再認定オプションを創出しています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
水素貯蔵が規模と成長の両面でリード水素貯蔵は2026年の圧力容器コンポジット市場シェアの34.67%を占め、2032年にかけてCAGR 11.45%で成長すると予測されています。その成長は、700バール圧力クラスにおける炭素繊維複合シリンダーの需要を反映しています。多要素ガスコンテナトレーラーは水素製造施設と充填拠点の間の移動式流通を提供し、車両販売だけでなくネットワーク密度にも連動した需要を生み出しています。Quantum Fuel Systemsの930バールシステムは、流通機器が乗用車に使用される標準圧力を超えて動作できることを示しました。したがって、圧力容器コンポジット産業は車両タンクとそれらに供給する物流機器の両方にサービスを提供しています。
2015年から2022年の間に改造された車両はシリンダー交換サイクルに入っており、新規フリート追加が限られている場合でも需要を維持しています。再生可能天然ガス貯蔵は、既存の圧縮天然ガスインフラを使用する欧州および北米のバイオメタンプロジェクトを通じて発展しています。化学・産業ガス貯蔵は、スキッドやプラットフォームへの負荷を軽減する低容器重量が有利な石油化学、プロセス、および電力施設での需要を支えています。特殊用途は、車載水素貯蔵と同じ技術仕様を必要とせずに圧力容器コンポジット市場のアドレス可能な範囲を広げています。
最終用途産業別:
自動車が最大ユーザーであり続ける一方、発電が加速自動車は2026年の圧力容器コンポジット市場シェアの47.99%を占めています。燃料電池乗用車、バス、および大型トラックは、各パワートレイン内に複数の大容量タイプIVシリンダーを使用しています。クラス8の水素トラックは最大8本の70 MPaタイプIVシリンダーを必要とする場合があり、乗用車の2本のタンクと比較して、車両あたりの容器価値が増加します。ILJINヒュソラスは現代自動車のNEXOプログラム向けにタイプIVタンクを供給し、確立された自動車サプライ関係の役割を反映しています。このセグメントは、車両プラットフォームが実証された品質、量産能力、および認証カバレッジを必要とするため、圧力容器コンポジット市場の中心であり続けています。
発電は2032年にかけてCAGR 11.78%で成すると予測されています。水素バッファ貯蔵は、複合シリンダーが大規模設備で鋼製容器に取って代わることができるピーカープラントおよび分散型エネルギーシステムを支援できます。石油・ガス用途には軽量アキュムレータ容器および化学注入システムが含まれます。化学処理では、容器重量の低減が構造負荷を軽減する塩素、アンモニア、および特殊ガス用の複合容器が使用されます。航空宇宙・防衛プログラムでは、衛星推進剤タンクおよびロケット加圧用に高性能複合材オーバーラップ圧力容器が使用されており、海洋需要は水素フェリーおよび洋上支援船を通じて拡大しています。Doosan Mobility Innovationの配送ドローン向け15 kW燃料電池パワーパックは、ILJINとのタイプIV水素貯蔵システムを使用しており、道路車両以外の用途からの需要をさらに示しています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋
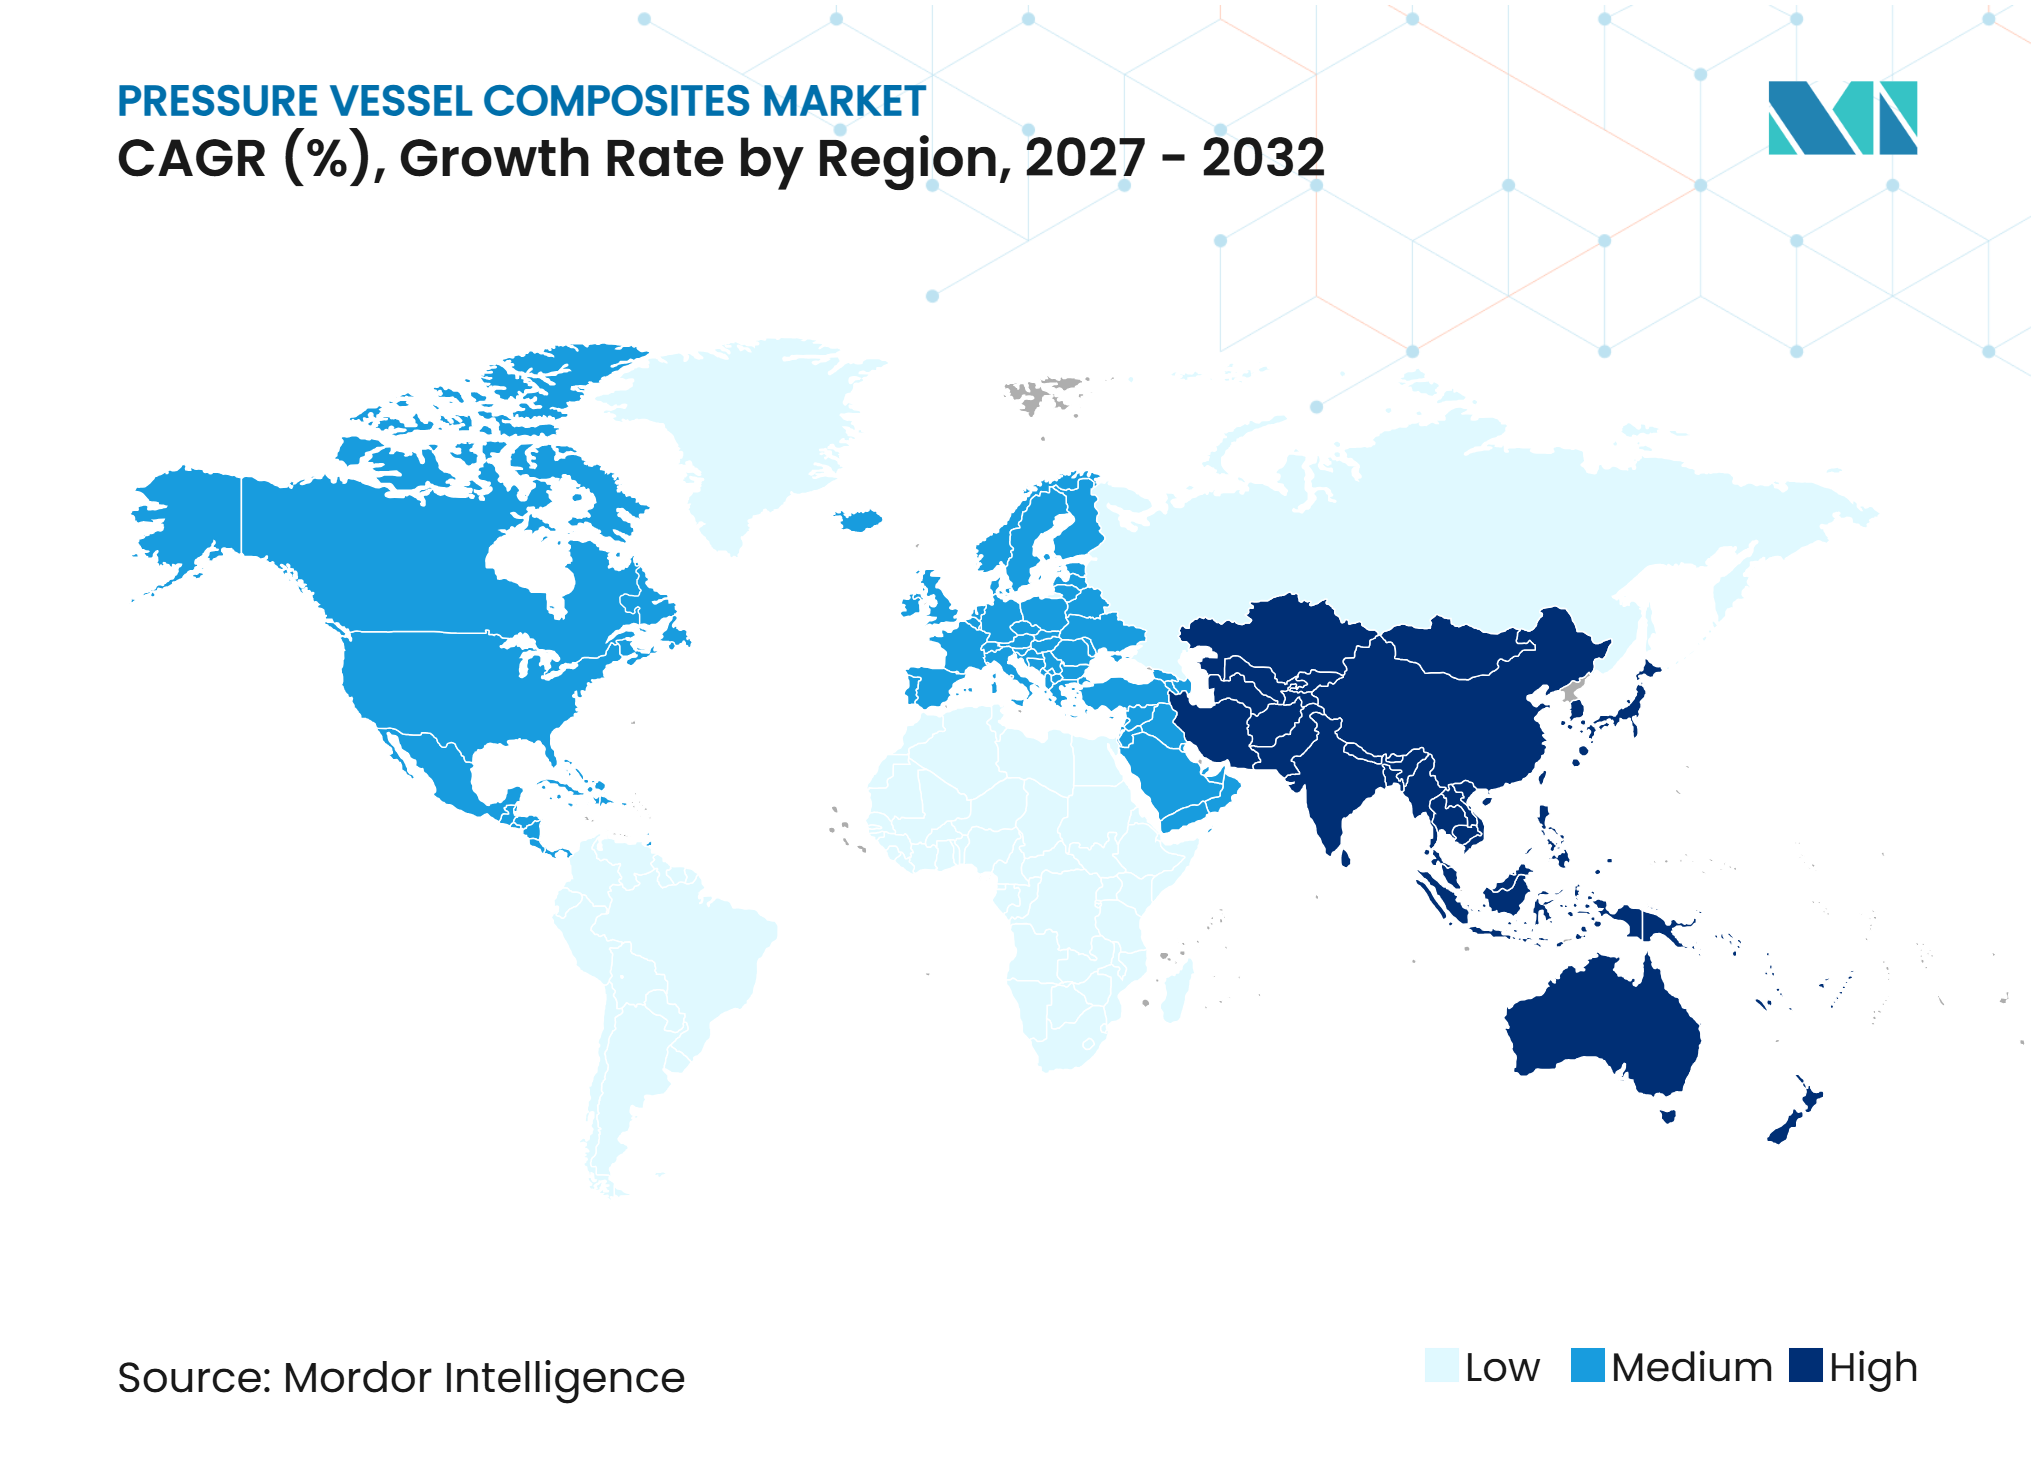
アジア太平洋は2026年の圧力容器コンポジット市場シェアの37.51%を占め、2032年にかけてCAGR 11.33%で成長すると予測されています。中国はGB/T 44457-2024を通じて水素ステーションの枠組みを拡大しており、重慶市の地域計画は2035年までのステーション建設を支援しています。韓国の輸出志向型燃料電池電気自動車サプライチェーンは、乗用車およびチューブトレーラー向けのタイプIVタンク生産を支えています。日本はToyoda Gosei Co., Ltd.とトヨタミライのサプライチェーンを通じて大型商用トラックタンクを追加しており、2030年までに1,000か所の水素充填ステーションを目指す政府支援がより明確な需要見通しを提供しています。インドおよびASEAN諸国は、タイプIIおよびタイプIII設計を使用する圧縮天然ガスフリートを通じて需要を追加しています。地域の車両・インフラプログラムに近い生産拠点を持つサプライヤーは、納期を短縮し、地域のコンプライアンスニーズにより容易に対応できます。
北米
北米の圧力容器コンポジット市場は、水素インフラ資金調達と確立されたシリンダーメーカーの集積によって支えられています。米国エネルギー省は2025年に水素関連プロジェクトに8,070万米ドルを支援し、テキサス港における大型トラック用充填ステーションに2,480万米ドルを含みます。FORVIAは2025年に北米の自動車メーカーから中型商用トラック向けタイプIV貯蔵システムの受注を受け、パイロット作業から量産へのシフトを示しています。Quantum Fuel Systemsの930バール設計も、この地域を高密度水素流通の開発拠点として位置付けています。Luxfer Gas Cylindersのポモナ施設のリバーサイドへの統合は、年間400万米ドルのコスト削減をもたらすと見込まれており、より高いインフラ需要に先立つ生産合理化を反映しています。
欧州、南米、中東・アフリカ
欧州は、輸送可能圧力機器指令、炭素複合水素シリンダーに関するEN 17339要件、および代替燃料インフラ規則のステーシン義務の下で運営されており、水素物流機器の規制基盤を提供しています。欧州の圧力容器コンポジット市場はこれらの共通コンプライアンス要件から恩恵を受けています。FABER INDUSTRIEはNACHIPプロジェクトに参加し、低コスト水素輸送シリンダー設計に取り組んでいます。Hexagon Composites ASAは欧州拠点から圧縮天然ガス、再生可能天然ガス、および水素のガス流通能力を維持しています。フランスの2025年水素戦略は2030年までに4.5 GWの電解能力を目標としており、プロジェクトが進展するにつれて貯蔵・流通機器への需要が増加する可能性があります。南米は主にブラジルとアルゼンチンの圧縮天然ガス車両フリートに依存しており、チリの2025年低炭素水素戦略は将来の輸出貯蔵プロジェクトを支援する可能性があります。中東・アフリカの需要はサウジアラビアの産業ガスおよび南アフリカの鉱業・化学処理に関連しており、インフラ投資とともに特殊ガス貯蔵が拡大しています。
競合環境
市場集中度
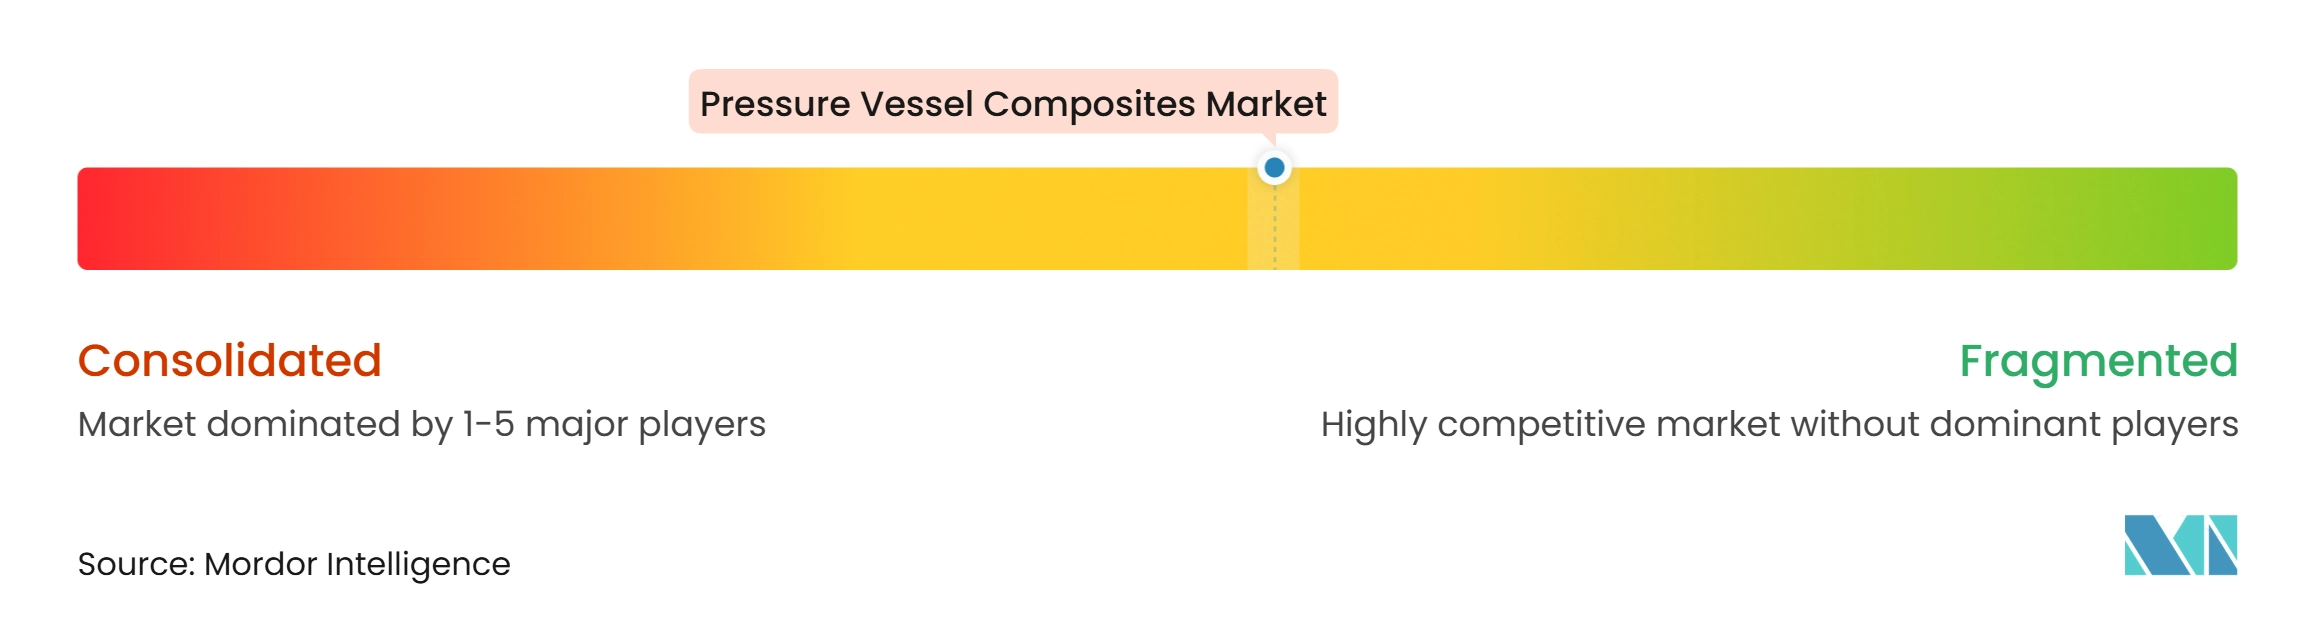
圧力容器コンポジット市場は中程度に集中しており、主要プレイヤーにはHexagon Composites ASA、Luxfer Gas Cylinders、Worthington Enterprises、NPROXX、FABER INDUSTRIE SPAが含まれます。中堅サプライヤーは地域の圧縮天然ガスおよび再生可能天然ガスフリートにサービスを提供しており、コストと地域サービスカバレッジがより決定的な要因となる場合があります。繊維巻き付けの自動化、ライナー材料、および承認範囲が競争の主要ポイントであり続けています。FORVIAは複数サイズにわたる33の認定コンテナを報告しており、フランスのアランジョワに年間10万タンクの目標生産能力を持つ量産施設を運営しています。Hexagon Composites ASAは、タイプIV流通システムにおける長年の経験と、モバイルパイプラインおよび燃料システムにおけるグローバルな活動を組み合わせています。
コスト削減は圧力容器コンポジット市場における中心的な競争テーマです。Umoe Advanced Compositesの350バールガラス繊維多要素ガスコンテナトレーラーは、水素流通向けの低コスト代替品を提供しており、同社は炭素繊維システムと比較して少なくとも40%低い設備投資を挙げています。サプライヤーはまた、熱可塑性ライナー容器、自動化ドライファイバー巻き付け、および第二次利用評価が可能な製品を開発しています。自動化ドライファイバー巻き付けにより、従来のウェット巻き付けと比較して巻き付け時間を3時間から15分に短縮できます。これらのアプローチにより、製造時間が短縮され、大量のシリンダーを必要とするフリートオペレーターにより多くの選択肢が生まれる可能性があります。NROXXとカミンズのジョイントベンチャー関係は、パワートレインおよび産業機器企業が内部開発だけでなくパートナーシップを通じて圧力容器コンポジット市場に参入している様子を示しています。
需要がアジア太平洋にシフトするにつれ、地理的な製造能力もより重要になっています。Umoe Advanced Compositesは2025年に中国嘉興の12,000 m²施設で大規模生産開始し、年間2万本の複合シリンダーの潜在的生産能力を持ちます。Beijing Tianhai Industrial Co., Ltd.は北京天海水素エネルギーを通じて自動化シリンダー生産を運営し、国内および輸出供給向けに能力を拡大しています。NROXXはドイツから大型モビリティ用途向けの高圧水素貯蔵システムを供給しており、Toyoda Goseiは日本の商用トラックプログラムを支援しています。圧力容器コンポジット市場は、貯蔵、流通、再認定、燃料電池、および関連複合材用途を通じてサービスが提供されています。
圧力容器コンポジット産業のリーダー企業
-
Hexagon Composites ASA
-
Luxfer Gas Cylinders
-
Worthington Enterprises
-
NPROXX
-
FABER INDUSTRIE SPA
- 注:主要企業の掲載順は順位を示すものではありません。
圧力容器コンポジット市場 このレポートでカバーされる企業
- Beijing Tianhai Industrial Co., Ltd.
- Doosan Mobility Innovation
- Everest Kanto Cylinder Limited
- FABER INDUSTRIE SPA
- FORVIA
- Hexagon Composites ASA
- ILJIN
- Lianyungang Zhongfu Lianzhong Composites Group Co., Ltd.
- Luxfer Gas Cylinders
- NPROXX
- Quantum Fuel Systems
- Steelhead Composites, Inc.
- Toyoda Gosei Co., Ltd.
- Umoe Advanced Composites
- Worthington Enterprises
最近の産業開発事情 圧力容器コンポジット市場
- 2026年7月:Avanco Compositesは、ポリマーライナー材料と融合するよう設計された熱可塑性複合材オーバーラップを特徴とするタイプ4.5複合圧力容器を発表しました。この技術は、高圧ガス貯蔵用途における構造的統合性と性能の向上を目指しており、軽量炭素繊維強化容器設計の進歩を通じて圧力容器コンポジット市場を支援しています。
- 2026年4月:CST Compositesは、ジョイントベンチャーであるCST Optimumを通じてユタ州に米国製造拠点を設立し、圧縮天然ガス(CNG)およびその他の高圧用途向けのフィラメント巻き付け複合圧力容器を製造しています。この施設は認定タイプIIIおよびタイプIV容器を製造しており、地域生産能力の拡大と北米の自動車、航空宇宙、防衛、エネルギー顧客へのアクセスを通じて圧力容器コンポジット市場を支援しています。
グローバル圧力容器コンポジット市場レポートの範囲
圧力容器コンポジットは、高圧下でガスや液体を貯蔵できる軽量・高強度容器の製造に使用される先進材料です。これらのコンポジットは通常、炭素繊維またはガラス繊維をポリマー樹脂と組み合わせ、従来の金属容器と比較して高強度、耐食性、および軽量性を提供します。水素貯蔵、天然ガス輸送、および産業ガス貯蔵用途での使用が増加しています。
圧力容器コンポジット市場は、製品タイプ、用途、最終用途産業、および地域別にセグメント化されています。製品タイプ別では、市場はタイプII圧力容器、タイプIII圧力容器、タイプIV圧力容器、およびその他にセグメント化されています。用途別では、市場は水素貯蔵、圧縮天然ガス貯蔵、再生可能天然ガス貯蔵、化学・産業ガス貯蔵、およびその他にセグメント化されています。最終用途産業別では、市場は自動車、石油・ガス、化学処理、航空宇宙・防衛、海洋、発電、およびその他にセグメント化されています。レポートはまた、主要地域の15か国における圧力容器コンポジットの市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| タイプII圧力容器 |
| タイプIII圧力容器 |
| タイプIV圧力容器 |
| その他 |
| 水素貯蔵 |
| 圧縮天然ガス貯蔵 |
| 再生可能天然ガス貯蔵 |
| 化学・産業ガス貯蔵 |
| その他 |
| 自動車 |
| 石油・ガス |
| 化学処理 |
| 航空宇宙・防衛 |
| 海洋 |
| 発電 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | タイプII圧力容器 | |
| タイプIII圧力容器 | ||
| タイプIV圧力容器 | ||
| その他 | ||
| 用途別 | 水素貯蔵 | |
| 圧縮天然ガス貯蔵 | ||
| 再生可能天然ガス貯蔵 | ||
| 化学・産業ガス貯蔵 | ||
| その他 | ||
| 最終用途産業別 | 自動車 | |
| 石油・ガス | ||
| 化学処理 | ||
| 航空宇宙・防衛 | ||
| 海洋 | ||
| 発電 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
圧力容器コンポジット市場の規模はどのくらいですか?
圧力容器コンポジット市場規模は2026年に24.3億米ドルと評価され、2027年の26.5億米ドルから2032年には41.6億米ドルに達すると推定されており、予測期間(2027年〜2032年)中のCAGRは9.45%です。
2026年に最大のシェアを保有した製品タイプはどれですか?
タイプIV圧力容器は2026年に42.34%のシェアを保有していました。
2032年にかけて最も速く成長すると予測される用途はどれですか?
水素貯蔵は2032年にかけてCAGR 11.45%で成長すると予測されています。
複合圧力容器が水素に使用される理由は何ですか?
複合容器は重量を削減し、高圧貯蔵を支援し、金属ライナーに関連する水素脆化リスクを回避できます。