
Taille et part du marché des composites pour récipients sous pression
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.65 Milliards de dollars |
| Taille du Marché (2032) | 4.16 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.45 % |
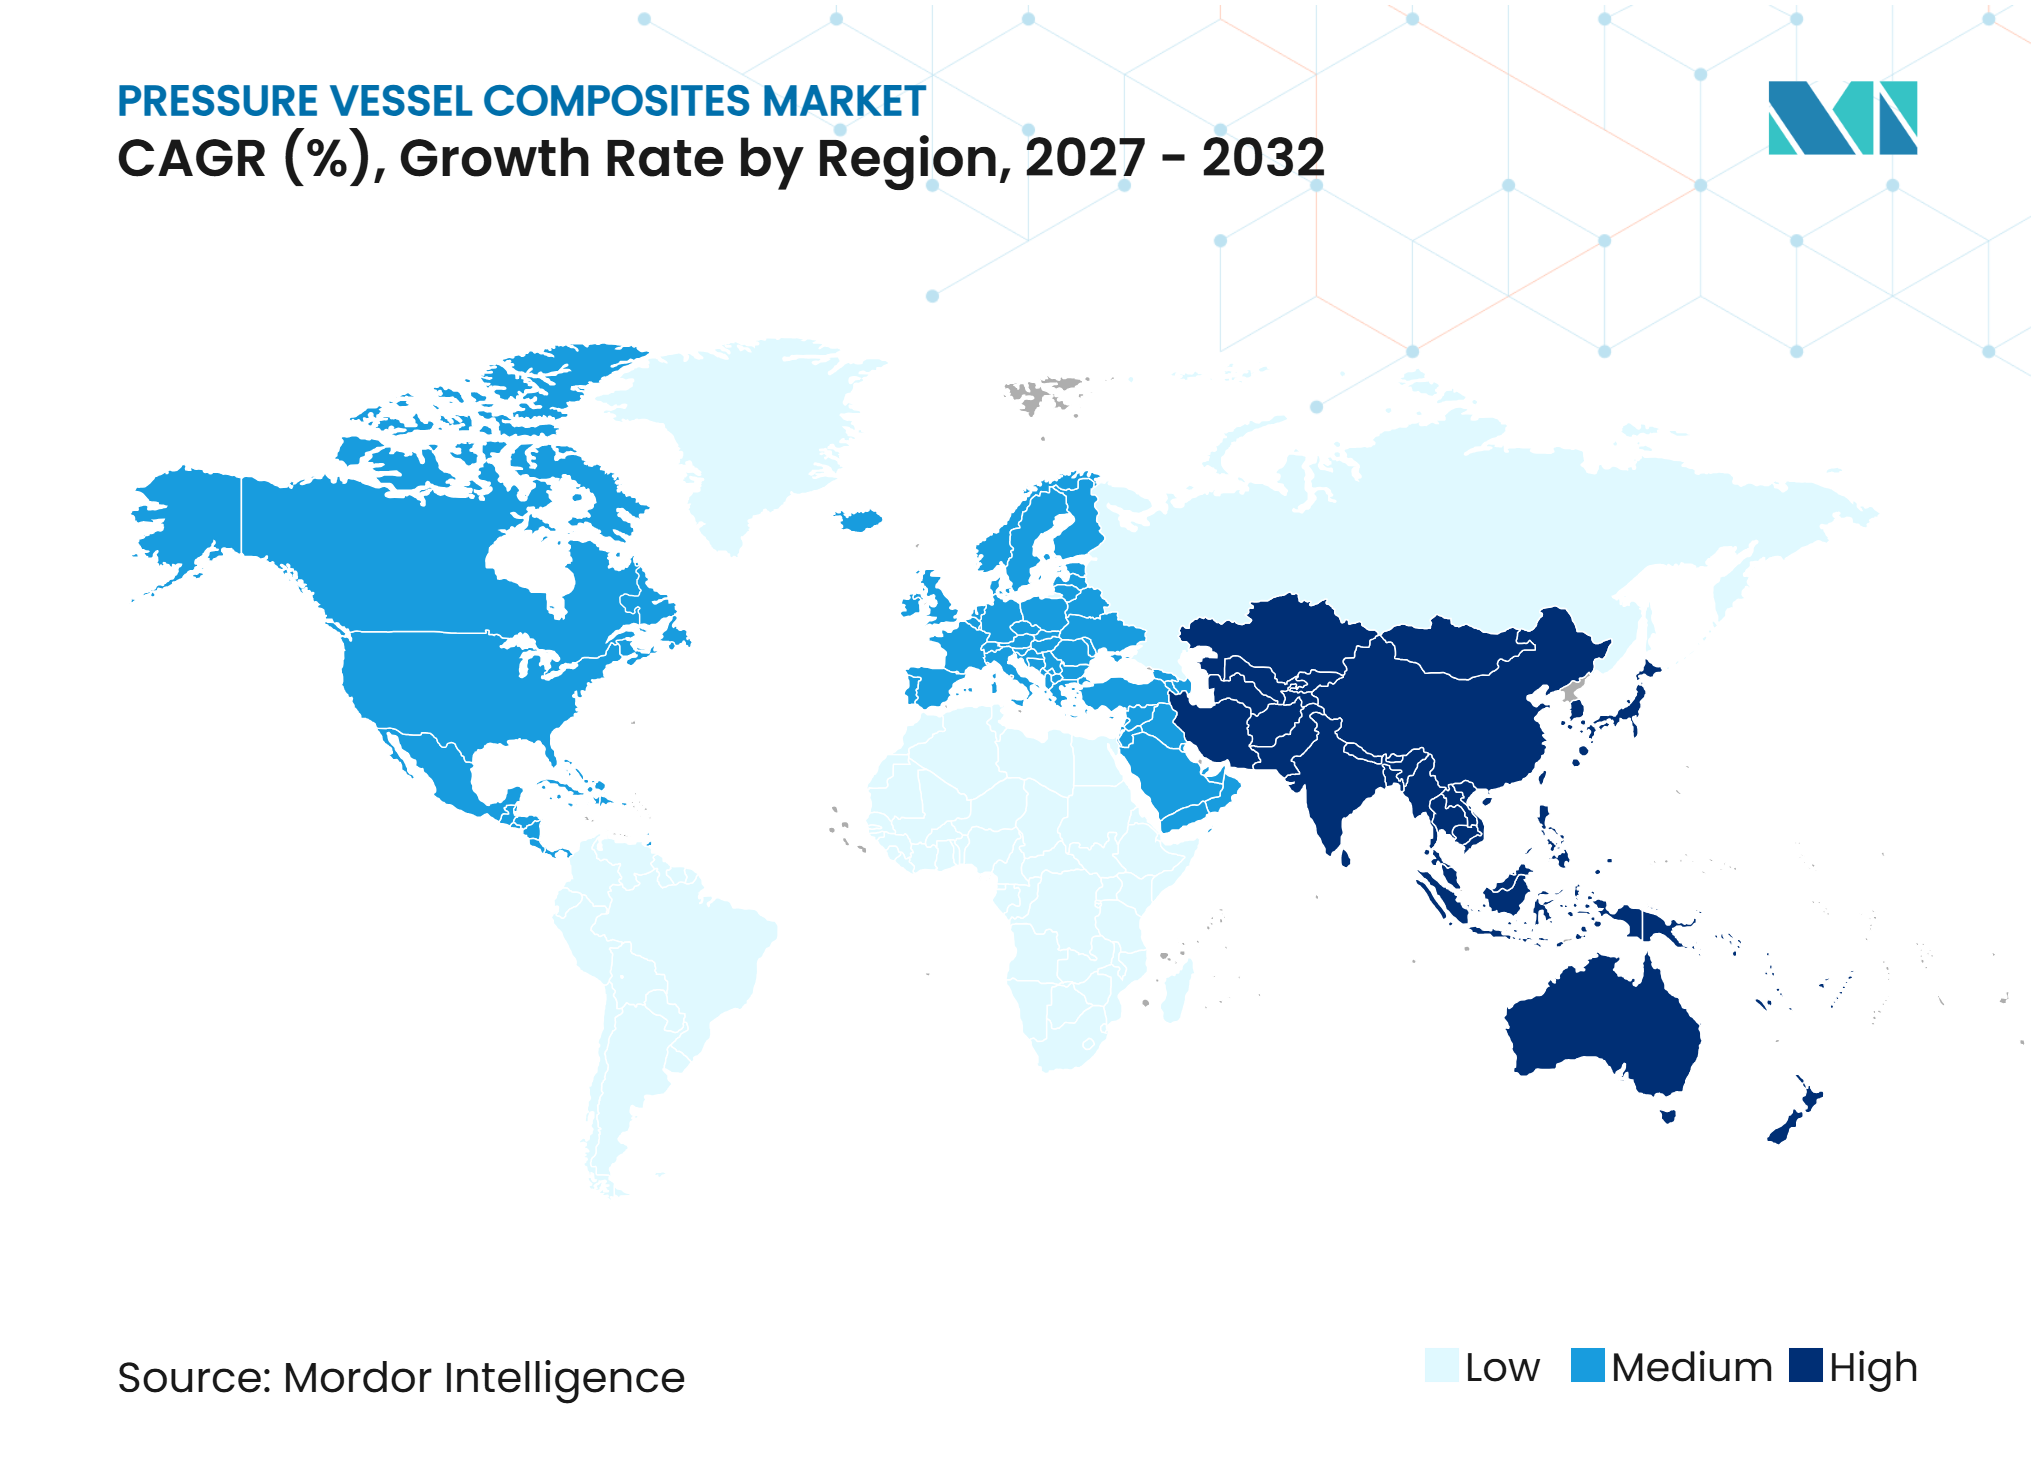
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des composites pour récipients sous pression par Mordor Intelligence
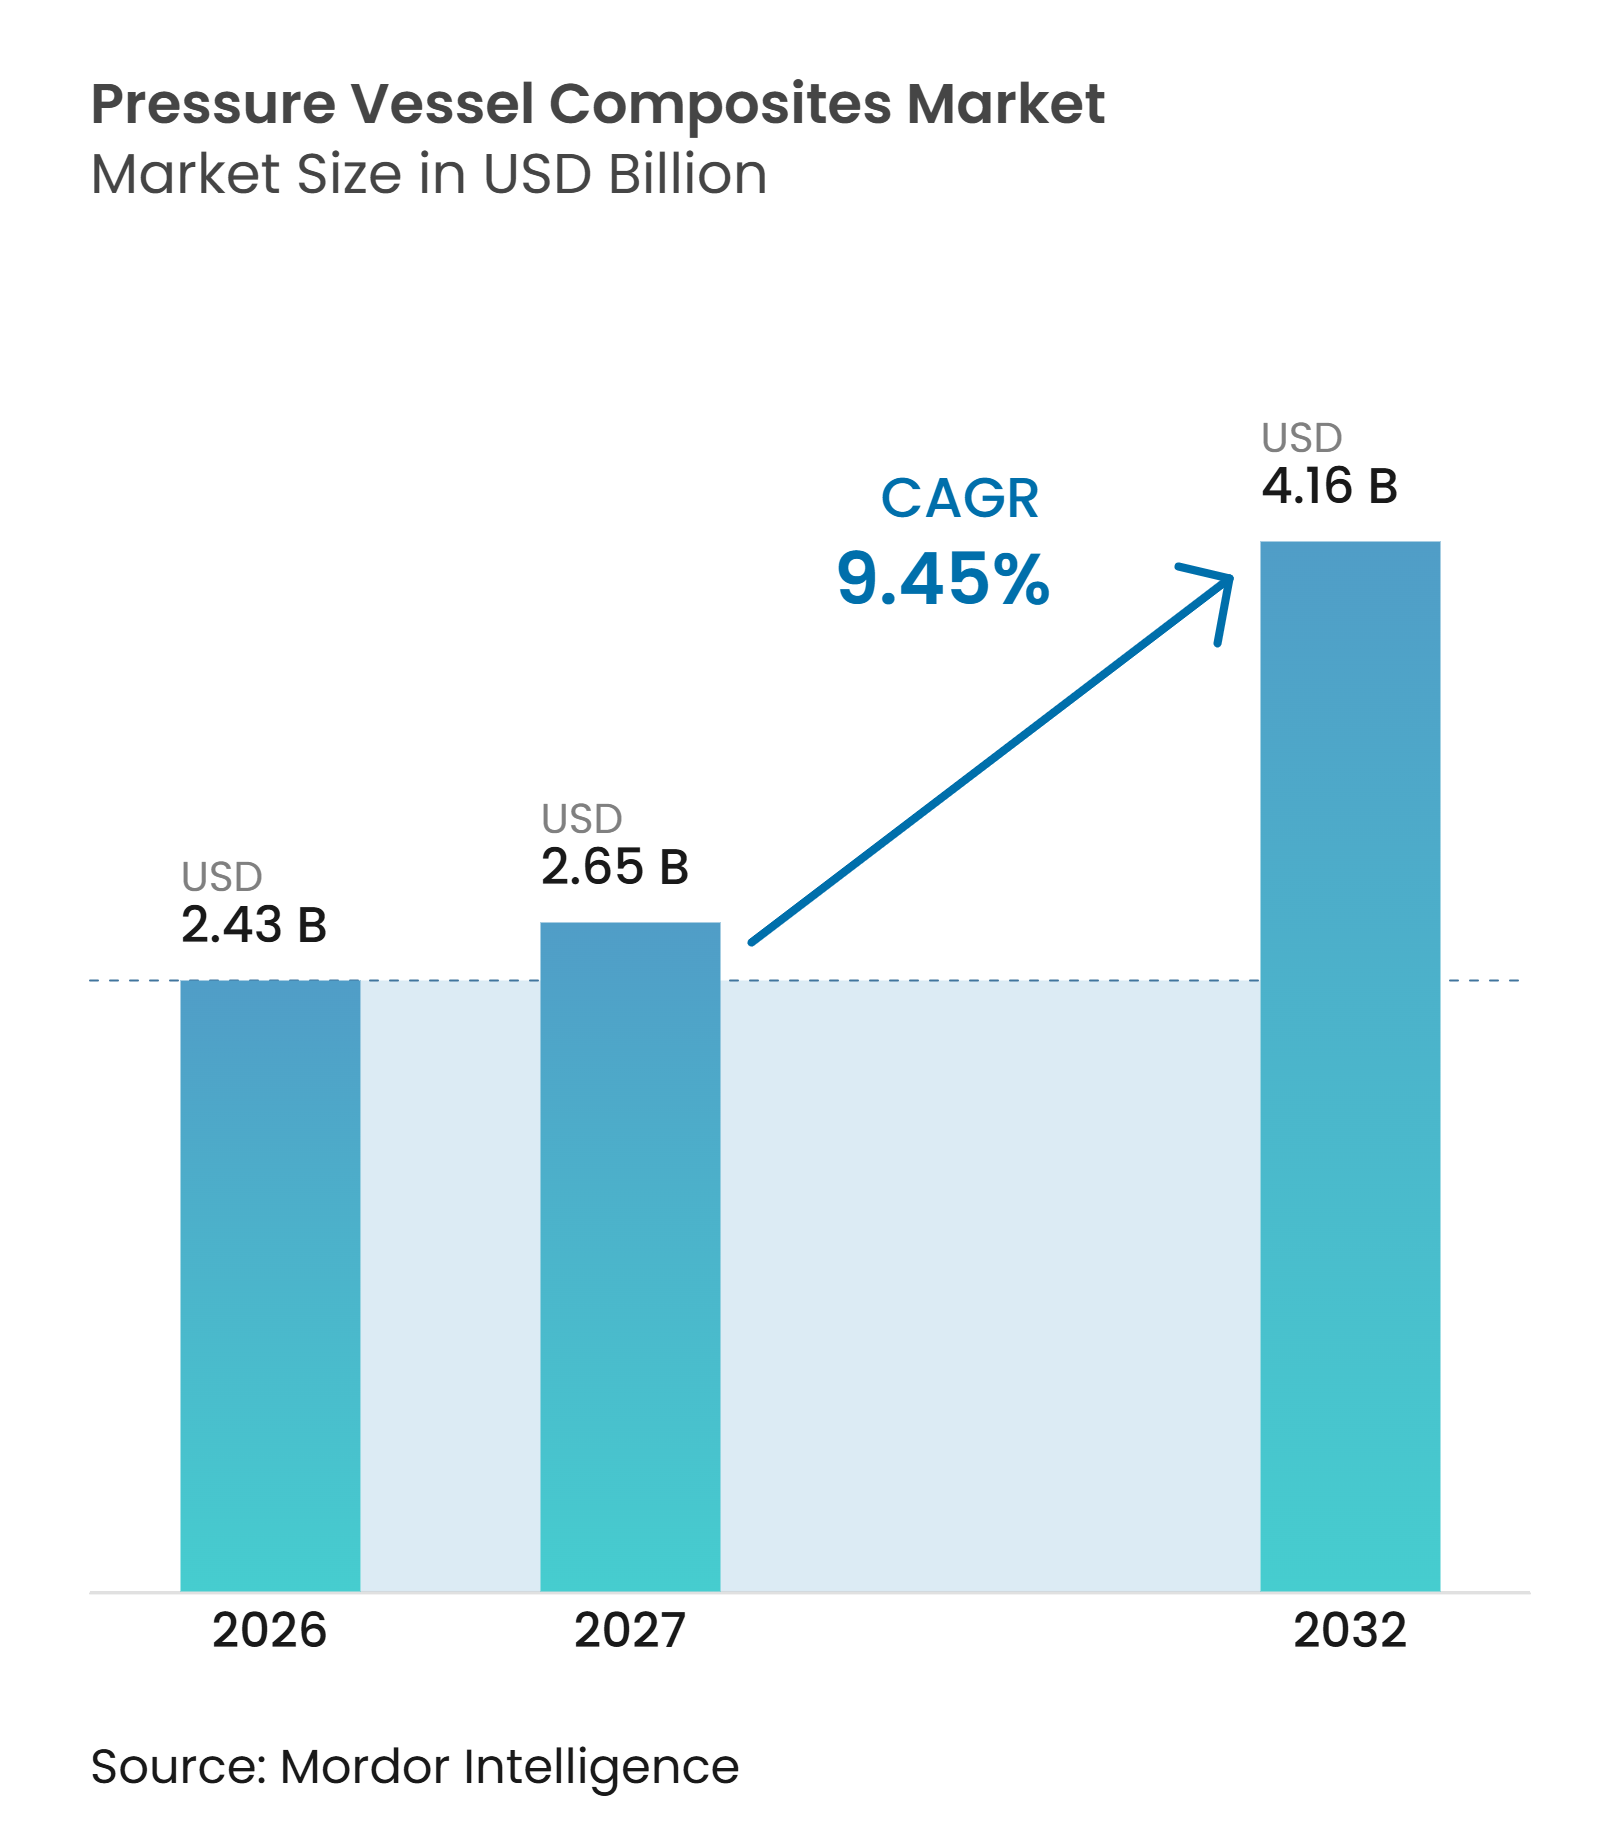
La taille du marché des composites pour récipients sous pression était évaluée à 2,43 milliards USD en 2026 et devrait croître de 2,65 milliards USD en 2027 pour atteindre 4,16 milliards USD d'ici 2032, à un CAGR de 9,45 % pendant la période de prévision (2027-2032). La demande se déplace des récipients en acier vers les systèmes en polymère renforcé de fibres de carbone, car le stockage d'hydrogène, les flottes de gaz naturel comprimé et les systèmes aérospatiaux légers nécessitent des équipements de moindre poids. L'infrastructure hydrogène crée une demande pour des systèmes de stockage fixes et des systèmes mobiles de conteneurs de gaz à éléments multiples, ce qui augmente le nombre de cylindres nécessaires autour de chaque site de ravitaillement. Les fournisseurs répondent en élargissant leurs gammes de produits certifiés, en augmentant la capacité d'enroulement automatisé et en formant des partenariats avec des sociétés de distribution d'hydrogène. La disponibilité de la fibre de carbone, les coûts de qualification des récipients et les différents systèmes de certification continuent de façonner le coût et le calendrier des nouveaux lancements de produits. Le marché des composites pour récipients sous pression bénéficie également de la demande de remplacement dans les flottes de gaz naturel comprimé, tandis que les applications hydrogène passent des projets pilotes au déploiement commercial.
Principaux enseignements du rapport
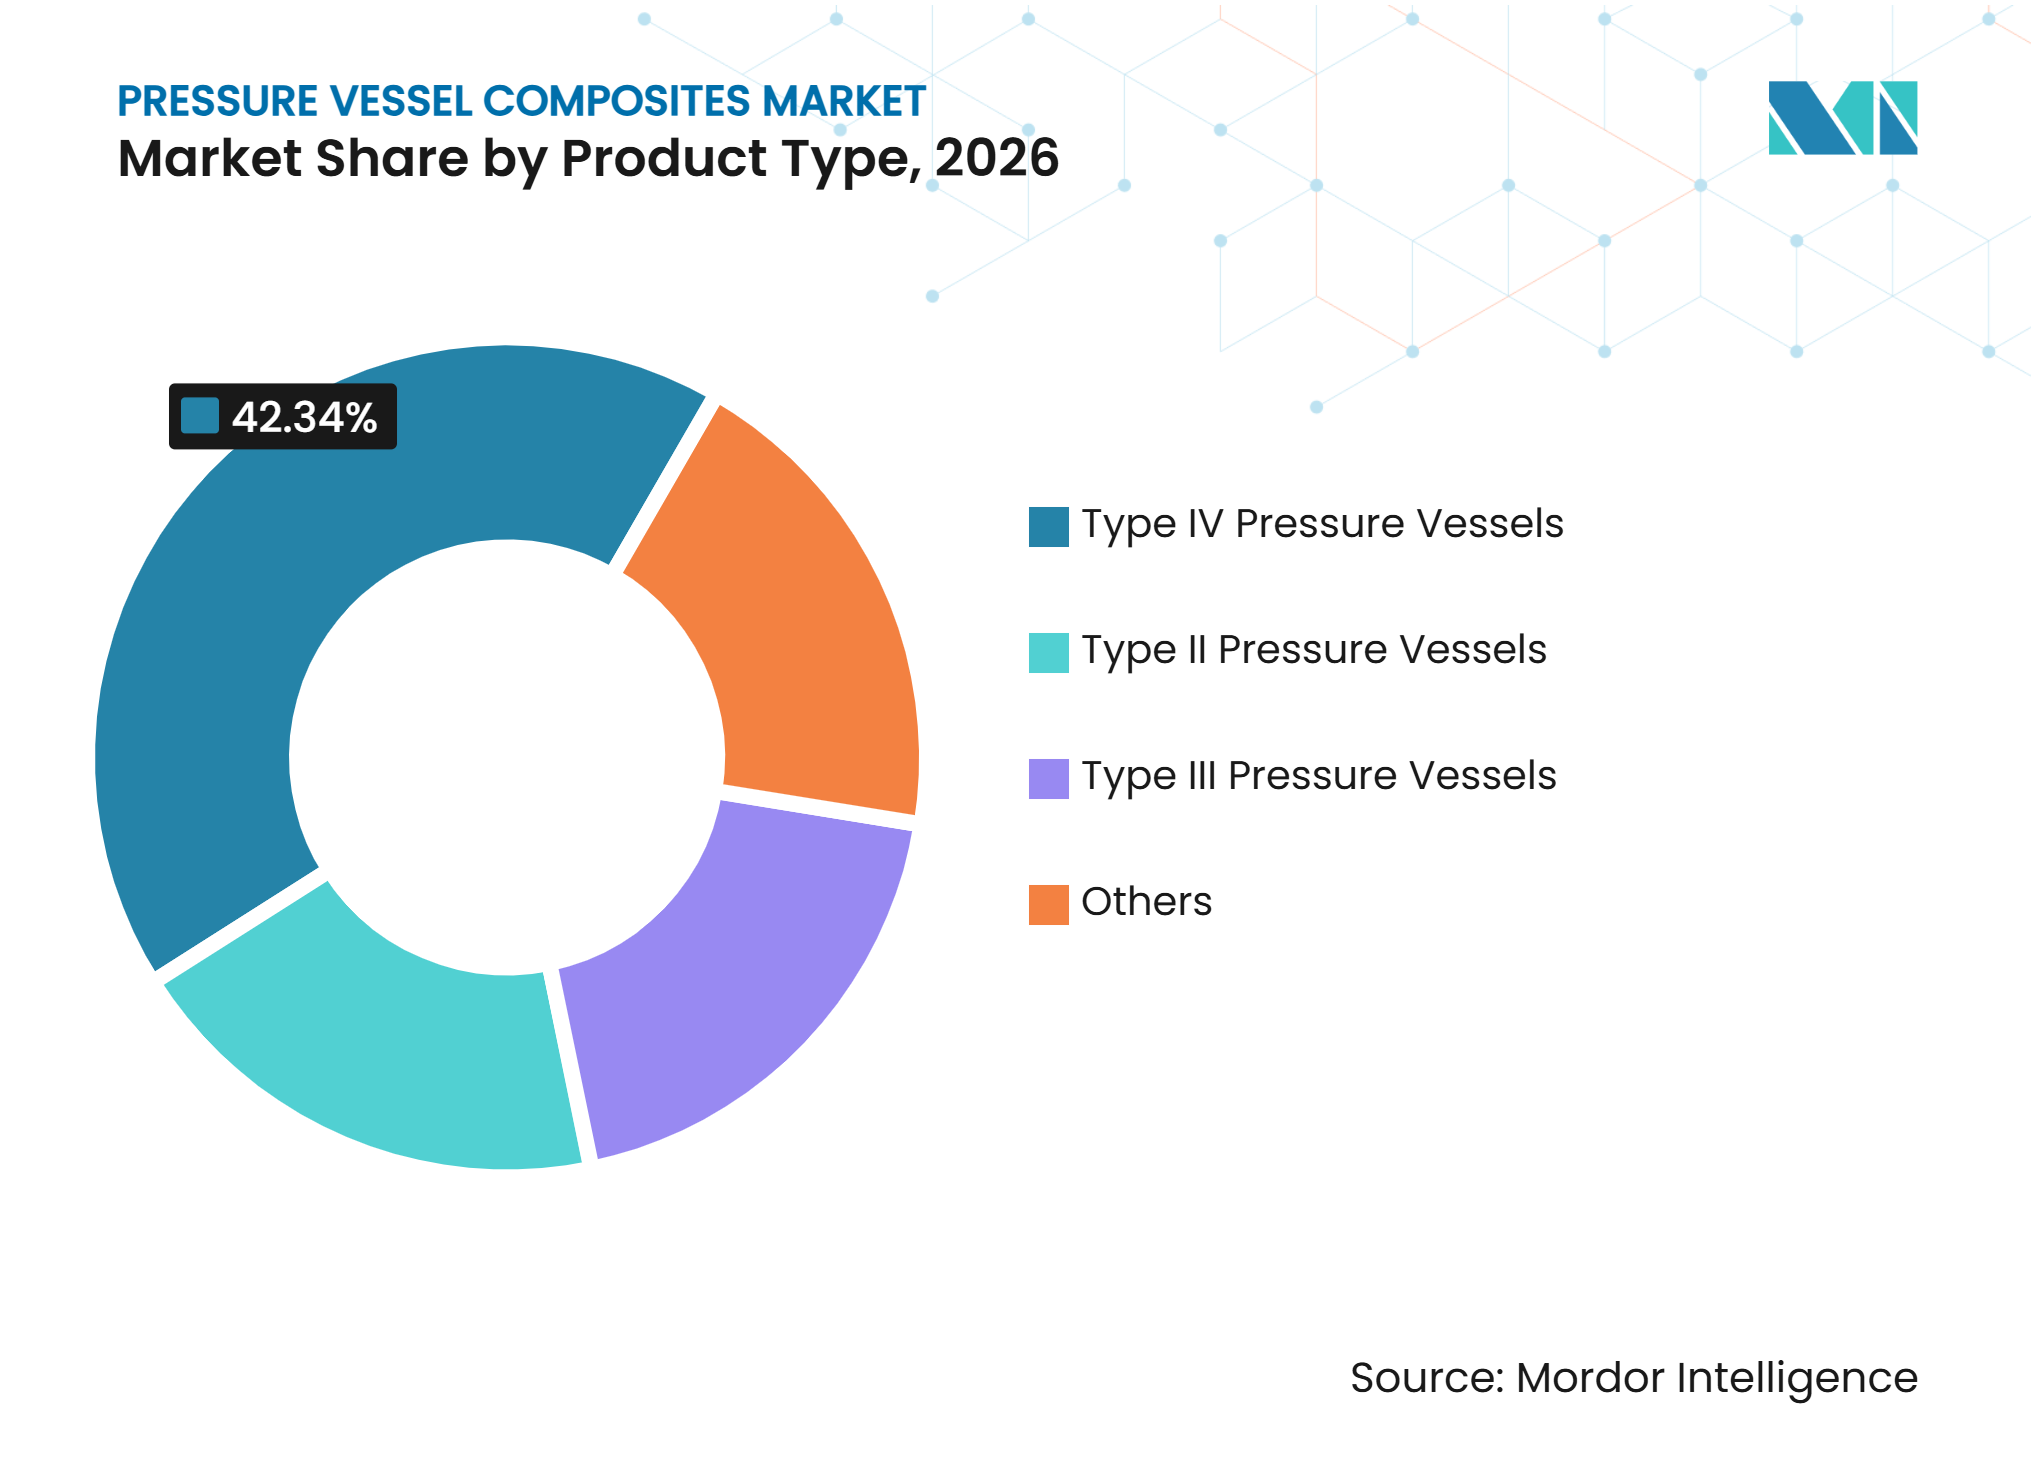
- Par type de produit, les récipients sous pression de type IV détenaient 42,34 % de la part du marché des composites pour récipients sous pression en 2026 et devraient progresser à un CAGR de 10,88 % jusqu'en 2032.
- Par application, le stockage d'hydrogène détenait 34,67 % de la part du marché des composites pour récipients sous pression en 2026 et devrait progresser à un CAGR de 11,45 % jusqu'en 2032.
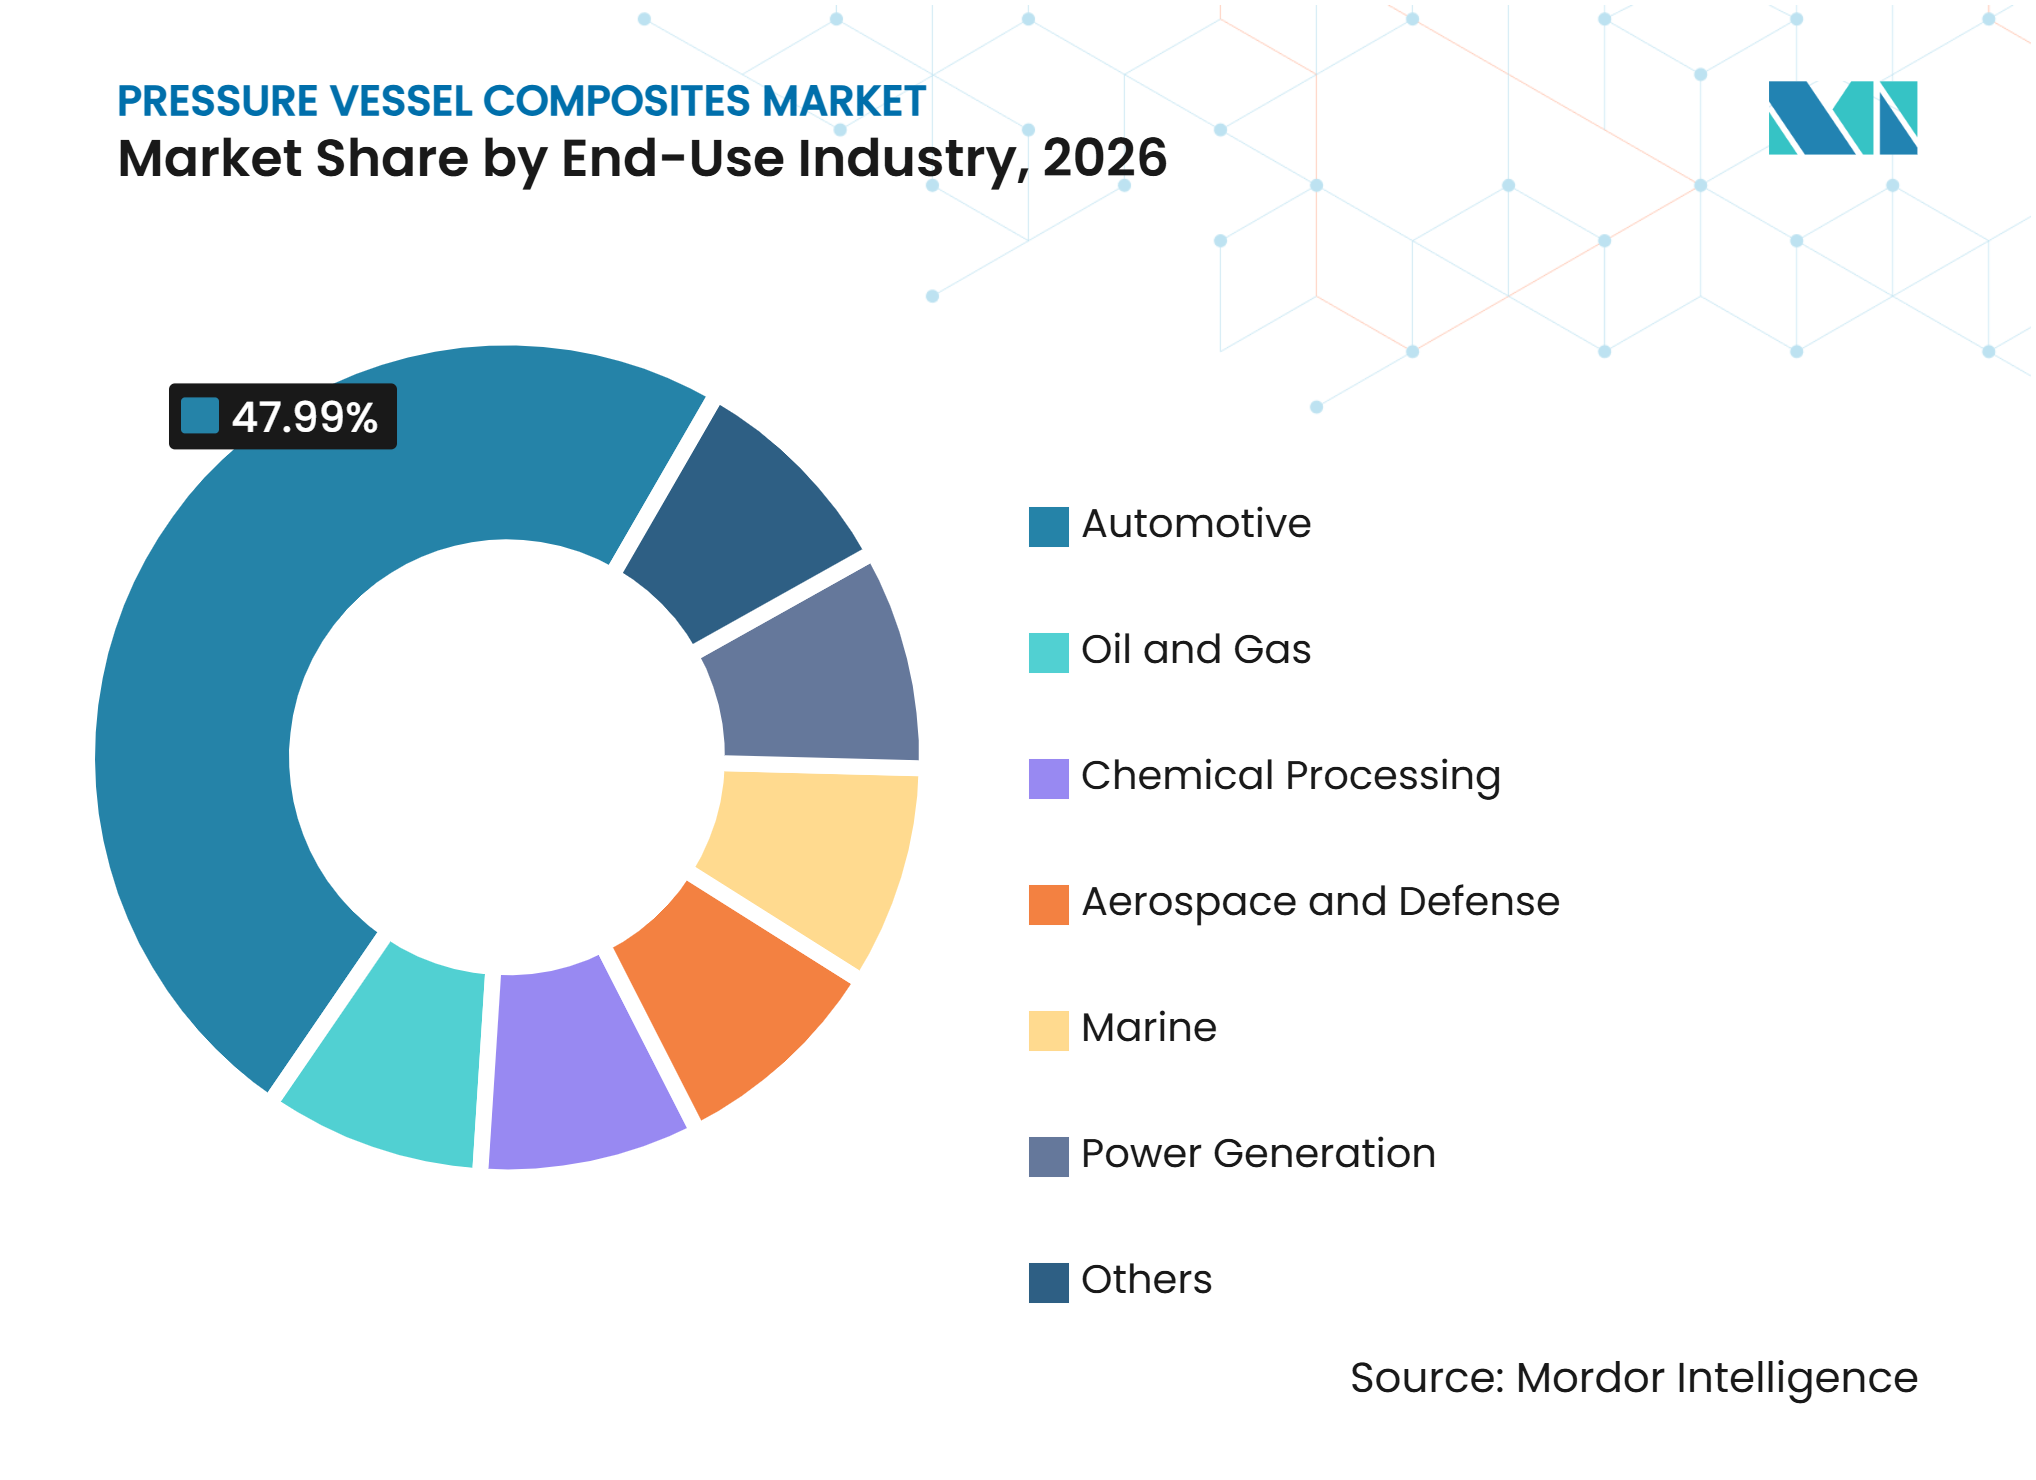
- Par secteur d'utilisation finale, l'automobile détenait 47,99 % de la part du marché des composites pour récipients sous pression en 2026, tandis que la production d'énergie devrait progresser à un CAGR de 11,78 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 37,51 % de la part du marché des composites pour récipients sous pression en 2026 et devrait progresser à un CAGR de 11,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la mobilité hydrogène et des infrastructures de ravitaillement | +2.5% | Mondial, porté par l'Asie-Pacifique, l'UE et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences d'allègement pour les véhicules lourds et les plateformes aérospatiales | +1.9% | Amérique du Nord, UE, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Améliorations de la densité énergétique permises par la fibre de carbone | +1.5% | Mondial, avec des gains précoces dans l'UE, le Japon et la Corée du Sud | Long terme (≥ 4 ans) |
| Expansion des flottes de gaz naturel comprimé et de gaz naturel renouvelable | +1.1% | Asie-Pacifique (Chine, Inde, pays de l'ASEAN), Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences strictes en matière de sécurité pour le stockage haute pression | +0.8% | Mondial ; facteurs de conformité les plus forts dans l'UE, les États-Unis et la Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la mobilité hydrogène et des infrastructures de ravitaillement
La construction de stations de ravitaillement en hydrogène crée une demande pour des cylindres composites à 350 bar et 700 bar dans les systèmes de stockage fixes et de distribution mobile. Le règlement (UE) 2023/1804 impose des stations de ravitaillement en hydrogène à des intervalles de 200 km le long des corridors principaux spécifiés du réseau central du Réseau transeuropéen de transport à partir de 2030, ce qui fournit un signal d'infrastructure défini pour les fournisseurs en Europe. Le Département américain de l'énergie a soutenu des projets d'infrastructure hydrogène en 2025, notamment une station de ravitaillement pour camions lourds au port du Texas. Chaque site de ravitaillement nécessite également des ensembles de cylindres pour le transport de l'hydrogène depuis les sites de production, de sorte que la demande en équipements ne se limite pas à la station elle-même. FORVIA et H2 Energy ont élargi leur accord en décembre 2025 pour fabriquer des unités de conteneurs de gaz à éléments multiples certifiées selon l'Accord européen relatif au transport international des marchandises dangereuses par route (ADR) et la directive sur les équipements sous pression transportables, utilisant des réservoirs de type III. Les plans de développement de l'hydrogène en Chine et le plan de stations de Chongqing pour 2025-2035 soutiennent une base d'équipements régionale plus large[1].
Exigences d'allègement pour les véhicules lourds et les plateformes aérospatiales
Les cylindres composites peuvent réduire la masse d'un ensemble de cylindres de 30 % à 40 % par rapport aux alternatives en acier, ce qui peut améliorer la capacité de charge utile ou aider les flottes à respecter les exigences d'essieu. Cet avantage justifie leur coût unitaire plus élevé dans les applications de transport lourd où chaque véhicule transporte plusieurs réservoirs. L'Administration américaine de la sécurité des pipelines et des matières dangereuses a délivré en juillet 2025 un permis spécial pour des récipients sous pression à enroulement composite non conformes au Département des transports, utilisés dans des applications spatiales, sur la base des exigences de la norme ISO 11119-2 avec des variations déclarées[2]. Toyoda Gosei Co., Ltd. a fourni de grands réservoirs d'hydrogène pour le camion à pile à combustible Hino Profia Z de Hino Motors en 2025, avec 6 réservoirs par camion et une capacité de 200 à 230 L à 700 bar. Les systèmes de type IV pèsent 30 % de moins que les alternatives de type III, tandis que les liners en polymère évitent le problème de fragilisation par l'hydrogène associé aux liners métalliques. Ces avantages opérationnels offrent au marché des composites pour récipients sous pression un accès aux camions lourds, aux systèmes aérospatiaux et à d'autres applications où le poids constitue une contrainte opérationnelle.
Améliorations de la densité énergétique permises par la fibre de carbone
Les performances de la fibre de carbone déterminent la quantité d'hydrogène qu'un récipient peut contenir à un poids et une pression donnés. L'enroulement filamentaire humide haute pression à 700 bar nécessite des résistances à la traction des fibres supérieures à 5 500 MPa, tandis que les fibres de classe T1100 atteignent 6 600 MPa et permettent des parois de récipient plus minces. Ces avancées matérielles peuvent améliorer l'efficacité de stockage au-delà de 7 % en masse et soutenir les objectifs gravimétriques du Département de l'énergie pour le stockage embarqué d'hydrogène. Beijing Tianhai Industrial Co., Ltd. a atteint une précision d'usinage du liner de 10 μm sur des cylindres de stockage automatisés à 70 MPa, montrant que la précision de fabrication devient un facteur concurrentiel aux côtés du choix des fibres. Quantum Fuel Systems et OneH2 ont annoncé en avril 2025 un cylindre de type IV à 930 bar pour remorques tubulaires, chaque cylindre étant conçu pour stocker jusqu'à 27 kg d'hydrogène. Le marché des composites pour récipients sous pression se développe donc autour du stockage embarqué à 700 bar, tandis que les systèmes de distribution visent des conceptions à plus haute pression pour augmenter les volumes transportés.
Expansion des flottes de gaz naturel comprimé et de gaz naturel renouvelable
Les flottes de gaz naturel comprimé et de gaz naturel renouvelable fournissent une demande stable là où l'infrastructure de ravitaillement en hydrogène reste limitée. Les cylindres de type II et de type III fonctionnant à 200-250 bar peuvent soutenir la montée en puissance de la fabrication de composites avant que les systèmes hydrogène à 700 bar ne soient largement déployés. Le gaz naturel renouvelable peut utiliser les systèmes de cylindres de gaz naturel comprimé existants, permettant aux opérateurs de changer de source de carburant sans remplacer les récipients ou les équipements de ravitaillement. Cette compatibilité réduit les obstacles à l'adoption et prolonge la durée de vie utile des actifs de flotte. Le règlement n° 110 de la Commission économique des Nations Unies pour l'Europe établit les exigences pour les équipements des véhicules à gaz naturel comprimé et fournit une base de conformité commune pour les conceptions de cylindres composites. Hexagon Composites ASA maintient une capacité de distribution de gaz pour le gaz naturel comprimé, le gaz naturel renouvelable et l'hydrogène via son activité Mobile Pipeline, qui peut répondre lorsque de nouvelles opportunités de distribution émergent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de la fibre de carbone et de la qualification | -1.4% | Mondial ; plus aigu en Amérique du Nord et dans l'UE pour les nouveaux entrants | Long terme (≥ 4 ans) |
| Longs cycles de certification et de qualification | -0.8% | Mondial ; plus aigu pour les nouvelles conceptions ciblant les marchés de l'UE et des États-Unis | Moyen terme (2-4 ans) |
| Ravitaillement en hydrogène limité et faible utilisation des flottes | -0.5% | Marchés émergents au Moyen-Orient et en Afrique et en Amérique du Sud ; répercussions dans les pays de l'ASEAN | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de la fibre de carbone et de la qualification
La fibre de carbone représente 60 % à 70 % du coût de fabrication d'un récipient sous pression de type IV. La chaîne d'approvisionnement en précurseurs de qualité aérospatiale et hydrogène est concentrée parmi les producteurs japonais, allemands et américains, ce qui crée un plancher de coût pour les fabricants de cylindres. Cette structure de coûts peut limiter l'adoption dans les applications de véhicules commerciaux à gaz naturel comprimé sensibles aux prix, en particulier dans les économies émergentes. FABER INDUSTRIE SPA a largement investi dans la capacité de pièces forgées et le développement de produits, dans le cadre d'une réponse plus large aux coûts d'approvisionnement et de fabrication. L'homologation complète selon le règlement n° 134 de la Commission économique des Nations Unies pour l'Europe ou la norme ISO 11119-3 peut nécessiter des essais de rupture, de fatigue, d'incendie et environnementaux avant le début des ventes commerciales. Le projet NACHIP financé par l'Union européenne comprend des travaux de FABER INDUSTRIE SPA sur des cylindres de transport d'hydrogène à moindre coût grâce à des schémas d'enroulement optimisés et des méthodes de production de liners.
Longs cycles de certification et de qualification
La certification des rcipients sous pression composites peut prendre 18 à 36 mois de la conception à l'approbation commerciale, car les programmes d'essais sont séquentiels. Les exigences comprennent des essais destructifs et non destructifs selon les normes ISO 11119, ISO 19881 pour les conteneurs de carburant de véhicules terrestres, et le règlement n° 134 de la Commission économique des Nations Unies pour l'Europe. La norme GB/T 44457-2024 de la Chine a ajouté une exigence de conformité nationale pour les cylindres importés en 2025, ce qui peut allonger l'entrée sur le marché pour les conceptions certifiées ailleurs. Le long processus peut empêcher les utilisateurs finaux de remplacer rapidement les systèmes de type II par des systèmes de type IV lorsque les coûts des matériaux changent. L'Administration de la sécurité des pipelines et des matières dangereuses a sollicité des commentaires en 2025 sur l'évaluation des dispositifs de décharge de pression pour les récipients sous pression à enroulement composite, indiquant que les attentes en matière d'essais pourraient continuer à évoluer. Les entreprises disposant de capacités d'essai et de portefeuilles d'homologation établis ont un avantage, car les petits entrants font face au même processus d'approbation avec moins de ressources.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les récipients sous pression de type IV dominent à la fois en volume et en croissanceLes récipients sous pression de type IV détenaient 42,34 % de la part du marché des composites pour récipients sous pression en 2026 et devraient progresser à un CAGR de 10,88 % jusqu'en 2032. Leurs liners en polymère, leur faible poids et leur aptitude au service à 700 bar soutiennent leur utilisation dans les véhicules électriques à pile à combustible et les équipements de distribution d'hydrogène. NPROXX a introduit les modèles AH620-70 et AH710-70 en janvier 2025 en tant que cylindres de type IV à grand diamètre certifiés selon le règlement n° 134 de la Commission économique des Nations Unies pour l'Europe pour les véhicules lourds. La certification a fourni une voie pour les équipements conçus spécifiquement pour les camions et les bus plutôt que pour les voitures particulières. Les investissements dans l'automatisation par les fournisseurs automobiles soutiennent également un enroulement cohérent de fibres de carbone à des volumes de production plus élevés.
Les récipients sous pression de type III restent pertinents pour le transport d'hydrogène et les applications de gaz naturel comprimé pour véhicules lourds, car les liners métalliques peuvent contribuer à la dissipation de chaleur lors du remplissage rapide. FORVIA et H2 Energy ont finalisé en décembre 2025 une collaboration utilisant des réservoirs de type III certifiés à 38 MPa pour la logistique des remorques à hydrogène, avec une réduction de coût estimée à 33 % par rapport aux solutions de remorques stationnaires. Les récipients sous pression de type II restent établis dans les flottes d'autobus et de véhicules commerciaux où les exigences de poids sont moins contraignantes et où le moindre coût est important. Les autres conceptions comprennent les récipients de type V sans liner et les architectures sans thermodurcissable, qui en sont encore à un stade précoce. La norme ISO 17533:2025 fournit une voie pour évaluer la première prolongation de vie et la seconde vie des systèmes de stockage d'hydrogène embarqués dans une utilisation stationnaire, créant une option de requalification future.



Par application :
le stockage d'hydrogène domine à la fois en volume et en croissanceLe stockage d'hydrogène détenait 34,67 % de la part du marché des composites pour récipients sous pression en 2026 et devrait progresser à un CAGR de 11,45 % jusqu'en 2032. Sa croissance reflète le besoin de cylindres composites en fibres de carbone à la classe de pression de 700 bar. Les remorques à conteneurs de gaz à éléments multiples assurent une distribution mobile entre les installations de production d'hydrogène et les sites de ravitaillement, créant une demande liée à la densité du réseau ainsi qu'aux ventes de véhicules. Le système à 930 bar de Quantum Fuel Systems a montré que les équipements de distribution peuvent fonctionner au-delà de la pression standard utilisée dans les véhicules particuliers. Le secteur des composites pour récipients sous pression sert donc à la fois les réservoirs de vhicules et les équipements logistiques qui les approvisionnent.
Les véhicules convertis entre 2015 et 2022 entrent dans des cycles de remplacement de cylindres, ce qui maintient la demande même lorsque les ajouts de nouvelles flottes sont limités. Le stockage de gaz naturel renouvelable se développe à travers des projets de biométhane en Europe et en Amérique du Nord qui utilisent l'infrastructure de gaz naturel comprimé existante. Le stockage de gaz chimiques et industriels soutient la demande dans les installations pétrochimiques, de traitement et d'énergie où le moindre poids des récipients réduit les charges sur les châssis et les plateformes. Les applications spécialisées élargissent la gamme adressable du marché des composites pour récipients sous pression sans nécessiter les mêmes spécifications techniques que le stockage embarqué d'hydrogène.
Par secteur d'utilisation finale :
l'automobile reste le plus grand utilisateur tandis que la production d'énergie s'accélèreL'automobile détenait 47,99 % de la part du marché des composites pour récipients sous pression en 2026. Les véhicules particuliers à pile à combustible, les autobus et les camions lourds utilisent plusieurs cylindres de type IV à haute capacité dans chaque groupe motopropulseur. Un camion à hydrogène de classe 8 peut nécessiter jusqu'à huit cylindres de type IV à 70 MPa, contre 2 réservoirs dans une voiture particulière, ce qui augmente la valeur des récipients par véhicule. ILJIN Hysolus a fourni des réservoirs de type IV pour les programmes Hyundai NEXO, reflétant le rôle des relations d'approvisionnement automobile établies. Le segment continue d'être central pour le marché des composites pour récipients sous pression, car les plateformes de véhicules exigent une qualité éprouvée, une capacité de volume et une couverture de certification.
La production d'énergie devrait progresser à un CAGR de 11,78 % jusqu'en 2032. Le stockage tampon d'hydrogène peut soutenir les centrales de pointe et les systèmes d'énergie distribués, où les cylindres composites peuvent remplacer les récipients en acier dans les grandes installations. Les applications pétrolières et gazières comprennent des récipients accumulateurs légers et des systèmes d'injection chimique. Le traitement chimique utilise des conteneurs composites pour le chlore, l'ammoniac et les gaz spéciaux lorsque le moindre poids des récipients réduit les charges structurelles. Les programmes aérospatiaux et de défense utilisent des récipients sous pression à enroulement composite haute performance pour les réservoirs de propergol de satellites et la pressurisation des lanceurs, tandis que la demande marine émerge à travers les ferries à hydrogène et les navires de soutien offshore. Le groupe motopropulseur à pile à combustible de 15 kW de Doosan Mobility Innovation pour drones de livraison, utilisant des systèmes de stockage d'hydrogène de type IV avec ILJIN, illustre davantage la demande provenant d'applications au-delà des véhicules routiers.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 37,51 % de la part du marché des composites pour récipients sous pression en 2026 et devrait progresser à un CAGR de 11,33 % jusqu'en 2032. La Chine développe son cadre de stations hydrogène via la norme GB/T 44457-2024, tandis que les plans régionaux de Chongqing soutiennent la construction de stations jusqu'en 2035. La chaîne d'approvisionnement de véhicules électriques à pile à combustible orientée vers l'exportation de la Corée du Sud soutient la production de réservoirs de type IV pour les véhicules particuliers et les remorques tubulaires. Le Japon ajoute de grands réservoirs pour camions commerciaux via Toyoda Gosei Co., Ltd. et la chaîne d'approvisionnement Toyota Mirai, tandis que le soutien gouvernemental pour 1 000 stations de ravitaillement en hydrogène d'ici 2030 offre une perspective de demande plus claire. L'Inde et les pays de l'ASEAN ajoutent de la demande via des flottes de gaz naturel comprimé utilisant des conceptions de type II et de type III. Les fournisseurs dont la production est proche des programmes régionaux de véhicules et d'infrastructures peuvent réduire les délais de livraison et répondre plus facilement aux besoins de conformité locaux.
Amérique du Nord
Le marché des composites pour récipients sous pression en Amérique du Nord est soutenu par le financement des infrastructures hydrogène et une concentration de fabricants de cylindres établis. Le Département américain de l'énergie a soutenu 80,7 millions USD de projets liés à l'hydrogène en 2025, dont 24,8 millions USD pour une station de ravitaillement pour camions lourds au port du Texas. FORVIA a reçu en 2025 une commande d'un fabricant automobile nord-américain pour des systèmes de stockage de type IV dans des camions commerciaux de taille moyenne, indiquant un passage des travaux pilotes vers la production en série. La conception à 930 bar de Quantum Fuel Systems positionne également la région comme un lieu de développement pour la distribution d'hydrogène à haute densité. La consolidation par Luxfer Gas Cylinders de son site de Pomona dans celui de Riverside devrait générer 4 millions USD d'économies annuelles et reflète une rationalisation de la production en prévision d'une demande d'infrastructure plus élevée.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe opère sous la directive sur les équipements sous pression transportables, les exigences EN 17339 pour les cylindres d'hydrogène composites en carbone, et les obligations du règlement sur l'infrastructure pour carburants alternatifs en matière de stations, qui fournissent une base réglementaire pour les équipements logistiques hydrogène. Le marché des composites pour récipients sous pression en Europe bénéficie de ces exigences de conformité partagées. FABER INDUSTRIE participe au projet NACHIP sur des conceptions de cylindres de transport d'hydrogène à moindre coût. Hexagon Composites ASA maintient une capacité de distribution de gaz pour le gaz naturel comprimé, le gaz naturel renouvelable et l'hydrogène depuis sa base européenne. La stratégie hydrogène 2025 de la France vise 4,5 GW de capacité d'électrolyse d'ici 2030, ce qui peut augmenter la demande en équipements de stockage et de distribution à mesure que les projets avancent. L'Amérique du Sud s'appuie principalement sur des flottes de véhicules à gaz naturel comprimé au Brésil et en Argentine, tandis que la stratégie hydrogène bas carbone 2025 du Chili pourrait soutenir de futurs projets de stockage pour l'exportation. La demande au Moyen-Orient et en Afrique est liée aux gaz industriels saoudiens et au traitement minier et chimique sud-africain, où le stockage de gaz spéciaux se développe avec les investissements en infrastructure.
Paysage concurrentiel
Concentration du Marché
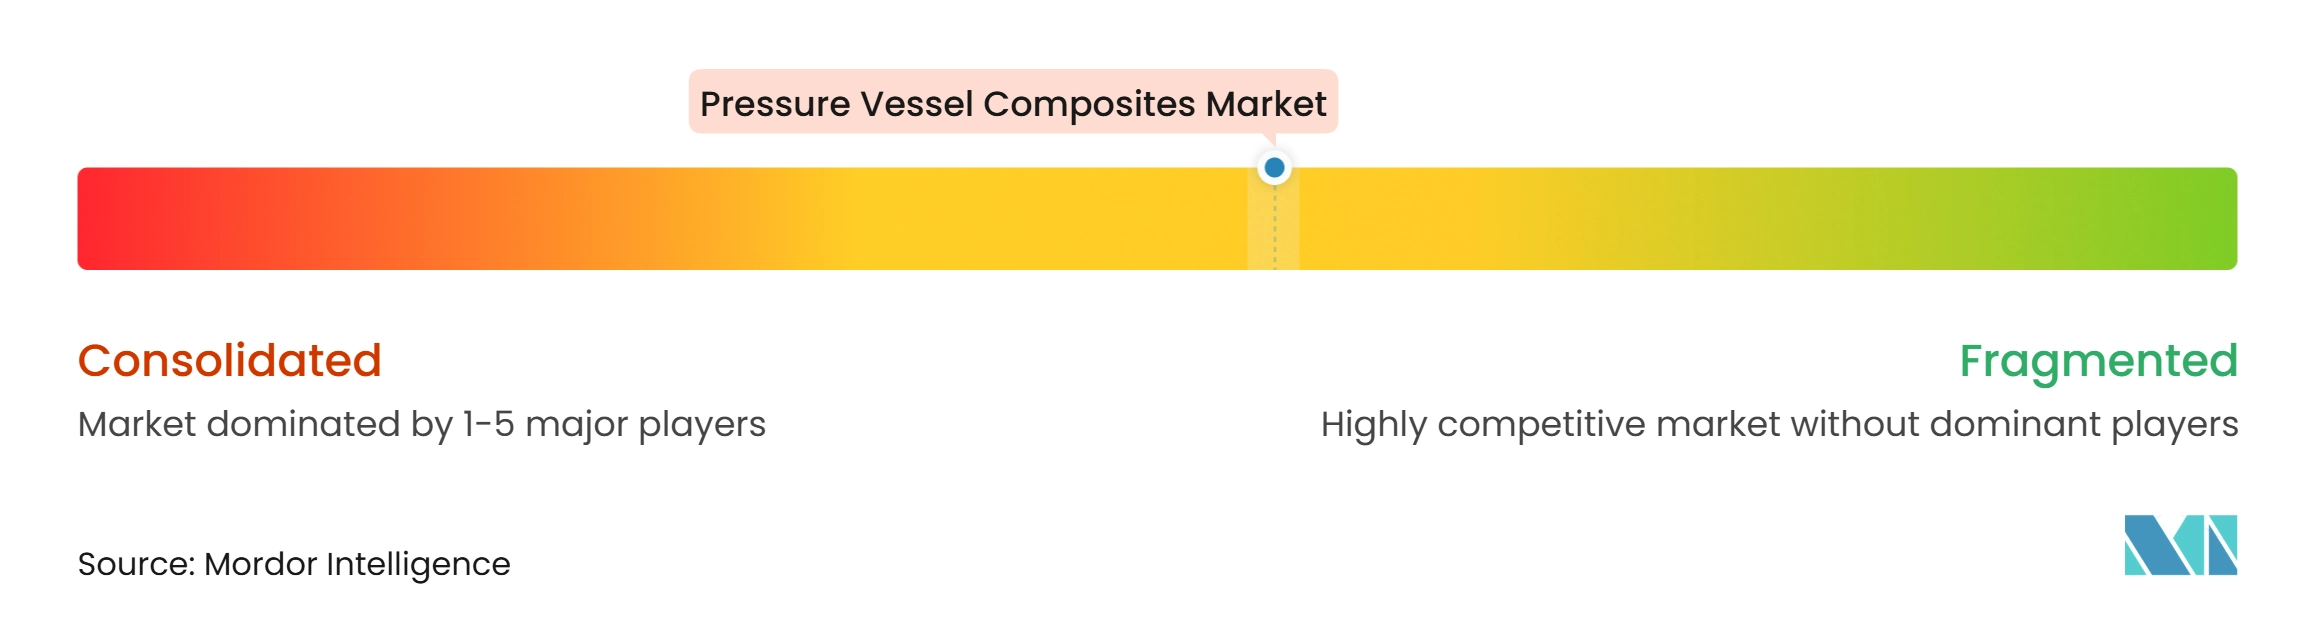
Le marché des composites pour récipients sous pression est modérément concentré, avec des acteurs principaux incluant Hexagon Composites ASA, Luxfer Gas Cylinders, Worthington Enterprises, NPROXX et FABER INDUSTRIE SPA. Les fournisseurs de niveau intermédiaire servent les flottes régionales de gaz naturel comprimé et de gaz naturel renouvelable, où le coût et la couverture du service local peuvent être plus déterminants. L'automatisation de l'enroulement de fibres, les matériaux de liner et l'étendue des approbations restent des points clés de la concurrence. FORVIA déclare 33 conteneurs certifiés dans plusieurs tailles et exploite une installation de production en masse à Allenjoie, en France, avec une capacité cible de 100 000 réservoirs par an. Hexagon Composites ASA combine sa longue expérience dans les systèmes de distribution de type IV avec une activité mondiale dans les pipelines mobiles et les systèmes de carburant.
La réduction des coûts est un thème concurrentiel central sur le marché des composites pour récipients sous pression. Les remorques à conteneurs de gaz à éléments multiples en fibre de verre à 350 bar d'Umoe Advanced Composites présentent une alternative moins coûteuse pour la distribution d'hydrogène, la société citant au moins 40 % de dépenses d'investissement inférieures aux systèmes en fibre de carbone. Les fournisseurs développent également des récipients à liner thermoplastique, l'enroulement automatisé de fibres sèches et des produits pouvant être évalués pour une utilisation en seconde vie. L'enroulement automatisé de fibres sèches peut réduire le temps d'enroulement de 3 heures à 15 minutes par rapport à l'enroulement humide conventionnel. Ces approches peuvent réduire le temps de fabrication et créer davantage d'options pour les opérateurs de flottes ayant besoin de grands volumes de cylindres. La relation de coentreprise de NPROXX avec Cummins montre comment les entreprises de groupes motopropulseurs et d'équipements industriels entrent sur le marché des composites pour récipients sous pression par le biais de partenariats plutôt que par le seul développement interne.
La capacité de fabrication géographique devient également plus importante à mesure que la demande se déplace vers l'Asie-Pacifique. Umoe Advanced Composites a démarré une production à grande échelle dans son installation de 12 000 m² à Jiaxing, en Chine, en 2025, avec une capacité annuelle potentielle de 20 000 cylindres composites. Beijing Tianhai Industrial Co., Ltd. exploite une production automatisée de cylindres via Beijing Tianhai Hydrogen Energy et développe sa capacité pour l'approvisionnement national et à l'exportation. NPROXX fournit des systèmes de stockage d'hydrogène haute pression depuis l'Allemagne pour les applications de mobilité lourde, tandis que Toyoda Gosei soutient les programmes japonais de camions commerciaux. Le marché des composites pour récipients sous pression est desservi à travers des applications de stockage, de distribution, de recertification, de pile à combustible et de composites connexes.
Leaders du secteur des composites pour récipients sous pression
-
Hexagon Composites ASA
-
Luxfer Gas Cylinders
-
Worthington Enterprises
-
NPROXX
-
FABER INDUSTRIE SPA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des composites pour récipients sous pression Entreprises couvertes dans ce rapport
- Beijing Tianhai Industrial Co., Ltd.
- Doosan Mobility Innovation
- Everest Kanto Cylinder Limited
- FABER INDUSTRIE SPA
- FORVIA
- Hexagon Composites ASA
- ILJIN
- Lianyungang Zhongfu Lianzhong Composites Group Co., Ltd.
- Luxfer Gas Cylinders
- NPROXX
- Quantum Fuel Systems
- Steelhead Composites, Inc.
- Toyoda Gosei Co., Ltd.
- Umoe Advanced Composites
- Worthington Enterprises
Développements industriels récents dans Marché des composites pour récipients sous pression
- Juillet 2026 : Avanco Composites a introduit un récipient sous pression composite de type 4.5 doté d'un enroulement composite thermoplastique conçu pour fusionner avec le matériau du liner en polymère. La technologie vise à améliorer l'intégration structurelle et les performances dans les applications de stockage de gaz haute pression, soutenant le marché des composites pour récipients sous pression grâce aux avancées dans les conceptions de récipients légers renforcés de fibres de carbone.
- Avril 2026 : CST Composites a établi son opération de fabrication aux États-Unis via sa coentreprise CST Optimum, dans l'Utah, produisant des récipients sous pression composites à enroulement filamentaire pour le gaz naturel comprimé (GNC) et d'autres applications haute pression. L'installation fabrique des récipients certifiés de type III et de type IV, soutenant le marché des composites pour récipients sous pression grâce à des capacités de production régionales élargies et à l'accès aux clients nord-américains des secteurs automobile, aérospatial, de la défense et de l'énergie.
Portée du rapport mondial sur le marché des composites pour récipients sous pression
Les composites pour récipients sous pression sont des matériaux avancés utilisés pour fabriquer des récipients légers et à haute résistance capables de stocker des gaz et des liquides sous haute pression. Ces composites combinent généralement de la fibre de carbone ou de la fibre de verre avec des résines polymères pour offrir une haute résistance, une résistance à la corrosion et un poids réduit par rapport aux récipients métalliques conventionnels. Ils sont de plus en plus utilisés dans le stockage d'hydrogène, le transport de gaz naturel et le stockage de gaz industriels.
Le marché des composites pour récipients sous pression est segmenté par type de produit, application, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en récipients sous pression de type II, récipients sous pression de type III, récipients sous pression de type IV et autres. Par application, le marché est segmenté en stockage d'hydrogène, stockage de gaz naturel comprimé, stockage de gaz naturel renouvelable, stockage de gaz chimiques et industriels, et autres. Par secteur d'utilisation finale, le marché est segmenté en automobile, pétrole et gaz, traitement chimique, aérospatiale et défense, marine, production d'énergie et autres. Le rapport couvre également la taille du marché et les prévisions pour les composites pour récipients sous pression dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Récipients sous pression de type II |
| Récipients sous pression de type III |
| Récipients sous pression de type IV |
| Autres |
| Stockage d'hydrogène |
| Stockage de gaz naturel comprimé |
| Stockage de gaz naturel renouvelable |
| Stockage de gaz chimiques et industriels |
| Autres |
| Automobile |
| Pétrole et gaz |
| Traitement chimique |
| Aérospatiale et défense |
| Marine |
| Production d'énergie |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Récipients sous pression de type II | |
| Récipients sous pression de type III | ||
| Récipients sous pression de type IV | ||
| Autres | ||
| Par application | Stockage d'hydrogène | |
| Stockage de gaz naturel comprimé | ||
| Stockage de gaz naturel renouvelable | ||
| Stockage de gaz chimiques et industriels | ||
| Autres | ||
| Par secteur d'utilisation finale | Automobile | |
| Pétrole et gaz | ||
| Traitement chimique | ||
| Aérospatiale et défense | ||
| Marine | ||
| Production d'énergie | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des composites pour récipients sous pression ?
La taille du marché des composites pour récipients sous pression était évaluée à 2,43 milliards USD en 2026 et devrait croître de 2,65 milliards USD en 2027 pour atteindre 4,16 milliards USD d'ici 2032, à un CAGR de 9,45 % pendant la période de prévision (2027-2032).
Quel type de produit détenait la plus grande part en 2026 ?
Les récipients sous pression de type IV détenaient une part de 42,34 % en 2026.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
Le stockage d'hydrogène devrait progresser à un CAGR de 11,45 % jusqu'en 2032.
Pourquoi les récipients sous pression composites sont-ils utilisés pour l'hydrogène ?
Les récipients composites réduisent le poids, permettent le stockage haute pression et peuvent éviter les risques de fragilisation par l'hydrogène associés aux liners métalliques.