
Tamaño y Participación del Mercado de Compuestos para Recipientes a Presión
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
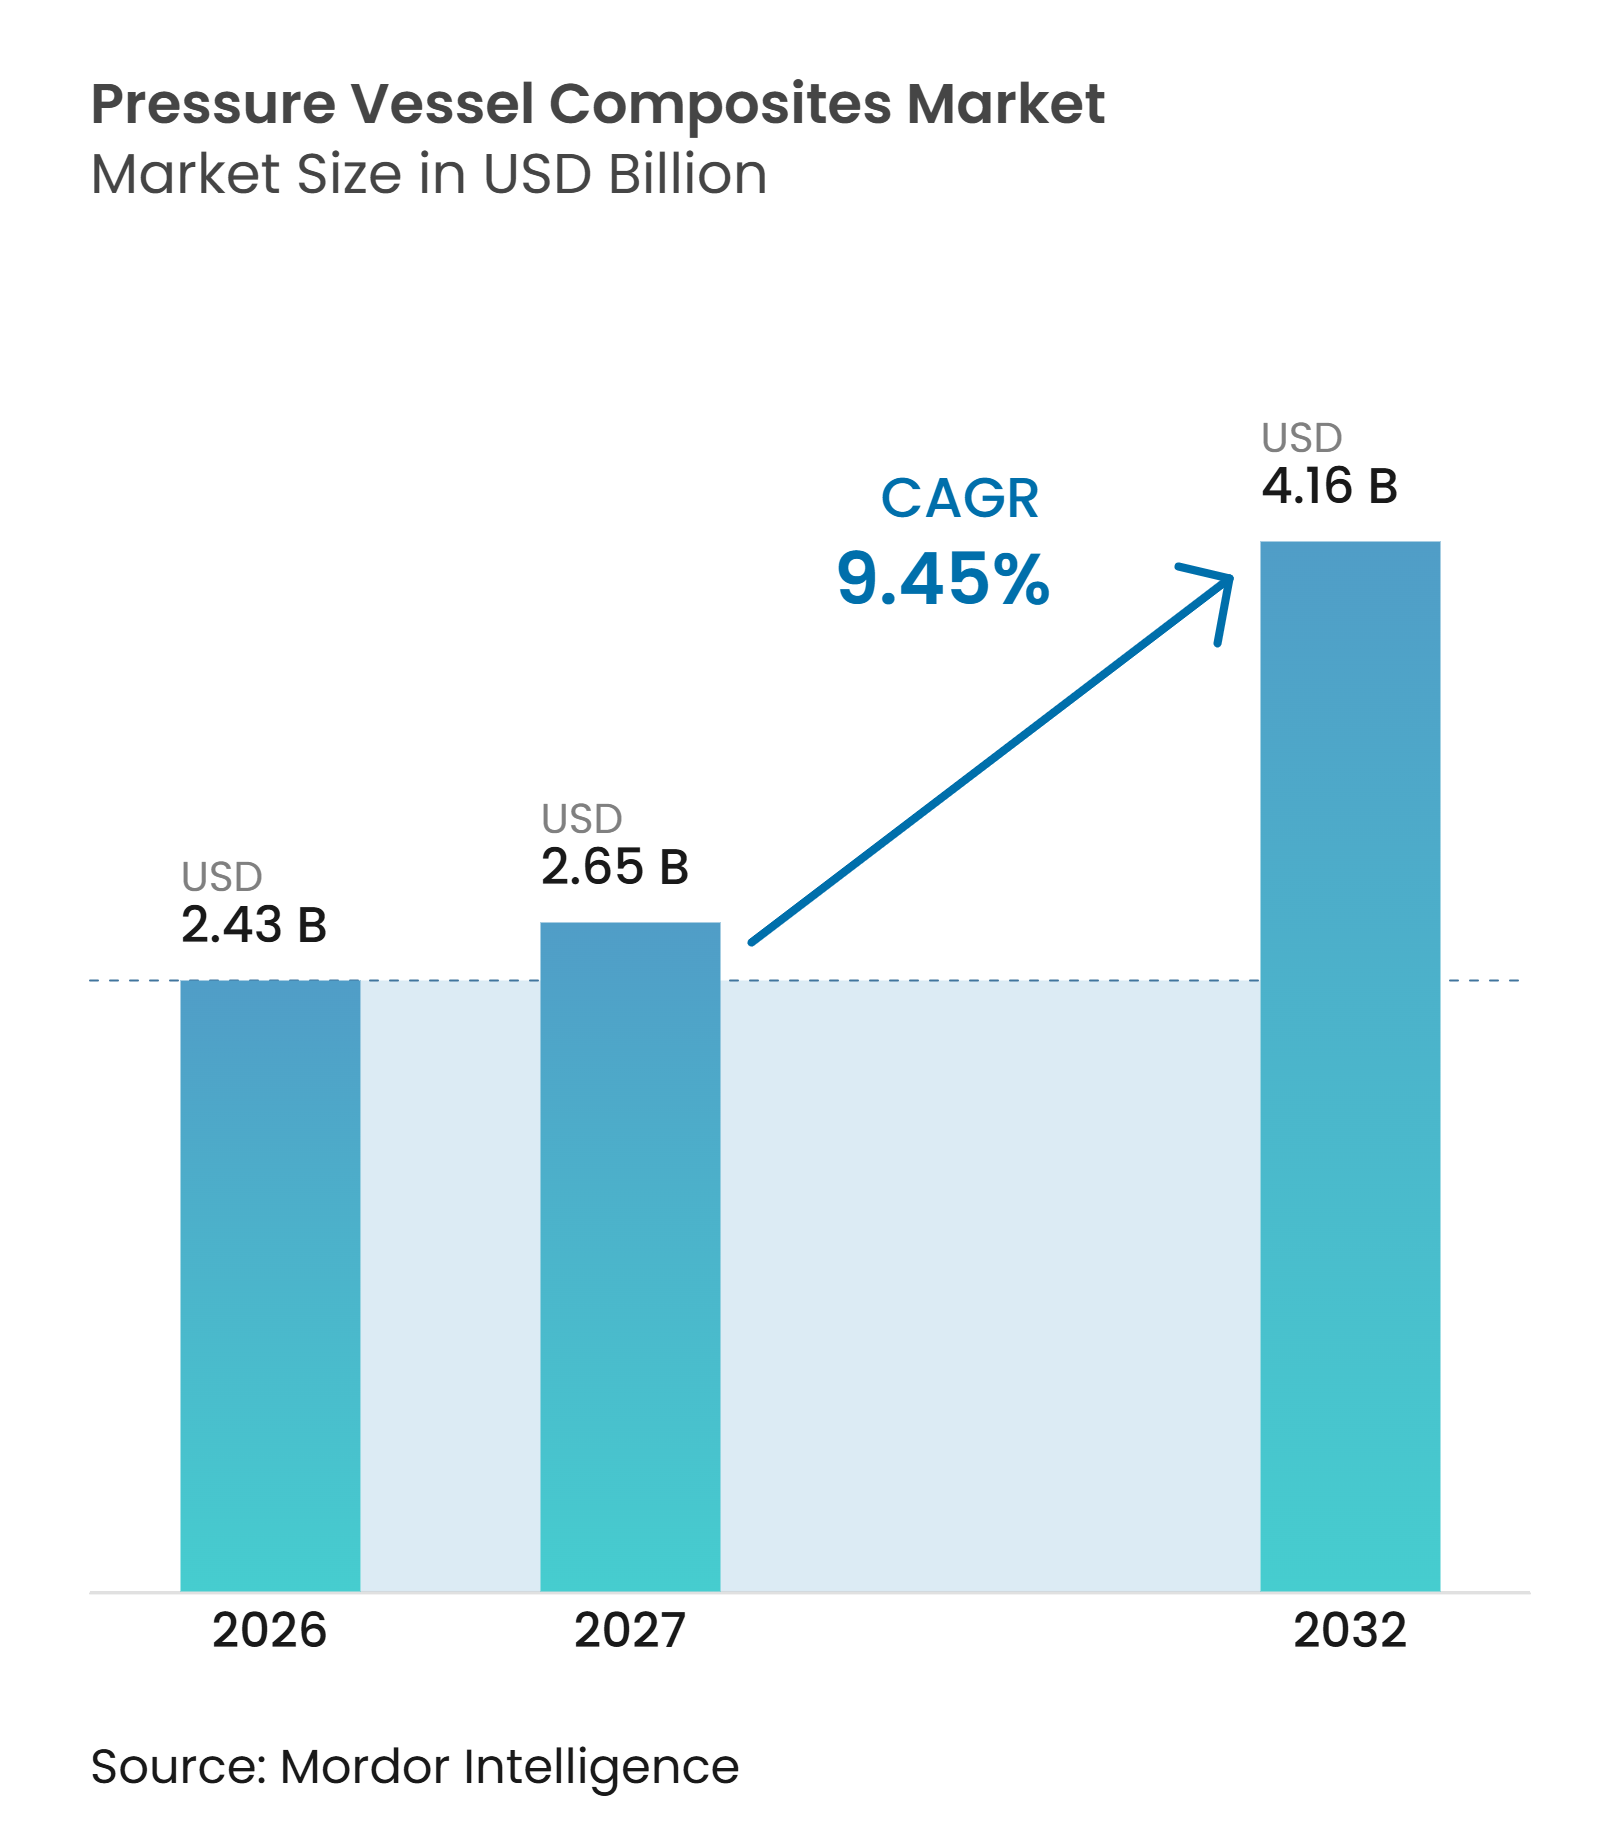
| Tamaño del Mercado (2027) | 2.65 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.16 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compuestos para Recipientes a Presión por Mordor Intelligence
El tamaño del Mercado de Compuestos para Recipientes a Presión fue valorado en 2,43 mil millones de USD en 2026 y se estima que crecerá desde 2,65 mil millones de USD en 2027 hasta alcanzar los 4,16 mil millones de USD para 2032, a una CAGR del 9,45% durante el período de pronóstico (2027-2032). La demanda está migrando de los recipientes de acero hacia los sistemas de polímero reforzado con fibra de carbono, ya que el almacenamiento de hidrógeno, las flotas de gas natural comprimido y los sistemas aeroespaciales ligeros requieren equipos de menor peso. La infraestructura de hidrógeno está generando demanda tanto para almacenamiento fijo como para sistemas móviles de contenedores de gas de múltiples elementos, lo que incrementa el número de cilindros necesarios en cada punto de repostaje. Los proveedores están respondiendo ampliando sus líneas de productos certificados, aumentando la capacidad de bobinado automatizado y formando alianzas con empresas de distribución de hidrógeno. La disponibilidad de fibra de carbono, los costos de calificación de recipientes y los diferentes sistemas de certificación continúan condicionando el costo y los plazos de lanzamiento de nuevos productos. El mercado de compuestos para recipientes a presión también se beneficia de la demanda de reemplazo en flotas de gas natural comprimido mientras las aplicaciones de hidrógeno avanzan de proyectos piloto hacia la implementación comercial.
Conclusiones Clave del Informe
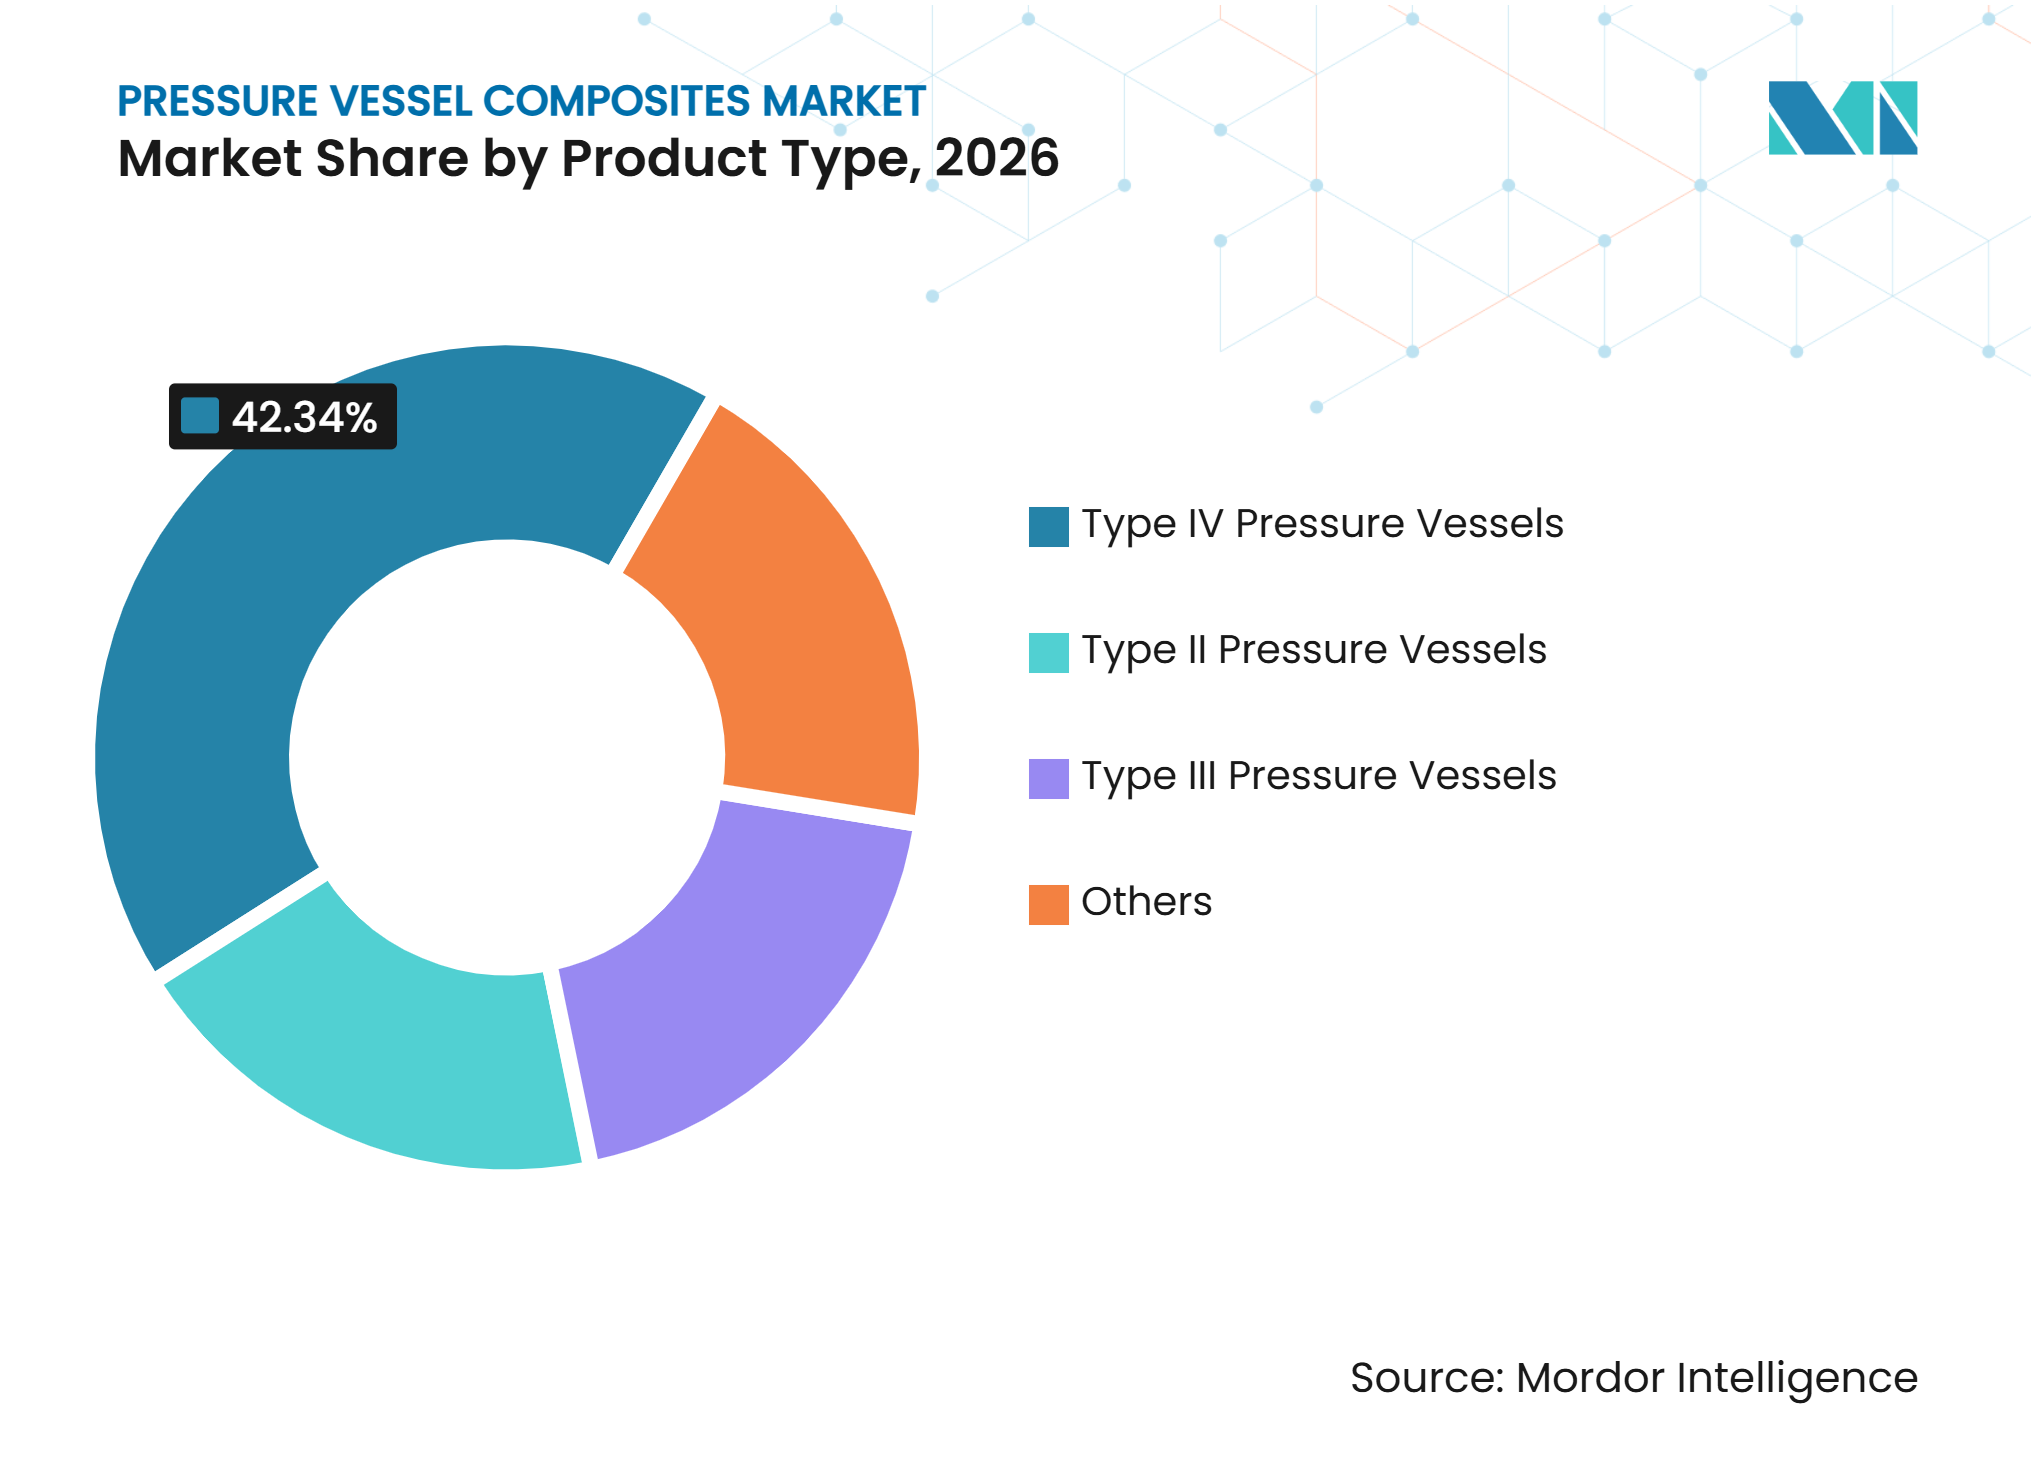
- Por tipo de producto, los recipientes a presión Tipo IV representaron el 42,34% de la participación del mercado de compuestos para recipientes a presión en 2026 y se proyecta que avancen a una CAGR del 10,88% hasta 2032.
- Por aplicación, el almacenamiento de hidrógeno representó el 34,67% de la participación del mercado de compuestos para recipientes a presión en 2026 y se proyecta que avance a una CAGR del 11,45% hasta 2032.
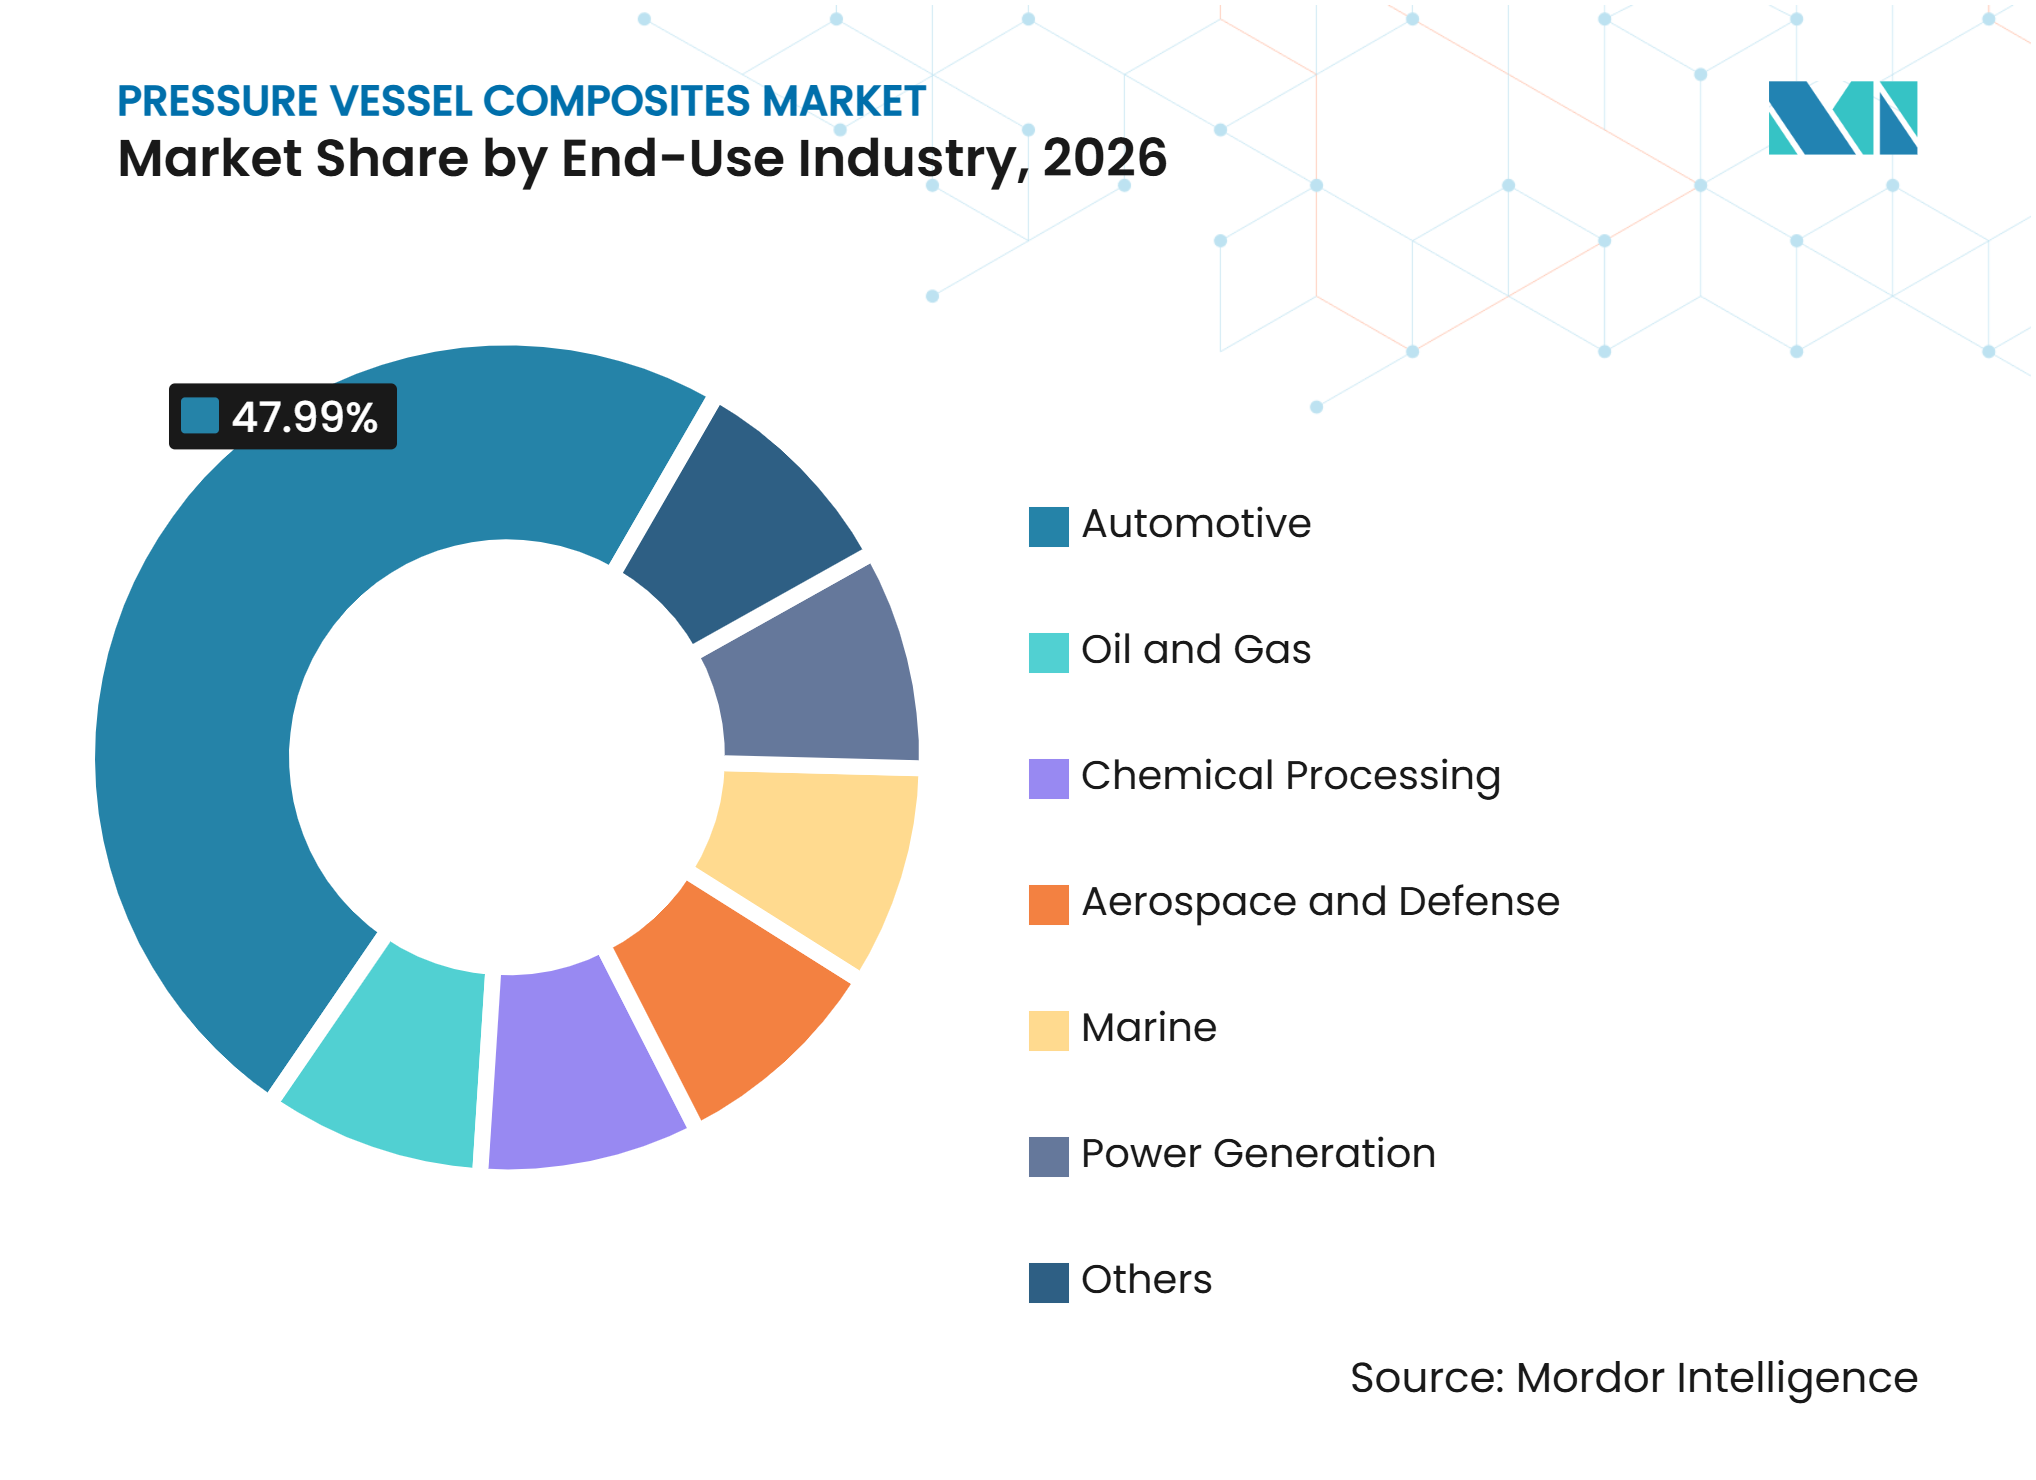
- Por industria de uso final, el sector automotriz representó el 47,99% de la participación del mercado de compuestos para recipientes a presión en 2026, mientras que la generación de energía se proyecta que avance a una CAGR del 11,78% hasta 2032.
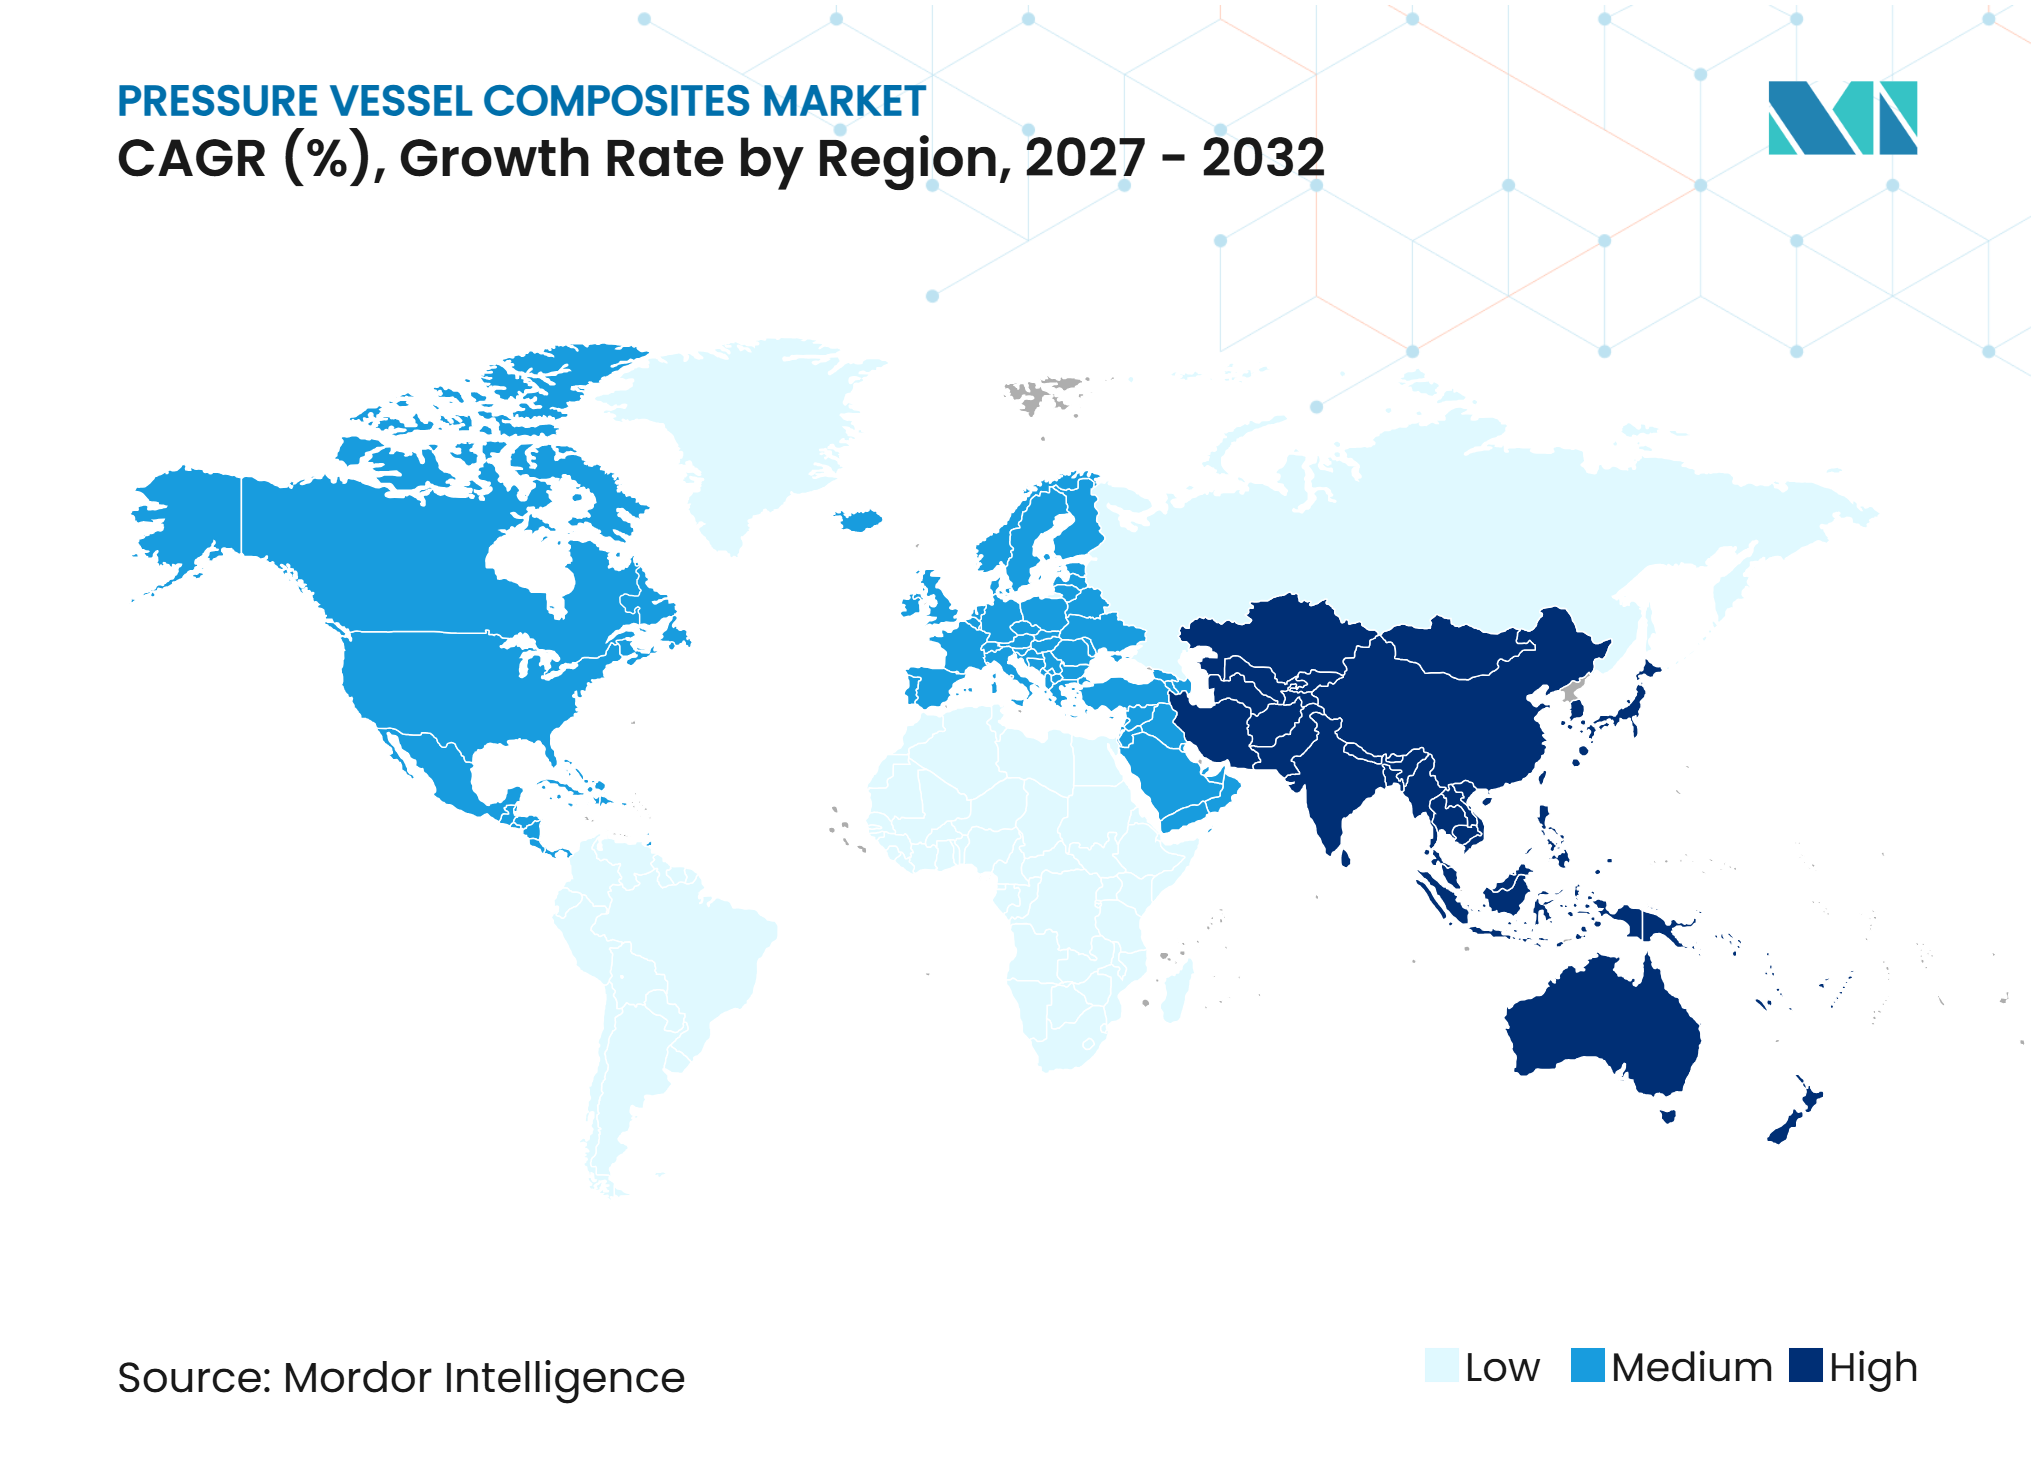
- Por geografía, Asia-Pacífico representó el 37,51% de la participación del mercado de compuestos para recipientes a presión en 2026 y se proyecta que avance a una CAGR del 11,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Movilidad con Hidrógeno y la Infraestructura de Repostaje | +2.5% | Global, liderado por Asia-Pacífico, UE y América del Norte | Mediano plazo (2-4 años) |
| Requisitos de Reducción de Peso para Vehículos Pesados y Plataformas Aeroespaciales | +1.9% | América del Norte, UE, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Mejoras en la Densidad Energética Habilitadas por la Fibra de Carbono | +1.5% | Global, con ganancias tempranas en UE, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Expansión de Flotas de Gas Natural Comprimido y Gas Natural Renovable | +1.1% | Asia-Pacífico (China, India, Países de la ASEAN), América del Norte | Mediano plazo (2-4 años) |
| Estrictos Requisitos de Seguridad para el Almacenamiento a Alta Presión | +0.8% | Global; factores de cumplimiento más fuertes en UE, EE. UU. y China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Movilidad con Hidrógeno y la Infraestructura de Repostaje
La construcción de estaciones de repostaje de hidrógeno genera demanda de cilindros compuestos a 350 bar y 700 bar en sistemas de almacenamiento fijo y distribución móvil. El Reglamento (UE) 2023/1804 exige estaciones de repostaje de hidrógeno a intervalos de 200 km a lo largo de los corredores principales especificados de la Red Transeuropea de Transporte a partir de 2030, lo que proporciona una señal de infraestructura definida para los proveedores en Europa. El Departamento de Energía de EE. UU. respaldó proyectos de infraestructura de hidrógeno en 2025, incluida una estación de repostaje para camiones pesados en el Puerto de Texas. Cada punto de repostaje también requiere paquetes de cilindros para transportar hidrógeno desde los lugares de producción, por lo que la demanda de equipos no se limita a la propia estación. FORVIA y H2 Energy ampliaron su acuerdo en diciembre de 2025 para fabricar unidades de contenedores de gas de múltiples elementos utilizando tanques Tipo III certificados según el Acuerdo Europeo sobre Transporte Internacional de Mercancías Peligrosas por Carretera (ADR) y la Directiva sobre Equipos a Presión Transportables. Los planes de desarrollo del hidrógeno de China y el plan de estaciones de Chongqing para 2025-2035 respaldan una base de equipos regional más amplia[1].
Requisitos de Reducción de Peso para Vehículos Pesados y Plataformas Aeroespaciales
Los cilindros compuestos pueden reducir la masa de un conjunto de cilindros entre un 30% y un 40% en comparación con las alternativas de acero, lo que puede mejorar la capacidad de carga útil o ayudar a las flotas a cumplir con los requisitos de carga por eje. Este beneficio respalda su mayor costo unitario en aplicaciones de vehículos pesados donde cada vehículo lleva varios tanques. La Administración de Seguridad de Materiales Peligrosos y Tuberías de EE. UU. emitió un permiso especial en julio de 2025 para recipientes a presión con revestimiento compuesto no pertenecientes al Departamento de Transporte utilizados en aplicaciones espaciales, basado en los requisitos de la norma ISO 11119-2 con variaciones declaradas[2]. Toyoda Gosei Co., Ltd. suministró grandes tanques de hidrógeno para el camión de Vehículo de Celda de Combustible Hino Profia Z de Hino Motors en 2025, con 6 tanques por camión y una capacidad de 200-230 L a 700 bar. Los sistemas Tipo IV pesan un 30% menos que las alternativas Tipo III, mientras que los revestimientos de polímero evitan el problema de fragilización por hidrógeno asociado con los revestimientos metálicos. Estos beneficios operativos ofrecen al mercado de compuestos para recipientes a presión una vía de entrada en camiones pesados, sistemas aeroespaciales y otras aplicaciones donde el peso es una restricción operativa.
Mejoras en la Densidad Energética Habilitadas por la Fibra de Carbono
El rendimiento de la fibra de carbono determina cuánto hidrógeno puede contener un recipiente a un peso y presión determinados. El bobinado húmedo de filamentos a alta presión a 700 bar requiere resistencias a la tracción de la fibra superiores a 5.500 MPa, mientras que las fibras de clase T1100 alcanzan los 6.600 MPa y permiten paredes de recipiente más delgadas. Estos avances en materiales pueden mejorar la eficiencia de almacenamiento por encima del 7% en peso y respaldar los objetivos gravimétricos del Departamento de Energía para el almacenamiento de hidrógeno a bordo. Beijing Tianhai Industrial Co., Ltd. logró una precisión de mecanizado del revestimiento de 10 μm en cilindros de almacenamiento automatizados a 70 MPa, lo que demuestra que la precisión de fabricación se está convirtiendo en un factor competitivo junto con la selección de fibras. Quantum Fuel Systems y OneH2 anunciaron un cilindro Tipo IV a 930 bar en abril de 2025 para remolques tubulares, con cada cilindro diseñado para almacenar hasta 27 kg de hidrógeno. El mercado de compuestos para recipientes a presión se está desarrollando, por tanto, en torno al almacenamiento a bordo a 700 bar, mientras que los sistemas de distribución persiguen diseños de mayor presión para aumentar los volúmenes transportados.
Expansión de Flotas de Gas Natural Comprimido y Gas Natural Renovable
Las flotas de gas natural comprimido y gas natural renovable proporcionan una demanda estable donde la infraestructura de repostaje de hidrógeno sigue siendo limitada. Los cilindros Tipo II y Tipo III que operan a 200-250 bar pueden respaldar la escala en la fabricación de compuestos antes de que los sistemas de hidrógeno a 700 bar se implementen ampliamente. El gas natural renovable puede utilizar los sistemas de cilindros de gas natural comprimido existentes, lo que permite a los operadores cambiar de fuente de combustible sin reemplazar los recipientes ni los equipos de repostaje. Esta compatibilidad reduce las barreras de adopción y extiende la vida útil de los activos de la flota. El Reglamento N.° 110 de la Comisión Económica de las Naciones Unidas para Europa establece los requisitos para los equipos de vehículos de gas natural comprimido y proporciona una base de cumplimiento común para los diseños de cilindros compuestos. Hexagon Composites ASA mantiene capacidad de distribución de gas para gas natural comprimido, gas natural renovable e hidrógeno a través de su negocio de Gasoductos Móviles, que puede responder cuando surjan nuevas oportunidades de distribución.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Fibra de Carbono y Calificación | -1.4% | Global; más agudo en América del Norte y UE para nuevos participantes | Largo plazo (≥ 4 años) |
| Largos Ciclos de Certificación y Calificación | -0.8% | Global; más agudo para nuevos diseños dirigidos a los mercados de la UE y EE. UU. | Mediano plazo (2-4 años) |
| Infraestructura Limitada de Repostaje de Hidrógeno y Utilización de Flotas | -0.5% | Mercados emergentes en Oriente Medio y África y América del Sur; efectos secundarios en los Países de la ASEAN | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Fibra de Carbono y Calificación
La fibra de carbono representa entre el 60% y el 70% del costo de fabricación de un recipiente a presión Tipo IV. La cadena de suministro de precursores de grado aeroespacial e hidrógeno está concentrada entre productores japoneses, alemanes y estadounidenses, lo que crea un piso de costos para los fabricantes de cilindros. Esta estructura de costos puede limitar la adopción en aplicaciones de vehículos comerciales de gas natural comprimido sensibles al precio, especialmente en economías emergentes. FABER INDUSTRIE SPA invirtió ampliamente en capacidad de piezas forjadas y desarrollo de productos, como parte de una respuesta más amplia a los costos de suministro y fabricación. La homologación completa conforme al Reglamento N.° 134 de la Comisión Económica de las Naciones Unidas para Europa o la norma ISO 11119-3 puede requerir pruebas de rotura, fatiga, incendio y medioambientales antes de que comiencen las ventas comerciales. El proyecto NACHIP financiado por la Unión Europea incluye trabajo de FABER INDUSTRIE SPA en cilindros de transporte de hidrógeno de bajo costo mediante patrones de bobinado optimizados y métodos de producción de revestimientos.
Largos Ciclos de Certificación y Calificación
La certificación de recipientes a presión compuestos puede tardar entre 18 y 36 meses desde el diseño hasta la aprobación comercial, ya que los programas de pruebas son secuenciales. Los requisitos incluyen pruebas destructivas y no destructivas bajo la norma ISO 11119, la norma ISO 19881 para contenedores de combustible de vehículos terrestres y el Reglamento N.° 134 de la Comisión Económica de las Naciones Unidas para Europa. La norma GB/T 44457-2024 de China añadió un requisito de cumplimiento nacional para los cilindros importados en 2025, lo que puede prolongar la entrada al mercado para diseños certificados en otros lugares. El largo proceso puede impedir que los usuarios finales reemplacen rápidamente los sistemas Tipo II por sistemas Tipo IV cuando cambian los costos de los materiales. La Administración de Seguridad de Materiales Peligrosos y Tuberías solicitó comentarios en 2025 sobre la evaluación de dispositivos de alivio de presión para recipientes a presión con revestimiento compuesto, lo que indica que las expectativas de prueba pueden continuar desarrollándose. Las empresas con capacidad de prueba y carteras de homologación establecidas tienen ventaja porque los participantes más pequeños enfrentan el mismo proceso de aprobación con menos recursos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Recipientes a Presión Tipo IV Lideran tanto en Escala como en CrecimientoLos recipientes a presión Tipo IV representaron el 42,34% de la participación del mercado de compuestos para recipientes a presión en 2026 y se proyecta que avancen a una CAGR del 10,88% hasta 2032. Sus revestimientos de polímero, bajo peso y adecuación para el servicio a 700 bar respaldan su uso en vehículos eléctricos de celda de combustible y equipos de distribución de hidrógeno. NPROXX introdujo los modelos AH620-70 y AH710-70 en enero de 2025 como cilindros Tipo IV de gran diámetro certificados conforme al Reglamento N.° 134 de la Comisión Económica de las Naciones Unidas para Europa para vehículos pesados. La certificación proporcionó una vía para equipos diseñados específicamente para camiones y autobuses en lugar de automóviles de pasajeros. Las inversiones en automatización por parte de los proveedores automotrices también respaldan el bobinado consistente de fibra de carbono a mayores volúmenes de producción.
Los recipientes a presión Tipo III siguen siendo relevantes para el transporte de hidrógeno y las aplicaciones de gas natural comprimido para vehículos pesados porque los revestimientos metálicos pueden ayudar con la disipación de calor durante el llenado rápido. FORVIA y H2 Energy completaron una colaboración en diciembre de 2025 utilizando tanques Tipo III certificados a 38 MPa para la logística de remolques de hidrógeno, con una reducción de costos estimada del 33% frente a las soluciones de remolques estacionarios. Los Recipientes a Presión Tipo II siguen siendo una opción establecida en flotas de autobuses y vehículos comerciales donde los requisitos de peso son menos exigentes y el menor costo es importante. Otros diseños incluyen recipientes Tipo V sin revestimiento y arquitecturas sin termoestables, que se encuentran en una etapa temprana. La norma ISO 17533:2025 proporciona una vía para evaluar la primera extensión de vida útil y la segunda vida de los sistemas de almacenamiento de hidrógeno para vehículos en uso estacionario, creando una opción de recalificación futura.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Almacenamiento de Hidrógeno Lidera tanto en Escala como en CrecimientoEl almacenamiento de hidrógeno representó el 34,67% de la participación del mercado de compuestos para recipientes a presión en 2026 y se proyecta que avance a una CAGR del 11,45% hasta 2032. Su crecimiento refleja la necesidad de cilindros compuestos de fibra de carbono en la clase de presión de 700 bar. Los remolques de contenedores de gas de múltiples elementos proporcionan distribución móvil entre las instalaciones de producción de hidrógeno y los puntos de repostaje, creando una demanda vinculada a la densidad de la red así como a las ventas de vehículos. El sistema a 930 bar de Quantum Fuel Systems demostró que los equipos de distribución pueden operar más allá de la presión estándar utilizada en los vehículos de pasajeros. La industria de compuestos para recipientes a presión sirve, en consecuencia, tanto a los tanques de vehículos como a los equipos logísticos que los abastecen.
Los vehículos convertidos entre 2015 y 2022 están entrando en ciclos de reemplazo de cilindros, lo que mantiene la demanda incluso cuando las incorporaciones de nuevas flotas son limitadas. El almacenamiento de gas natural renovable se está desarrollando a través de proyectos de biometano en Europa y América del Norte que utilizan la infraestructura existente de gas natural comprimido. El almacenamiento de gases químicos e industriales respalda la demanda en instalaciones petroquímicas, de procesos y de energía donde el menor peso de los recipientes reduce las cargas sobre bastidores y plataformas. Las aplicaciones especializadas amplían el rango direccionable del mercado de compuestos para recipientes a presión sin requerir las mismas especificaciones técnicas que el almacenamiento de hidrógeno a bordo.
Por Industria de Uso Final:
El Sector Automotriz Sigue Siendo el Mayor Usuario Mientras la Generación de Energía se AceleraEl sector automotriz representó el 47,99% de la participación del mercado de compuestos para recipientes a presión en 2026. Los vehículos de pasajeros de celda de combustible, los autobuses y los camiones pesados utilizan varios cilindros Tipo IV de alta capacidad en cada tren motriz. Un camión de hidrógeno Clase 8 puede requerir hasta ocho cilindros Tipo IV a 70 MPa, en comparación con 2 tanques en un automóvil de pasajeros, lo que aumenta el valor de los recipientes por vehículo. ILJIN Hysolus suministró tanques Tipo IV para los programas Hyundai NEXO, lo que refleja el papel de las relaciones establecidas en la cadena de suministro automotriz. El segmento sigue siendo central para el mercado de compuestos para recipientes a presión porque las plataformas de vehículos requieren calidad probada, capacidad de volumen y cobertura de certificación.
Se proyecta que la generación de energía avance a una CAGR del 11,78% hasta 2032. El almacenamiento tampón de hidrógeno puede respaldar plantas de pico y sistemas de energía distribuida, donde los cilindros compuestos pueden reemplazar a los recipientes de acero en instalaciones a gran escala. Las aplicaciones de petróleo y gas incluyen recipientes acumuladores ligeros y sistemas de inyección química. El procesamiento químico utiliza contenedores compuestos para cloro, amoníaco y gases especiales cuando el menor peso del recipiente reduce la carga estructural. Los programas aeroespaciales y de defensa utilizan recipientes a presión con revestimiento compuesto de alto rendimiento para tanques de propelente de satélites y presurización de vehículos de lanzamiento, mientras que la demanda marina está emergiendo a través de ferris de hidrógeno y buques de apoyo en alta mar. El paquete de celda de combustible de 15 kW de Doosan Mobility Innovation para drones de reparto, que utiliza sistemas de almacenamiento de hidrógeno Tipo IV con ILJIN, ilustra aún más la demanda de aplicaciones más allá de los vehículos de carretera.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 37,51% de la participación del mercado de compuestos para recipientes a presión en 2026 y se proyecta que avance a una CAGR del 11,33% hasta 2032. China está ampliando su marco de estaciones de hidrógeno a través de la norma GB/T 44457-2024, mientras que los planes regionales en Chongqing respaldan la construcción de estaciones hasta 2035. La cadena de suministro de vehículos eléctricos de celda de combustible orientada a la exportación de Corea del Sur respalda la producción de tanques Tipo IV para vehículos de pasajeros y remolques tubulares. Japón añade grandes tanques para camiones comerciales a través de Toyoda Gosei Co., Ltd. y la cadena de suministro del Toyota Mirai, mientras que el apoyo gubernamental para 1.000 estaciones de repostaje de hidrógeno para 2030 proporciona una perspectiva de demanda más clara. India y los Países de la ASEAN añaden demanda a través de flotas de gas natural comprimido que utilizan diseños Tipo II y Tipo III. Los proveedores con producción cercana a los programas regionales de vehículos e infraestructura pueden reducir los tiempos de entrega y responder más fácilmente a las necesidades de cumplimiento local.
América del Norte
El mercado de compuestos para recipientes a presión en América del Norte está respaldado por la financiación de infraestructura de hidrógeno y una concentración de productores de cilindros establecidos. El Departamento de Energía de EE. UU. respaldó 80,7 millones de USD en proyectos relacionados con el hidrógeno en 2025, incluidos 24,8 millones de USD para una estación de repostaje de camiones pesados en el Puerto de Texas. FORVIA recibió en 2025 un pedido de un fabricante automotriz norteamericano para sistemas de almacenamiento Tipo IV en camiones comerciales de tonelaje medio, lo que indica un avance desde el trabajo piloto hacia la producción en serie. El diseño a 930 bar de Quantum Fuel Systems también posiciona a la región como un lugar de desarrollo para la distribución de hidrógeno de alta densidad. La consolidación de Luxfer Gas Cylinders de su instalación de Pomona en Riverside se espera que genere 4 millones de USD en ahorros anuales y refleja la racionalización de la producción antes de una mayor demanda de infraestructura.
Europa, América del Sur y Oriente Medio y África
Europa opera bajo la Directiva sobre Equipos a Presión Transportables, los requisitos de la norma EN 17339 para cilindros de hidrógeno compuestos de carbono y las obligaciones de estaciones del Reglamento de Infraestructura de Combustibles Alternativos, que proporcionan una base regulatoria para los equipos logísticos de hidrógeno. El mercado de compuestos para recipientes a presión en Europa se beneficia de estos requisitos de cumplimiento compartidos. FABER INDUSTRIE participa en el proyecto NACHIP sobre diseños de cilindros de transporte de hidrógeno de menor costo. Hexagon Composites ASA mantiene capacidad de distribución de gas para gas natural comprimido, gas natural renovable e hidrógeno desde su base europea. La estrategia de hidrógeno de Francia para 2025 tiene como objetivo 4,5 GW de capacidad de electrólisis para 2030, lo que puede aumentar la demanda de equipos de almacenamiento y distribución a medida que avanzan los proyectos. América del Sur depende principalmente de flotas de vehículos de gas natural comprimido en Brasil y Argentina, mientras que la estrategia de hidrógeno bajo en carbono de Chile para 2025 podría respaldar futuros proyectos de almacenamiento para exportación. La demanda de Oriente Medio y África está vinculada a los gases industriales de Arabia Saudita y al procesamiento minero y químico de Sudáfrica, donde el almacenamiento de gases especiales se está expandiendo con la inversión en infraestructura.
Panorama Competitivo
Concentración del Mercado
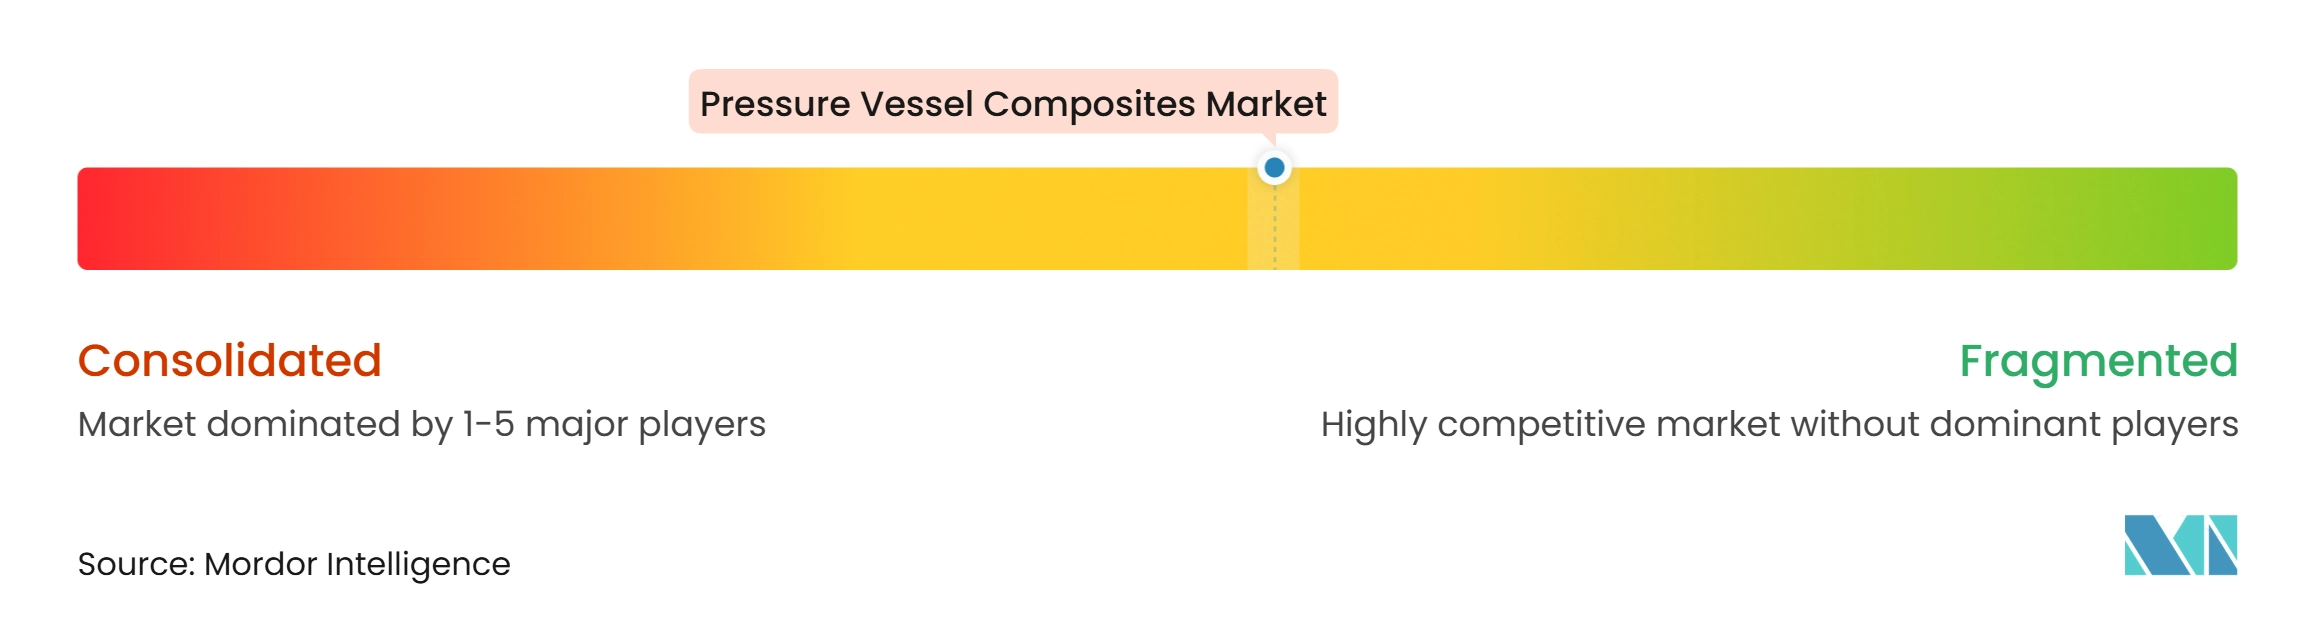
El mercado de compuestos para recipientes a presión está moderadamente concentrado, con los principales actores incluyendo Hexagon Composites ASA, Luxfer Gas Cylinders, Worthington Enterprises, NPROXX y FABER INDUSTRIE SPA. Los proveedores de nivel medio sirven a las flotas regionales de gas natural comprimido y gas natural renovable, donde el costo y la cobertura de servicio local pueden ser más decisivos. La automatización del bobinado de fibras, los materiales de revestimiento y el rango de aprobaciones siguen siendo puntos clave de competencia. FORVIA reporta 33 contenedores certificados en múltiples tamaños y opera una instalación de producción en masa en Allenjoie, Francia, con una capacidad objetivo de 100.000 tanques anuales. Hexagon Composites ASA combina su larga experiencia en sistemas de distribución Tipo IV con actividad global en gasoductos móviles y sistemas de combustible.
La reducción de costos es un tema competitivo central en el mercado de compuestos para recipientes a presión. Los remolques de contenedores de gas de múltiples elementos de fibra de vidrio a 350 bar de Umoe Advanced Composites presentan una alternativa de menor costo para la distribución de hidrógeno, con la empresa citando al menos un 40% menos de gasto de capital que los sistemas de fibra de carbono. Los proveedores también están desarrollando recipientes con revestimiento termoplástico, bobinado automatizado de fibra seca y productos que pueden evaluarse para uso en segunda vida. El bobinado automatizado de fibra seca puede reducir el tiempo de bobinado de 3 horas a 15 minutos en comparación con el bobinado húmedo convencional. Estos enfoques pueden reducir el tiempo de fabricación y crear más opciones para los operadores de flotas que necesitan grandes volúmenes de cilindros. La relación de empresa conjunta de NPROXX con Cummins muestra cómo las empresas de trenes motrices y equipos industriales están entrando en el mercado de compuestos para recipientes a presión a través de alianzas en lugar de solo desarrollo interno.
La capacidad de fabricación geográfica también está adquiriendo mayor importancia a medida que la demanda se desplaza hacia Asia-Pacífico. Umoe Advanced Composites inició la producción a gran escala en su instalación de 12.000 m² en Jiaxing, China, en 2025, con una capacidad anual potencial de 20.000 cilindros compuestos. Beijing Tianhai Industrial Co., Ltd. opera producción automatizada de cilindros a través de Beijing Tianhai Hydrogen Energy y está ampliando la capacidad para el suministro nacional y de exportación. NPROXX suministra sistemas de almacenamiento de hidrógeno a alta presión desde Alemania para aplicaciones de movilidad pesada, mientras que Toyoda Gosei respalda los programas de camiones comerciales japoneses. El mercado de compuestos para recipientes a presión es atendido a través de aplicaciones de almacenamiento, distribución, recertificación, celda de combustible y compuestos relacionados.
Líderes de la Industria de Compuestos para Recipientes a Presión
-
Hexagon Composites ASA
-
Luxfer Gas Cylinders
-
Worthington Enterprises
-
NPROXX
-
FABER INDUSTRIE SPA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Compuestos para Recipientes a Presión Empresas cubiertas en este informe
- Beijing Tianhai Industrial Co., Ltd.
- Doosan Mobility Innovation
- Everest Kanto Cylinder Limited
- FABER INDUSTRIE SPA
- FORVIA
- Hexagon Composites ASA
- ILJIN
- Lianyungang Zhongfu Lianzhong Composites Group Co., Ltd.
- Luxfer Gas Cylinders
- NPROXX
- Quantum Fuel Systems
- Steelhead Composites, Inc.
- Toyoda Gosei Co., Ltd.
- Umoe Advanced Composites
- Worthington Enterprises
Desarrollos recientes de la industria en Mercado de Compuestos para Recipientes a Presión
- Julio de 2026: Avanco Composites introdujo un recipiente a presión compuesto Tipo 4.5 con un revestimiento compuesto termoplástico diseñado para fusionarse con el material del revestimiento polimérico. La tecnología tiene como objetivo mejorar la integración estructural y el rendimiento en aplicaciones de almacenamiento de gas a alta presión, respaldando el mercado de compuestos para recipientes a presión mediante avances en diseños de recipientes ligeros reforzados con fibra de carbono.
- Abril de 2026: CST Composites estableció su operación de fabricación en EE. UU. a través de su empresa conjunta, CST Optimum, en Utah, produciendo recipientes a presión compuestos bobinados por filamento para gas natural comprimido (GNC) y otras aplicaciones de alta presión. La instalación fabrica recipientes certificados Tipo III y Tipo IV, respaldando el mercado de compuestos para recipientes a presión mediante capacidades de producción regional ampliadas y acceso a clientes automotrices, aeroespaciales, de defensa y energéticos de América del Norte.
Alcance del Informe Global del Mercado de Compuestos para Recipientes a Presión
Los compuestos para recipientes a presión son materiales avanzados utilizados para fabricar recipientes ligeros y de alta resistencia capaces de almacenar gases y líquidos bajo alta presión. Estos compuestos típicamente combinan fibra de carbono o fibra de vidrio con resinas poliméricas para proporcionar alta resistencia, resistencia a la corrosión y peso reducido en comparación con los recipientes metálicos convencionales. Se utilizan cada vez más en aplicaciones de almacenamiento de hidrógeno, transporte de gas natural y almacenamiento de gases industriales.
El Mercado de Compuestos para Recipientes a Presión está segmentado por tipo de producto, aplicación, industria de uso final y geografía. Por tipo de producto, el mercado está segmentado en recipientes a presión Tipo II, recipientes a presión Tipo III, recipientes a presión Tipo IV y otros. Por aplicación, el mercado está segmentado en almacenamiento de hidrógeno, almacenamiento de gas natural comprimido, almacenamiento de gas natural renovable, almacenamiento de gases químicos e industriales y otros. Por industria de uso final, el mercado está segmentado en automotriz, petróleo y gas, procesamiento químico, aeroespacial y defensa, marina, generación de energía y otros. El informe también cubre el tamaño del mercado y los pronósticos para los compuestos para recipientes a presión en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Recipientes a Presión Tipo II |
| Recipientes a Presión Tipo III |
| Recipientes a Presión Tipo IV |
| Otros |
| Almacenamiento de Hidrógeno |
| Almacenamiento de Gas Natural Comprimido |
| Almacenamiento de Gas Natural Renovable |
| Almacenamiento de Gases Químicos e Industriales |
| Otros |
| Automotriz |
| Petróleo y Gas |
| Procesamiento Químico |
| Aeroespacial y Defensa |
| Marina |
| Generación de Energía |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Recipientes a Presión Tipo II | |
| Recipientes a Presión Tipo III | ||
| Recipientes a Presión Tipo IV | ||
| Otros | ||
| Por Aplicación | Almacenamiento de Hidrógeno | |
| Almacenamiento de Gas Natural Comprimido | ||
| Almacenamiento de Gas Natural Renovable | ||
| Almacenamiento de Gases Químicos e Industriales | ||
| Otros | ||
| Por Industria de Uso Final | Automotriz | |
| Petróleo y Gas | ||
| Procesamiento Químico | ||
| Aeroespacial y Defensa | ||
| Marina | ||
| Generación de Energía | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de compuestos para recipientes a presión?
El tamaño del mercado de compuestos para recipientes a presión fue valorado en 2,43 mil millones de USD en 2026 y se estima que crecerá desde 2,65 mil millones de USD en 2027 hasta alcanzar los 4,16 mil millones de USD para 2032, a una CAGR del 9,45% durante el período de pronóstico (2027-2032).
¿Qué tipo de producto tuvo la mayor participación en 2026?
Los recipientes a presión Tipo IV tuvieron una participación del 42,34% en 2026.
¿Qué aplicación se proyecta que avance más rápido hasta 2032?
Se proyecta que el almacenamiento de hidrógeno avance a una CAGR del 11,45% hasta 2032.
¿Por qué se utilizan recipientes a presión compuestos para el hidrógeno?
Los recipientes compuestos reducen el peso, soportan el almacenamiento a alta presión y pueden evitar los riesgos de fragilización por hidrógeno asociados con los revestimientos metálicos.