
Marktgröße und Marktanteil für Druckbehälter-Verbundwerkstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.65 Milliarden US-Dollar |
| Marktgröße (2032) | 4.16 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Druckbehälter-Verbundwerkstoffe von Mordor Intelligence
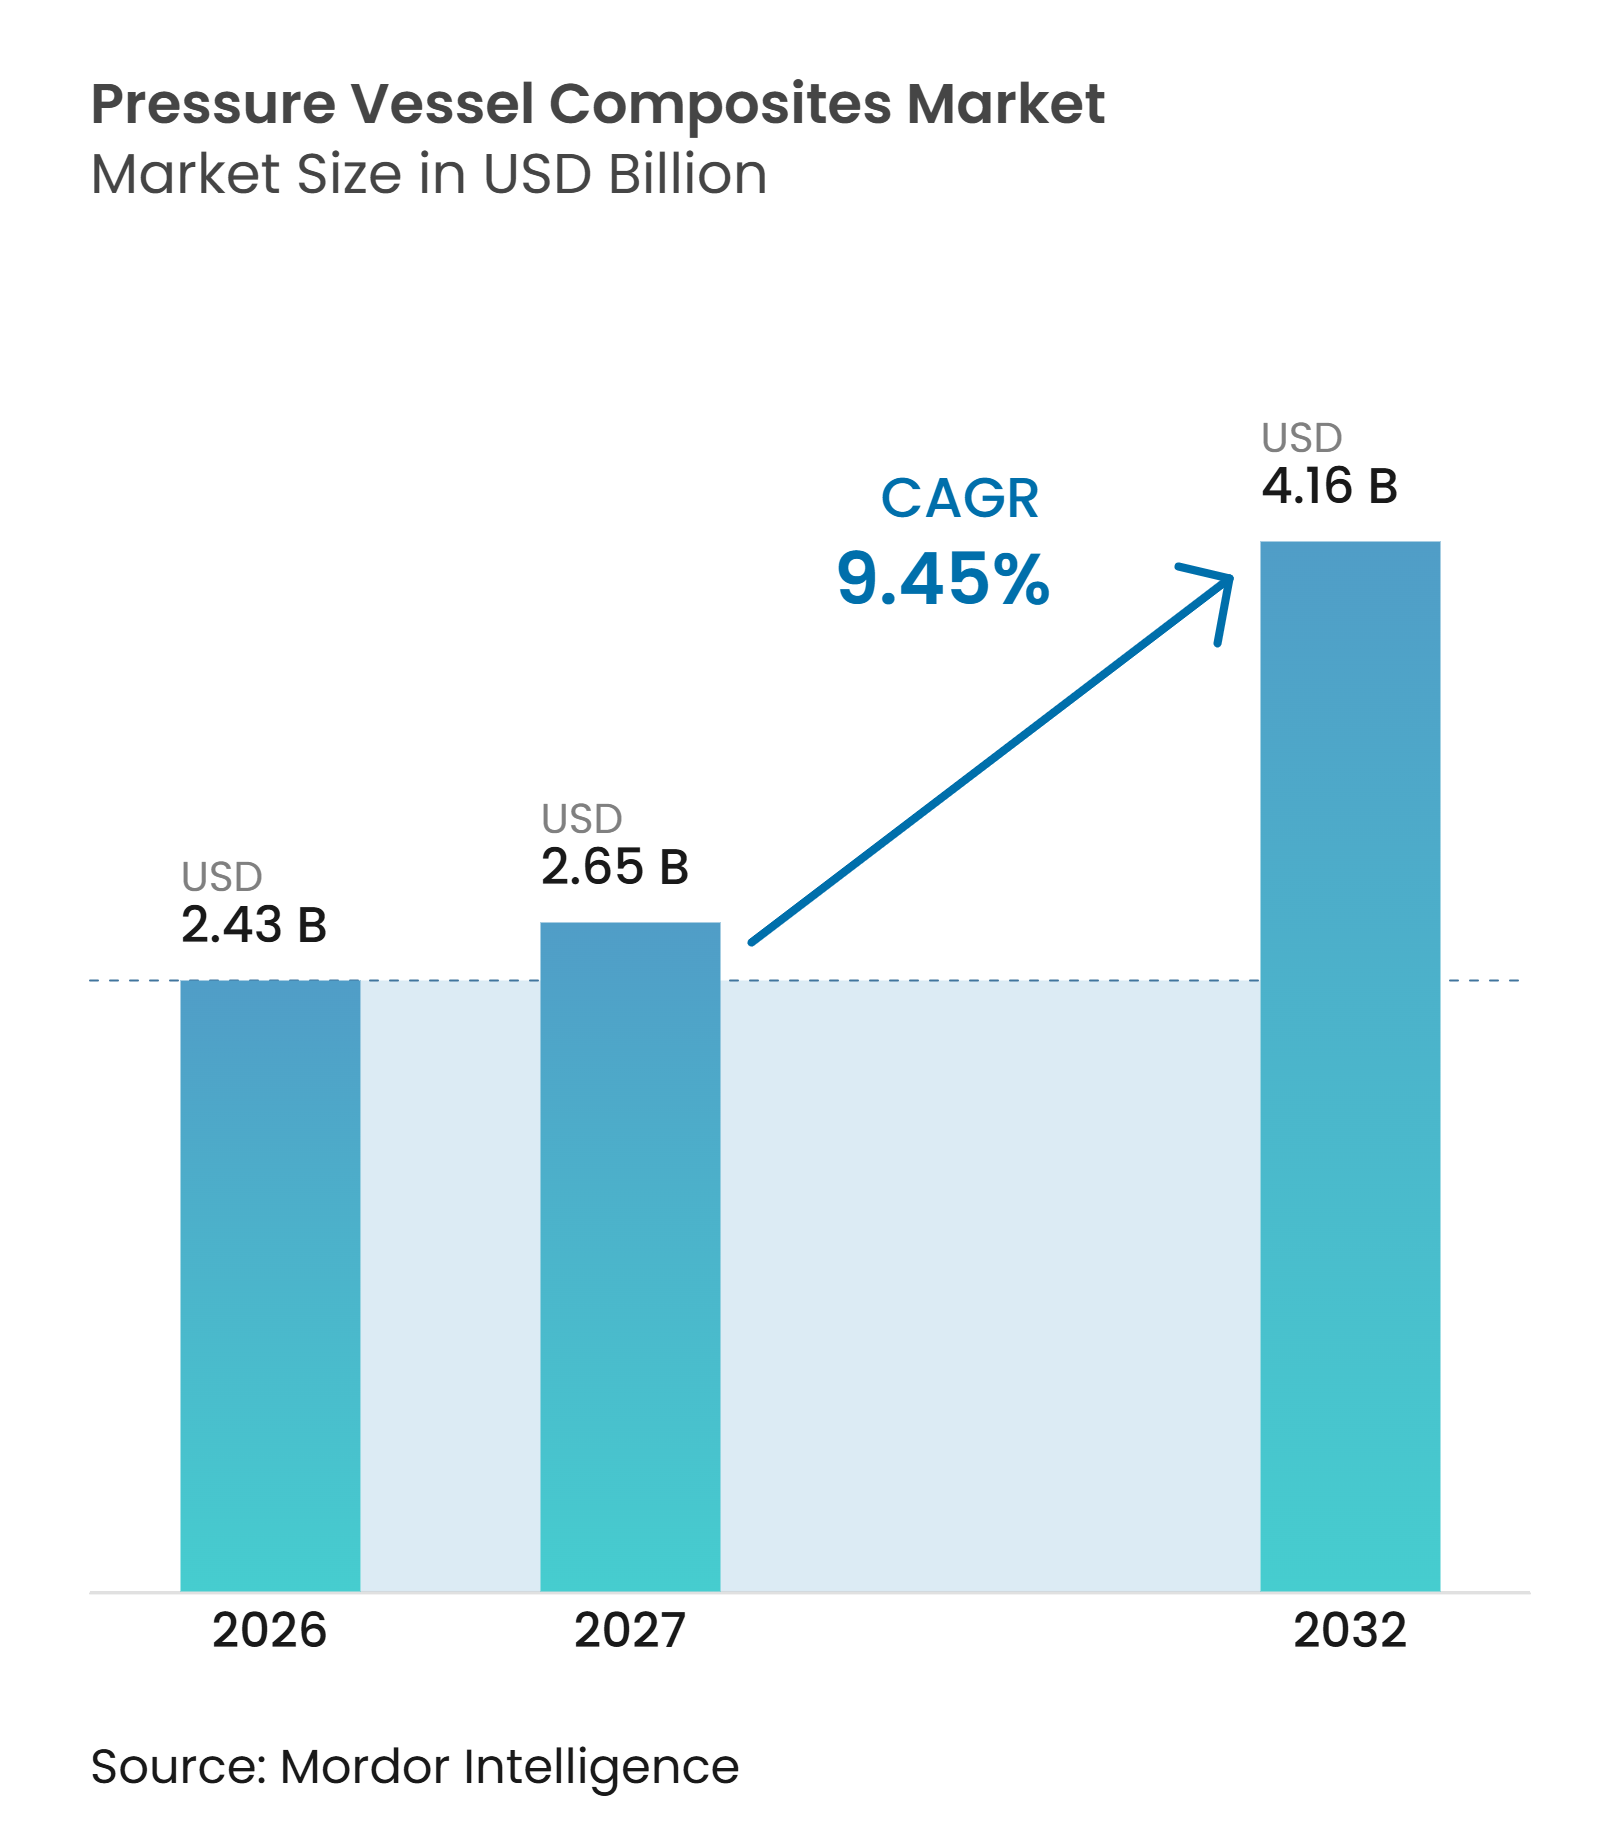
Die Marktgröße für Druckbehälter-Verbundwerkstoffe wurde im Jahr 2026 auf 2,43 Milliarden USD geschätzt und soll von 2,65 Milliarden USD im Jahr 2027 auf 4,16 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,45 % während des Prognosezeitraums (2027–2032). Die Nachfrage verlagert sich von Stahlbehältern hin zu kohlenstofffaserverstärkten Polymersystemen, da Wasserstoffspeicherung, Druckerdgasflotten und leichte Luft- und Raumfahrtsysteme leichtere Ausrüstung erfordern. Die Wasserstoffinfrastruktur schafft Nachfrage nach stationären Speichern und mobilen Mehrfachelement-Gasbehältersystemen, die die Anzahl der benötigten Zylinder an jedem Betankungsstandort erhöhen. Lieferanten reagieren darauf, indem sie zertifizierte Produktlinien erweitern, die automatisierte Wickelkapazität erhöhen und Partnerschaften mit Wasserstoffverteilungsunternehmen eingehen. Die Verfügbarkeit von Kohlenstofffasern, die Kosten für die Behälterzulassung und unterschiedliche Zertifizierungssysteme prägen weiterhin die Kosten und den Zeitplan für neue Produkteinführungen. Der Markt für Druckbehälter-Verbundwerkstoffe profitiert zudem von der Ersatznachfrage in Druckerdgasflotten, während Wasserstoffanwendungen von Pilotprojekten in Richtung kommerzieller Nutzung übergehen.
Wesentliche Erkenntnisse des Berichts
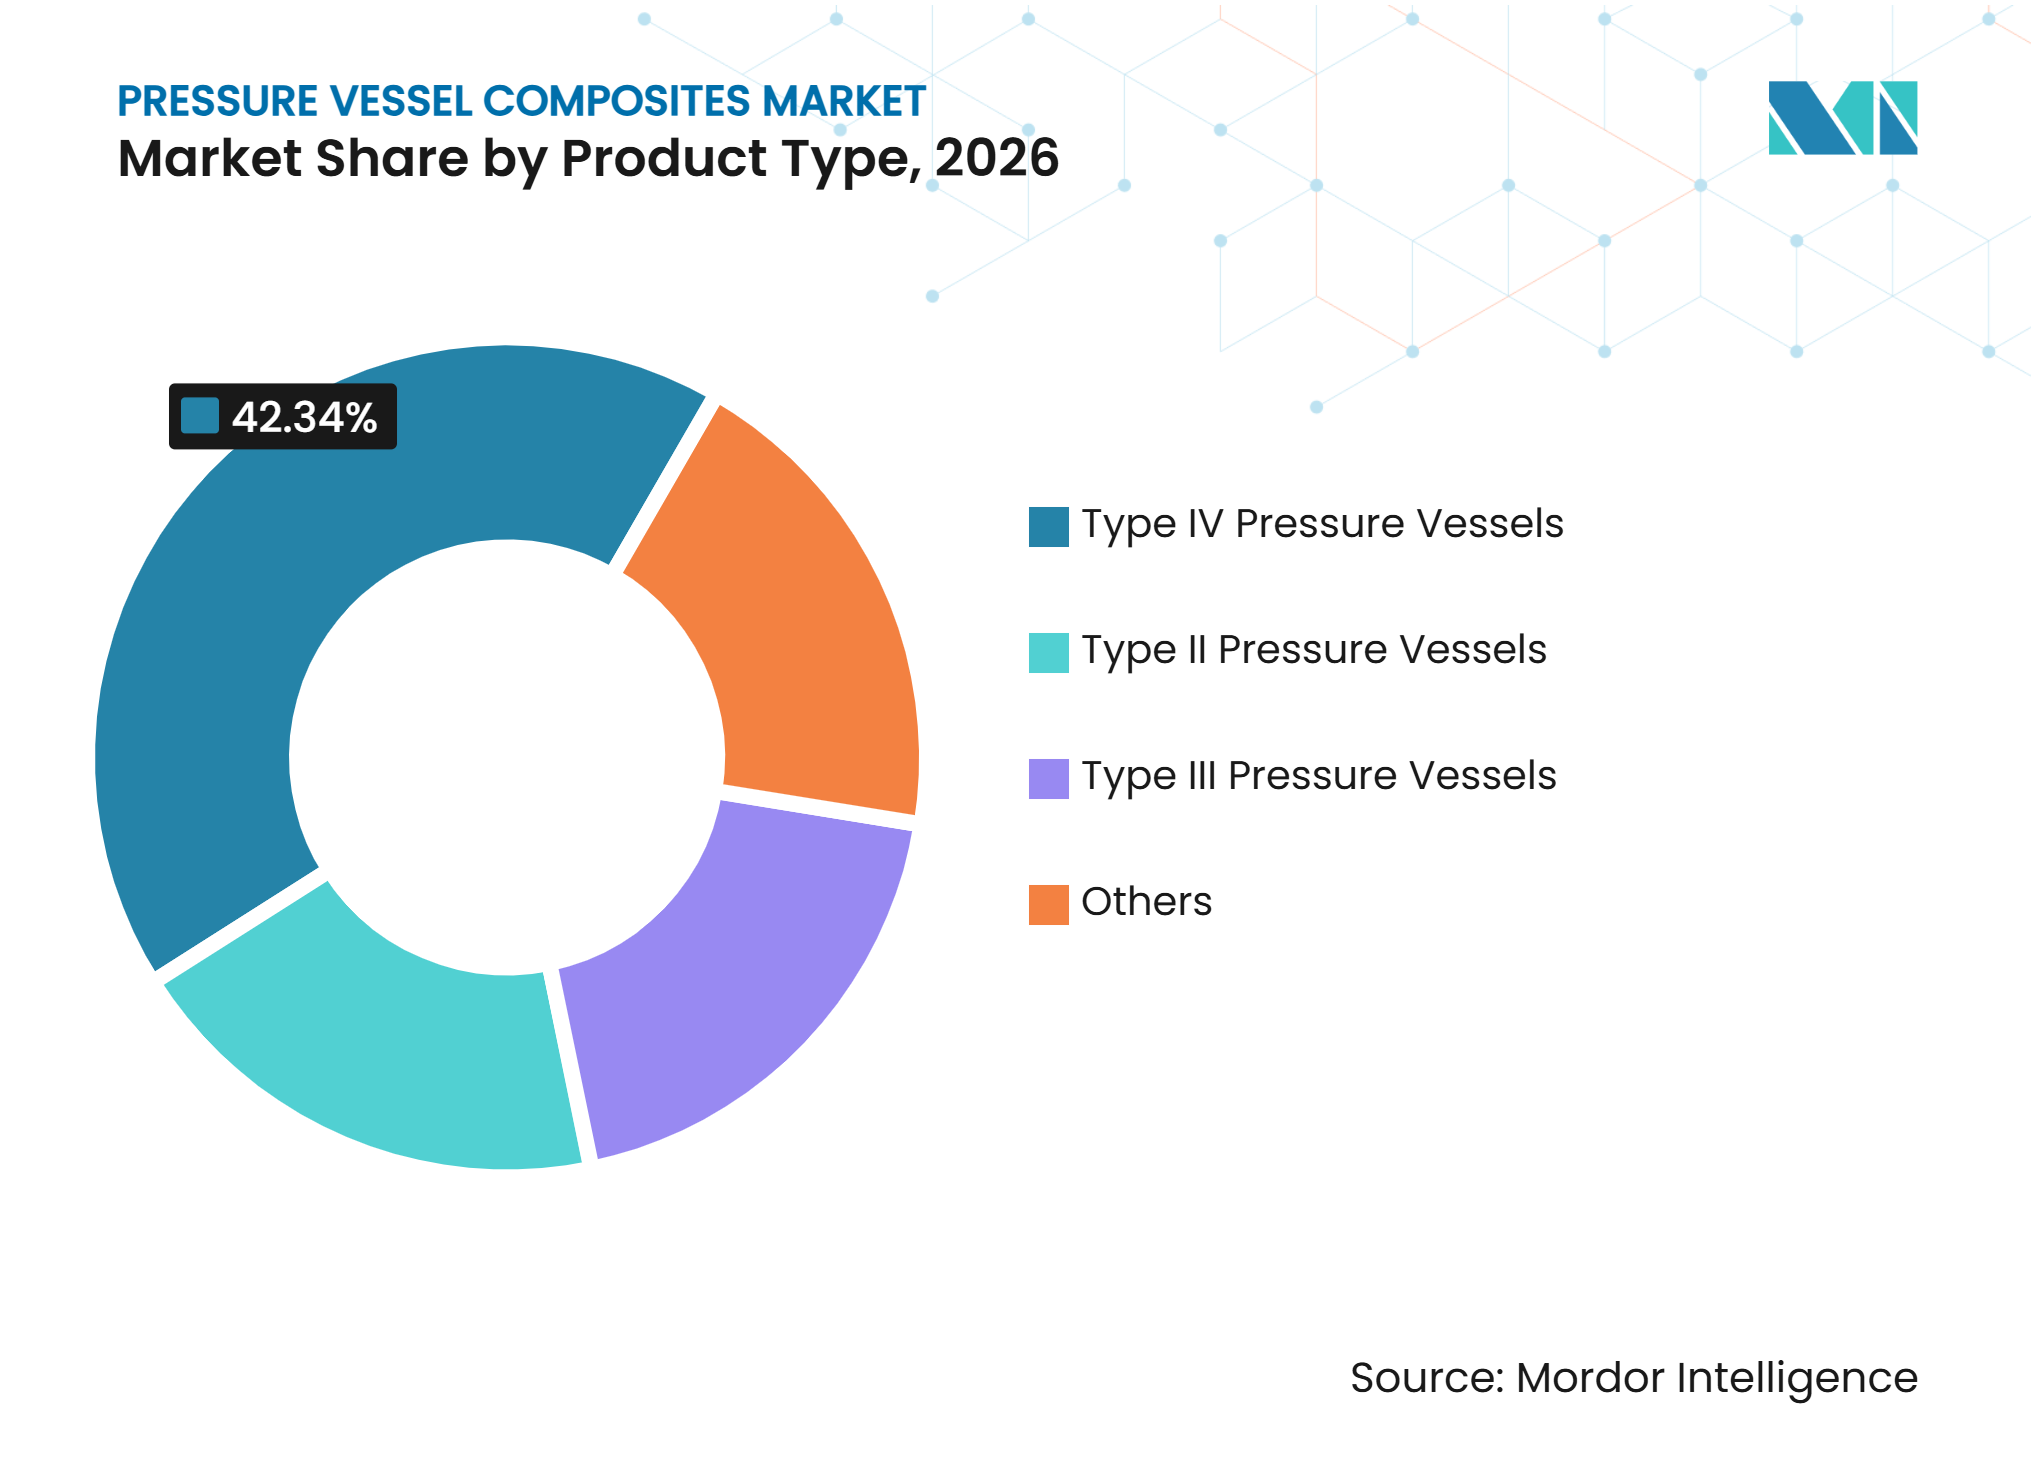
- Nach Produkttyp hielten Typ-IV-Druckbehälter im Jahr 2026 einen Marktanteil von 42,34 % am Markt für Druckbehälter-Verbundwerkstoffe und sollen bis 2032 mit einer CAGR von 10,88 % wachsen.
- Nach Anwendung hielt die Wasserstoffspeicherung im Jahr 2026 einen Marktanteil von 34,67 % am Markt für Druckbehälter-Verbundwerkstoffe und soll bis 2032 mit einer CAGR von 11,45 % wachsen.
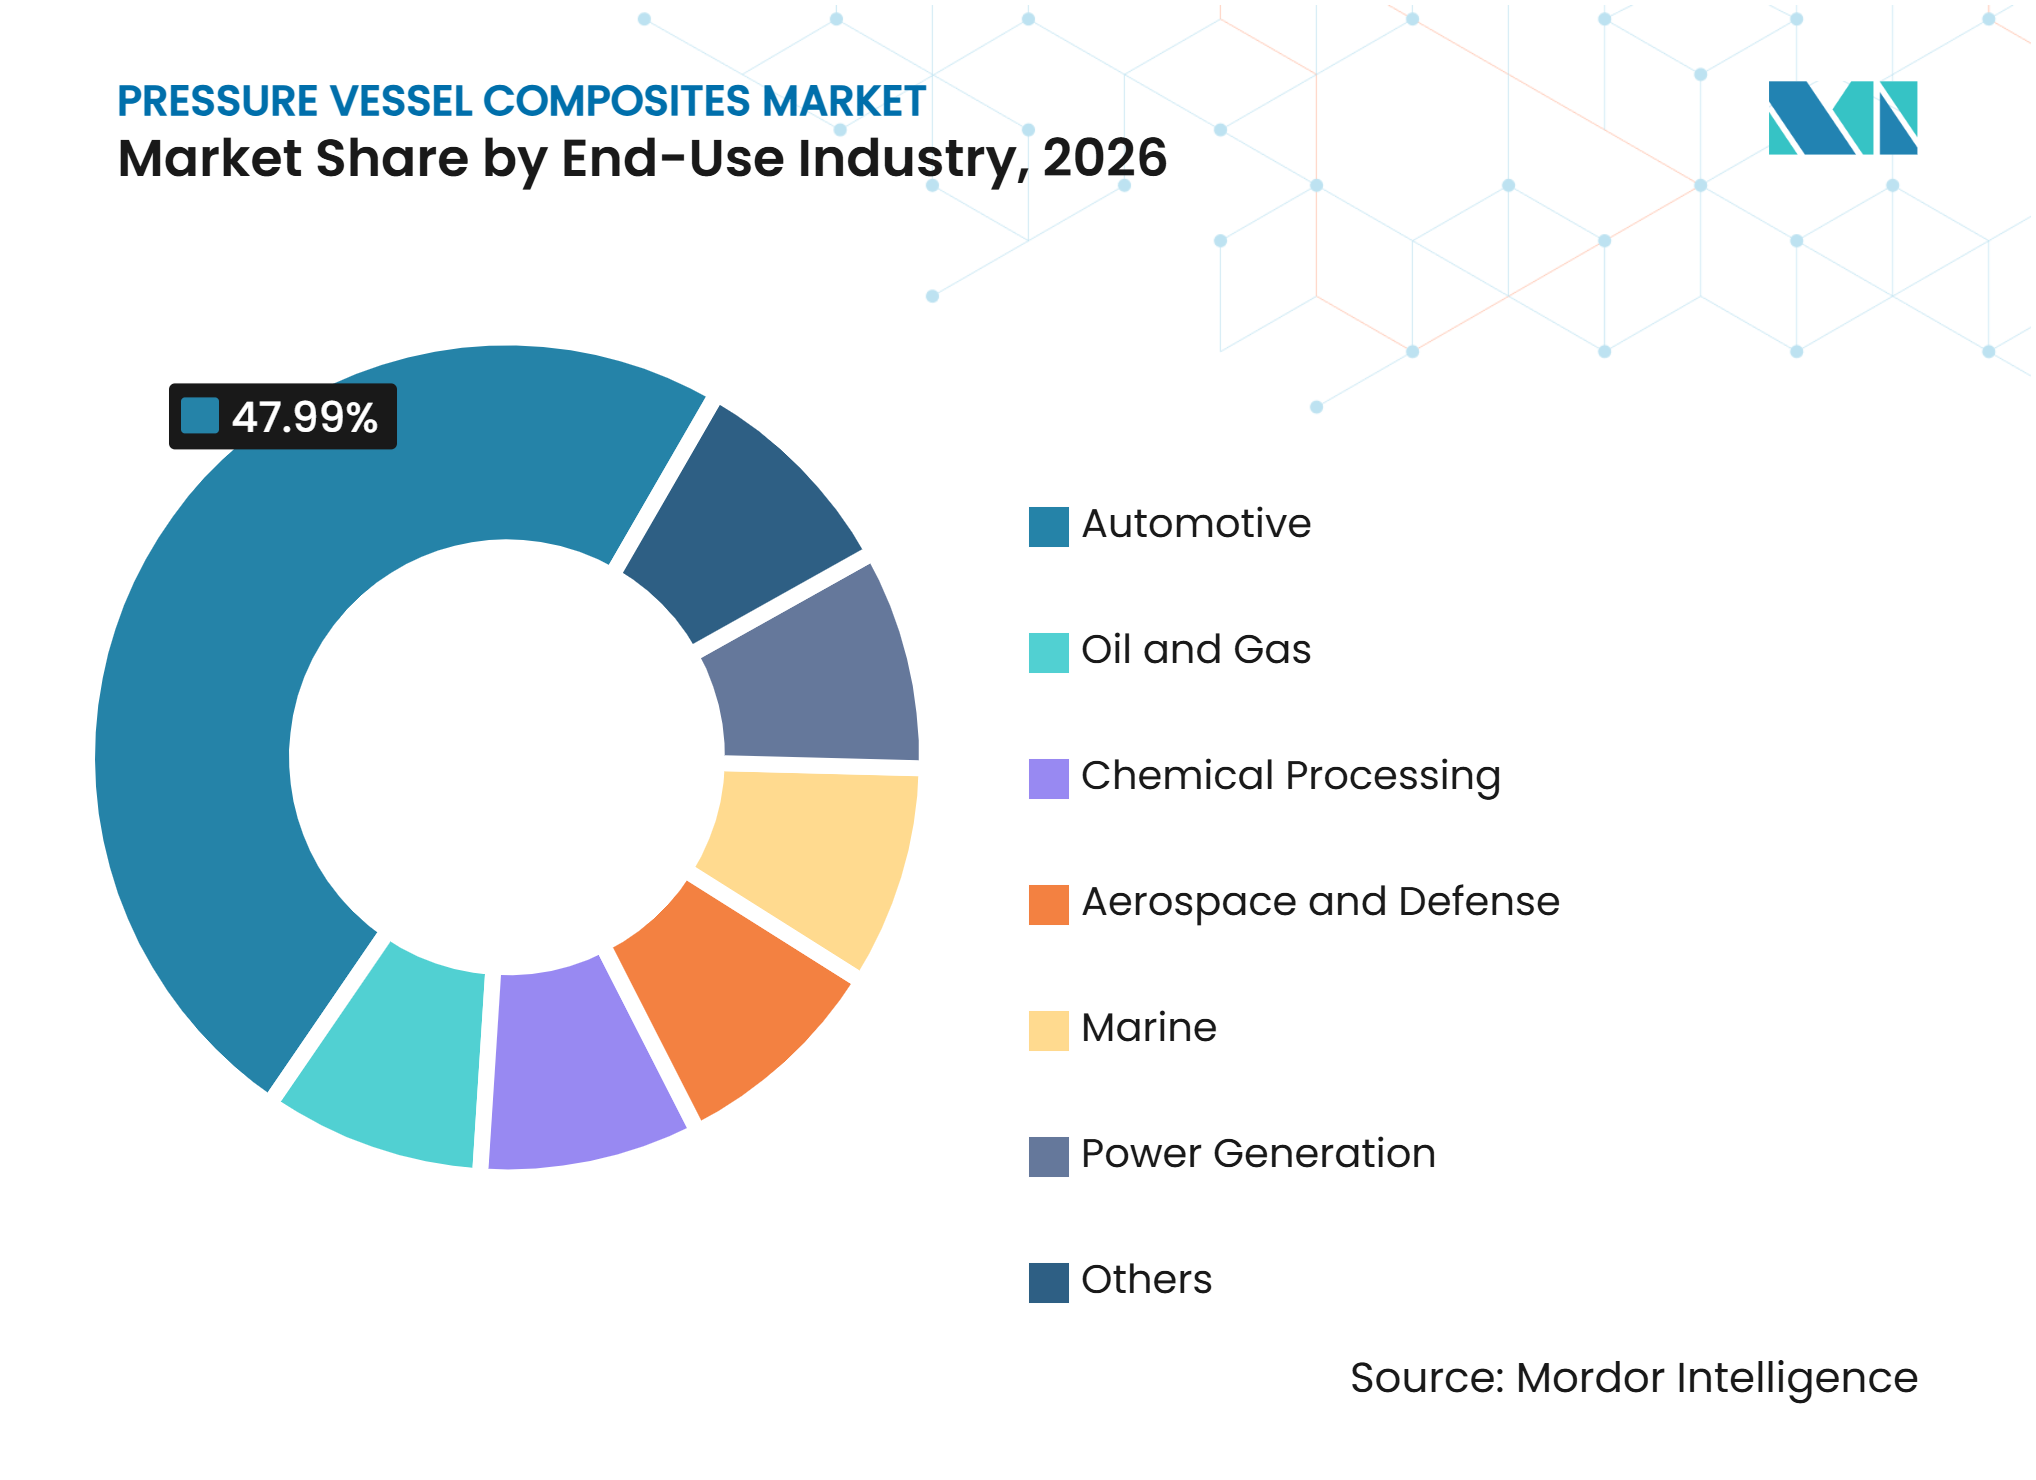
- Nach Endverbrauchsbranche hielt die Automobilindustrie im Jahr 2026 einen Marktanteil von 47,99 % am Markt für Druckbehälter-Verbundwerkstoffe, während die Stromerzeugung bis 2032 voraussichtlich mit einer CAGR von 11,78 % wachsen wird.
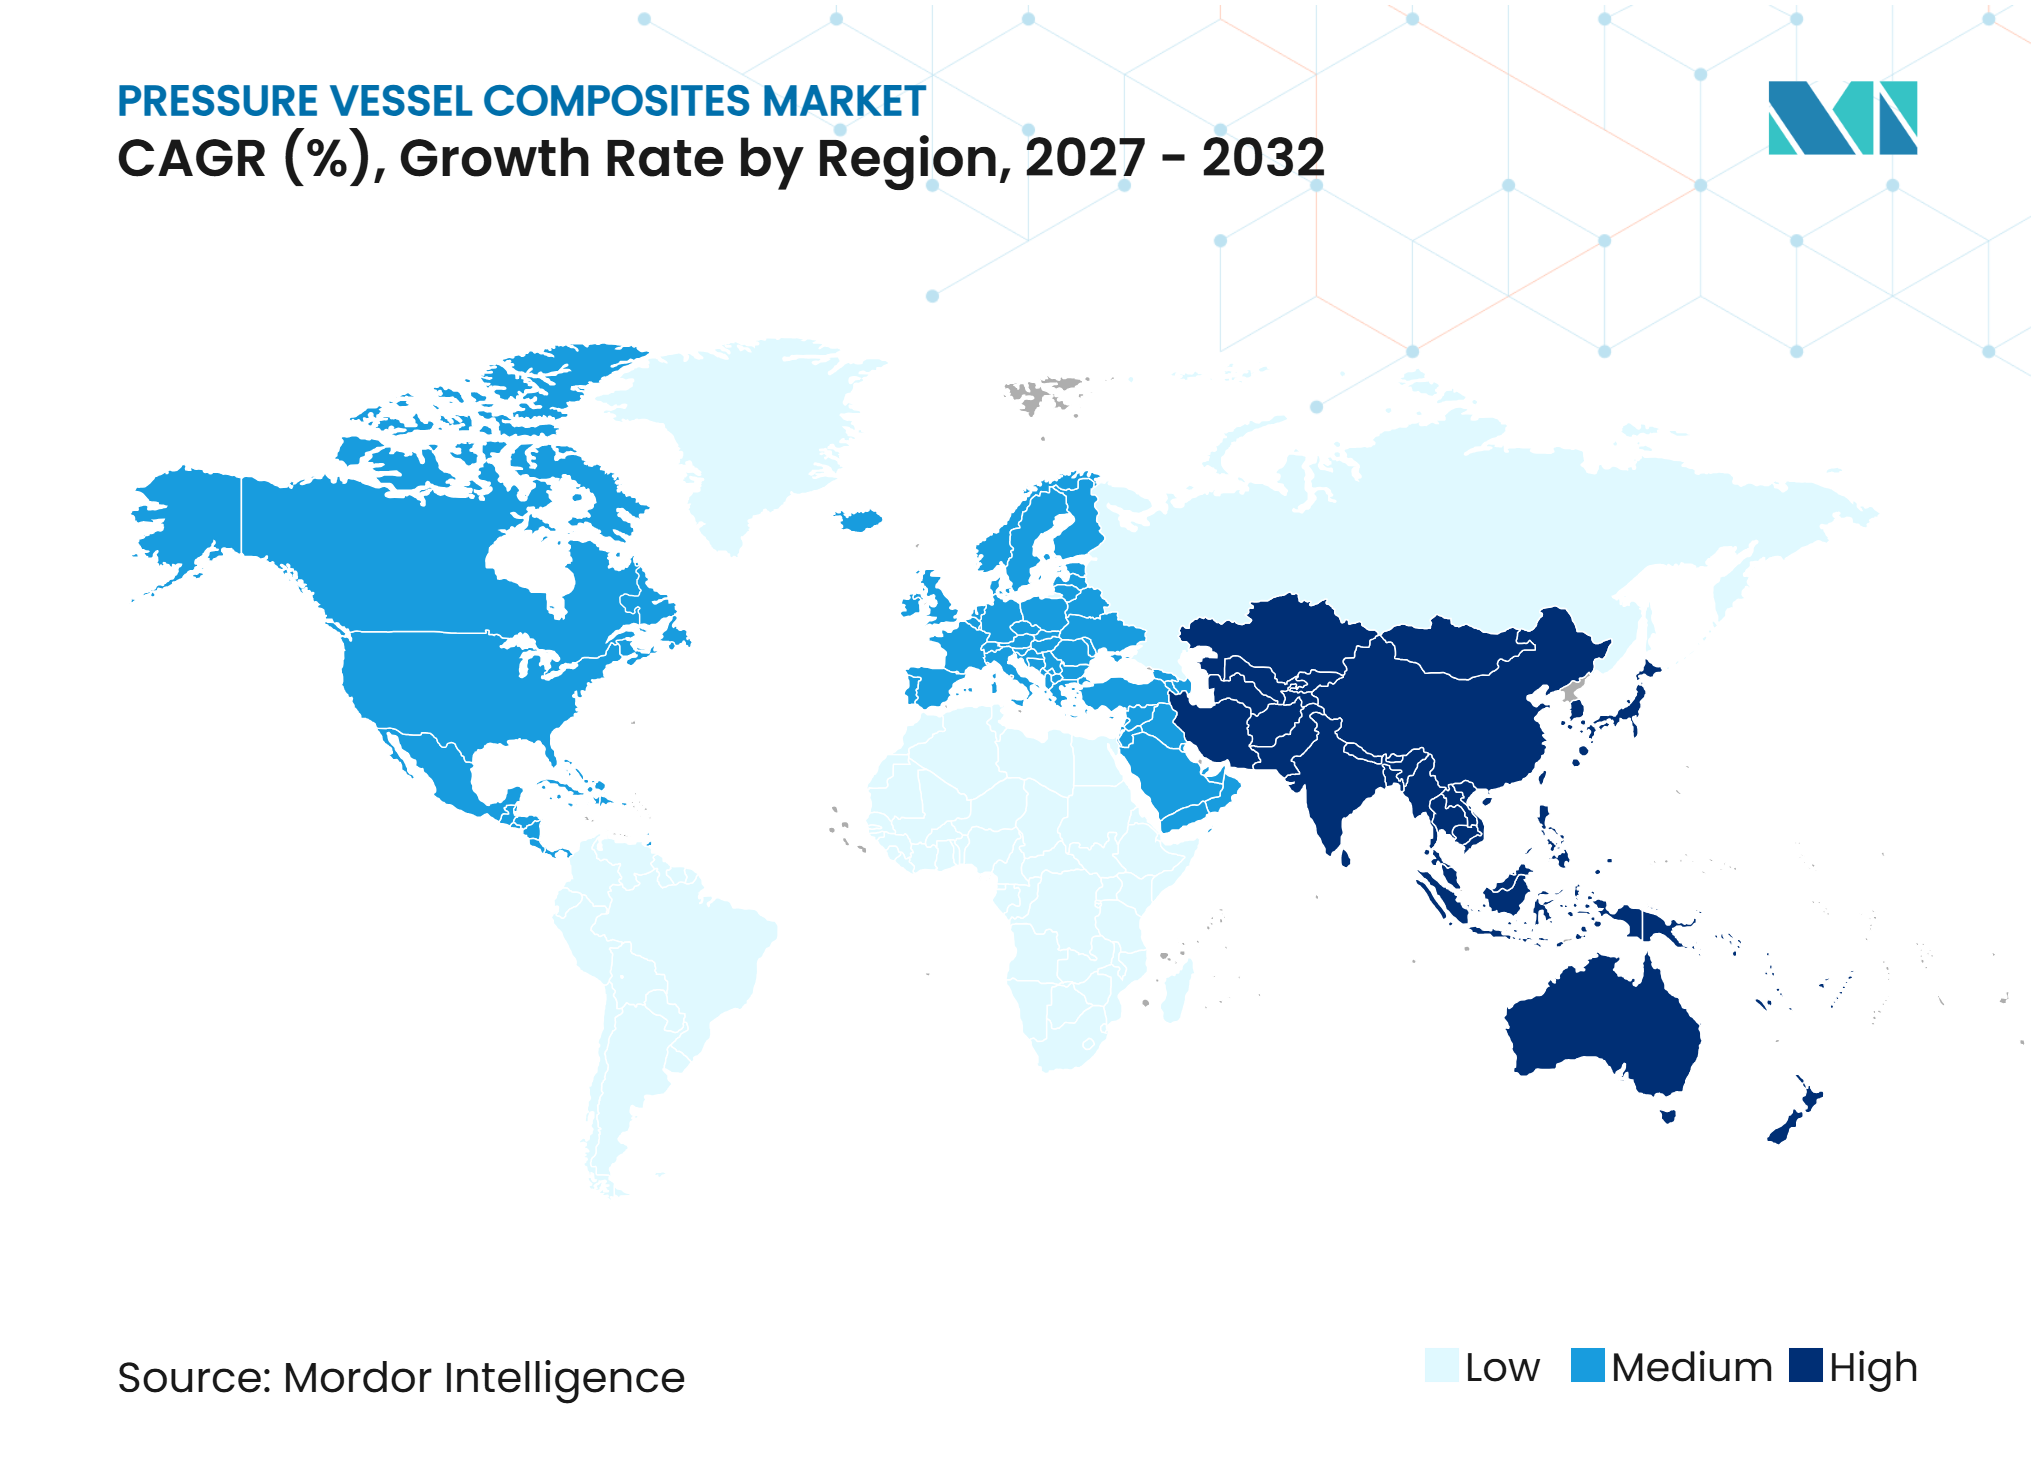
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 37,51 % am Markt für Druckbehälter-Verbundwerkstoffe und soll bis 2032 mit einer CAGR von 11,33 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Wasserstoffmobilität und Betankungsinfrastruktur | +2.5% | Global, angeführt von Asien-Pazifik, EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Gewichtsreduzierung für schwere Nutzfahrzeuge und Luft- und Raumfahrtplattformen | +1.9% | Nordamerika, EU, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Durch Kohlenstofffasern ermöglichte Verbesserungen der Energiedichte | +1.5% | Global, mit frühen Gewinnen in EU, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Ausbau von Druckerdgas- und erneuerbaren Erdgasflotten | +1.1% | Asien-Pazifik (China, Indien, ASEAN-Länder), Nordamerika | Mittelfristig (2–4 Jahre) |
| Strenge Sicherheitsanforderungen für Hochdruckspeicher | +0.8% | Global; Compliance-Faktoren am stärksten in EU, USA und China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Wasserstoffmobilität und Betankungsinfrastruktur
Der Bau von Wasserstofftankstellen schafft Nachfrage nach 350-bar- und 700-bar-Verbundzylindern in stationären Speicher- und mobilen Verteilungssystemen. Die Verordnung (EU) 2023/1804 schreibt Wasserstofftankstellen in Abständen von 200 km entlang bestimmter Kernkorridore des transeuropäischen Verkehrsnetzes ab 2030 vor, was ein klares Infrastruktursignal für Lieferanten in Europa darstellt. Das US-Energieministerium unterstützte im Jahr 2025 Wasserstoffinfrastrukturprojekte, darunter eine Schwerlasttruck-Betankungsstation am Port of Texas. Jeder Betankungsstandort benötigt zudem Zylinderpakete für den Transport von Wasserstoff aus Produktionsstandorten, sodass die Ausrüstungsnachfrage nicht auf die Station selbst beschrnkt ist. FORVIA und H2 Energy erweiterten ihre Vereinbarung im Dezember 2025 zur Herstellung von Mehrfachelement-Gasbehältereinheiten unter Verwendung von nach dem Europäischen Übereinkommen über die internationale Beförderung gefährlicher Güter auf der Straße (ADR) zertifizierten und nach der Richtlinie über ortsbewegliche Druckgeräte zertifizierten Typ-III-Tanks. Chinas Wasserstoffentwicklungspläne und Chongqings Stationsplan 2025–2035 unterstützen eine größere regionale Ausrüstungsbasis[1].
Anforderungen an die Gewichtsreduzierung für schwere Nutzfahrzeuge und Luft- und Raumfahrtplattformen
Verbundzylinder können die Masse eines Zylindersatzes im Vergleich zu Stahllösungen um 30 %–40 % reduzieren, was die Nutzlastkapazität verbessern oder Flotten dabei helfen kann, Achsanforderungen zu erfüllen. Dieser Vorteil rechtfertigt ihre höheren Stückkosten in Schwerlastanwendungen, bei denen jedes Fahrzeug mehrere Tanks trägt. Die US-amerikanische Behörde für Pipeline- und Gefahrguttransportsicherheit erteilte im Juli 2025 eine Sondergenehmigung für nicht dem US-Verkehrsministerium entsprechende, mit Verbundwerkstoff umwickelte Druckbehälter für Raumfahrtanwendungen, basierend auf den Anforderungen der ISO 11119-2 mit angegebenen Abweichungen[2]. Toyoda Gosei Co., Ltd. lieferte im Jahr 2025 große Wasserstofftanks für den Hino Profia Z Brennstoffzellenfahrzeug-Lkw von Hino Motors, mit 6 Tanks pro Lkw und einer Kapazität von 200–230 l bei 700 bar. Typ-IV-Systeme wiegen 30 % weniger als Typ-III-Alternativen, während Polymerauskleidungen das mit metallischen Auskleidungen verbundene Problem der Wasserstoffversprödung vermeiden. Diese Betriebsvorteile eröffnen dem Markt für Druckbehälter-Verbundwerkstoffe einen Zugang zu schweren Lkw, Luft- und Raumfahrtsystemen und anderen Anwendungen, bei denen das Gewicht eine betriebliche Einschränkung darstellt.
Durch Kohlenstofffasern ermöglichte Verbesserungen der Energiedichte
Die Leistung von Kohlenstofffasern bestimmt, wie viel Wasserstoff ein Behälter bei einem bestimmten Gewicht und Druck aufnehmen kann. Hochdruck-Nassfilamentwicklung bei 700 bar erfordert Faserzugfestigkeiten über 5.500 MPa, während T1100-Klasse-Fasern 6.600 MPa erreichen und dünnere Behälterwände ermöglichen. Diese Materialfortschritte können die Speichereffizienz auf über 7 Gew.-% verbessern und die gravimetrischen Ziele des Energieministeriums für die bordeigene Wasserstoffspeicherung unterstützen. Beijing Tianhai Industrial Co., Ltd. erreichte eine Auskleidungsbearbeitungspräzision von 10 μm bei automatisierten 70-MPa-Speicherzylindern, was zeigt, dass die Fertigungspräzision neben der Faserauswahl zu einem Wettbewerbsfaktor wird. Quantum Fuel Systems und OneH2 kündigten im April 2025 einen 930-bar-Typ-IV-Zylinder für Rohranhänger an, wobei jeder Zylinder für die Speicherung von bis zu 27 kg Wasserstoff ausgelegt ist. Der Markt für Druckbehälter-Verbundwerkstoffe entwickelt sich daher rund um die bordeigene 700-bar-Speicherung, während Verteilungssysteme höhere Druckdesigns verfolgen, um die transportierten Mengen zu erhöhen.
Ausbau von Druckerdgas- und erneuerbaren Erdgasflotten
Druckerdgas- und erneuerbare Erdgasflotten sorgen für eine stetige Nachfrage, solange die Wasserstoffbetankungsinfrastruktur begrenzt bleibt. Typ-II- und Typ-III-Zylinder, die bei 200–250 bar betrieben werden, können die Skalierung in der Verbundwerkstoffherstellung unterstützen, bevor 700-bar-Wasserstoffsysteme weit verbreitet sind. Erneuerbares Erdgas kann bestehende Druckerdgas-Zylindersysteme nutzen, sodass Betreiber die Kraftstoffquellen wechseln können, ohne Behälter oder Betankungsausrüstung zu ersetzen. Diese Kompatibilität senkt die Adoptionshürden und verlängert die Nutzungsdauer von Flottenressourcen. Die Regelung Nr. 110 der Wirtschaftskommission der Vereinten Nationen für Europa legt Anforderungen für Druckerdgas-Fahrzeugausrüstung fest und bietet eine gemeinsame Compliance-Grundlage für Verbundzylinderkonstruktionen. Hexagon Composites ASA hält Gasverteilungskapazitäten für Druckerdgas, erneuerbares Erdgas und Wasserstoff über sein Mobile-Pipeline-Geschäft aufrecht, das auf neue Verteilungsmöglichkeiten reagieren kann, sobald diese entstehen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kohlenstofffaser- und Zulassungskosten | -1.4% | Global; am stärksten für Neueinsteiger in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Lange Zertifizierungs- und Qualifizierungszyklen | -0.8% | Global; am stärksten für neue Designs, die auf EU- und US-Märkte abzielen | Mittelfristig (2–4 Jahre) |
| Begrenzte Wasserstoffbetankung und Flottenauslastung | -0.5% | Schwellenmärkte in Naher Osten und Afrika sowie Südamerika; Ausstrahlungseffekte in ASEAN-Ländern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kohlenstofffaser- und Zulassungskosten
Kohlenstofffasern machen 60 %–70 % der Herstellungskosten eines Typ-IV-Druckbehälters aus. Die Lieferkette für Luft- und Raumfahrt- sowie wasserstoffgeeignete Vorläufermaterialien ist auf japanische, deutsche und US-amerikanische Hersteller konzentriert, was eine Kostenbasis für Zylinderhersteller schafft. Diese Kostenstruktur kann die Akzeptanz in preissensiblen Druckerdgas-Nutzfahrzeuganwendungen einschränken, insbesondere in Schwellenländern. FABER INDUSTRIE SPA investierte erheblich in Schmiedeteilekapazitäten und Produktentwicklung als Teil einer umfassenderen Reaktion auf Liefer- und Herstellungskosten. Die vollständige Homologation gemäß der Regelung Nr. 134 der Wirtschaftskommission der Vereinten Nationen für Europa oder ISO 11119-3 kann Berst-, Ermüdungs-, Brand- und Umwelttests erfordern, bevor der kommerzielle Verkauf beginnt. Das von der Europäischen Union geförderte NACHIP-Projekt umfasst Arbeiten von FABER INDUSTRIE SPA an kosteneffizienten Wasserstofftransportzylindern durch optimierte Wickelmuster und Auskleidungsproduktionsmethoden.
Lange Zertifizierungs- und Qualifizierungszyklen
Die Zertifizierung von Verbunddruckbehältern kann vom Design bis zur kommerziellen Zulassung 18–36 Monate dauern, da Testprogramme sequenziell ablaufen. Die Anforderungen umfassen zerstörende und zerstörungsfreie Prüfungen gemäß ISO 11119, ISO 19881 für Kraftstoffbehälter in Landfahrzeugen und der Regelung Nr. 134 der Wirtschaftskommission der Vereinten Nationen für Europa. Chinas GB/T 44457-2024 fügte 2025 eine inländische Compliance-Anforderung für importierte Zylinder hinzu, was den Markteintritt für andernorts zertifizierte Designs verlängern kann. Der langwierige Prozess kann Endnutzer daran hindern, Typ-II-Systeme schnell durch Typ-IV-Systeme zu ersetzen, wenn sich die Materialkosten ändern. Die Behörde für Pipeline- und Gefahrguttransportsicherheit bat 2025 um Rückmeldungen zur Bewertung von Druckentlastungsvorrichtungen für mit Verbundwerkstoff umwickelte Druckbehälter, was darauf hindeutet, dass sich die Testanforderungen weiterentwickeln könnten. Unternehmen mit Testkapazitäten und etablierten Homologationsportfolios haben einen Vorteil, da kleinere Marktteilnehmer denselben Genehmigungsprozess mit weniger Ressourcen durchlaufen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Typ-IV-Druckbehälter führen sowohl bei Umfang als auch bei WachstumTyp-IV-Druckbehälter hielten im Jahr 2026 einen Marktanteil von 42,34 % am Markt für Druckbehälter-Verbundwerkstoffe und sollen bis 2032 mit einer CAGR von 10,88 % wachsen. Ihre Polymerauskleidungen, ihr geringes Gewicht und ihre Eignung für den 700-bar-Betrieb unterstützen ihren Einsatz in Brennstoffzellenfahrzeugen und Wasserstoffverteilungsausrüstung. NPROXX stellte im Januar 2025 den AH620-70 und AH710-70 als großdurchmessrige Typ-IV-Zylinder vor, die gemäß der Regelung Nr. 134 der Wirtschaftskommission der Vereinten Nationen für Europa für schwere Nutzfahrzeuge zertifiziert sind. Die Zertifizierung eröffnete einen Weg für Ausrüstung, die speziell für Lkw und Busse und nicht für Personenkraftwagen konzipiert ist. Automatisierungsinvestitionen von Automobilzulieferern unterstützen zudem eine konsistente Kohlenstofffaserwicklung bei höheren Produktionsvolumina.
Typ-III-Druckbehälter bleiben für den Wasserstofftransport und schwere Druckerdgas-Anwendungen relevant, da Metallauskleidungen bei der Wärmeableitung während des Schnellbefüllens helfen können. FORVIA und H2 Energy schlossen im Dezember 2025 eine Zusammenarbeit unter Verwendung zertifizierter 38-MPa-Typ-III-Tanks für die Wasserstoffanhängerlogistik ab, mit einer geschätzten Kostensenkung von 33 % gegenüber stationären Anhängerlösungen. Typ-II-Druckbehälter bleiben in Bus- und Nutzfahrzeugflotten etabliert, wo die Gewichtsanforderungen weniger anspruchsvoll sind und niedrigere Kosten wichtig sind. Weitere Designs umfassen auskleidungsfreie Typ-V-Behälter und duroplastfreie Architekturen, die sich noch in einem frühen Stadium befinden. ISO 17533:2025 bietet einen Weg zur Bewertung der ersten Lebensverlängerung und des zweiten Lebens von Fahrzeug-Wasserstoffspeichersystemen im stationären Einsatz und schafft eine zukünftige Neuzulassungsoption.



Nach Anwendung:
Wasserstoffspeicherung führt sowohl bei Umfang als auch bei WachstumDie Wasserstoffspeicherung hielt im Jahr 2026 einen Marktanteil von 34,67 % am Markt für Druckbehälter-Verbundwerkstoffe und soll bis 2032 mit einer CAGR von 11,45 % wachsen. Ihr Wachstum spiegelt den Bedarf an Kohlenstofffaser-Verbundzylindern der 700-bar-Druckklasse wider. Mehrfachelement-Gasbehälteranhänger bieten mobile Verteilung zwischen Wasserstoffproduktionsanlagen und Betankungsstandorten und schaffen eine Nachfrage, die sowohl mit der Netzwerkdichte als auch mit dem Fahrzeugabsatz verknüpft ist. Das 930-bar-System von Quantum Fuel Systems zeigte, dass Verteilungsausrüstung über den in Personenkraftwagen üblichen Standarddruck hinaus betrieben werden kann. Die Branche für Druckbehälter-Verbundwerkstoffe bedient daher sowohl Fahrzeugtanks als auch die Logistikausrüstung, die diese versorgt.
Zwischen 2015 und 2022 umgerüstete Fahrzeuge treten in Zylinderersatzzyklen ein, was die Nachfrage auch dann aufrechthält, wenn neue Flottenergänzungen begrenzt sind. Die Speicherung von erneuerbarem Erdgas entwickelt sich durch Biomethanprojekte in Europa und Nordamerika, die bestehende Druckerdgas-Infrastruktur nutzen. Die Speicherung von Chemikalien und Industriegasen unterstützt die Nachfrage in petrochemischen, Prozess- und Energieanlagen, wo ein geringeres Behältergewicht die Lasten auf Gestellen und Plattformen reduziert. Spezialanwendungen erweitern den adressierbaren Bereich des Marktes für Druckbehälter-Verbundwerkstoffe, ohne die gleichen technischen Spezifikationen wie die bordeigene Wasserstoffspeicherung zu erfordern.
Nach Endverbrauchsbranche:
Automobilindustrie bleibt größter Nutzer, während Stromerzeugung beschleunigtDie Automobilindustrie hielt im Jahr 2026 einen Marktanteil von 47,99 % am Markt für Druckbehälter-Verbundwerkstoffe. Brennstoffzellen-Personenkraftwagen, Busse und schwere Lkw verwenden mehrere hochkapazitive Typ-IV-Zylinder in jedem Antriebsstrang. Ein Klasse-8-Wasserstoff-Lkw kann bis zu acht 70-MPa-Typ-IV-Zylinder benötigen, verglichen mit 2 Tanks in einem Personenkraftwagen, was den Behälterwert pro Fahrzeug erhöht. ILJIN Hysolus lieferte Typ-IV-Tanks für Hyundai-NEXO-Programme und spiegelt damit die Rolle etablierter Automobilzulieferbeziehungen wider. Das Segment bleibt zentral für den Markt für Druckbehälter-Verbundwerkstoffe, da Fahrzeugplattformen nachgewiesene Qualität, Volumenkapazität und Zertifizierungsabdeckung erfordern.
Die Stromerzeugung soll bis 2032 mit einer CAGR von 11,78 % wachsen. Wasserstoffpufferspeicher können Spitzenlastkraftwerke und dezentrale Energiesysteme unterstützen, bei denen Verbundzylinder Stahlbehälter in Großanlagen ersetzen können. Öl- und Gasanwendungen umfassen leichte Akkumulatorbehälter und chemische Einspritzsysteme. Die chemische Verarbeitung nutzt Verbundbehälter für Chlor, Ammoniak und Spezialgase, wenn ein geringeres Behältergewicht die Strukturbelastung reduziert. Luft- und Raumfahrt- sowie Verteidigungsprogramme verwenden hochleistungsfähige, mit Verbundwerkstoff umwickelte Druckbehälter für Satellitentreibstofftanks und Trägerraketen-Druckbeaufschlagung, während die Marineanforderungen durch Wasserstofffähren und Offshore-Versorgungsschiffe entstehen. Doosan Mobility Innovations 15-kW-Brennstoffzellen-Powerpack für Lieferdrohnen, das Typ-IV-Wasserstoffspeichersysteme mit ILJIN verwendet, veranschaulicht ferner die Nachfrage aus Anwendungen jenseits von Straßenfahrzeugen.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 37,51 % am Markt für Druckbehälter-Verbundwerkstoffe und soll bis 2032 mit einer CAGR von 11,33 % wachsen. China erweitert seinen Wasserstofftankstellen-Rahmen durch GB/T 44457-2024, während regionale Pläne in Chongqing den Stationsbau bis 2035 unterstützen. Südkoreas exportorientierte Lieferkette für Brennstoffzellenfahrzeuge unterstützt die Typ-IV-Tankproduktion für Personenkraftwagen und Rohranhänger. Japan ergänzt durch große Nutzfahrzeugtanks von Toyoda Gosei Co., Ltd. und der Toyota-Mirai-Lieferkette, während staatliche Unterstützung für 1.000 Wasserstofftankstellen bis 2030 eine klarere Nachfrageaussicht bietet. Indien und ASEAN-Länder ergänzen die Nachfrage durch Druckerdgasflotten, die Typ-II- und Typ-III-Designs verwenden. Lieferanten mit Produktion in der Nähe regionaler Fahrzeug- und Infrastrukturprogramme können Lieferzeiten verkürzen und leichter auf lokale Compliance-Anforderungen reagieren.
Nordamerika
Der Markt für Druckbehälter-Verbundwerkstoffe in Nordamerika wird durch Wasserstoffinfrastrukturfinanzierung und eine Konzentration etablierter Zylinderhersteller unterstützt. Das US-Energieministerium unterstützte im Jahr 2025 wasserstoffbezogene Projekte in Höhe von 80,7 Millionen USD, darunter 24,8 Millionen USD für eine Schwerlasttruck-Betankungsstation am Port of Texas. FORVIA erhielt 2025 einen Auftrag von einem nordamerikanischen Automobilhersteller für Typ-IV-Speichersysteme in mittelschweren Nutzfahrzeugen, was eine Bewegung von Pilotarbeiten hin zur Serienproduktion signalisiert. Das 930-bar-Design von Quantum Fuel Systems positioniert die Region zudem als Entwicklungsstandort für hochdichte Wasserstoffverteilung. Die Konsolidierung der Pomona-Anlage von Luxfer Gas Cylinders in Riverside soll jährliche Einsparungen von 4 Millionen USD generieren und spiegelt eine Produktionsrationalisierung im Vorfeld einer höheren Infrastrukturnachfrage wider.
Europa, Südamerika sowie Naher Osten und Afrika
Europa operiert unter der Richtlinie über ortsbewegliche Druckgeräte, den EN-17339-Anforderungen für Kohlenstofffaser-Verbundwasserstoffzylinder und den Stationsverpflichtungen der Verordnung über die Infrastruktur für alternative Kraftstoffe, die eine regulatorische Grundlage für Wasserstofflogistikausrüstung bieten. Der Markt für Druckbehälter-Verbundwerkstoffe in Europa profitiert von diesen gemeinsamen Compliance-Anforderungen. FABER INDUSTRIE beteiligt sich am NACHIP-Projekt zu kostengünstigeren Wasserstofftransportzylinderdesigns. Hexagon Composites ASA hält Gasverteilungskapazitäten für Druckerdgas, erneuerbares Erdgas und Wasserstoff von seiner europäischen Basis aus aufrecht. Frankreichs Wasserstoffstrategie 2025 zielt auf 4,5 GW Elektrolysekapazität bis 2030 ab, was die Nachfrage nach Speicher- und Verteilungsausrüstung erhöhen kann, wenn Projekte voranschreiten. Südamerika stützt sich hauptsächlich auf Druckerdgas-Fahrzeugflotten in Brasilien und Argentinien, während Chiles Niedrigkohlenstoff-Wasserstoffstrategie 2025 zukünftige Exportspeicherprojekte unterstützen könnte. Die Nachfrage im Nahen Osten und Afrika ist mit saudischen Industriegasen und der südafrikanischen Bergbau- und chemischen Verarbeitung verknüpft, wo die Spezialgasspeicherung mit Infrastrukturinvestitionen wächst.
Wettbewerbslandschaft
Marktkonzentration
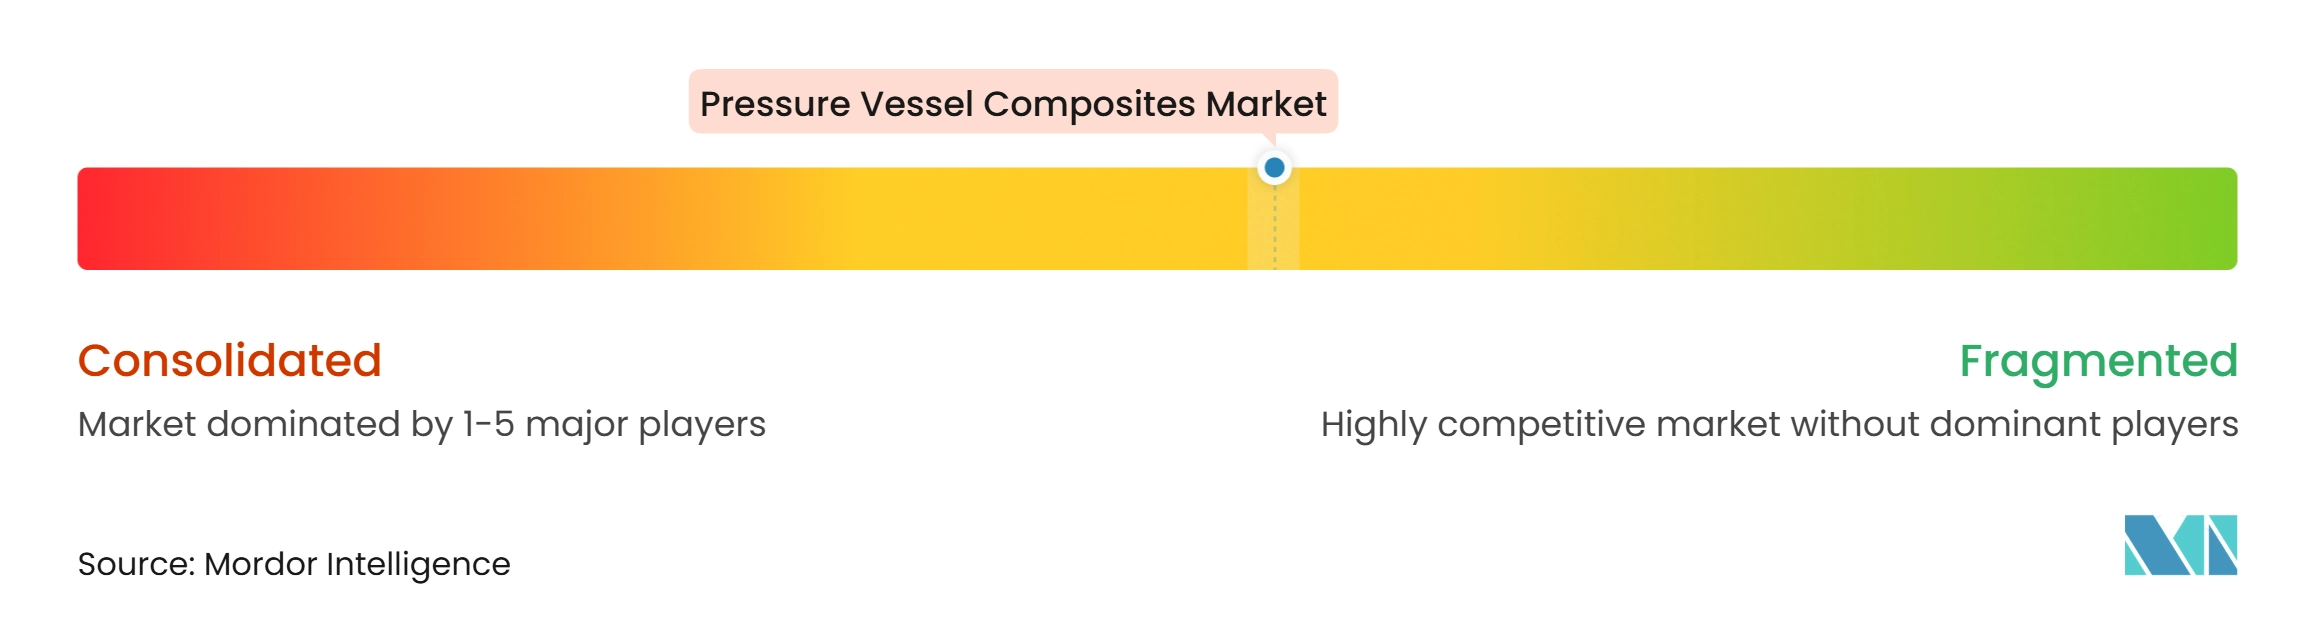
Der Markt für Druckbehälter-Verbundwerkstoffe ist mäßig konzentriert, wobei zu den führenden Akteuren Hexagon Composites ASA, Luxfer Gas Cylinders, Worthington Enterprises, NPROXX und FABER INDUSTRIE SPA gehören. Mittelständische Lieferanten bedienen regionale Druckerdgas- und erneuerbare Erdgasflotten, wo Kosten und lokale Serviceabdeckung entscheidender sein können. Faserwicklungsautomatisierung, Auskleidungsmaterialien und die Bandbreite der Zulassungen bleiben wichtige Wettbewerbspunkte. FORVIA meldet 33 zertifizierte Behälter in mehreren Größen und betreibt eine Massenproduktionsanlage in Allenjoie, Frankreich, mit einer Zielkapazität von 100.000 Tanks jährlich. Hexagon Composites ASA kombiniert seine langjährige Erfahrung in Typ-IV-Verteilungssystemen mit globaler Aktivität in den Bereichen Mobile Pipeline und Kraftstoffsysteme.
Kostensenkung ist ein zentrales Wettbewerbsthema im Markt für Druckbehälter-Verbundwerkstoffe. Umoe Advanced Composites' 350-bar-Glasfaser-Mehrfachelement-Gasbehälteranhänger stellen eine kostengünstigere Alternative für die Wasserstoffverteilung dar, wobei das Unternehmen mindestens 40 % niedrigere Investitionskosten als bei Kohlenstofffasersystemen angibt. Lieferanten entwickeln auch thermoplastisch ausgekleidete Behälter, automatisiertes Trockenfaserwickeln und Produkte, die für eine Zweitnutzung bewertet werden können. Automatisiertes Trockenfaserwickeln kann die Wickelzeit von 3 Stunden auf 15 Minuten im Vergleich zum konventionellen Nasswickeln reduzieren. Diese Ansätze können die Fertigungszeit verkürzen und mehr Optionen für Flottenoperatoren schaffen, die große Zylindervolumina benötigen. NPROXXs Joint-Venture-Beziehung mit Cummins zeigt, wie Antriebsstrang- und Industrieausrüstungsunternehmen durch Partnerschaften und nicht nur durch interne Entwicklung in den Markt für Druckbehälter-Verbundwerkstoffe eintreten.
Die geografische Fertigungskapazität wird ebenfalls wichtiger, da sich die Nachfrage in Richtung Asien-Pazifik verlagert. Umoe Advanced Composites begann 2025 mit der Großserienproduktion in seiner 12.000 m² großen Anlage in Jiaxing, China, mit einer potenziellen Jahreskapazität von 20.000 Verbundzylindern. Beijing Tianhai Industrial Co., Ltd. betreibt automatisierte Zylinderproduktion über Beijing Tianhai Hydrogen Energy und erweitert die Kapazität für die Inlands- und Exportversorgung. NPROXX liefert Hochdruck-Wasserstoffspeichersysteme aus Deutschland für Schwerlastmobilitätsanwendungen, während Toyoda Gosei japanische Nutzfahrzeugprogramme unterstützt. Der Markt für Druckbehälter-Verbundwerkstoffe wird durch Speicher-, Verteilungs-, Rezertifizierungs-, Brennstoffzellen- und verwandte Verbundanwendungen bedient.
Branchenführer im Markt für Druckbehälter-Verbundwerkstoffe
-
Hexagon Composites ASA
-
Luxfer Gas Cylinders
-
Worthington Enterprises
-
NPROXX
-
FABER INDUSTRIE SPA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Druckbehälter-Verbundwerkstoffe Unternehmen in diesem Bericht
- Beijing Tianhai Industrial Co., Ltd.
- Doosan Mobility Innovation
- Everest Kanto Cylinder Limited
- FABER INDUSTRIE SPA
- FORVIA
- Hexagon Composites ASA
- ILJIN
- Lianyungang Zhongfu Lianzhong Composites Group Co., Ltd.
- Luxfer Gas Cylinders
- NPROXX
- Quantum Fuel Systems
- Steelhead Composites, Inc.
- Toyoda Gosei Co., Ltd.
- Umoe Advanced Composites
- Worthington Enterprises
Neueste Industrielle Entwicklungen in Markt für Druckbehälter-Verbundwerkstoffe
- Juli 2026: Avanco Composites stellte einen Typ-4.5-Verbunddruckbehälter mit einem thermoplastischen Verbundwerkstoff-Überzug vor, der darauf ausgelegt ist, mit dem Polymerauskleidungsmaterial zu verschmelzen. Die Technologie zielt darauf ab, die strukturelle Integration und Leistung in Hochdruck-Gasspeicheranwendungen zu verbessern und den Markt für Druckbehälter-Verbundwerkstoffe durch Fortschritte bei leichten, kohlenstofffaserverstärkten Behälterdesigns zu unterstützen.
- April 2026: CST Composites etablierte seinen US-amerikanischen Fertigungsbetrieb durch sein Joint Venture CST Optimum in Utah und produziert filamentgewickelte Verbunddruckbehälter für Druckerdgas und andere Hochdruckanwendungen. Die Anlage fertigt zertifizierte Typ-III- und Typ-IV-Behälter und unterstützt den Markt für Druckbehälter-Verbundwerkstoffe durch erweiterte regionale Produktionskapazitäten und Zugang zu nordamerikanischen Kunden aus den Bereichen Automobil, Luft- und Raumfahrt, Verteidigung und Energie.
Globaler Berichtsumfang des Marktes für Druckbehälter-Verbundwerkstoffe
Druckbehälter-Verbundwerkstoffe sind fortschrittliche Materialien, die zur Herstellung leichter, hochfester Behälter verwendet werden, die Gase und Flüssigkeiten unter hohem Druck speichern können. Diese Verbundwerkstoffe kombinieren typischerweise Kohlenstofffasern oder Glasfasern mit Polymerharzen, um im Vergleich zu herkömmlichen Metallbehältern hohe Festigkeit, Korrosionsbeständigkeit und reduziertes Gewicht zu bieten. Sie werden zunehmend in der Wasserstoffspeicherung, im Erdgastransport und in der Industriegasspeicherung eingesetzt.
Der Markt für Druckbehälter-Verbundwerkstoffe ist nach Produkttyp, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Typ-II-Druckbehälter, Typ-III-Druckbehälter, Typ-IV-Druckbehälter und sonstige segmentiert. Nach Anwendung ist der Markt in Wasserstoffspeicherung, Druckerdgasspeicherung, Speicherung von erneuerbarem Erdgas, chemische und industrielle Gasspeicherung und sonstige segmentiert. Nach Endverbrauchsbranche ist der Markt in Automobilindustrie, Öl und Gas, chemische Verarbeitung, Luft- und Raumfahrt sowie Verteidigung, Marine, Stromerzeugung und sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Druckbehälter-Verbundwerkstoffe in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Typ-II-Druckbehälter |
| Typ-III-Druckbehälter |
| Typ-IV-Druckbehälter |
| Sonstige |
| Wasserstoffspeicherung |
| Druckerdgasspeicherung |
| Speicherung von erneuerbarem Erdgas |
| Chemische und industrielle Gasspeicherung |
| Sonstige |
| Automobilindustrie |
| Öl und Gas |
| Chemische Verarbeitung |
| Luft- und Raumfahrt sowie Verteidigung |
| Marine |
| Stromerzeugung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Typ-II-Druckbehälter | |
| Typ-III-Druckbehälter | ||
| Typ-IV-Druckbehälter | ||
| Sonstige | ||
| Nach Anwendung | Wasserstoffspeicherung | |
| Druckerdgasspeicherung | ||
| Speicherung von erneuerbarem Erdgas | ||
| Chemische und industrielle Gasspeicherung | ||
| Sonstige | ||
| Nach Endverbrauchsbranche | Automobilindustrie | |
| Öl und Gas | ||
| Chemische Verarbeitung | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Marine | ||
| Stromerzeugung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Druckbehälter-Verbundwerkstoffe?
Die Marktgröße für Druckbehälter-Verbundwerkstoffe wurde im Jahr 2026 auf 2,43 Milliarden USD geschätzt und soll von 2,65 Milliarden USD im Jahr 2027 auf 4,16 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,45 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp hielt im Jahr 2026 den größten Marktanteil?
Typ-IV-Druckbehälter hielten im Jahr 2026 einen Marktanteil von 42,34 %.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Die Wasserstoffspeicherung soll bis 2032 mit einer CAGR von 11,45 % wachsen.
Warum werden Verbunddruckbehälter für Wasserstoff eingesetzt?
Verbundbehälter reduzieren das Gewicht, unterstützen die Hochdruckspeicherung und können Wasserstoffversprödungsrisiken vermeiden, die mit metallischen Auskleidungen verbunden sind.