
アルファ化デンプン市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
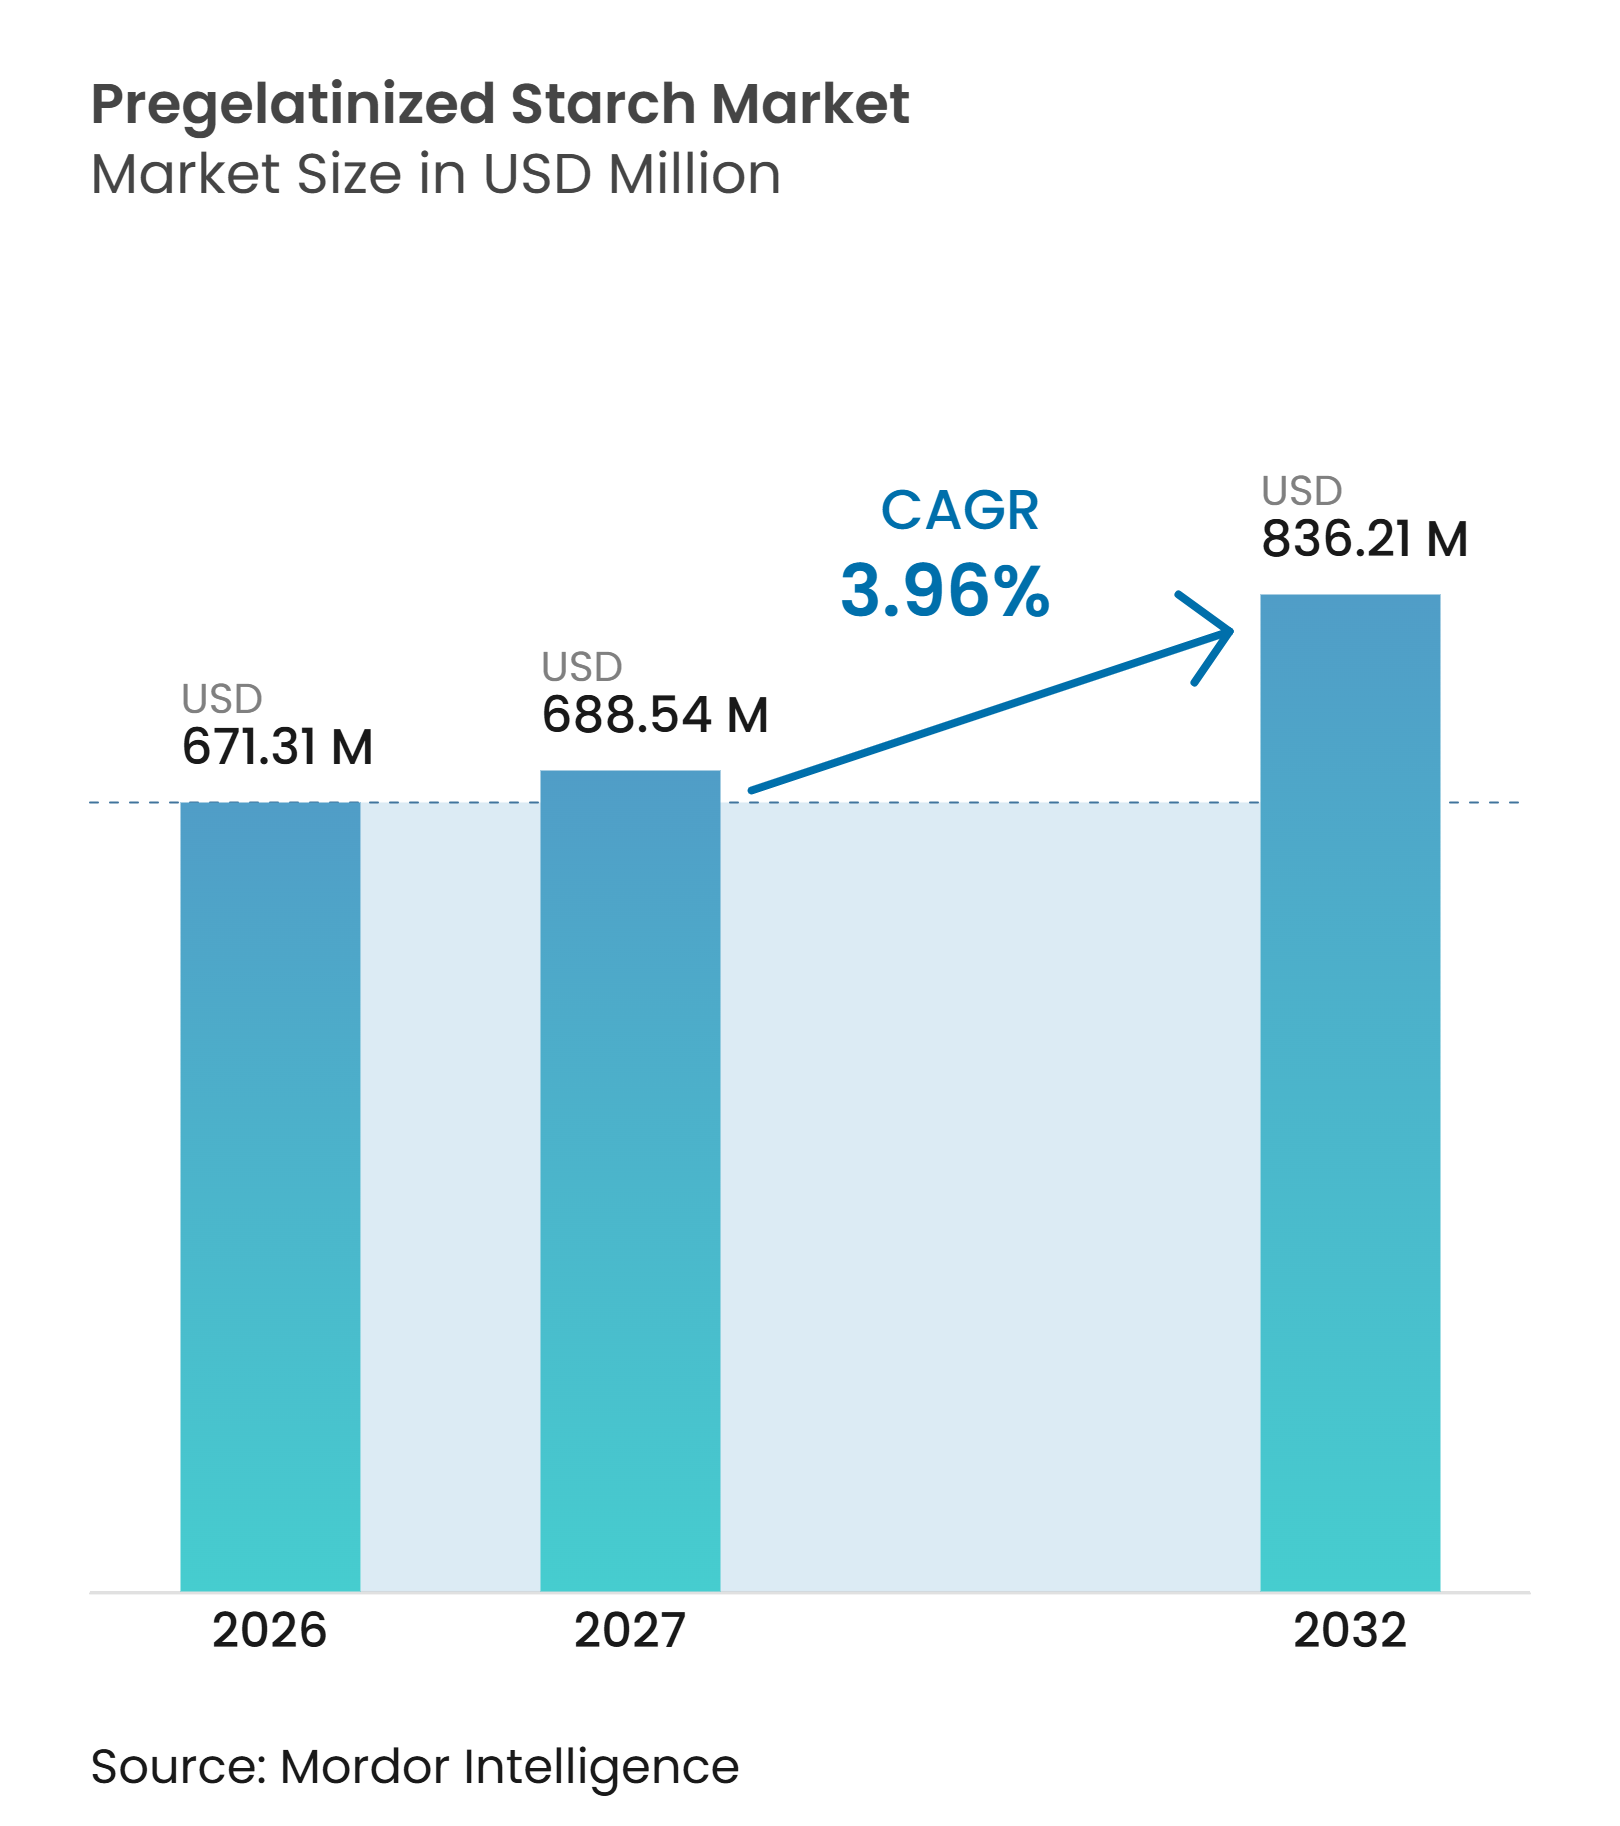
| 市場規模 (2027) | 688.54 百万米ドル |
| 市場規模 (2032) | 836.21 百万米ドル |
| 成長率 (2027 - 2032) | 3.96 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルファ化デンプン市場分析
アルファ化デンプン市場規模は、2026年の671.31 ミリオン 米ドルおよび2027年の688.54 ミリオン 米ドルから、2032年までに836.21 ミリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 3.96%を記録する見込みです。アルファ化デンプン市場は、加工食品、医薬品製剤、および調理時間の短縮を求める製品における需要から恩恵を受けています。冷水溶解性により、メーカーは別途加熱工程を設けることなく粘度を生み出すことができます。この機能は、加工速度と製品の一貫性が重要なインスタント食品や直接圧縮錠剤を支えています。クリーンラベルへの処方変更も、食品ラベルにより簡潔に表示できる物理的加工グレードへの注目を高めています。原料コスト、品質要件、および他のバインダーとの競合は、アルファ化デンプン市場にとって引き続き重要な制約要因となっています。
主要レポートのポイント
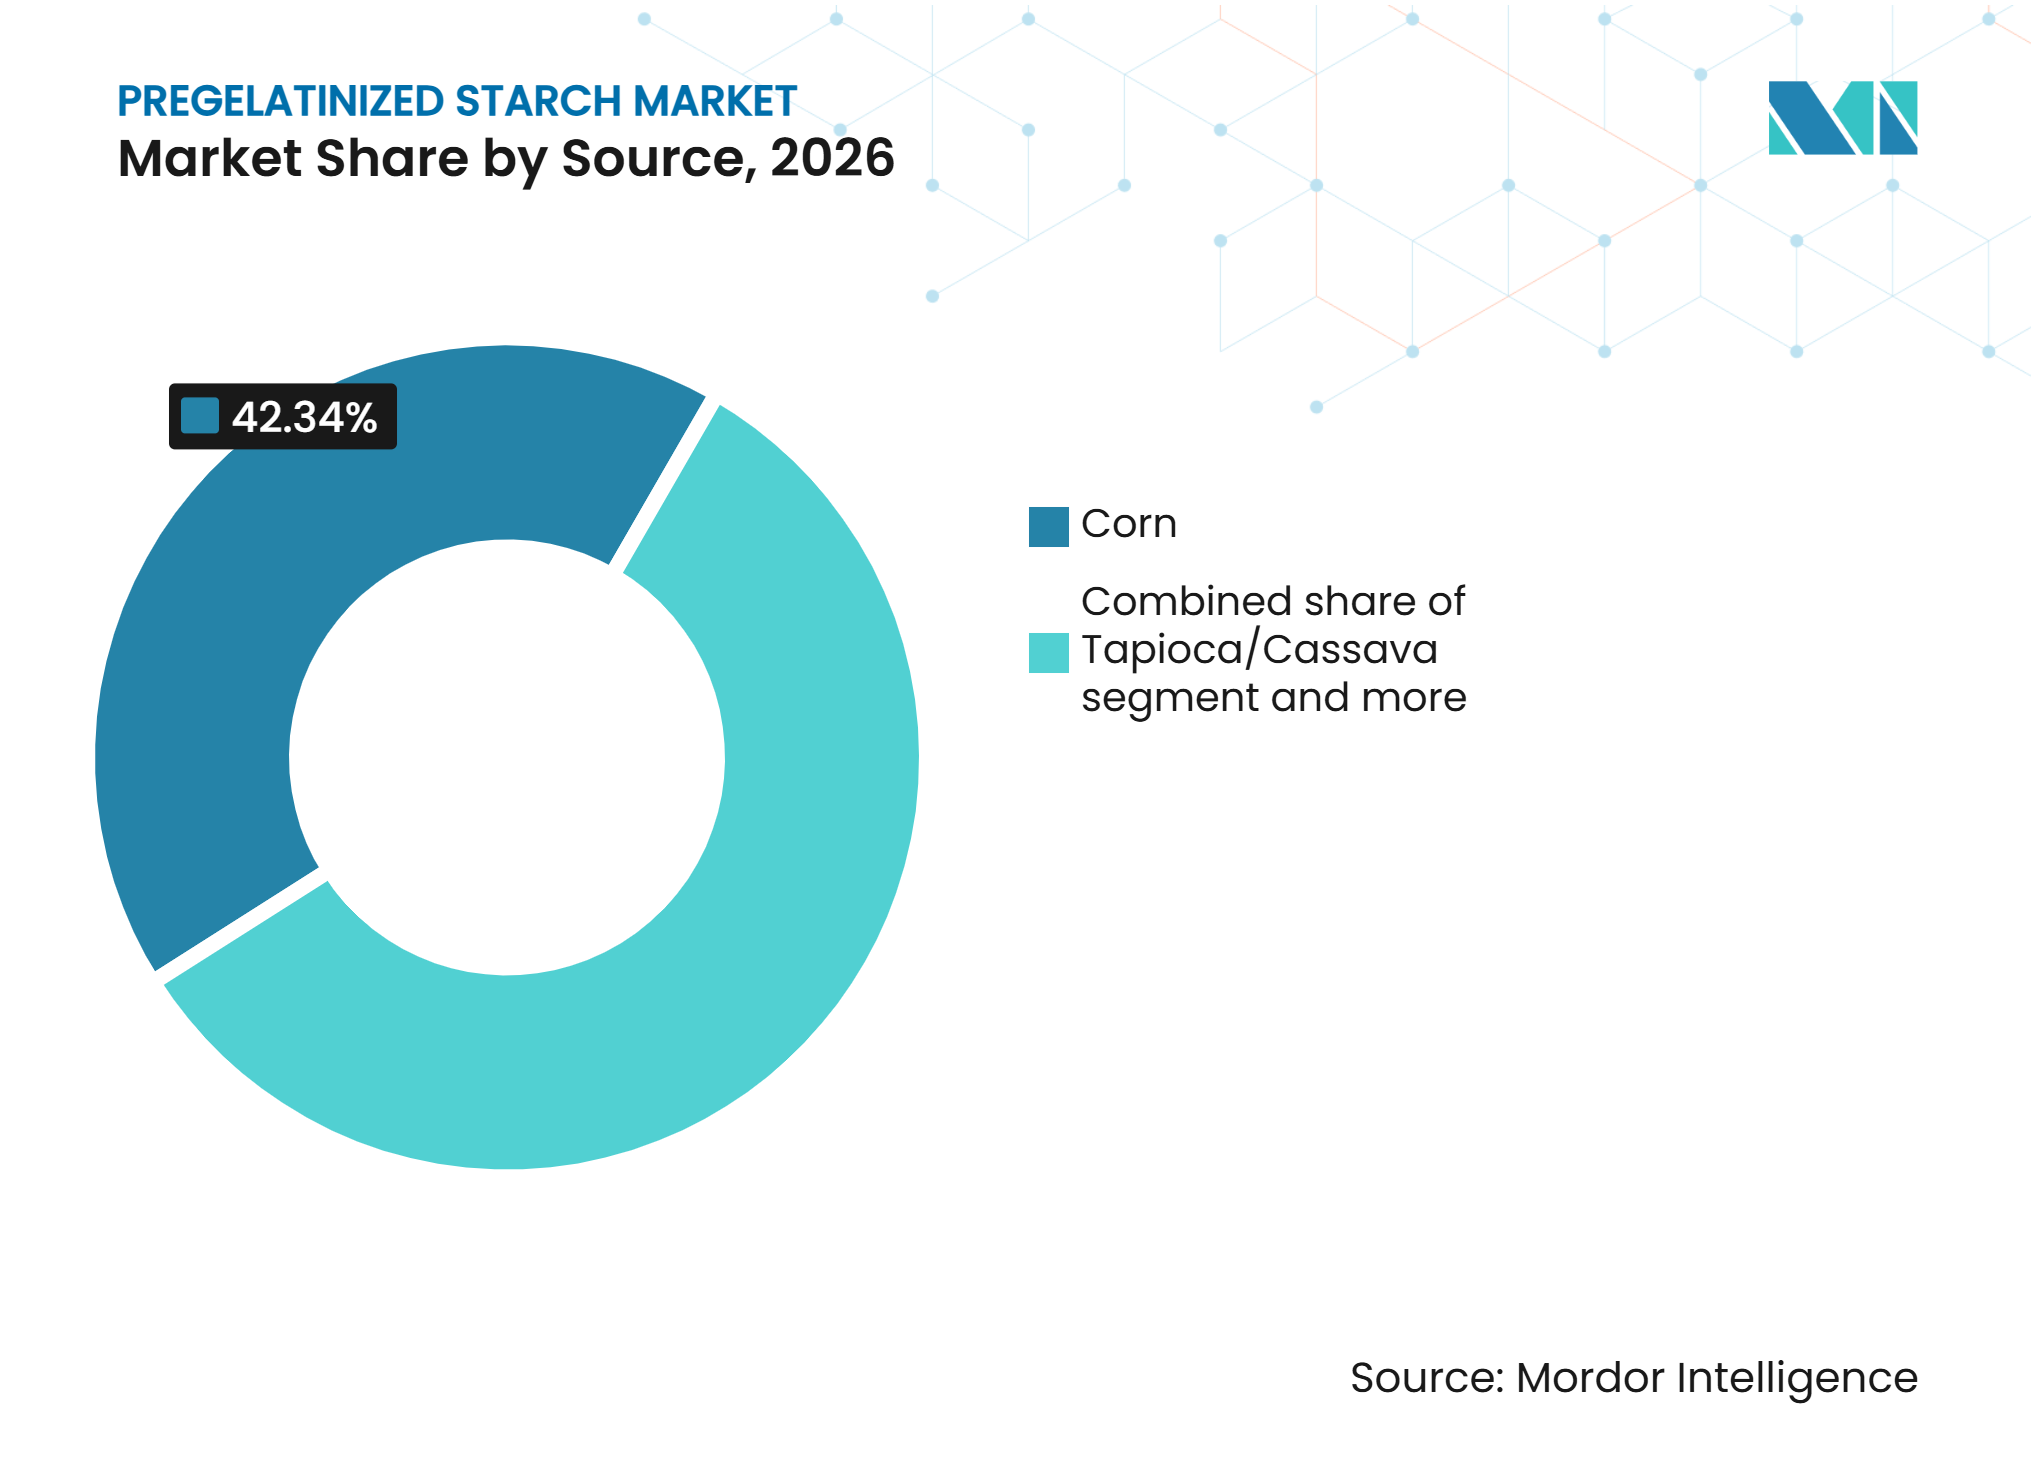
- 料別では、トウモロコシが2026年のアルファ化デンプン市場シェアの42.34%を占め、タピオカ/キャッサバは2032年にかけてCAGR 4.81%で拡大すると予測されています。
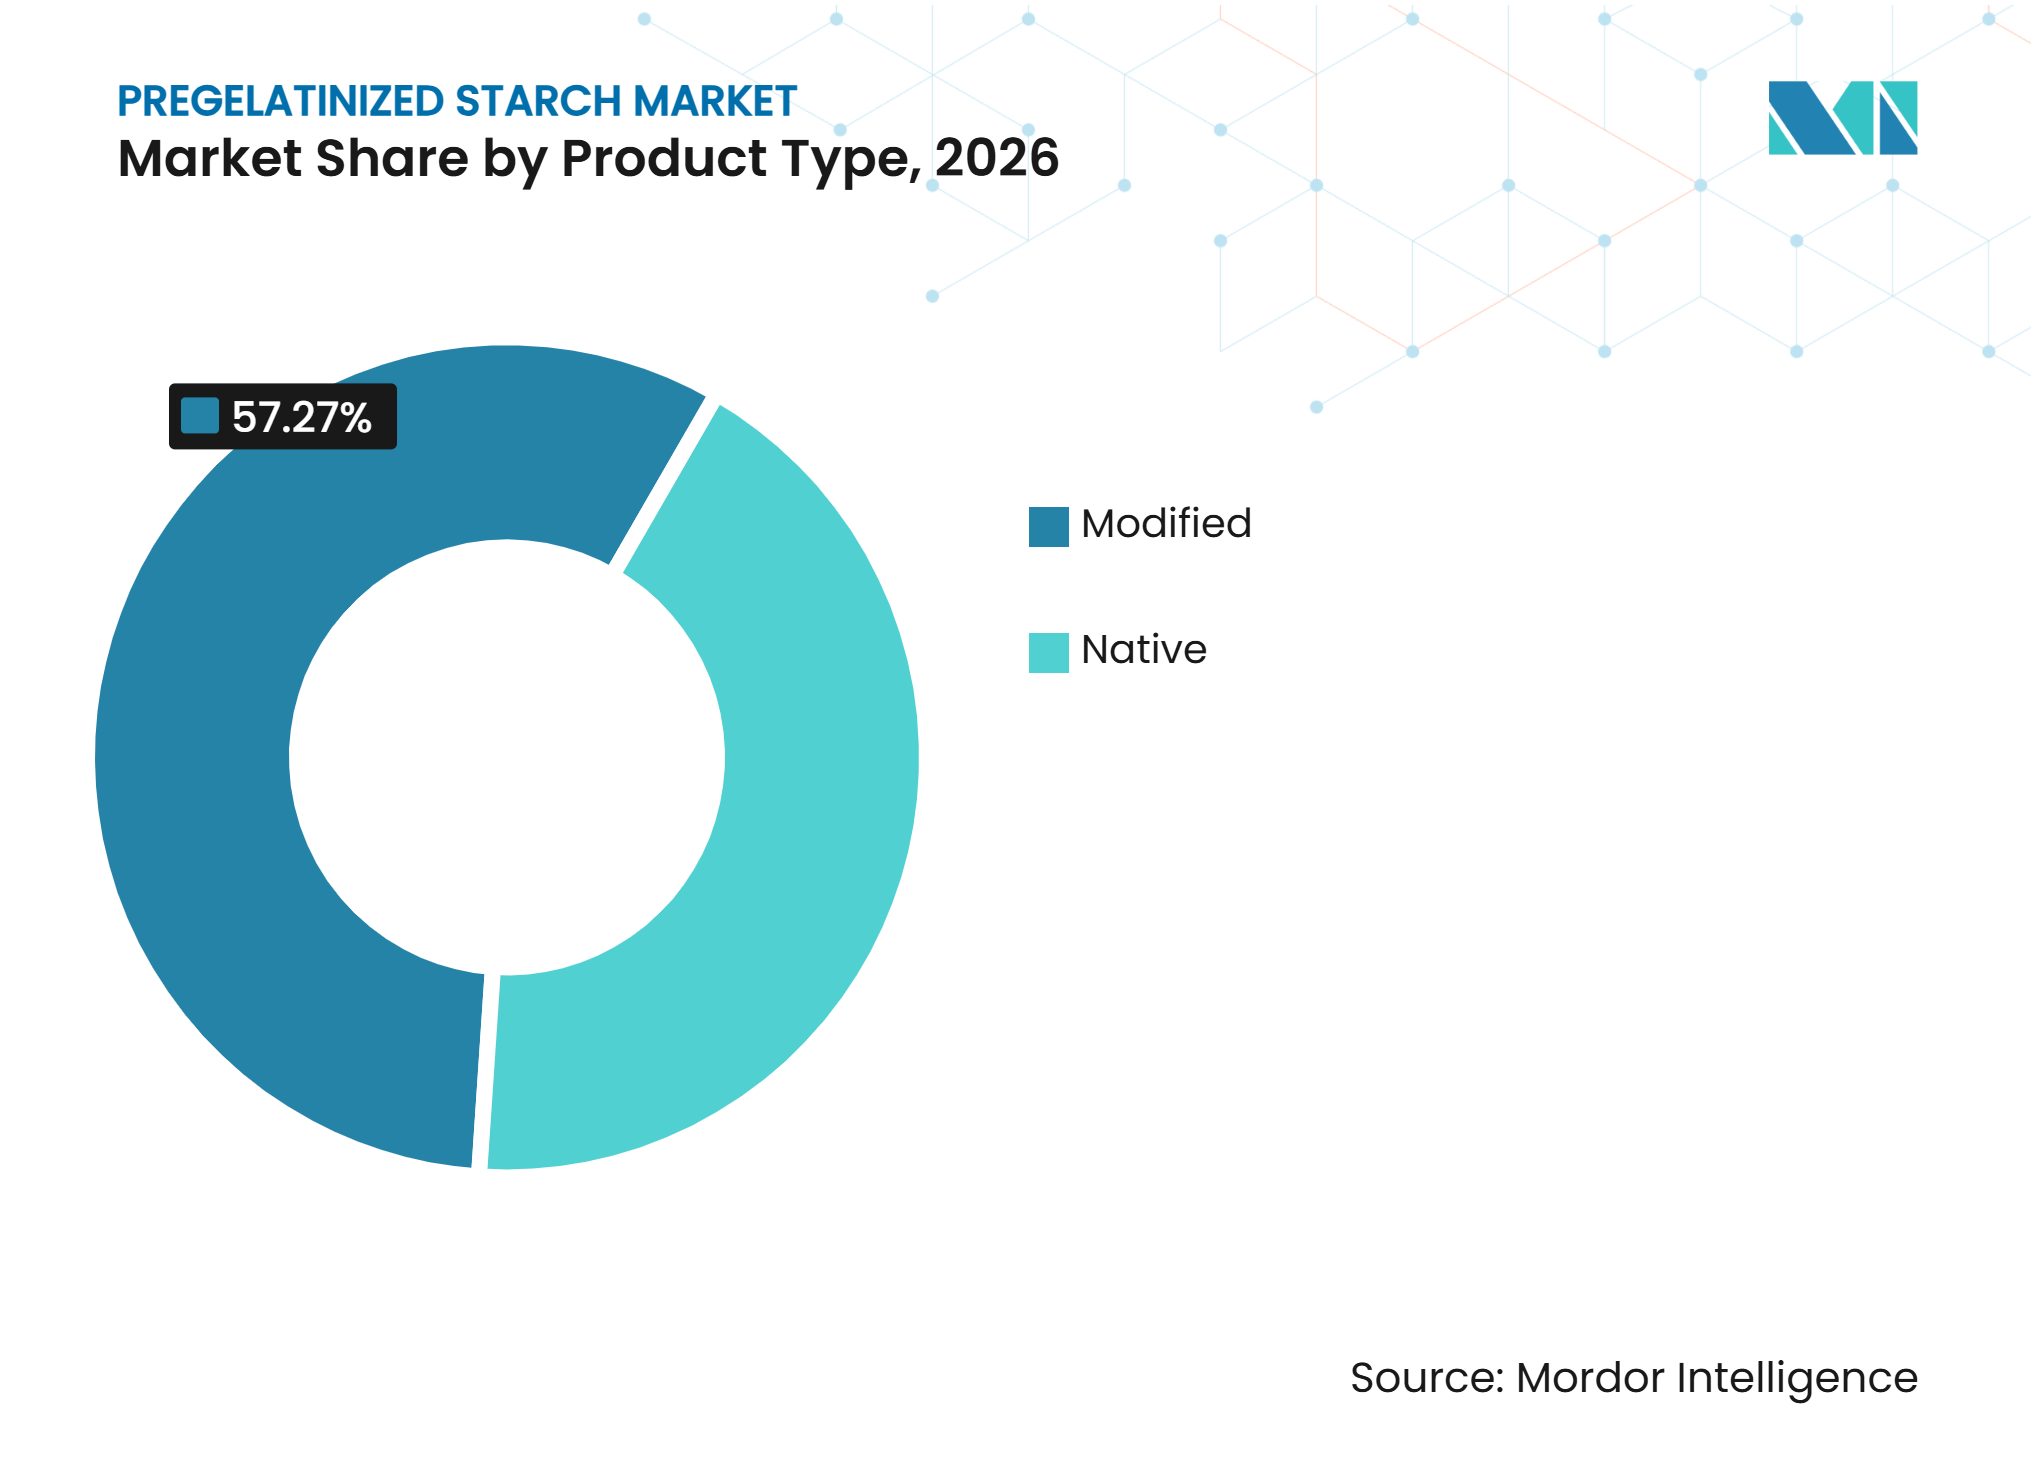
- 製品タイプ別では、加工デンプンが2026年のアルファ化デンプン市場の57.27%を占め、ネイティブデンプンは2032年にかけてCAGR 5.69%で成長すると予測されています。
- 用途別では、食品・飲料が2026年のアルファ化デンプン市場規模の39.45%を占め、医薬品用途は2032年にかけてCAGR 5.56%で成長すると予測されています。
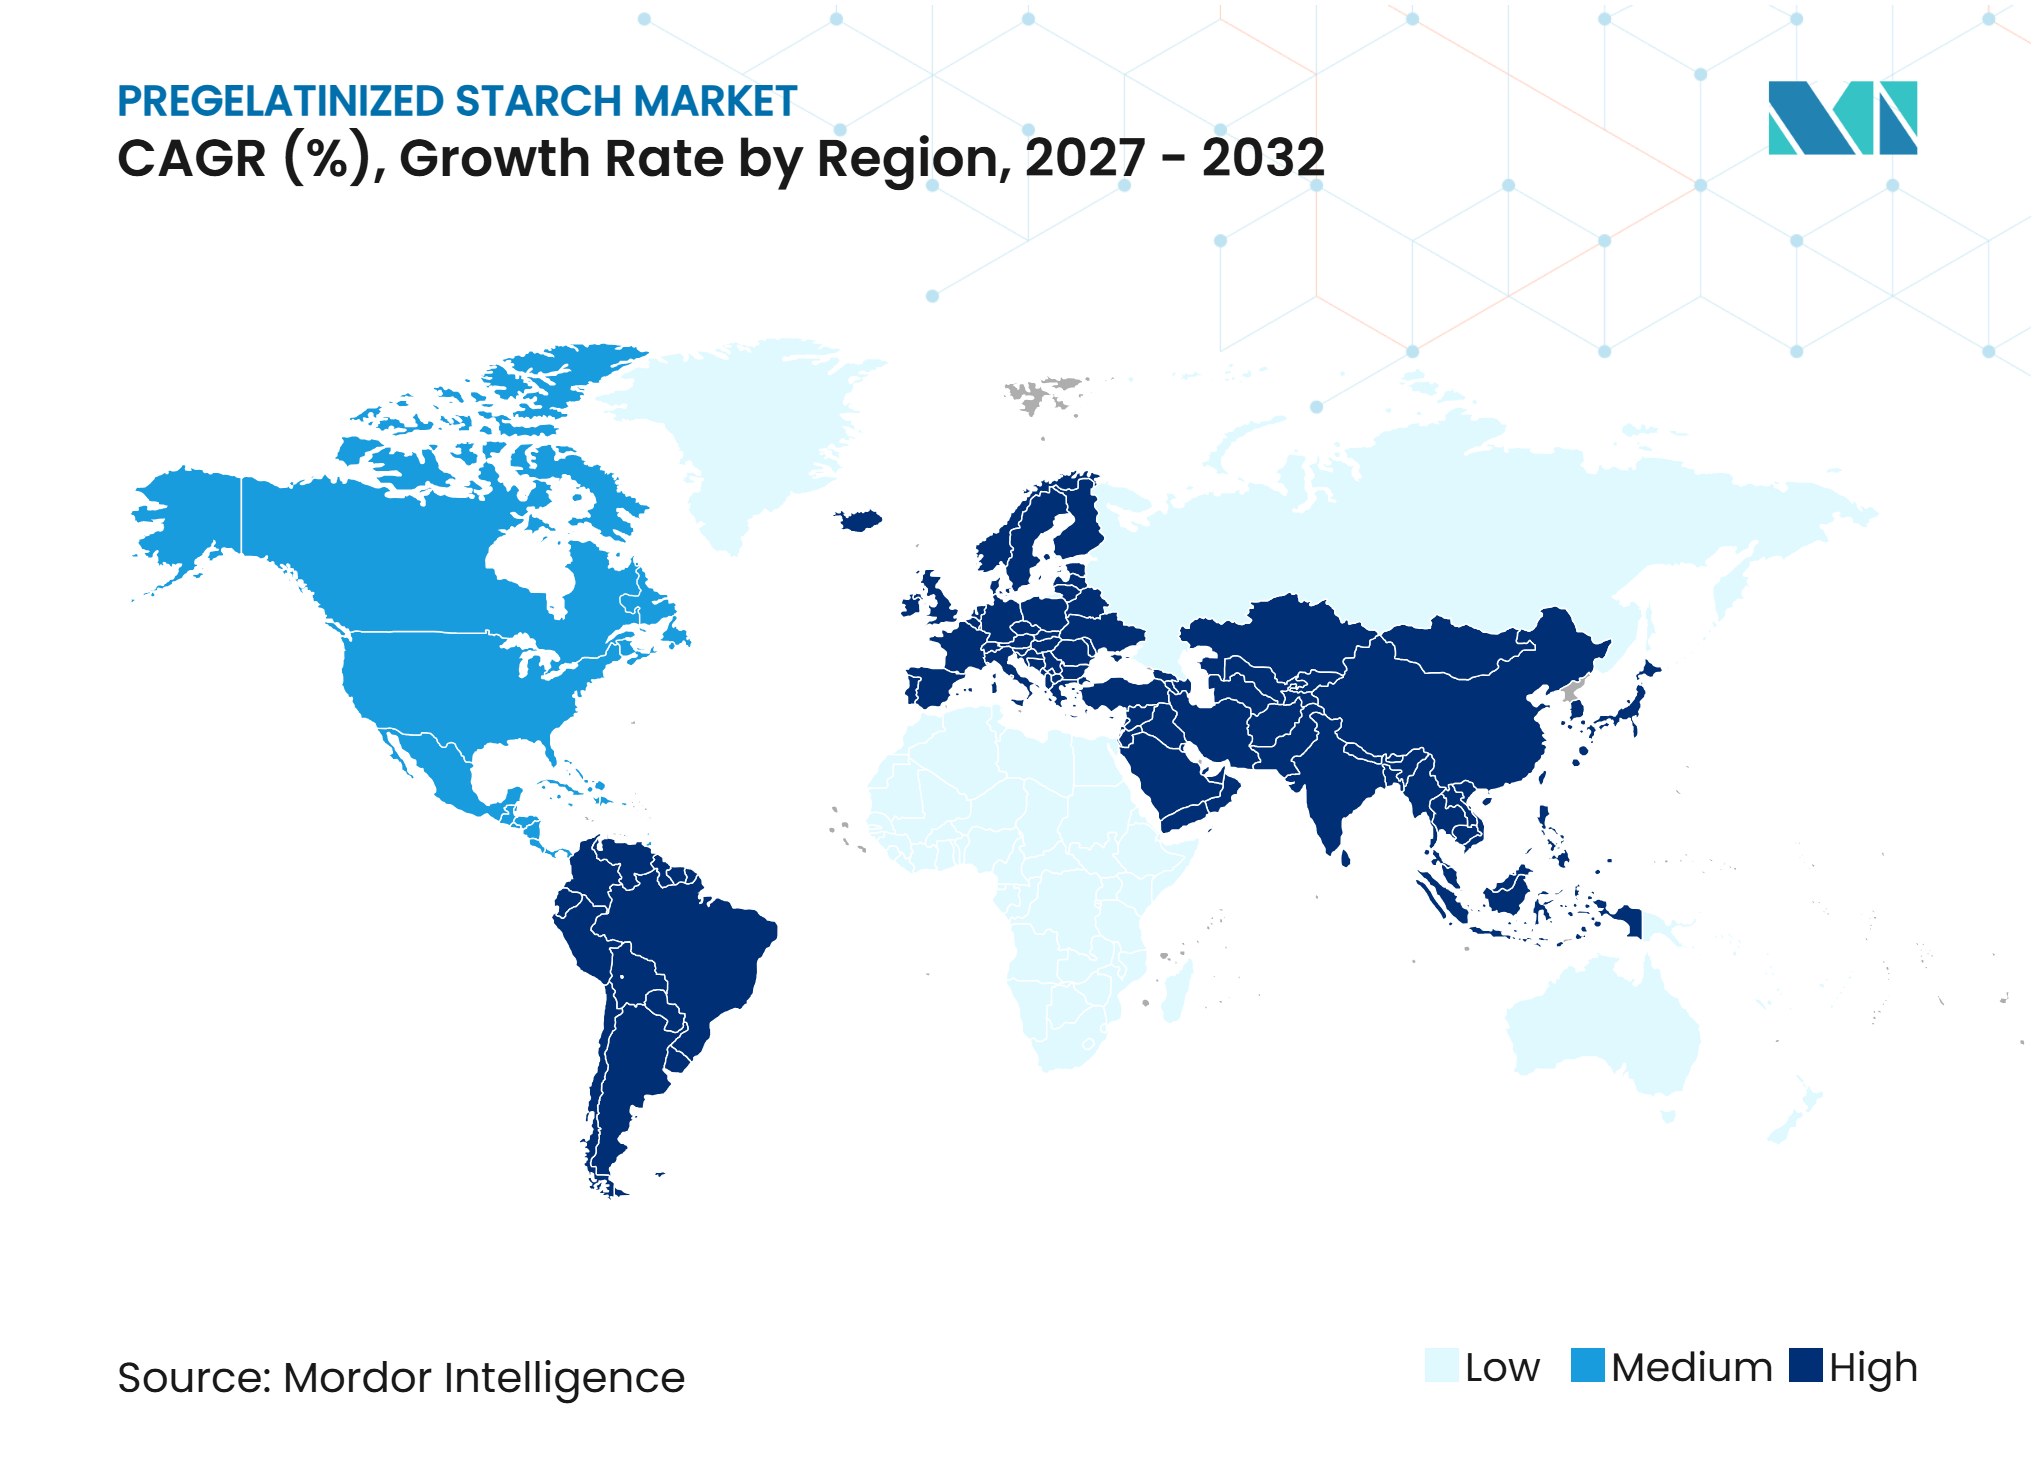
- 地域別では、アジア太平洋地域が2026年のアルファ化デンプン市場の38.71%を占め、欧州は2032年にかけてCAGR 4.75%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 利便性食品および加工食品への需要増加 | +1.1% | アジア太平洋地域および南米で特に強く、世界全体 | 中期(2〜4年) |
| 医薬品用デンプン賦形剤の採用拡大 | +0.9% | 世界全体;インド、中国、北米、欧州で最も強い | 長期(4年以上) |
| クリーンラベル食品原料への需要増加 | +0.6% | 欧州および北米が中心;アジア太平洋地域への波及 | 中期(2〜4年) |
| 即食食品製剤における利用拡大 | +0.5% | アジア太平洋地域が中心;中東・アフリカおよび南米への波及 | 短期(2年以内) |
| デンプン系バインダーへの産業需要増加 | +0.4% | 北米および欧州に集中し、世界全体 | 中期(2〜4年) |
| 化粧品・パーソナルケアにおける用途拡大 | +0.3% | アジア太平洋地域および欧州が中心 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
利便性食品および加工食品への需要増加
都市化は新興経済圏における食生活パターンを根本的に変えており、アルファ化デンプンはこの構造的変化から直接的な恩恵を受けています。加熱なしに粘度を発現する能力により、食品メーカーはコールドフィルおよび常温加工において水和・増粘・安定化する製品を処方でき、製造ラインのエネルギー消費を削減できます。買い手にとって、この機能は競争上の優位性をもたらします。コールドプロセス製法を採用するメーカーは、製品の再水和時間を短縮しながらラインのエネルギーコストを削減できます。東南アジアおよび南アジアで最も急成長している加工食品サブカテゴリーの一つであるインスタントラーメン、乾燥スープ、乾燥ソースミックスは、この機能に依存しています。アジア太平洋市場全体で拡大する中間層は、これらの製品への持続的な需要を生み出しており、経済的な逆風の中でも減少しにくい構造的な需要量を加えています。
医薬品用デンプン賦形剤の採用拡大
アルファ化デンプンは、湿式造粒工程を不要にし、製剤サイクル時間を短縮し、最終剤形の水分活性を低下させるため、直接圧縮錠剤製造において好まれるバインダー・崩壊剤の組み合わせです。2025年にEuropean Journal of Pharmaceutics and Biopharmaceuticsに掲載されたレビューは、アルファ化デンプンを固形剤形システムにおける最も汎用性の高い多機能賦形剤の一つとして特定し、FDA不活性成分データベース(IID)における文書化された安全性プロファイルを引用することが期待されています。このリスティングは戦略的に重要であり、簡略新薬申請(ANDA)を開発する製剤担当者は、規制リスクを低減するためにFDA IIDにすでに収載されている賦形剤を好む傾向があります。この傾向は、後発医薬品メーカーの間でアルファ化デンプンの採用を自己強化するサイクルを生み出しています。インドの拡大するANDAパイプラインと、Ingredionが2026年5月にSanstar Limitedとのグリーンフィールド専門医薬品原料施設を設立するための合弁事業を計画していることは、予測期間中に需要基盤が強化される可能性が高いことを示しています。
クリーンラベル食品原料への需要増加
欧州連合の規制枠組みは商業的に重要な区別を生み出しています。ドラムドライまたはスプレードライによって製造されたアルファ化バリアントを含む物理的加工デンプンは、規則(EC)第1333/2008号[1]に基づく食品添加物として分類されません。その結果、原材料リストにEナンバーを記載する必要がありません。この区別は欧州の食品加工における処方変更を推進しており、メーカーは化学的加工デンプン(E1404〜E1452)を、「デンプン」または「タピオカデンプン」としてラベルに表示しながら同等の機能を提供する物理的処理代替品に置き換えています。2025年に査読付き食品科学誌に掲載された研究では、超音波処理された米とジャガイモのデンプンブレンド(クリーンラベルデンプンシステム)がケチャップ用途においてキサンタンガムの粘度プロファイルを再現し、R²=0.988の予測精度を達成したことが実証されました[2]。この知見は、物理的加工がより複雑なハイドロコロイドシステムを代替できることを示唆しています。IFTは、2025年に米国およびカナダで発売された新食品の38%がクリーンラベルのポジショニングを採用していると報告しており、北米における同様の勢いを確認しています。
即食食品製剤における利用拡大
即食(RTE)および即時混合(RTM)フォーマットは、アルファ化デンプンが不可欠な役割を果たす需要層を代表しています。加熱なしに即座に粘度を提供する能力により、常温または冷水で再水和するパウダースープ、食事代替ミックス、インスタント飲料において事実上代替不可能な存在となっています。しばしば過小評価される商業的優位性は、消費者への速度の速さです。家庭での調理を不要にするRTMフォーマットは、小売物流を簡素化し、消費時点でのエネルギーコストを削減し、分量管理された食事を求める健康志向の消費者のニーズに合致しています。アルファ化デンプン市場内で最も急成長しているサブ層である冷水溶解性特殊グレードは、原料サプライヤーから不均衡に高い研究開発投資を集めいます。その性能上の優位性は測定可能であり、ネイティブデンプンを使用して再現することは困難です。Roquetteが2025年10月に予定しているAMYSTA L 123の発売は、特許取得済みの酵素・化学物質不使用プロセスによって製造された熱溶解性エンドウデンプンであり、ラベル透明性のあるインスタントミックス機能への需要に直接応えるものです。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農業原料価格の変動 | -0.9% | 北米、欧州、アジア太平洋地域で特に強く、世界全体 | 短〜中期(4年以内) |
| 代替ハイドロコロイドおよびバインダーとの競合 | -0.6% | 欧州および北米が中心;世界的な影響 | 中期(2〜4年) |
| 保管・輸送中の湿気感受性 | -0.4% | 中東・アフリカおよび東南アジアで増幅され、世界全体 | 短期(2年以内) |
| 食品・医薬品品質規制の厳格化 | -0.3% | 欧州および北米が主要;アジア太平洋地域で増加 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農業原料価格の変動
トウモロコシはアルファ化デンプンの原料コストの大部分を占めており、2025年の価格動向は需要側と供側の同時ショックに対する市場の脆弱性を浮き彫りにしています。地域間の価格差は依然として大きく、2025年第3四半期にはコーンスターチ価格が中国の398米ドル/MTからドイツの615米ドル/MTの範囲に及びました。この217米ドル/MTの価格差は、欧州とアジアの生産者に非対称な競争上の立場をもたらしています。気象関連の収量ショック、米国の輸出政策、バイオ燃料義務の変更は、この価格差を1四半期以内に変動させる可能性があります。タピオカおよびジャガイモ系生産者は、異なるが同様に不安定なエクスポージャープロファイルに直面しています。干ばつやモザイクウイルスの発生は東南アジアのキャッサバ供給を急速に制約する可能性があり、欧州のジャガイモ収穫はマイコトキシン汚染の懸念に直面しています。買い手にとって、トウモロコシ、タピオカ、ジャガイモ系アルファ化グレードをブレンドするマルチソース調達戦略は、単一産地の供給リスクへのエクスポージャーを低減できます。ただし、これらの戦略は製剤の複雑さも増大させます。
代替ハイドロコロイドおよびバインダーとの競合
アルファ化デンプンは、複数の食品用途においてキサンタンガム、グアーガム、ペクチン、メチルセルロースと競合しています。これらの代替品は、特定のレオロジープロファイルを提供し、場合によっては優れた凍結融解安定性および酸安定性を持ちます。医薬品錠剤製造においては、ヒドロキシプロピルメチルセルロース(HPMC)および微結晶セルロース(MCC)が直接的な機能的代替品として機能し、強力な規制承認の実績を持ちます。競合圧力は進化し続けています。2025年に発表された研究では、デンプン系ポリ電解質複合接着剤が紙・包装用途において純粋なデンプンよりも高い耐水性を提供し、合成バインダーとの主要な性能差を縮小していることが示されました[3]。一方、アルギン酸ナトリウムは、デンプンを添加せずに植物性バーガー製剤において単独のテクスチャー付与剤として機能するのに十分な結合力と保水性を示しており、競合境界の多孔性を浮き彫りにしています。代替リスクは、優れた機能性が価格プレミアムを正当化できる価格感度の低いセグメントで最も高くなっています。ただし、アルファ化デンプンは大量市場向け加工食品用途および後発医薬品層においてコストとスケーラビリティの優位性を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
タピオカ/キャッサバがシェアを拡大する中、トウモロコシがリードトウモロコシは2026年の原料別アルファ化デンプン市場の42.34%を占めました。その主導的な地位は、北米、欧州、中国における確立されたトウモロコシ湿式製粉インフラを反映しています。大規模な湿式製粉操業により、トウモロコシを下流のデンプン原料に効率的に変換でき、少量の原料よりも低い加工コストを維持できます。トウモロコシはまた、確立された食品グレードのサプライチェーンと製剤担当者の間での幅広い認知度から恩恵を受けています。これらの優位性は、大量の食品および産業用途での使用を支えています。
小麦とジガイモは、機能的性能が原料規模を上回る用途において引き続き重要です。ジャガイモ系グレードは中性の風味とペーストの透明性を提供し、乳製品代替品や料理用ソースでの使用を支えています。小麦系グレードは欧州のベーカリーおよびフードサービス製剤での需要が続いています。米由来のアルファ化デンプンは、クラッカーや乳幼児食品用途を含むグルテンフリーおよびアレルゲン感受性製品を支えています。タピオカ/キャッサバは2032年にかけてCAGR 4.81%で成長すると予測されており、原料タイプの中で最も高い成長率です。非GMO、アレルゲンフリー、天然グルテンフリーの特性が、シンプルな原材料プロファイルを必要とする食品製剤での使用を拡大しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:
加工グレードが規模を維持する中、ネイティブグレードへの需要が拡大加工グレードは2026年のアルファ化デンプン市場の57.27%のシェアを保持すると予測されており、厳しい製造条件下での安定したパフォーマンスに支えられています。ネイティブグレードと比較して、加工素材は高せん断加工、凍結融解サイクル、低pH環境に対してより確実に耐えます。フードサービス事業者および産業加工業者は、このレベルの機能性を必要とすることが多いです。架橋および置換グレードは、製品の安定性が重要な用途で引き続き広く使用されています。ヒドロキシプロピルリン酸ジデンプンおよびアジピン酸アセチル化ジデンプンは、これらの用途で使用される加工素材の例です。
ネイティブアルファ化デンプンは2027年から2032年にかけてCAGR 5.69%で成長すると予測されています。食品メーカーは、デンプンまたは植物由来原料として簡潔に表示できるグレードを評価しています。このラベリングアプローチは、物理的加工の機能的メリットを維持しながらクリーンラベルへの処方変更を支えています。ネイティブグレードは、熱、せん断、酸性度の要求が低い製品に適しています。Roquetteは2025年に、食品、化粧品、医薬品用途向けの造膜特性を持つアルファ化ヒドロキシプロピル化豆類デンプンの特許を公開する予定です。したがって、プロセスイノベーションはネイティブと加工の性能要件の境界を拡大し続けると予測されています。

用途別:
食品・飲料が需要量を提供し、医薬品がより速く成長食品・飲料は2026年のアルファ化デンプン市場の39.45%を占めると予測されています。需要はインスタント食品、ベーカリーフィリング、缶詰スープ、乳製品代替品によって牽引されています。冷水膨潤特性は、調理後に急速な増粘を必要とする乾燥利便性食品を支えています。都市人口の増加も、アジア太平洋地域および中東・アフリカにおける包装食品フォーマットへの需要を高めています。動物飼料は、メーカーがアルファ化デンプンを消化性の高エネルギー密度バインダーとして使用する、より小規模だが安定した用途セグメントを代表しています。紙、繊維、接着剤用途も、特に再生可能原料が重視される場合にデンプン系バインダーを使用しています。
AvebeはPERFECTACOL GMを、繊維系包装向けの100%バイオベースのPFASフリー接着剤として販売しています。この製品ポジショニングは、持続可能性要件を持つ産業用途におけるデンプン系ソリューションへの需要を支えています。医薬品用途は2032年にかけてCAGR 5.56%で拡大すると予測されています。アルファ化デンプンは、バインダー、充填剤、崩壊剤として機能できるため、直接圧縮用途において特に重要です。化粧品・パーソナルケアメーカーも、油分吸収、テクスチャー向上、造膜のためにアルファ化および加工デンプンを使用しています。2025年のPubMedによるレビューでは、化粧品・パーソナルケア製品におけるデンプン機能性の使用が記録されています。
地域分析
アジア太平洋地域
アジア太平洋地域は2026年のアルファ化デンプン市場の38.71%を占めました。中国は広範なトウモロコシおよびキャッサバ加工能力と加工食品への強い需要を組み合わせています。インドは医薬品製造基盤と輸出活動を通じて需要を生み出しています。タイ、ベトナム、インドネシアはタピオカおよびキャッサバの実質的な地域供給基盤を提供しています。これらの国のサプライヤーは、アレルゲンフリーおよびグルテンフリーのデンプンオプションを求める食品メーカーにサービスを提供できます。2025年、Siam Modified StarchはEXCiPACT GMP/GDP認証を取得し、医薬品賦形剤品質システムへの注力を示しました。Tate & Lyleも2025年にアジア太平洋地域でSensation感覚製剤ツールを発売し、当初はヨーグルト用途向けとしました。このツールは、サプライヤーが地域のテクスチャー嗜好に合わせた製剤サポートを提供する方法を示しています。地域の加工業者は、品質認証と用途サポートを強力な原料調達能力と組み合わせることで恩恵を受けることができます。
欧州
欧州は2027年から2032年にかけてCAGR 4.75%で成長すると予測されています。適用される欧州規制枠組みの下では、物理的加工デンプンは食品添加物分類を回避でき、より簡潔な製品表示を求める食品企業の処方変更努力を支えています。医薬品需要も地域全体での特殊デンプン消費を支えています。英国、ドイツ、ポーランドは食品加工および医薬品製造の主要消費センターとして残っています。生産者は高いエネルギーコスト、EU排出権取引制度へのエクスポージャー、高い物流費用に直面しています。Roquetteは2025年に欧州のデンプン加工業者に対するこれらのコスト圧力を強調しました。同年、IngredionとAGRANAはルーマニアの合弁事業の承認を受け、Țăndărei工場での3,500万ユーロの生産能力拡張を発表しました。このプロジェクトは、短期的なコスト圧力にもかかわらず、地域のデンプン生産能力への継続的な投資を示しています。
北米、南米、中東・アフリカ
北米は後発医薬品製造および加工食品の処方変更からの需要を引き続き生み出しています。クリーンラベル製品開発は米国およびカナダの食品メーカーにとって引き続き優先事項です。特殊産業用デンプン能力も包装および製紙用途を支えています。南米はブラジルとアルゼンチンで用可能なトウモロコシおよびキャッサバ資源に支えられた供給側の機会を提供しています。コロンビアおよびその他の南米諸国は、地域の食品需要を満たすために加工能力を拡大しています。中東・アフリカは初期段階の市場として残っていますが、地域生産が注目を集めています。2026年1月、Agbeyewa IndustriesはナイジェリアのMatna Foodsの買収を完了する予定です。この取引は、エキティ州のキャッサバ栽培とオンド州の産業加工を結びつけ、食品および産業用途向けの地域デンプン供給への注力を反映しています。米由来の特殊原料もエジプトにおける加工基盤の発展を支えています。
競合環境
市場集中度
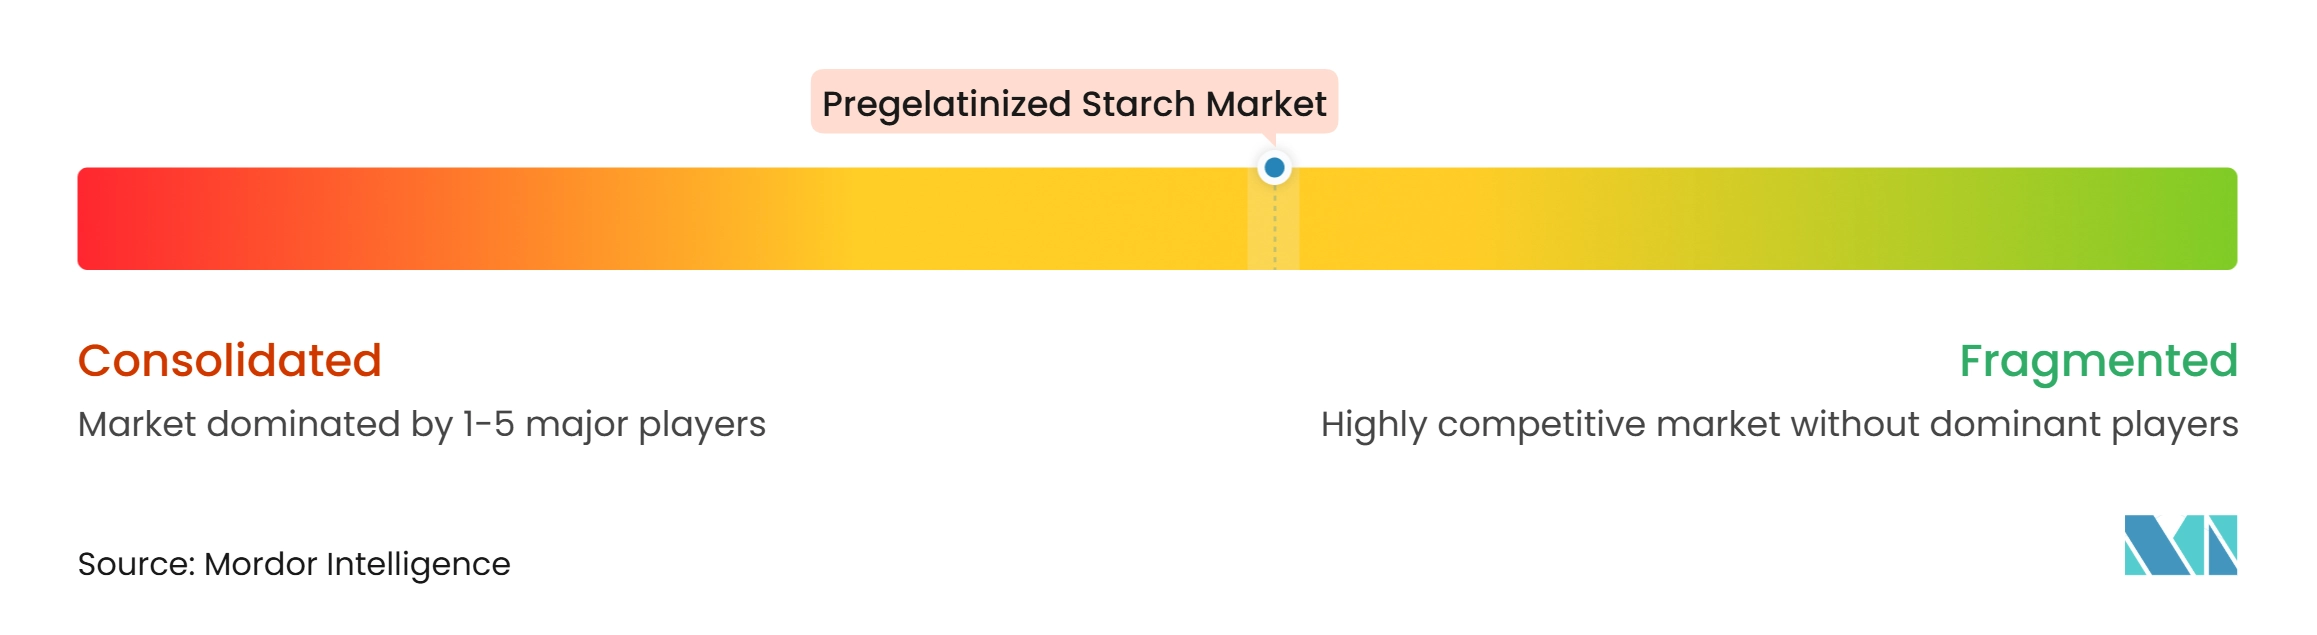
アルファ化デンプン市場は、医薬品グレードおよび特殊食品用途において中程度に集約されています。Cargill、Ingredion、Tate & Lyle、Roquette、Avebeはデンプン加工および用途開発にわたる技術的能力を確立しています。Emsland Group、KMC Ingredients、Universal Starch-Chem Allied、Siam Modified Starchは原料の近接性と用途特化型供給を通じて競合しています。大手サプライヤーは特殊ポートフォリオ、地理的製造拠点、製剤サポートを拡大しています。これらの活動は、原料生産を超えた顧客開発能力の重要性を高めています。企業はまた、文書化、コンプライアンスシステム、規制された医薬品用途へのサービス提供能力を通じても競合しています。
Tate & Lyleは2025年9月にアジア太平洋地域でSensation精密感覚製剤ツールを発売しました。このツールは消費者の口当たり嗜好を活用して、より迅速な原料ソリューション開発を支援します。Tate & LyleはまたCP Kelcoとの統合後、IFT FIRST 2025で拡張された口当たりポートフォリオを発表しました。これにより、デンプンとガム、ペクチン、食物繊維がより広い製剤プラットフォームに組み合わされています。Roquetteは2025年10月に、クリーンラベルの可溶性デンプン機能を必要とするインスタント食品フォーマット向けにAMYSTA L 123を発売しました。これらの動きは、製剤性能、速度、よりシンプルな製品ラベルへの重点を示しています。
小規模生産者は、認定された品質認証を通じて市場ポジションを改善できます。Siam Modified StarchのEXCiPACT認証は、規制された医薬品賦形剤市場へのアクセスの基盤を提供します。これにより、北米および欧州の医薬品製剤担当者の調達オプションが広がる可能性があります。アレルゲン感受性栄養向けの米デンプンや有機・非GMOグレードにも機会が残っています。共処理賦形剤は、アルファ化デンプンと崩壊剤または甘味料を単一の顆粒に組み合わせることもできます。エンドウ、レンズ豆、緑豆などの植物由来原料は、加工知識が保護されている場合に差別化を生み出すことができます。したがって、アルファ化デンプン市場の競合ポジションは、機能的性能、コンプライアンス対応力、および信頼性の高い地域供給に依存することになります。
アルファ化デンプン産業のリーダー企業
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Frères
-
Colorcon, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アルファ化デンプン市場 このレポートでカバーされる企業
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères
- Colorcon, Inc.
- DFE Pharma GmbH & Co. KG
- Grain Processing Corporation
- Avebe U.A.
- AGRANA Beteiligungs-AG
- Emsland Group
- Archer Daniels Midland Company
- Galam Group
- Tereos S.A.
- Universal Starch-Chem Allied Ltd.
- Manildra Group
- Visco Starch
- Everest Starch India Pvt. Ltd.
- KMC Ingredients
- Siam Modified Starch Co., Ltd.
- Associated British Foods plc
最近の産業開発事情 アルファ化デンプン市場
- 2026年5月:Sanstar Limitedは、Ingredion Incorporatedと出資および合弁事業契約を通じてパートナーシップを締結しました。この協業は特殊医薬品賦形剤および高度なデンプン誘導体を対象とし、インド西部に製造施設を設立する計画を持っています。
- 2026年5月:Regaal Resourcesはキシャンガンジ製造施設の拡張を完了し、トウモロコシ加工能力を1日825トンから1,650トンに増加させました。また、アルファ化デンプンを含む加工デンプンポートフォリオの拡大計画も概説しました。
- 2025年11月:Emsland Groupはシンガポールとバンコクを結ぶ地域ネットワークを通じてアジア太平洋地域でのプレゼンスを拡大しました。バンコクの用途施設は、地域の食品製造市場全体でデンプン系原料の顧客サポートと製品開発能力を強化しました。
世界のアルファ化デンプン市場レポートの調査範囲
アルファ化デンプンは、水の存在下で事前に加熱(ゲル化)され、その後微細な粉末に乾燥された、物理的、熱的、または化学的に加工されたデンプンです。アルファ化デンプンレポートは、原料、製品タイプ、用途、および地域別にセグメント化されています。製品タイプ別では、市場はトウモロコシ、小麦、ジャガイモ、タピオカ/キャッサバ、米、その他の原料にセグメント化されています。製品タイプ別では、市場はネイティブと加工にセグメント化されています。用途別では、市場は食品・飲料、医薬品、化粧品・パーソナルケア、動物飼料、紙・繊維・接着剤、その他の用途にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋地域、南米、中東・アフリカにセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| トウモロコシ |
| 小麦 |
| ジャガイモ |
| タピオカ/キャッサバ |
| 米 |
| その他の原料 |
| ネイティブ |
| 加工 |
| 食品・飲料 |
| 医薬品 |
| 化粧品・パーソナルケア |
| 動物飼料 |
| 紙・繊維・接着剤 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋地域その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| トルコ | |
| 中東・アフリカその他 |
| 原料別 | トウモロコシ | |
| 小麦 | ||
| ジャガイモ | ||
| タピオカ/キャッサバ | ||
| 米 | ||
| その他の原料 | ||
| 製品タイプ別 | ネイティブ | |
| 加工 | ||
| 用途別 | 食品・飲料 | |
| 医薬品 | ||
| 化粧品・パーソナルケア | ||
| 動物飼料 | ||
| 紙・繊維・接着剤 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋地域その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのアルファ化デンプンの予測成長率は?
このカテゴリーは2027年から2032年にかけてCAGR 3.96%で成長し、2032年に836.21 ミリオン 米ドルに達すると予測されています。
アルファ化デンプン生産をリードする原料は何ですか?
トウモロコシは2026年に42.34%のシェアで原料別トップであり、確立された湿式製粉インフラに支えられています。
アルファ化デンプンが医薬品錠剤に使用される理由は何ですか?
バインダーおよび崩壊剤として機能することで直接圧縮を支援し、湿式造粒の必要性を低減できます。
アルファ化デンプンで最も急成長している用途は何ですか?
医薬品用途は2032年にかけてCAGR 5.56%で成長すると予測されています。