
Pregelatinierter Stärke-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
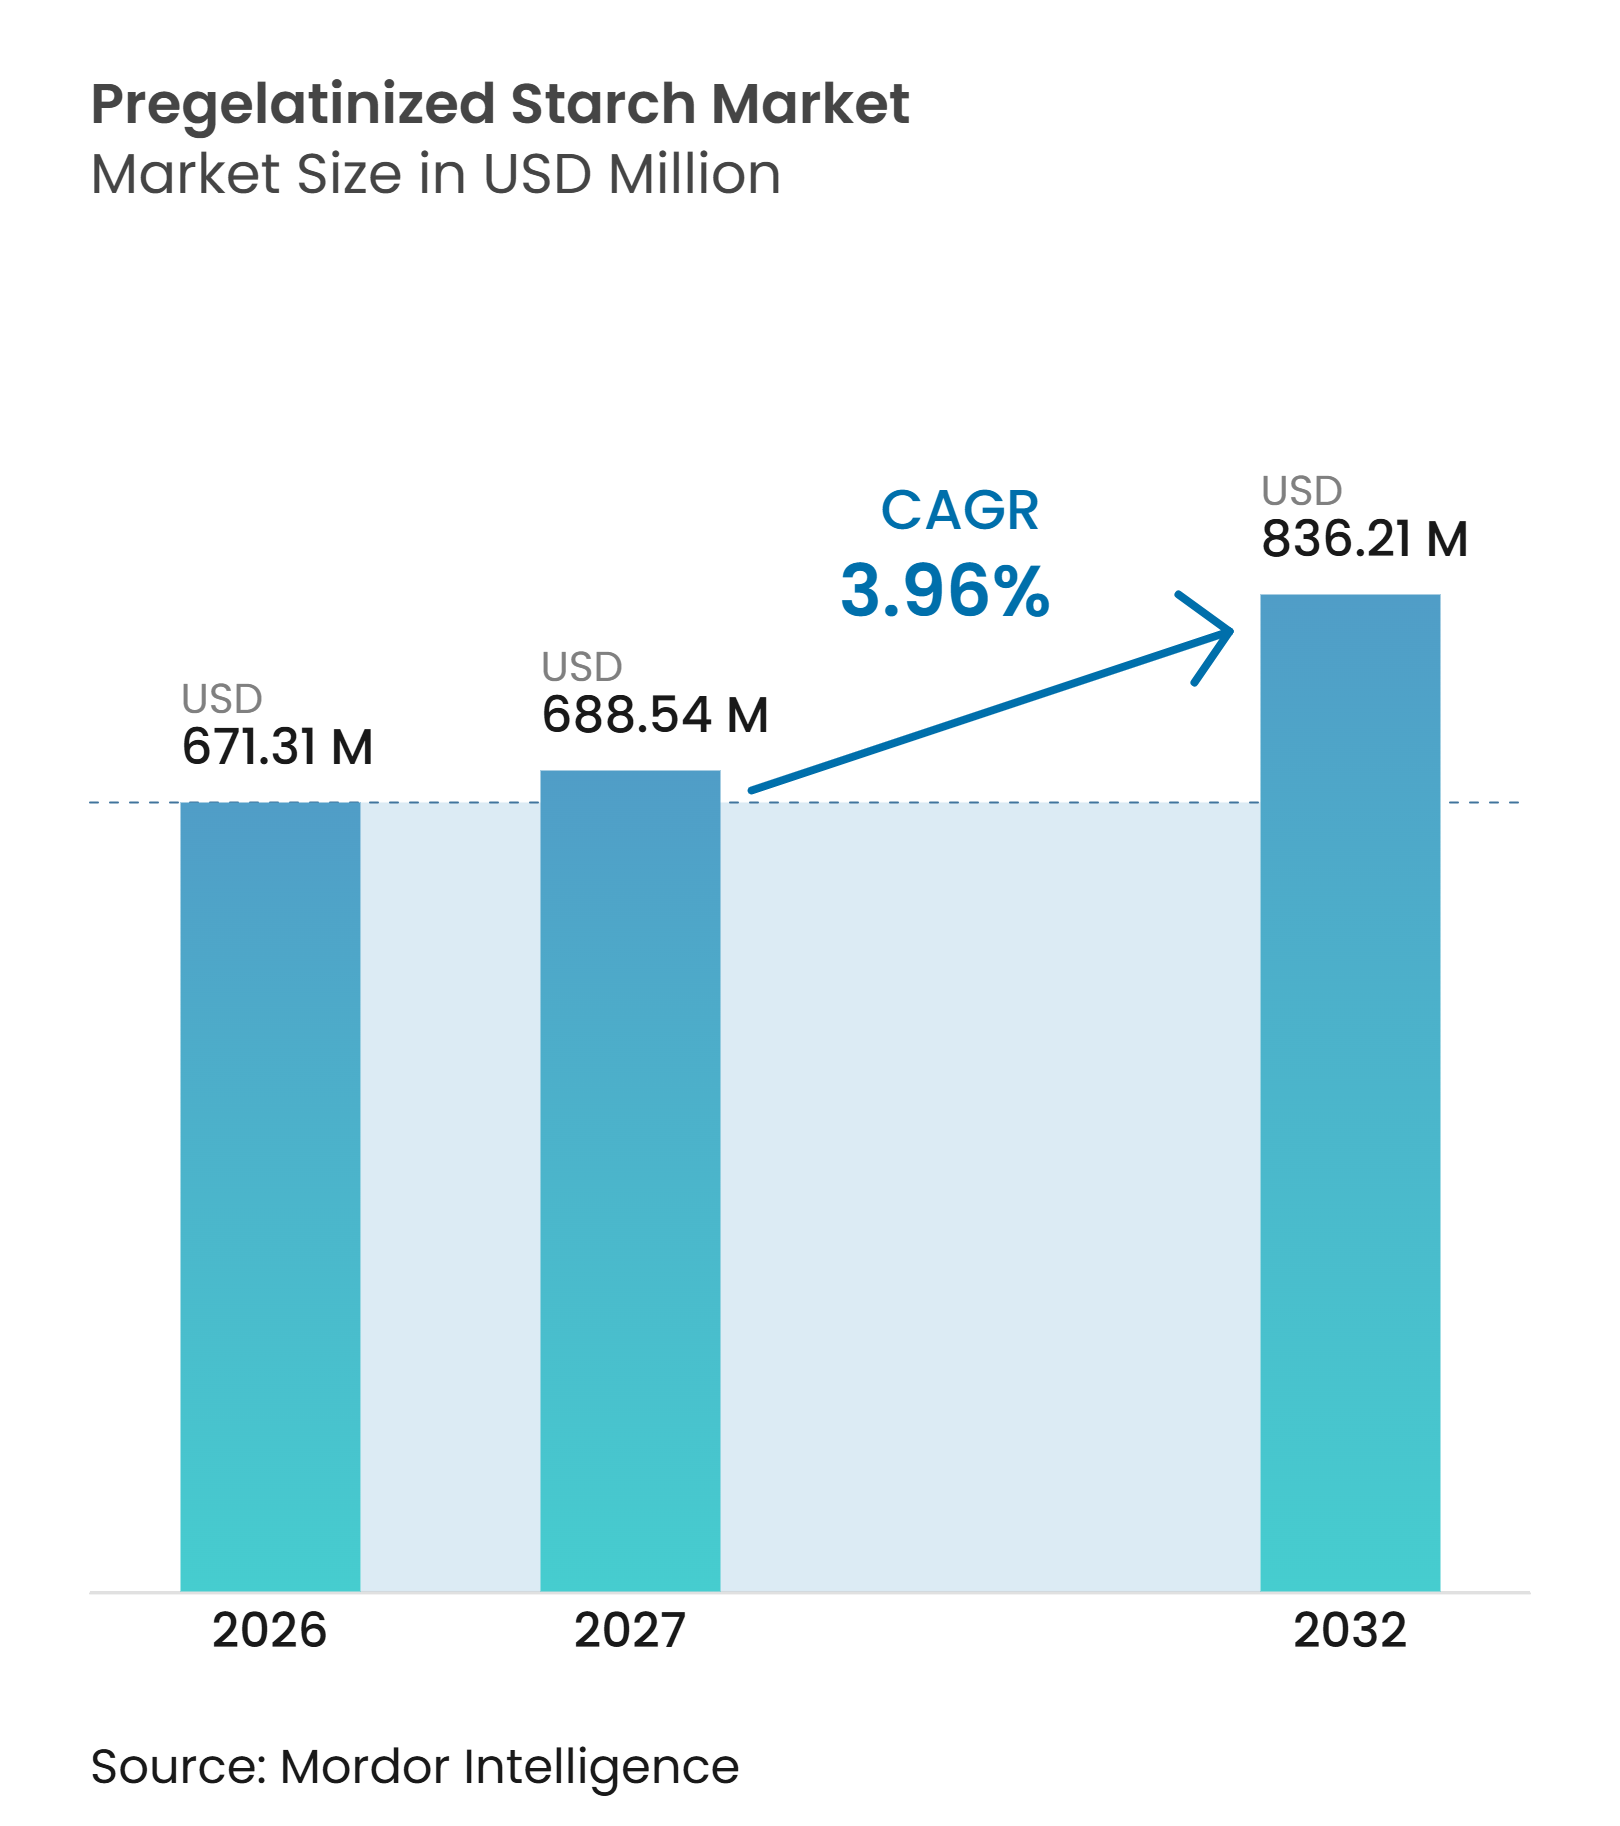
| Marktgröße (2027) | 688.54 Millionen US-Dollar |
| Marktgröße (2032) | 836.21 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.96 % |
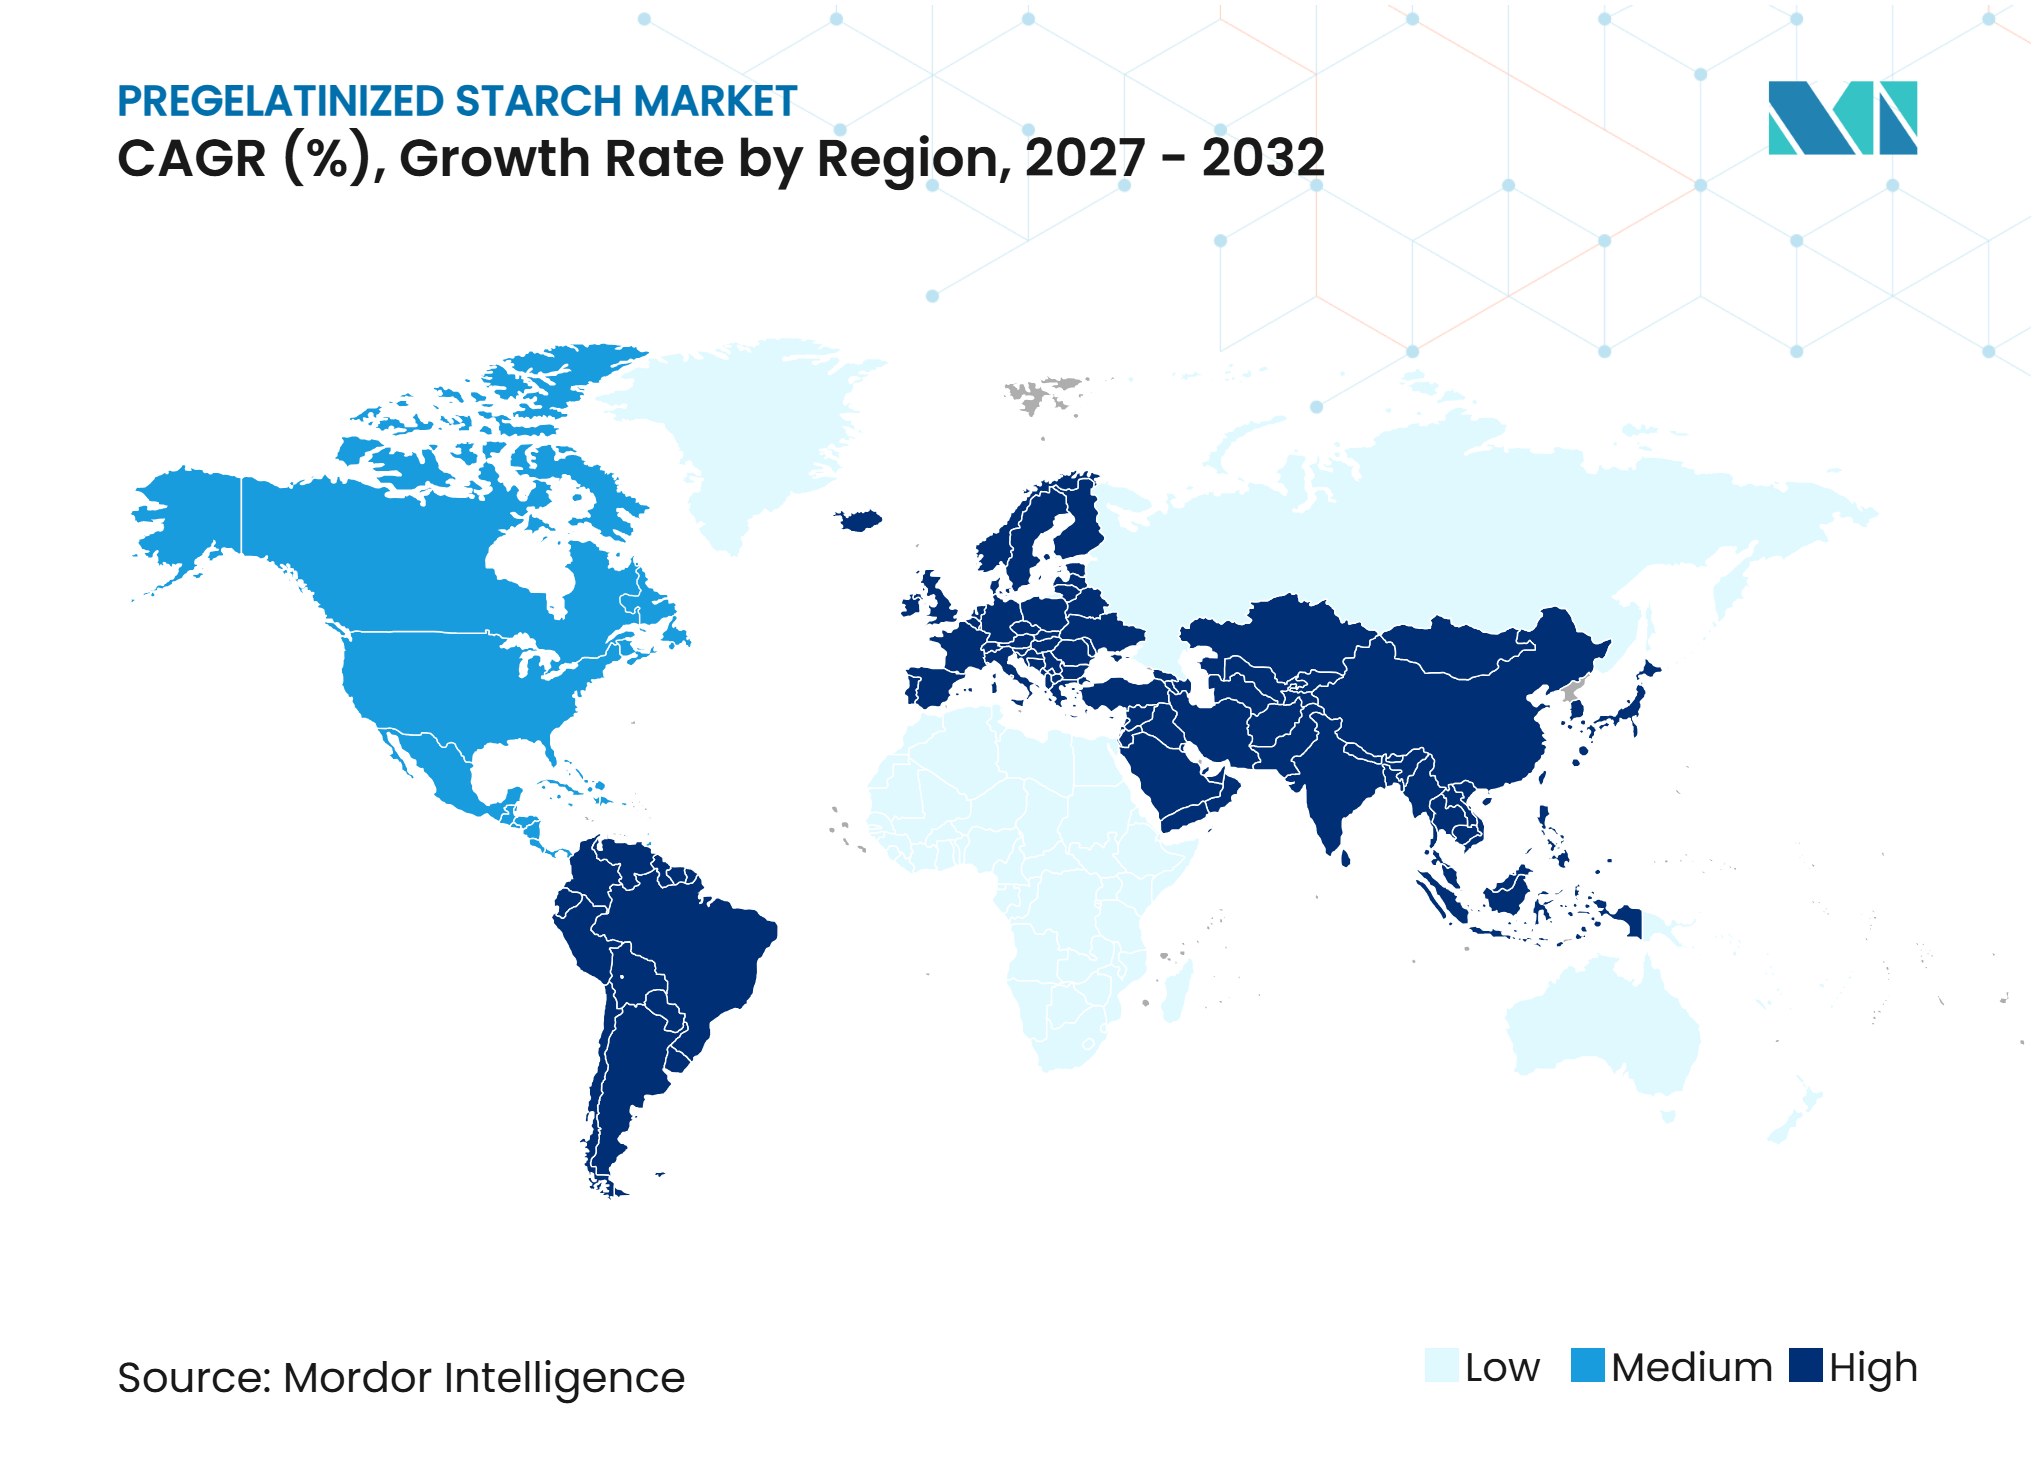
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Pregelatinierter Stärke-Markt Analyse von Mordor Intelligence
Die Marktgröße für pregelatinierte Stärke wird voraussichtlich von 671,31 Millionen USD im Jahr 2026 und 688,54 Millionen USD im Jahr 2027 auf 836,21 Millionen USD bis 2032 anwachsen, was einem CAGR von 3,96 % zwischen 2027 und 2032 entspricht. Der Markt für pregelatinierte Stärke profitiert von der Nachfrage in verarbeiteten Lebensmitteln, pharmazeutischen Formulierungen und Produkten mit kürzeren Zubereitungszeiten. Die Kaltwasserlöslichkeit bietet Herstellern eine Möglichkeit, Viskosität ohne einen separaten Kochschritt zu erzeugen. Diese Funktion unterstützt Instantlebensmittel und Direktkompressionstabletten, bei denen Verarbeitungsgeschwindigkeit und Produktkonsistenz wichtig sind. Die Clean-Label-Reformulierung lenkt die Aufmerksamkeit auch auf physikalisch verarbeitete Qualitäten, die auf Lebensmitteletiketten einfacher deklariert werden können. Inputkosten, Qualitätsanforderungen und der Wettbewerb durch andere Bindemittel bleiben wichtige Einschränkungen für den Markt für pregelatinierte Stärke.
Wichtigste Erkenntnisse des Berichts
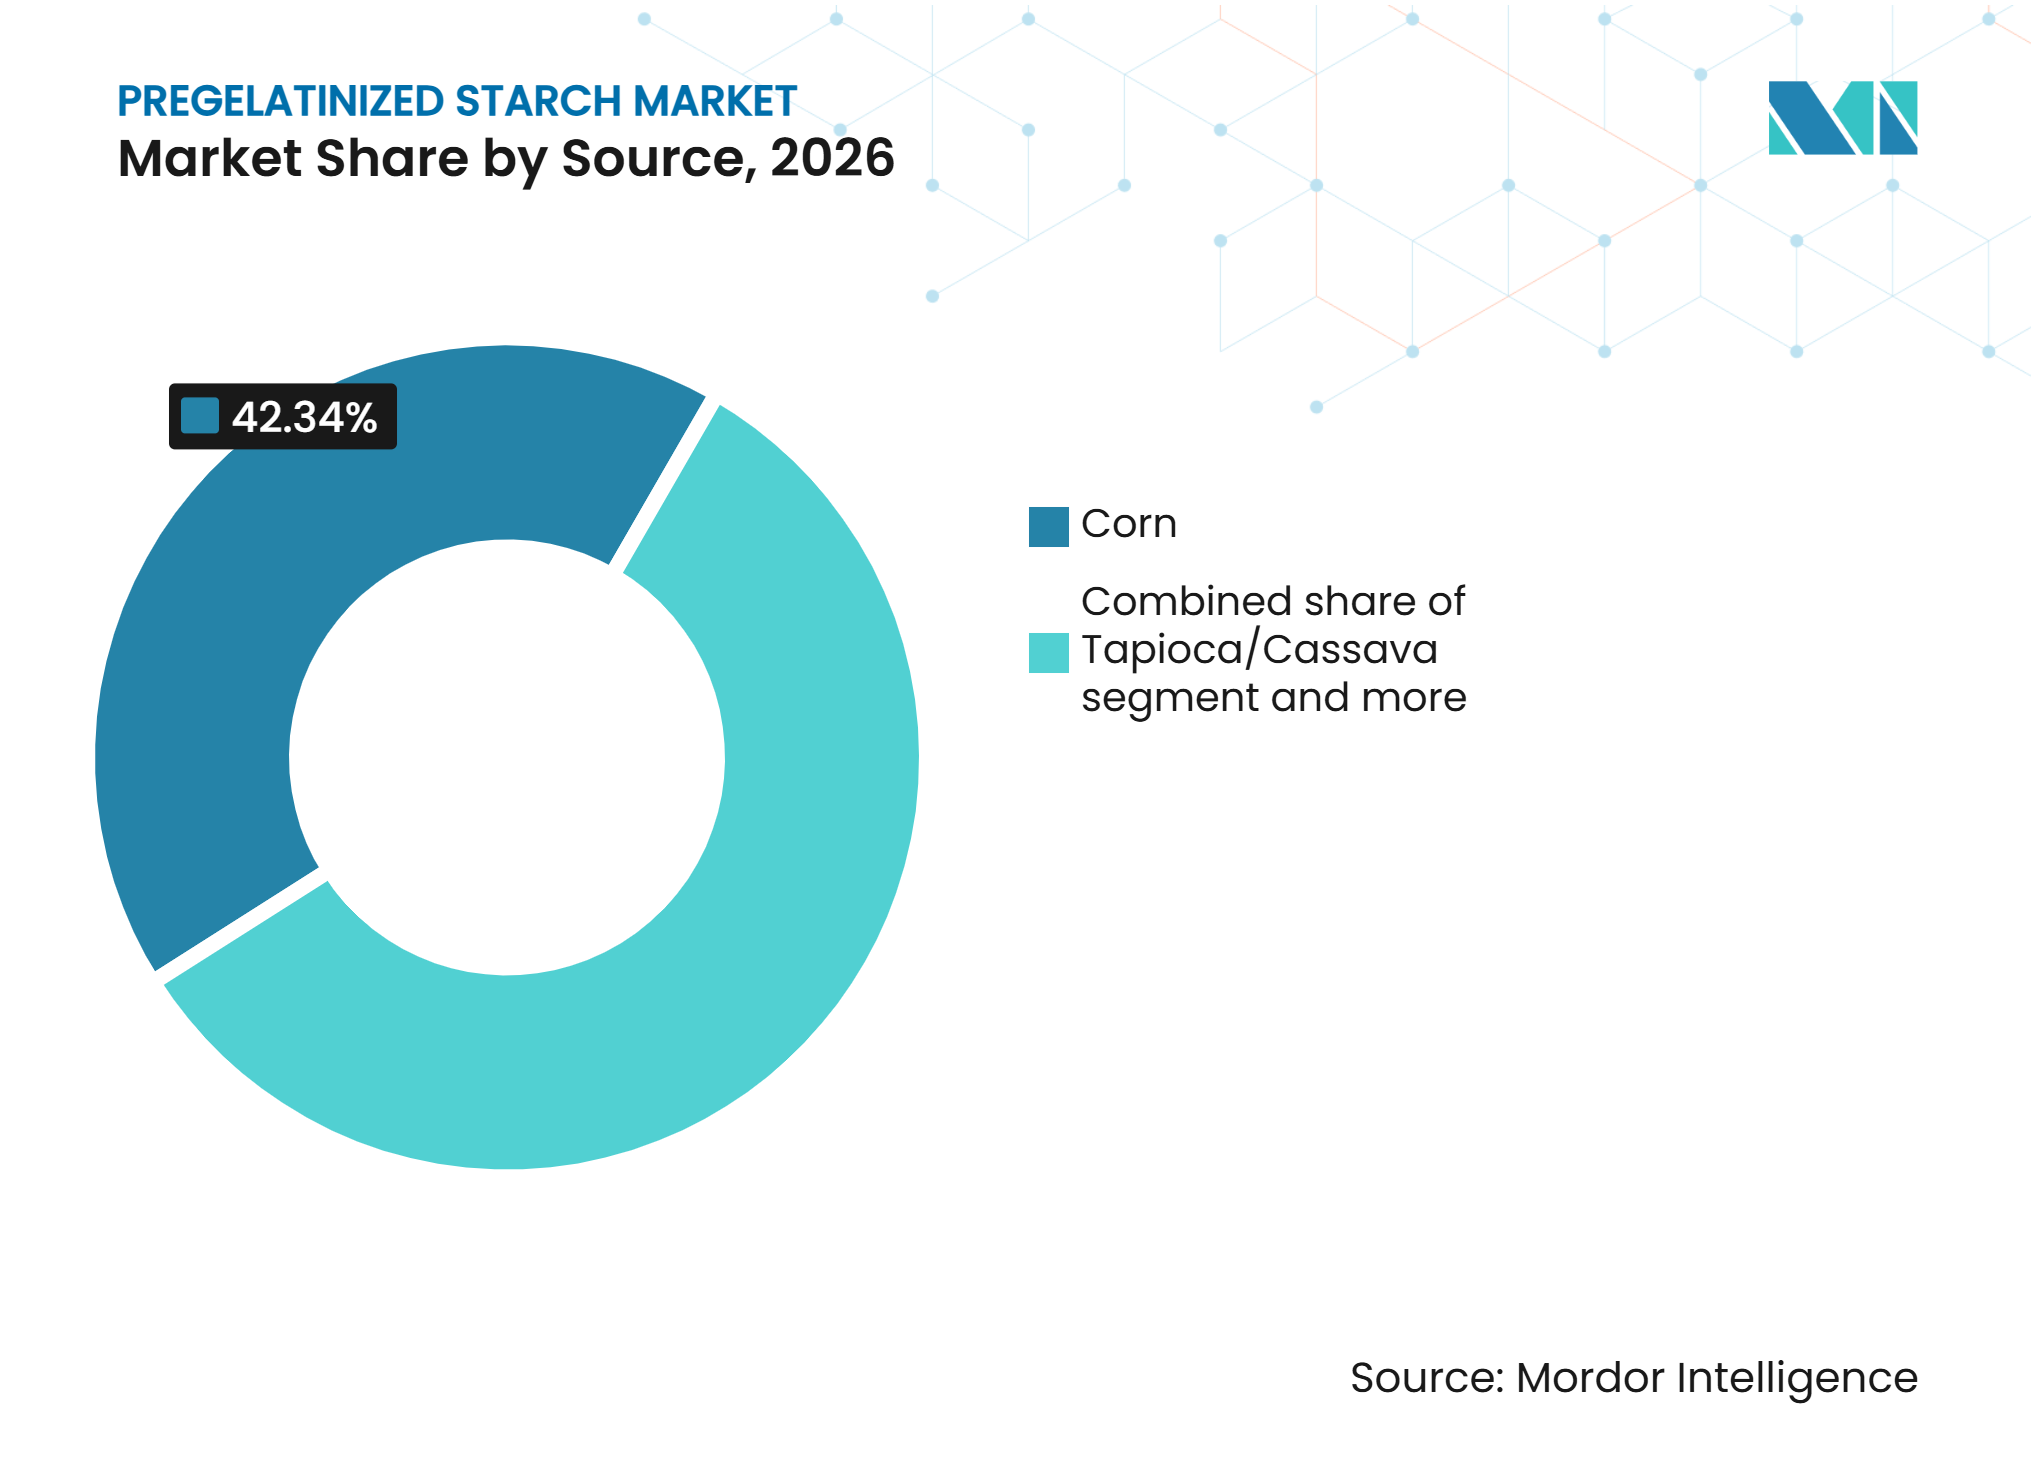
- Nach Quelle hielt Mais im Jahr 2026 einen Anteil von 42,34 % am Markt für pregelatinierte Stärke, während Tapioka/Maniok bis 2032 voraussichtlich mit einem CAGR von 4,81 % wachsen wird.
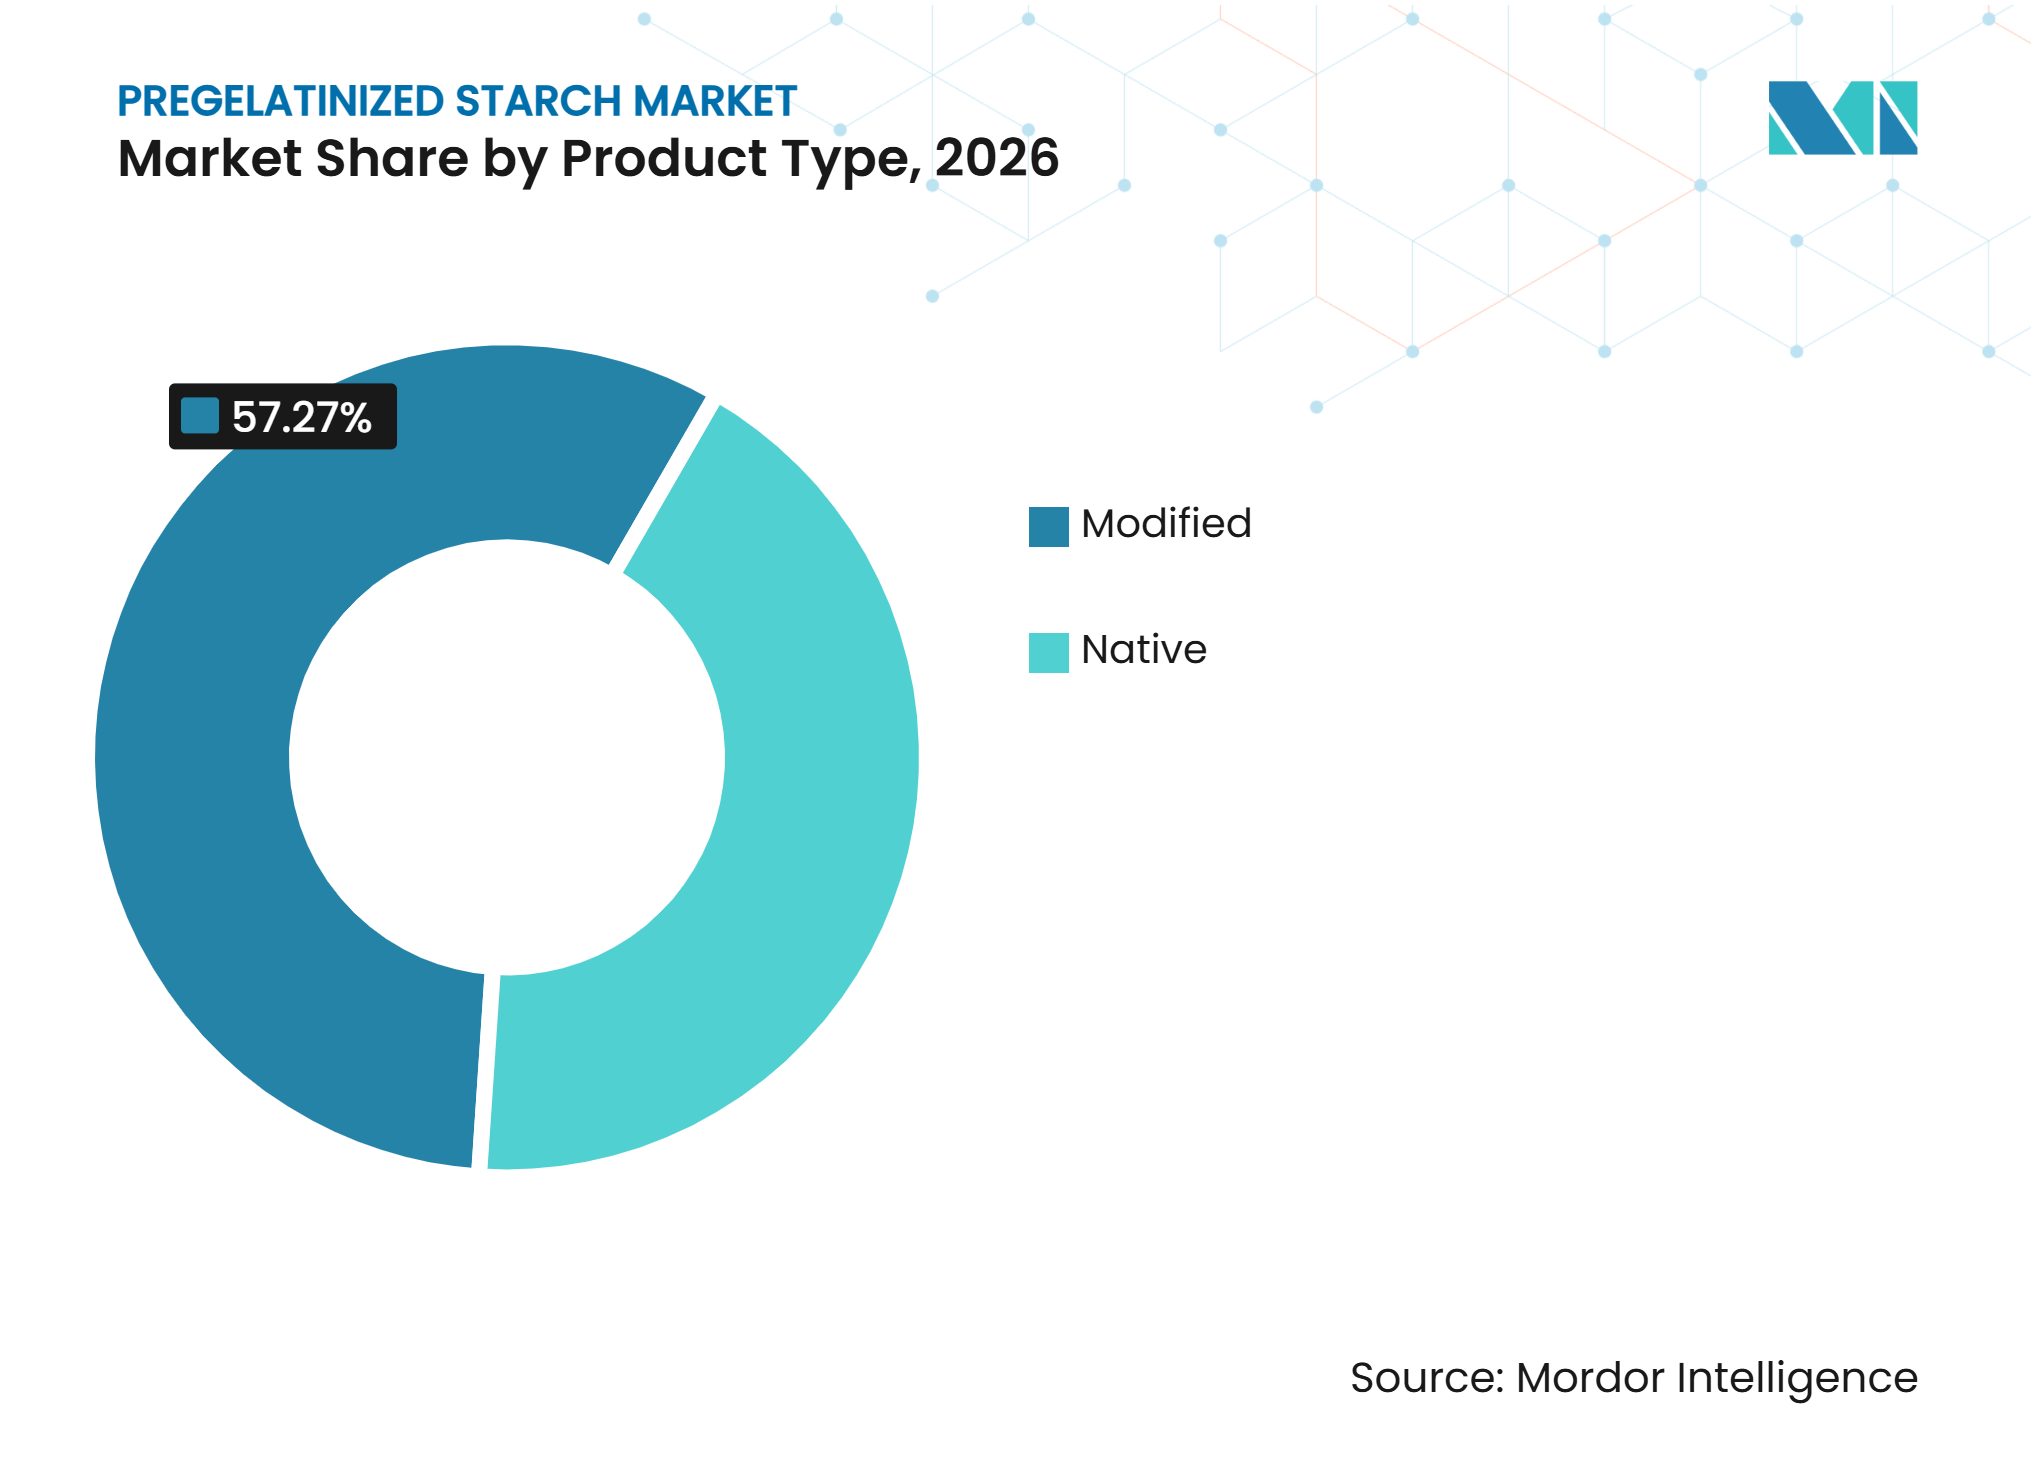
- Nach Produkttyp hielt modifizierte Stärke im Jahr 2026 einen Anteil von 57,27 % am Markt für pregelatinierte Stärke, während native Stärke bis 2032 voraussichtlich mit einem CAGR von 5,69 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2026 39,45 % der Marktgröße für pregelatinierte Stärke auf Lebensmittel und Getränke, während pharmazeutische Anwendungen bis 2032 voraussichtlich mit einem CAGR von 5,56 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 38,71 % am Markt für pregelatinierte Stärke, während Europa bis 2032 voraussichtlich mit einem CAGR von 4,75 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Convenience- und verarbeiteten Lebensmitteln | +1.1% | Global, mit Schwerpunkt in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung pharmazeutischer Stärke-Hilfsstoffe | +0.9% | Global; am stärksten in Indien, China, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Clean-Label-Lebensmittelzutaten | +0.6% | Europa und Nordamerika als Kern; Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung in Formulierungen für verzehrfertige Lebensmittel | +0.5% | Asien-Pazifik als Kern; Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende industrielle Nachfrage nach stärkebasierten Bindemitteln | +0.4% | Global, mit Konzentration in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der Anwendungen in Kosmetik und Körperpflege | +0.3% | Asien-Pazifik und Europa als Kern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Convenience- und verarbeiteten Lebensmitteln
Die Urbanisierung verändert die Ernährungsgewohnheiten in Schwellenländern grundlegend, wobei pregelatinierte Stärke direkt von diesem strukturellen Wandel profitiert. Ihre Fähigkeit, ohne Wärme Viskosität zu entwickeln, ermöglicht es Lebensmittelherstellern, Produkte zu formulieren, die beim Kaltfüll- und Umgebungsverarbeitungsprozess hydratisieren, verdicken und stabilisieren, wodurch der Energieverbrauch in der Produktionslinie gesenkt wird. Für Käufer bietet diese Eigenschaft einen Wettbewerbsvorteil: Hersteller, die Kaltprozessformulierungen verwenden, können die Linienenergiekosten senken und gleichzeitig die Produktrekonstitutionszeit verkürzen. Instantnudeln, dehydrierte Suppen und getrocknete Soßenmischungen, die zu den am schnellsten wachsenden Unterkategorien verarbeiteter Lebensmittel in Südostasien und Südasien gehören, sind auf diese Funktionalität angewiesen. Die wachsende Mittelschicht in den Märkten des asiatisch-pazifischen Raums schafft eine anhaltende Nachfrage nach diesen Produkten und sorgt für ein strukturelles Volumen, das selbst bei wirtschaftlichem Gegenwind kaum zurückgehen dürfte.
Wachsende Nutzung pharmazeutischer Stärke-Hilfsstoffe
Pregelatinierte Stärke ist eine bevorzugte Binde-Zerfallsmittel-Kombination für die Direktkompressionstablettenherstellung, da sie den Nassgranulierschritt eliminiert, die Formulierungszykluszeit verkürzt und die Wasseraktivität in der endgültigen Darreichungsform senkt. Eine Überprüfung aus dem Jahr 2025 im European Journal of Pharmaceutics and Biopharmaceutics wird voraussichtlich pregelatinierte Stärke als einen der vielseitigsten multifunktionalen Hilfsstoffe für feste Darreichungssysteme identifizieren und dabei auf ihr dokumentiertes Sicherheitsprofil in der FDA Inactive Ingredient Database (IID) verweisen. Diese Auflistung hat strategische Bedeutung, da Formulierer, die Abbreviated New Drug Applications (ANDAs) entwickeln, häufig Hilfsstoffe bevorzugen, die bereits in der FDA IID aufgeführt sind, um das regulatorische Risiko zu reduzieren. Diese Präferenz schafft einen sich selbst verstärkenden Adoptionszyklus für pregelatinierte Stärke bei Generikaherstellern. Indiens wachsende ANDA-Pipeline, zusammen mit dem geplanten Joint Venture von Ingredion mit Sanstar Limited im Mai 2026 zur Errichtung einer Greenfield-Anlage für pharmazeutische Spezialinhaltsstoffe, deutet darauf hin, dass sich die Nachfragebasis im Prognosezeitraum voraussichtlich stärken wird.
Steigende Nachfrage nach Clean-Label-Lebensmittelzutaten
Der Rechtsrahmen der Europäischen Union schafft eine kommerziell bedeutsame Unterscheidung: Physikalisch modifizierte Stärken, einschließlich pregelatinierter Varianten, die durch Trommeltrocknung oder Sprühtrocknung hergestellt werden, werden gemäß der Verordnung (EG) Nr. 1333/2008 nicht als Lebensmittelzusatzstoffe eingestuft[1]. Folglich benötigen sie keine E-Nummern auf Zutatenlisten. Diese Unterscheidung treibt die Reformulierung in der europäischen Lebensmittelverarbeitung voran, da Hersteller chemisch modifizierte Stärken (E1404–E1452) durch physikalisch behandelte Alternativen ersetzen, die eine vergleichbare Funktionalität bieten und auf Etiketten als „Stärke” oder „Tapiokastärke” erscheinen. Eine 2025 in einer begutachteten Lebensmittelwissenschaftszeitschrift veröffentlichte Studie zeigte, dass eine ultraschallbehandelte Reis- und Kartoffelstärkemischung – ein Clean-Label-Stärkesystem – das Viskositätsprofil von Xanthangummi in Ketchup-Anwendungen replizierte und dabei eine Vorhersagegenauigkeit von R² = 0,988 erzielte[2]. Die Ergebnisse legen nahe, dass physikalische Modifikation komplexere Hydrokolloidsysteme ersetzen kann. Das IFT berichtet, dass 38 % der neuen Lebensmitteleinführungen in den Vereinigten Staaten und Kanada im Jahr 2025 eine Clean-Label-Positionierung aufweisen, was ein ähnliches Momentum in Nordamerika bestätigt.
Wachsende Nutzung in Formulierungen für verzehrfertige Lebensmittel
Verzehrfertige (RTE) und mischfertige (RTM) Formate stellen ein Nachfragesegment dar, in dem pregelatinierte Stärke eine wesentliche Rolle spielt. Ihre Fähigkeit, ohne Kochen sofortige Viskosität bereitzustellen, macht sie in Pulversuppen, Mahlzeitenersatzmischungen und Instantgetränken, die bei Umgebungs- oder kühlen Temperaturen rehydrieren, praktisch unersetzlich. Ein häufig unterschätzter kommerzieller Vorteil ist die schnellere Verfügbarkeit für den Verbraucher: RTM-Formate, die das Kochen zu Hause überflüssig machen, vereinfachen die Einzelhandelslogistik, senken den Energieverbrauch am Verbrauchsort und entsprechen dem Wunsch gesundheitsbewusster Verbraucher nach portionierten Mahlzeiten. Kaltwasserlösliche Spezialqualitäten, das am schnellsten wachsende Untersegment innerhalb des Marktes für pregelatinierte Stärke, ziehen überproportional hohe Forschungs- und Entwicklungsinvestitionen von Zutatenlieferanten an. Ihre Leistungsvorteile sind messbar und mit nativen Stärken schwer zu replizieren. Roquettes geplante Markteinführung von AMYSTA L 123 im Oktober 2025, einer thermisch löslichen Erbsenstärke, die durch ein patentiertes enzym- und chemikalienfreies Verfahren hergestellt wird, reagiert direkt auf die Nachfrage nach etikettentransparenter Instantmischfunktionalität.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwankende Preise für landwirtschaftliche Rohstoffe | -0.9% | Global; Schwerpunkt in Nordamerika, Europa und Asien-Pazifik | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Wettbewerb durch alternative Hydrokolloide und Bindemittel | -0.6% | Europa und Nordamerika als Kern; globale Exposition | Mittelfristig (2–4 Jahre) |
| Feuchtigkeitsempfindlichkeit bei Lagerung und Transport | -0.4% | Global, verstärkt im Nahen Osten und Afrika sowie in Südostasien | Kurzfristig (≤ 2 Jahre) |
| Strenge Qualitätsvorschriften für Lebensmittel und Pharmazeutika | -0.3% | Europa und Nordamerika primär; Asien-Pazifik zunehmend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Preise für landwirtschaftliche Rohstoffe
Mais macht einen erheblichen Anteil der Inputkosten für pregelatinierte Stärke aus, und sein Preisverhalten im Jahr 2025 verdeutlicht die Anfälligkeit des Marktes gegenüber gleichzeitigen nachfrage- und angebotsseitigen Schocks. Regionale Preisunterschiede bleiben erheblich: Im dritten Quartal 2025 lagen die Maisstärkepreise zwischen 398 USD/MT in China und 615 USD/MT in Deutschland. Diese Spanne von 217 USD/MT schafft asymmetrische Wettbewerbspositionen für europäische und asiatische Produzenten. Wetterbedingter Ertragsausfall, US-Exportpolitik und Änderungen bei Biokraftstoffmandaten können diese Preisspanne innerhalb eines einzigen Quartals verändern. Tapioka- und kartoffelbasierte Produzenten sind unterschiedlichen, aber ebenso volatilen Expositionsprofilen ausgesetzt. Dürren und Mosaik-Virusausbrüche können das Maniok-Angebot in Südostasien schnell einschränken, während europäische Kartoffelernten mit Mykotoxin-Kontaminationsproblemen konfrontiert waren. Für Käufer können Multi-Source-Beschaffungsstrategien, die mais-, tapioka- und kartoffelbasierte pregelatinierte Qualitäten kombinieren, die Exposition gegenüber Einzelursprungslieferrisiken reduzieren. Diese Strategien erhöhen jedoch auch die Formulierungskomplexität.
Wettbewerb durch alternative Hydrokolloide und Bindemittel
Pregelatinierte Stärke konkurriert mit Xanthangummi, Guarkernmehl, Pektin und Methylcellulose in verschiedenen Lebensmittelanwendungen. Diese Alternativen bieten maßgeschneiderte rheologische Profile und in einigen Fällen überlegene Gefrier-Tau- und Säurestabilität. Bei der pharmazeutischen Tablettenherstellung dienen Hydroxypropylmethylcellulose (HPMC) und mikrokristalline Cellulose (MCC) als direkte funktionale Alternativen und verfügen über eine starke regulatorische Akzeptanzgeschichte. Der Wettbewerbsdruck entwickelt sich weiter. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass stärkebasierte Polyelektrolytkomplex-Klebstoffe eine höhere Wasserbeständigkeit als reine Stärken aufweisen und damit eine wichtige Leistungslücke gegenüber synthetischen Bindemitteln in Papier- und Verpackungsanwendungen schließen[3]. Umgekehrt hat Natriumalginat ausreichende Binde- und Wasserrückhalteeigenschaften gezeigt, um als alleiniges Texturierungsmittel in pflanzenbasierten Burgerformulierungen ohne zugesetzte Stärke zu dienen, was die poröse Natur der Wettbewerbsgrenze verdeutlicht. Das Verdrängungsrisiko ist in Segmenten mit geringerer Preissensitivität am höchsten, wo überlegene Funktionalität einen Preisaufschlag rechtfertigen kann. Pregelatinierte Stärke behält jedoch Kosten- und Skalierbarkeitsvorteile in Massenmarkt-Anwendungen für verarbeitete Lebensmittel und generischen pharmazeutischen Segmenten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Mais führt, während Tapioka/Maniok Marktanteile gewinntMais machte im Jahr 2026 42,34 % des Marktes für pregelatinierte Stärke nach Quelle aus. Seine führende Position spiegelt die gut etablierte Mais-Nassmahlinfrastruktur in Nordamerika, Europa und China wider. Großmaßstäbliche Nassmahlbetriebe ermöglichen die effiziente Umwandlung von Mais in nachgelagerte Stärkeinhaltstoffe und können niedrigere Verarbeitungskosten aufrechterhalten als Ausgangsmaterialien mit geringerem Volumen. Mais profitiert auch von etablierten Lebensmittelqualitäts-Lieferketten und breiter Vertrautheit bei Formulierern. Diese Vorteile unterstützen seinen Einsatz in Lebensmittel- und Industrieanwendungen mit hohem Volumen.
Weizen und Kartoffel bleiben in Anwendungen relevant, bei denen die funktionale Leistung das Rohstoffvolumen überwiegt. Kartoffelbasierte Qualitäten bieten neutralen Geschmack und Pastenklarheit und unterstützen ihren Einsatz in Milchalternativen und kulinarischen Soßen. Weizenbasierte Qualitäten verzeichnen weiterhin Nachfrage in europäischen Bäckerei- und Gastronomieformulierungen. Reisbasierte pregelatinierte Stärke unterstützt glutenfreie und allergenempfindliche Produkte, einschließlich Cracker und Säuglingsnahrungsanwendungen. Tapioka/Maniok wird bis 2032 voraussichtlich mit einem CAGR von 4,81 % wachsen, dem höchsten unter den Quelltypen. Seine Non-GMO-, allergenfreien und natürlich glutenfreien Eigenschaften erweitern seinen Einsatz in Lebensmittelformulierungen, die ein einfaches Zutatenprofil erfordern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Modifizierte Qualitäten behalten ihr Volumen, während native Qualitäten an Nachfrage gewinnenModifizierte Qualitäten werden voraussichtlich im Jahr 2026 einen Anteil von 57,27 % am Markt für pregelatinierte Stärke halten, unterstützt durch ihre stabile Leistung unter anspruchsvollen Fertigungsbedingungen. Im Vergleich zu nativen Qualitäten widerstehen modifizierte Materialien zuverlässiger Hochscherverarbeitung, Gefrier-Tau-Zyklen und Niedrig-pH-Umgebungen. Gastronomie-Betreiber und Industrieverarbeiter benötigen häufig dieses Leistungsniveau. Vernetzte und substituierte Qualitäten bleiben in Anwendungen weit verbreitet, bei denen die Produktstabilität entscheidend ist. Hydroxypropyl-Distärkephosphat und acetyliertes Distärkeadipat sind Beispiele für modifizierte Materialien, die in diesen Bereichen eingesetzt werden.
Native pregelatinierte Stärke wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,69 % wachsen. Lebensmittelhersteller schätzen Qualitäten, die einfach als Stärke oder nach ihrer botanischen Herkunft deklariert werden können. Dieser Kennzeichnungsansatz unterstützt die Clean-Label-Reformulierung und behält gleichzeitig die funktionalen Vorteile der physikalischen Verarbeitung bei. Native Qualitäten eignen sich für Produkte mit weniger anspruchsvollen Wärme-, Scher- und Säureanforderungen. Roquette wird voraussichtlich 2025 ein Patent für eine pregelatinierte hydroxypropylierte Hülsenfrucht-Stärke mit filmbildenden Eigenschaften für Lebensmittel-, Kosmetik- und pharmazeutische Anwendungen veröffentlichen. Prozessinnovation wird daher voraussichtlich weiterhin die Grenze zwischen nativen und modifizierten Leistungsanforderungen erweitern.

Nach Anwendung:
Lebensmittel und Getränke liefern Volumen, während Pharmazeutika schneller wachsenLebensmittel und Getränke werden voraussichtlich im Jahr 2026 39,45 % des Marktes für pregelatinierte Stärke ausmachen. Die Nachfrage wird durch Instantlebensmittel, Bäckereifüllungen, Dosensuppen und Milchalternativen angetrieben. Kaltquellende Eigenschaften unterstützen dehydrierte Convenience-Lebensmittel, die nach der Zubereitung eine schnelle Verdickung erfordern. Das Wachstum der städtischen Bevölkerung erhöht auch die Nachfrage nach verpackten Lebensmittelformaten in Asien-Pazifik sowie im Nahen Osten und Afrika. Tierfutter stellt ein kleineres, aber stabiles Anwendungssegment dar, in dem Hersteller pregelatinierte Stärke als verdauliches, energiedichtes Bindemittel verwenden. Papier-, Textil- und Klebstoffanwendungen verwenden ebenfalls stärkebasierte Bindemittel, insbesondere dort, wo erneuerbare Inhalte geschätzt werden.
Avebe vermarktet PERFECTACOL GM als 100 % biobasiertes, PFAS-freies Klebemittel für faserbasierte Verpackungen. Diese Produktpositionierung unterstützt die Nachfrage nach stärkebasierten Lösungen in industriellen Anwendungen mit Nachhaltigkeitsanforderungen. Pharmazeutische Anwendungen werden bis 2032 voraussichtlich mit einem CAGR von 5,56 % wachsen. Pregelatinierte Stärke ist besonders wichtig in Direktkompressionsanwendungen, da sie als Bindemittel, Füllstoff und Zerfallsmittel fungieren kann. Kosmetik- und Körperpflegehersteller verwenden pregelatinierte und modifizierte Stärken auch zur Ölabsorption, Texturverbesserung und Filmbildung. Eine Überprüfung aus dem Jahr 2025 von PubMed dokumentierte den Einsatz von Stärkefunktionalitäten in Kosmetik- und Körperpflegeprodukten.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik machte im Jahr 2026 38,71 % des Marktes für pregelatinierte Stärke aus. China kombiniert umfangreiche Mais- und Maniokverarbeitungskapazitäten mit einer starken Nachfrage nach verarbeiteten Lebensmitteln. Indien generiert Nachfrage durch seine pharmazeutische Fertigungsbasis und Exportaktivitäten. Thailand, Vietnam und Indonesien bieten eine erhebliche regionale Versorgungsbasis für Tapioka und Maniok. Lieferanten in diesen Ländern können Lebensmittelhersteller bedienen, die allergenfreie und glutenfreie Stärkeoptionen suchen. Im Jahr 2025 erhielt Siam Modified Starch die EXCiPACT GMP/GDP-Zertifizierung, was seinen Fokus auf pharmazeutische Hilfsstoff-Qualitätssysteme demonstriert. Tate & Lyle führte 2025 auch sein Sensation-Sensorikformulierungswerkzeug in Asien-Pazifik ein, zunächst für Joghurtanwendungen. Dieses Werkzeug zeigt, wie Lieferanten die Formulierungsunterstützung an lokale Texturpräferenzen anpassen. Regionale Verarbeiter können davon profitieren, indem sie Qualitätszertifizierungen und Anwendungsunterstützung mit einer starken Rohstoffverfügbarkeit kombinieren.
Europa
Europa wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 4,75 % wachsen. Im Rahmen des geltenden europäischen Rechtsrahmens kann physikalisch modifizierte Stärke die Klassifizierung als Lebensmittelzusatzstoff vermeiden, was die Reformulierungsbemühungen von Lebensmittelunternehmen unterstützt, die einfachere Produktdeklarationen anstreben. Die pharmazeutische Nachfrage unterstützt auch den Verbrauch von Spezialstärken in der gesamten Region. Das Vereinigte Königreich, Deutschland und Polen bleiben wichtige Verbrauchszentren für die Lebensmittelverarbeitung und pharmazeutische Herstellung. Produzenten sind mit hohen Energiekosten, der Exposition gegenüber dem EU-Emissionshandelssystem und erhöhten Logistikkosten konfrontiert. Roquette hob diese Kostenbelastungen für europäische Stärkeverarbeiter im Jahr 2025 hervor. Im selben Jahr erhielten Ingredion und AGRANA die Genehmigung für ihr rumänisches Joint Venture und kündigten eine Kapazitätserweiterung von 35 Millionen EUR im Werk Țăndărei an. Dieses Projekt demonstriert anhaltende Investitionen in die regionale Stärkeproduktionskapazität trotz kurzfristiger Kostenbelastungen.
Nordamerika, Südamerika sowie der Nahe Osten und Afrika
Nordamerika generiert weiterhin Nachfrage aus der generischen pharmazeutischen Herstellung und der Reformulierung verarbeiteter Lebensmittel. Die Entwicklung von Clean-Label-Produkten bleibt eine Priorität für Lebensmittelhersteller in den Vereinigten Staaten und Kanada. Spezielle industrielle Stärkekapazitäten unterstützen auch Verpackungs- und Papierherstellungsanwendungen. Südamerika bietet eine angebotsseitige Chance, unterstützt durch die in Brasilien und Argentinien verfügbaren Mais- und Maniokressourcen. Kolumbien und andere südamerikanische Länder bauen ihre Verarbeitungskapazitäten aus, um die regionale Lebensmittelnachfrage zu decken. Der Nahe Osten und Afrika bleiben Märkte in einem frühen Stadium, obwohl die lokale Produktion zunehmend Aufmerksamkeit erhält. Im Januar 2026 wird Agbeyewa Industries voraussichtlich die Übernahme von Matna Foods in Nigeria abschließen. Die Transaktion wird den Maniokanbau im Bundesstaat Ekiti mit der industriellen Verarbeitung im Bundesstaat Ondo verbinden und spiegelt einen Fokus auf lokale Stärkeversorgung für Lebensmittel- und Industrieanwendungen wider. Reisbasierte Spezialzutaten unterstützen auch die Entwicklung einer Verarbeitungsbasis in Ägypten.
Wettbewerbslandschaft
Marktkonzentration
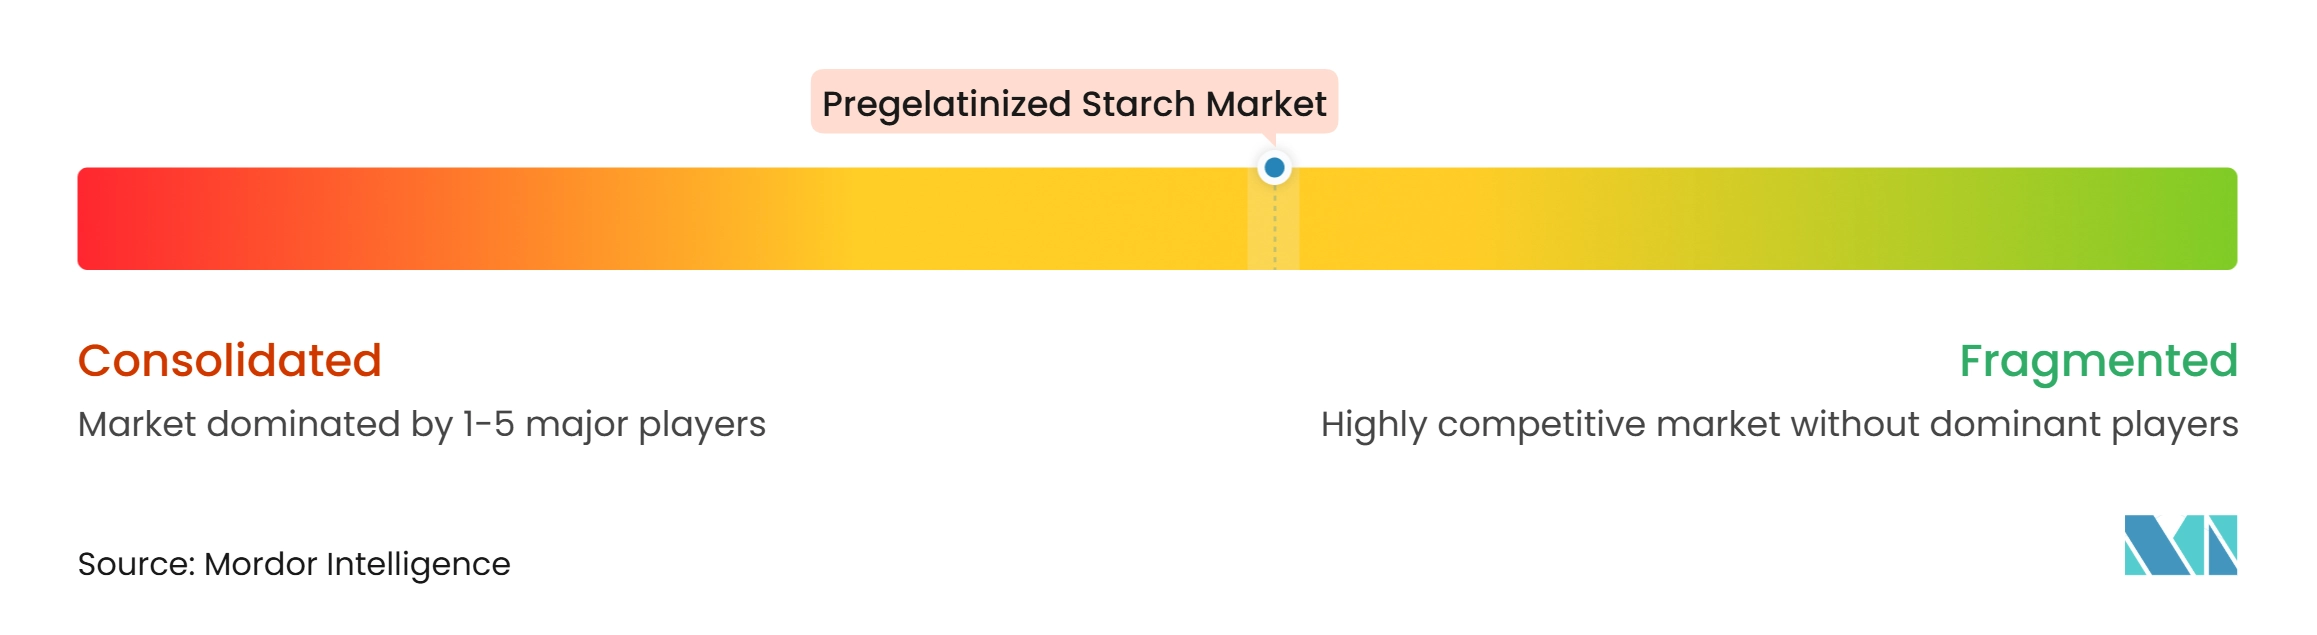
Der Markt für pregelatinierte Stärke ist in pharmazeutischen Qualitäts- und Speziallebensmittelanwendungen mäßig konsolidiert. Cargill, Ingredion, Tate & Lyle, Roquette und Avebe haben technische Fähigkeiten in der Stärkeverarbeitung und Anwendungsentwicklung aufgebaut. Emsland Group, KMC Ingredients, Universal Starch-Chem Allied und Siam Modified Starch konkurrieren durch Rohstoffnähe und anwendungsspezifische Versorgung. Größere Lieferanten erweitern Spezialportfolios, geografische Fertigung und Formulierungsunterstützung. Diese Aktivitäten erhöhen die Bedeutung von Kundenentwicklungskapazitäten über die reine Rohstoffproduktion hinaus. Unternehmen konkurrieren auch durch Dokumentation, Compliance-Systeme und die Fähigkeit, regulierte pharmazeutische Anwendungen zu bedienen.
Tate & Lyle führte sein Sensation-Präzisionssensorikformulierungswerkzeug im September 2025 in Asien-Pazifik ein. Das Werkzeug nutzt die Mundgefühlspräferenzen der Verbraucher, um eine schnellere Entwicklung von Zutatenlösungen zu unterstützen. Tate & Lyle stellte auf der IFT FIRST 2025 auch ein erweitertes Mundgefühlsportfolio vor, nachdem es sich mit CP Kelco zusammengeschlossen hatte. Dies kombiniert Stärken mit Gummis, Pektinen und Ballaststoffen in einer breiteren Formulierungsplattform. Roquette führte AMYSTA L 123 im Oktober 2025 für Instantlebensmittelformate ein, die eine Clean-Label-lösliche Stärkefunktionalität benötigen. Diese Schritte zeigen einen Schwerpunkt auf Formulierungsleistung, Geschwindigkeit und einfacheren Produktetiketten.
Kleinere Produzenten können ihre Marktposition durch anerkannte Qualitätszertifizierungen verbessern. Die EXCiPACT-Zertifizierung von Siam Modified Starch bietet eine Grundlage für den Zugang zu regulierten pharmazeutischen Hilfsstoffmärkten. Dies kann die Beschaffungsoptionen für pharmazeutische Formulierer in Nordamerika und Europa erweitern. Chancen bestehen bei Reisstärke für allergenempfindliche Ernährung sowie bei Bio- oder Non-GMO-Qualitäten. Ko-verarbeitete Hilfsstoffe können auch pregelatinierte Stärke mit Zerfallsmitteln oder Süßungsmitteln in einem einzigen Granulat kombinieren. Pflanzenbasierte Quellen wie Erbse, Linse und Mungbohne können Differenzierung schaffen, wenn das Verarbeitungswissen geschützt ist. Die Wettbewerbsposition des Marktes für pregelatinierte Stärke wird daher von funktionaler Leistung, Compliance-Bereitschaft und zuverlässiger regionaler Versorgung abhängen.
Marktführer der pregelatinierten Stärkebranche
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Frères
-
Colorcon, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pregelatinierter Stärke-Markt Unternehmen in diesem Bericht
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères
- Colorcon, Inc.
- DFE Pharma GmbH & Co. KG
- Grain Processing Corporation
- Avebe U.A.
- AGRANA Beteiligungs-AG
- Emsland Group
- Archer Daniels Midland Company
- Galam Group
- Tereos S.A.
- Universal Starch-Chem Allied Ltd.
- Manildra Group
- Visco Starch
- Everest Starch India Pvt. Ltd.
- KMC Ingredients
- Siam Modified Starch Co., Ltd.
- Associated British Foods plc
Neueste Industrielle Entwicklungen in Pregelatinierter Stärke-Markt
- Mai 2026: Sanstar Limited ging eine Partnerschaft mit Ingredion Incorporated durch eine Kapitalbeteiligung und ein Joint-Venture-Abkommen ein. Die Zusammenarbeit zielte auf pharmazeutische Spezial-Hilfsstoffe und fortschrittliche Stärkederivate ab, mit Plänen zur Errichtung einer Fertigungsanlage in Westindien.
- Mai 2026: Regaal Resources schloss eine Erweiterung seiner Fertigungsanlage in Kishanganj ab und erhöhte die Maisverarbeitungskapazität von 825 auf 1.650 Tonnen pro Tag. Das Unternehmen skizzierte auch Pläne zur Erweiterung seines Portfolios an modifizierten Stärken, einschließlich pregelatinierter Stärke.
- November 2025: Emsland Group erweiterte seine Präsenz in Asien-Pazifik durch ein regionales Netzwerk, das Singapur und Bangkok verbindet. Die Anwendungsanlage in Bangkok stärkte den Kundensupport und die Produktentwicklungskapazitäten für stärkebasierte Zutaten in regionalen Lebensmittelherstellungsmärkten.
Umfang des globalen Berichts über den Markt für pregelatinierte Stärke
Pregelatinierte Stärke ist eine physikalisch, thermisch oder chemisch modifizierte Stärke, die in Gegenwart von Wasser vorgekocht (gelatiniert) und anschließend zu einem feinen Pulver getrocknet wurde. Der Bericht über pregelatinierte Stärke ist nach Quelle, Produkttyp, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Mais, Weizen, Kartoffel, Tapioka/Maniok, Reis und andere Quellen segmentiert. Nach Produkttyp ist der Markt in nativ und modifiziert segmentiert. Nach Anwendung ist der Markt in Lebensmittel und Getränke, Pharmazeutika, Kosmetik und Körperpflege, Tierfutter, Papier/Textil/Klebstoff und andere Anwendungen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Mais |
| Weizen |
| Kartoffel |
| Tapioka/Maniok |
| Reis |
| Andere Quellen |
| Nativ |
| Modifiziert |
| Lebensmittel und Getränke |
| Pharmazeutika |
| Kosmetik und Körperpflege |
| Tierfutter |
| Papier, Textil und Klebstoff |
| Andere Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Mais | |
| Weizen | ||
| Kartoffel | ||
| Tapioka/Maniok | ||
| Reis | ||
| Andere Quellen | ||
| Nach Produkttyp | Nativ | |
| Modifiziert | ||
| Nach Anwendung | Lebensmittel und Getränke | |
| Pharmazeutika | ||
| Kosmetik und Körperpflege | ||
| Tierfutter | ||
| Papier, Textil und Klebstoff | ||
| Andere Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für pregelatinierte Stärke bis 2032?
Die Kategorie wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 3,96 % wachsen und im Jahr 2032 836,21 Millionen USD erreichen.
Welcher Rohstoff führt bei der Herstellung pregelatinierter Stärke?
Mais führt nach Quelle mit einem Anteil von 42,34 % im Jahr 2026, unterstützt durch eine etablierte Nassmahlinfrastruktur.
Warum wird pregelatinierte Stärke in pharmazeutischen Tabletten verwendet?
Sie kann die Direktkompression unterstützen, indem sie als Bindemittel und Zerfallsmittel fungiert und den Bedarf an Nassgranulierung reduziert.
Welche Anwendung wächst am schnellsten für pregelatinierte Stärke?
Pharmazeutische Anwendungen werden bis 2032 voraussichtlich mit einem CAGR von 5,56 % wachsen.