
Taille et part du marché de l'amidon prégélatinisé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 688.54 Millions de dollars américains |
| Taille du Marché (2032) | 836.21 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.96 % |
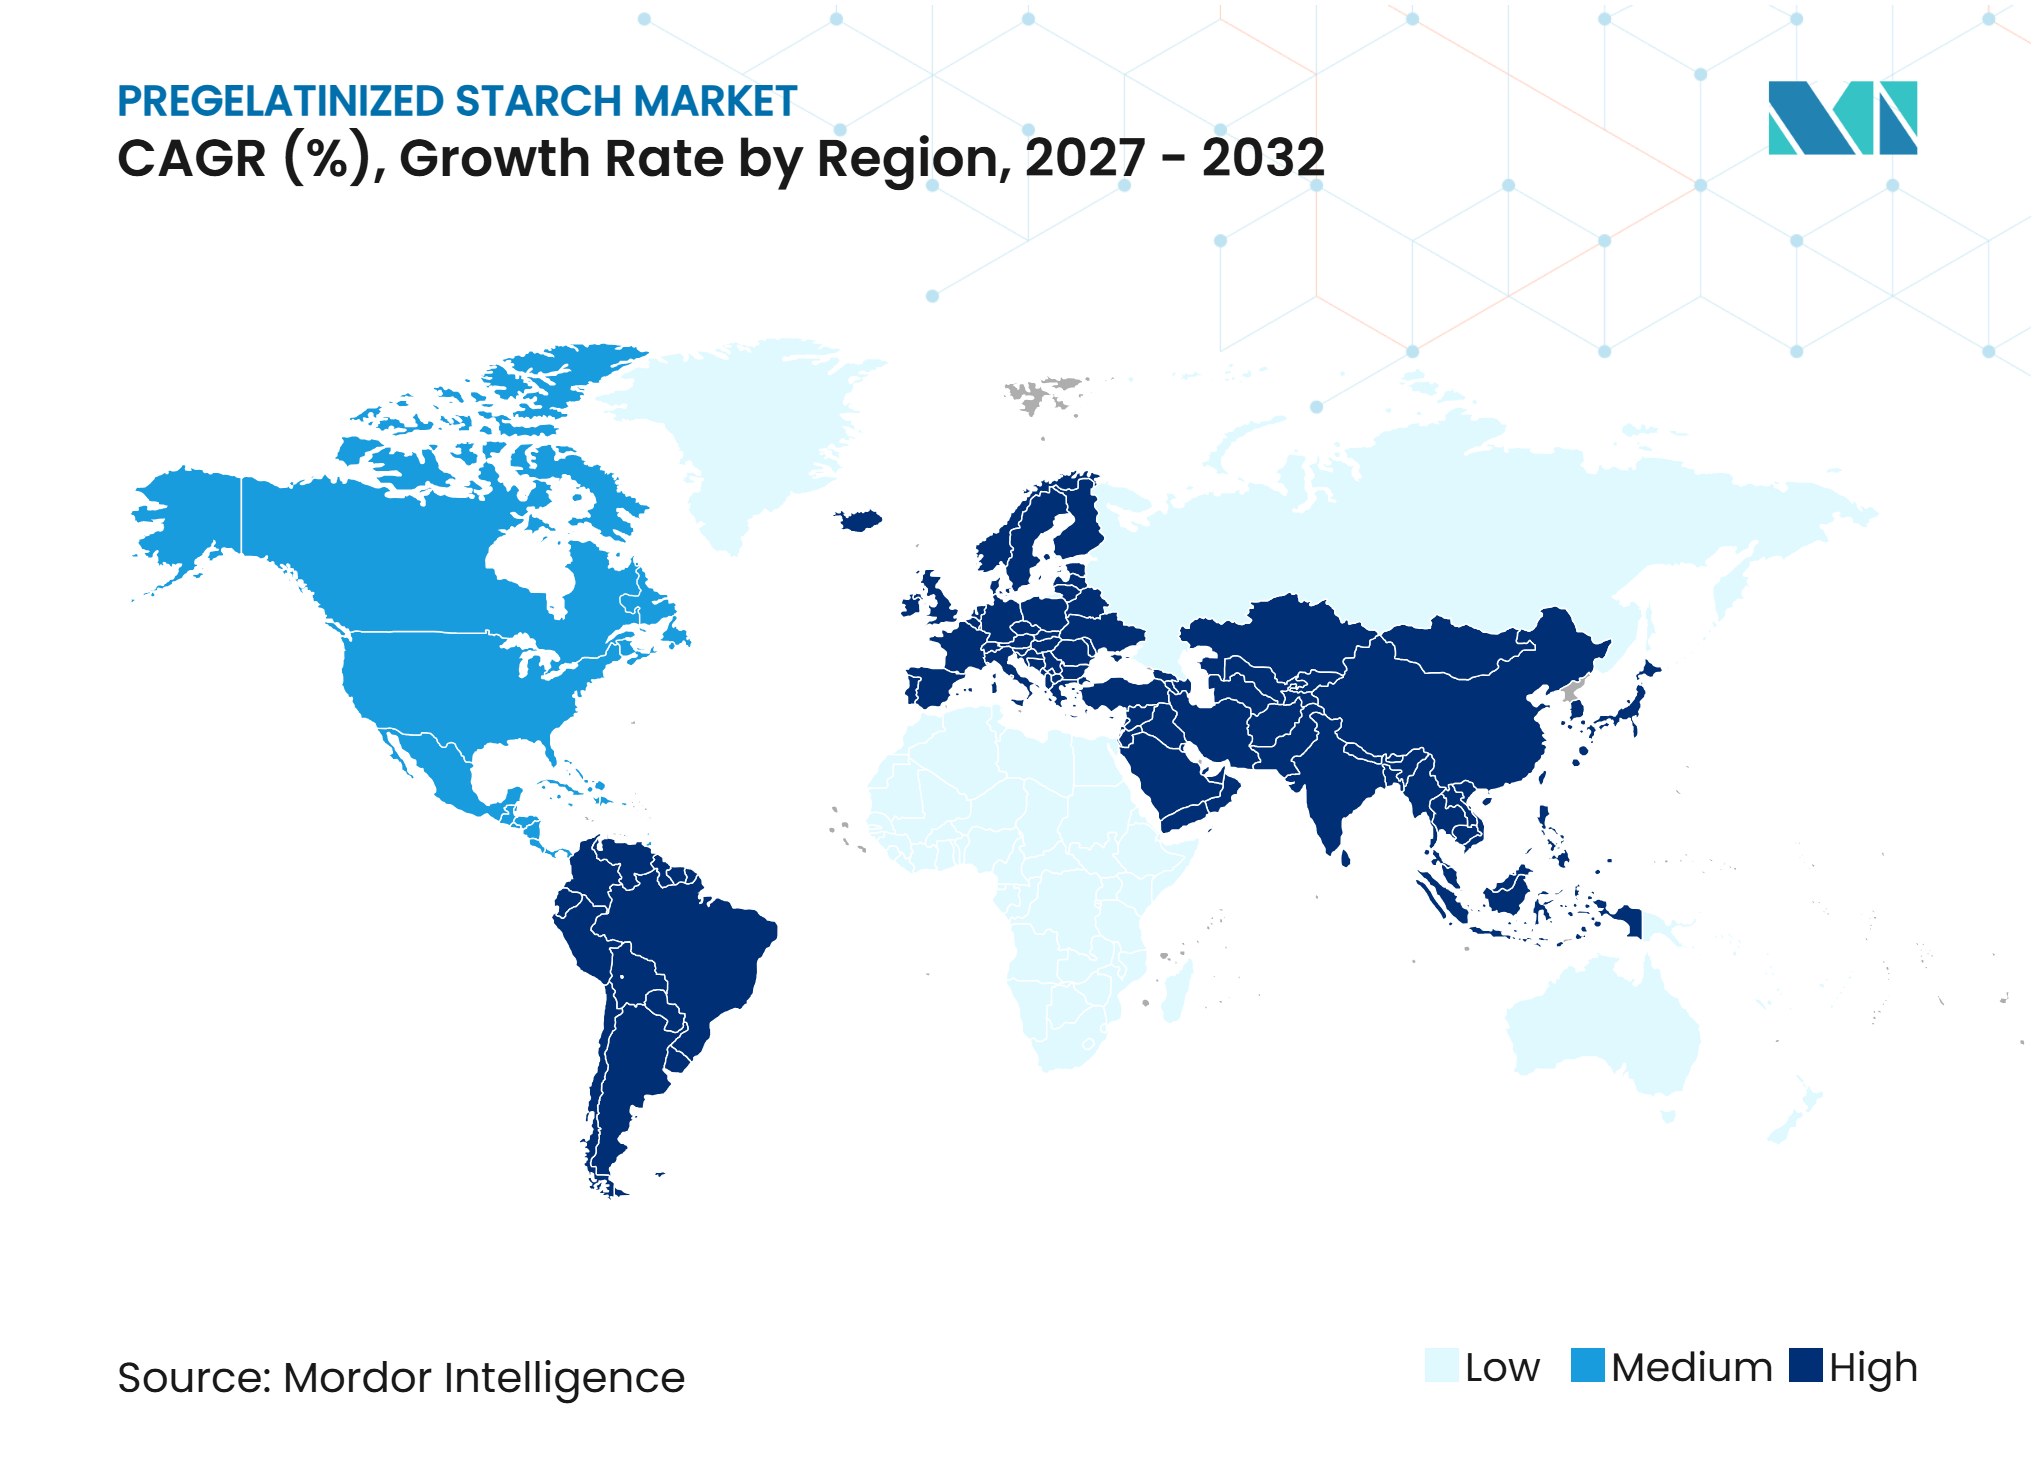
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'amidon prégélatinisé par Mordor Intelligence
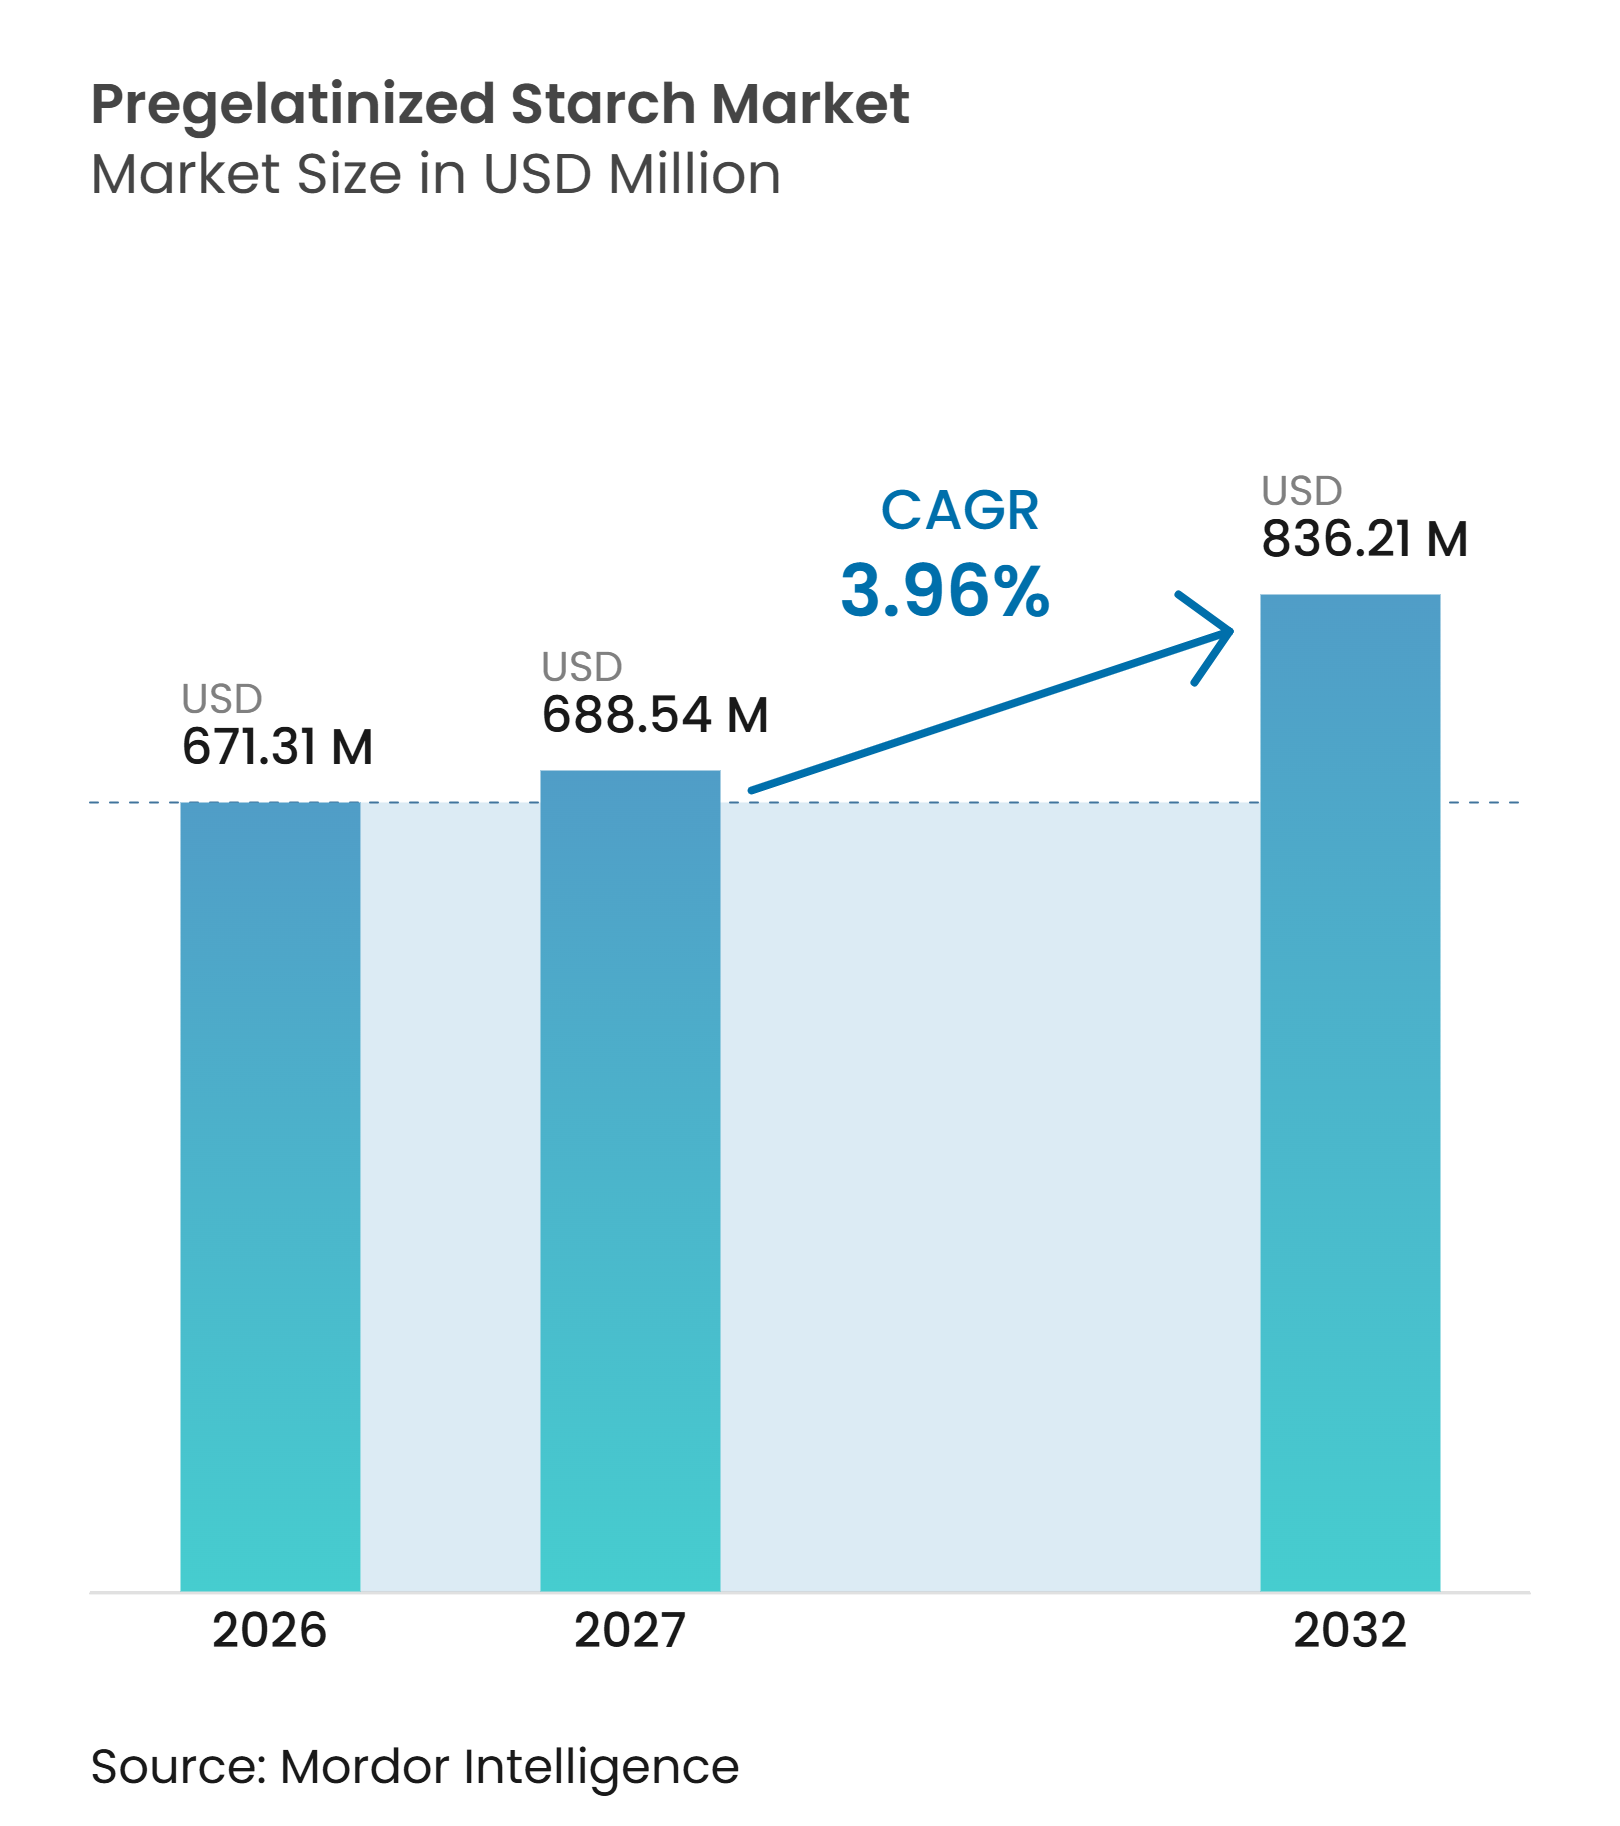
La taille du marché de l'amidon prégélatinisé devrait s'étendre de 671,31 millions USD en 2026 et 688,54 millions USD en 2027 à 836,21 millions USD d'ici 2032, enregistrant un CAGR de 3,96 % entre 2027 et 2032. Le marché de l'amidon prégélatinisé bénéficie de la demande dans les aliments transformés, les formulations pharmaceutiques et les produits à temps de préparation réduit. La solubilité à froid offre aux fabricants un moyen de créer de la viscosité sans étape de cuisson séparée. Cette fonction soutient les aliments instantanés et les comprimés à compression directe où la vitesse de traitement et la cohérence du produit sont importantes. La reformulation à étiquette propre attire également l'attention vers les grades physiquement traités qui peuvent être déclarés plus simplement sur les étiquettes alimentaires. Les coûts des intrants, les exigences de qualité et la concurrence d'autres liants restent des contraintes importantes pour le marché de l'amidon prégélatinisé.
Principaux enseignements du rapport
- Par source, le maïs détenait 42,34 % de la part du marché de l'amidon prégélatinisé en 2026, tandis que le tapioca/manioc devrait se développer à un CAGR de 4,81 % jusqu'en 2032.
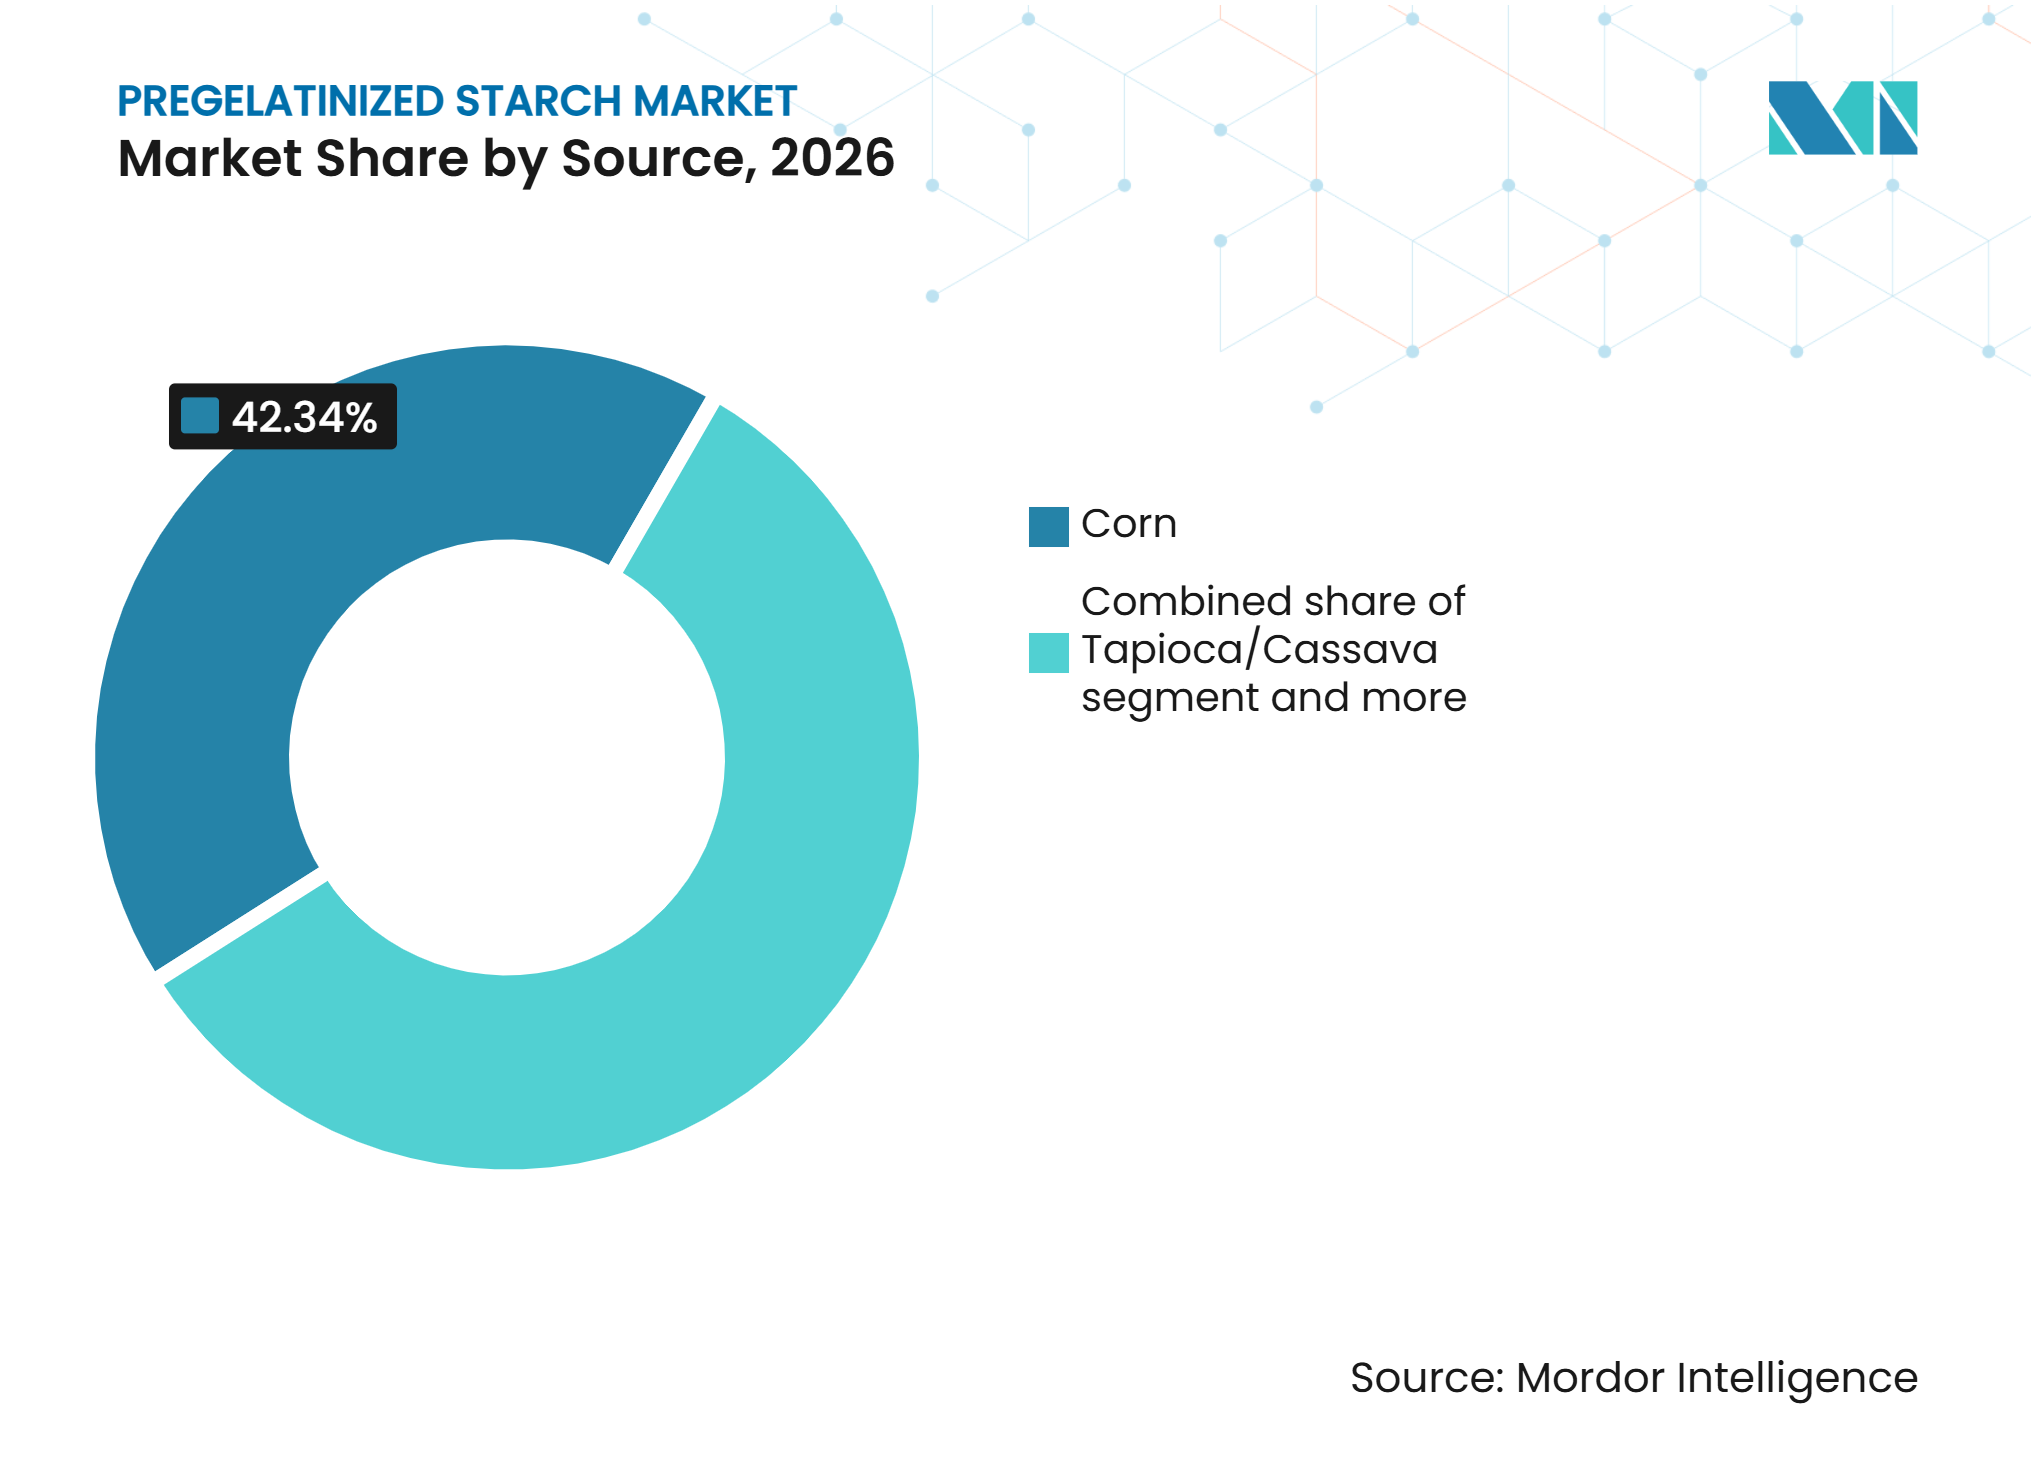
- Par type de produit, l'amidon modifié détenait 57,27 % du marché de l'amidon prégélatinisé en 2026, tandis que l'amidon natif devrait croître à un CAGR de 5,69 % jusqu'en 2032.
- Par application, l'alimentation et les boissons représentaient 39,45 % de la taille du marché de l'amidon prégélatinisé en 2026, tandis que les applications pharmaceutiques devraient croître à un CAGR de 5,56 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38,71 % du marché de l'amidon prégélatinisé en 2026, tandis que l'Europe devrait se développer à un CAGR de 4,75 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'aliments de commodité et transformés | +1.1% | Mondial, avec une intensité en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Adoption croissante d'excipients pharmaceutiques à base d'amidon | +0.9% | Mondial ; plus fort en Inde, en Chine, en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Demande croissante d'ingrédients alimentaires à étiquette propre | +0.6% | Europe et Amérique du Nord en tête ; débordement vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Utilisation croissante dans les formulations d'aliments prêts à consommer | +0.5% | Asie-Pacifique en tête ; débordement vers le Moyen-Orient et l'Afrique, et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Demande industrielle croissante de liants à base d'amidon | +0.4% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Expansion des applications dans les cosmétiques et les soins personnels | +0.3% | Asie-Pacifique et Europe en tête | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments de commodité et transformés
L'urbanisation remodèle fondamentalement les habitudes alimentaires dans les économies émergentes, l'amidon prégélatinisé bénéficiant directement de cette évolution structurelle. Sa capacité à développer de la viscosité sans chaleur permet aux fabricants alimentaires de formuler des produits qui s'hydratent, épaississent et se stabilisent lors du remplissage à froid et du traitement en conditions ambiantes, réduisant ainsi la consommation d'énergie sur la ligne de production. Pour les acheteurs, cette capacité offre un avantage concurrentiel : les fabricants utilisant des formulations à froid peuvent réduire les coûts énergétiques de la ligne tout en diminuant le temps de reconstitution du produit. Les nouilles instantanées, les soupes déshydratées et les mélanges de sauces séchées, parmi les sous-catégories d'aliments transformés à la croissance la plus rapide en Asie du Sud-Est et en Asie du Sud, dépendent de cette fonctionnalité. L'expansion des populations de classe moyenne sur les marchés d'Asie-Pacifique crée une demande soutenue pour ces produits, ajoutant un volume structurel qui ne devrait pas diminuer même dans un contexte de difficultés économiques.
Adoption croissante d'excipients pharmaceutiques à base d'amidon
L'amidon prégélatinisé est un liant-désintégrant privilégié pour la fabrication de comprimés à compression directe car il élimine l'étape de granulation humide, réduit le temps de cycle de formulation et abaisse l'activité de l'eau dans la forme posologique finale. Une revue de 2025 publiée dans l'European Journal of Pharmaceutics and Biopharmaceutics devrait identifier l'amidon prégélatinisé comme l'un des excipients multifonctionnels les plus polyvalents pour les systèmes de dosage solides, citant son profil de sécurité documenté dans la base de données des ingrédients inactifs de la FDA (IID). Cette inscription revêt une importance stratégique, car les formulateurs développant des demandes d'autorisation de mise sur le marché abrégées (ANDA) préfèrent souvent les excipients déjà répertoriés dans la FDA IID pour réduire le risque réglementaire. Cette préférence crée un cycle d'adoption auto-renforçant pour l'amidon prégélatinisé parmi les fabricants de médicaments génériques. Le pipeline ANDA en expansion de l'Inde, combiné à la coentreprise planifiée d'Ingredion en mai 2026 avec Sanstar Limited pour établir une installation spécialisée de fabrication d'ingrédients pharmaceutiques en greenfield, indique que la base de demande devrait se renforcer au cours de la période de prévision.
Demande croissante d'ingrédients alimentaires à étiquette propre
Le cadre réglementaire de l'Union européenne crée une distinction commercialement significative : les amidons physiquement modifiés, y compris les variantes prégélatinisées produites par séchage sur tambour ou séchage par atomisation, ne sont pas classés comme additifs alimentaires en vertu du règlement (CE) n° 1333/2008[1]. Par conséquent, ils ne nécessitent pas de numéros E sur les listes d'ingrédients. Cette distinction stimule la reformulation dans l'ensemble de l'industrie alimentaire européenne, les fabricants remplaçant les amidons chimiquement modifiés (E1404–E1452) par des alternatives physiquement traitées offrant une fonctionnalité comparable tout en apparaissant sur les étiquettes sous la mention « amidon » ou « amidon de tapioca ». Une étude de 2025 publiée dans une revue scientifique alimentaire à comité de lecture a démontré qu'un mélange d'amidon de riz et de pomme de terre traité aux ultrasons, un système d'amidon à étiquette propre, reproduisait le profil de viscosité de la gomme xanthane dans des applications de ketchup, atteignant une précision prédictive de R² = 0,988[2]. Les résultats suggèrent que la modification physique peut remplacer des systèmes hydrocolloïdes plus complexes. L'IFT rapporte que 38 % des nouveaux lancements alimentaires aux États-Unis et au Canada en 2025 affichent un positionnement à étiquette propre, confirmant une dynamique similaire en Amérique du Nord.
Utilisation croissante dans les formulations d'aliments prêts à consommer
Les formats prêts à consommer (RTE) et prêts à mélanger (RTM) représentent un niveau de demande dans lequel l'amidon prégélatinisé joue un rôle intégral. Sa capacité à fournir une viscosité immédiate sans cuisson le rend effectivement irremplaçable dans les soupes en poudre, les mélanges de substituts de repas et les boissons instantanées qui se réhydratent à température ambiante ou fraîche. Un avantage commercial souvent sous-estimé est la rapidité d'accès au consommateur : les formats RTM qui éliminent la cuisson à domicile simplifient la logistique de vente au détail, réduisent les coûts énergétiques au point de consommation et s'alignent sur les consommateurs soucieux de leur santé qui recherchent des repas à portions contrôlées. Les grades spéciaux solubles à froid, le sous-niveau à la croissance la plus rapide au sein du marché de l'amidon prégélatinisé, attirent des investissements en recherche et développement disproportionnellement élevés de la part des fournisseurs d'ingrédients. Leurs avantages de performance sont mesurables et difficiles à reproduire avec des amidons natifs. Le lancement prévu par Roquette en octobre 2025 d'AMYSTA L 123, un amidon de pois thermiquement soluble produit par un procédé breveté sans enzyme ni produit chimique, répond directement à la demande de fonctionnalité de mélange instantané transparente sur l'étiquette.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fluctuation des prix des matières premières agricoles | -0.9% | Mondial ; intensité en Amérique du Nord, en Europe et en Asie-Pacifique | Court à moyen terme (≤ 4 ans) |
| Concurrence des hydrocolloïdes et liants alternatifs | -0.6% | Europe et Amérique du Nord en tête ; exposition mondiale | Moyen terme (2 à 4 ans) |
| Sensibilité à l'humidité lors du stockage et du transport | -0.4% | Mondial, amplifié au Moyen-Orient et en Afrique, et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Réglementations strictes en matière de qualité alimentaire et pharmaceutique | -0.3% | Europe et Amérique du Nord en premier ; Asie-Pacifique en augmentation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fluctuation des prix des matières premières agricoles
Le maïs représente une part significative des coûts des intrants de l'amidon prégélatinisé, et son comportement de prix en 2025 met en évidence la vulnérabilité du marché aux chocs simultanés du côté de la demande et de l'offre. Les variations de prix régionales restent substantielles : au troisième trimestre 2025, les prix de l'amidon de maïs variaient de 398 USD/MT en Chine à 615 USD/MT en Allemagne. Cet écart de 217 USD/MT crée des positions concurrentielles asymétriques pour les producteurs européens et asiatiques. Les chocs de rendement liés aux conditions météorologiques, les politiques d'exportation américaines et les modifications des mandats en matière de biocarburants peuvent modifier cet écart de prix en l'espace d'un seul trimestre. Les producteurs à base de tapioca et de pomme de terre font face à des profils d'exposition différents, mais tout aussi volatils. Les sécheresses et les épidémies de virus de la mosaïque peuvent rapidement contraindre l'approvisionnement en manioc en Asie du Sud-Est, tandis que les récoltes européennes de pommes de terre ont rencontré des préoccupations liées à la contamination par les mycotoxines. Pour les acheteurs, des stratégies d'approvisionnement multi-sources combinant des grades prégélatinisés à base de maïs, de tapioca et de pomme de terre peuvent réduire l'exposition aux risques d'approvisionnement à source unique. Cependant, ces stratégies augmentent également la complexité de la formulation.
Concurrence des hydrocolloïdes et liants alternatifs
L'amidon prégélatinisé est en concurrence avec la gomme xanthane, la gomme de guar, la pectine et la méthylcellulose dans plusieurs applications alimentaires. Ces alternatives offrent des profils rhéologiques adaptés et, dans certains cas, une meilleure stabilité au gel-dégel et en milieu acide. Dans la fabrication de comprimés pharmaceutiques, l'hydroxypropylméthylcellulose (HPMC) et la cellulose microcristalline (MCC) servent d'alternatives fonctionnelles directes et bénéficient d'une solide acceptation réglementaire. La pression concurrentielle continue d'évoluer. Des recherches publiées en 2025 ont montré que les adhésifs à base de complexes polyélectrolytes d'amidon offrent une meilleure résistance à l'eau que les amidons purs, réduisant un écart de performance clé avec les liants synthétiques dans les applications papier et emballage[3]. À l'inverse, l'alginate de sodium a démontré des capacités de liaison et de rétention d'eau suffisantes pour servir d'agent texturant unique dans les formulations de burgers à base de plantes sans amidon ajouté, soulignant la nature poreuse de la frontière concurrentielle. Le risque de déplacement est le plus élevé dans les segments à moindre sensibilité aux prix, où une fonctionnalité supérieure peut justifier une prime de prix. Cependant, l'amidon prégélatinisé conserve des avantages en termes de coût et d'évolutivité dans les applications d'aliments transformés grand public et les niveaux pharmaceutiques génériques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
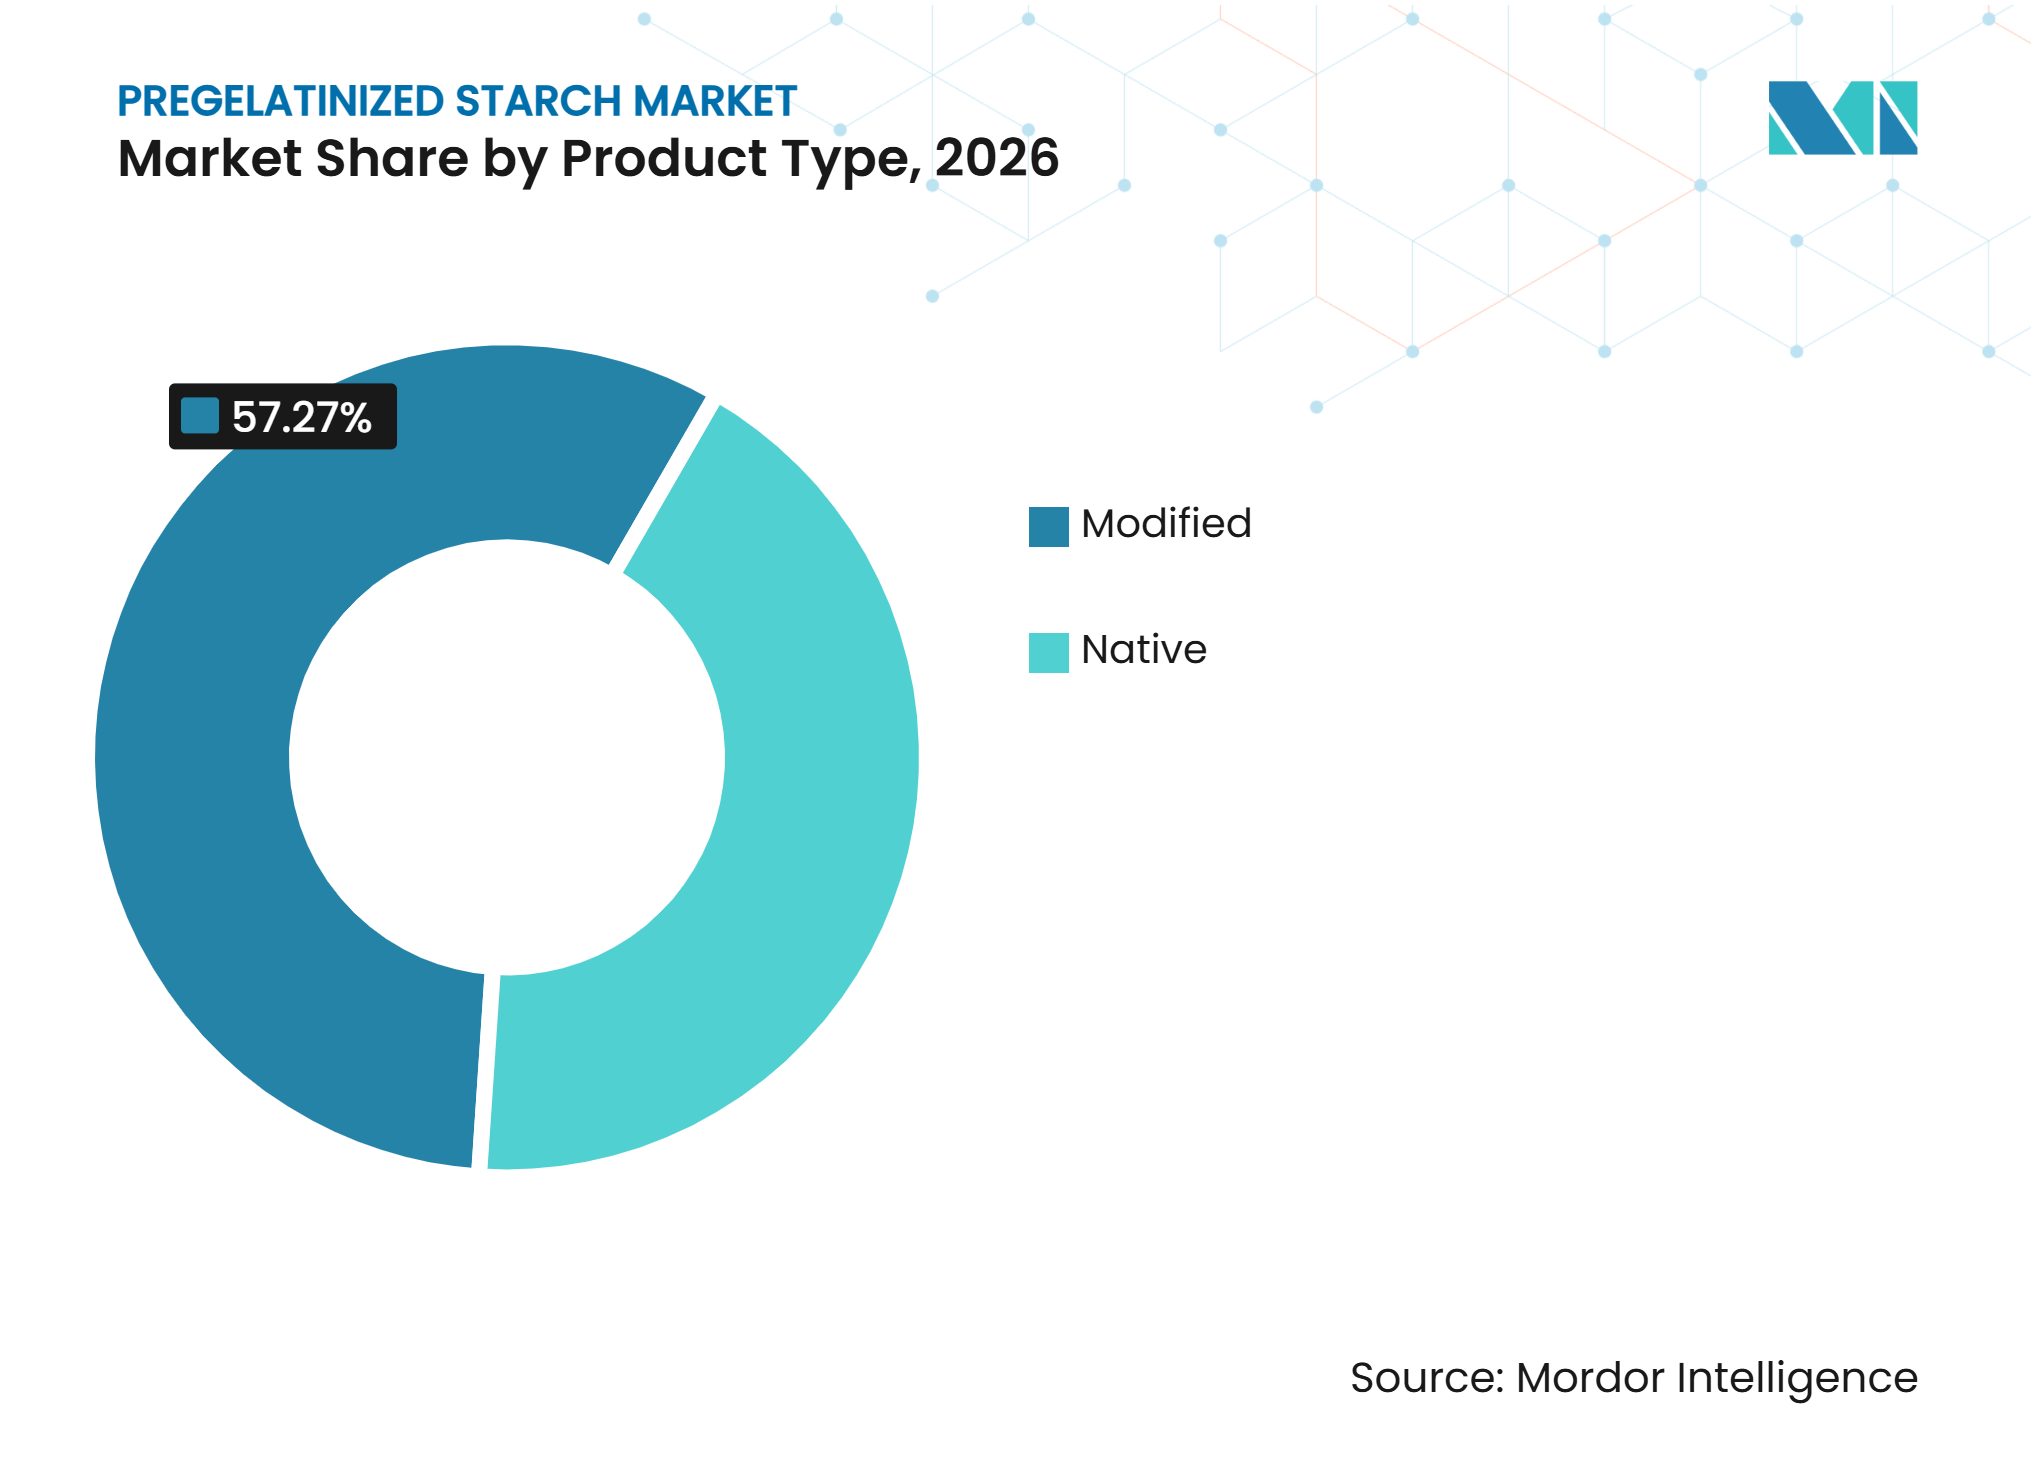
le maïs en tête tandis que le tapioca/manioc gagne des partsLe maïs représentait 42,34 % du marché de l'amidon prégélatinisé par source en 2026. Sa position de leader reflète une infrastructure de broyage humide du maïs bien établie en Amérique du Nord, en Europe et en Chine. Les opérations de broyage humide à grande échelle permettent la conversion efficace du maïs en ingrédients amylacés en aval et peuvent maintenir des coûts de traitement inférieurs à ceux des matières premières à plus faible volume. Le maïs bénéficie également de chaînes d'approvisionnement alimentaires établies et d'une large familiarité parmi les formulateurs. Ces avantages soutiennent son utilisation dans les applications alimentaires et industrielles à fort volume.
Le blé et la pomme de terre restent pertinents dans les applications où la performance fonctionnelle l'emporte sur l'échelle des matières premières. Les grades à base de pomme de terre offrent une saveur neutre et une clarté de pâte, soutenant leur utilisation dans les alternatives laitières et les sauces culinaires. Les grades à base de blé continuent de voir une demande dans les formulations de boulangerie et de restauration européennes. L'amidon prégélatinisé dérivé du riz soutient les produits sans gluten et sensibles aux allergènes, notamment les crackers et les applications pour aliments infantiles. Le tapioca/manioc devrait croître à un CAGR de 4,81 % jusqu'en 2032, le plus élevé parmi les types de sources. Ses attributs non-OGM, sans allergènes et naturellement sans gluten élargissent son utilisation dans les formulations alimentaires nécessitant un profil d'ingrédients simple.



Par type de produit :
les grades modifiés conservent leur échelle tandis que les grades natifs gagnent en demandeLes grades modifiés devraient détenir une part de 57,27 % du marché de l'amidon prégélatinisé en 2026, soutenus par leurs performances stables dans des conditions de fabrication exigeantes. Par rapport aux grades natifs, les matériaux modifiés résistent plus fiablement au traitement à haute contrainte de cisaillement, aux cycles de gel-dégel et aux environnements à faible pH. Les opérateurs de restauration et les transformateurs industriels nécessitent souvent ce niveau de fonctionnalité. Les grades réticulés et substitués restent largement utilisés dans les applications où la stabilité du produit est critique. Le phosphate de distarch hydroxypropylé et l'adipate de distarch acétylé sont des exemples de matériaux modifiés utilisés dans ces contextes.
L'amidon prégélatinisé natif devrait croître à un CAGR de 5,69 % de 2027 à 2032. Les fabricants alimentaires valorisent les grades qui peuvent être déclarés simplement comme amidon ou par leur source botanique. Cette approche d'étiquetage soutient la reformulation à étiquette propre tout en conservant les avantages fonctionnels du traitement physique. Les grades natifs conviennent aux produits avec des exigences moins contraignantes en matière de chaleur, de cisaillement et d'acidité. Roquette devrait publier un brevet en 2025 pour un amidon de légumineuses hydroxypropylé prégélatinisé avec des propriétés filmogènes pour des applications alimentaires, cosmétiques et pharmaceutiques. L'innovation de procédé devrait donc continuer à élargir la frontière entre les exigences de performance native et modifiée.

Par application :
l'alimentation et les boissons fournissent le volume tandis que le pharmaceutique croît plus viteL'alimentation et les boissons devraient représenter 39,45 % du marché de l'amidon prégélatinisé en 2026. La demande est portée par les aliments instantanés, les garnitures de boulangerie, les soupes en conserve et les alternatives laitières. Les propriétés de gonflement à froid soutiennent les aliments de commodité déshydratés qui nécessitent un épaississement rapide après préparation. La croissance de la population urbaine augmente également la demande de formats d'aliments emballés en Asie-Pacifique et au Moyen-Orient et en Afrique. L'alimentation animale représente un segment d'application plus petit mais stable, où les fabricants utilisent l'amidon prégélatinisé comme liant digestible et riche en énergie. Les applications papier, textile et adhésif utilisent également des liants à base d'amidon, notamment là où la teneur en matières renouvelables est valorisée.
Avebe commercialise PERFECTACOL GM comme adhésif 100 % biosourcé et sans PFAS pour les emballages à base de fibres. Ce positionnement produit soutient la demande de solutions à base d'amidon dans les applications industrielles avec des exigences de durabilité. Les applications pharmaceutiques devraient se développer à un CAGR de 5,56 % jusqu'en 2032. L'amidon prégélatinisé est particulièrement important dans les applications de compression directe, car il peut fonctionner comme liant, charge et désintégrant. Les fabricants de cosmétiques et de soins personnels utilisent également des amidons prégélatinisés et modifiés pour l'absorption des huiles, l'amélioration de la texture et la formation de films. Une revue de 2025 publiée sur PubMed a documenté l'utilisation des fonctionnalités de l'amidon dans les produits cosmétiques et de soins personnels.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 38,71 % du marché de l'amidon prégélatinisé en 2026. La Chine combine d'importantes capacités de traitement du maïs et du manioc avec une forte demande d'aliments transformés. L'Inde génère de la demande grâce à sa base de fabrication pharmaceutique et à ses activités d'exportation. La Thaïlande, le Vietnam et l'Indonésie fournissent une base d'approvisionnement régionale substantielle pour le tapioca et le manioc. Les fournisseurs de ces pays peuvent servir les fabricants alimentaires à la recherche d'options d'amidon sans allergènes et sans gluten. En 2025, Siam Modified Starch a obtenu la certification EXCiPACT GMP/GDP, démontrant son engagement envers les systèmes de qualité des excipients pharmaceutiques. Tate & Lyle a également lancé son outil de formulation sensorielle Sensation en Asie-Pacifique en 2025, initialement pour les applications de yaourt. Cet outil démontre comment les fournisseurs adaptent le soutien à la formulation aux préférences de texture locales. Les transformateurs régionaux peuvent bénéficier en combinant des certifications de qualité et un soutien applicatif avec une forte disponibilité des matières premières.
Europe
L'Europe devrait croître à un CAGR de 4,75 % de 2027 à 2032. Dans le cadre réglementaire européen applicable, l'amidon physiquement modifié peut éviter la classification comme additif alimentaire, soutenant les efforts de reformulation des entreprises alimentaires cherchant des déclarations de produits plus simples. La demande pharmaceutique soutient également la consommation d'amidon spécialisé dans toute la région. Le Royaume-Uni, l'Allemagne et la Pologne restent des centres de consommation clés pour la transformation alimentaire et la fabrication pharmaceutique. Les producteurs font face à des coûts énergétiques élevés, à une exposition au système d'échange de quotas d'émission de l'UE et à des dépenses logistiques élevées. Roquette a mis en évidence ces pressions sur les coûts pour les transformateurs d'amidon européens en 2025. Au cours de la même année, Ingredion et AGRANA ont reçu l'autorisation pour leur coentreprise roumaine et ont annoncé une expansion de capacité de 35 millions EUR à l'usine de Țăndărei. Ce projet démontre la poursuite des investissements dans la capacité de production d'amidon régionale malgré les pressions sur les coûts à court terme.
Amérique du Nord, Amérique du Sud, et Moyen-Orient et Afrique
L'Amérique du Nord continue de générer de la demande grâce à la fabrication pharmaceutique générique et à la reformulation des aliments transformés. Le développement de produits à étiquette propre reste une priorité pour les fabricants alimentaires aux États-Unis et au Canada. La capacité d'amidon industriel spécialisé soutient également les applications d'emballage et de fabrication de papier. L'Amérique du Sud présente une opportunité du côté de l'offre, soutenue par les ressources en maïs et en manioc disponibles au Brésil et en Argentine. La Colombie et d'autres pays d'Amérique du Sud développent leurs capacités de traitement pour répondre à la demande alimentaire régionale. Le Moyen-Orient et l'Afrique restent des marchés en phase précoce, bien que la production locale attire l'attention. En janvier 2026, Agbeyewa Industries devrait finaliser son acquisition de Matna Foods au Nigeria. La transaction reliera la culture du manioc dans l'État d'Ekiti avec la transformation industrielle dans l'État d'Ondo, reflétant un accent sur l'approvisionnement local en amidon pour les applications alimentaires et industrielles. Les ingrédients spécialisés dérivés du riz soutiennent également le développement d'une base de transformation en Égypte.
Paysage concurrentiel
Concentration du Marché
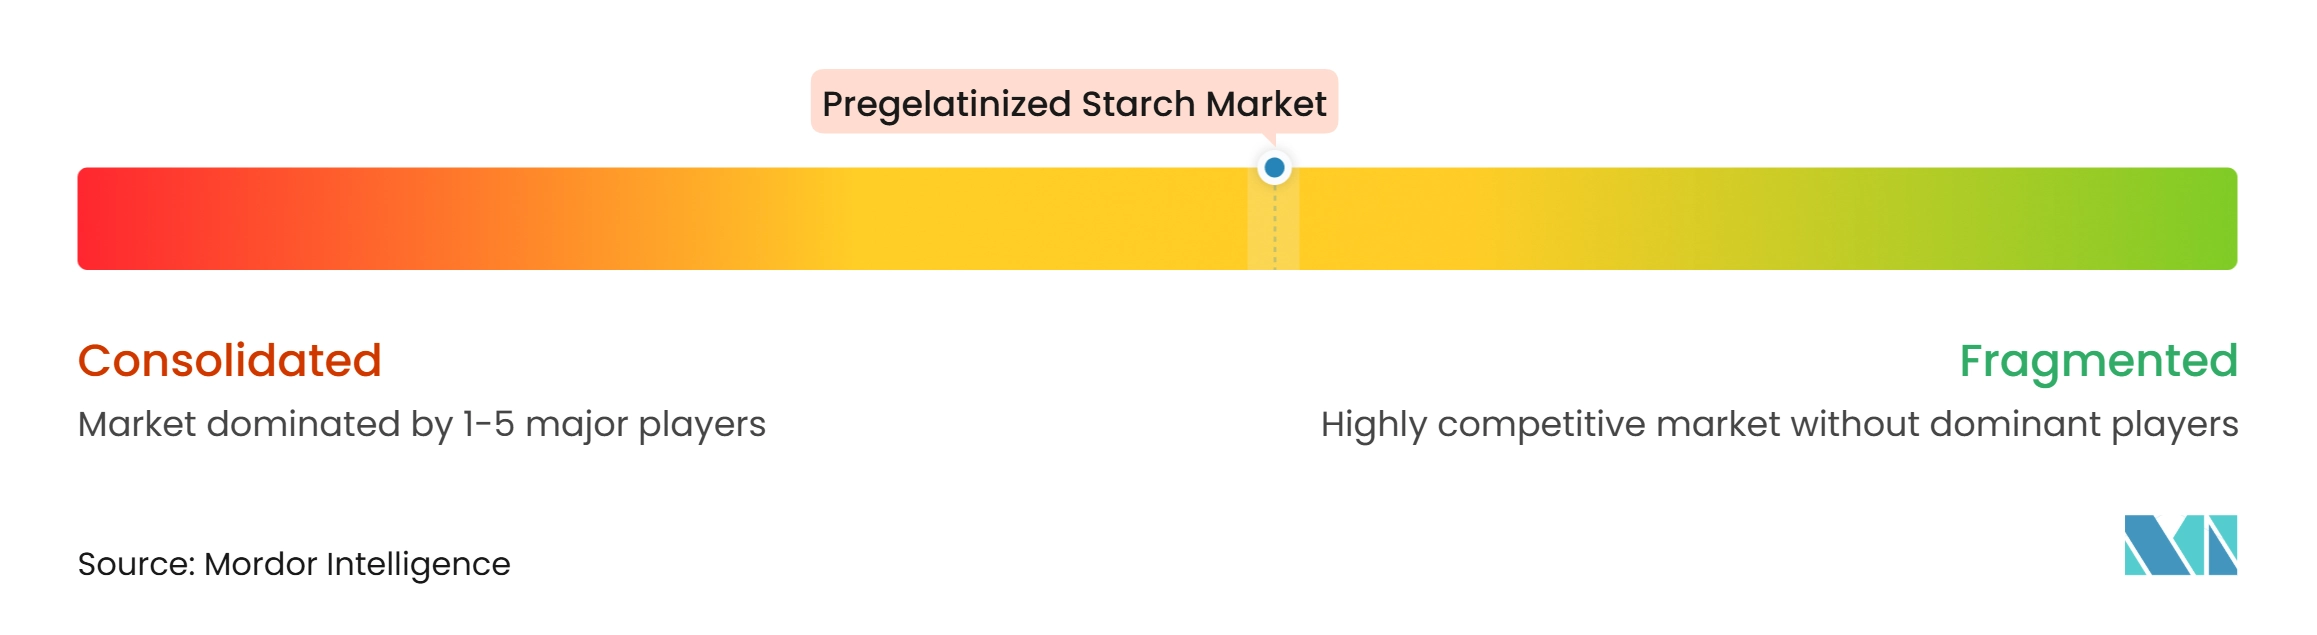
Le marché de l'amidon prégélatinisé est modérément consolidé dans les applications pharmaceutiques de qualité et les applications alimentaires spécialisées. Cargill, Ingredion, Tate & Lyle, Roquette et Avebe ont établi des capacités techniques dans le traitement de l'amidon et le développement d'applications. Emsland Group, KMC Ingredients, Universal Starch-Chem Allied et Siam Modified Starch se font concurrence grâce à la proximité des matières premières et à l'approvisionnement spécifique aux applications. Les grands fournisseurs développent des portefeuilles spécialisés, des capacités de fabrication géographiques et un soutien à la formulation. Ces activités accroissent l'importance des capacités de développement client au-delà de la production d'ingrédients bruts. Les entreprises se font également concurrence par la documentation, les systèmes de conformité et la capacité à servir les applications pharmaceutiques réglementées.
Tate & Lyle a lancé son outil de formulation sensorielle de précision Sensation en Asie-Pacifique en septembre 2025. L'outil utilise les préférences de texture en bouche des consommateurs pour soutenir un développement plus rapide de solutions à base d'ingrédients. Tate & Lyle a également présenté un portefeuille élargi de texture en bouche à l'IFT FIRST 2025 après sa fusion avec CP Kelco. Cela combine des amidons avec des gommes, des pectines et des fibres dans une plateforme de formulation plus large. Roquette a lancé AMYSTA L 123 en octobre 2025 pour les formats d'aliments instantanés nécessitant une fonctionnalité d'amidon soluble à étiquette propre. Ces initiatives montrent un accent sur la performance de formulation, la rapidité et des étiquettes de produits plus simples.
Les producteurs plus petits peuvent améliorer leur position sur le marché grâce à des certifications de qualité reconnues. La certification EXCiPACT de Siam Modified Starch fournit une base d'accès aux marchés d'excipients pharmaceutiques réglementés. Cela peut élargir les options d'approvisionnement pour les formulateurs pharmaceutiques en Amérique du Nord et en Europe. Des opportunités subsistent dans l'amidon de riz pour la nutrition sensible aux allergènes et dans les grades biologiques ou non-OGM. Les excipients co-traités peuvent également combiner l'amidon prégélatinisé avec des désintégrants ou des édulcorants dans un seul granulé. Les sources végétales telles que le pois, la lentille et le haricot mungo peuvent créer une différenciation lorsque les connaissances de traitement sont protégées. La position concurrentielle du marché de l'amidon prégélatinisé dépendra donc de la performance fonctionnelle, de la préparation à la conformité et d'un approvisionnement régional fiable.
Leaders du secteur de l'amidon prégélatinisé
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Frères
-
Colorcon, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'amidon prégélatinisé Entreprises couvertes dans ce rapport
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères
- Colorcon, Inc.
- DFE Pharma GmbH & Co. KG
- Grain Processing Corporation
- Avebe U.A.
- AGRANA Beteiligungs-AG
- Emsland Group
- Archer Daniels Midland Company
- Galam Group
- Tereos S.A.
- Universal Starch-Chem Allied Ltd.
- Manildra Group
- Visco Starch
- Everest Starch India Pvt. Ltd.
- KMC Ingredients
- Siam Modified Starch Co., Ltd.
- Associated British Foods plc
Développements industriels récents dans Marché de l'amidon prégélatinisé
- Mai 2026 : Sanstar Limited s'est associé à Ingredion Incorporated par le biais d'un investissement en capital et d'un accord de coentreprise. La collaboration ciblait les excipients pharmaceutiques spécialisés et les dérivés d'amidon avancés, avec des plans pour établir une installation de fabrication dans l'ouest de l'Inde.
- Mai 2026 : Regaal Resources a achevé une expansion de son installation de fabrication de Kishanganj, augmentant la capacité de traitement du maïs de 825 à 1 650 tonnes par jour. Elle a également défini des plans pour développer son portefeuille d'amidons modifiés, y compris l'amidon prégélatinisé.
- Novembre 2025 : Emsland Group a renforcé sa présence en Asie-Pacifique grâce à un réseau régional reliant Singapour et Bangkok. L'installation d'application de Bangkok a renforcé le soutien aux clients et les capacités de développement de produits pour les ingrédients à base d'amidon sur les marchés régionaux de fabrication alimentaire.
Portée du rapport mondial sur le marché de l'amidon prégélatinisé
L'amidon prégélatinisé est un amidon physiquement, thermiquement ou chimiquement modifié qui a été précuit (gélatinisé) en présence d'eau et ensuite séché en une fine poudre. Le rapport sur l'amidon prégélatinisé est segmenté par source, type de produit, application et géographie. Par type de produit, le marché est segmenté en maïs, blé, pomme de terre, tapioca/manioc, riz et autres sources. Par type de produit, le marché est segmenté en natif et modifié. Par application, le marché est segmenté en alimentation et boissons, pharmaceutique, cosmétiques et soins personnels, alimentation animale, papier/textile/adhésif et autres applications. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Maïs |
| Blé |
| Pomme de terre |
| Tapioca/Manioc |
| Riz |
| Autres sources |
| Natif |
| Modifié |
| Alimentation et boissons |
| Pharmaceutique |
| Cosmétiques et soins personnels |
| Alimentation animale |
| Papier, textile et adhésif |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source | Maïs | |
| Blé | ||
| Pomme de terre | ||
| Tapioca/Manioc | ||
| Riz | ||
| Autres sources | ||
| Par type de produit | Natif | |
| Modifié | ||
| Par application | Alimentation et boissons | |
| Pharmaceutique | ||
| Cosmétiques et soins personnels | ||
| Alimentation animale | ||
| Papier, textile et adhésif | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour l'amidon prégélatinisé jusqu'en 2032 ?
La catégorie devrait croître à un CAGR de 3,96 % de 2027 à 2032, atteignant 836,21 millions USD en 2032.
Quelle matière première est en tête de la production d'amidon prégélatinisé ?
Le maïs est en tête par source avec une part de 42,34 % en 2026, soutenu par une infrastructure de broyage humide établie.
Pourquoi l'amidon prégélatinisé est-il utilisé dans les comprimés pharmaceutiques ?
Il peut soutenir la compression directe en fonctionnant comme liant et désintégrant, réduisant le besoin de granulation humide.
Quelle application connaît la croissance la plus rapide pour l'amidon prégélatinisé ?
Les applications pharmaceutiques devraient croître à un CAGR de 5,56 % jusqu'en 2032.