
Tamaño y participación del mercado de almidón pregelatinizado
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 688.54 Millones de dólares |
| Tamaño del Mercado (2032) | 836.21 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.96 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de almidón pregelatinizado por Mordor Intelligence
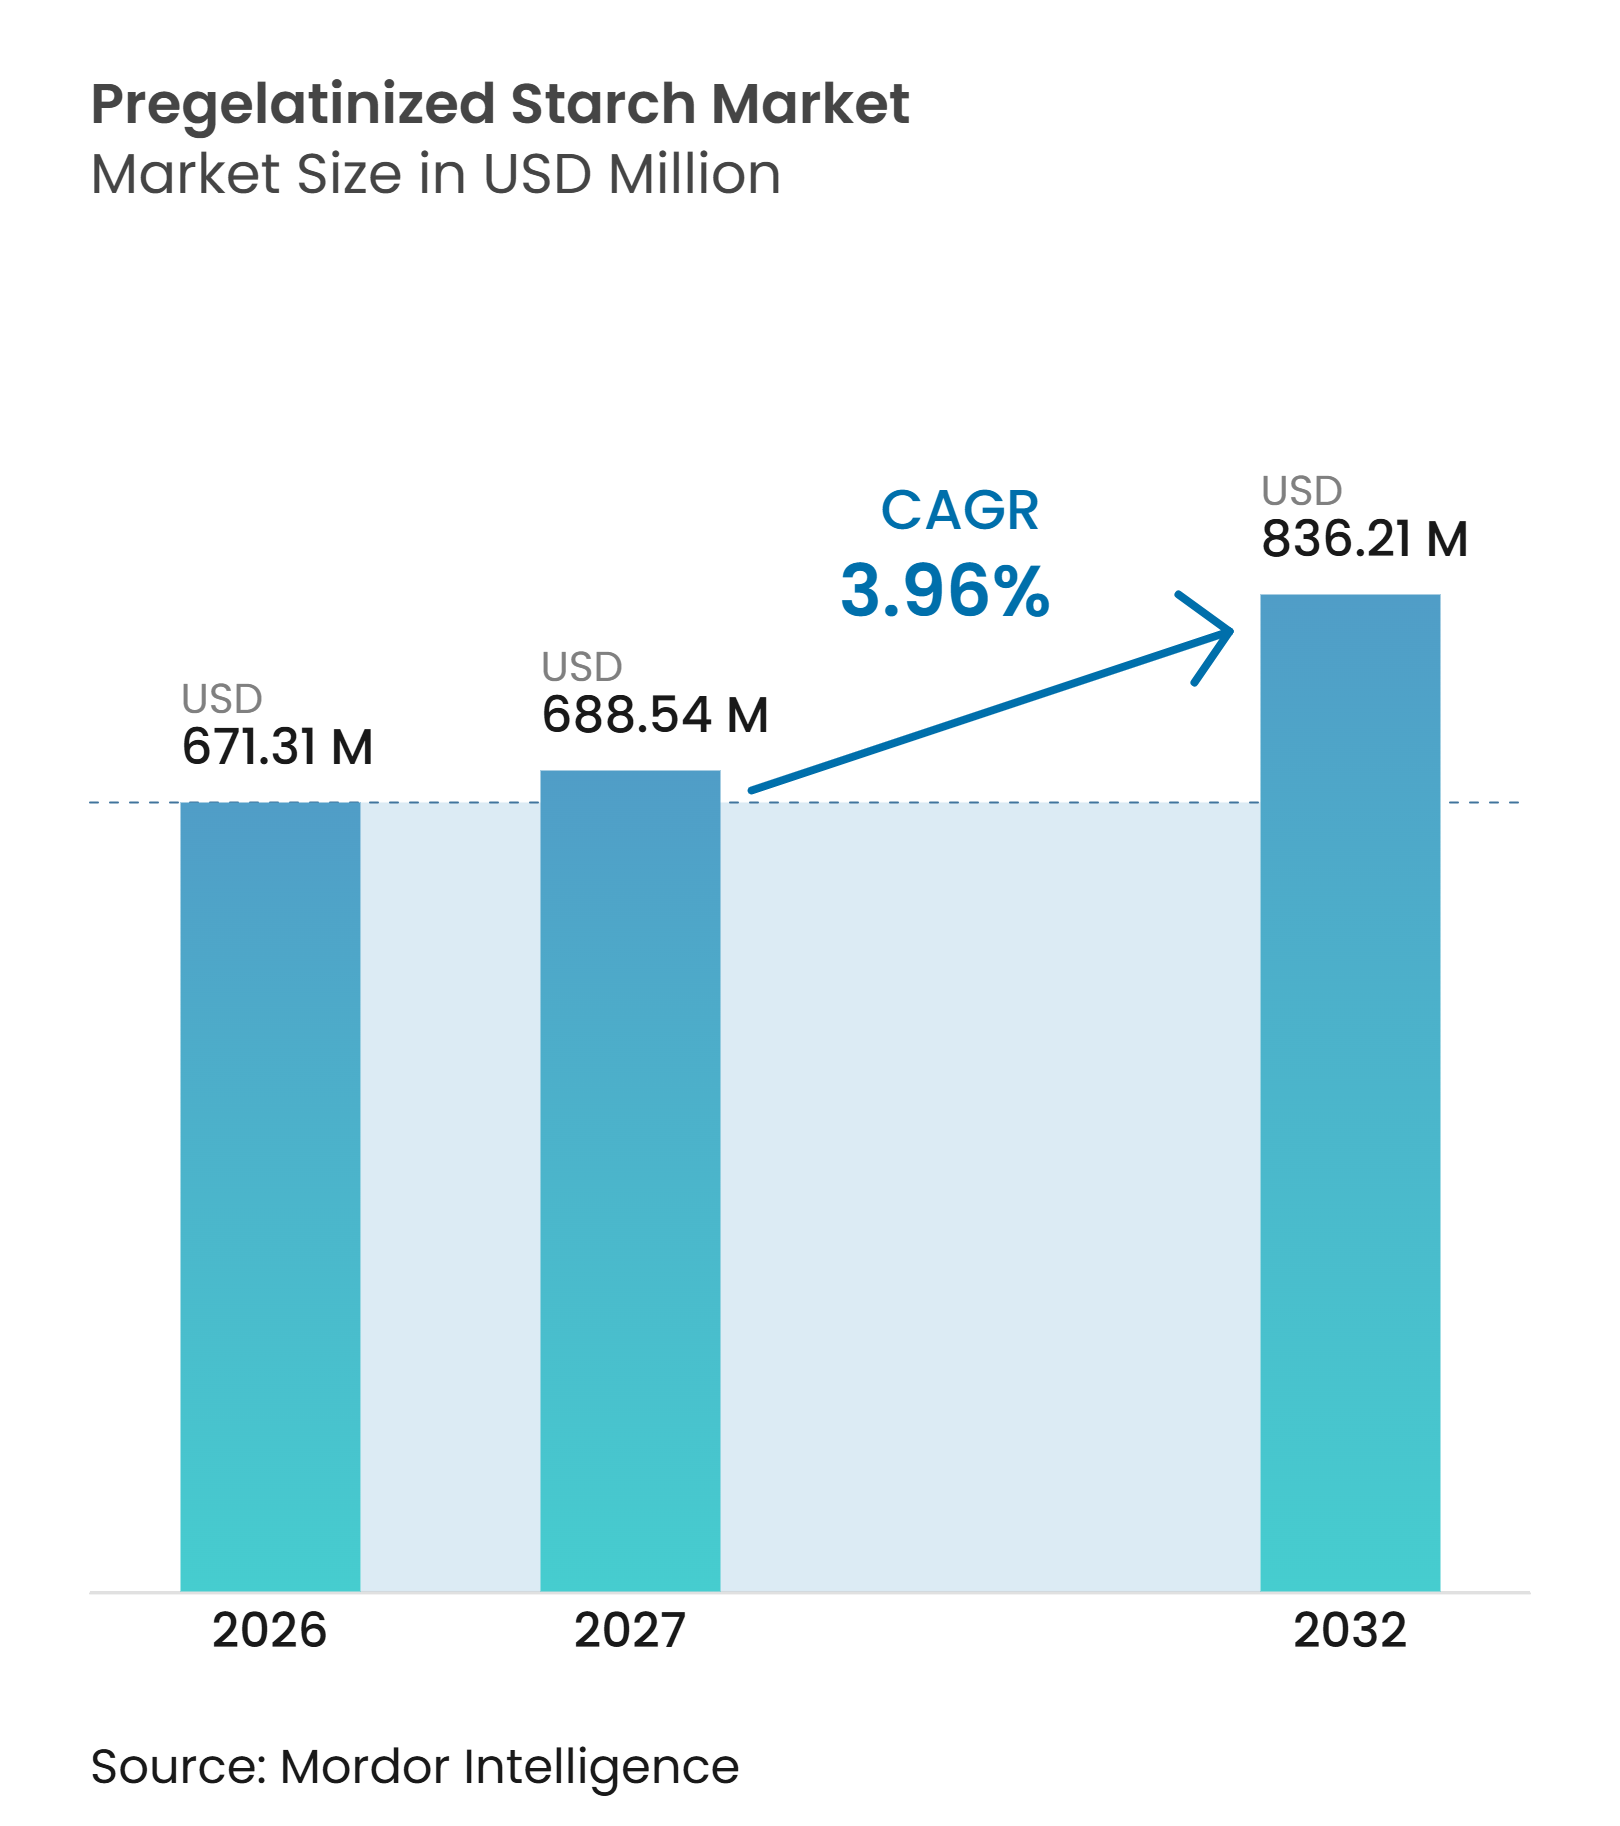
Se proyecta que el tamaño del mercado de almidón pregelatinizado se expanda desde 671,31 millones de USD en 2026 y 688,54 millones de USD en 2027 hasta 836,21 millones de USD en 2032, registrando un CAGR del 3,96% entre 2027 y 2032. El mercado de almidón pregelatinizado se beneficia de la demanda en alimentos procesados, formulaciones farmacéuticas y productos con tiempos de preparación más cortos. La solubilidad en agua fría ofrece a los fabricantes una forma de crear viscosidad sin una etapa de cocción separada. Esta función favorece los alimentos instantáneos y los comprimidos de compresión directa, donde la velocidad de procesamiento y la consistencia del producto son importantes. La reformulación con etiqueta limpia también está desplazando la atención hacia los grados procesados físicamente, que pueden declararse de forma más sencilla en las etiquetas de los alimentos. Los costos de insumos, los requisitos de calidad y la competencia de otros aglutinantes siguen siendo restricciones importantes para el mercado de almidón pregelatinizado.
Conclusiones clave del informe
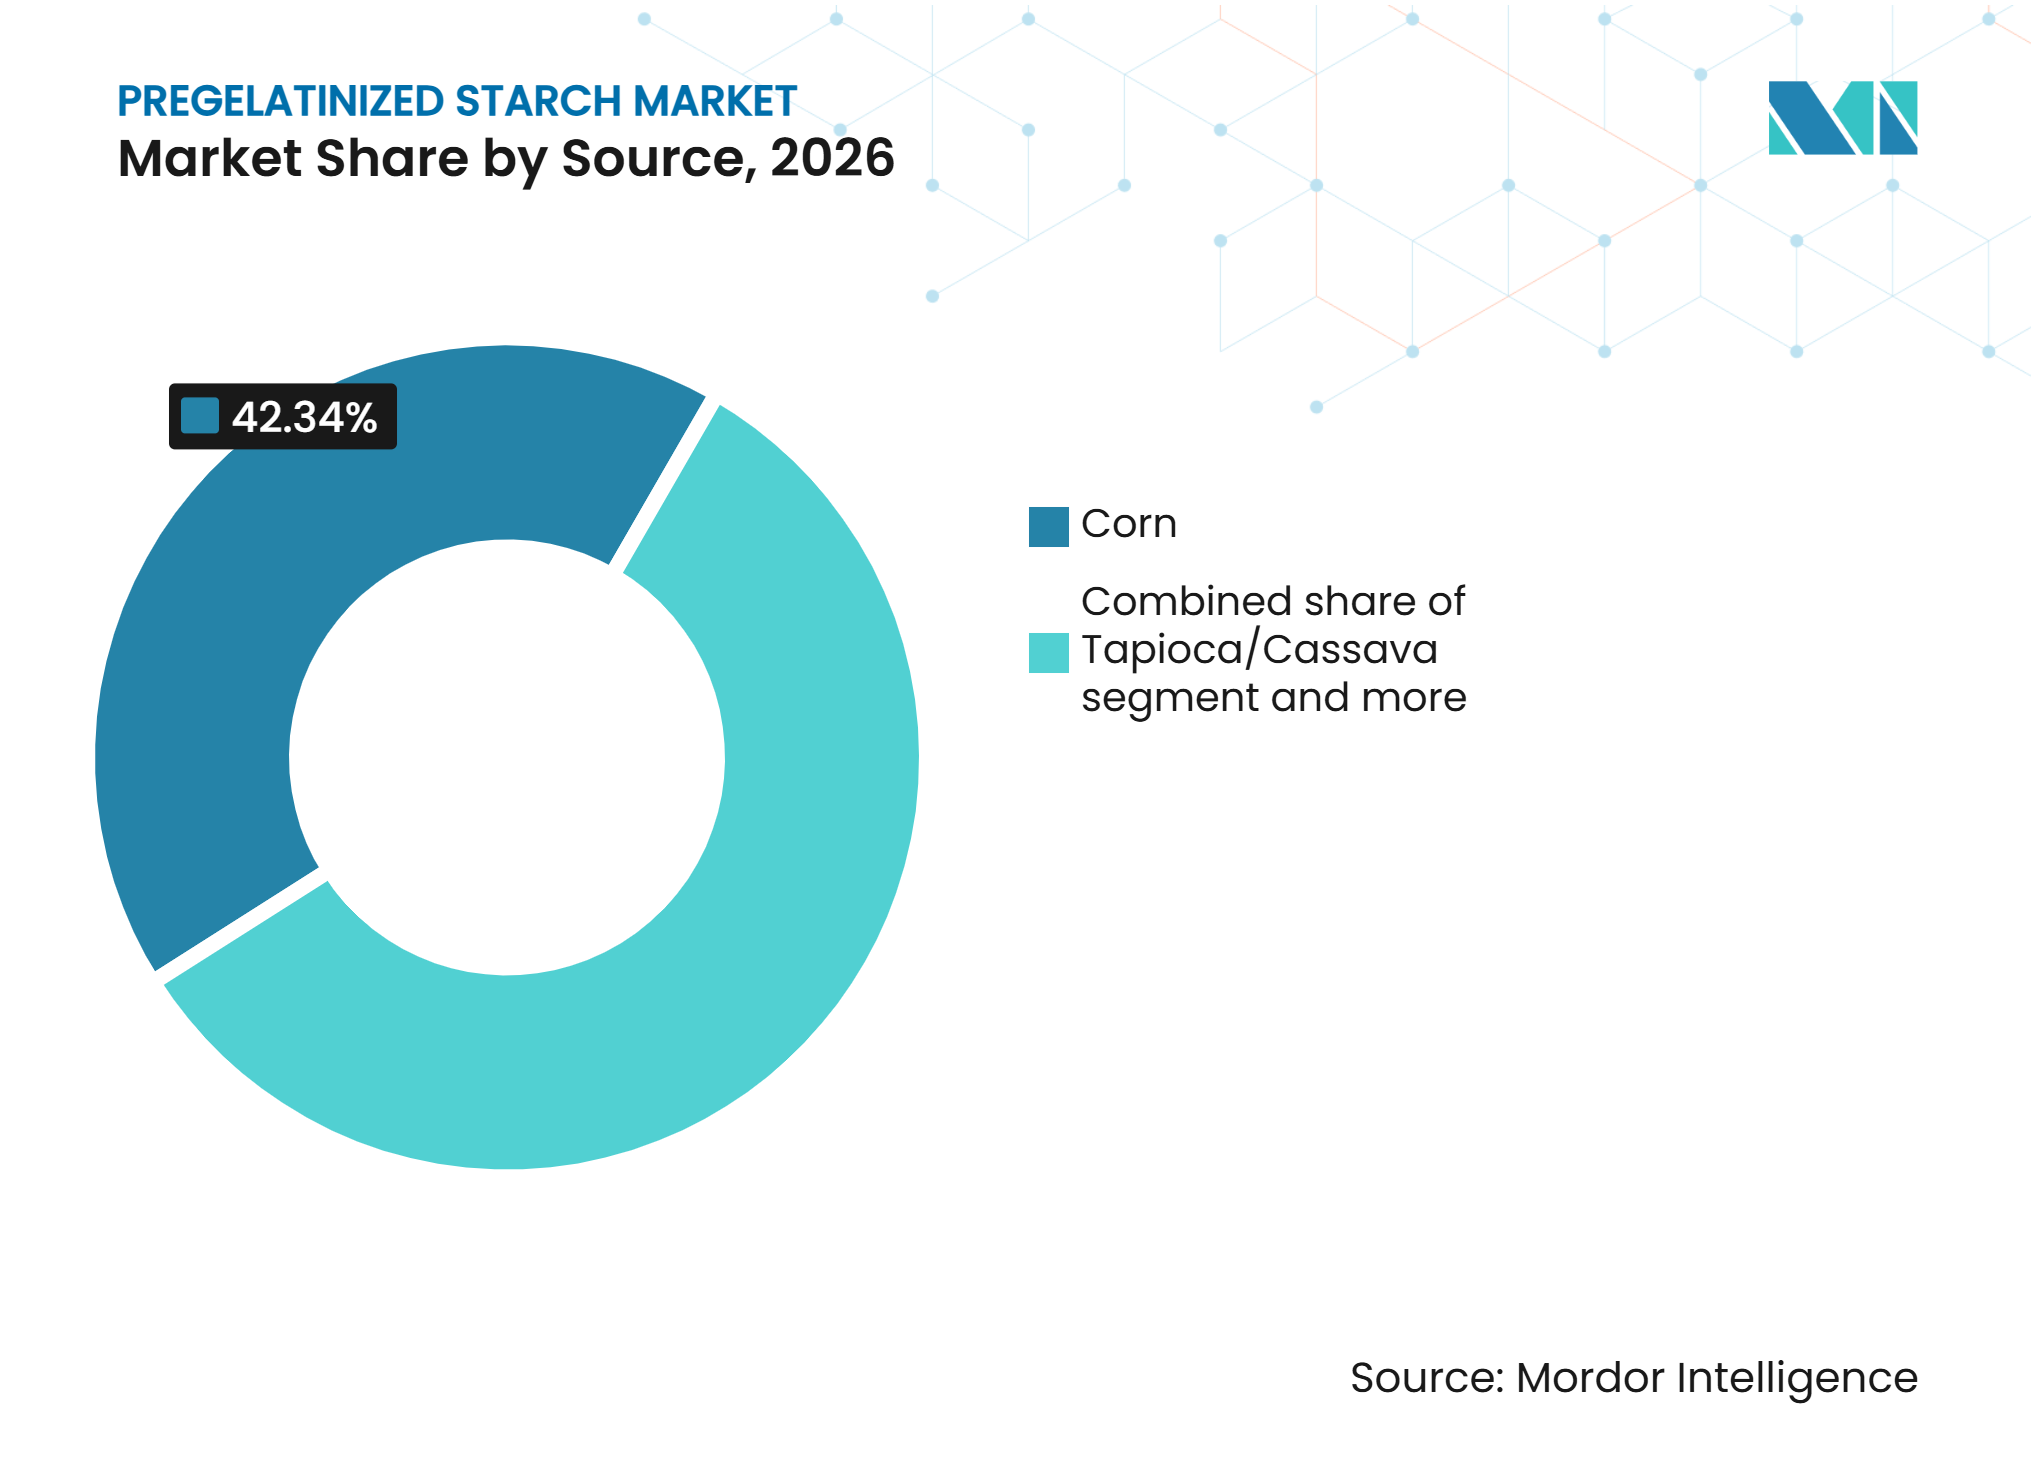
- Por fuente, el maíz representó el 42,34% de la participación del mercado de almidón pregelatinizado en 2026, mientras que se prevé que la tapioca/yuca se expanda a un CAGR del 4,81% hasta 2032.
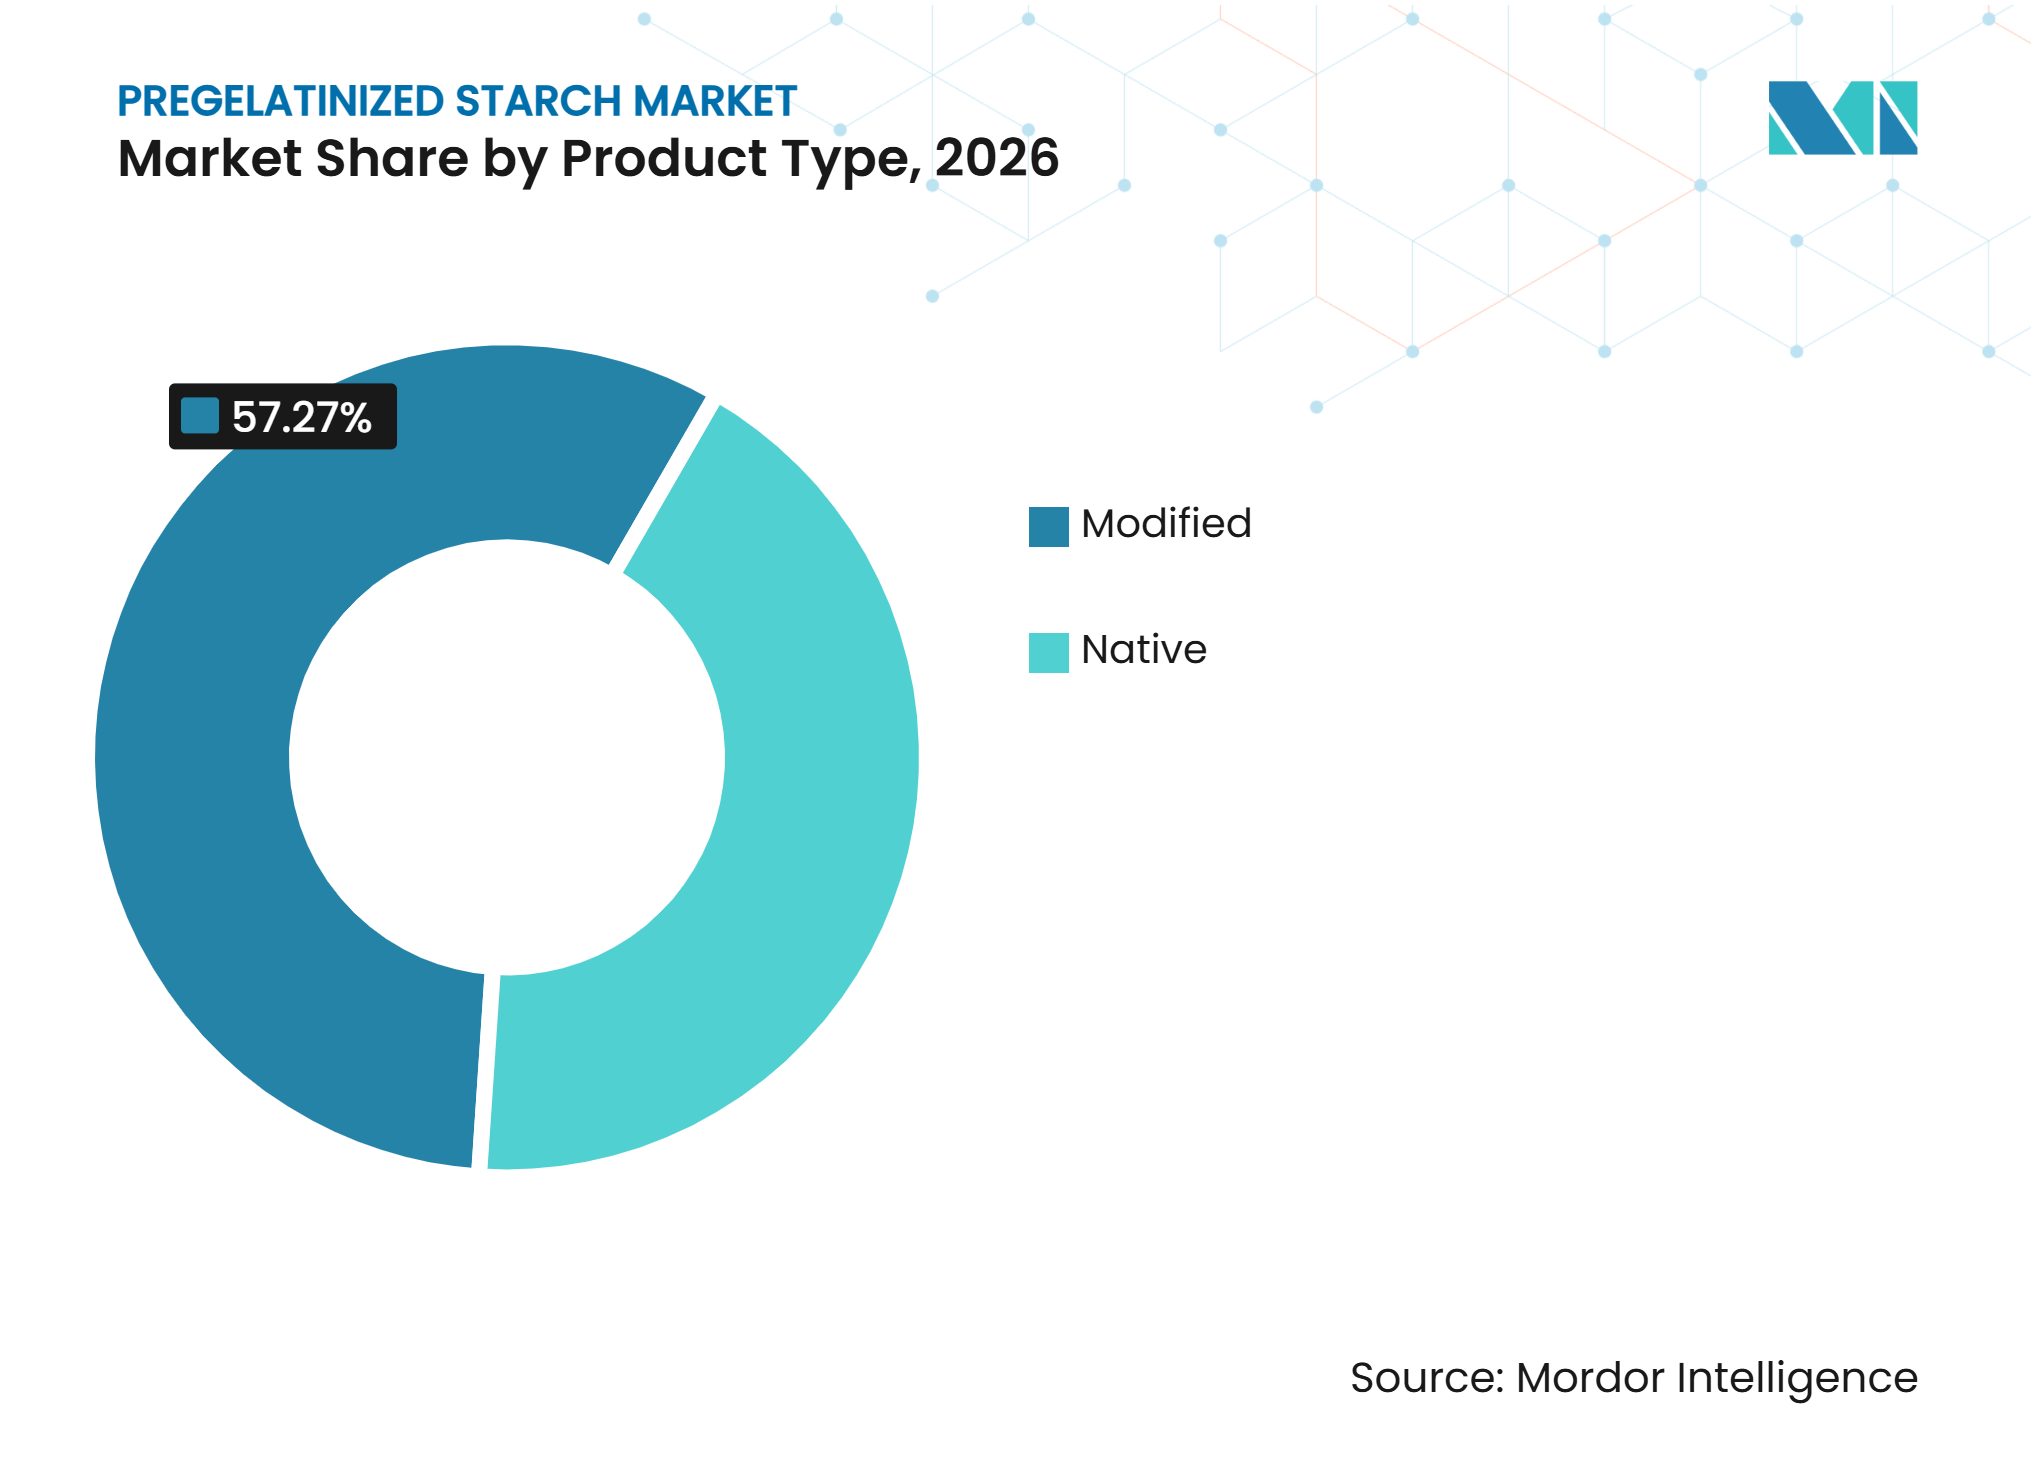
- Por tipo de producto, el almidón modificado representó el 57,27% del mercado de almidón pregelatinizado en 2026, mientras que se prevé que el almidón nativo crezca a un CAGR del 5,69% hasta 2032.
- Por aplicación, los alimentos y bebidas representaron el 39,45% del tamaño del mercado de almidón pregelatinizado en 2026, mientras que se prevé que las aplicaciones farmacéuticas crezcan a un CAGR del 5,56% hasta 2032.
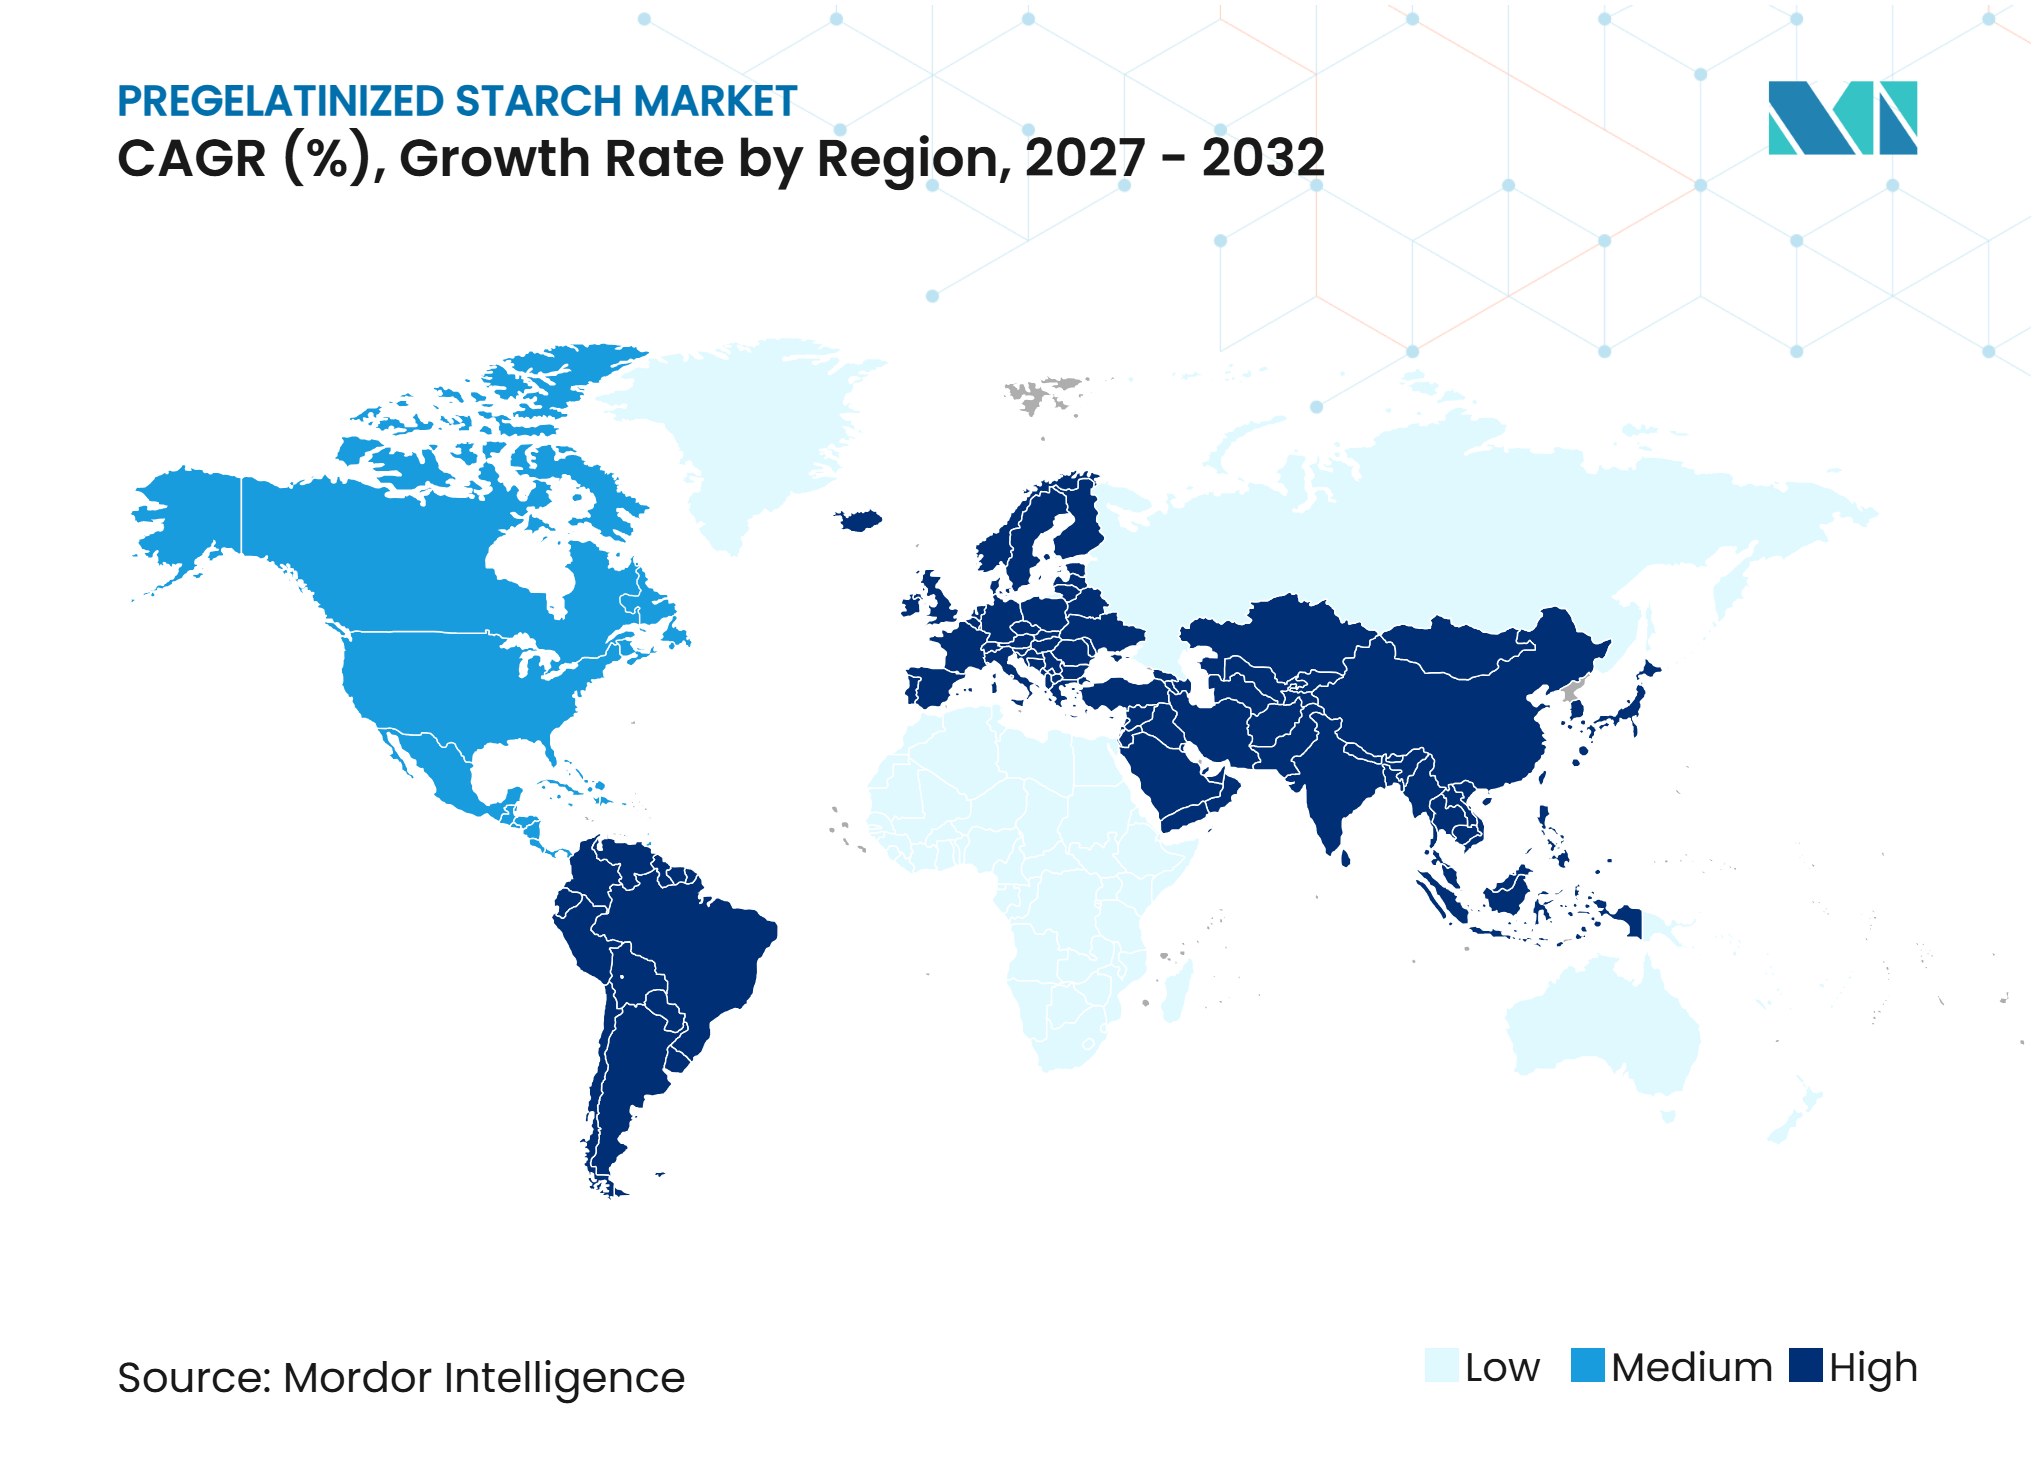
- Por geografía, Asia-Pacífico representó el 38,71% del mercado de almidón pregelatinizado en 2026, mientras que se prevé que Europa se expanda a un CAGR del 4,75% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda creciente de alimentos de conveniencia y procesados | +1.1% | Global, con mayor intensidad en Asia-Pacífico y América del Sur | Mediano plazo (2–4 años) |
| Creciente adopción de excipientes farmacéuticos de almidón | +0.9% | Global; más fuerte en India, China, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Demanda creciente de ingredientes alimentarios con etiqueta limpia | +0.6% | Europa y América del Norte como núcleo; expansión hacia Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente utilización en formulaciones de alimentos listos para consumir | +0.5% | Asia-Pacífico como núcleo; expansión hacia Oriente Medio y África, y América del Sur | Corto plazo (≤ 2 años) |
| Demanda industrial creciente de aglutinantes a base de almidón | +0.4% | Global, con concentración en América del Norte y Europa | Mediano plazo (2–4 años) |
| Expansión de aplicaciones en cosméticos y cuidado personal | +0.3% | Asia-Pacífico y Europa como núcleo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda creciente de alimentos de conveniencia y procesados
La urbanización está transformando fundamentalmente los patrones alimentarios en las economías emergentes, y el almidón pregelatinizado se beneficia directamente de este cambio estructural. Su capacidad para desarrollar viscosidad sin calor permite a los fabricantes de alimentos formular productos que se hidratan, espesan y estabilizan durante el llenado en frío y el procesamiento a temperatura ambiente, reduciendo así el consumo de energía en la línea de producción. Para los compradores, esta capacidad proporciona una ventaja competitiva: los fabricantes que utilizan formulaciones en frío pueden reducir los costos de energía de la línea y al mismo tiempo disminuir el tiempo de reconstitución del producto. Los fideos instantáneos, las sopas deshidratadas y las mezclas de salsas secas, que se encuentran entre las subcategorías de alimentos procesados de más rápido crecimiento en el Sudeste Asiático y el Sur de Asia, dependen de esta funcionalidad. La expansión de las clases medias en los mercados de Asia-Pacífico está generando una demanda sostenida de estos productos, añadiendo un volumen estructural que es poco probable que disminuya incluso ante dificultades económicas.
Creciente adopción de excipientes farmacéuticos de almidón
El almidón pregelatinizado es una combinación preferida de aglutinante-desintegrante para la fabricación de comprimidos por compresión directa, ya que elimina la etapa de granulación húmeda, reduce el tiempo del ciclo de formulación y disminuye la actividad del agua en la forma de dosificación final. Se espera que una revisión de 2025 publicada en el European Journal of Pharmaceutics and Biopharmaceutics identifique el almidón pregelatinizado como uno de los excipientes multifuncionales más versátiles para sistemas de dosificación sólida, citando su perfil de seguridad documentado en la Base de Datos de Ingredientes Inactivos (IID) de la FDA. Esta inclusión tiene una importancia estratégica, ya que los formuladores que desarrollan Solicitudes Abreviadas de Nuevos Medicamentos (ANDA) suelen preferir excipientes ya incluidos en la IID de la FDA para reducir el riesgo regulatorio. Esta preferencia crea un ciclo de adopción autorreforzante del almidón pregelatinizado entre los fabricantes de medicamentos genéricos. La expansión del pipeline de ANDA en India, junto con la planificada empresa conjunta de Ingredion en mayo de 2026 con Sanstar Limited para establecer una instalación especializada en ingredientes farmacéuticos de nueva construcción, indica que la base de demanda probablemente se fortalecerá durante el período de pronóstico.
Demanda creciente de ingredientes alimentarios con etiqueta limpia
El marco regulatorio de la Unión Europea crea una distinción comercialmente significativa: los almidones modificados físicamente, incluidas las variantes pregelatinizadas producidas mediante secado en tambor o secado por aspersión, no se clasifican como aditivos alimentarios según el Reglamento (CE) N.º 1333/2008[1]. En consecuencia, no requieren números E en las listas de ingredientes. Esta distinción está impulsando la reformulación en toda la industria alimentaria europea, ya que los fabricantes sustituyen los almidones modificados químicamente (E1404–E1452) por alternativas tratadas físicamente que ofrecen una funcionalidad comparable y aparecen en las etiquetas como «almidón» o «almidón de tapioca». Un estudio de 2025 publicado en una revista científica de ciencias de los alimentos revisada por pares demostró que una mezcla de almidón de arroz y papa tratada con ultrasonidos, un sistema de almidón con etiqueta limpia, replicó el perfil de viscosidad de la goma xantana en aplicaciones de kétchup, logrando una precisión predictiva de R² = 0,988[2]. Los hallazgos sugieren que la modificación física puede reemplazar sistemas de hidrocoloides más complejos. El IFT informa que el 38% de los nuevos lanzamientos de alimentos en los Estados Unidos y Canadá en 2025 tienen un posicionamiento de etiqueta limpia, lo que confirma un impulso similar en América del Norte.
Creciente utilización en formulaciones de alimentos listos para consumir
Los formatos listos para consumir y listos para mezclar representan un nivel de demanda en el que el almidón pregelatinizado desempeña un papel integral. Su capacidad para proporcionar viscosidad inmediata sin cocción lo hace prácticamente insustituible en sopas en polvo, mezclas para sustitutos de comidas y bebidas instantáneas que se rehidratan a temperatura ambiente o fría. Una ventaja comercial frecuentemente subestimada es la mayor velocidad de llegada al consumidor: los formatos listos para mezclar que eliminan la cocción en el hogar simplifican la logística minorista, reducen los costos de energía en el punto de consumo y se alinean con los consumidores conscientes de la salud que buscan comidas con porciones controladas. Los grados especiales solubles en agua fría, el subnivel de más rápido crecimiento dentro del mercado de almidón pregelatinizado, están atrayendo una inversión desproporcionadamente alta en investigación y desarrollo por parte de los proveedores de ingredientes. Sus ventajas de rendimiento son medibles y difíciles de replicar con almidones nativos. El lanzamiento planificado por Roquette en octubre de 2025 de AMYSTA L 123, un almidón de guisante soluble térmicamente producido mediante un proceso patentado libre de enzimas y productos químicos, responde directamente a la demanda de funcionalidad de mezcla instantánea con transparencia en la etiqueta.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Fluctuación de los precios de las materias primas agrícolas | -0.9% | Global; mayor intensidad en América del Norte, Europa y Asia-Pacífico | Corto a mediano plazo (≤ 4 años) |
| Competencia de hidrocoloides y aglutinantes alternativos | -0.6% | Europa y América del Norte como núcleo; exposición global | Mediano plazo (2–4 años) |
| Sensibilidad a la humedad durante el almacenamiento y el transporte | -0.4% | Global, amplificado en Oriente Medio y África, y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Regulaciones estrictas de calidad alimentaria y farmacéutica | -0.3% | Europa y América del Norte como principales; Asia-Pacífico en aumento | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fluctuación de los precios de las materias primas agrícolas
El maíz representa una parte significativa de los costos de insumos del almidón pregelatinizado, y su comportamiento de precios en 2025 pone de manifiesto la vulnerabilidad del mercado ante choques simultáneos del lado de la demanda y de la oferta. Las variaciones de precios regionales siguen siendo sustanciales: en el tercer trimestre de 2025, los precios del almidón de maíz oscilaron entre 398 USD/TM en China y 615 USD/TM en Alemania. Esta diferencia de 217 USD/TM crea posiciones competitivas asimétricas para los productores europeos y asiáticos. Los choques de rendimiento relacionados con el clima, las políticas de exportación de los Estados Unidos y los cambios en los mandatos de biocombustibles pueden alterar esta diferencia de precios en un solo trimestre. Los productores a base de tapioca y papa enfrentan perfiles de exposición diferentes, pero igualmente volátiles. Las sequías y los brotes del virus del mosaico pueden restringir rápidamente el suministro de yuca en el Sudeste Asiático, mientras que las cosechas europeas de papa han enfrentado preocupaciones por contaminación con micotoxinas. Para los compradores, las estrategias de adquisición de múltiples fuentes que combinan grados pregelatinizados a base de maíz, tapioca y papa pueden reducir la exposición a los riesgos de suministro de origen único. Sin embargo, estas estrategias también aumentan la complejidad de la formulación.
Competencia de hidrocoloides y aglutinantes alternativos
El almidón pregelatinizado compite con la goma xantana, la goma guar, la pectina y la metilcelulosa en varias aplicaciones alimentarias. Estas alternativas ofrecen perfiles reológicos personalizados y, en algunos casos, una estabilidad superior ante ciclos de congelación-descongelación y en medios ácidos. En la fabricación de comprimidos farmacéuticos, la hidroxipropilmetilcelulosa (HPMC) y la celulosa microcristalina (MCC) sirven como alternativas funcionales directas y tienen sólidos antecedentes de aceptación regulatoria. La presión competitiva continúa evolucionando. Una investigación publicada en 2025 mostró que los adhesivos de complejo polielectrolítico a base de almidón ofrecen mayor resistencia al agua que los almidones puros, reduciendo una brecha de rendimiento clave con los aglutinantes sintéticos en aplicaciones de papel y embalaje[3]. Por otro lado, el alginato de sodio ha demostrado capacidades suficientes de aglutinación y retención de agua para actuar como único agente texturizante en formulaciones de hamburguesas de origen vegetal sin almidón añadido, lo que pone de relieve la naturaleza porosa del límite competitivo. El riesgo de desplazamiento es mayor en los segmentos con menor sensibilidad al precio, donde una funcionalidad superior puede justificar una prima de precio. Sin embargo, el almidón pregelatinizado mantiene ventajas de costo y escalabilidad en las aplicaciones de alimentos procesados para el mercado masivo y en los niveles farmacéuticos genéricos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por fuente:
el maíz lidera mientras la tapioca/yuca gana participaciónEl maíz representó el 42,34% del mercado de almidón pregelatinizado por fuente en 2026. Su posición de liderazgo refleja la infraestructura de molienda húmeda de maíz bien establecida en América del Norte, Europa y China. Las operaciones de molienda húmeda a gran escala permiten la conversión eficiente del maíz en ingredientes de almidón derivados y pueden mantener costos de procesamiento más bajos que los materiales de fuente de menor volumen. El maíz también se beneficia de cadenas de suministro de grado alimentario establecidas y de una amplia familiaridad entre los formuladores. Estas ventajas respaldan su uso en aplicaciones alimentarias e industriales de alto volumen.
El trigo y la papa siguen siendo relevantes en aplicaciones donde el rendimiento funcional supera la escala de la materia prima. Los grados a base de papa ofrecen sabor neutro y claridad de pasta, lo que respalda su uso en alternativas lácteas y salsas culinarias. Los grados a base de trigo continúan teniendo demanda en formulaciones europeas de panadería y servicios de alimentación. El almidón pregelatinizado derivado del arroz apoya los productos sin gluten y sensibles a los alérgenos, incluidas las galletas y las aplicaciones de alimentos infantiles. Se prevé que la tapioca/yuca crezca a un CAGR del 4,81% hasta 2032, el más alto entre los tipos de fuente. Sus atributos no transgénicos, libres de alérgenos y naturalmente sin gluten amplían su uso en formulaciones alimentarias que requieren un perfil de ingredientes sencillo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de producto:
los grados modificados mantienen la escala mientras los grados nativos ganan demandaSe proyecta que los grados modificados representen el 57,27% del mercado de almidón pregelatinizado en 2026, respaldados por su rendimiento estable bajo condiciones de fabricación exigentes. En comparación con los grados nativos, los materiales modificados soportan de manera más confiable el procesamiento de alto cizallamiento, los ciclos de congelación-descongelación y los entornos de bajo pH. Los operadores de servicios de alimentación y los procesadores industriales a menudo requieren este nivel de funcionalidad. Los grados reticulados y sustituidos siguen siendo ampliamente utilizados en aplicaciones donde la estabilidad del producto es crítica. El fosfato de dialmidón hidroxipropilado y el adipato de dialmidón acetilado son ejemplos de materiales modificados utilizados en estos entornos.
Se prevé que el almidón pregelatinizado nativo crezca a un CAGR del 5,69% de 2027 a 2032. Los fabricantes de alimentos valoran los grados que pueden declararse simplemente como almidón o por su fuente botánica. Este enfoque de etiquetado respalda la reformulación con etiqueta limpia mientras conserva los beneficios funcionales del procesamiento físico. Los grados nativos son adecuados para productos con requisitos menos exigentes de calor, cizallamiento y acidez. Se espera que Roquette publique una patente en 2025 para un almidón de leguminosas hidroxipropilado pregelatinizado con propiedades formadoras de películas para aplicaciones alimentarias, cosméticas y farmacéuticas. Por lo tanto, se espera que la innovación en procesos continúe expandiendo la frontera entre los requisitos de rendimiento nativo y modificado.

Por aplicación:
los alimentos y bebidas aportan volumen mientras los productos farmacéuticos crecen más rápidoSe proyecta que los alimentos y bebidas representen el 39,45% del mercado de almidón pregelatinizado en 2026. La demanda está impulsada por los alimentos instantáneos, los rellenos de panadería, las sopas enlatadas y las alternativas lácteas. Las propiedades de hinchamiento en frío favorecen los alimentos de conveniencia deshidratados que requieren un espesamiento rápido tras la preparación. El crecimiento de la población urbana también está aumentando la demanda de formatos de alimentos envasados en Asia-Pacífico y Oriente Medio y África. Los alimentos para animales representan un segmento de aplicación más pequeño pero estable, donde los fabricantes utilizan el almidón pregelatinizado como aglutinante digestible y de alta densidad energética. Las aplicaciones de papel, textil y adhesivo también utilizan aglutinantes a base de almidón, especialmente donde se valora el contenido renovable.
Avebe comercializa PERFECTACOL GM como un adhesivo 100% de base biológica y libre de PFAS para embalajes a base de fibra. Este posicionamiento del producto respalda la demanda de soluciones a base de almidón en aplicaciones industriales con requisitos de sostenibilidad. Se prevé que las aplicaciones farmacéuticas se expandan a un CAGR del 5,56% hasta 2032. El almidón pregelatinizado es particularmente importante en las aplicaciones de compresión directa, ya que puede funcionar como aglutinante, relleno y desintegrante. Los fabricantes de cosméticos y cuidado personal también utilizan almidones pregelatinizados y modificados para la absorción de aceite, la mejora de la textura y la formación de películas. Una revisión de 2025 de PubMed documentó el uso de las funcionalidades del almidón en productos cosméticos y de cuidado personal.
Análisis geográfico
Asia-Pacífico
Asia-Pacífico representó el 38,71% del mercado de almidón pregelatinizado en 2026. China combina amplias capacidades de procesamiento de maíz y yuca con una fuerte demanda de alimentos procesados. India genera demanda a través de su base de fabricación farmacéutica y actividades de exportación. Tailandia, Vietnam e Indonesia proporcionan una base de suministro regional sustancial de tapioca y yuca. Los proveedores de estos países pueden atender a los fabricantes de alimentos que buscan opciones de almidón libres de alérgenos y sin gluten. En 2025, Siam Modified Starch obtuvo la certificación EXCiPACT GMP/GDP, lo que demuestra su enfoque en los sistemas de calidad de excipientes farmacéuticos. Tate & Lyle también lanzó su herramienta de formulación sensorial Sensation en Asia-Pacífico en 2025, inicialmente para aplicaciones de yogur. Esta herramienta demuestra cómo los proveedores están adaptando el soporte de formulación a las preferencias de textura locales. Los procesadores regionales pueden beneficiarse combinando certificaciones de calidad y soporte de aplicaciones con una sólida disponibilidad de materias primas.
Europa
Se proyecta que Europa crezca a un CAGR del 4,75% de 2027 a 2032. Bajo el marco regulatorio europeo aplicable, el almidón modificado físicamente puede evitar la clasificación como aditivo alimentario, lo que respalda los esfuerzos de reformulación de las empresas alimentarias que buscan declaraciones de productos más sencillas. La demanda farmacéutica también respalda el consumo de almidón especializado en toda la región. El Reino Unido, Alemania y Polonia siguen siendo centros clave de consumo para la elaboración de alimentos y la fabricación farmacéutica. Los productores enfrentan altos costos de energía, exposición al Sistema de Comercio de Emisiones de la UE y elevados gastos logísticos. Roquette destacó estas presiones de costos para los procesadores europeos de almidón en 2025. Durante el mismo año, Ingredion y AGRANA recibieron autorización para su empresa conjunta en Rumanía y anunciaron una expansión de capacidad de 35 millones de EUR en la planta de Țăndărei. Este proyecto demuestra la continuidad de la inversión en capacidad de producción de almidón regional a pesar de las presiones de costos a corto plazo.
América del Norte, América del Sur, y Oriente Medio y África
América del Norte continúa generando demanda de fabricación farmacéutica genérica y reformulación de alimentos procesados. El desarrollo de productos con etiqueta limpia sigue siendo una prioridad para los fabricantes de alimentos en los Estados Unidos y Canadá. La capacidad de almidón industrial especializado también respalda las aplicaciones de embalaje y fabricación de papel. América del Sur presenta una oportunidad del lado de la oferta, respaldada por los recursos de maíz y yuca disponibles en Brasil y Argentina. Colombia y otros países sudamericanos están ampliando las capacidades de procesamiento para satisfacer la demanda alimentaria regional. Oriente Medio y África siguen siendo mercados en etapa temprana, aunque la producción local está ganando atención. En enero de 2026, se espera que Agbeyewa Industries complete su adquisición de Matna Foods en Nigeria. La transacción vinculará el cultivo de yuca en el estado de Ekiti con el procesamiento industrial en el estado de Ondo, lo que refleja un enfoque en el suministro local de almidón para aplicaciones alimentarias e industriales. Los ingredientes especializados derivados del arroz también apoyan el desarrollo de una base de procesamiento en Egipto.
Panorama competitivo
Concentración del Mercado
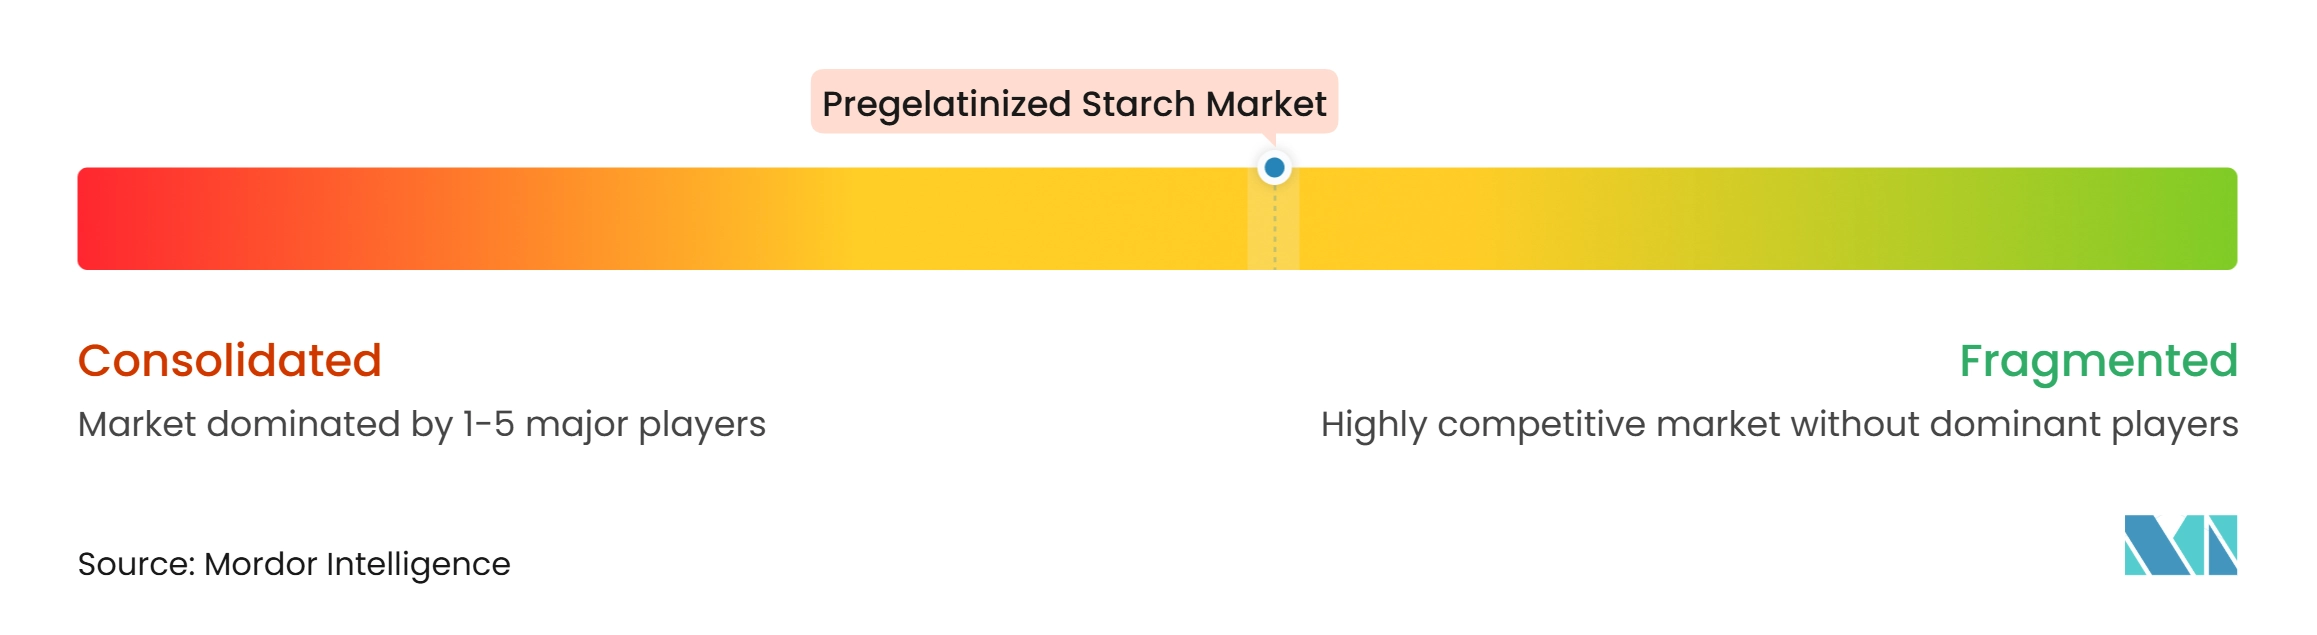
El mercado de almidón pregelatinizado está moderadamente consolidado en las aplicaciones de grado farmacéutico y alimentos especializados. Cargill, Ingredion, Tate & Lyle, Roquette y Avebe han establecido capacidades técnicas en el procesamiento de almidón y el desarrollo de aplicaciones. Emsland Group, KMC Ingredients, Universal Starch-Chem Allied y Siam Modified Starch compiten a través de la proximidad a las materias primas y el suministro específico por aplicación. Los proveedores más grandes están ampliando sus carteras de especialidades, la fabricación geográfica y el soporte de formulación. Estas actividades aumentan la importancia de las capacidades de desarrollo de clientes más allá de la producción de ingredientes básicos. Las empresas también compiten a través de la documentación, los sistemas de cumplimiento y la capacidad de atender aplicaciones farmacéuticas reguladas.
Tate & Lyle lanzó su herramienta de formulación sensorial de precisión Sensation en Asia-Pacífico durante septiembre de 2025. La herramienta utiliza las preferencias de sensación en boca de los consumidores para apoyar un desarrollo más rápido de soluciones de ingredientes. Tate & Lyle también presentó una cartera ampliada de sensación en boca en IFT FIRST 2025 tras su combinación con CP Kelco. Esto combina almidones con gomas, pectinas y fibras en una plataforma de formulación más amplia. Roquette lanzó AMYSTA L 123 en octubre de 2025 para formatos de alimentos instantáneos que necesitan funcionalidad de almidón soluble con etiqueta limpia. Estos movimientos muestran un énfasis en el rendimiento de la formulación, la velocidad y las etiquetas de productos más sencillas.
Los productores más pequeños pueden mejorar su posición en el mercado mediante certificaciones de calidad reconocidas. La certificación EXCiPACT de Siam Modified Starch proporciona una base para el acceso a los mercados regulados de excipientes farmacéuticos. Esto puede ampliar las opciones de abastecimiento para los formuladores farmacéuticos en América del Norte y Europa. Las oportunidades permanecen en el almidón de arroz para la nutrición sensible a los alérgenos y en los grados orgánicos o no transgénicos. Los excipientes coprocesados también pueden combinar almidón pregelatinizado con desintegrantes o edulcorantes en un solo gránulo. Las fuentes vegetales como el guisante, la lenteja y el frijol mungo pueden crear diferenciación cuando el conocimiento del procesamiento está protegido. La posición competitiva del mercado de almidón pregelatinizado dependerá, por tanto, del rendimiento funcional, la preparación para el cumplimiento normativo y el suministro regional confiable.
Líderes de la industria del almidón pregelatinizado
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Frères
-
Colorcon, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de almidón pregelatinizado Empresas cubiertas en este informe
- Cargill, Incorporated
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères
- Colorcon, Inc.
- DFE Pharma GmbH & Co. KG
- Grain Processing Corporation
- Avebe U.A.
- AGRANA Beteiligungs-AG
- Emsland Group
- Archer Daniels Midland Company
- Galam Group
- Tereos S.A.
- Universal Starch-Chem Allied Ltd.
- Manildra Group
- Visco Starch
- Everest Starch India Pvt. Ltd.
- KMC Ingredients
- Siam Modified Starch Co., Ltd.
- Associated British Foods plc
Desarrollos recientes de la industria en Mercado de almidón pregelatinizado
- Mayo de 2026: Sanstar Limited se asoció con Ingredion Incorporated mediante un acuerdo de inversión de capital y empresa conjunta. La colaboración se orientó hacia excipientes farmacéuticos especializados y derivados avanzados del almidón, con planes para establecer una instalación de fabricación en el oeste de India.
- Mayo de 2026: Regaal Resources completó una expansión de su instalación de fabricación en Kishanganj, aumentando la capacidad de procesamiento de maíz de 825 a 1.650 toneladas por día. También delineó planes para ampliar su cartera de almidón modificado, incluido el almidón pregelatinizado.
- Noviembre de 2025: Emsland Group amplió su presencia en Asia-Pacífico a través de una red regional que conecta Singapur y Bangkok. La instalación de aplicaciones en Bangkok fortaleció el soporte al cliente y las capacidades de desarrollo de productos para ingredientes a base de almidón en los mercados regionales de fabricación de alimentos.
Alcance del informe global del mercado de almidón pregelatinizado
El almidón pregelatinizado es un almidón modificado física, térmica o químicamente que ha sido precocido (gelatinizado) en presencia de agua y posteriormente secado hasta convertirse en un polvo fino. El informe sobre el almidón pregelatinizado está segmentado por fuente, tipo de producto, aplicación y geografía. Por tipo de producto, el mercado está segmentado en maíz, trigo, papa, tapioca/yuca, arroz y otras fuentes. Por tipo de producto, el mercado está segmentado en nativo y modificado. Por aplicación, el mercado está segmentado en alimentos y bebidas, farmacéutico, cosméticos y cuidado personal, alimentos para animales, papel/textil/adhesivo y otras aplicaciones. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Maíz |
| Trigo |
| Papa |
| Tapioca/Yuca |
| Arroz |
| Otras fuentes |
| Nativo |
| Modificado |
| Alimentos y bebidas |
| Farmacéutico |
| Cosméticos y cuidado personal |
| Alimentos para animales |
| Papel, textil y adhesivo |
| Otras aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por fuente | Maíz | |
| Trigo | ||
| Papa | ||
| Tapioca/Yuca | ||
| Arroz | ||
| Otras fuentes | ||
| Por tipo de producto | Nativo | |
| Modificado | ||
| Por aplicación | Alimentos y bebidas | |
| Farmacéutico | ||
| Cosméticos y cuidado personal | ||
| Alimentos para animales | ||
| Papel, textil y adhesivo | ||
| Otras aplicaciones | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para el almidón pregelatinizado hasta 2032?
Se prevé que la categoría crezca a un CAGR del 3,96% de 2027 a 2032, alcanzando los 836,21 millones de USD en 2032.
¿Qué materia prima lidera la producción de almidón pregelatinizado?
El maíz lidera por fuente con una participación del 42,34% en 2026, respaldado por la infraestructura de molienda húmeda establecida.
¿Por qué se utiliza el almidón pregelatinizado en comprimidos farmacéuticos?
Puede favorecer la compresión directa al funcionar como aglutinante y desintegrante, reduciendo la necesidad de granulación húmeda.
¿Qué aplicación está creciendo más rápido para el almidón pregelatinizado?
Se proyecta que las aplicaciones farmacéuticas crezcan a un CAGR del 5,56% hasta 2032.