
ポスト量子暗号テストおよびバリデーション市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 0.33 十億米ドル |
| 市場規模 (2032) | 1.02 十億米ドル |
| 成長率 (2027 - 2032) | 25.32 % |
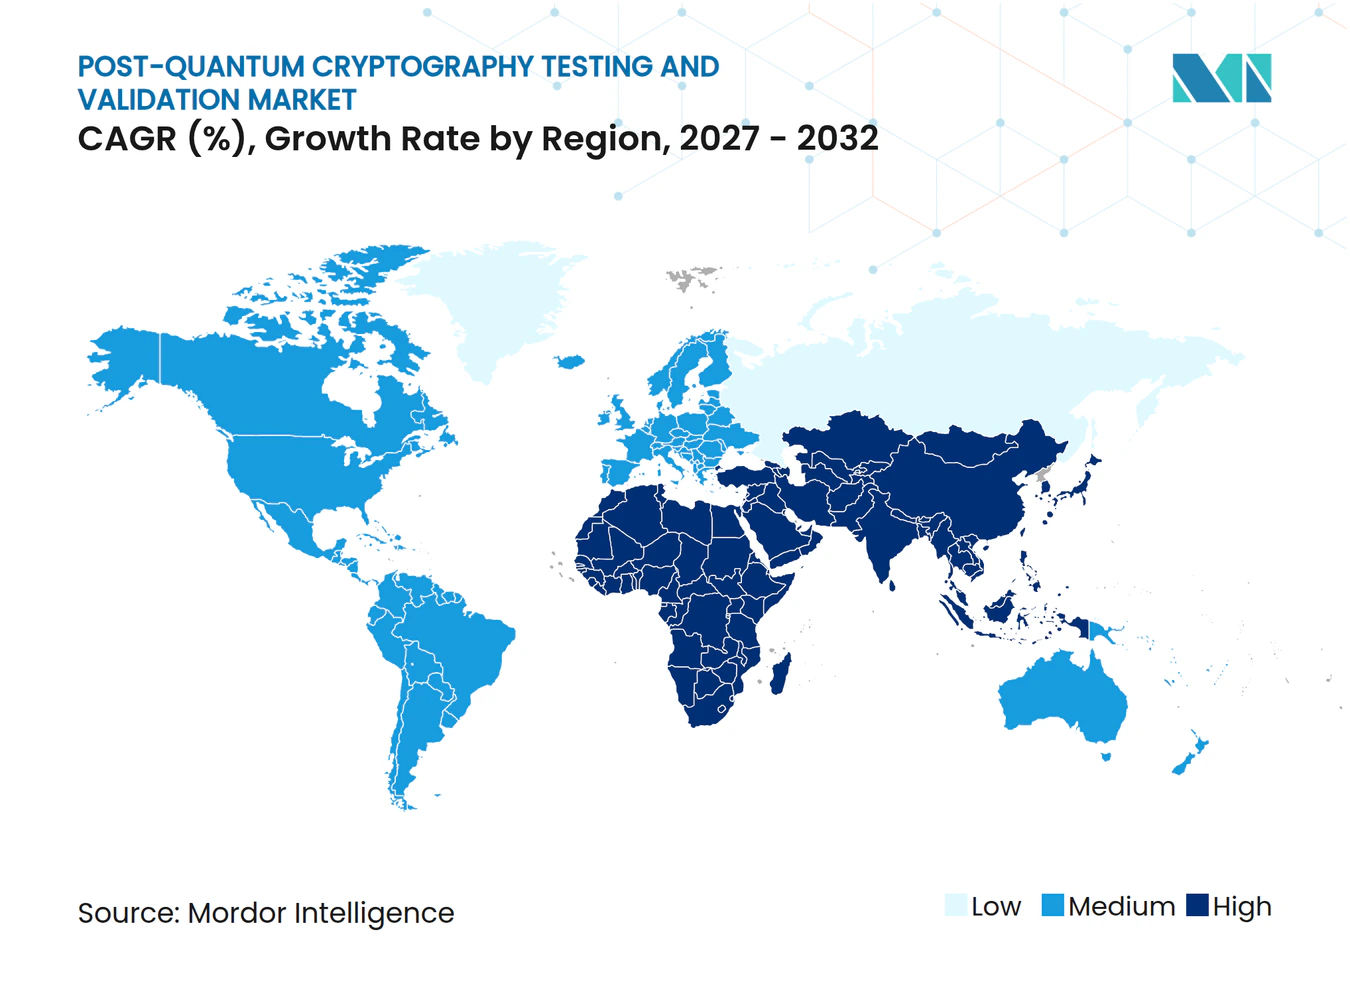
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポスト量子暗号テストおよびバリデーション市場分析
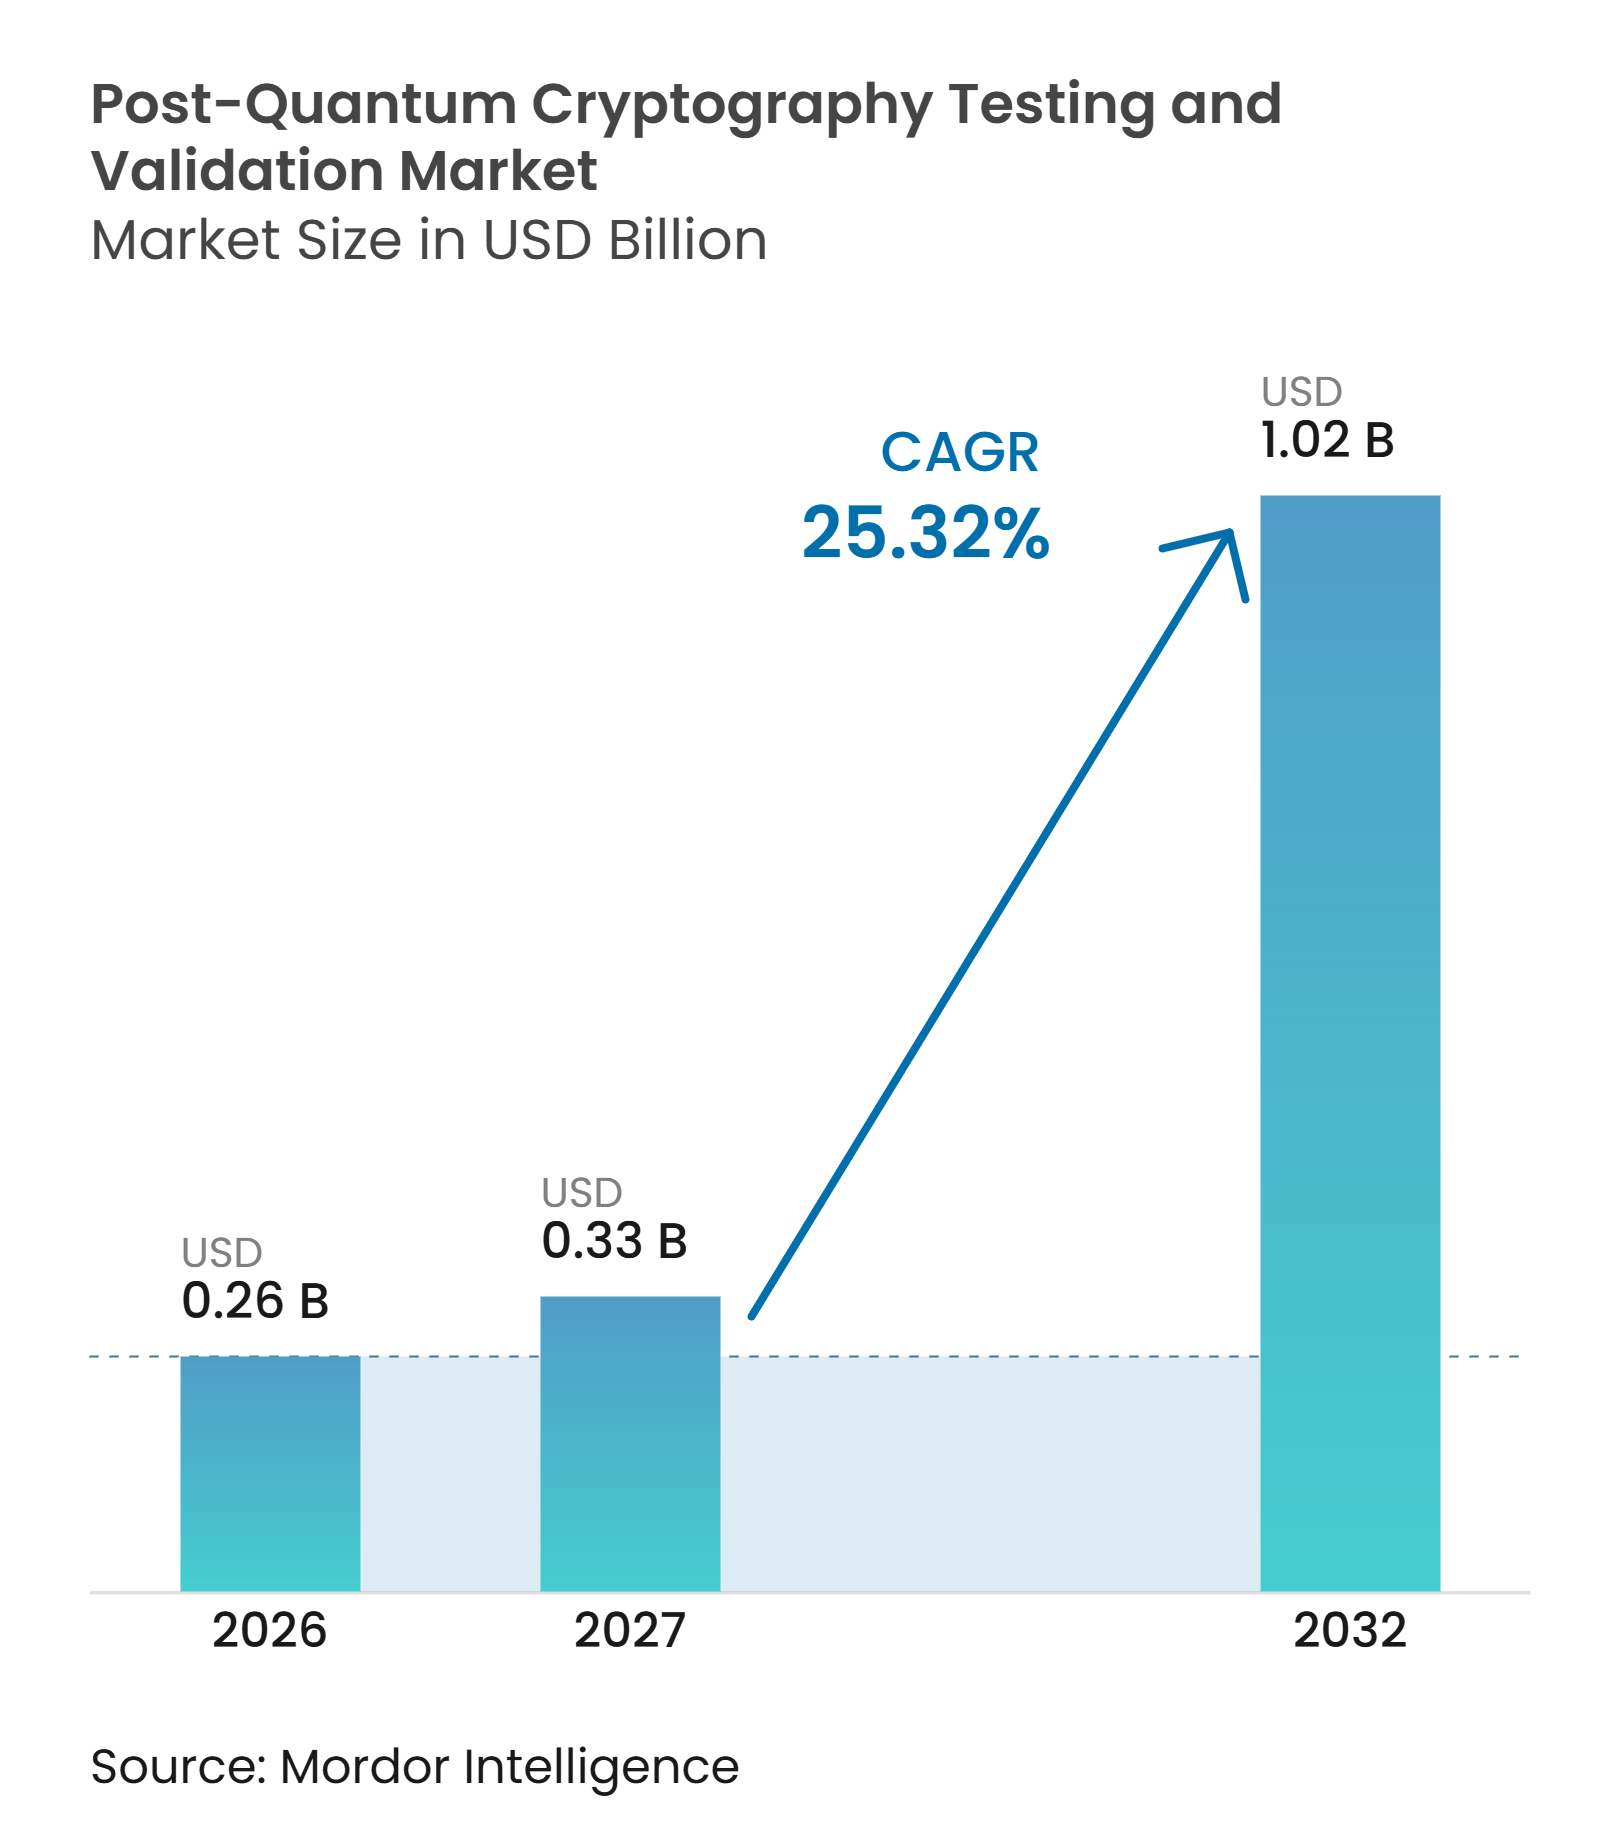
ポスト量子暗号テストおよびバリデーション市場規模は、2026年の0.26 ビリオン 米ドルから2027年には0.33 ビリオン 米ドルへ、さらに2032年までに1.02 ビリオン 米ドルへと拡大し、2027年から2032年の間に25.32%のCAGRを記録すると予測されています。政府の期限がポスト量子暗号を計画段階から正式な調達・バリデーション段階へと移行させています。組織は、規制された環境で使用される前に、アルゴリズム、暗号モジュール、および展開済みシステムが関連要件を満たしていることの証拠を必要としています。ポスト量子暗号テストおよびバリデーション市場は、暗号ディスカバリーによっても形成されています。これは、テストを開始する前に、企業が脆弱なアルゴリズムと依存関係を特定しなければならないためです。クラウドデリバリーはテストツールへのアクセスを拡大していますが、規制された展開では依然としてハイブリッドおよびオンプレミス機能が必要とされています。競争は、テスト機器プロバイダー、半導体セキュリティ企業、暗号ソフトウェアプロバイダー、ハードウェアセキュリティモジュールサプライヤー、およびクラウドプラットフォームに分かれています。
主要レポートのポイント
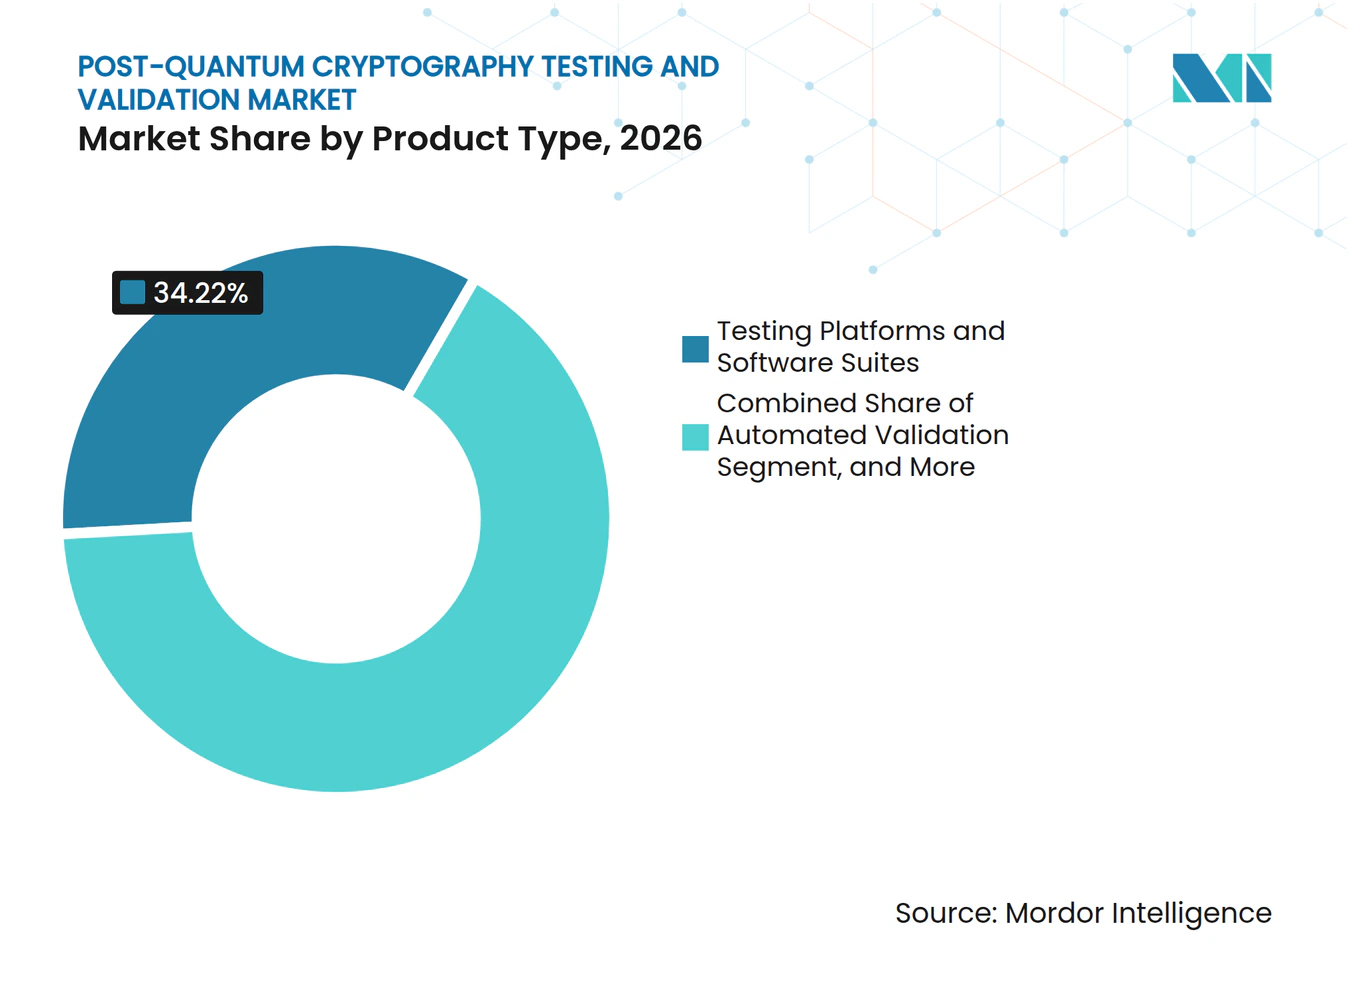
- 製品タイプ別では、テストプラットフォームおよびソフトウェアスイートが2026年のポスト量子暗号テストおよびバリデーション市場において収益の34.22%を占め、自動バリデーションおよびコンフォーマンスツールは2032年までに27.31%のCAGRで拡大すると予測されています。
- テストおよびバリデーションモダリティ別では、アルゴリズム正確性テストが2026年の収益の26.47%を占め、形式的検証は2032年までに28.52%のCAGRで拡大すると予測されています。
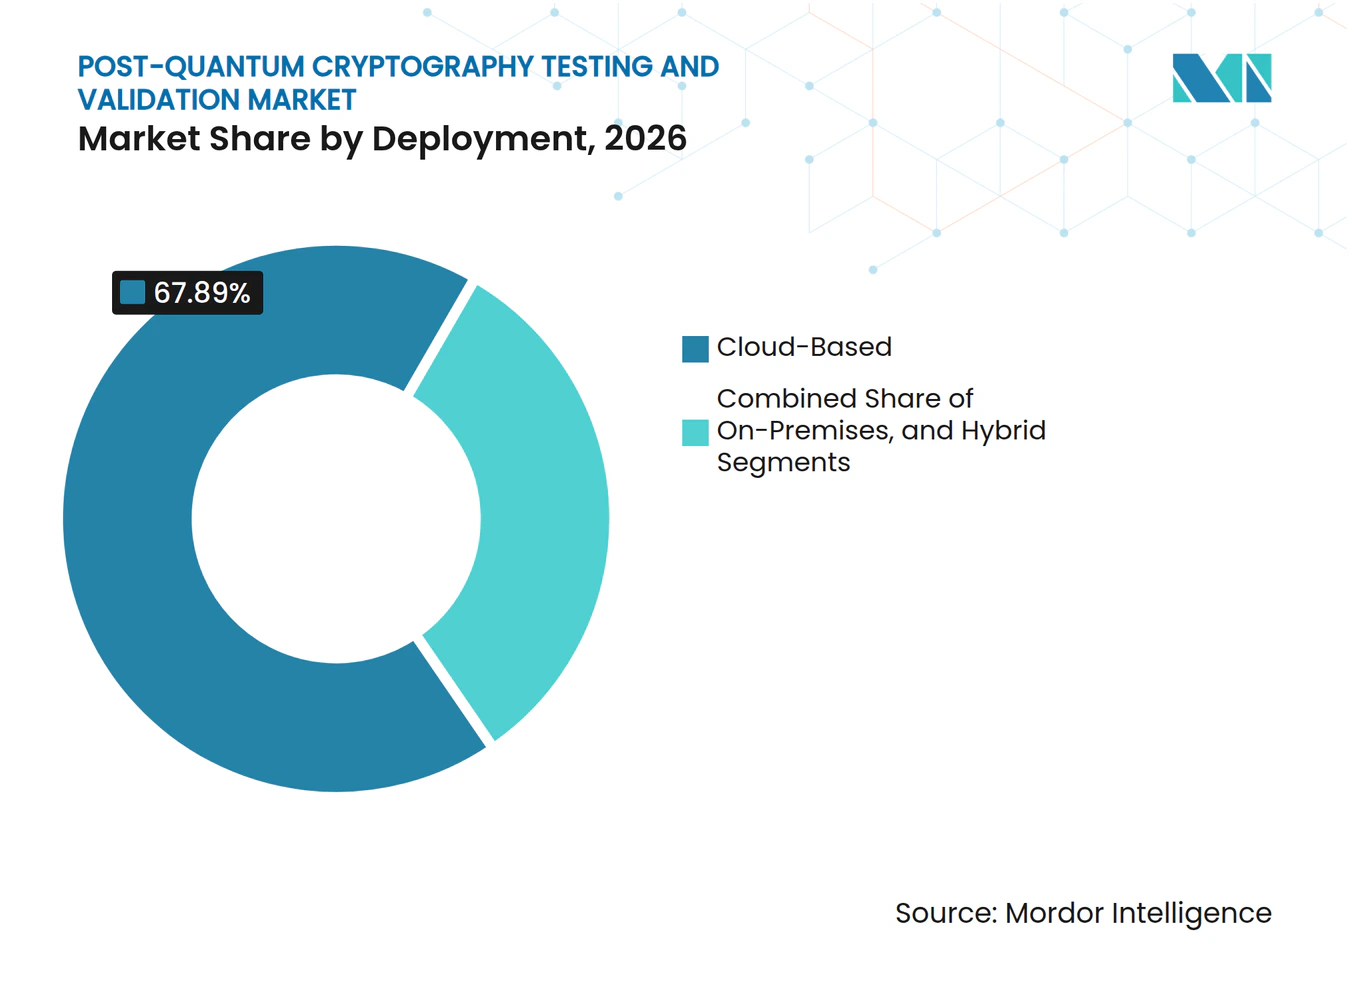
- デプロイメント環境別では、クラウドベースのデプロイメントが2026年のポスト量子暗号テストおよびバリデーション市場において収益の67.89%を占め、ハイブリッドデプロイメントは2032年までに26.81%のCAGRで拡大すると予測されています。
- サービスタイプ別では、サービスとしてのテストが2026年の収益の24.94%を占め、テスト自動化および継続的バリデーションは2032年までに27.43%のCAGRで拡大すると予測されています。
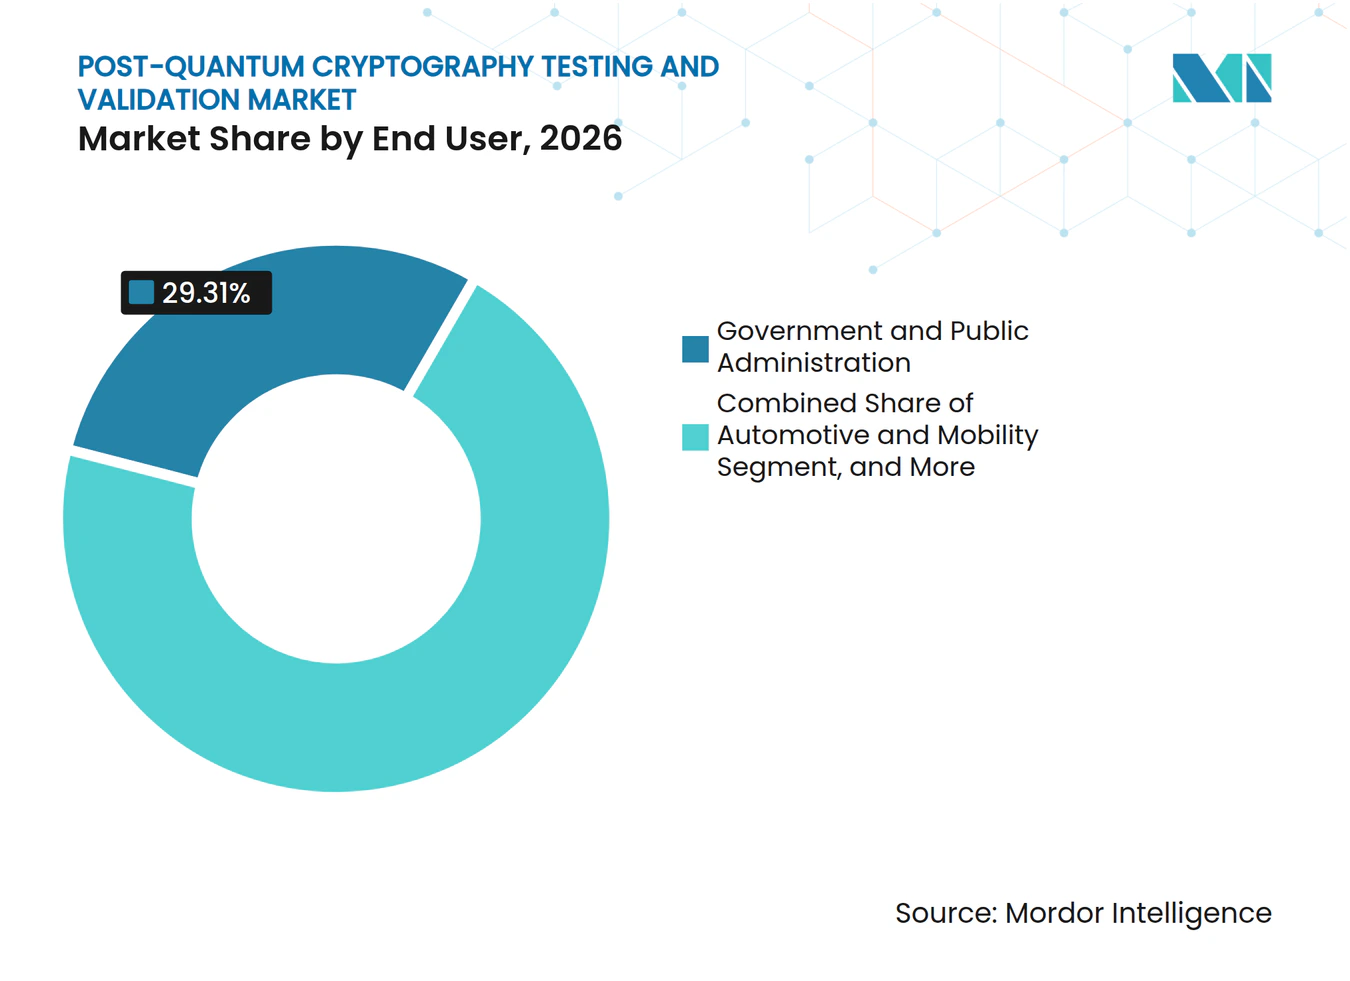
- エンドユーザー別では、政府および公共行政が2026年の収益の29.31%を占め、自動車およびモビリティは2032年までに28.72%のCAGRで拡大すると予測されています。
- 組織規模別では、大企業が2026年の収益の68.54%を占め、中小企業は2032年までに27.43%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のポスト量子暗号テストおよびバリデーション市場において収益の41.64%を占め、アジア太平洋地域は2032年までに39.28%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 政府調達およびコンプライアンス期限 | +3.5% | グローバル、北米およびヨーロッパへの近期集中的影響 | 短期(2年以内) |
| NIST標準化PQCアルゴリズムの利用拡大 | +2.8% | グローバル、アジア太平洋、中東、南米への波及 | 中期(2〜4年) |
| 暗号ディスカバリーおよびインベントリへの需要増加 | +2.2% | 北米およびヨーロッパが中核、アジア太平洋が加速 | 短期(2年以内) |
| 組み込みおよび長寿命デバイスへのPQC拡大 | +2.0% | グローバル、ドイツ、日本、韓国、米国での早期成長 | 中期(2〜4年) |
| ハイブリッド鍵確立の採用増加 | +1.8% | 北米およびヨーロッパが中核、中東および南米への波及 | 中期(2〜4年) |
| アルゴリズムおよびモジュールレベルの主張に対するエビデンス要件 | +1.5% | グローバル、北米およびヨーロッパの規制セクターで最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府調達およびコンプライアンス期限
連邦調達期限は、独立してテストされたポスト量子実装に対する直接的な需要を生み出しています。大統領令14412は、対象となる請負業者が該当するNIST FIPS要件を満たすための期限を2030年12月31日と定めました。この命令はまた、高価値システムを定められたスケジュールでポスト量子鍵確立およびデジタル署名に移行するよう機関に指示しました。[1] 新しい商業国家安全保障システムは、NSAの指示の下、2027年から量子耐性アルゴリズムをサポートしなければなりません。これらの要件により、テストエビデンスは任意のセキュリティ改善ではなく、調達条件となっています。ポスト量子暗号テストおよびバリデーション市場は、サプライヤーが政府用途に製品を提出する前にアルゴリズムの正確性、相互運用性、およびモジュールコンフォーマンスの証明を求めることで恩恵を受けています。
NIST標準化PQCアルゴリズムの利用拡大
NIST標準は、ベンダーおよびバイヤーに実装テストのためのより明確な技術的根拠を提供します。同機関は2024年に、鍵カプセル化、デジタル署名、およびハッシュベース署名のためにそれぞれFIPS 203、FIPS 204、FIPS 205を公開しました。[2] NISTはまた、バックアップ鍵カプセル化メカニズムとしてHQCを選定し、バリデーションプログラムが追加のアルゴリズムファミリーに備えることを要求しています。複数の国にまたがって運営する組織は、NISTに準拠したアルゴリズムスタックと国内アルゴリズムスタックの両方をテストする必要がある場合があります。韓国は国内の量子耐性アルゴリズムを開発しており、中国は独自の標準フレームワークを推進しています。これにより、ポスト量子暗号テストおよびバリデーション市場において、複数のアルゴリズムにわたってコンフォーマンスおよび相互運用性チェックを実行できる柔軟なプラットフォームへの需要が生まれています。
暗号ディスカバリーおよびインベントリへの需要増加
暗号テストは、すでに使用されているアルゴリズム、証明書、ライブラリ、およびデバイス依存関係のインベントリから始まります。NISTのNCCoEは、PQCへの移行作業の最初に暗号ディスカバリーを位置づけています。大統領令14412は、自動化された資産評価をサポートする暗号部品表要素に関するガイダンスを求めています。IBMは2025年にQuantum Safe ExplorerをLinuxONEに拡張し、メインフレーム環境における暗号依存関係の特定を支援しました。インベントリ作業により、ファームウェア、アプリケーション、およびサードパーティコンポーネントにおける文書化されていない、または古い暗号が特定されることがよくあります。ポスト量子暗号テストおよびバリデーション市場にとって、これらの発見は後続のテストおよび修正が必要な実装の数を増やします。
組み込みおよび長寿命デバイスへのPQC拡大
製品の長い寿命により、コネクテッドビークル、スマートカード、および産業用デバイスにとって、早期のポスト量子設計とテストが重要になっています。2025年のSAE技術論文は、車内ネットワークにおけるポスト量子アルゴリズムの実用的な展開を検討しました。それは、レガシー自動車ネットワーク上の大きな暗号オブジェクトによって生じるトランスポート上の制約を特定しました。STMicroelectronicsは2025年にStellar自動車用マイクロコントローラー向けのポスト量子ソフトウェアライブラリを導入しました。Infineonは2025年にTEGRIONセキュリティコントローラー上のML-KEM実装に対してコモンクライテリアEAL6認証を取得しました。したがって、ポスト量子暗号テストおよびバリデーション市場は、制約のあるハードウェアのパフォーマンス、サイドチャネル、相互運用性、および認証作業において機会を有しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 専門的なバリデーション専門知識の高コストと希少性 | -1.8% | グローバル、アジア太平洋および南米で最も深刻 | 中期(2〜4年) |
| PQC実装のパフォーマンス、メモリ、および帯域幅のオーバーヘッド | -1.2% | グローバル、組み込みおよびモノのインターネットデバイスのコンテキストで最も制約が大きい | 中期(2〜4年) |
| 本番実装における非決定論的テストの課題 | -0.9% | グローバル | 長期(4年以上) |
| アルゴリズム、プラットフォーム、および運用環境にわたるバリデーションの断片化 | -0.8% | グローバル、複数の法域にまたがる企業で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
専門的なバリデーション専門知識の高コストと希少性
ポスト量子移行には、広く利用可能ではない暗号、製品セキュリティ、およびコンプライアンスのスキルが必要です。世界経済フォーラムは、量子スキルを持つ人材のグローバルな実質的不足を特定しています。[3] この不足は、バリデーションプログラムを計画・監督するスタッフを必要とする組織に影響を与えます。また、テスト方法を開発し、認証申請をサポートするための資格を持つ人員を必要とするサプライヤーにも影響を与えます。専門家のコンサルティングコストが高いままであれば、小規模な組織は複雑なテストを延期する可能性があります。ポスト量子暗号テストおよびバリデーション市場は、マネージドサービスおよび再利用可能な自動化ワークフローを通じてこの制約の一部に対処できますが、高保証プログラムには専門知識が不可欠です。
PQC実装のパフォーマンス、メモリ、および帯域幅のオーバーヘッド
ポスト量子アルゴリズムは、確立されたアルゴリズムと比較した場合、処理、メモリ、および通信に実質的なオーバーヘッドを課す可能性があります。フランス銀行は、プロジェクトLeapが決済システムの量子耐性アプローチのテスト中に意味のあるパフォーマンスの差異を発見したと報告しました。自動車ネットワークは、大きなポスト量子オブジェクトがレガシー通信リンクを通過しなければならないという同様の問題に直面しています。ポスト量子暗号テストおよびバリデーション市場の組織は、本番環境でこれらのアルゴリズムを展開できる前に、現実的な負荷の下で繰り返しテストを行う必要があります。これより各プロジェクトの範囲が拡大しますが、展開の決定が遅れる可能性があります。また、ターゲット環境全体でレイテンシ、スループット、メモリ使用量、および運用動作を測定するツールの価値も高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
統合プラットフォームが商業的ベースラインを確立テストプラットフォームおよびソフトウェアスイートは2026年の収益の34.22%を占め、多くの正式なコンプライアンスプログラムの中心的な入口となっています。これらは、テストベクター実行、アルゴリズムチェック、相互運用性テスト、およびパフォーマンス測定を単一の環境内に組み合わせています。これにより、組織がML-KEM、ML-DSA、SLH-DSA、および将来の標準を検証しなければならない場合の調整作業が軽減されます。Keysightは2025年4月にセキュリティ評価ワークフロー向けの次世代組み込みセキュリティテストベンチを導入しました。その後、2026年に大容量ネットワークサイバーセキュリティテスト向けのAPS-ONE-400プラットフォームを導入しました。このセグメントのポスト量子暗号テストおよびバリデーション市場規模は、実行の複雑さを軽減する統合環境への需要を反映しています。バイヤーは、テスト記録を保存し、結果を開発および保証活動に接続できるプラットフォームを好みます。
自動バリデーションおよびコンフォーマンスツールは2032年までに27.31%のCAGRで拡大すると予測されています。ソフトウェアチームが継続的インテグレーションおよびリリースプロセスに暗号チェックを組み込むにつれて、その役割は拡大しています。大統領令14412は、暗号モジュールバリデーションプロセスの速度を改善するための作業を指示しました。これにより、申請前の反復的なエンジニアリング作業を削減するツールへの需要が増加する可能性があります。ポスト量子暗号テストおよびバリデーション市場内では、ハードウェアセキュリティモジュールおよびセキュアエレメントテストソリューションは、鍵とアルゴリズムが専用ハードウェアで動作する場合に引き続き必要です。サイドチャネル分析およびフォールトインジェクションツールは、機能的正確性を超えた実装セキュリティの評価をサポートします。Secure-ICは、ポスト量子実装のセキュリティ評価向けにAnalyzrプラットフォームを位置づけています。これらの専門システムはより狭い顧客基盤にサービスを提供しますが、高保証ハードウェアプログラムにとって重要です。ポスト量子暗号テストおよびバリデーション産業は、技術的および調達レビューをサポートする統合された記録をますます必要としています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
テストおよびバリデーションモダリティ別:
形式的検証が高保証環境で重要性を増すアルゴリズム正確性テストは2026年の収の26.47%を占めました。これは、構造化されたバリデーションプログラムにおける最初の要件であるためです。組織は、より深いパフォーマンスまたはセキュリティテストを追求する前に、実装が期待される結果を生成することを確立しなければなりません。相互運用性テストは次に、システムがソフトウェア、ハードウェア、およびネットワーク環境全体で保護された情報を正しく交換するかどうかを評価します。パフォーマンスおよびベンチマークテストは、実装が予想される運用負荷の下でアプリケーション要件を満たすかどうかを測定します。ファズテストは、不正な入力と予期しない実行パスを露出させることで追加の保証を提供します。2025年のIACR論文は、検証可能なデカプセル化方法が欠陥のあるポスト量子KEM実装を特定する方法を示しました。ポスト量子暗号テストおよびバリデーション市場は、一方のエビデンスが他方のエビデンスを置き換えないため、これらのモダリティを組み合わせて使用します。
形式的検証は2032年までに28.52%のCAGRで拡大すると予測されており、テストモダリティの中で最も高い成長率です。これは、防衛、金融、および重要インフラのユーザーが特定のセキュリティプロパティの機械チェック済み証明を必要とする場合に特に関連します。PQShieldは、EasyCryptおよび回路ベースの推論を使用した形式的に検証された実装に関する研究を発表しました。Amazonはまた、AWS内のポスト量子暗号に対する形式的検証および最適化作業を説明しました。形式的手法は、テストベクター実行だけでは残る信頼性のギャップを縮小できます。採用は、証明ツールと実装エンジニアリングを理解する専門家の可用性によって制限されています。再利用可能な証明フレームワークにより、形式的検証は時間とともによりアクセスしやすくなる可能性があります。ポスト量子暗号テストおよびバリデーション市場のこの部分は、暗号研究を運用ソフトウェア保証とより密接に連携させます。
デプロイメント別:
クラウドがリードし、ハイブリッドが規制されたワークロードをサポートクラウドベースのデプロイメントは2026年の収益の67.89%を占め、クラウドデリバリーテストのスケールとアクセシビリティを反映しています。クラウドネイティブアプリケーションは、証明書、鍵交換、および暗号化されたサービストラフィックの主要な場所です。Google Cloudは2025年にCloud KMSで量子安全なデジタル署名を利用可能にしました。Microsoftは2026年に認証局向けのポスト量子TLSパイロットプログラムを開始しました。AWSはいくつかのマネージドサービスでML-KEMポスト量子TLSのサポートを説明しています。[4] クラウド環境が保有するポスト量子暗号テストおよびバリデーション市場シェアは、ホスト型ツールが中規模ユーザーのインフラ障壁を低減する方法を示しています。
ハイブリッドデプロイメントは、組織が機密性の高い暗号操作に対するローカルコントロールを維持するにつれて、2032年までに26.81%のCAGRで拡大すと予測されています。銀行、防衛組織、および公共機関は、鍵マテリアルおよび選択された操作が管理されたインフラ内に留まることを要求する場合があります。ハイブリッドアーキテクチャは、ローカルのハードウェアセキュリティモジュールとシステムを使用しながら、レポート、コラボレーション、またはスケーラブルなテストのためにクラウドプラットフォームを採用します。このモデルは、レガシー資産をパブリッククラウド環境に完全に移行できない場合の段階的な移行もサポートします。ポスト量子暗号テストおよびバリデーション市場は、ローカルとホストされたコンポーネントを別々のシステムとして扱うのではなく、それらにわたる動作を確認するテストを必要とします。ネットワーク制御における相互運用性の失敗は、エンドツーエンドのトライアル中にのみ明らかになる場合があります。オンプレミスシステムは、エアギャップされた国家安全保障アプリケーションに引き続き関連しています。それらの高いメンテナンス負担は広範な採用を制限しますが、専用のバリデーション機能への需要を維持します。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
インベントリと自動化がテストパイプラインを拡張サービスとしてのテストは2026年の収益の24.94%を占め、社内の暗号チームを持たない組織をサポートします。サービスプロバイダーは、専門家サポート、マネージドテストプロセス、およびバリデーション活動のドキュメントを提供できます。移行準備評価は、組織が詳細な修正作業にコミットする前に優先事項を確立します。暗号インベントリおよびディスカバリーサービスは、脆弱なアルゴリズム、証明書の集合、およびコード依存関係を特定します。DigiCertは2026年に、多くの組織がポスト量子イニシアチブを計画またはテストしていたが、広範な展開は依然として限定的であったと報告しました。この実装ギャップは、準備評価およびマネージドバリデーションに明確な機会を提供します。ポスト量子暗号テストおよびバリデーション市場は、ディスカバリーエンゲージメントが修正および正式なテスト作業につながる場合に恩恵を受けます。
テスト自動化および継続的バリデーションは2032年までに27.43%のCAGRで拡大すると予測されています。組織は、孤立した認証イベントから開発サイクル全体にわたる繰り返しの保証へと移行しています。自動化された回帰チェックは、ソフトウェアの変更が暗号動作または設定に影響を与える場合を特定できます。QuSecureは2025年にディスカバリー、レジリエンス、およびレポートをカバーする機能を備えたQuProtect R3を導入しました。独立したバリデーションおよび認証サポートも引き続き重要です。モジュール申請には長いキューと詳細なエビデンス要件が伴う場合があるためです。アーキテクチャおよびコードレビューは、自動化されたディスカバリーが見逃す依存関係を見つけることができます。これらのサービスは自動化ツールを補完するものであり、置き換えるものではありません。ポスト量子暗号テストおよびバリデーション市場全体で、これらは顧客が移行プログラムに対する繰り返し可能なコントロールを確立するのを支援します。
エンドユーザー別:
政府がベースを提供し、自動車が勢いを増す政府および公共行政は2026年の収益の29.31%を占め、国家安全保障および民間機関からの明確な義務によって支えられています。連邦移行計画、調達変更、および検証済み暗号の要件が、ディスカバリーおよびテストへの早期需要を生み出しています。NSAは、国家安全保障システムを量子耐性アルゴリズムに移行するためのアプローチを確認しています。金融サービスは、安全なトランザクション、証明書、および鍵管理が業務の中心であるため、もう一つの主要な採用グループです。医療、エネルギー、公益事業、電気通信、および情報技術は採用の早期段階にあります。医療機器の調達には、受け入れ基準として暗号インベントリおよび実装セキュリティが含まれる場合があります。したがって、政府プログラムは、ポスト量子暗号テストおよびバリデーション市場における商業バイヤーにとって重要な参照事例です。
自動車およびモビリティは2032年までに28.72%のCAGRで拡大すると予測されています。ソフトウェア定義車両は、セキュアブート、署名済みファームウェアアップデート、および車両対あらゆるもの通信のために暗号アジリティを必要とします。2026年、NXPは自動車メーカーが将来の車両プラットフォームのためにポスト量子実装プログラムを開始したと述べました。これらのプログラムは、さまざまな処理能力と長いサポート期間を持つコントローラー全体でのテストを必要とします。自動車サプライヤーは、暗号の変更が安全性、パフォーマンス、およびサイバーセキュリティ要件に適合することを検証しなければなりません。コネクテッドインフラは、車両自体を超えた相互運用性の別の層を導入します。半導体ベンダーはビルディングブロックを提供していますが、車両メーカーおよびティアサプライヤーは依然として特定の実装のエビデンスを必要としています。これにより、自動車はポスト量子暗号テストおよびバリデーション市場内で実質的な需要領域となっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
大企業がリードし、中小企業はホスト型サービスを活用大企業は2026年の収益の68.54%を占めました。これは、それらの暗号資産が大規模かつ多様であるためです。大企業は多くの場合、広範な証明書インベントリ、複数の暗号ライブラリ、多数のアプリケーション、およびマルチクラウド環境を管理しています。この複雑さにより、手動によるディスカバリーとバリデーションは非現実的です。IBMのLinuxONE向けQuantum Safe Explorerは、エンタープライズシステムの暗号可視性および暗号部品表出力をサポートします。Entrustは2025年にnShield 5ハードウェアセキュリティモジュールにおける複数のポスト量子アルゴリズムのCAVP認証を取得しました。[5] Utimacoはまた、Quantum Protectオファリングのアルゴリズムに対するNISTテストの成功を発表しました。これらの例は、大規模な組織がポスト量子暗号テストおよびバリデーション市場において正式なバリデーションサポートの積極的なバイヤーである理由を示しています。
中小企業は、サプライチェーンおよび規制要件が広がるにつれて、2032年までに27.43%のCAGRで拡大すると予測されています。カスタムソフトウェアを持つ小規模企業は、大規模な顧客と同じ移行マイルストーンに直面する可能性があります。英国国家サイバーセキュリティセンターは、ポスト量子暗号への移行を準備している組織にタイムラインを提供しています。プライムコントラクターはまた、機密性の高い作業に参加する前にサプライヤーに準備状況の証明を要求する場合があります。クラウドベースのサービスとしてのテストは、内部ラボラトリーを構築するための資本コストを取り除くのに役立ちます。プロバイダーは、ディスカバリー、評価、テスト、およびレポートをアクセスしやすいサービスモデルにパッケージ化できます。中小企業は、特に専門的なソフトウェアがカスタマイズされた修正を必要とする場合、依然としてリソースの制約に直面しています。それらの参加は、ポスト量子暗号テストおよびバリデーション市場のアドレス可能な顧客基盤を拡大します。
地域分析
北米ポスト量子暗号テストおよびバリデーション市場
北米は2026年の収益の41.64%を占め、ポスト量子暗号テストおよびバリデーション市場において最大の地域的ポジションを保持しています。米国は、拘束力のある国家安全保障、民間機関、および連邦請負業者の要件において最も集中したセットを有しています。大統領令14412は、対象となる連邦請負業者の調達およびコンプライアンス義務に対する技術的移行作業を結びつけています。NSAの国家安全保障システムに関する指針は、検証済み実装に対するさらなる需要を生み出しています。QuSecureは2026年に、米国空軍のミッション向けポスト量子暗号化能力に関するAFWERX契約を受注しました。カナダもNIST主導の移行活動に沿ったガイダンスを整合させています。政策、防衛調達、および成熟したセキュリティ支出の組み合わせが、地域における早期需要を支えています。
欧州ポスト量子暗号テストおよびバリデーション市場
欧州は第2位の地域市場であり、ドイツ、フランス、英国、およびオランダが重要な需要の中心地となっています。ドイツのBSIは2025年に機密IT製品に対するポスト量子移行スケジールを設定しました。[6] フランスのANSSIはポスト量子暗号および国家評価要件に関するガイダンスを提供しています。タレスは2025年に欧州の顧客向けに認定済み量子時代スマートカードを発表しました。欧州の顧客は多くの場合、暗号化操作に対する管理権限と、国家保証フレームワークに沿ったエビデンスを求めます。これにより、ハイブリッドテスト環境、評価ラボラトリー、および充実したドキュメントへの需要が支えられています。
アジア太平洋、南米およびアフリカのポスト量子暗号テストおよびバリデーション市場
アジア太平洋地域は2032年までに39.28%のCAGRで拡大すると予測されており、地域別で最も高い成長率となっています。韓国は研究プログラム、認証活動、および公的イニシアチブを通じて国家的能力を構築しています。科学技術情報通信部は2026年にポスト量子暗号への支援拡大を発表しました。日本はKDDI研究所を通じてHQCのセキュリティ検証作業を進めています。中国は国家標準の策定を進めており、国内展開においてローカライズされたテストアプローチが求められる場合があります。ポスト量子暗号テストおよびバリデーション市場におけるアジア太平洋地域の需要は、半導体製造、自動車生産、通信投資、および金融セクターの近代化によっても支えられています。アフリカおよび南米は依然として初期段階の地域ですが、地域横断的な金融パイロットは構造化されたテストプログラムの形成を示しています。
競合環境
市場集中度
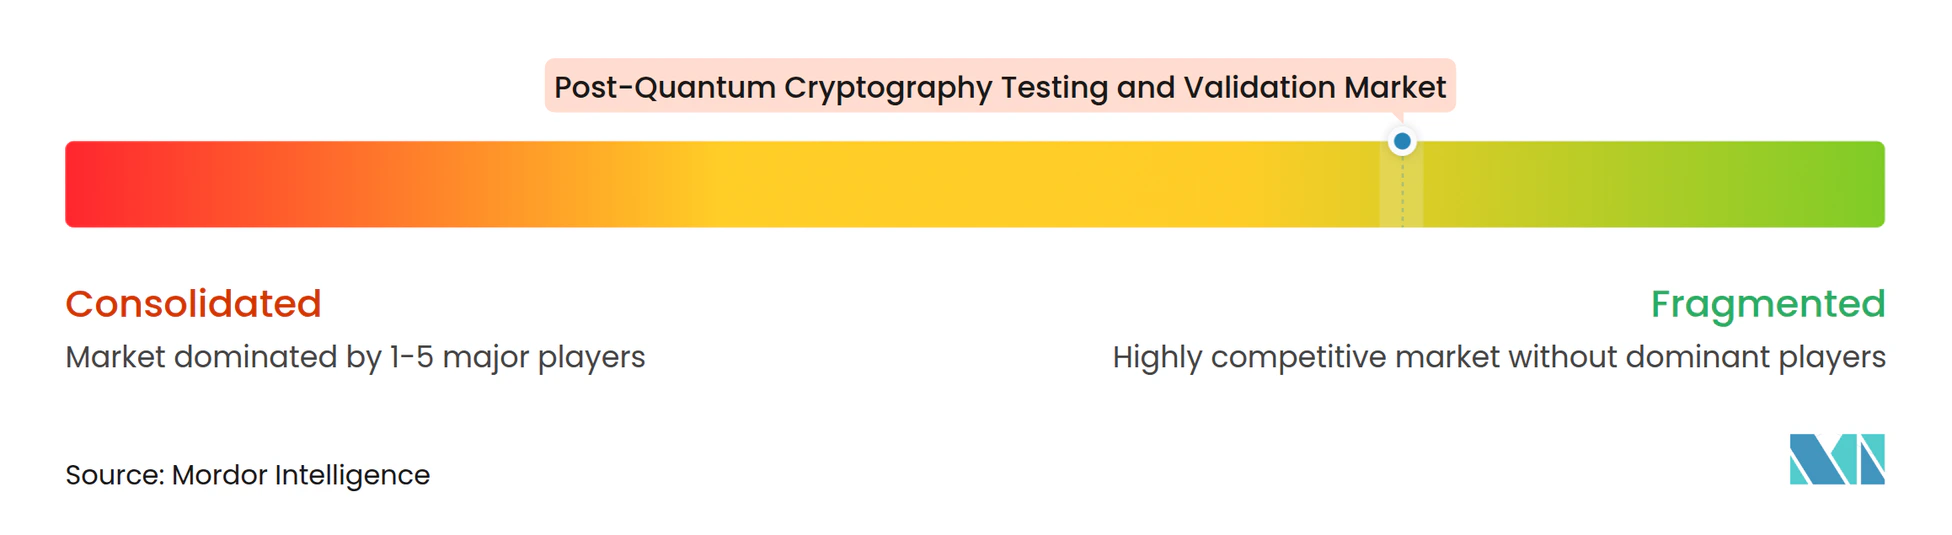
ポスト量子暗号テストおよびバリデーション市場は、機器サプライヤー、半導体セキュリティ企業、暗号ソフトウェアプロバイダー、ハードウェアセキュリティモジュールベンダー、およびクラウドプラットフォームにわたって断片化されています。KeysightとRiscureはテストおよび測定要件に対応しています。Infineon、NXP Semiconductors、およびRambusは、下流のバリデーションニーズを生み出すセキュリティコンポーネントを提供しています。Thales、Entrust、Utimaco、PQShield、およびDigiCertは、暗号ソフトウェア、ハードウェアセキュリティ、または証明書管理機能を提供しています。AWS、Google Cloud、およびMicrosoftはマネージドサービス内にポスト量子機能を組み込んでいます。QuSecure、Crypto4A Technologies、およびCryptoNext Securityは専門的なポスト量子セキュリティオファリングに注力しています。この構造は、顧客がディスカバリー、開発、ハードウェア保証、および展開にわたって複数のサプライヤーを頻繁に使用することを意味します。
競争戦略は、プラットフォーム統合と専門的な深さに分かれています。Google Cloudは2025年にCloud KMSで量子安全なデジタル署名を導入しました。MicrosoftのPQC TLSパイロット(2026年)は、認証局に認証相互運用性をテストする環境を提供します。AWSは選択されたサービスでML-KEMサポートを統合し、形式的検証作業を説明しています。これらのプロバイダーは、既存のクラウドワークロードの近くにテスト機能を配置できます。ポスト量子暗号テストおよびバリデーション市場において、専門プロバイダーは認証知識、ボラトリー関係、およびセキュリティテストの深さを通じて競争しています。QuSecureのNISTのNCCoEとのコラボレーションは、移行プログラムへの直接的な関与の価値を示しています。
ハードウェア認証は重要な競争上のマーカーになりつつあります。Thales TCTは2026年に、ML-DSA、ML-KEM、およびLeighton-Micali署名をカバーするHSM実装に対してFIPS 140-3レベル3バリデーションを取得しました。Infineonの2025年コモンクライテリア認証は、ポスト量子実装保証の別の参照点を確立しました。EntrustおよびUtimacoもポスト量子アルゴリズムサポートのバリデーションマイルストーンを発表しました。形式的検証、自動化されたエビデンス収集、およびモジュール認証申請プロセスの間にはギャップが残っています。この調整負担を軽減できるプロバイダーは、防御可能なポジションを構築できます。市場集中スコアは10点中3点です。これは、主要なサプライヤーが開示された支配的な合計シェアを持たず、顧客が幅広い専門ベンダーに依存しているためです。
ポスト量子暗号テストおよびバリデーション産業リーダー
-
Keysight Technologies, Inc.
-
Synopsys, Inc.
-
Rohde & Schwarz GmbH & Co. KG
-
National Instruments Corporation
-
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ポスト量子暗号テストおよびバリデーション市場 このレポートでカバーされる企業
- Keysight Technologies, Inc.
- Synopsys, Inc.
- Rohde & Schwarz GmbH & Co. KG
- National Instruments Corporation
- IBM Corporation
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Thales Group
- Entrust Corporation
- NXP Semiconductors N.V.
- Infineon Technologies AG
- PQShield Ltd.
- CryptoNext Security
- QuSecure, Inc.
- ISARA Corporation
- Keyfactor, Inc.
- DigiCert, Inc.
- Crypto4A Technologies Inc.
- Riscure B.V.
- Utimaco GmbH
- SafeLogic Inc.
- Crypto Quantique Ltd.
- Rambus Inc.
- Hewlett Packard Enterprise Company
最近の産業開発事情 ポスト量子暗号テストおよびバリデーション市場
- 2026年8月:Thales TCTは、Luna T-Seriesハードウェアセキュリティモジュールファームウェアバージョン7.15.1に対してFIPS 140-3レベル3バリデーションを取得しました。これはML-DSA、ML-KEM、およびLeighton-Micali署名アルゴリズムをカバーし、米国で製造されたFIPS 140-3レベル3バリデーションを達成した最初のPQC対応ハードウェアセキュリティモジュールであり、単一のモジュール証明書内にすべてのNSA CNSAスイート2.0 PQCアルゴリズムを含む最初のものとなりました。
- 2026年8月:Microsoftは2026年8月27日にPQC TLSパイロットプログラムを開始し、Microsoftトラステッドルートプログラムの対象となる認証局に、ポスト量子認証相互運用性をテストするための構造化された環境を提供しました。パイロットは2026年末まで継続的な参加受付を続けています。
- 2026年7月:DigiCertは2026年7月1日にQuantum Centralを開始しました。これはDigiCert ONEポートフォリオ内の暗号ディスカバリー、リスク優先順位付け、および移行追跡ソリューションであり、PQC準備プログラムを開始する組織に無料プレビューとして提供され、構造化された変更管理のためにJiraと統合されています。
- 2026年7月:Keysight Technologiesは、APS-ONE-400を発売しました。これはPQC暗号化TLSスループットテスト、セキュリティストライク生成、およびZTNAバリデーションをコンパクトな1RUフットプリント内でサポートするモジュール式4x100GEネットワークサイバーセキュリティテストプラットフォームであり、本番規模の条件下でPQC暗号化トラフィックを検証するネットワーク機器メーカーおよびデータセンターオペレーターを対象としています。
グローバルポスト量子暗号テストおよびバリデーション市場レポートの範囲
ポスト量子暗号テストおよびバリデーション市場は、展開前後のPQC実装の正確性、セキュリティ、相互運用性、パフォーマンス、およびコンプライアンスを評価するために使用されるツールおよびサービスから生成される収益で構成されています。アルゴリズム正確性および既知回答テスト、相互運用性テスト、パフォーマンスベンチマーキング、形式的検証、ファズテスト、サイドチャネルおよびフォールトインジェクションテスト、および認証準備サポートが含まれます。PQCアルゴリズムは異なるパフォーマンス、鍵サイズ、プロトコル、および実装セキュリティ要件を導入する可能性があるため、テストとバリデーションは不可欠です。
ポスト量子暗号テストおよびバリデーション市場レポートは、製品タイプ(テストプラットフォームおよびソフトウェアスイート、自動バリデーションおよびコンフォーマンスツール、サイドチャネル分析およびフォールトインジェクション機器、PQCテストライブラリおよびリファレンス実装、ならびにハードウェアセキュリティモジュールおよびセキュアエレメントテストソリューション)、テストおよびバリデーションモダリティ(アルゴリズム正確性テスト、相互運用性テスト、パフォーマンスおよびベンチマークテスト、形式的検証、ファズテスト、およびその他のテストおよびバリデーションモダリティ)、デプロイメント(クラウドベース、オンプレミス、およびハイブリッド)、サービスタイプ(サービスとしてのテスト、独立したバリデーションおよび認証サポート、移行準備評価、暗号インベントリおよびディスカバリー、アーキテクチャおよびコードレビュー、テスト自動化および継続的バリデーション、およびその他のサービスタイプ)、エンドユーザー(政府および公共行政、銀行・金融サービス・保険、電気通信および情報技術、医療およびライフサイエンス、エネルギーおよび公益事業、自動車およびモビリティ、およびその他のエンドユーザー)、組織規模(大企業、ならびに中小企業)、および地域(北米、ヨーロッパ、アジア平洋、中東、アフリカ、および南米)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| テストプラットフォームおよびソフトウェアスイート |
| 自動バリデーションおよびコンフォーマンスツール |
| サイドチャネル分析およびフォールトインジェクション機器 |
| PQCテストライブラリおよびリファレンス実装 |
| ハードウェアセキュリティモジュールおよびセキュアエレメントテストリューション |
| アルゴリズム正確性テスト |
| 相互運用性テスト |
| パフォーマンスおよびベンチマークテスト |
| 形式的検証 |
| ファズテスト |
| その他のテストおよびバリデーションモダリティ |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| サービスとしてのテスト |
| 独立したバリデーションおよび認証サポート |
| 移行準備評価 |
| 暗号インベントリおよびディスカバリー |
| アーキテクチャおよびコードレビュー |
| テスト自動化および継続的バリデーション |
| その他のサービスタイプ |
| 政府および公共行政 |
| 銀行・金融サービス・保険 |
| 電気通信および情報技術 |
| 医療およびライフサイエンス |
| エネルギーおよび公益事業 |
| 自動車およびモビリティ |
| その他のエンドユーザー |
| 大企業 |
| 中小企業 |
| 北米 | 米国 |
| カナダ | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| シンガポール | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | イスラエル |
| サウジアラビア | |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | テストプラットフォームおよびソフトウェアスイート | |
| 自動バリデーションおよびコンフォーマンスツール | ||
| サイドチャネル分析およびフォールトインジェクション機器 | ||
| PQCテストライブラリおよびリファレンス実装 | ||
| ハードウェアセキュリティモジュールおよびセキュアエレメントテストリューション | ||
| テストおよびバリデーションモダリティ別 | アルゴリズム正確性テスト | |
| 相互運用性テスト | ||
| パフォーマンスおよびベンチマークテスト | ||
| 形式的検証 | ||
| ファズテスト | ||
| その他のテストおよびバリデーションモダリティ | ||
| デプロイメント別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| サービスタイプ別 | サービスとしてのテスト | |
| 独立したバリデーションおよび認証サポート | ||
| 移行準備評価 | ||
| 暗号インベントリおよびディスカバリー | ||
| アーキテクチャおよびコードレビュー | ||
| テスト自動化および継続的バリデーション | ||
| その他のサービスタイプ | ||
| エンドユーザー別 | 政府および公共行政 | |
| 銀行・金融サービス・保険 | ||
| 電気通信および情報技術 | ||
| 医療およびライフサイエンス | ||
| エネルギーおよび公益事業 | ||
| 自動車およびモビリティ | ||
| その他のエンドユーザー | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| オランダ | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| シンガポール | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | イスラエル | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
ポスト量子暗号テストおよびバリデーション市場の規模はどのくらいですか?
ポスト量子暗号テストおよびバリデーション市場規模は、2026年の0.26 ビリオン 米ドルから2027年には0.33 ビリオン 米ドルへ、さらに2032年までに1.02 ビリオン 米ドルへと拡大し、2027年から2032年の間に25.32%のCAGRを記録すると予測されています。
なぜ組織はポスト量子暗号テストを必要とするのですか?
テストは、本番展開または規制された調達の前に、アルゴリズムの正確性、実装セキュリティ、相互運用性、およびパフォーマンスのエビデンスを提供します。
どのデプロイメントモデルがポスト量子バリデーション活動をリードしていますか?
クラウドベースのデプロイメントは2026年の収益の67.89%を占めています。これは、ホスト型環境がインフラ障壁を低減し、クラウドネイティブワークロードと整合しているためです。
2032年までに最も速く拡大すると予測されるエンドユーザーはどこですか?
自動車およびモビリティは、コネクテッドビークルがセキュアブート、署名済みアップデート、および車両対あらゆるもの認証を必要とするため、28.72%のCAGR拡大すると予測されています。
なぜ形式的検証が暗号においてより関連性を増しているのですか?
形式的検証は28.52%のCAGRで拡大すると予測されています。これは、高保証ユーザーがテストベクター結果を超えた機械チェック済みエビデンスを必要とするためです。
どの地域が最も速く拡大すると予測されていますか?
アジア太平洋地域は、国内プログラムおよび認証活動が調達と実装に進展するにつれて、2032年までに39.28%のCAGRで拡大すると予測されています。