
ポリグリセロールエステル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 707.08 百万米ドル |
| 市場規模 (2031) | 938.67 百万米ドル |
| Growth Rate (2026 - 2031) | 5.83 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリグリセロールエステル市場分析
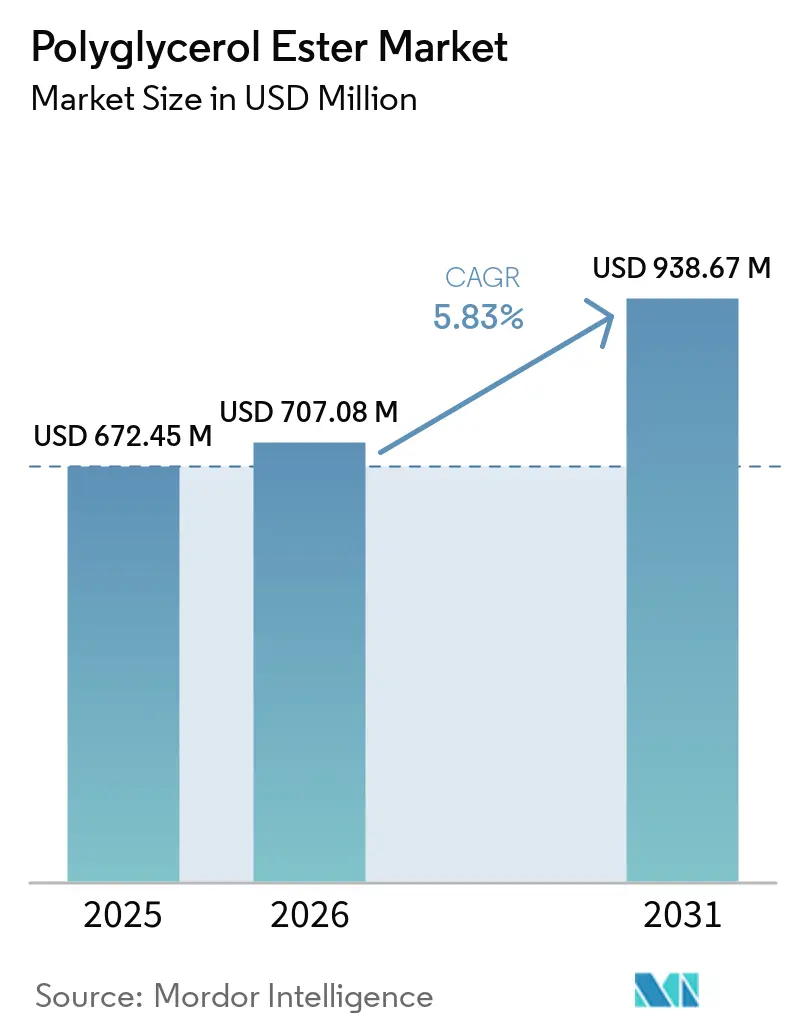
ポリグリセロールエステル市場規模は2025年に672.45 ミリオン 米ドルと評価され、2026年の707.08 リオン 米ドルから2031年には938.67 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.83%で成長すると推定されます。食品、医薬品、パーソナルケア用途が需要を牽引しており、配合担当者は単一システム内で複数の機能を発揮できる乳化剤を必要としています。ポリグリセロールエステル市場は、生分解性かつ非エトキシル化成分への関心の高まりから恩恵を受けており、特にメーカーが合成乳化剤の見直しを進める中でその傾向が顕著です。ポリグリセロールエステルは、単一の化学ファミリー内で1.4から19.0の親水性・親油性バランス(HLB)範囲を提供し、多様な配合への使用を支援します。エトキシル化に伴う1,4-ジオキサンが生成されないことから、ポリグリセロールエステル市場はポリエチレングリコール(PEG)系界面活性剤の代替を求める再配合プログラムにおいて有利な位置を占めています。競争は純度、用途サポート、持続可能な調達、特殊グレードの供給能力を中心に展開されており、植物油コストはポリグリセロールエステル市場全体の利益率に引き続き影響を与えています。
レポートの主要ポイント
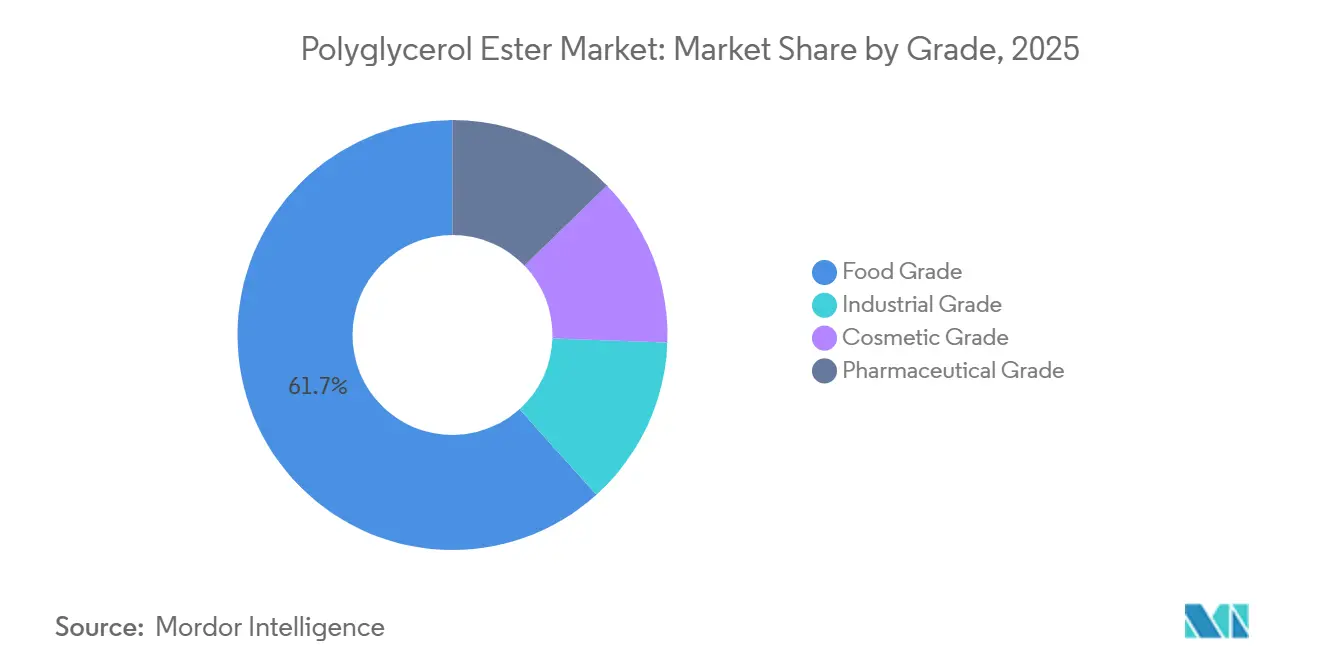
- グレード別では、食品グレードが2025年のポリグリセロールエステル市場シェアの61.67%を占め、医薬品グレードは2031年までCAGR 6.43%で成長すると予測されます。
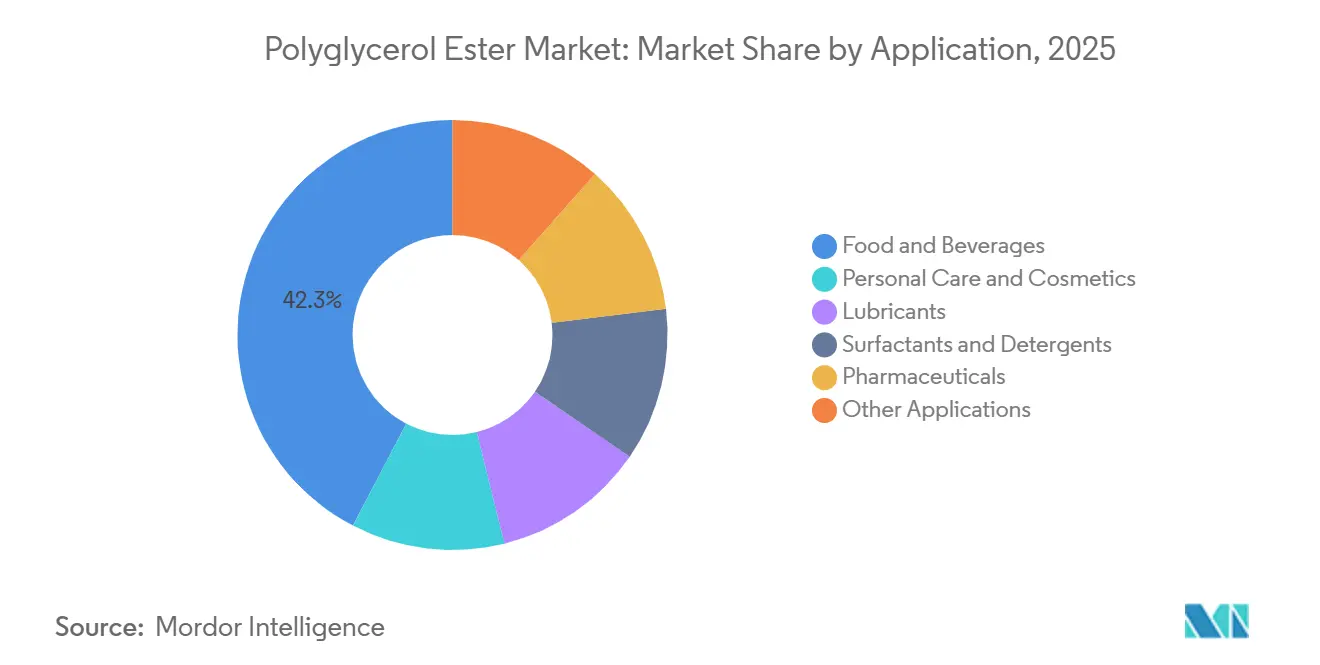
- 用途別では、食品・飲料が2025年のポリグリセロールエステル市場シェアの42.34%を占め、パーソナルケア・化粧品は2031年までCAGR 6.67%で成長すると予測されます。
- 地域別では、アジア太平洋が2025年のポリグリセロールエステル市場シェアの40.86%を占め、2031年までCAGR 6.51%で成長すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルポリグリセロールエステル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーンラベルおよび天然由来乳化剤への需要増加 | +1.5% | 北米および西欧で最も高く、アジア太平洋の近代的小売にも波及するグローバルな傾向 | 中期(2〜4年) |
| 加工食品・簡便食品・植物性食品の拡大 | +1.4% | 中国、インド、ASEANを含むアジア太平洋が中核で、北米および中東でも二次的な成長 | 短期(2年以内) |
| 医薬品・ニュートラシューティカル配合用途の成長 | +0.9% | 北米および欧州が中心で、アジア太平洋が台頭 | 長期(4年以上) |
| ポリエチレングリコール(PEG)フリーおよび生分解性パーソナルケア成分の採用拡大 | +1.0% | 欧州連合、韓国、北米が主導するグローバルな傾向 | 中期(2〜4年) |
| 特殊グレード向けの酵素的・低温エステル化 | +0.7% | 欧州が先行し、アジア太平洋および北米への技術移転が進む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クリーンラベルおよび天然由来乳化剤への需要増加
消費財メーカーは合成添加物の使用を削減するために成分リストを再配合しており、ポリグリセロールエステル市場における需要を支えています。ポリグリセロールエステルは植物油由来のグリセロールと脂肪酸から製造されるため、認識しやすい成分と信頼性の高い乳化機能の両方の要件を満たすことができます。エトキシル化の過程で1,4-ジオキサンが生成されるPEG系代替品とは異なり、ポリグリセロールエステル(PGE)の合成にはこのプロセスが含まれません。2025年10月に制定されたカリフォルニア州議会法案1264は、超加工食品の法定定義を確立し、2029年7月以降の学校給食要件に関連する物質として乳化剤および乳化剤塩を特しました[1]「議会法案1264」、カリフォルニア州立法情報、ca.gov。。この法律は食品メーカーの成分選択への関心を高め、ポリグリセロールエステル市場における植物由来乳化剤への関心を増大させています。
加工食品・簡便食品・植物性食品の拡大
アジア太平洋および中東における包装食品・簡便食品の消費拡大が、食品グレード乳化剤への需要を持続させています。植物性乳製品代替品は、脂肪球に関連する安定性とマウスフィールを再現するシステムを必要とします。ポリグリセロールエステルの高HLBグレードは、このニーズを満たす安定した水中油型エマルジョンを形成できます。研究によれば、0.1%の濃度でPGEはコーン油と水の間の界面張力を23.9 mN/mから1.7 mN/mに低下させ、配合担当者が乳化剤の総使用量を抑えながら安定性を維持できることが示されています。食品グレードPGEはまた、テクスチャーを維持しながら脂肪削減目標を支援することができ、インドのベーカリーメーカーにおける再配合活動に関連しています。
PEGフリーおよび生分解性パーソナルケア成分の採用拡大
パーソナルケアのバイヤーはポリエチレングリコール由来の界面活性剤の代替品を求めています。2024年10月、BASFは100%再生可能原料から製造されたポリグリセリル-10オレエートおよびポリグリセリル-10ステアレート製品であるEmulgade Verde 10 OLおよびEmulgade Verde 10 MSを発売しました。BASFは、これらの製品がCOSMOSおよびNATRUEの認証を取得し、ISO 16128天然由来指数が1であると述べています。また、これらの製品は敏感肌に対する皮膚科学的閉塞パッチテストに合格し、ノンコメドジェニックに分類されており、メーカーが敏感肌向け配合要件に対応するのを支援しています。2026年6月、BASFはin-cosmetics Koreaにてアジア太平洋地域でEmulgade Verde PEを発売し、ニオソームベースの有効成分デリバリーへとプラットフォームを拡張しました。これらの発売は、ポリグリセロールエステル市場が基本的な乳化を超えて有効成分デリバリーおよび特殊スキンケア用途へと移行していることを示しています。
医薬品・ニュートラシューティカル配合用途の成長
医薬品開発における新規化学物質の75%以上が水溶性に乏しく、合成ポリマーに依存せずに経口バイオアベイラビリティを改善できる添加剤への継続的なニーズが生じています。PGEベースの脂質添加剤は脂質ベースの薬物デリバリーを支援し、ポリグリセロールエステル市場に関連しています。IOI Oleoは、低い処理温度でのホットメルト押出用にLipoGalenシリーズを開発し、そうでなければ結晶化する可能性のある非晶質薬物分散体の安定化を支援しています。インビトロ研究では、ポリグリセロール脂肪酸エステル(PGFE)ベースのナノ構造脂質キャリアがCaco-2細胞において0.5%の非細胞毒性閾値を示し、PEGエステル類似体の0.25%と比較して高いことが報告されています。ポリグリセリル-10モノステアレート(PG-10)コーティングリポソームは、PEG化リポソームよりも長い循環時間と抗PEG IgM抗体誘導の低い傾向を示し、PGFEはクルクミン分散体を安定化させ、保存中のリコペン異性化を抑制しました。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料価格の変動と植物油へ依存 | -1.2% | パームおよびナタネが原材料コストを左右するアジア太平洋および欧州で最大のエクスポージャーを持つグローバルな傾向 | 短期(2年以内) |
| エンドユーズ間の規制の相違 | -0.8% | 欧州連合、北米、アジア太平洋 | 中期(2〜4年) |
| 重合およびエステル化プロファイルによるバッチ間性能のばらつき | -0.6% | 工業グレードおよび医薬品グレード用途で特に顕著なグローバルな傾向 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原料価格の変動と植物油への依存
ポリグリセロールエステルの製造は主にパーム油、ナタネ油、ひまわり油の原料に依存しており、ポリグリセロールエステル市場を植物油の供給状況と価格変動にさらしています。国連食糧農業機関(FAO)の植物油価格指数は2025年7月に平均166.8ポイントを記録し、バイオ燃料プログラムからの需要とナタネおよびひまわりの生育条件の悪化に関連した3年ぶりの高水準となりました[2]「FAO食料価格指数」、国連食糧農業機関、fao.org。。パーム油が1トン当たり1,000 米ドル上昇すると、引用されたコストモデルの下では完成ポリグリセロールエステル(PGE)のコストが1トン当たり75〜90 米ドル上昇します。四半期ごとの価格設定慣行により、これらの変動は1〜2四半期の遅れを経て完成品に転嫁されます。統合された原料ポジションを持つ生産者や、持続可能なパーム油のための円卓会議(RSPO)認証工場との長期供給契約を持つ生産者は、小規模な地域サプライヤーよりもこの圧力を管理しやすい立場にあります。
食品、化粧品、医薬品用途にわたる規制の相違
ポリグリセロールエステルは、食品、化粧品、医薬品、または工業における用途に応じて異なる規制要件の対象となります。欧州委員会はE475およびE476の技術仕様を改正した規則2023/1329を採択しました。食品添加物の再評価プログラムは、技術情報が不十分な場合に認可の改訂または取り消しをもたらす可能性があります。2026年2月時点で、71の添加物が欧州食品安全機関(EFSA)による積極的な再評価の対象となっており、E475を使用する配合担当者に計画上の不確実性をもたらしています。米国では、FDAが2026年8月10日に一般的に安全と認められる物質の監視を強化するための規則案を提案しました。新しい医薬品グレード製品はまた、管轄区域ごとに別個の医薬品マスターファイルまたは添加剤マスターファイルの要件を満たす必要があり、商業化スケジュールに18〜36ヶ月が追加される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:食品グレードが優位、医薬品グレードが最速成長
食品グレードは2025年のポリグリセロールエステル市場シェアの61.67%を占めました。この地位は、ベーカリー、菓子、乳製品、マーガリン、食用油加工における長年の使用実績を反映しています。食品グレードのポリグリセロールエステル(PGE)は結晶化挙動を調整し、これらの用途全体にわたる主要な機能要件となっています。Palsgaard PGE 1105およびPGE 1117はパームオレイン結晶化を促進し、PGE 1155はマーガリンおよびスプレッドの結晶化を遅延させます。異なる結晶化結果を支援するこの能力により、同等のコストで代替成分への置き換えが困難となっています。
食品グレードはまた、米国および欧州における確立された規制の枠組みから恩恵を受けています。米国の食用途リストには脂肪酸のポリグリセロールエステルが含まれており、欧州の枠組みでは脂肪酸のポリグリセロールエステルにE475が指定されています。化粧品グレードは医薬品グレードと工業グレードの中間に位置しており、ブランドは適用される化粧品規制を満たす国際化粧品成分命名法(INCI)に記載された乳化剤を必要としています。医薬品グレードは2031年までCAGR 6.43%で成長すると予測されており、ポリグリセロールエステル市場において最も成長の速いグレードとなっています。この成長は、生物薬剤学的分類システム(BCS)クラスIIおよびIV化合物の可溶化戦略への需要によって牽引されています。工業グレードは金額ベースで最小のグレードですが、生分解性材料がますます指定されている潤滑剤および農薬用途に使用されています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


用途別:食品・飲料が生産量でリード、パーソナルケアが最速成長を記録
食品・飲料は2025年のポリグリセロールエステル市場規模の42.34%を占めました。ベーカリー、菓子、乳製品代替品がこのセグメントの生産量の大部分を占めています。即食食品および植物性肉製品のメーカーは、より複雑な乳化剤の組み合わせに代わるテクスチャー形成成分としてPGEを採用しています。単一成分のPGEシステムはラベルの複雑さを軽減しながら、チルドおよび冷凍製品の安定性を支援できます。PG-2、PG-3、PG-6モノラウレートは、黄色ブドウ球菌および枯草菌を含むグラム陽性菌に対する抗菌活性を示しています。
パーソナルケア・化粧品は2031年までCAGR 6.67%で成長すると予測されています。ブランドはクレンザー、洗い流し製品、日焼け止め配合からポリエチレングリコール(PEG)を除去しており、ポリグリセリルエステルは同等のHLB性能を提供できます。ポリグリセロールエステル市場はまた、医薬品グレードの生産が拡大するにつれて医薬品用途にも対応しています。PGEは潤滑剤に使用されており、特に海洋・船舶機器において環境要件が生分解性成分を優先しています。界面活性剤・洗剤は初期段階にとどまっており、PGEの生分解性がグリーンケミストリー認証配合を支援できます。Oleonは2025年に、タイトオイル回収に使用されるポリグリセロール-10脂肪酸エステル組成物の特許出願を行い、工業用途が確立された用途を超えて拡大していることを示しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
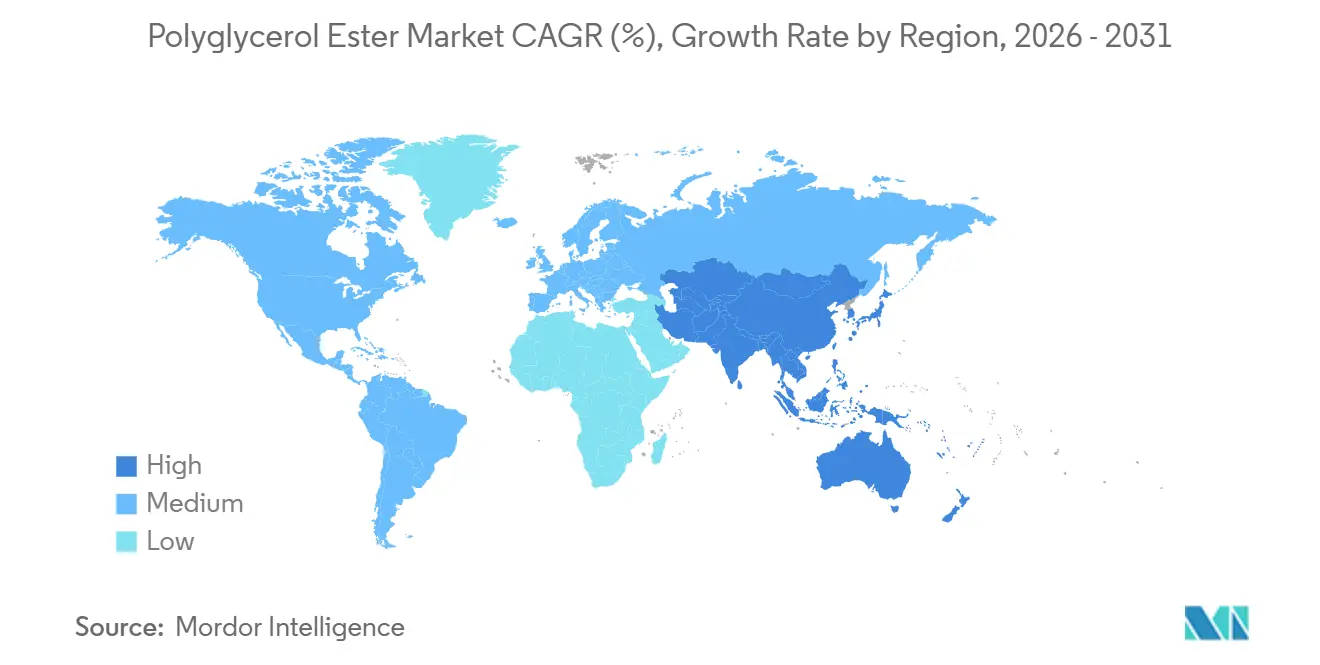
アジア太平洋は2025年のポリグリセロールエステル市場シェアの40.86%を占め、2031年までCAGR 6.51%で拡大すると予測されています。中国は地域の製造拠点として機能しており、バイオディーゼル副産物由来のグリセロールと大豆およびパーム原料を組み合わせています。この供給ポジションは、食品グレードおよび化粧品グレードPGEの競争力ある生産を支援しています。インドは近代的な小売チャネルを通じた包装食品への需要増加に牽引された高成長市場を代表しています。食品表示要件もまた、包装食品における識別可能で機能的な成分への注目を促しています。
日本と韓国は高純度グレードへの需要を支えています。リケンビタミン、日清オイリオ、坂本薬品工業、太陽化学は、日本の菓子および化粧品サプライチェーンに精密仕様の乳化剤を供給しています。韓国の化粧品メーカーは、マイクロバイオームフレンドリーおよび敏感肌製品ラインにポリグリセリル-10グレードを使用しています。ASEAN諸国は、近代的な小売がより広く普及し、都市化とともに加工食品消費が増加するにつれて、さらなる可能性を提供しています。これらの条件により、アジア太平洋はポリグリセロールエステル市場の中心であり続けています。
北米と欧州は、活発な再配合活動と規制要件を持つ成熟した地域です。北米の需要はクリーンラベル包装食品と医薬品添加剤ニーズによって牽引されており、FDAの2026年8月の一般的に安全と認められる(GRAS)提案が規制上の複雑さを加えています。欧州はE475審査プロセスおよび規則2023/1329を通じて最も厳格な地域要件を適用しています。BASF、Evonik、Stéarinerie Dubois、Oleonはドイツ、フランス、オランダに生産施設を運営しています。南米はブラジルにおけるOleonの存在を通じて生産拠点として台頭しています。一方、中東・アフリカは最小の地域にとどまっており、湾岸諸国が加工食品製造を拡大し、サウジアラビアと南アフリカが需要の中心として台頭しています。

競合状況
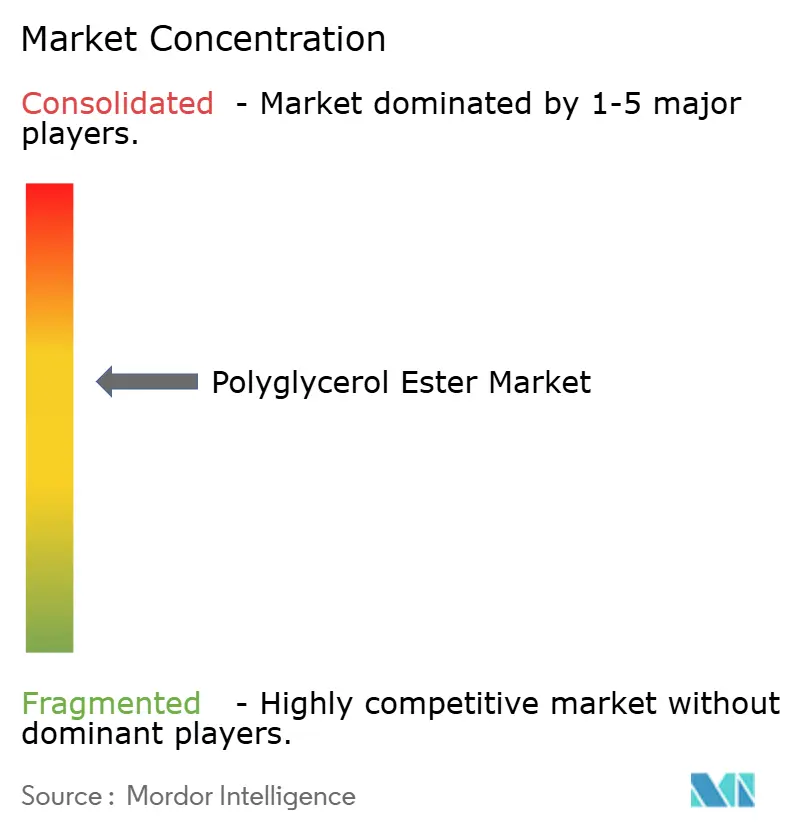
ポリグリセロールエステル市場は中程度に集約されています。BASF、Evonik、Croda、Oleonは、リケンビタミン、坂本薬品工業、日清オイリオを含む日本のサプライヤーと競合しています。欧州のサプライヤーは用途エンジニアリング、サステナビリティ認証、医薬品グレード製造能力によって差別化を図っています。日本企業はベーカリーおよび菓子サプライチェーンにおいて確立された関係を持っています。Foodchem Internationalを含む中国の生産者は、主に食品グレードおよび工業グレード製品においてコスト競争力を武器に競合しています。
サステナビリティの信頼性、医薬品グレード能力、アジア太平洋顧客への近接性がポリグリセロールエステル市場における競争戦略を形成しています。CrodaのCithrol PGEシリーズは持続可能なパーム油のための円卓会議(RSPO)認証パーム誘導体を使用しており、認証材料を求める顧客の調達要件に対応しています。IOI OleoのLipoGalenポートフォリオは医薬品グレード用途と低温ホットメルト押出途に焦点を当てています。2024年9月、Evonikはドイツのシュタイナウに酵素エステル化プラントを開設し、同施設がエステル製造の気候フットプリントを60%以上削減できると述べました。
2025年2月、thyssenkrupp UhdeとNovonesisは既存の化学プロセスに後付け可能な酵素プロセスを発表しました。この技術は反応副産物を最大60%削減でき、中堅サプライヤーにとって特殊グレード生産をより利用しやすくします。BASFは2026年6月にアジア太平洋地域のスキンケア用途向けにニオソームベースのデリバリーシステムでVerdeプラットフォームを拡張しました。Palsgaardは2024年の売上高が3億1,400万ユーロであったと報告し、グローバル生産がカーボンニュートラルであると述べ、欧州食品ブランドの調達チームへのポジショニングを支援しています。ポリグリセロールエステル市場は競争が続いており、確立されたサプライヤーが技術的・顧客的優位性を維持する一方、低コストサプライヤーが価格差を縮め続けています。
ポリグリセロールエステル産業のリーダー企業
Croda International Plc
BASF
Evonik Industries AG
Lonza
CLARIANT
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:FDAは、食品添加物として使用されるポリグリセロールエステルを含む、一般的に安全と認められると主張される物質の監視を強化するための新規則案を提案しました。提案された枠組みは、GRASの自己判断に対してより高い透明性と公的説明責任を求めており、新規用途に向けた企業申請GRASノーティスの下で事業を行う特殊グレードのポリグリセロールエステル生産者に潜在的な影響をもたらします。
- 2026年6月:BASFパーソナルケアは、ソウルで開催されたin-cosmetics Korea 2026にてEmulgade Verde PEを発表し、スキンケア配合における親水性有効成分デリバリーを簡素化するために設計されたニオソームベースのポリグリセロールエステルデリバリーシステムのアジア太平洋初ローンチを実現しました。このローンチは、基本的な乳化を超えてアジア全域の有効成分デリバリー用途へとVerdeプラットフォームを拡大するBASFの取り組みを反映しています。


グローバルポリグリセロールエステル市場レポートの調査範囲
ポリグリセロールエステルは、脂肪または脂肪酸を重合グリセロールと反応させることによって形成される乳化剤です。食品用途として規制されているこれらの化合物は、重合グリセロール単位を10以下含む必要があります。これらは油と水などの非混和性物質間の表面張力を低下させることで機能し、均一な混合を可能にし、食品の食感、安定性、賞味期限を改善します。
ポリグリセロールエステル市場はグレード、用途、地域別にセグメント化されています。グレード別では、市場は食品グレード、医薬品グレード、工業グレード、化粧品グレードにセグメント化されています。用途別では、市場は食品・飲料、パーソナルケア・化粧品、潤滑剤、界面活性剤・洗剤、医薬品、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国におけるポリグリセロールエステルの市場規模と予測を網羅しています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 食品グレード |
| 医薬品グレード |
| 工業グレード |
| 化粧品グレード |
| 食品・飲料 |
| パーソナルケア・化粧品 |
| 潤滑剤 |
| 界面活性剤・洗剤 |
| 医薬品 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋のその他の地域 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州のその他の地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他の地域 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他の地域 |
| グレード別 | 食品グレード | |
| 医薬品グレード | ||
| 工業グレード | ||
| 化粧品グレード | ||
| 用途別 | 食品・飲料 | |
| パーソナルケア・化粧品 | ||
| 潤滑剤 | ||
| 界面活性剤・洗剤 | ||
| 医薬品 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋のその他の地域 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州のその他の地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他の地域 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他の地域 | ||


レポートで回答される主要な質問
ポリグリセロールエステル市場の現在の市場規模は?
ポリグリセロールエステル市場規模は2025年に672.45 ミリオン 米ドルと評価され、2026年の707.08 ミリオン 米ドルから2031年には938.67 ミリオン 米ドルへと、予測期間(2026年〜2031年)においてCAGR 5.83%で成長すると推定されます。
最大のシェアを持つグレードはどれですか?
食品グレードは、ベーカリー、菓子、乳製品、食用油加工における確立された使用実績により、2025年の金額の61.67%を占めました。
最も成長が速い用途はどれですか?
パーソナルケア・化粧品は、ブランドがPEGベースの成分を代替するにつれて、2031年までCAGR 6.67%で成長すると予測されています。
グローバル需要でリードしている地域はどこですか?
アジア太平洋は2025年の金額の40.86%を占め、2031年までCAGR 6.51%で成長すると予測されています。
最終更新日:



