
Tamaño y Participación del Mercado de Ésteres de Poliglicerol
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 707.08 Millones de dólares |
| Tamaño del Mercado (2031) | 938.67 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.83 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Ésteres de Poliglicerol por Mordor Intelligence
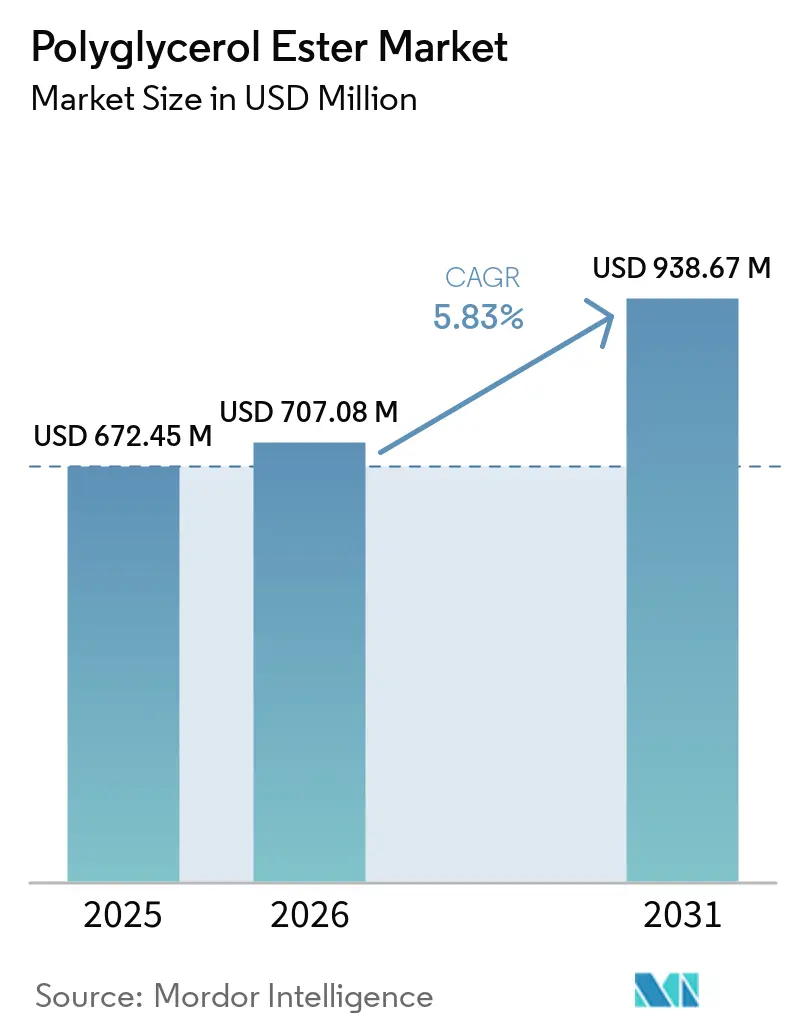
El tamaño del Mercado de Ésteres de Poliglicerol se valoró en 672,45 millones de USD en 2025 y se estima que crecerá desde 707,08 millones de USD en 2026 hasta 938,67 millones de USD en 2031, a una CAGR del 5,83% durante el período de pronóstico (2026-2031). Las aplicaciones en alimentos, productos farmacéuticos y cuidado personal impulsan la demanda, ya que los formuladores requieren emulsionantes capaces de desempeñar múltiples funciones dentro de un mismo sistema. El mercado de ésteres de poliglicerol se beneficia del creciente interés en ingredientes biodegradables y no etoxilados, en particular a medida que los fabricantes reconsideran los emulsionantes sintéticos. Los ésteres de poliglicerol proporcionan un rango de balance hidrófilo-lipófilo de 1,4 a 19,0 dentro de una sola familia química, lo que respalda su uso en formulaciones variadas. La ausencia de 1,4-dioxano asociado con la etoxilación posiciona al mercado de ésteres de poliglicerol en programas de reformulación que buscan alternativas a los surfactantes basados en polietilenglicol (PEG). La competencia se centra en la pureza, el soporte de aplicaciones, el abastecimiento sostenible y la capacidad de suministrar grados especiales, mientras que los costos del aceite vegetal continúan afectando los márgenes en todo el mercado de ésteres de poliglicerol.
Conclusiones Clave del Informe
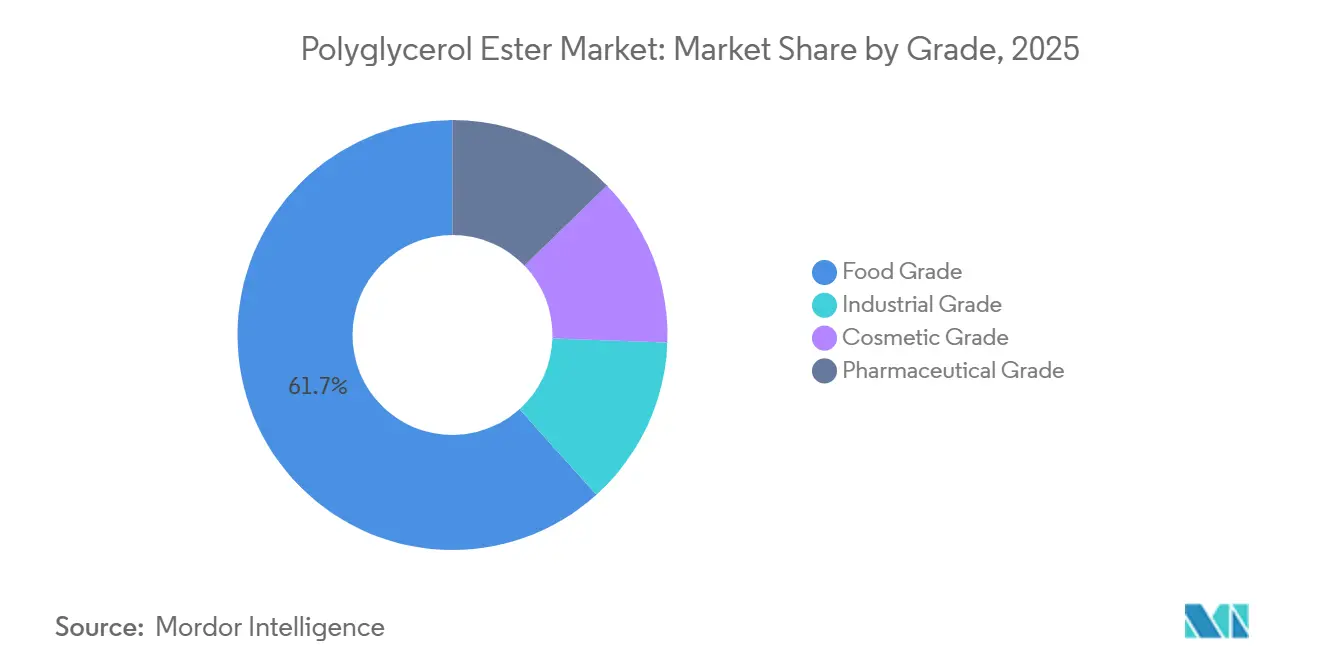
- Por grado, el grado alimentario representó el 61,67% de la participación del Mercado de Ésteres de Poliglicerol en 2025, mientras que se prevé que el grado farmacéutico crezca a una CAGR del 6,43% hasta 2031.
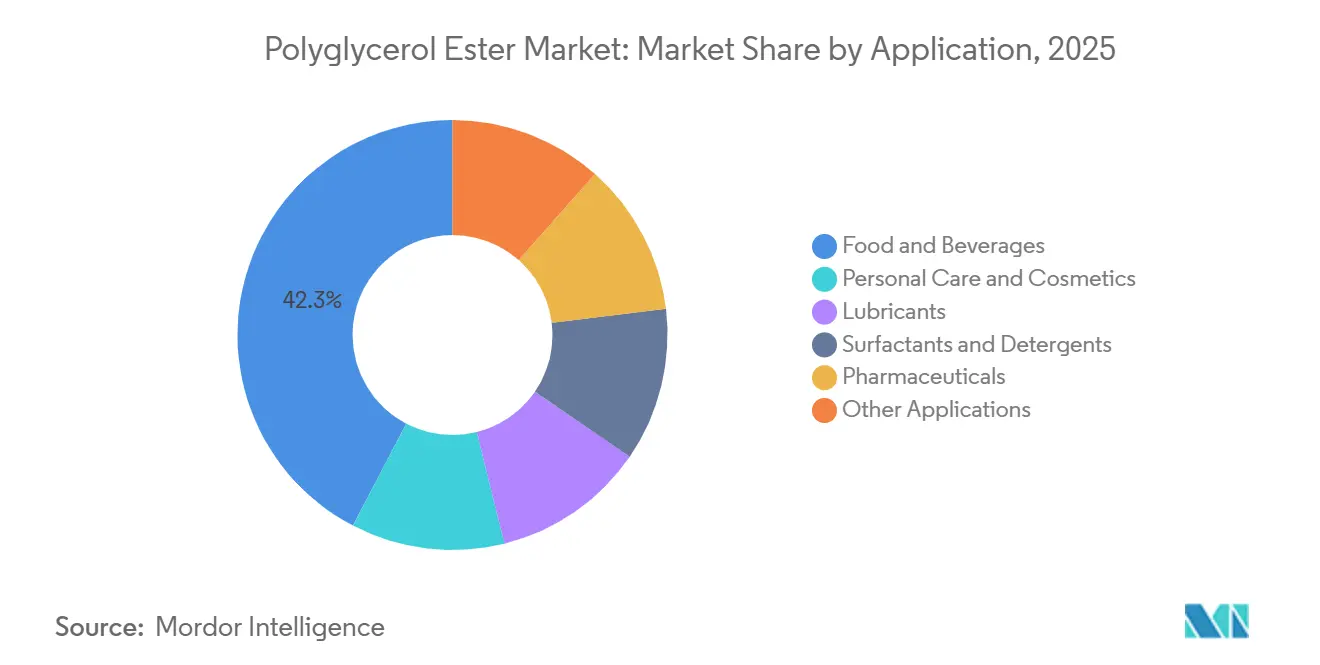
- Por aplicación, alimentos y bebidas representaron el 42,34% de la participación del Mercado de Ésteres de Poliglicerol en 2025, mientras que se prevé que el cuidado personal y los cosméticos crezcan a una CAGR del 6,67% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,86% de la participación del Mercado de Ésteres de Poliglicerol en 2025 y se prevé que crezca a una CAGR del 6,51% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Ésteres de Poliglicerol
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Emulsionantes de Etiqueta Limpia y de Origen Natural | +1.5% | Global, con mayor intensidad en América del Norte y Europa Occidental, con expansión hacia el comercio minorista moderno de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Alimentos Procesados, de Conveniencia y de Base Vegetal | +1.4% | Núcleo de Asia-Pacífico, incluidos China, India y la ASEAN, con ganancias secundarias en América del Norte y Oriente Medio | Corto plazo (≤ 2 años) |
| Crecimiento de las Aplicaciones de Formulación Farmacéutica y Nutracéutica | +0.9% | América del Norte y Europa, con Asia-Pacífico en expansión | Largo plazo (≥ 4 años) |
| Adopción Creciente de Ingredientes de Cuidado Personal Libres de Polietilenglicol (PEG) y Biodegradables | +1.0% | Global, liderado por la Unión Europea, Corea del Sur y América del Norte | Mediano plazo (2-4 años) |
| Esterificación Enzimática y a Baja Temperatura para Grados Especiales | +0.7% | Europa, con transferencia de tecnología a Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Emulsionantes de Etiqueta Limpia y de Origen Natural
Los fabricantes de productos de consumo están reformulando sus listas de ingredientes para reducir el uso de aditivos sintéticos, lo que impulsa la demanda en el mercado de ésteres de poliglicerol. Los ésteres de poliglicerol se derivan del glicerol y de ácidos grasos obtenidos de aceites vegetales, lo que les permite cumplir con los requisitos de ingredientes reconocibles y emulsificación confiable. A diferencia de las alternativas basadas en PEG, que pueden generar 1,4-dioxano durante la etoxilación, la síntesis de ésteres de poliglicerol (EPG) no involucra este proceso. La Ley de Asamblea de California 1264, promulgada en octubre de 2025, estableció una definición legal de alimento ultraprocesado e identificó los emulsionantes y las sales emulsionantes como sustancias relevantes para los requisitos de comidas escolares a partir de julio de 2029[1]"Proyecto de Ley de Asamblea 1264," Información Legislativa de California, ca.gov.. Esta legislación ha generado mayor atención a la selección de ingredientes entre los fabricantes de alimentos y ha aumentado el interés en los emulsionantes de origen vegetal dentro del mercado de ésteres de poliglicerol.
Expansión de Alimentos Procesados, de Conveniencia y de Base Vegetal
El crecimiento en el consumo de alimentos envasados y de conveniencia en Asia-Pacífico y Oriente Medio está sosteniendo la demanda de emulsionantes de grado alimentario. Las alternativas lácteas de base vegetal requieren sistemas que repliquen la estabilidad y la sensación en boca asociadas con los glóbulos de grasa. Los grados de ésteres de poliglicerol con mayor balance hidrófilo-lipófilo (HLB) pueden formar emulsiones estables de aceite en agua para satisfacer esta necesidad. Las investigaciones han demostrado que a una concentración del 0,1%, los EPG redujeron la tensión interfacial entre el aceite de maíz y el agua de 23,9 mN/m a 1,7 mN/m, lo que permite a los formuladores mantener la estabilidad con una carga total de emulsionante menor. Los EPG de grado alimentario también pueden respaldar los objetivos de reducción de grasas mientras preservan la textura, lo cual es relevante para la actividad de reformulación entre los productores de panadería en India.
Adopción Creciente de Ingredientes de Cuidado Personal Libres de PEG y Biodegradables
Los compradores de cuidado personal buscan alternativas a los surfactantes derivados del polietilenglicol. En octubre de 2024, BASF introdujo Emulgade Verde 10 OL y Emulgade Verde 10 MS, que son productos de Poligliceril-10 Oleato y Poligliceril-10 Estearato elaborados a partir de materias primas 100% renovables. BASF declaró que estos productos cuentan con las aprobaciones COSMOS y NATRUE y tienen un Índice de Origen Natural ISO 16128 de 1. Los productos también superaron las pruebas de parche oclusivo dermatológico en piel sensible y fueron clasificados como no comedogénicos, lo que ayuda a los fabricantes a abordar los requisitos de formulación para piel sensible. En junio de 2026, BASF introdujo Emulgade Verde PE en Asia-Pacífico en in-cosmetics Korea, extendiendo su plataforma a la administración de activos basada en niosomas. Estos lanzamientos indican que el mercado de ésteres de poliglicerol está evolucionando más allá de la emulsificación básica hacia la administración de activos y aplicaciones especializadas de cuidado de la piel.
Crecimiento de las Aplicaciones de Formulación Farmacéutica y Nutracéutica
Más del 75% de las nuevas entidades químicas en desarrollo farmacéutico tienen escasa solubilidad en agua, lo que genera una necesidad continua de excipientes que puedan mejorar la biodisponibilidad oral sin depender de polímeros sintéticos. Los excipientes lipídicos basados en EPG respaldan la administración de fármacos basada en lípidos y son relevantes para el mercado de ésteres de poliglicerol. IOI Oleo desarrolló su serie LipoGalen para extrusión en caliente a temperaturas de procesamiento más bajas, lo que ayuda a estabilizar dispersiones de fármacos amorfos que de otro modo podrían cristalizar. Estudios in vitro informaron que los portadores lipídicos nanoestructurados basados en ésteres grasos de poliglicerol (EGPG) tenían un umbral no citotóxico del 0,5% en células Caco-2, en comparación con el 0,25% para los análogos de ésteres de PEG. Los liposomas recubiertos con monoestearato de poligliceril-10 (PG-10) demostraron una circulación más prolongada y una menor tendencia a inducir anticuerpos IgM anti-PEG que los liposomas pegilados, mientras que los EGPG estabilizaron las dispersiones de curcumina y limitaron la isomerización del licopeno durante el almacenamiento.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas y Dependencia de los Aceites Vegetales | -1.2% | Global, con mayor exposición en Asia-Pacífico y Europa, donde el aceite de palma y el de colza determinan los costos de materias primas | Corto plazo (≤ 2 años) |
| Divergencia Regulatoria entre Usos Finales | -0.8% | Unión Europea, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Variación en el Rendimiento entre Lotes | -0.6% | Global, particularmente en aplicaciones de grado industrial y grado farmacéutico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas y Dependencia de los Aceites Vegetales
La producción de ésteres de poliglicerol depende principalmente de materias primas de aceite de palma, colza y girasol, lo que expone al mercado de ésteres de poliglicerol a cambios en la disponibilidad y los precios de los aceites vegetales. El Índice de Precios de Aceites Vegetales de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) promedió 166,8 puntos en julio de 2025, un máximo de 3 años vinculado a la demanda de los programas de biocombustibles y a condiciones de cultivo más débiles para la colza y el girasol[2]"Índice de Precios de los Alimentos de la FAO," Organización de las Naciones Unidas para la Alimentación y la Agricultura, fao.org.. Un aumento de 1.000 USD por tonelada en el precio del aceite de palma eleva los costos del éster de poliglicerol (EPG) terminado entre 75 y 90 USD por tonelada según el modelo de costos citado. Las prácticas de fijación de precios trimestrales pueden trasladar estos movimientos a los productos terminados con un rezago de 1 a 2 trimestres. Los productores con posiciones integradas en materias primas o acuerdos de suministro a largo plazo con molinos certificados por la Mesa Redonda sobre el Aceite de Palma Sostenible (RSPO) están mejor posicionados para gestionar esta presión que los proveedores regionales más pequeños.
Divergencia Regulatoria entre Aplicaciones Alimentarias, Cosméticas y Farmacéuticas
Los ésteres de poliglicerol están sujetos a diferentes requisitos regulatorios según su aplicación en alimentos, cosméticos, productos farmacéuticos o industria. La Comisión Europea adoptó el Reglamento 2023/1329, que modificó las especificaciones técnicas para E475 y E476. Su programa de reevaluación de aditivos alimentarios puede dar lugar a autorizaciones revisadas o retiradas cuando la información técnica es insuficiente. A febrero de 2026, 71 aditivos permanecían bajo reevaluación activa por parte de la Autoridad Europea de Seguridad Alimentaria (EFSA), lo que genera incertidumbre de planificación para los formuladores que utilizan E475. En los Estados Unidos, la Administración de Alimentos y Medicamentos (FDA) propuso una norma el 10 de agosto de 2026 para fortalecer la supervisión de las sustancias reconocidas como generalmente seguras. Los nuevos productos de grado farmacéutico también deben cumplir con requisitos separados de expediente maestro de medicamento o expediente maestro de excipiente según la jurisdicción, lo que puede añadir entre 18 y 36 meses a los calendarios de comercialización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado: El Grado Alimentario Domina, el Grado Farmacéutico Supera en Ritmo de Crecimiento
El grado alimentario representó el 61,67% de la participación del Mercado de Ésteres de Poliglicerol en 2025. Esta posición refleja el uso consolidado en panadería, confitería, lácteos, margarina y procesamiento de aceites comestibles. Los ésteres de poliglicerol (EPG) de grado alimentario modifican el comportamiento de cristalización, un requisito funcional clave en estas aplicaciones. Palsgaard PGE 1105 y PGE 1117 aceleran la cristalización de la oleína de palma, mientras que PGE 1155 retrasa la cristalización en margarinas y untables. Esta capacidad de respaldar diferentes resultados de cristalización hace que la sustitución por ingredientes alternativos a un costo comparable sea difícil.
El grado alimentario también se beneficia de marcos regulatorios establecidos en los Estados Unidos y Europa. Las listas de uso alimentario en los Estados Unidos incluyen los ésteres de poliglicerol de ácidos grasos, y el marco europeo identifica el E475 para los ésteres de poliglicerol de ácidos grasos. El grado cosmético ocupa una posición intermedia entre los grados farmacéutico e industrial, ya que las marcas requieren emulsionantes listados en la Nomenclatura Internacional de Ingredientes Cosméticos (INCI) que cumplan con las regulaciones cosméticas aplicables. Se prevé que el grado farmacéutico crezca a una CAGR del 6,43% hasta 2031, convirtiéndolo en el grado de más rápido crecimiento en el Mercado de Ésteres de Poliglicerol. Este crecimiento está impulsado por la demanda de estrategias de solubilización para compuestos de Clase II y IV del Sistema de Clasificación Biofarmacéutica (BCS). El grado industrial sigue siendo el grado de menor valor, aunque se utiliza en lubricantes y aplicaciones agroquímicas donde los materiales biodegradables se especifican cada vez más.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Alimentos y Bebidas Lidera en Producción mientras que Cuidado Personal Registra el Crecimiento más Rápido
Alimentos y bebidas representaron el 42,34% del tamaño del Mercado de Ésteres de Poliglicerol en 2025. La panadería, la confitería y las alternativas lácteas representan gran parte de la producción de este segmento. Los productores de comidas listas para consumir y de carne de base vegetal están adoptando los EPG como ingredientes para la construcción de textura en lugar de combinaciones de emulsionantes más complejas. Un sistema EPG de un solo componente puede reducir la complejidad del etiquetado mientras respalda la estabilidad en productos refrigerados y congelados. Los monolauratos de PG-2, PG-3 y PG-6 han demostrado actividad antibacteriana contra organismos Gram-positivos, incluidos S. aureus y B. subtilis.
Se prevé que el cuidado personal y los cosméticos crezcan a una CAGR del 6,67% hasta 2031. Las marcas están eliminando los polietilenglicoles (PEG) de los limpiadores, productos de enjuague y formulaciones de protección solar, y los ésteres de poliglicerol pueden proporcionar un rendimiento de balance hidrófilo-lipófilo (HLB) comparable. El Mercado de Ésteres de Poliglicerol también atiende aplicaciones farmacéuticas a medida que se expande la producción de grado farmacéutico. Los EPG se utilizan en lubricantes, donde los requisitos medioambientales favorecen los ingredientes biodegradables, particularmente en equipos marinos y de alta mar. Los surfactantes y detergentes se encuentran en etapas tempranas, ya que la biodegradabilidad de los EPG puede respaldar formulaciones certificadas en química verde. Oleon presentó en 2025 una solicitud de patente para composiciones de ésteres de ácidos grasos de Poliglicerol-10 utilizadas en la recuperación de petróleo de formaciones compactas, lo que indica que los usos industriales se extienden más allá de las aplicaciones establecidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
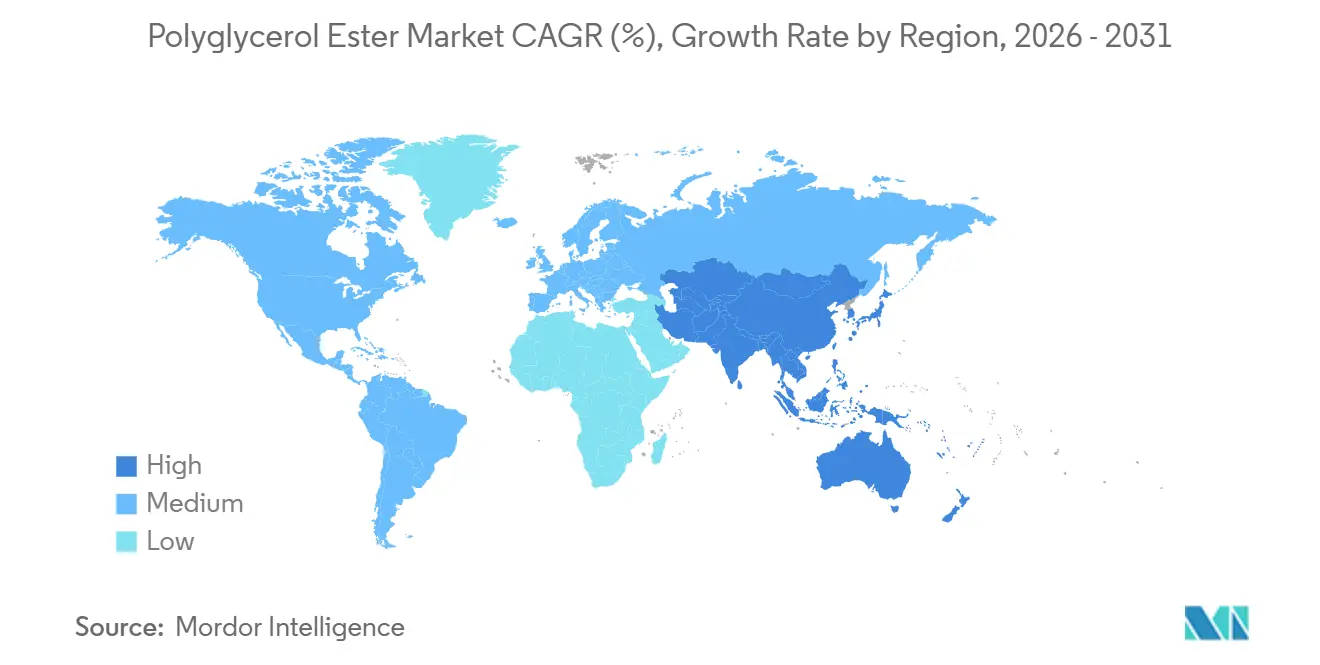
Asia-Pacífico representó el 40,86% de la participación del Mercado de Ésteres de Poliglicerol en 2025 y se prevé que se expanda a una CAGR del 6,51% hasta 2031. China sirve como base de fabricación regional, combinando glicerol de subproductos del biodiésel con materias primas de soja y palma. Esta posición de suministro respalda la producción competitiva de EPG de grado alimentario y cosmético. India representa un mercado de alto crecimiento, impulsado por la creciente demanda de alimentos envasados a través de los canales de comercio minorista moderno. Los requisitos de etiquetado de alimentos también están dirigiendo la atención hacia ingredientes identificables y funcionales en los alimentos envasados.
Japón y Corea del Sur respaldan la demanda de grados de mayor pureza. Riken Vitamin, Nisshin Oillio, Sakamoto Yakuhin Kogyo y Taiyo Kagaku suministran emulsionantes de especificación precisa a las cadenas de suministro de confitería y cosméticos en Japón. Los productores de cosméticos de Corea del Sur utilizan grados de Poligliceril-10 en líneas de productos para microbioma y piel sensible. Los países de la ASEAN ofrecen mayor potencial a medida que el comercio minorista moderno se vuelve más ampliamente disponible y el consumo de alimentos procesados aumenta con la urbanización. Estas condiciones mantienen a Asia-Pacífico como región central del Mercado de Ésteres de Poliglicerol.
América del Norte y Europa son regiones maduras con actividad de reformulación activa y requisitos regulatorios. La demanda en América del Norte está impulsada por alimentos envasados de etiqueta limpia y necesidades de excipientes farmacéuticos, mientras que la propuesta de la FDA de agosto de 2026 sobre sustancias Generalmente Reconocidas como Seguras (GRAS) añade complejidad regulatoria. Europa aplica los requisitos regionales más estrictos a través del proceso de revisión del E475 y el Reglamento 2023/1329. BASF, Evonik, Stéarinerie Dubois y Oleon operan instalaciones de producción en Alemania, Francia y los Países Bajos. América del Sur está emergiendo como base de producción a través de la presencia de Oleon en Brasil. Al mismo tiempo, Oriente Medio y África siguen siendo la región más pequeña, con los países del Golfo expandiendo la fabricación de alimentos procesados y Arabia Saudita y Sudáfrica emergiendo como centros de demanda.

Panorama Competitivo
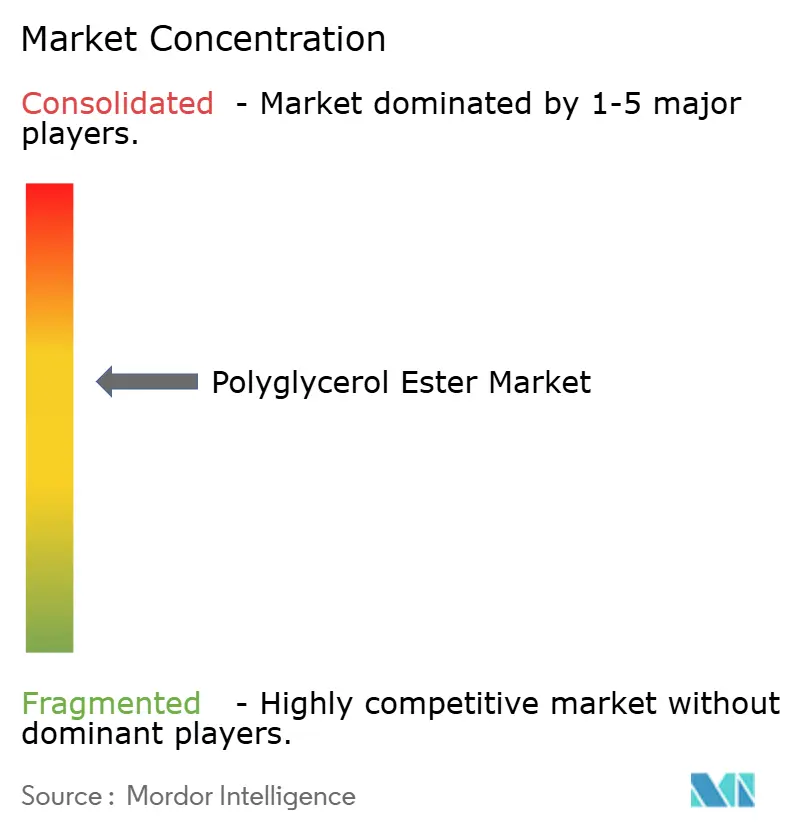
El mercado de ésteres de poliglicerol está moderadamente consolidado. BASF, Evonik, Croda y Oleon compiten con proveedores japoneses, incluidos Riken Vitamin, Sakamoto Yakuhin Kogyo y Nisshin Oillio. Los proveedores europeos se diferencian a través de la ingeniería de aplicaciones, las certificaciones de sostenibilidad y la capacidad de fabricación de grado farmacéutico. Las empresas japonesas tienen relaciones establecidas en las cadenas de suministro de panadería y confitería. Los productores chinos, incluido Foodchem International, compiten principalmente en precio en productos de grado alimentario e industrial.
Las credenciales de sostenibilidad, la capacidad de grado farmacéutico y la proximidad a los clientes de Asia-Pacífico configuran las estrategias competitivas en el mercado de ésteres de poliglicerol. La serie Cithrol PGE de Croda utiliza derivados de palma certificados por la Mesa Redonda sobre el Aceite de Palma Sostenible (RSPO), atendiendo los requisitos de abastecimiento de los clientes que buscan materiales certificados. La cartera LipoGalen de IOI Oleo se centra en aplicaciones de grado farmacéutico y usos de extrusión en caliente a temperaturas más bajas. En septiembre de 2024, Evonik inauguró una planta de esterificación enzimática en Steinau, Alemania, declarando que la instalación puede reducir la huella climática de la producción de ésteres en más del 60%.
En febrero de 2025, thyssenkrupp Uhde y Novonesis introdujeron procesos enzimáticos que pueden adaptarse a los procesos químicos existentes. La tecnología puede reducir los subproductos de reacción hasta en un 60%, haciendo que la producción de grado especial sea más accesible para los proveedores de nivel medio. BASF amplió su plataforma Verde en junio de 2026 con un sistema de administración basado en niosomas para aplicaciones de cuidado de la piel en la región de Asia-Pacífico. Palsgaard reportó una facturación de 314 millones de EUR en 2024 y declaró que su producción global era carbono neutral, lo que respalda su posicionamiento con los equipos de compras de marcas alimentarias europeas. El mercado de ésteres de poliglicerol sigue siendo competitivo, ya que los proveedores establecidos mantienen ventajas técnicas y de clientes mientras los proveedores de menor costo continúan reduciendo la brecha de precios.
Líderes de la Industria de Ésteres de Poliglicerol
-
Croda International Plc
-
BASF
-
Evonik Industries AG
-
Lonza
-
CLARIANT
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: La FDA propuso una nueva norma para fortalecer la supervisión de las sustancias reconocidas como Generalmente Reconocidas como Seguras, incluidos los ésteres de poliglicerol utilizados como aditivos alimentarios. El marco propuesto requiere mayor transparencia y responsabilidad pública para las autodeterminaciones de GRAS, con posibles implicaciones para los productores de ésteres de poliglicerol de grado especial que operan bajo avisos de GRAS presentados por empresas para aplicaciones novedosas.
- Junio de 2026: BASF Personal Care presentó Emulgade Verde PE en in-cosmetics Korea 2026 en Seúl, marcando el primer lanzamiento en Asia-Pacífico de un sistema de administración de ésteres de poliglicerol basado en niosomas diseñado para simplificar la administración de activos hidrófilos en formulaciones de cuidado de la piel. El lanzamiento reflejó los esfuerzos de BASF por expandir su plataforma Verde más allá de la emulsificación básica hacia aplicaciones de administración de activos en toda Asia.


Alcance del Informe del Mercado Global de Ésteres de Poliglicerol
Los ésteres de poliglicerol son emulsionantes formados por la reacción de grasas o ácidos grasos con glicerol polimerizado. Regulados para uso alimentario, estos compuestos no deben contener más de 10 unidades de glicerol polimérico. Funcionan reduciendo la tensión superficial entre sustancias inmiscibles, como el aceite y el agua, lo que permite una mezcla uniforme y mejora la textura, la estabilidad y la vida útil de los productos alimentarios.
El mercado de ésteres de poliglicerol está segmentado por grado, aplicación y geografía. Por grado, el mercado está segmentado en grado alimentario, grado farmacéutico, grado industrial y grado cosmético. Por aplicación, el mercado está segmentado en alimentos y bebidas, cuidado personal y cosméticos, lubricantes, surfactantes y detergentes, productos farmacéuticos y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos de ésteres de poliglicerol en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Grado Alimentario |
| Grado Farmacéutico |
| Grado Industrial |
| Grado Cosmético |
| Alimentos y Bebidas |
| Cuidado Personal y Cosméticos |
| Lubricantes |
| Surfactantes y Detergentes |
| Productos Farmacéuticos |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado | Grado Alimentario | |
| Grado Farmacéutico | ||
| Grado Industrial | ||
| Grado Cosmético | ||
| Por Aplicación | Alimentos y Bebidas | |
| Cuidado Personal y Cosméticos | ||
| Lubricantes | ||
| Surfactantes y Detergentes | ||
| Productos Farmacéuticos | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Ésteres de Poliglicerol?
El tamaño del Mercado de Ésteres de Poliglicerol se valoró en 672,45 millones de USD en 2025 y se estima que crecerá desde 707,08 millones de USD en 2026 hasta 938,67 millones de USD en 2031, a una CAGR del 5,83% durante el período de pronóstico (2026-2031).
¿Qué grado tiene la mayor participación?
El grado alimentario representó el 61,67% del valor en 2025 debido a su uso establecido en panadería, confitería, lácteos y procesamiento de aceites comestibles.
¿Qué aplicación crece más rápido?
Se prevé que el cuidado personal y los cosméticos crezcan a una CAGR del 6,67% hasta 2031 a medida que las marcas reemplazan los ingredientes basados en PEG.
¿Qué región lidera la demanda global?
Asia-Pacífico representó el 40,86% del valor en 2025 y se prevé que crezca a una CAGR del 6,51% hasta 2031.
Última actualización de la página el:



