
Taille et part du marché des esters de polyglycérol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 707.08 Millions de dollars américains |
| Taille du Marché (2031) | 938.67 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.83 % |
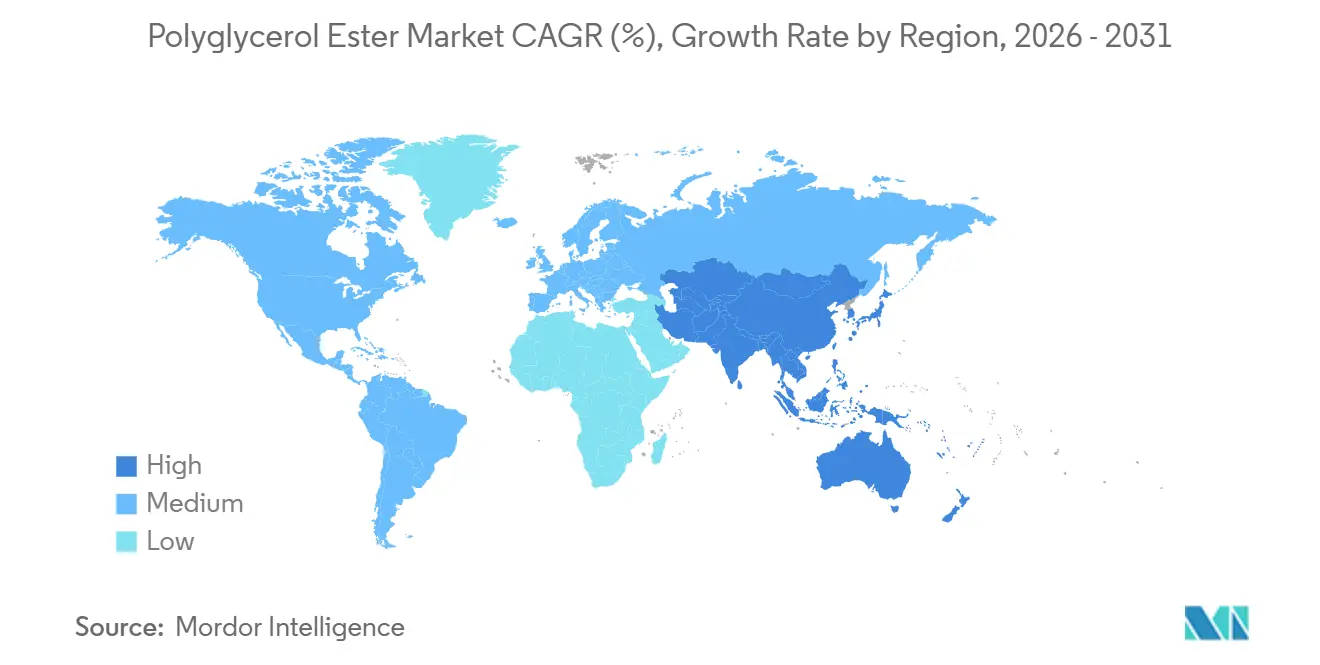
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
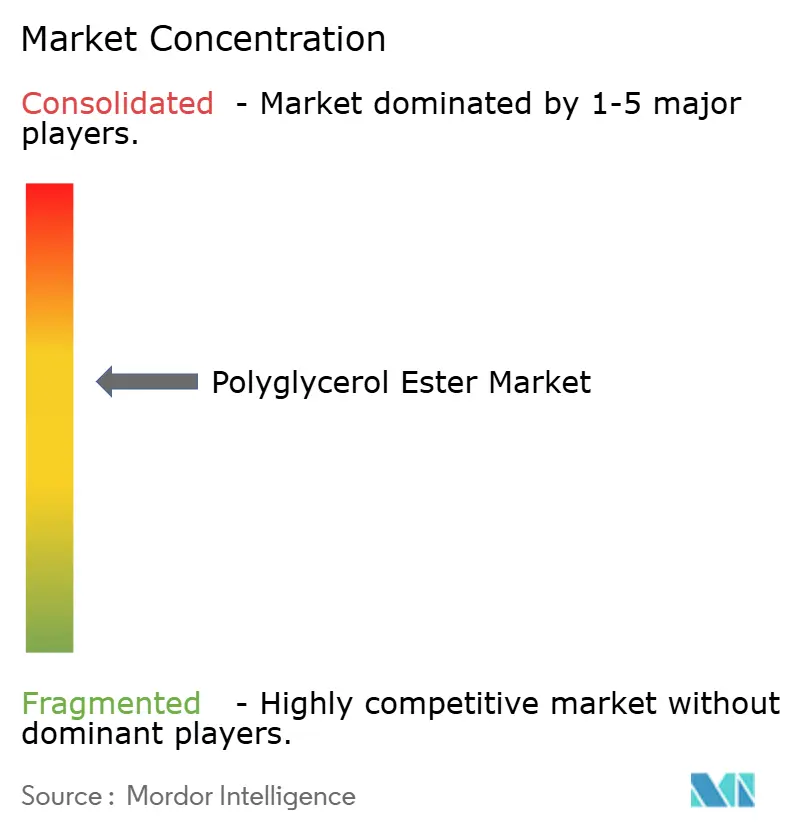
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des esters de polyglycérol par Mordor Intelligence
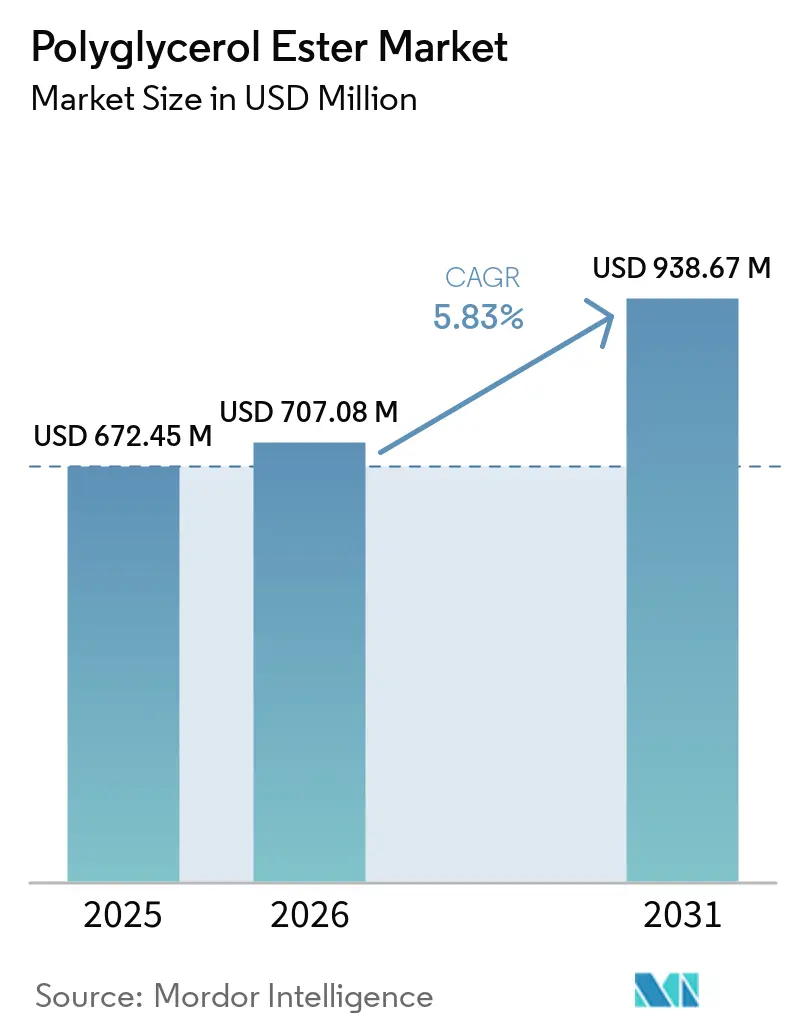
La taille du marché des esters de polyglycérol était évaluée à 672,45 millions USD en 2025 et devrait croître de 707,08 millions USD en 2026 à 938,67 millions USD d'ici 2031, à un CAGR de 5,83 % au cours de la période de prévision (2026-2031). Les applications alimentaires, pharmaceutiques et dans les soins personnels stimulent la demande, les formulateurs ayant besoin d'émulsifiants capables d'assurer plusieurs fonctions au sein d'un même système. Le marché des esters de polyglycérol bénéficie d'un intérêt croissant pour les ingrédients biodégradables et non éthoxylés, notamment alors que les fabricants reconsidèrent les émulsifiants synthétiques. Les esters de polyglycérol offrent une plage d'équilibre hydrophile-lipophile de 1,4 à 19,0 au sein d'une même famille chimique, ce qui favorise leur utilisation dans des formulations variées. L'absence de 1,4-dioxane associé à l'éthoxylation positionne le marché des esters de polyglycérol dans les programmes de reformulation à la recherche d'alternatives aux tensioactifs à base de polyéthylène glycol (PEG). La concurrence se concentre sur la pureté, le soutien applicatif, l'approvisionnement durable et la capacité à fournir des grades spéciaux, tandis que les coûts des huiles végétales continuent d'affecter les marges sur l'ensemble du marché des esters de polyglycérol.
Principaux enseignements du rapport
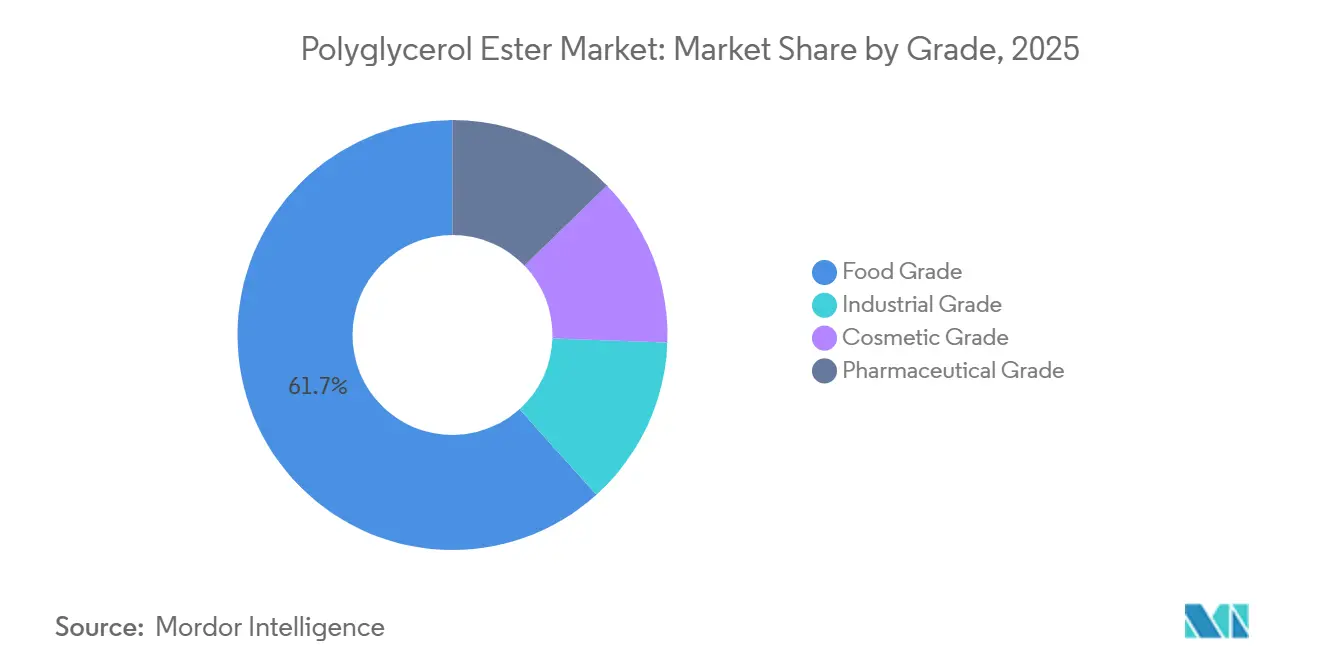
- Par grade, le grade alimentaire détenait 61,67 % de la part du marché des esters de polyglycérol en 2025, tandis que le grade pharmaceutique devrait croître à un CAGR de 6,43 % jusqu'en 2031.
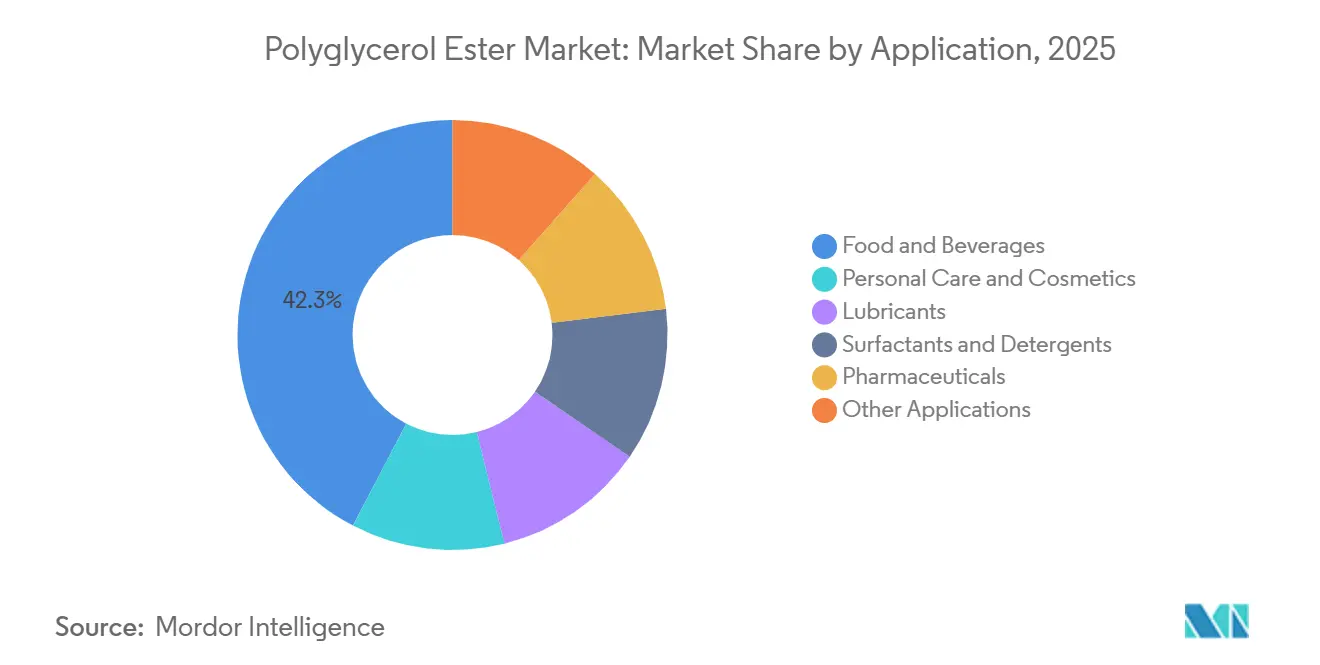
- Par application, l'alimentation et les boissons représentaient 42,34 % de la part du marché des esters de polyglycérol en 2025, tandis que les soins personnels et les cosmétiques devraient croître à un CAGR de 6,67 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 40,86 % de la part du marché des esters de polyglycérol en 2025 et devrait croître à un CAGR de 6,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des esters de polyglycérol
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'émulsifiants à étiquette propre et d'origine naturelle | +1.5% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe occidentale, avec des répercussions sur le commerce de détail moderne en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion des aliments transformés, de commodité et à base de plantes | +1.4% | Cœur de l'Asie-Pacifique, notamment la Chine, l'Inde et l'ASEAN, avec des gains secondaires en Amérique du Nord et au Moyen-Orient | Court terme (≤ 2 ans) |
| Croissance des applications de formulation pharmaceutique et nutraceutique | +0.9% | Amérique du Nord et Europe, avec l'Asie-Pacifique en émergence | Long terme (≥ 4 ans) |
| Adoption croissante d'ingrédients de soins personnels sans polyéthylène glycol (PEG) et biodégradables | +1.0% | Mondial, porté par l'Union européenne, la Corée du Sud et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Estérification enzymatique et à basse température pour les grades spéciaux | +0.7% | Europe, avec transfert de technologie vers l'Asie-Pacifique et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'émulsifiants à étiquette propre et d'origine naturelle
Les fabricants de produits de grande consommation reformulent leurs listes d'ingrédients afin de réduire l'utilisation d'additifs synthétiques, ce qui soutient la demande sur le marché des esters de polyglycérol. Les esters de polyglycérol sont dérivés du glycérol et d'acides gras issus d'huiles végétales, ce qui leur permet de répondre aux exigences d'ingrédients reconnaissables et d'une émulsification fiable. Contrairement aux alternatives à base de PEG, qui peuvent générer du 1,4-dioxane lors de l'éthoxylation, la synthèse des esters de polyglycérol (EPG) ne fait pas intervenir ce processus. La loi californienne Assembly Bill 1264, promulguée en octobre 2025, a établi une définition légale des aliments ultra-transformés et a identifié les émulsifiants et les sels d'émulsifiants comme des substances pertinentes pour les exigences des repas scolaires à compter de juillet 2029[1]"Assembly Bill 1264," California Legislative Information, ca.gov.. Cette législation a attiré une plus grande attention sur la sélection des ingrédients parmi les fabricants de produits alimentaires et a accru l'intérêt pour les émulsifiants d'origine végétale sur le marché des esters de polyglycérol.
Expansion des aliments transformés, de commodité et à base de plantes
La croissance de la consommation d'aliments emballés et de commodité en Asie-Pacifique et au Moyen-Orient soutient la demande d'émulsifiants de grade alimentaire. Les alternatives végétales aux produits laitiers nécessitent des systèmes qui reproduisent la stabilité et la sensation en bouche associées aux globules gras. Les grades à indice hydrophile-lipophile (HLB) élevé des esters de polyglycérol peuvent former des émulsions huile-dans-eau stables pour répondre à ce besoin. Des recherches ont montré qu'à une concentration de 0,1 %, les EPG réduisaient la tension interfaciale entre l'huile de maïs et l'eau de 23,9 mN/m à 1,7 mN/m, permettant aux formulateurs de maintenir la stabilité avec une charge totale en émulsifiant plus faible. Les EPG de grade alimentaire peuvent également soutenir les objectifs de réduction des matières grasses tout en préservant la texture, ce qui est pertinent pour l'activité de reformulation des producteurs de produits de boulangerie en Inde.
Adoption croissante d'ingrédients de soins personnels sans PEG et biodégradables
Les acheteurs de soins personnels recherchent des alternatives aux tensioactifs dérivés du polyéthylène glycol. En octobre 2024, BASF a lancé Emulgade Verde 10 OL et Emulgade Verde 10 MS, qui sont des produits Polyglyceryl-10 Oleate et Polyglyceryl-10 Stearate fabriqués à partir de matières premières 100 % renouvelables. BASF a indiqué que ces produits bénéficient des certifications COSMOS et NATRUE et présentent un indice d'origine naturelle ISO 16128 de 1. Les produits ont également passé les tests dermatologiques de patch occlusif sur peaux sensibles et ont été classés comme non comédogènes, aidant les fabricants à répondre aux exigences de formulation pour peaux sensibles. En juin 2026, BASF a lancé Emulgade Verde PE en Asie-Pacifique lors d'in-cosmetics Korea, étendant sa plateforme à la délivrance d'actifs à base de niosomes. Ces lancements indiquent que le marché des esters de polyglycérol évolue au-delà de l'émulsification de base vers la délivrance d'actifs et les applications de soins cutanés spécialisés.
Croissance des applications de formulation pharmaceutique et nutraceutique
Plus de 75 % des nouvelles entités chimiques en développement pharmaceutique sont peu solubles dans l'eau, ce qui crée un besoin continu d'excipients capables d'améliorer la biodisponibilité orale sans recourir à des polymères synthétiques. Les excipients lipidiques à base d'EPG soutiennent la délivrance de médicaments par voie lipidique et sont pertinents pour le marché des esters de polyglycérol. IOI Oleo a développé sa série LipoGalen pour l'extrusion à chaud à des températures de traitement plus basses, contribuant à stabiliser les dispersions de médicaments amorphes qui pourraient autrement se cristalliser. Des études in vitro ont rapporté que les nanoparticules lipidiques structurées à base d'esters d'acides gras de polyglycérol (EAGP) présentaient un seuil non cytotoxique de 0,5 % dans les cellules Caco-2, contre 0,25 % pour les analogues à base d'esters de PEG. Les liposomes enrobés de monostéarate de polyglycéryl-10 (PG-10) ont démontré une circulation plus longue et une moindre tendance à induire des anticorps IgM anti-PEG que les liposomes PEGylés, tandis que les EAGP stabilisaient les dispersions de curcumine et limitaient l'isomérisation du lycopène pendant le stockage.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières et dépendance aux huiles végétales | -1.2% | Mondial, avec la plus grande exposition en Asie-Pacifique et en Europe, où le palmier et le colza déterminent les coûts des matières premières | Court terme (≤ 2 ans) |
| Divergence réglementaire selon les utilisations finales | -0.8% | Union européenne, Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Variation des performances d'un lot à l'autre | -0.6% | Mondial, particulièrement dans les applications de grade industriel et de grade pharmaceutique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières et dépendance aux huiles végétales
La production d'esters de polyglycérol dépend principalement des matières premières issues du palmier, du colza et du tournesol, exposant le marché des esters de polyglycérol aux variations de disponibilité et de prix des huiles végétales. L'indice des prix des huiles végétales de l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) a atteint en moyenne 166,8 points en juillet 2025, un niveau record sur 3 ans lié à la demande des programmes de biocarburants et à des conditions de culture plus difficiles pour le colza et le tournesol[2]"FAO Food Price Index," Food and Agriculture Organization of the United Nations, fao.org.. Une augmentation de 1 000 USD par tonne du prix de l'huile de palme entraîne une hausse des coûts des esters de polyglycérol (EPG) finis de 75 à 90 USD par tonne selon le modèle de coût cité. Les pratiques de tarification trimestrielles peuvent répercuter ces variations sur les produits finis après un décalage de 1 à 2 trimestres. Les producteurs disposant de positions intégrées sur les matières premières ou d'accords d'approvisionnement à long terme avec des moulins certifiés par la Table ronde sur l'huile de palme durable (RSPO) sont mieux placés pour gérer cette pression que les fournisseurs régionaux de plus petite taille.
Divergence réglementaire entre les applications alimentaires, cosmétiques et pharmaceutiques
Les esters de polyglycérol sont soumis à des exigences réglementaires différentes selon leur application dans l'alimentation, les cosmétiques, les produits pharmaceutiques ou l'industrie. La Commission européenne a adopté le règlement 2023/1329, qui a modifié les spécifications techniques pour E475 et E476. Son programme de réévaluation des additifs alimentaires peut aboutir à des autorisations révisées ou retirées lorsque les informations techniques sont insuffisantes. En février 2026, 71 additifs faisaient encore l'objet d'une réévaluation active par l'Autorité européenne de sécurité des aliments (EFSA), créant une incertitude de planification pour les formulateurs utilisant E475. Aux États-Unis, la FDA a proposé une règle le 10 août 2026 pour renforcer la surveillance des substances revendiquées comme généralement reconnues comme sûres. Les nouveaux produits de grade pharmaceutique doivent également satisfaire à des exigences distinctes en matière de dossier maître de médicament ou de dossier maître d'excipient selon la juridiction, ce qui peut allonger les délais de commercialisation de 18 à 36 mois.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade : le grade alimentaire domine, le grade pharmaceutique progresse plus rapidement
Le grade alimentaire détenait 61,67 % de la part du marché des esters de polyglycérol en 2025. Cette position reflète une utilisation de longue date dans la boulangerie, la confiserie, les produits laitiers, la margarine et le traitement des huiles alimentaires. Les esters de polyglycérol (EPG) de grade alimentaire modifient le comportement de cristallisation, une exigence fonctionnelle clé dans ces applications. Palsgaard PGE 1105 et PGE 1117 accélèrent la cristallisation de l'oléine de palme, tandis que PGE 1155 retarde la cristallisation dans les margarines et les pâtes à tartiner. Cette capacité à soutenir différents résultats de cristallisation rend difficile la substitution par des ingrédients alternatifs à un coût comparable.
Le grade alimentaire bénéficie également de cadres réglementaires établis aux États-Unis et en Europe. Les listes d'utilisation alimentaire américaines incluent les esters d'acides gras de polyglycérol, et le cadre européen identifie E475 pour les esters d'acides gras de polyglycérol. Le grade cosmétique occupe une position intermédiaire entre les grades pharmaceutique et industriel, les marques exigeant des émulsifiants référencés dans la Nomenclature internationale des ingrédients cosmétiques (INCI) qui satisfont aux réglementations cosmétiques applicables. Le grade pharmaceutique devrait croître à un CAGR de 6,43 % jusqu'en 2031, ce qui en fait le grade à la croissance la plus rapide sur le marché des esters de polyglycérol. Cette croissance est portée par la demande de stratégies de solubilisation pour les composés de classe II et IV du Système de classification biopharmaceutique (BCS). Le grade industriel reste le plus petit grade en valeur, bien qu'il soit utilisé dans les lubrifiants et les applications agrochimiques où les matériaux biodégradables sont de plus en plus spécifiés.


Par application : l'alimentation et les boissons en tête par volume, les soins personnels enregistrent la croissance la plus rapide
L'alimentation et les boissons représentaient 42,34 % de la taille du marché des esters de polyglycérol en 2025. La boulangerie, la confiserie et les alternatives végétales aux produits laitiers représentent une grande partie de la production de ce segment. Les producteurs de plats prêts à consommer et de viandes à base de plantes adoptent les EPG comme ingrédients de construction de texture en remplacement de combinaisons d'émulsifiants plus complexes. Un système EPG à composant unique peut réduire la complexité de l'étiquette tout en assurant la stabilité des produits réfrigérés et surgelés. Les monolaurates PG-2, PG-3 et PG-6 ont démontré une activité antibactérienne contre les organismes Gram-positifs, notamment S. aureus et B. subtilis.
Les soins personnels et les cosmétiques devraient croître à un CAGR de 6,67 % jusqu'en 2031. Les marques suppriment les polyéthylène glycols (PEG) des nettoyants, des produits à rincer et des formulations de protection solaire, et les esters de polyglycéryl peuvent offrir des performances d'indice hydrophile-lipophile (HLB) comparables. Le marché des esters de polyglycérol sert également les applications pharmaceutiques à mesure que la production de grade pharmaceutique se développe. Les EPG sont utilisés dans les lubrifiants, où les exigences environnementales favorisent les ingrédients biodégradables, notamment dans les équipements offshore et marins. Les tensioactifs et détergents en sont encore aux premiers stades, la biodégradabilité des EPG pouvant soutenir les formulations certifiées chimie verte. Oleon a déposé en 2025 une demande de brevet pour des compositions d'esters d'acides gras de polyglycérol-10 utilisées dans la récupération de pétrole de roche-mère, indiquant que les usages industriels s'étendent au-delà des applications établies.
Analyse géographique
L'Asie-Pacifique détenait 40,86 % de la part du marché des esters de polyglycérol en 2025 et devrait se développer à un CAGR de 6,51 % jusqu'en 2031. La Chine constitue une base de fabrication régionale, combinant le glycérol issu des sous-produits du biodiesel avec des matières premières à base de soja et de palme. Cette position d'approvisionnement soutient une production compétitive d'EPG de grade alimentaire et cosmétique. L'Inde représente un marché à forte croissance, portée par une demande croissante d'aliments emballés via les circuits de distribution modernes. Les exigences en matière d'étiquetage alimentaire orientent également l'attention vers des ingrédients identifiables et fonctionnels dans les aliments emballés.
Le Japon et la Corée du Sud soutiennent la demande de grades de plus haute pureté. Riken Vitamin, Nisshin Oilio, Sakamoto Yakuhin Kogyo et Taiyo Kagaku fournissent des émulsifiants à spécifications précises aux chaînes d'approvisionnement de la confiserie et des cosmétiques au Japon. Les producteurs de cosmétiques de Corée du Sud utilisent des grades Polyglyceryl-10 dans des gammes de produits adaptées au microbiome et aux peaux sensibles. Les pays de l'ASEAN offrent un potentiel supplémentaire à mesure que le commerce de détail moderne se développe et que la consommation d'aliments transformés augmente avec l'urbanisation. Ces conditions maintiennent l'Asie-Pacifique au cœur du marché des esters de polyglycérol.
L'Amérique du Nord et l'Europe sont des régions matures avec une activité de reformulation active et des exigences réglementaires. La demande nord-américaine est portée par les aliments emballés à étiquette propre et les besoins en excipients pharmaceutiques, tandis que la proposition de règlement de la FDA d'août 2026 sur les substances généralement reconnues comme sûres (GRAS) ajoute une complexité réglementaire. L'Europe applique les exigences régionales les plus strictes à travers le processus de révision E475 et le règlement 2023/1329. BASF, Evonik, Stéarinerie Dubois et Oleon exploitent des installations de production en Allemagne, en France et aux Pays-Bas. L'Amérique du Sud émerge comme base de production grâce à la présence d'Oleon au Brésil. Dans le même temps, le Moyen-Orient et l'Afrique restent la plus petite région, les pays du Golfe développant la fabrication d'aliments transformés et l'Arabie saoudite et l'Afrique du Sud émergeant comme centres de demande.

Paysage concurrentiel
Le marché des esters de polyglycérol est modérément consolidé. BASF, Evonik, Croda et Oleon sont en concurrence avec des fournisseurs japonais, notamment Riken Vitamin, Sakamoto Yakuhin Kogyo et Nisshin Oilio. Les fournisseurs européens se différencient par l'ingénierie applicative, les certifications de durabilité et la capacité de fabrication de grade pharmaceutique. Les entreprises japonaises ont établi des relations dans les chaînes d'approvisionnement de la boulangerie et de la confiserie. Les producteurs chinois, dont Foodchem International, sont principalement compétitifs sur les coûts dans les produits de grade alimentaire et industriel.
Les certifications de durabilité, la capacité de grade pharmaceutique et la proximité des clients en Asie-Pacifique façonnent les stratégies concurrentielles sur le marché des esters de polyglycérol. La série Cithrol PGE de Croda utilise des dérivés de palme certifiés par la Table ronde sur l'huile de palme durable (RSPO), répondant aux exigences d'approvisionnement des clients recherchant des matériaux certifiés. Le portefeuille LipoGalen d'IOI Oleo se concentre sur les applications de grade pharmaceutique et les utilisations d'extrusion à chaud à basse température. En septembre 2024, Evonik a inauguré une usine d'estérification enzymatique à Steinau, en Allemagne, indiquant que l'installation peut réduire l'empreinte climatique de la production d'esters de plus de 60 %.
En février 2025, thyssenkrupp Uhde et Novonesis ont présenté des procédés enzymatiques pouvant être intégrés aux procédés chimiques existants. La technologie peut réduire les sous-produits de réaction jusqu'à 60 %, rendant la production de grades spéciaux plus accessible aux fournisseurs de taille intermédiaire. BASF a étendu sa plateforme Verde en juin 2026 avec un système de délivrance à base de niosomes pour les applications de soins cutanés dans la région Asie-Pacifique. Palsgaard a déclaré un chiffre d'affaires de 314 millions EUR en 2024 et a indiqué que sa production mondiale était neutre en carbone, soutenant son positionnement auprès des équipes d'approvisionnement des marques alimentaires européennes. Le marché des esters de polyglycérol reste compétitif, les fournisseurs établis conservant des avantages techniques et commerciaux tandis que les fournisseurs à moindre coût continuent de réduire l'écart de prix.
Leaders du secteur des esters de polyglycérol
-
Croda International Plc
-
BASF
-
Evonik Industries AG
-
Lonza
-
CLARIANT
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : La FDA a proposé une nouvelle règle pour renforcer la surveillance des substances revendiquées comme généralement reconnues comme sûres, y compris les esters de polyglycérol utilisés comme additifs alimentaires. Le cadre proposé exige une plus grande transparence et une responsabilité publique accrue pour les auto-déterminations GRAS, avec des implications potentielles pour les producteurs d'esters de polyglycérol de grade spécial opérant sous des avis GRAS déposés par les entreprises pour des applications nouvelles.
- Juin 2026 : BASF Personal Care a dévoilé Emulgade Verde PE lors d'in-cosmetics Korea 2026 à Séoul, marquant le premier lancement en Asie-Pacifique d'un système de délivrance d'esters de polyglycérol à base de niosomes conçu pour simplifier la délivrance d'actifs hydrophiles dans les formulations de soins cutanés. Ce lancement reflète les efforts de BASF pour étendre sa plateforme Verde au-delà de l'émulsification de base vers des applications de délivrance d'actifs en Asie.


Périmètre du rapport mondial sur le marché des esters de polyglycérol
Les esters de polyglycérol sont des émulsifiants formés par réaction de graisses ou d'acides gras avec du glycérol polymérisé. Réglementés pour un usage alimentaire, ces composés ne doivent pas contenir plus de 10 unités de glycérol polymérique. Ils agissent en réduisant la tension superficielle entre des substances non miscibles, telles que l'huile et l'eau, permettant ainsi un mélange uniforme et améliorant la texture, la stabilité et la durée de conservation des produits alimentaires.
Le marché des esters de polyglycérol est segmenté par grade, par application et par géographie. Par grade, le marché est segmenté en grade alimentaire, grade pharmaceutique, grade industriel et grade cosmétique. Par application, le marché est segmenté en alimentation et boissons, soins personnels et cosmétiques, lubrifiants, tensioactifs et détergents, produits pharmaceutiques et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les esters de polyglycérol dans 15 pays des principales régions. Les tailles et prévisions de marché sont fournies en termes de valeur (USD).
| Grade alimentaire |
| Grade pharmaceutique |
| Grade industriel |
| Grade cosmétique |
| Alimentation et boissons |
| Soins personnels et cosmétiques |
| Lubrifiants |
| Tensioactifs et détergents |
| Produits pharmaceutiques |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade alimentaire | |
| Grade pharmaceutique | ||
| Grade industriel | ||
| Grade cosmétique | ||
| Par application | Alimentation et boissons | |
| Soins personnels et cosmétiques | ||
| Lubrifiants | ||
| Tensioactifs et détergents | ||
| Produits pharmaceutiques | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des esters de polyglycérol ?
La taille du marché des esters de polyglycérol était évaluée à 672,45 millions USD en 2025 et devrait croître de 707,08 millions USD en 2026 à 938,67 millions USD d'ici 2031, à un CAGR de 5,83 % au cours de la période de prévision (2026-2031).
Quel grade détient la plus grande part ?
Le grade alimentaire représentait 61,67 % de la valeur en 2025 en raison de son utilisation établie dans la boulangerie, la confiserie, les produits laitiers et le traitement des huiles alimentaires.
Quelle application connaît la croissance la plus rapide ?
Les soins personnels et les cosmétiques devraient croître à un CAGR de 6,67 % jusqu'en 2031, les marques remplaçant les ingrédients à base de PEG.
Quelle région est en tête de la demande mondiale ?
L'Asie-Pacifique détenait 40,86 % de la valeur en 2025 et devrait croître à un CAGR de 6,51 % jusqu'en 2031.
Dernière mise à jour de la page le:



