
Polyglycerolester-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 707.08 Millionen US-Dollar |
| Marktgröße (2031) | 938.67 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyglycerolester-Marktanalyse von Mordor Intelligence
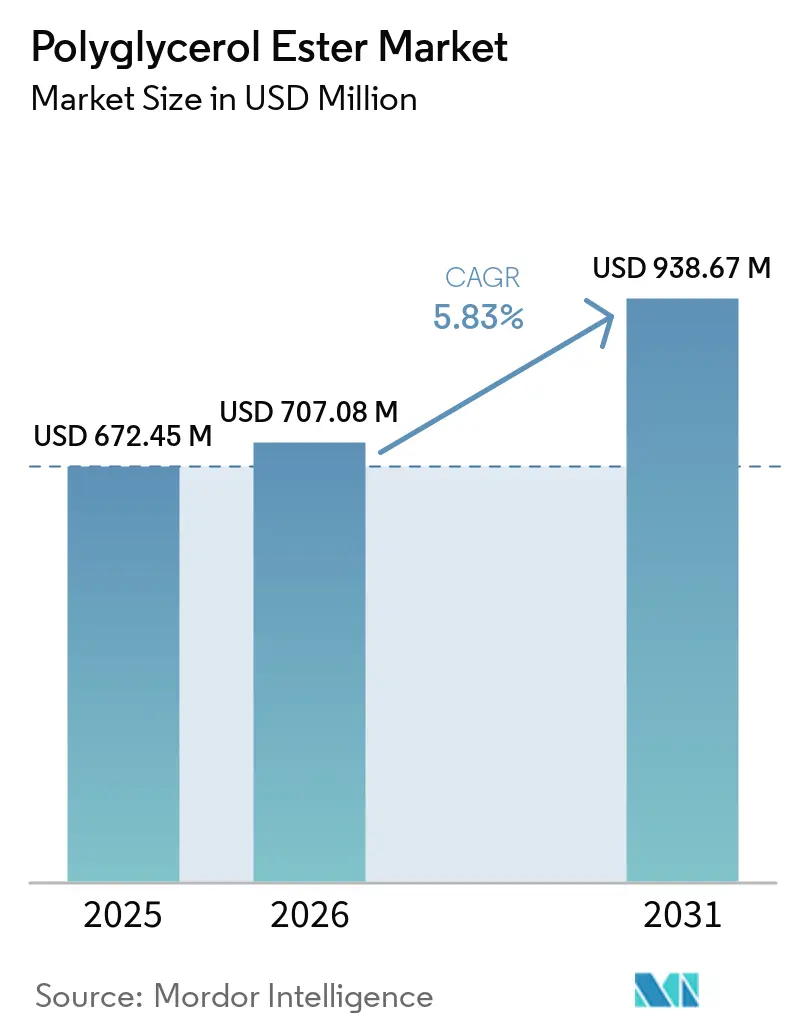
Die Größe des Polyglycerolester-Marktes wurde im Jahr 2025 auf 672,45 Millionen USD geschätzt und soll von 707,08 Millionen USD im Jahr 2026 auf 938,67 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,83 % während des Prognosezeitraums (2026–2031). Anwendungen in den Bereichen Lebensmittel, Pharmazeutika und Körperpflege treiben die Nachfrage an, da Formulierer Emulgatoren benötigen, die mehrere Funktionen innerhalb eines einzigen Systems erfüllen können. Der Polyglycerolester-Markt profitiert vom wachsenden Interesse an biologisch abbaubaren, nicht ethoxylierten Inhaltsstoffen, insbesondere da Hersteller synthetische Emulgatoren überdenken. Polyglycerolester bieten einen Hydrophilie-Lipophilie-Gleichgewichtsbereich von 1,4 bis 19,0 innerhalb einer einzigen chemischen Familie und unterstützen damit ihren Einsatz in verschiedenen Formulierungen. Das Fehlen von 1,4-Dioxan, das mit der Ethoxylierung verbunden ist, positioniert den Polyglycerolester-Markt in Reformulierungsprogrammen, die Alternativen zu Polyethylenglykol (PEG)-basierten Tensiden suchen. Der Wettbewerb konzentriert sich auf Reinheit, Anwendungsunterstützung, nachhaltige Beschaffung und die Fähigkeit, Spezialqualitäten zu liefern, während die Kosten für Pflanzenöle die Margen im gesamten Polyglycerolester-Markt weiterhin beeinflussen.
Wichtigste Erkenntnisse des Berichts
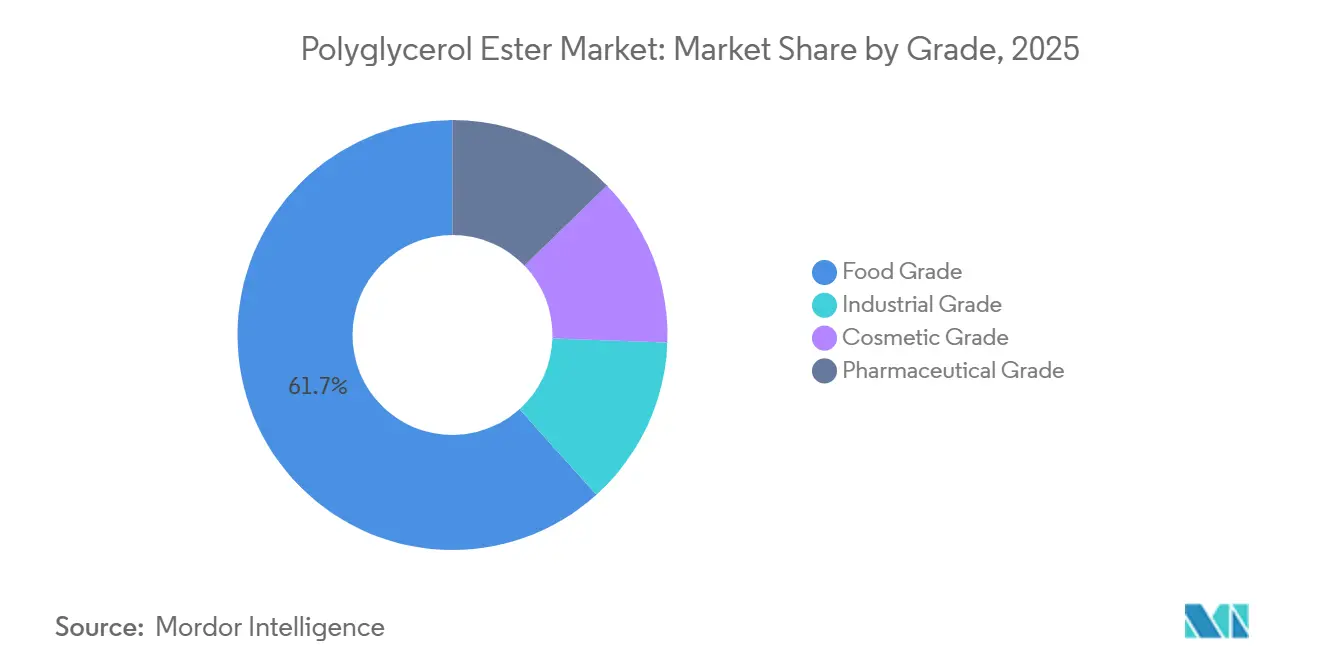
- Nach Qualitätsstufe hielt Lebensmittelqualität im Jahr 2025 einen Anteil von 61,67 % am Polyglycerolester-Markt, während pharmazeutische Qualität bis 2031 mit einer CAGR von 6,43 % wachsen soll.
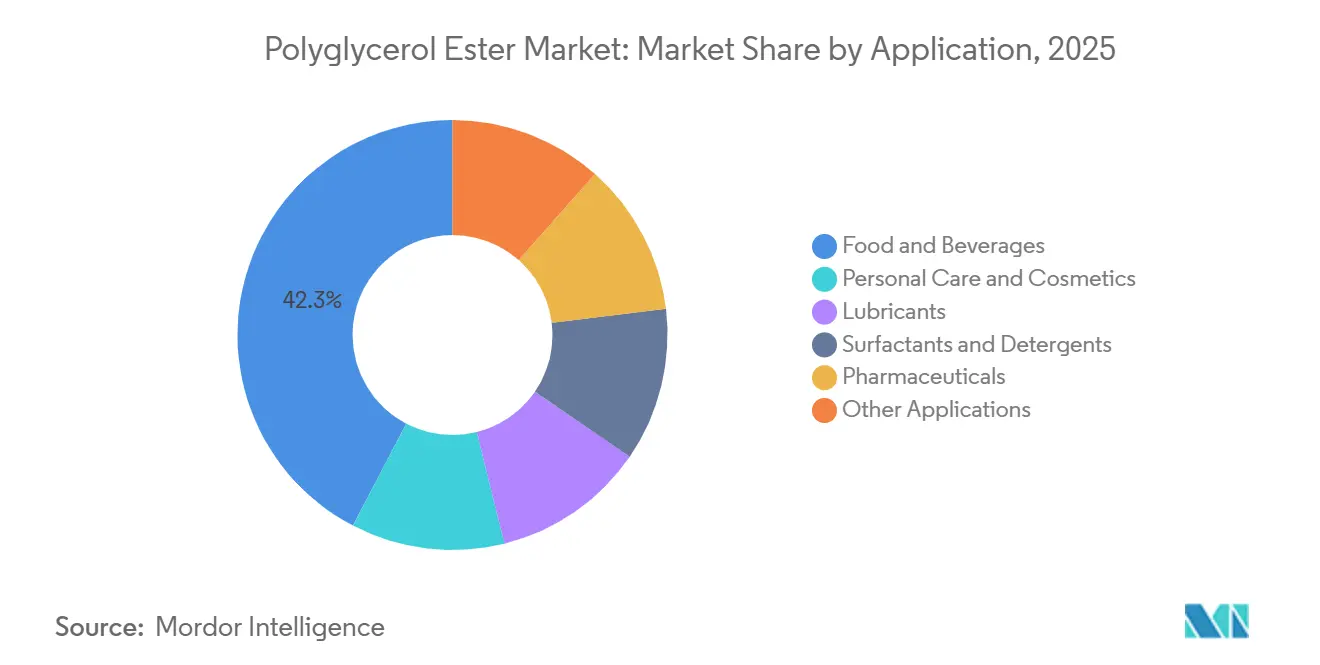
- Nach Anwendung entfielen im Jahr 2025 42,34 % des Polyglycerolester-Marktanteils auf Lebensmittel und Getränke, während Körperpflege und Kosmetik bis 2031 mit einer CAGR von 6,67 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 40,86 % am Polyglycerolester-Markt und soll bis 2031 mit einer CAGR von 6,51 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Polyglycerolester-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Clean-Label- und natürlich gewonnenen Emulgatoren | +1.5% | Global, mit der höchsten Intensität in Nordamerika und Westeuropa, mit Ausstrahlungseffekten auf den modernen Einzelhandel im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Expansion von verarbeiteten, Convenience- und pflanzlichen Lebensmitteln | +1.4% | Asien-Pazifik als Kernmarkt, einschließlich China, Indien und ASEAN, mit sekundären Gewinnen in Nordamerika und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Wachstum pharmazeutischer und nutrazeutischer Formulierungsanwendungen | +0.9% | Nordamerika und Europa, mit aufstrebendem Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz von Polyethylenglykol (PEG)-freien und biologisch abbaubaren Körperpflegezutaten | +1.0% | Global, angeführt von der Europäischen Union, Südkorea und Nordamerika | Mittelfristig (2–4 Jahre) |
| Enzymatische und Niedertemperatur-Veresterung für Spezialqualitäten | +0.7% | Europa, mit Technologietransfer nach Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Clean-Label- und natürlich gewonnenen Emulgatoren
Hersteller von Konsumgütern reformulieren Zutatenlisten, um den Einsatz synthetischer Zusatzstoffe zu reduzieren, was die Nachfrage im Polyglycerolester-Markt unterstützt. Polyglycerolester werden aus Glycerol und Fettsäuren gewonnen, die aus Pflanzenölen stammen, wodurch sie sowohl die Anforderungen an erkennbare Zutaten als auch an zuverlässige Emulgierung erfüllen können. Im Gegensatz zu PEG-basierten Alternativen, die während der Ethoxylierung 1,4-Dioxan erzeugen können, ist die Synthese von Polyglycerolester (PGE) nicht mit diesem Prozess verbunden. Das kalifornische Assembly Bill 1264, das im Oktober 2025 in Kraft trat, legte eine gesetzliche Definition von ultra-verarbeiteten Lebensmitteln fest und identifizierte Emulgatoren und Emulgatorsalze als Substanzen, die ab Juli 2029 für die Anforderungen an Schulmahlzeiten relevant sind[1]„Assembly Bill 1264,” California Legislative Information, ca.gov.. Diese Gesetzgebung hat die Aufmerksamkeit der Lebensmittelhersteller stärker auf die Zutatenwahl gelenkt und das Interesse an pflanzlichen Emulgatoren im Polyglycerolester-Markt erhöht.
Expansion von verarbeiteten, Convenience- und pflanzlichen Lebensmitteln
Das Wachstum beim Konsum von verpackten Lebensmitteln und Convenience-Produkten in Asien-Pazifik und dem Nahen Osten hält die Nachfrage nach Emulgatoren in Lebensmittelqualität aufrecht. Pflanzliche Milchalternativen erfordern Systeme, die die Stabilität und das Mundgefühl von Fettkügelchen nachahmen. Polyglycerolester mit höherem hydrophil-lipophilem Gleichgewicht (HLB) können stabile Öl-in-Wasser-Emulsionen bilden, um diesen Bedarf zu decken. Untersuchungen haben gezeigt, dass PGEs bei einer Konzentration von 0,1 % die Grenzflächenspannung zwischen Maisöl und Wasser von 23,9 mN/m auf 1,7 mN/m reduzierten, was es Formulierern ermöglicht, die Stabilität bei einer geringeren Gesamtemulgatormenge aufrechtzuerhalten. Polyglycerolester in Lebensmittelqualität können auch Fettreduzierungsziele unterstützen und gleichzeitig die Textur erhalten, was für die Reformulierungsaktivitäten von Bäckereibetrieben in Indien relevant ist.
Zunehmende Akzeptanz von PEG-freien und biologisch abbaubaren Körperpflegezutaten
Käufer im Bereich Körperpflege suchen nach Alternativen zu Polyethylenglykol-basierten Tensiden. Im Oktober 2024 führte BASF Emulgade Verde 10 OL und Emulgade Verde 10 MS ein, bei denen es sich um Polyglyceryl-10-Oleat- und Polyglyceryl-10-Stearat-Produkte handelt, die aus 100 % erneuerbaren Rohstoffen hergestellt werden. BASF erklärte, dass diese Produkte COSMOS- und NATRUE-Zulassungen tragen und einen ISO 16128 Natural Origin Index von 1 aufweisen. Die Produkte bestanden auch dermatologische Okklusionspflastertests an empfindlicher Haut und wurden als nicht-komedogen eingestuft, was Herstellern hilft, Formulierungsanforderungen für empfindliche Haut zu erfüllen. Im Juni 2026 führte BASF Emulgade Verde PE in Asien-Pazifik auf der in-cosmetics Korea ein und erweiterte damit seine Plattform auf die niosomenbasierte Wirkstoffabgabe. Diese Markteinführungen zeigen, dass sich der Polyglycerolester-Markt über die grundlegende Emulgierung hinaus in Richtung aktiver Wirkstoffabgabe und spezieller Hautpflegeanwendungen entwickelt.
Wachstum pharmazeutischer und nutrazeutischer Formulierungsanwendungen
Mehr als 75 % der neuen chemischen Einheiten in der pharmazeutischen Entwicklung sind schlecht wasserlöslich, was einen anhaltenden Bedarf an Hilfsstoffen schafft, die die orale Bioverfügbarkeit verbessern können, ohne auf synthetische Polymere angewiesen zu sein. PGE-basierte Lipidexzipienten unterstützen die lipidbasierte Arzneimittelabgabe und sind für den Polyglycerolester-Markt relevant. IOI Oleo entwickelte seine LipoGalen-Serie für die Schmelzextrusion bei niedrigeren Verarbeitungstemperaturen und hilft dabei, amorphe Arzneimitteldispersionen zu stabilisieren, die andernfalls kristallisieren könnten. In-vitro-Studien berichteten, dass PGFE-basierte nanostrukturierte Lipidträger einen nicht-zytotoxischen Schwellenwert von 0,5 % in Caco-2-Zellen aufwiesen, verglichen mit 0,25 % für PEG-Ester-Analoga. Polyglyceryl-10-Monostearat (PG-10)-beschichtete Liposomen zeigten eine längere Zirkulation und eine geringere Tendenz zur Induktion von Anti-PEG-IgM-Antikörpern als PEGylierte Liposomen, während PGFEs Curcumin-Dispersionen stabilisierten und die Lycopin-Isomerisierung während der Lagerung begrenzten.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität und Abhängigkeit von Pflanzenölen | -1.2% | Global, mit der größten Exposition in Asien-Pazifik und Europa, wo Palmöl und Raps die Rohstoffkosten bestimmen | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Divergenz zwischen Endanwendungen | -0.8% | Europäische Union, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Chargenweise Leistungsvariation | -0.6% | Global, insbesondere bei Anwendungen in Industriequalität und pharmazeutischer Qualität | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität und Abhängigkeit von Pflanzenölen
Die Produktion von Polyglycerolester hängt hauptsächlich von Palm-, Raps- und Sonnenblumenöl-Rohstoffen ab, was den Polyglycerolester-Markt Veränderungen bei der Verfügbarkeit und den Preisen von Pflanzenölen aussetzt. Der Pflanzenöl-Preisindex der Ernährungs- und Landwirtschaftsorganisation (FAO) lag im Juli 2025 im Durchschnitt bei 166,8 Punkten, einem 3-Jahres-Hoch, das mit der Nachfrage aus Biokraftstoffprogrammen und schwächeren Anbaubedingungen für Raps und Sonnenblumen zusammenhing[2]„FAO Food Price Index,” Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen, fao.org.. Ein Anstieg des Palmölpreises um 1.000 USD pro Tonne erhöht die Kosten für fertigen Polyglycerolester (PGE) um 75 bis 90 USD pro Tonne gemäß dem zitierten Kostenmodell. Vierteljährliche Preisgestaltungspraktiken können diese Bewegungen nach einer Verzögerung von 1 bis 2 Quartalen an Fertigprodukte weitergeben. Produzenten mit integrierten Rohstoffpositionen oder langfristigen Liefervereinbarungen mit Roundtable on Sustainable Palm Oil (RSPO)-zertifizierten Mühlen sind besser in der Lage, diesen Druck zu bewältigen als kleinere regionale Lieferanten.
Regulatorische Divergenz zwischen Lebensmittel-, Kosmetik- und Pharmazeutischen Anwendungen
Polyglycerolester unterliegen je nach Anwendung in Lebensmitteln, Kosmetika, Pharmazeutika oder der Industrie unterschiedlichen regulatorischen Anforderungen. Die Europäische Kommission verabschiedete die Verordnung 2023/1329, die technische Spezifikationen für E475 und E476 änderte. Ihr Programm zur Neubewertung von Lebensmittelzusatzstoffen kann zu überarbeiteten oder zurückgezogenen Zulassungen führen, wenn technische Informationen unzureichend sind. Stand Februar 2026 befanden sich 71 Zusatzstoffe noch in aktiver Neubewertung durch die Europäische Behörde für Lebensmittelsicherheit (EFSA), was für Formulierer, die E475 verwenden, Planungsunsicherheit schafft. In den Vereinigten Staaten schlug die FDA am 10. August 2026 eine Regel vor, um die Aufsicht über Substanzen zu stärken, die als allgemein als sicher anerkannt beansprucht werden. Neue Produkte in pharmazeutischer Qualität müssen außerdem separate Anforderungen an Arzneimittel-Stammdateien oder Hilfsstoff-Stammdateien je nach Rechtsgebiet erfüllen, was die Vermarktungszeitpläne um 18 bis 36 Monate verlängern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe: Lebensmittelqualität dominiert, pharmazeutische Qualität übertrifft
Lebensmittelqualität hielt im Jahr 2025 einen Anteil von 61,67 % am Polyglycerolester-Markt. Diese Position spiegelt die langjährige Verwendung in der Bäckerei, Süßwaren, Milchprodukten, Margarine und der Speiseölverarbeitung wider. Polyglycerolester (PGEs) in Lebensmittelqualität modifizieren das Kristallisationsverhalten, eine wichtige funktionale Anforderung in diesen Anwendungen. Palsgaard PGE 1105 und PGE 1117 beschleunigen die Kristallisation von Palmolein, während PGE 1155 die Kristallisation in Margarinen und Aufstrichen verzögert. Diese Fähigkeit, unterschiedliche Kristallisationsergebnisse zu unterstützen, macht die Substitution durch alternative Zutaten zu vergleichbaren Kosten schwierig.
Lebensmittelqualität profitiert auch von etablierten regulatorischen Rahmenbedingungen in den Vereinigten Staaten und Europa. US-amerikanische Lebensmittelverwendungslisten umfassen Polyglycerolester von Fettsäuren, und der europäische Rahmen identifiziert E475 für Polyglycerolester von Fettsäuren. Kosmetische Qualität nimmt eine Mittelposition zwischen pharmazeutischer und industrieller Qualität ein, da Marken INCI-gelistete Emulgatoren benötigen, die die geltenden Kosmetikvorschriften erfüllen. Pharmazeutische Qualität soll bis 2031 mit einer CAGR von 6,43 % wachsen und ist damit die am schnellsten wachsende Qualitätsstufe im Polyglycerolester-Markt. Dieses Wachstum wird durch die Nachfrage nach Solubilisierungsstrategien für Verbindungen der Biopharmaceutics Classification System (BCS) Klassen II und IV angetrieben. Industriequalität bleibt die kleinste Qualitätsstufe nach Wert, wird jedoch in Schmierstoffen und agrochemischen Anwendungen eingesetzt, wo biologisch abbaubare Materialien zunehmend spezifiziert werden.


Nach Anwendung: Lebensmittel und Getränke führen nach Produktionsvolumen, während Körperpflege das schnellste Wachstum verzeichnet
Lebensmittel und Getränke machten im Jahr 2025 42,34 % der Polyglycerolester-Marktgröße aus. Bäckerei, Süßwaren und Milchalternativen machen einen Großteil des Outputs dieses Segments aus. Hersteller von verzehrfertigen Mahlzeiten und pflanzlichen Fleischprodukten setzen PGEs als texturgebende Zutaten anstelle komplexerer Emulgatorkombinationen ein. Ein Einkomponenten-PGE-System kann die Etikettenkomplexität reduzieren und gleichzeitig die Stabilität in gekühlten und gefrorenen Produkten unterstützen. PG-2-, PG-3- und PG-6-Monolaurate haben antibakterielle Aktivität gegen grampositive Organismen, einschließlich S. aureus und B. subtilis, gezeigt.
Körperpflege und Kosmetik sollen bis 2031 mit einer CAGR von 6,67 % wachsen. Marken entfernen Polyethylenglykole (PEGs) aus Reinigungsmitteln, Ausspülprodukten und Sonnenschutzformulierungen, und Polyglycerylester können eine vergleichbare Leistung beim hydrophil-lipophilen Gleichgewicht (HLB) bieten. Der Polyglycerolester-Markt bedient auch pharmazeutische Anwendungen, da die Produktion in pharmazeutischer Qualität zunimmt. PGEs werden in Schmierstoffen eingesetzt, wo Umweltanforderungen biologisch abbaubare Zutaten bevorzugen, insbesondere in Offshore- und Schiffsausrüstungen. Tenside und Reinigungsmittel befinden sich noch in einem frühen Stadium, da die biologische Abbaubarkeit von PGEs grüne Chemie-zertifizierte Formulierungen unterstützen kann. Oleon reichte 2025 eine Patentanmeldung für Polyglycerol-10-Fettsäureester-Zusammensetzungen ein, die bei der Gewinnung von Tight-Oil eingesetzt werden, was zeigt, dass industrielle Anwendungen über etablierte Einsatzgebiete hinausgehen.
Geografische Analyse
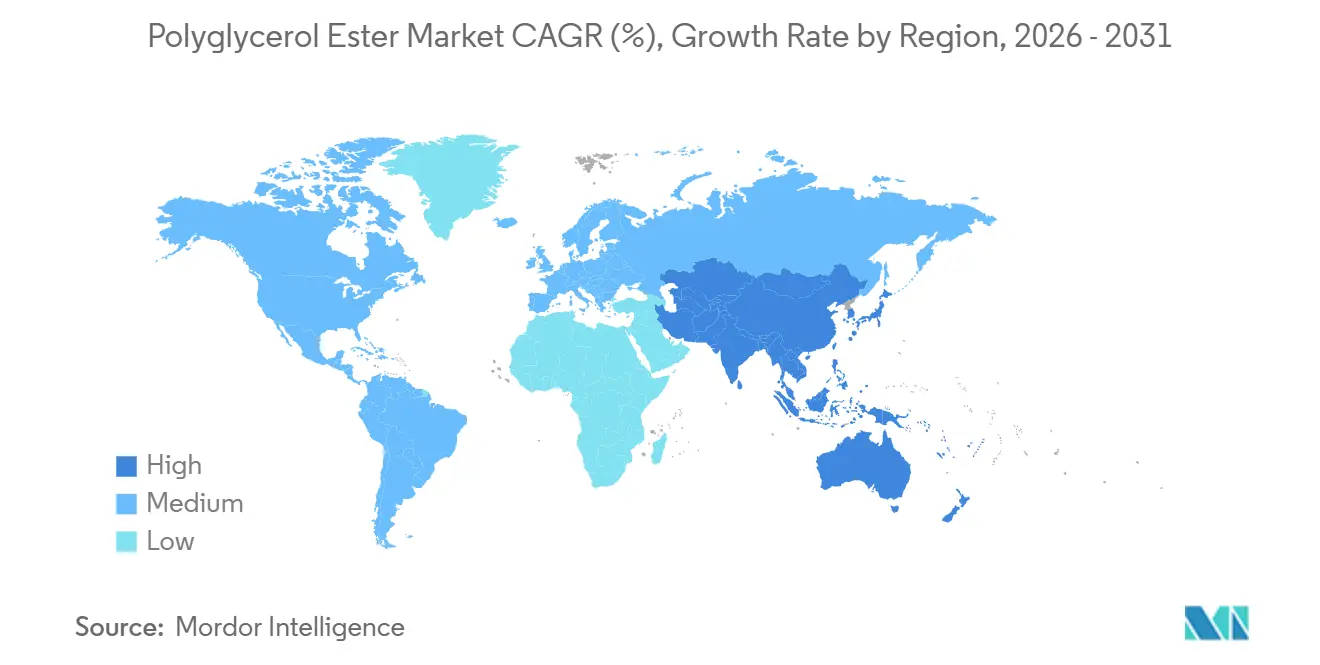
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 40,86 % am Polyglycerolester-Markt und soll bis 2031 mit einer CAGR von 6,51 % wachsen. China dient als regionale Produktionsbasis und kombiniert Glycerol aus Biodiesel-Nebenprodukten mit Sojabohnen- und Palmrohstoffen. Diese Versorgungsposition unterstützt die wettbewerbsfähige Produktion von PGEs in Lebensmittel- und Kosmetikqualität. Indien stellt einen HochWachstumsmarkt dar, angetrieben durch die steigende Nachfrage nach verpackten Lebensmitteln über moderne Einzelhandelskanäle. Lebensmittelkennzeichnungsanforderungen lenken die Aufmerksamkeit auch auf identifizierbare und funktionale Zutaten in verpackten Lebensmitteln.
Japan und Südkorea unterstützen die Nachfrage nach Qualitätsstufen mit höherer Reinheit. Riken Vitamin, Nisshin Oillio, Sakamoto Yakuhin Kogyo und Taiyo Kagaku liefern präzise spezifizierte Emulgatoren an Süßwaren- und Kosmetiklieferketten in Japan. Südkoreas Kosmetikproduzenten verwenden Polyglyceryl-10-Qualitäten in mikrobiomfreundlichen und für empfindliche Haut geeigneten Produktlinien. ASEAN-Länder bieten weiteres Potenzial, da der moderne Einzelhandel breiter verfügbar wird und der Konsum verarbeiteter Lebensmittel mit der Urbanisierung steigt. Diese Bedingungen halten Asien-Pazifik im Mittelpunkt des Polyglycerolester-Marktes.
Nordamerika und Europa sind reife Regionen mit aktiver Reformulierungsaktivität und regulatorischen Anforderungen. Die nordamerikanische Nachfrage wird durch Clean-Label-Verpackungslebensmittel und pharmazeutische Hilfsstoffbedürfnisse angetrieben, während der FDA-Vorschlag vom August 2026 zu allgemein als sicher anerkannten Substanzen regulatorische Komplexität hinzufügt. Europa wendet die strengsten regionalen Anforderungen durch den E475-Überprüfungsprozess und die Verordnung 2023/1329 an. BASF, Evonik, Stéarinerie Dubois und Oleon betreiben Produktionsanlagen in Deutschland, Frankreich und den Niederlanden. Südamerika entwickelt sich durch die Präsenz von Oleon in Brasilien zu einer Produktionsbasis. Gleichzeitig bleiben der Nahe Osten und Afrika die kleinste Region, wobei Golfstaaten die Verarbeitung von Lebensmitteln ausbauen und Saudi-Arabien und Südafrika als Nachfragezentren entstehen.

Wettbewerbslandschaft
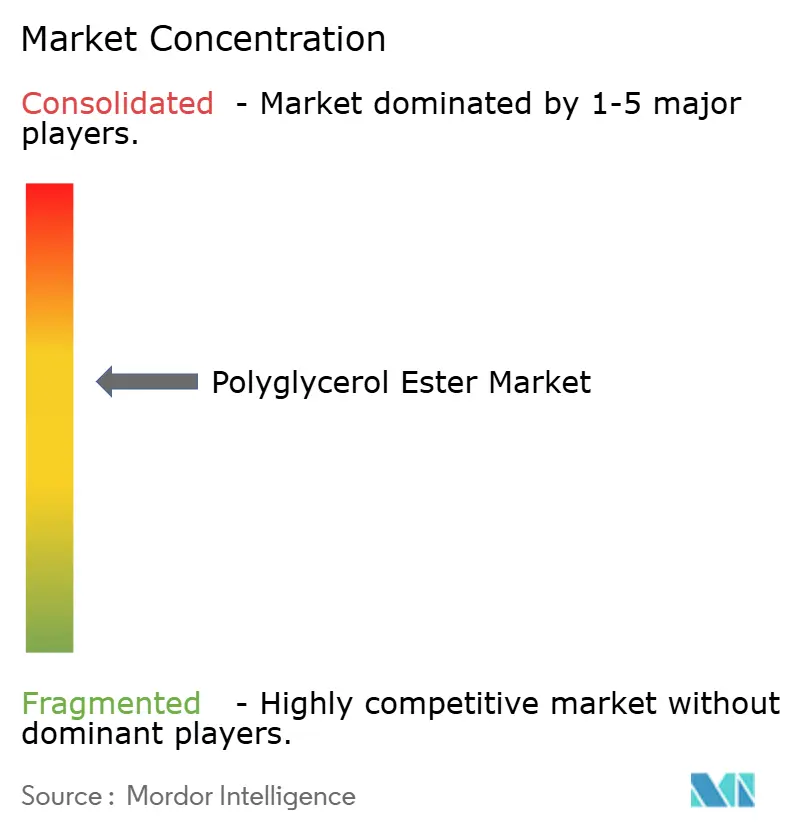
Der Polyglycerolester-Markt ist mäßig konsolidiert. BASF, Evonik, Croda und Oleon konkurrieren mit japanischen Lieferanten, darunter Riken Vitamin, Sakamoto Yakuhin Kogyo und Nisshin Oillio. Europäische Lieferanten differenzieren sich durch Anwendungstechnik, Nachhaltigkeitszertifizierungen und Produktionskapazitäten in pharmazeutischer Qualität. Japanische Unternehmen haben etablierte Beziehungen in den Bäckerei- und Süßwarenlieferketten. Chinesische Produzenten, darunter Foodchem International, konkurrieren hauptsächlich über den Preis bei Produkten in Lebensmittel- und Industriequalität.
Nachhaltigkeitsnachweise, pharmazeutische Qualitätsfähigkeit und die Nähe zu Kunden im Asien-Pazifik-Raum prägen die Wettbewerbsstrategien im Polyglycerolester-Markt. Crodas Cithrol-PGE-Serie verwendet Roundtable on Sustainable Palm Oil (RSPO)-zertifizierte Palmderivate und erfüllt damit die Beschaffungsanforderungen von Kunden, die zertifizierte Materialien suchen. IOI Oleos LipoGalen-Portfolio konzentriert sich auf pharmazeutische Qualitätsanwendungen und Schmelzextrusionsanwendungen bei niedrigeren Temperaturen. Im September 2024 eröffnete Evonik eine enzymatische Veresterungsanlage in Steinau, Deutschland, und erklärte, dass die Anlage den Klimafußabdruck der Esterproduktion um mehr als 60 % reduzieren kann.
Im Februar 2025 führten thyssenkrupp Uhde und Novonesis enzymatische Prozesse ein, die in bestehende chemische Prozesse integriert werden können. Die Technologie kann Reaktionsnebenprodukte um bis zu 60 % reduzieren und macht die Produktion von Spezialqualitäten für mittelgroße Lieferanten zugänglicher. BASF erweiterte seine Verde-Plattform im Juni 2026 mit einem niosomenbasierten Abgabesystem für Hautpflegeanwendungen in der Asien-Pazifik-Region. Palsgaard meldete im Jahr 2024 einen Umsatz von 314 Millionen EUR und erklärte, dass seine globale Produktion CO₂-neutral sei, was seine Positionierung bei europäischen Lebensmittelmarken-Beschaffungsteams unterstützt. Der Polyglycerolester-Markt bleibt wettbewerbsintensiv, da etablierte Lieferanten technische und Kundenvorteile behalten, während kostengünstigere Lieferanten die Preislücke weiter schließen.
Polyglycerolester-Branchenführer
Croda International Plc
BASF
Evonik Industries AG
Lonza
CLARIANT
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Die FDA schlug eine neue Regel vor, um die Aufsicht über Substanzen zu stärken, die als allgemein als sicher anerkannt beansprucht werden, einschließlich Polyglycerolester, die als Lebensmittelzusatzstoffe verwendet werden. Der vorgeschlagene Rahmen erfordert mehr Transparenz und öffentliche Rechenschaftspflicht für GRAS-Selbstbestimmungen, mit potenziellen Auswirkungen auf Produzenten von Polyglycerolester in Spezialqualität, die unter unternehmensseitig eingereichten GRAS-Mitteilungen für neuartige Anwendungen tätig sind.
- Juni 2026: BASF Personal Care stellte Emulgade Verde PE auf der in-cosmetics Korea 2026 in Seoul vor und markierte damit die erste Markteinführung in Asien-Pazifik eines niosomenbasierten Polyglycerolester-Abgabesystems, das die hydrophile Wirkstoffabgabe in Hautpflegeformulierungen vereinfachen soll. Die Markteinführung spiegelte BASFs Bemühungen wider, seine Verde-Plattform über die grundlegende Emulgierung hinaus in aktive Abgabeanwendungen in ganz Asien auszuweiten.


Globaler Polyglycerolester-Markt Berichtsumfang
Polyglycerolester sind Emulgatoren, die durch Reaktion von Fetten oder Fettsäuren mit polymerisiertem Glycerol gebildet werden. Diese für den Lebensmitteleinsatz regulierten Verbindungen dürfen nicht mehr als 10 polymere Glyceroleinheiten enthalten. Sie wirken, indem sie die Oberflächenspannung zwischen nicht mischbaren Substanzen wie Öl und Wasser reduzieren und so eine gleichmäßige Vermischung ermöglichen und die Textur, Stabilität und Haltbarkeit von Lebensmitteln verbessern.
Der Polyglycerolester-Markt ist nach Qualitätsstufe, Anwendung und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in Lebensmittelqualität, pharmazeutische Qualität, Industriequalität und kosmetische Qualität segmentiert. Nach Anwendung ist der Markt in Lebensmittel und Getränke, Körperpflege und Kosmetik, Schmierstoffe, Tenside und Reinigungsmittel, Pharmazeutika und sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Polyglycerolester in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Lebensmittelqualität |
| Pharmazeutische Qualität |
| Industriequalität |
| Kosmetische Qualität |
| Lebensmittel und Getränke |
| Körperpflege und Kosmetik |
| Schmierstoffe |
| Tenside und Reinigungsmittel |
| Pharmazeutika |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Lebensmittelqualität | |
| Pharmazeutische Qualität | ||
| Industriequalität | ||
| Kosmetische Qualität | ||
| Nach Anwendung | Lebensmittel und Getränke | |
| Körperpflege und Kosmetik | ||
| Schmierstoffe | ||
| Tenside und Reinigungsmittel | ||
| Pharmazeutika | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Polyglycerolester-Marktes?
Die Größe des Polyglycerolester-Marktes wurde im Jahr 2025 auf 672,45 Millionen USD geschätzt und soll von 707,08 Millionen USD im Jahr 2026 auf 938,67 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,83 % während des Prognosezeitraums (2026–2031).
Welche Qualitätsstufe hat den größten Anteil?
Lebensmittelqualität machte im Jahr 2025 61,67 % des Wertes aus, aufgrund der etablierten Verwendung in Bäckerei, Süßwaren, Milchprodukten und der Speiseölverarbeitung.
Welche Anwendung wächst am schnellsten?
Körperpflege und Kosmetik sollen bis 2031 mit einer CAGR von 6,67 % wachsen, da Marken PEG-basierte Zutaten ersetzen.
Welche Region führt bei der globalen Nachfrage?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 40,86 % des Wertes und soll bis 2031 mit einer CAGR von 6,51 % wachsen.
Seite zuletzt aktualisiert am:



