
多嚢胞性卵巣症候群(PCOS)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
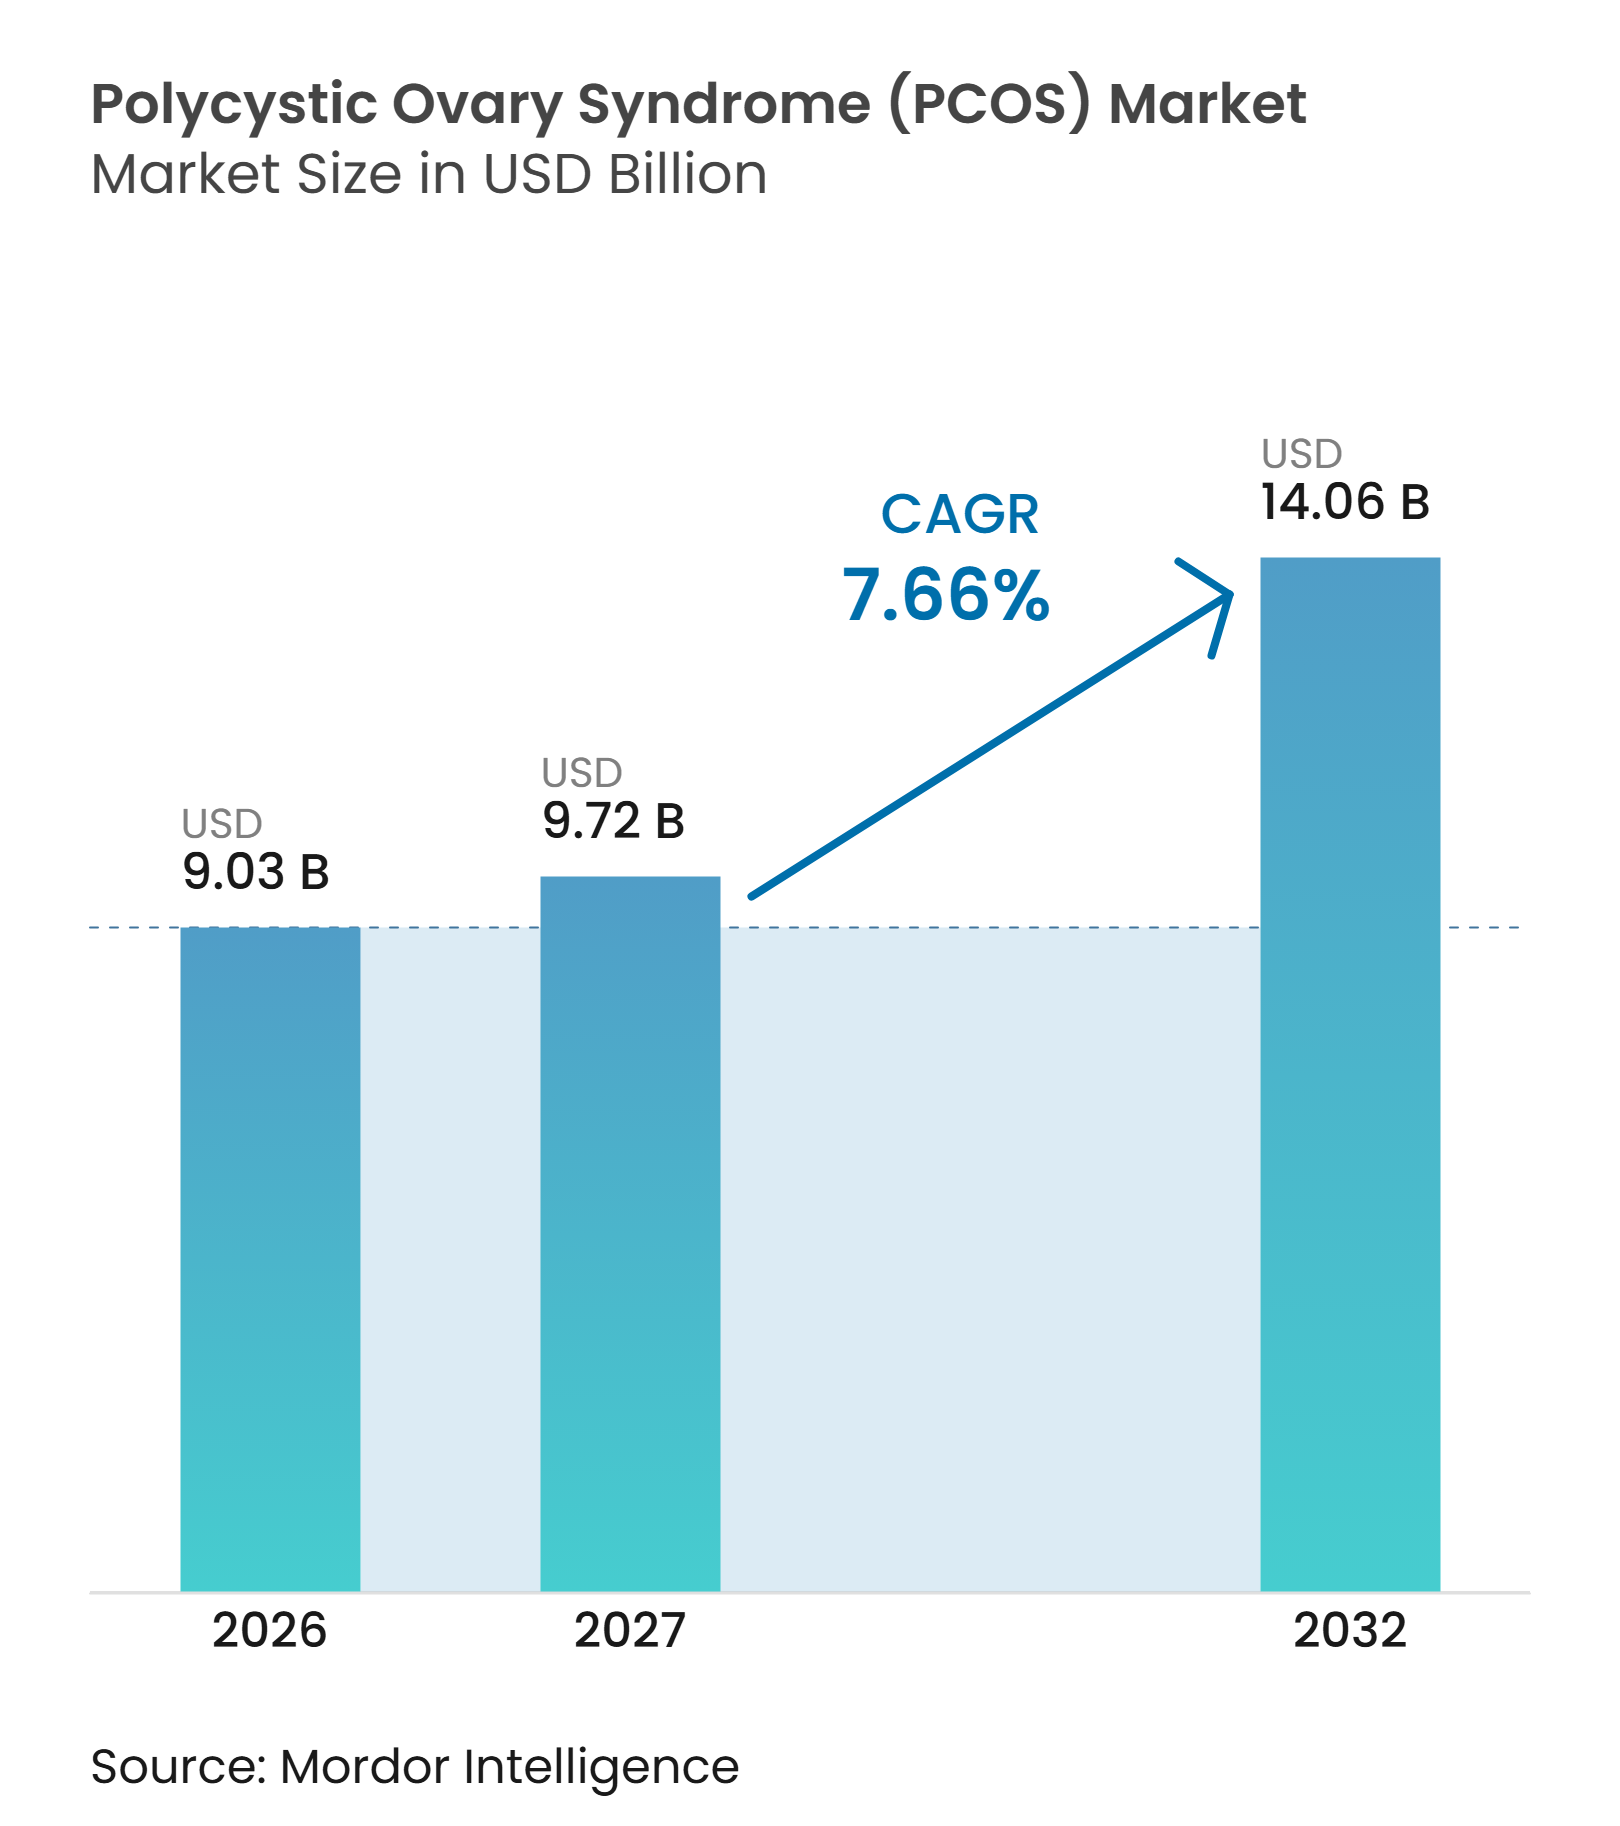
| 市場規模 (2027) | 9.72 十億米ドル |
| 市場規模 (2032) | 14.06 十億米ドル |
| 成長率 (2027 - 2032) | 7.66 % |
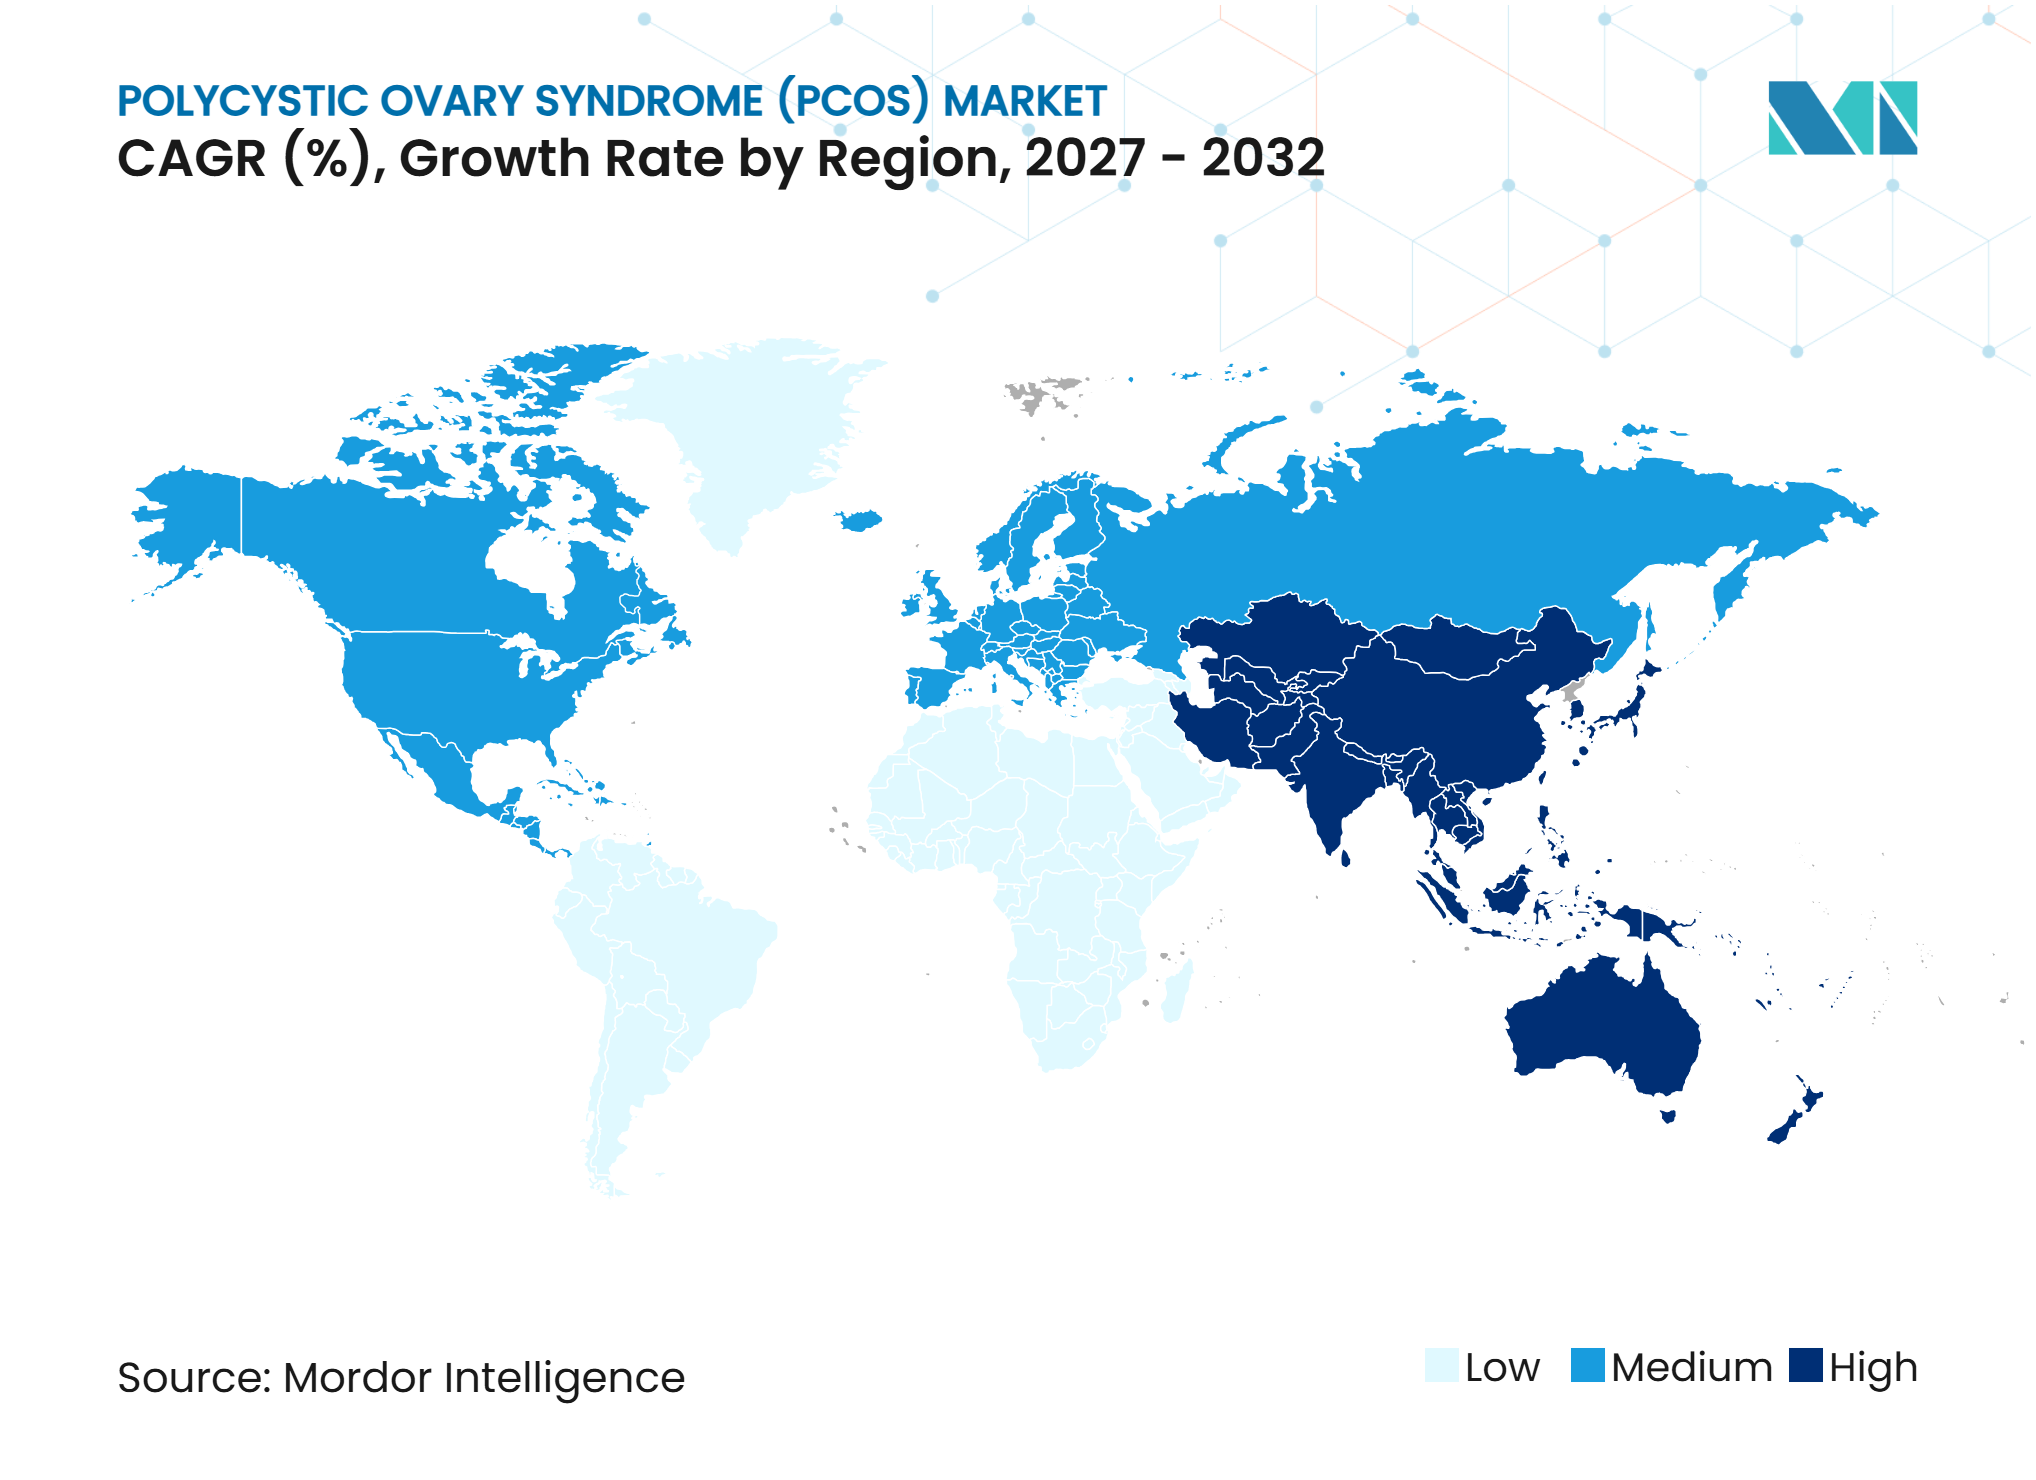
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる多嚢胞性卵巣症候群(PCOS)市場分析
多嚢胞性卵巣症候群市場規模は2026年に9.03 ビリオン 米ドルと評価され、2027年の9.72 ビリオン 米ドルから2032年には14.06 ビリオン 米ドルに達すると推定されており、予測期間(2027〜2032年)のCAGRは7.66%です。
多嚢胞性卵巣症候群(PCOS)市場は、症状管理を中心としたケアモデルを超え、代謝、生殖、診断サービスの幅広い領域へと移行しています。PCOSは世界の生殖年齢女性の8%〜13%に影響を与えており、相当数の症例が未診断のまま残り、多くの患者が体系的なケアの外に置かれています。GLP-1受容体作動薬、血液ベースの抗ミュラー管ホルモン(AMH)検査、および妊孕性ケアの普及により、代謝治療と生殖管理の統合が進んでいます。この変化は、患者のケアジャーニー全体を支援できる検査機関、不妊クリニック、および治療プロバイダーに機会をもたらしています。ただし、PCOS疾患プロセス自体に対する広範な規制承認を受けた治療法が存在しないため、市場は依然として適応外使用の治療に依存しています。
主要レポートのポイント
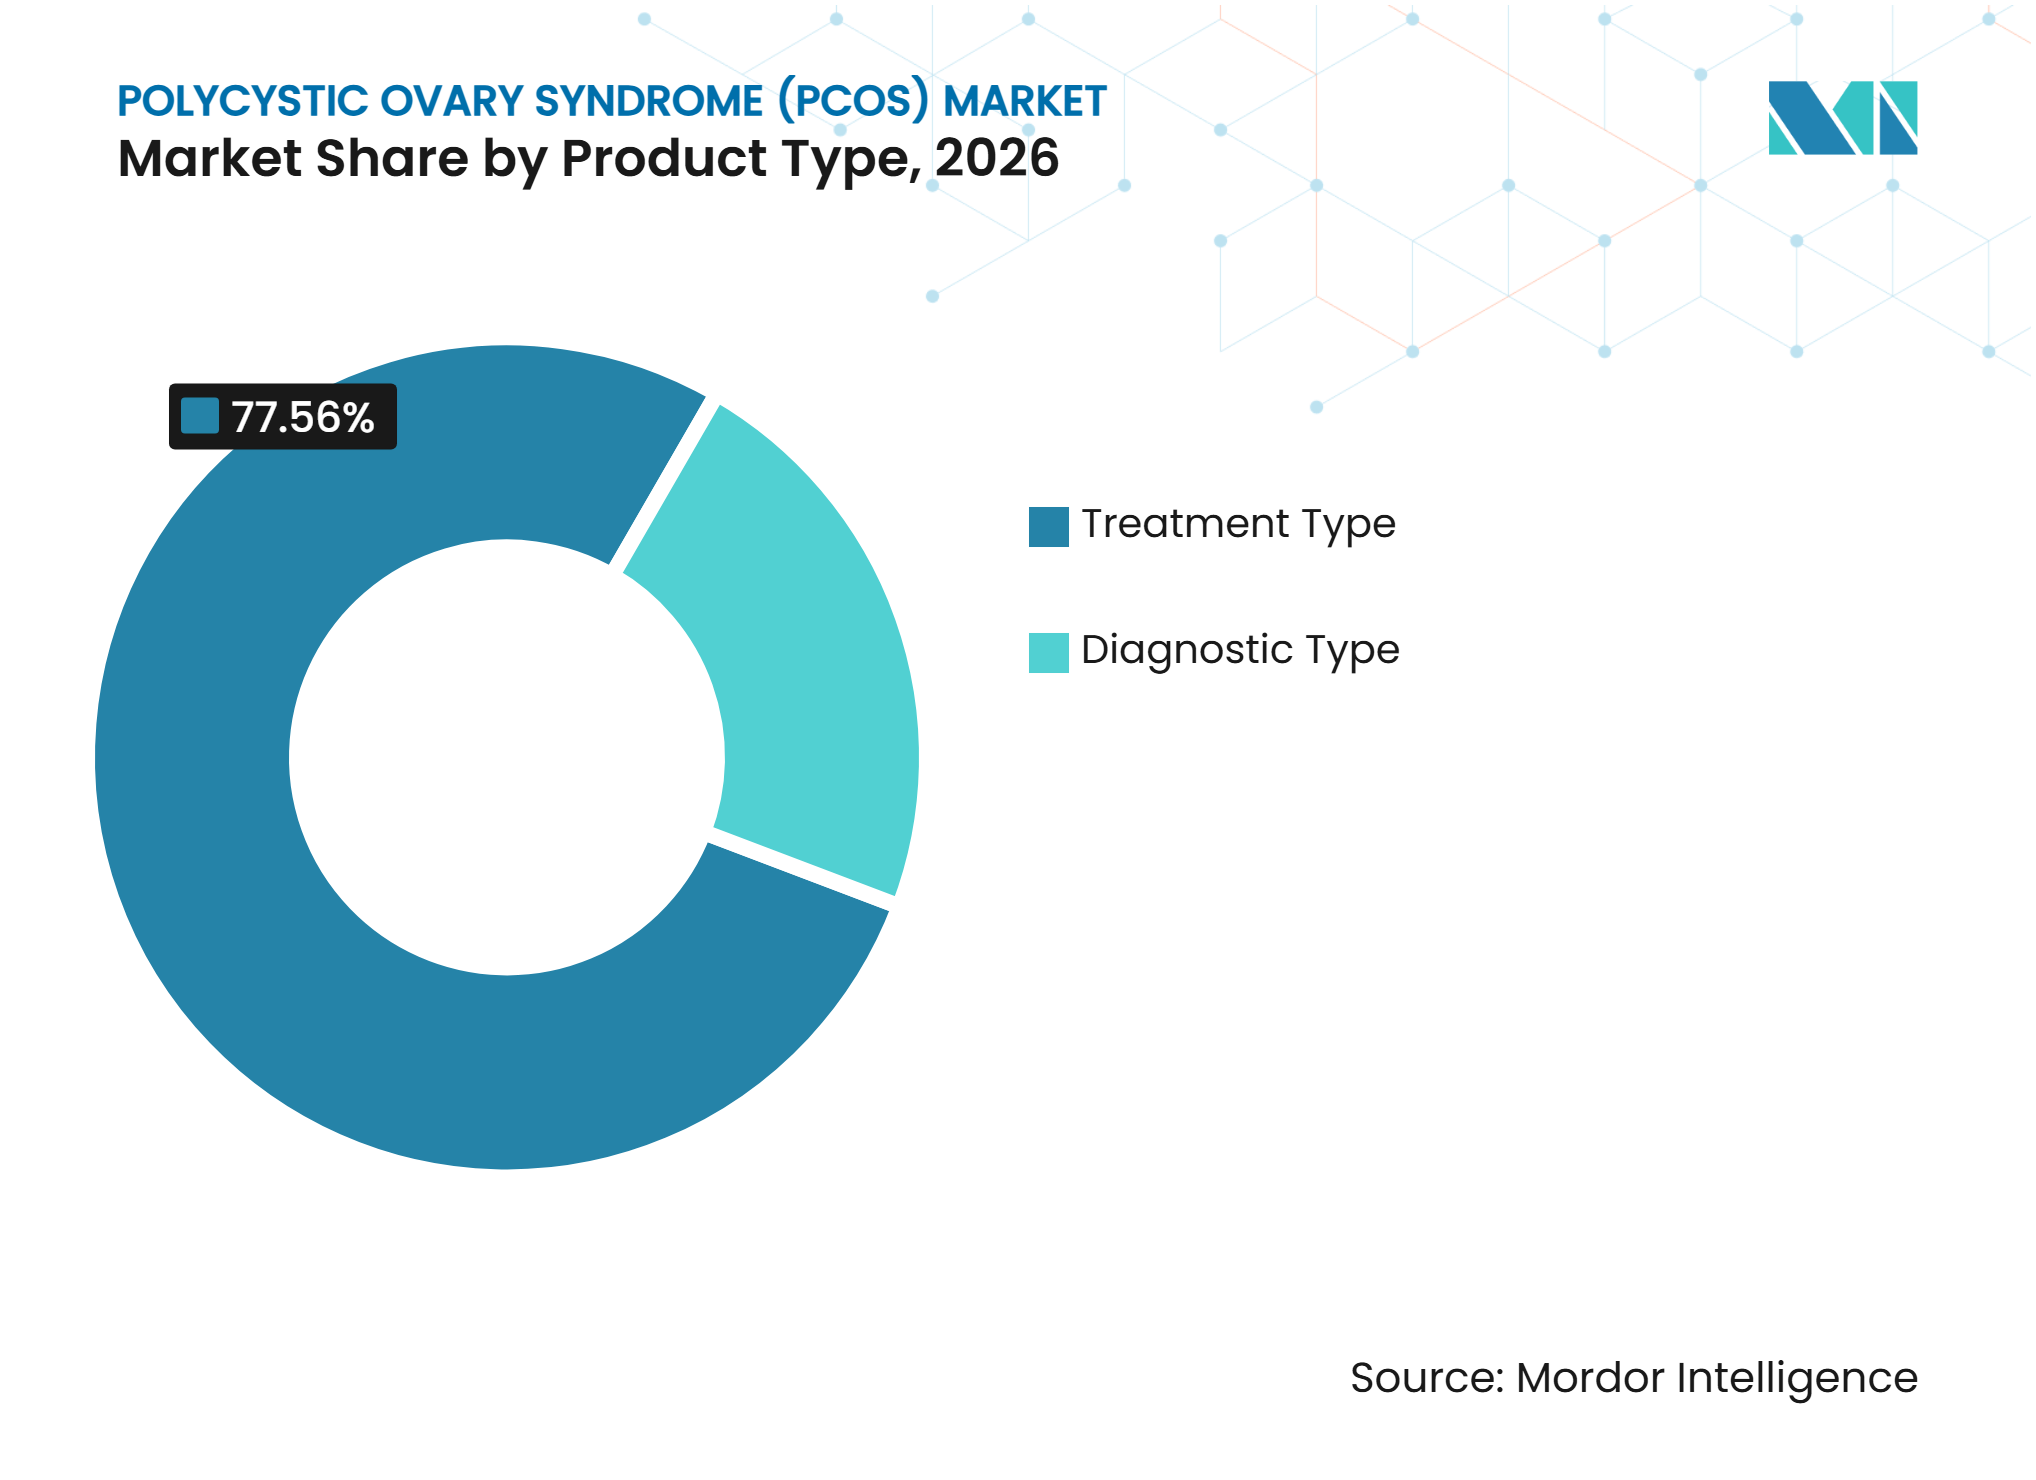
- 製品タイプ別では、治療タイプが2026年の多嚢胞性卵巣症候群市場シェアの77.56%を占め、診断タイプは2032年までに9.28%のCAGRで拡大すると予測されています。
- 患者ニーズ別では、月経周期調節が2026年の多嚢胞性卵巣症候群市場シェアの44.93%を占め、妊孕性・排卵管理は2032年までに10.12%のCAGRで拡大すると予測されています。
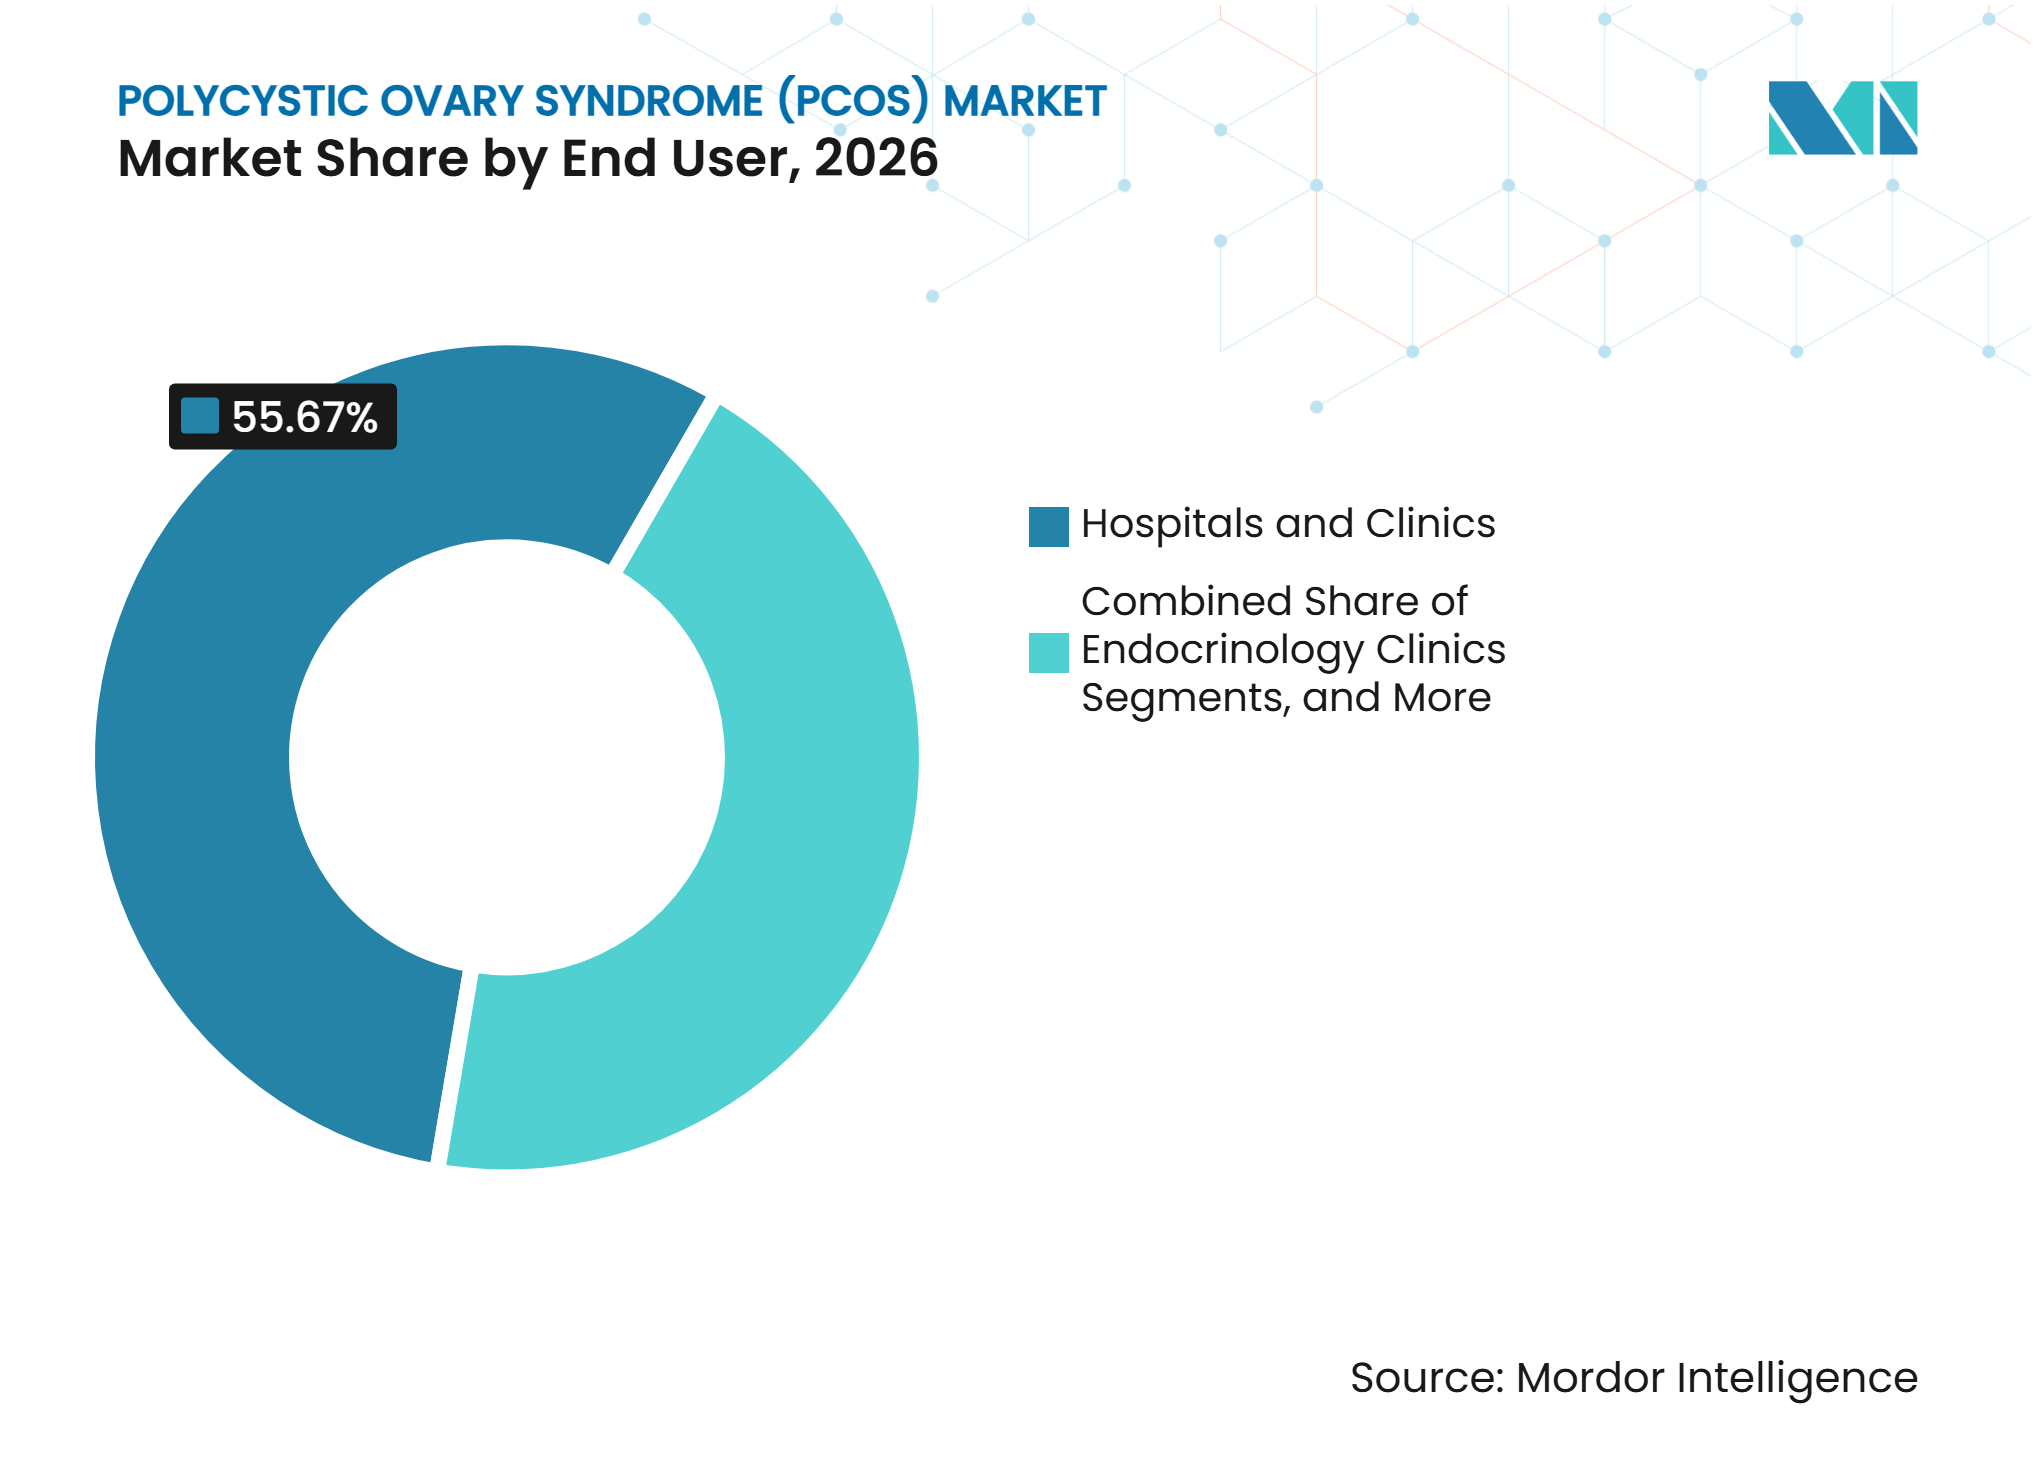
- エンドユーザー別では、病院・クリニックが2026年のPCOSカテゴリーの55.67%のシェアを占め、診断検査室は2032年までに11.23%のCAGRで拡大すると予測されています。
- 流通チャネル別では、病院薬局が2026年のPCOSカテゴリーの56.89%のシェアを占め、オンライン薬局およびテレヘルスプラットフォームは2032年までに10.45%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のPCOSカテゴリーの39.88%のシェアを占め、アジア太平洋は2032年までに9.88%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PCOSの有病率上昇と診断受診の増加 | +1.8% | グローバル | 中期(2〜4年) |
| 不妊サービスおよび排卵誘発治療の拡大 | +1.3% | 北米および欧州 | 短期(2年以内) |
| 成人における超音波検査の代替としてのAMH検査の採用 | +0.9% | グローバル(英国およびオーストラリアで早期の進展) | 短期(2年以内) |
| PCOS関連肥満およびインスリン抵抗性の統合管理 | +1.4% | グローバル(米国および欧州連合が先導) | 中期(2〜4年) |
| 診断データのボトルネックによるフェノタイプ対応検査への需要 | +0.7% | グローバル | 長期(4年以上) |
| 新規PCOS治療薬に向けた研究開発活動の増加 | +0.6% | 米国、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PCOSの有病率上昇と診断受診の増加
PCOSは生殖年齢女性の8%〜13%に影響を与えており、多くの患者が未診断のまま、または統合的なケアプランを持たない状態にあります。2023年の国際ガイドラインは、成人における多嚢胞性卵巣形態の評価において、超音波検査の代替として血清AMHを認定し、画像診断能力が限られた環境での診断アクセスを改善しています。この変化により、症状発現から検査・専門医紹介までの経路が短縮されます。中国では、年齢標準化PCOS有病率比が1990年から2021年にかけて年平均2.01%の割合で増加し、2036年までにさらに27%の増加が予測されています。診断の拡大は、長期的な代謝・生殖モニタリングへの需要も高めています。[1]
不妊サービスおよび排卵誘発治療の拡大
PCOSは無排卵性不妊の主要な原因であり、多嚢胞性卵巣症候群市場を不妊相談、排卵誘発、および生殖補助サービスと結びつけています。国際臨床ガイダンスは、多くの患者に対する第一選択の排卵誘発治療として、クロミフェンよりもレトロゾールを推奨しています。経口治療が不十分な場合には、ゴナドトロピンプロトコルおよびIVFまたはICSIサイクルがケアの価値を高めます。2025年の無作為化試験では、週1回のセマグルチド1mgとメトホルミン1,000mgを1日2回投与した場合の自然妊娠率が35%であったのに対し、メトホルミン単独では15%であったと報告されています。イタリアのガイダンスでは、刺激サイクル前の卵巣過剰刺激リスク評価におけるAMHの役割も強調されています。[2]
成人における超音波検査の代替としてのAMH検査の採用
血清AMHの認定は多嚢胞性卵巣症候群市場における診断経路を再構築しており、血液検査は経膣超音波検査よりも多くのケア環境で利用可能です。HARMONIAスタディでは、RocheのElecsys AMH Plusアッセイを用いた3.2 ng/mLのカットオフ値を評価し、多嚢胞性卵巣形態の同定において94.0%の診断精度を報告しました。2025年の英国国民保健サービスのモデルでは、評価されたPCOS診断経路においてAMH検査が経膣超音波検査に置き換えられた場合、年間284,029英ポンドの節約が推定されました。[3] 既存の検査室アナライザーシステムはAMHを甲状腺・代謝検査と並行して処理でき、より広範な採用を支援しています。ただし、年齢、体格指数、民族による変動については引き続き検証が必要です。
PCOS関連肥満およびインスリン抵抗性の統合管理
医療提供者はPCOSを生殖的および心代謝的な影響を持つ疾患として管理するようになっており、内分泌学および予防ケアを婦人科サービスと統合しています。2025年のレビューでは、PCOSが心血管疾患リスクを高める疾患として特定され、代謝スクリーニングの根拠が強化されました。2025年のメタアナリシスでは、GLP-1受容体作動薬がメトホルミンまたはプラセボと比較して体格指数を平均2.20 kg/m²低下させ、ウエスト周囲径およびインスリン抵抗性を改善したことが示されました。効果は週1.0mg以上の用量および基準体格指数が28 kg/m²を超える患者でより強く認められました。これらの知見は統合ケア経路を支持するものですが、これらの治療は多くの法域においてPCOSに対して依然として適応外使用のままです。[4]
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PCOS特有の規制承認の欠如 | -1.2% | グローバル | 長期(4年以上) |
| 公的償還外の診断・治療コスト | -0.9% | アジア太平洋、中東・アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 代謝ケアと生殖ケアの分断した管理体制 | -0.6% | グローバル | 中期(2〜4年) |
| 副作用および長期管理上の課題 | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PCOS特有の規制承認の欠如
広く承認されたPCOS特有の治療法の欠如は、多嚢胞性卵巣症候群市場における構造的な制約として残っています。既存の医薬品は主に、排卵機能障害、インスリン抵抗性、月経不順、アンドロゲン関連症状などの個々の症状に対処するものです。この断片化した治療状況は、適応症特有の価格設定と償還を複雑にし、疾患プロセスそのものを標的とする治療法に対する明確な規制経路を制限しています。Organonは2025年12月15日にPCOS向けHSD17β5阻害薬OG-7191の開発を中止しており、後期パイプラインの限界と規制の明確化の必要性が浮き彫りになっています。
公的償還外の診断・治療コスト
診断・治療コストは、特に公的償還が検査・治療をカバーしていない場合に、継続的なケアへのアクセスを制限する可能性があります。GLP-1受容体作動薬は多くの市場で糖尿病および肥満に対する承認を受けていますが、これらの承認はPCOSケアに対する償還適用を自動的に提供するものではありません。不妊サービスは、相談、AMH検査、ホルモンパネル、排卵誘発、および生殖補助手術を通じて自己負担費用をさらに増加させます。この課題は、診断の普及が償還の整備を上回る可能性があり、専門医ケアが都市部に集中しているアジア太平洋、中東・アフリカ、ラテンアメリカにおいて特に顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
治療が収益をリードし、診断がより速く拡大治療タイプは2026年のPCOS製品収益の77.56%を占め、経口避妊薬、インスリン感受性改善薬、および症状指向型治療の確立した使用に支えられています。製薬治療は最大のサブカテゴリーとして残り、月経、代謝、アンドロゲン関連、および妊孕性のニーズに対応しています。セマグルチドとメトホルミンの併用療法に関する研究では、自然妊娠率が35%であったのに対し、メトホルミン単独では15%であり、平均体重減少はそれぞれ6.09kgおよび2.25kgでした。クロミフェン抵抗性患者に対する腹腔鏡下卵巣穿孔術などの外科的選択肢は限定的なままであり、誘発療法で妊娠が達成されなかった場合にはIVFおよびICSIサイクルを通じた生殖補助治療が拡大しました。
診断タイプは2027〜2032年に9.28%のCAGRで長すると予測されており、多嚢胞性卵巣症候群市場において最も成長の速い製品カテゴリーとなっています。ホルモン検査にはAMH、黄体形成ホルモン、卵胞刺激ホルモン、アンドロゲンパネルが含まれ、代謝検査はインスリン抵抗性、脂質異常症、グルコース調節異常を特定します。2026年の研究では、LC-MS/MSベースの血清遊離テストステロンがPCOS診断においてAUC 0.886を達成し、総テストステロンの0.856および遊離アンドロゲン指数の0.864と比較されました。画像診断は複雑な症例に引き続き関連性を持ち、AMH検査および人工知能ベースのモデルが形態評価をますます支援しています。2025年のレビューでは、多嚢胞性卵巣形態の検出において95%〜99%の精度が報告されました。



患者ニーズ別:
妊孕性ケアが症状重視のケアより速く拡大月経周期調節は2026年の多嚢胞性卵巣症候群市場規模の44.93%を占めました。複合経口避妊薬およびプロゲスチン単独療法は、即時妊娠を希望しない患者に広く使用され続けており、不規則な周期管理への継続的な注目を反映しています。抗アンドロゲン性避妊薬およびスピロノラクトンも、高アンドロゲン症、多毛症、ニキビの管理を支援しました。代謝ケアが注目を集める中でも、目に見える症状が初回受診のきっかけとなることが多いため、このカテゴリーは幅広い患者層への対応を続けました。
妊孕性・排卵管理は2032年までに10.12%のCAGRで成長すると予測されており、代謝治療と妊娠計画の関連性によって牽引されています。現在の国際ガイダンスは、多くのPCOS病態に対する排卵誘発薬として、クロミフェンよりもレトロゾールを推奨しています。AMH検査は、IVF治療前の個別化されたゴナドトロピン投与量設定および卵巣過剰刺激リスク評価を支援します。2025年の研究では、セマグルチドで治療した以前の無排卵患者の52.5%で排卵周期が回復したと報告されており、内分泌ケアから不妊サービスへの紹介を支持しています。この疾患の心血管リスクプロファイルにより、体重およびインスリン抵抗性の管理も重要性を増しています。
エンドユーザー別:
病院が診療量を維持し、検査室が勢いを増す病院・クリニックは2026年のPCOSエンドユーザー支出の55.67%を占め、複雑な妊孕性ケア、インスリン抵抗性評価、および統合的な生殖サービスにおける役割を反映しています。病院ベースのチームは、多職種ケアを必要とする患者のために婦人科、内分泌科、検査医学、および生殖補助を統合しています。このモデルは複雑な症状およびART調整に引き続き関連性を持ちます。学術・研究機関も臨床試験への登録を支援し、将来のPCOS特有の規制決定に向けたエビデンスを生成しており、病院が多嚢胞性卵巣症候群市場の中心に位置し続けています。
診断検査室は2027〜2032年に11.23%のCAGRで成長すると予測されています。AMH検査は、画像診断依存の専門医環境から、すでに内分泌検査を処理している検査室へと診断ワークアップの一部を行させる可能性があります。RocheのElecsys AMH Plusアッセイは既存の臨床アナライザーで動作し、設備の整った検査室に対する追加インフラ要件を削減します。2025年のスコーピングレビューでは、月経追跡およびPCOSリスク予測のためのデジタルツールが72.1%〜90.4%の診断精度を達成したことが示されました。これらのツールは、検査および臨床ケアへの早期紹介を改善する可能性があります。

流通チャネル別:
病院薬局がリードし、デジタルアクセスが成長病院薬局は2026年のPCOS流通チャネル支出の56.89%を占めました。その地位は、ARTプロトコルにおけるゴナドトロピン、性腺刺激ホルモン放出ホルモン類似体、および注射用GLP-1受容体作動薬の施設的使用を反映しています。これらの医薬品は多くの場合、専門医による処方、監督下での開始、または用量調整を必要とし、多くの処方が病院に関連した薬局を通じて行われます。小売薬局は、ブランドジェネリック競争がより一般的な経口避妊薬、メトホルミン、経口抗アンドロゲン薬などの高需要製品において引き続き重要です。
オンライン薬局およびテレヘルスプラットフォームは2027〜2032年に10.45%のCAGRで成長すると予測されています。デジタルプロバイダーは、医師の診察、検査紹介、および処方調整を単一の患者経路内に統合できます。このモデルは、専門医へのアクセスが限られた患者の移動要件を削減し、症状報告から検査・治療相談までの時間を短縮できます。成長は処方規制、信頼性の高い検査パートナーシップ、およびフォローアップの安全策に依存します。このチャネルは複雑なARTケアや高リスク治療開始において病院に取って代わるものではありませんが、医療が行き届いていない患者への追加アクセスポイントを提供します。
地域分析
北米
北米は2026年の多嚢胞性卵巣症候群市場規模の39.88%を占め、成熟した不妊インフラと診断サービスへの広範なアクセスに支えられています。診断済み患者におけるGLP-1受容体作動薬の使用は依然として高く、米国のPCOS女性における新規使用は2011年の0.07%から2025年には17.1%に増加しています。チルゼパチドは2024年のGLP-1処方の37.5%を占め、2023年の17.7%から増加しました。ただし、米国食品医薬品局のPCOSに対する承認の欠如、事前承認要件、および自己負担コストがアクセスを制限する可能性があります。テレヘルスは農村部の専門医アクセスを拡大し、カナダの州別ART資金の違いおよびメキシコの民間保険経路の拡大が地域需要を形成しています。
アジア太平洋
アジア太平洋は2027〜2032年に9.88%のCAGRで拡大すると予測されており、多嚢胞性卵巣症候群市場の地理的セグメントの中で最も高い成長率となっています。中国は2021年にアジアのPCOS症例の28.69%、世界の症例の14.56%を占め、有病率は2036年までに27%増加すると予測されています。インドは依然として主要な未充足ニーズ市場であり、診断基準によって生殖年齢女性の3.7%〜22.5%の有病率が報告されています。日本と韓国は、AMH検査および人工知能支援超音波解釈を通て診断経路を強化しています。保険格差および主要都市外でのアクセス制限が、地域全体の治療転換に引き続き影響を与えています。
欧州、中東・アフリカ、南米
欧州はユニバーサルヘルスカバレッジ、専門医ネットワーク、およびガイドラインに沿った診断システムの恩恵を受けています。英国では、2025年の国民保健サービスのモデルが、評価されたAMH経路で超音波検査を置き換えることによる年間284,029英ポンドの節約を推定しました。ドイツ、フランス、イタリアは確立された不妊・内分泌ネットワークを通じて診断、モニタリング、治療を支援しており、SPIOMET4HEALTHプログラムはPCOS専用薬物療法の研究を推進しています。中東・アフリカは依然として初期段階の市場であり、診断活動は湾岸協力会議諸国および主要都市に集中しています。ブラジルは不妊クリニックの能力と拡大する保険適用を通じて南米の需要を牽引しており、アルゼンチンはマクロ経済状況による調達上の課題に直面しています。
競合状況
市場集中度
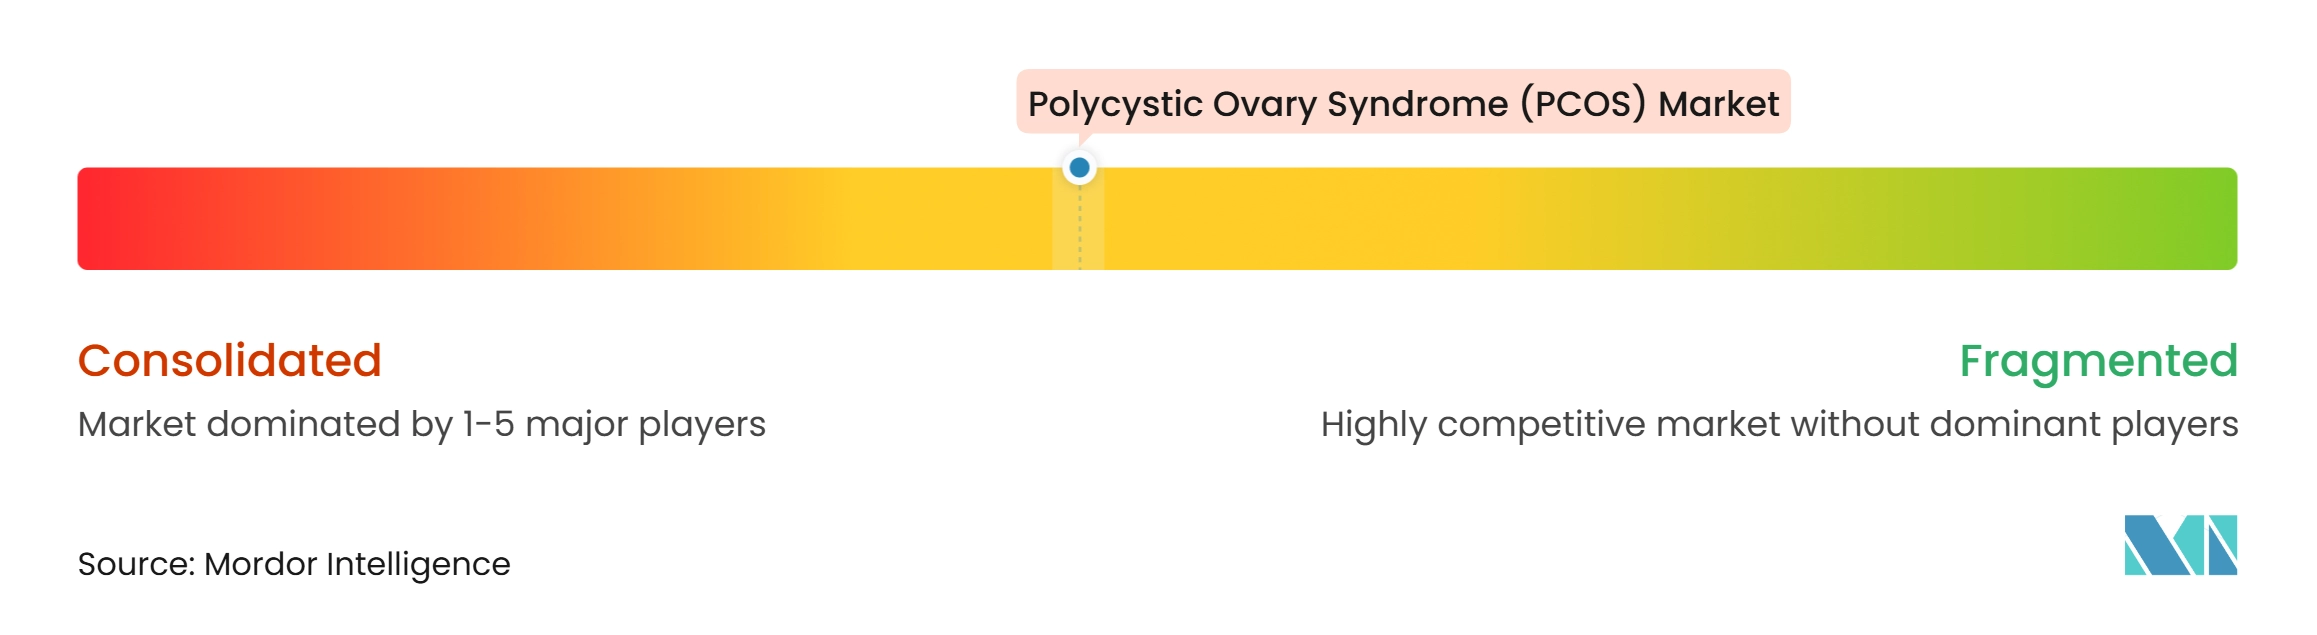
多嚢胞性卵巣症候群(PCOS)市場は中程度に断片化しており、診断・治療収益は異なる企業タイプに分散しています。Roche、Siemens Healthineers、Danaherは抗ミュラー管ホルモン(AMH)アッセイおよびマルチプレックスホルモンプラットフォームにおいて差別化されたポジションを持っています。RocheのElecsys AMH Plusアッセイは、多嚢胞性卵巣形態の検出において曲線下面積94.0%を示しました。診断プロバイダーは分析性能、設置済みアナライザーベース、および臨床ガイドラインとの整合性を通じて競争しています。
治療収益は経口避妊薬、メトホルミン、抗アンドロゲン薬、不妊治療薬、および適応外代謝療法のサプライヤー間に分散したままです。Thermo Fisher Scientific、Bio-Rad Laboratories、Hologic、QuidelOrthoはアッセイ感度、ワークフロー互換性、および検査室調達関係を通じて競争しています。Novo Nordiskは増加する適応外GLP-1処方から恩恵を受けており、ジェネリックメーカーはメトホルミンおよび抗アンドロゲン薬を供給しています。
Organonの2025年12月のOG-7191開発中止計画は、大手製薬会社のパイプラインからメカニズム特異的プログラムを除外します。この決定は、不確実な規制エンドポイントの中でPCOS専用治療法を開発することの課題を浮き彫りにしています。また、治療状況を前進させるための臨床エビデンス生成および研究者主導プログラムの重要性を強化しています。SPIOMET4HEALTHコンソーシアムは、6つの欧州諸国においてスピロノラクトン、ピオグリタゾン、メトホルミンの固定用量配合剤を評価しています。最終結果および規制実現可能性評価は2026年12月までに予定されています。支持的な臨床エビデンスは次世代PCOS治療プロトコルに情報を提供する可能性があります。Rocheの前向きAMH検証も、多嚢胞性卵巣形態に対する血液ベース評価のより広範な採用を支援する可能性があります。
多嚢胞性卵巣症候群(PCOS)産業リーダー
-
Bayer AG
-
Sanofi
-
Pfizer Inc.
-
Merck & Co., Inc.
-
Novo Nordisk A/S
- 注:主要企業の掲載順は順位を示すものではありません。
多嚢胞性卵巣症候群(PCOS)市場 このレポートでカバーされる企業
- Abbott Laboratories
- Abbvie
- AstraZeneca
- Bayer
- bioMérieux
- Bio-Rad Laboratories
- Bristol-Myers Squibb
- Danaher
- Roche
- Hologic
- Merck
- Novo Nordisk
- Organon
- Pfizer
- QuidelOrtho
- Sanofi
- Siemens Healthineers
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Thermo Fisher Scientific
最近の産業開発事情 多嚢胞性卵巣症候群(PCOS)市場
- 2026年1月:May HealthがPCOS関連不妊治療技術であるAnaviシステムのCEマーク認証を取得しました。EU MDR 2017/745に基づいて付与されたこの認証により、欧州連合での商業化が可能となりました。
- 2025年12月:Organon & Co.は、そのプロファイルが開発継続に適さなくなったとして、PCOS向けHSD17β5阻害薬OG-7191の開発を中止しました。この中止により、大手製薬会社における唯一の企業主導型メカニズム特異的PCOSプログラムが消滅しました。
世界の多嚢胞性卵巣症候群(PCOS)市場レポートの範囲
レポートの範囲として、多嚢胞性卵巣症候群(PCOS)は卵巣を持つ個人、通常は生殖年齢において影響を与える一般的なホルモン障害です。生殖ホルモンの不均衡、特に男性ホルモンとも呼ばれるアンドロゲンの上昇によって特徴付けられ、定期的な排卵プロセスを乱す可能性があります。このホルモン不均衡は頻繁に不規則または長期化した月経周期をもたらし、卵巣に定期的に卵子を放出しない多数の小さな液体で満たされた嚢胞(卵胞)を発達させる可能性があります。
多嚢胞性卵巣症候群(PCOS)市場は、製品タイプ、患者ニーズ、エンドユーザー、流通チャネル、および地域別にセグメント化されています。製品タイプ別では、市場は診断タイプと治療タイプを含みます。診断タイプにはホルモン検査、代謝・血液検査、画像・超音波検査、その他が含まれます。治療タイプには製薬治療、外科的治療、生殖補助治療、生活習慣・栄養管理、その他が含まれます。患者ニーズ別では、市場は妊孕性・排卵管理、月経周期調節、高アンドロゲン症・多毛症・ニキビ管理、体重・インスリン抵抗性管理、その他にセグメント化されています。エンドユーザー別では、市場は病院・クリニック、内分泌クリニック、婦人科クリニック、診断検査室、プライマリケアクリニック、学術・研究機関、その他にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、オンライン薬局およびテレヘルスプラットフォームにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 診断タイプ | ホルモン検査 |
| 代謝・血液検査 | |
| 画像・超音波検査 | |
| その他 | |
| 治療タイプ | 製薬治療 |
| 外科的治療 | |
| 生殖補助治療 | |
| 生活習慣・栄養管理市場 | |
| その他 |
| 妊孕性・排卵管理 |
| 月経周期調節 |
| 高アンドロゲン・多毛症・ニキビ管理 |
| 体重・インスリン抵抗性管理 |
| その他 |
| 病院・クリニック |
| 内分泌クリニック |
| 婦人科クリニック |
| 診断検査室 |
| プライマリケアクリニック |
| 学術・研究機関 |
| その他 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局およびテレヘルスプラットフォーム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 診断タイプ | ホルモン検査 |
| 代謝・血液検査 | ||
| 画像・超音波検査 | ||
| その他 | ||
| 治療タイプ | 製薬治療 | |
| 外科的治療 | ||
| 生殖補助治療 | ||
| 生活習慣・栄養管理市場 | ||
| その他 | ||
| 患者ニーズ別 | 妊孕性・排卵管理 | |
| 月経周期調節 | ||
| 高アンドロゲン・多毛症・ニキビ管理 | ||
| 体重・インスリン抵抗性管理 | ||
| その他 | ||
| エンドユーザー別 | 病院・クリニック | |
| 内分泌クリニック | ||
| 婦人科クリニック | ||
| 診断検査室 | ||
| プライマリケアクリニック | ||
| 学術・研究機関 | ||
| その他 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局およびテレヘルスプラットフォーム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの多嚢胞性卵巣症候群市場の予測値は?
多嚢胞性卵巣症候群市場は、2027年の9.72 ビリオン 米ドルから7.66%のCAGRで、2032年までに14.06 ビリオン 米ドルに達すると予測されています。
最も成長が速いPCOS治療領域はどれですか?
妊孕性・排卵管理は、排卵誘発、不妊サービス、および代謝前治療に支えられ、2032年までに10.12%のCAGRで成長すると予測されています。
PCOSケアにおいてAMH検査が重要な理由は何ですか?
国際ガイダンスは、成人の形態評価において超音波検査の代替として血清AMHを認定しています。HARMONIAスタディでは、評価されたAMHアプローチにおいてAUC 94.0%が報告されました。
PCOS診断需要を牽引しているエンドユーザーはどこですか?
診断検査室は、AMHおよびホルモン検査が確立された検査ワークフローに移行するにつれ、2032年までに11.23%のCAGRで成長すると予測されています。
PCOS支出の最大シェアを持つ地域はどこですか?
北米は2026年に39.88%のシェアを占め、不妊インフラ、診断ワークアップ、および診断済み患者における高いGLP-1使用に支えられています。
PCOS専用医薬品の開発を制限しているものは何ですか?
広範なPCOS特有の規制経路および償還モデルの欠如により、治療は症状重視および適応外医薬品に依存したままです。