
Tamaño y Participación del Mercado del Síndrome de Ovario Poliquístico (SOP)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 14.06 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.66 % |
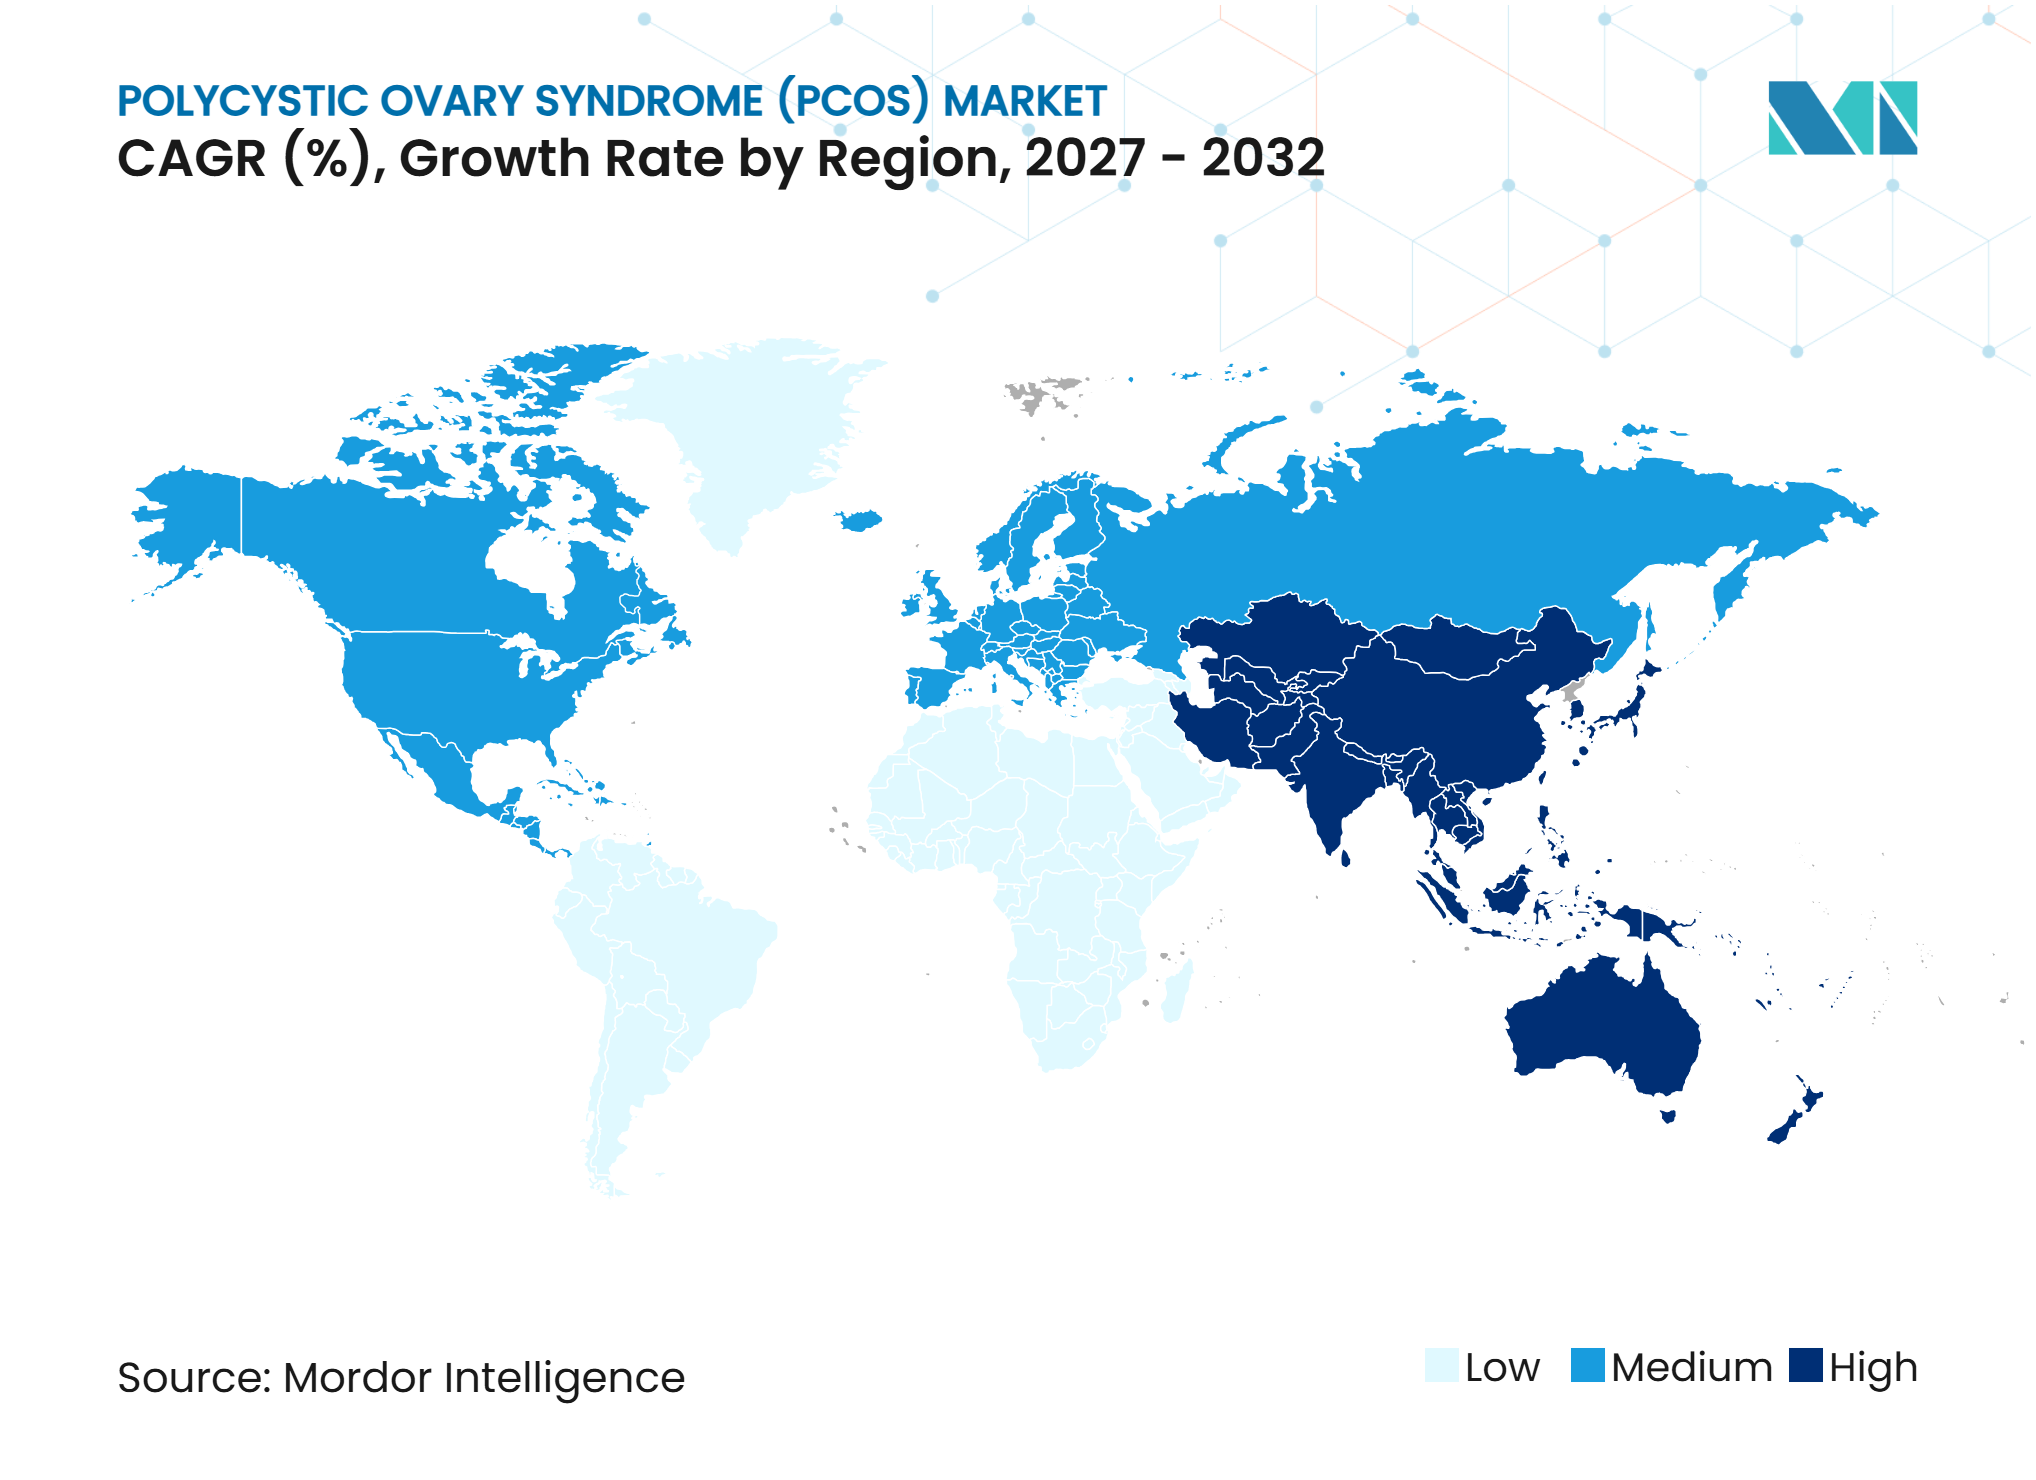
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado del Síndrome de Ovario Poliquístico (SOP) por Mordor Intelligence
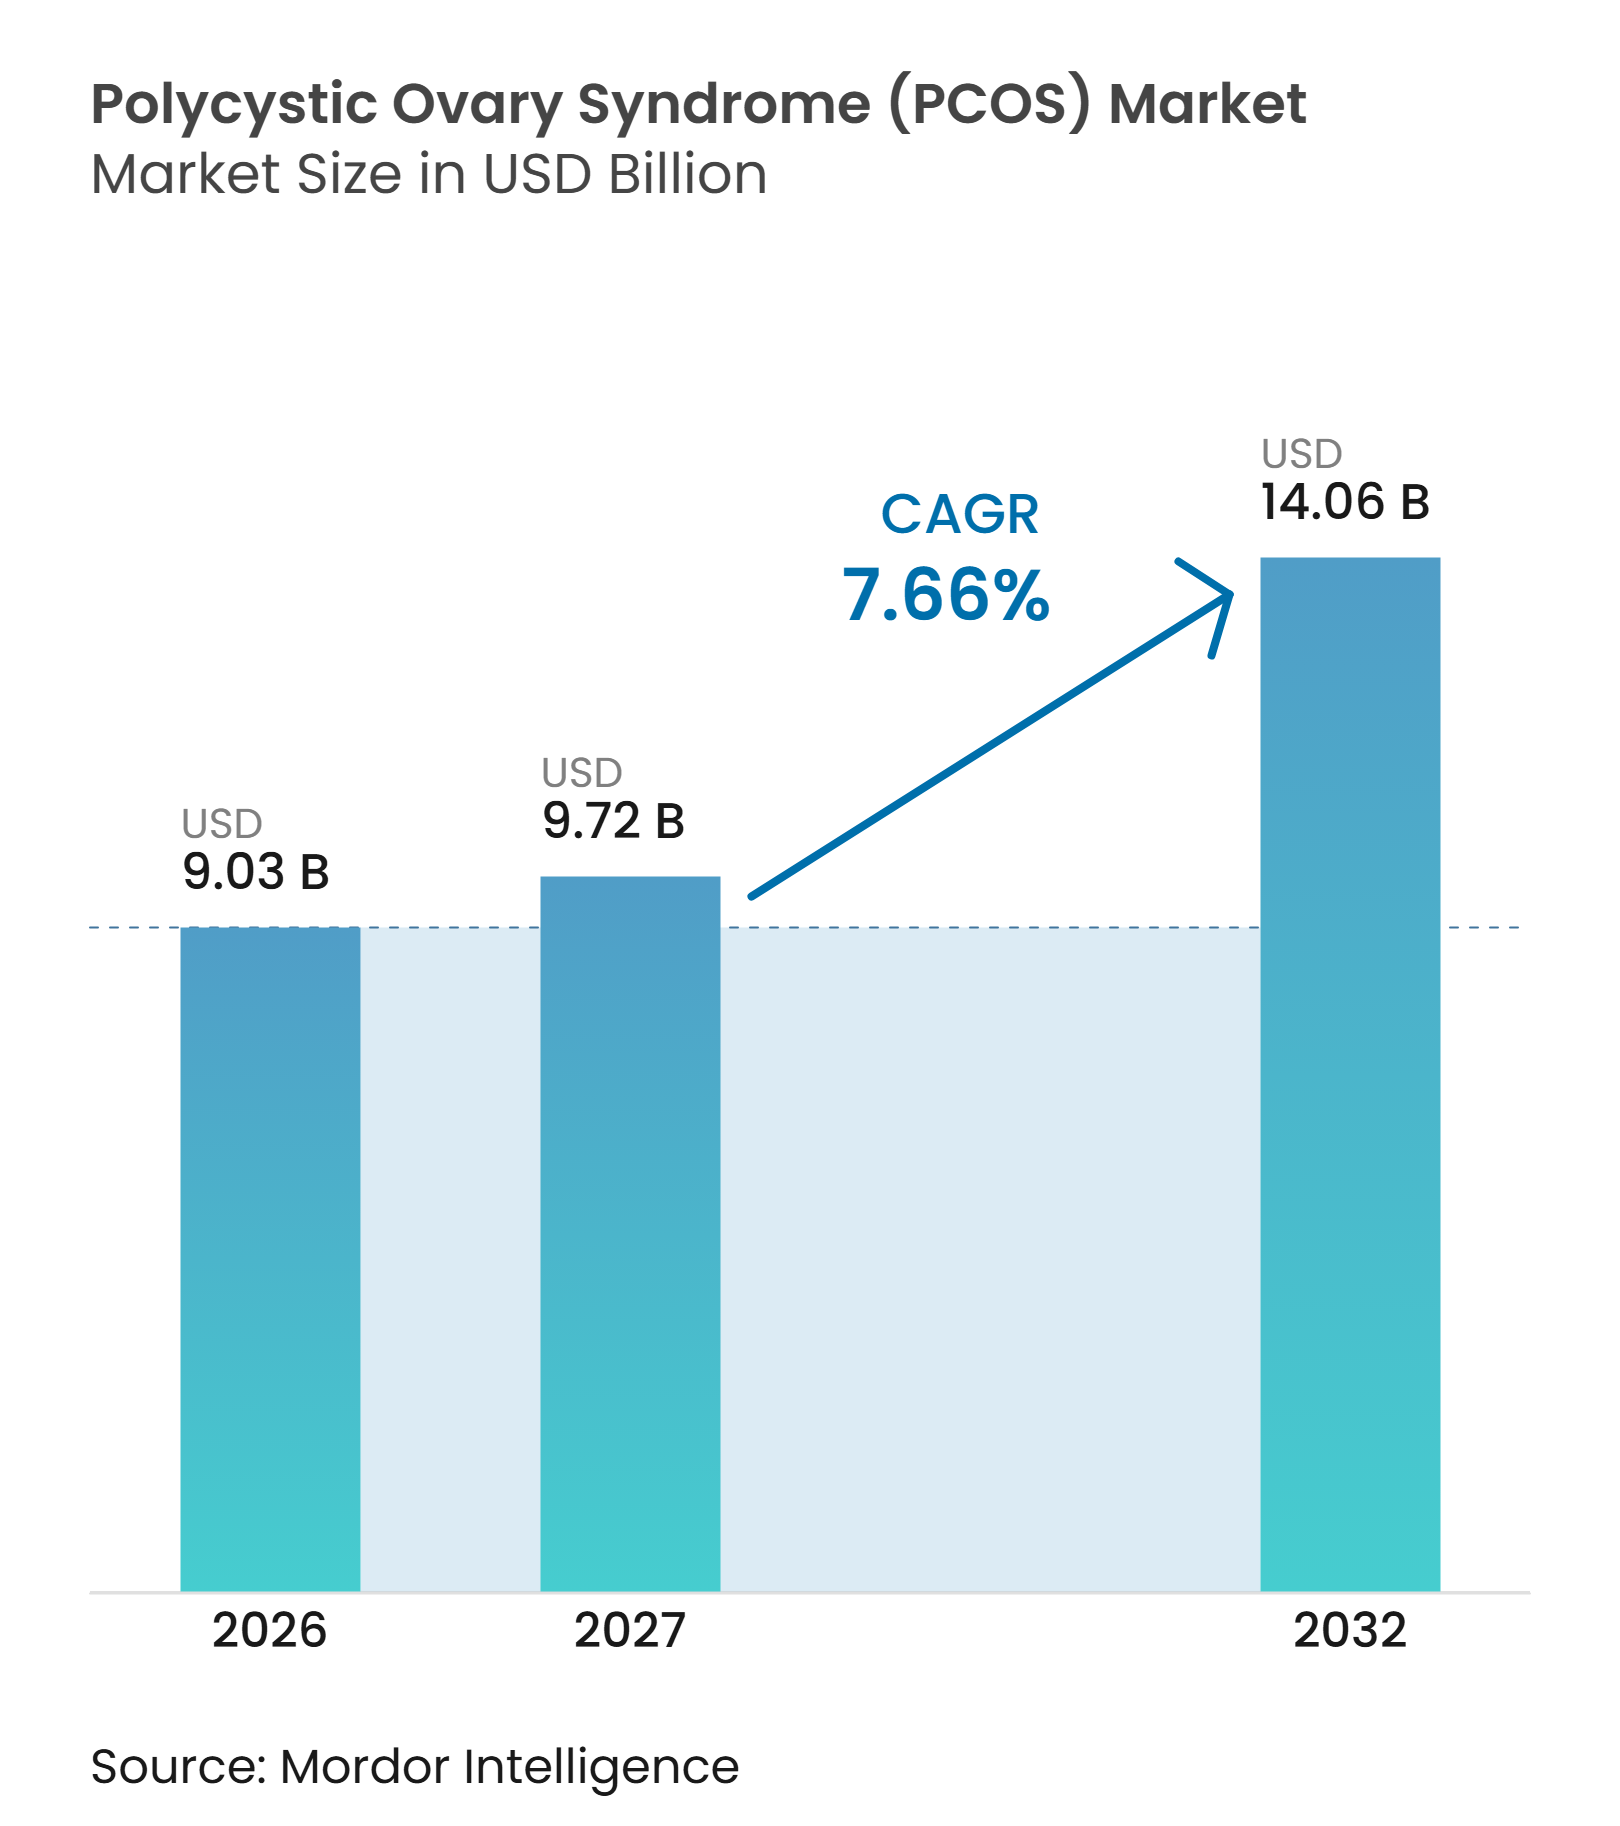
El tamaño del Mercado del Síndrome de Ovario Poliquístico fue valorado en 9,03 mil millones de USD en 2026 y se estima que crecerá desde 9,72 mil millones de USD en 2027 hasta alcanzar los 14,06 mil millones de USD para 2032, a una CAGR del 7,66% durante el período de pronóstico (2027-2032).
El mercado del síndrome de ovario poliquístico (SOP) está evolucionando más allá de un modelo de atención centrado en el control de síntomas hacia una gama más amplia de servicios metabólicos, reproductivos y diagnósticos. El SOP afecta entre el 8% y el 13% de las mujeres en edad reproductiva en todo el mundo, mientras que una proporción sustancial de casos permanece sin diagnosticar, dejando a una gran población de pacientes fuera de la atención estructurada. El uso más amplio de los agonistas del receptor GLP-1, las pruebas de hormona antimülleriana (HAM) en sangre y la atención a la fertilidad está aumentando la integración del tratamiento metabólico y la gestión reproductiva. Este cambio crea oportunidades para los proveedores de laboratorio, las clínicas de fertilidad y los proveedores de tratamiento que pueden apoyar a los pacientes a lo largo del proceso de atención. Sin embargo, el mercado sigue dependiendo del uso de tratamientos fuera de indicación, ya que ninguna terapia cuenta con una aprobación regulatoria amplia para el proceso subyacente de la enfermedad del SOP.
Conclusiones Clave del Informe
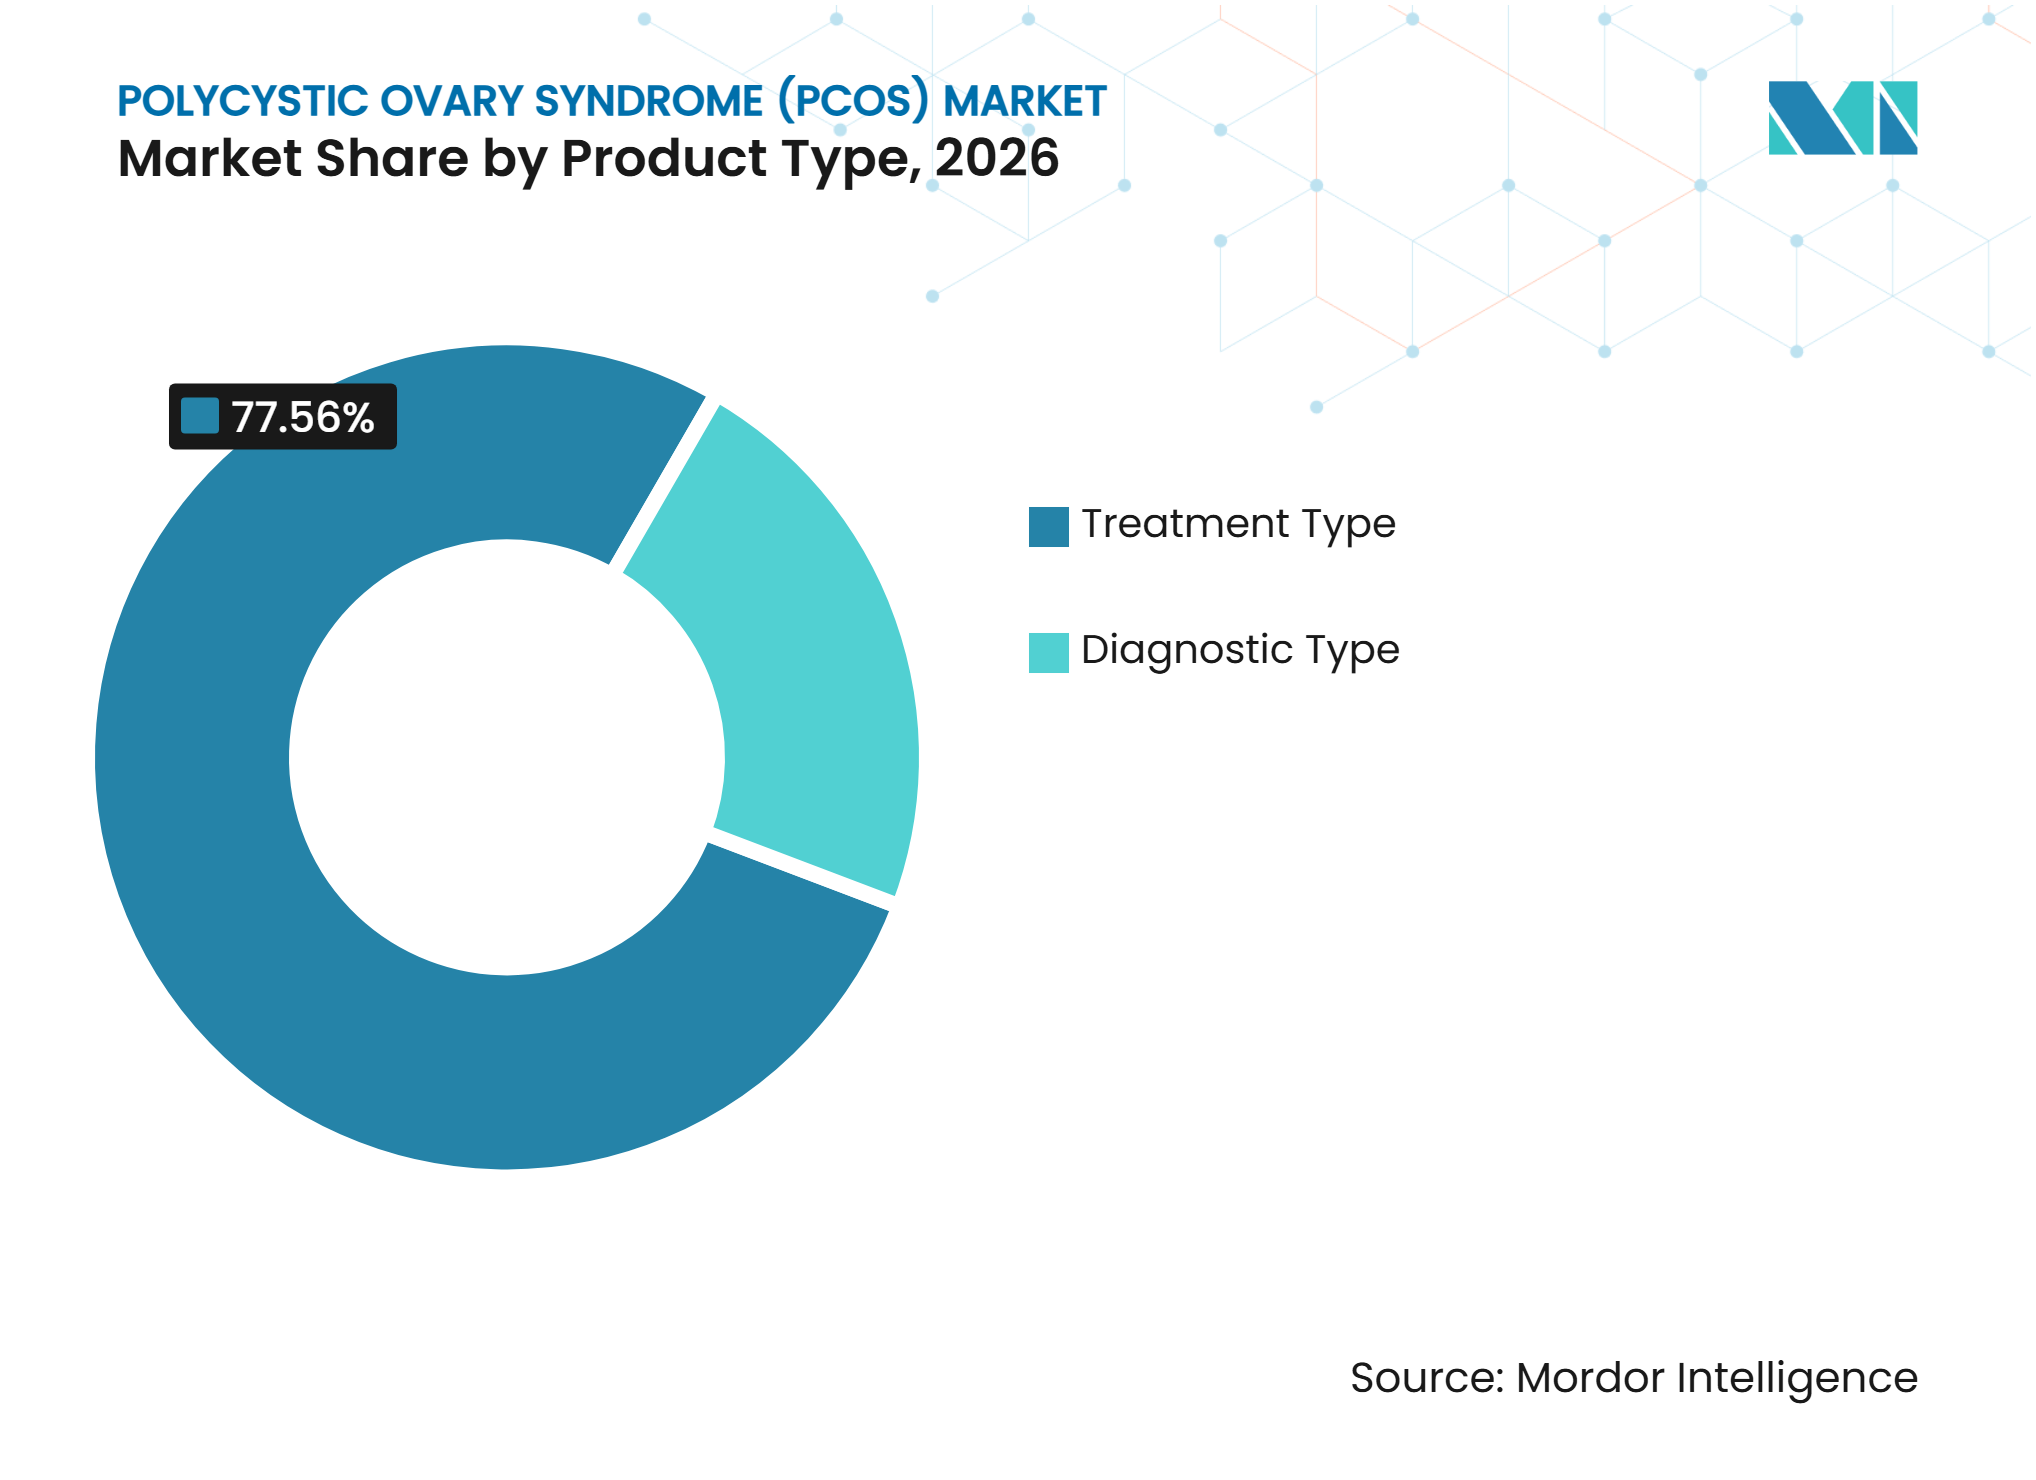
- Por tipo de producto, el tipo de tratamiento representó el 77,56% de la participación del mercado del síndrome de ovario poliquístico en 2026, mientras que se proyecta que el tipo diagnóstico se expanda a una CAGR del 9,28% hasta 2032.
- Por necesidad del paciente, la regulación del ciclo menstrual representó el 44,93% de la participación del mercado del síndrome de ovario poliquístico en 2026, mientras que se proyecta que la gestión de la fertilidad y la ovulación se expanda a una CAGR del 10,12% hasta 2032.
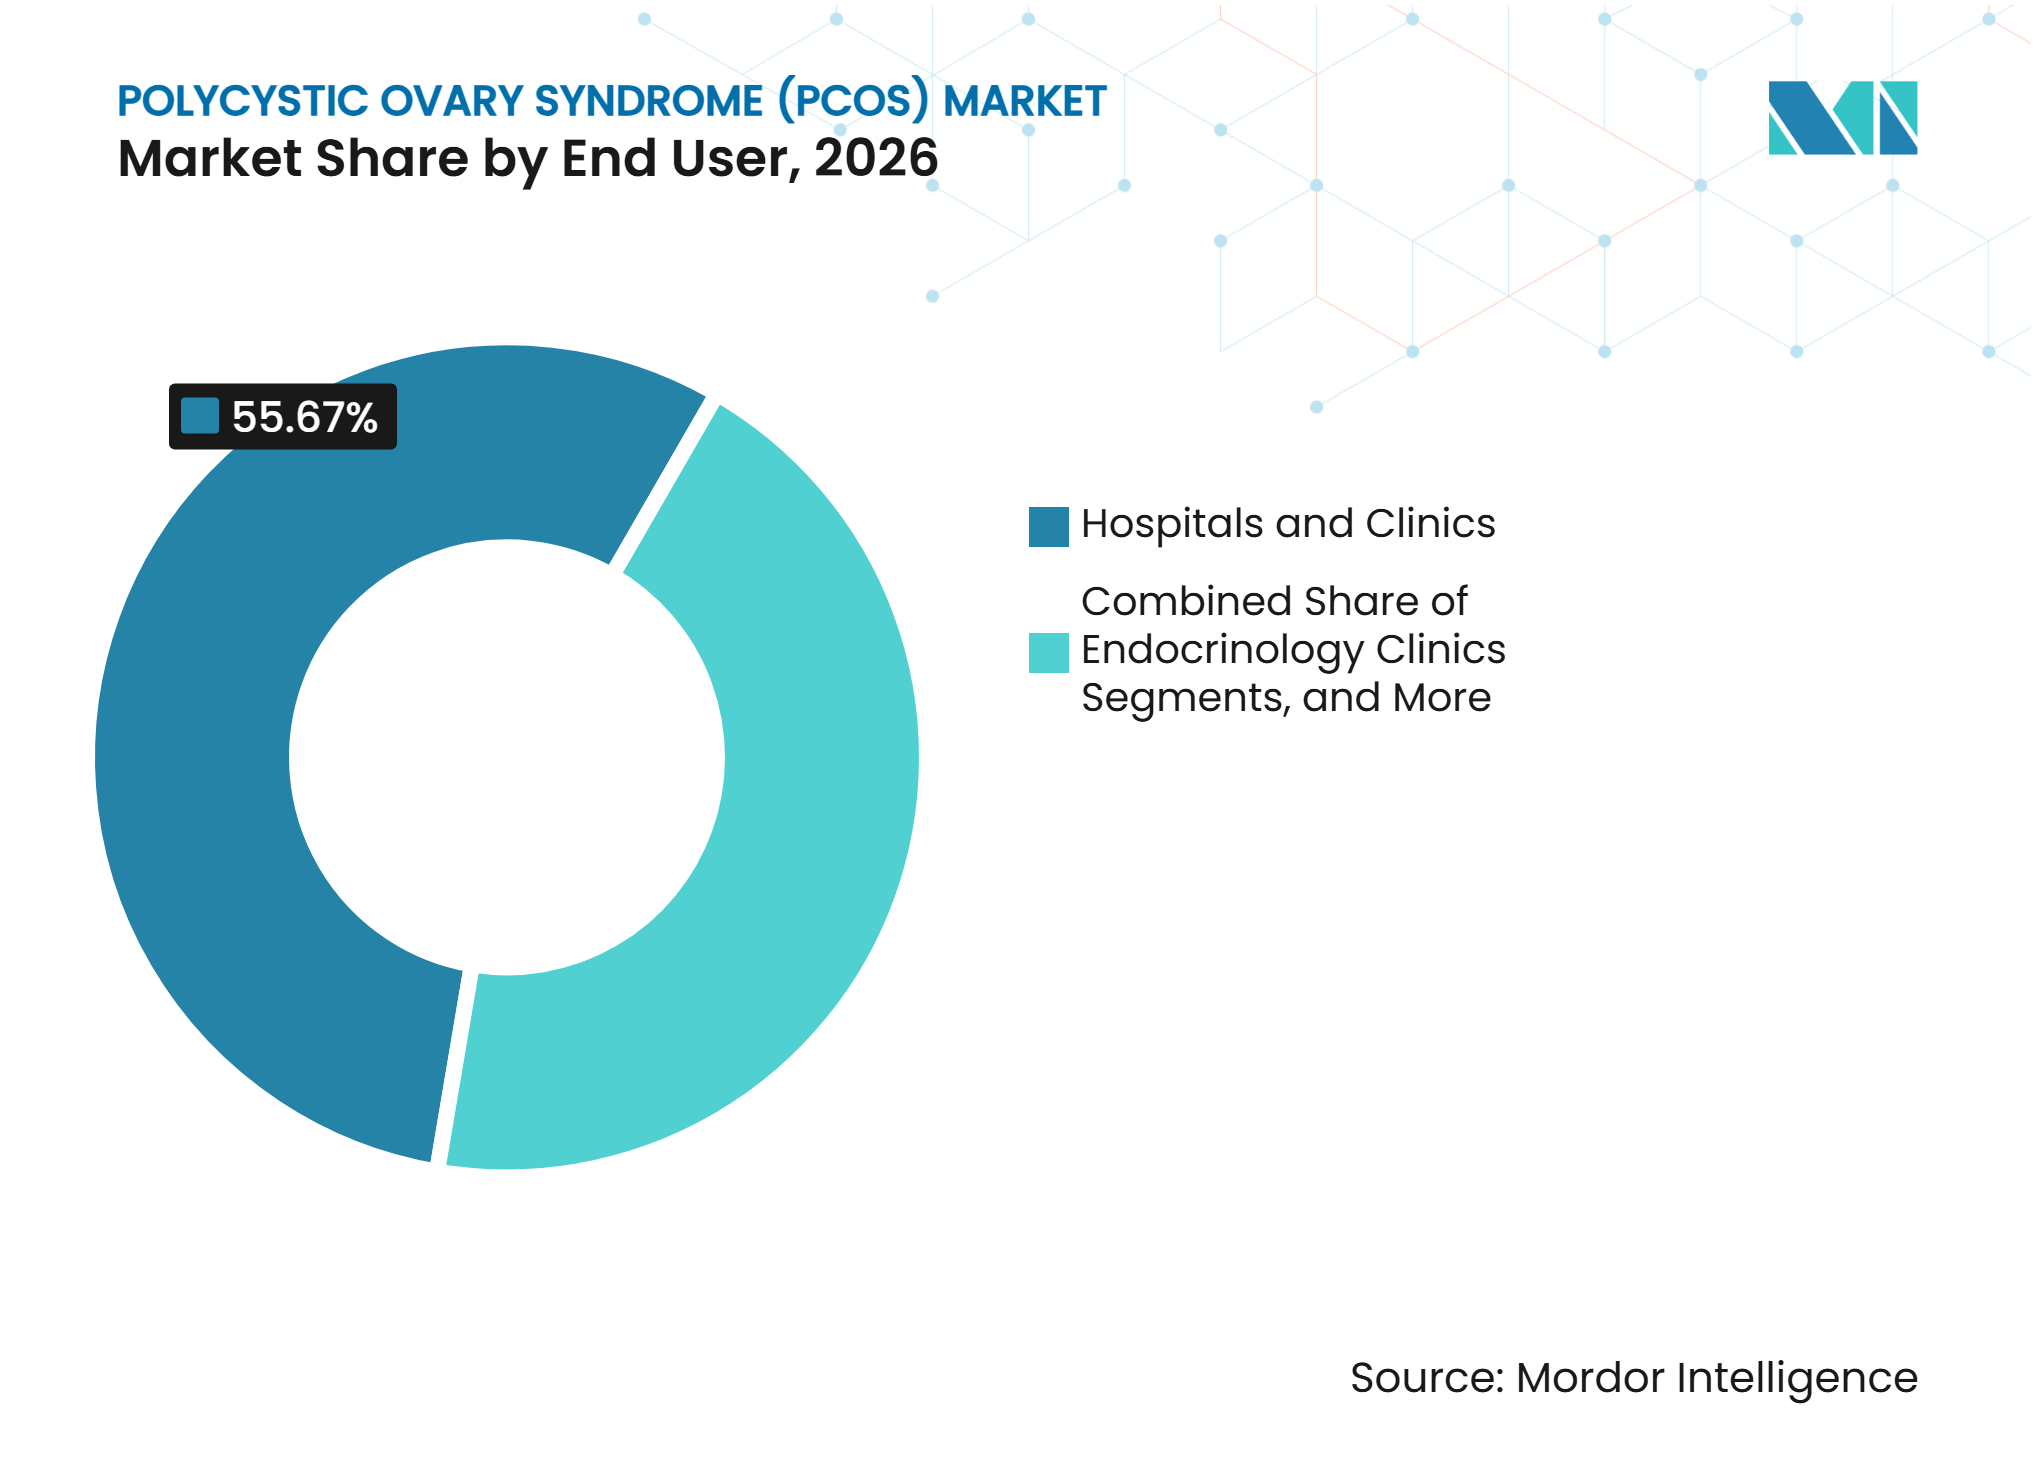
- Por usuario final, los hospitales y clínicas representaron una participación del 55,67% en la categoría del SOP en 2026, mientras que se proyecta que los laboratorios de diagnóstico se expandan a una CAGR del 11,23% hasta 2032.
- Por canal de distribución, las farmacias hospitalarias representaron una participación del 56,89% en la categoría del SOP en 2026, mientras que se proyecta que las farmacias en línea y las plataformas de telesalud se expandan a una CAGR del 10,45% hasta 2032.
- Por geografía, América del Norte representó una participación del 39,88% en la categoría del SOP en 2026, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 9,88% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE LA CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Aumento de la prevalencia del SOP y búsqueda de diagnóstico | +1.8% | Global | Mediano plazo (2-4 años) |
| Expansión de los servicios de fertilidad y el tratamiento de inducción de la ovulación | +1.3% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción de las pruebas de HAM como alternativa a la ecografía en adultos | +0.9% | Global, con ganancias tempranas en el Reino Unido y Australia | Corto plazo (≤ 2 años) |
| Gestión integrada de la obesidad y la resistencia a la insulina relacionadas con el SOP | +1.4% | Global, con Estados Unidos y la Unión Europea a la cabeza | Mediano plazo (2-4 años) |
| Cuellos de botella en los datos diagnósticos que generan demanda de pruebas con conciencia fenotípica | +0.7% | Global | Largo plazo (≥ 4 años) |
| Aumento de las actividades de investigación y desarrollo para nuevos terapéuticos del SOP | +0.6% | Estados Unidos, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia del SOP y Búsqueda de Diagnóstico
El SOP afecta entre el 8% y el 13% de las mujeres en edad reproductiva, mientras que muchos pacientes permanecen sin diagnosticar o carecen de un plan de atención integrado. La guía internacional de 2023 reconoce la HAM sérica como una alternativa a la ecografía para evaluar la morfología ovárica poliquística en adultos, mejorando el acceso diagnóstico donde la capacidad de imagen es limitada. Este cambio acorta el camino desde la presentación de síntomas hasta las pruebas de laboratorio y la derivación a especialistas. En China, la tasa de prevalencia del SOP estandarizada por edad aumentó a una tasa anual promedio del 2,01% entre 1990 y 2021, con un aumento adicional del 27% proyectado para 2036. La expansión del diagnóstico también aumenta la demanda de monitoreo metabólico y reproductivo a largo plazo.[1]
Expansión de los Servicios de Fertilidad y el Tratamiento de Inducción de la Ovulación
El SOP es una causa principal de infertilidad anovulatoria, vinculando el mercado del síndrome de ovario poliquístico con las consultas de fertilidad, la inducción de la ovulación y los servicios de reproducción asistida. Las guías clínicas internacionales recomiendan el letrozol sobre el clomifeno como tratamiento de primera línea para la inducción de la ovulación en muchos pacientes. Los protocolos de gonadotropinas y los ciclos de FIV o ICSI aumentan el valor de la atención cuando los tratamientos orales son insuficientes. Un estudio aleatorizado de 2025 reportó una tasa de embarazo natural del 35% con semaglutida semanal de 1 mg y metformina de 1.000 mg dos veces al día, en comparación con el 15% con metformina sola. Las guías italianas también destacan el papel de la HAM en la evaluación del riesgo de hiperestimulación ovárica antes de los ciclos de estimulación.[2]
Adopción de las Pruebas de HAM como Alternativa a la Ecografía en Adultos
El reconocimiento de la HAM sérica está reformando la vía diagnóstica en el mercado del síndrome de ovario poliquístico, ya que las pruebas en sangre están disponibles en más entornos de atención que la ecografía transvaginal. El estudio HARMONIA evaluó un umbral de 3,2 ng/mL utilizando el ensayo Elecsys AMH Plus de Roche y reportó una precisión diagnóstica del 94,0% para identificar la morfología ovárica poliquística. Un modelo del Servicio Nacional de Salud del Reino Unido de 2025 estimó ahorros anuales de 284.029 GBP cuando las pruebas de HAM reemplazaron a la ecografía transvaginal en la vía diagnóstica del SOP evaluada.[3] Los sistemas de analizadores de laboratorio existentes pueden procesar la HAM junto con pruebas tiroideas y metabólicas, lo que favorece una adopción más amplia. Sin embargo, las variaciones por edad, índice de masa corporal y etnia continúan requiriendo validación.
Gestión Integrada de la Obesidad y la Resistencia a la Insulina Relacionadas con el SOP
Los proveedores de atención médica gestionan cada vez más el SOP como una condición con implicaciones reproductivas y cardiometabólicas, integrando la endocrinología y la atención preventiva con los servicios de ginecología. Una revisión de 2025 identificó el SOP como una condición que aumenta el riesgo de enfermedad cardiovascular, fortaleciendo la justificación para el cribado metabólico. Un metaanálisis de 2025 encontró que los agonistas del receptor GLP-1 redujeron el índice de masa corporal en una media de 2,20 kg/m² y mejoraron la circunferencia de la cintura y la resistencia a la insulina en comparación con la metformina o el placebo. Los beneficios fueron mayores a dosis de 1,0 mg por semana o superiores y entre pacientes con un índice de masa corporal basal superior a 28 kg/m². Estos hallazgos respaldan las vías de atención integrada, aunque estos tratamientos siguen siendo de uso fuera de indicación para el SOP en muchas jurisdicciones.[4]
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE LA CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Falta de aprobaciones regulatorias específicas para el SOP | -1.2% | Global | Largo plazo (≥ 4 años) |
| Costos de diagnóstico y tratamiento fuera del reembolso público | -0.9% | Asia-Pacífico, Oriente Medio y África, y América Latina | Mediano plazo (2-4 años) |
| Propiedad fragmentada de la atención metabólica y reproductiva | -0.6% | Global | Mediano plazo (2-4 años) |
| Efectos secundarios y desafíos de gestión a largo plazo | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Falta de Aprobaciones Regulatorias Específicas para el SOP
La falta de terapias ampliamente aprobadas específicas para el SOP sigue siendo una restricción estructural en el mercado del síndrome de ovario poliquístico. Los medicamentos existentes abordan principalmente síntomas individuales, incluida la disfunción ovulatoria, la resistencia a la insulina, las irregularidades menstruales y los síntomas relacionados con los andrógenos. Este panorama de tratamiento fragmentado complica la fijación de precios y el reembolso específicos por indicación, al tiempo que limita las vías regulatorias claras para las terapias dirigidas al proceso subyacente de la enfermedad. Organon discontinuó el desarrollo de OG-7191, un inhibidor de HSD17β5 para el SOP, el 15 de diciembre de 2025, lo que pone de relieve el limitado pipeline en etapas avanzadas y la necesidad de claridad regulatoria.
Costos de Diagnóstico y Tratamiento Fuera del Reembolso Público
Los costos de diagnóstico y tratamiento pueden limitar el acceso sostenido a la atención, particularmente donde el reembolso público no cubre las pruebas y el tratamiento. Aunque los agonistas del receptor GLP-1 tienen aprobaciones para la diabetes y la obesidad en muchos mercados, estas aprobaciones no proporcionan automáticamente cobertura de reembolso para la atención del SOP. Los servicios de fertilidad aumentan aún más los gastos de bolsillo a través de consultas, pruebas de HAM, paneles hormonales, inducción de la ovulación y procedimientos de reproducción asistida. Este desafío es significativo en Asia-Pacífico, Oriente Medio y África, y América Latina, donde la adopción diagnóstica puede superar los acuerdos de reembolso y la atención especializada sigue concentrada en los centros urbanos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Tratamiento Lidera los Ingresos Mientras que el Diagnóstico se Expande Más RápidoEl Tipo de Tratamiento representó el 77,56% de los ingresos por productos del SOP en 2026, respaldado por el uso establecido de anticonceptivos orales, sensibilizadores a la insulina y terapias dirigidas a síntomas. El tratamiento farmacéutico siguió siendo la subcategoría más grande, abordando las necesidades menstruales, metabólicas, relacionadas con los andrógenos y de fertilidad. Un estudio de semaglutida-metformina reportó una tasa de embarazo natural del 35% para la terapia combinada, en comparación con el 15% para la metformina sola, junto con una pérdida de peso media de 6,09 kg y 2,25 kg, respectivamente. Las opciones quirúrgicas, como la perforación ovárica laparoscópica para pacientes resistentes al clomifeno, siguieron siendo limitadas, mientras que el tratamiento de reproducción asistida se expandió a través de ciclos de FIV e ICSI cuando las terapias de inducción no lograron el embarazo.
Se proyecta que el Tipo Diagnóstico crezca a una CAGR del 9,28% durante 2027-2032, convirtiéndolo en la categoría de producto de más rápido crecimiento en el mercado del síndrome de ovario poliquístico. Las pruebas hormonales incluyen HAM, hormona luteinizante, hormona foliculoestimulante y paneles de andrógenos, mientras que las pruebas metabólicas identifican la resistencia a la insulina, la dislipidemia y la disregulación de la glucosa. Un estudio de 2026 reportó que la testosterona libre sérica basada en LC-MS/MS logró un AUC de 0,886 para el diagnóstico del SOP, en comparación con 0,856 para la testosterona total y 0,864 para el índice de andrógenos libres. Las imágenes siguen siendo relevantes para casos complejos, mientras que las pruebas de HAM y los modelos basados en inteligencia artificial apoyan cada vez más la evaluación de la morfología; una revisión de 2025 reportó una precisión del 95%-99% para detectar la morfología ovárica poliquística.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Necesidad del Paciente:
La Atención a la Fertilidad se Expande Más Rápido que la Atención Centrada en SíntomasLa Regulación del Ciclo Menstrual representó el 44,93% del tamaño del mercado del síndrome de ovario poliquístico en 2026. Los anticonceptivos orales combinados y los regímenes solo de progestina siguieron siendo ampliamente utilizados entre las pacientes que no buscan un embarazo inmediato, lo que refleja el enfoque continuo en el manejo del ciclo irregular. Los anticonceptivos antiandrogénicos y la espironolactona también apoyaron el manejo del hiperandrogenismo, el hirsutismo y el acné. La categoría continuó atendiendo a una amplia base de pacientes, ya que los síntomas visibles a menudo motivaron las consultas iniciales, incluso cuando la atención metabólica ganó prominencia.
Se prevé que la Gestión de la Fertilidad y la Ovulación crezca a una CAGR del 10,12% hasta 2032, impulsada por el vínculo entre el tratamiento metabólico y la planificación de la concepción. Las guías internacionales actuales identifican el letrozol como el agente de inducción de la ovulación preferido sobre el clomifeno para muchas presentaciones del SOP. Las pruebas de HAM apoyan la dosificación individualizada de gonadotropinas y la evaluación del riesgo de hiperestimulación ovárica antes del tratamiento de FIV. Un estudio de 2025 reportó la restauración de ciclos ovulatorios en el 52,5% de las pacientes previamente anovulatorias tratadas con semaglutida, lo que apoya las derivaciones desde la atención endocrina a los servicios de fertilidad. El manejo del peso y la resistencia a la insulina también está ganando relevancia debido al perfil de riesgo cardiovascular de la condición.
Por Usuario Final:
Los Hospitales Mantienen el Volumen Mientras los Laboratorios Ganan ImpulsoLos Hospitales y Clínicas representaron el 55,67% del gasto de los usuarios finales del SOP en 2026, lo que refleja su papel en la atención compleja de fertilidad, la evaluación de la resistencia a la insulina y los servicios reproductivos coordinados. Los equipos hospitalarios integran ginecología, endocrinología, medicina de laboratorio y reproducción asistida para pacientes que requieren atención multidisciplinaria. Este modelo sigue siendo relevante para síntomas complejos y la coordinación de técnicas de reproducción asistida. Las instituciones académicas y de investigación también apoyan la inscripción en ensayos clínicos y generan evidencia para futuras decisiones regulatorias específicas del SOP, manteniendo a los hospitales como actores centrales en el mercado del síndrome de ovario poliquístico.
Se prevé que los Laboratorios de Diagnóstico crezcan a una CAGR del 11,23% durante 2027-2032. Las pruebas de HAM pueden trasladar partes del proceso diagnóstico desde entornos especializados dependientes de imágenes hacia laboratorios que ya procesan pruebas endocrinas. El ensayo Elecsys AMH Plus de Roche opera en analizadores clínicos existentes, reduciendo los requisitos de infraestructura adicional para los laboratorios equipados. Una revisión de alcance de 2025 encontró que las herramientas digitales para el seguimiento menstrual y la predicción del riesgo del SOP lograron una precisión diagnóstica que oscila entre el 72,1% y el 90,4%. Estas herramientas pueden mejorar las derivaciones tempranas para pruebas de laboratorio y atención clínica.

Por Canal de Distribución:
Las Farmacias Hospitalarias Lideran Mientras el Acceso Digital CreceLas Farmacias Hospitalarias representaron el 56,89% del gasto en el canal de distribución del SOP en 2026. Su posición refleja el uso institucional de gonadotropinas, análogos de la hormona liberadora de gonadotropinas en protocolos de técnicas de reproducción asistida e inyectables agonistas del receptor GLP-1. Estos medicamentos a menudo requieren prescripción especializada, inicio supervisado o ajustes de dosis, lo que dirige muchas prescripciones a través de farmacias conectadas a hospitales. Las farmacias minoristas siguen siendo importantes para los productos de alto volumen, incluidos los anticonceptivos orales, la metformina y los antiandrógenos orales, donde la competencia entre marcas y genéricos es más común.
Se proyecta que las Farmacias en Línea y las Plataformas de Telesalud crezcan a una CAGR del 10,45% de 2027 a 2032. Los proveedores digitales pueden integrar consultas médicas, derivaciones a laboratorios y coordinación de prescripciones dentro de una única vía para el paciente. Este modelo puede reducir los requisitos de desplazamiento y acortar el tiempo entre el reporte de síntomas, las pruebas y las discusiones sobre el tratamiento para pacientes con acceso limitado a especialistas. El crecimiento depende de las regulaciones de prescripción, las asociaciones de laboratorio confiables y las salvaguardas de seguimiento. El canal no reemplaza a los hospitales para la atención compleja de técnicas de reproducción asistida o el inicio de tratamientos de alto riesgo, pero proporciona un punto de acceso adicional para los pacientes desatendidos.
Análisis Geográfico
América del Norte
América del Norte representó el 39,88% del tamaño del mercado del síndrome de ovario poliquístico en 2026, respaldado por una infraestructura de fertilidad madura y un amplio acceso a los servicios de diagnóstico. El uso de agonistas del receptor GLP-1 entre los pacientes diagnosticados sigue siendo alto, con el nuevo uso entre mujeres estadounidenses con SOP aumentando del 0,07% en 2011 al 17,1% en 2025. La tirzepatida representó el 37,5% de las prescripciones de GLP-1 en 2024, frente al 17,7% en 2023. Sin embargo, la falta de aprobación de la Administración de Alimentos y Medicamentos de Estados Unidos para el SOP, los requisitos de autorización previa y los costos de bolsillo pueden restringir el acceso. La telesalud amplía el acceso a especialistas en zonas rurales, mientras que las diferencias en el financiamiento de técnicas de reproducción asistida por provincia en Canadá y la expansión de las vías de seguro privado en México configuran la demanda regional.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,88% durante 2027-2032, la tasa de crecimiento más rápida entre los segmentos geográficos en el mercado del síndrome de ovario poliquístico. China representó el 28,69% de los casos de SOP en Asia y el 14,56% de los casos globales en 2021, con una prevalencia proyectada para aumentar un 27% para 2036. India sigue siendo un mercado importante de necesidades no satisfechas, con una prevalencia que oscila entre el 3,7% y el 22,5% entre las mujeres en edad reproductiva, dependiendo de los criterios diagnósticos. Japón y Corea del Sur están fortaleciendo las vías diagnósticas a través de pruebas de HAM e interpretación de ecografías asistida por inteligencia artificial. Las disparidades en los seguros y el acceso limitado fuera de las principales ciudades continúan influyendo en la conversión al tratamiento en toda la región.
Europa, Oriente Medio y África, y América del Sur
Europa se beneficia de la cobertura sanitaria universal, las redes de especialistas y los sistemas de diagnóstico alineados con las guías clínicas. En el Reino Unido, el modelo del Servicio Nacional de Salud de 2025 estimó ahorros anuales de 284.029 GBP al reemplazar la ecografía con la vía de HAM evaluada. Alemania, Francia e Italia apoyan el diagnóstico, el seguimiento y el tratamiento a través de redes establecidas de fertilidad y endocrinología, mientras que el programa SPIOMET4HEALTH avanza en la investigación de una farmacoterapia dedicada al SOP. Oriente Medio y África siguen siendo mercados en etapas más tempranas, con actividad diagnóstica concentrada en los países del Consejo de Cooperación del Golfo y las principales ciudades. Brasil impulsa la demanda sudamericana a través de la capacidad de las clínicas de fertilidad y la expansión de la cobertura de seguros, mientras que Argentina enfrenta desafíos de adquisición debido a las condiciones macroeconómicas.
Panorama Competitivo
Concentración del Mercado
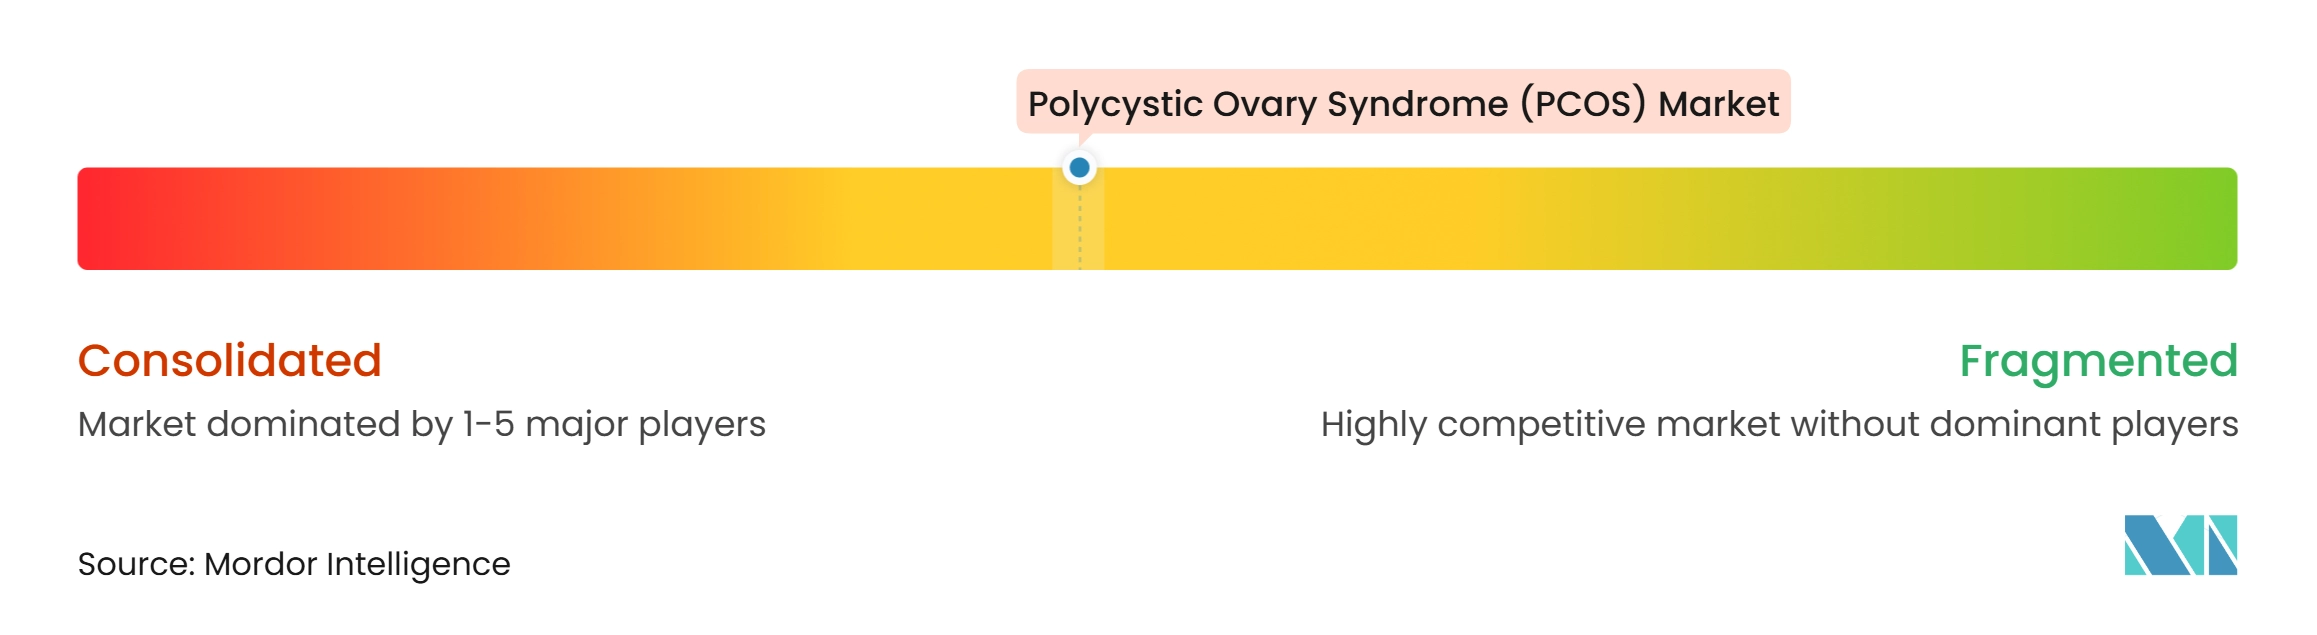
El mercado del síndrome de ovario poliquístico (SOP) está moderadamente fragmentado, con los ingresos de diagnóstico y tratamiento distribuidos entre diferentes tipos de empresas. Roche, Siemens Healthineers y Danaher tienen posiciones diferenciadas en los ensayos de hormona antimülleriana (HAM) y las plataformas de hormonas múltiples. El ensayo Elecsys AMH Plus de Roche demostró un área bajo la curva del 94,0% para detectar la morfología ovárica poliquística. Los proveedores de diagnóstico compiten a través del rendimiento analítico, las bases de analizadores instalados y la alineación con las guías clínicas.
Los ingresos por tratamiento siguen dispersos entre los proveedores de anticonceptivos orales, metformina, antiandrógenos, medicamentos para la fertilidad y terapias metabólicas de uso fuera de indicación. Thermo Fisher Scientific, Bio-Rad Laboratories, Hologic y QuidelOrtho compiten a través de la sensibilidad de los ensayos, la compatibilidad con los flujos de trabajo y las relaciones de adquisición de laboratorio. Novo Nordisk se beneficia del aumento de las prescripciones de GLP-1 fuera de indicación, mientras que los fabricantes de genéricos suministran metformina y antiandrógenos.
La discontinuación planificada de OG-7191 por parte de Organon en diciembre de 2025 elimina un programa específico de mecanismo del pipeline de una importante empresa farmacéutica. La decisión pone de relieve los desafíos de desarrollar terapias dedicadas al SOP en medio de puntos finales regulatorios inciertos. También refuerza la importancia de la generación de evidencia clínica y los programas liderados por investigadores para avanzar en el panorama del tratamiento. El consorcio SPIOMET4HEALTH está evaluando una combinación de dosis fija de espironolactona, pioglitazona y metformina en seis países europeos. Se esperan los resultados finales y las evaluaciones de viabilidad regulatoria para diciembre de 2026. La evidencia clínica de apoyo podría informar los protocolos de tratamiento del SOP de próxima generación. La validación prospectiva de HAM de Roche también puede apoyar la adopción más amplia de evaluaciones basadas en sangre para la morfología ovárica poliquística.
Líderes de la Industria del Síndrome de Ovario Poliquístico (SOP)
-
Bayer AG
-
Sanofi
-
Pfizer Inc.
-
Merck & Co., Inc.
-
Novo Nordisk A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado del Síndrome de Ovario Poliquístico (SOP) Empresas cubiertas en este informe
- Abbott Laboratories
- Abbvie
- AstraZeneca
- Bayer
- bioMérieux
- Bio-Rad Laboratories
- Bristol-Myers Squibb
- Danaher
- Roche
- Hologic
- Merck
- Novo Nordisk
- Organon
- Pfizer
- QuidelOrtho
- Sanofi
- Siemens Healthineers
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Thermo Fisher Scientific
Desarrollos recientes de la industria en Mercado del Síndrome de Ovario Poliquístico (SOP)
- Enero de 2026: May Health recibió la certificación de Marcado CE para su Sistema Anavi, una tecnología para tratar la infertilidad relacionada con el SOP. La certificación, otorgada bajo el Reglamento de Dispositivos Médicos de la UE 2017/745, permitió la comercialización en la Unión Europea.
- Diciembre de 2025: Organon & Co. discontinuó el desarrollo de OG-7191, un inhibidor de HSD17β5 para el SOP, ya que su perfil ya no era adecuado para su avance. La discontinuación eliminó el único programa de SOP específico de mecanismo patrocinado por una empresa entre las principales compañías farmacéuticas.
Alcance del Informe Global del Mercado del Síndrome de Ovario Poliquístico (SOP)
Según el alcance del informe, el Síndrome de Ovario Poliquístico (SOP) es un trastorno hormonal común que afecta a las personas con ovarios, generalmente durante sus años reproductivos. Se caracteriza por un desequilibrio de las hormonas reproductivas, particularmente niveles elevados de andrógenos (a menudo denominadas hormonas masculinas), que pueden interrumpir el proceso regular de ovulación. Este desequilibrio hormonal frecuentemente conduce a períodos menstruales irregulares o prolongados y puede causar que los ovarios desarrollen numerosos sacos pequeños llenos de líquido (folículos) que no liberan óvulos regularmente.
El mercado del Síndrome de Ovario Poliquístico (SOP) está segmentado por tipo de producto, necesidad del paciente, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado incluye tipo diagnóstico y tipo de tratamiento. El tipo diagnóstico incluye pruebas hormonales, pruebas metabólicas y de sangre, imágenes y ecografía, y otros. El tipo de tratamiento incluye tratamiento farmacéutico, tratamiento quirúrgico, tratamiento de reproducción asistida, gestión del estilo de vida y nutricional, y otros. Por necesidad del paciente, el mercado está segmentado en gestión de la fertilidad y la ovulación, regulación del ciclo menstrual, manejo del hiperandrogenismo, el hirsutismo y el acné, manejo del peso y la resistencia a la insulina, y otros. Por usuario final, el mercado está segmentado en hospitales y clínicas, clínicas de endocrinología, clínicas de ginecología, laboratorios de diagnóstico, clínicas de atención primaria, instituciones académicas y de investigación, y otros. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas, y farmacias en línea y plataformas de telesalud. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Tipo Diagnóstico | Pruebas Hormonales |
| Pruebas Metabólicas y de Sangre | |
| Imágenes y Ecografía | |
| Otros | |
| Tipo de Tratamiento | Tratamiento Farmacéutico |
| Tratamiento Quirúrgico | |
| Tratamiento de Reproducción Asistida | |
| Mercado de Gestión del Estilo de Vida y Nutricional | |
| Otros |
| Gestión de la Fertilidad y la Ovulación |
| Regulación del Ciclo Menstrual |
| Manejo del Hiperandrogenismo, el Hirsutismo y el Acné |
| Manejo del Peso y la Resistencia a la Insulina |
| Otros |
| Hospitales y Clínicas |
| Clínicas de Endocrinología |
| Clínicas de Ginecología |
| Laboratorios de Diagnóstico |
| Clínicas de Atención Primaria |
| Instituciones Académicas y de Investigación |
| Otros |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea y Plataformas de Telesalud |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Tipo Diagnóstico | Pruebas Hormonales |
| Pruebas Metabólicas y de Sangre | ||
| Imágenes y Ecografía | ||
| Otros | ||
| Tipo de Tratamiento | Tratamiento Farmacéutico | |
| Tratamiento Quirúrgico | ||
| Tratamiento de Reproducción Asistida | ||
| Mercado de Gestión del Estilo de Vida y Nutricional | ||
| Otros | ||
| Por Necesidad del Paciente | Gestión de la Fertilidad y la Ovulación | |
| Regulación del Ciclo Menstrual | ||
| Manejo del Hiperandrogenismo, el Hirsutismo y el Acné | ||
| Manejo del Peso y la Resistencia a la Insulina | ||
| Otros | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Clínicas de Endocrinología | ||
| Clínicas de Ginecología | ||
| Laboratorios de Diagnóstico | ||
| Clínicas de Atención Primaria | ||
| Instituciones Académicas y de Investigación | ||
| Otros | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea y Plataformas de Telesalud | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado del síndrome de ovario poliquístico para 2032?
Se proyecta que el mercado del síndrome de ovario poliquístico alcance los 14,06 mil millones de USD para 2032, desde 9,72 mil millones de USD en 2027, a una CAGR del 7,66%.
¿Qué área de tratamiento del SOP está creciendo más rápido?
Se proyecta que la Gestión de la Fertilidad y la Ovulación crezca a una CAGR del 10,12% hasta 2032, respaldada por la inducción de la ovulación, los servicios de fertilidad y el pretratamiento metabólico.
¿Por qué son importantes las pruebas de HAM en la atención del SOP?
Las guías internacionales reconocen la HAM sérica como una alternativa a la ecografía para la evaluación de la morfología en adultos. El estudio HARMONIA reportó un AUC del 94,0% para el enfoque de HAM evaluado.
¿Qué usuarios finales están impulsando la demanda diagnóstica del SOP?
Se prevé que los Laboratorios de Diagnóstico crezcan a una CAGR del 11,23% hasta 2032, a medida que las pruebas de HAM y hormonales se integran en los flujos de trabajo de laboratorio establecidos.
¿Qué región tiene la mayor participación del gasto en SOP?
América del Norte representó una participación del 39,88% en 2026, respaldada por la infraestructura de fertilidad, los procesos diagnósticos y el alto uso de GLP-1 entre los pacientes diagnosticados.
¿Qué limita el desarrollo de medicamentos dedicados al SOP?
La falta de una vía regulatoria amplia específica para el SOP y un modelo de reembolso deja el tratamiento dependiente de medicamentos centrados en síntomas y de uso fuera de indicación.