
Marktgröße und Marktanteil des Polyzystischen Ovarialsyndroms (PCOS)
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
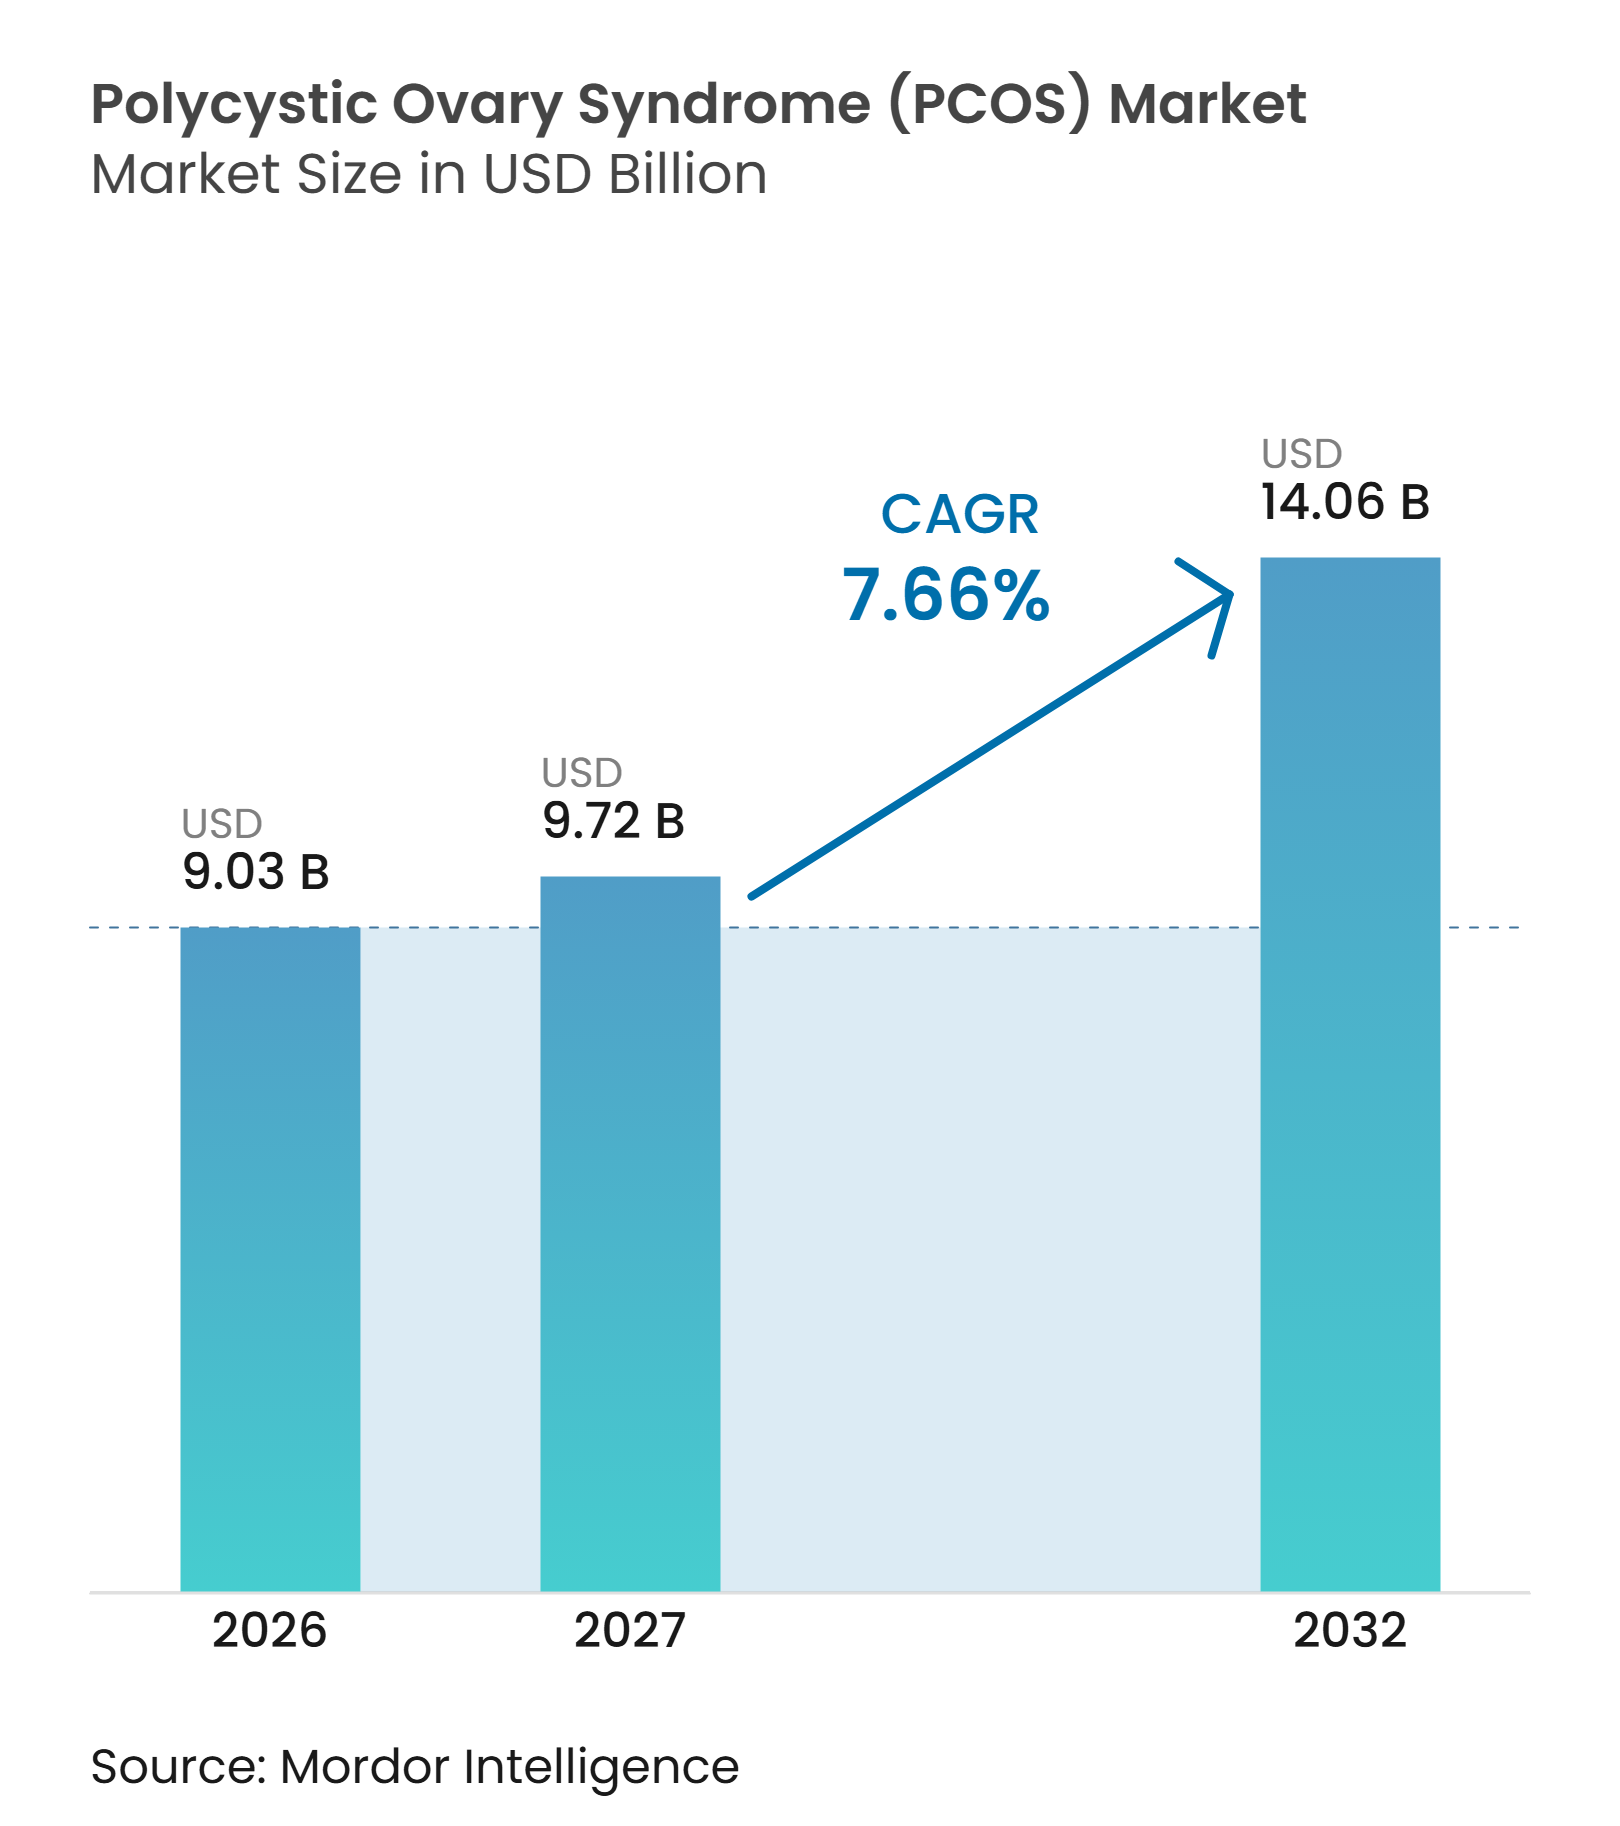
| Marktgröße (2027) | 9.72 Milliarden US-Dollar |
| Marktgröße (2032) | 14.06 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Polyzystischen Ovarialsyndroms (PCOS) von Mordor Intelligence
Die Marktgröße des Polyzystischen Ovarialsyndroms wurde im Jahr 2026 auf 9,03 Milliarden USD geschätzt und soll von 9,72 Milliarden USD im Jahr 2027 auf 14,06 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,66 % während des Prognosezeitraums (2027–2032).
Der Markt für Polyzystisches Ovarialsyndrom (PCOS) entwickelt sich über ein auf Symptomkontrolle ausgerichtetes Versorgungsmodell hinaus hin zu einem breiteren Spektrum an metabolischen, reproduktiven und diagnostischen Leistungen. PCOS betrifft 8 % bis 13 % der Frauen im reproduktiven Alter weltweit, während ein erheblicher Anteil der Fälle undiagnostiziert geblieben ist, sodass eine große Patientenpopulation außerhalb der strukturierten Versorgung verbleibt. Die zunehmende Nutzung von GLP-1-Rezeptoragonisten, blutbasierter Anti-Müller-Hormon-Tests und Fertilitätsversorgung fördert die Integration von metabolischer Behandlung und reproduktivem Management. Dieser Wandel schafft Chancen für Laboranbieter, Fertilitätskliniken und Behandlungsanbieter, die Patienten auf dem gesamten Versorgungsweg begleiten können. Der Markt bleibt jedoch abhängig von der Off-Label-Anwendung von Behandlungen, da keine Therapie eine breite behördliche Zulassung für den zugrunde liegenden PCOS-Krankheitsprozess erhalten hat.
Wichtigste Erkenntnisse des Berichts
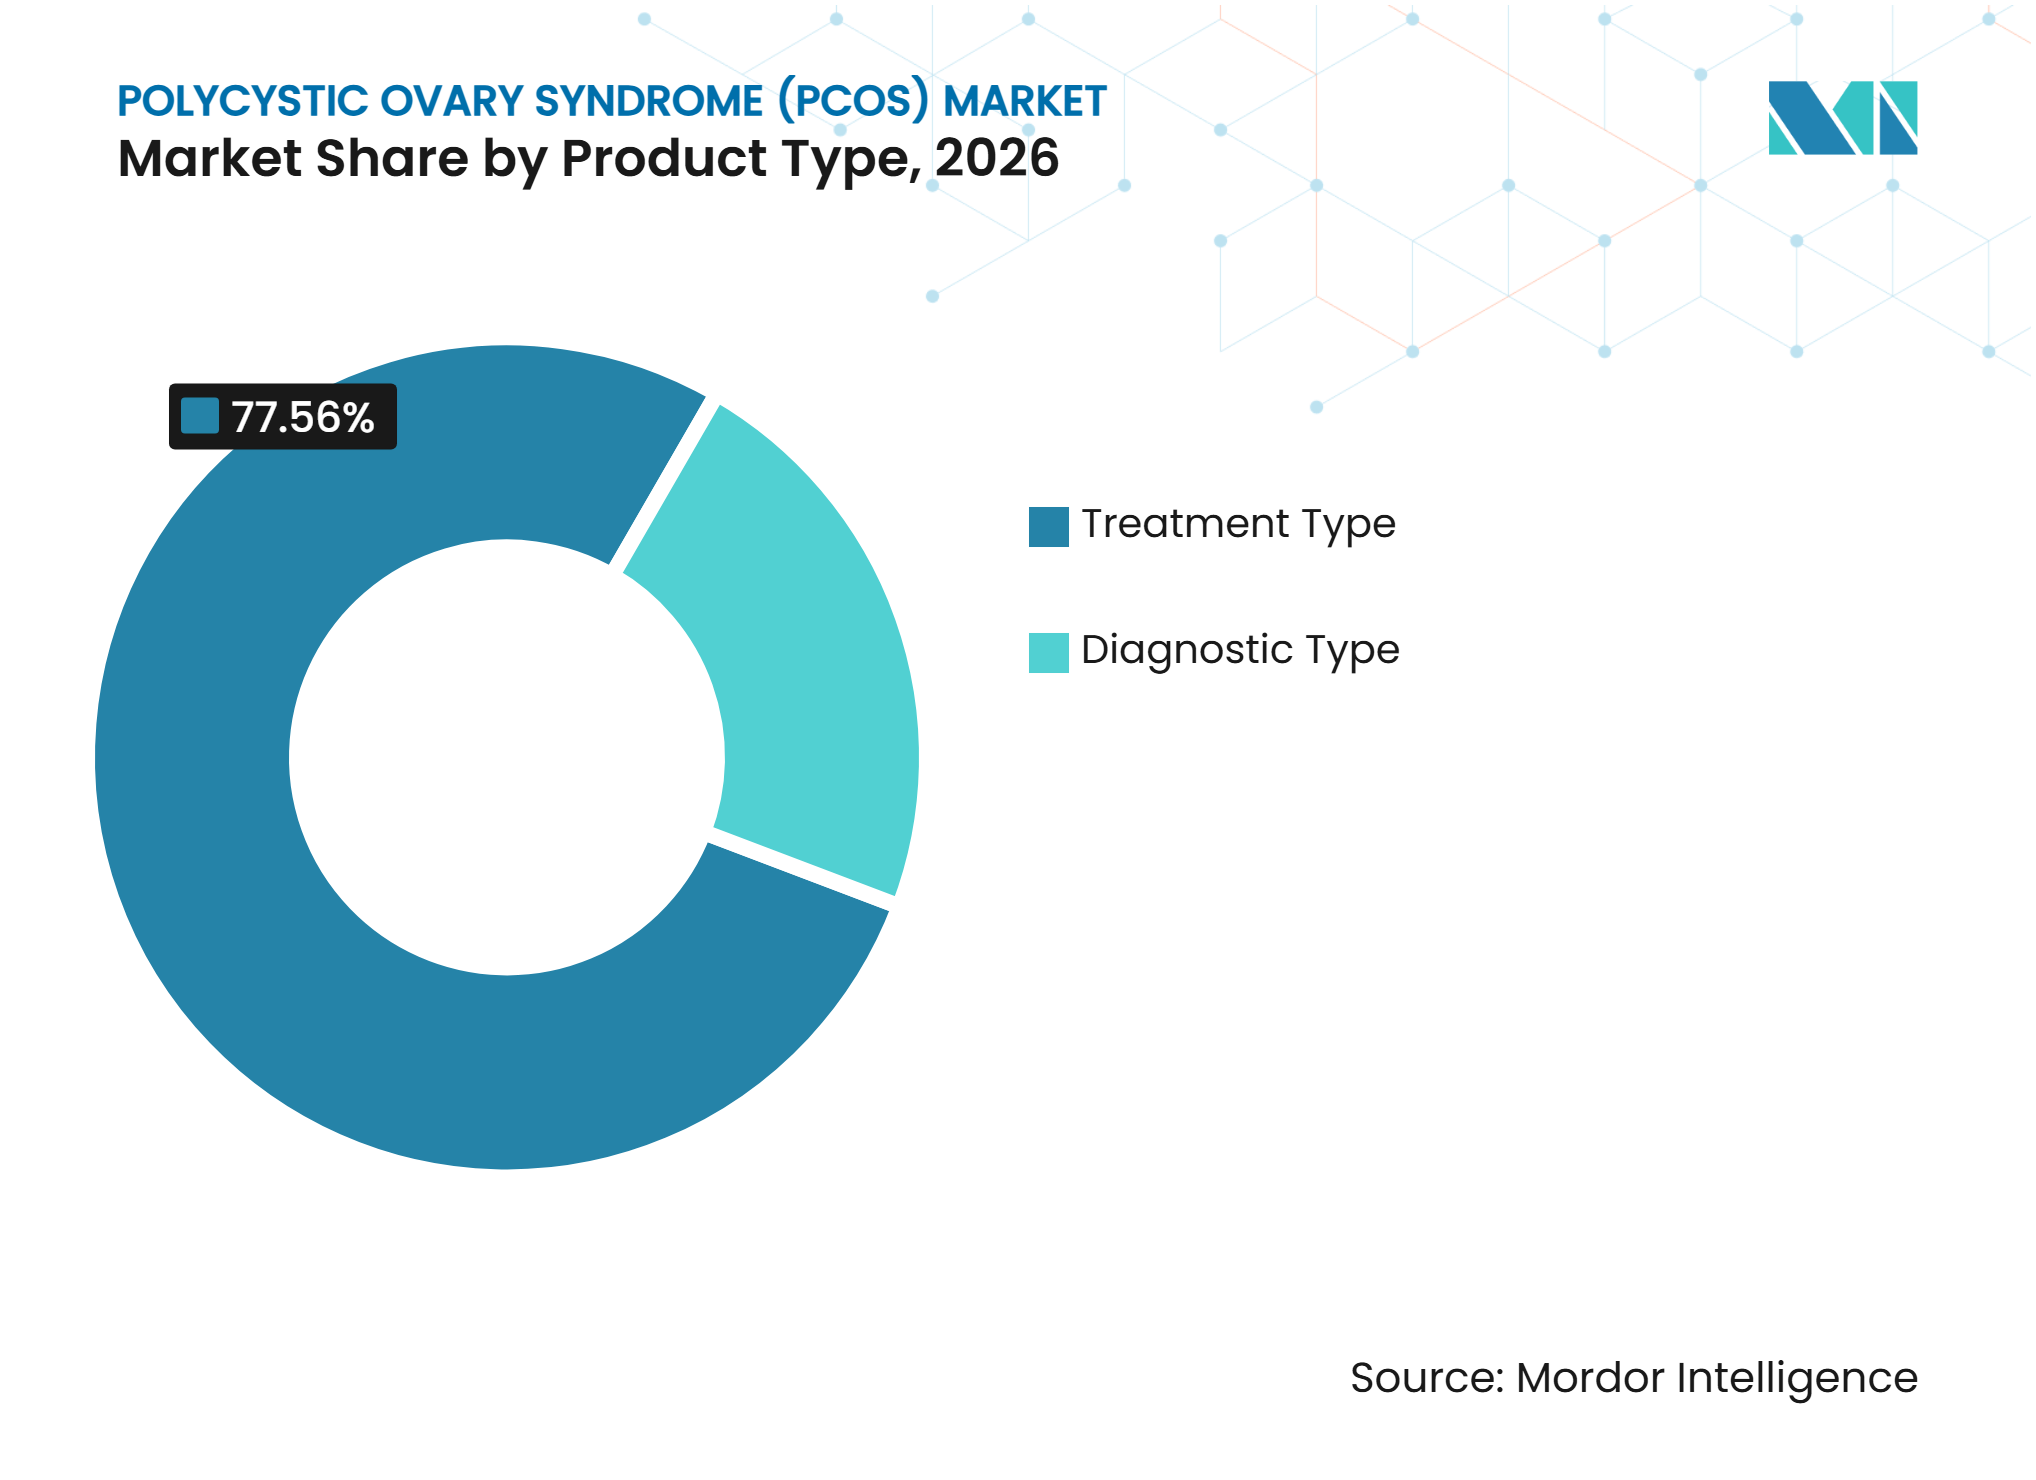
- Nach Produkttyp hielt der Behandlungstyp im Jahr 2026 einen Marktanteil von 77,56 % am Markt für Polyzystisches Ovarialsyndrom, während der Diagnostiktyp bis 2032 voraussichtlich mit einer CAGR von 9,28 % wachsen wird.
- Nach Patientenbedarf hielt die Menstruationszyklusregulierung im Jahr 2026 einen Marktanteil von 44,93 % am Markt für Polyzystisches Ovarialsyndrom, während Fertilitäts- und Ovulationsmanagement bis 2032 voraussichtlich mit einer CAGR von 10,12 % wachsen wird.
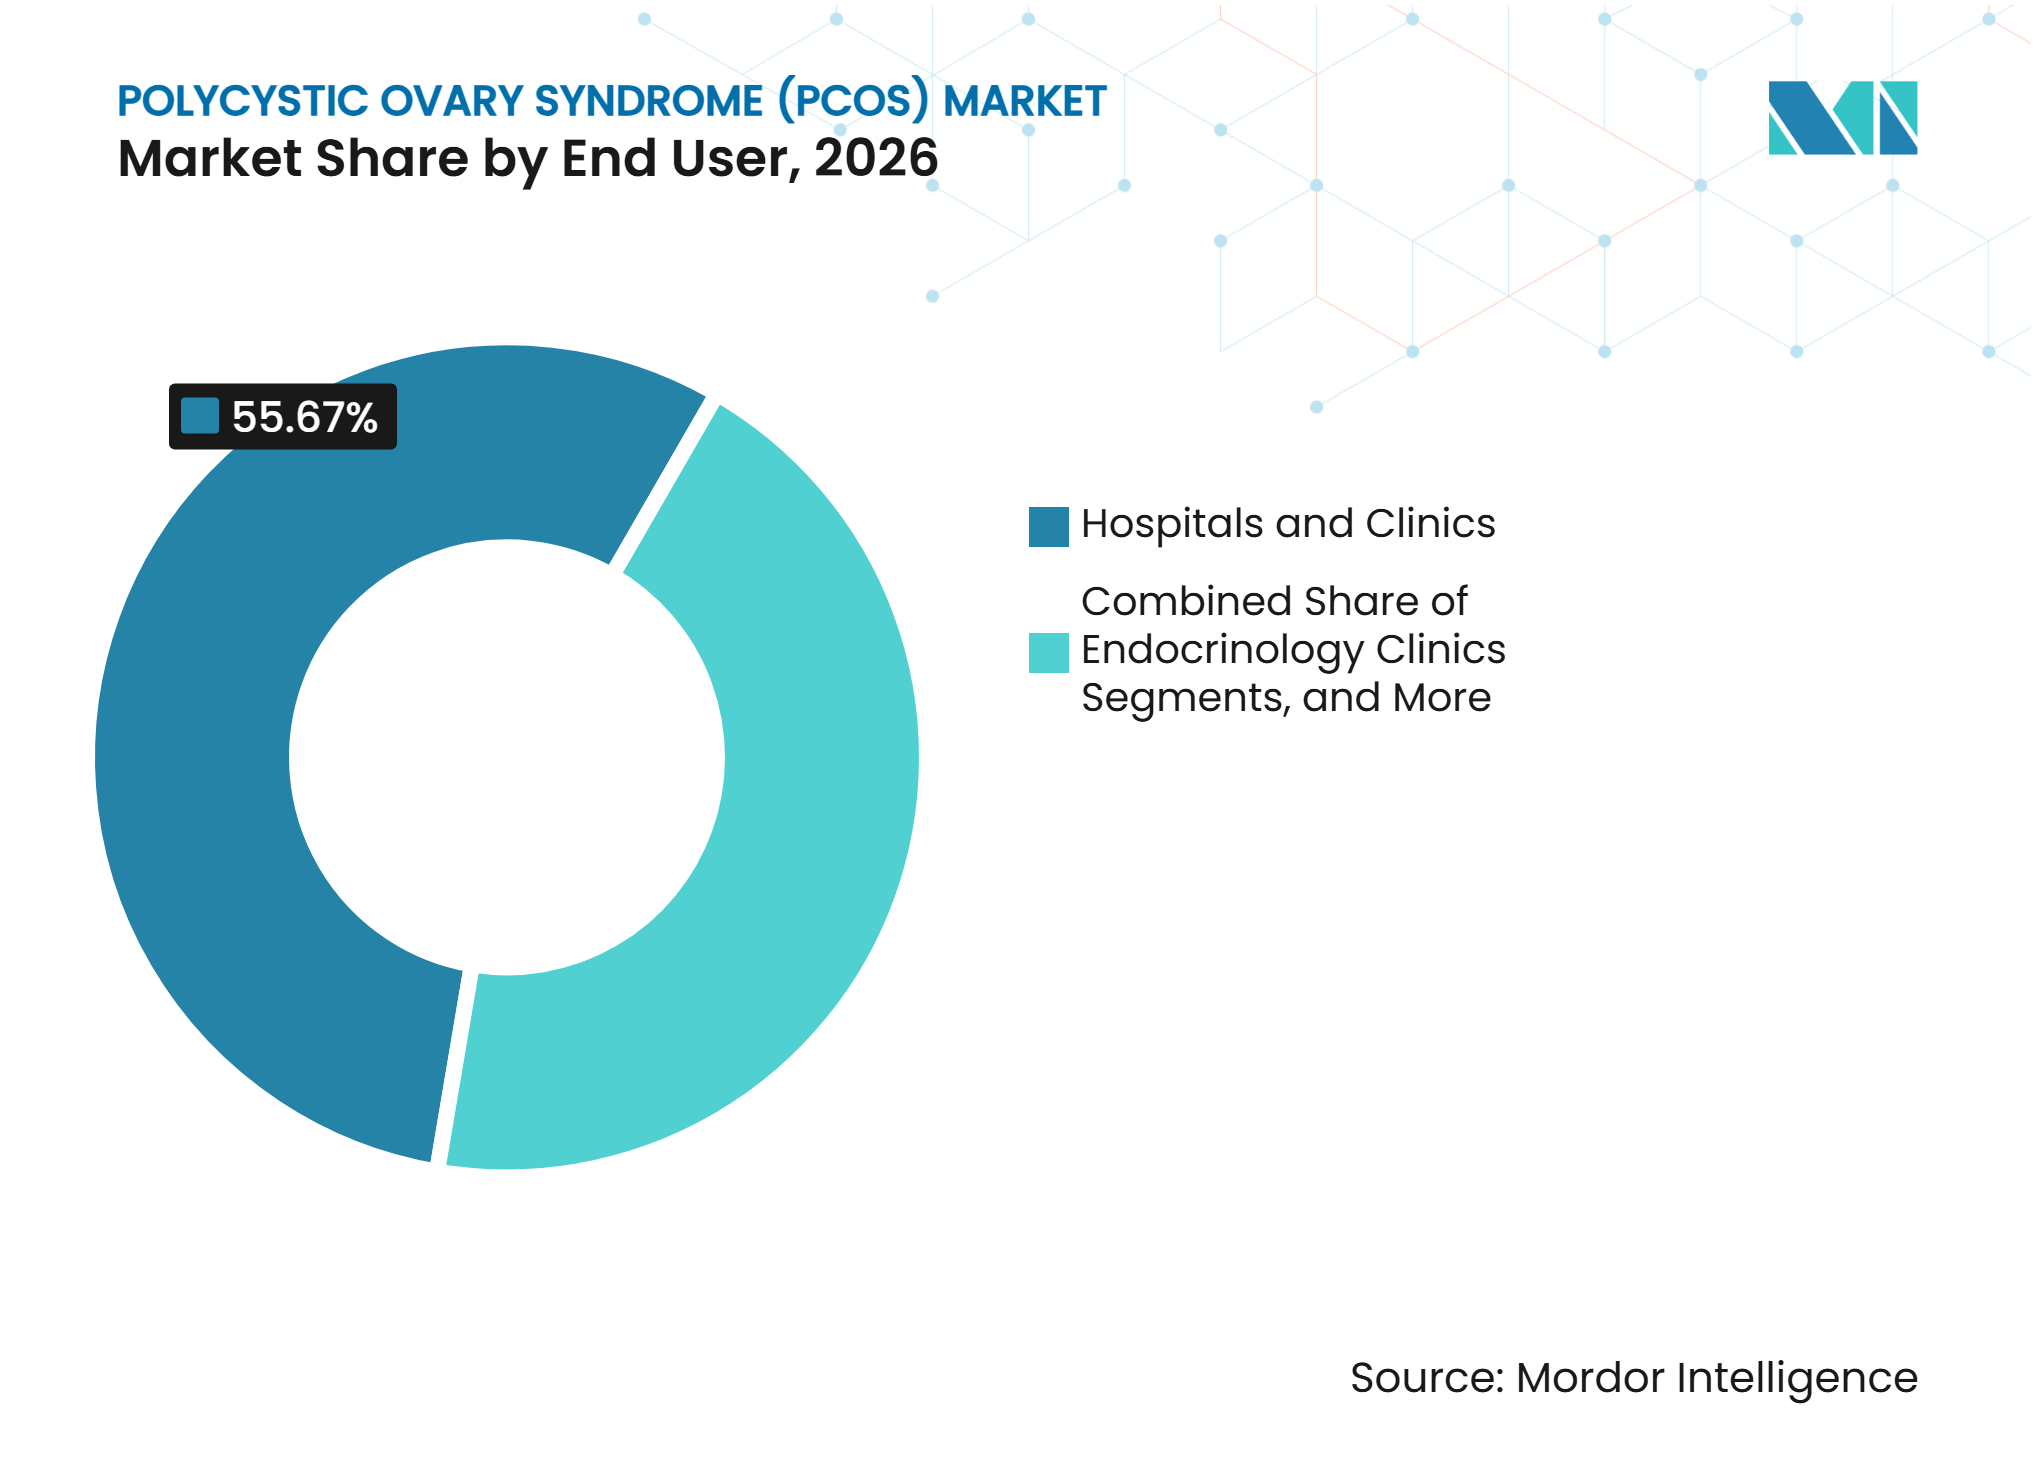
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2026 einen Anteil von 55,67 % in der PCOS-Kategorie, während Diagnostiklabore bis 2032 voraussichtlich mit einer CAGR von 11,23 % wachsen werden.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 einen Anteil von 56,89 % in der PCOS-Kategorie, während Online-Apotheken und Telemedizin-Plattformen bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen werden.
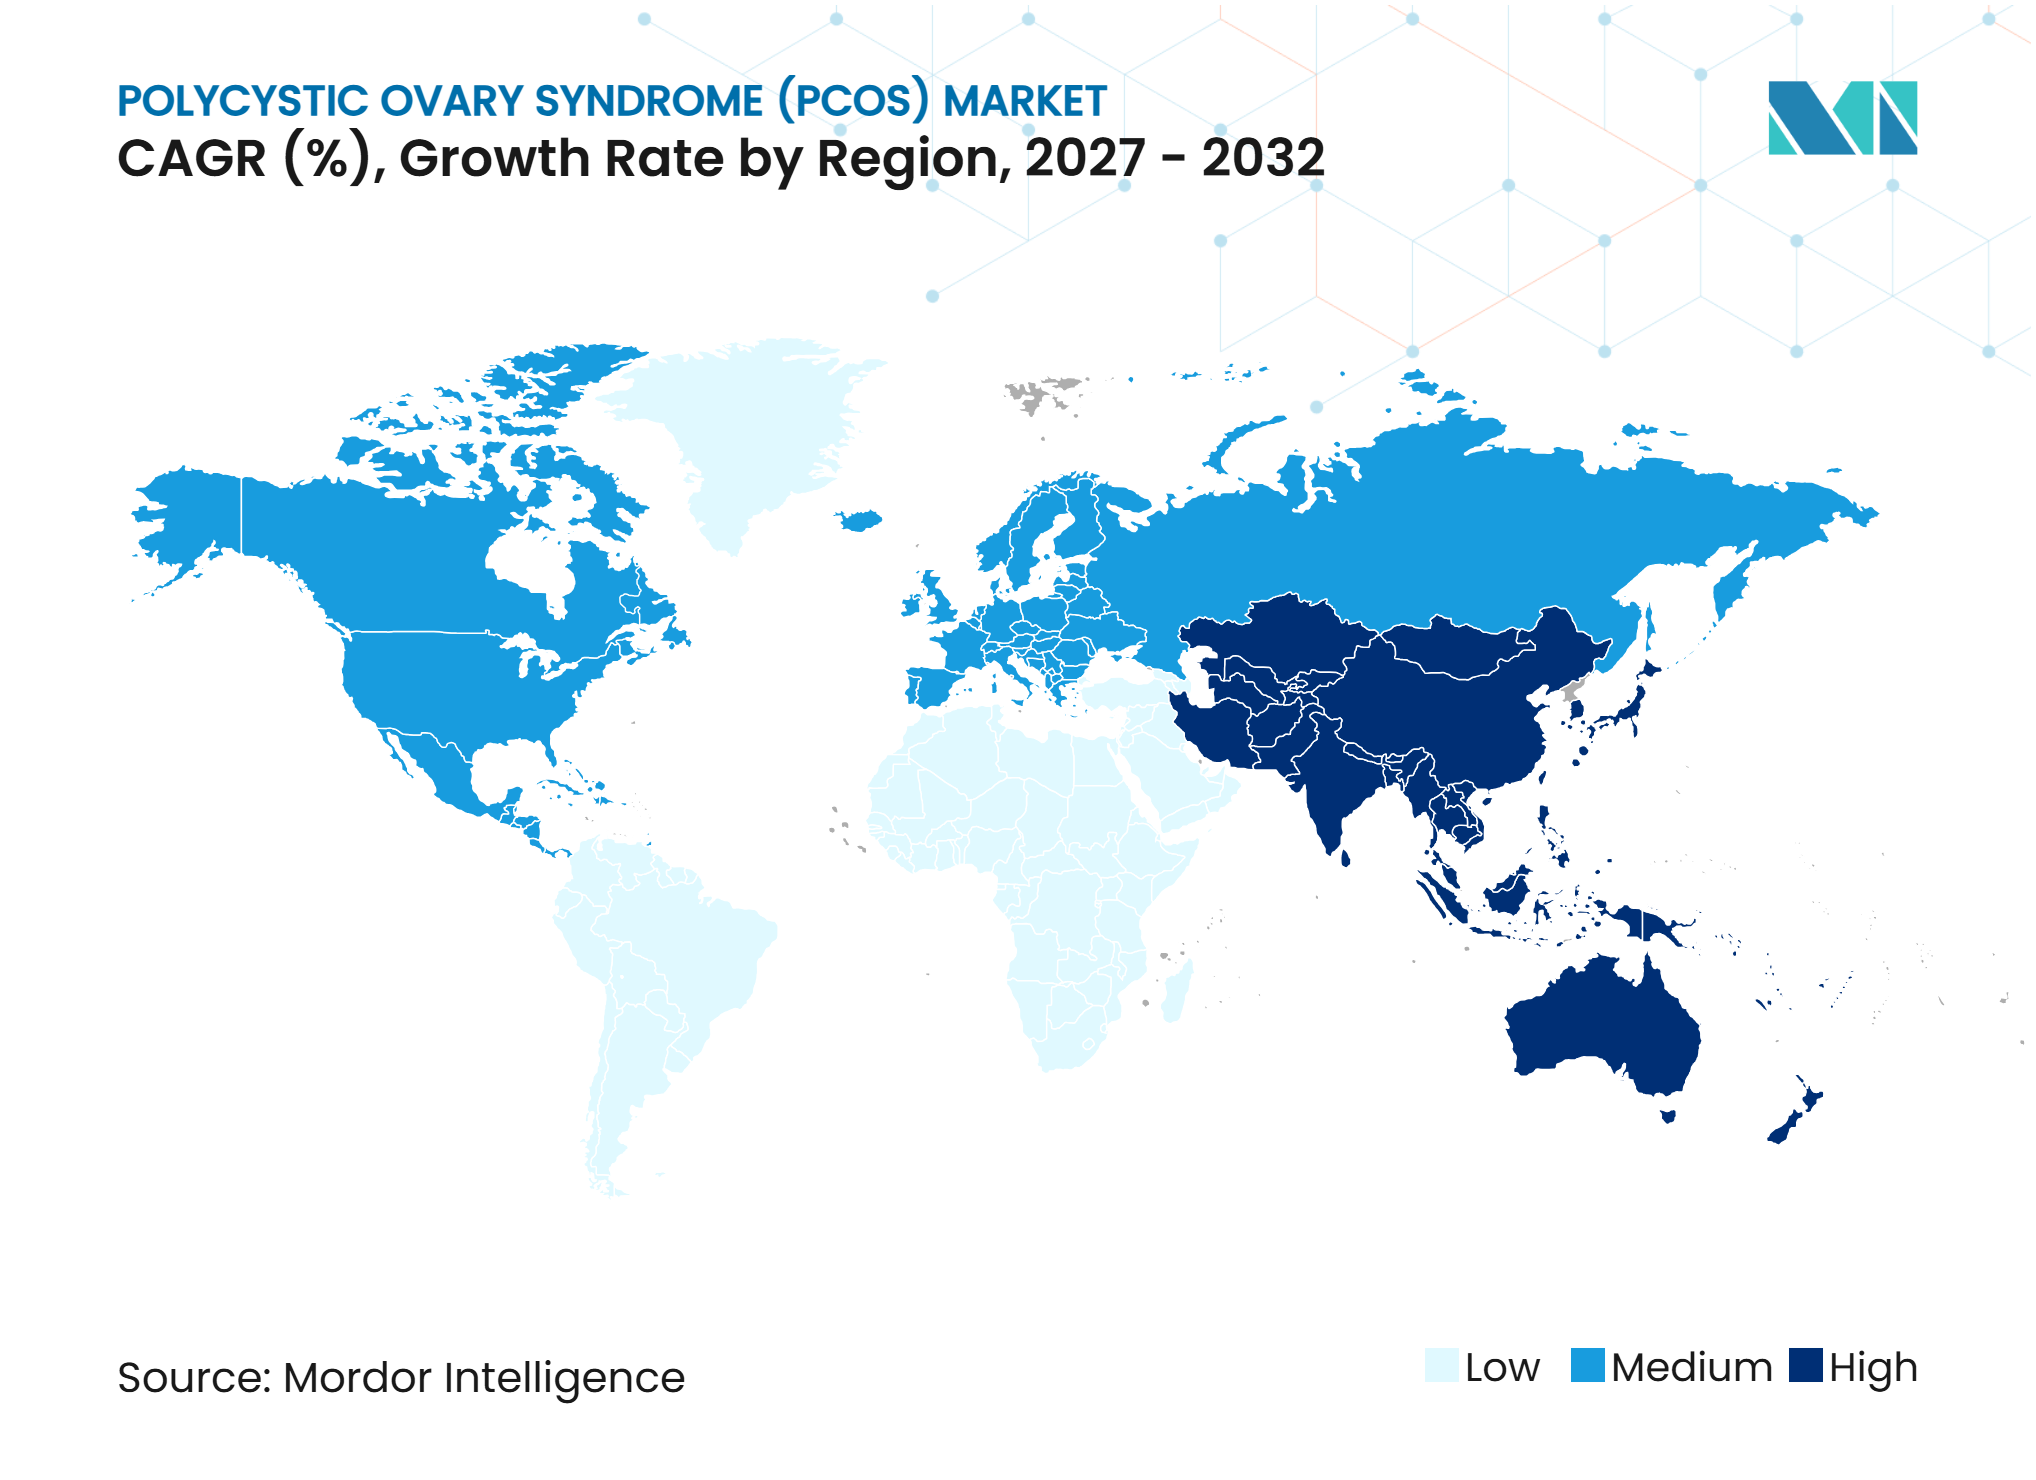
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 39,88 % in der PCOS-Kategorie, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 9,88 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende PCOS-Prävalenz und Diagnosesuche | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau von Fertilitätsleistungen und Ovulationsinduktionsbehandlung | +1.3% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung von AMH-Tests als Alternative zum Ultraschall bei Erwachsenen | +0.9% | Global, mit frühen Gewinnen im Vereinigten Königreich und Australien | Kurzfristig (≤ 2 Jahre) |
| Integriertes Management von PCOS-bedingter Adipositas und Insulinresistenz | +1.4% | Global, mit den Vereinigten Staaten und der Europäischen Union als Vorreiter | Mittelfristig (2–4 Jahre) |
| Engpässe bei Diagnosedaten erzeugen Nachfrage nach phänotypbewussten Tests | +0.7% | Global | Langfristig (≥ 4 Jahre) |
| Zunehmende Forschungs- und Entwicklungsaktivitäten für neuartige PCOS-Therapeutika | +0.6% | Vereinigte Staaten, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende PCOS-Prävalenz und Diagnosesuche
PCOS betrifft 8 % bis 13 % der Frauen im reproduktiven Alter, während viele Patientinnen undiagnostiziert bleiben oder keinen integrierten Versorgungsplan haben. Die internationale Leitlinie von 2023 erkennt Serum-AMH als Alternative zum Ultraschall zur Beurteilung der polyzystischen Ovarialmorphologie bei Erwachsenen an und verbessert den diagnostischen Zugang dort, wo die Bildgebungskapazität begrenzt ist. Dieser Wandel verkürzt den Weg von der Symptompräsentation zur Labortestung und zur Überweisung an Spezialisten. In China stieg die altersstandardisierte PCOS-Prävalenzrate von 1990 bis 2021 mit einer durchschnittlichen jährlichen Rate von 2,01 %, wobei bis 2036 ein weiterer Anstieg von 27 % prognostiziert wird. Die Ausweitung der Diagnose erhöht auch die Nachfrage nach langfristiger metabolischer und reproduktiver Überwachung.[1]
Ausbau von Fertilitätsleistungen und Ovulationsinduktionsbehandlung
PCOS ist eine führende Ursache für anovulatorische Infertilität und verbindet den Markt für Polyzystisches Ovarialsyndrom mit Fertilitätskonsultationen, Ovulationsinduktion und assistierten Reproduktionsleistungen. Internationale klinische Leitlinien empfehlen Letrozol gegenüber Clomifen als Erstlinienbehandlung zur Ovulationsinduktion für viele Patientinnen. Gonadotropinprotokolle sowie IVF- oder ICSI-Zyklen erhöhen den Versorgungswert, wenn orale Behandlungen nicht ausreichen. Eine randomisierte Studie aus dem Jahr 2025 berichtete von einer natürlichen Schwangerschaftsrate von 35 % mit wöchentlichem Semaglutid 1 mg und Metformin 1.000 mg zweimal täglich, verglichen mit 15 % bei Metformin allein. Italienische Leitlinien heben auch die Rolle von AMH bei der Beurteilung des Risikos einer ovariellen Überstimulation vor Stimulationszyklen hervor.[2]
Einführung von AMH-Tests als Alternative zum Ultraschall bei Erwachsenen
Die Anerkennung von Serum-AMH verändert den Diagnosepfad im Markt für Polyzystisches Ovarialsyndrom, da Bluttests in mehr Versorgungseinrichtungen verfügbar sind als transvaginaler Ultraschall. Die HARMONIA-Studie bewertete einen Grenzwert von 3,2 ng/mL unter Verwendung des Roche Elecsys AMH Plus-Assays und berichtete von einer diagnostischen Genauigkeit von 94,0 % bei der Identifizierung polyzystischer Ovarialmorphologie. Ein Modell des britischen National Health Service aus dem Jahr 2025 schätzte jährliche Einsparungen von 284.029 GBP, wenn AMH-Tests den transvaginalen Ultraschall im bewerteten PCOS-Diagnosepfad ersetzen.[3] Bestehende Laboranalysatorsysteme können AMH zusammen mit Schilddrüsen- und Stoffwechseltests verarbeiten, was eine breitere Einführung unterstützt. Variationen nach Alter, Body-Mass-Index und ethnischer Zugehörigkeit erfordern jedoch weiterhin Validierung.
Integriertes Management von PCOS-bedingter Adipositas und Insulinresistenz
Gesundheitsdienstleister managen PCOS zunehmend als Erkrankung mit reproduktiven und kardiometabolischen Implikationen und integrieren Endokrinologie und Präventivversorgung mit gynäkologischen Leistungen. Eine Übersichtsarbeit aus dem Jahr 2025 identifizierte PCOS als eine das kardiovaskuläre Erkrankungsrisiko verstärkende Erkrankung und stärkte damit die Begründung für metabolisches Screening. Eine Metaanalyse aus dem Jahr 2025 ergab, dass GLP-1-Rezeptoragonisten den Body-Mass-Index im Mittel um 2,20 kg/m² reduzierten und den Taillenumfang sowie die Insulinresistenz im Vergleich zu Metformin oder Placebo verbesserten. Die Vorteile waren bei Dosen von 1,0 mg pro Woche oder höher und bei Patientinnen mit einem Ausgangs-Body-Mass-Index über 28 kg/m² stärker ausgeprägt. Diese Erkenntnisse unterstützen integrierte Versorgungspfade, obwohl diese Behandlungen in vielen Ländern für PCOS weiterhin Off-Label bleiben.[4]
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fehlende PCOS-spezifische behördliche Zulassungen | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Diagnose- und Behandlungskosten außerhalb der öffentlichen Erstattung | -0.9% | Asien-Pazifik, Naher Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Zuständigkeit für metabolische und reproduktive Versorgung | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Nebenwirkungen und Herausforderungen beim Langzeitmanagement | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fehlende PCOS-spezifische behördliche Zulassungen
Das Fehlen breit zugelassener PCOS-spezifischer Therapien bleibt eine strukturelle Einschränkung für den Markt für Polyzystisches Ovarialsyndrom. Bestehende Arzneimittel adressieren in erster Linie einzelne Symptome, darunter ovulatorische Dysfunktion, Insulinresistenz, Menstruationsunregelmäßigkeiten und androgenbedingte Symptome. Diese fragmentierte Behandlungslandschaft erschwert die indikationsspezifische Preisgestaltung und Erstattung und schränkt gleichzeitig klare regulatorische Wege für Therapien ein, die auf den zugrunde liegenden Krankheitsprozess abzielen. Organon stellte am 15. Dezember 2025 die Entwicklung von OG-7191, einem HSD17β5-Inhibitor für PCOS, ein, was die begrenzte spätstufige Pipeline und den Bedarf an regulatorischer Klarheit unterstreicht.
Diagnose- und Behandlungskosten außerhalb der öffentlichen Erstattung
Diagnose- und Behandlungskosten können den dauerhaften Zugang zur Versorgung einschränken, insbesondere dort, wo die öffentliche Erstattung Tests und Behandlungen nicht abdeckt. Obwohl GLP-1-Rezeptoragonisten in vielen Märkten Zulassungen für Diabetes und Adipositas haben, bieten diese Zulassungen nicht automatisch Erstattungsdeckung für die PCOS-Versorgung. Fertilitätsleistungen erhöhen die Eigenkosten durch Konsultationen, AMH-Tests, Hormontests, Ovulationsinduktion und assistierte Reproduktionsverfahren weiter. Diese Herausforderung ist in Asien-Pazifik, dem Nahen Osten und Afrika sowie Lateinamerika besonders ausgeprägt, wo die diagnostische Einführung die Erstattungsregelungen überholen kann und die Fachversorgung weiterhin in städtischen Zentren konzentriert ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Behandlung führt beim Umsatz, während Diagnostik schneller wächstDer Behandlungstyp machte im Jahr 2026 77,56 % des PCOS-Produktumsatzes aus, gestützt durch den etablierten Einsatz oraler Kontrazeptiva, Insulinsensibilisatoren und symptomgerichteter Therapien. Die pharmazeutische Behandlung blieb die größte Unterkategorie und adressierte menstruelle, metabolische, androgenbedingte und fertilitätsbezogene Bedürfnisse. Eine Semaglutid-Metformin-Studie berichtete von einer natürlichen Schwangerschaftsrate von 35 % für die Kombinationstherapie, verglichen mit 15 % für Metformin allein, sowie einem mittleren Gewichtsverlust von 6,09 kg bzw. 2,25 kg. Chirurgische Optionen, wie das laparoskopische ovarielle Drilling bei clomifenresistenten Patientinnen, blieben begrenzt, während die assistierte Reproduktionsbehandlung durch IVF- und ICSI-Zyklen ausgeweitet wurde, wenn Induktionstherapien keine Schwangerschaft erzielten.
Der Diagnostiktyp soll während 2027–2032 mit einer CAGR von 9,28 % wachsen und ist damit die am schnellsten wachsende Produktkategorie im Markt für Polyzystisches Ovarialsyndrom. Hormonelle Tests umfassen AMH, luteinisierendes Hormon, follikelstimulierendes Hormon und Androgenprofile, während Stoffwechseltests Insulinresistenz, Dyslipidämie und Glukosedysregulation identifizieren. Eine Studie aus dem Jahr 2026 berichtete, dass LC-MS/MS-basiertes freies Serum-Testosteron eine AUC von 0,886 für die PCOS-Diagnose erreichte, verglichen mit 0,856 für Gesamttestosteron und 0,864 für den freien Androgenindex. Bildgebung bleibt für komplexe Fälle relevant, während AMH-Tests und auf künstlicher Intelligenz basierende Modelle die Morphologiebeurteilung zunehmend unterstützen; eine Übersichtsarbeit aus dem Jahr 2025 berichtete von einer Genauigkeit von 95 %–99 % bei der Erkennung polyzystischer Ovarialmorphologie.



Nach Patientenbedarf:
Fertilitätsversorgung wächst schneller als symptomorientierte VersorgungDie Menstruationszyklusregulierung hielt im Jahr 2026 einen Anteil von 44,93 % an der Marktgröße für Polyzystisches Ovarialsyndrom. Kombinierte orale Kontrazeptiva und Progestin-only-Regime blieben bei Patientinnen, die keine unmittelbare Schwangerschaft anstreben, weit verbreitet und spiegelten den anhaltenden Fokus auf das Management unregelmäßiger Zyklen wider. Antiandrogene Kontrazeptiva und Spironolacton unterstützten auch das Management von Hyperandrogenismus, Hirsutismus und Akne. Die Kategorie adressierte weiterhin eine breite Patientenbasis, da sichtbare Symptome häufig erste Konsultationen auslösten, auch wenn die metabolische Versorgung an Bedeutung gewann.
Fertilitäts- und Ovulationsmanagement soll bis 2032 mit einer CAGR von 10,12 % wachsen, angetrieben durch die Verbindung zwischen metabolischer Behandlung und Konzeptionsplanung. Aktuelle internationale Leitlinien identifizieren Letrozol als bevorzugtes Ovulationsinduktionsmittel gegenüber Clomifen für viele PCOS-Präsentationen. AMH-Tests unterstützen die individualisierte Gonadotropindosierung und die Beurteilung des Risikos einer ovariellen Überstimulation vor der IVF-Behandlung. Eine Studie aus dem Jahr 2025 berichtete von wiederhergestellten ovulatorischen Zyklen bei 52,5 % der zuvor anovulatorischen Patientinnen, die mit Semaglutid behandelt wurden, was Überweisungen von der endokrinen Versorgung zu Fertilitätsleistungen unterstützt. Das Gewichts- und Insulinresistenzmanagement gewinnt aufgrund des kardiovaskulären Risikoprofils der Erkrankung ebenfalls an Bedeutung.
Nach Endnutzer:
Krankenhäuser behalten das Volumen, während Labore an Dynamik gewinnenKrankenhäuser und Kliniken hielten im Jahr 2026 55,67 % der PCOS-Endnutzerausgaben und spiegelten ihre Rolle in der komplexen Fertilitätsversorgung, der Beurteilung der Insulinresistenz und den koordinierten reproduktiven Leistungen wider. Krankenhausbasierte Teams integrieren Gynäkologie, Endokrinologie, Labormedizin und assistierte Reproduktion für Patientinnen, die multidisziplinäre Versorgung benötigen. Dieses Modell bleibt für komplexe Symptome und die ART-Koordination relevant. Akademische und Forschungseinrichtungen unterstützen auch die Einschreibung in klinische Studien und generieren Evidenz für zukünftige PCOS-spezifische regulatorische Entscheidungen, wodurch Krankenhäuser im Mittelpunkt des Marktes für Polyzystisches Ovarialsyndrom bleiben.
Diagnostiklabore sollen während 2027–2032 mit einer CAGR von 11,23 % wachsen. AMH-Tests können Teile der diagnostischen Abklärung von bildgebungsabhängigen Facheinrichtungen in Labore verlagern, die bereits endokrine Tests verarbeiten. Der Elecsys AMH Plus-Assay von Roche läuft auf bestehenden klinischen Analysatoren und reduziert den zusätzlichen Infrastrukturbedarf für ausgestattete Labore. Eine Scoping-Review aus dem Jahr 2025 ergab, dass digitale Tools zur Menstruationsverfolgung und PCOS-Risikovorhersage eine diagnostische Genauigkeit von 72,1 % bis 90,4 % erreichten. Diese Tools können frühe Überweisungen für Labortests und klinische Versorgung verbessern.

Nach Vertriebskanal:
Krankenhausapotheken führen, während der digitale Zugang wächstKrankenhausapotheken hielten im Jahr 2026 56,89 % der PCOS-Vertriebskanalausgaben. Ihre Position spiegelt den institutionellen Einsatz von Gonadotropinen, Gonadotropin-Releasing-Hormon-Analoga in ART-Protokollen und injizierbaren GLP-1-Rezeptoragonisten wider. Diese Arzneimittel erfordern häufig eine Verschreibung durch Spezialisten, eine überwachte Einleitung oder Dosisanpassungen, was viele Verschreibungen über krankenhausverbundene Apotheken lenkt. Einzelhandelsapotheken bleiben für hochvolumige Produkte wichtig, darunter orale Kontrazeptiva, Metformin und orale Antiandrogene, wo der Wettbewerb zwischen Marken- und Generikahersteller häufiger ist.
Online-Apotheken und Telemedizin-Plattformen sollen von 2027 bis 2032 mit einer CAGR von 10,45 % wachsen. Digitale Anbieter können Arzneimittelkonsultationen, Laborüberweisungen und Verschreibungskoordination innerhalb eines einzigen Patientenpfades integrieren. Dieses Modell kann den Reisebedarf reduzieren und die Zeit zwischen Symptommeldung, Testung und Behandlungsgesprächen für Patientinnen mit eingeschränktem Zugang zu Spezialisten verkürzen. Das Wachstum hängt von Verschreibungsvorschriften, zuverlässigen Laborpartnerschaften und Nachsorgesicherungen ab. Der Kanal ersetzt keine Krankenhäuser für komplexe ART-Versorgung oder die Einleitung von Hochrisikobehandlungen, bietet jedoch einen zusätzlichen Zugangspunkt für unterversorgte Patientinnen.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 39,88 % der Marktgröße für Polyzystisches Ovarialsyndrom, gestützt durch eine ausgereifte Fertilitätsinfrastruktur und einen breiten Zugang zu Diagnostikleistungen. Die Nutzung von GLP-1-Rezeptoragonisten bei diagnostizierten Patientinnen bleibt hoch, wobei der Neugebrauch bei US-amerikanischen Frauen mit PCOS von 0,07 % im Jahr 2011 auf 17,1 % im Jahr 2025 gestiegen ist. Tirzepatid machte im Jahr 2024 37,5 % der GLP-1-Verschreibungen aus, gegenüber 17,7 % im Jahr 2023. Das Fehlen einer Zulassung der US-amerikanischen Lebensmittel- und Arzneimittelbehörde für PCOS, Anforderungen zur Vorabgenehmigung und Eigenkosten können den Zugang jedoch einschränken. Telemedizin erweitert den ländlichen Zugang zu Spezialisten, während Unterschiede in der provinziellen ART-Finanzierung in Kanada und die Ausweitung privater Versicherungswege in Mexiko die regionale Nachfrage prägen.
Asien-Pazifik
Asien-Pazifik soll während 2027–2032 mit einer CAGR von 9,88 % wachsen und ist damit die am schnellsten wachsende geografische Region im Markt für Polyzystisches Ovarialsyndrom. China machte im Jahr 2021 28,69 % der asiatischen PCOS-Fälle und 14,56 % der globalen Fälle aus, wobei die Prävalenz bis 2036 voraussichtlich um 27 % steigen wird. Indien bleibt ein wichtiger Markt mit ungedecktem Bedarf, mit einer Prävalenz von 3,7 % bis 22,5 % bei Frauen im reproduktiven Alter, abhängig von den Diagnosekriterien. Japan und Südkorea stärken die Diagnosepfade durch AMH-Tests und KI-gestützte Ultraschallinterpretation. Versicherungsunterschiede und eingeschränkter Zugang außerhalb großer Städte beeinflussen weiterhin die Behandlungskonversion in der gesamten Region.
Europa, Naher Osten und Afrika sowie Südamerika
Europa profitiert von einer universellen Gesundheitsversorgung, Spezialistennetzwerken und leitlinienkonformen Diagnosesystemen. Im Vereinigten Königreich schätzte das Modell des National Health Service von 2025 jährliche Einsparungen von 284.029 GBP durch den Ersatz von Ultraschall durch den bewerteten AMH-Pfad. Deutschland, Frankreich und Italien unterstützen Diagnose, Überwachung und Behandlung durch etablierte Fertilitäts- und Endokrinologienetzwerke, während das SPIOMET4HEALTH-Programm die Forschung zu einer dedizierten PCOS-Pharmakotherapie vorantreibt. Der Nahe Osten und Afrika sind noch frühe Märkte, wobei die diagnostische Aktivität in den Ländern des Golfkooperationsrats und in Großstädten konzentriert ist. Brasilien treibt die südamerikanische Nachfrage durch Fertilitätsklinikkapazitäten und eine ausgeweitete Versicherungsdeckung an, während Argentinien aufgrund makroökonomischer Bedingungen mit Beschaffungsherausforderungen konfrontiert ist.
Wettbewerbslandschaft
Marktkonzentration
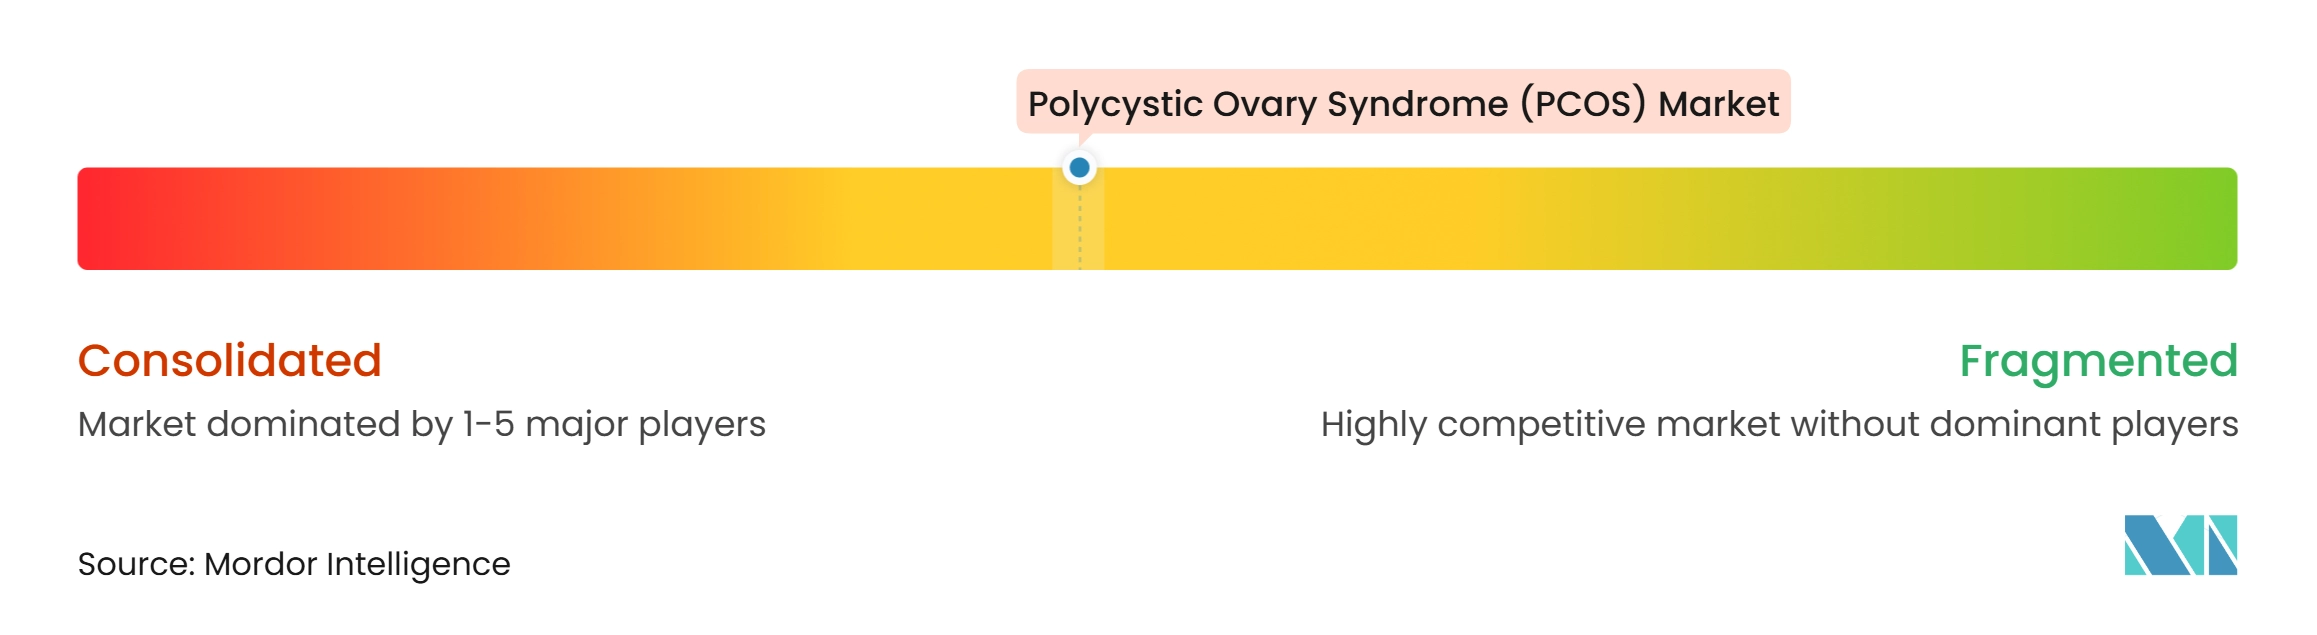
Der Markt für Polyzystisches Ovarialsyndrom (PCOS) ist mäßig fragmentiert, wobei Diagnose- und Behandlungserlöse auf verschiedene Unternehmenstypen verteilt sind. Roche, Siemens Healthineers und Danaher halten differenzierte Positionen bei Anti-Müller-Hormon (AMH)-Assays und Multiplex-Hormonplattformen. Der Elecsys AMH Plus-Assay von Roche demonstrierte eine Fläche unter der Kurve von 94,0 % für die Erkennung polyzystischer Ovarialmorphologie. Diagnostikanbieter konkurrieren durch analytische Leistung, installierte Analysatorbasen und Ausrichtung an klinischen Leitlinien.
Der Behandlungserlös bleibt unter Lieferanten von oralen Kontrazeptiva, Metformin, Antiandrogenen, Fertilitätsmedikamenten und Off-Label-Stoffwechseltherapien verteilt. Thermo Fisher Scientific, Bio-Rad Laboratories, Hologic und QuidelOrtho konkurrieren durch Assay-Sensitivität, Workflow-Kompatibilität und Laborbeschaffungsbeziehungen. Novo Nordisk profitiert von zunehmenden Off-Label-GLP-1-Verschreibungen, während Generikahersteller Metformin und Antiandrogene liefern.
Die geplante Einstellung von OG-7191 durch Organon im Dezember 2025 entfernt ein mechanismusspezifisches Programm aus der Pipeline eines großen Pharmaunternehmens. Die Entscheidung unterstreicht die Herausforderungen bei der Entwicklung dedizierter PCOS-Therapien angesichts unsicherer regulatorischer Endpunkte. Sie unterstreicht auch die Bedeutung der klinischen Evidenzgenerierung und von Prüfer-initiierten Programmen für die Weiterentwicklung der Behandlungslandschaft. Das SPIOMET4HEALTH-Konsortium bewertet eine Fixdosiskombination aus Spironolacton, Pioglitazon und Metformin in sechs europäischen Ländern. Abschlussergebnisse und regulatorische Machbarkeitsbewertungen werden bis Dezember 2026 erwartet. Unterstützende klinische Evidenz könnte die Grundlage für PCOS-Behandlungsprotokolle der nächsten Generation bilden. Die prospektive AMH-Validierung von Roche könnte auch die breitere Einführung blutbasierter Beurteilungen für polyzystische Ovarialmorphologie unterstützen.
Branchenführer im Markt für Polyzystisches Ovarialsyndrom (PCOS)
-
Bayer AG
-
Sanofi
-
Pfizer Inc.
-
Merck & Co., Inc.
-
Novo Nordisk A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Polyzystisches Ovarialsyndrom (PCOS) Unternehmen in diesem Bericht
- Abbott Laboratories
- Abbvie
- AstraZeneca
- Bayer
- bioMérieux
- Bio-Rad Laboratories
- Bristol-Myers Squibb
- Danaher
- Roche
- Hologic
- Merck
- Novo Nordisk
- Organon
- Pfizer
- QuidelOrtho
- Sanofi
- Siemens Healthineers
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Thermo Fisher Scientific
Neueste Industrielle Entwicklungen in Markt für Polyzystisches Ovarialsyndrom (PCOS)
- Januar 2026: May Health erhielt die CE-Kennzeichnungszertifizierung für sein Anavi-System, eine Technologie zur Behandlung von PCOS-bedingter Infertilität. Die Zertifizierung, die gemäß EU MDR 2017/745 erteilt wurde, ermöglichte die Vermarktung in der Europäischen Union.
- Dezember 2025: Organon & Co. stellte die Entwicklung von OG-7191, einem HSD17β5-Inhibitor für PCOS, ein, da sein Profil nicht mehr für eine Weiterentwicklung geeignet war. Die Einstellung entfernte das einzige unternehmensfinanzierte, mechanismusspezifische PCOS-Programm unter den großen Pharmaunternehmen.
Umfang des globalen Berichts zum Markt für Polyzystisches Ovarialsyndrom (PCOS)
Gemäß dem Umfang des Berichts ist das Polyzystische Ovarialsyndrom (PCOS) eine häufige hormonelle Störung, die Personen mit Eierstöcken betrifft, typischerweise während ihrer reproduktiven Jahre. Es ist durch ein Ungleichgewicht der Reproduktionshormone gekennzeichnet, insbesondere erhöhte Androgenspiegel (oft als männliche Hormone bezeichnet), die den regulären Ovulationsprozess stören können. Dieses hormonelle Ungleichgewicht führt häufig zu unregelmäßigen oder verlängerten Menstruationsperioden und kann dazu führen, dass die Eierstöcke zahlreiche kleine, flüssigkeitsgefüllte Säcke (Follikel) entwickeln, die regelmäßig keine Eizellen freisetzen.
Der Markt für Polyzystisches Ovarialsyndrom (PCOS) ist nach Produkttyp, Patientenbedarf, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp umfasst der Markt Diagnostiktyp und Behandlungstyp. Der Diagnostiktyp umfasst Hormontests, Stoffwechsel- und Bluttests, Bildgebung und Ultraschall sowie weitere. Der Behandlungstyp umfasst pharmazeutische Behandlung, chirurgische Behandlung, assistierte Reproduktionsbehandlung, Lebensstil- und Ernährungsmanagement sowie weitere. Nach Patientenbedarf ist der Markt segmentiert in Fertilitäts- und Ovulationsmanagement, Menstruationszyklusregulierung, Management von Hyperandrogenismus, Hirsutismus und Akne, Gewichts- und Insulinresistenzmanagement sowie weitere. Nach Endnutzer ist der Markt segmentiert in Krankenhäuser und Kliniken, Endokrinologiekliniken, Gynäkologiekliniken, Diagnostiklabore, Primärversorgungskliniken, akademische und Forschungseinrichtungen sowie weitere. Nach Vertriebskanal ist der Markt segmentiert in Krankenhausapotheken, Einzelhandelsapotheken sowie Online-Apotheken und Telemedizin-Plattformen. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Diagnostiktyp | Hormonelle Tests |
| Stoffwechsel- und Bluttests | |
| Bildgebung und Ultraschall | |
| Weitere | |
| Behandlungstyp | Pharmazeutische Behandlung |
| Chirurgische Behandlung | |
| Assistierte Reproduktionsbehandlung | |
| Markt für Lebensstil- und Ernährungsmanagement | |
| Weitere |
| Fertilitäts- und Ovulationsmanagement |
| Menstruationszyklusregulierung |
| Management von Hyperandrogenismus, Hirsutismus und Akne |
| Gewichts- und Insulinresistenzmanagement |
| Weitere |
| Krankenhäuser und Kliniken |
| Endokrinologiekliniken |
| Gynäkologiekliniken |
| Diagnostiklabore |
| Primärversorgungskliniken |
| Akademische und Forschungseinrichtungen |
| Weitere |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken und Telemedizin-Plattformen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Diagnostiktyp | Hormonelle Tests |
| Stoffwechsel- und Bluttests | ||
| Bildgebung und Ultraschall | ||
| Weitere | ||
| Behandlungstyp | Pharmazeutische Behandlung | |
| Chirurgische Behandlung | ||
| Assistierte Reproduktionsbehandlung | ||
| Markt für Lebensstil- und Ernährungsmanagement | ||
| Weitere | ||
| Nach Patientenbedarf | Fertilitäts- und Ovulationsmanagement | |
| Menstruationszyklusregulierung | ||
| Management von Hyperandrogenismus, Hirsutismus und Akne | ||
| Gewichts- und Insulinresistenzmanagement | ||
| Weitere | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Endokrinologiekliniken | ||
| Gynäkologiekliniken | ||
| Diagnostiklabore | ||
| Primärversorgungskliniken | ||
| Akademische und Forschungseinrichtungen | ||
| Weitere | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken und Telemedizin-Plattformen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Polyzystisches Ovarialsyndrom bis 2032 voraussichtlich erreichen?
Der Markt für Polyzystisches Ovarialsyndrom soll bis 2032 einen Wert von 14,06 Milliarden USD erreichen, ausgehend von 9,72 Milliarden USD im Jahr 2027, bei einer CAGR von 7,66 %.
Welcher PCOS-Behandlungsbereich wächst am schnellsten?
Fertilitäts- und Ovulationsmanagement soll bis 2032 mit einer CAGR von 10,12 % wachsen, unterstützt durch Ovulationsinduktion, Fertilitätsleistungen und metabolische Vorbehandlung.
Warum ist AMH-Testing in der PCOS-Versorgung wichtig?
Internationale Leitlinien erkennen Serum-AMH als Alternative zum Ultraschall für die Morphologiebeurteilung bei Erwachsenen an. Die HARMONIA-Studie berichtete von einer AUC von 94,0 % für den bewerteten AMH-Ansatz.
Welche Endnutzer treiben die PCOS-Diagnosenachfrage an?
Diagnostiklabore sollen bis 2032 mit einer CAGR von 11,23 % wachsen, da AMH- und Hormontests in etablierte Laborabläufe integriert werden.
Welche Region hat den größten Anteil an den PCOS-Ausgaben?
Nordamerika hielt im Jahr 2026 einen Anteil von 39,88 %, gestützt durch Fertilitätsinfrastruktur, diagnostische Abklärungen und einen hohen GLP-1-Einsatz bei diagnostizierten Patientinnen.
Was schränkt die Entwicklung dedizierter PCOS-Arzneimittel ein?
Das Fehlen eines breiten PCOS-spezifischen regulatorischen Weges und eines Erstattungsmodells macht die Behandlung abhängig von symptomorientierten und Off-Label-Arzneimitteln.