
Taille et part du marché du syndrome des ovaires polykystiques (SOPK)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.72 Milliards de dollars |
| Taille du Marché (2032) | 14.06 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.66 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du syndrome des ovaires polykystiques (SOPK) par Mordor Intelligence
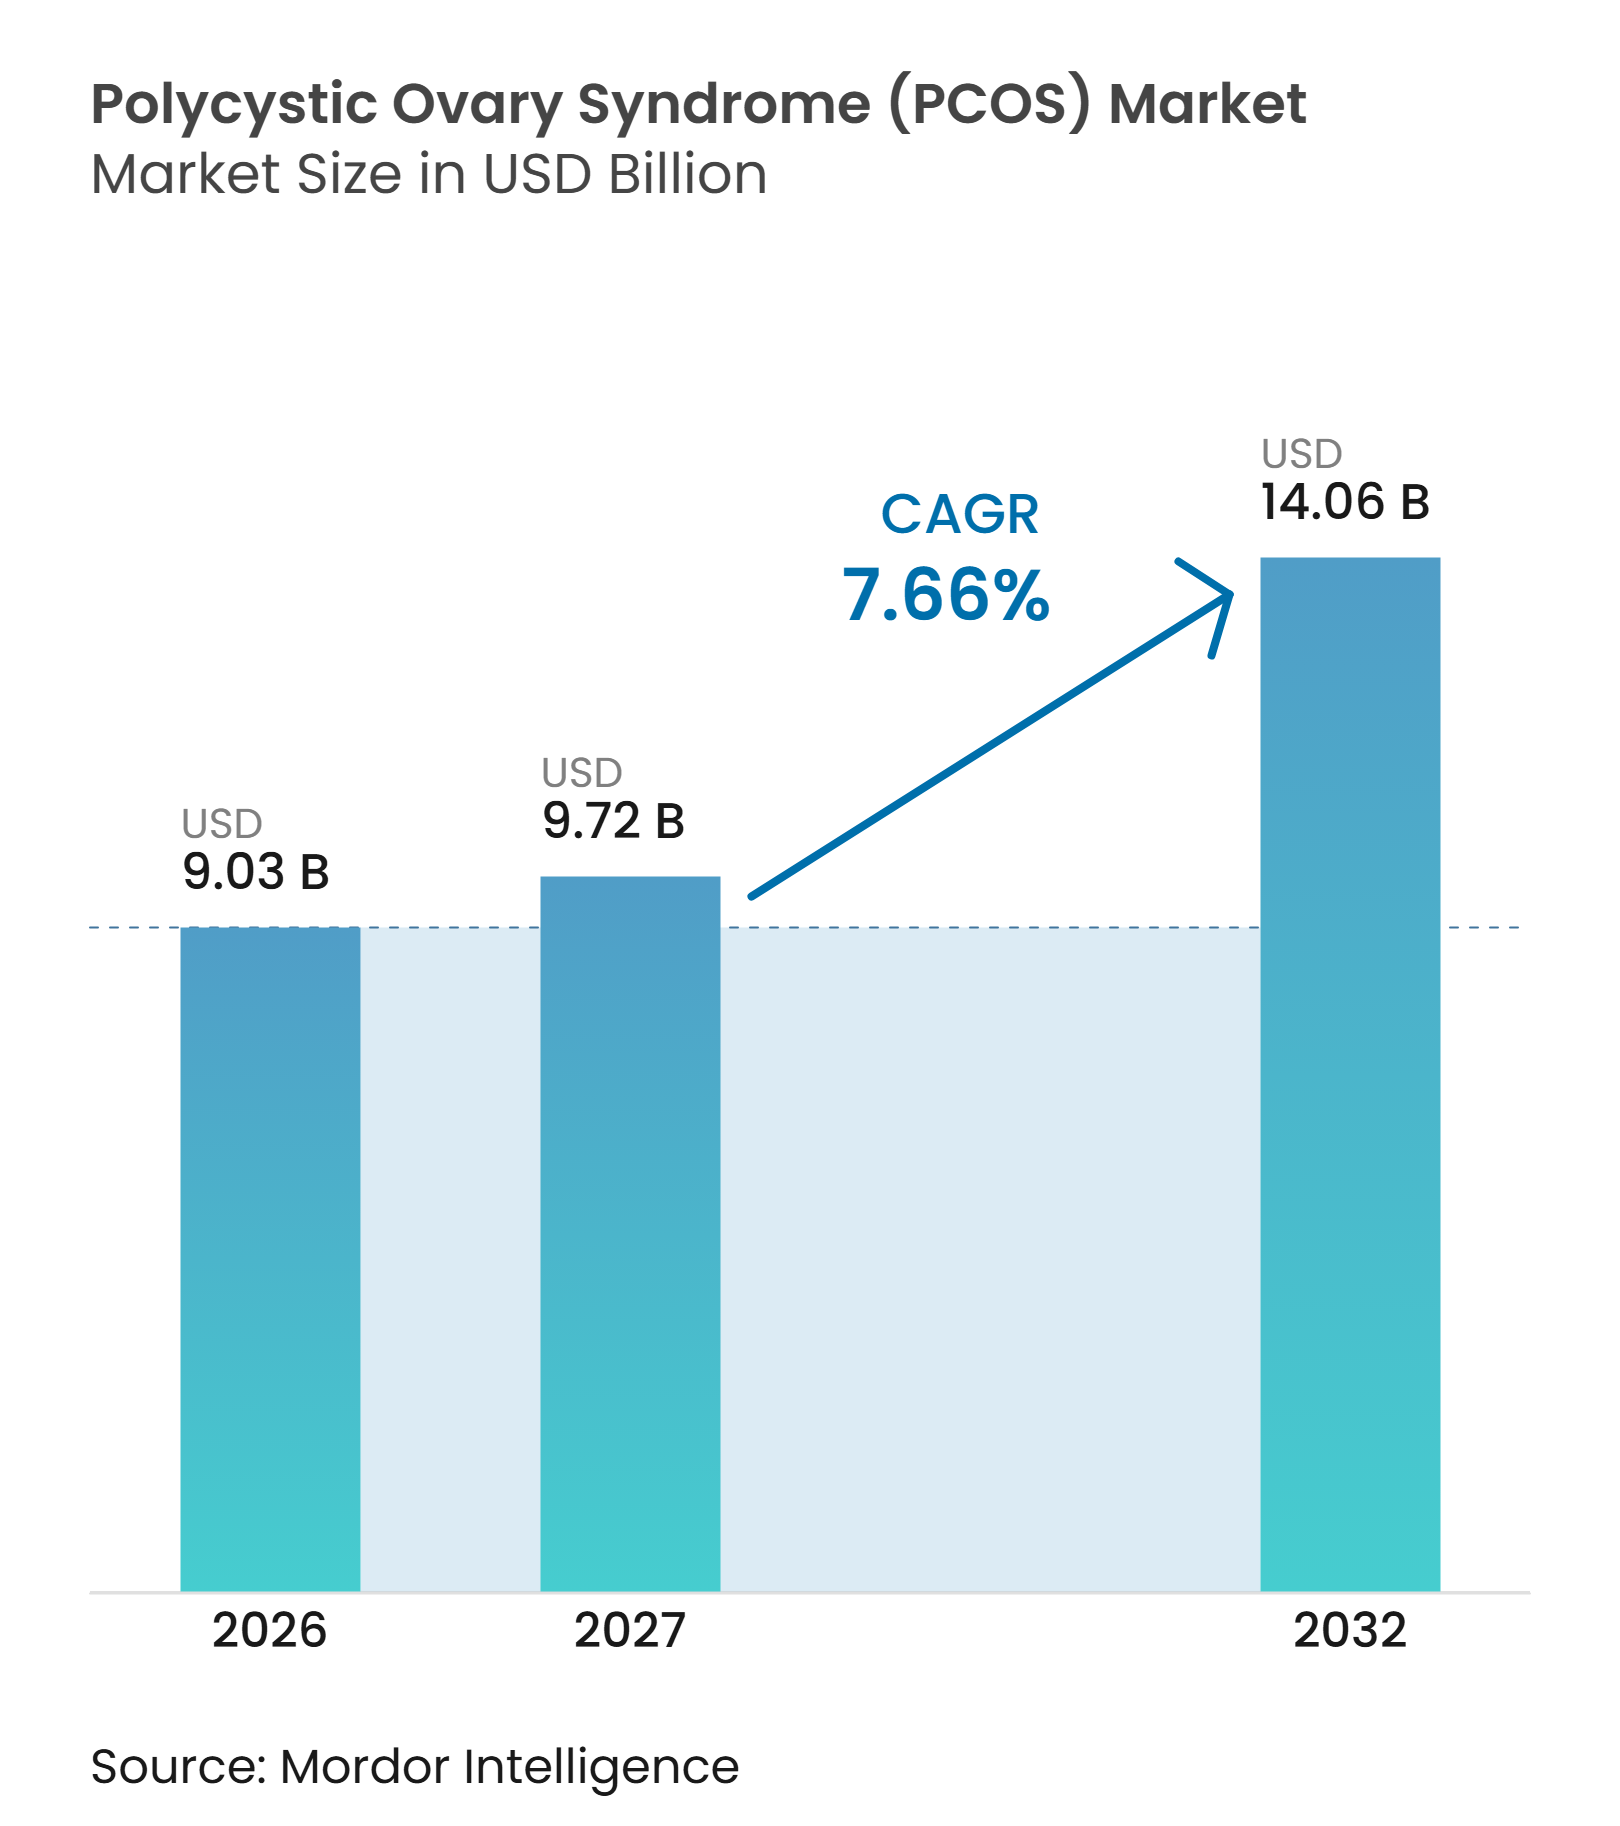
La taille du marché du syndrome des ovaires polykystiques a été évaluée à 9,03 milliards USD en 2026 et devrait croître de 9,72 milliards USD en 2027 pour atteindre 14,06 milliards USD d'ici 2032, à un CAGR de 7,66 % au cours de la période de prévision (2027-2032).
Le marché du syndrome des ovaires polykystiques (SOPK) évolue au-delà d'un modèle de soins centré sur le contrôle des symptômes vers un éventail plus large de services métaboliques, reproductifs et diagnostiques. Le SOPK touche 8 % à 13 % des femmes en âge de procréer dans le monde, tandis qu'une part substantielle des cas reste non diagnostiquée, laissant une large population de patients en dehors des soins structurés. L'utilisation plus répandue des agonistes des récepteurs GLP-1, des tests sanguins d'hormone anti-müllérienne et des soins de fertilité accroît l'intégration du traitement métabolique et de la gestion reproductive. Ce changement crée des opportunités pour les prestataires de laboratoires, les cliniques de fertilité et les prestataires de traitement capables d'accompagner les patients tout au long du parcours de soins. Cependant, le marché reste dépendant de l'utilisation hors indication des traitements, car aucune thérapie ne bénéficie d'une approbation réglementaire large pour le processus pathologique sous-jacent du SOPK.
Points clés du rapport
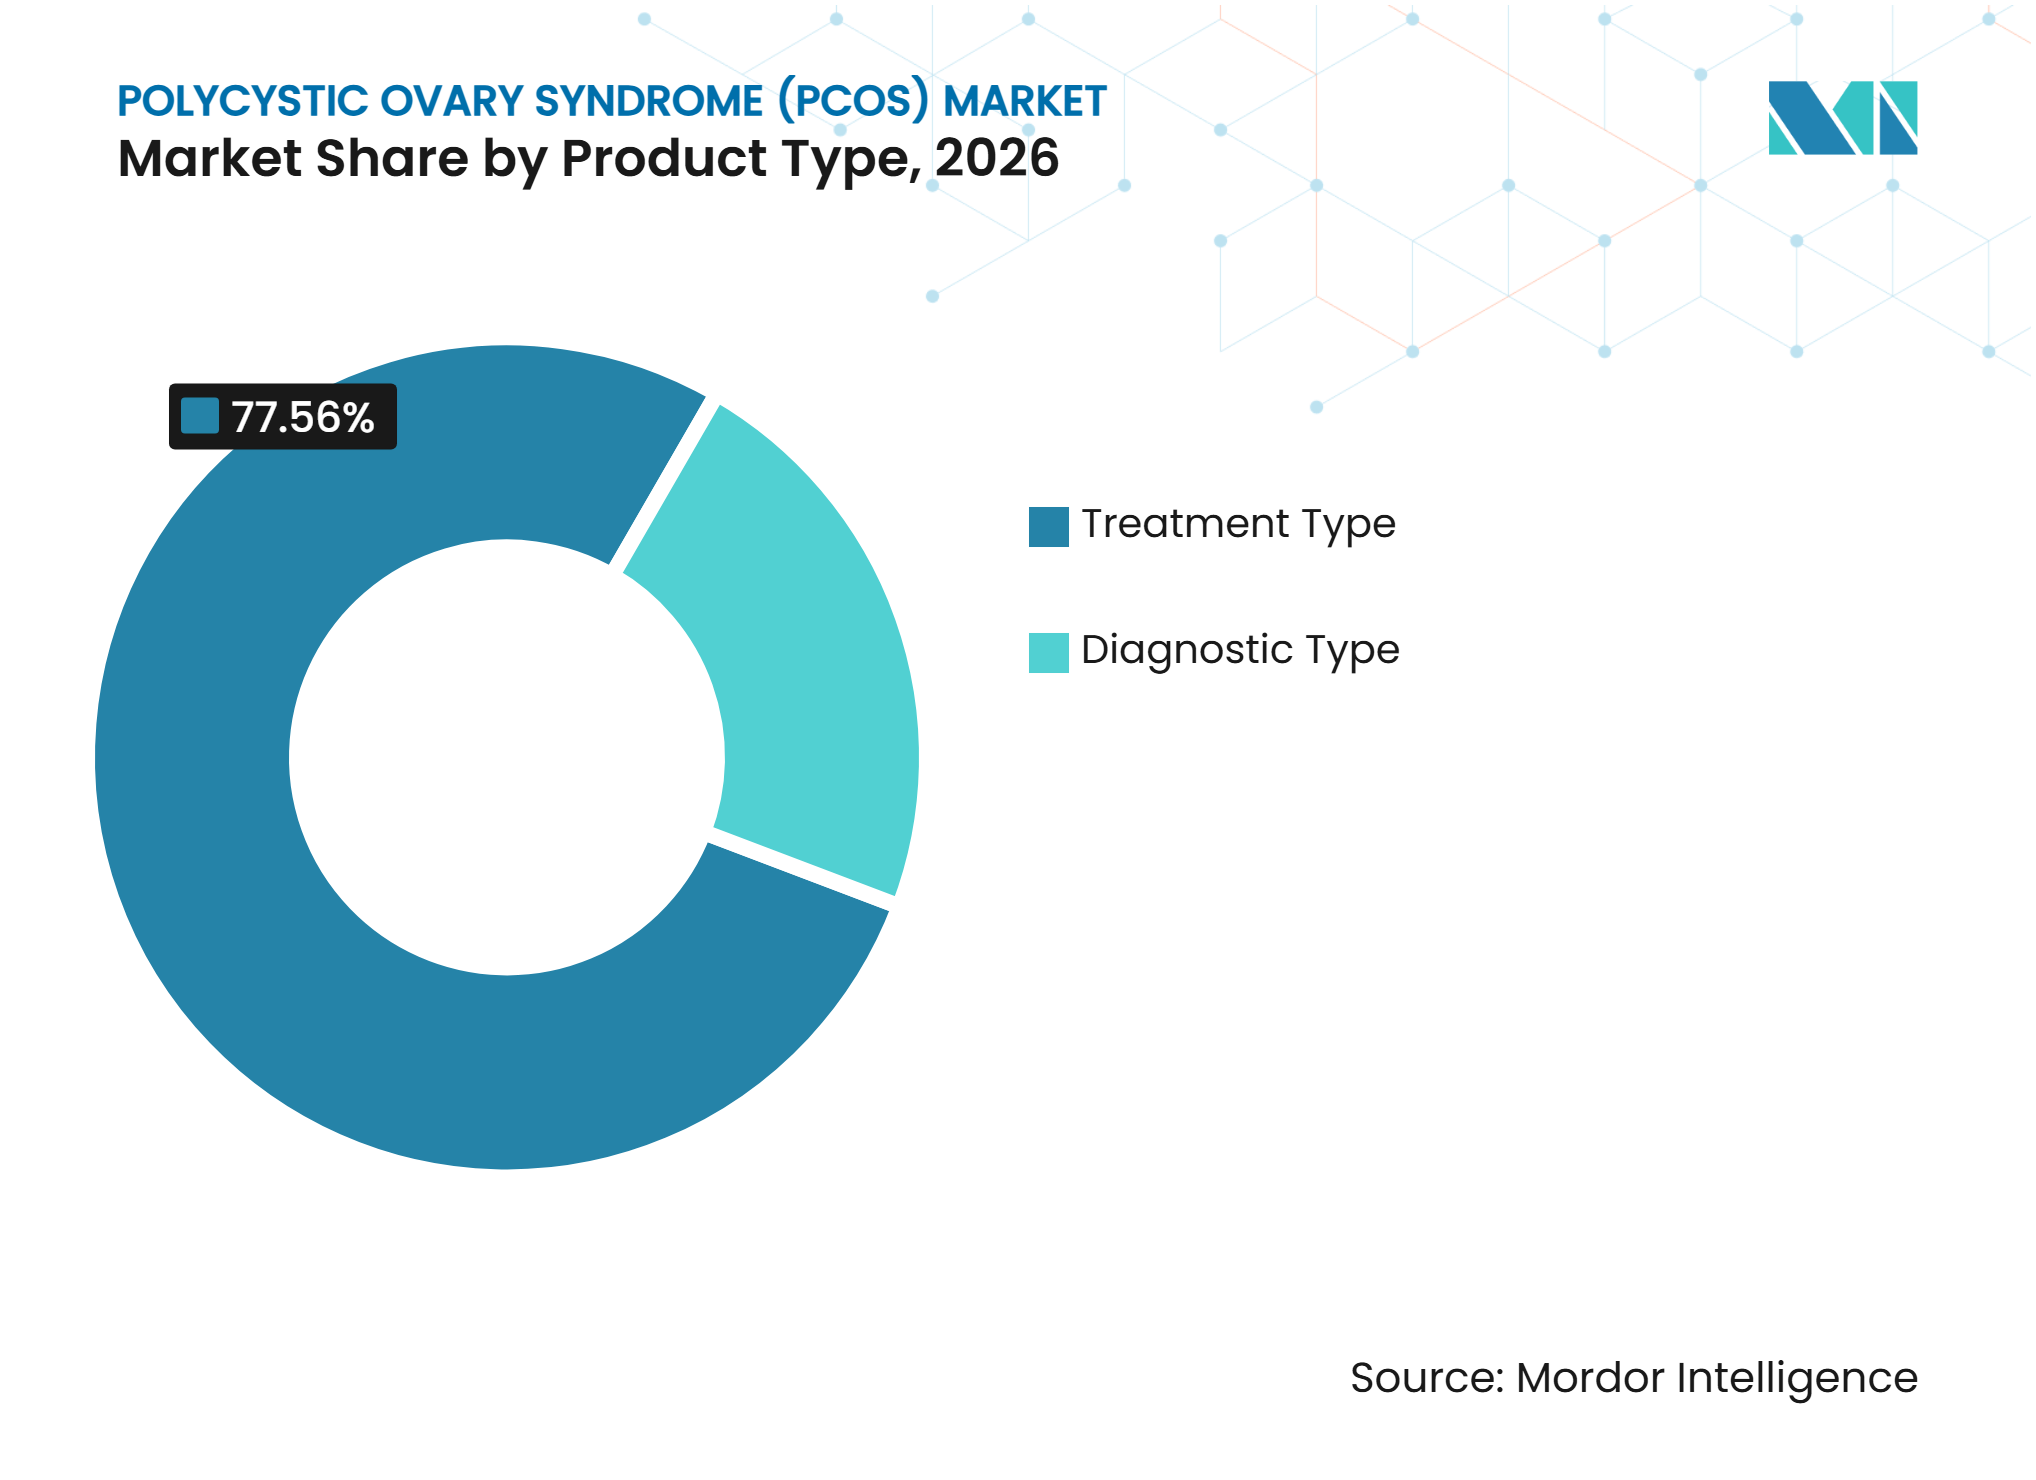
- Par type de produit, le type de traitement détenait 77,56 % de la part du marché du syndrome des ovaires polykystiques en 2026, tandis que le type diagnostique devrait se développer à un CAGR de 9,28 % jusqu'en 2032.
- Par besoin du patient, la régulation du cycle menstruel détenait 44,93 % de la part du marché du syndrome des ovaires polykystiques en 2026, tandis que la gestion de la fertilité et de l'ovulation devrait se développer à un CAGR de 10,12 % jusqu'en 2032.
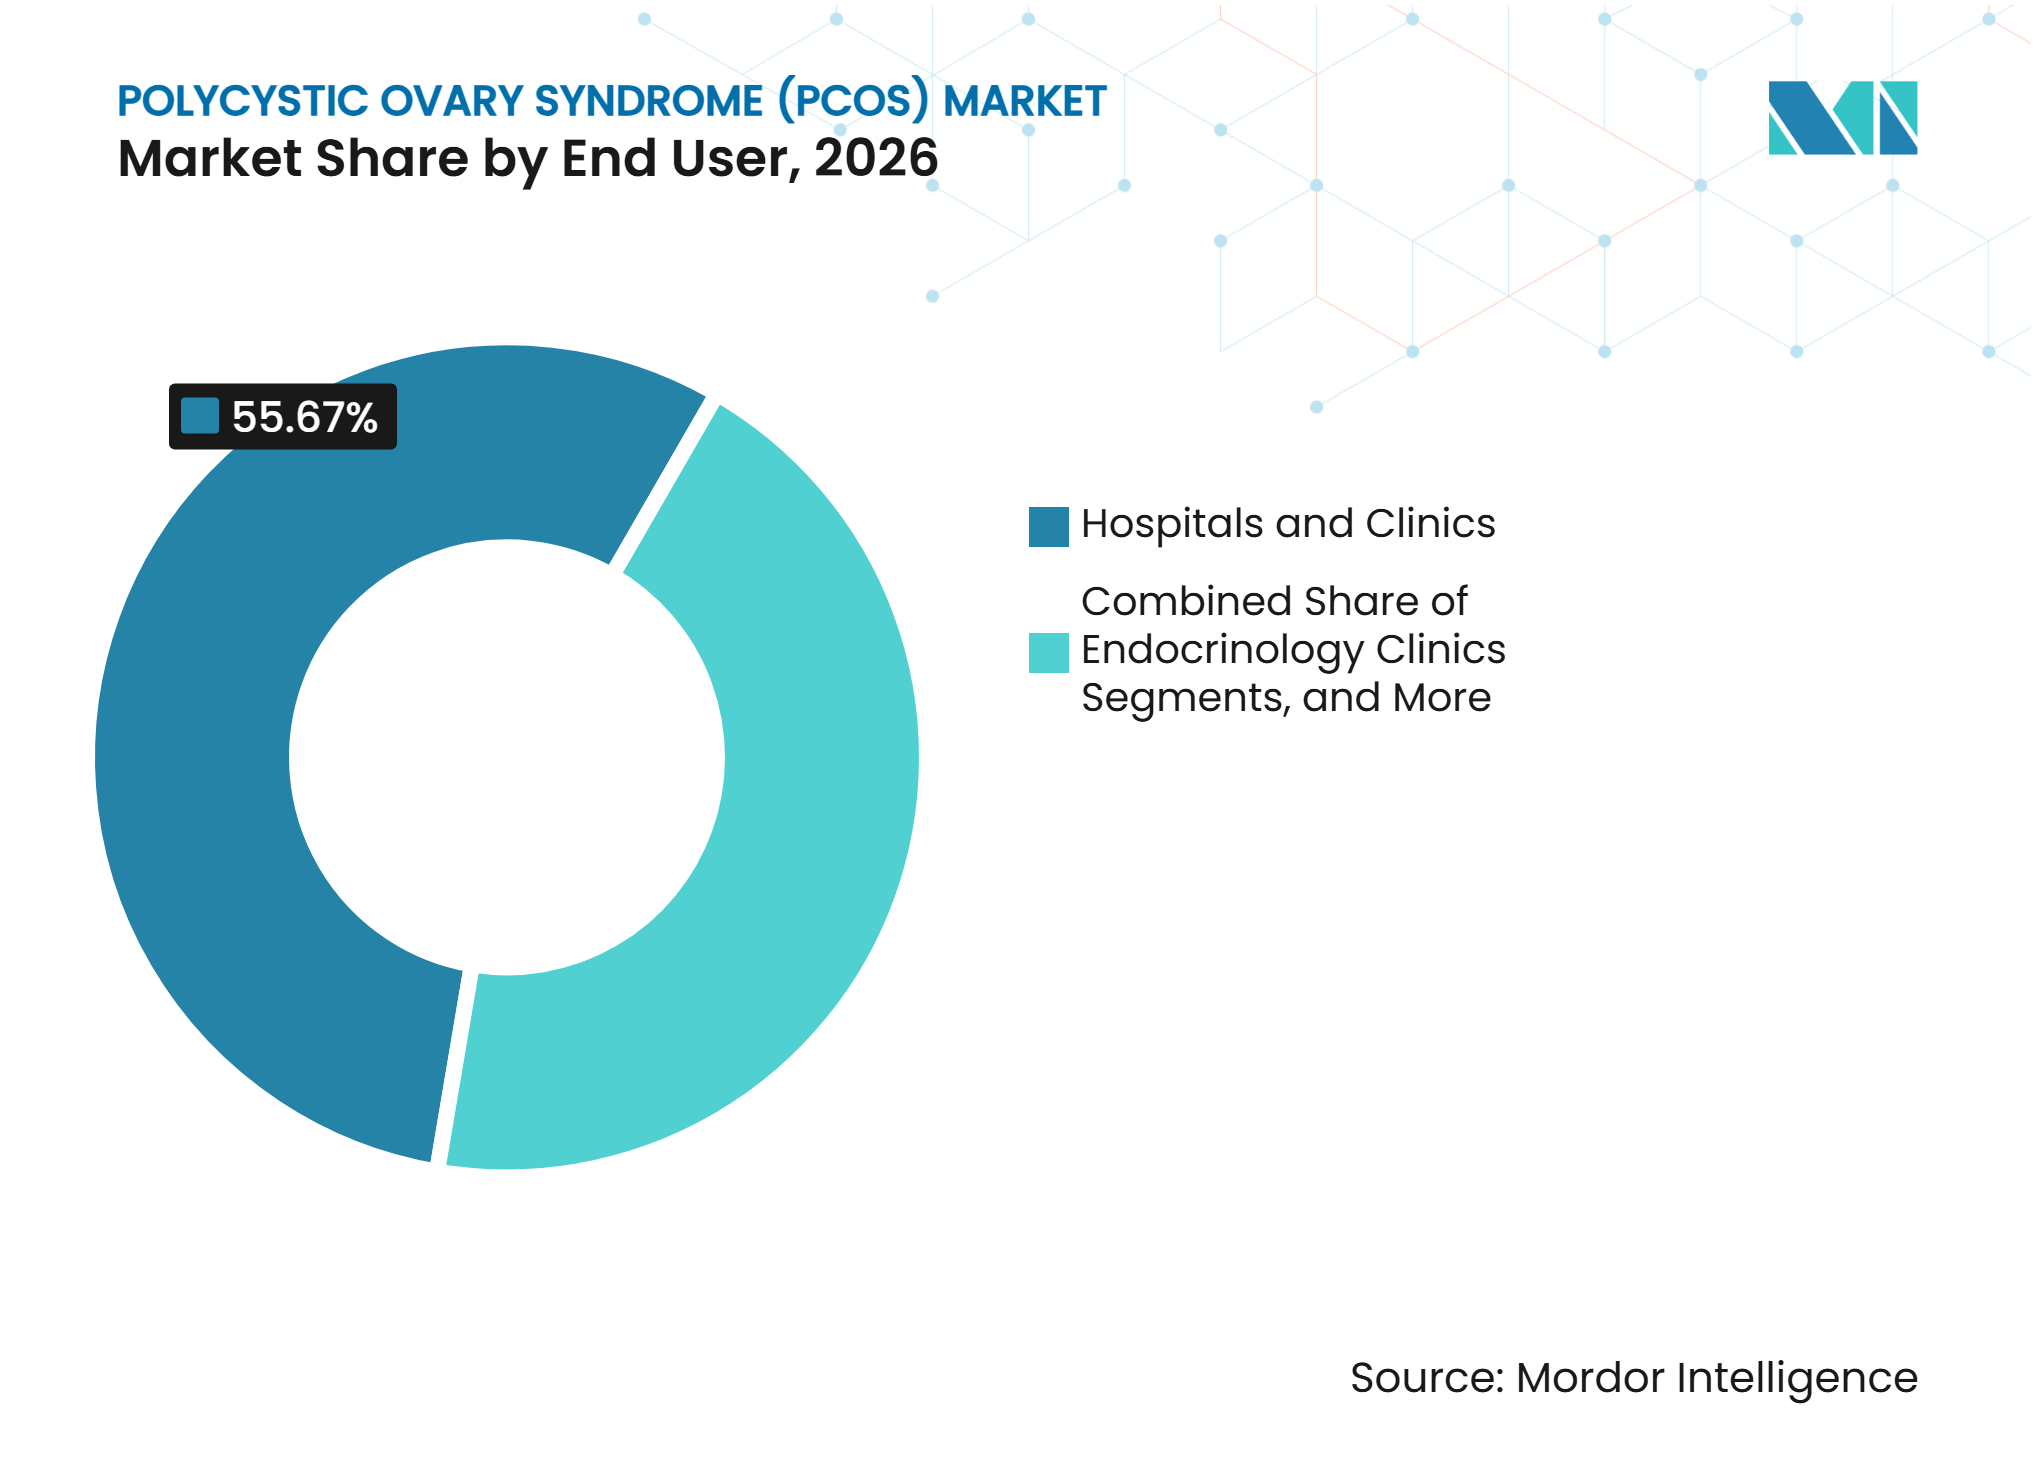
- Par utilisateur final, les hôpitaux et cliniques détenaient une part de 55,67 % de la catégorie SOPK en 2026, tandis que les laboratoires de diagnostic devraient se développer à un CAGR de 11,23 % jusqu'en 2032.
- Par canal de distribution, les pharmacies hospitalières détenaient une part de 56,89 % de la catégorie SOPK en 2026, tandis que les pharmacies en ligne et les plateformes de télésanté devraient se développer à un CAGR de 10,45 % jusqu'en 2032.
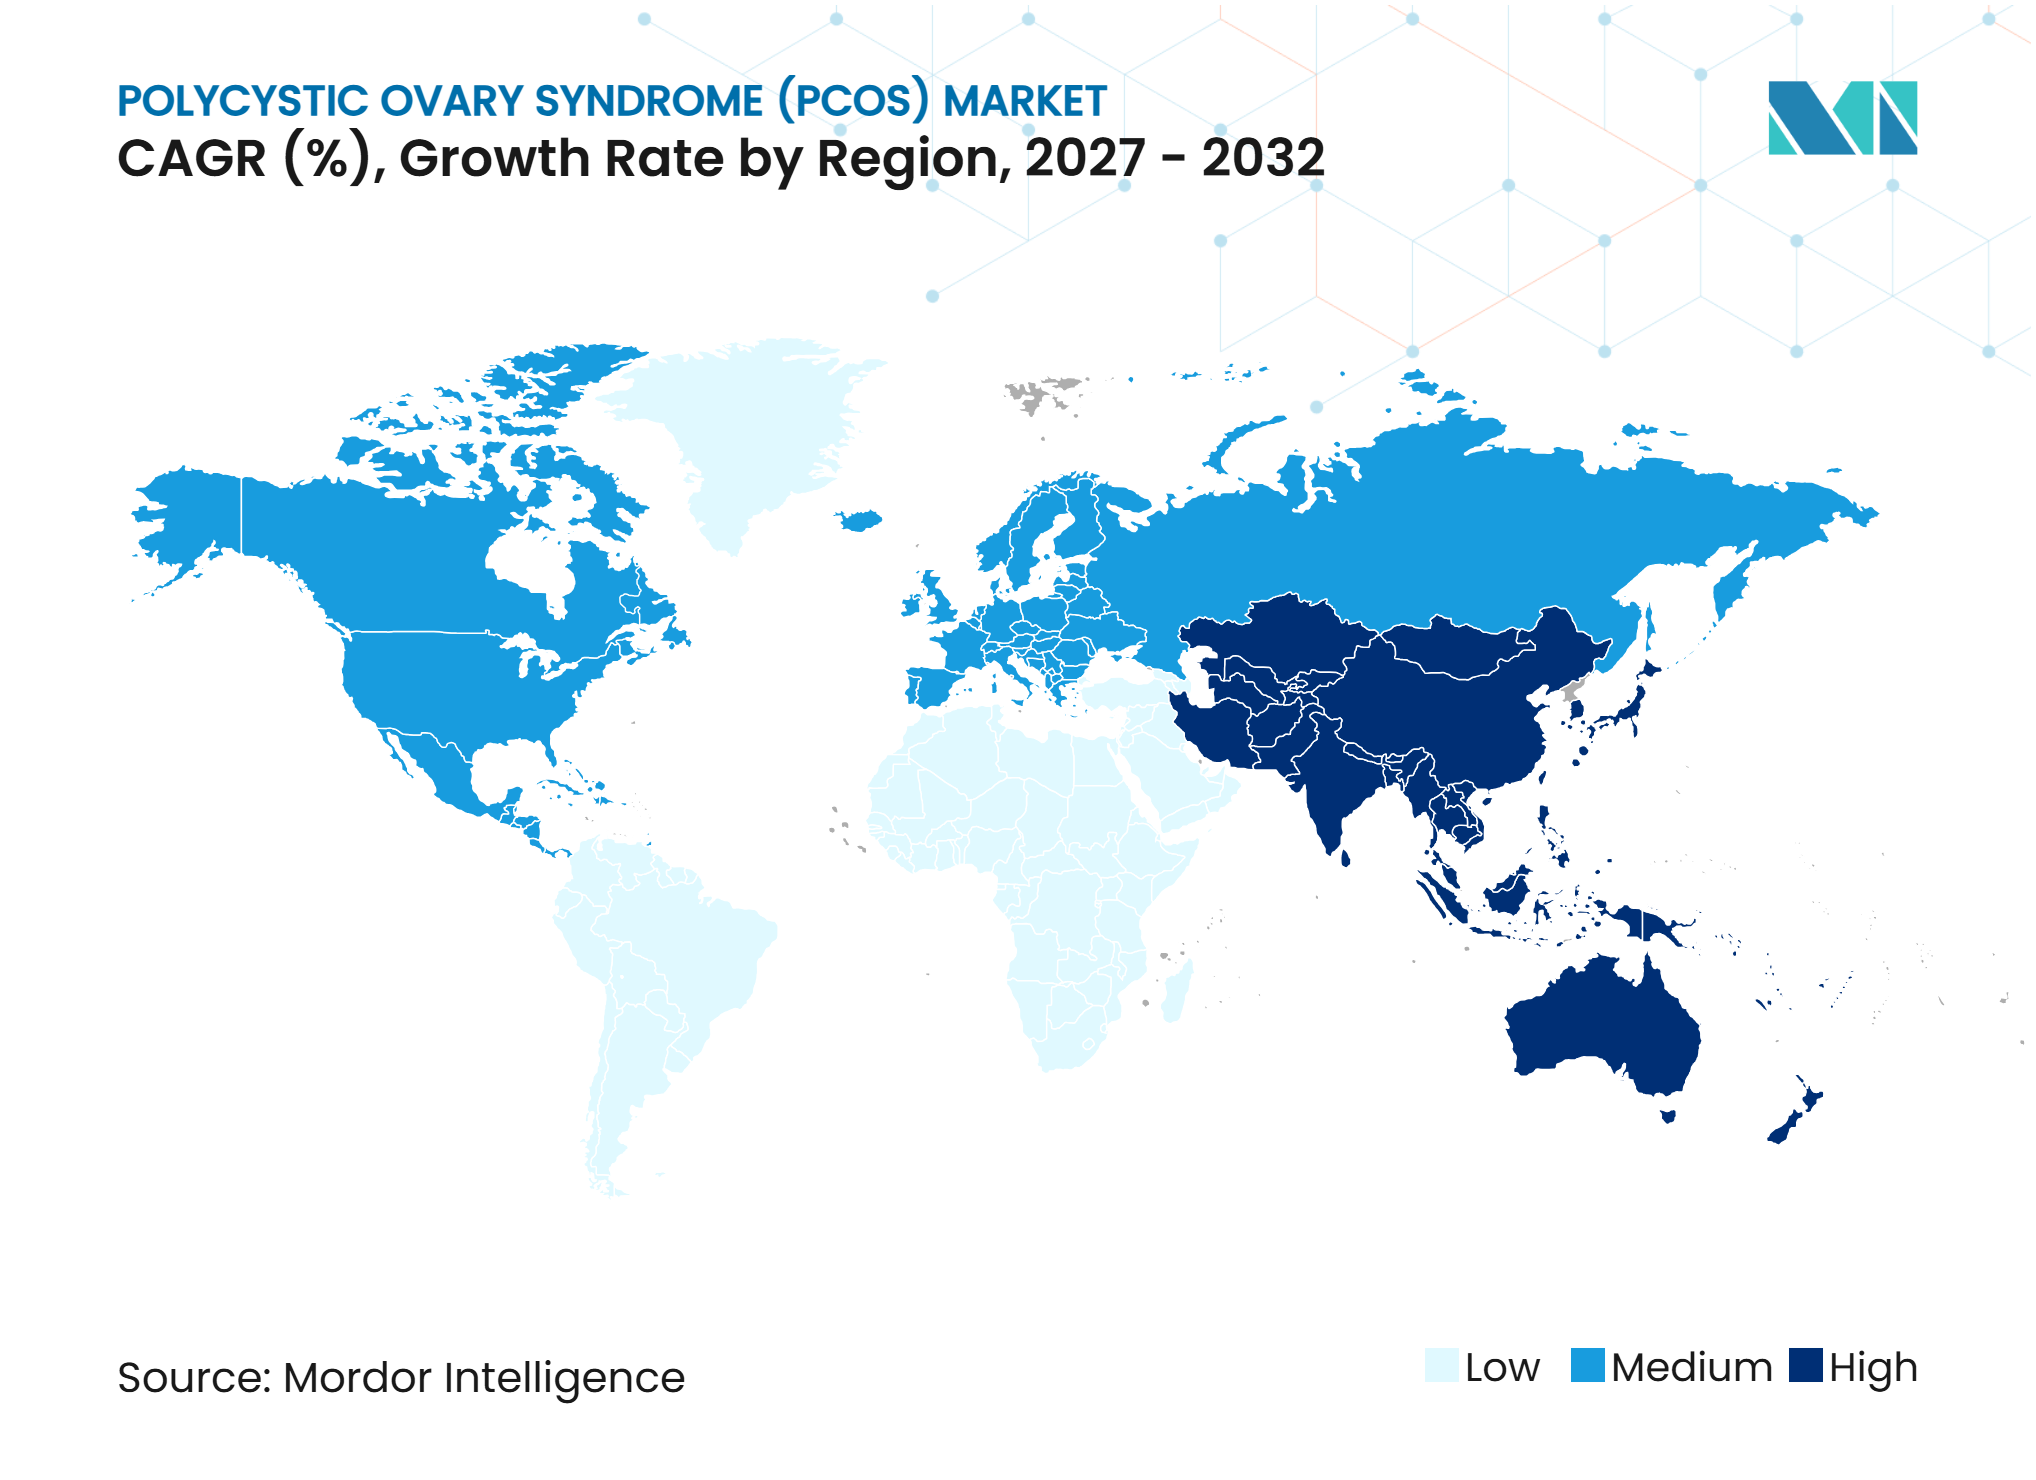
- Par géographie, l'Amérique du Nord détenait une part de 39,88 % de la catégorie SOPK en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Augmentation de la prévalence du SOPK et de la recherche de diagnostic | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Expansion des services de fertilité et du traitement d'induction de l'ovulation | +1.3% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Adoption du test AMH comme alternative à l'échographie chez les adultes | +0.9% | Mondial, avec des gains précoces au Royaume-Uni et en Australie | Court terme (≤ 2 ans) |
| Prise en charge intégrée de l'obésité et de la résistance à l'insuline liées au SOPK | +1.4% | Mondial, avec les États-Unis et l'Union européenne en tête | Moyen terme (2-4 ans) |
| Goulets d'étranglement des données diagnostiques créant une demande de tests adaptés au phénotype | +0.7% | Mondial | Long terme (≥ 4 ans) |
| Intensification des activités de recherche et développement pour de nouvelles thérapeutiques contre le SOPK | +0.6% | États-Unis, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la prévalence du SOPK et de la recherche de diagnostic
Le SOPK touche 8 % à 13 % des femmes en âge de procréer, tandis que de nombreux patients restent non diagnostiqués ou ne disposent pas d'un plan de soins intégré. La directive internationale de 2023 reconnaît l'AMH sérique comme une alternative à l'échographie pour évaluer la morphologie ovarienne polykystique chez les adultes, améliorant l'accès au diagnostic là où les capacités d'imagerie sont limitées. Ce changement raccourcit le parcours entre la présentation des symptômes et les tests en laboratoire ainsi que l'orientation vers un spécialiste. En Chine, le ratio de prévalence standardisé selon l'âge du SOPK a augmenté à un taux annuel moyen de 2,01 % de 1990 à 2021, avec une nouvelle augmentation de 27 % projetée d'ici 2036. L'élargissement du diagnostic accroît également la demande de surveillance métabolique et reproductive à long terme.[1]
Expansion des services de fertilité et du traitement d'induction de l'ovulation
Le SOPK est une cause majeure d'infertilité anovulatoire, reliant le marché du syndrome des ovaires polykystiques aux consultations de fertilité, à l'induction de l'ovulation et aux services de procréation médicalement assistée. Les recommandations cliniques internationales préconisent le létrozole plutôt que le clomiphène comme traitement de première intention pour l'induction de l'ovulation chez de nombreux patients. Les protocoles aux gonadotrophines et les cycles de fécondation in vitro ou d'injection intracytoplasmique de spermatozoïdes augmentent la valeur des soins lorsque les traitements oraux sont insuffisants. Une étude randomisée de 2025 a rapporté un taux de grossesse naturelle de 35 % avec du sémaglutide hebdomadaire à 1 mg et de la metformine à 1 000 mg deux fois par jour, contre 15 % avec la metformine seule. Les recommandations italiennes soulignent également le rôle de l'AMH dans l'évaluation du risque d'hyperstimulation ovarienne avant les cycles de stimulation.[2]
Adoption du test AMH comme alternative à l'échographie chez les adultes
La reconnaissance de l'AMH sérique remodèle le parcours diagnostique sur le marché du syndrome des ovaires polykystiques, car les tests sanguins sont disponibles dans davantage de contextes de soins que l'échographie transvaginale. L'étude HARMONIA a évalué un seuil de 3,2 ng/mL à l'aide du dosage Elecsys AMH Plus de Roche et a rapporté une précision diagnostique de 94,0 % pour l'identification de la morphologie ovarienne polykystique. Un modèle du Service national de santé du Royaume-Uni de 2025 a estimé des économies annuelles de 284 029 GBP lorsque le test AMH remplaçait l'échographie transvaginale dans le parcours diagnostique du SOPK évalué.[3] Les systèmes d'analyseurs de laboratoire existants peuvent traiter l'AMH parallèlement aux tests thyroïdiens et métaboliques, favorisant une adoption plus large. Cependant, les variations selon l'âge, l'indice de masse corporelle et l'origine ethnique continuent de nécessiter une validation.
Prise en charge intégrée de l'obésité et de la résistance à l'insuline liées au SOPK
Les prestataires de soins de santé gèrent de plus en plus le SOPK comme une affection aux implications reproductives et cardiométaboliques, intégrant l'endocrinologie et les soins préventifs aux services de gynécologie. Une revue de 2025 a identifié le SOPK comme une affection renforçant le risque de maladie cardiovasculaire, consolidant la justification du dépistage métabolique. Une méta-analyse de 2025 a révélé que les agonistes des récepteurs GLP-1 réduisaient l'indice de masse corporelle d'une moyenne de 2,20 kg/m² et amélioraient le tour de taille et la résistance à l'insuline par rapport à la metformine ou au placebo. Les bénéfices étaient plus importants à des doses de 1,0 mg par semaine ou plus et chez les patients présentant un indice de masse corporelle de base supérieur à 28 kg/m². Ces résultats soutiennent des parcours de soins intégrés, bien que ces traitements restent hors indication pour le SOPK dans de nombreuses juridictions.[4]
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Absence d'approbations réglementaires spécifiques au SOPK | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Coûts diagnostiques et de traitement hors remboursement public | -0.9% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique latine | Moyen terme (2-4 ans) |
| Fragmentation de la prise en charge métabolique et reproductive | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Effets secondaires et défis de la prise en charge à long terme | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Absence d'approbations réglementaires spécifiques au SOPK
L'absence de thérapies largement approuvées spécifiques au SOPK demeure une contrainte structurelle sur le marché du syndrome des ovaires polykystiques. Les médicaments existants s'adressent principalement aux symptômes individuels, notamment le dysfonctionnement ovulatoire, la résistance à l'insuline, les irrégularités menstruelles et les symptômes liés aux androgènes. Ce paysage thérapeutique fragmenté complique la tarification et le remboursement spécifiques à l'indication, tout en limitant les voies réglementaires claires pour les thérapies ciblant le processus pathologique sous-jacent. Organon a abandonné le développement de l'OG-7191, un inhibiteur de l'HSD17β5 pour le SOPK, le 15 décembre 2025, soulignant le pipeline limité en phase avancée et la nécessité d'une clarté réglementaire.
Coûts diagnostiques et de traitement hors remboursement public
Les coûts diagnostiques et de traitement peuvent limiter l'accès durable aux soins, en particulier lorsque le remboursement public ne couvre pas les tests et les traitements. Bien que les agonistes des récepteurs GLP-1 bénéficient d'approbations pour le diabète et l'obésité dans de nombreux marchés, ces approbations ne fournissent pas automatiquement une couverture de remboursement pour les soins liés au SOPK. Les services de fertilité augmentent encore les dépenses à la charge des patients par le biais de consultations, de tests AMH, de bilans hormonaux, d'induction de l'ovulation et de procédures de procréation médicalement assistée. Ce défi est significatif en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique latine, où l'adoption diagnostique peut dépasser les dispositifs de remboursement et où les soins spécialisés restent concentrés dans les centres urbains.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le traitement domine les revenus tandis que le diagnostic se développe plus rapidementLe type de traitement représentait 77,56 % des revenus des produits SOPK en 2026, soutenu par l'utilisation établie des contraceptifs oraux, des sensibilisateurs à l'insuline et des thérapies dirigées contre les symptômes. Le traitement pharmaceutique est resté la plus grande sous-catégorie, répondant aux besoins menstruels, métaboliques, liés aux androgènes et à la fertilité. Une étude sémaglutide-metformine a rapporté un taux de grossesse naturelle de 35 % pour la thérapie combinée, contre 15 % pour la metformine seule, avec une perte de poids moyenne de 6,09 kg et 2,25 kg respectivement. Les options chirurgicales, telles que le forage ovarien laparoscopique pour les patients résistants au clomiphène, sont restées limitées, tandis que le traitement par procréation médicalement assistée s'est développé par le biais de cycles de fécondation in vitro et d'injection intracytoplasmique de spermatozoïdes lorsque les thérapies d'induction n'ont pas permis d'obtenir une grossesse.
Le type diagnostique devrait croître à un CAGR de 9,28 % durant 2027-2032, ce qui en fait la catégorie de produits à la croissance la plus rapide sur le marché du syndrome des ovaires polykystiques. Les tests hormonaux comprennent l'AMH, l'hormone lutéinisante, l'hormone folliculo-stimulante et les bilans d'androgènes, tandis que les tests métaboliques identifient la résistance à l'insuline, la dyslipidémie et la dysrégulation du glucose. Une étude de 2026 a rapporté que la testostérone libre sérique par LC-MS/MS a atteint une aire sous la courbe de 0,886 pour le diagnostic du SOPK, contre 0,856 pour la testostérone totale et 0,864 pour l'indice d'androgènes libres. L'imagerie reste pertinente pour les cas complexes, tandis que les tests AMH et les modèles basés sur l'intelligence artificielle soutiennent de plus en plus l'évaluation de la morphologie ; une revue de 2025 a rapporté une précision de 95 % à 99 % pour la détection de la morphologie ovarienne polykystique.



Par besoin du patient :
les soins de fertilité se développent plus rapidement que les soins axés sur les symptômesLa régulation du cycle menstruel détenait 44,93 % de la taille du marché du syndrome des ovaires polykystiques en 2026. Les contraceptifs oraux combinés et les schémas à base de progestatifs seuls sont restés largement utilisés chez les patients ne cherchant pas une grossesse immédiate, reflétant l'attention continue portée à la gestion des cycles irréguliers. Les contraceptifs antiandrogènes et la spironolactone ont également soutenu la prise en charge de l'hyperandrogénisme, de l'hirsutisme et de l'acné. La catégorie a continué à s'adresser à une large base de patients, car les symptômes visibles ont souvent motivé les consultations initiales, même si les soins métaboliques ont gagné en importance.
La gestion de la fertilité et de l'ovulation devrait croître à un CAGR de 10,12 % jusqu'en 2032, portée par le lien entre le traitement métabolique et la planification de la conception. Les recommandations internationales actuelles identifient le létrozole comme l'agent d'induction de l'ovulation préféré par rapport au clomiphène pour de nombreuses présentations du SOPK. Les tests AMH soutiennent le dosage individualisé des gonadotrophines et l'évaluation du risque d'hyperstimulation ovarienne avant le traitement par fécondation in vitro. Une étude de 2025 a rapporté la restauration des cycles ovulatoires chez 52,5 % des patients précédemment anovulatoires traités par sémaglutide, soutenant les orientations des soins endocriniens vers les services de fertilité. La gestion du poids et de la résistance à l'insuline gagne également en pertinence en raison du profil de risque cardiovasculaire de l'affection.
Par utilisateur final :
les hôpitaux maintiennent le volume tandis que les laboratoires gagnent en dynamismeLes hôpitaux et cliniques détenaient 55,67 % des dépenses des utilisateurs finaux du SOPK en 2026, reflétant leur rôle dans les soins de fertilité complexes, l'évaluation de la résistance à l'insuline et les services reproductifs coordonnés. Les équipes hospitalières intègrent la gynécologie, l'endocrinologie, la médecine de laboratoire et la procréation médicalement assistée pour les patients nécessitant des soins multidisciplinaires. Ce modèle reste pertinent pour les symptômes complexes et la coordination de la procréation médicalement assistée. Les établissements universitaires et de recherche soutiennent également l'enrôlement dans les essais cliniques et génèrent des preuves pour les futures décisions réglementaires spécifiques au SOPK, maintenant les hôpitaux au cœur du marché du syndrome des ovaires polykystiques.
Les laboratoires de diagnostic devraient croître à un CAGR de 11,23 % durant 2027-2032. Les tests AMH peuvent déplacer certaines parties du bilan diagnostique des contextes spécialisés dépendants de l'imagerie vers des laboratoires qui traitent déjà des tests endocriniens. Le dosage Elecsys AMH Plus de Roche fonctionne sur des analyseurs cliniques existants, réduisant les exigences d'infrastructure supplémentaires pour les laboratoires équipés. Une revue de cadrage de 2025 a révélé que les outils numériques de suivi menstruel et de prédiction du risque de SOPK atteignaient une précision diagnostique allant de 72,1 % à 90,4 %. Ces outils peuvent améliorer les orientations précoces vers les tests en laboratoire et les soins cliniques.

Par canal de distribution :
les pharmacies hospitalières dominent tandis que l'accès numérique se développeLes pharmacies hospitalières détenaient 56,89 % des dépenses du canal de distribution du SOPK en 2026. Leur position reflète l'utilisation institutionnelle des gonadotrophines, des analogues de l'hormone de libération des gonadotrophines dans les protocoles de procréation médicalement assistée, et des agonistes des récepteurs GLP-1 injectables. Ces médicaments nécessitent souvent une prescription spécialisée, une initiation supervisée ou des ajustements de dose, orientant de nombreuses prescriptions vers les pharmacies liées aux hôpitaux. Les pharmacies de détail restent importantes pour les produits à fort volume, notamment les contraceptifs oraux, la metformine et les antiandrogènes oraux, où la concurrence entre génériques de marque est plus courante.
Les pharmacies en ligne et les plateformes de télésanté devraient croître à un CAGR de 10,45 % de 2027 à 2032. Les prestataires numériques peuvent intégrer les consultations médicales, les orientations vers les laboratoires et la coordination des prescriptions au sein d'un parcours patient unique. Ce modèle peut réduire les exigences de déplacement et raccourcir le délai entre le signalement des symptômes, les tests et les discussions sur le traitement pour les patients ayant un accès limité aux spécialistes. La croissance dpend des réglementations en matière de prescription, de partenariats fiables avec les laboratoires et de dispositifs de suivi. Le canal ne remplace pas les hôpitaux pour les soins complexes de procréation médicalement assistée ou l'initiation de traitements à haut risque, mais offre un point d'accès supplémentaire pour les patients insuffisamment desservis.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 39,88 % de la taille du marché du syndrome des ovaires polykystiques en 2026, soutenue par une infrastructure de fertilité mature et un large accès aux services diagnostiques. L'utilisation des agonistes des récepteurs GLP-1 parmi les patients diagnostiqués reste élevée, avec une nouvelle utilisation chez les femmes américaines atteintes du SOPK passant de 0,07 % en 2011 à 17,1 % en 2025. Le tirzépatide représentait 37,5 % des prescriptions de GLP-1 en 2024, contre 17,7 % en 2023. Cependant, l'absence d'approbation de la Food and Drug Administration des États-Unis pour le SOPK, les exigences d'autorisation préalable et les coûts à la charge des patients peuvent restreindre l'accès. La télésanté élargit l'accès aux spécialistes dans les zones rurales, tandis que les différences de financement de la procréation médicalement assistée par province au Canada et l'expansion des voies d'assurance privée au Mexique façonnent la demande régionale.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 9,88 % durant 2027-2032, le taux de croissance le plus rapide parmi les segments géographiques du marché du syndrome des ovaires polykystiques. La Chine représentait 28,69 % des cas asiatiques de SOPK et 14,56 % des cas mondiaux en 2021, avec une prévalence projetée en hausse de 27 % d'ici 2036. L'Inde reste un marché majeur à besoins non satisfaits, avec une prévalence allant de 3,7 % à 22,5 % chez les femmes en âge de procréer, selon les critères diagnostiques. Le Japon et la Corée du Sud renforcent les parcours diagnostiques grâce aux tests AMH et à l'interprétation échographique assistée par intelligence artificielle. Les disparités d'assurance et l'accès limité en dehors des grandes villes continuent d'influencer la conversion thérapeutique dans toute la région.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe bénéficie d'une couverture santé universelle, de réseaux de spécialistes et de systèmes diagnostiques alignés sur les recommandations. Au Royaume-Uni, le modèle du Service national de santé de 2025 a estimé des économies annuelles de 284 029 GBP grâce au remplacement de l'échographie par le parcours AMH évalué. L'Allemagne, la France et l'Italie soutiennent le diagnostic, la surveillance et le traitement par le biais de réseaux établis de fertilité et d'endocrinologie, tandis que le programme SPIOMET4HEALTH fait progresser la recherche sur une pharmacothérapie dédiée au SOPK. Le Moyen-Orient et l'Afrique restent des marchés en phase précoce, avec une activité diagnostique concentrée dans les pays du Conseil de coopération du Golfe et les grandes villes. Le Brésil stimule la demande sud-américaine grâce à la capacité des cliniques de fertilité et à l'expansion de la couverture d'assurance, tandis que l'Argentine fait face à des défis d'approvisionnement en raison des conditions macroéconomiques.
Paysage concurrentiel
Concentration du Marché
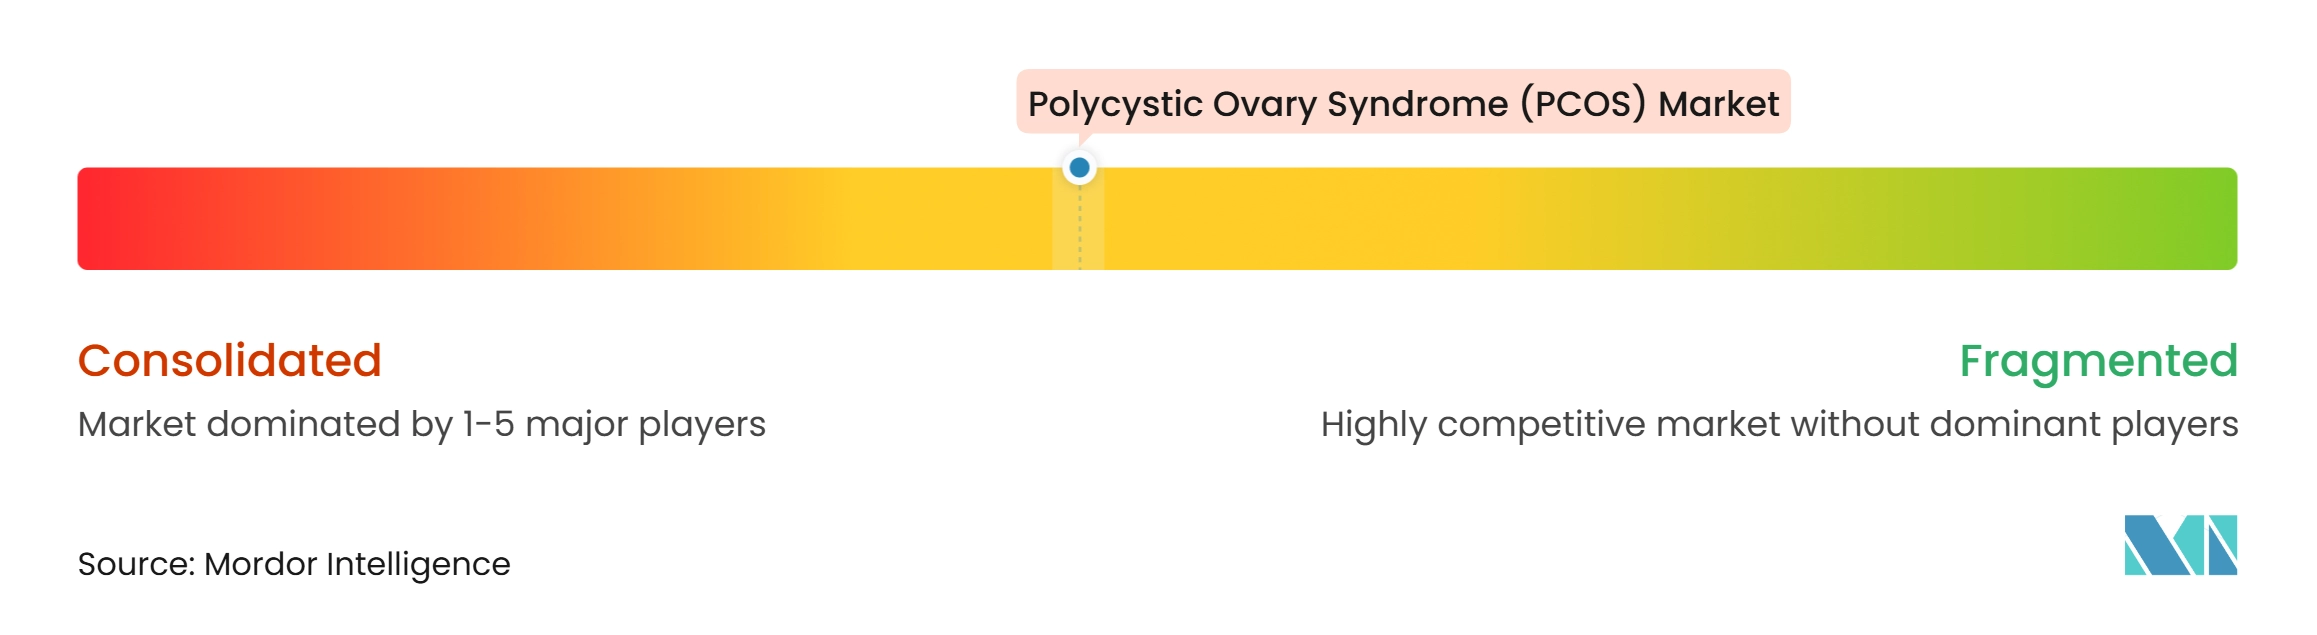
Le marché du syndrome des ovaires polykystiques (SOPK) est modérément fragmenté, avec des revenus diagnostiques et thérapeutiques répartis entre différents types d'entreprises. Roche, Siemens Healthineers et Danaher occupent des positions différenciées dans les dosages de l'hormone anti-müllérienne (AMH) et les plateformes hormonales multiplex. Le dosage Elecsys AMH Plus de Roche a démontré une aire sous la courbe de 94,0 % pour la détection de la morphologie ovarienne polykystique. Les prestataires de diagnostic se font concurrence par la performance analytique, les bases d'analyseurs installés et l'alignement avec les recommandations cliniques.
Les revenus thérapeutiques restent dispersés parmi les fournisseurs de contraceptifs oraux, de metformine, d'antiandrogènes, de médicaments pour la fertilité et de thérapies métaboliques hors indication. Thermo Fisher Scientific, Bio-Rad Laboratories, Hologic et QuidelOrtho se font concurrence par la sensibilité des dosages, la compatibilité des flux de travail et les relations d'approvisionnement en laboratoire. Novo Nordisk bénéficie de la prescription hors indication croissante des GLP-1, tandis que les fabricants de génériques fournissent la metformine et les antiandrogènes.
L'abandon prévu par Organon du développement de l'OG-7191 en décembre 2025 retire un programme spécifique à un mécanisme du pipeline d'une grande entreprise pharmaceutique. Cette décision met en évidence les défis liés au développement de thérapies dédiées au SOPK dans un contexte d'incertitude réglementaire. Elle renforce également l'importance de la génération de preuves cliniques et des programmes menés par des investigateurs pour faire progresser le paysage thérapeutique. Le consortium SPIOMET4HEALTH évalue une association à dose fixe de spironolactone, de pioglitazone et de metformine dans six pays européens. Les résultats finaux et les évaluations de faisabilité réglementaire sont attendus pour décembre 2026. Des preuves cliniques favorables pourraient éclairer les protocoles de traitement du SOPK de prochaine génération. La validation prospective de l'AMH par Roche pourrait également soutenir l'adoption plus large des évaluations sanguines de la morphologie ovarienne polykystique.
Leaders du secteur du syndrome des ovaires polykystiques (SOPK)
-
Bayer AG
-
Sanofi
-
Pfizer Inc.
-
Merck & Co., Inc.
-
Novo Nordisk A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du syndrome des ovaires polykystiques (SOPK) Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Abbvie
- AstraZeneca
- Bayer
- bioMérieux
- Bio-Rad Laboratories
- Bristol-Myers Squibb
- Danaher
- Roche
- Hologic
- Merck
- Novo Nordisk
- Organon
- Pfizer
- QuidelOrtho
- Sanofi
- Siemens Healthineers
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Thermo Fisher Scientific
Développements industriels récents dans Marché du syndrome des ovaires polykystiques (SOPK)
- Janvier 2026 : May Health a reçu la certification Marquage CE pour son système Anavi, une technologie de traitement de l'infertilité liée au SOPK. La certification, accordée en vertu du Règlement européen sur les dispositifs médicaux 2017/745, a permis la commercialisation dans l'Union européenne.
- Décembre 2025 : Organon & Co. a abandonné le développement de l'OG-7191, un inhibiteur de l'HSD17β5 pour le SOPK, son profil n'étant plus adapté à la poursuite du développement. Cet abandon a retiré le seul programme SOPK spécifique à un mécanisme parrainé par une entreprise parmi les grandes sociétés pharmaceutiques.
Périmètre du rapport mondial sur le marché du syndrome des ovaires polykystiques (SOPK)
Selon le périmètre du rapport, le syndrome des ovaires polykystiques (SOPK) est un trouble hormonal courant qui affecte les personnes ayant des ovaires, généralement pendant leurs années de procréation. Il est caractérisé par un déséquilibre des hormones reproductives, notamment des niveaux élevés d'androgènes (souvent appelés hormones masculines), qui peuvent perturber le processus d'ovulation régulier. Ce déséquilibre hormonal entraîne fréquemment des règles irrégulières ou prolongées et peut amener les ovaires à développer de nombreux petits sacs remplis de liquide (follicules) qui ne libèrent pas régulièrement d'ovules.
Le marché du syndrome des ovaires polykystiques (SOPK) est segmenté par type de produit, besoin du patient, utilisateur final, canal de distribution et géographie. Par type de produit, le marché comprend le type diagnostique et le type de traitement. Le type diagnostique comprend les tests hormonaux, les tests métaboliques et sanguins, l'imagerie et l'échographie, et autres. Le type de traitement comprend le traitement pharmaceutique, le traitement chirurgical, le traitement par procréation médicalement assistée, la gestion du mode de vie et nutritionnelle, et autres. Par besoin du patient, le marché est segmenté en gestion de la fertilité et de l'ovulation, régulation du cycle menstruel, gestion de l'hyperandrogénisme, de l'hirsutisme et de l'acné, gestion du poids et de la résistance à l'insuline, et autres. Par utilisateur final, le marché est segmenté en hôpitaux et cliniques, cliniques d'endocrinologie, cliniques de gynécologie, laboratoires de diagnostic, cliniques de soins primaires, établissements universitaires et de recherche, et autres. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail, et pharmacies en ligne et plateformes de télésanté. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Type diagnostique | Tests hormonaux |
| Tests métaboliques et sanguins | |
| Imagerie et échographie | |
| Autres | |
| Type de traitement | Traitement pharmaceutique |
| Traitement chirurgical | |
| Traitement par procréation médicalement assistée | |
| Marché de la gestion du mode de vie et nutritionnelle | |
| Autres |
| Gestion de la fertilité et de l'ovulation |
| Régulation du cycle menstruel |
| Gestion de l'hyperandrogénisme, de l'hirsutisme et de l'acné |
| Gestion du poids et de la résistance à l'insuline |
| Autres |
| Hôpitaux et cliniques |
| Cliniques d'endocrinologie |
| Cliniques de gynécologie |
| Laboratoires de diagnostic |
| Cliniques de soins primaires |
| Établissements universitaires et de recherche |
| Autres |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne et plateformes de télésanté |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Type diagnostique | Tests hormonaux |
| Tests métaboliques et sanguins | ||
| Imagerie et échographie | ||
| Autres | ||
| Type de traitement | Traitement pharmaceutique | |
| Traitement chirurgical | ||
| Traitement par procréation médicalement assistée | ||
| Marché de la gestion du mode de vie et nutritionnelle | ||
| Autres | ||
| Par besoin du patient | Gestion de la fertilité et de l'ovulation | |
| Régulation du cycle menstruel | ||
| Gestion de l'hyperandrogénisme, de l'hirsutisme et de l'acné | ||
| Gestion du poids et de la résistance à l'insuline | ||
| Autres | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Cliniques d'endocrinologie | ||
| Cliniques de gynécologie | ||
| Laboratoires de diagnostic | ||
| Cliniques de soins primaires | ||
| Établissements universitaires et de recherche | ||
| Autres | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne et plateformes de télésanté | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur attendue du marché du syndrome des ovaires polykystiques d'ici 2032 ?
Le marché du syndrome des ovaires polykystiques devrait atteindre 14,06 milliards USD d'ici 2032, contre 9,72 milliards USD en 2027, à un CAGR de 7,66 %.
Quel domaine de traitement du SOPK connaît la croissance la plus rapide ?
La gestion de la fertilité et de l'ovulation devrait croître à un CAGR de 10,12 % jusqu'en 2032, soutenue par l'induction de l'ovulation, les services de fertilité et le prétraitement métabolique.
Pourquoi le test AMH est-il important dans la prise en charge du SOPK ?
Les recommandations internationales reconnaissent l'AMH sérique comme une alternative à l'échographie pour l'évaluation de la morphologie chez les adultes. L'étude HARMONIA a rapporté une aire sous la courbe de 94,0 % pour l'approche AMH évaluée.
Quels utilisateurs finaux stimulent la demande diagnostique du SOPK ?
Les laboratoires de diagnostic devraient croître à un CAGR de 11,23 % jusqu'en 2032, à mesure que les tests AMH et hormonaux s'intègrent dans les flux de travail des laboratoires établis.
Quelle région détient la plus grande part des dépenses liées au SOPK ?
L'Amérique du Nord détenait une part de 39,88 % en 2026, soutenue par l'infrastructure de fertilité, les bilans diagnostiques et l'utilisation élevée des GLP-1 parmi les patients diagnostiqués.
Qu'est-ce qui limite le développement de médicaments dédiés au SOPK ?
L'absence d'une voie réglementaire large spécifique au SOPK et d'un modèle de remboursement laisse le traitement dépendant des médicaments axés sur les symptômes et hors indication.