
ポリカプロラクトンポリオール市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 462.40 百万米ドル |
| 市場規模 (2032) | 632.05 百万米ドル |
| 成長率 (2027 - 2032) | 6.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリカプロラクトンポリオール市場分析
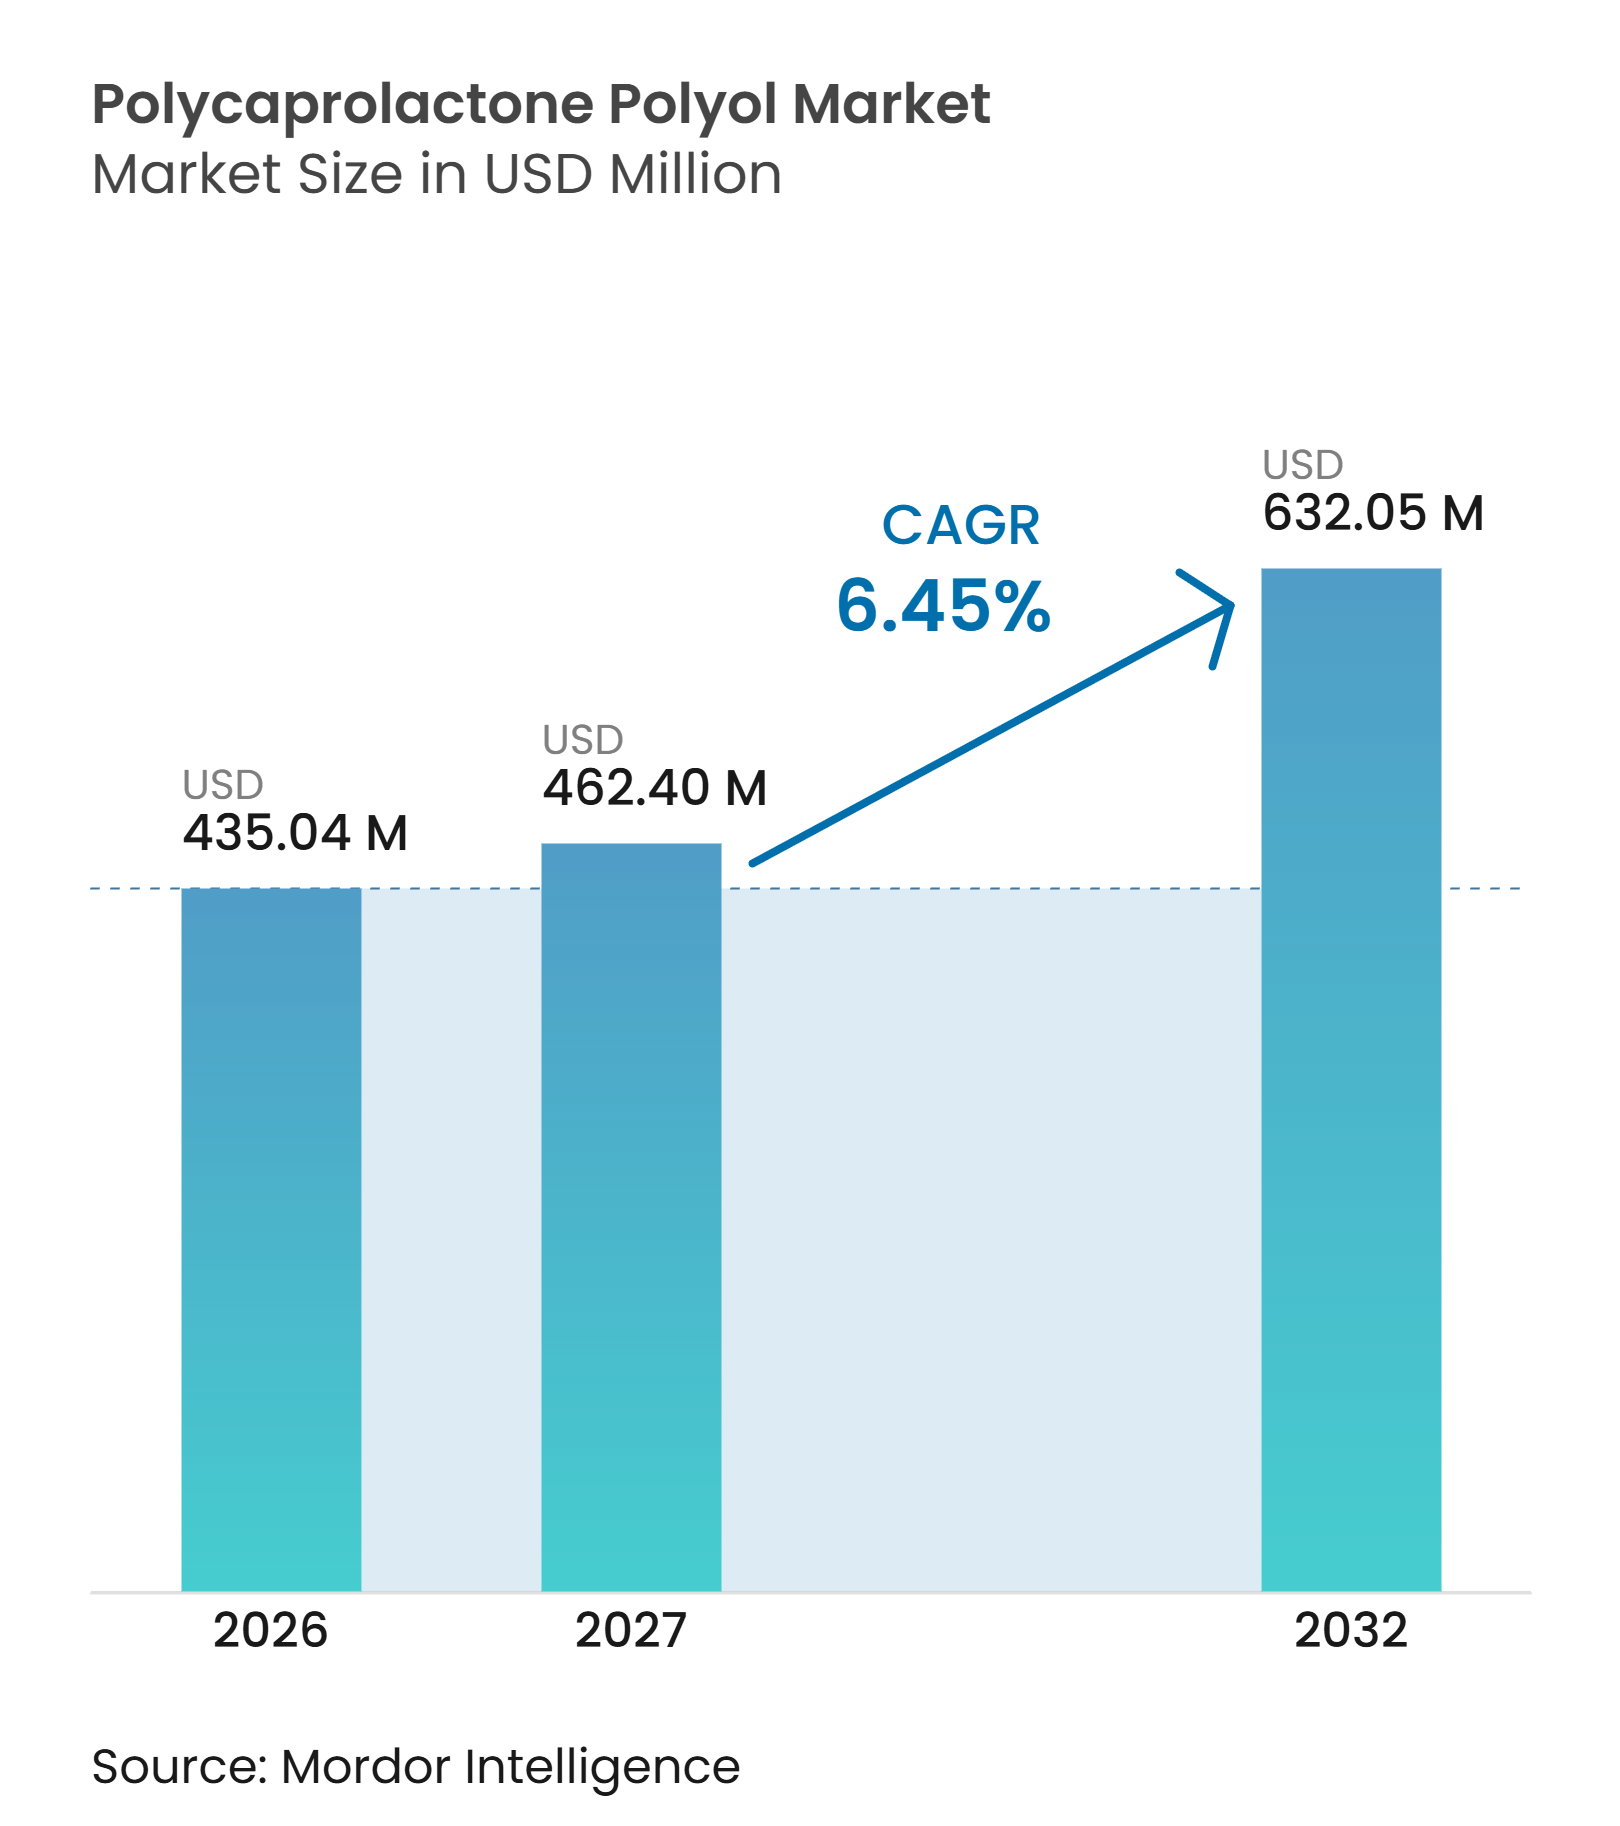
ポリカプロラクトンポリオール市場規模は2026年に4億3,504万米ドルと評価され、2027年の4億6,240万米ドルから2032年には6億3,205万米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 6.45%で成長する見込みです。需要は、水分、温度変化、摩耗、および長期使用サイクルに対して性能を維持するポリウレタンフォーミュレーションへとシフトしています。コーティング、接着剤、シーラント、エラストマーのメーカーは、低温柔軟性と加水分解安定性が求められる用途においてカプロラクトン系材料を使用しています。北米および欧州における揮発性有機化合物(VOC)規制の強化も、高固形分および無溶剤フォーミュレーションを後押ししています。アジア太平洋地域では、現地のカプロラクトン生産能力の向上により、自動車、フットウェア、産業用ユーザーへの供給アクセスが改善されています。中国メーカーが拡大する一方、既存サプライヤーが製品サポートおよびアプリケーション開発を通じて認定顧客ポジションを守ろうとしており、ポリカプロラクトンポリオール市場の競争は激化しています。
レポートの主要ポイント
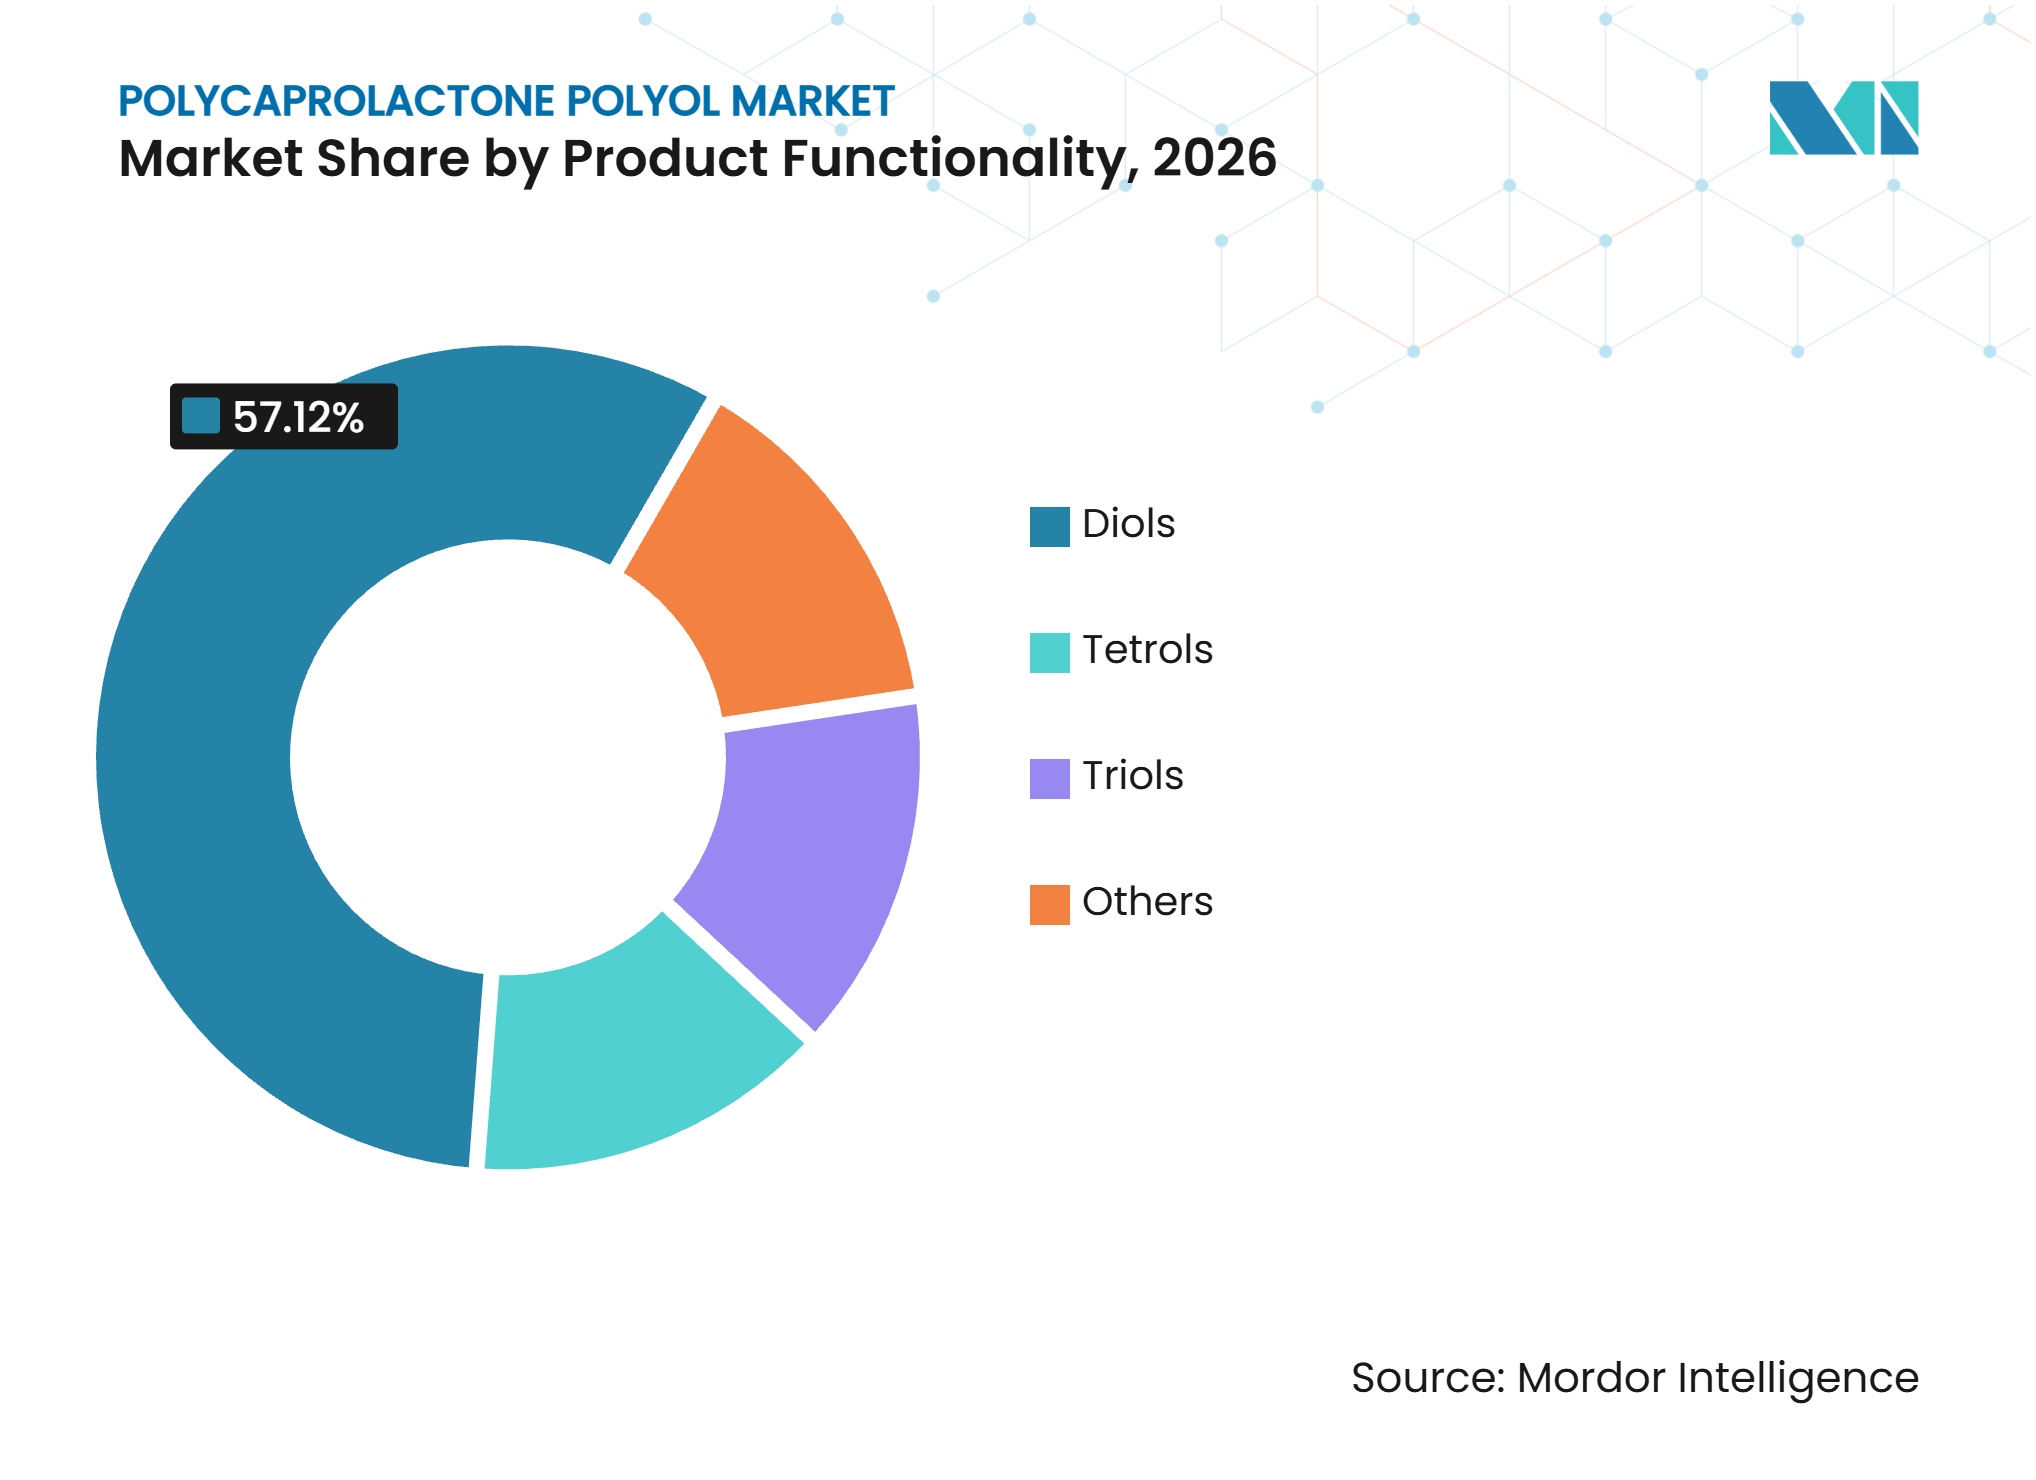
- 製品機能別では、ジオールが2026年のポリカプロラクトンポリオール市場シェアの57.12%を占め、トリオールは2032年にかけてCAGR 6.89%で成長すると予測されています。
- 用途別では、コーティングが2026年のポリカプロラクトンポリオール市場シェアの35.56%を占め、バイオメディカルは2032年にかけてCAGR 7.15%で成長すると予測されています。
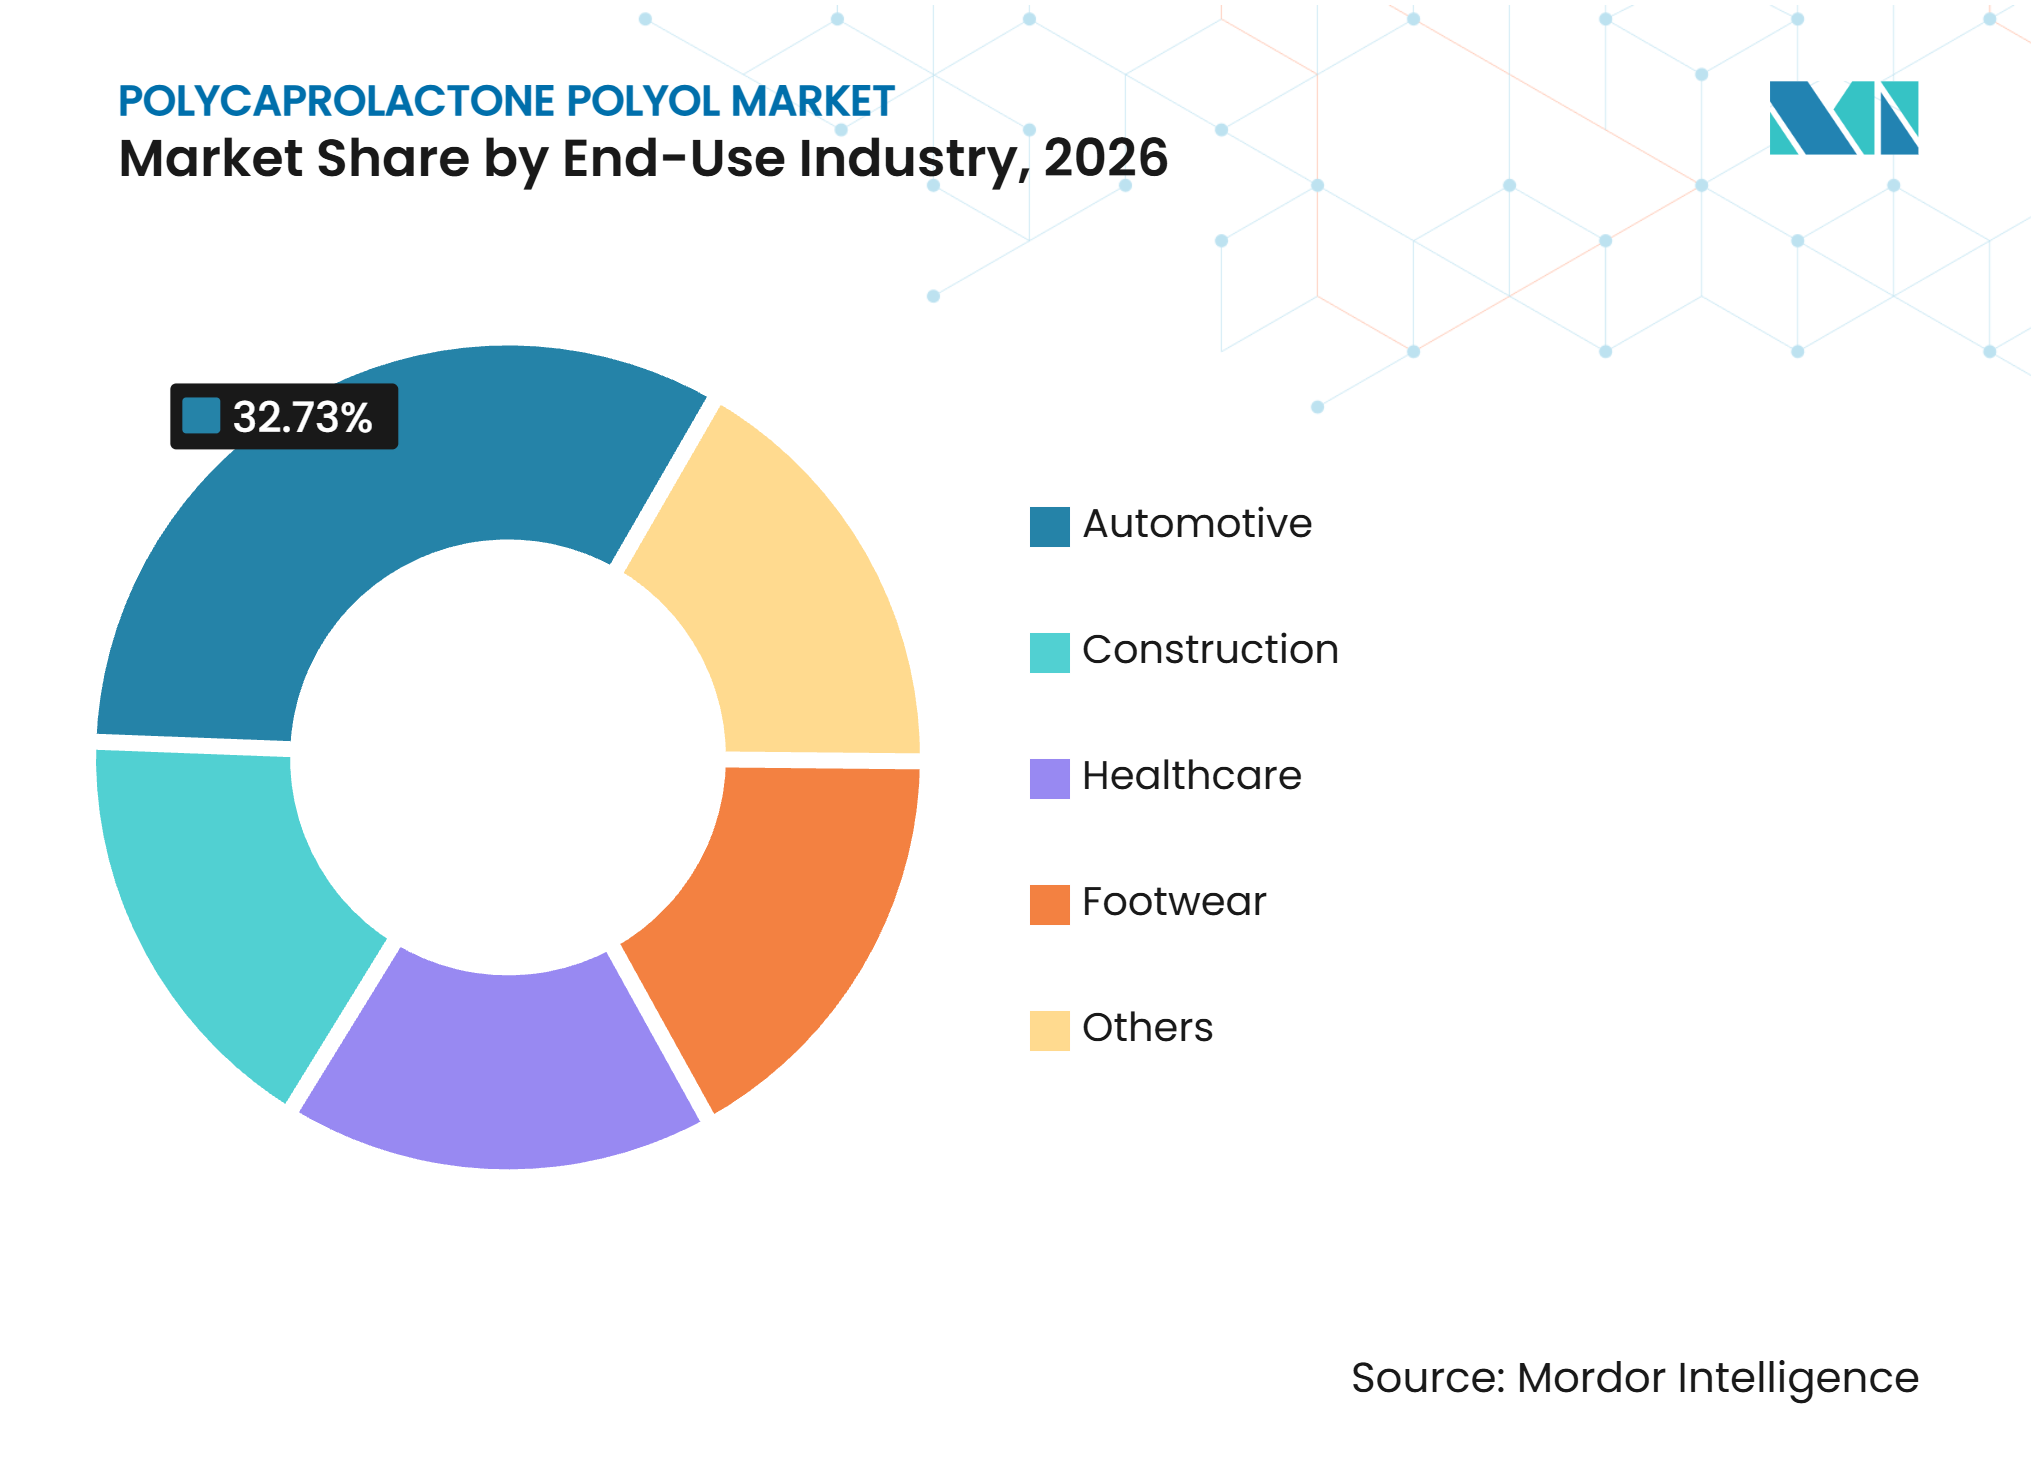
- 最終用途産業別では、自動車が2026年のポリカプロラクトンポリオール市場シェアの32.73%を占め、ヘルスケアは2032年にかけてCAGR 7.43%で成長すると予測されています。
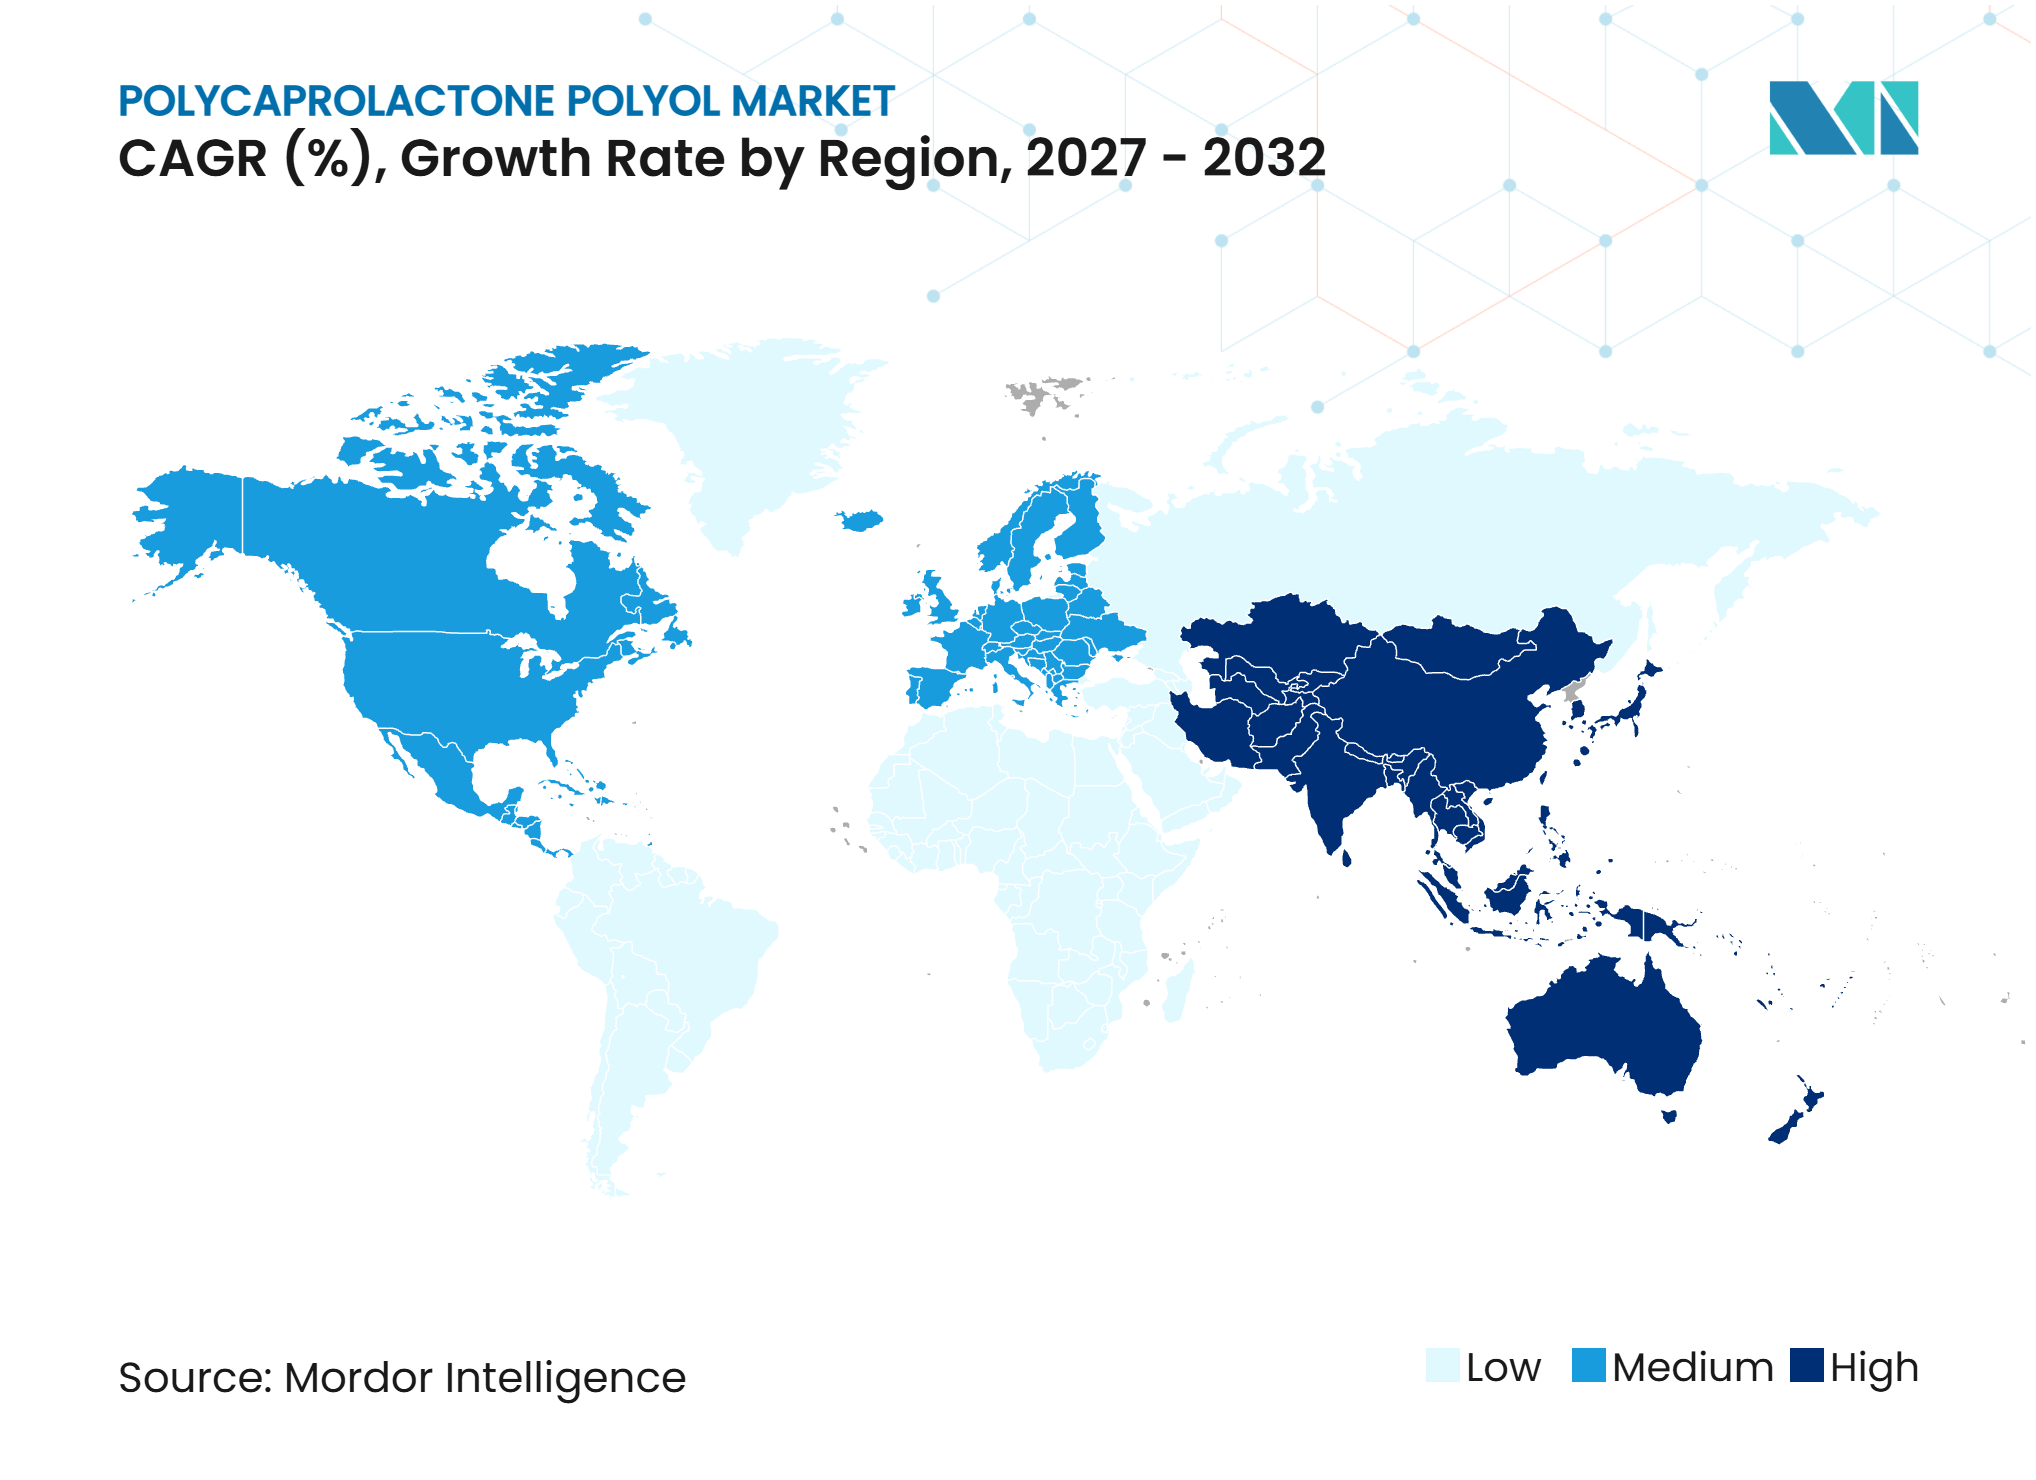
- 地域別では、アジア太平洋が2026年のポリカプロラクトンポリオール市場シェアの38.67%を占め、2032年にかけてCAGR 7.33%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高性能ポリウレタンCASEフォーミュレーションの成長 | +2.1% | 北米、欧州、アジア太平洋に集中したグローバル市場 | 中期(2~4年) |
| 低VOCおよび無溶剤コーティングの採用 | +1.5% | 北米・EU;アジア太平洋および中東・アフリカへの波及 | 短期(2年以内) |
| バイオメディカルおよび生体吸収性ポリマーの開発 | +1.2% | 北米、欧州、日本 | 長期(4年以上) |
| アジア太平洋における自動車、産業、フットウェア用途の拡大 | +0.9% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2~4年) |
| EVチャージングケーブルおよび過酷環境部品へのカプロラクトンポリオールの認定 | +0.5% | 中国、EU、北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高性能ポリウレタンCASEフォーミュレーションの成長
ポリカプロラクトンポリオールは、標準的なポリエーテル材料が耐久性要件を満たさない用途に使用されます。二液型トップコート、エラストマー系シーラント、注型ポリウレタンエラストマーは、熱水劣化後も引張特性を維持するソフトセグメントを必要とする場合があります。この要件は、材料変更がさらなる試験を引き起こす可能性がある自動車および産業仕様において特に重要です。コーティング、接着剤、シーラント、エラストマーの需要は、インフラ工事、ASEANにおける自動車生産の回復、および高固形分システムの採用とともに増加しています。Ingevity Corporationは、ウォリントン施設でCapaカプロラクトンポリオールを製造し、ポリウレタン、エラストマー、接着剤、コーティング用途の顧客にサービスを提供しています。顧客がカプロラクトン系フォーミュレーションを認定した後は、汎用ポリオール価格が変動しても、ポリカプロラクトンポリオール市場は需要を維持できます。
低VOCおよび無溶剤コーティングの採用
揮発性有機化合物(VOC)規制は、作業可能な粘度と耐久性のある塗膜を必要とする高固形分ポリウレタンコーティングを支持しています。米国環境保護庁(EPA)は2025年1月にエアゾールコーティングに関する国家揮発性有機化合物排出基準の改正を最終決定し、コンプライアンス期限は2027年1月17日です[1]。欧州の要件も、水性、粉体、無溶剤、低VOC産業用コーティングを対象としています。分子量1,000 Daから2,000 Daのポリカプロラクトンポリオールは、耐摩耗性や耐候性を損なうことなく、二液型ポリウレタンシステムの低粘度化を支援できます。Ingevity Corporationは、2025年欧州コーティングショーにおいて、より安全で低VOCなコーティング向けの低粘度ポリオールとしてCapa PROTX 3112を発表しました。米国環境保護庁の要件および化学品の登録・評価・認可・制限(REACH)への適合も、ポリカプロラクトンポリオール市場において文書化されたサプライヤーを優遇する可能性があります。
バイオメディカルおよび生体吸収性ポリマーの開発
生体吸収性デバイスの開発は、ポリカプロラクトン関連材料の医療用途の範囲を拡大しています。ポリカプロラクトンは、インプラント、薬物送達システム、縫合糸、フィラーに関わる研究および商業開発に使用されています。Atreon Orthopedicsは2025年2月、ローテーターカフ修復用のポリ(グリコール酸)およびポリ(ラクチド-コ-カプロラクトン)繊維を使用したBioCharge Autobiologic Matrixについて、米国食品医薬品局(FDA)の510(k)認可を取得しました。Materialiseも2025年に、3Dプリントされたポリカプロラクトン気管気管支スプリントの米国食品医薬品局ピボタル臨床試験を開始しました。これらのプログラムは、医療材料および文書要件を満たすことができるポリカプロラクトンポリオール市場のサプライヤーへの需要を生み出しています。中国の国家医療保障局も2025年6月にポリカプロラクトン系審美フィラーの価格項目を標準化し、これらの材料のより広範な制度的使用を示しています。
EVチャージングケーブルおよび過酷環境部品へのカプロラクトンポリオールの認定
電気自動車充電インフラは、カプロラクトン系ソフトセグメントを含む熱可塑性ポリウレタン材料に新たな用途を加えています。充電ケーブルおよびコネクターハウジングは、水分、紫外線照射、熱サイクル、および長期屋外使用に耐える必要があります。国際電気標準会議(IEC)の充電・コネクター規格は、これらの動作条件における安全性とシステム性能を導いています。Lubrizolは、2025年Kショーにおいて、電気自動車充電、自動化、ロボットケーブル向けのESTANE ZHFグレードを展示しました。加水分解耐性は、東南アジアの多湿地域や中国沿岸部で使用される充電機器に特に関連しています。ケーブルコンパウンダーがこれらの性能要件を認定材料仕様に転換する際に、ポリカプロラクトンポリオール市場は恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来のポリエーテルおよびアジペートポリエステルポリオールに対するプレミアムコスト | -2.0% | グローバル;価格感応度の高いアジア太平洋および中東・アフリカ市場で最も顕著 | 短期(2年以内) |
| 原料価格と供給の変動性 | -1.3% | グローバル;欧州および北米に集中 | 中期(2~4年) |
| 規制対象および安全性重視用途における新グレードの認定サイクル | -0.8% | 北米、欧州、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来のポリエーテルおよびアジペートポリエステルポリオールに対するプレミアムコスト
ポリカプロラクトンポリオールのコストは、同等分子量のポリエーテルポリオールより40%~80%高くなっています。この差は、性能向上が高い材料コストを正当化しない軟質フォーム、汎用シーラント、低付加価値エラストマーへの使用を制限しています。シクロヘキサノン由来カプロラクトンからの製造は、確立されたプロピレンオキシドルートよりも高いコストベースを維持するステップを含んでいます。このような大量生産プラットフォームは、従来材料の価格競争力を強化します。中東・アフリカおよび南米の価格感応度の高い地域では、技術要件が許す場合、フォーミュレーターはより低コストの代替品を選択することがあります。
規制対象および安全性重視用途における新グレードの認定サイクル
医療機器、自動車安全部品、航空宇宙用接着剤向けの新材料グレードは、18~36ヶ月の試験、サプライヤー認定、および規制審査を必要とする場合があります。この期間は、サプライヤーが新グレードを開発した後の商業収益を遅らせる可能性があります。欧州化学品庁の2025年~2027年コミュニティローリングアクションプランには、化学品サプライヤーの規制的背景に加わる物質評価活動が含まれています[2]。医療用途では、国際標準化機構(ISO)10993-1の原則に沿ったリスク評価も必要となる場合があります。これらのプロセスは、認定材料を迅速に変更することを困難にする可能性があります。また、期待されるリターンが長い検証期間を正当化しない場合、ポリカプロラクトンポリオール市場への投資を妨げる可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品機能別:
ジオールがリード、トリオールが技術的地位を獲得ジオールは2026年のポリカプロラクトンポリオール市場シェアの57.12%を占めました。これは、幅広い線状ポリウレタンシステムに適合するためです。ジオールは、二官能性ソフトセグメントが連鎖延長と結晶性制御を支援する注型エラストマーおよび二液型ポリウレタンコーティングに使用されています。分子量範囲は、硬質コーティング向けの400 Daから軟質エラストマー向けの4,000 Daまで及びます。この範囲により、フォーミュレーターはポリマーファミリーを変更することなく柔軟性を得られます。DAICEL ChemTech Inc.は、Gantrade Corporationを通じてPlaccelポートフォリオを供給しており、ポリウレタン用途向けのジオール、トリオール、テトラオール、その他のグレードを提供しています。これらのオプションの幅広さは、主流フォーミュレーションにおけるジオールの継続的な使用を支援しています。
トリオールは、より高い架橋密度を必要とする用途に支えられ、2032年にかけてCAGR 6.89%で成長すると予測されています。追加の官能性は、外部架橋剤を加えることなく、コーティング、構造用接着剤、放射線硬化材料においてネットワークを形成するのに役立ちます。これにより、硬化性能が厳密に制御されるシステムにおけるフォーミュレーションステップを削減できます。テトロールおよびその他のグレードは、放射線硬化およびリアクティブホットメルト接着剤においてより特殊なニーズに対応しています。欧州委員会を通じて支援された研究により、ポリ(イプシロン-カプロラクトン)の粗視化モデリングツールが開発されており、研究者が合成前に分子量の組み合わせをスクリーニングするのに役立つ可能性があります。この研究は技術開発を支援しますが、商業グレードの認定が依然として採用を決定します。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
コーティングがリード、バイオメディカルが拡大コーティングは2026年のポリカプロラクトンポリオール市場シェアの35.56%を占め、高性能二液型トップコート、紫外線硬化システム、ペイントプロテクションフィルムへの需要に支えられています。ポリカプロラクトンポリオールは、これらの製品が耐摩耗性、耐候性、塗膜性能要件を満たすのに役立ちます。コーティングメーカーは、米国および欧州における揮発性有機化合物規制の強化にも対応しています。2025年1月の米国環境保護庁規則は、エアゾールコーティングの再フォーミュレーションに対する具体的な規制上の推進力を提供しています。接着剤も、構造用ラミネート、リアクティブホットメルト、感圧製品を含む重要な用途を代表しています。低温柔軟性は、アジペートポリエステルの性能が不十分な用途においてカプロラクトン由来材料に優位性を与えます。
バイオメディカルは2032年にかけてCAGR 7.15%で成長すると予測されています。生体吸収性デバイスおよび薬物送達システムは、科学的検証から商業的・臨床的使用へと移行しています。ポリ(ラクチド-コ-カプロラクトン)材料は、縫合糸、スキャフォールド、薬物マイクロスフェアに使用されています。組織工学用途向けの電界紡糸ポリ(L-乳酸)/ポリカプロラクトンブレンドを検討した研究も発表されています。エラストマーとシーラントは、特に産業用ロール、コンベヤーベルト、フットウェアミッドソールにおいて関連する隣接用途として残っています。したがって、ポリカプロラクトンポリオール市場は、大規模なコーティングベースと、より高い技術的参入要件を持つ小規模な医療用途の両方を有しています。
最終用途産業別:
自動車が需要を支え、ヘルスケアが拡大自動車は2026年のポリカプロラクトンポリオール市場シェアの32.73%を占め、ペイントプロテクションフィルム、合成マイクロファイバーレザー、騒音・振動・ハーシュネス(NVH)ダンパー、ドアシールにおけるポリウレタンの使用を反映しています。これらの用途は、耐摩耗性、耐加水分解性、繰り返し動作への耐性を必要とします。電気自動車部品は、充電ケーブルジャケットおよび熱管理用接着剤への潜在的な用途範囲を拡大しています。これらの材料は、部品が屋外暴露または動作温度変化に耐える必要がある場合に関連します。自動車仕様は、材料の代替に検証が必要なため、継続的なビジネスを支援できます。これにより、製品の一貫性と技術サポートを維持できるサプライヤーにとって、このセグメントはポリカプロラクトンポリオール市場において重要となっています。
ヘルスケアは、生体吸収性インプラント、薬物放出システム、審美医療用途に牽引され、2032年にかけてCAGR 7.43%で成長すると予測されています。米国食品医薬品局のデバイス承認経路と臨床試験は、選定されたポリカプロラクトン関連製品の商業化への道を改善しています。中国の国家医療保障局の価格ガイダンスも、規制されたサービス項目の中にポリカプロラクトン系審美フィラーを特定しています。建設は引き続き高耐久性シーラントおよび防水材料を使用しています。フットウェアメーカーは、プレミアムミッドソールに高弾性熱可塑性ポリウレタンを使用しています。これらの最終用途は複数の需要チャネルを提供しますが、ヘルスケアは材料が規制用途に認定されている場合にプレミアム価格を支援できます。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のポリカプロラクトンポリオール市場シェアの38.67%を占め、2032年にかけてCAGR 7.33%で成長すると予測されています。自動車生産、電気自動車活動、フットウェア製造、産業用コーティングが複数の需要経路を提供しています。新エネルギー車向け高性能ポリウレタン材料の開発を推進する中国の取り組みは、高度なポリマー原料の使用を支援しています。現地の生産能力プロジェクトは、地域のポリウレタン加工業者の納期短縮と価格競争力の向上に貢献できます。Hunan Juren Chemical Hitechnology Co.,Ltd.は、岳陽においてポリカプロラクトン製品の生産能力増強を進めています。Lubrizolの上海ラインと地域イノベーション投資は、下流ユーザーも生産と開発を需要に近い場所に配置していることを示しています。充電システムに関する国際電気標準会議(IEC)の要件は、地域全体のケーブルおよびコネクター用途に関連しています。
北米
北米は、自動車、医療、産業用コーティング用途において安定した需要の中心地であり続けています。材料の変更には多くの場合さらなる試験と承認が必要なため、認定サプライヤーとの関係が重要です。Ingevity Corporationは2025年に、バイオプラスチックグレードについてJamplastとの独占契約を通じて米国およびカナダでのCapa流通を拡大しました。この地域は、生体吸収性材料に関する医療機器開発および臨床活動からも恩恵を受けています。米国環境保護庁の揮発性有機化合物要件は、コーティング再フォーミュレーションのコンプライアンス推進力を提供しています。これらの規制がフォーミュレーターを高固形分ポリウレタンシステムの選択に導く場合、ポリカプロラクトンポリオール市場は恩恵を受けます。Materialiseの臨床試験プログラムは、規制された医療用途におけるポリカプロラクトンを使用した継続的な製品開発を示しています。
欧州、南米、中東・アフリカ
欧州は、特殊コーティング、高性能接着剤、生体吸収性医療機器製造において需要があります。ドイツと英国は、これらの材料の製造および最終用途の中心地として機能しています。化学品の登録・評価・認可・制限(REACH)要件および欧州化学品庁のモニタリングは、サプライヤーの文書管理と物質管理を形成しています。Ingevity Corporationのウォリントン施設は、Capa生産の主要拠点であり続けています。南米では、ブラジルの自動車およびフットウェアセクターにおいて初期段階の需要がありますが、インフラの制限と輸入関税が採用を制約する可能性があります。中東・アフリカは、サウジアラビアの石油化学投資と南アフリカの自動車組立を通じて長期的な可能性を提供しています。これらの地域は材料コストに対してより敏感な傾向があり、性能要件が厳格でない限り従来のポリオールが優遇される可能性があります。
競合環境
市場集中度
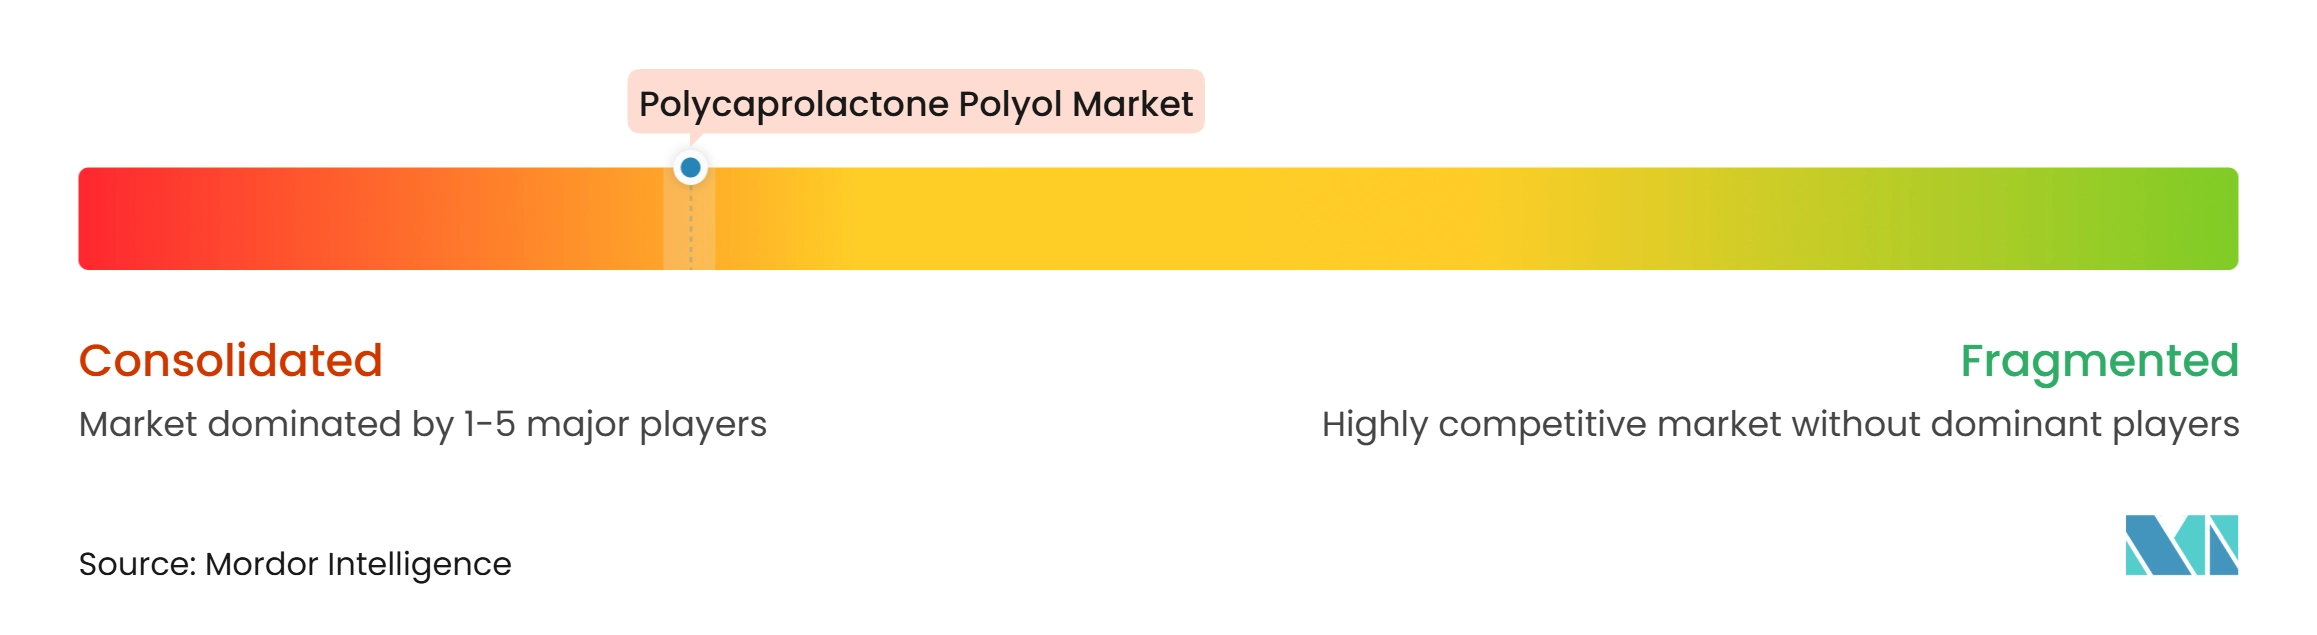
ポリカプロラクトンポリオール市場は集約されており、上位5社にはIngevity Corporation、DAICEL ChemTech Inc.、Hunan Juren Chemical Hitechnology Co., Ltd.、BASF、Evonik Industries AGが含まれます。BASFは引き続きイプシロン-カプロラクトンを製品ポートフォリオに掲載しています。DAICEL ChemTech Inc.はGantrade Corporationを通じてPlaccel製品を供給しており、ポリウレタンフォーミュレーターへの流通経路を提供しています。Ingevity Corporationはキャパ材料を製造し、2025年の先端ポリマー技術セグメントの売上として1億6,020万米ドルを報告しました。Hunan Juren Chemical Hitechnology Co.,Ltd.は中国の生産能力を拡大しており、特殊ポリカプロラクトン材料に焦点を当てたインテリジェント製造プロジェクトを推進しています。この拡大は、アジア太平洋および輸出市場における価格と供給オプションを変える可能性があります。
Ingevity Corporationは2025年12月、潜在的な売却を含む先端ポリマー技術セグメントの戦略的代替案を検討していると発表しました。この決定は、確立されたカプロラクトン供給事業の一つに不確実性をもたらしています。UBE Corporationは2025年4月にLANXESSポリウレタンシステム事業の買収を完了し、下流のポリウレタンシステム能力を拡大しました。UBE Corporationのポリカーボネートジオールプラットフォームはポリカプロラクトンポリオールとは化学的に異なりますが、同じポリウレタン用途の一部に対応できます。Lubrizolは、ESTANEサーモプラスチックポリウレタン事業を通じて重要な下流ユーザーであり続けています。Lubrizolは2025年5月に、バイモーダルポリカプロラクトンポリオール系熱可塑性ポリウレタンの米国特許を取得し、アプリケーションレベルでの製品開発活動を示しています。
Evonik Industries AGは、VESTAGON BFバインダーおよびVERSALINK製品を含むポリウレタンコーティング技術を供給しています。Huntsman International LLCは、イソシアネート、ポリエーテルポリオール、熱可塑性ポリウレタン製品を通じてより広範なポリウレタン材料に参加しています。Shenzhen Esun Industrial Co., Ltd.は、3Dプリンティングおよびバイオメディカル用途を含む用途向けにポリカプロラクトン材料を製造しています。JAYANT AGRO-ORGANICS LIMITEDおよびKraton Corporationも化学的に隣接する材料で事業を展開しています。したがって、競争は安定したモノマー供給、医療グレード認定、技術サービス、および地域の下流パートナーシップを中心に展開されるでしょう。
ポリカプロラクトンポリオール産業リーダー
-
Ingevity Corporation
-
DAICEL ChemTech Inc.
-
Hunan Juren Chemical Hitechnology Co.,Ltd.
-
BASF
-
Evonik Industries AG
- 注:主要企業の掲載順は順位を示すものではありません。
ポリカプロラクトンポリオール市場 このレポートでカバーされる企業
- BASF
- DAICEL ChemTech Inc.
- Dow
- Evonik Industries AG
- Gantrade Corporation
- Henan Juren Chemical Hitechnology Co., Ltd.
- HighChem Company Limited
- Hunan Juren Chemical Hitechnology Co.,Ltd.
- Huntsman International LLC
- Ingevity Corporation
- JAYANT AGRO-ORGANICS LIMITED
- Kraton Corporation
- Lubrizol
- Shenzhen Esun Industrial Co., Ltd.
- UBE Corporation
最近の産業開発事情 ポリカプロラクトンポリオール市場
- 2025年6月:Ingevity Corporationは、Jamplastとのパートナーシップを通じて、米国およびカナダ全域でCapaポリカプロラクトンポリオールポートフォリオの流通を強化しました。この協力は、地域の製品アクセシビリティを拡大し、特殊ポリウレタン用途向けの顧客供給チャネルを強化することで、ポリカプロラクトンポリオール市場を支援しました。
- 2025年3月:Ingevity Corporationは、2025年欧州コーティングショーでCapaカプロラクトンポートフォリオを展示し、低VOC二液型ポリウレタンコーティング向けに設計された特殊添加剤であるCapa PROTX 3112を発表しました。このローンチは、高性能ポリウレタンコーティング向けの特殊ポリカプロラクトン系ソリューションを拡大し、コーティングメーカーのフォーミュレーションオプションを改善することで、ポリカプロラクトンポリオール市場を支援しました。
グローバルポリカプロラクトンポリオール市場レポートの範囲
ポリカプロラクトンポリオールは、カプロラクトンの重合によって製造される特殊ポリエステルポリオールです。柔軟性、加水分解安定性、耐薬品性、機械的強度を提供し、ポリウレタンおよびその他のポリマーフォーミュレーションへの使用に適しています。
ポリカプロラクトンポリオール市場は、製品機能、用途、最終用途産業、地域別にセグメント化されています。製品機能別では、市場はジオール、トリオール、テトロール、その他にセグメント化されています。用途別では、市場はコーティング、接着剤、エラストマー、シーラント、その他にセグメント化されています。最終用途産業別では市場は自動車、建設、ヘルスケア、フットウェア、その他にセグメント化されています。レポートは、15カ国のポリカプロラクトンポリオールの市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
セグメンテーション概要
| ジオール |
| トリオール |
| テトロール |
| その他 |
| コーティング |
| 接着剤 |
| エラストマー |
| シーラント |
| その他 |
| 自動車 |
| 建設 |
| ヘルスケア |
| フットウェア |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品機能別 | ジオール | |
| トリオール | ||
| テトロール | ||
| その他 | ||
| 用途別 | コーティング | |
| 接着剤 | ||
| エラストマー | ||
| シーラント | ||
| その他 | ||
| 最終用途産業別 | 自動車 | |
| 建設 | ||
| ヘルスケア | ||
| フットウェア | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ポリカプロラクトンポリオール市場の規模はどのくらいですか?
ポリカプロラクトンポリオール市場規模は2026年に4億3,504万米ドルと評価され、2027年の4億6,240万米ドルから2032年には6億3,205万米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 6.45%で成長する見込みです。
2026年に最大のシェアを占めた製品機能はどれですか?
ジオールは2026年に57.12%のシェアを占めました。これは、線状ポリウレタンシステム、注型エラストマー、二液型コーティングにわたって機能するためです。
2032年にかけて最も速く成長すると予測される用途はどれですか?
バイオメディカルは、生体吸収性デバイスおよび薬物送達開発に支えられ、2032年にかけてCAGR 7.15%で成長すると予測されています。
低VOCコーティングがポリカプロラクトンポリオールに関連する理由は何ですか?
その粘度と塗膜性能特性は、メーカーが揮発性有機化合物規制の強化に対応する中で、高固形分ポリウレタンコーティングを支援できます。