
Polycaprolacton-Polyol-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 462.40 Millionen US-Dollar |
| Marktgröße (2032) | 632.05 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.45 % |
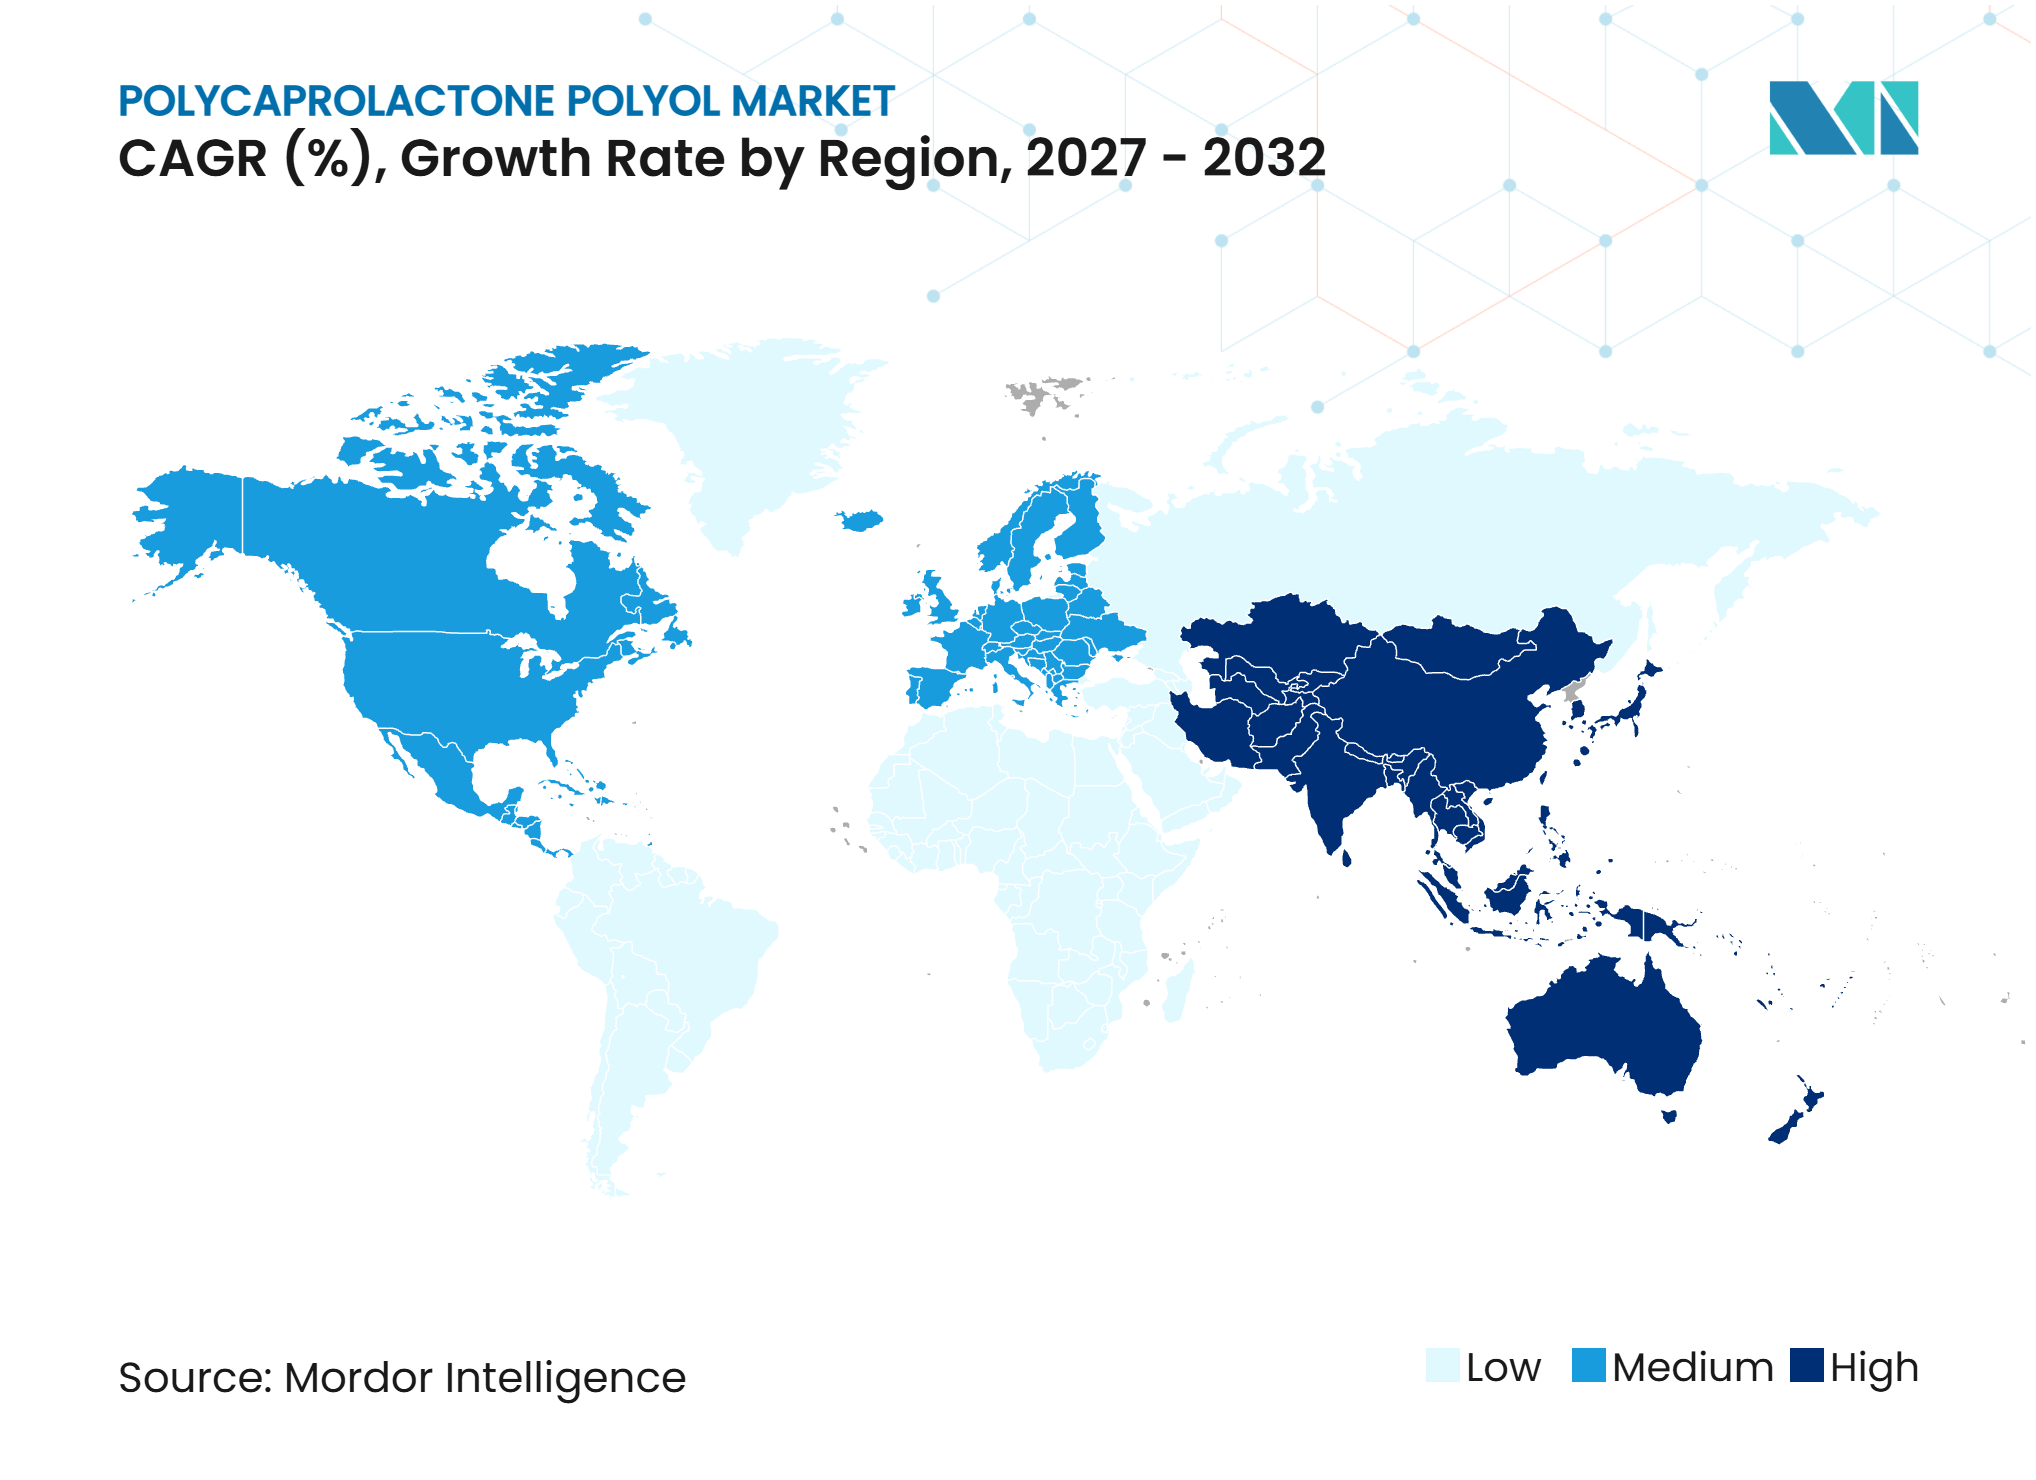
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polycaprolacton-Polyol-Marktanalyse von Mordor Intelligence
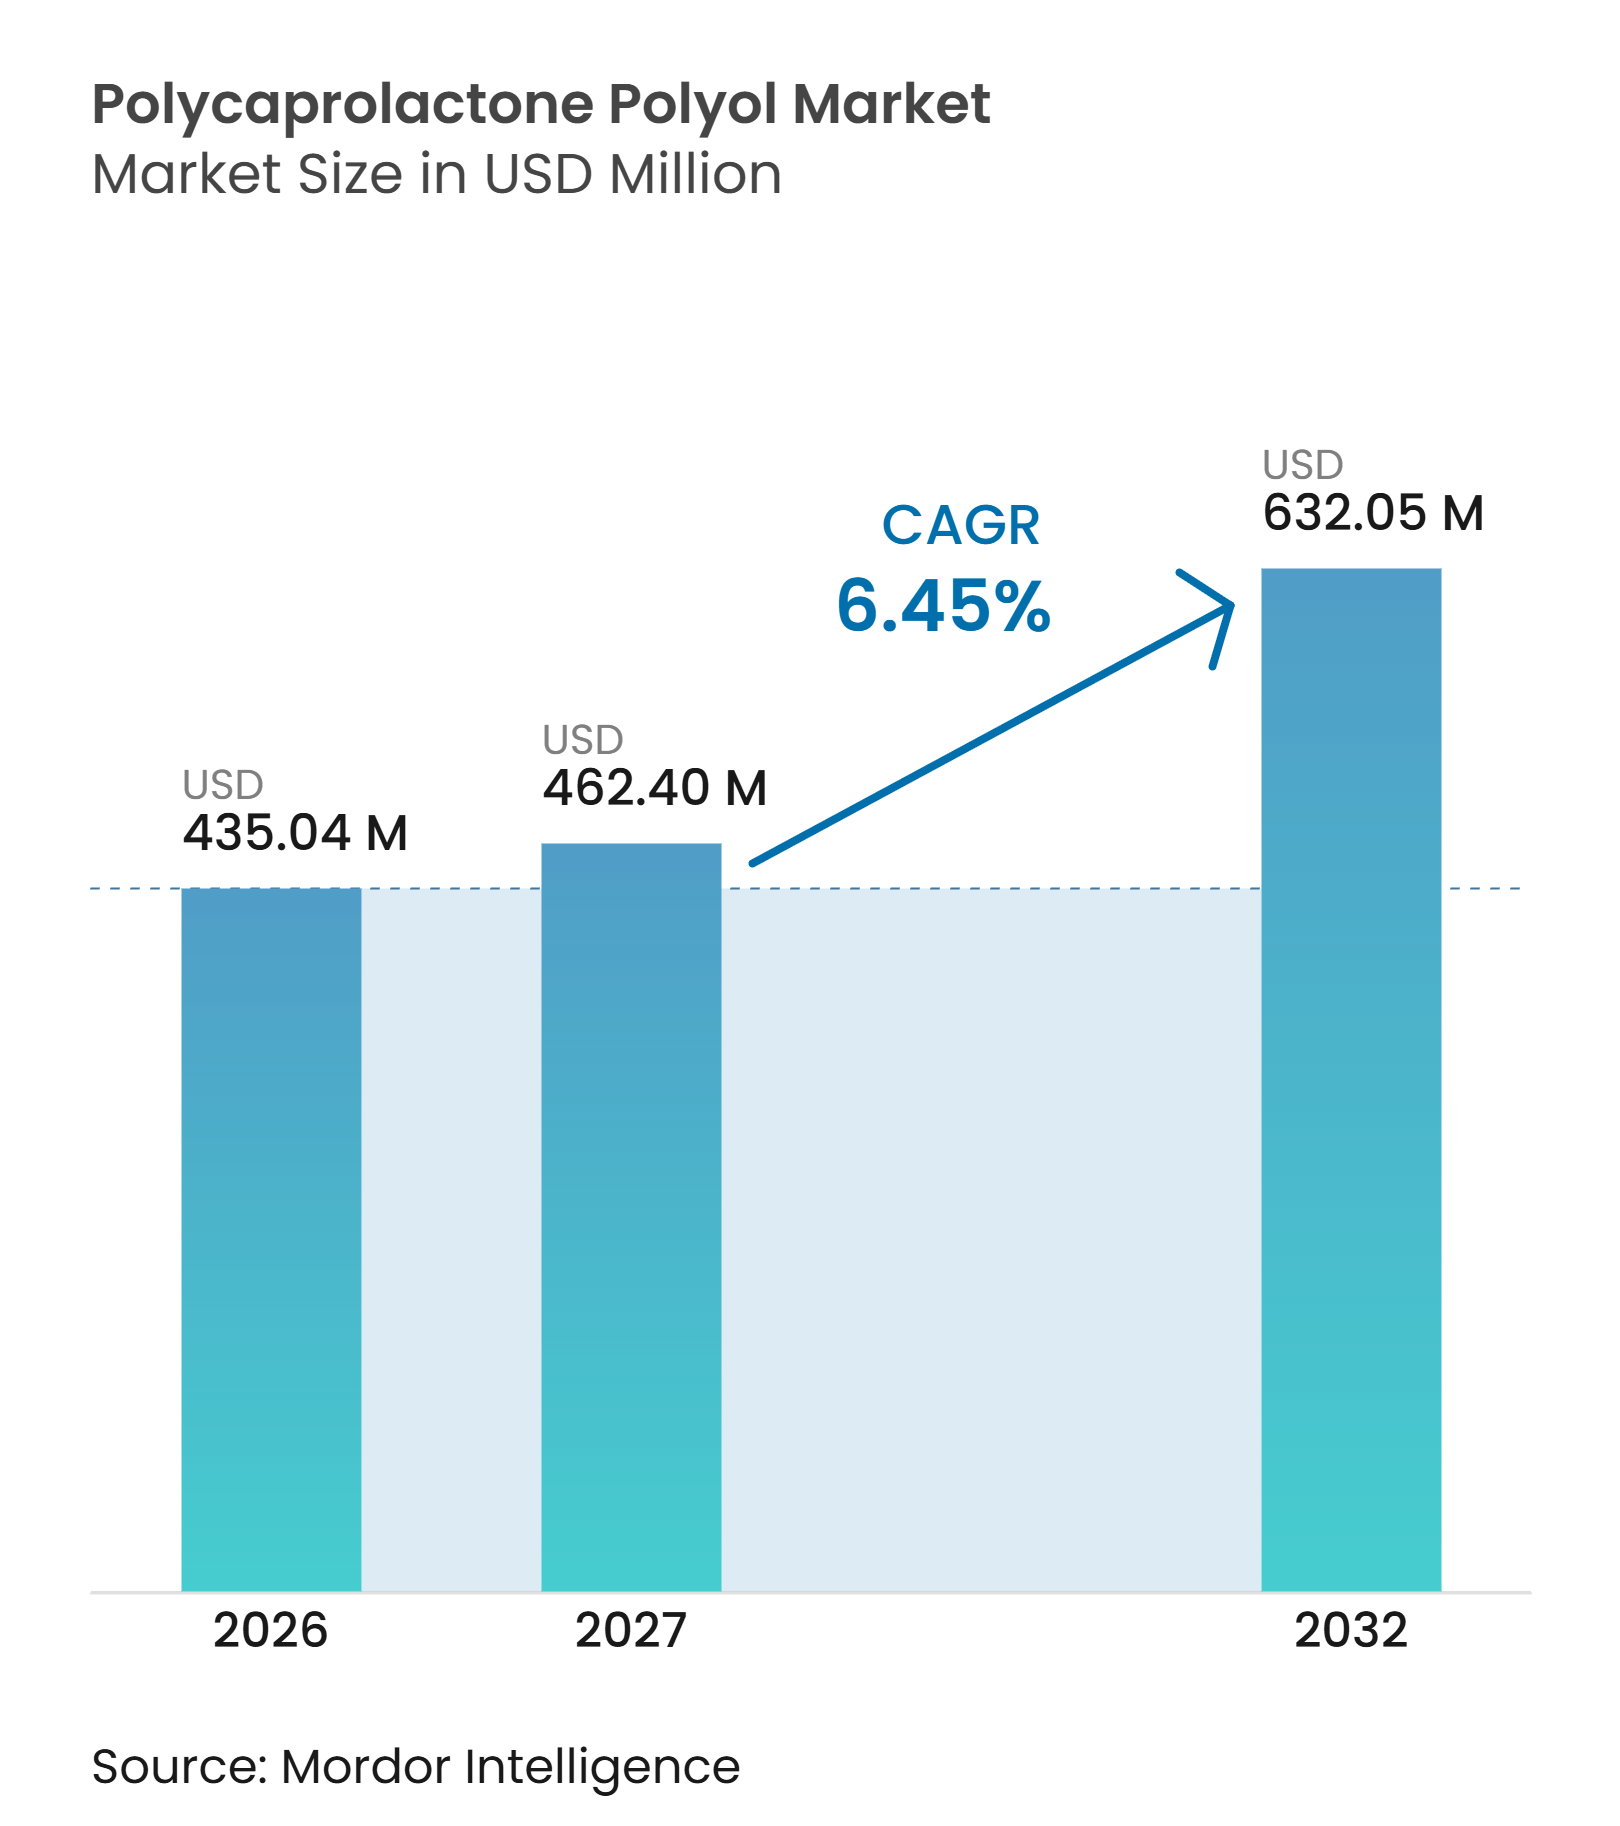
Die Polycaprolacton-Polyol-Marktgröße wurde im Jahr 2026 auf 435,04 Millionen USD geschätzt und wird voraussichtlich von 462,40 Millionen USD im Jahr 2027 auf 632,05 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,45 % während des Prognosezeitraums (2027–2032). Die Nachfrage verlagert sich hin zu Polyurethanformulierungen, die ihre Leistungsfähigkeit unter Feuchtigkeitseinwirkung, Temperaturschwankungen, Abrieb und längeren Betriebszyklen beibehalten. Hersteller von Beschichtungen, Klebstoffen, Dichtstoffen und Elastomeren setzen caprolactonbasierte Materialien ein, wo Tieftemperaturflexibilität und hydrolytische Stabilität erforderlich sind. Strengere Anforderungen an flüchtige organische Verbindungen in Nordamerika und Europa unterstützen ebenfalls Hochfeststoff- und lösemittelfreie Formulierungen. Im asiatisch-pazifischen Raum verbessert die lokale Caprolacton-Kapazität den Versorgungszugang für Automobil-, Schuhwerk- und Industrieanwender. Der Polycaprolacton-Polyol-Markt wird zunehmend umkämpfter, da chinesische Hersteller expandieren, während etablierte Lieferanten qualifizierte Kundenpositionen durch Produktunterstützung und Anwendungsentwicklung schützen.
Wichtigste Erkenntnisse des Berichts
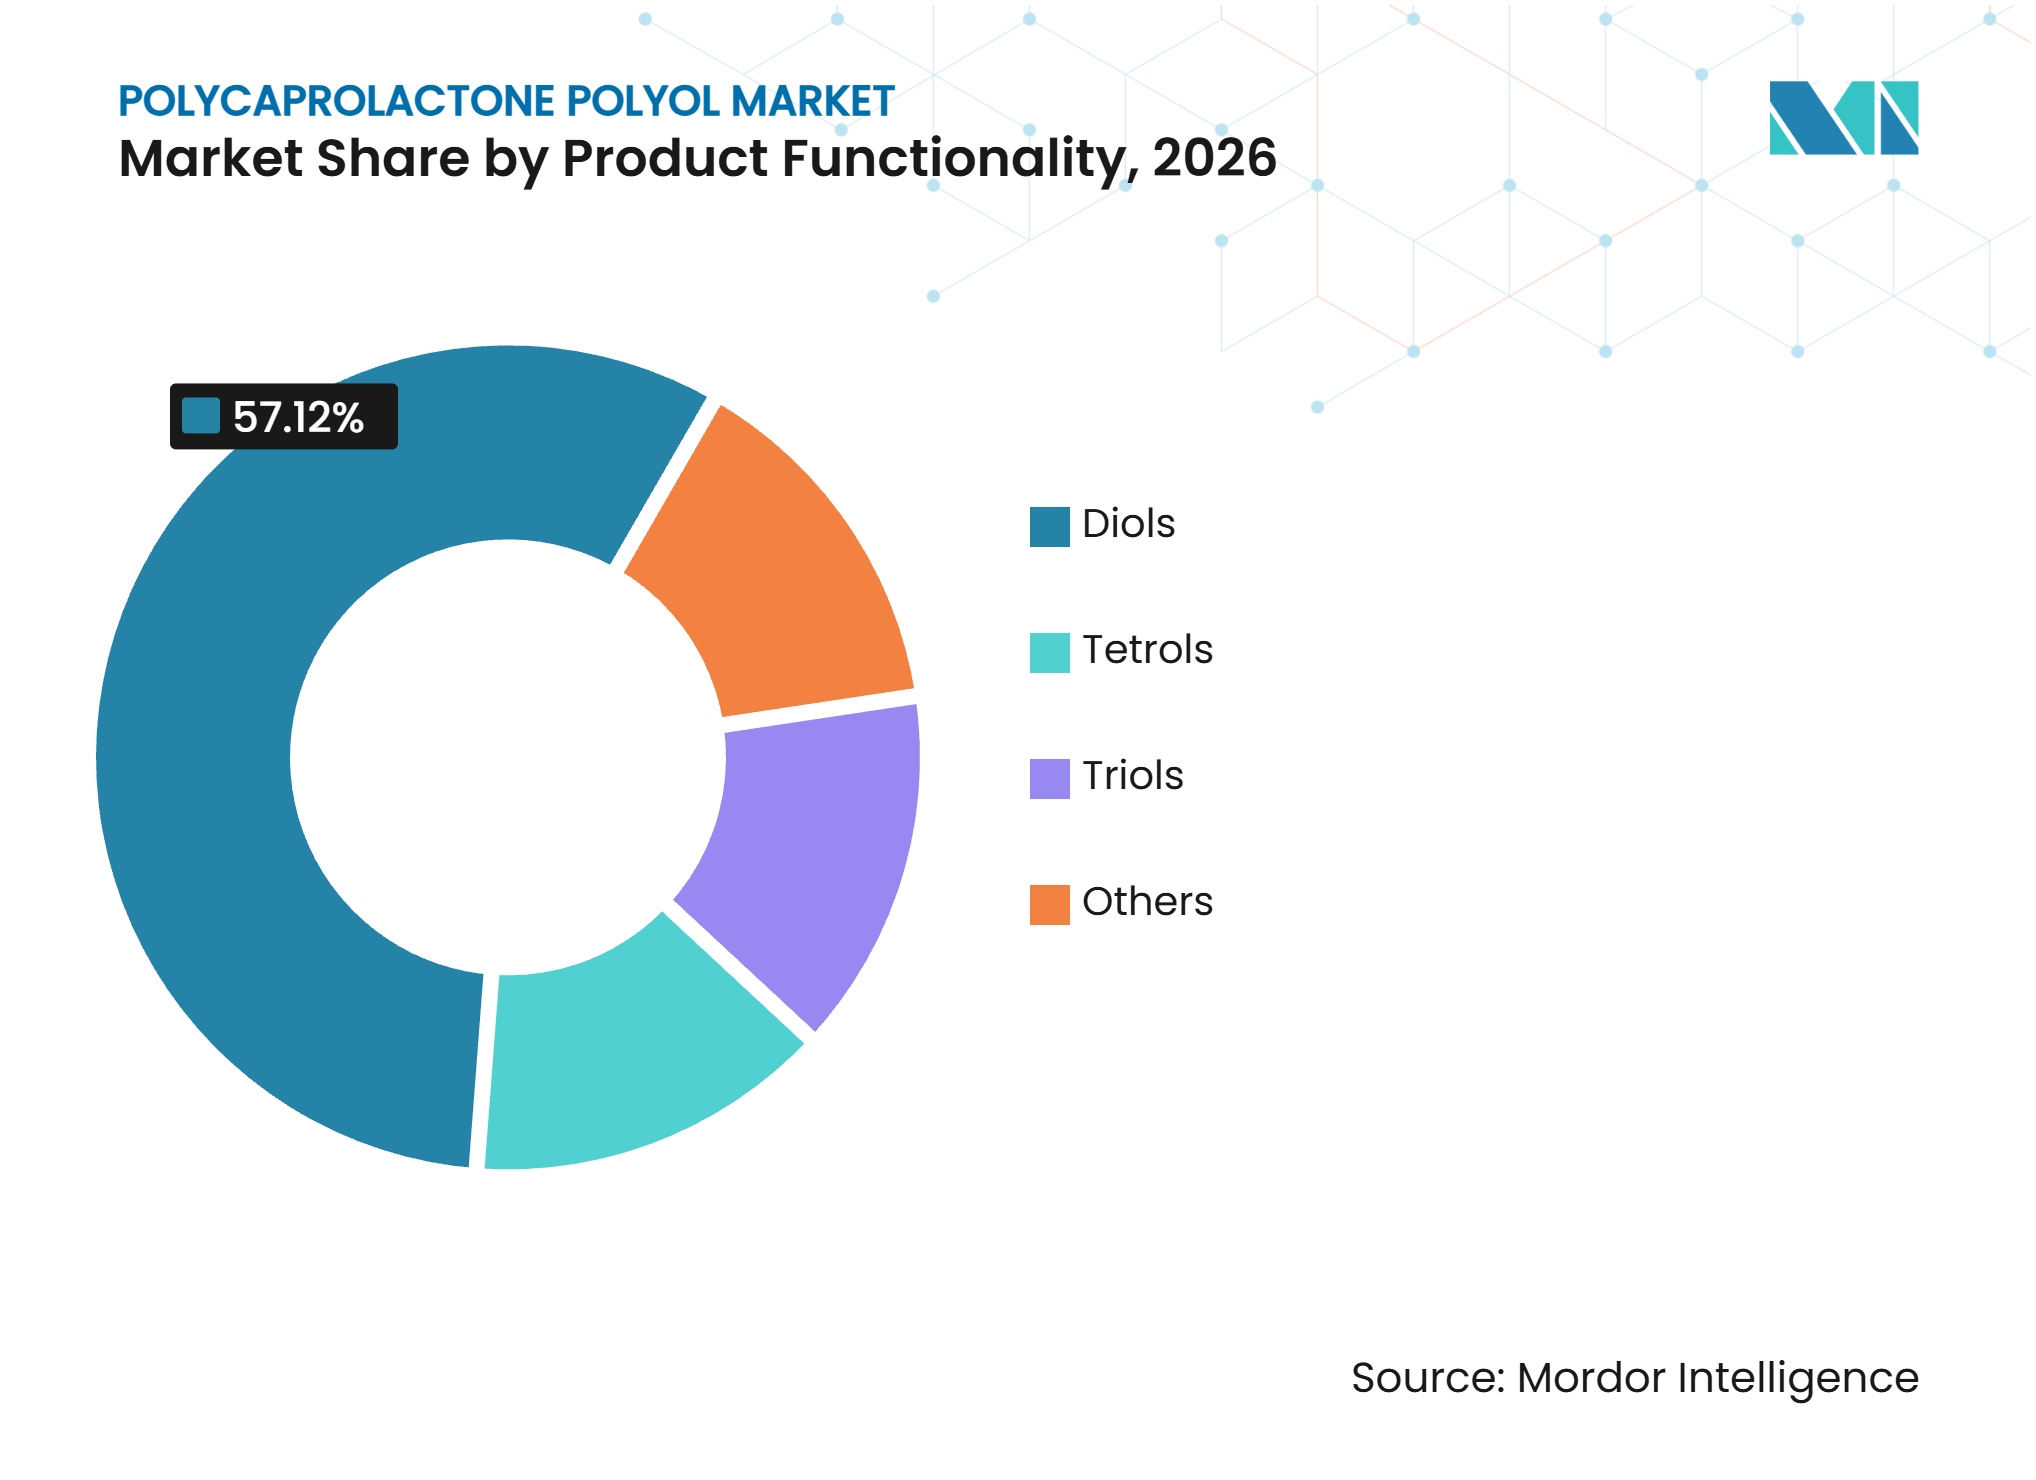
- Nach Produktfunktionalität hielten Diole im Jahr 2026 einen Marktanteil von 57,12 % am Polycaprolacton-Polyol-Markt, während Triole bis 2032 voraussichtlich eine CAGR von 6,89 % erzielen werden.
- Nach Anwendung hielten Beschichtungen im Jahr 2026 einen Marktanteil von 35,56 % am Polycaprolacton-Polyol-Markt, während der Biomedizin-Bereich bis 2032 voraussichtlich eine CAGR von 7,15 % erzielen wird.
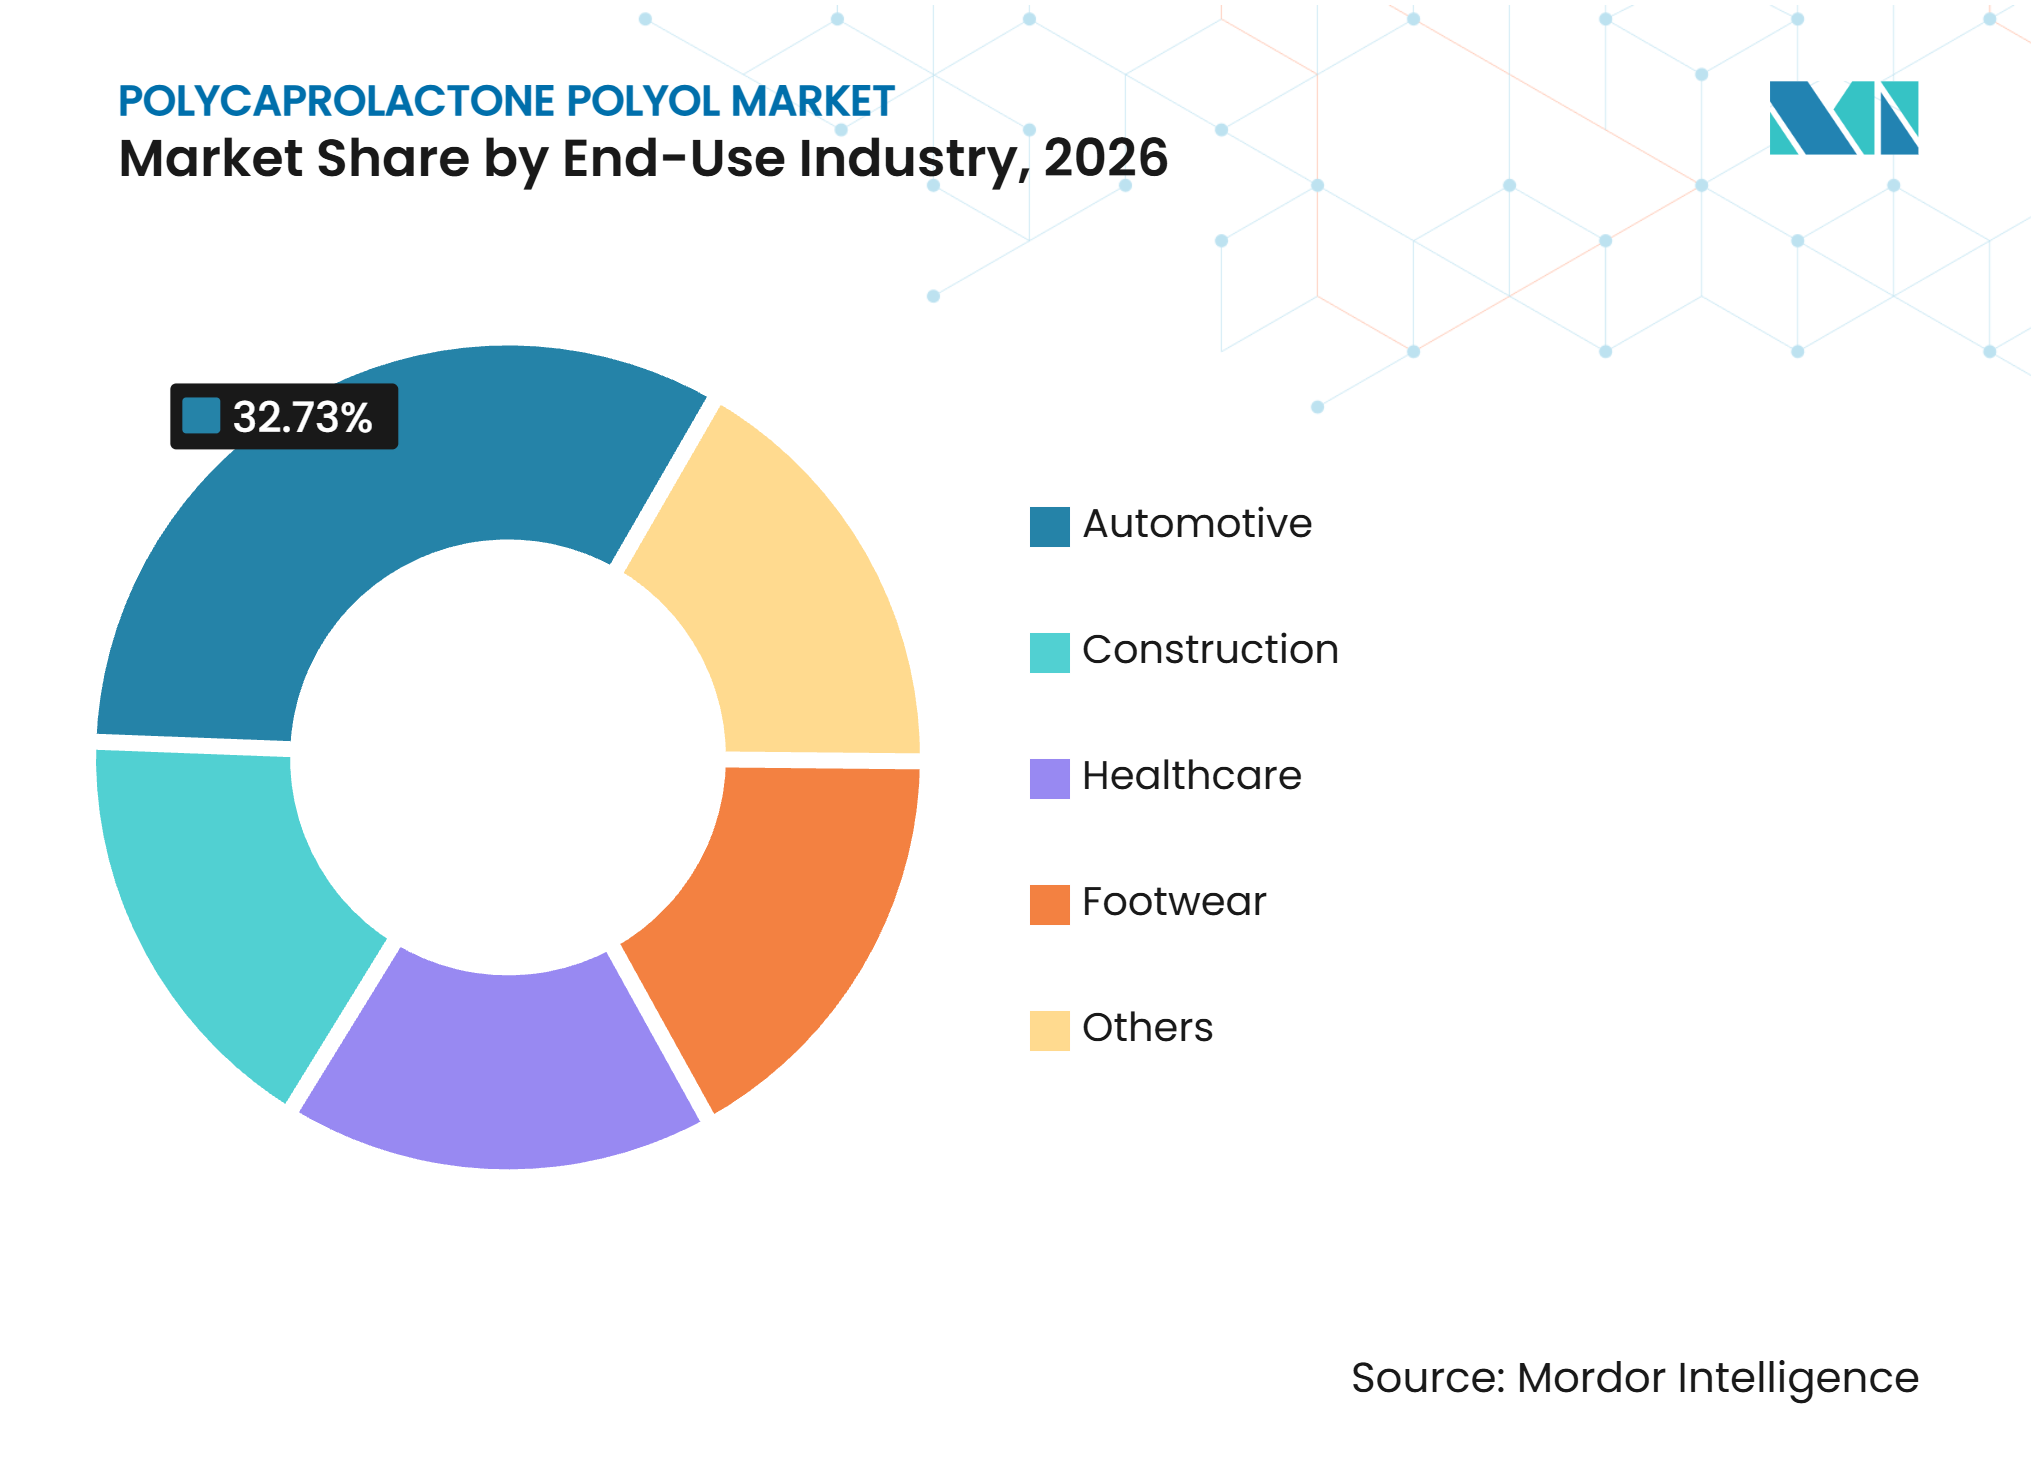
- Nach Endverbrauchsbranche hielt die Automobilbranche im Jahr 2026 einen Marktanteil von 32,73 % am Polycaprolacton-Polyol-Markt, während das Gesundheitswesen bis 2032 voraussichtlich eine CAGR von 7,43 % erzielen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 38,67 % am Polycaprolacton-Polyol-Markt und wird bis 2032 voraussichtlich eine CAGR von 7,33 % erzielen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei Hochleistungs-Polyurethan-CASE-Formulierungen | +2.1% | Global, mit Schwerpunkt in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Einführung VOC-armer und lösemittelfreier Beschichtungen | +1.5% | Nordamerika und EU; Ausstrahlungseffekte auf den asiatisch-pazifischen Raum und den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Entwicklung biomedizinischer und bioresorbierbarer Polymere | +1.2% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Expansion von Automobil-, Industrie- und Schuhwerkanwendungen im asiatisch-pazifischen Raum | +0.9% | Kernregion asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Qualifizierung von Caprolacton-Polyolen in EV-Ladekabel- und Hochbelastungskomponenten | +0.5% | China, EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei Hochleistungs-Polyurethan-CASE-Formulierungen
Polycaprolacton-Polyole kommen in Anwendungen zum Einsatz, bei denen Standard-Polyethermaterialien die Anforderungen an die Haltbarkeit nicht erfüllen. Zweikomponenten-Decklacke, elastomere Dichtstoffe und gegossene Polyurethan-Elastomere können Weichsegmente erfordern, die nach hydrothermaler Alterung ihre Zugeigenschaften beibehalten. Diese Anforderung ist besonders relevant in Automobil- und Industriespezifikationen, wo Materialänderungen weitere Tests auslösen können. Die Nachfrage nach Beschichtungen, Klebstoffen, Dichtstoffen und Elastomeren steigt auch mit Infrastrukturarbeiten, der Erholung der Automobilproduktion in der ASEAN-Region und der Einführung von Hochfeststoffsystemen. Ingevity Corporation stellt Capa-Caprolacton-Polyole in seiner Anlage in Warrington her und beliefert Kunden in den Bereichen Polyurethan, Elastomere, Klebstoffe und Beschichtungen. Sobald ein Kunde eine caprolactonbasierte Formulierung qualifiziert hat, kann der Polycaprolacton-Polyol-Markt die Nachfrage auch dann aufrechterhalten, wenn sich die Preise für Standardpolyole bewegen.
Einführung VOC-armer und lösemittelfreier Beschichtungen
Vorschriften zur Begrenzung flüchtiger organischer Verbindungen (VOC) unterstützen Polyurethan-Beschichtungen mit höherem Feststoffgehalt, die eine handhabbare Viskosität und langlebige Filme erfordern. Die U.S. Environmental Protection Agency (EPA) verabschiedete im Januar 2025 Änderungen der nationalen Emissionsstandards für flüchtige organische Verbindungen für Aerosolbeschichtungen, und die Frist zur Einhaltung ist der 17. Januar 2027[1]. Europäische Anforderungen decken auch wasserbasierte, Pulver-, lösemittelfreie und VOC-arme Industriebeschichtungen ab. Polycaprolacton-Polyole mit Molekulargewichten von 1.000 Da bis 2.000 Da können Zweikomponenten-Polyurethansysteme mit niedrigerer Viskosität unterstützen, ohne auf Abrieb- oder Witterungsbeständigkeit zu verzichten. Ingevity Corporation präsentierte Capa PROTX 3112 auf der European Coatings Show 2025 als niedrigviskoses Polyol für sicherere und VOC-ärmere Beschichtungen. Anforderungen der Environmental Protection Agency und die Einhaltung der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) können auch dokumentierte Lieferanten im Polycaprolacton-Polyol-Markt begünstigen.
Entwicklung biomedizinischer und bioresorbierbarer Polymere
Die Entwicklung bioresorbierbarer Geräte erweitert das Spektrum medizinischer Anwendungen für polycaprolactonbezogene Materialien. Polycaprolacton wird in der Forschung und kommerziellen Entwicklung von Implantaten, Wirkstoffabgabesystemen, Nähten und Füllstoffen eingesetzt. Atreon Orthopedics erhielt im Februar 2025 die 510(k)-Zulassung der U.S. Food and Drug Administration für seine BioCharge Autobiologic Matrix, die Poly(glykolsäure)- und Poly(lactid-co-caprolacton)-Fasern zur Rotatorenmanschettenreparatur verwendet. Materialise begann 2025 auch eine pivotale klinische Studie der U.S. Food and Drug Administration für eine 3D-gedruckte Polycaprolacton-Tracheobronchialschiene. Diese Programme schaffen Nachfrage für Lieferanten im Polycaprolacton-Polyol-Markt, die medizinische Material- und Dokumentationsanforderungen erfüllen können. Die chinesische National Healthcare Security Administration standardisierte im Juni 2025 auch Preispositionen für polycaprolactonbasierte ästhetische Füllstoffe, was auf eine breitere institutionelle Nutzung dieser Materialien hindeutet.
Qualifizierung von Caprolacton-Polyolen in EV-Ladekabel- und Hochbelastungskomponenten
Die Ladeinfrastruktur für Elektrofahrzeuge eröffnet einen neuen Anwendungsfall für thermoplastische Polyurethanmaterialien, die caprolactonbasierte Weichsegmente enthalten. Ladekabel und Steckergehäuse müssen Feuchtigkeit, UV-Strahlung, Temperaturwechsel und langen Außeneinsatz tolerieren. Die Lade- und Steckernormen der Internationalen Elektrotechnischen Kommission leiten Sicherheit und Systemleistung unter diesen Betriebsbedingungen. Lubrizol präsentierte ESTANE ZHF-Typen für Elektrofahrzeugladung, Automatisierung und Robotikkabel auf der K Show 2025. Hydrolysebeständigkeit ist besonders relevant für Ladegeräte, die in feuchten Teilen Südostasiens und an der Küste Chinas eingesetzt werden. Der Polycaprolacton-Polyol-Markt kann davon profitieren, wenn Kabelcompoundierer diese Leistungsanforderungen in qualifizierte Materialspezifikationen umsetzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Kosten gegenüber konventionellen Polyether- und Adipat-Polyester-Polyolen | -2.0% | Global; am stärksten ausgeprägt in preissensiblen Märkten im asiatisch-pazifischen Raum und im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Rohstoffpreisen und -verfügbarkeit | -1.3% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Qualifizierungszyklen für neue Typen in regulierten und sicherheitskritischen Anwendungen | -0.8% | Nordamerika, Europa, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Kosten gegenüber konventionellen Polyether- und Adipat-Polyester-Polyolen
Polycaprolacton-Polyole kosten 40 %–80 % mehr als vergleichbare Polyether-Polyole mit ähnlichem Molekulargewicht. Dieser Unterschied schränkt den Einsatz in Weichschaum, Standard-Dichtstoffen und Elastomeren mit geringerem Wert ein, wo die zusätzliche Leistung keine höheren Materialkosten rechtfertigt. Die Herstellung aus cyclohexanon-abgeleitetem Caprolacton umfasst Schritte, die eine höhere Kostenbasis als etablierte Propylenoxid-Routen aufrechterhalten. Solche Volumenplattformen stärken die Preisposition konventioneller Materialien. In preissensiblen Teilen des Nahen Ostens und Afrikas sowie Südamerikas können Formulierer daher kostengünstigere Alternativen wählen, wenn die technischen Anforderungen dies zulassen.
Qualifizierungszyklen für neue Typen in regulierten und sicherheitskritischen Anwendungen
Neue Materialtypen für Medizinprodukte, Automobil-Sicherheitsbauteile und Luft- und Raumfahrtklebstoffe können 18–36 Monate Tests, Lieferantenqualifizierung und behördliche Prüfung erfordern. Dieser Zeitraum kann kommerzielle Einnahmen verzögern, nachdem ein Lieferant einen neuen Typ entwickelt hat. Der Community Rolling Action Plan der Europäischen Chemikalienagentur für 2025–2027 umfasst Aktivitäten zur Stoffbewertung, die den regulatorischen Kontext für Chemikalienlieferanten ergänzen[2]. Medizinische Anwendungen können auch eine Risikobewertung gemäß den Grundsätzen der Internationalen Organisation für Normung (ISO) 10993-1 erfordern. Diese Prozesse können es erschweren, ein qualifiziertes Material schnell zu wechseln. Sie können auch Investitionen in den Polycaprolacton-Polyol-Markt entmutigen, wenn die erwartete Rendite einen langen Validierungszeitraum nicht rechtfertigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktfunktionalität:
Diole führen, während Triole technisch aufholenDiole hielten im Jahr 2026 einen Marktanteil von 57,12 % am Polycaprolacton-Polyol-Markt, da sie für eine breite Palette linearer Polyurethansysteme geeignet sind. Sie werden in gegossenen Elastomeren und Zweikomponenten-Polyurethanbeschichtungen eingesetzt, wo bifunktionelle Weichsegmente die Kettenverlängerung und Kristallinitätskontrolle unterstützen. Der Molekulargewichtsbereich erstreckt sich von 400 Da für harte Beschichtungen bis 4.000 Da für weichere Elastomere. Dieser Bereich gibt Formulierern Flexibilität, ohne die Polymerfamilien zu wechseln. DAICEL ChemTech Inc. liefert das Placcel-Portfolio über Gantrade Corporation, mit Diolen, Triolen, Tetraolen und anderen Typen für Polyurethan-Anwendungen. Die Breite dieser Optionen unterstützt die weitere Verwendung von Diolen in Standardformulierungen.
Triole werden bis 2032 voraussichtlich eine CAGR von 6,89 % erzielen, unterstützt durch Anwendungen, die eine höhere Vernetzungsdichte erfordern. Die zusätzliche Funktionalität kann helfen, Netzwerke in Beschichtungen, Strukturklebstoffen und strahlungshärtbaren Materialien zu schaffen, ohne einen externen Vernetzer hinzuzufügen. Dies kann Formulierungsschritte in Systemen reduzieren, bei denen die Härtungsleistung eng kontrolliert wird. Tetrole und andere Typen dienen spezielleren Anforderungen bei der Strahlungshärtung und reaktiven Schmelzklebstoffen. Durch die Europäische Kommission unterstützte Forschung hat Grobkorn-Modellierungswerkzeuge für Poly(epsilon-caprolacton) entwickelt, die Forschern helfen können, Molekulargewichtskombinationen vor der Synthese zu screenen. Diese Arbeit unterstützt die technische Entwicklung, obwohl die Qualifizierung kommerzieller Typen weiterhin die Einführung bestimmt.



Nach Anwendung:
Beschichtungen führen, während Biomedizin expandiertBeschichtungen hielten im Jahr 2026 einen Marktanteil von 35,56 % am Polycaprolacton-Polyol-Markt, unterstützt durch die Nachfrage nach Hochleistungs-Zweikomponenten-Decklacken, UV-härtbaren Systemen und Lackschutzfolien. Polycaprolacton-Polyole können diesen Produkten helfen, Anforderungen an Abriebfestigkeit, Witterungsbeständigkeit und Filmleistung zu erfüllen. Beschichtungshersteller passen sich auch an niedrigere Grenzwerte für flüchtige organische Verbindungen in den Vereinigten Staaten und Europa an. Die EPA-Regelung vom Januar 2025 bietet einen spezifischen regulatorischen Treiber für die Neuformulierung von Aerosolbeschichtungen. Klebstoffe stellen ebenfalls eine wichtige Anwendung dar, einschließlich struktureller Kaschierung, reaktiver Schmelzklebstoffe und druckempfindlicher Produkte. Tieftemperaturflexibilität verschafft caprolactonabgeleiteten Materialien einen Vorteil in Anwendungen, bei denen die Leistung von Adipat-Polyester unzureichend ist.
Biomedizin wird bis 2032 voraussichtlich eine CAGR von 7,15 % erzielen. Bioresorbierbare Geräte und Wirkstoffabgabesysteme entwickeln sich von der wissenschaftlichen Validierung hin zur kommerziellen und klinischen Nutzung. Poly(lactid-co-caprolacton)-Materialien werden in Nähten, Gerüsten und Wirkstoff-Mikrosphären eingesetzt. Veröffentlichte Arbeiten haben auch elektrisch gesponnene Poly(L-milchsäure)/Polycaprolacton-Blends für Gewebeingenieuranwendungen untersucht. Elastomere und Dichtstoffe bleiben relevante angrenzende Anwendungen, insbesondere in Industriewalzen, Förderbändern und Schuhwerk-Zwischensohlen. Der Polycaprolacton-Polyol-Markt verfügt daher sowohl über eine große Beschichtungsbasis als auch über kleinere medizinische Anwendungen mit höheren technischen Einstiegsanforderungen.
Nach Endverbrauchsbranche:
Automobil verankert die Nachfrage, während Gesundheitswesen expandiertDie Automobilbranche hielt im Jahr 2026 einen Marktanteil von 32,73 % am Polycaprolacton-Polyol-Markt, was den Einsatz von Polyurethan in Lackschutzfolien, synthetischem Mikrofaserleder, Geräusch-, Vibrations- und Rauheitsdämpfern sowie Türdichtungen widerspiegelt. Diese Anwendungen erfordern Beständigkeit gegen Abrieb, Hydrolyse und wiederholte Bewegung. Elektrofahrzeugkomponenten erweitern den potenziellen Einsatzbereich auf Ladekabelummantelungen und Wärmemanagement-Klebstoffe. Die Materialien sind relevant, wo ein Bauteil Außenwitterung oder Betriebstemperaturschwankungen standhalten muss. Automobilspezifikationen können wiederkehrendes Geschäft unterstützen, da Materialsubstitutionen eine Validierung erfordern. Dies macht das Segment für Lieferanten im Polycaprolacton-Polyol-Markt wichtig, die Produktkonsistenz und technischen Support aufrechterhalten können.
Das Gesundheitswesen wird bis 2032 voraussichtlich eine CAGR von 7,43 % erzielen, angetrieben durch bioresorbierbare Implantate, Wirkstofffreisetzungssysteme und ästhetische medizinische Anwendungen. Gerätezulassungswege der U.S. Food and Drug Administration und klinische Studien verbessern den Weg zur Kommerzialisierung für ausgewählte polycaprolactonbezogene Produkte. Die Preisrichtlinien der chinesischen National Healthcare Security Administration identifizieren auch polycaprolactonbasierte ästhetische Füllstoffe unter regulierten Leistungspositionen. Das Bauwesen nutzt weiterhin hochbeständige Dichtstoffe und Abdichtungsmaterialien. Schuhwerkhersteller verwenden hochelastisches thermoplastisches Polyurethan in Premium-Zwischensohlen. Diese Endanwendungen bieten mehrere Nachfragekanäle, aber das Gesundheitswesen kann Premium-Preise unterstützen, wenn ein Material für den regulierten Einsatz qualifiziert ist.

Geografische Analyse
Asien-Pazifik
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 38,67 % am Polycaprolacton-Polyol-Markt und wird bis 2032 voraussichtlich eine CAGR von 7,33 % erzielen. Automobilproduktion, Elektrofahrzeugaktivitäten, Schuhwerkherstellung und Industriebeschichtungen bieten mehrere Nachfragerouten. Chinas Bestreben, Hochleistungs-Polyurethanmaterialien für Fahrzeuge mit neuer Energie zu entwickeln, unterstützt den Einsatz fortschrittlicher Polymereinsatzstoffe. Lokale Kapazitätsprojekte können Lieferzeiten verkürzen und die Preiswettbewerbsfähigkeit für regionale Polyurethanverarbeiter verbessern. Hunan Juren Chemical Hitechnology Co.,Ltd. hat Kapazitätserweiterungen für Polycaprolacton-Produkte in Yueyang vorangetrieben. Lubrizols Shanghaier Linie und regionale Innovationsinvestitionen zeigen, dass auch nachgelagerte Nutzer Produktion und Entwicklung in der Nähe der Nachfrage ansiedeln. Anforderungen der Internationalen Elektrotechnischen Kommission für Ladesysteme sind für Kabel- und Steckeranwendungen in der gesamten Region relevant.
Nordamerika
Nordamerika bleibt ein stabiles Nachfragezentrum für Automobil-, Medizin- und Industriebeschichtungsanwendungen. Qualifizierte Lieferantenbeziehungen sind wichtig, da Änderungen an einem Material häufig weitere Tests und Genehmigungen erfordern. Ingevity Corporation erweiterte die Capa-Distribution in den Vereinigten Staaten und Kanada durch eine exklusive Vereinbarung mit Jamplast für Bioplastik-Typen im Jahr 2025. Die Region profitiert auch von der Entwicklung von Medizinprodukten und klinischen Aktivitäten rund um bioresorbierbare Materialien. Die VOC-Anforderungen der U.S. Environmental Protection Agency bieten einen Compliance-Treiber für die Neuformulierung von Beschichtungen. Der Polycaprolacton-Polyol-Markt profitiert, wenn diese Regelungen Formulierer dazu veranlassen, Polyurethansysteme mit höherem Feststoffgehalt zu wählen. Das klinische Studienprogramm von Materialise veranschaulicht die fortlaufende Produktentwicklung mit Polycaprolacton in regulierten medizinischen Anwendungen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa hat Nachfrage in Spezialbeschichtungen, Hochleistungsklebstoffen und der Herstellung bioresorbierbarer Medizinprodukte. Deutschland und das Vereinigte Königreich dienen als Fertigungs- und Endverbrauchszentren für diese Materialien. REACH-Anforderungen und die Überwachung durch die Europäische Chemikalienagentur prägen die Lieferantendokumentation und das Stoffmanagement. Die Warrington-Anlage von Ingevity Corporation bleibt ein wichtiger Standort für die Capa-Produktion. Südamerika hat eine frühe Nachfrage in Brasiliens Automobil- und Schuhwerksektoren, obwohl Infrastrukturbeschränkungen und Importzölle die Einführung einschränken können. Der Nahe Osten und Afrika bieten längerfristiges Potenzial durch saudische Petrochemieinvestitionen und Automobilmontage in Südafrika. Diese Regionen sind tendenziell empfindlicher gegenüber Materialkosten, was konventionelle Polyole begünstigen kann, sofern die Leistungsanforderungen nicht streng sind.
Wettbewerbslandschaft
Marktkonzentration
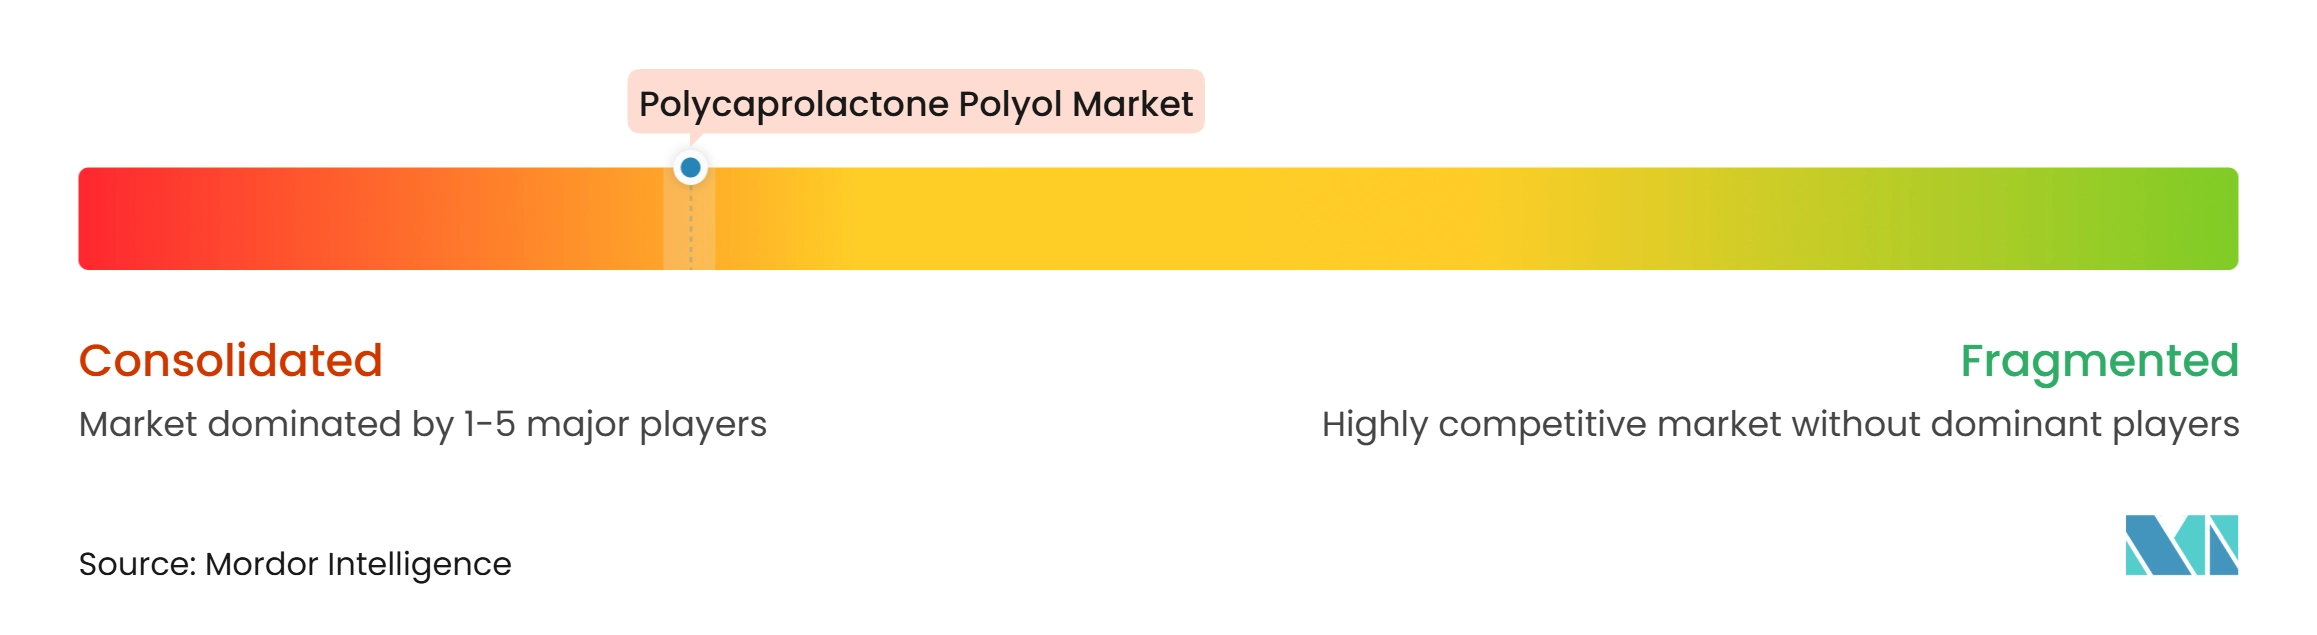
Der Polycaprolacton-Polyol-Markt ist konsolidiert, wobei die fünf größten Akteure Ingevity Corporation, DAICEL ChemTech Inc., Hunan Juren Chemical Hitechnology Co., Ltd., BASF und Evonik Industries AG umfassen. BASF führt Epsilon-Caprolacton weiterhin in seinem Produktportfolio. DAICEL ChemTech Inc. liefert Placcel-Produkte über Gantrade Corporation, was einen Vertriebsweg für Polyurethan-Formulierer bietet. Ingevity Corporation produziert Capa-Materialien und meldete im Jahr 2025 einen Umsatz von 160,2 Millionen USD im Segment Advanced Polymer Technologies. Hunan Juren Chemical Hitechnology Co.,Ltd. erweitert die chinesische Kapazität und hat ein intelligentes Fertigungsprojekt mit Schwerpunkt auf Spezial-Polycaprolacton-Materialien vorangetrieben. Diese Expansion kann Preisgestaltung und Versorgungsoptionen im asiatisch-pazifischen Raum und auf Exportmärkten verändern.
Ingevity Corporation gab im Dezember 2025 bekannt, dass es strategische Alternativen für sein Segment Advanced Polymer Technologies prüft, einschließlich eines möglichen Verkaufs. Die Entscheidung schafft Unsicherheit rund um eines der etablierten Caprolacton-Versorgungsunternehmen. UBE Corporation schloss im April 2025 die Übernahme des LANXESS-Polyurethansystemgeschäfts ab und erweiterte damit seine nachgelagerten Polyurethansystemkapazitäten. Die Polycarbonatdiol-Plattform von UBE Corporation ist chemisch von Polycaprolacton-Polyolen verschieden, kann aber einige der gleichen Polyurethan-Anwendungen abdecken. Lubrizol bleibt ein wichtiger nachgelagerter Nutzer durch sein ESTANE-Thermoplastpolyurethan-Geschäft. Das Unternehmen erhielt im Mai 2025 ein US-Patent für ein auf bimodalem Polycaprolacton-Polyol basierendes thermoplastisches Polyurethan, was Produktentwicklungsaktivitäten auf Anwendungsebene zeigt.
Evonik Industries AG liefert Polyurethan-Beschichtungstechnologien, einschließlich VESTAGON BF-Bindemittel und VERSALINK-Produkte. Huntsman International LLC ist durch Isocyanate, Polyether-Polyole und thermoplastische Polyurethanprodukte an breiteren Polyurethanmaterialien beteiligt. Shenzhen Esun Industrial Co., Ltd. produziert Polycaprolacton-Materialien für Anwendungen einschließlich 3D-Druck und biomedizinischen Einsatz. JAYANT AGRO-ORGANICS LIMITED und Kraton Corporation sind ebenfalls in chemisch angrenzenden Materialien tätig. Der Wettbewerb wird sich daher auf sichere Monomerversorgung, medizinische Qualifizierung, technischen Service und regionale nachgelagerte Partnerschaften konzentrieren.
Branchenführer im Polycaprolacton-Polyol-Markt
-
Ingevity Corporation
-
DAICEL ChemTech Inc.
-
Hunan Juren Chemical Hitechnology Co.,Ltd.
-
BASF
-
Evonik Industries AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polycaprolacton-Polyol-Markt Unternehmen in diesem Bericht
- BASF
- DAICEL ChemTech Inc.
- Dow
- Evonik Industries AG
- Gantrade Corporation
- Henan Juren Chemical Hitechnology Co., Ltd.
- HighChem Company Limited
- Hunan Juren Chemical Hitechnology Co.,Ltd.
- Huntsman International LLC
- Ingevity Corporation
- JAYANT AGRO-ORGANICS LIMITED
- Kraton Corporation
- Lubrizol
- Shenzhen Esun Industrial Co., Ltd.
- UBE Corporation
Neueste Industrielle Entwicklungen in Polycaprolacton-Polyol-Markt
- Juni 2025: Ingevity Corporation stärkte den Vertrieb seines Capa-Polycaprolacton-Polyol-Portfolios in den Vereinigten Staaten und Kanada durch eine Partnerschaft mit Jamplast. Die Zusammenarbeit unterstützte den Polycaprolacton-Polyol-Markt durch die Erweiterung der regionalen Produktzugänglichkeit und die Stärkung der Kundenversorgungskanäle für Spezial-Polyurethan-Anwendungen.
- März 2025: Ingevity Corporation präsentierte sein Capa-Caprolacton-Portfolio auf der European Coatings Show 2025 und stellte Capa PROTX 3112 vor, ein Spezialzusatzstoff für VOC-ärmere Zweikomponenten-Polyurethanbeschichtungen. Die Einführung unterstützte den Polycaprolacton-Polyol-Markt durch die Erweiterung von Spezial-Polycaprolacton-basierten Lösungen für Hochleistungs-Polyurethanbeschichtungen und die Verbesserung der Formulierungsoptionen für Beschichtungshersteller.
Umfang des globalen Polycaprolacton-Polyol-Marktberichts
Polycaprolacton-Polyole sind Spezial-Polyester-Polyole, die durch die Polymerisation von Caprolacton hergestellt werden. Sie bieten Flexibilität, hydrolytische Stabilität, chemische Beständigkeit und mechanische Festigkeit, was sie für den Einsatz in Polyurethan- und anderen Polymerformulierungen geeignet macht.
Der Polycaprolacton-Polyol-Markt ist nach Produktfunktionalität, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Produktfunktionalität ist der Markt in Diole, Triole, Tetrole und Sonstige segmentiert. Nach Anwendung ist der Markt in Beschichtungen, Klebstoffe, Elastomere, Dichtstoffe und Sonstige segmentiert. Nach Endverbrauchsbranche ist der Markt in Automobil, Bauwesen, Gesundheitswesen, Schuhwerk und Sonstige segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Polycaprolacton-Polyole in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Diole |
| Triole |
| Tetrole |
| Sonstige |
| Beschichtungen |
| Klebstoffe |
| Elastomere |
| Dichtstoffe |
| Sonstige |
| Automobil |
| Bauwesen |
| Gesundheitswesen |
| Schuhwerk |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produktfunktionalität | Diole | |
| Triole | ||
| Tetrole | ||
| Sonstige | ||
| Nach Anwendung | Beschichtungen | |
| Klebstoffe | ||
| Elastomere | ||
| Dichtstoffe | ||
| Sonstige | ||
| Nach Endverbrauchsbranche | Automobil | |
| Bauwesen | ||
| Gesundheitswesen | ||
| Schuhwerk | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Polycaprolacton-Polyol-Markt?
Die Polycaprolacton-Polyol-Marktgröße wurde im Jahr 2026 auf 435,04 Millionen USD geschätzt und wird voraussichtlich von 462,40 Millionen USD im Jahr 2027 auf 632,05 Millionen USD bis 2032 wachsen, bei einer CAGR von 6,45 % während des Prognosezeitraums (2027–2032).
Welche Produktfunktionalität hielt im Jahr 2026 den größten Marktanteil?
Diole hielten im Jahr 2026 einen Marktanteil von 57,12 %, da sie in linearen Polyurethansystemen, gegossenen Elastomeren und Zweikomponenten-Beschichtungen eingesetzt werden können.
Welche Anwendung wird bis 2032 am schnellsten wachsen?
Biomedizin wird bis 2032 voraussichtlich eine CAGR von 7,15 % erzielen, unterstützt durch die Entwicklung bioresorbierbarer Geräte und Wirkstoffabgabesysteme.
Warum sind VOC-arme Beschichtungen für Polycaprolacton-Polyole relevant?
Ihre Viskositäts- und Filmleistungseigenschaften können Polyurethanbeschichtungen mit hohem Feststoffgehalt unterstützen, wenn Hersteller auf strengere Anforderungen an flüchtige organische Verbindungen reagieren.