
Tamaño y Participación del Mercado de Poliol de Policaprolactona
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 462.40 Millones de dólares |
| Tamaño del Mercado (2032) | 632.05 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Poliol de Policaprolactona por Mordor Intelligence
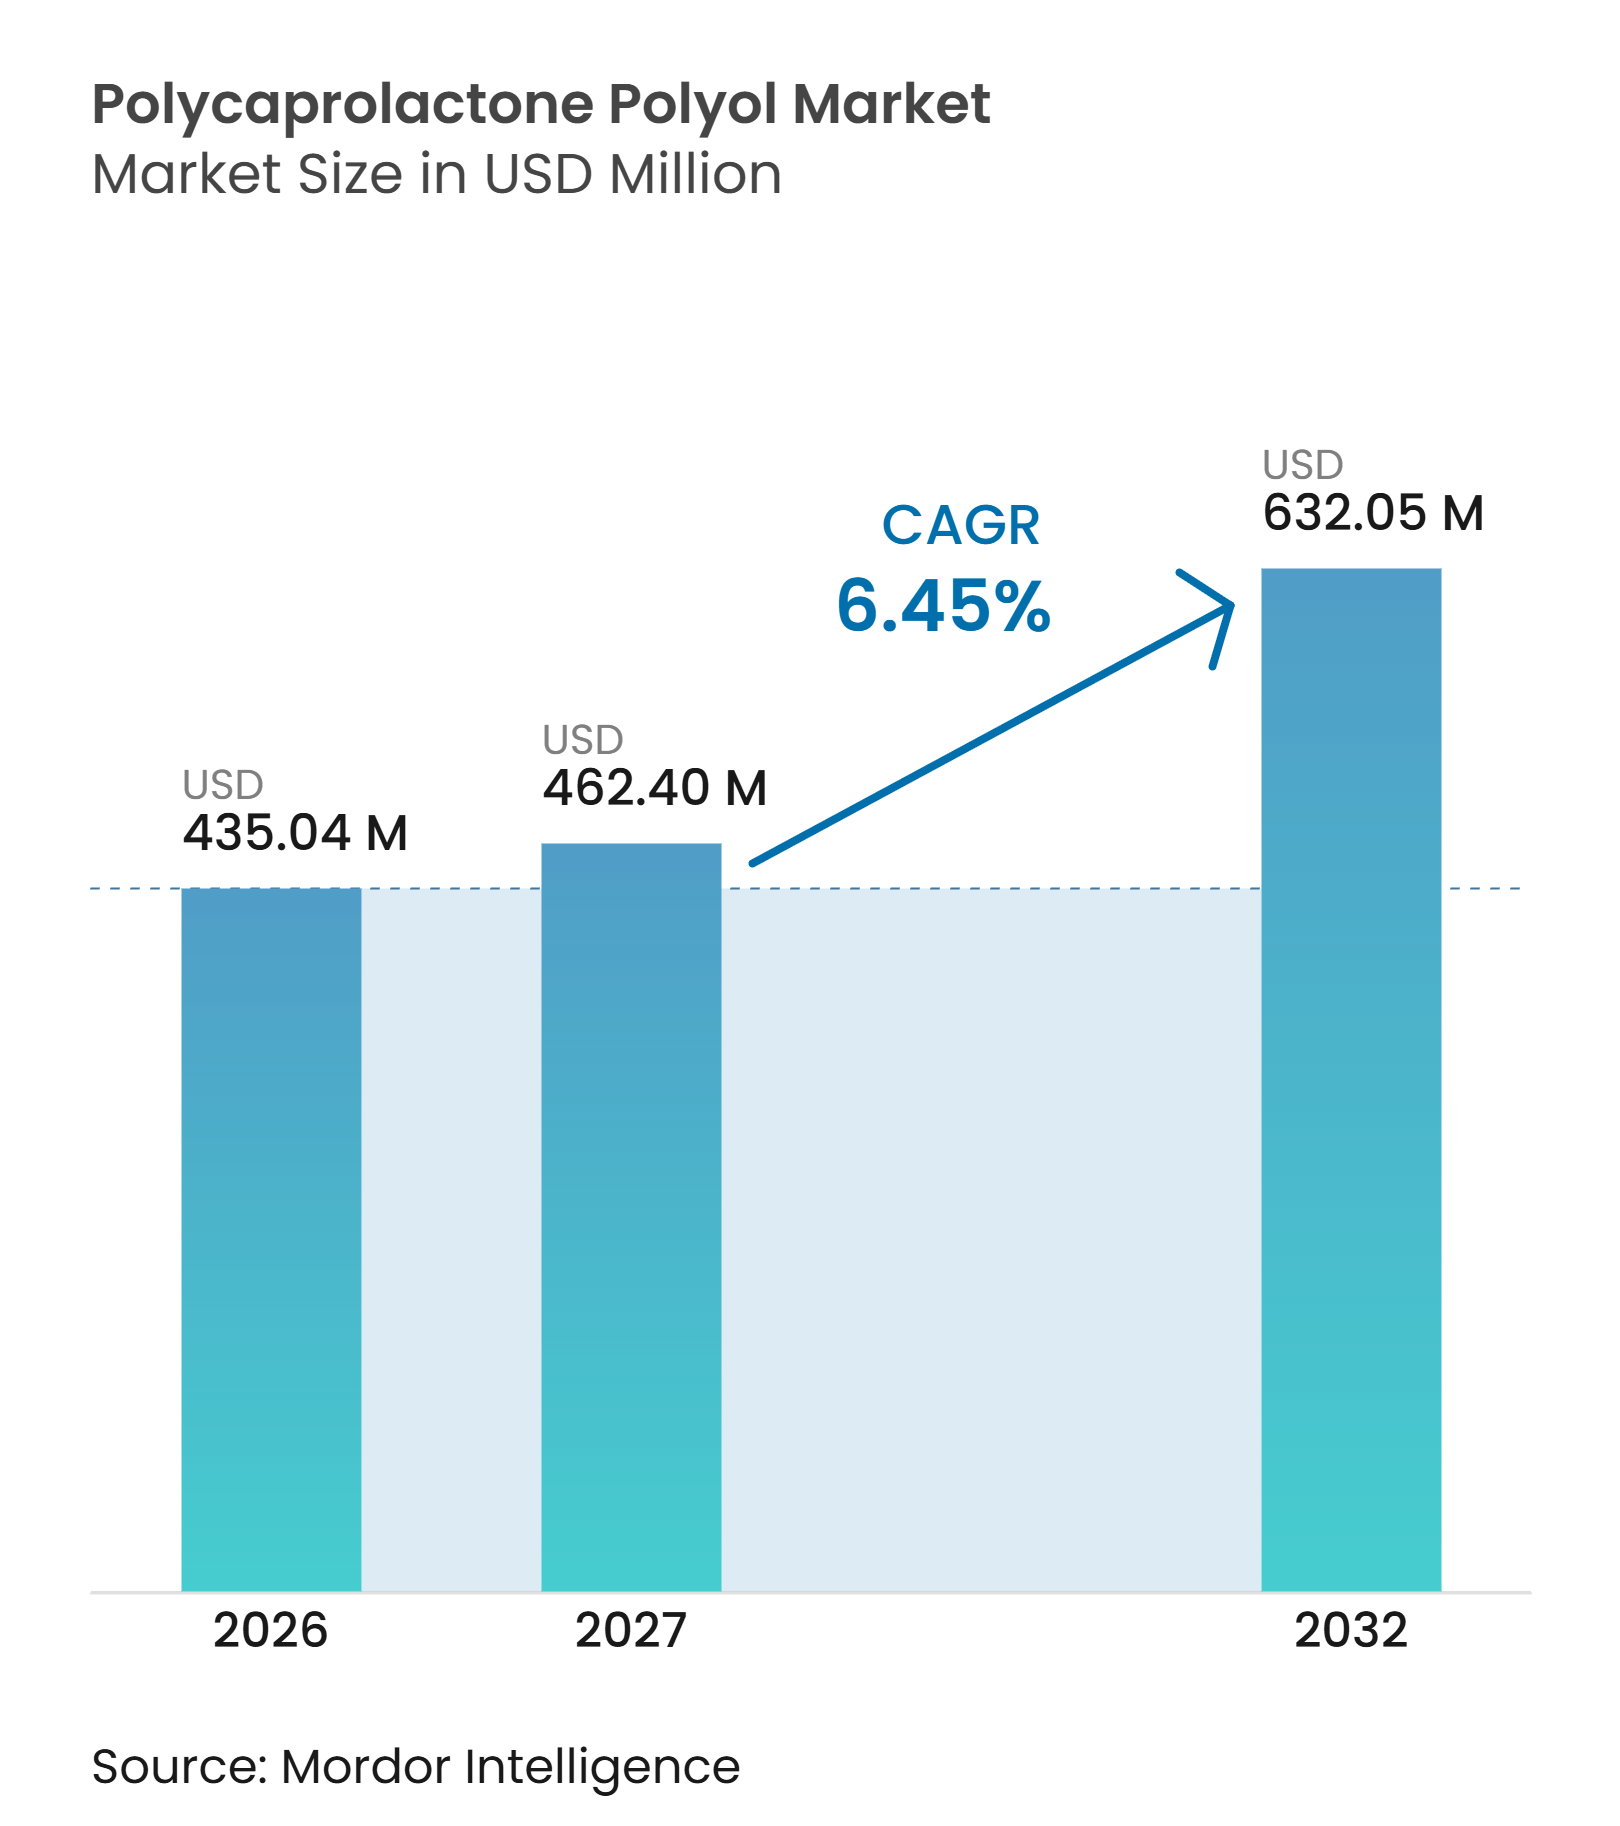
El tamaño del Mercado de Poliol de Policaprolactona se valoró en 435,04 millones de USD en 2026 y se estima que crecerá desde 462,40 millones de USD en 2027 hasta alcanzar los 632,05 millones de USD para 2032, a una CAGR del 6,45% durante el período de pronóstico (2027-2032). La demanda se está desplazando hacia formulaciones de poliuretano que mantienen el rendimiento bajo condiciones de humedad, cambios de temperatura, abrasión y ciclos de servicio más prolongados. Los productores de recubrimientos, adhesivos, sellantes y elastómeros utilizan materiales a base de caprolactona donde se requiere flexibilidad a bajas temperaturas y estabilidad hidrolítica. Los requisitos más estrictos de compuestos orgánicos volátiles en América del Norte y Europa también están respaldando las formulaciones de alto contenido de sólidos y sin disolventes. En Asia-Pacífico, la capacidad local de caprolactona está mejorando el acceso al suministro para usuarios automotrices, de calzado e industriales. El mercado de poliol de policaprolactona se está volviendo más competitivo a medida que los productores chinos se expanden mientras los proveedores establecidos protegen las posiciones de clientes calificados a través del soporte de productos y el desarrollo de aplicaciones.
Conclusiones Clave del Informe
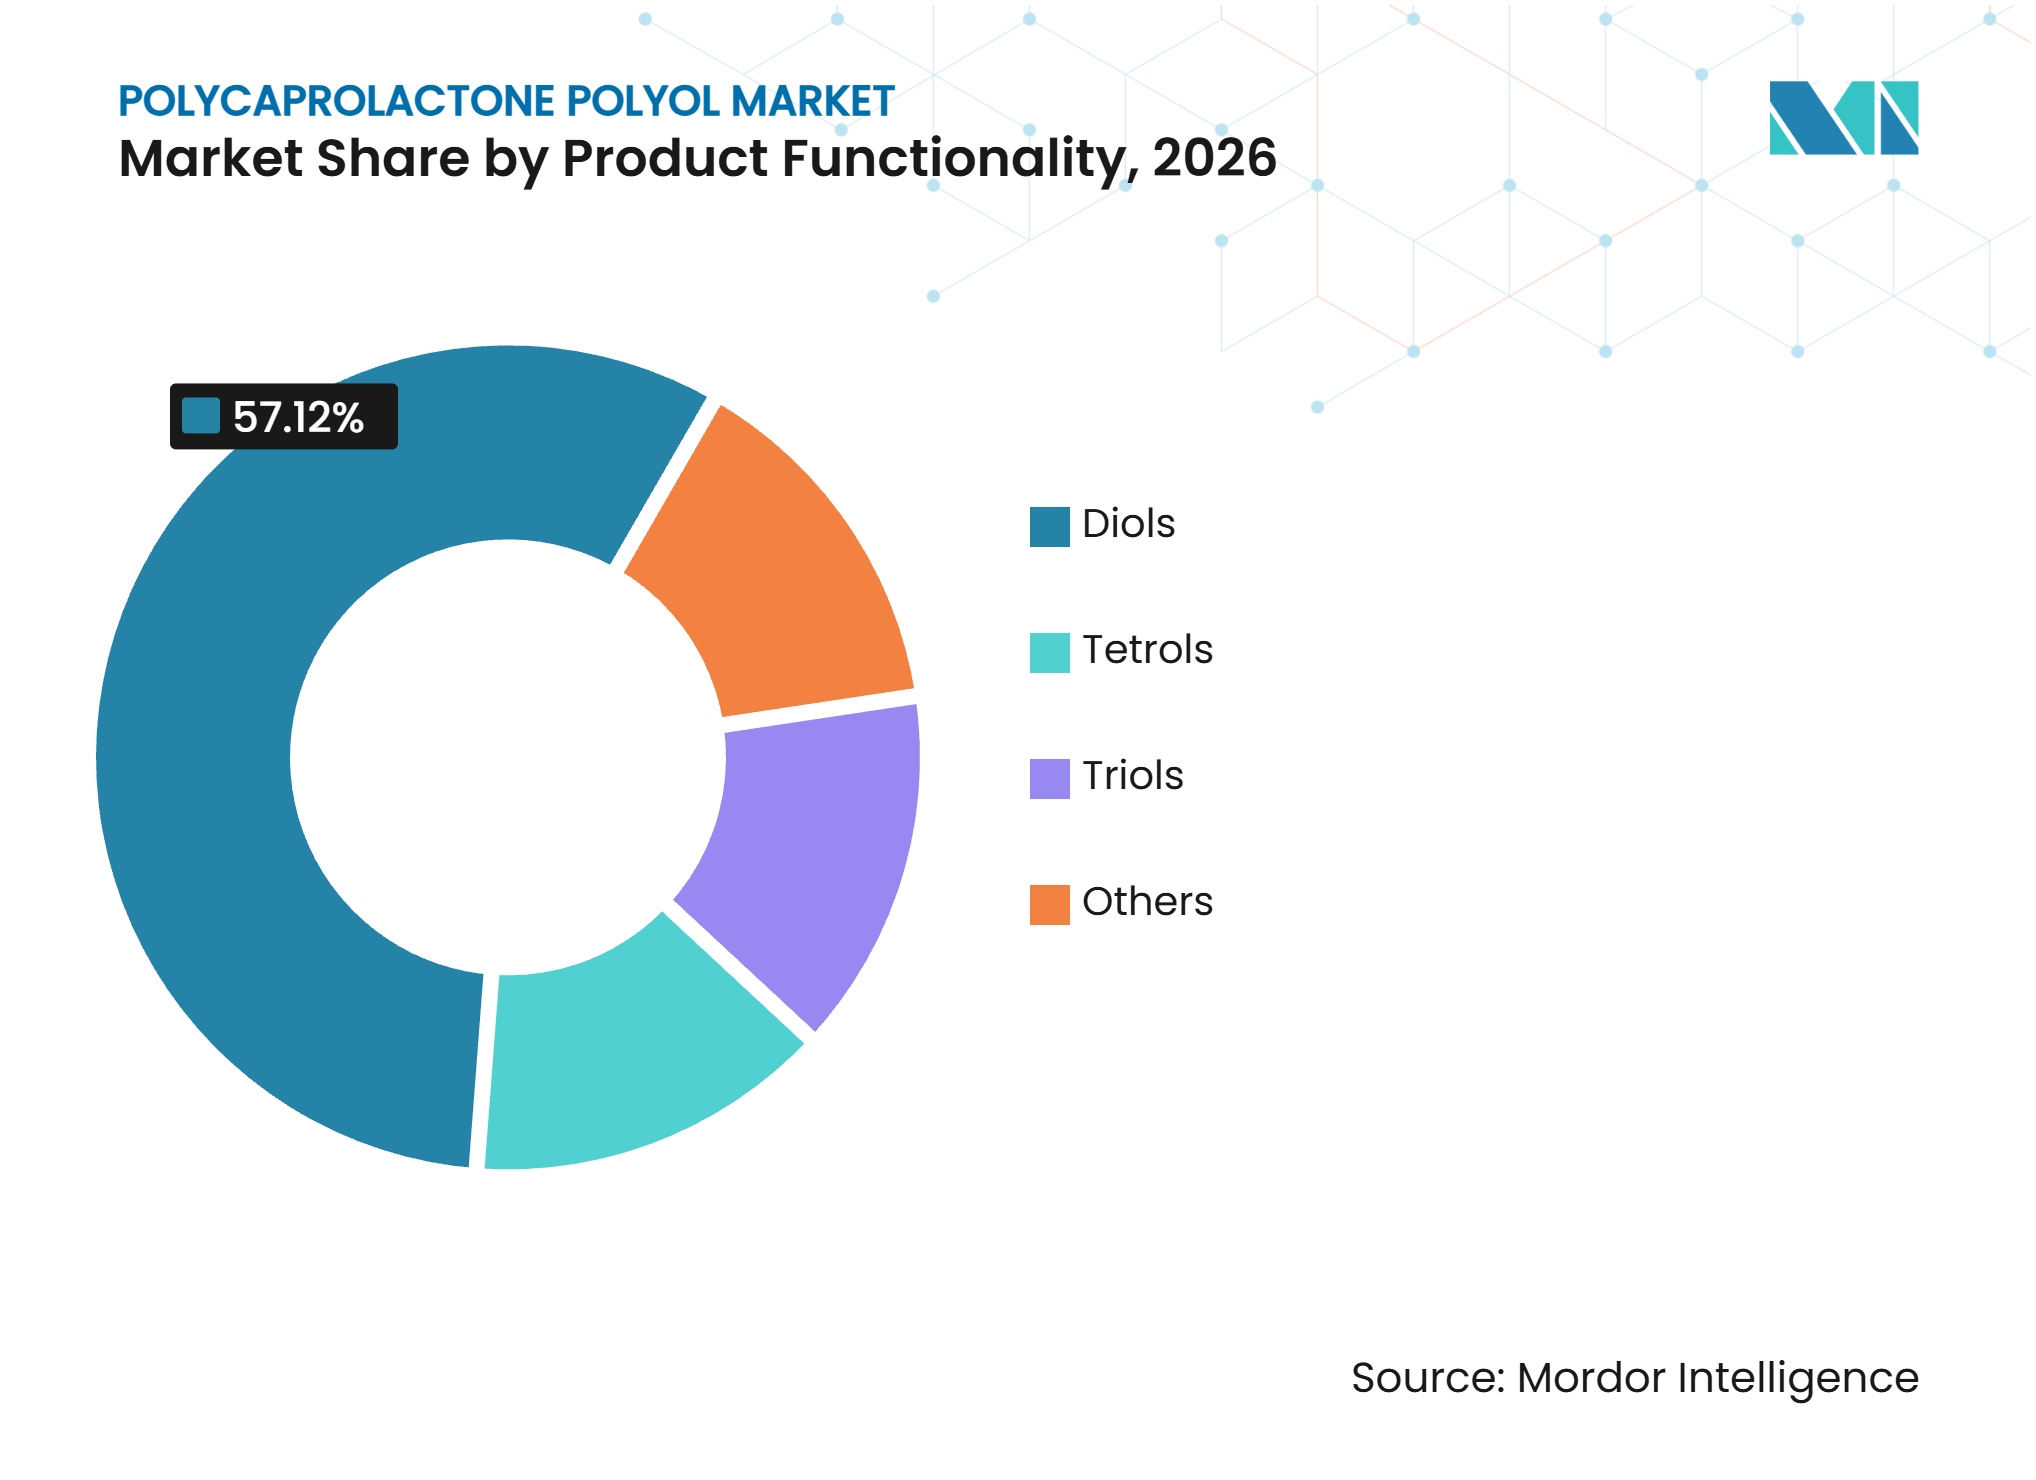
- Por funcionalidad del producto, los dioles representaron el 57,12% de la participación del mercado de poliol de policaprolactona en 2026, mientras que se prevé que los trioles avancen a una CAGR del 6,89% hasta 2032.
- Por aplicación, los recubrimientos representaron el 35,56% de la participación del mercado de poliol de policaprolactona en 2026, mientras que se prevé que el sector biomédico avance a una CAGR del 7,15% hasta 2032.
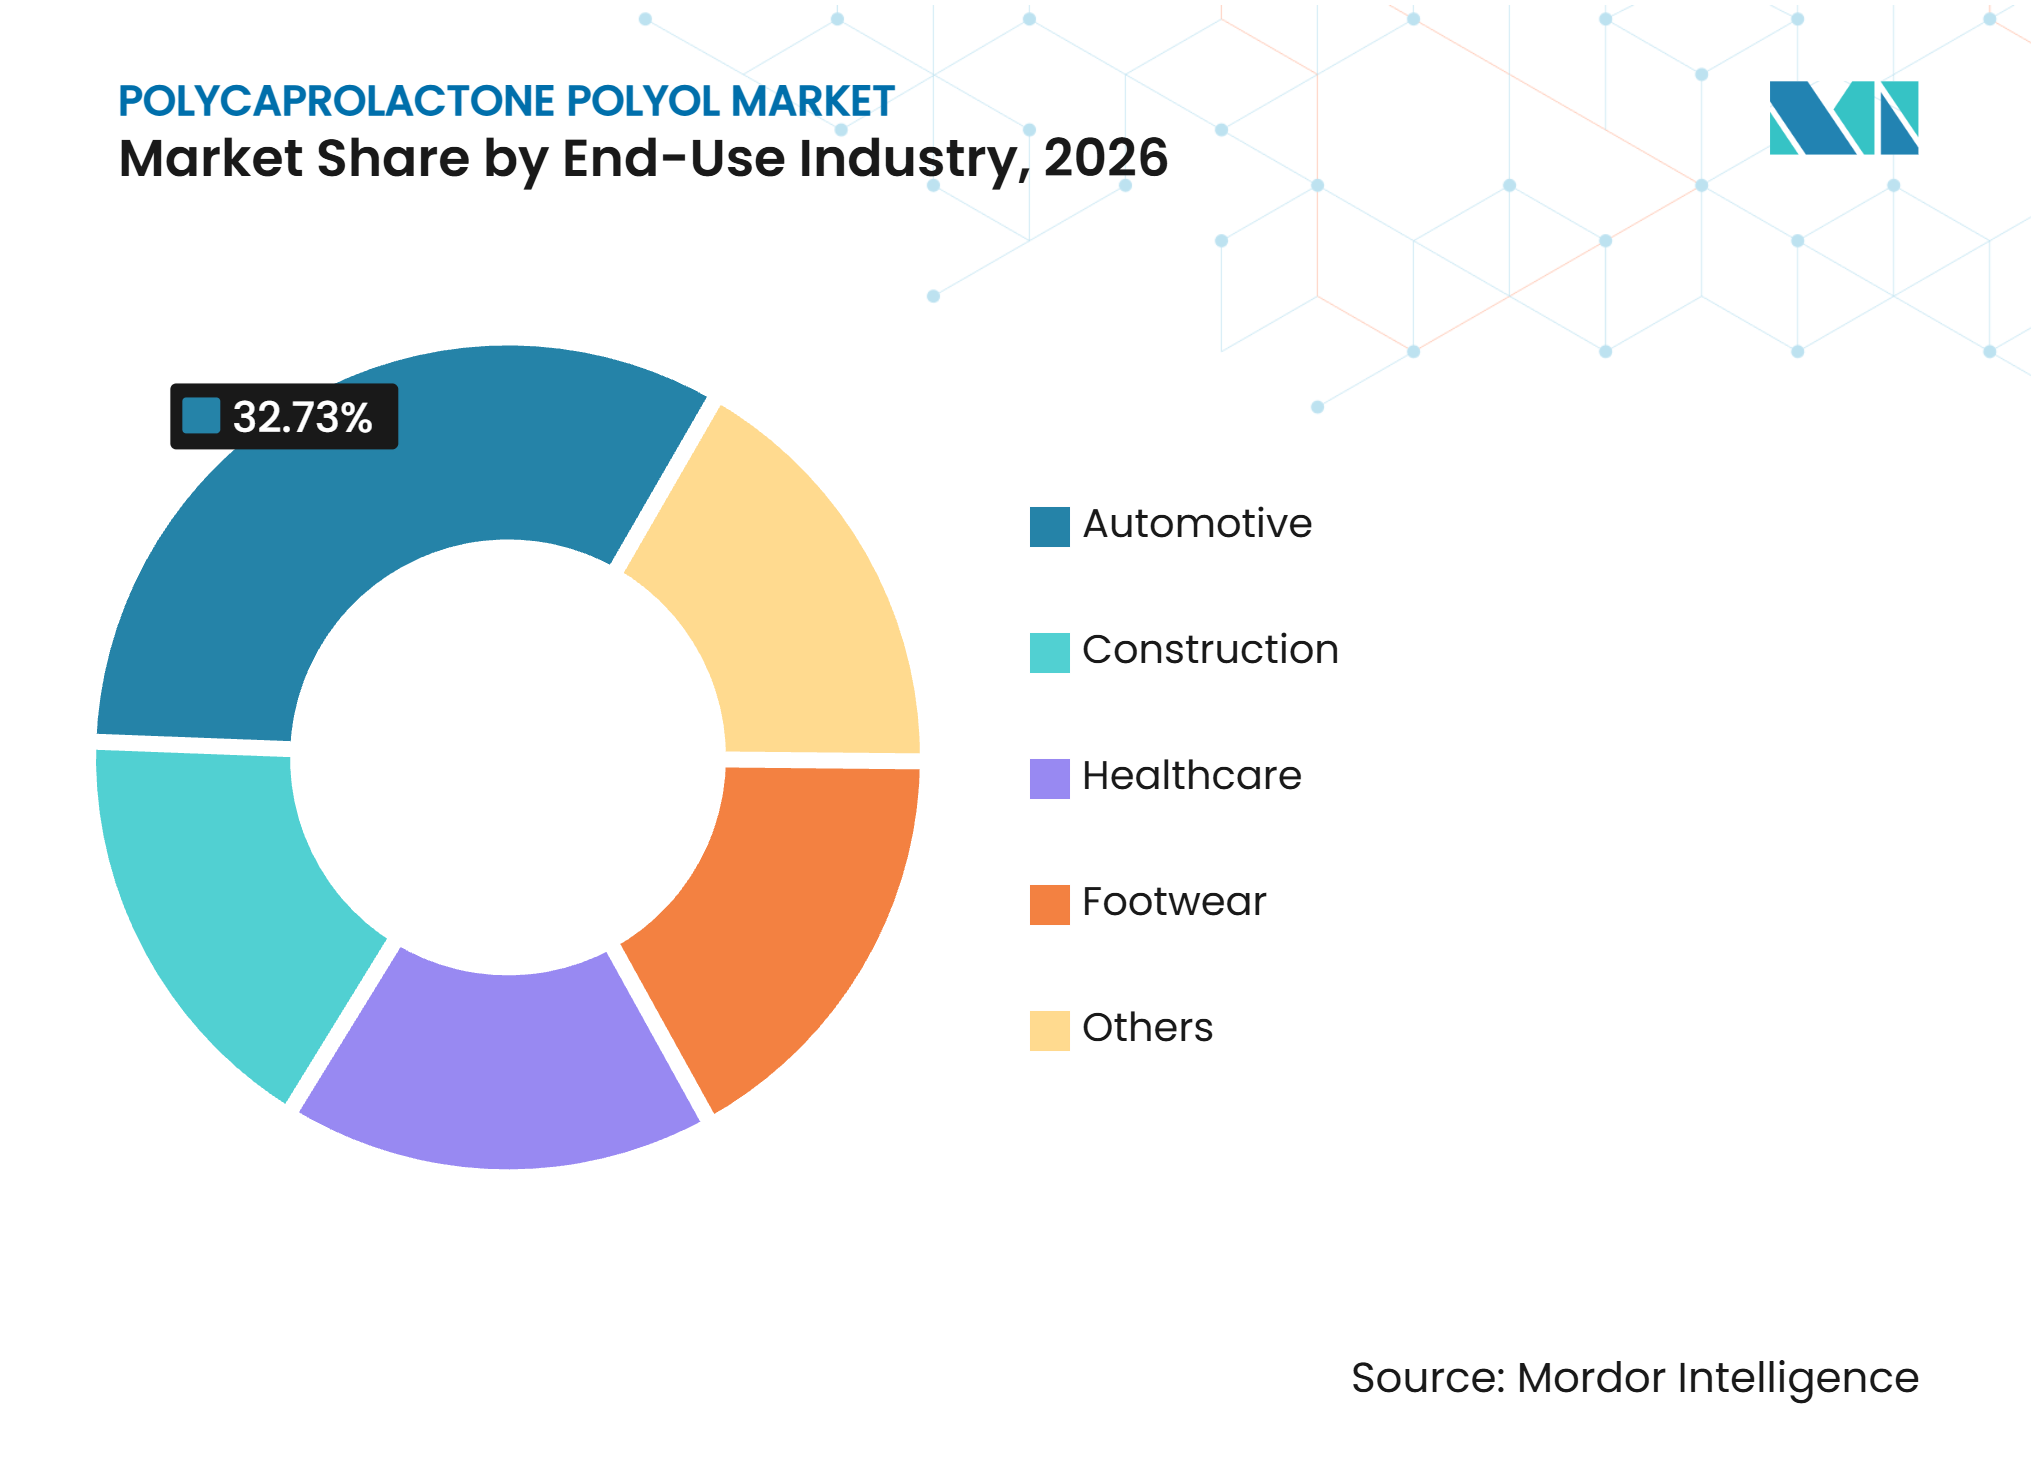
- Por industria de uso final, el sector automotriz representó el 32,73% de la participación del mercado de poliol de policaprolactona en 2026, mientras que se prevé que la atención médica avance a una CAGR del 7,43% hasta 2032.
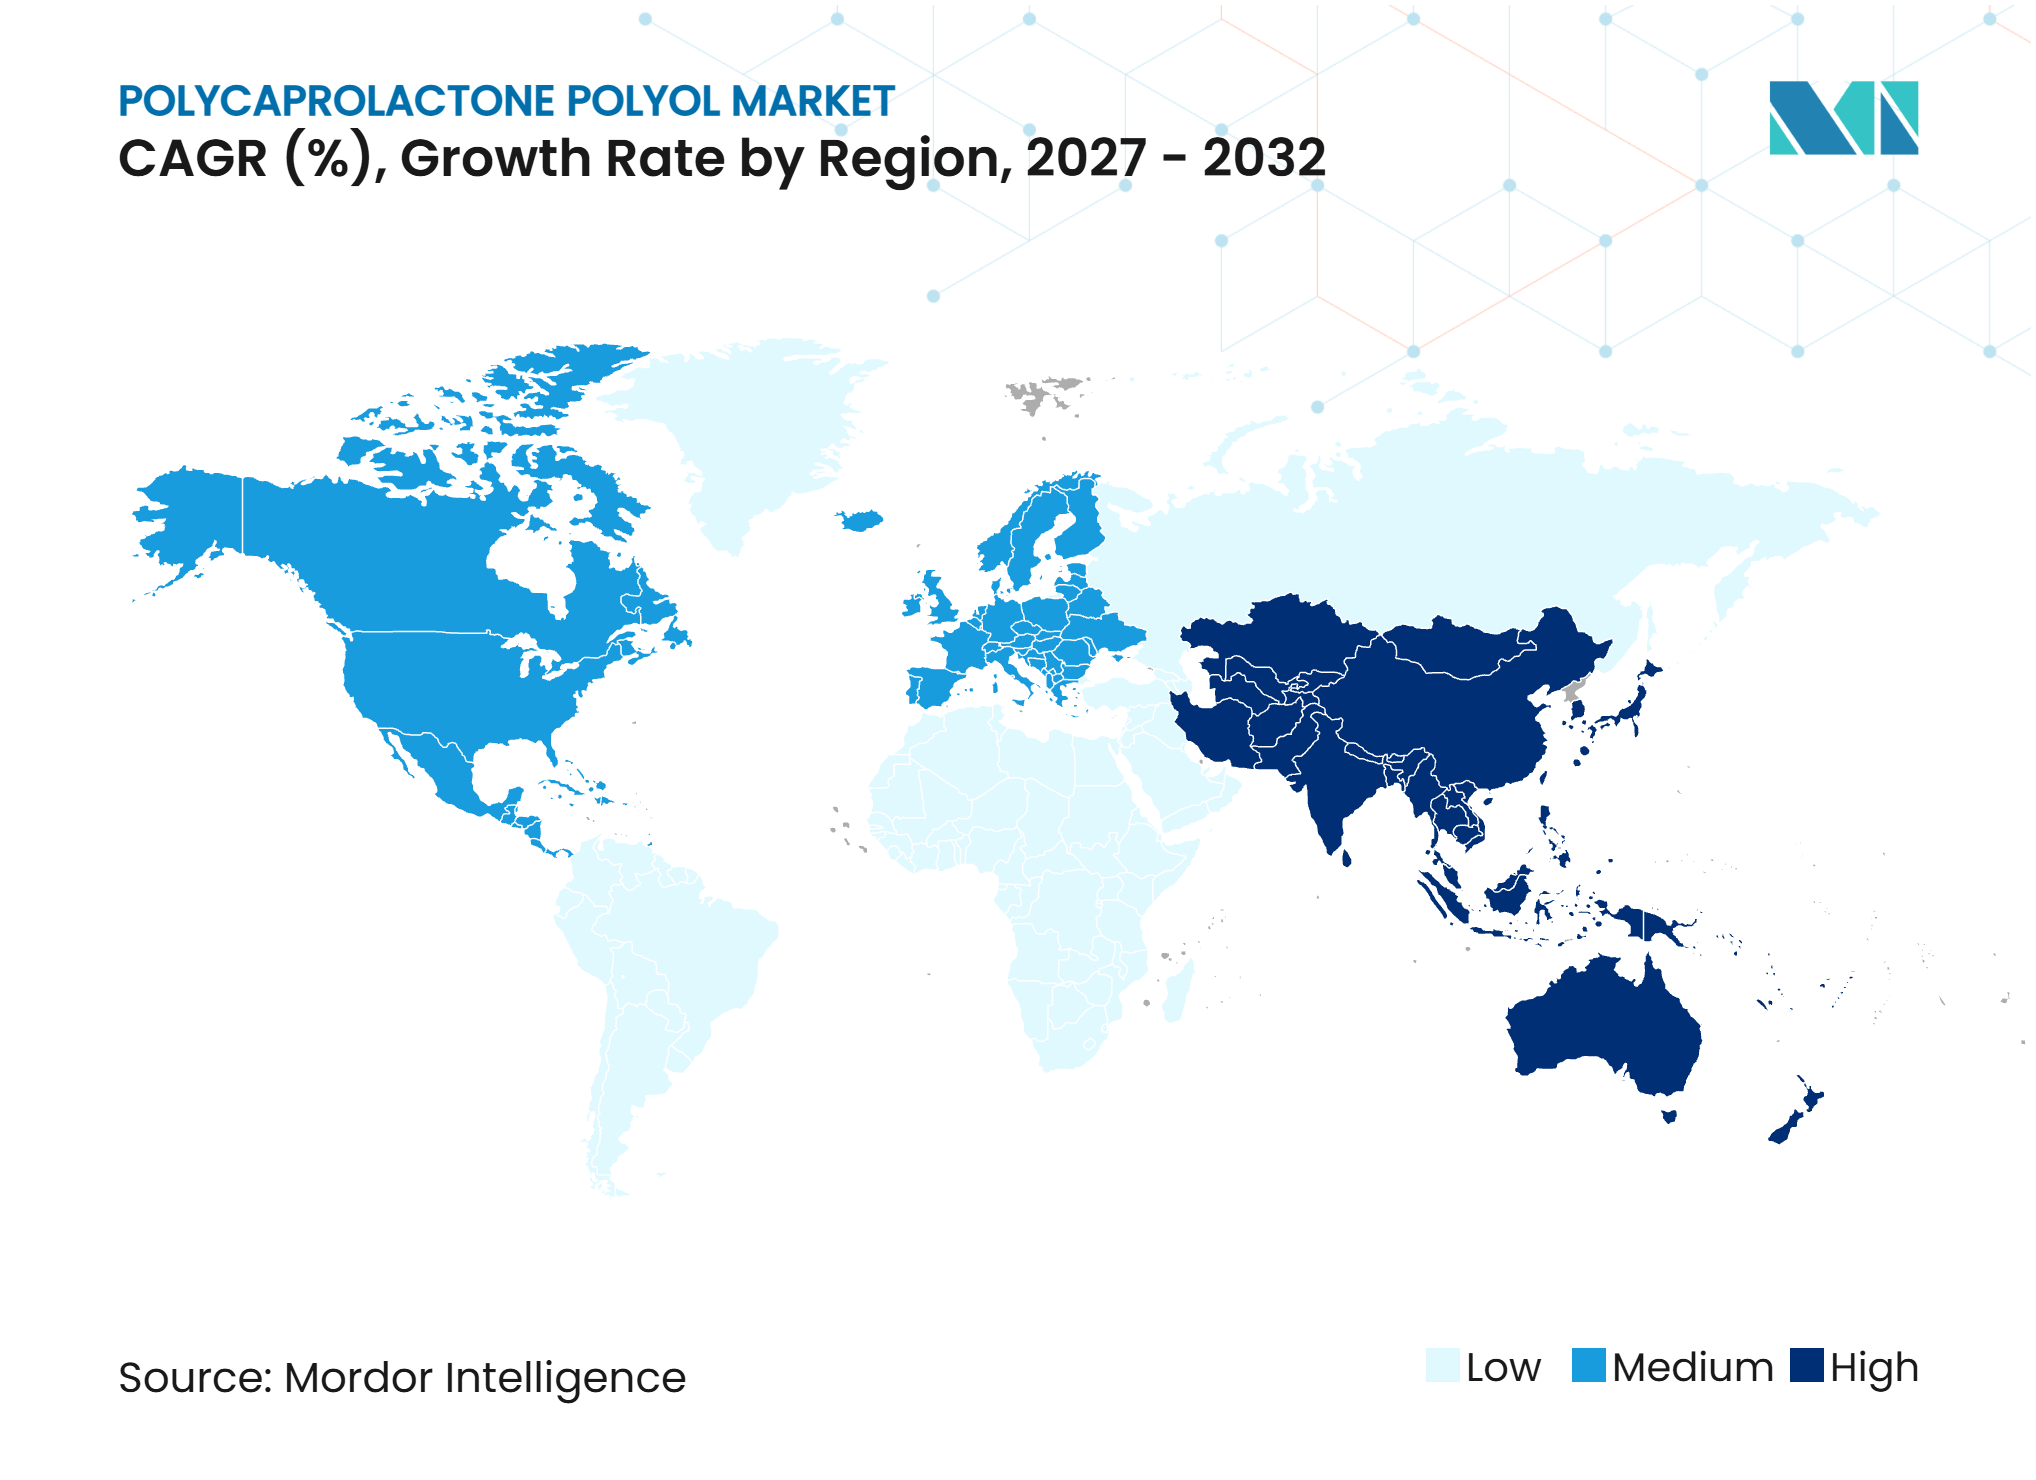
- Por geografía, Asia-Pacífico representó el 38,67% de la participación del mercado de poliol de policaprolactona en 2026 y se prevé que avance a una CAGR del 7,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en Formulaciones CASE de Poliuretano de Alto Rendimiento | +2.1% | Global, con concentración en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Recubrimientos de Bajo Contenido de COV y Sin Disolventes | +1.5% | América del Norte y UE; expansión a Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Desarrollo de Polímeros Biomédicos y Biorreabsorbibles | +1.2% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Expansión de Aplicaciones Automotrices, Industriales y de Calzado en Asia-Pacífico | +0.9% | Núcleo Asia-Pacífico, expansión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Calificación de Polioles de Caprolactona en Cables de Carga para Vehículos Eléctricos y Componentes para Entornos Adversos | +0.5% | China, UE, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Formulaciones CASE de Poliuretano de Alto Rendimiento
Los polioles de policaprolactona sirven a aplicaciones donde los materiales de poliéter estándar no cumplen con los requisitos de durabilidad. Los acabados de dos componentes, los sellantes elastoméricos y los elastómeros de poliuretano colado pueden requerir segmentos blandos que conserven las propiedades de tracción tras el envejecimiento hidrotérmico. Este requisito es especialmente relevante en las especificaciones automotrices e industriales, donde los cambios de material pueden desencadenar pruebas adicionales. La demanda de recubrimientos, adhesivos, sellantes y elastómeros también aumenta con las obras de infraestructura, la recuperación de la producción automotriz en la ASEAN y la adopción de sistemas de alto contenido de sólidos. Ingevity Corporation produce polioles de caprolactona Capa en su instalación de Warrington y atiende a clientes en aplicaciones de poliuretano, elastómeros, adhesivos y recubrimientos. Una vez que un cliente ha calificado una formulación a base de caprolactona, el mercado de poliol de policaprolactona puede retener la demanda incluso cuando los precios de los polioles de productos básicos se mueven.
Adopción de Recubrimientos de Bajo Contenido de COV y Sin Disolventes
Los controles de compuestos orgánicos volátiles (COV) respaldan los recubrimientos de poliuretano de mayor contenido de sólidos que requieren una viscosidad manejable y películas duraderas. La Agencia de Protección Ambiental de los Estados Unidos (EPA) finalizó las enmiendas a las Normas Nacionales de Emisión de Compuestos Orgánicos Volátiles para Recubrimientos en Aerosol en enero de 2025, y la fecha límite de cumplimiento es el 17 de enero de 2027[1]. Los requisitos europeos también cubren los recubrimientos industriales a base de agua, en polvo, sin disolventes y de bajo contenido de COV. Los polioles de policaprolactona con pesos moleculares de 1.000 Da a 2.000 Da pueden favorecer sistemas de poliuretano de dos componentes de menor viscosidad sin sacrificar la resistencia a la abrasión o a la intemperie. Ingevity Corporation presentó Capa PROTX 3112 en la Feria Europea de Recubrimientos 2025 como un poliol de baja viscosidad para recubrimientos más seguros y de menor contenido de COV. Los requisitos de la Agencia de Protección Ambiental y el cumplimiento del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) también pueden favorecer a los proveedores documentados en el mercado de poliol de policaprolactona.
Desarrollo de Polímeros Biomédicos y Biorreabsorbibles
El desarrollo de dispositivos biorreabsorbibles está ampliando el rango de usos médicos de los materiales relacionados con la policaprolactona. La policaprolactona se utiliza en investigación y desarrollo comercial que involucra implantes, sistemas de administración de fármacos, suturas y rellenos. Atreon Orthopedics recibió la autorización 510(k) de la Administración de Alimentos y Medicamentos de los Estados Unidos para su Matriz Autobiológica BioCharge en febrero de 2025, utilizando fibras de poli(ácido glicólico) y poli(láctido-co-caprolactona) para la reparación del manguito rotador. Materialise también inició un ensayo clínico pivotal de la Administración de Alimentos y Medicamentos de los Estados Unidos para una férula traqueobronquial de policaprolactona impresa en 3D en 2025. Estos programas crean demanda para los proveedores en el mercado de poliol de policaprolactona que pueden cumplir con los requisitos de materiales médicos y documentación. La Administración Nacional de Seguridad Sanitaria de China también estandarizó los elementos de precios para los rellenos estéticos a base de policaprolactona en junio de 2025, lo que apunta a un uso institucional más amplio de estos materiales.
Calificación de Polioles de Caprolactona en Cables de Carga para Vehículos Eléctricos y Componentes para Entornos Adversos
La infraestructura de carga de vehículos eléctricos añade un nuevo caso de uso para los materiales de poliuretano termoplástico que contienen segmentos blandos a base de caprolactona. Los cables de carga y las carcasas de los conectores deben tolerar la humedad, la exposición ultravioleta, los ciclos térmicos y el servicio prolongado en exteriores. Las normas de carga y conectores de la Comisión Electrotécnica Internacional guían la seguridad y el rendimiento del sistema en estas condiciones de operación. Lubrizol exhibió las gamas ESTANE ZHF para carga de vehículos eléctricos, automatización y cables robóticos en la Feria K 2025. La resistencia a la hidrólisis es particularmente relevante para los equipos de carga utilizados en las partes húmedas del Sudeste Asiático y la costa de China. El mercado de poliol de policaprolactona puede beneficiarse cuando los formuladores de cables convierten esos requisitos de rendimiento en especificaciones de materiales calificados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo Premium Frente a Polioles de Poliéter Convencionales y Polioles de Poliéster Adipato | -2.0% | Global; más agudo en los mercados sensibles al precio de Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Volatilidad en el Precio y Disponibilidad de Materias Primas | -1.3% | Global, concentrado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Ciclos de Calificación para Nuevas Gamas en Aplicaciones Reguladas y de Seguridad Crítica | -0.8% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costo Premium Frente a Polioles de Poliéter Convencionales y Polioles de Poliéster Adipato
Los polioles de policaprolactona cuestan entre un 40% y un 80% más que los polioles de poliéter de peso molecular comparable. Esa diferencia limita su uso en espumas flexibles, sellantes de productos básicos y elastómeros de menor valor, donde el rendimiento adicional no justifica un mayor costo de material. La producción a partir de caprolactona derivada de ciclohexanona implica pasos que mantienen una base de costos más alta que las rutas establecidas de óxido de propileno. Dichas plataformas de volumen refuerzan la posición de precio de los materiales convencionales. En las partes sensibles al precio de Oriente Medio y África y América del Sur, los formuladores pueden por tanto seleccionar alternativas de menor costo cuando los requisitos técnicos lo permiten.
Ciclos de Calificación para Nuevas Gamas en Aplicaciones Reguladas y de Seguridad Crítica
Las nuevas gamas de materiales para dispositivos médicos, componentes de seguridad automotriz y adhesivos aeroespaciales pueden requerir entre 18 y 36 meses de pruebas, calificación de proveedores y revisión regulatoria. Este período puede retrasar los ingresos comerciales después de que un proveedor desarrolle una nueva gama. El Plan de Acción Continuo Comunitario de la Agencia Europea de Sustancias y Mezclas Químicas para 2025-2027 incluye actividad de evaluación de sustancias que se suma al contexto regulatorio para los proveedores de productos químicos[2]. Las aplicaciones médicas también pueden requerir una evaluación de riesgos coherente con los principios de la norma ISO 10993-1 de la Organización Internacional de Normalización. Estos procesos pueden dificultar el cambio rápido de un material calificado. También pueden desalentar la inversión en el mercado de poliol de policaprolactona cuando el retorno esperado no justifica un largo período de validación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Funcionalidad del Producto:
Los Dioles Lideran, Mientras los Trioles Ganan Terreno TécnicoLos dioles representaron el 57,12% de la participación del mercado de poliol de policaprolactona en 2026 porque se adaptan a una amplia gama de sistemas de poliuretano lineal. Se utilizan en elastómeros colados y recubrimientos de poliuretano de dos componentes donde los segmentos blandos bifuncionales favorecen la extensión de cadena y el control de la cristalinidad. El rango de peso molecular se extiende desde 400 Da para recubrimientos duros hasta 4.000 Da para elastómeros más blandos. Este rango ofrece flexibilidad a los formuladores sin cambiar de familia de polímeros. DAICEL ChemTech Inc. suministra la cartera Placcel a través de Gantrade Corporation, con dioles, trioles, tetraoles y otras gamas para aplicaciones de poliuretano. La amplitud de estas opciones respalda el uso continuo de dioles en formulaciones convencionales.
Se proyecta que los trioles avancen a una CAGR del 6,89% hasta 2032, respaldados por usos que requieren mayor densidad de entrecruzamiento. La funcionalidad adicional puede ayudar a crear redes en recubrimientos, adhesivos estructurales y materiales curables por radiación sin añadir un agente de entrecruzamiento externo. Esto puede reducir los pasos de formulación en sistemas donde el rendimiento de curado está estrechamente controlado. Los tetraoles y otras gamas sirven a necesidades más especializadas en curado por radiación y adhesivos termofusibles reactivos. La investigación respaldada por la Comisión Europea ha desarrollado herramientas de modelado de grano grueso para el poli(épsilon-caprolactona), lo que puede ayudar a los investigadores a evaluar combinaciones de peso molecular antes de la síntesis. Este trabajo respalda el desarrollo técnico, aunque la calificación de grados comerciales sigue determinando la adopción.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Recubrimientos Lideran, Mientras el Sector Biomédico se ExpandeLos recubrimientos representaron el 35,56% de la participación del mercado de poliol de policaprolactona en 2026, respaldados por la demanda de acabados de dos componentes de alto rendimiento, sistemas curables por ultravioleta y películas de protección de pintura. Los polioles de policaprolactona pueden ayudar a estos productos a cumplir con los requisitos de resistencia a la abrasión, a la intemperie y al rendimiento de la película. Los productores de recubrimientos también se están adaptando a límites más bajos de compuestos orgánicos volátiles en los Estados Unidos y Europa. La norma de la Agencia de Protección Ambiental de los Estados Unidos de enero de 2025 proporciona un impulsor regulatorio específico para la reformulación de recubrimientos en aerosol. Los adhesivos también representan un uso importante, incluidos los productos de laminación estructural, termofusibles reactivos y sensibles a la presión. La flexibilidad a bajas temperaturas otorga a los materiales derivados de la caprolactona una ventaja en aplicaciones donde el rendimiento del poliéster adipato es insuficiente.
Se proyecta que el sector biomédico avance a una CAGR del 7,15% hasta 2032. Los dispositivos biorreabsorbibles y los sistemas de administración de fármacos están pasando de la validación científica al uso comercial y clínico. Los materiales de poli(láctido-co-caprolactona) se utilizan en suturas, andamios y microesferas de fármacos. Los trabajos publicados también han examinado las mezclas de poli(ácido L-láctico)/policaprolactona electrohiladas para aplicaciones de ingeniería de tejidos. Los elastómeros y sellantes siguen siendo aplicaciones adyacentes relevantes, especialmente en rodillos industriales, cintas transportadoras y suelas intermedias de calzado. El mercado de poliol de policaprolactona tiene por tanto tanto una gran base de recubrimientos como aplicaciones médicas más pequeñas con mayores requisitos de entrada técnica.
Por Industria de Uso Final:
El Sector Automotriz Ancla la Demanda, Mientras la Atención Médica se ExpandeEl sector automotriz representó el 32,73% de la participación del mercado de poliol de policaprolactona en 2026, lo que refleja el uso del poliuretano en películas de protección de pintura, cuero de microfibra sintética, amortiguadores de ruido, vibración y dureza, y sellos de puertas. Estas aplicaciones requieren resistencia a la abrasión, la hidrólisis y el movimiento repetido. Los componentes de vehículos eléctricos amplían el rango potencial de uso hacia el revestimiento de cables de carga y los adhesivos de gestión térmica. Los materiales son relevantes donde un componente debe soportar la exposición al exterior o los cambios de temperatura de operación. Las especificaciones automotrices pueden respaldar negocios recurrentes porque las sustituciones de materiales requieren validación. Esto hace que el segmento sea importante para el mercado de poliol de policaprolactona para los proveedores que pueden mantener la consistencia del producto y el soporte técnico.
Se proyecta que la atención médica avance a una CAGR del 7,43% hasta 2032, impulsada por implantes biorreabsorbibles, sistemas de liberación de fármacos y usos médicos estéticos. Las vías de dispositivos de la Administración de Alimentos y Medicamentos de los Estados Unidos y los ensayos clínicos están mejorando la ruta hacia la comercialización de productos seleccionados relacionados con la policaprolactona. La orientación de precios de la Administración Nacional de Seguridad Sanitaria de China también identifica los rellenos estéticos a base de policaprolactona entre los elementos de servicio regulados. La construcción continúa utilizando sellantes de alta durabilidad y materiales de impermeabilización. Los productores de calzado utilizan poliuretano termoplástico de alta resiliencia en suelas intermedias premium. Estos usos finales proporcionan varios canales de demanda, pero la atención médica puede respaldar precios premium donde un material está calificado para uso regulado.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 38,67% de la participación del mercado de poliol de policaprolactona en 2026 y se proyecta que avance a una CAGR del 7,33% hasta 2032. La producción automotriz, la actividad de vehículos eléctricos, la fabricación de calzado y los recubrimientos industriales proporcionan múltiples rutas de demanda. El impulso de China para desarrollar materiales de poliuretano de alto rendimiento para vehículos de nueva energía respalda el uso de insumos poliméricos avanzados. Los proyectos de capacidad local pueden reducir los tiempos de entrega y mejorar la competitividad de precios para los procesadores regionales de poliuretano. Hunan Juren Chemical Hitechnology Co.,Ltd. ha llevado a cabo mejoras de capacidad para productos de policaprolactona en Yueyang. La línea de Lubrizol en Shanghái y las inversiones regionales en innovación muestran que los usuarios intermedios también están localizando la producción y el desarrollo cerca de la demanda. Los requisitos de la Comisión Electrotécnica Internacional para sistemas de carga son relevantes para las aplicaciones de cables y conectores en toda la región.
América del Norte
América del Norte sigue siendo un centro de demanda estable para aplicaciones automotrices, médicas y de recubrimientos industriales. Las relaciones con proveedores calificados son importantes porque los cambios en un material a menudo requieren pruebas y aprobaciones adicionales. Ingevity Corporation amplió la distribución de Capa en los Estados Unidos y Canadá a través de un acuerdo exclusivo con Jamplast para grados de bioplásticos en 2025. La región también se beneficia del desarrollo de dispositivos médicos y la actividad clínica en torno a los materiales biorreabsorbibles. Los requisitos de compuestos orgánicos volátiles de la Agencia de Protección Ambiental de los Estados Unidos proporcionan un impulsor de cumplimiento para la reformulación de recubrimientos. El mercado de poliol de policaprolactona se beneficia cuando esas normas llevan a los formuladores a seleccionar sistemas de poliuretano de mayor contenido de sólidos. El programa de ensayos clínicos de Materialise ilustra el desarrollo continuo de productos utilizando policaprolactona en aplicaciones médicas reguladas.
Europa, América del Sur y Oriente Medio y África
Europa tiene demanda en recubrimientos especiales, adhesivos de alto rendimiento y producción de dispositivos médicos biorreabsorbibles. Alemania y el Reino Unido sirven como centros de fabricación y uso final para estos materiales. Los requisitos del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas y el monitoreo de la Agencia Europea de Sustancias y Mezclas Químicas dan forma a la documentación de los proveedores y a la gestión de sustancias. La instalación de Ingevity Corporation en Warrington sigue siendo un sitio clave para la producción de Capa. América del Sur tiene demanda en etapa inicial en los sectores automotriz y de calzado de Brasil, aunque las limitaciones de infraestructura y los aranceles de importación pueden restringir la adopción. Oriente Medio y África ofrecen un potencial a más largo plazo a través de la inversión petroquímica saudí y el ensamblaje automotriz en Sudáfrica. Estas geografías tienden a ser más sensibles a los costos de los materiales, lo que puede favorecer a los polioles convencionales a menos que los requisitos de rendimiento sean estrictos.
Panorama Competitivo
Concentración del Mercado
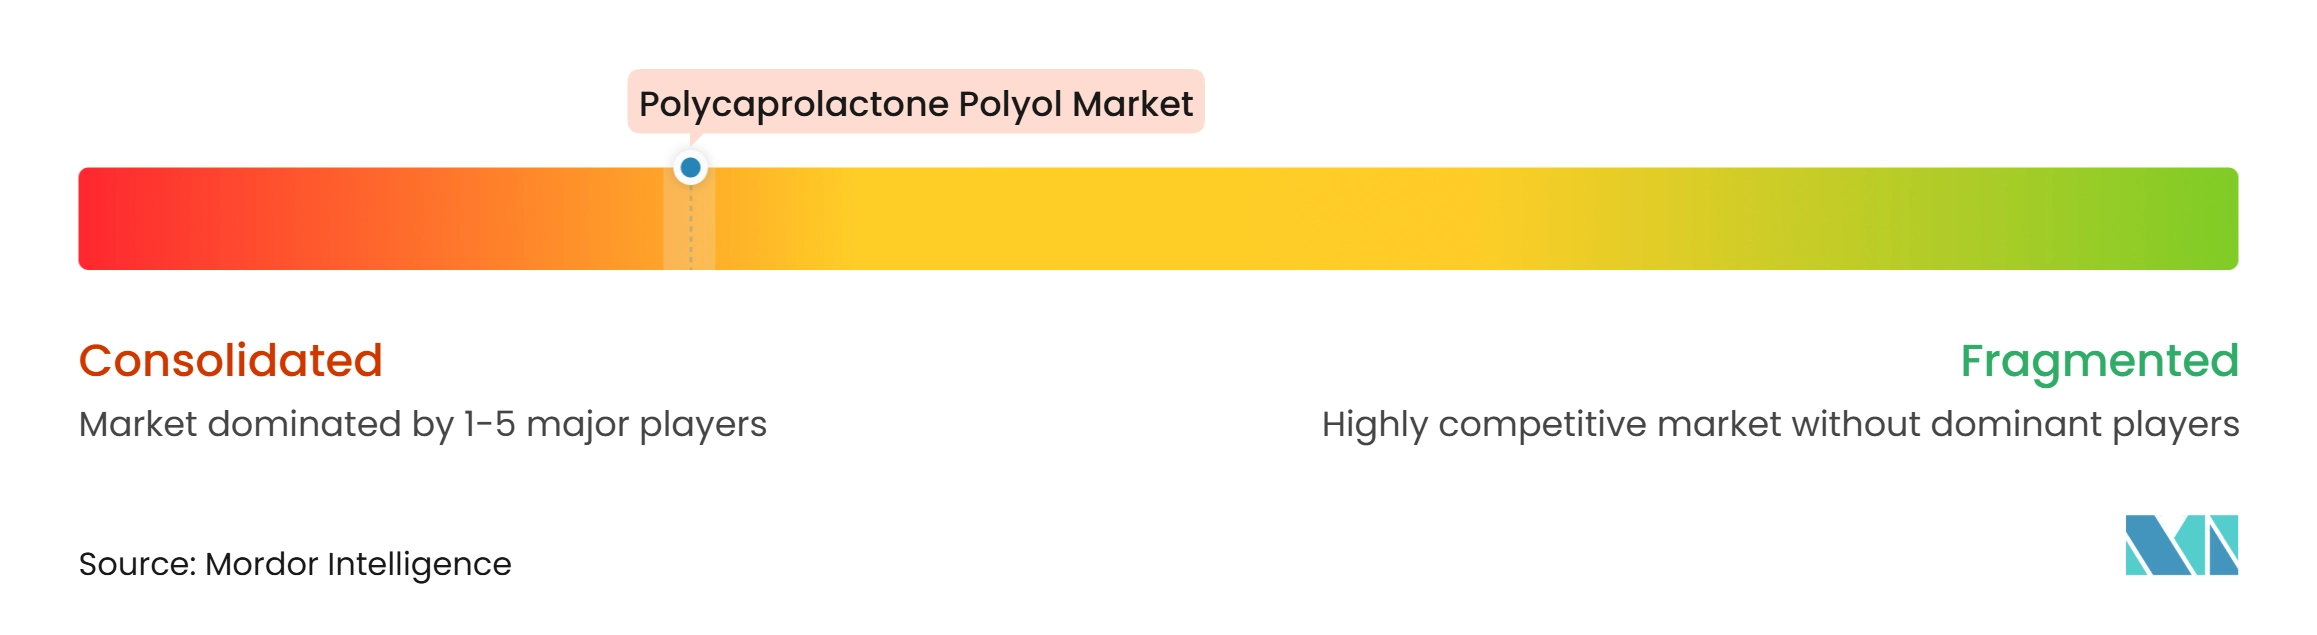
El mercado de poliol de policaprolactona está consolidado, con los cinco principales actores que incluyen Ingevity Corporation, DAICEL ChemTech Inc., Hunan Juren Chemical Hitechnology Co., Ltd., BASF y Evonik Industries AG. BASF continúa incluyendo la épsilon-caprolactona en su cartera de productos. DAICEL ChemTech Inc. suministra productos Placcel a través de Gantrade Corporation, lo que proporciona una ruta de distribución para los formuladores de poliuretano. Ingevity Corporation produce materiales Capa y reportó 160,2 millones de USD en ventas del segmento de Tecnologías de Polímeros Avanzados en 2025. Hunan Juren Chemical Hitechnology Co.,Ltd. está ampliando la capacidad china y ha llevado a cabo un proyecto de fabricación inteligente centrado en materiales especiales de policaprolactona. Esta expansión puede cambiar las opciones de precios y suministro en Asia-Pacífico y en los mercados de exportación.
Ingevity Corporation anunció en diciembre de 2025 que estaba explorando alternativas estratégicas para su segmento de Tecnologías de Polímeros Avanzados, incluida una posible venta. La decisión introduce incertidumbre en torno a uno de los negocios establecidos de suministro de caprolactona. UBE Corporation completó la adquisición del negocio de sistemas de poliuretano de LANXESS en abril de 2025, ampliando sus capacidades de sistemas de poliuretano intermedios. La plataforma de diol de policarbonato de UBE Corporation es químicamente distinta de los polioles de policaprolactona, pero puede abordar algunas de las mismas aplicaciones de poliuretano. Lubrizol sigue siendo un usuario intermedio importante a través de su negocio de poliuretano termoplástico ESTANE. Recibió una patente de los Estados Unidos en mayo de 2025 para un poliuretano termoplástico a base de poliol de policaprolactona bimodal, lo que muestra actividad de desarrollo de productos a nivel de aplicación.
Evonik Industries AG suministra tecnologías de recubrimiento de poliuretano, incluidos los aglutinantes VESTAGON BF y los productos VERSALINK. Huntsman International LLC participa en materiales de poliuretano más amplios a través de isocianatos, polioles de poliéter y productos de poliuretano termoplástico. Shenzhen Esun Industrial Co., Ltd. produce materiales de policaprolactona para aplicaciones que incluyen impresión 3D y uso biomédico. JAYANT AGRO-ORGANICS LIMITED y Kraton Corporation también operan en materiales químicamente adyacentes. La competencia se centrará por tanto en el suministro seguro de monómeros, la calificación de grado médico, el servicio técnico y las asociaciones regionales con usuarios intermedios.
Líderes de la Industria de Poliol de Policaprolactona
-
Ingevity Corporation
-
DAICEL ChemTech Inc.
-
Hunan Juren Chemical Hitechnology Co.,Ltd.
-
BASF
-
Evonik Industries AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Poliol de Policaprolactona Empresas cubiertas en este informe
- BASF
- DAICEL ChemTech Inc.
- Dow
- Evonik Industries AG
- Gantrade Corporation
- Henan Juren Chemical Hitechnology Co., Ltd.
- HighChem Company Limited
- Hunan Juren Chemical Hitechnology Co.,Ltd.
- Huntsman International LLC
- Ingevity Corporation
- JAYANT AGRO-ORGANICS LIMITED
- Kraton Corporation
- Lubrizol
- Shenzhen Esun Industrial Co., Ltd.
- UBE Corporation
Desarrollos recientes de la industria en Mercado de Poliol de Policaprolactona
- Junio de 2025: Ingevity Corporation fortaleció la distribución de su cartera de poliol de policaprolactona Capa en los Estados Unidos y Canadá a través de una asociación con Jamplast. La colaboración respaldó el mercado de poliol de policaprolactona al ampliar la accesibilidad regional de los productos y fortalecer los canales de suministro a los clientes para aplicaciones especiales de poliuretano.
- Marzo de 2025: Ingevity Corporation exhibió su cartera de caprolactona Capa en la Feria Europea de Recubrimientos 2025 e introdujo Capa PROTX 3112, un aditivo especial diseñado para recubrimientos de poliuretano de dos componentes de menor contenido de COV. El lanzamiento respaldó el mercado de poliol de policaprolactona al ampliar las soluciones especiales a base de policaprolactona para recubrimientos de poliuretano de alto rendimiento y mejorar las opciones de formulación para los fabricantes de recubrimientos.
Alcance del Informe Global del Mercado de Poliol de Policaprolactona
Los polioles de policaprolactona son polioles de poliéster especiales producidos mediante la polimerización de caprolactona. Proporcionan flexibilidad, estabilidad hidrolítica, resistencia química y resistencia mecánica, lo que los hace adecuados para su uso en formulaciones de poliuretano y otros polímeros.
El Mercado de Poliol de Policaprolactona está segmentado por funcionalidad del producto, aplicación, industria de uso final y geografía. Por funcionalidad del producto, el mercado está segmentado en dioles, trioles, tetroles y otros. Por aplicación, el mercado está segmentado en recubrimientos, adhesivos, elastómeros, sellantes y otros. Por industria de uso final, el mercado está segmentado en automotriz, construcción, atención médica, calzado y otros. El informe también cubre el tamaño del mercado y los pronósticos para los polioles de policaprolactona en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Dioles |
| Trioles |
| Tetroles |
| Otros |
| Recubrimientos |
| Adhesivos |
| Elastómeros |
| Sellantes |
| Otros |
| Automotriz |
| Construcción |
| Atención Médica |
| Calzado |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Funcionalidad del Producto | Dioles | |
| Trioles | ||
| Tetroles | ||
| Otros | ||
| Por Aplicación | Recubrimientos | |
| Adhesivos | ||
| Elastómeros | ||
| Sellantes | ||
| Otros | ||
| Por Industria de Uso Final | Automotriz | |
| Construcción | ||
| Atención Médica | ||
| Calzado | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de poliol de policaprolactona?
El tamaño del mercado de poliol de policaprolactona se valoró en 435,04 millones de USD en 2026 y se estima que crecerá desde 462,40 millones de USD en 2027 hasta alcanzar los 632,05 millones de USD para 2032, a una CAGR del 6,45% durante el período de pronóstico (2027-2032).
¿Qué funcionalidad de producto tuvo la mayor participación en 2026?
Los dioles tuvieron una participación del 57,12% en 2026 porque funcionan en sistemas de poliuretano lineal, elastómeros colados y recubrimientos de dos componentes.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se proyecta que el sector biomédico avance a una CAGR del 7,15% hasta 2032, respaldado por el desarrollo de dispositivos biorreabsorbibles y sistemas de administración de fármacos.
¿Por qué los recubrimientos de bajo contenido de COV son relevantes para los polioles de policaprolactona?
Sus propiedades de viscosidad y rendimiento de película pueden respaldar los recubrimientos de poliuretano de alto contenido de sólidos a medida que los productores responden a requisitos más estrictos de compuestos orgánicos volátiles.