
Taille et part du marché du polycaprolactone polyol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
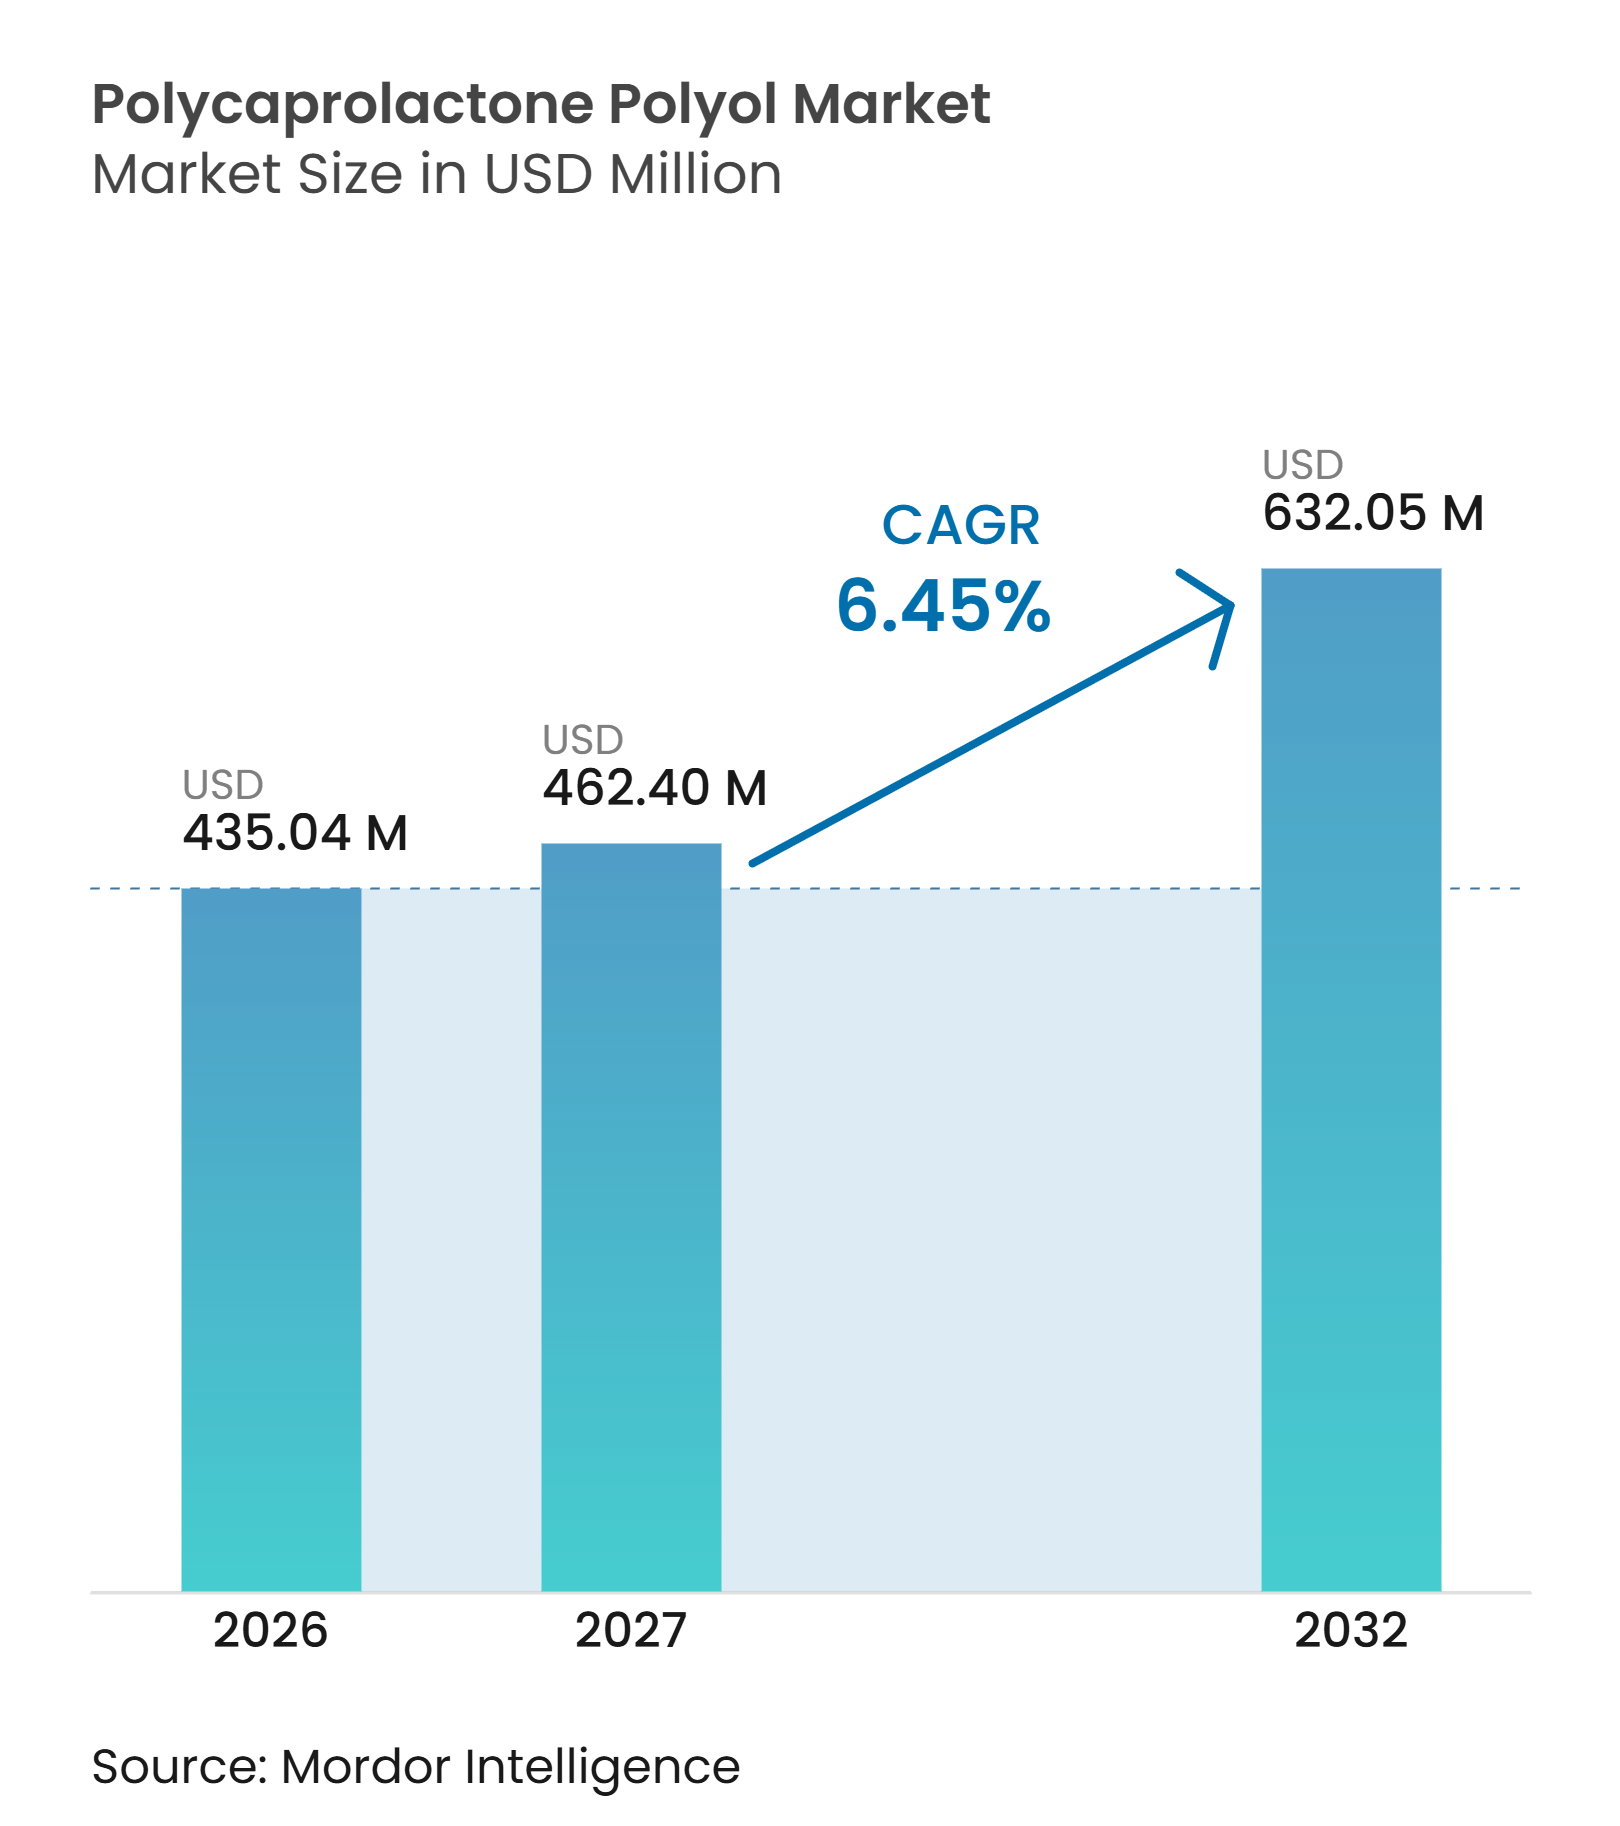
| Taille du Marché (2027) | 462.40 Millions de dollars américains |
| Taille du Marché (2032) | 632.05 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du polycaprolactone polyol par Mordor Intelligence
La taille du marché du polycaprolactone polyol était évaluée à 435,04 millions USD en 2026 et devrait croître de 462,40 millions USD en 2027 pour atteindre 632,05 millions USD d'ici 2032, à un CAGR de 6,45 % pendant la période de prévision (2027-2032). La demande s'oriente vers des formulations polyuréthane qui conservent leurs performances face à l'humidité, aux variations de température, à l'abrasion et à des cycles de service plus longs. Les fabricants de revêtements, d'adhésifs, d'agents d'étanchéité et d'élastomères utilisent des matériaux à base de caprolactone là où une flexibilité à basse température et une stabilité hydrolytique sont requises. Des exigences plus strictes en matière de composés organiques volatils en Amérique du Nord et en Europe soutiennent également les formulations à haute teneur en solides et sans solvant. En Asie-Pacifique, la capacité locale en caprolactone améliore l'accès à l'approvisionnement pour les utilisateurs des secteurs automobile, chaussure et industriel. Le marché du polycaprolactone polyol devient plus concurrentiel à mesure que les producteurs chinois se développent tandis que les fournisseurs établis protègent leurs positions auprès des clients qualifiés grâce au soutien produit et au développement d'applications.
Points clés du rapport
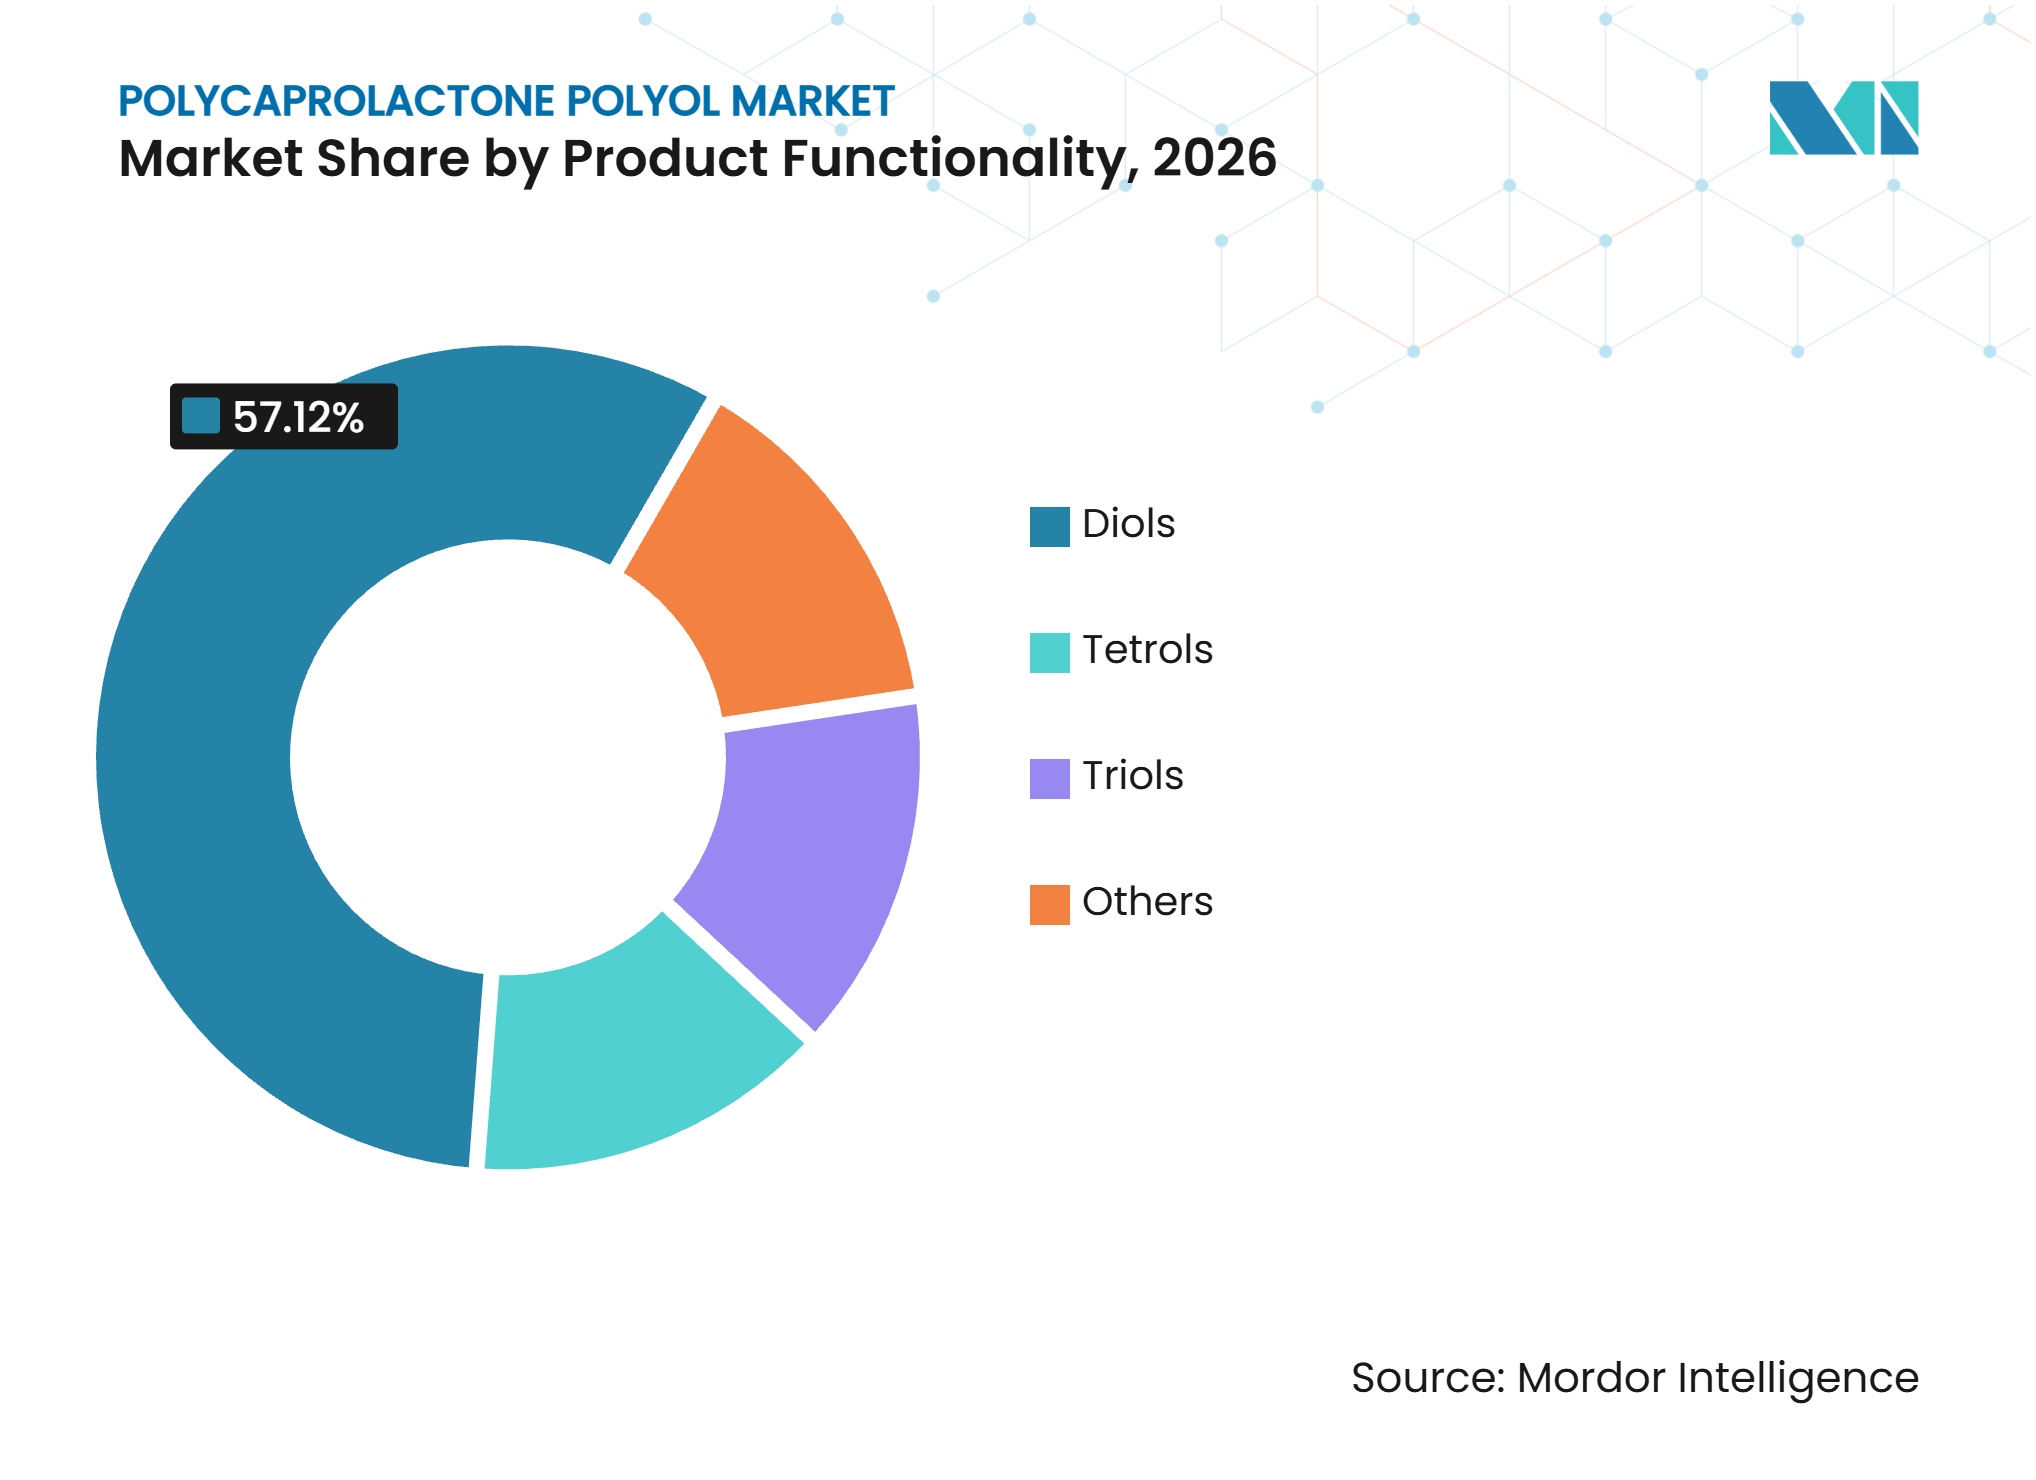
- Par fonctionnalité de produit, les diols détenaient 57,12 % de la part du marché du polycaprolactone polyol en 2026, tandis que les triols devraient progresser à un CAGR de 6,89 % jusqu'en 2032.
- Par application, les revêtements détenaient 35,56 % de la part du marché du polycaprolactone polyol en 2026, tandis que le biomédical devrait progresser à un CAGR de 7,15 % jusqu'en 2032.
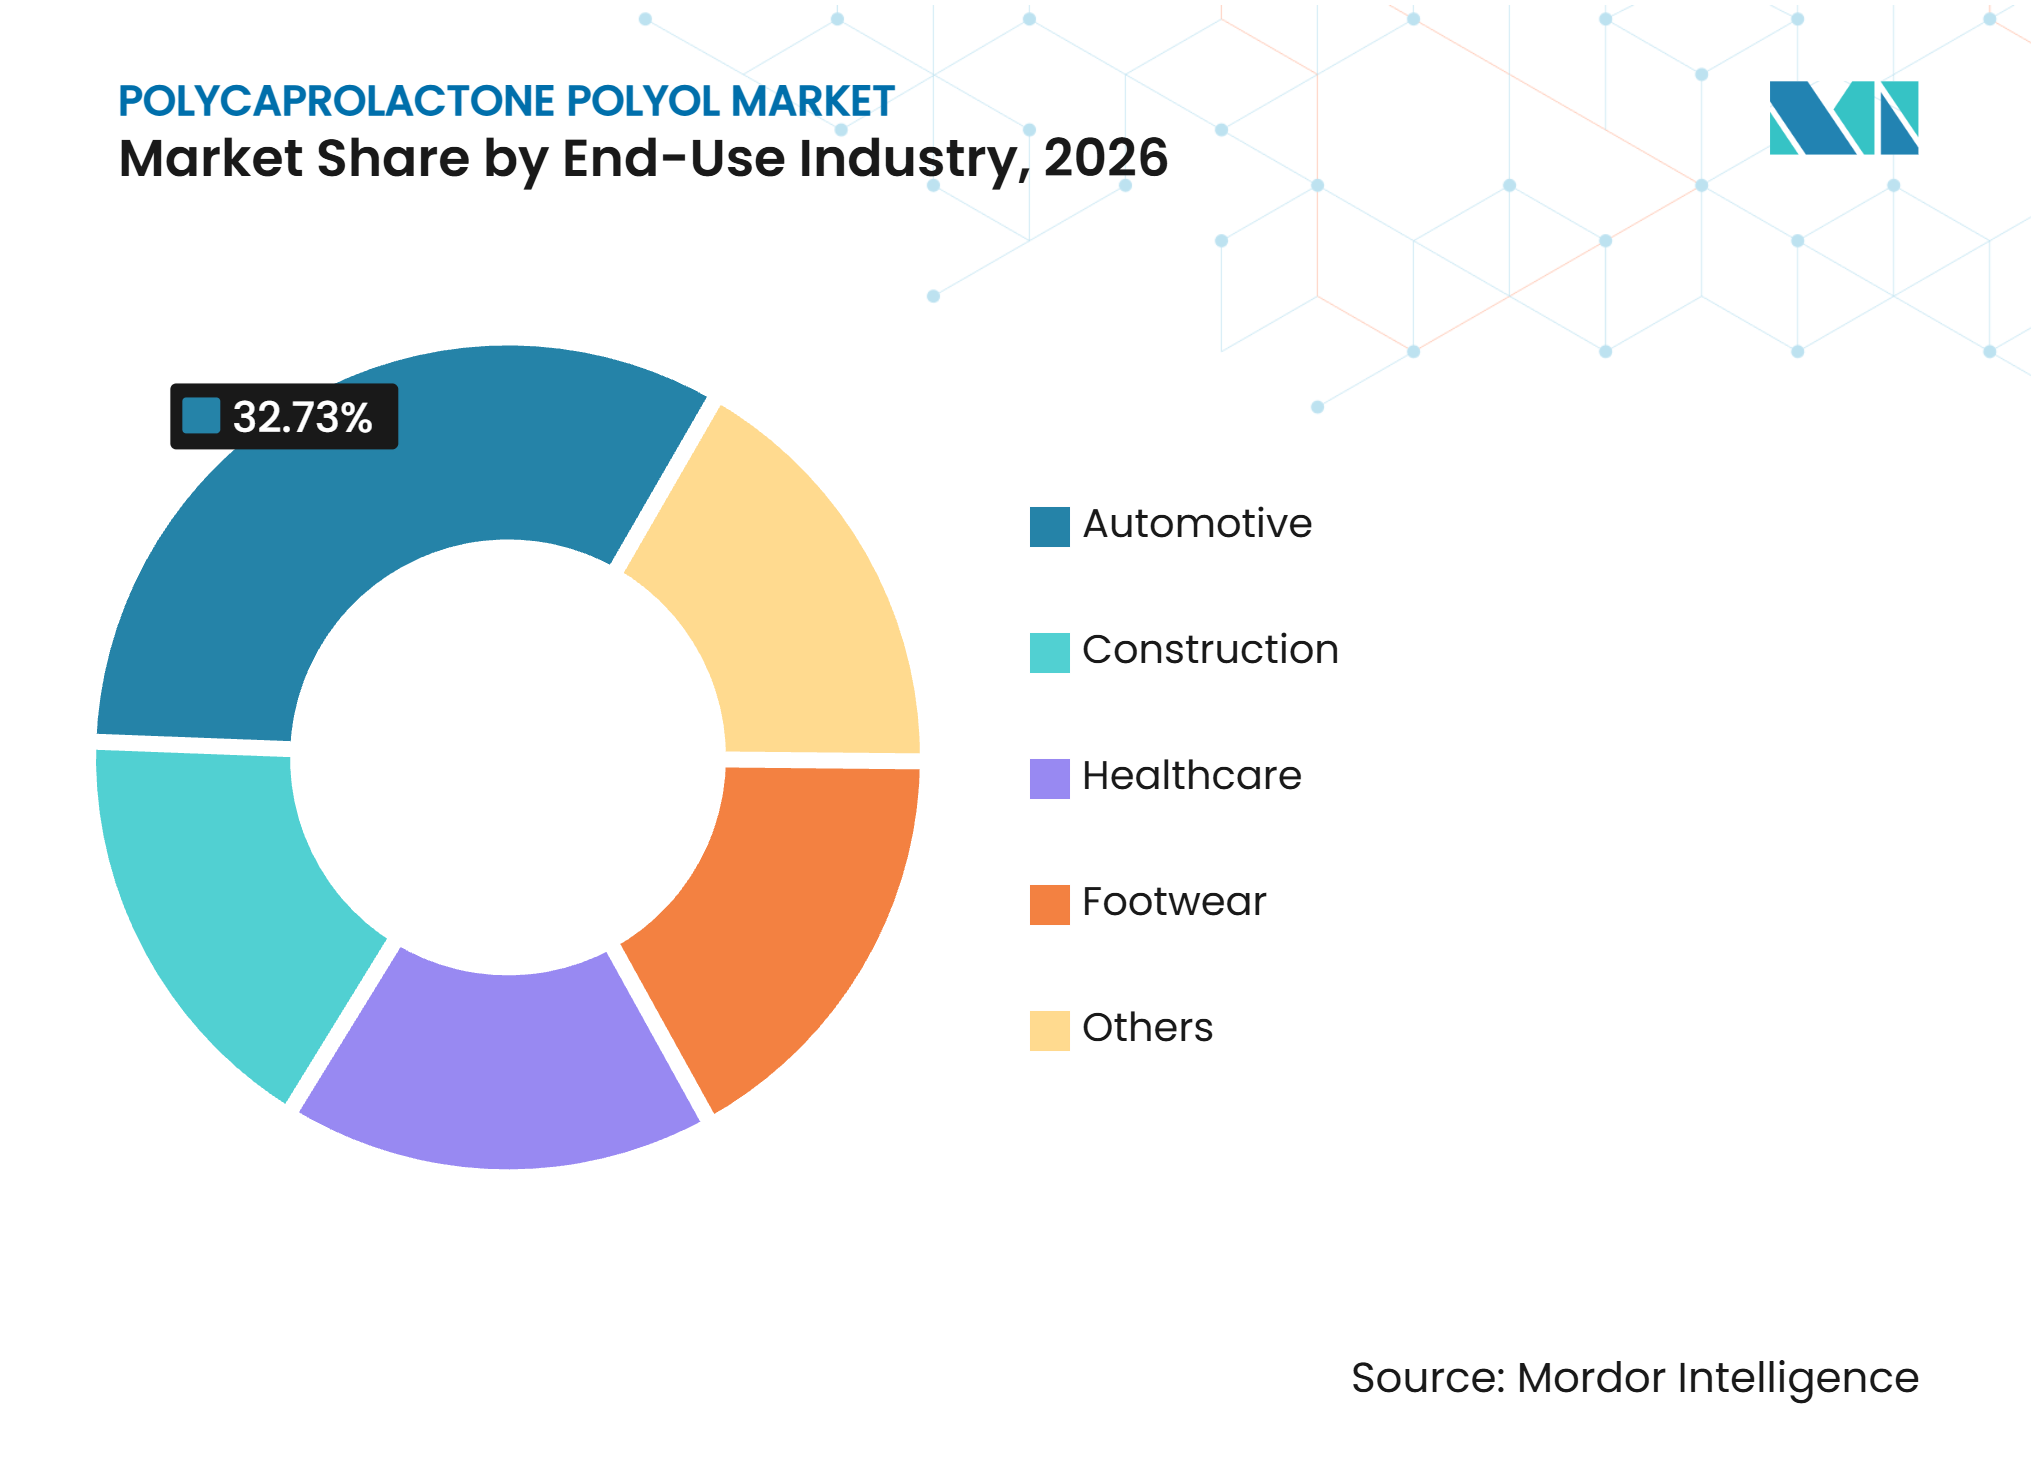
- Par secteur d'utilisation finale, l'automobile détenait 32,73 % de la part du marché du polycaprolactone polyol en 2026, tandis que la santé devrait progresser à un CAGR de 7,43 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38,67 % de la part du marché du polycaprolactone polyol en 2026 et devrait progresser à un CAGR de 7,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des formulations polyuréthane haute performance de type CASE | +2.1% | Mondial, avec concentration en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de revêtements à faible teneur en COV et sans solvant | +1.5% | Amérique du Nord et UE ; extension vers l'Asie-Pacifique et le Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Développement de polymères biomédicaux et biorésorbables | +1.2% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Expansion des applications automobiles, industrielles et chaussures en Asie-Pacifique | +0.9% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Qualification des polyols caprolactone dans les câbles de recharge pour véhicules électriques et les composants en environnement sévère | +0.5% | Chine, UE, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des formulations polyuréthane haute performance de type CASE
Les polycaprolactone polyols servent des applications où les matériaux polyéther standard ne répondent pas aux exigences de durabilité. Les revêtements de finition bicomposants, les agents d'étanchéité élastomériques et les élastomères polyuréthane coulés peuvent nécessiter des segments souples qui conservent leurs propriétés de traction après vieillissement hydrothermique. Cette exigence est particulièrement pertinente dans les spécifications automobiles et industrielles, où les changements de matériaux peuvent déclencher des essais supplémentaires. La demande en revêtements, adhésifs, agents d'étanchéité et élastomères augmente également avec les travaux d'infrastructure, la reprise de la production automobile en ASEAN et l'adoption de systèmes à haute teneur en solides. Ingevity Corporation produit des polycaprolactone polyols Capa dans son usine de Warrington et sert des clients dans les applications polyuréthane, élastomères, adhésifs et revêtements. Une fois qu'un client a qualifié une formulation à base de caprolactone, le marché du polycaprolactone polyol peut maintenir la demande même lorsque les prix des polyols de commodité évoluent.
Adoption de revêtements à faible teneur en COV et sans solvant
Les contrôles des composés organiques volatils (COV) soutiennent les revêtements polyuréthane à haute teneur en solides qui nécessitent une viscosité de travail et des films durables. L'Agence américaine de protection de l'environnement (EPA) a finalisé les amendements aux normes nationales d'émission de composés organiques volatils pour les revêtements en aérosol en janvier 2025, et la date limite de conformité est le 17 janvier 2027[1]. Les exigences européennes couvrent également les revêtements industriels à base d'eau, en poudre, sans solvant et à faible teneur en COV. Les polycaprolactone polyols avec des masses moléculaires de 1 000 Da à 2 000 Da peuvent soutenir des systèmes polyuréthane bicomposants à viscosité plus faible sans sacrifier la résistance à l'abrasion ou aux intempéries. Ingevity Corporation a présenté Capa PROTX 3112 à l'European Coatings Show 2025 comme un polyol à faible viscosité pour des revêtements plus sûrs et à faible teneur en COV. Les exigences de l'Agence américaine de protection de l'environnement et la conformité au règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) peuvent également favoriser les fournisseurs documentés sur le marché du polycaprolactone polyol.
Développement de polymères biomédicaux et biorésorbables
Le développement de dispositifs biorésorbables élargit la gamme des usages médicaux des matériaux à base de polycaprolactone. Le polycaprolactone est utilisé dans la recherche et le développement commercial impliquant des implants, des systèmes de délivrance de médicaments, des sutures et des charges. Atreon Orthopedics a reçu l'autorisation 510(k) de la Food and Drug Administration américaine pour sa matrice autobiologique BioCharge en février 2025, utilisant des fibres d'acide poly(glycolique) et de poly(lactide-co-caprolactone) pour la réparation de la coiffe des rotateurs. Materialise a également lancé un essai clinique pivot auprès de la Food and Drug Administration américaine pour une attelle trachéobronchique en polycaprolactone imprimée en 3D en 2025. Ces programmes créent une demande pour les fournisseurs sur le marché du polycaprolactone polyol capables de répondre aux exigences en matière de matériaux médicaux et de documentation. L'Administration nationale de la sécurité des soins de santé de Chine a également standardisé les éléments de tarification pour les charges esthétiques à base de polycaprolactone en juin 2025, indiquant une utilisation institutionnelle plus large de ces matériaux.
Qualification des polyols caprolactone dans les câbles de recharge pour véhicules électriques et les composants en environnement sévère
L'infrastructure de recharge des véhicules électriques ajoute un nouveau cas d'utilisation pour les matériaux polyuréthane thermoplastique contenant des segments souples à base de caprolactone. Les câbles de recharge et les boîtiers de connecteurs doivent tolérer l'humidité, l'exposition aux ultraviolets, les cycles thermiques et un service extérieur prolongé. Les normes de recharge et de connecteurs de la Commission électrotechnique internationale guident la sécurité et les performances du système dans ces conditions de fonctionnement. Lubrizol a présenté les grades ESTANE ZHF pour la recharge de véhicules électriques, l'automatisation et les câbles robotiques au K Show 2025. La résistance à l'hydrolyse est particulièrement pertinente pour les équipements de recharge utilisés dans les régions humides d'Asie du Sud-Est et de la côte chinoise. Le marché du polycaprolactone polyol peut bénéficier lorsque les formulateurs de câbles convertissent ces exigences de performance en spécifications de matériaux qualifiés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût premium par rapport aux polyols polyéther conventionnels et aux polyols polyester adipate | -2.0% | Mondial ; plus aigu sur les marchés sensibles aux prix en Asie-Pacifique et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Volatilité des prix et de la disponibilité des matières premières | -1.3% | Mondial, concentré en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Cycles de qualification pour les nouveaux grades dans les applications réglementées et critiques pour la sécurité | -0.8% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût premium par rapport aux polyols polyéther conventionnels et aux polyols polyester adipate
Les polycaprolactone polyols coûtent 40 % à 80 % de plus que les polyols polyéther de masse moléculaire comparable. Cette différence limite leur utilisation dans les mousses souples, les agents d'étanchéité de commodité et les élastomères de moindre valeur, où les performances supplémentaires ne justifient pas un coût matière plus élevé. La production à partir de caprolactone dérivé de la cyclohexanone implique des étapes qui maintiennent une base de coûts plus élevée que les voies établies à base d'oxyde de propylène. Ces plateformes volumiques renforcent la position tarifaire des matériaux conventionnels. Dans les régions sensibles aux prix du Moyen-Orient et Afrique et d'Amérique du Sud, les formulateurs peuvent donc sélectionner des alternatives moins coûteuses lorsque les exigences techniques le permettent.
Cycles de qualification pour les nouveaux grades dans les applications réglementées et critiques pour la sécurité
Les nouveaux grades de matériaux pour les dispositifs médicaux, les composants de sécurité automobile et les adhésifs aérospatiaux peuvent nécessiter 18 à 36 mois d'essais, de qualification des fournisseurs et d'examen réglementaire. Cette période peut retarder les revenus commerciaux après qu'un fournisseur a développé un nouveau grade. Le plan d'action continu communautaire de l'Agence européenne des produits chimiques pour 2025-2027 comprend une activité d'évaluation des substances qui s'ajoute au contexte réglementaire pour les fournisseurs de produits chimiques[2]. Les applications médicales peuvent également nécessiter une évaluation des risques conforme aux principes de la norme ISO 10993-1 de l'Organisation internationale de normalisation (ISO). Ces processus peuvent rendre plus difficile le changement rapide d'un matériau qualifié. Ils peuvent également décourager l'investissement sur le marché du polycaprolactone polyol lorsque le retour attendu ne justifie pas une longue période de validation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonctionnalité de produit :
les diols en tête, tandis que les triols gagnent du terrain techniqueLes diols détenaient 57,12 % de la part du marché du polycaprolactone polyol en 2026 car ils s'adaptent à une large gamme de systèmes polyuréthane linéaires. Ils sont utilisés dans les élastomères coulés et les revêtements polyuréthane bicomposants où les segments souples bifonctionnels soutiennent l'extension de chaîne et le contrôle de la cristallinité. La plage de masse moléculaire s'étend de 400 Da pour les revêtements durs à 4 000 Da pour les élastomères plus souples. Cette plage offre aux formulateurs une flexibilité sans changer de famille de polymères. DAICEL ChemTech Inc. fournit le portefeuille Placcel par l'intermédiaire de Gantrade Corporation, avec des diols, triols, tétraols et autres grades pour les applications polyuréthane. L'étendue de ces options soutient l'utilisation continue des diols dans les formulations courantes.
Les triols devraient progresser à un CAGR de 6,89 % jusqu'en 2032, soutenus par des utilisations nécessitant une densité de réticulation plus élevée. La fonctionnalité supplémentaire peut aider à créer des réseaux dans les revêtements, les adhésifs structuraux et les matériaux durcissables par rayonnement sans ajouter de réticulant externe. Cela peut réduire les étapes de formulation dans les systèmes où les performances de durcissement sont étroitement contrôlées. Les tétrols et autres grades répondent à des besoins plus spécialisés dans le durcissement par rayonnement et les adhésifs thermofusibles réactifs. Des recherches soutenues par la Commission européenne ont développé des outils de modélisation à gros grains pour le poly(epsilon-caprolactone), ce qui peut aider les chercheurs à cribler les combinaisons de masses moléculaires avant la synthèse. Ces travaux soutiennent le développement technique, bien que la qualification des grades commerciaux détermine toujours l'adoption.



Par application :
les revêtements en tête, tandis que le biomédical se développeLes revêtements détenaient 35,56 % de la part du marché du polycaprolactone polyol en 2026, soutenus par la demande de revêtements de finition bicomposants haute performance, de systèmes durcissables aux ultraviolets et de films de protection de peinture. Les polycaprolactone polyols peuvent aider ces produits à répondre aux exigences de résistance à l'abrasion, aux intempéries et aux performances de film. Les fabricants de revêtements s'adaptent également aux limites plus basses de composés organiques volatils aux États-Unis et en Europe. La règle de l'Agence américaine de protection de l'environnement de janvier 2025 fournit un moteur réglementaire spécifique pour la reformulation des revêtements en aérosol. Les adhésifs représentent également une utilisation importante, notamment les produits de stratification structurale, les thermofusibles réactifs et les produits sensibles à la pression. La flexibilité à basse température confère aux matériaux dérivés du caprolactone un avantage dans les applications où les performances des polyesters adipate sont insuffisantes.
Le biomédical devrait progresser à un CAGR de 7,15 % jusqu'en 2032. Les dispositifs biorésorbables et les systèmes de délivrance de médicaments passent de la validation scientifique à l'utilisation commerciale et clinique. Les matériaux poly(lactide-co-caprolactone) sont utilisés dans les sutures, les échafaudages et les microsphères médicamenteuses. Des travaux publiés ont également examiné les mélanges poly(acide L-lactique)/polycaprolactone électrofilés pour les applications d'ingénierie tissulaire. Les élastomères et les agents d'étanchéité restent des applications adjacentes pertinentes, notamment dans les rouleaux industriels, les courroies transporteuses et les semelles intermédiaires de chaussures. Le marché du polycaprolactone polyol dispose donc à la fois d'une large base de revêtements et d'applications médicales plus petites avec des exigences d'entrée technique plus élevées.
Par secteur d'utilisation finale :
l'automobile ancre la demande, tandis que la santé se développeL'automobile détenait 32,73 % de la part du marché du polycaprolactone polyol en 2026, reflétant l'utilisation du polyuréthane dans les films de protection de peinture, le cuir microfibre synthétique, les amortisseurs de bruit, de vibrations et de dureté, et les joints de portes. Ces applications nécessitent une résistance à l'abrasion, à l'hydrolyse et aux mouvements répétés. Les composants de véhicules électriques élargissent la gamme potentielle d'utilisation vers le gainage des câbles de recharge et les adhésifs de gestion thermique. Les matériaux sont pertinents là où un composant doit résister à l'exposition extérieure ou aux variations de température de fonctionnement. Les spécifications automobiles peuvent soutenir des activités récurrentes car les substitutions de matériaux nécessitent une validation. Cela rend le segment important pour le marché du polycaprolactone polyol pour les fournisseurs capables de maintenir la cohérence des produits et le support technique.
La santé devrait progresser à un CAGR de 7,43 % jusqu'en 2032, portée par les implants biorésorbables, les systèmes de libération de médicaments et les usages médicaux esthétiques. Les voies d'accès aux dispositifs de la Food and Drug Administration américaine et les essais cliniques améliorent la voie vers la commercialisation pour certains produits à base de polycaprolactone. Les orientations tarifaires de l'Administration nationale de la sécurité des soins de santé de Chine identifient également les charges esthétiques à base de polycaprolactone parmi les éléments de service réglementés. La construction continue d'utiliser des agents d'étanchéité haute durabilité et des matériaux d'imperméabilisation. Les fabricants de chaussures utilisent du polyuréthane thermoplastique haute résilience dans les semelles intermédiaires premium. Ces utilisations finales fournissent plusieurs canaux de demande, mais la santé peut soutenir des prix premium lorsqu'un matériau est qualifié pour un usage réglementé.

Analyse géographique
Asie-Pacifique
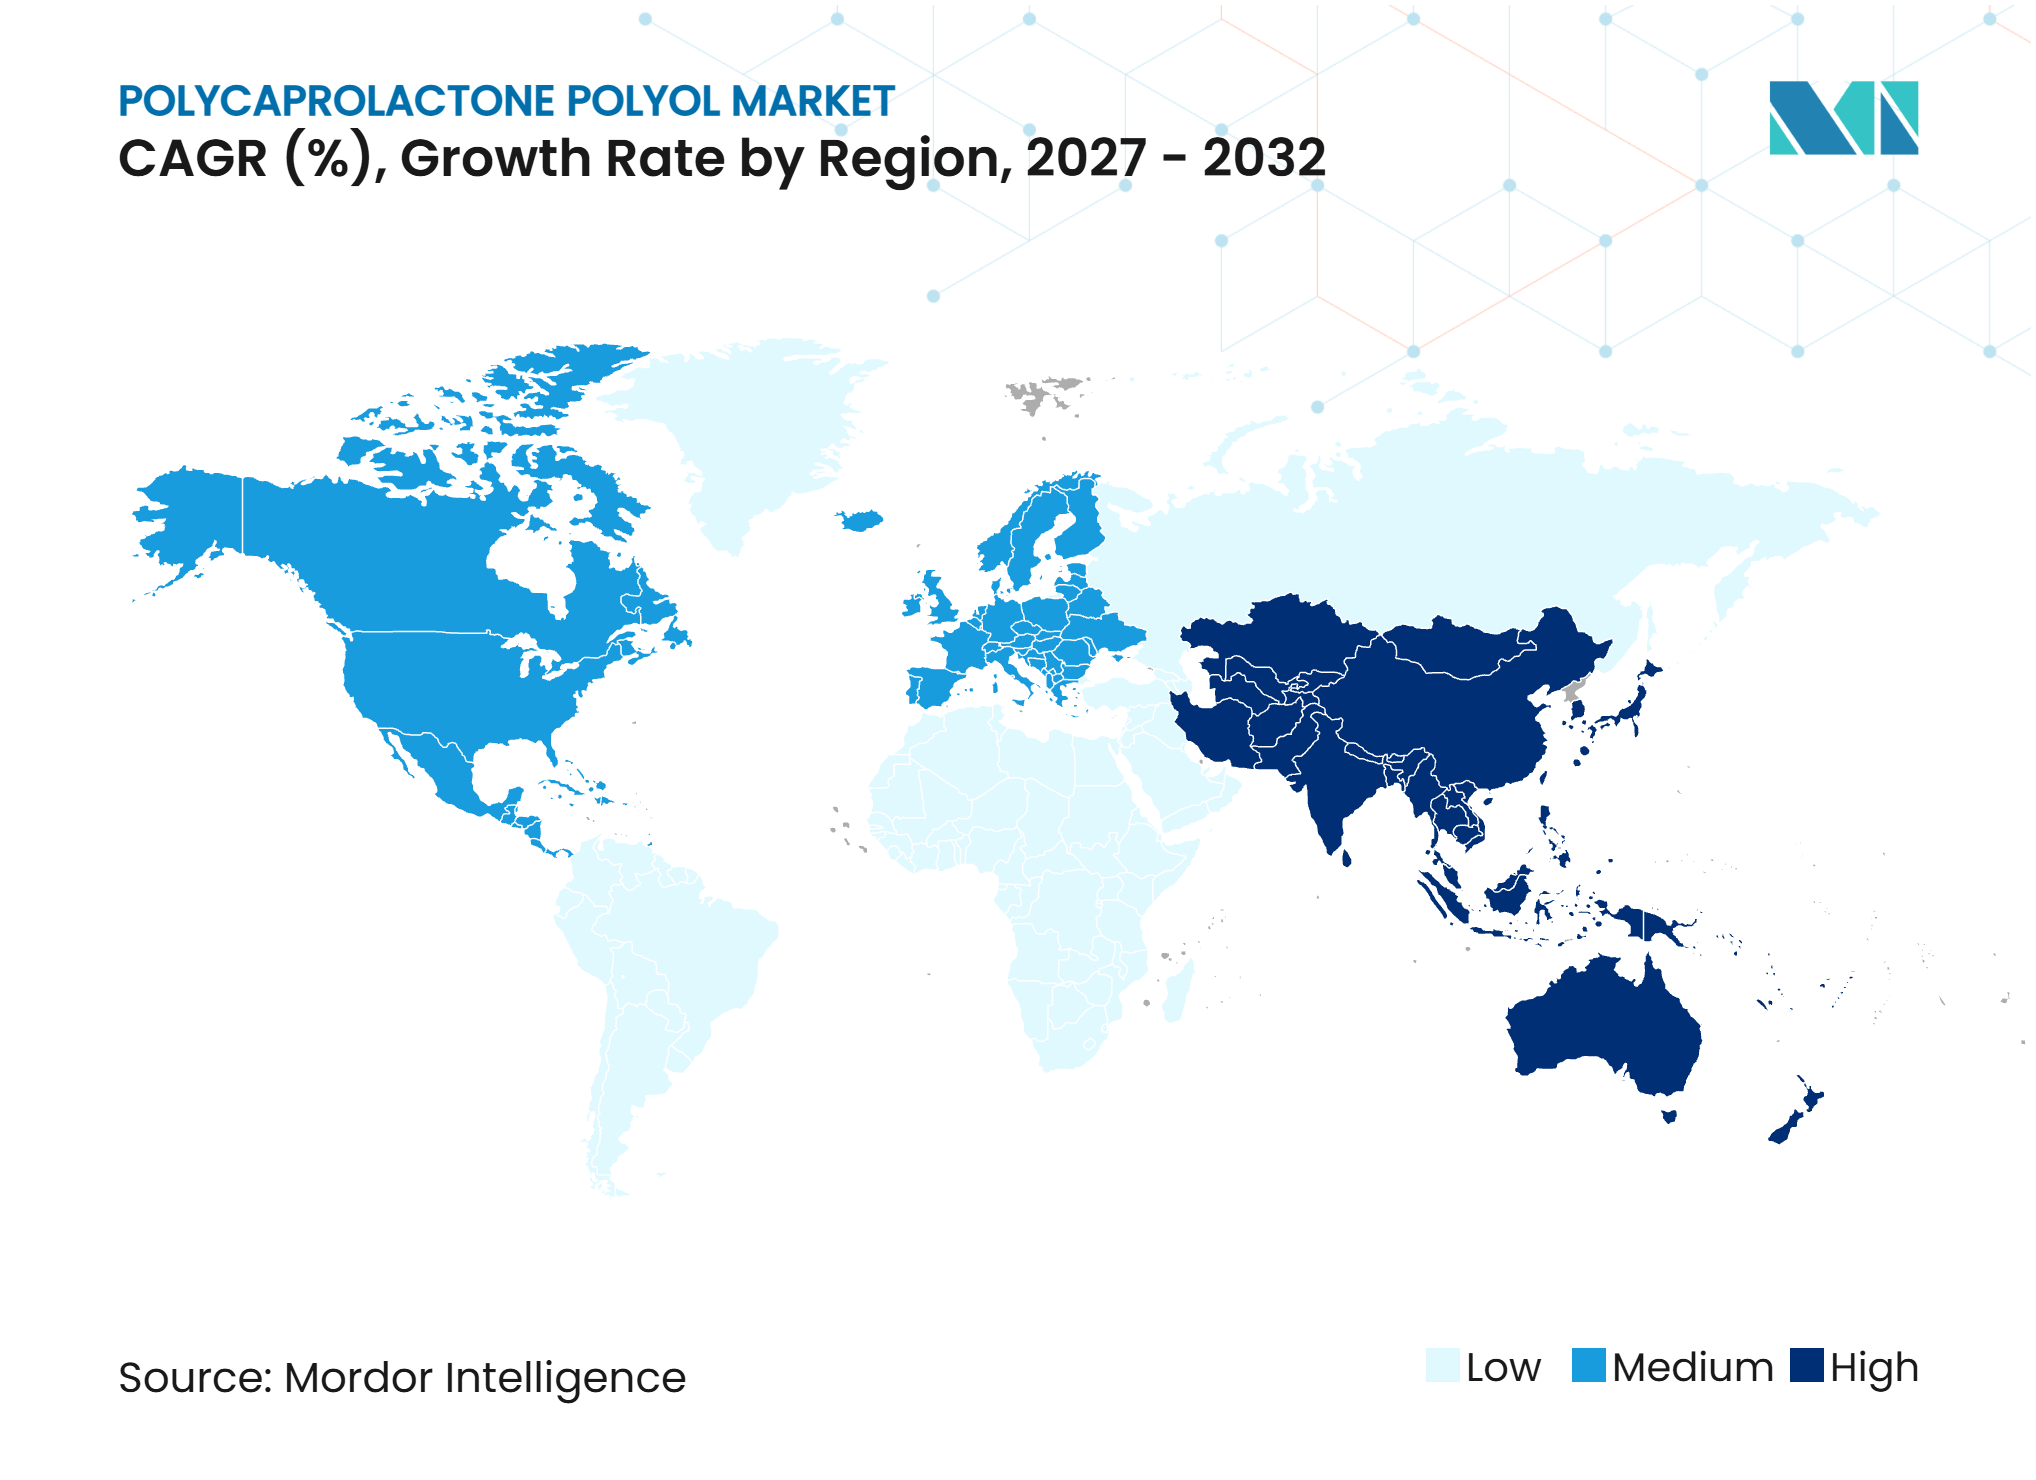
L'Asie-Pacifique détenait 38,67 % de la part du marché du polycaprolactone polyol en 2026 et devrait progresser à un CAGR de 7,33 % jusqu'en 2032. La production automobile, l'activité des véhicules électriques, la fabrication de chaussures et les revêtements industriels fournissent plusieurs voies de demande. La volonté de la Chine de développer des matériaux polyuréthane haute performance pour les véhicules à nouvelles énergies soutient l'utilisation d'intrants polymères avancés. Les projets de capacité locale peuvent réduire les délais de livraison et améliorer la compétitivité des prix pour les transformateurs de polyuréthane régionaux. Hunan Juren Chemical Hitechnology Co.,Ltd. a poursuivi des mises à niveau de capacité pour les produits polycaprolactone à Yueyang. La ligne de Shanghai de Lubrizol et les investissements régionaux en innovation montrent que les utilisateurs en aval localisent également la production et le développement à proximité de la demande. Les exigences de la Commission électrotechnique internationale pour les systèmes de recharge sont pertinentes pour les applications de câbles et de connecteurs dans toute la région.
Amérique du Nord
L'Amérique du Nord reste un centre de demande stable pour les applications automobiles, médicales et de revêtements industriels. Les relations avec les fournisseurs qualifiés sont importantes car les modifications d'un matériau nécessitent souvent des essais et des approbations supplémentaires. Ingevity Corporation a étendu la distribution de Capa aux États-Unis et au Canada par le biais d'un accord exclusif avec Jamplast pour les grades bioplastiques en 2025. La région bénéficie également du développement de dispositifs médicaux et de l'activité clinique autour des matériaux biorésorbables. Les exigences en matière de composés organiques volatils de l'Agence américaine de protection de l'environnement fournissent un moteur de conformité pour la reformulation des revêtements. Le marché du polycaprolactone polyol bénéficie lorsque ces règles amènent les formulateurs à sélectionner des systèmes polyuréthane à haute teneur en solides. Le programme d'essais cliniques de Materialise illustre le développement continu de produits utilisant le polycaprolactone dans des applications médicales réglementées.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe présente une demande dans les revêtements de spécialité, les adhésifs haute performance et la production de dispositifs médicaux biorésorbables. L'Allemagne et le Royaume-Uni servent de centres de fabrication et d'utilisation finale pour ces matériaux. Les exigences du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques et la surveillance de l'Agence européenne des produits chimiques façonnent la documentation des fournisseurs et la gestion des substances. L'usine de Warrington d'Ingevity Corporation reste un site clé pour la production de Capa. L'Amérique du Sud présente une demande en phase initiale dans les secteurs automobile et chaussure du Brésil, bien que les limitations d'infrastructure et les droits d'importation puissent contraindre l'adoption. Le Moyen-Orient et l'Afrique offrent un potentiel à plus long terme grâce aux investissements pétrochimiques saoudiens et à l'assemblage automobile en Afrique du Sud. Ces géographies ont tendance à être plus sensibles aux coûts des matériaux, ce qui peut favoriser les polyols conventionnels à moins que les exigences de performance ne soient strictes.
Paysage concurrentiel
Concentration du Marché
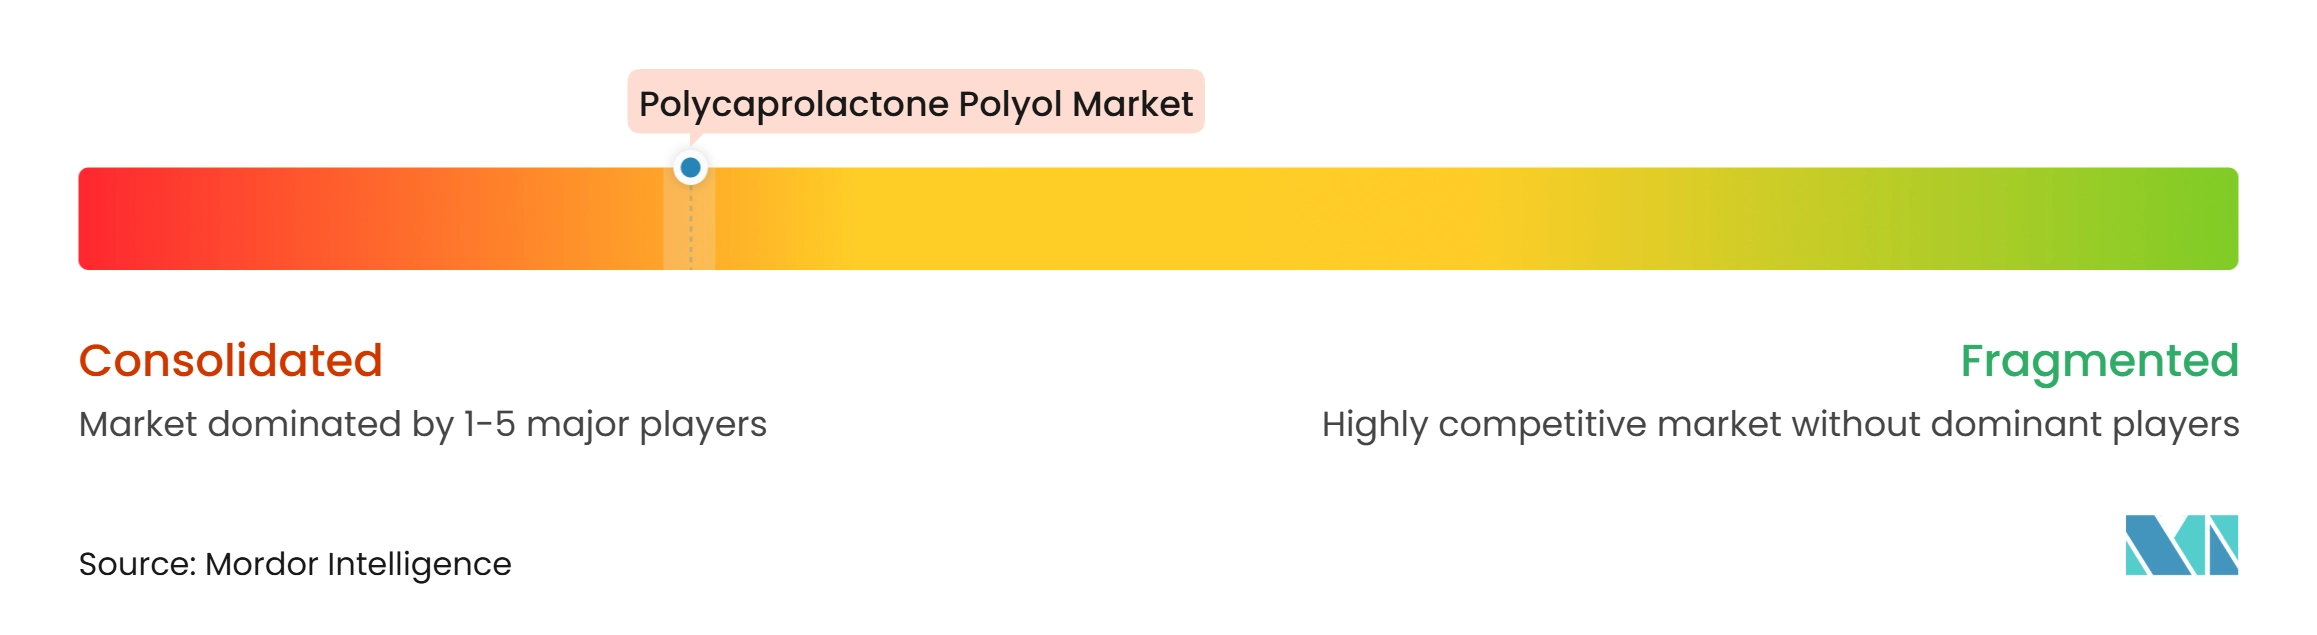
Le marché du polycaprolactone polyol est consolidé, avec les cinq premiers acteurs comprenant Ingevity Corporation, DAICEL ChemTech Inc., Hunan Juren Chemical Hitechnology Co., Ltd., BASF et Evonik Industries AG. BASF continue de référencer l'epsilon-caprolactone dans son portefeuille de produits. DAICEL ChemTech Inc. fournit les produits Placcel par l'intermédiaire de Gantrade Corporation, ce qui constitue une voie de distribution pour les formulateurs de polyuréthane. Ingevity Corporation produit les matériaux Capa et a déclaré 160,2 millions USD de ventes dans son segment Technologies des polymères avancés en 2025. Hunan Juren Chemical Hitechnology Co.,Ltd. développe ses capacités chinoises et a poursuivi un projet de fabrication intelligente axé sur les matériaux polycaprolactone de spécialité. Cette expansion peut modifier les options de tarification et d'approvisionnement en Asie-Pacifique et sur les marchés d'exportation.
Ingevity Corporation a annoncé en décembre 2025 qu'elle explorait des alternatives stratégiques pour son segment Technologies des polymères avancés, y compris une vente potentielle. Cette décision introduit une incertitude autour de l'une des entreprises d'approvisionnement en caprolactone établies. UBE Corporation a finalisé l'acquisition de l'activité systèmes polyuréthane de LANXESS en avril 2025, élargissant ses capacités en systèmes polyuréthane en aval. La plateforme de diols polycarbonate d'UBE Corporation est chimiquement distincte des polycaprolactone polyols mais peut répondre à certaines des mêmes applications polyuréthane. Lubrizol reste un utilisateur en aval important grâce à son activité polyuréthane thermoplastique ESTANE. Il a reçu un brevet américain en mai 2025 pour un polyuréthane thermoplastique à base de polycaprolactone polyol bimodal, montrant une activité de développement de produits au niveau applicatif.
Evonik Industries AG fournit des technologies de revêtement polyuréthane, notamment les liants VESTAGON BF et les produits VERSALINK. Huntsman International LLC participe aux matériaux polyuréthane plus larges à travers les isocyanates, les polyols polyéther et les produits polyuréthane thermoplastique. Shenzhen Esun Industrial Co., Ltd. produit des matériaux polycaprolactone pour des applications incluant l'impression 3D et l'usage biomédical. JAYANT AGRO-ORGANICS LIMITED et Kraton Corporation opèrent également dans des matériaux chimiquement adjacents. La concurrence se concentrera donc sur un approvisionnement sécurisé en monomères, la qualification de grades médicaux, le service technique et les partenariats en aval régionaux.
Leaders du secteur du polycaprolactone polyol
-
Ingevity Corporation
-
DAICEL ChemTech Inc.
-
Hunan Juren Chemical Hitechnology Co.,Ltd.
-
BASF
-
Evonik Industries AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du polycaprolactone polyol Entreprises couvertes dans ce rapport
- BASF
- DAICEL ChemTech Inc.
- Dow
- Evonik Industries AG
- Gantrade Corporation
- Henan Juren Chemical Hitechnology Co., Ltd.
- HighChem Company Limited
- Hunan Juren Chemical Hitechnology Co.,Ltd.
- Huntsman International LLC
- Ingevity Corporation
- JAYANT AGRO-ORGANICS LIMITED
- Kraton Corporation
- Lubrizol
- Shenzhen Esun Industrial Co., Ltd.
- UBE Corporation
Développements industriels récents dans Marché du polycaprolactone polyol
- Juin 2025 : Ingevity Corporation a renforcé la distribution de son portefeuille de polycaprolactone polyol Capa aux États-Unis et au Canada grâce à un partenariat avec Jamplast. La collaboration a soutenu le marché du polycaprolactone polyol en élargissant l'accessibilité régionale aux produits et en renforçant les canaux d'approvisionnement des clients pour les applications polyuréthane de spécialité.
- Mars 2025 : Ingevity Corporation a présenté son portefeuille de caprolactone Capa à l'European Coatings Show 2025 et a introduit Capa PROTX 3112, un additif de spécialité conçu pour les revêtements polyuréthane bicomposants à faible teneur en COV. Le lancement a soutenu le marché du polycaprolactone polyol en élargissant les solutions à base de polycaprolactone de spécialité pour les revêtements polyuréthane haute performance et en améliorant les options de formulation pour les fabricants de revêtements.
Portée du rapport mondial sur le marché du polycaprolactone polyol
Les polycaprolactone polyols sont des polyols polyester de spécialité produits par polymérisation du caprolactone. Ils offrent flexibilité, stabilité hydrolytique, résistance chimique et résistance mécanique, ce qui les rend adaptés à une utilisation dans les formulations polyuréthane et autres formulations polymères.
Le marché du polycaprolactone polyol est segmenté par fonctionnalité de produit, application, secteur d'utilisation finale et géographie. Par fonctionnalité de produit, le marché est segmenté en diols, triols, tétrols et autres. Par application, le marché est segmenté en revêtements, adhésifs, élastomères, agents d'étanchéité et autres. Par secteur d'utilisation finale, le marché est segmenté en automobile, construction, santé, chaussure et autres. Le rapport couvre également la taille du marché et les prévisions pour les polycaprolactone polyols dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Diols |
| Triols |
| Tétrols |
| Autres |
| Revêtements |
| Adhésifs |
| Élastomères |
| Agents d'étanchéité |
| Autres |
| Automobile |
| Construction |
| Santé |
| Chaussure |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et Afrique |
| Par fonctionnalité de produit | Diols | |
| Triols | ||
| Tétrols | ||
| Autres | ||
| Par application | Revêtements | |
| Adhésifs | ||
| Élastomères | ||
| Agents d'étanchéité | ||
| Autres | ||
| Par secteur d'utilisation finale | Automobile | |
| Construction | ||
| Santé | ||
| Chaussure | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du polycaprolactone polyol ?
La taille du marché du polycaprolactone polyol était évaluée à 435,04 millions USD en 2026 et devrait croître de 462,40 millions USD en 2027 pour atteindre 632,05 millions USD d'ici 2032, à un CAGR de 6,45 % pendant la période de prévision (2027-2032).
Quelle fonctionnalité de produit détenait la plus grande part en 2026 ?
Les diols détenaient une part de 57,12 % en 2026 car ils fonctionnent dans les systèmes polyuréthane linéaires, les élastomères coulés et les revêtements bicomposants.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le biomédical devrait progresser à un CAGR de 7,15 % jusqu'en 2032, soutenu par le développement de dispositifs biorésorbables et de systèmes de délivrance de médicaments.
Pourquoi les revêtements à faible teneur en COV sont-ils pertinents pour les polycaprolactone polyols ?
Leurs propriétés de viscosité et de performance de film peuvent soutenir les revêtements polyuréthane à haute teneur en solides à mesure que les fabricants répondent à des exigences plus strictes en matière de composés organiques volatils.