
ポリベンゾオキサジン樹脂市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
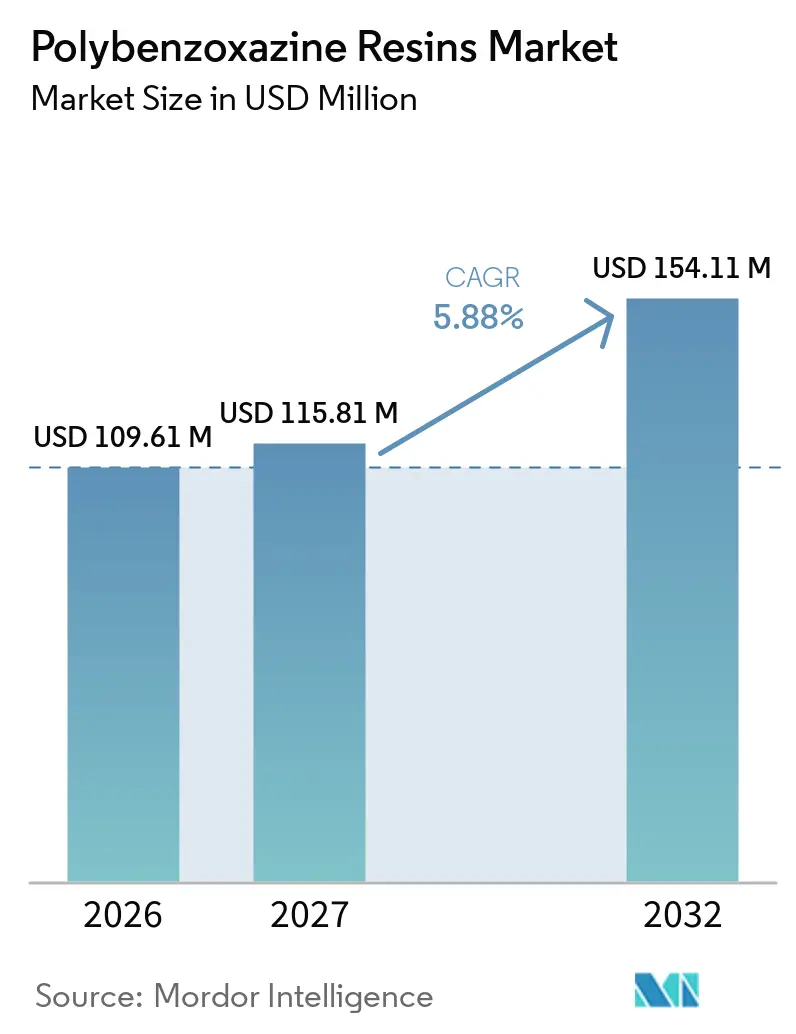
| 市場規模 (2027) | 115.81 百万米ドル |
| 市場規模 (2032) | 154.11 百万米ドル |
| 成長率 (2027 - 2032) | 5.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
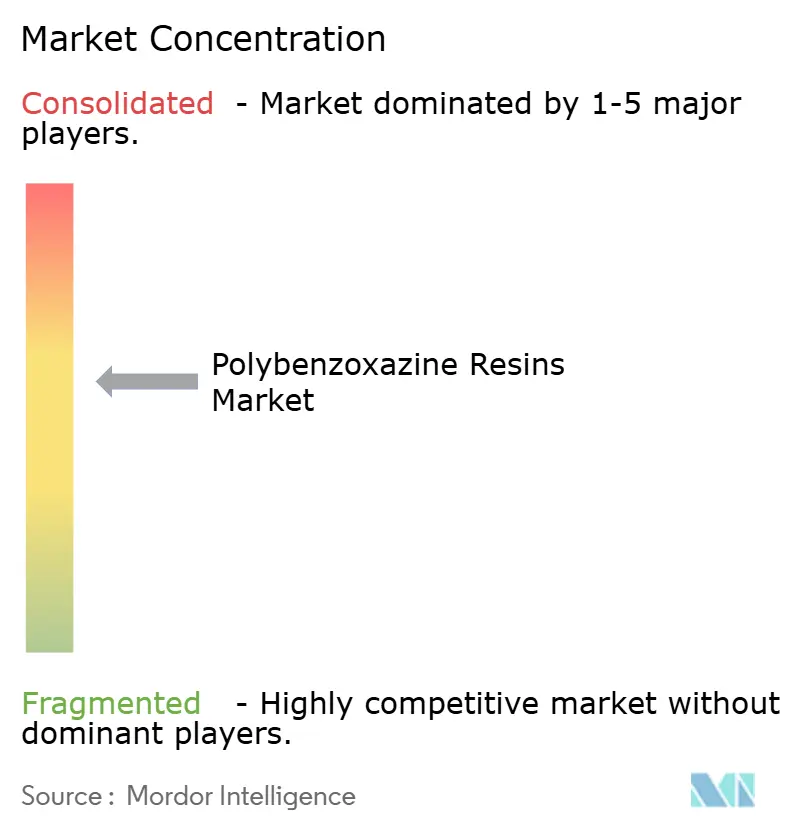
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリベンゾオキサジン樹脂市場分析
ポリベンゾオキサジン樹脂市場規模は2026年に109.61 ミリオン 米ドルと評価され、2027年の115.81 ミリオン 米ドルから2032年には154.11 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.88%で成長すると推定されます。ポリベンゾオキサジン樹脂市場は、単一の樹脂システムにおいて熱安定性、低硬化収縮、難燃性、低誘電損失を必要とする用途によって支えられています。需要は、従来のフェノール系材料とエポキシ材料がこれらの要件を総合的に満たせない用途に集中しています。市場はより成熟した段階へと移行しており、購買者は初期材料コストよりも性能と認定実績を重視するようになっています。航空宇宙、防衛、電子機器、先進複合材料プログラムは、厳格な材料仕様により機会を提供しています。加工温度とバイオベース原料の入手可能性は依然として制約要因ですが、これらの要因は用途固有のものであり、ポリベンゾオキサジン樹脂市場の予測に影響を与えるものではありません。
主要レポートのポイント
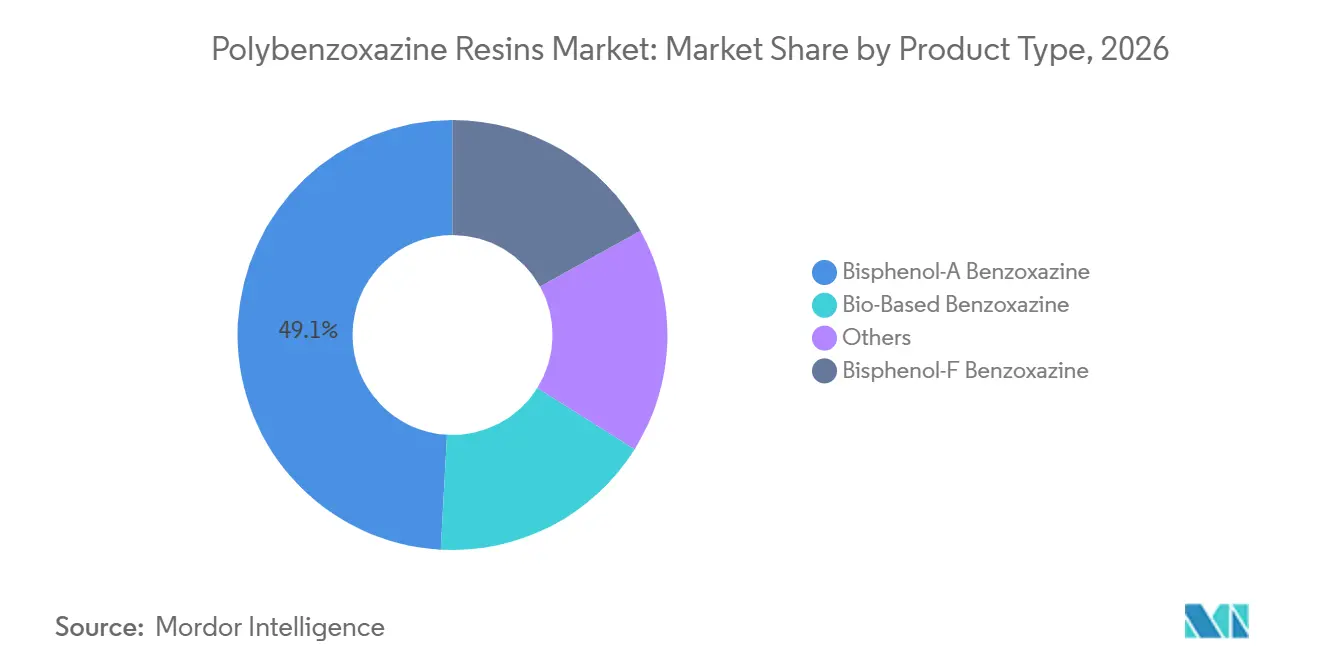
- 製品タイプ別では、ビスフェノールAベンゾオキサジンが2026年に49.13%の市場シェアを保有し、バイオベースベンゾオキサジンは2032年にかけてCAGR 6.94%で拡大する見込みです。
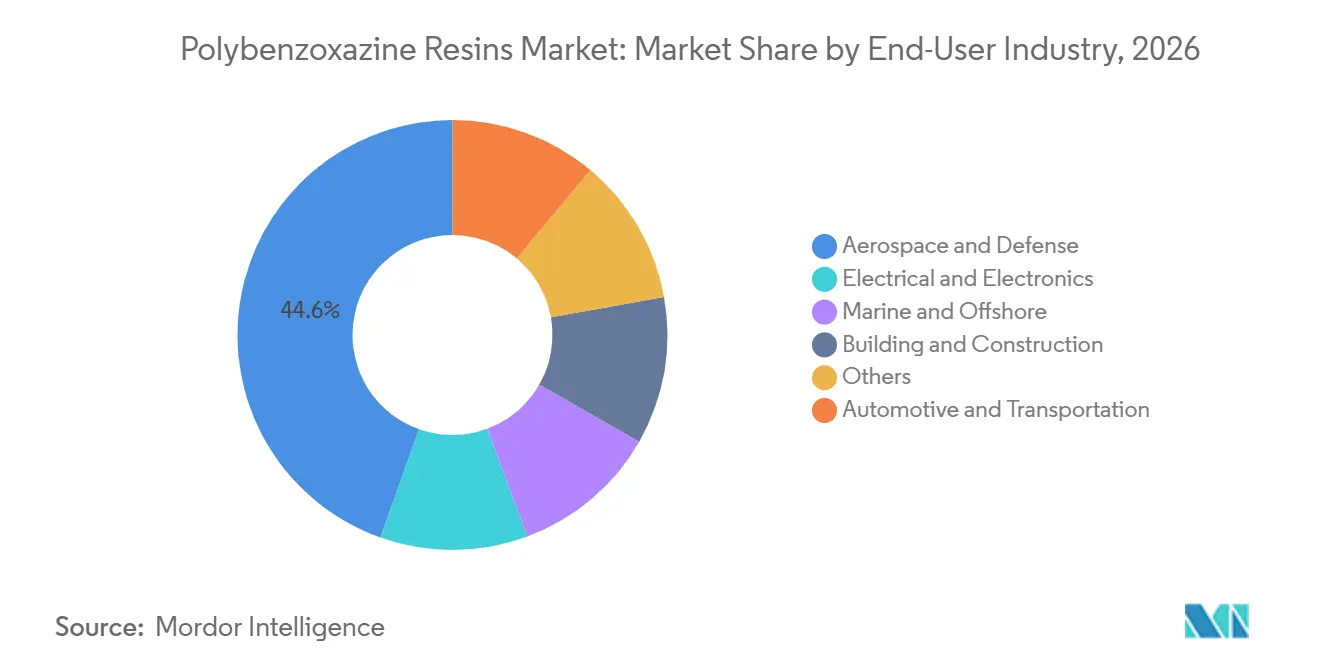
- エンドユーザー産業別では、航空宇宙・防衛が2026年に44.56%の市場シェアを保有し、電気・電子は2032年にかけてCAGR 6.77%で拡大する見込みです。
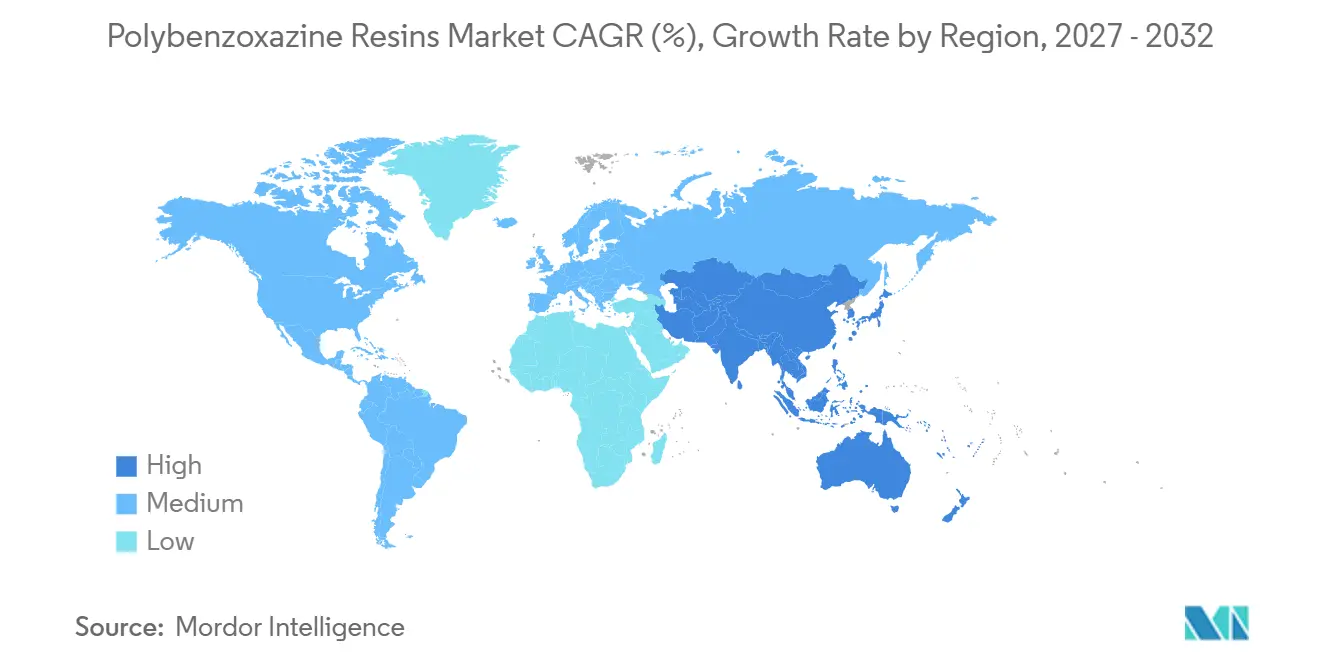
- 地域別では、北米が2026年に35.81%の市場シェアを保有し、アジア太平洋は2032年にかけてCAGR 6.41%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のポリベンゾオキサジン樹脂市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量・高温複合材料への需要 | +2.0% | 北米、欧州、アジア太平洋の防衛回廊における中核需要を含むグローバル | 長期(4年以上) |
| 高信頼性電子機器およびプリント回路基板(PCB)ラミネートへの使用 | +1.5% | 中国、日本、韓国を含むアジア太平洋が中核で、北米および欧州への波及あり | 中期(2~4年) |
| 航空宇宙・防衛複合材料プログラムの拡大 | +1.2% | 北米および欧州が中心で、インドおよび韓国への波及あり | 長期(4年以上) |
| ハロゲンフリー難燃システムの採用 | +0.8% | EUが主導し、コンプライアンス圧力がグローバルに拡大 | 中期(2~4年) |
| 安定したコンポーネントのためのほぼゼロの硬化収縮 | +0.5% | 精密電子機器および衛星サブアセンブリを中心としたグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
軽量・高温複合材料への需要
航空宇宙および次世代モビリティプログラムは、構造部品に使用されるマトリックス樹脂の性能要件を引き上げています。2025年にインド工科大学(IIT)デリーが主導した研究では、ポリベンゾオキサジンベースのイミンビトリマー複合材料が、閉ループ化学リサイクル後においても、未処理の炭素繊維強化ポリマーパネルと同等の引張強度を維持することが報告されました。同研究では、140℃において50秒という短い応力緩和時間も報告されており、複合材料パネルの交換ではなく修理アプローチを支援できる可能性があります。ポリベンゾオキサジンシステムは、別途難燃剤添加剤を必要とせずに200℃から300℃のガラス転移温度を示します。これにより、同等の難燃・発煙・毒性性能を持つ競合熱硬化性樹脂における添加剤パッケージに伴う重量増加を回避できます。したがって、ポリベンゾオキサジン樹脂市場は、構造重量、耐熱性、コンプライアンス要件が総合的に考慮される場合に恩恵を受けます。
航空機やその他の先進モビリティプラットフォームにおける複合材料の含有量は増加しており、樹脂の選択は機械的性能と長い認定サイクルに結びついています。航空宇宙グレードのポリベンゾオキサジン配合物は、従来のエポキシと比較して最大50%高い曲げ弾性率を達成することが報告されており、構造剛性が重要な用途での使用を支持しています。この材料は、高温での予測可能な挙動を必要とするアブレーション用途にも使用できます。2025年に発表された研究では、3重量%のアルミナを含むポリベンゾオキサジン・シリカ繊維複合材料が、酸素アセチレン試験において0.0284 g/sの質量アブレーション速度を達成したことが報告されました。この結果は、引用された公開文献における繊維強化アブレーション複合材料の中で最低値として報告されています。これらの能力は、スラスタノズルおよび再突入機体コンポーネントへの評価を支持しますが、認定は各プログラムに固有のものです。
高信頼性電子機器およびプリント回路基板(PCB)ラミネートへの使用増加
従来のFR-4エポキシラミネートから新しい基板への移行は、5G、AIサーバー、パワーエレクトロニクスの要件によって推進されています。これらのシステムは、1 GHz以上の周波数において3.5未満の誘電率と0.01未満の損失正接を必要とします。JFE Chemical Corporationは、同社のJBZベンゾオキサジン樹脂シリーズが1 GHzにおいて2.9~3.5の誘電率と0.009~0.02の誘電損失を持つと述べています。同社はまた、10 GHzにおいて0.005~0.01の誘電損失を持つ高性能グレードについても説明しています。これらの値により、ポリベンゾオキサジン樹脂市場は、電気的および熱的性能の両方を必要とするラミネートおよびエンキャプシュレーションの選択に関連するものとなっています。
2025年12月のACS Applied Materials & Interfacesにおけるレビューは、この材料の低誘電特性を開環重合時のほぼゼロの収縮に結びつけました。硬化プロセスは触媒フリーで副生成物を生成しないため、誘電損失を増加させる可能性のある残留応力とマイクロボイドの形成を低減します[1]。この特性は、複数の層にわたって性能が安定している必要がある高密度インターコネクト構造において有用です。また、銅張積層板メーカーが単一のバルク誘電率を超えて材料を評価する理由にもなります。AIインファレンスアクセラレータボードの基板選択では、周波数安定性、熱管理、寸法制御が総合的に考慮されるようになっています。
ポリベンゾオキサジン材料の吸湿率は0.3%~0.4%と報告されており、標準エポキシの1.0%~2.0%と比較して低い値です。吸湿量が少ないことで、湿潤動作条件下でのインピーダンス制御の維持に役立ちます。これは、過酷なサービスライフにわたって基板性能が信頼できるものでなければならないクラス3高信頼性電子機器に関連します。したがって、ポリベンゾオキサジン樹脂市場は、高速データインフラとコンパクトな電子アセンブリの複合要件によって支えられています。この機会は、基地局、サーバーボード、炭化ケイ素電気自動車パワーモジュールにおいて最も明確です。採用は、ラミネートメーカーの認定と、より高温の樹脂システムを処理するための利用可能な設備に依存しています。
航空宇宙・防衛複合材料プログラムの拡大
北米および欧州における防衛支出、都市型エアモビリティの開発、衛星コンステレーション活動は、検討中の複合材料用途の範囲を広げています。その結果生じる需要は、従来の狭胴機および広胴機の構造体を超えて、推進隣接部品、軌道構造体、新興防衛システムにまで拡大しています。Kaneka Aerospaceは、炭素-炭素複合材料用途向けに高チャー収率を示す改良ベンゾオキサジン配合物を、材料・プロセス工学振興学会の技術セッションで発表しました。同社はまた、120℃で硬化しながら177℃のサービス性能を維持する複合材料修理用ビスマレイミドツーリングプリプレグについても説明しており、高性能熱硬化性樹脂システムの継続的な開発を示しています。航空宇宙・防衛は、認定、耐熱性、防火性能が総合的に評価されるため、最大のエンドユーザーセグメントであり続けています。
2025年のブリストル大学の研究では、模擬低軌道条件下での展開可能なポリベンゾオキサジンナノ複合材料が検討されました。この研究には、18ヶ月間にわたる原子状酸素、ガンマ線、真空紫外線条件への曝露が含まれていました。多面体オリゴマーシルセスキオキサン(POSS)強化ポリベンゾオキサジン複合材料は、熱的および熱機械的安定性を維持し、ガラス転移温度が最大26℃上昇しました。この知見は、これらの材料を宇宙構造体に使用するための技術的根拠を提供します。これにより、ポリベンゾオキサジン樹脂市場は、高温安定性と放射線曝露の両方が関連するプログラムと結びつきます。
Toray Advanced Compositesは、2025年のパリ航空ショーにおいて、次世代航空機、防衛、宇宙システム向けの熱硬化性複合材料システムを紹介しました。この活動は、サプライヤーが航空宇宙認定と複合材料システム開発に継続的に注力していることを示しています。ポリベンゾオキサジン樹脂市場は、樹脂の決定がプリプレグ、強化材、ツーリング、修理方法、製造プロセスのエコシステム内で行われるため、この広範な取り組みから恩恵を受けます。認定サイクルは近期の転換を遅らせる可能性がありますが、承認された材料ポジションを耐久性のあるものにもします。購買者は、文書化された試験結果、生産の一貫性、トレーサブルなサプライを重視しており、これにより確立された航空宇宙実績を持たない材料に対する高い参入障壁が維持されています。
ハロゲンフリー難燃システムの採用
ハロゲン含有物質への規制上の注目が高まり、ハロゲン含有添加剤なしに難燃性を提供できる材料への需要が増加しています。ポリベンゾオキサジンにとっての機会は、その固有のチャー形成ネットワークと、マトリックス樹脂内で難燃性能を向上させる能力にあります。有害物質制限指令および化学物質の登録・評価・認可・制限(REACH)規則を含む欧州の規制は、グローバルサプライチェーン全体での材料コンプライアンスの重要な参照点であり続けています。欧州の顧客に供給するメーカーは、複数の地域で販売される製品の材料をスクリーニングする際にこれらの要件を適用することが多いです。これにより、ポリベンゾオキサジン樹脂市場は、電子機器と構造複合材料の両方にわたってコンプライアンス主導の需要チャネルを持つことになります。
2025年のRSC Advances誌の研究では、主鎖ベンゾオキサジンから誘導された9,10-ジヒドロ-9-オキサ-10-ホスファフェナントレン-10-オキシド(DOPO)含有ポリマーが、0.3重量%のリン含有量でエポキシ熱硬化性樹脂において34.1%の限界酸素指数とUL-94 V-0評価を達成したことが報告されました。この結果は、ベンゾオキサジンのハイブリッド化が、従来のリン系システムよりも低い添加剤添加量でハロゲンフリーV-0性能を提供できることを示しています。また、完全なニートポリベンゾオキサジンシステムが既存の生産方法に適さない場合に難燃性能を向上させるルートも示唆しています。認定チームは難燃性能だけでなく完全な配合物を評価しなければならないため、安全要件を満たしながら電気的、機械的、熱的特性を維持することが重視されます。
2025年にフラン由来バイオベースポリベンゾオキサジンに関して発表された研究では、ハロゲンまたはリン添加剤なしに固有の難燃性と高い熱安定性が報告されました。これらの材料は、調達チームが懸念物質の削減を求めている電子機器パッケージング用途を支援できます。材料安全データシートのレビューは、欧州連合、英国、米国連邦市場に供給する多くのティア1電子機器サプライヤーにとって、現在では明示的な認定ステップとなっています。市販グレードは、多くの配合物において外部添加剤なしでV-1またはV-0分類を達成でき、追加の難燃剤パッケージを含むレトロフィットアプローチの必要性を潜在的に低減します。結果は依然として樹脂グレード、最終製品設計、および適用される試験方法に依存します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い生産コストと限られた規模の経済 | -0.9% | 南米、中東、アフリカで特に深刻なグローバル | 長期(4年以上) |
| 複雑な加工と高温硬化要件 | -0.6% | グローバル、特に新興市場の中小規模の製造環境で最も制約が大きい | 中期(2~4年) |
| エポキシ、フェノール、ポリイミド、ビスマレイミド樹脂との競合 | -0.7% | エポキシサプライチェーンが定着している北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い生産コストと限られた規模の経済
ベンゾオキサジンモノマーは、フェノール、ホルムアルデヒド、アミンのマンニッヒ型縮合反応によって制御された条件下で製造されます。この製造ルートは、大量生産熱硬化性樹脂に使用されるエステル化またはエポキシ化ルートよりも連続フロー製造に適していません。そのため、多くの現在の設備はバッチまたはセミバッチプロセスを使用しており、成熟した連続触媒生産の恩恵を受けるビスフェノールAエポキシ樹脂と比較して単位コストが高くなります。ポリベンゾオキサジン樹脂市場は、材料の完全な熱的、誘電的、または難燃性プロファイルを必要としない用途においてこのコスト差に最も影響を受けます。
この材料は、性能と認定要件が樹脂コストを上回る防衛・航空宇宙用途に適格となり得ます。自動車用ラミネートや一般産業用複合材料では比較が不利であり、既存のエポキシは商業規模で30%~50%安価になる場合があります。価格に敏感な購買者は、既存のエポキシシステムが最低要件を満たす場合に低い性能を受け入れる可能性があります。これにより、強力な安全性または耐熱性要件のない用途での需要が制約され、樹脂サプライヤーは技術仕様だけに頼るのではなく、明確な使用コストのメリットを実証する必要があります。
バイオベースグレードは追加のコスト課題に直面しています。バニリン、カルダノール、オイゲノールを含む再生可能フェノールは、石油化学グレードのビスフェノールAよりも少量で、かつより大きなばらつきを持って生産されます。これにより、研究投資が増加しても、コスト収束が遅くなる可能性があります。2025年の発表では、9.0~24.1 MJ/m³の調整可能な靭性と3 GHzにおける誘電率2.99を持つ加工可能なバイオベースポリベンゾオキサジンシステムが報告されました。これらの結果は技術開発を支持しますが、大規模な商業採用は一貫した原料供給と信頼性の高い合成収率に依存しています。
複雑な加工と高温硬化要件
多くのポリベンゾオキサジン配合物は180℃~220℃で硬化しますが、これはエポキシシステムで一般的に関連する120℃~150℃の化ウィンドウよりも高い温度です。プレス、オーブン、またはオートクレーブ能力が限られた製造業者は、この範囲に対応することが困難な場合があります。この制約は、高温加工設備が限られた新興市場の中小メーカーや事業者に特に関連しており、生産ラインにサイクルタイム、エネルギー消費、設備投資要件を追加する可能性があります。
加工上の考慮事項は硬化温度を超えて広がります。樹脂トランスファー成形および液体注入用途では、制御された粘度と予測可能な繊維ウェットアウトが必要です。ビスフェノールFグレードはビスフェノールAグレードよりも低い溶融粘度を提供し、これらの方法での加工性を向上させ、意図するエンドユースを変更せずにいくつかの取り扱い上の制限に対処するためのルートをサプライヤーに提供できます。しかし、ポリベンゾオキサジン樹脂市場は、オペレーターにすでに馴染みがあり、既存の工場プロセスに統合されているシステムと競合し続けています。
製品戦略は多くの場合、製造業者が利用可能な設備を使用できるようにする改良とのバランスを取ることを含みます。他の熱硬化性樹脂とのブレンドは、完全なニートベンゾオキサジンシステムの採用に伴う混乱を軽減できます。サプライヤーはまた、周囲温度での樹脂トランスファー成形および注入のための低粘度液体グレードも調査しています。これらのオプションは化学の実用的な用途を広げることができますが、移行を正当化する熱的および誘電的メリットを維持しなければなりません。したがって、加工上の障壁はポリベンゾオキサジン樹脂市場全体で均一ではありません。製造業者の設備の柔軟性が限られている場合、または材料コストとサイクルタイムが主要な調達基準である場合に最も重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ビスフェノールAグレードが主導、バイオベースグレードが加速
ビスフェノールAベンゾオキサジンは2026年にポリベンゾオキサジン樹脂市場シェアの49.13%を保有しました。その地位は、確立されたサプライヤー認定データ、既知のプリプレグ加工手順、および航空宇宙・電子機器製造業者が使用するオートクレーブインフラとの互換性を反映しています。開環重合後、このグレードは高い架橋密度、一般的に180℃~220℃の範囲のガラス転移温度、および熱重量分析において45%を超えるチャー収率を提供します。これらの特性は、構造複合材料および高信頼性ラミネートへの使用を支持します。2025年5月に付与された米国特許は、ビスフェノールAとビスフェノールF樹脂を脂環式エポキシ成分と組み合わせた繊維強化複合材料用の多官能ベンゾオキサジン組成物を説明しました。この組成物は、高温・高圧縮荷重の航空宇宙環境向けに設計されました。これは、ポリベンゾオキサジン樹脂市場の商業的に確立された部分における継続的な配合作業を示しています。
ビスフェノールFベンゾオキサジンおよびその他の従来グレードは、非バイオベースポートフォリオの残りを形成します。ビスフェノールF材料はビスフェノールA材料よりもわずかに低い溶融粘度を持ち、一貫した繊維ウェットアウトが必要な樹脂トランスファー成形および液体注入での取り扱いを改善できます。バイオベースベンゾオキサジンは最も成長が速い製品タイプであり、2027年から2032年にかけてCAGR 6.94%が予測されています。2025年の研究では、9.0~24.1 MJ/m³の調整可能な靭性と3 GHzにおける誘電率2.99を持つバイオベース配合物が報告されました。別の2025年の研究では、タンニン酸とアニリンから作られたバイオベースポリベンゾオキサジンが熱安定性を維持しながら耐食性を向上させたことが報告されました。これらの結果は、電子機器と持続可能な材料の調達に対するより直接的な焦点とともに、海洋・オフショア用途への可能な道筋を示しています。また、ポリベンゾオキサジン樹脂市場を確立された石油化学原料オプションを超えて広げ、再生可能材料の経路を求める購買者にとって関連性を維持しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:航空宇宙が需要を主導、電子機器が成長を牽引
航空宇宙・防衛は2026年の総収益の44.56%を占めました。このセグメントは、承認された樹脂ポジションが飛行認定に達すると耐久性を持つ材料認定サイクルから恩恵を受けます。連邦航空規則(CFR)第14編第25部および関連する軍事規格の要件は、客室内装材料の難燃・発煙・毒性に対応しています。これらの要件は、新造プログラムだけでなく、修理・整備作業のための認定システムへの継続的な需要を生み出しています。Kaneka Aerospaceは、炭素-炭素複合材料用途向けに高チャー収率を示すベンゾオキサジン配合物ABZおよびF-ABZを、複合材料・先進材料博覧会(CAMX)2024で発表しました。これに続いて、2025年には120℃で硬化しながら177℃のサービス性能を維持するビスマレイミドツーリングプリプレグが発表され、高性能熱硬化性樹脂システムの継続的な開発を示しています。航空宇宙・防衛は、認定、耐熱性、防火性能が総合的に評価されるため、最大のエンドユーザーセグメントであり続けています。
電気・電子は、2027年から2032年にかけてCAGR 6.77%という最も高い予測成長率を持っています。AIサーバーインフラ、5G基地局、電気自動車パワーエレクトロニクスは、高動作周波数、高接合温度、高密度パッケージング要件を組み合わせています。高いガラス転移温度と低い吸湿性は、高密度電子部品のエンキャプシュラントおよび基板材料にとって重要です。自動車・輸送の需要は、標準エポキシ化合物のサービス限界を超えて動作するアンダーフードの熱管理部品と電気自動車パワーモジュールエンキャプシュラントに結びついています。海洋・オフショアの需要は、塩水噴霧耐性、熱サイクル安定性、ハロゲンフリー難燃性を必要とする構造接着剤とコーティングマトリックスに集中しています。建築・建設は最小のエンドユーザーセグメントですが、耐火パネルとファサード複合材料はポリベンゾオキサジン樹脂市場に長期サイクルのインフラ需要基盤を提供しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年のポリベンゾオキサジン樹脂市場の35.81%を占めました。米国は、機体メーカー、防衛請負業者、複合材料製造サプライチェーンを含む大規模な航空宇宙・防衛産業基盤を持っています。これらの顧客は詳細な仕様に従って調達するため、需要は一般産業用途よりもコスト圧力に対して敏感ではありません。カナダは、アブレーションおよび構造複合材料が放射線および熱衝撃要件に対してテストされる衛星・宇宙システム活動を通じて貢献しています。メキシコは、米国に本社を置く複合材料製造業者の製造チェーンを支援しています。Kaneka AerospaceとComposite Technology Development, Inc.は、アブレーションおよび構造複合材料用途向けの特殊ベンゾオキサジンの開発において北米でのプレゼンスを維持しています。
北米はまた、先進複合材料調達の技術的拠点であり続けています。2025年7月、Toray Advanced Compositesは、Constellationソーラーアレイ向けに宇宙グレードのエポキシベース複合材料を供給すると発表しました[2]。この発表は、特定の供給がエポキシベースシステムである場合でも、宇宙プログラムにおける認定複合材料の役割を強化しています。アジア太平洋は最も成長が速い地域であり、2027年から2032年にかけてCAGR 6.41%が予測されています。日本には、プリプレグ、ラミネート、半導体エンキャプシュレーション向けにJBZシリーズを供給するJFE Chemical Corporationを含む、いくつかの先進ベンゾオキサジンメーカーが存在します。韓国の電子機器エコシステムと中国の成長する5Gインフラは、銅張積層板への需要を支えています。アジア太平洋地域では、ポリベンゾオキサジン樹脂市場は製造規模からより積極的な研究、仕様開発、ローカル認定活動へとシフトしています。
中国は、銅張積層板向けの高靭性・低誘電バイオベースベンゾオキサジン樹脂の特許出願を公開しており、ローカル配合物の開発努力を示しています。インドの航空宇宙開発と防衛国産化の取り組みは、高温複合材料樹脂の新興認定経路を生み出しています。ABR Organics LimitedとAtul Ltd.はインドの特殊化学品流通チャネルに位置しています。マレーシアとシンガポールは、ASEANコリドー内に電子機器製造能力を追加しています。欧州は、炭素繊維強化ポリマー構造体と高電圧パワーエレクトロニクスを含むドイツの自動車・航空宇宙生産基盤からの需要があります。Huntsman Advanced MaterialsのAralditeベンゾオキサジンラインは、一次および二次航空宇宙構造体に使用されており、北欧の海洋・オフショア顧客はハロゲンフリーで熱的に耐久性のある構造接着剤を必要としています。南米、中東、アフリカは依然として小規模な市場ですが、ブラジルのEmbraer関連サプライチェーンと石油・ガス、インフラ、防衛へのGCC投資は、高性能複合材料への需要を維持しています。EU RoHSおよびREACH要件は、サプライヤーがグローバルプログラム全体でEU準拠仕様を適用することが多いため、欧州を超えて材料選択に影響を与えています。これらの条件は、複数のエンドユースと地域にわたるポリベンゾオキサジン樹脂市場の成長を引き続き支持しています。
競合ランドスケープ
ポリベンゾオキサジン樹脂市場は適度に集中しています。JFE Chemical Corporation、Shikoku Chemicals Corporation、Sumitomo Bakelite Co., Ltd.、Japan Material Technologies Corporationは、配合の専門知識と下流認定における実績により地位を保持しています。Huntsman International LLCとDIC Corporationも、より広い熱硬化性樹脂ポートフォリオを通じて参加しており、エポキシ、ビスマレイミド、またはシアネートエステルとブレンドされたベンゾオキサジンを提供できます。これらのブレンドは、ベンゾオキサジン化学に関連する熱的および誘電的特性を維持しながら加工性を向上させることができます。その結果、競合の焦点は単一樹脂製品ではなく、配合の適合性と認定サポートにあります。
ハイブリッド樹脂システムは重要な競合アプローチを表しており、顧客が既存のプロセスを置き換えることなく性能を向上させることを可能にします。2種類のベンゾオキサジンと脂環式エポキシ成分をカバーする2025年の米国特許は、航空宇宙複合材料用途に対するこのアプローチを示しています。DIC Corporationはまた、電子用途向けの共樹脂成分としてベンゾオキサジンを組み込んだフェノール性水酸基含有化合物、硬化性樹脂組成物、銅張積層板に関する研究も進めています。特許活動は、ブレンドと用途固有の配合への継続的な注目を示しています。JFE Chemicalの商業JBZポートフォリオは第2のアプローチを反映しており、定義された電気特性を持つプリプレグ、ラミネート、半導体用途向けの材料を提供しています。Sumitomo Bakeliteのバイオマス由来PFAプリプレグは第3の例であり、同社が航空機内装向けに難燃性と再生可能材料ポジションを追求しています。
機会は、バイオベースグレードのスケールアップ、商業宇宙打ち上げコンポーネント向けのアブレーション再配合、および周囲温度での注入のための樹脂トランスファー成形向け低粘度液体グレードに残っています。Bitrez Group Limitedは、英国および欧州市場における特殊基板および接着剤用途のカスタム配合ニーズに対応しています。KONISHI CHEMICAL IND CO., LTD.は、学術および産業特許文献で引用されている標準ベンゾオキサジングレードを供給しています。ビトリマー化学に関する研究は、ポリベンゾオキサジン炭素繊維複合材料における閉ループリサイクル可能性を実証しており、航空宇宙複合材料プラットフォームのライフエンド管理上の懸念に対処できる可能性がありますが、この研究は商業化前の段階にとどまっています。
ポリベンゾオキサジン樹脂産業のリーダー企業
-
Huntsman International LLC
-
KANEKA CORPORATION
-
SHIKOKU CHEMICALS CORPORATION
-
Japan Material Technologies Corporation
-
Bitrez Group Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年1月:Sumitomo Bakelite Co., Ltd.は、航空機内装材料向けにsbPFAブランドのバイオマス由来PFA樹脂ベース(ポリフルフリルアルコール)プリプレグを開発しました。この材料は、連邦航空規則第14編第25部に基づくFST規格とOSU熱放出要件を満たし、石油系フェノール樹脂と同等の機械的強度を持ちます。同社は2026年に顧客評価を目標とし、2028年までに量産を計画しており、航空以外の高難燃性用途への技術拡張も計画しています。
- 2025年9月:RSC Publishing(IIT Delhi)は、ポリベンゾオキサジンイミンビトリマー炭素繊維複合材料に関する査読済み研究をPolymer Chemistry誌に発表しました。この研究は、温和な化学条件下での閉ループリサイクル可能性を実証し、リサイクルされたCFRPの引張強度が未処理パネルと同等であることを示しました。これらの知見は、ライフエンド管理規制が厳格化している航空・防衛市場におけるリサイクル可能なポリベンゾオキサジン複合材料の認定を支持します。
世界のポリベンゾオキサジン樹脂市場レポートの範囲
ポリベンゾオキサジン樹脂は、窒素と酸素を含む比較的新しいクラスの高性能熱硬化性フェノール樹脂です。フェノール、アミン、ホルムアルデヒドの縮合反応によってベンゾオキサジンモノマーが合成され、その後、従来の硬化剤や触媒を必要とせずに開環重合によって重合します。
ポリベンゾオキサジン樹脂市場は、製品タイプ、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、市場はビスフェノールAベンゾオキサジン、ビスフェノールFベンゾオキサジン、バイオベースベンゾオキサジン、その他にセグメント化されています。エンドユーザー産業別では、市場は航空宇宙・防衛、自動車・輸送、電気・電子、海洋・オフショア、建築・建設、その他にセグメント化されています。レポートはまた、主要地域の15カ国におけるポリベンゾオキサジン樹脂の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| ビスフェノールAベンゾオキサジン |
| ビスフェノールFベンゾオキサジン |
| バイオベースベンゾオキサジン |
| その他 |
| 航空宇宙・防衛 |
| 自動車・輸送 |
| 電気・電子 |
| 海洋・オフショア |
| 建築・建設 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | ビスフェノールAベンゾオキサジン | |
| ビスフェノールFベンゾオキサジン | ||
| バイオベースベンゾオキサジン | ||
| その他 | ||
| エンドユーザー産業別 | 航空宇宙・防衛 | |
| 自動車・輸送 | ||
| 電気・電子 | ||
| 海洋・オフショア | ||
| 建築・建設 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ポリベンゾオキサジン樹脂市場の現在の市場規模は?
ポリベンゾオキサジン樹脂市場規模は2026年に109.61 ミリオン 米ドルと評価され、2027年の115.81 ミリオン 米ドルから2032年には154.11 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5.88%で成長すると推定されます。
どの製品タイプがグローバル需要を主導していますか?
ビスフェノールAベンゾオキサジンが主導しており、確立された認定実績と加工への習熟度により2026年に49.13%の市場シェアを保有しています。
どの用途が最も高い成長率を持っていますか?
電気・電子セクターは、AIサーバー、5G基地局、電気自動車パワーエレクトロニクスに支えられ、2032年にかけてCAGR 6.77%で成長すると予測されています。
どの地域が最も速く成長していますか?
アジア太平洋は、電子機器製造と基板認定活動に牽引され、2032年にかけてCAGR 6.41%で成長すると予測されています。