
Taille et part du marché des résines polybenzoxazines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 115.81 Millions de dollars américains |
| Taille du Marché (2032) | 154.11 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des résines polybenzoxazines par Mordor Intelligence
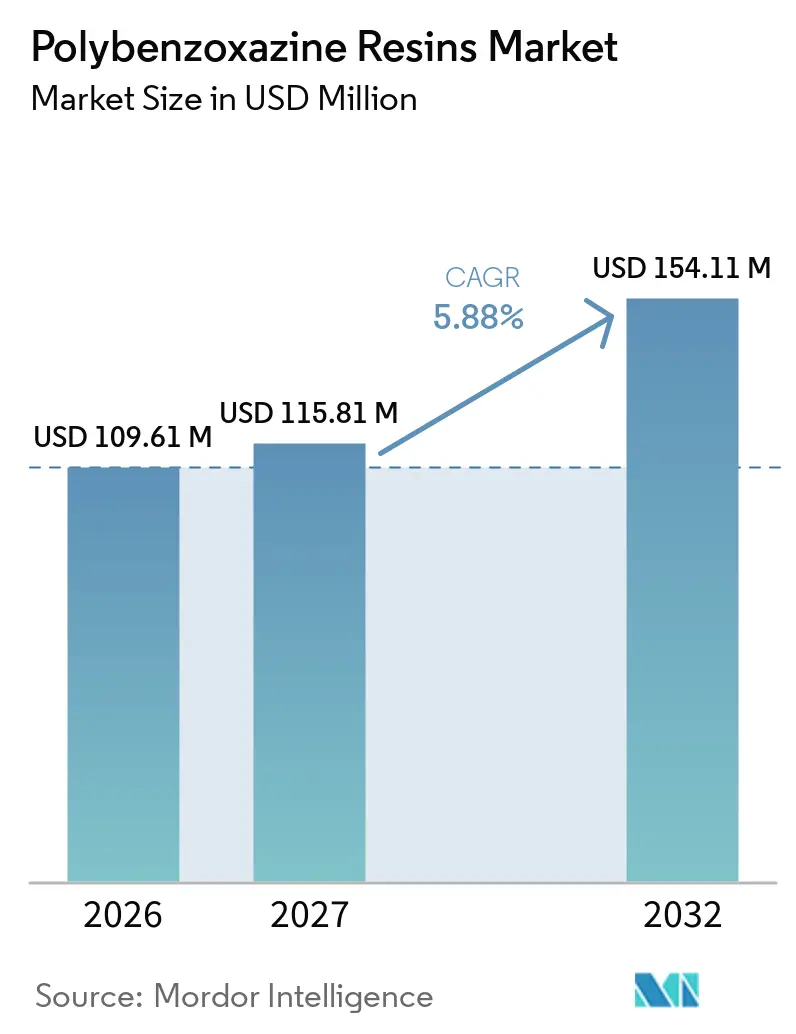
La taille du marché des résines polybenzoxazines était évaluée à 109,61 millions USD en 2026 et devrait croître de 115,81 millions USD en 2027 à 154,11 millions USD d'ici 2032, à un CAGR de 5,88 % durant la période de prévision (2027-2032). Le marché des résines polybenzoxazines est soutenu par des applications nécessitant une stabilité thermique, un faible retrait au durcissement, une résistance aux flammes et de faibles pertes diélectriques au sein d'un seul système de résine. La demande est concentrée dans les applications où les matériaux phénoliques et époxy conventionnels ne parviennent pas collectivement à satisfaire ces exigences. Le marché entre dans une phase plus établie, les acheteurs accordant davantage d'importance aux performances et aux antécédents de qualification qu'au coût initial du matériau. L'aérospatiale, la défense, l'électronique et les programmes de composites avancés offrent des opportunités en raison de leurs spécifications matérielles exigeantes. La température de traitement et la disponibilité de matières premières biosourcées restent des contraintes, mais ces facteurs sont spécifiques aux applications et ne modifient pas les prévisions énoncées pour le marché des résines polybenzoxazines.
Points clés du rapport
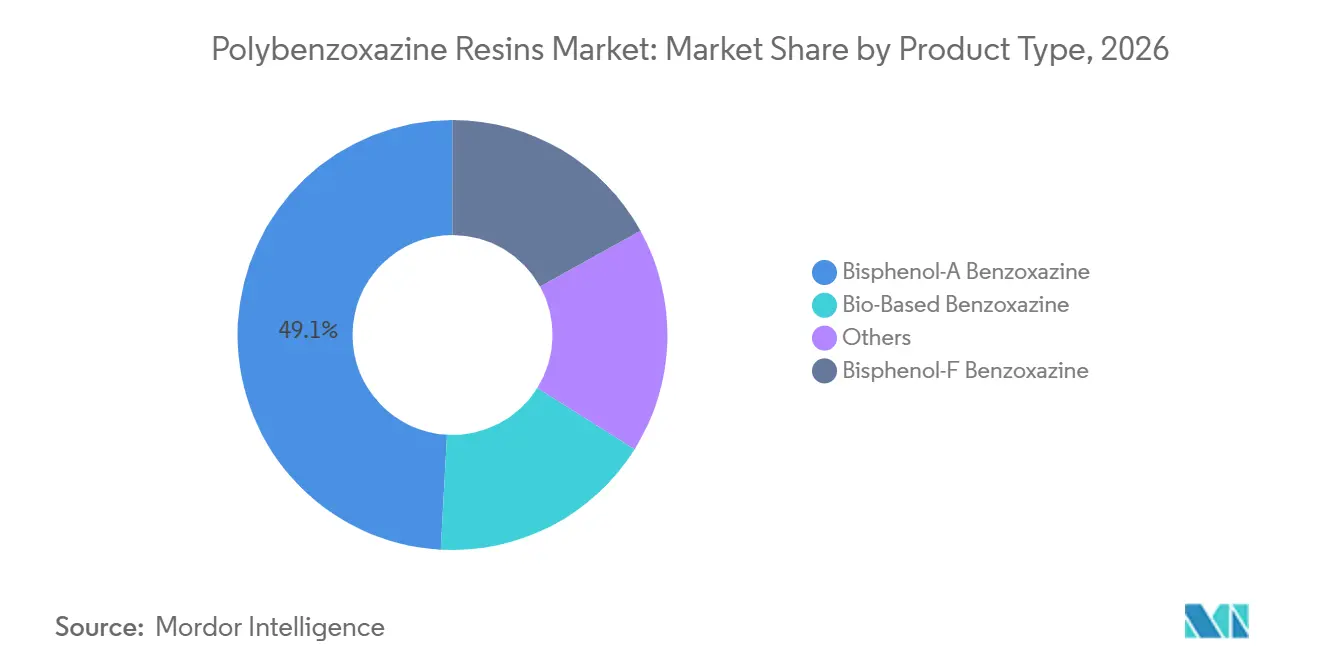
- Par type de produit, la benzoxazine bisphénol-A détenait 49,13 % de part de marché en 2026, tandis que la benzoxazine biosourcée devrait se développer à un CAGR de 6,94 % jusqu'en 2032.
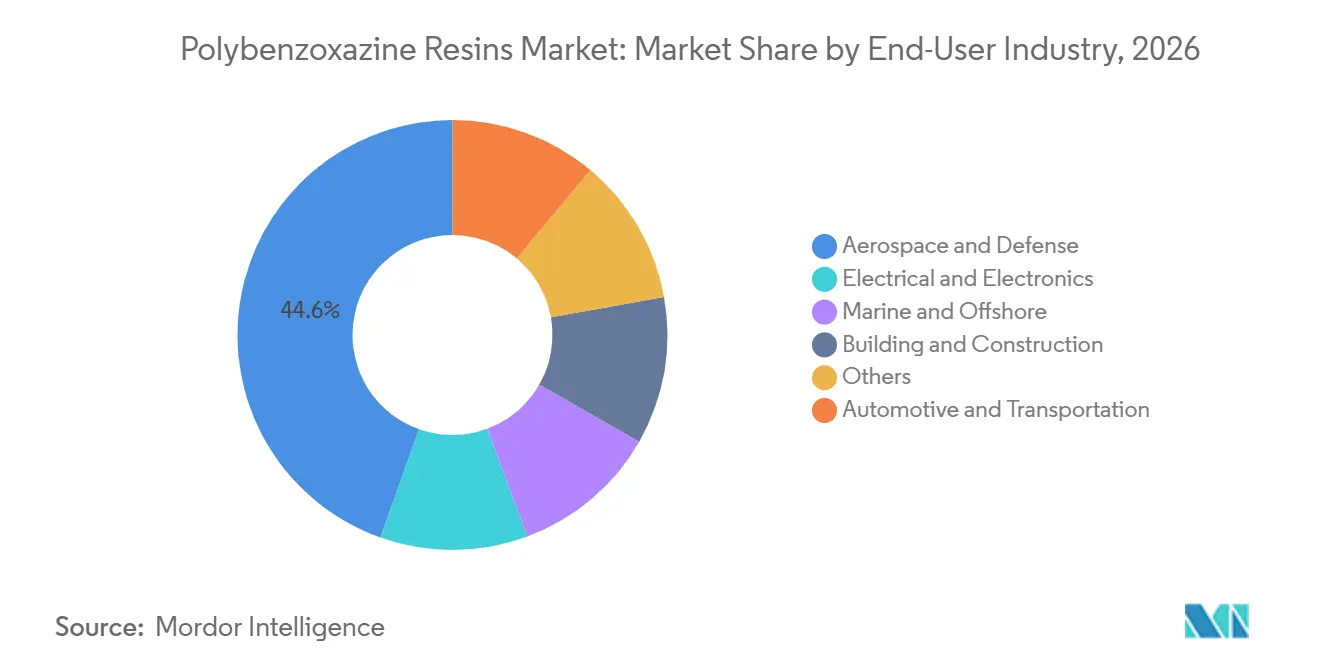
- Par secteur d'utilisation finale, l'aérospatiale et la défense détenaient 44,56 % de part de marché en 2026, tandis que l'électrique et l'électronique devraient se développer à un CAGR de 6,77 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 35,81 % de part de marché en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 6,41 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des résines polybenzoxazines
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de composites légers à haute température | +2.0% | Mondial, avec une demande principale dans les corridors de défense d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Utilisation dans l'électronique haute fiabilité et les stratifiés pour circuits imprimés (PCB) | +1.5% | Asie-Pacifique en tête, notamment la Chine, le Japon et la Corée du Sud, avec des retombées vers l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Expansion des programmes de composites aérospatiaux et de défense | +1.2% | Amérique du Nord et Europe, avec des retombées vers l'Inde et la Corée du Sud | Long terme (≥ 4 ans) |
| Adoption de systèmes ignifuges sans halogène | +0.8% | Portée par l'Union européenne, avec une pression de conformité s'étendant à l'échelle mondiale | Moyen terme (2-4 ans) |
| Retrait quasi nul au durcissement pour des composants stables | +0.5% | Mondial, particulièrement dans l'électronique de précision et les sous-ensembles satellitaires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande de matériaux composites légers à haute température
Les programmes aérospatiaux et de mobilité de nouvelle génération élèvent les exigences de performance pour les résines matricielles utilisées dans les pièces structurelles. Une étude de 2025 menée par l'Institut indien de technologie (IIT) de Delhi a rapporté que les composites vitrimer imine à base de polybenzoxazine conservaient une résistance à la traction comparable à celle de panneaux en polymère renforcé de fibres de carbone vierges après un recyclage chimique en boucle fermée. La même étude a rapporté des temps de relaxation des contraintes aussi courts que 50 secondes à 140 °C, ce qui pourrait favoriser des approches de réparation des panneaux composites plutôt que leur remplacement. Les systèmes polybenzoxazines présentent des températures de transition vitreuse de 200 °C à 300 °C sans nécessiter d'additifs ignifuges séparés. Cela évite le poids supplémentaire associé aux formulations d'additifs dans les thermodurcissables concurrents offrant des performances comparables en matière de flamme, de fumée et de toxicité. Le marché des résines polybenzoxazines bénéficie donc d'une évaluation conjointe du poids structurel, de la résistance à la chaleur et des exigences de conformité.
La teneur en composites augmente dans les aéronefs et autres plateformes de mobilité avancée, maintenant le choix de la résine lié aux performances mécaniques et aux longs cycles de qualification. Des formulations de polybenzoxazine de qualité aérospatiale ont été rapportées comme atteignant des valeurs de module de flexion jusqu'à 50 % supérieures à celles des époxy conventionnels, soutenant leur utilisation dans des applications où la rigidité structurelle est importante. Le matériau peut également être utilisé dans des applications ablatives nécessitant un comportement prvisible à haute température. Des recherches publiées en 2025 ont révélé qu'un composite en tissu de polybenzoxazine-silice avec 3 % en masse d'alumine atteignait un taux d'ablation massique de 0,0284 g/s lors d'essais à l'oxyacétylène. Ce résultat a été rapporté comme la valeur la plus basse pour les composites ablatifs renforcés de fibres dans la littérature ouverte citée. Ces capacités soutiennent l'évaluation pour les tuyères de propulseurs et les composants de véhicules de rentrée atmosphérique, bien que la qualification reste spécifique à chaque programme.
Utilisation croissante dans l'électronique haute fiabilité et les stratifiés pour circuits imprimés (PCB)
Le passage des stratifiés époxy FR-4 conventionnels vers de nouveaux substrats est porté par les exigences de la 5G, des serveurs d'intelligence artificielle et de l'électronique de puissance. Ces systèmes nécessitent des constantes diélectriques inférieures à 3,5 et des facteurs de perte inférieurs à 0,01 aux fréquences de 1 GHz et au-delà. JFE Chemical Corporation indique que sa série de résines benzoxazines JBZ présente des constantes diélectriques de 2,9 à 3,5 et des pertes diélectriques de 0,009 à 0,02 à 1 GHz. La société décrit également des grades de performance supérieure avec des pertes diélectriques de 0,005 à 0,01 à 10 GHz. Ces valeurs rendent le marché des résines polybenzoxazines pertinent pour les choix de stratifiés et d'encapsulation nécessitant à la fois des performances électriques et thermiques.
Une revue de décembre 2025 dans ACS Applied Materials & Interfaces a établi un lien entre le faible comportement diélectrique du matériau et le retrait quasi nul lors de la polymérisation par ouverture de cycle. Le processus de durcissement est sans catalyseur et ne génère pas de sous-produits, réduisant ainsi les contraintes résiduelles et la formation de microvides susceptibles d'augmenter les pertes diélectriques[1]. Ce comportement peut être utile dans les structures d'interconnexion haute densité où les performances doivent rester stables sur plusieurs couches. Il donne également aux fabricants de stratifiés cuivrés une raison d'évaluer le matériau au-delà d'une simple constante diélectrique volumique. La sélection des substrats pour les cartes d'accélérateurs d'inférence d'intelligence artificielle prend de plus en plus en compte conjointement la stabilité en fréquence, la gestion thermique et le contrôle dimensionnel.
Une absorption d'humidité de 0,3 % à 0,4 % a été rapportée pour les matériaux polybenzoxazines, contre 1,0 % à 2,0 % pour les époxy standard. Une absorption d'humidité plus faible contribue à préserver le contrôle d'impédance dans des conditions de fonctionnement humides. Cela est pertinent pour l'électronique haute fiabilité de classe 3, où les performances des cartes doivent rester fiables sur une durée de service exigeante. Le marché des résines polybenzoxazines est ainsi soutenu par les exigences combinées des infrastructures de données à haute vitesse et des assemblages électroniques compacts. L'opportunité est la plus évidente dans les stations de base, les cartes de serveurs et les modules de puissance pour véhicules électriques à carbure de silicium. L'adoption reste tributaire de la qualification par les fabricants de stratifiés et des équipements disponibles pour traiter les systèmes de résines à plus haute température.
Expansion des programmes de composites aérospatiaux et de défense
Les dépenses de défense en Amérique du Nord et en Europe, le développement de la mobilité aérienne urbaine et l'activité des constellations de satellites élargissent l'éventail des applications composites à l'étude. La demande qui en résulte s'étend au-delà des structures traditionnelles d'aéronefs à fuselage étroit et large vers des pièces adjacentes à la propulsion, des structures orbitales et des systèmes de défense émergents. Kaneka Aerospace a présenté une formulation benzoxazine modifiée pour des applications composites carbone-carbone avec un rendement en char élevé lors des sessions techniques de la Society for the Advancement of Material and Process Engineering. La société a également décrit sa résine de réparation époxy-amine SR6400 pour les travaux de réparation de composites. Ces exemples reflètent le développement continu des performances des résines spéciales pour les applications aérospatiales exigeantes.
Une étude de 2025 de l'Université de Bristol a examiné des nanocomposites polybenzoxazines déployables dans des conditions simulées d'orbite terrestre basse. Les travaux comprenaient une exposition à l'oxygène atomique, aux rayonnements gamma et aux conditions ultraviolets sous vide sur 18 mois. Les composites polybenzoxazines renforcés par des silsesquioxanes oligomères polyédriques (POSS) ont conservé leur stabilité thermique et thermomécaniques, avec des températures de transition vitreuse augmentant jusqu'à 26 °C. Cette découverte apporte un soutien technique à l'utilisation de ces matériaux dans les structures spatiales. Elle relie le marché des résines polybenzoxazines aux programmes où la stabilité à haute température et l'exposition aux rayonnements sont toutes deux pertinentes.
Toray Advanced Composites a mis en avant des systèmes composites thermodurcissables pour les aéronefs de nouvelle génération, les systèmes de défense et spatiaux au Salon du Bourget en 2025. Cette activité témoigne de l'attention continue du fournisseur à la qualification aérospatiale et au développement de systèmes composites. Le marché des résines polybenzoxazines bénéficie de cet effort plus large, car les décisions relatives aux résines sont prises au sein d'un écosystème de préimprégnés, de renforts, d'outillages, de méthodes de réparation et de procédés de fabrication. Les cycles de qualification peuvent ralentir la conversion à court terme, mais ils rendent également les positions de matériaux approuvés durables. Les acheteurs valorisent les résultats d'essais documentés, la cohérence de la production et la traçabilité de l'approvisionnement, ce qui maintient une barrière élevée pour les matériaux sans antécédents aérospatiaux établis.
Adoption de systèmes ignifuges sans halogène
L'attention réglementaire portée aux substances halogénées accroît la demande de matériaux capables d'assurer la résistance aux flammes sans additifs contenant des halogènes. Pour la polybenzoxazine, l'opportunité réside dans son réseau intrinsèque de formation de char et dans sa capacité à améliorer les performances ignifuges au sein de la résine matricielle. Les réglementations européennes, notamment la directive sur la restriction des substances dangereuses et le règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH), restent des références importantes pour la conformité des matériaux dans les chaînes d'approvisionnement mondiales. Les fabricants approvisionnant des clients européens appliquent souvent ces exigences lors de la sélection des matériaux pour des produits vendus dans plusieurs régions. Cela offre au marché des résines polybenzoxazines un canal de demande axé sur la conformité, tant dans l'électronique que dans les composites structurels.
Une étude RSC Advances de 2025 a révélé qu'un polymère contenant du 9,10-dihydro-9-oxa-10-phosphaphénanthrène-10-oxyde (DOPO) dérivé de benzoxazine en chaîne principale atteignait un indice d'oxygène limite de 34,1 % et une classification UL-94 V-0 dans des thermodurcissables époxy à une teneur en phosphore de 0,3 % en masse. Ce résultat illustre comment l'hybridation benzoxazine peut fournir des performances V-0 sans halogène avec une charge d'additifs plus faible que les systèmes phosphorés conventionnels. Il suggère également une voie pour améliorer les performances ignifuges lorsqu'un système polybenzoxazine pur n'est pas adapté aux méthodes de production existantes. L'accent est mis sur le maintien des propriétés électriques, mécaniques et thermiques tout en satisfaisant aux exigences de sécurité, car les équipes de qualification doivent évaluer la formulation complète et non les seules performances ignifuges.
Des recherches publiées en 2025 sur des polybenzoxazines biosourcées dérivées du furane ont rapporté une résistance aux flammes intrinsèque et une stabilité thermique élevée sans additifs halogénés ou phosphorés. Ces matériaux peuvent soutenir les applications d'emballage électronique où les équipes d'approvisionnement recherchent moins de substances préoccupantes. L'examen des fiches de données de sécurité des matériaux est désormais une étape de qualification explicite pour de nombreux fournisseurs électroniques de rang 1 desservant l'Union européenne, le Royaume-Uni et les marchés fédéraux américains. Les grades commerciaux peuvent atteindre des classifications V-1 ou V-0 sans additifs externes dans de nombreuses formulations, réduisant potentiellement le besoin d'une approche de mise à niveau impliquant des formulations ignifuges supplémentaires. Le résultat dépend néanmoins du grade de résine, de la conception de l'article final et de la méthode d'essai applicable.
Analyse de l'impact des contraintes*
| Contraintes | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût de production élevé et économies d'échelle limitées | -0.9% | Mondial, particulièrement prononcé en Amérique du Sud, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Traitement complexe et exigences de durcissement à haute température | -0.6% | Mondial, plus restrictif dans les environnements de fabrication de petite et moyenne taille dans les marchés émergents | Moyen terme (2-4 ans) |
| Concurrence des résines époxy, phénoliques, polyimides et bismaléimides | -0.7% | Amérique du Nord et Europe, où les chaînes d'approvisionnement en époxy sont bien établies | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût de production levé et économies d'échelle limitées
Les monomères benzoxazines sont produits par une condensation de type Mannich d'un phénol, de formaldéhyde et d'une amine dans des conditions contrôlées. Cette voie de production est moins adaptée à la fabrication en flux continu que les voies d'estérification ou d'époxydation utilisées pour les thermodurcissables à grand volume. De nombreuses installations actuelles utilisent donc des procédés discontinus ou semi-discontinus, ce qui augmente le coût unitaire par rapport à la résine époxy bisphénol A, qui bénéficie d'une production catalytique continue mature. Le marché des résines polybenzoxazines est le plus exposé à cette différence de coût dans les applications qui ne nécessitent pas le profil thermique, diélectrique ou ignifuge complet du matériau.
Le matériau peut se qualifier pour des applications de défense et aérospatiales où les exigences de performance et de certification l'emportent sur le coût de la résine. La comparaison est moins favorable dans les stratifiés automobiles et les composites industriels généraux, où les époxy en place peuvent être 30 % à 50 % moins chers à l'échelle commerciale. Les acheteurs sensibles aux prix peuvent accepter des performances inférieures lorsqu'un système époxy existant satisfait à l'exigence minimale. Cela limite la demande dans les applications sans exigences strictes de sécurité ou de résistance à la chaleur et oblige les fournisseurs de résines à démontrer un avantage clair en termes de coût d'utilisation plutôt que de s'appuyer uniquement sur les spécifications techniques.
Les grades biosourcés font face à un défi de coût supplémentaire, car les phénols renouvelables, notamment la vanilline, le cardanol et l'eugénol, sont produits en plus petites quantités et avec une plus grande variabilité que le bisphénol A de qualité pétrochimique. Cela peut ralentir la convergence des coûts même à mesure que les investissements en recherche augmentent. Une publication de 2025 a rapporté des systèmes polybenzoxazines biosourcés transformables avec une ténacité ajustable allant de 9,0 à 24,1 MJ/m³ et une constante diélectrique de 2,99 à 3 GHz. Bien que ces résultats soutiennent le développement technique, l'adoption commerciale à grande échelle reste tributaire d'un approvisionnement régulier en matières premières et de rendements de synthèse fiables.
Traitement complexe et exigences de durcissement à haute température
De nombreuses formulations de polybenzoxazine durcissent à des températures de 180 °C à 220 °C, ce qui est supérieur à la fenêtre de durcissement de 120 °C à 150 °C généralement associée aux systèmes époxy. Les fabricants disposant de capacités limitées en presses, fours ou autoclaves peuvent trouver cette plage difficile à accommoder. Cette contrainte est particulièrement pertinente pour les petits fabricants et les opérations dans les marchés émergents disposant d'équipements de traitement à haute température limités, car elle peut allonger les temps de cycle, la consommation d'énergie et les exigences en capital d'une ligne de production.
Les considérations de traitement vont au-delà de la température de durcissement. Les applications de moulage par transfert de résine et d'infusion liquide nécessitent une viscosité contrôlée et un mouillage prévisible des fibres. Les grades bisphénol-F offrent une viscosité à l'état fondu plus faible que les grades bisphénol-A, ce qui peut améliorer la transformabilité dans ces méthodes et offrir aux fournisseurs une voie pour remédier à certaines limitations de manipulation sans modifier l'utilisation finale prévue. Cependant, le marché des résines polybenzoxazines est toujours en concurrence avec des systèmes déjà familiers aux opérateurs et intégrés dans les processus d'usine existants.
La stratégie produit implique souvent d'équilibrer les performances avec des modifications permettant aux fabricants d'utiliser les équipements disponibles. Les mélanges avec d'autres thermodurcissables peuvent réduire les perturbations associées à l'adoption d'un système benzoxazine pur. Les fournisseurs étudient également des grades liquides à faible viscosité pour le moulage par transfert de résine à température ambiante et l'infusion. Ces options peuvent élargir les applications pratiques de la chimie, mais doivent conserver les avantages thermiques et diélectriques qui justifient la transition. La barrière de traitement n'est donc pas uniforme sur l'ensemble du marché des résines polybenzoxazines. Elle est la plus significative là où les fabricants disposent d'une flexibilité d'équipement limitée ou lorsque le coût des matériaux et le temps de cycle sont les principaux critères d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le grade bisphénol-A en tête, les grades biosourcés s'accélèrent
La benzoxazine bisphénol-A détenait 49,13 % de la part de marché des résines polybenzoxazines en 2026. Sa position reflète les données de qualification établies des fournisseurs, les procédures de traitement des préimprégnés connues et la compatibilité avec l'infrastructure d'autoclave utilisée par les fabricants aérospatiaux et électroniques. Après polymérisation par ouverture de cycle, le grade offre une densité de réticulation élevée, des températures de transition vitreuse généralement comprises entre 180 °C et 220 °C, et des rendements en char supérieurs à 45 % en analyse thermogravimétrique. Ces propriétés soutiennent son utilisation dans les composites structurels et les stratifiés haute fiabilité. Un brevet américain accordé en mai 2025 décrivait une composition benzoxazine multifonctionnelle pour matériaux composites renforcés de fibres combinant des résines bisphénol-A et bisphénol-F avec des composants époxy cycloaliphatiques. La composition était conçue pour des environnements aérospatiaux à haute température et haute charge de compression. Cela indique un travail de formulation continu dans une partie commercialement établie du marché des résines polybenzoxazines.
La benzoxazine bisphénol-F et les autres grades conventionnels constituent le reste du portefeuille non biosourcé. Les matériaux bisphénol-F ont une viscosité à l'état fondu légèrement inférieure à celle des matériaux bisphénol-A, ce qui peut améliorer la manipulation dans le moulage par transfert de résine et l'infusion liquide, où un mouillage régulier des fibres est nécessaire. La benzoxazine biosourcée est le type de produit à la croissance la plus rapide, avec un CAGR projeté de 6,94 % de 2027 à 2032. Des recherches de 2025 ont rapporté des formulations biosourcées avec une ténacité ajustable allant de 9,0 à 24,1 MJ/m³ et une constante diélectrique de 2,99 à 3 GHz. Une autre étude de 2025 a rapporté que la polybenzoxazine biosourcée fabriquée à partir d'acide tannique et d'aniline améliorait la résistance à la corrosion tout en maintenant la stabilité thermique. Ces résultats indiquent une voie possible vers les applications marines et offshore, parallèlement à un accent plus immédiat sur l'électronique et l'approvisionnement en matériaux durables. Ils élargissent également le marché des résines polybenzoxazines au-delà des options de matières premières pétrochimiques établies, le maintenant pertinent pour les acheteurs recherchant des voies de matériaux renouvelables.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'utilisation finale : l'aérospatiale en tête de la demande, l'électronique moteur de croissance
L'aérospatiale et la défense représentaient 44,56 % du chiffre d'affaires total en 2026. Le segment bénéficie de cycles de qualification des matériaux qui rendent les positions de résines approuvées durables une fois qu'elles atteignent la certification de vol. Les exigences du titre 14 du Code of Federal Regulations (CFR) partie 25 et des normes militaires connexes portent sur la flamme, la fumée et la toxicité pour les matériaux d'intérieur de cabine. Ces exigences créent une demande continue pour des systèmes certifiés pour les travaux de réparation et de maintenance, ainsi que pour les nouveaux programmes de construction. Kaneka Aerospace a présenté les formulations benzoxazines ABZ et F-ABZ, qui présentent un rendement en char élevé pour les applications composites carbone-carbone, à la Composites and Advanced Materials Expo (CAMX) 2024. Cela a été suivi par un préimprégné d'outillage bismaléimide en 2025 qui durcit à 120 °C tout en conservant des performances de service à 177 °C, démontrant le dveloppement continu de systèmes thermodurcissables haute performance. L'aérospatiale et la défense restent le plus grand segment d'utilisation finale car la certification, la résistance à la chaleur et les performances au feu sont évaluées conjointement.
L'électrique et l'électronique affichent le taux de croissance projeté le plus élevé, à un CAGR de 6,77 % de 2027 à 2032. L'infrastructure de serveurs d'intelligence artificielle, les stations de base 5G et l'électronique de puissance pour véhicules électriques combinent des exigences de haute fréquence de fonctionnement, de haute température de jonction et d'emballage dense. Une température de transition vitreuse élevée et une faible absorption d'humidité sont importantes pour les encapsulants et les matériaux de substrat dans les composants électroniques haute densité. La demande dans l'automobile et le transport est liée aux pièces de gestion thermique sous capot et aux encapsulants de modules de puissance pour véhicules électriques fonctionnant au-delà des limites de service des composés époxy standard. La demande marine et offshore se concentre sur les adhésifs structurels et les matrices de revêtement nécessitant une résistance aux embruns salins, une stabilité aux cycles thermiques et une résistance aux flammes sans halogène. Le bâtiment et la construction constituent le plus petit segment d'utilisation finale, mais les panneaux résistants au feu et les composites de façade fournissent une base de demande d'infrastructure à long cycle pour le marché des résines polybenzoxazines.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'Amérique du Nord représentait 35,81 % du marché des résines polybenzoxazines en 2026. Les États-Unis disposent d'une large base industrielle aérospatiale et de défense comprenant des fabricants de cellules, des contractants de défense et des chaînes d'approvisionnement en fabrication de composites. Ces clients s'approvisionnent selon des spécifications détaillées, ce qui rend la demande moins sensible aux pressions sur les coûts que dans les applications industrielles générales. Le Canada contribue par le biais de l'activité satellitaire et des systèmes spatiaux, où les composites ablatifs et structurels sont testés par rapport aux exigences de rayonnement et de choc thermique. Le Mexique soutient la chaîne de fabrication pour les fabricants de composites dont le siège est aux États-Unis. Kaneka Aerospace et Composite Technology Development maintiennent une présence en Amérique du Nord dans le développement de benzoxazines spéciales pour les applications composites ablatifs et structurels.
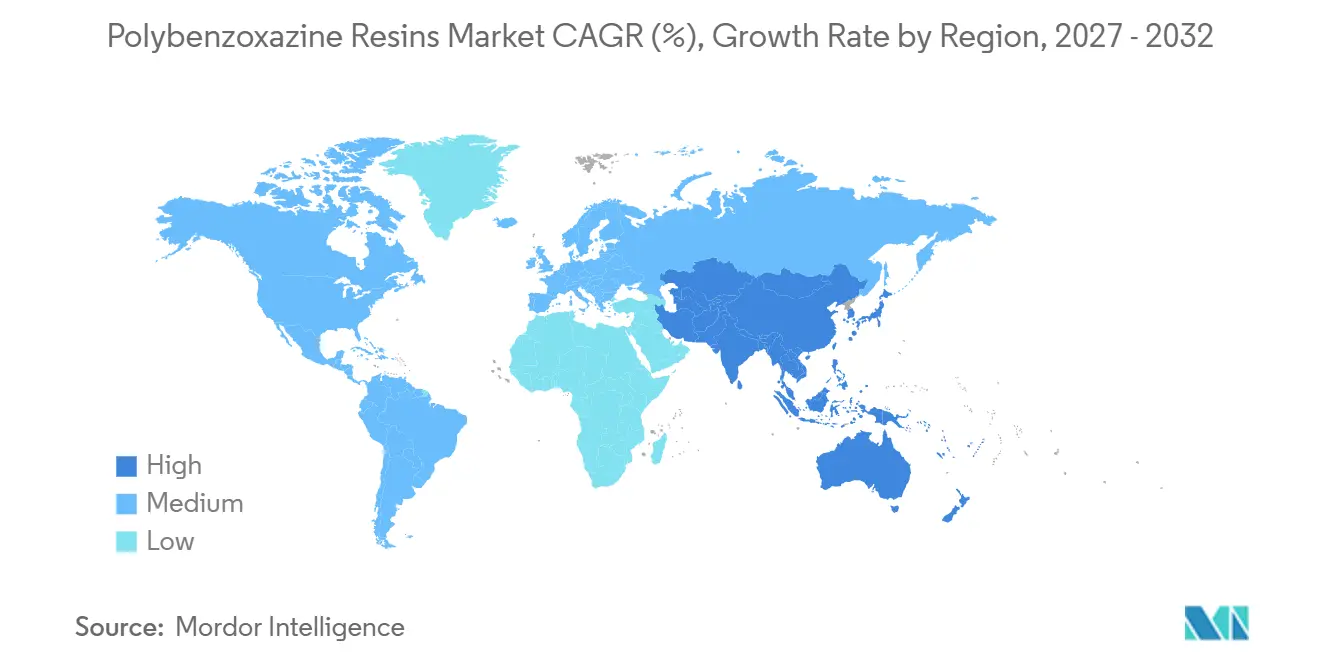
L'Amérique du Nord reste également une ancre technologique pour l'approvisionnement en composites avancés. En juillet 2025, Toray Advanced Composites a annoncé qu'elle fournirait des matériaux composites à base d'époxy de qualité spatiale pour les panneaux solaires Constellation[2]. Cette annonce renforce le rôle des matériaux composites qualifiés dans les programmes spatiaux, même lorsque l'approvisionnement spécifique est un système à base d'époxy. L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR prévu de 6,41 % de 2027 à 2032. Le Japon abrite plusieurs producteurs avancés de benzoxazine, notamment JFE Chemical Corporation, qui fournit sa série JBZ pour les préimprégnés, les stratifiés et l'encapsulation de semi-conducteurs. L'écosystème électronique de la Corée du Sud et la croissance de l'infrastructure 5G en Chine soutiennent la demande de stratifiés cuivrés. Dans la région Asie-Pacifique, le marché des résines polybenzoxazines passe d'une échelle de fabrication à des activités de recherche, de développement de spécifications et de qualification locale plus actives.
La Chine a publié des demandes de brevets pour des résines benzoxazines biosourcées à haute ténacité et faible constante diélectrique destinées aux stratifiés cuivrés, indiquant des efforts pour développer des formulations locales. Le développement aérospatial de l'Inde et ses efforts d'indigénisation de la défense créent une voie de qualification émergente pour les résines composites à haute température. ABR Organics Limited et Atul Ltd. sont positionnés dans les canaux de distribution de produits chimiques spéciaux en Inde. La Malaisie et Singapour ajoutent une capacité de fabrication électronique dans le corridor de l'ASEAN. L'Europe bénéficie de la demande de la base de production automobile et aérospatiale allemande, notamment les structures en polymère renforcé de fibres de carbone et l'électronique de puissance haute tension. La gamme benzoxazine Araldite de Huntsman Advanced Materials est utilisée pour les structures aérospatiales primaires et secondaires, tandis que les clients maritimes et offshore nordiques nécessitent des adhésifs structurels sans halogène et thermiquement durables. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés plus petits, bien que la chaîne d'approvisionnement liée à Embraer au Brésil et les investissements du Golfe dans le pétrole et le gaz, les infrastructures et la défense maintiennent la demande de composites haute performance. Les exigences de la directive RoHS et du règlement REACH de l'Union européenne influencent la sélection des matériaux au-delà de l'Europe, car les fournisseurs appliquent souvent des spécifications conformes à l'UE dans les programmes mondiaux. Ces conditions continuent de soutenir la croissance du marché des résines polybenzoxazines dans de multiples utilisations finales et régions.
Paysage concurrentiel
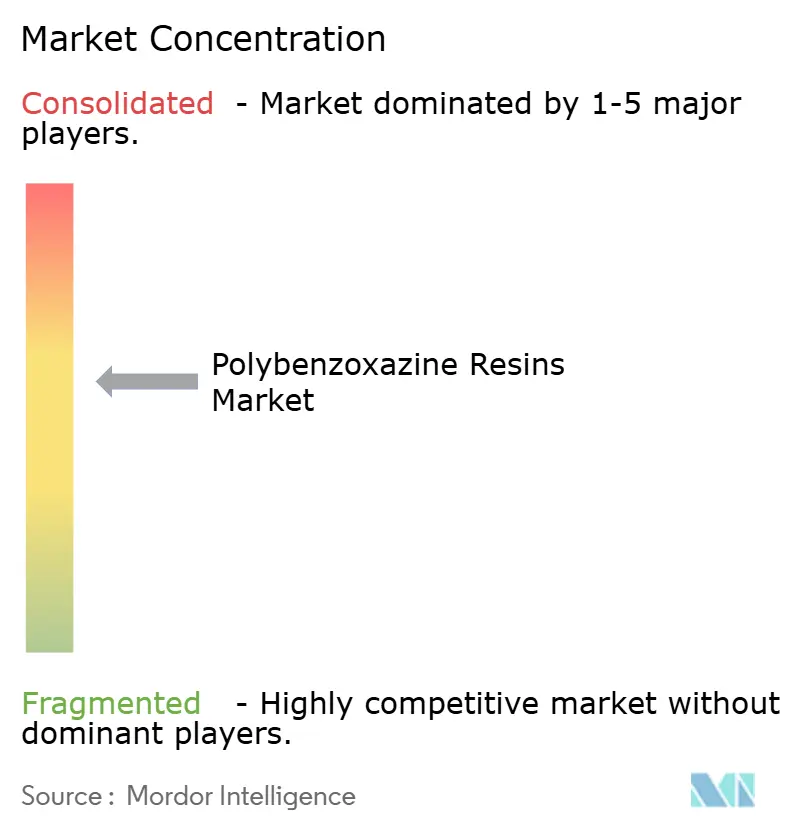
Le marché des résines polybenzoxazines est modérément consolidé. JFE Chemical Corporation, Shikoku Chemicals Corporation, Sumitomo Bakelite Co., Ltd. et Japan Material Technologies Corporation détiennent des positions grâce à leur expertise en formulation et à leurs antécédents en qualification en aval. Huntsman International LLC et DIC Corporation participent également par le biais de portefeuilles thermodurcissables plus larges, qui leur permettent d'offrir de la benzoxazine mélangée avec de l'époxy, du bismaléimide ou de l'ester de cyanate. Ces mélanges peuvent améliorer la transformabilité tout en conservant les propriétés thermiques et diélectriques associées à la chimie benzoxazine. Par conséquent, la concurrence se concentre sur l'adéquation de la formulation et le soutien à la qualification plutôt que sur les produits à résine unique.
Les systèmes de résines hybrides représentent une approche concurrentielle importante, car ils permettent aux clients d'améliorer les performances sans remplacer les processus existants. Un brevet américain de 2025 couvrant deux types de benzoxazine et un composant époxy cycloaliphatique illustre cette approche pour les applications composites aérospatiales. DIC Corporation a également mené des travaux sur des composés contenant des groupes hydroxyle phénoliques, des compositions de résines durcissables et des stratifiés cuivrés incorporant de la benzoxazine comme composant de co-résine pour les applications électroniques. L'activité de brevets indique une attention continue aux mélanges et aux formulations spécifiques aux applications. Le portefeuille commercial JBZ de JFE Chemical reflète une deuxième approche, fournissant des matériaux pour les préimprégnés, les stratifiés et les applications semi-conductrices avec des caractéristiques électriques définies. Le préimprégné PFA dérivé de la biomasse de Sumitomo Bakelite représente un troisième exemple, où la société poursuit une position de résistance aux flammes et de matériaux renouvelables pour les intérieurs d'aéronefs.
Des opportunités subsistent dans la montée en échelle des grades biosourcés, la reformulation ablative pour les composants de lanceurs spatiaux commerciaux et les grades liquides à faible viscosité pour le moulage par transfert de résine à des températures d'infusion ambiantes. Bitrez Group Limited répond aux besoins de formulation personnalisée pour les applications de substrats et d'adhésifs spécialisés sur les marchés britannique et européen. KONISHI CHEMICAL IND CO., LTD. fournit des grades benzoxazines standard cités dans la littérature académique et les brevets industriels. La recherche sur la chimie des vitrimer a démontré la recyclabilité en boucle fermée dans les composites polybenzoxazines à fibres de carbone, ce qui pourrait répondre aux préoccupations de fin de vie pour les plateformes composites aérospatiales, bien que ces travaux restent pré-commerciaux.
Leaders du secteur des résines polybenzoxazines
-
Huntsman International LLC
-
KANEKA CORPORATION
-
SHIKOKU CHEMICALS CORPORATION
-
Japan Material Technologies Corporation
-
Bitrez Group Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Janvier 2026 : Sumitomo Bakelite Co., Ltd. a développé un préimprégné à base de résine PFA dérivée de la biomasse (alcool polyfurfurylique) sous la marque sbPFA pour les matériaux d'intérieur d'aéronefs. Le matériau satisfait aux normes FST en vertu du titre 14 du CFR partie 25 et aux exigences de dégagement de chaleur OSU, avec une résistance mécanique comparable à celle des résines phénoliques à base de pétrole. La société vise l'évaluation par les clients en 2026 et la production en série d'ici 2028, avec des plans pour étendre la technologie à d'autres applications à haute résistance aux flammes au-delà de l'aviation.
- Septembre 2025 : RSC Publishing (IIT Delhi) a publié une étude évaluée par des pairs dans Polymer Chemistry sur les composites polybenzoxazines vitrimer imine à fibres de carbone. L'étude a démontré la recyclabilité en boucle fermée dans des conditions chimiques douces, avec une résistance à la traction du PRFC recyclé comparable à celle des panneaux vierges. Ces résultats soutiennent la qualification des composites polybenzoxazines recyclables sur les marchés de l'aviation et de la défense, où les réglementations sur la gestion en fin de vie se renforcent.
Portée du rapport mondial sur le marché des résines polybenzoxazines
Les résines polybenzoxazines constituent une classe relativement nouvelle de résines phénoliques thermodurcissables haute performance contenant de l'azote et de l'oxygène. Elles sont synthétisées par une réaction de condensation d'un phénol, d'une amine et de formaldéhyde pour former des monomères benzoxazines, qui polymérisent ensuite par polymérisation par ouverture de cycle sans nécessiter de durcisseurs ou de catalyseurs traditionnels.
Le marché des résines polybenzoxazines est segmenté par type de produit, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en benzoxazine bisphénol-A, benzoxazine bisphénol-F, benzoxazine biosourcée et autres. Par secteur d'utilisation finale, le marché est segmenté en aérospatiale et défense, automobile et transport, électrique et électronique, marine et offshore, bâtiment et construction, et autres. Le rapport couvre également la taille du marché et les prévisions pour les résines polybenzoxazines dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Benzoxazine bisphénol-A |
| Benzoxazine bisphénol-F |
| Benzoxazine biosourcée |
| Autres |
| Aérospatiale et défense |
| Automobile et transport |
| Électrique et électronique |
| Marine et offshore |
| Bâtiment et construction |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Benzoxazine bisphénol-A | |
| Benzoxazine bisphénol-F | ||
| Benzoxazine biosourcée | ||
| Autres | ||
| Par secteur d'utilisation finale | Aérospatiale et défense | |
| Automobile et transport | ||
| Électrique et électronique | ||
| Marine et offshore | ||
| Bâtiment et construction | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des résines polybenzoxazines ?
La taille du marché des résines polybenzoxazines était évaluée à 109,61 millions USD en 2026 et devrait croître de 115,81 millions USD en 2027 à 154,11 millions USD d'ici 2032, à un CAGR de 5,88 % durant la période de prévision (2027-2032).
Quel type de produit domine la demande mondiale ?
La benzoxazine bisphénol-A est en tête, détenant une part de marché de 49,13 % en 2026 grâce à son historique de qualification établi et à la familiarité avec son traitement.
Quelle application affiche le taux de croissance le plus élevé ?
Le secteur électrique et électronique devrait croître à un CAGR de 6,77 % jusqu'en 2032, soutenu par les serveurs d'intelligence artificielle, les stations de base 5G et l'électronique de puissance pour véhicules électriques.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,41 % jusqu'en 2032, portée par la fabrication électronique et les activités de qualification des substrats.