
Marktgröße und Marktanteile für Polybenzoxazin-Harze
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
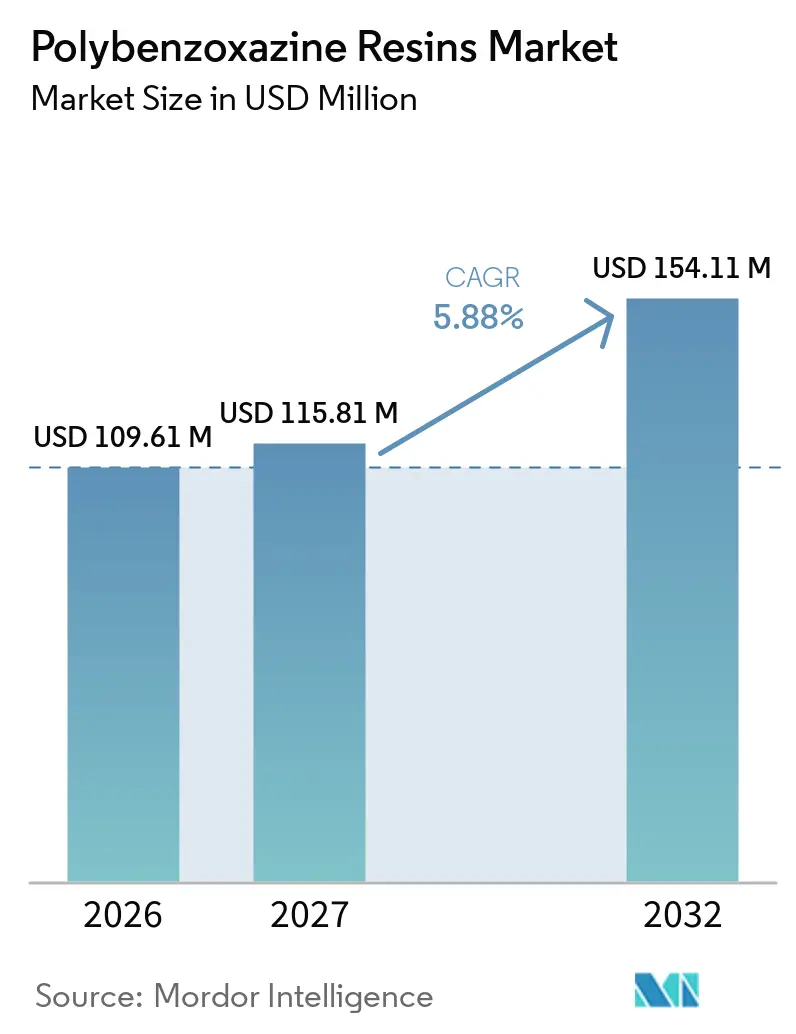
| Marktgröße (2027) | 115.81 Millionen US-Dollar |
| Marktgröße (2032) | 154.11 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Polybenzoxazin-Harze von Mordor Intelligence
Die Marktgröße für Polybenzoxazin-Harze wurde im Jahr 2026 auf 109,61 Millionen USD geschätzt und soll von 115,81 Millionen USD im Jahr 2027 auf 154,11 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,88 % während des Prognosezeitraums (2027–2032). Der Markt für Polybenzoxazin-Harze wird durch Anwendungen gestützt, die thermische Stabilität, geringe Aushärtungsschwindung, Flammbeständigkeit und geringe dielektrische Verluste in einem einzigen Harzsystem erfordern. Die Nachfrage konzentriert sich auf Anwendungen, bei denen herkömmliche Phenol- und Epoxidmaterialien gemeinsam diese Anforderungen nicht erfüllen können. Der Markt befindet sich in einer reiferen Phase, in der Käufer dem Leistungs- und Qualifizierungsnachweis mehr Gewicht beimessen als den anfänglichen Materialkosten. Luft- und Raumfahrt, Verteidigung, Elektronik und fortschrittliche Verbundwerkstoffprogramme bieten Chancen aufgrund ihrer anspruchsvollen Materialspezifikationen. Die Verarbeitungstemperatur und die Verfügbarkeit biobasierter Rohstoffe bleiben Einschränkungen, diese Faktoren sind jedoch anwendungsspezifisch und ändern nichts an der angegebenen Prognose für den Markt für Polybenzoxazin-Harze.
Wichtigste Erkenntnisse des Berichts
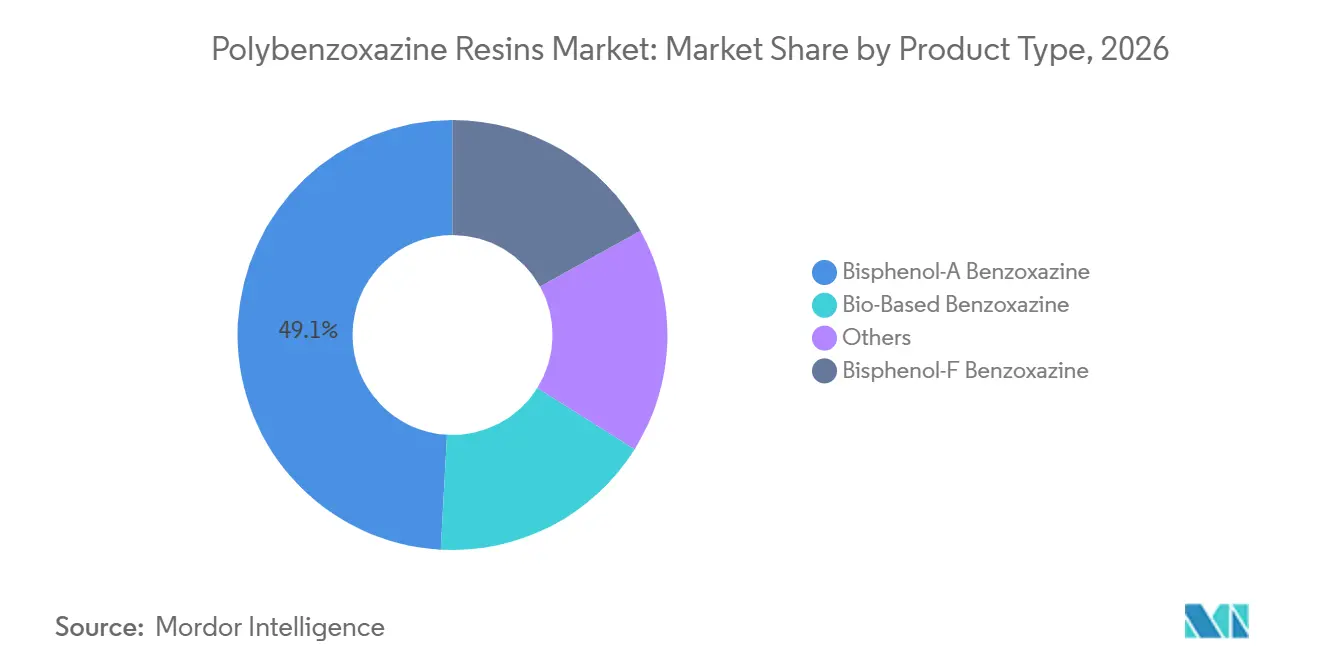
- Nach Produkttyp hielt Bisphenol-A-Benzoxazin im Jahr 2026 einen Marktanteil von 49,13 %, während biobasiertes Benzoxazin bis 2032 voraussichtlich mit einer CAGR von 6,94 % wachsen wird.
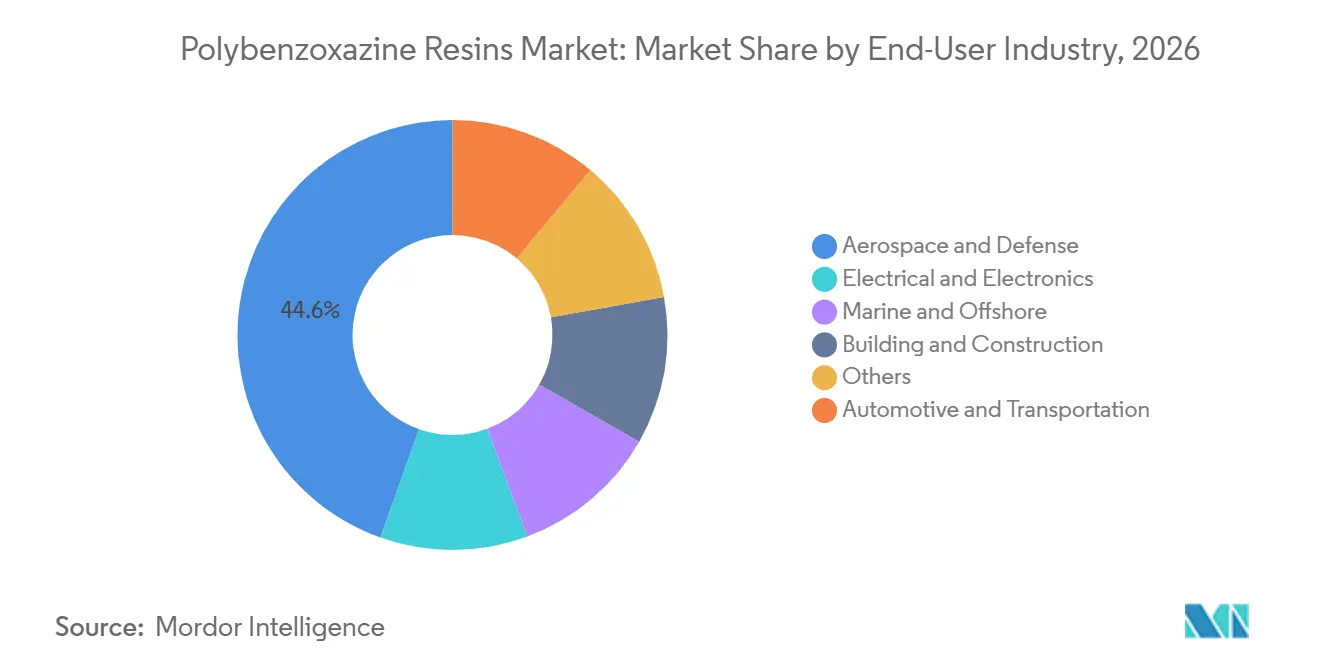
- Nach Endverbraucherbranche hielt Luft- und Raumfahrt sowie Verteidigung im Jahr 2026 einen Marktanteil von 44,56 %, während Elektrotechnik und Elektronik bis 2032 voraussichtlich mit einer CAGR von 6,77 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 35,81 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 6,41 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Polybenzoxazin-Harze
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach leichten Hochtemperatur-Verbundwerkstoffen | +2.0% | Global, mit Kernnachfrage in den Verteidigungskorridoren Nordamerikas, Europas und des Asien-Pazifik-Raums | Langfristig (≥ 4 Jahre) |
| Einsatz in hochzuverlässiger Elektronik und Leiterplatten-Laminaten | +1.5% | Asien-Pazifik als Kern, einschließlich China, Japan und Südkorea, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau von Verbundwerkstoffprogrammen in der Luft- und Raumfahrt sowie Verteidigung | +1.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Indien und Südkorea | Langfristig (≥ 4 Jahre) |
| Einführung halogenfreier Flammschutzsysteme | +0.8% | EU-geführt, mit globalem Compliance-Druck | Mittelfristig (2–4 Jahre) |
| Nahezu nullwertige Aushärtungsschwindung für maßhaltige Bauteile | +0.5% | Global, insbesondere in der Präzisionselektronik und bei Satelliten-Unterbaugruppen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach leichten Hochtemperatur-Verbundwerkstoffen
Luft- und Raumfahrt sowie Mobilitätsprogramme der nächsten Generation stellen höhere Leistungsanforderungen an Matrixharze für Strukturbauteile. Eine Studie aus dem Jahr 2025 unter der Leitung des Indian Institute of Technology (IIT) Delhi berichtete, dass Polybenzoxazin-basierte Imin-Vitrimer-Verbundwerkstoffe nach einem geschlossenen chemischen Recyclingkreislauf eine Zugfestigkeit vergleichbar mit der von unbehandelten kohlenstofffaserverstärkten Polymerplatten beibehielten. Dieselbe Studie berichtete von Spannungsrelaxationszeiten von nur 50 Sekunden bei 140 °C, was Reparaturansätze für Verbundwerkstoffplatten anstelle von Ersatz unterstützen könnte. Polybenzoxazin-Systeme weisen Glasübergangstemperaturen von 200 °C bis 300 °C auf, ohne dass separate Flammschutzmittelzusätze erforderlich sind. Dies vermeidet das zusätzliche Gewicht, das mit Additivpaketen in konkurrierenden Duroplasten mit vergleichbarer Flamm-, Rauch- und Toxizitätsleistung verbunden ist. Der Markt für Polybenzoxazin-Harze profitiert daher, wenn strukturelles Gewicht, Wärmebeständigkeit und Compliance-Anforderungen gemeinsam betrachtet werden.
Der Verbundwerkstoffanteil nimmt in Flugzeugen und anderen fortschrittlichen Mobilitätsplattformen zu, wodurch die Harzauswahl an mechanische Leistung und lange Qualifizierungszyklen gebunden bleibt. Für Polybenzoxazin-Formulierungen in Luftfahrtqualität wurden Biegemodulwerte von bis zu 50 % höher als bei herkömmlichen Epoxidharzen berichtet, was ihren Einsatz in Anwendungen unterstützt, bei denen strukturelle Steifigkeit wichtig ist. Das Material kann auch in ablativen Anwendungen eingesetzt werden, die ein vorhersehbares Verhalten bei hohen Temperaturen erfordern. Eine 2025 veröffentlichte Studie ergab, dass ein Polybenzoxazin-Silika-Gewebeverbundwerkstoff mit 3 Gew.-% Aluminiumoxid eine Massenablationsrate von 0,0284 g/s beim Oxyacetylen-Test erzielte. Dieses Ergebnis wurde als der niedrigste Wert für faserverstärkte ablative Verbundwerkstoffe in der zitierten offenen Literatur berichtet. Diese Eigenschaften unterstützen die Bewertung für Schubdüsen und Komponenten von Wiedereintrittsfahrzeugen, obwohl die Qualifizierung für jedes Programm spezifisch bleibt.
Zunehmender Einsatz in hochzuverlässiger Elektronik und Leiterplatten-Laminaten
Der Wechsel von herkömmlichen FR-4-Epoxidlaminaten zu neueren Substraten wird durch Anforderungen aus den Bereichen 5G, KI-Server und Leistungselektronik vorangetrieben. Diese Systeme erfordern Dielektrizitätskonstanten unter 3,5 und Verlustwinkel unter 0,01 bei Frequenzen von 1 GHz und darüber. JFE Chemical Corporation gibt an, dass ihre JBZ-Benzoxazin-Harzserie Dielektrizitätskonstanten von 2,9–3,5 und dielektrische Verluste von 0,009–0,02 bei 1 GHz aufweist. Das Unternehmen beschreibt auch Hochleistungsqualitäten mit dielektrischen Verlusten von 0,005 bis 0,01 bei 10 GHz. Diese Werte machen den Markt für Polybenzoxazin-Harze für Laminat- und Verkapselungsentscheidungen relevant, die sowohl elektrische als auch thermische Leistung erfordern.
Eine Übersichtsarbeit vom Dezember 2025 in ACS Applied Materials & Interfaces verknüpfte das niedrige dielektrische Verhalten des Materials mit der nahezu nullwertigen Schwindung während der Ringöffnungspolymerisation. Der Aushärtungsprozess ist katalysatorfrei und erzeugt keine Nebenprodukte, wodurch Eigenspannungen und Mikroporen reduziert werden, die den dielektrischen Verlust erhöhen können[1]. Dieses Verhalten kann in hochdichten Verbindungsstrukturen nützlich sein, bei denen die Leistung über mehrere Schichten hinweg stabil bleiben muss. Es gibt Herstellern von kupferkaschierten Laminaten auch einen Grund, das Material über eine einzelne Bulk-Dielektrizitätskonstante hinaus zu bewerten. Die Substratauswahl für KI-Inferenzbeschleunigerkarten berücksichtigt zunehmend Frequenzstabilität, Wärmemanagement und Maßhaltigkeit gemeinsam.
Für Polybenzoxazin-Materialien wurde eine Feuchtigkeitsaufnahme von 0,3 % bis 0,4 % berichtet, verglichen mit 1,0 % bis 2,0 % bei Standard-Epoxidharzen. Eine geringere Feuchtigkeitsaufnahme hilft, die Impedanzkontrolle unter feuchten Betriebsbedingungen aufrechtzuerhalten. Dies ist relevant für hochzuverlässige Elektronik der Klasse 3, bei der die Leistung der Leiterplatte über eine anspruchsvolle Betriebslebensdauer zuverlässig bleiben muss. Der Markt für Polybenzoxazin-Harze wird somit durch die kombinierten Anforderungen der Hochgeschwindigkeitsdateninfrastruktur und kompakter elektronischer Baugruppen gestützt. Die Chance ist am deutlichsten bei Basisstationen, Serverplatinen und Siliziumkarbid-Leistungsmodulen für Elektrofahrzeuge. Die Einführung bleibt abhängig von der Qualifizierung durch Laminathersteller und von den verfügbaren Anlagen zur Verarbeitung von Harzsystemen mit höheren Temperaturen.
Ausbau von Verbundwerkstoffprogrammen in der Luft- und Raumfahrt sowie Verteidigung
Verteidigungsausgaben in Nordamerika und Europa, die Entwicklung urbaner Luftmobilität und Aktivitäten im Bereich Satellitenkonstellation erweitern das Spektrum der geprüften Verbundwerkstoffanwendungen. Die daraus resultierende Nachfrage geht über traditionelle Schmal- und Breitrumpfflugzeugstrukturen hinaus auf antriebsnahe Teile, Orbitalstrukturen und aufkommende Verteidigungssysteme. Kaneka Aerospace präsentierte eine modifizierte Benzoxazin-Formulierung für Kohlenstoff-Kohlenstoff-Verbundwerkstoffanwendungen mit hoher Verkokungsausbeute auf technischen Sitzungen der Society for the Advancement of Material and Process Engineering. Das Unternehmen hat auch sein SR6400-Epoxid-Amin-Reparaturharz für Verbundwerkstoffreparaturarbeiten beschrieben. Diese Beispiele spiegeln die fortlaufende Entwicklung der Spezialharzsleistung für anspruchsvolle Luft- und Raumfahrtanwendungen wider.
Eine Studie der University of Bristol aus dem Jahr 2025 untersuchte entfaltbare Polybenzoxazin-Nanoverbundwerkstoffe unter simulierten niedrigen Erdumlaufbahnbedingungen. Die Arbeit umfasste die Exposition gegenüber atomarem Sauerstoff, Gammastrahlung und Vakuum-Ultraviolett-Bedingungen über 18 Monate. Mit Polyhedral Oligomeric Silsesquioxane (POSS) verstärkte Polybenzoxazin-Verbundwerkstoffe behielten ihre thermische und thermomechanische Stabilität bei, wobei die Glasübergangstemperaturen um bis zu 26 °C anstiegen. Dieser Befund liefert technische Unterstützung für den Einsatz dieser Materialien in Raumstrukturen. Er verknüpft den Markt für Polybenzoxazin-Harze mit Programmen, bei denen sowohl Hochtemperaturstabilität als auch Strahlenexposition relevant sind.
Toray Advanced Composites hob auf der Paris Air Show 2025 duroplastische Verbundwerkstoffsysteme für Flugzeuge, Verteidigung und Raumfahrtsysteme der nächsten Generation hervor. Diese Aktivität zeigt den anhaltenden Fokus des Lieferanten auf Luft- und Raumfahrtqualifizierung und Verbundwerkstoffsystementwicklung. Der Markt für Polybenzoxazin-Harze profitiert von diesem breiteren Engagement, da Harzentscheidungen innerhalb eines Ökosystems aus Prepregs, Verstärkungen, Werkzeugen, Reparaturmethoden und Fertigungsprozessen getroffen werden. Qualifizierungszyklen können die kurzfristige Umstellung verlangsamen, machen aber auch genehmigte Materialpositionen dauerhaft. Käufer schätzen dokumentierte Testergebnisse, Produktionskonsistenz und rückverfolgbare Versorgung, was eine hohe Eintrittsbarriere für Materialien ohne etablierten Luft- und Raumfahrtnachweis aufrechterhält.
Einführung halogenfreier Flammschutzsysteme
Die regulatorische Aufmerksamkeit gegenüber halogenierten Substanzen erhöht die Nachfrage nach Materialien, die Flammbeständigkeit ohne halogenhaltige Zusätze bieten können. Für Polybenzoxazin liegt die Chance in seinem intrinsischen verkokungsbildenden Netzwerk und seiner Fähigkeit, die Flammschutzleistung innerhalb des Matrixharzes zu verbessern. Europäische Vorschriften, einschließlich der Richtlinie zur Beschränkung gefährlicher Stoffe und der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH), bleiben wichtige Referenzpunkte für die Materialkonformität in globalen Lieferketten. Hersteller, die europäische Kunden beliefern, wenden diese Anforderungen häufig bei der Materialprüfung für Produkte an, die in mehreren Regionen verkauft werden. Dies verschafft dem Markt für Polybenzoxazin-Harze einen compliance-getriebenen Nachfragekanal sowohl in der Elektronik als auch in Strukturverbundwerkstoffen.
Eine RSC-Advances-Studie aus dem Jahr 2025 ergab, dass ein 9,10-Dihydro-9-oxa-10-phosphaphenanthren-10-oxid (DOPO)-haltiges Polymer, das aus Hauptketten-Benzoxazin gewonnen wurde, einen Sauerstoffindex von 34,1 % und eine UL-94-V-0-Bewertung in Epoxid-Duroplasten bei einem Phosphorgehalt von 0,3 Gew.-% erzielte. Dieses Ergebnis veranschaulicht, wie die Benzoxazin-Hybridisierung halogenfreie V-0-Leistung mit geringerer Additivbeladung als herkömmliche phosphorbasierte Systeme bieten kann. Es deutet auch auf einen Weg zur Verbesserung der Flammleistung hin, wo ein vollständig reines Polybenzoxazin-System für bestehende Produktionsmethoden nicht geeignet ist. Der Schwerpunkt liegt auf der Aufrechterhaltung elektrischer, mechanischer und thermischer Eigenschaften bei gleichzeitiger Erfüllung der Sicherheitsanforderungen, da Qualifizierungsteams die vollständige Formulierung und nicht nur die Flammleistung bewerten müssen.
Eine 2025 veröffentlichte Studie über furanbasierte biobasierte Polybenzoxazine berichtete von intrinsischer Flammbeständigkeit und hoher thermischer Stabilität ohne Halogen- oder Phosphorzusätze. Diese Materialien können Elektronikverpackungsanwendungen unterstützen, bei denen Beschaffungsteams nach weniger bedenklichen Stoffen suchen. Die Überprüfung von Sicherheitsdatenblättern ist nun ein expliziter Qualifizierungsschritt für viele Tier-1-Elektronikhersteller, die den Europäischen Markt, den britischen Markt und US-Bundesbehördenmärkte bedienen. Handelsqualitäten können in vielen Formulierungen V-1- oder V-0-Klassifizierungen ohne externe Zusätze erreichen, was möglicherweise den Bedarf an einem Nachrüstansatz mit zusätzlichen Flammschutzpaketen reduziert. Das Ergebnis hängt weiterhin von der Harzqualität, dem Design des Endartikels und der anwendbaren Prüfmethode ab.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten und begrenzte Skaleneffekte | -0.9% | Global, besonders ausgeprägt in Südamerika, dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Komplexe Verarbeitung und Hochtemperatur-Aushärtungsanforderungen | -0.6% | Global, am restriktivsten in kleinen und mittelgroßen Fertigungsumgebungen in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Epoxid-, Phenol-, Polyimid- und Bismaleimidharze | -0.7% | Nordamerika und Europa, wo Epoxid-Lieferketten fest verankert sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und begrenzte Skaleneffekte
Benzoxazin-Monomere werden durch eine Mannich-artige Kondensation von Phenol, Formaldehyd und einem Amin unter kontrollierten Bedingungen hergestellt. Dieser Produktionsweg ist weniger für die kontinuierliche Fließfertigung geeignet als die Veresterungs- oder Epoxidierungsrouten, die für hochvolumige Duroplaste verwendet werden. Viele aktuelle Anlagen verwenden daher Batch- oder Semi-Batch-Prozesse, was die Stückkosten im Vergleich zu Bisphenol-A-Epoxidharz erhöht, das von einer ausgereiften, kontinuierlichen katalytischen Produktion profitiert. Der Markt für Polybenzoxazin-Harze ist diesem Kostenunterschied am stärksten in Anwendungen ausgesetzt, die nicht das vollständige thermische, dielektrische oder Flammschutzprofil des Materials erfordern.
Das Material kann sich für Verteidigungs- und Luft- und Raumfahrtanwendungen qualifizieren, bei denen Leistungs- und Zertifizierungsanforderungen die Harzkosten überwiegen. Der Vergleich ist weniger günstig bei Automobilaminaten und allgemeinen Industrieverbundwerkstoffen, wo etablierte Epoxidharze im kommerziellen Maßstab 30 % bis 50 % günstiger sein können. Preissensible Käufer können eine geringere Leistung akzeptieren, wenn ein vorhandenes Epoxidsystem die Mindestanforderung erfüllt. Dies schränkt die Nachfrage in Anwendungen ohne starke Sicherheits- oder Wärmebeständigkeitsanforderungen ein und erfordert von Harzlieferanten, einen klaren Nutzungskostenvorteil nachzuweisen, anstatt sich allein auf technische Spezifikationen zu verlassen.
Biobasierte Qualitäten stehen vor einer zusätzlichen Kostenherausforderung, da erneuerbare Phenole, einschließlich Vanillin, Cardanol und Eugenol, in kleineren Mengen und mit größerer Variabilität als petrochemisches Bisphenol A produziert werden. Dies kann die Kostenkonvergenz verlangsamen, selbst wenn die Forschungsinvestitionen zunehmen. Eine 2025 veröffentlichte Publikation berichtete von verarbeitbaren biobasierten Polybenzoxazin-Systemen mit einstellbarer Zähigkeit im Bereich von 9,0 bis 24,1 MJ/m³ und einer Dielektrizitätskonstante von 2,99 bei 3 GHz. Obwohl diese Ergebnisse die technische Entwicklung unterstützen, bleibt die großtechnische kommerzielle Einführung von einer konsistenten Rohstoffversorgung und zuverlässigen Syntheseausbeuten abhängig.
Komplexe Verarbeitung und Hochtemperatur-Aushärtungsanforderungen
Viele Polybenzoxazin-Formulierungen härten bei 180 °C bis 220 °C aus, was höher ist als das üblicherweise mit Epoxidsystemen assoziierte Aushärtungsfenster von 120 °C bis 150 °C. Hersteller mit begrenzten Pressen-, Ofen- oder Autoklavkapazitäten können diesen Bereich möglicherweise schwer unterbringen. Diese Einschränkung ist besonders relevant für kleinere Hersteller und Betriebe in Schwellenmärkten mit begrenzten Hochtemperaturverarbeitungsanlagen, da sie Zykluszeit, Energieverbrauch und Kapitalanforderungen einer Produktionslinie erhöhen kann.
Verarbeitungsüberlegungen gehen über die Aushärtungstemperatur hinaus. Harzinjektionsverfahren und Flüssiginfusionsanwendungen erfordern eine kontrollierte Viskosität und eine vorhersehbare Faserbenetzung. Bisphenol-F-Qualitäten bieten eine niedrigere Schmelzviskosität als Bisphenol-A-Qualitäten, was die Verarbeitbarkeit bei diesen Methoden verbessern und Lieferanten einen Weg bieten kann, einige Handhabungsbeschränkungen zu beheben, ohne den beabsichtigten Endverbrauch zu ändern. Der Markt für Polybenzoxazin-Harze konkurriert jedoch weiterhin gegen Systeme, die den Betreibern bereits vertraut sind und in bestehende Fabrikprozesse integriert sind.
Die Produktstrategie beinhaltet oft das Ausbalancieren von Leistung mit Modifikationen, die es Herstellern ermöglichen, verfügbare Anlagen zu nutzen. Mischungen mit anderen Duroplasten können die mit der Einführung eines vollständig reinen Benzoxazin-Systems verbundene Unterbrechung reduzieren. Lieferanten untersuchen auch niederviskose Flüssigqualitäten für das Harzinjektionsverfahren und die Infusion bei Umgebungstemperatur. Diese Optionen können die praktischen Anwendungen der Chemie erweitern, müssen aber die thermischen und dielektrischen Vorteile beibehalten, die den Übergang rechtfertigen. Die Verarbeitungsbarriere ist daher nicht einheitlich im Markt für Polybenzoxazin-Harze. Sie ist am bedeutendsten, wo Hersteller eine begrenzte Anlagenflexibilität haben oder wo Materialkosten und Zykluszeit die primären Beschaffungskriterien sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Bisphenol-A-Qualität führt, biobasierte Qualitäten beschleunigen
Bisphenol-A-Benzoxazin hielt im Jahr 2026 einen Marktanteil von 49,13 % am Markt für Polybenzoxazin-Harze. Seine Position spiegelt etablierte Lieferantenqualifizierungsdaten, bekannte Prepreg-Verarbeitungsverfahren und die Kompatibilität mit der Autoklavinfrastruktur wider, die von Luft- und Raumfahrt- sowie Elektronikherstellern verwendet wird. Nach der Ringöffnungspolymerisation bietet die Qualität eine hohe Vernetzungsdichte, Glasübergangstemperaturen, die üblicherweise zwischen 180 °C und 220 °C liegen, und Verkokungsausbeuten über 45 % in der thermogravimetrischen Analyse. Diese Eigenschaften unterstützen seinen Einsatz in Strukturverbundwerkstoffen und hochzuverlässigen Laminaten. Ein im Mai 2025 erteiltes US-Patent beschrieb eine multifunktionale Benzoxazin-Zusammensetzung für faserverstärkte Verbundwerkstoffe, die Bisphenol-A- und Bisphenol-F-Harze mit cycloaliphatischen Epoxidkomponenten kombiniert. Die Zusammensetzung wurde für Luft- und Raumfahrtumgebungen mit hoher Temperatur und hoher Druckbelastung entwickelt. Dies zeigt die fortlaufende Formulierungsarbeit in einem kommerziell etablierten Teil des Marktes für Polybenzoxazin-Harze.
Bisphenol-F-Benzoxazin und andere herkömmliche Qualitäten bilden den Rest des nicht-biobasierten Portfolios. Bisphenol-F-Materialien haben eine etwas niedrigere Schmelzviskosität als Bisphenol-A-Materialien, was die Handhabung beim Harzinjektionsverfahren und bei der Flüssiginfusion verbessern kann, wo eine konsistente Faserbenetzung notwendig ist. Biobasiertes Benzoxazin ist der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 6,94 % von 2027 bis 2032. Forschungsergebnisse aus dem Jahr 2025 berichteten von biobasierten Formulierungen mit einstellbarer Zähigkeit im Bereich von 9,0 bis 24,1 MJ/m³ und einer Dielektrizitätskonstante von 2,99 bei 3 GHz. Eine weitere Studie aus dem Jahr 2025 berichtete, dass biobasiertes Polybenzoxazin aus Tanninsäure und Anilin die Korrosionsbeständigkeit verbesserte und gleichzeitig die thermische Stabilität beibehielt. Diese Ergebnisse deuten auf einen möglichen Weg zu Meeres- und Offshore-Anwendungen hin, neben einem unmittelbareren Fokus auf Elektronik und die Beschaffung nachhaltiger Materialien. Sie erweitern auch den Markt für Polybenzoxazin-Harze über etablierte petrochemische Rohstoffoptionen hinaus und halten ihn für Käufer relevant, die erneuerbare Materialwege suchen.

Nach Endverbraucherbranche: Luft- und Raumfahrt führt die Nachfrage an, Elektronik treibt das Wachstum
Luft- und Raumfahrt sowie Verteidigung machten im Jahr 2026 44,56 % des Gesamtumsatzes aus. Das Segment profitiert von Materialqualifizierungszyklen, die genehmigte Harzmaterialpositionen dauerhaft machen, sobald sie die Flugzertifizierung erreichen. Anforderungen gemäß 14 Code of Federal Regulations (CFR) Teil 25 und verwandten Militärstandards befassen sich mit Flamme, Rauch und Toxizität für Kabineninnenmaterialien. Diese Anforderungen schaffen eine anhaltende Nachfrage nach zertifizierten Systemen für Reparatur- und Wartungsarbeiten sowie für Neubauprogramme. Kaneka Aerospace präsentierte Benzoxazin-Formulierungen ABZ und F-ABZ, die eine hohe Verkokungsausbeute für Kohlenstoff-Kohlenstoff-Verbundwerkstoffanwendungen aufweisen, auf der Composites and Advanced Materials Expo (CAMX) 2024. Darauf folgte 2025 ein Bismaleimid-Werkzeug-Prepreg, das bei 120 °C aushärtet und dabei eine Betriebsleistung bei 177 °C beibehält, was die fortlaufende Entwicklung von Hochleistungs-Duroplastsystemen demonstriert. Luft- und Raumfahrt sowie Verteidigung bleiben das größte Endverbrauchersegment, da Zertifizierung, Wärmebeständigkeit und Brandschutzleistung gemeinsam bewertet werden.
Elektrotechnik und Elektronik haben die höchste prognostizierte Wachstumsrate mit einer CAGR von 6,77 % von 2027 bis 2032. KI-Serverinfrastruktur, 5G-Basisstationen und Leistungselektronik für Elektrofahrzeuge kombinieren hohe Betriebsfrequenz, hohe Sperrschichttemperatur und dichte Verpackungsanforderungen. Hohe Glasübergangstemperatur und geringe Feuchtigkeitsaufnahme sind wichtig für Vergussmassen und Substratmaterialien in hochdichten elektronischen Komponenten. Die Nachfrage aus Automobil und Transport ist an Wärmemanagementteile im Motorraum und Leistungsmodul-Vergussmassen für Elektrofahrzeuge gebunden, die oberhalb der Betriebsgrenzen von Standard-Epoxidverbindungen arbeiten. Die Nachfrage aus dem Meeres- und Offshore-Bereich konzentriert sich auf Strukturklebstoffe und Beschichtungsmatrizen, die Salzsprühbeständigkeit, thermische Zyklusstabilität und halogenfreien Flammschutz erfordern. Bauwesen und Konstruktion ist das kleinste Endverbrauchersegment, aber feuerfeste Platten und Fassadenverbundwerkstoffe bieten eine langzyklische Infrastrukturnachfragebasis für den Markt für Polybenzoxazin-Harze.
Geografische Analyse
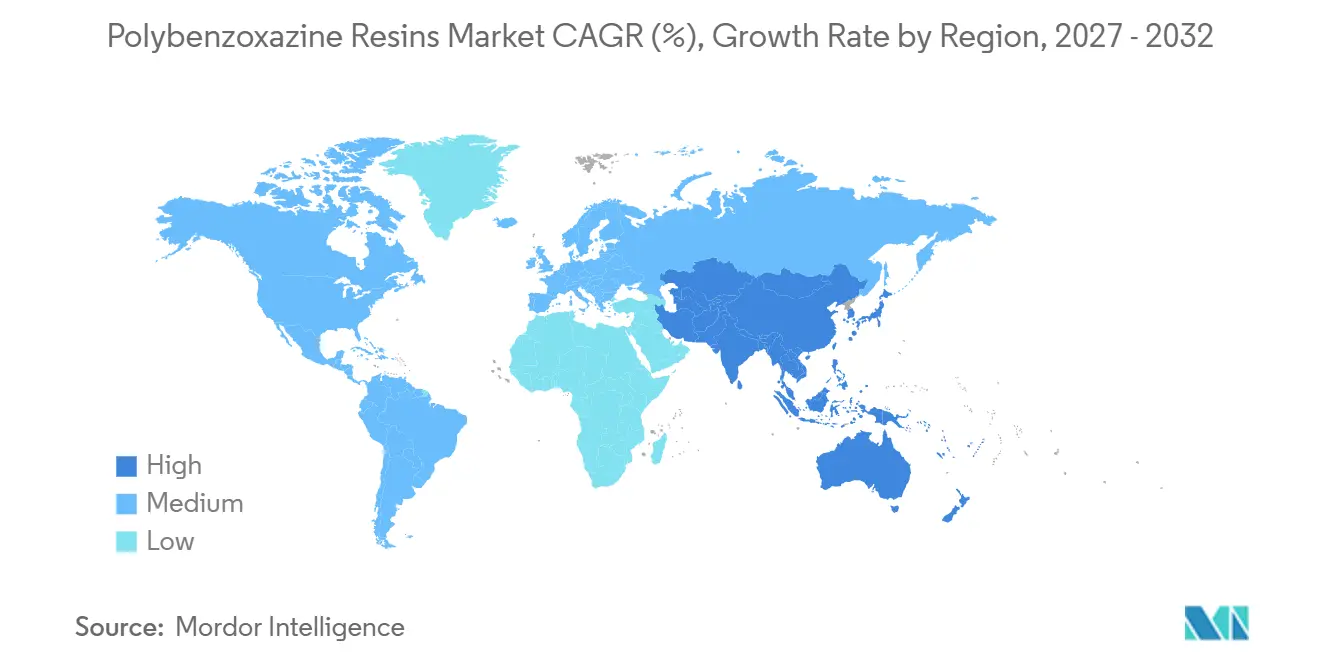
Nordamerika machte im Jahr 2026 35,81 % des Marktes für Polybenzoxazin-Harze aus. Die Vereinigten Staaten verfügen über eine große Luft- und Raumfahrt- sowie Verteidigungsindustriebasis, die Flugzeugzellenhersteller, Verteidigungsunternehmen und Verbundwerkstoff-Fertigungslieferketten umfasst. Diese Kunden beschaffen nach detaillierten Spezifikationen, was die Nachfrage weniger kostendruckempfindlich macht als in allgemeinen Industrieanwendungen. Kanada trägt durch Satelliten- und Raumfahrtsystemaktivitäten bei, wo ablative und strukturelle Verbundwerkstoffe gegen Strahlen- und Thermoschockanforderungen getestet werden. Mexiko unterstützt die Fertigungskette für US-amerikanische Verbundwerkstoffhersteller. Kaneka Aerospace und Composite Technology Development unterhalten eine nordamerikanische Präsenz bei der Entwicklung von Spezial-Benzoxazinen für ablative und strukturelle Verbundwerkstoffanwendungen.
Nordamerika bleibt auch ein Technologieanker für die Beschaffung fortschrittlicher Verbundwerkstoffe. Im Juli 2025 gab Toray Advanced Composites bekannt, raumfahrttaugliche Verbundwerkstoffe auf Epoxidbasis für Constellation-Solaranlagen zu liefern[2]. Diese Ankündigung unterstreicht die Rolle qualifizierter Verbundwerkstoffe in Raumfahrtprogrammen, auch wenn die spezifische Lieferung ein epoxidbasiertes System ist. Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 6,41 % von 2027 bis 2032. Japan beherbergt mehrere fortschrittliche Benzoxazin-Hersteller, darunter JFE Chemical Corporation, die ihre JBZ-Serie für Prepregs, Laminate und Halbleiterverkapselung liefert. Südkoreas Elektronik-Ökosystem und Chinas wachsende 5G-Infrastruktur unterstützen die Nachfrage nach kupferkaschierten Laminaten. In der Asien-Pazifik-Region verlagert sich der Markt für Polybenzoxazin-Harze von der Fertigungsskala hin zu aktiverer Forschung, Spezifikationsentwicklung und lokalen Qualifizierungsaktivitäten.
China hat Patentanmeldungen für hochzähe, niedrig-dielektrische biobasierte Benzoxazin-Harze für kupferkaschierte Laminate veröffentlicht, was auf Bemühungen zur Entwicklung lokaler Formulierungen hinweist. Indiens Luft- und Raumfahrtentwicklung und Verteidigungsindigenisierungsbemühungen schaffen einen aufkommenden Qualifizierungsweg für Hochtemperatur-Verbundwerkstoffharze. ABR Organics Limited und Atul Ltd. sind in Indiens Spezialchemikalien-Vertriebskanälen positioniert. Malaysia und Singapur fügen Elektronikfertigungskapazitäten innerhalb des ASEAN-Korridors hinzu. Europa hat Nachfrage aus Deutschlands Automobil- und Luft- und Raumfahrtproduktionsbasis, einschließlich kohlenstofffaserverstärkter Polymerstrukturen und Hochspannungsleistungselektronik. Die Araldite-Benzoxazin-Linie von Huntsman Advanced Materials wird für primäre und sekundäre Luft- und Raumfahrtstrukturen verwendet, während nordische Meeres- und Offshore-Kunden halogenfreie, thermisch beständige Strukturklebstoffe benötigen. Südamerika, der Nahe Osten und Afrika bleiben kleinere Märkte, obwohl Brasiliens Embraer-verknüpfte Lieferkette und Golfstaateninvestitionen in Öl und Gas, Infrastruktur und Verteidigung die Nachfrage nach Hochleistungsverbundwerkstoffen aufrechterhalten. EU-RoHS- und REACH-Anforderungen beeinflussen die Materialauswahl über Europa hinaus, da Lieferanten häufig EU-konforme Spezifikationen für globale Programme anwenden. Diese Bedingungen unterstützen weiterhin das Wachstum im Markt für Polybenzoxazin-Harze über mehrere Endverwendungen und Regionen hinweg.
Wettbewerbslandschaft
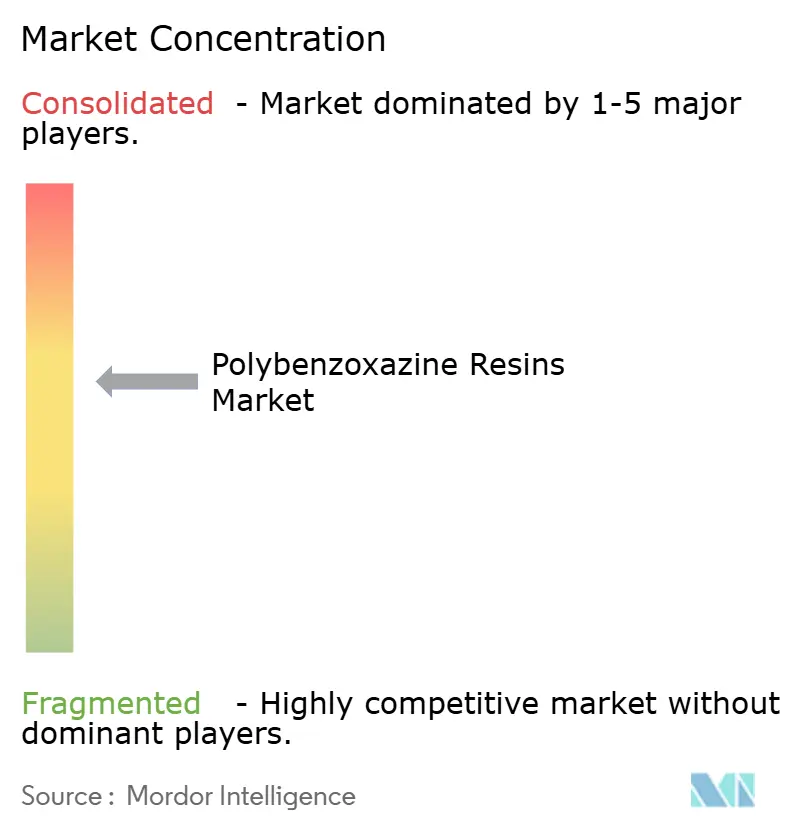
Der Markt für Polybenzoxazin-Harze ist mäßig konsolidiert. JFE Chemical Corporation, Shikoku Chemicals Corporation, Sumitomo Bakelite Co., Ltd. und Japan Material Technologies Corporation halten Positionen aufgrund ihrer Formulierungskompetenz und ihrer Nachweise bei der nachgelagerten Qualifizierung. Huntsman International LLC und DIC Corporation nehmen ebenfalls durch breitere Duroplast-Portfolios teil, die es ihnen ermöglichen, Benzoxazin gemischt mit Epoxid, Bismaleimid oder Cyanatester anzubieten. Diese Mischungen können die Verarbeitbarkeit verbessern und gleichzeitig die mit der Benzoxazin-Chemie verbundenen thermischen und dielektrischen Eigenschaften beibehalten. Infolgedessen liegt der Wettbewerbsfokus auf der Formulierungseignung und der Qualifizierungsunterstützung und nicht auf Einzelharzprodukten.
Hybride Harzsysteme stellen einen wichtigen Wettbewerbsansatz dar, da sie Kunden ermöglichen, die Leistung zu verbessern, ohne bestehende Prozesse zu ersetzen. Ein US-Patent aus dem Jahr 2025, das zwei Benzoxazin-Typen und eine cycloaliphatische Epoxidkomponente abdeckt, veranschaulicht diesen Ansatz für Luft- und Raumfahrt-Verbundwerkstoffanwendungen. DIC Corporation hat auch Arbeiten an phenolischen Hydroxyl-enthaltenden Verbindungen, härtbaren Harzzusammensetzungen und kupferkaschierten Laminaten verfolgt, die Benzoxazin als Co-Harz-Komponente für elektronische Anwendungen enthalten. Patentaktivitäten zeigen anhaltende Aufmerksamkeit für Mischungen und anwendungsspezifische Formulierungen. JFE Chemicals kommerzielles JBZ-Portfolio spiegelt einen zweiten Ansatz wider und bietet Materialien für Prepregs, Laminate und Halbleiteranwendungen mit definierten elektrischen Eigenschaften. Sumitomo Bakelites biomassebasiertes PFA-Prepreg stellt ein drittes Beispiel dar, bei dem das Unternehmen eine Position in Flammbeständigkeit und erneuerbaren Materialien für Flugzeuginterieure anstrebt.
Chancen verbleiben bei der Skalierung biobasierter Qualitäten, der ablativen Neuformulierung für kommerzielle Raumfahrtkomponenten und niederviskosen Flüssigqualitäten für das Harzinjektionsverfahren bei Umgebungsinfusionstemperaturen. Bitrez Group Limited bedient individuelle Formulierungsanforderungen für spezialisierte Substrat- und Klebanwendungen im Vereinigten Königreich und auf europäischen Märkten. KONISHI CHEMICAL IND CO., LTD. liefert Standard-Benzoxazin-Qualitäten, die in akademischer und industrieller Patentliteratur zitiert werden. Forschungen zur Vitrimer-Chemie haben eine geschlossene Recyclingfähigkeit in Polybenzoxazin-Kohlenstofffaser-Verbundwerkstoffen demonstriert, was End-of-Life-Bedenken für Luft- und Raumfahrt-Verbundwerkstoffplattformen ansprechen könnte, obwohl diese Arbeit noch vor der Kommerzialisierung steht.
Marktführer in der Branche für Polybenzoxazin-Harze
-
Huntsman International LLC
-
KANEKA CORPORATION
-
SHIKOKU CHEMICALS CORPORATION
-
Japan Material Technologies Corporation
-
Bitrez Group Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Januar 2026: Sumitomo Bakelite Co., Ltd. entwickelte ein biomassebasiertes PFA-Harz-Prepreg (PolyFurfurylalkohol) unter der Marke sbPFA für Flugzeuginnenmaterialien. Das Material erfüllt FST-Standards gemäß 14 CFR Teil 25 und OSU-Wärmefreisetzungsanforderungen, mit mechanischer Festigkeit vergleichbar mit der von erdölbasierten Phenolharzen. Das Unternehmen zielt auf eine Kundenbewertung im Jahr 2026 und eine Massenproduktion bis 2028 ab, mit Plänen zur Erweiterung der Technologie auf andere Hochflammschutzanwendungen über die Luftfahrt hinaus.
- September 2025: RSC Publishing (IIT Delhi) veröffentlichte eine begutachtete Studie in Polymer Chemistry über Polybenzoxazin-Imin-Vitrimer-Kohlenstofffaser-Verbundwerkstoffe. Die Studie demonstrierte eine geschlossene Recyclingfähigkeit unter milden chemischen Bedingungen, wobei die Zugfestigkeit von recyceltem kohlenstofffaserverstärktem Polymer vergleichbar mit der von unbehandelten Platten war. Diese Erkenntnisse unterstützen die Qualifizierung von recycelbaren Polybenzoxazin-Verbundwerkstoffen in der Luft- und Raumfahrt sowie Verteidigungsmärkten, wo Vorschriften zum End-of-Life-Management verschärft werden.
Globaler Berichtsumfang für den Markt für Polybenzoxazin-Harze
Polybenzoxazin-Harze sind eine relativ neue Klasse von Hochleistungs-Duroplast-Phenolharzen, die Stickstoff und Sauerstoff enthalten. Sie werden durch eine Kondensationsreaktion eines Phenols, eines Amins und Formaldehyd zur Bildung von Benzoxazin-Monomeren synthetisiert, die dann durch Ringöffnungspolymerisation ohne den Bedarf an herkömmlichen Härtern oder Katalysatoren polymerisieren.
Der Markt für Polybenzoxazin-Harze ist nach Produkttyp, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Bisphenol-A-Benzoxazin, Bisphenol-F-Benzoxazin, biobasiertes Benzoxazin und Sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Luft- und Raumfahrt sowie Verteidigung, Automobil und Transport, Elektrotechnik und Elektronik, Marine und Offshore, Bauwesen und Konstruktion sowie Sonstige segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Polybenzoxazin-Harze in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Bisphenol-A-Benzoxazin |
| Bisphenol-F-Benzoxazin |
| Biobasiertes Benzoxazin |
| Sonstige |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil und Transport |
| Elektrotechnik und Elektronik |
| Marine und Offshore |
| Bauwesen und Konstruktion |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Bisphenol-A-Benzoxazin | |
| Bisphenol-F-Benzoxazin | ||
| Biobasiertes Benzoxazin | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Luft- und Raumfahrt sowie Verteidigung | |
| Automobil und Transport | ||
| Elektrotechnik und Elektronik | ||
| Marine und Offshore | ||
| Bauwesen und Konstruktion | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Polybenzoxazin-Harze?
Die Marktgröße für Polybenzoxazin-Harze wurde im Jahr 2026 auf 109,61 Millionen USD geschätzt und soll von 115,81 Millionen USD im Jahr 2027 auf 154,11 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,88 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp führt die globale Nachfrage an?
Bisphenol-A-Benzoxazin führt mit einem Marktanteil von 49,13 % im Jahr 2026 aufgrund seines etablierten Qualifizierungsnachweises und der Verarbeitungsvertrautheit.
Welche Anwendung hat die höchste Wachstumsrate?
Der Sektor Elektrotechnik und Elektronik soll bis 2032 mit einer CAGR von 6,77 % wachsen, unterstützt durch KI-Server, 5G-Basisstationen und Leistungselektronik für Elektrofahrzeuge.
Welche Region wächst am schnellsten?
Asien-Pazifik soll bis 2032 mit einer CAGR von 6,41 % wachsen, angetrieben durch Elektronikfertigung und Substratqualifizierungsaktivitäten.