
プラットフォーム供給船(PSV)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
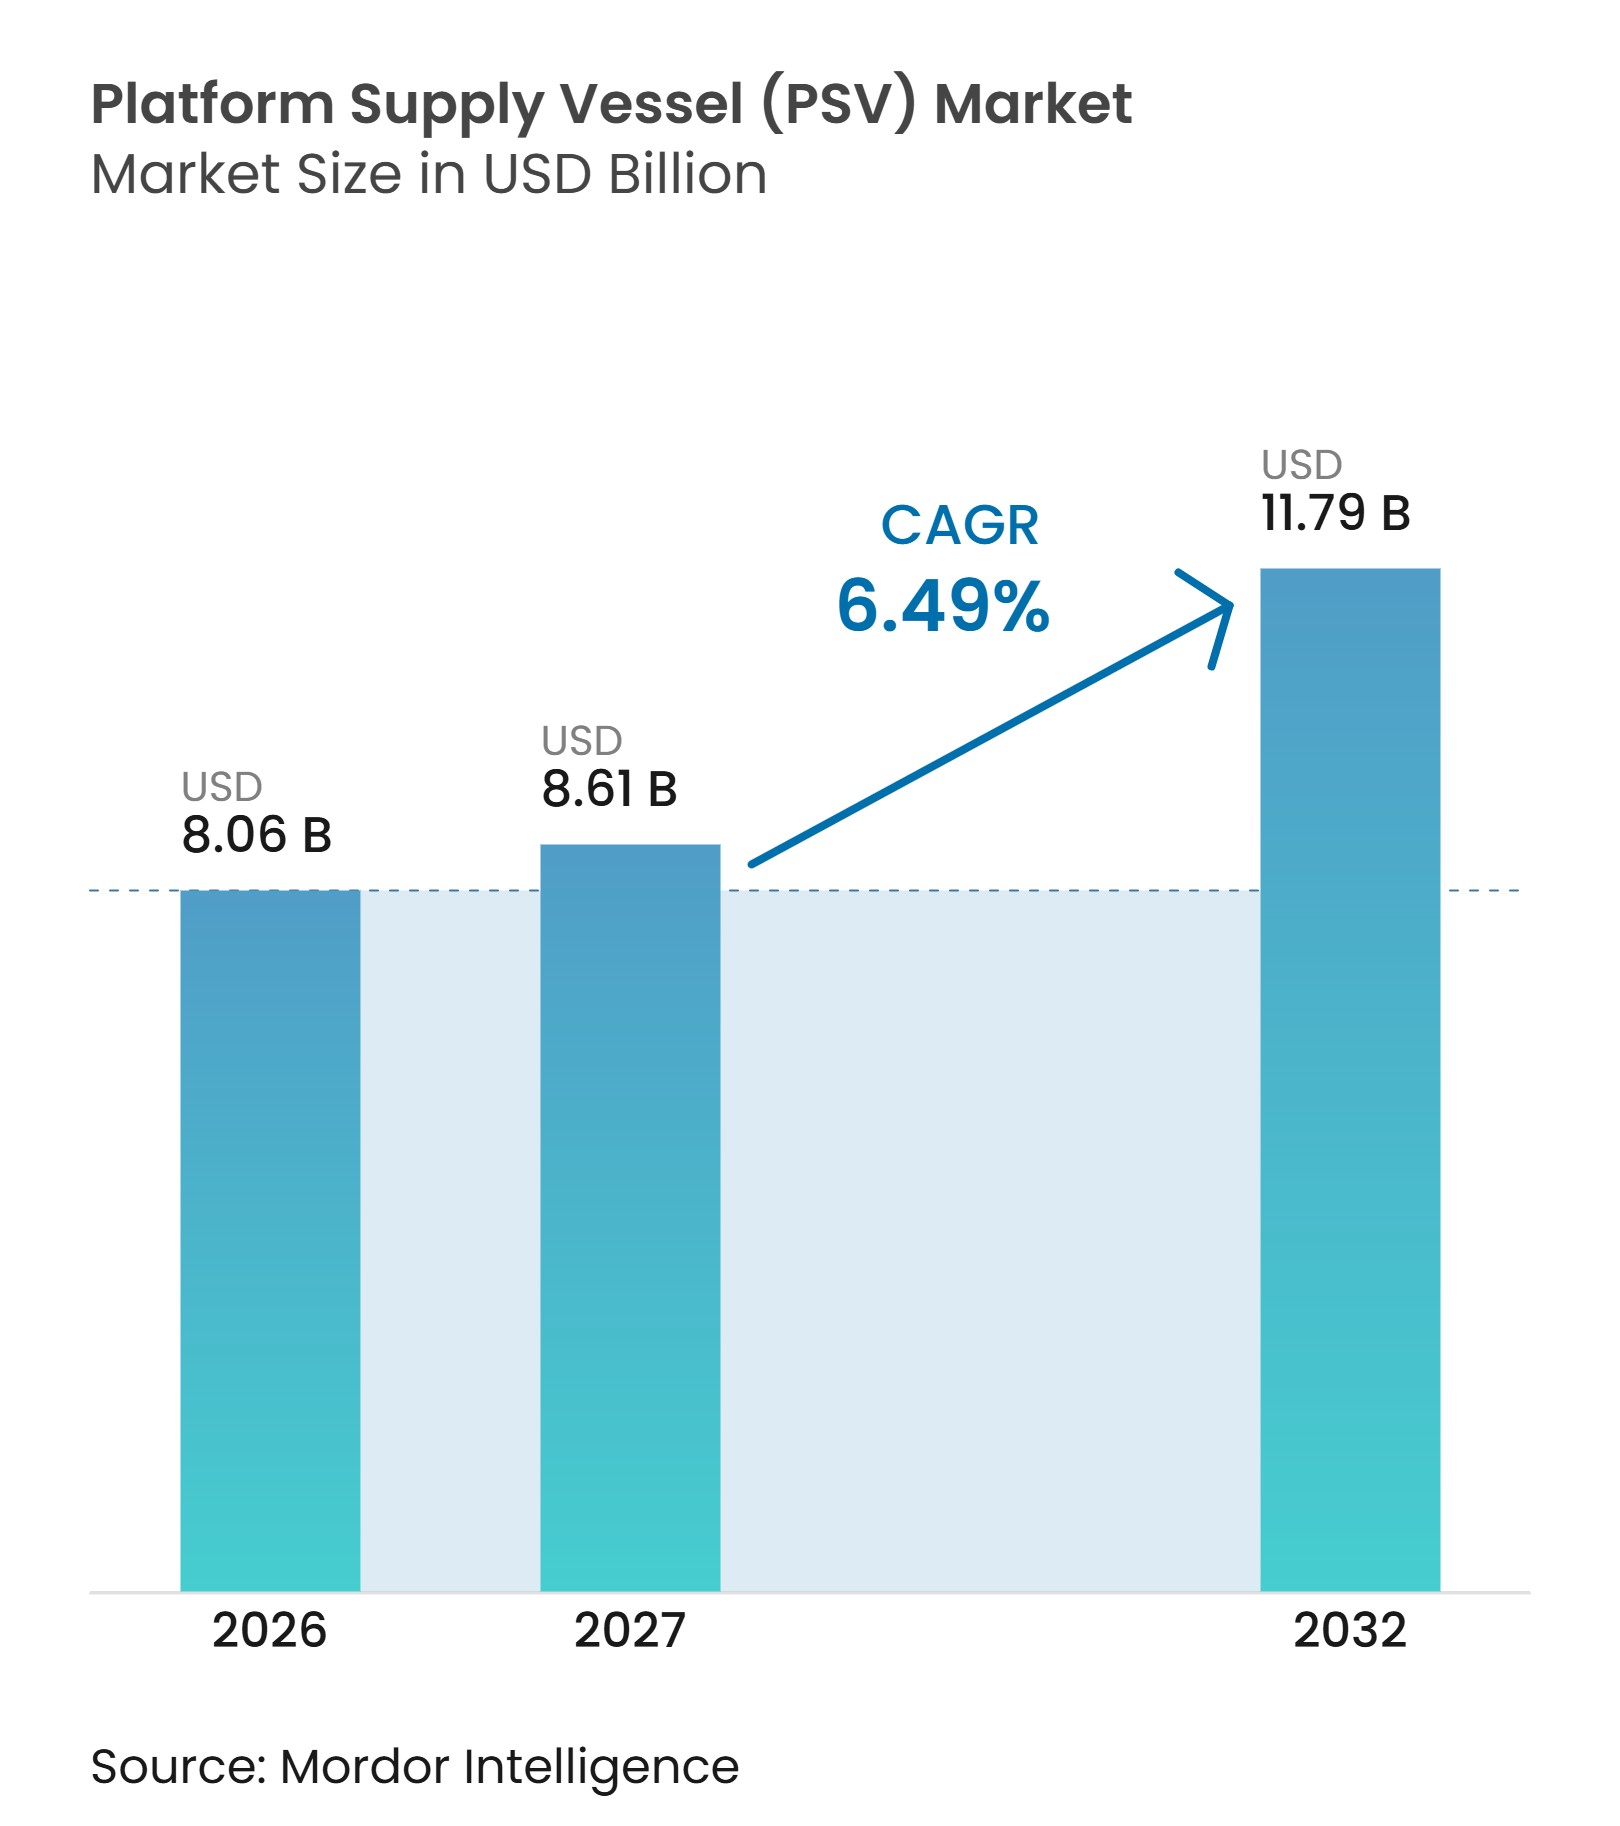
| 市場規模 (2027) | 8.61 十億米ドル |
| 市場規模 (2032) | 11.79 十億米ドル |
| 成長率 (2027 - 2032) | 6.49 % |
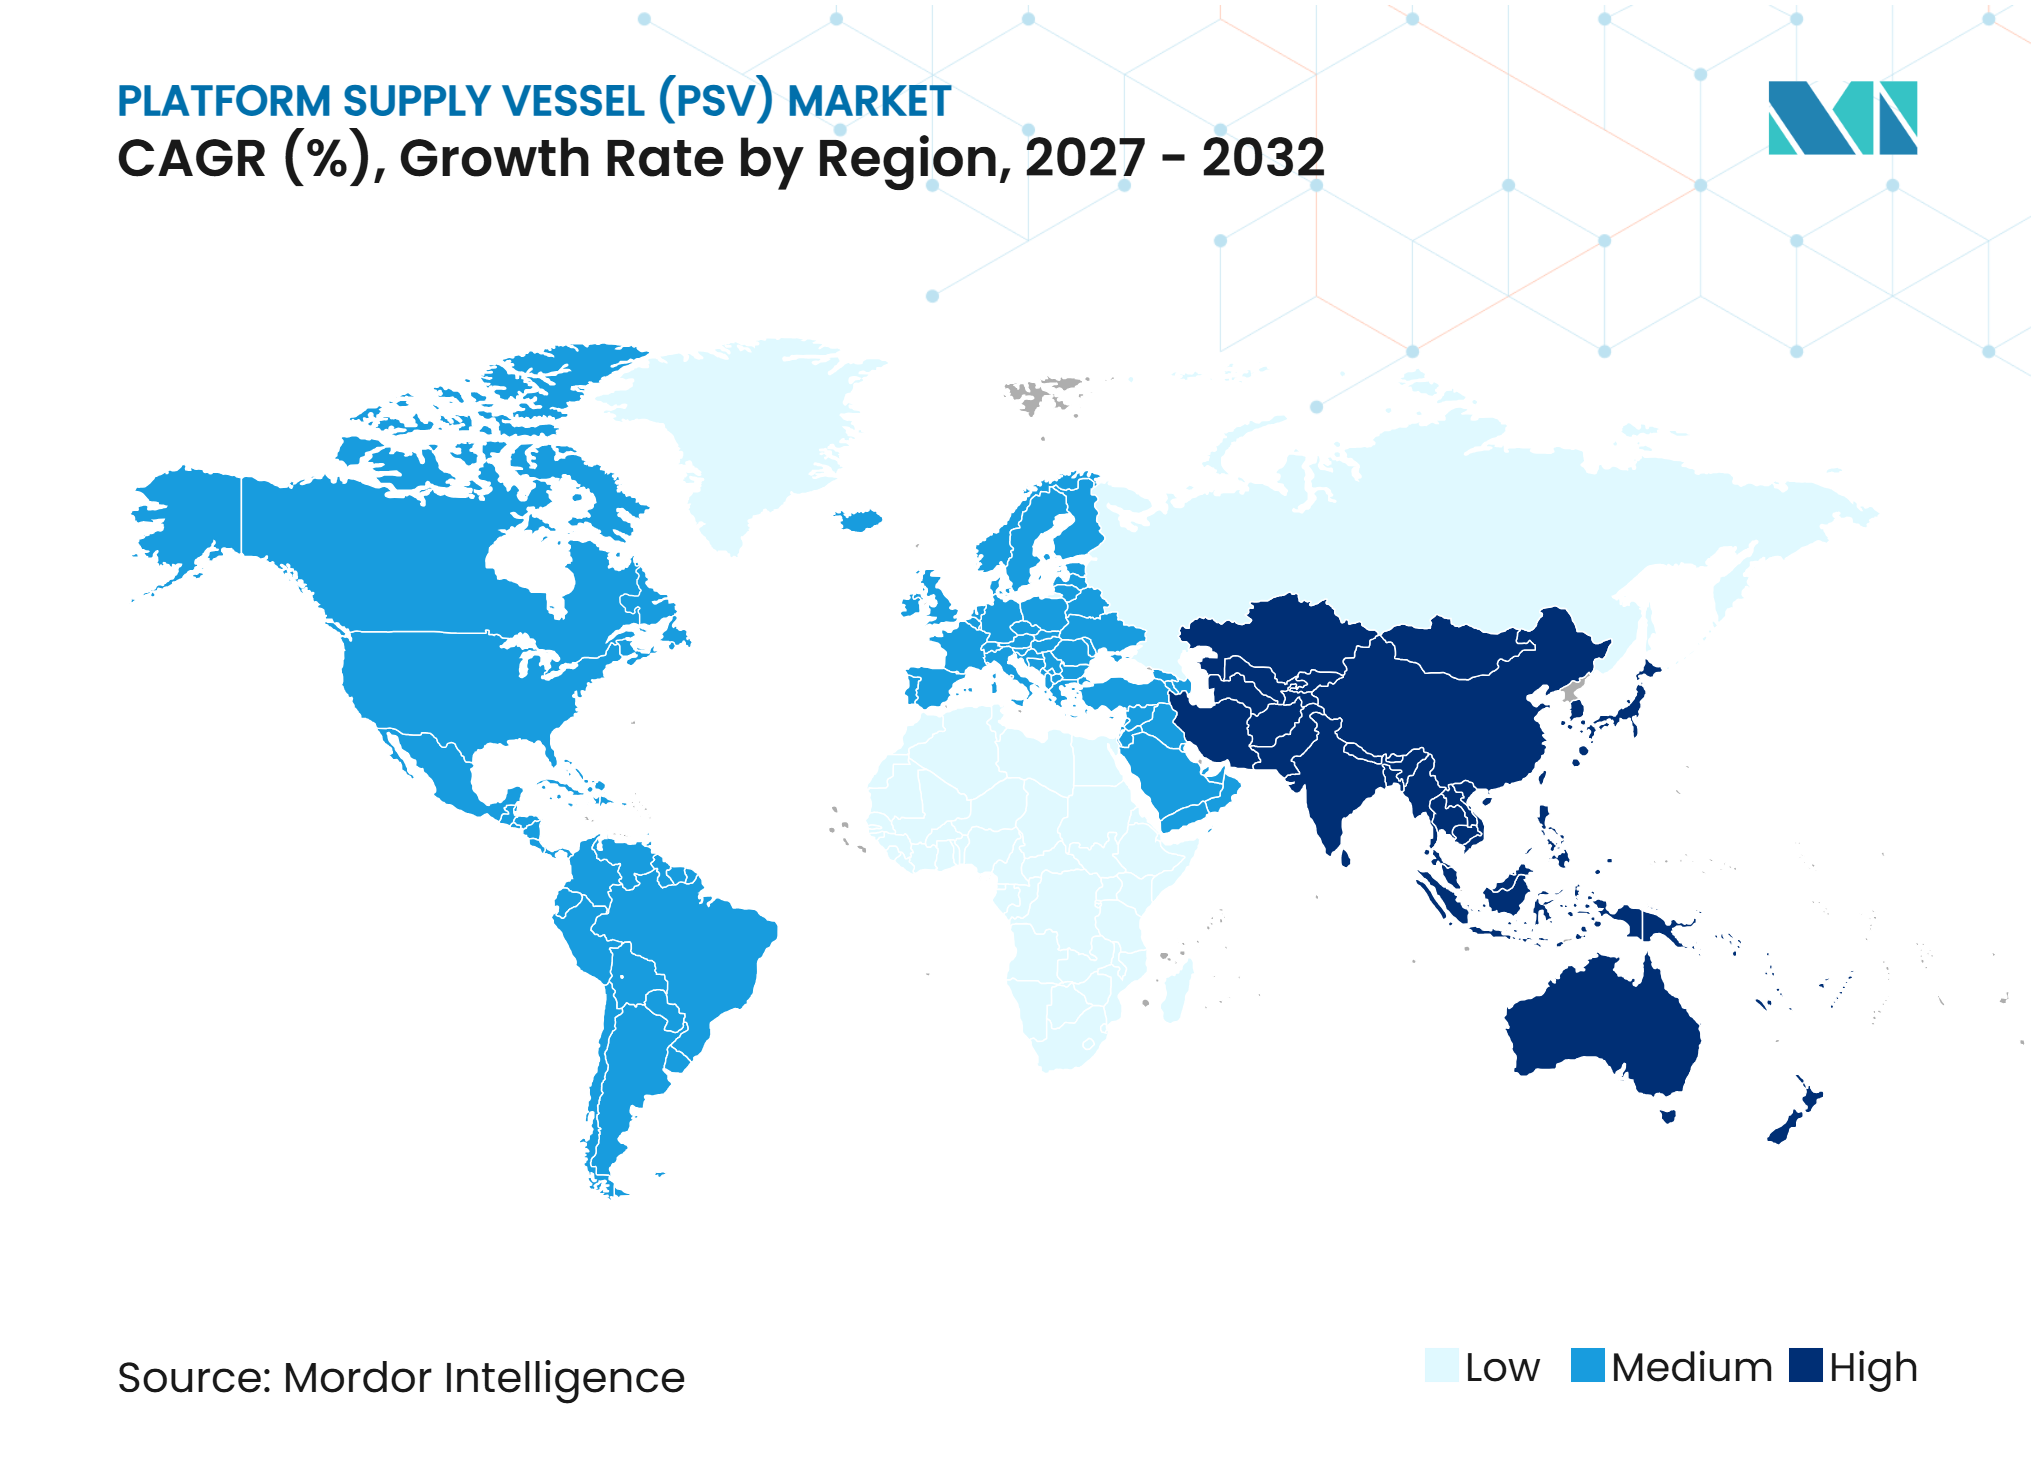
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプラットフォーム供給船(PSV)市場分析
プラットフォーム供給船市場規模は、2026年に8.06 ビリオン 米ドル、2027年に8.61 ビリオン 米ドルと予測され、2032年までに11.79 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 6.49%で成長する見込みです。沖合開発活動は、フィールドの設置、試運転、および生産支援のそれぞれが定期的な海上物流を必要とするため、船舶需要を持続させています。プラットフォーム供給船(PSV)市場は、適切な設備を備えた船舶がカーゴ輸送、保守クルー、および海底作業を支援できる洋上風力および廃止措置作業からも機会を得ています。特に動的位置保持能力、デッキ容量、燃料効率、および低排出推進システムなど、より高い仕様が調達においてより重要視されるようになっています。プラットフォーム供給船(PSV)市場は、沖合オペレーターがより慎重になると投資決定や船舶契約が鈍化する可能性があるため、引き続き原油価格の動向にさらされています。同時に、排出量報告および炭素コスト規制が船隊の更新を促進し、最新船舶を保有するオペレーターの優位性を高めています。
レポートの主要ポイント
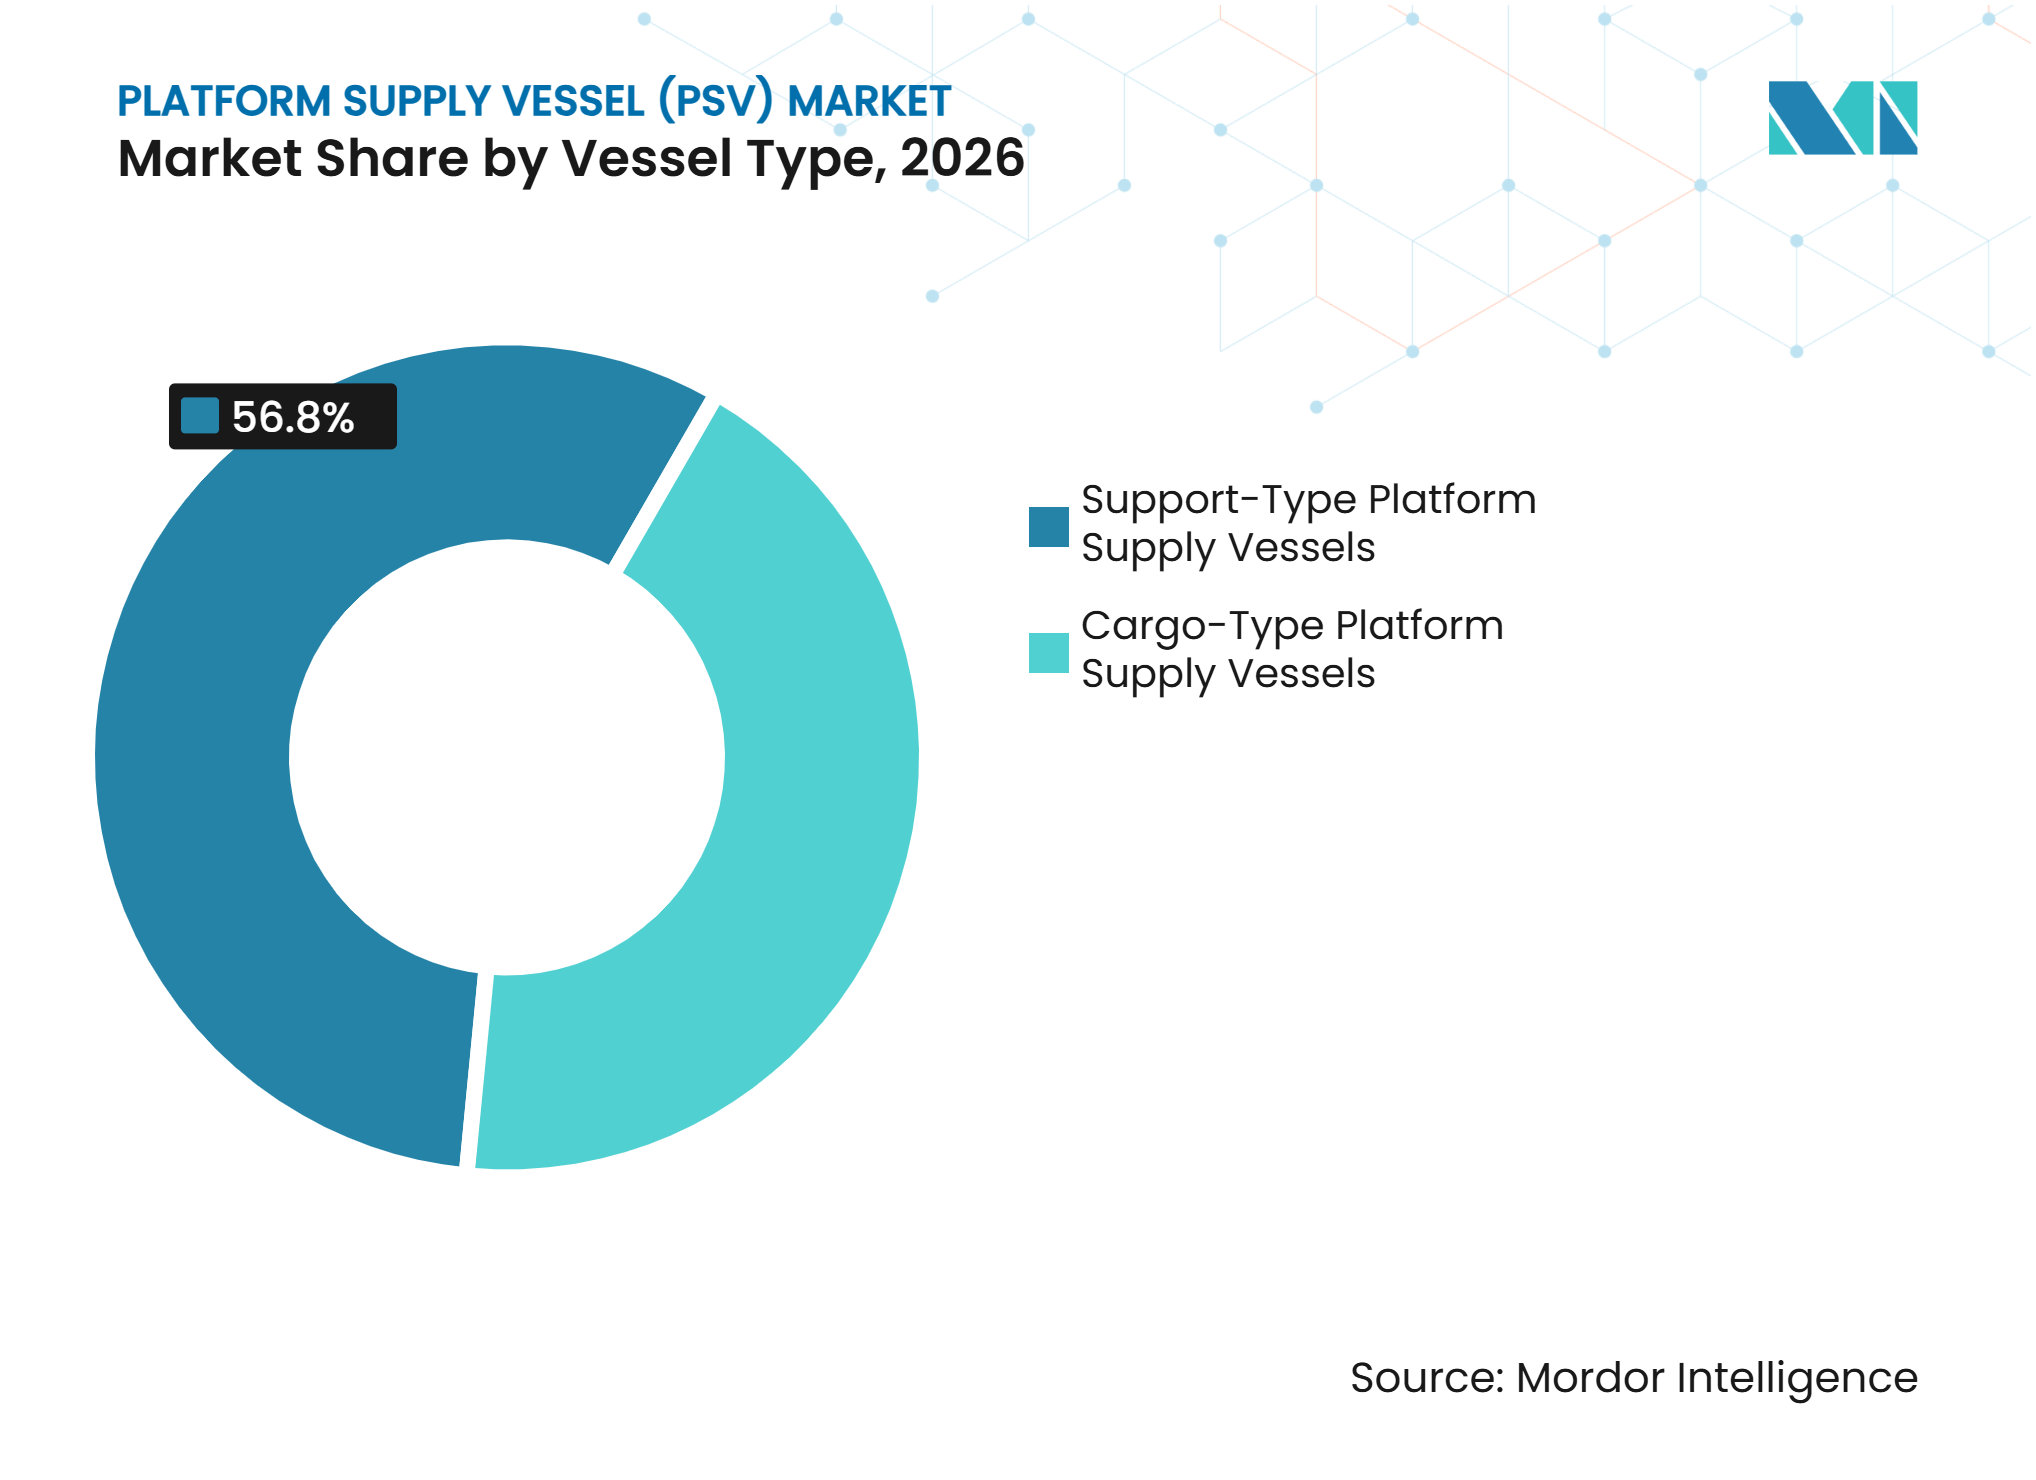
- 船舶タイプ別では、カーゴ型PSVが2026年のプラットフォーム供給船(PSV)市場シェアの43.2%を占め、2032年にかけてCAGR 6.9%で拡大すると予測されています。
- 用途別では、沖合石油・ガスが2026年のプラットフォーム供給船(PSV)市場シェアの67.3%を占め、洋上風力は2032年にかけてCAGR 7.6%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年のプラットフォーム供給船(PSV)市場シェアの41.1%を占め、2032年にかけてCAGR 7.3%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 沖合探鉱・生産設備投資の回復とアップストリーム支出サイクル | +2.1% | グローバル、メキシコ湾、ガイアナ、ブラジル、西アフリカに集中 | 短期(2年以内) |
| 深海・超深海プロジェクトの開発 | +1.5% | 南米、西アフリカ、メキシコ湾、アジア太平洋の深海盆地 | 中期(2〜4年) |
| 洋上風力および浮体式風力の支援要件 | +0.9% | 欧州およびアジア太平洋 | 中期(2〜4年) |
| 船隊更新と高仕様船舶の不足 | +0.7% | 北海、メキシコ湾、オーストラリア | 中期(2〜4年) |
| 石油・ガス、海底、再生可能エネルギーにわたるクロス活用 | +0.5% | 北海、米国東海岸、アジア太平洋の風力回廊 | 中期(2〜4年) |
| ブラジルおよびガイアナの沖合生産拡大 | +1.0% | ブラジルのプレソルトおよびガイアナのスタブルックブロック | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
沖合探鉱・生産設備投資の回復が近期需要を下支え
沖合投資はプラットフォーム供給船(PSV)市場全体の海上物流需要を強化しています。深海開発コストも低下しており、期的な船舶支援を必要とするプロジェクトの商業的根拠が改善されています。メキシコ湾、ガイアナ、ブラジル、西アフリカは深海プロジェクトパイプラインの相当なシェアを占めています。船舶需要は通常、浮体式生産貯蔵積出設備(FPSO)の設置および生産支援活動に一定のタイムラグをもって追随するため、オペレーターは短期市場の動向だけよりも高い視認性を得られます。このパターンは、認可されたプロジェクトが実行段階に移行する数年間にわたって契約需要を支えます。
深海開発が長期契約カバレッジを支援
プラットフォーム供給船(PSV)市場は、深海プロジェクトが計画から設置・生産へと進展する際に恩恵を受けます。これらのプロジェクトは、掘削液、バルクカーゴ、燃料、水、機器、消耗品の定期的な輸送を必要とします。また、水深と操業の複雑さが増すにつれて、より強力な位置保持システムを備えた船舶が必要となります。DOF Group ASAは2026年第1四半期に5.2 ビリオン 米ドルの契約残高を報告し、2025年には4 ビリオン 米ドルの新規受注を獲得しました。開示された残高は、沖合クライアントが複雑な作業に対して長期サービス契約を引き続き活用する意向があることを示しています。[1]
洋上風力が船舶の役割を拡大
洋上風力は、プラットフォーム供給船(PSV)市場において一部のオペレーターの対応可能な作業範囲を広げています。風力プロジェクトは、頻繁かつ短距離のカーゴおよびクルー輸送を必要とするため、深海石油・ガス作業とは異なる操業パターンを持ちます。適切なデッキレイアウト、居住設備、位置保持システム、および安全装備を備えた船舶はこれらの任務を支援できます。アメリカン・ビューロー・オブ・シッピングは、浮体式洋上風力を沖合支援船および多目的船の需要逼迫の将来的な源泉として特定しています。再生可能エネルギー設備を支援する船舶に対する船級規則はより具体的になりつつあり、デュアルユース計画をより実用的にする可能性があります。[2]
ブラジルとガイアナが南米の集中的な需要基盤を形成
ブラジルとガイアナは、継続的な支援船活動を必要とする沖合生産能力を追加しています。米国エネルギー情報局は、新たな浮体式生産設備が稼働を開始したことでガイアナの生産量が急増したと報告しています。ONE GUYANA FPSOは2025年8月に初回産油を達成し、ウアル開発は2026年にさらなる能力追加が予定されています。ブラジルでは、ペトロブラスが長期船舶調達を国内コンテンツおよびハイブリッド推進要件に結び付けています。これらの要件は、現地の操業および技術的期待に応えられるオペレーターを優遇します。[3]
制約要因の影分析*
| 制約要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原油価格変動への沖合投資のエクスポージャー | -0.6% | グローバル、特に北海および浅海の中東・アフリカで感応度が高い | 短期(2年以内) |
| 新造船、改修、および資金調達コストの高さ | -0.4% | グローバル、特に欧州 | 中期(2〜4年) |
| 資格を持つ海事クルーの限られた可用性 | -0.2% | グローバル、特にノルウェー、英国、東南アジア | 中期(2〜4年) |
| 新興洋上風力用途に対するPSV仕様の不一致 | -0.2% | 欧州、米国東海岸、アジア太平洋の風力回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油価格の循環性が船舶契約を遅延させる可能性
プラットフォーム供給船(PSV)市場は、沖合投資承認のタイミングに対して引き続き敏感です。原油価格の変動は、船舶稼働率に影響を与える前に資本配分に影響を与える可能性があります。特にコストの高い盆地では、プロジェクトの収益性が不確実になると、オペレーターは新規契約を遅延させる可能性があります。シーブローカーズによると、2025年半ばに北海の大型PSVの日当たり傭船料が低下し、その後年内に部分的に回復しました。この動きは、船舶オーナーが長期契約とスポットエクスポージャーのバランスの取れた組み合わせを必要とする理由を示しています。また、新規の高仕様トン数の資金調達をより困難にします。
船隊近代化には多大な資本が必要
近代化コストはプラットフォーム供給船(PSV)市場における能力追加を制限する可能性があります。新造船および大規模改修には、推進システム、燃料貯蔵、機械設備、および操業手順への投資が必要です。EU排出量取引制度は、沖合船舶に対する監視・報告要件の拡大に続き、2027年から対象となる沖合船舶に適用される予定です。オランダ排出量当局は、対象となる海運会社が海事フレームワークの下で排出量を監視し、排出枠を提出しなければならないと説明しています。代替燃料への改修はオペレーターが将来の要件を満たすのに役立つ可能性がありますが、作業中に船舶を運航から外す必要があります。[4]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
船舶タイプ別:
カーゴ型PSVが多品目物流を通じてリードカーゴ型PSVは2026年のプラットフォーム供給船(PSV)市場シェアの43.2%を占めました。その地位は、1回の沖合ローテーション中に複数カテゴリーのカーゴを輸送する必要性を反映しています。深海キャンペーンでは、掘削泥水、バルク材料、ベースオイル、メタノール、塩水、飲料水、および燃料が必要になる場合があります。カーゴ重視の船舶は、分離タンク、乾燥バルクシステム、および使用可能なデッキスペースを通じてこの要件を支援できます。この構成により、オペレーターが遠隔設備を管理する際に別途船舶を呼び寄せる必要性が軽減されます。
カーゴ船舶向けのプラットフォーム供給船(PSV)市場規模は、信頼性の高い繰り返し配送を必要とするプロジェクトによって支えられています。オペレーターはまた、新規船舶調達においてハイブリッドおよびバッテリー搭載システムを仕様として指定しています。ペトロブラスは、ハイブリッド推進と国内コンテンツへの期待を長期ブラジルPSV調達プログラムに結び付けいます。SEACOR Marine Holdings Inc.は、ハイブリッドバッテリー駆動船舶および追加のDP-2新造船活動を船隊プログラムに開示しています。これらの設計上の選択は、環境性能がカーゴ能力と並んでますます考慮されていることを示しています。
サポート型PSVは、人員移送、遠隔操作型無人潜水機支援、潜水支援、宿泊設備、および関連する沖合活動に対応します。専門的な検査、保守、修理、または建設船舶が利用可能な場合、対応可能な作業範囲は狭くなります。柔軟性が高度に専門化された機器よりも有用な浅海活動および成熟フィールドの保守においては、引き続き役割を担います。したがって、プラットフォーム供給船(PSV)市場には、海底作業がより専門化されるにつれても、サポート型構成への継続的な需要が含まれます。デュアルパーパス機器は、オーナーがこれらの船舶を石油・ガスの保守と再生可能エネルギー作業の間で移動させるのに役立ちます。
船級の更新は、オペレーターがサポート型船舶能力を計画する方法を形成しています。DNVの規則作業は、代替燃料および沖合船舶要件に関する開発をカバーしています。中国船級社もまた、再生可能エネルギー運用に対するより明確な技術的期待を反映して、風力発電所サービス船の表記を導入しました。これらのフレームワークにより、船舶のアップグレードの仕様策定とレビューが容易になります。また、コアとなる安全性と操業能力を失うことなく、複数の沖合ユースケースに対応できる設計を促進します。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
石油・ガスが規模を維持しながら洋上風力が急成長沖合石油・ガスは2026年のプラットフォーム供給船(PSV)市場規模の67.3%を占めました。このセグメントは、開発、試運転、および生産操業を通じて船舶を必要とするため、引き続き主要な需要源となっています。深海フィールドは初期設置後も数年間にわたって支援船舶を使用できます。この期間は船隊投資と長期的な顧客関係を支えます。国営石油会社もまた、短期スポットチャーターよりも安定した作業を提供する構造化された調達プログラムを使用することが多いです。
中東は、従来のプラットフォーム作業と発展中の深海活動の両方を含むプログラムを持つため、沖合市場に引き続き関連しています。サウジアラムコ、アブダビ国営石油会社(ADNOC)、およびカタールのオペレーターは、将来の沖合需要の重要な源泉を代表しています。北海では、成熟フィールドが閉鎖に向かうにつれて廃止措置が作業を生み出しています。英国北海移行局の2025年北海将来計画は、新規フィールドに対する新たなライセンス方向性を確立しました。この政策転換は、一部の船舶作業を保守、後期支援、および廃止措置活動に向け直す可能性があります。
洋上風力は、プラットフォーム供給船(PSV)市場において2032年にかけCAGR 7.6%で成長すると予測されています。風力発電所は技術者、機器、および供給品の定期的な移送を必要とするため、その物流ニーズは異なります。この活動は、迅速な折り返し能力、信頼性の高い位置保持、適切な居住設備、および適応可能なデッキ配置を備えた船舶を優遇する可能性があります。浮体式風力は、プロジェクトが初期展開を超えて進むにつれて、より大きな沖合支援を必要とする可能性があります。プラットフォーム供給船(PSV)市場は、船舶が操業要件を満たす場合にこのニーズの一部に対応できます。
最近の事例は、オペレーターが洋上風力操業向けに船舶を適応させている方法を示しています。Island Offshore Management ASは、エクイノールのハイウィンド・タンペン浮体式風力発電所の支援にアイランド・クリッパーを展開しました。Edison Chouest Offshore, LLCは、2025年にエルステッド向けにメタノール対応のサービス運用船を納入しました。これらの事例は、目的に合わせて設計または改修された船舶にとって洋上風力用途が実現可能であることを示しています。ただし、特に複雑な設置およびサービス活動については、専用の風力船舶の必要性を排除するものではありません。
地域分析
アジア太平洋
アジア太平洋は2026年のプラットフォーム供給船(PSV)市場シェアの41.1%を占め、2032年にかけてCAGR 7.3%で成長すると予測されています。China Oilfield Services Limitedは2025年上半期に海洋支援サービス収益として2,606 ミリオン 人民元を報告し、PSV稼働日数は12.3%増加して11,537日となりました。報告された活動は、南シナ海での作業の強化および東南アジアでの顧客契約の拡大を反映しています。インドネシア、マレーシア、ベトナムは、信頼性の高い海上物流に依存する浅海開発プログラムを継続しています。オーストラリアの液化天然ガス(LNG)資産も、建設フェーズ後に保守および生産支援活動を生み出しています。
欧州
ノルウェーは、英国北海の一部よりも高仕様船舶に対してより安定した条件を引き続き提供しています。Havila Shipping ASAは2025年に10隻のPSVにわたって95%の船隊稼働率を報告し、船舶はエクイノール、トタルエナジーズ、およびピーターソン・デン・ヘルダーのために稼働しました。Island Offshore Management ASも2026年向けにLNG動力PSVのノルウェー大陸棚契約を確保しました。EU海事排出規制および英国の要件が操業コストに影響を与えるにつれて、コンプライアンス要因がより重要になっています。
南米、北米、中東・アフリカ
南米は、ブラジルのプレソルト生産が拡大し、ガイアナが沖合産出量を増加させるにつれて重要性を増しています。Tidewater Inc.は2026年8月にウィルソン・サンズ・ウルタトゥグの買収を完了し、ブラジル建造の22隻のPSVを追加してブラジル船隊を6隻から28隻に拡大しました。北米は引き続きジョーンズ法によって形成されており、適格な米国船舶に対して独立した国内操業環境を支えています。中東では、国営石油会社の調達がスポット主導の市場よりも長期サービス関係を支援できます。西アフリカは確立された産油国でのフィールド支援作業を引き続き提供しており、ナミビアおよび南アフリカでの活動は後に機会を生み出す可能性があります。
プラットフォーム供給船(PSV)市場は、船舶タイプ、用途、および地域にセグメント化されています。船舶タイプ別では、市場はカーゴ型プラトフォーム供給船とサポート型プラットフォーム供給船にセグメント化されています。用途別では、市場は沖合石油・ガス、洋上風力、沖合廃止措置、およびその他の用途にセグメント化されています。
競合ランドスケープ
市場集中度
プラットフォーム供給船(PSV)市場は断片化されており、少数のグローバルオペレーターと多数の地域オーナーで構成されています。大規模な船隊は複数の沖合盆地にわたって顧客にサービスを提供し、より広範なサービスパッケージに入札できます。地域オーナーは、現地知識、規制資格、および顧客関係が重要な場合に競争力を維持できます。Tidewater Inc.は2026年8月に完了したウィルソン・サンズ・ウルタトゥグの買収を通じてポジションを拡大しました。この取引により22隻のブラジル建造PSVが追加され、総船隊は231隻となりました。
Bourbon Maritime SASは2025年12月に財務・資本再編を完了しました。同社は、この取引により新たな過半数株主と次の発展段階に向けた新規資本がもたらされたと述べました。その後、沖合船舶およびPSVを含む180 ミリオン 米ドルの船隊拡張を発表しました。この動きは、資本再編が船隊オーナーがアップサイクル中に需要を追求するのにどのように役立つかを示しています。
低排出能力はプラットフォーム供給船(PSV)市場における競争要因になりつつあります。Eidesvik Offshore ASAは、アポロプロジェクトを通じてバイキング・エナジーをアンモニア対応に改修しています。SEACOR Marine Holdings Inc.は、ハイブリッドバッテリー駆動PSVを含む船隊プログラムを開示しています。準拠した燃料効率の高い船舶を持つオペレーターは、クライアントが操業品質と価格とともに排出量を評価する契約においてより有利な立場に置かれる可能性があります。
プラットフォーム供給船(PSV)産業リーダー
-
Tidewater Inc.
-
Edison Chouest Offshore, LLC
-
Bourbon Maritime SAS
-
DOF Group ASA
-
China Oilfield Services Limited
- 注:主要企業の掲載順は順位を示すものではありません。
プラットフォーム供給船(PSV)市場 このレポートでカバーされる企業
- Atlantic Offshore AS
- Bourbon Maritime SAS
- Bram Offshore Transportes Marítimos Ltda.
- Bumi Armada Berhad
- China Oilfield Services Limited
- DOF Group ASA
- Edison Chouest Offshore, LLC
- Eidesvik Offshore ASA
- Harvey Gulf International Marine LLC
- Havila Shipping ASA
- Hornbeck Offshore Services, Inc.
- Island Offshore Management AS
- Pacific Radiance Ltd.
- Rem Offshore AS
- SEACOR Marine Holdings Inc.
- Siem Offshore AS
- Solstad Offshore ASA
- Swire Pacific Offshore Holdings Limited
- Tidewater Inc.
- Vroon B.V.
最近の産業開発事情 プラットフォーム供給船(PSV)市場
- 2026年8月:Tidewater Inc.は、2026年8月31日付でウィルソン・サンズ・ウルタトゥグ・パルティシパソエス社およびアトランティック・オフショア・サービシズ社の500 ミリオン 米ドルの買収を完了し、ブラジル建造の22隻のPSVを追加してブラジル船隊を6隻から28隻に拡大しました。この取引によりTidewaterのグローバル船隊は231隻に増加し、283.1 ミリオン 米ドルの現金と229.3 ミリオン 米ドルの引受債務を通じて資金調達されました。
- 2026年4月:Bourbon Maritime SASは、2025年12月の再編に続き、13隻の沖合船舶の180 ミリオン 米ドルの船隊拡張を発表しました。この拡張には、民生グループからの5隻のディーゼル電気PSVとICBC金融リースからの2隻のX-Bow PSVが含まれており、財務再編が沖合活動の改善期に船隊オーナーが買収を追求することを可能にする方法を示しています。
- 2026年1月:Bourbon Maritime SASは財務・資本再編を完了し、デイビッドソン・ケンプナー・キャピタル・マネジメントおよびフォートレス・インベストメント・グループの関連会社が管理するファンドが、2025年7月のマルセイユ経済裁判所の承認に続いて過半数株主となりました。この再編により、ブルボンのレバレッジは負債の株式転換と新規資本注入を通じてEBITDAの1.5倍未満に削減されました。ガエル・ボデネスが最高経営責任者に、ブルーノ・シャバスが取締役会会長に就任しました。この変更により、オペレーターは船隊投資と商業活動のためのより強固な財務基盤を得ました。
- 2025年8月:ONE GUYANA FPSOが2025年8月8日に初回産油を達成し、25万バレル/日の能力を追加して2025年末までにガイアナの産出量を75万バレル/日以上に引き上げました。ウアルFPSOは2026年の初回産油を目標としており、2027年までに生産量を100万バレル/日以上に押し上げることが期待されており、複数の浮体式生産資産にわたる操業作業量が増加します。
グローバルプラットフォーム供給船(PSV)市場レポートスコープ
プラットフォーム供給船(PSV)は、沖合石油リグ、天然ガスプラットフォーム、および風力エネルギー設備に物流支援、機器、および人員を提供するために設計された専門船舶です。
プラットフォーム供給船(PSV)市場は、船舶タイプ、用途、および地域にセグメント化されています。船舶タイプ別では、市場はカーゴ型プラットフォーム供給船とサポート型プラットフォーム供給船にセグメント化されています。用途別では、市場は沖合石油・ガス、洋上風力、沖合廃止措置、およびその他の用途にセグメント化されています。レポートはまた、主要地域の23カ国にわたるグローバルプラットフォーム供給船(PSV)市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| カーゴ型プラットフォーム供給船 |
| サポート型プラットフォーム供給船 |
| 沖合石油・ガス |
| 洋上風力 |
| 沖合廃止措置 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ノルウェー | |
| ドイツ | |
| フランス | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| オーストラリア | |
| 日本 | |
| 韓国 | |
| インドネシア | |
| マレーシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米の他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| オマーン | |
| ナイジェリア | |
| アンゴラ | |
| 中東・アフリカその他 |
| 船舶タイプ別 | カーゴ型プラットフォーム供給船 | |
| サポート型プラットフォーム供給船 | ||
| 用途別 | 沖合石油・ガス | |
| 洋上風力 | ||
| 沖合廃止措置 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ノルウェー | ||
| ドイツ | ||
| フランス | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| オーストラリア | ||
| 日本 | ||
| 韓国 | ||
| インドネシア | ||
| マレーシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米の他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| オマーン | ||
| ナイジェリア | ||
| アンゴラ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
プラットフォーム供給船の予測成長率はどのくらいですか?
プラットフォーム供給船(PSV)市場は2027年から2032年にかけてCAGR 6.49%で成長し、2032年までに11.79 ビリオン 米ドルに達すると予測されています。
どの船舶タイプが最大のシェアを持っていますか?
カーゴ型PSVは、1回の沖合ローテーション中に複数の液体、バルク、およびデッキカーゴタイプを輸送できるため、2026年の収益の43.2%を占めました。
なぜ沖合石油・ガスはPSVオペレーターにとって引き続き重要なのですか?
沖合石油・ガスは2026年の収益の67.3%を占め、フィールド開発および生産を通じて複数年にわたる物流支援を必要とします。
洋上風力はPSV需要にどのような影響を与えていますか?
洋上風力は2032年にかけてCAGR 7.6%で最も急成長している用途であり、人員、機器、および供給品を輸送できる船舶への需要を生み出しています。
これらの船舶の需要をリードしている地域はどこですか?
アジア太平洋は2026年の収益の41.1%を占め、2032年にかけてCAGR 7.3%で成長すると予測されています。
船隊オーナーにとっての主な課題は何ですか?
船隊オーナーは、変動する沖合支出と新造船コスト、燃料システムのアップグレード、および拡大する排出要件のコストのバランスを取る必要があります。