
Tamaño y Participación del Mercado de Buques de Suministro de Plataforma (PSV)
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
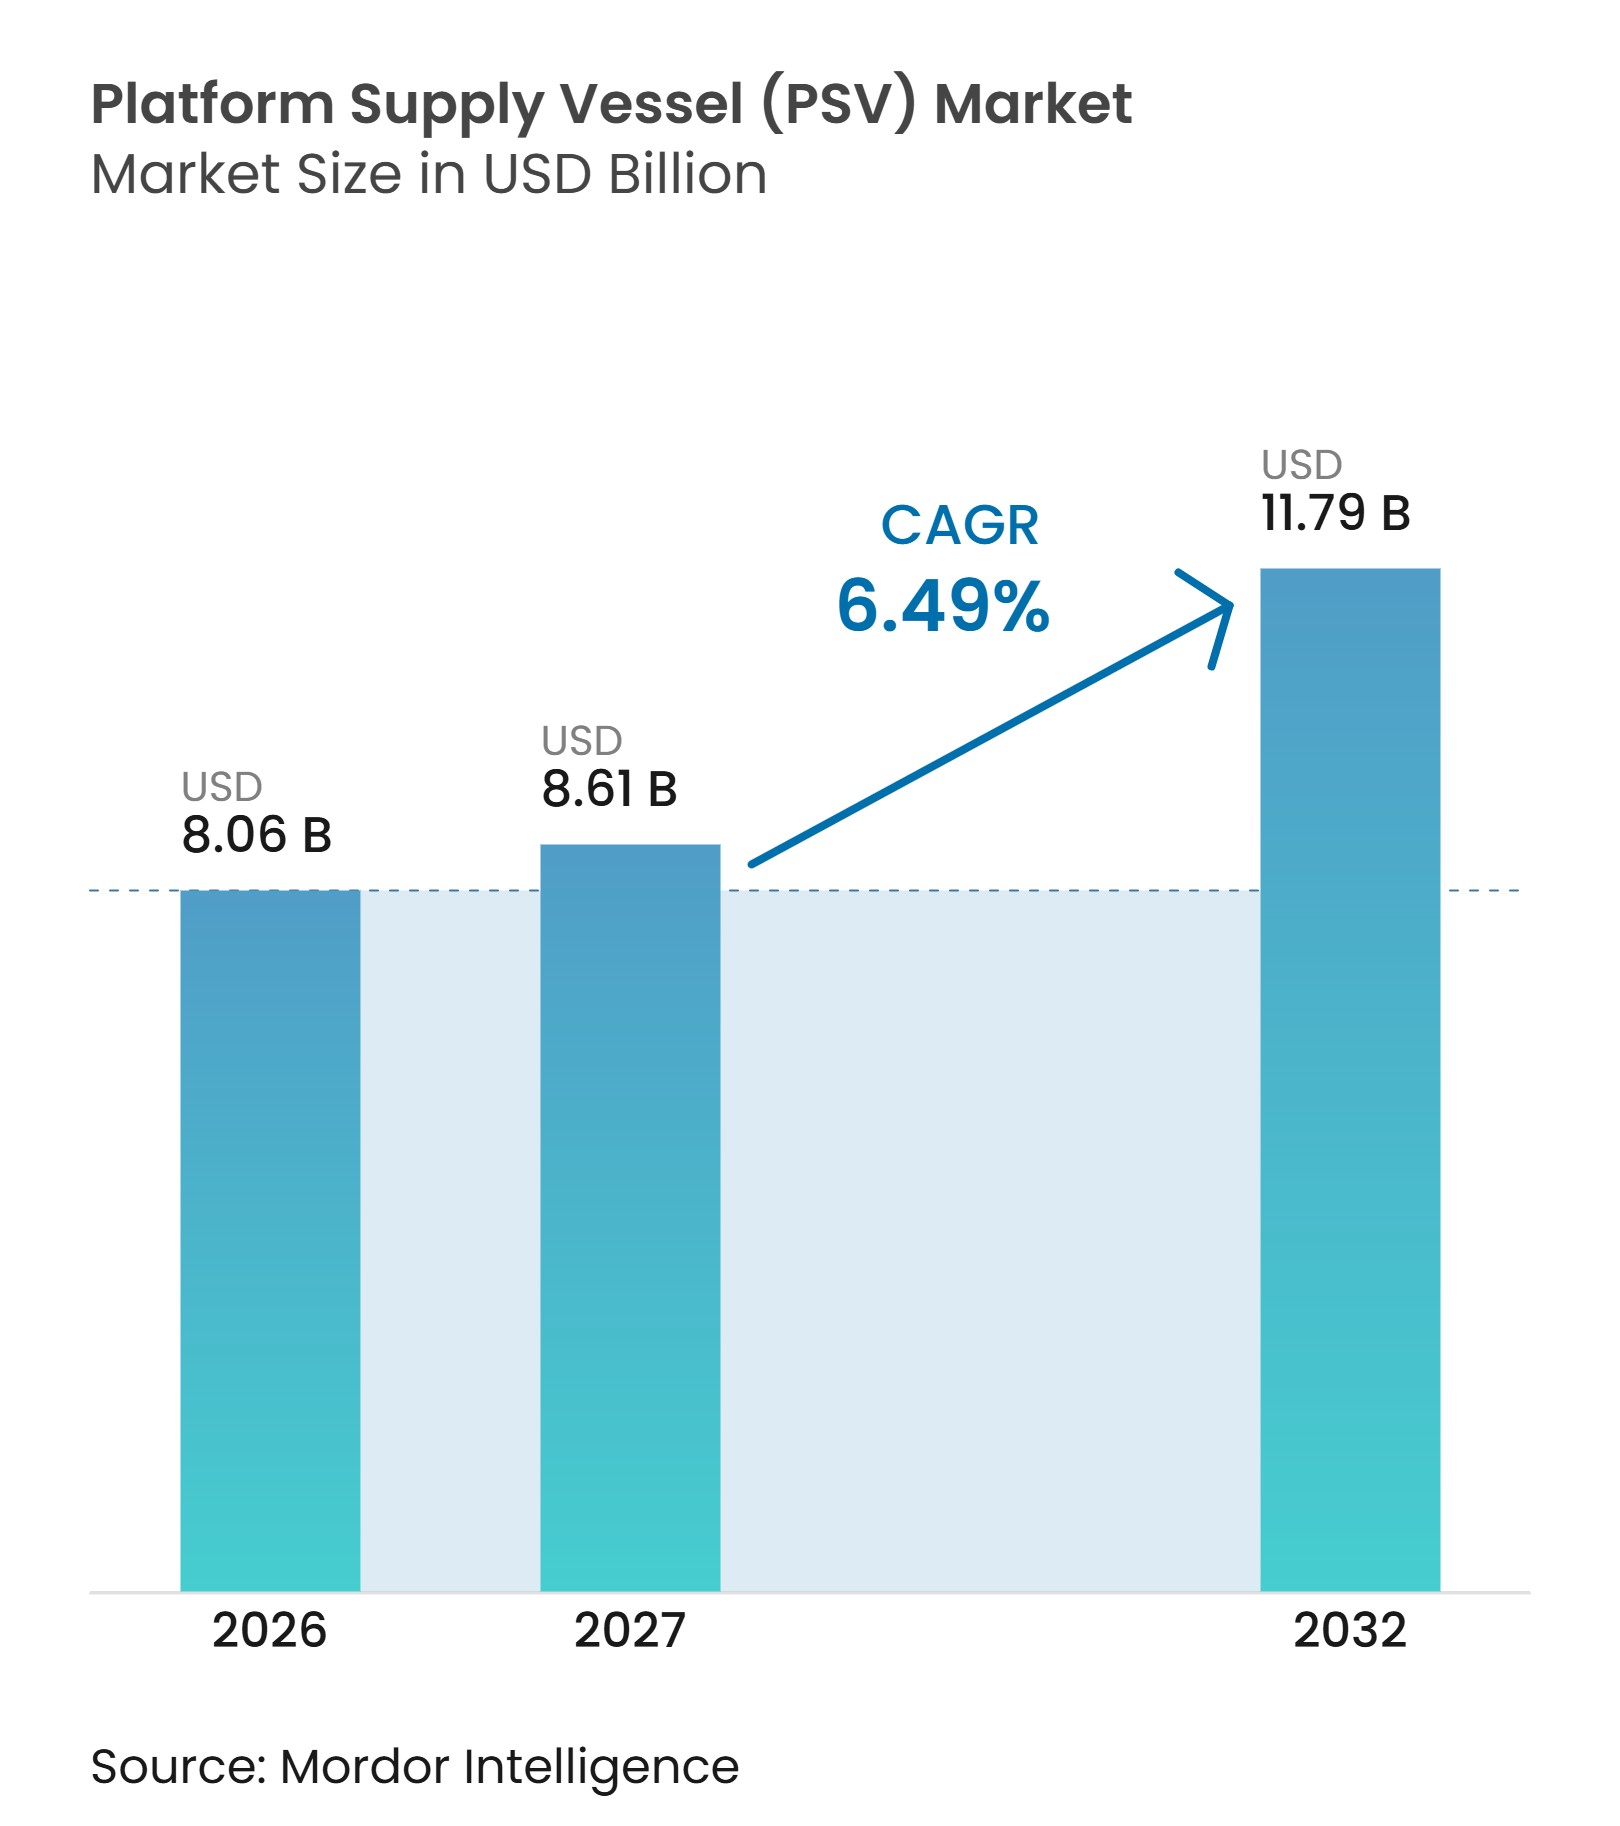
| Tamaño del Mercado (2027) | 8.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.79 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.49 % |
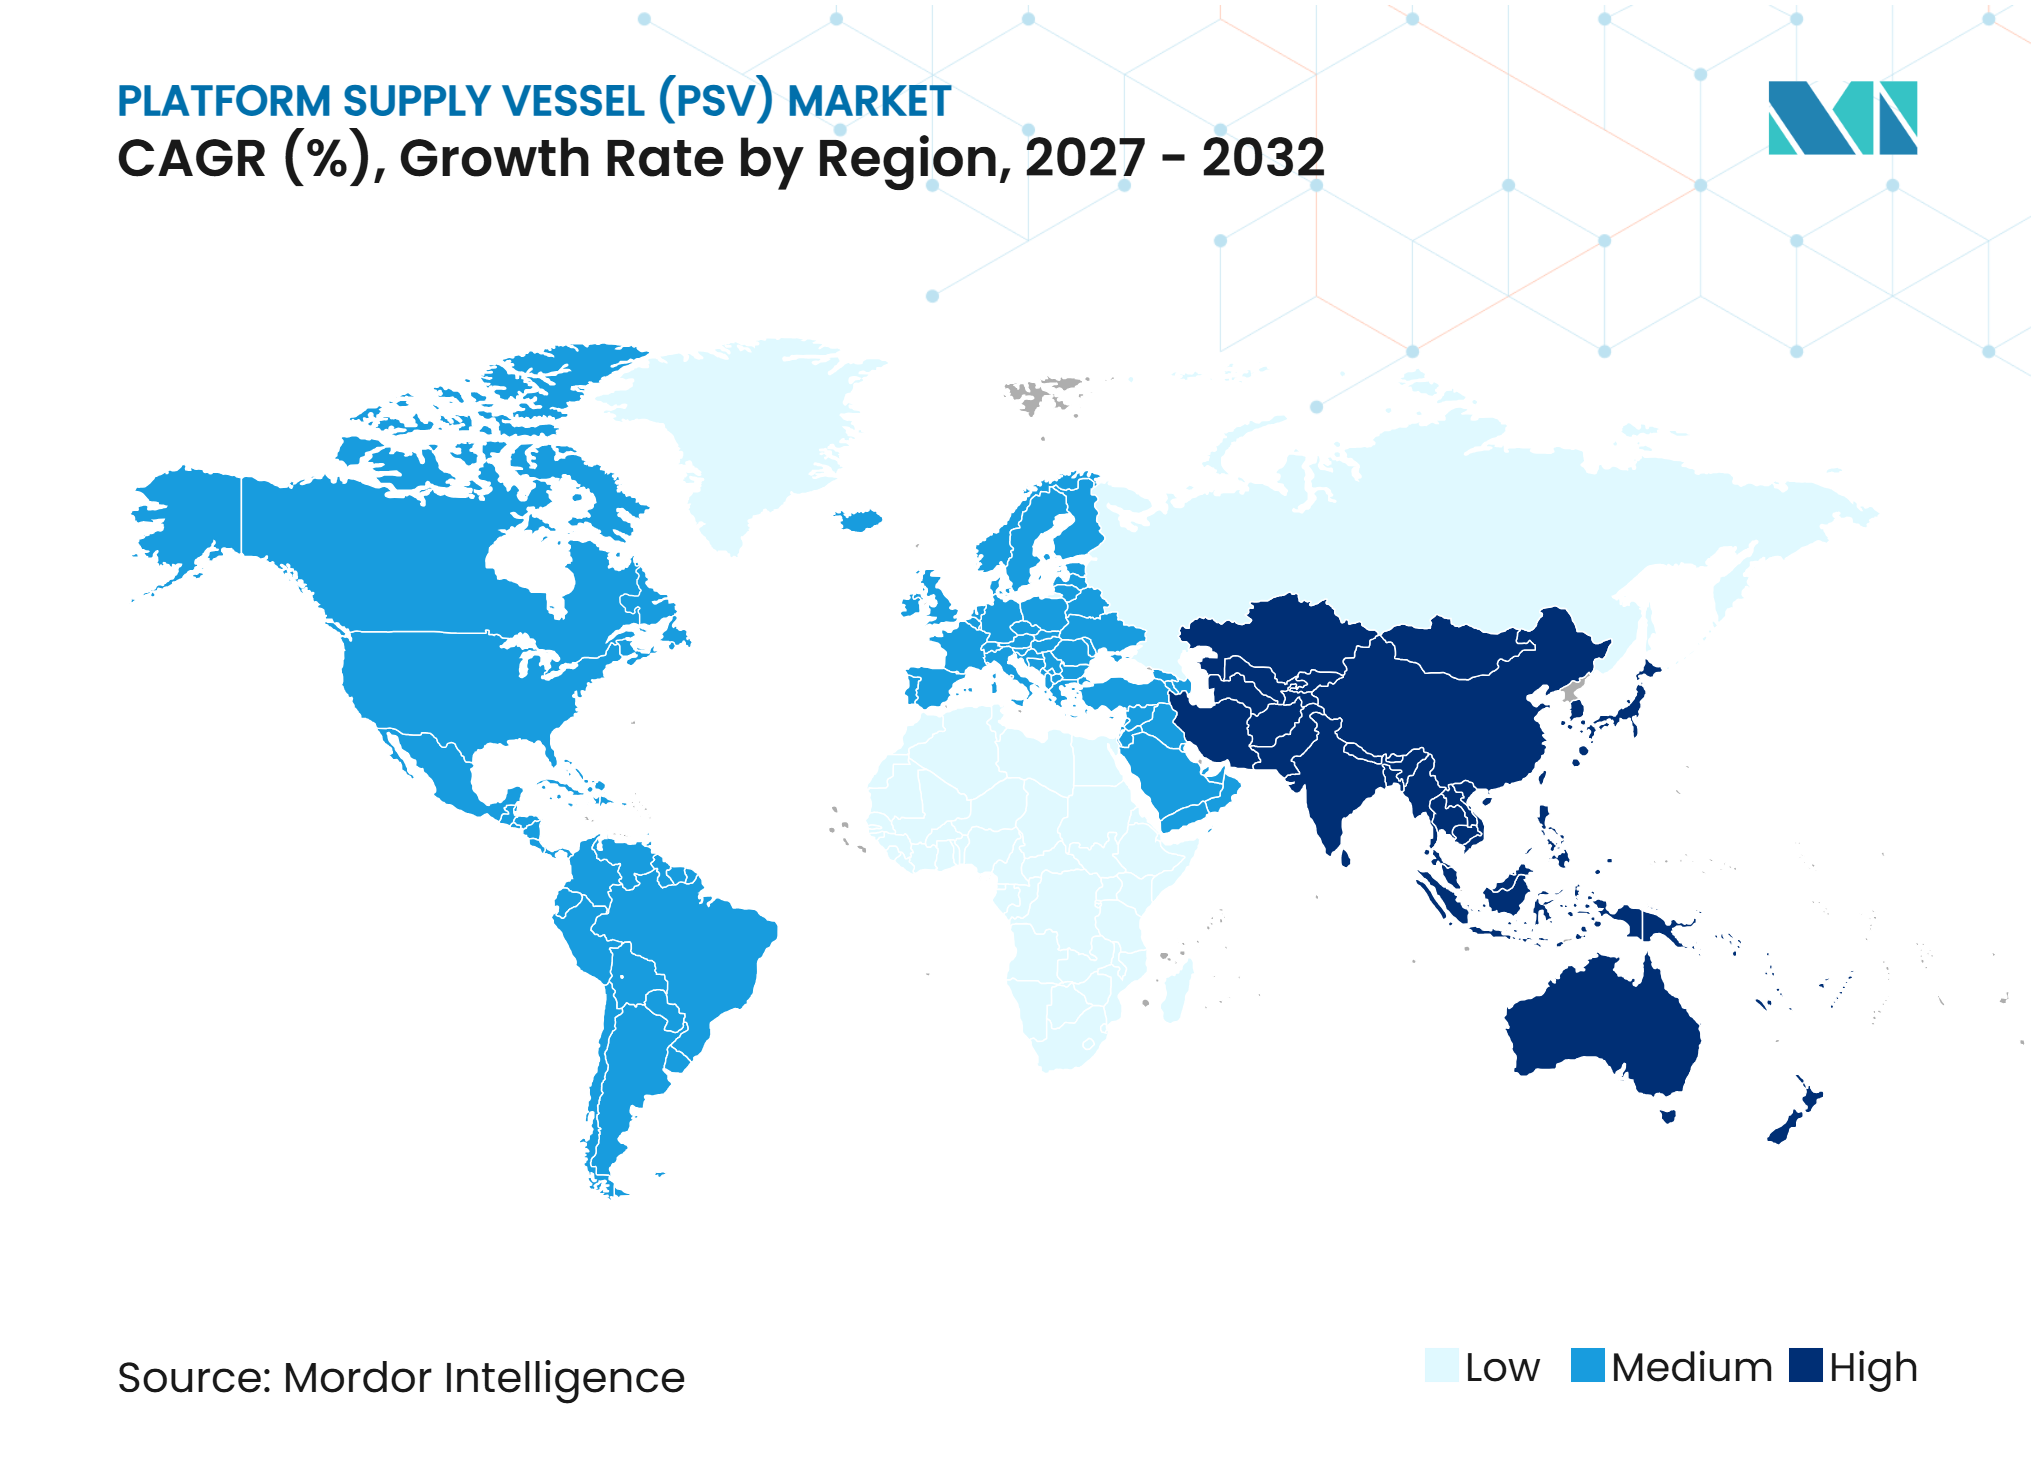
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Buques de Suministro de Plataforma (PSV) por Mordor Intelligence
El tamaño del Mercado de Buques de Suministro de Plataforma se proyecta en 8,06 mil millones de USD en 2026, 8,61 mil millones de USD en 2027, y alcanzará 11,79 mil millones de USD para 2032, creciendo a una CAGR del 6,49% de 2027 a 2032. La actividad de desarrollo en alta mar está sosteniendo la demanda de embarcaciones porque la instalación de campos, la puesta en marcha y el soporte de producción requieren logística marina regular. El mercado de Buques de Suministro de Plataforma (PSV) también está ganando oportunidades en el trabajo de energía eólica marina y desmantelamiento, donde embarcaciones adecuadamente equipadas pueden apoyar los movimientos de carga, las tripulaciones de mantenimiento y las operaciones submarinas. Las especificaciones más altas ahora importan más en la contratación, particularmente la capacidad de posicionamiento dinámico, la capacidad de cubierta, la eficiencia de combustible y la propulsión de bajas emisiones. El mercado de Buques de Suministro de Plataforma (PSV) sigue expuesto a los movimientos del precio del petróleo porque las decisiones de inversión y los contratos de embarcaciones pueden ralentizarse cuando los operadores en alta mar se vuelven más cautelosos. Al mismo tiempo, las normas de reporte de emisiones y los costos de carbono están fomentando la renovación de la flota y aumentando la ventaja de los operadores con embarcaciones modernas.
Conclusiones Clave del Informe
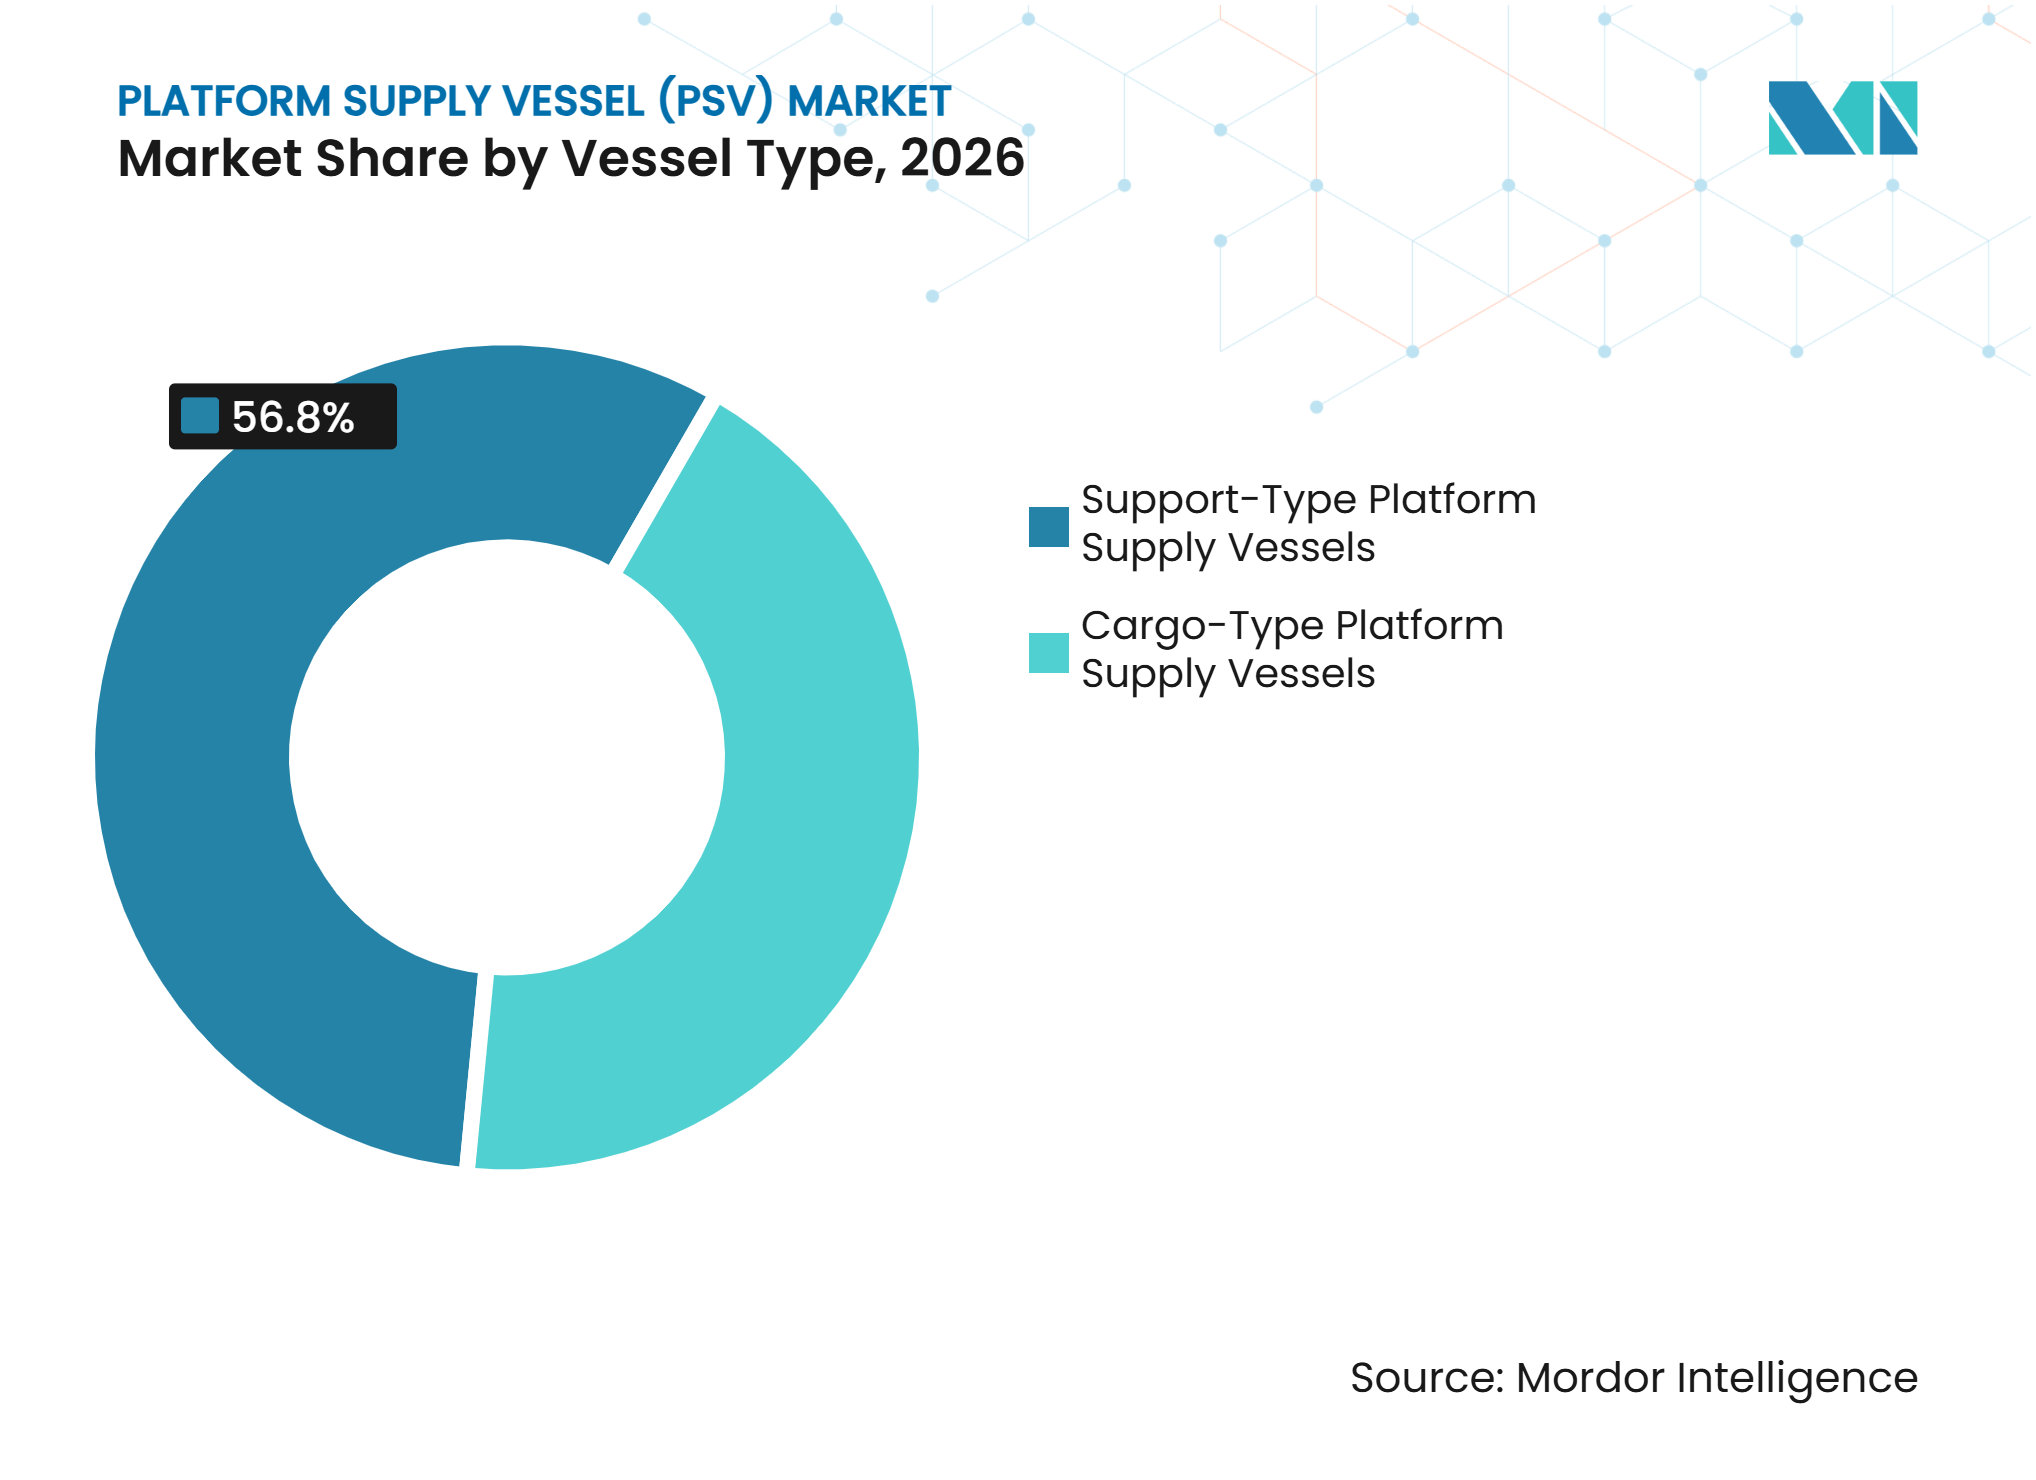
- Por tipo de embarcación, los PSV de tipo carga representaron el 43,2% de la participación del mercado de Buques de Suministro de Plataforma (PSV) en 2026, y se prevé que se expandan a una CAGR del 6,9% hasta 2032.
- Por aplicación, el petróleo y gas en alta mar representó el 67,3% de la participación del mercado de Buques de Suministro de Plataforma (PSV) en 2026, mientras que se prevé que la energía eólica marina se expanda a una CAGR del 7,6% hasta 2032.
- Por geografía, Asia-Pacífico representó el 41,1% de la participación del mercado de Buques de Suministro de Plataforma (PSV) en 2026 y se prevé que crezca a una CAGR del 7,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recuperación del Gasto de Capital en Exploración y Producción en Alta Mar y Ciclo de Gasto Upstream | +2.1% | Global, concentrado en el Golfo de México, Guyana, Brasil y África Occidental | Corto plazo (≤ 2 años) |
| Desarrollo de Proyectos en Aguas Profundas y Ultraprofundas | +1.5% | América del Sur, África Occidental, Golfo de México y cuencas de aguas profundas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Soporte para Energía Eólica Marina y Eólica Flotante | +0.9% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Renovación de Flota y Escasez de Embarcaciones de Alta Especificación | +0.7% | Mar del Norte, Golfo de México y Australia | Mediano plazo (2-4 años) |
| Utilización Cruzada en Petróleo, Gas, Subsea y Energías Renovables | +0.5% | Mar del Norte, Costa Este de EE. UU. y corredores eólicos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Producción en Alta Mar de Brasil y Guyana | +1.0% | Pre-sal de Brasil y Bloque Stabroek de Guyana | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Recuperación del Gasto de Capital en Exploración y Producción en Alta Mar Ancla la Demanda a Corto Plazo
La inversión en alta mar está reforzando la demanda de logística marina en el mercado de Buques de Suministro de Plataforma (PSV). Los costos de desarrollo en aguas profundas también han disminuido, mejorando el caso comercial para proyectos que necesitan soporte de embarcaciones a largo plazo. El Golfo de México, Guyana, Brasil y África Occidental representan una parte sustancial del pipeline de proyectos en aguas profundas. La demanda de embarcaciones generalmente sigue a la instalación de Unidades Flotantes de Producción, Almacenamiento y Descarga (FPSO) y a la actividad de soporte de producción con un desfase temporal, lo que brinda a los operadores mayor visibilidad que los movimientos del mercado spot por sí solos. Este patrón apoya la demanda contractual durante varios años donde los proyectos sancionados pasan a la fase de ejecución.
El Desarrollo en Aguas Profundas Apoya una Mayor Cobertura Contractual
El mercado de Buques de Suministro de Plataforma (PSV) se beneficia cuando los proyectos en aguas profundas avanzan desde la planificación hasta la instalación y la producción. Estos proyectos necesitan envíos regulares de fluidos de perforación, carga a granel, combustible, agua, equipos y consumibles. También requieren embarcaciones con sistemas de posicionamiento más robustos a medida que aumentan la profundidad del agua y la complejidad operativa. DOF Group ASA reportó un backlog de contratos de 5,2 mil millones de USD en el primer trimestre de 2026, tras una captación de nuevos pedidos de 4 mil millones de USD durante 2025. El backlog divulgado indica que los clientes en alta mar siguen dispuestos a utilizar acuerdos de servicio de larga duración para trabajos complejos.[1]
La Energía Eólica Marina Amplía los Roles de las Embarcaciones
La energía eólica marina está ampliando el trabajo disponible para operadores seleccionados en el mercado de Buques de Suministro de Plataforma (PSV). Los proyectos eólicos utilizan un patrón operativo diferente al del trabajo de petróleo y gas en aguas profundas porque requieren movimientos frecuentes y más cortos de carga y tripulación. Las embarcaciones con disposiciones de cubierta adecuadas, alojamiento, sistemas de posicionamiento y equipos de seguridad pueden apoyar estas asignaciones. La Oficina Americana de Clasificación Naval identifica la energía eólica marina flotante como una fuente futura de mayor demanda de embarcaciones de soporte en alta mar y multipropósito. Las normas de clasificación se están volviendo más específicas para las embarcaciones que apoyan instalaciones de energías renovables, lo que puede hacer que la planificación de uso dual sea más práctica.[2]
Brasil y Guyana Crean una Base de Demanda Concentrada en América del Sur
Brasil y Guyana están añadiendo capacidad de producción en alta mar que requiere actividad continua de embarcaciones de soporte. La Administración de Información Energética de EE. UU. informó que la producción de Guyana aumentó considerablemente a medida que nuevas instalaciones flotantes de producción entraron en servicio. La FPSO ONE GUYANA alcanzó el primer petróleo en agosto de 2025, y el desarrollo Uaru está programado para añadir mayor capacidad en 2026. En Brasil, Petrobras ha vinculado la contratación de embarcaciones a largo plazo a los requisitos de contenido local y propulsión híbrida. Estos requisitos favorecen a los operadores que pueden cumplir con las expectativas operativas y técnicas locales.[3]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición de la Inversión en Alta Mar a la Volatilidad del Precio del Petróleo | -0.6% | Global, con mayor sensibilidad en el Mar del Norte y en el Oriente Medio y África de aguas poco profundas | Corto plazo (≤ 2 años) |
| Altos Costos de Nuevas Construcciones, Modernización y Financiamiento | -0.4% | Global, especialmente Europa | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Tripulaciones Marítimas Calificadas | -0.2% | Global, particularmente Noruega, el Reino Unido y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Desajuste de Especificaciones de PSV para Aplicaciones Emergentes de Energía Eólica Marina | -0.2% | Europa, Costa Este de EE. UU. y corredores eólicos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Ciclicidad del Precio del Petróleo Puede Retrasar los Compromisos de Embarcaciones
El mercado de Buques de Suministro de Plataforma (PSV) sigue siendo sensible al momento de las aprobaciones de inversión en alta mar. Los cambios en el precio del petróleo pueden afectar la asignación de capital antes de que afecten la utilización de las embarcaciones. Los operadores pueden retrasar nuevos compromisos si los retornos de los proyectos se vuelven menos seguros, especialmente en cuencas de mayor costo. Según Seabrokers, hubo una disminución en las tarifas diarias de los PSV grandes del Mar del Norte a mediados de 2025, seguida de una recuperación parcial más tarde en el año. Este movimiento muestra por qué los propietarios de embarcaciones necesitan una combinación equilibrada de contratos a largo plazo y exposición spot. También dificulta el financiamiento de nuevos tonelajes de alta especificación.
La Modernización de la Flota Requiere Capital Significativo
Los costos de modernización pueden restringir las adiciones de capacidad en el mercado de Buques de Suministro de Plataforma (PSV). Las nuevas embarcaciones y las grandes modernizaciones requieren inversión en sistemas de propulsión, almacenamiento de combustible, maquinaria y procedimientos operativos. El Sistema de Comercio de Emisiones de la UE se extenderá a los buques en alta mar que cumplan los requisitos a partir de 2027, tras la ampliación de los requisitos de monitoreo e informe para los buques en alta mar. La Autoridad de Emisiones de los Países Bajos explica que las empresas navieras cubiertas deben monitorear las emisiones y entregar derechos bajo el marco marítimo. Las modernizaciones con combustibles alternativos pueden ayudar a los operadores a cumplir con los requisitos futuros, pero pueden sacar a las embarcaciones de servicio durante el trabajo.[4]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Embarcación:
Los PSV de Carga Lideran a Través de la Logística MultiproductoLos PSV de tipo carga representaron el 43,2% de la participación del mercado de Buques de Suministro de Plataforma (PSV) en 2026. Su posición refleja la necesidad de transportar varias categorías de carga durante una rotación en alta mar. Las campañas en aguas profundas pueden necesitar lodo de perforación, materiales a granel, aceite base, metanol, salmuera, agua potable y combustible. Las embarcaciones orientadas a la carga pueden satisfacer este requisito a través de tanques segregados, sistemas de carga a granel seca y espacio de cubierta utilizable. Esta configuración reduce la necesidad de llamadas de embarcaciones separadas cuando los operadores gestionan instalaciones remotas.
El tamaño del mercado de Buques de Suministro de Plataforma (PSV) para embarcaciones de carga está respaldado por proyectos que necesitan entregas confiables y repetidas. Los operadores también están especificando sistemas híbridos y habilitados por baterías en la contratación de nuevas embarcaciones. Petrobras ha vinculado la propulsión híbrida y las expectativas de contenido local a su programa de contratación de PSV brasileños a largo plazo. SEACOR Marine Holdings Inc. ha divulgado embarcaciones con baterías híbridas y mayor actividad de nuevas construcciones DP-2 en su programa de flota. Estas elecciones de diseño muestran que el desempeño ambiental se considera cada vez más junto con la capacidad de carga.
Los PSV de tipo soporte sirven para la transferencia de personal, soporte de vehículos operados de forma remota, soporte de buceo, alojamiento y actividades relacionadas en alta mar. Su trabajo disponible es más limitado donde hay embarcaciones especializadas de inspección, mantenimiento, reparación o construcción disponibles. Mantienen un papel en actividades de aguas poco profundas y mantenimiento de campos maduros, donde la flexibilidad puede ser más útil que el equipo altamente especializado. El mercado de Buques de Suministro de Plataforma (PSV) incluye, por tanto, una necesidad continua de configuraciones de tipo soporte incluso a medida que el trabajo subsea se vuelve más especializado. El equipo de doble propósito puede ayudar a los propietarios a mover estas embarcaciones entre el mantenimiento de petróleo y gas y el trabajo de energías renovables.
Las actualizaciones de clasificación están dando forma a cómo los operadores planifican la capacidad de las embarcaciones de tipo soporte. El trabajo de normas de DNV cubre los desarrollos para combustibles alternativos y los requisitos de embarcaciones en alta mar. La Sociedad de Clasificación de China también ha introducido una notación de embarcación de servicio para parques eólicos, lo que refleja expectativas técnicas más definidas para las operaciones de energía renovable. Estos marcos pueden facilitar la especificación y revisión de las actualizaciones de embarcaciones. También fomentan diseños que pueden satisfacer varios casos de uso en alta mar sin perder la capacidad operativa y de seguridad básica.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Petróleo y Gas Mantiene su Escala Mientras la Energía Eólica Marina Crece Más RápidoEl petróleo y gas en alta mar representó el 67,3% del tamaño del mercado de Buques de Suministro de Plataforma (PSV) en 2026. El segmento sigue siendo la principal fuente de demanda porque requiere embarcaciones durante el desarrollo, la puesta en marcha y las operaciones de producción. Los campos en aguas profundas pueden utilizar embarcaciones de soporte durante años después de la instalación inicial. Esta duración apoya la inversión en flota y relaciones más largas con los clientes. Las empresas nacionales de petróleo también suelen utilizar programas de contratación estructurados que proporcionan un trabajo más estable que los contratos spot a corto plazo.
Oriente Medio sigue siendo relevante para el mercado en alta mar, ya que sus programas incluyen tanto el trabajo convencional en plataformas como el desarrollo de actividad en aguas profundas. Saudi Aramco, la Compañía Nacional de Petróleo de Abu Dabi (ADNOC) y los operadores de Qatar representan fuentes importantes de demanda futura en alta mar. En el Mar del Norte, el desmantelamiento está generando trabajo a medida que los campos maduros avanzan hacia el cierre. El Plan de Futuro del Mar del Norte 2025 de la Autoridad de Transición del Mar del Norte del Reino Unido estableció una nueva dirección de licencias para nuevos campos. Este cambio de política puede redirigir parte del trabajo de embarcaciones hacia el mantenimiento, el soporte en la etapa final de vida y las actividades de desmantelamiento.
Se prevé que la energía eólica marina crezca a una CAGR del 7,6% hasta 2032 en el mercado de Buques de Suministro de Plataforma (PSV). Sus necesidades logísticas son distintas porque los parques eólicos requieren transferencias recurrentes de técnicos, equipos y suministros. Esta actividad puede favorecer a las embarcaciones con capacidad de rotación rápida, posicionamiento confiable, alojamiento adecuado y disposiciones de cubierta adaptables. Es probable que la energía eólica flotante requiera mayor soporte en alta mar a medida que los proyectos avancen más allá de los primeros despliegues. El mercado de Buques de Suministro de Plataforma (PSV) puede satisfacer parte de esta necesidad donde las embarcaciones cumplan con los requisitos operativos.
Ejemplos recientes ilustran cómo los operadores están adaptando embarcaciones para operaciones de energía eólica marina. Island Offshore Management AS desplegó el Island Clipper en apoyo del parque eólico flotante Hywind Tampen de Equinor. Edison Chouest Offshore, LLC entregó una embarcación de operaciones de servicio lista para metanol para Ørsted en 2025. Estos casos demuestran que las aplicaciones de energía eólica marina son factibles para embarcaciones diseñadas o actualizadas para tal fin. Sin embargo, no eliminan la necesidad de embarcaciones de propósito específico para energía eólica, particularmente para actividades complejas de instalación y servicio.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 41,1% de la participación del mercado de Buques de Suministro de Plataforma (PSV) en 2026 y se prevé que crezca a una CAGR del 7,3% hasta 2032. China Oilfield Services Limited reportó 2.606 millones de RMB en ingresos por servicios de soporte marino en el primer semestre de 2025, mientras que los días operativos de PSV aumentaron un 12,3% hasta 11.537. La actividad reportada refleja un mayor trabajo en el Mar del Sur de China y la ampliación de contratos con clientes en el Sudeste Asiático. Indonesia, Malasia y Vietnam continúan con programas de desarrollo en aguas poco profundas que dependen de una logística marina confiable. Los activos de Gas Natural Licuado (GNL) de Australia también generan actividad de mantenimiento y soporte de producción después de la fase de construcción.
Europa
Noruega continúa ofreciendo condiciones más estables para embarcaciones de alta especificación que partes del Mar del Norte del Reino Unido. Havila Shipping ASA reportó una utilización de flota del 95% en sus 10 PSV en 2025, con embarcaciones trabajando para Equinor, TotalEnergies y Peterson Den Helder. Island Offshore Management AS también aseguró contratos en la Plataforma Continental Noruega para PSV propulsados por GNL para 2026. Los factores de cumplimiento normativo se están volviendo más importantes a medida que las normas de emisiones marítimas de la UE y los requisitos del Reino Unido afectan los costos operativos.
América del Sur, América del Norte, Oriente Medio y África
América del Sur está ganando importancia a medida que la producción pre-sal de Brasil se expande y Guyana aumenta su producción en alta mar. Tidewater Inc. completó su adquisición de Wilson Sons Ultratug en agosto de 2026, añadiendo 22 PSV construidos en Brasil y aumentando su flota brasileña de 6 a 28 embarcaciones. América del Norte sigue siendo moldeada por la Ley Jones, que apoya un entorno operativo doméstico separado para las embarcaciones estadounidenses que cumplen los requisitos. En Oriente Medio, la contratación de las empresas nacionales de petróleo puede apoyar relaciones de servicio más largas que los mercados impulsados por el spot. África Occidental continúa proporcionando trabajo de soporte de campo en países productores establecidos, mientras que la actividad en Namibia y Sudáfrica podría crear oportunidades posteriores.
El mercado de buques de suministro de plataforma (PSV) está segmentado por tipo de embarcación, aplicación y geografía. Por tipo de embarcación, el mercado está segmentado en buques de suministro de plataforma de tipo carga y buques de suministro de plataforma de tipo soporte. Por aplicación, el mercado está segmentado en petróleo y gas en alta mar, energía eólica marina, desmantelamiento en alta mar y otras aplicaciones.
Panorama Competitivo
Concentración del Mercado
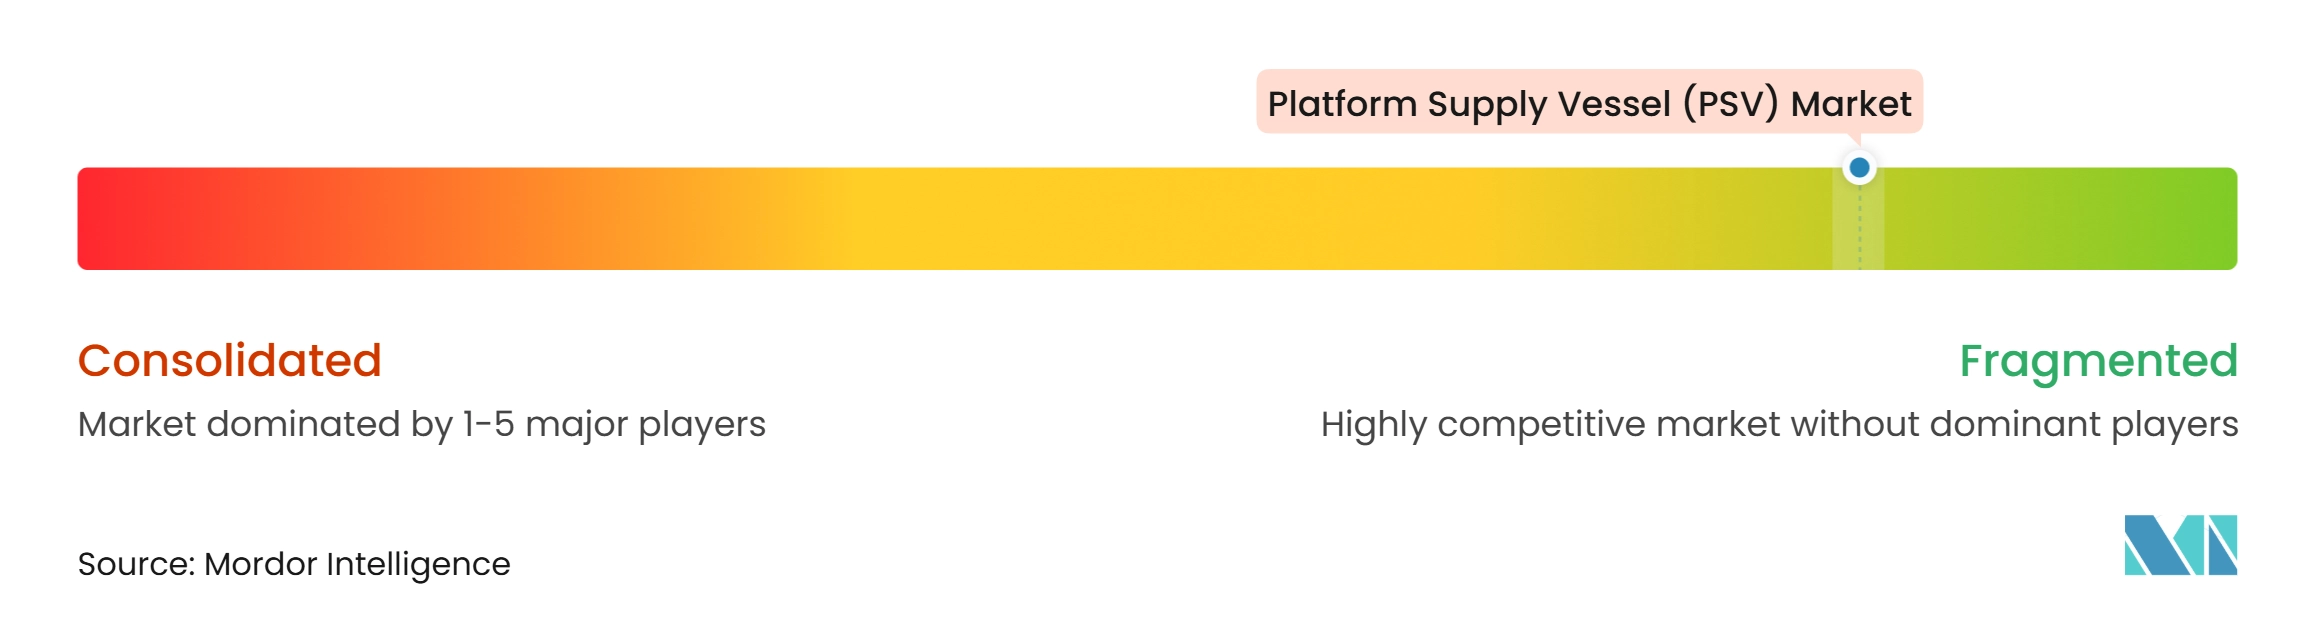
El mercado de Buques de Suministro de Plataforma (PSV) está fragmentado e incluye un pequeño grupo de operadores globales y un grupo más grande de propietarios regionales. Las flotas grandes pueden atender a clientes en varias cuencas en alta mar y pujar por paquetes de servicios más amplios. Los propietarios regionales pueden seguir siendo competitivos donde el conocimiento local, las calificaciones regulatorias y las relaciones con los clientes son importantes. Tidewater Inc. amplió su posición a través de la adquisición completada de Wilson Sons Ultratug en agosto de 2026. La transacción añadió 22 PSV construidos en Brasil y llevó su flota total a 231 embarcaciones.
Bourbon Maritime SAS completó su reestructuración financiera y de capital en diciembre de 2025. La empresa declaró que la transacción trajo nuevos accionistas mayoritarios y capital fresco para su próxima fase de desarrollo. Posteriormente anunció una expansión de flota de 180 millones de USD que incluía embarcaciones en alta mar y PSV. Este movimiento muestra cómo la recapitalización puede ayudar a un propietario de flota a aprovechar la demanda durante un ciclo alcista.
La capacidad de bajas emisiones se está convirtiendo en un factor competitivo en el mercado de Buques de Suministro de Plataforma (PSV). Eidesvik Offshore ASA está convirtiendo el Viking Energy a capacidad de amoníaco a través de su Proyecto Apollo. SEACOR Marine Holdings Inc. ha divulgado un programa de flota que incluye PSV con baterías híbridas. Los operadores con embarcaciones conformes y eficientes en combustible pueden estar mejor posicionados para contratos donde los clientes evalúan las emisiones junto con la calidad operativa y el precio.
Líderes de la Industria de Buques de Suministro de Plataforma (PSV)
-
Tidewater Inc.
-
Edison Chouest Offshore, LLC
-
Bourbon Maritime SAS
-
DOF Group ASA
-
China Oilfield Services Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Buques de Suministro de Plataforma (PSV) Empresas cubiertas en este informe
- Atlantic Offshore AS
- Bourbon Maritime SAS
- Bram Offshore Transportes Marítimos Ltda.
- Bumi Armada Berhad
- China Oilfield Services Limited
- DOF Group ASA
- Edison Chouest Offshore, LLC
- Eidesvik Offshore ASA
- Harvey Gulf International Marine LLC
- Havila Shipping ASA
- Hornbeck Offshore Services, Inc.
- Island Offshore Management AS
- Pacific Radiance Ltd.
- Rem Offshore AS
- SEACOR Marine Holdings Inc.
- Siem Offshore AS
- Solstad Offshore ASA
- Swire Pacific Offshore Holdings Limited
- Tidewater Inc.
- Vroon B.V.
Desarrollos recientes de la industria en Mercado de Buques de Suministro de Plataforma (PSV)
- Agosto de 2026: Tidewater Inc. completó su adquisición de 500 millones de USD de Wilson Sons Ultratug Participações S.A. y Atlantic Offshore Services S.A. con vigencia al 31 de agosto de 2026, añadiendo 22 PSV construidos en Brasil y expandiendo su flota brasileña de 6 a 28 embarcaciones. El acuerdo aumentó la flota global de Tidewater Inc. a 231 embarcaciones, financiado a través de 283,1 millones de USD en efectivo y 283,1 millones de USD en deuda asumida.
- Abril de 2026: Bourbon Maritime SAS anunció una expansión de flota de 180 millones de USD de 13 embarcaciones en alta mar tras su reestructuración de diciembre de 2025. La expansión incluye 5 PSV diésel-eléctricos del Grupo Minsheng y 2 PSV X-Bow de ICBC Financial Leasing, ilustrando cómo la reestructuración financiera permite a los propietarios de embarcaciones realizar adquisiciones durante períodos de mejora de la actividad en alta mar.
- Enero de 2026: Bourbon Maritime SAS completó su reestructuración financiera y de capital, con fondos gestionados por afiliadas de Davidson Kempner Capital Management y Fortress Investment Group convirtiéndose en accionistas mayoritarios tras la aprobación del Tribunal de Asuntos Económicos de Marsella en julio de 2025. La reestructuración redujo el apalancamiento de Bourbon por debajo de 1,5x EBITDA mediante la conversión de deuda en capital e inyección de capital fresco. Gaël Bodénès se convirtió en Director Ejecutivo, mientras que Bruno Chabas se convirtió en Presidente del Consejo de Administración. El cambio dio al operador una base financiera más sólida para la inversión en flota y la actividad comercial.
- Agosto de 2025: La FPSO ONE GUYANA alcanzó el primer petróleo el 8 de agosto de 2025, añadiendo 250.000 bpd de capacidad y elevando la producción de Guyana por encima de 750.000 bpd a finales de 2025. La FPSO Uaru tiene como objetivo el primer petróleo en 2026, con la expectativa de impulsar la producción más allá de 1 millón de bpd para 2027, aumentando la carga de trabajo operativo en varios activos de producción flotante.
Alcance del Informe Global del Mercado de Buques de Suministro de Plataforma (PSV)
Un Buque de Suministro de Plataforma (PSV) es un barco especializado diseñado para proporcionar soporte logístico, equipos y personal a plataformas petrolíferas en alta mar, plataformas de gas natural e instalaciones de energía eólica.
El mercado de buques de suministro de plataforma (PSV) está segmentado por tipo de embarcación, aplicación y geografía. Por tipo de embarcación, el mercado está segmentado en buques de suministro de plataforma de tipo carga y buques de suministro de plataforma de tipo soporte. Por aplicación, el mercado está segmentado en petróleo y gas en alta mar, energía eólica marina, desmantelamiento en alta mar y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de buques de suministro de plataforma (PSV) en 23 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Buques de Suministro de Plataforma de Tipo Carga |
| Buques de Suministro de Plataforma de Tipo Soporte |
| Petróleo y Gas en Alta Mar |
| Energía Eólica Marina |
| Desmantelamiento en Alta Mar |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Reino Unido |
| Noruega | |
| Alemania | |
| Francia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Australia | |
| Japón | |
| Corea del Sur | |
| Indonesia | |
| Malasia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Omán | |
| Nigeria | |
| Angola | |
| Resto de Oriente Medio y África |
| Por Tipo de Embarcación | Buques de Suministro de Plataforma de Tipo Carga | |
| Buques de Suministro de Plataforma de Tipo Soporte | ||
| Por Aplicación | Petróleo y Gas en Alta Mar | |
| Energía Eólica Marina | ||
| Desmantelamiento en Alta Mar | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Noruega | ||
| Alemania | ||
| Francia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Australia | ||
| Japón | ||
| Corea del Sur | ||
| Indonesia | ||
| Malasia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Omán | ||
| Nigeria | ||
| Angola | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los buques de suministro de plataforma?
Se proyecta que el mercado de Buques de Suministro de Plataforma (PSV) crezca a una CAGR del 6,49% de 2027 a 2032, alcanzando 11,79 mil millones de USD para 2032.
¿Qué tipo de embarcación tiene la mayor participación?
Los PSV de tipo carga representaron el 43,2% de los ingresos en 2026 porque pueden transportar varios tipos de fluidos, carga a granel y carga de cubierta durante una rotación en alta mar.
¿Por qué el petróleo y gas en alta mar sigue siendo importante para los operadores de PSV?
El petróleo y gas en alta mar representó el 67,3% de los ingresos en 2026 y requiere soporte logístico de varios años a través del desarrollo y la producción de campos.
¿Cómo está afectando la energía eólica marina a la demanda de PSV?
La energía eólica marina es la aplicación de más rápido crecimiento con una CAGR del 7,6% hasta 2032, creando demanda de embarcaciones que puedan transportar personal, equipos y suministros.
¿Qué región lidera la demanda de estas embarcaciones?
Asia-Pacífico representó el 41,1% de los ingresos en 2026 y se prevé que crezca a una CAGR del 7,3% hasta 2032.
¿Cuál es el principal desafío para los propietarios de flotas?
Los propietarios de flotas necesitan equilibrar el gasto volátil en alta mar con el costo de nuevas embarcaciones, actualizaciones de sistemas de combustible y la expansión de los requisitos de emisiones.