
Marktgröße und Marktanteile für Plattformversorgungsschiffe (PSV)
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 8.61 Milliarden US-Dollar |
| Marktgröße (2032) | 11.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Plattformversorgungsschiffe (PSV) von Mordor Intelligence
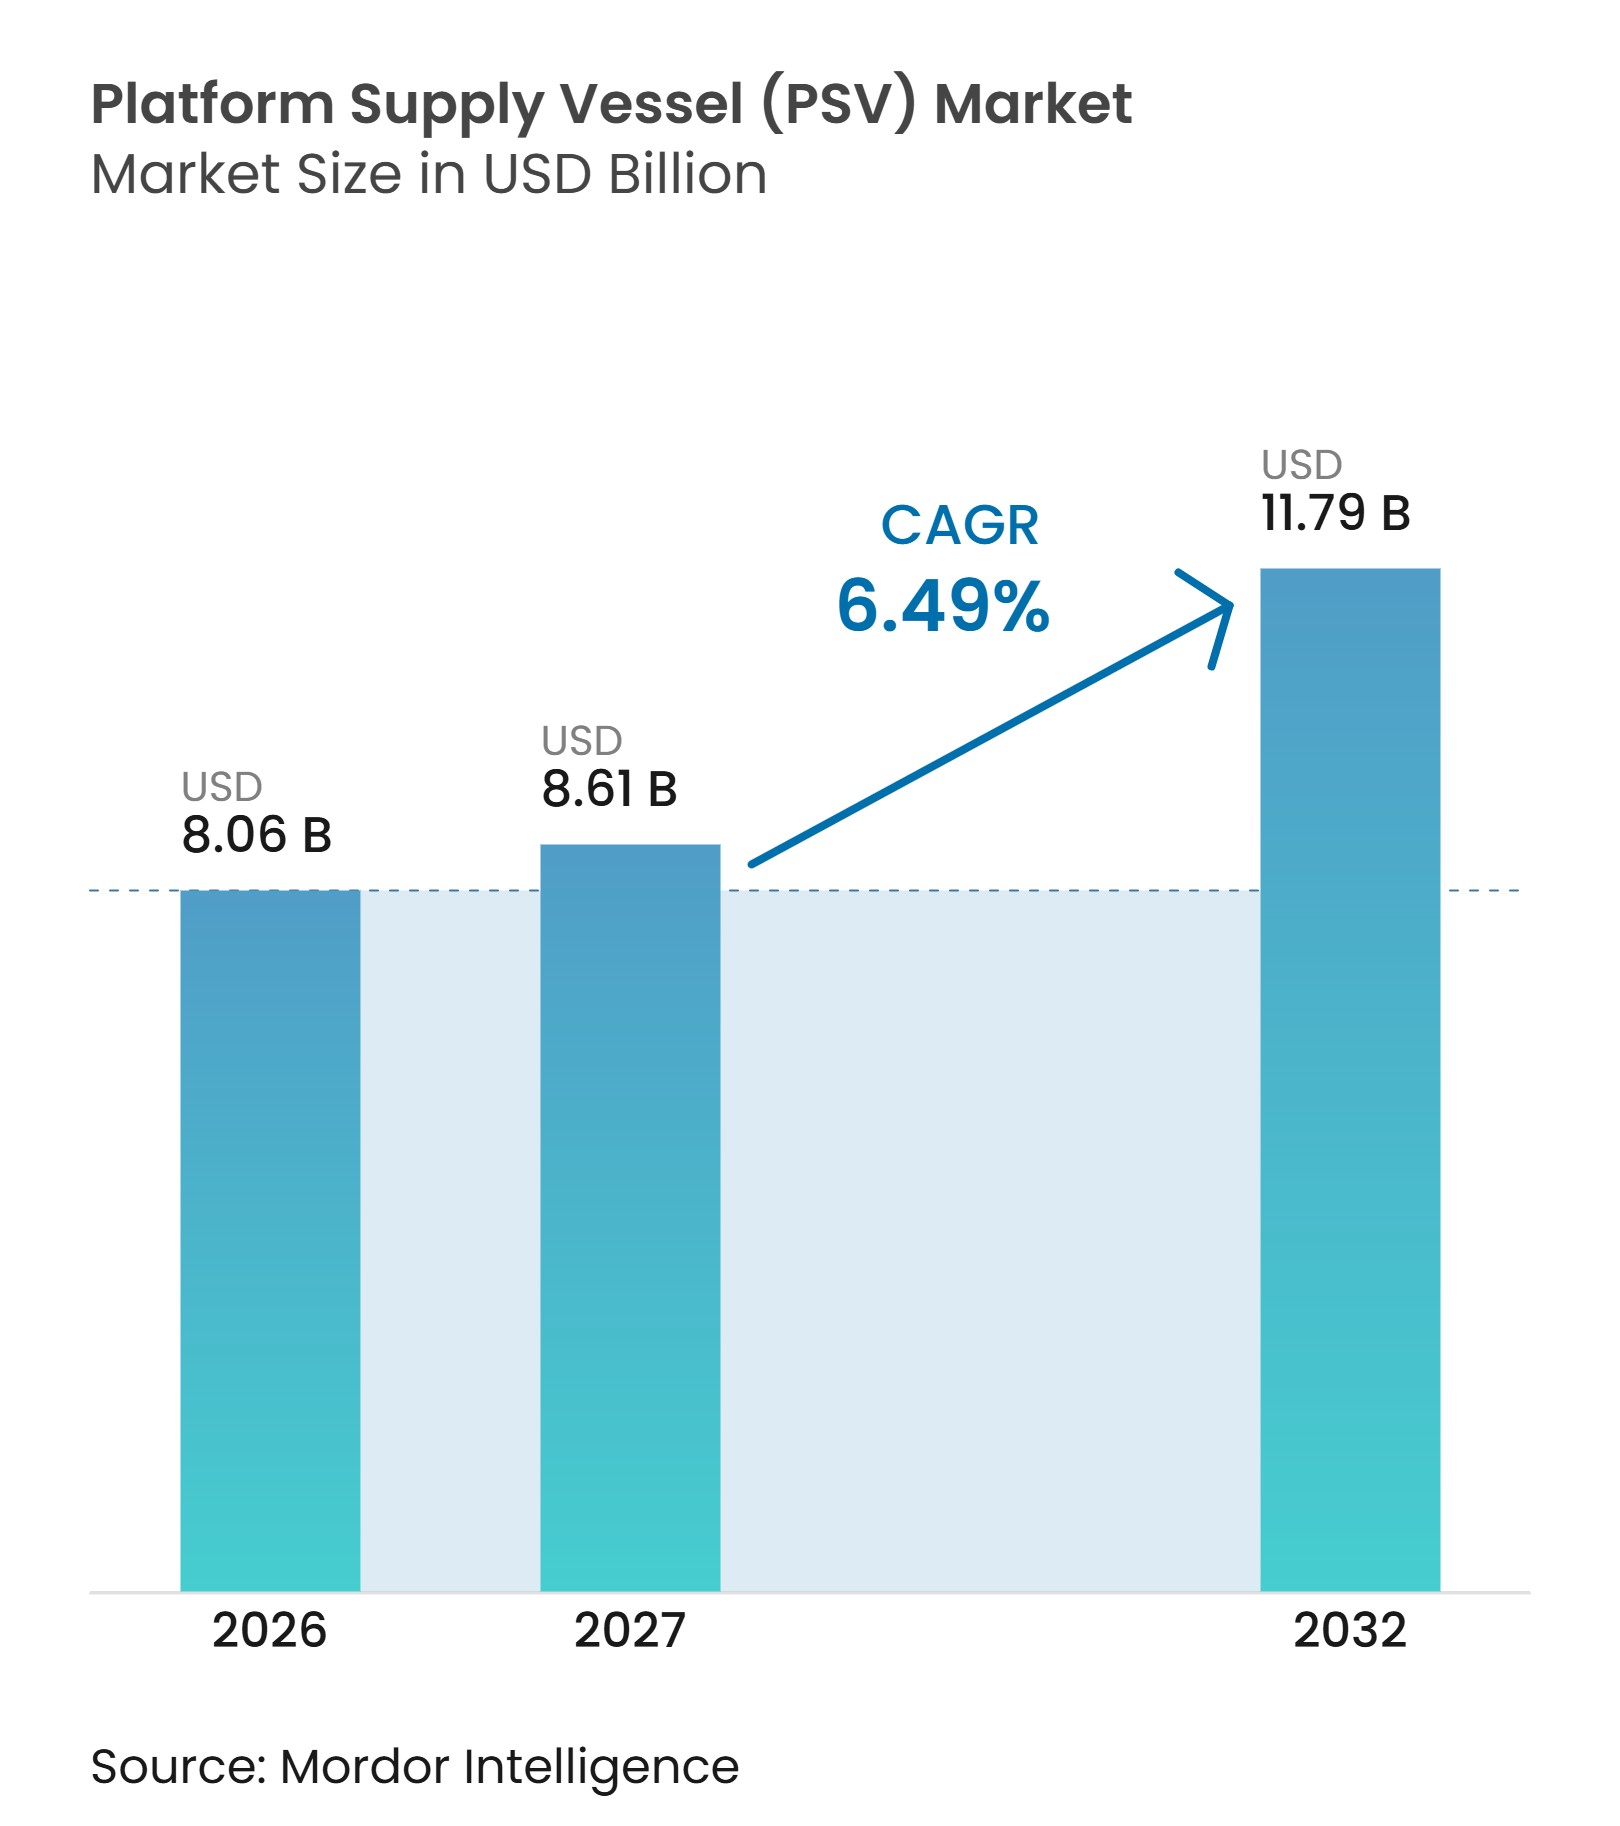
Die Marktgröße für Plattformversorgungsschiffe wird für 2026 auf 8,06 Milliarden USD, für 2027 auf 8,61 Milliarden USD prognostiziert und soll bis 2032 11,79 Milliarden USD erreichen, mit einem CAGR von 6,49 % von 2027 bis 2032. Die Offshore-Entwicklungsaktivitäten stützen die Schiffsnachfrage, da Feldinstallation, Inbetriebnahme und Produktionsunterstützung jeweils regelmäßige maritime Logistik erfordern. Der Markt für Plattformversorgungsschiffe (PSV) gewinnt auch durch Offshore-Wind- und Stilllegungsarbeiten an Chancen, bei denen geeignet ausgerüstete Schiffe Frachtbewegungen, Wartungsbesatzungen und Unterwasseroperationen unterstützen können. Höhere Spezifikationen sind bei der Beschaffung nun wichtiger, insbesondere dynamische Positionierungsfähigkeit, Deckkapazität, Kraftstoffeffizienz und emissionsärmerer Antrieb. Der Markt für Plattformversorgungsschiffe (PSV) bleibt gegenüber Ölpreisbewegungen exponiert, da Investitionsentscheidungen und Schiffsverträge sich verlangsamen können, wenn Offshore-Betreiber vorsichtiger werden. Gleichzeitig fördern Emissionsberichterstattungs- und CO₂-Kostenregeln die Flottenerneuerung und erhöhen den Vorteil von Betreibern mit modernen Schiffen.
Wichtigste Erkenntnisse des Berichts
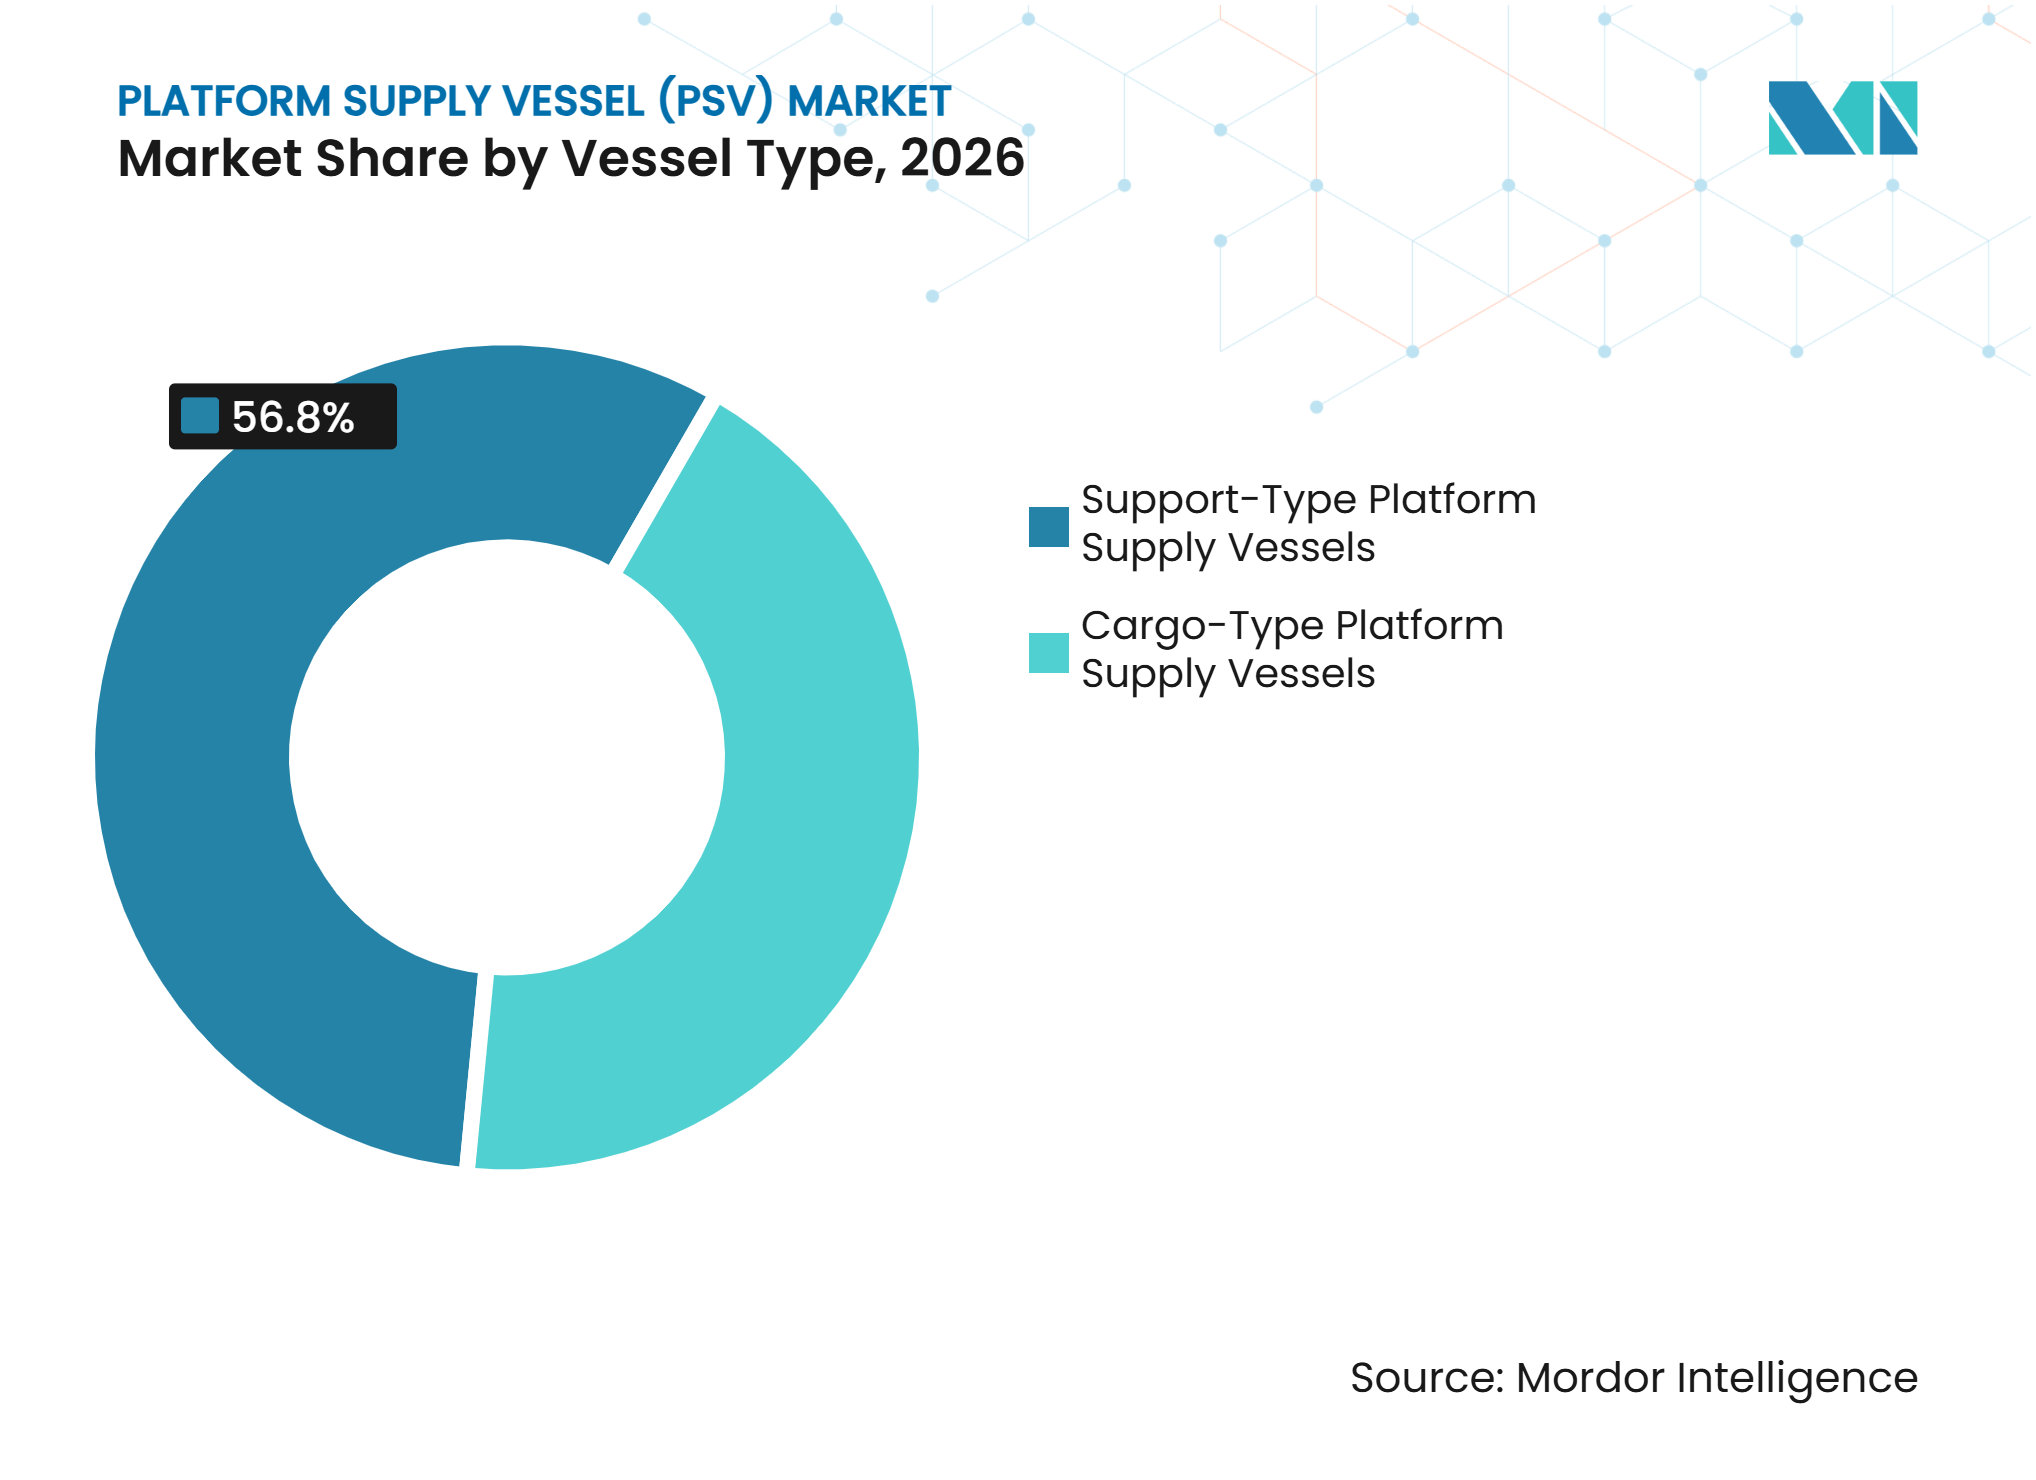
- Nach Schiffstyp hielten Frachttyp-PSVs im Jahr 2026 einen Marktanteil von 43,2 % am Markt für Plattformversorgungsschiffe (PSV) und werden voraussichtlich bis 2032 mit einem CAGR von 6,9 % wachsen.
- Nach Anwendung hielt Offshore-Öl und -Gas im Jahr 2026 einen Marktanteil von 67,3 % am Markt für Plattformversorgungsschiffe (PSV), während Offshore-Wind bis 2032 voraussichtlich mit einem CAGR von 7,6 % wachsen wird.
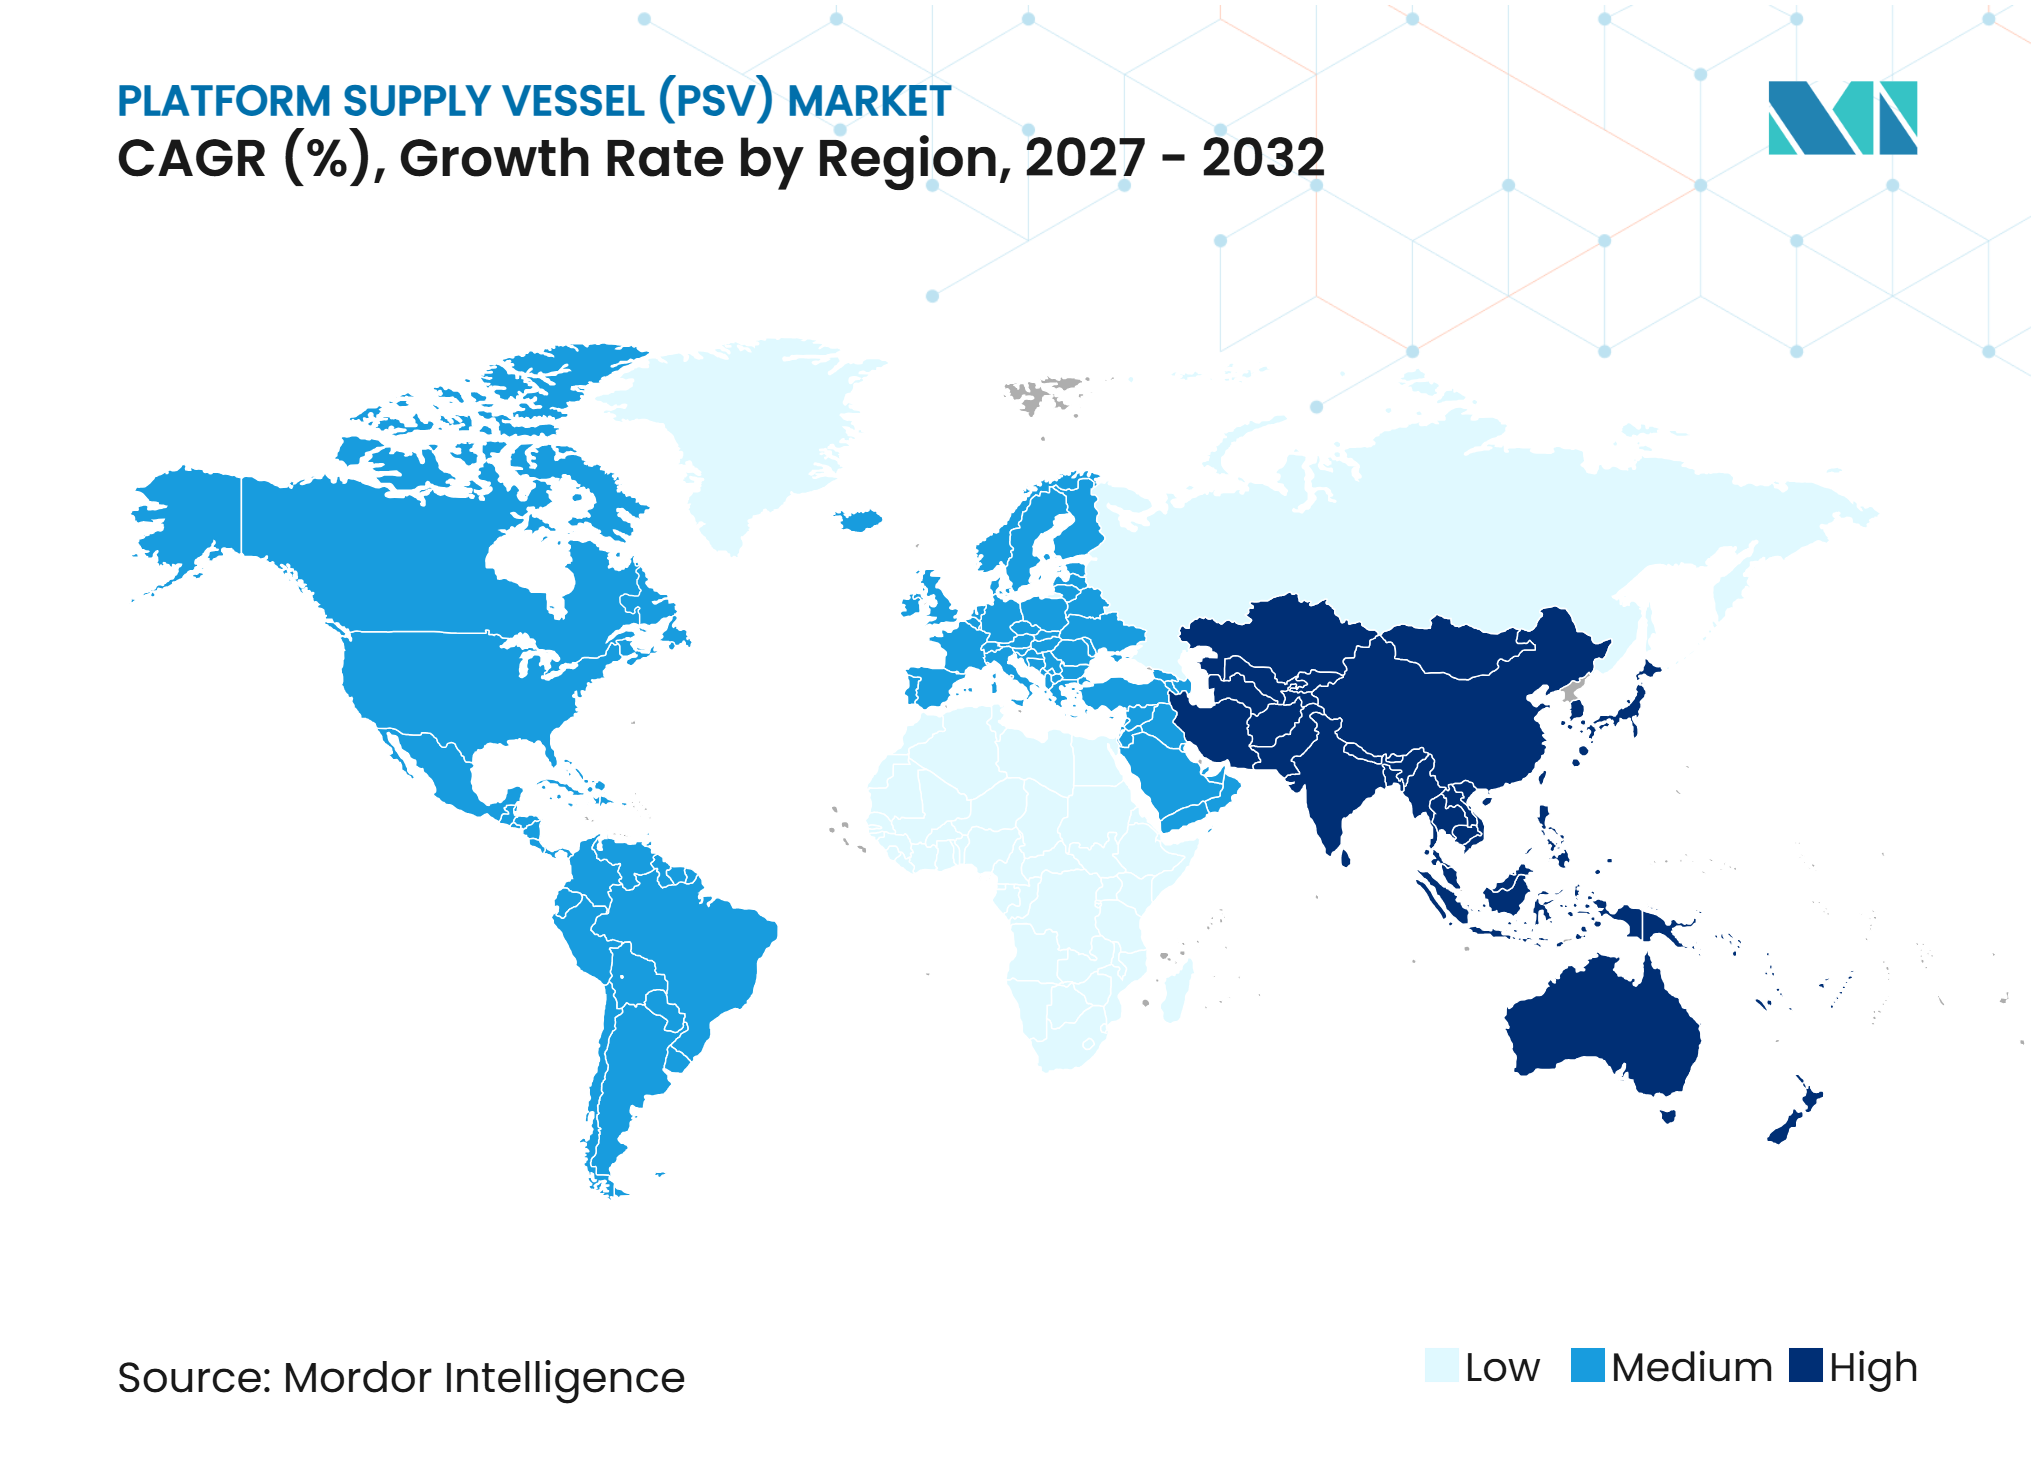
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 41,1 % am Markt für Plattformversorgungsschiffe (PSV) und wird voraussichtlich bis 2032 mit einem CAGR von 7,3 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung der Investitionsausgaben für Offshore-Exploration und -Produktion sowie Upstream-Ausgabenzyklus | +2.1% | Global, konzentriert im Golf von Mexiko, Guyana, Brasilien und Westafrika | Kurzfristig (≤ 2 Jahre) |
| Entwicklung von Tief- und Ultratiefsee-Projekten | +1.5% | Südamerika, Westafrika, Golf von Mexiko und Tiefsee-Becken im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Unterstützung von Offshore-Wind und schwimmendem Wind | +0.9% | Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Flottenerneuerung und Knappheit an hochspezifizierten Schiffen | +0.7% | Nordsee, Golf von Mexiko und Australien | Mittelfristig (2–4 Jahre) |
| Mehrfachnutzung in den Bereichen Öl, Gas, Unterwasser und erneuerbare Energien | +0.5% | Nordsee, US-Ostküste und Windkorridore im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Offshore-Produktionsausweitung in Brasilien und Guyana | +1.0% | Brasilianisches Presalz und Guyana Stabroek-Block | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung der Investitionsausgaben für Offshore-Exploration und -Produktion verankert kurzfristige Nachfrage
Offshore-Investitionen stärken die Nachfrage nach maritimer Logistik im Markt für Plattformversorgungsschiffe (PSV). Die Entwicklungskosten für Tiefseefelder sind ebenfalls gesunken, was die wirtschaftliche Grundlage für Projekte verbessert, die langfristige Schiffsunterstützung benötigen. Der Golf von Mexiko, Guyana, Brasilien und Westafrika machen einen erheblichen Anteil der Tiefsee-Projektpipeline aus. Die Schiffsnachfrage folgt in der Regel der Installation von schwimmenden Produktions-, Lager- und Verladeschiffen (FPSO) und der Produktionsunterstützungsaktivität nach einer Zeitverzögerung, was den Betreibern eine bessere Planbarkeit als allein durch kurzfristige Marktbewegungen gibt. Dieses Muster unterstützt die Vertragsnachfrage über mehrere Jahre, wenn genehmigte Projekte in die Ausführungsphase übergehen.
Tiefseeentwicklung unterstützt längere Vertragslaufzeiten
Der Markt für Plattformversorgungsschiffe (PSV) profitiert, wenn Tiefseeprojekte von der Planung zur Installation und Produktion übergehen. Diese Projekte benötigen regelmäßige Lieferungen von Bohrflüssigkeiten, Schüttgut, Kraftstoff, Wasser, Ausrüstung und Verbrauchsmaterialien. Sie erfordern auch Schiffe mit stärkeren Positionierungssystemen, da Wassertiefe und Betriebskomplexität zunehmen. DOF Group ASA meldete im ersten Quartal 2026 einen Vertragsrückstand von 5,2 Milliarden USD, nach einem Neuauftragseingang von 4 Milliarden USD im Jahr 2025. Der ausgewiesene Auftragsbestand zeigt, dass Offshore-Kunden weiterhin bereit sind, langfristige Servicevereinbarungen für komplexe Arbeiten zu nutzen.[1]
Offshore-Wind erweitert die Einsatzmöglichkeiten von Schiffen
Offshore-Wind erweitert das adressierbare Arbeitsfeld für ausgewählte Betreiber im Markt für Plattformversorgungsschiffe (PSV). Windprojekte folgen einem anderen Betriebsmuster als Tiefsee-Öl- und -Gasarbeiten, da sie häufige, kürzere Fracht- und Besatzungsbewegungen erfordern. Schiffe mit geeigneten Deckslayouts, Unterkunft, Positionierungssystemen und Sicherheitsausrüstung können diese Aufgaben unterstützen. Das American Bureau of Shipping identifiziert schwimmenden Offshore-Wind als zukünftige Quelle einer engeren Nachfrage nach Offshore-Support- und Mehrzweckschiffen. Klassifikationsregeln werden für Schiffe, die erneuerbare Installationen unterstützen, spezifischer, was eine Planung für den Doppeleinsatz praktischer machen kann.[2]
Brasilien und Guyana schaffen eine konzentrierte südamerikanische Nachfragebasis
Brasilien und Guyana bauen Offshore-Produktionskapazitäten aus, die eine fortlaufende Unterstützungsschiffaktivität erfordern. Die US-amerikanische Energieinformationsbehörde berichtete, dass Guyanas Produktion stark anstieg, als neue schwimmende Produktionsanlagen in Betrieb genommen wurden. Das ONE GUYANA FPSO erreichte im August 2025 die erste Ölförderung, und die Uaru-Entwicklung soll 2026 weitere Kapazitäten hinzufügen. In Brasilien hat Petrobras die langfristige Schiffsbeschaffung mit Anforderungen an lokale Inhalte und Hybridantrieb verknüpft. Diese Anforderungen begünstigen Betreiber, die lokale Betriebs- und technische Erwartungen erfüllen können.[3]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Exponierung von Offshore-Investitionen gegenüber Ölpreisvolatilität | -0.6% | Global, mit größerer Sensitivität in der Nordsee und im Flachwasser des Nahen Ostens und Afrikas | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für Neubauten, Umrüstungen und Finanzierungen | -0.4% | Global, insbesondere Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit qualifizierter Schiffsbesatzungen | -0.2% | Global, insbesondere Norwegen, das Vereinigte Königreich und Südostasien | Mittelfristig (2–4 Jahre) |
| PSV-Spezifikationsinkompatibilität für aufkommende Offshore-Windanwendungen | -0.2% | Europa, US-Ostküste und Windkorridore im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ölpreiszyklizität kann Schiffsverpflichtungen verzögern
Der Markt für Plattformversorgungsschiffe (PSV) bleibt sensibel gegenüber dem Zeitpunkt der Genehmigung von Offshore-Investitionen. Ölpreisänderungen können die Kapitalallokation beeinflussen, bevor sie die Schiffsauslastung beeinflussen. Betreiber können neue Verpflichtungen verzögern, wenn die Projektrenditen unsicherer werden, insbesondere in Becken mit höheren Kosten. Laut Seabrokers gab es Mitte 2025 einen Rückgang der Tagesraten für große PSVs in der Nordsee, gefolgt von einer teilweisen Erholung später im Jahr. Diese Bewegung zeigt, warum Schiffseigner eine ausgewogene Mischung aus langfristigen Verträgen und Spot-Exponierung benötigen. Sie erschwert auch die Finanzierung neuer, hochspezifizierter Tonnage.
Flottenmodernisierung erfordert erhebliches Kapital
Modernisierungskosten können Kapazitätserweiterungen im Markt für Plattformversorgungsschiffe (PSV) einschränken. Neue Schiffe und größere Umrüstungen erfordern Investitionen in Antriebssysteme, Kraftstoffspeicherung, Maschinen und Betriebsverfahren. Das EU-Emissionshandelssystem wird ab 2027 auf qualifizierende Offshore-Schiffe ausgeweitet, nach erweiterten Überwachungs- und Berichterstattungsanforderungen für Offshore-Schiffe. Die Niederländische Emissionsbehörde erläutert, dass betroffene Schifffahrtsunternehmen Emissionen überwachen und Zertifikate im Rahmen des maritimen Rahmens abgeben müssen. Alternativkraftstoff-Umrüstungen können Betreibern helfen, künftige Anforderungen zu erfüllen, können Schiffe jedoch während der Arbeiten außer Betrieb nehmen.[4]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Schiffstyp:
Fracht-PSVs führen durch Multi-Produkt-LogistikFrachttyp-PSVs hielten im Jahr 2026 einen Marktanteil von 43,2 % am Markt für Plattformversorgungsschiffe (PSV). Ihre Position spiegelt die Notwendigkeit wider, während einer Offshore-Rotation mehrere Frachtarten zu transportieren. Tiefsee-Kampagnen können Bohrschlamm, Schüttgüter, Basisöl, Methanol, Sole, Trinkwasser und Kraftstoff benötigen. Frachtorientierte Schiffe können diese Anforderung durch getrennte Tanks, Trockenschüttgutsysteme und nutzbaren Deckraum erfüllen. Diese Konfiguration reduziert den Bedarf an separaten Schiffsanläufen, wenn Betreiber entfernte Installationen verwalten.
Die Marktgröße für Plattformversorgungsschiffe (PSV) bei Frachtschiffen wird durch Projekte gestützt, die zuverlässige und wiederholte Lieferungen benötigen. Betreiber spezifizieren auch Hybrid- und batteriegestützte Systeme bei der Beschaffung neuer Schiffe. Petrobras hat Hybridantrieb und Anforderungen an lokale Inhalte mit seinem langfristigen brasilianischen PSV-Beschaffungsprogramm verknüpft. SEACOR Marine Holdings Inc. hat hybrid-batteriebetriebene Schiffe und weitere DP-2-Neubauaktivitäten in seinem Flottenprogramm offengelegt. Diese Designentscheidungen zeigen, dass die Umweltleistung zunehmend neben der Frachtkapazität berücksichtigt wird.
Supporttyp-PSVs dienen dem Personaltransfer, der Unterstützung von ferngesteuerten Fahrzeugen, der Taucherunterstützung, der Unterkunft und verwandten Offshore-Aktivitäten. Ihr adressierbares Arbeitsfeld ist enger, wo spezialisierte Inspektions-, Wartungs-, Reparatur- oder Konstruktionsschiffe verfügbar sind. Sie behalten eine Rolle bei Flachwasseraktivitäten und der Wartung reifer Felder, wo Flexibilität nützlicher sein kann als hochspezialisierte Ausrüstung. Der Markt für Plattformversorgungsschiffe (PSV) umfasst daher einen anhaltenden Bedarf an Supporttyp-Konfigurationen, auch wenn Unterwasserarbeiten spezialisierter werden. Mehrzweckausrüstung kann Eigentümern helfen, diese Schiffe zwischen Öl- und Gaswartung und erneuerbaren Energiearbeiten zu bewegen.
Klassifikationsaktualisierungen prägen, wie Betreiber die Fähigkeiten von Supporttyp-Schiffen planen. Die Regelwerksarbeit von DNV umfasst Entwicklungen für alternative Kraftstoffe und Anforderungen an Offshore-Schiffe. Die China Classification Society hat ebenfalls eine Windpark-Serviceschiff-Notation eingeführt, die spezifischere technische Erwartungen für den Betrieb erneuerbarer Energien widerspiegelt. Diese Rahmenwerke können Schiffsaufrüstungen einfacher zu spezifizieren und zu überprüfen machen. Sie fördern auch Designs, die mehrere Offshore-Anwendungsfälle erfüllen können, ohne grundlegende Sicherheits- und Betriebsfähigkeiten zu verlieren.



Nach Anwendung:
Öl und Gas behält seine Größe, während Offshore-Wind schneller wächstOffshore-Öl und -Gas machte im Jahr 2026 67,3 % der Marktgröße für Plattformversorgungsschiffe (PSV) aus. Das Segment bleibt die Hauptquelle der Nachfrage, da es Schiffe durch Entwicklungs-, Inbetriebnahme- und Produktionsbetrieb erfordert. Tiefseefelder können Unterstützungsschiffe jahrelang nach der Erstinstallation nutzen. Diese Dauer unterstützt Flotteninvestitionen und längere Kundenbeziehungen. Nationale Ölgesellschaften nutzen häufig auch strukturierte Beschaffungsprogramme, die gleichmäßigere Arbeit als kurzfristige Spot-Charter bieten.
Der Nahe Osten bleibt für den Offshore-Markt relevant, da seine Programme sowohl konventionelle Plattformarbeiten als auch sich entwickelnde Tiefseeaktivitäten umfassen. Saudi Aramco, die Abu Dhabi National Oil Company (ADNOC) und katarische Betreiber stellen wichtige Quellen zukünftiger Offshore-Nachfrage dar. In der Nordsee generiert die Stilllegung Arbeit, da reife Felder auf den Abschluss zusteuern. Der 2025 North Sea Future Plan der UK North Sea Transition Authority legte eine neue Lizenzierungsrichtung für neue Felder fest. Diese politische Verschiebung könnte einige Schiffsarbeiten in Richtung Wartung, Spätphasenunterstützung und Stilllegungsaktivitäten umlenken.
Offshore-Wind wird bis 2032 im Markt für Plattformversorgungsschiffe (PSV) voraussichtlich mit einem CAGR von 7,6 % wachsen. Sein Logistikbedarf ist anders, da Windparks wiederkehrende Transfers von Technikern, Ausrüstung und Verbrauchsmaterialien erfordern. Diese Aktivität kann Schiffe mit schneller Umschlagfähigkeit, zuverlässiger Positionierung, geeigneter Unterkunft und anpassungsfähigen Decksanordnungen begünstigen. Schwimmender Wind wird wahrscheinlich mehr Offshore-Unterstützung erfordern, wenn Projekte über frühe Einsätze hinausgehen. Der Markt für Plattformversorgungsschiffe (PSV) kann einen Teil dieses Bedarfs decken, wenn Schiffe die Betriebsanforderungen erfüllen.
Jüngste Beispiele veranschaulichen, wie Betreiber Schiffe für Offshore-Windoperationen anpassen. Island Offshore Management AS setzte die Island Clipper zur Unterstützung von Equinors schwimmendem Windpark Hywind Tampen ein. Edison Chouest Offshore, LLC lieferte 2025 ein methanolbereites Serviceoperationsschiff für Ørsted. Diese Fälle zeigen, dass Offshore-Windanwendungen für Schiffe, die für diesen Zweck konzipiert oder aufgerüstet wurden, machbar sind. Sie beseitigen jedoch nicht den Bedarf an zweckgebauten Windschiffen, insbesondere für komplexe Installations- und Serviceaktivitäten.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 41,1 % am Markt für Plattformversorgungsschiffe (PSV) und wird voraussichtlich bis 2032 mit einem CAGR von 7,3 % wachsen. China Oilfield Services Limited meldete im ersten Halbjahr 2025 Einnahmen aus maritimen Supportdienstleistungen von 2.606 Millionen RMB, während die PSV-Betriebstage um 12,3 % auf 11.537 stiegen. Die gemeldete Aktivität spiegelt stärkere Arbeiten im Südchinesischen Meer und erweiterte Kundenverträge in Südostasien wider. Indonesien, Malaysia und Vietnam setzen Flachwasser-Entwicklungsprogramme fort, die auf zuverlässige maritime Logistik angewiesen sind. Australiens Flüssigerdgas-Anlagen (LNG) schaffen nach der Bauphase auch Wartungs- und Produktionsunterstützungsaktivitäten.
Europa
Norwegen bietet weiterhin stabilere Bedingungen für hochspezifizierte Schiffe als Teile der britischen Nordsee. Havila Shipping ASA meldete im Jahr 2025 eine Flottenauslastung von 95 % über 10 PSVs, mit Schiffen im Einsatz für Equinor, TotalEnergies und Peterson Den Helder. Island Offshore Management AS sicherte sich auch Verträge für den Norwegischen Kontinentalschelf für LNG-betriebene PSVs für 2026. Compliance-Faktoren werden wichtiger, da EU-Vorschriften für maritime Emissionen und Anforderungen des Vereinigten Königreichs die Betriebskosten beeinflussen.
Südamerika, Nordamerika, Naher Osten und Afrika
Südamerika gewinnt an Bedeutung, da Brasiliens Presalz-Produktion expandiert und Guyana seine Offshore-Produktion steigert. Tidewater Inc. schloss im August 2026 die Übernahme von Wilson Sons Ultratug ab und fügte 22 in Brasilien gebaute PSVs hinzu, wodurch seine brasilianische Flotte von 6 auf 28 Schiffe anwuchs. Nordamerika wird weiterhin durch den Jones Act geprägt, der ein separates inländisches Betriebsumfeld für qualifizierende US-amerikanische Schiffe unterstützt. Im Nahen Osten können Beschaffungen nationaler Ölgesellschaften längere Servicebeziehungen als spotgetriebene Märkte unterstützen. Westafrika bietet weiterhin Feldunterstützungsarbeiten in etablierten Förderländern, während Aktivitäten in Namibia und Südafrika später Chancen schaffen könnten.
Der Markt für Plattformversorgungsschiffe (PSV) ist nach Schiffstyp, Anwendung und Geografie segmentiert. Nach Schiffstyp ist der Markt in Frachttyp-Plattformversorgungsschiffe und Supporttyp-Plattformversorgungsschiffe segmentiert. Nach Anwendung ist der Markt in Offshore-Öl und -Gas, Offshore-Wind, Offshore-Stilllegung und sonstige Anwendungen segmentiert.
Wettbewerbslandschaft
Marktkonzentration
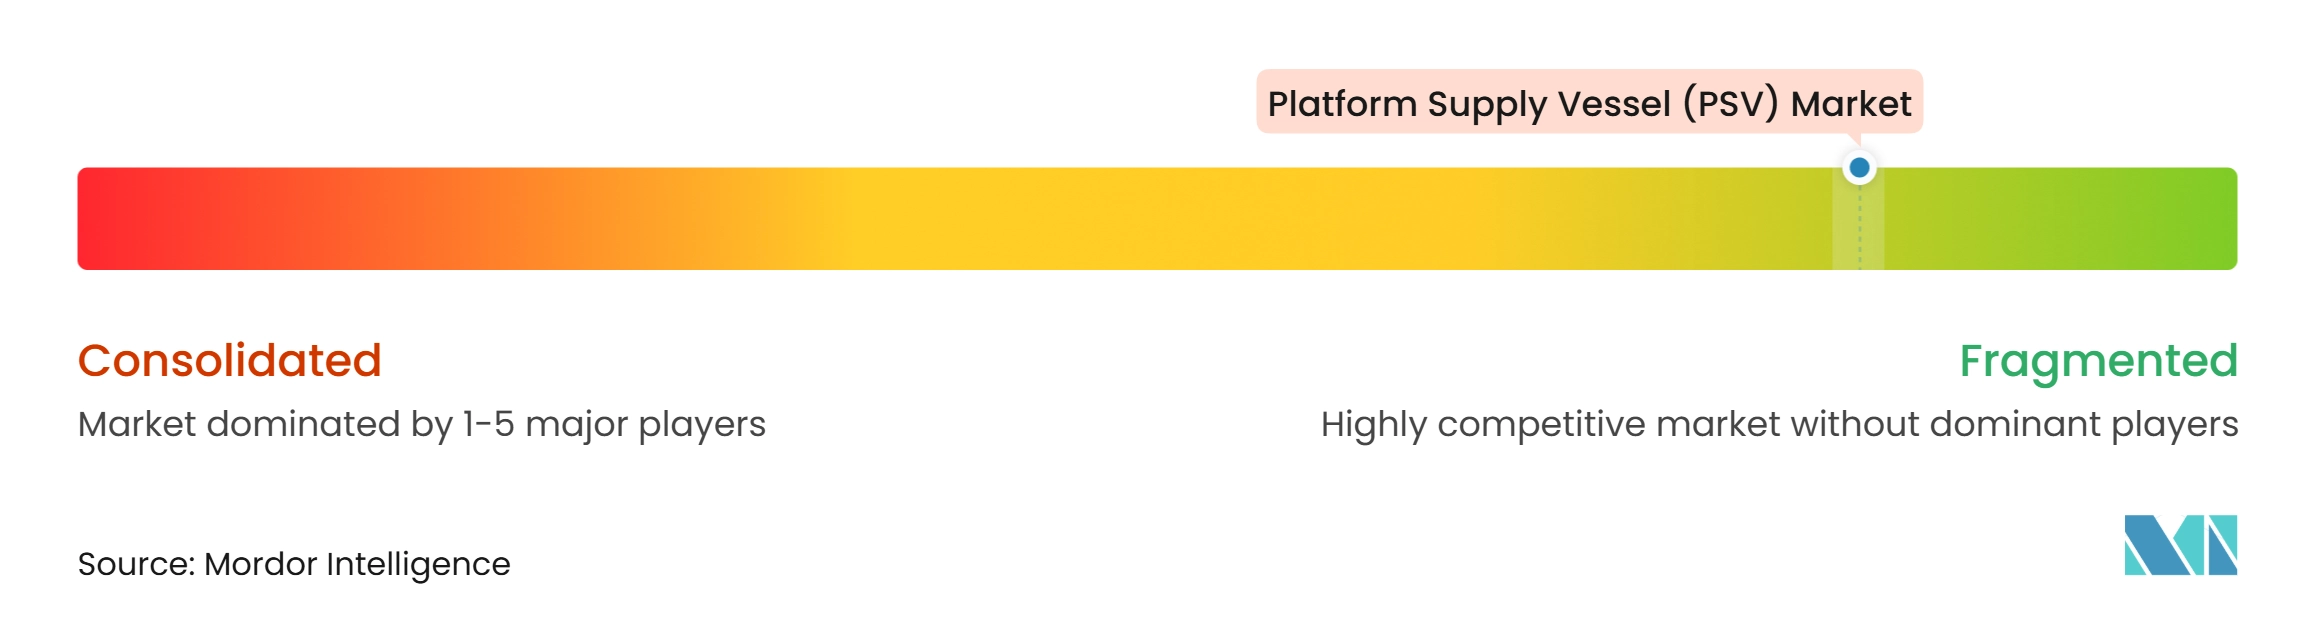
Der Markt für Plattformversorgungsschiffe (PSV) ist fragmentiert und umfasst eine kleine Gruppe globaler Betreiber und eine größere Gruppe regionaler Eigentümer. Große Flotten können Kunden in mehreren Offshore-Becken bedienen und für umfassendere Servicepakete bieten. Regionale Eigentümer können wettbewerbsfähig bleiben, wo lokales Wissen, regulatorische Qualifikationen und Kundenbeziehungen wichtig sind. Tidewater Inc. hat seine Position durch die abgeschlossene Übernahme von Wilson Sons Ultratug im August 2026 ausgebaut. Die Transaktion fügte 22 in Brasilien gebaute PSVs hinzu und brachte die Gesamtflotte auf 231 Schiffe.
Bourbon Maritime SAS schloss im Dezember 2025 seine finanzielle und kapitalstrukturelle Restrukturierung ab. Das Unternehmen erklärte, dass die Transaktion neue Mehrheitsaktionäre und frisches Kapital für seine nächste Entwicklungsphase brachte. Anschließend kündigte es eine Flottenexpansion von 180 Millionen USD an, die Offshore-Schiffe und PSVs umfasste. Dieser Schritt zeigt, wie eine Rekapitalisierung einem Flotteneigentümer helfen kann, die Nachfrage während eines Aufschwungs zu verfolgen.
Emissionsärmere Fähigkeiten werden zu einem Wettbewerbsfaktor im Markt für Plattformversorgungsschiffe (PSV). Eidesvik Offshore ASA rüstet die Viking Energy durch sein Apollo-Projekt auf Ammoniak-Fähigkeit um. SEACOR Marine Holdings Inc. hat ein Flottenprogramm offengelegt, das hybrid-batteriebetriebene PSVs umfasst. Betreiber mit konformen, kraftstoffeffizienten Schiffen können für Verträge besser positioniert sein, bei denen Kunden Emissionen neben Betriebsqualität und Preis bewerten.
Branchenführer im Bereich Plattformversorgungsschiffe (PSV)
-
Tidewater Inc.
-
Edison Chouest Offshore, LLC
-
Bourbon Maritime SAS
-
DOF Group ASA
-
China Oilfield Services Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Plattformversorgungsschiffe (PSV) Unternehmen in diesem Bericht
- Atlantic Offshore AS
- Bourbon Maritime SAS
- Bram Offshore Transportes Marítimos Ltda.
- Bumi Armada Berhad
- China Oilfield Services Limited
- DOF Group ASA
- Edison Chouest Offshore, LLC
- Eidesvik Offshore ASA
- Harvey Gulf International Marine LLC
- Havila Shipping ASA
- Hornbeck Offshore Services, Inc.
- Island Offshore Management AS
- Pacific Radiance Ltd.
- Rem Offshore AS
- SEACOR Marine Holdings Inc.
- Siem Offshore AS
- Solstad Offshore ASA
- Swire Pacific Offshore Holdings Limited
- Tidewater Inc.
- Vroon B.V.
Neueste Industrielle Entwicklungen in Markt für Plattformversorgungsschiffe (PSV)
- August 2026: Tidewater Inc. schloss seine Übernahme von Wilson Sons Ultratug Participações S.A. und Atlantic Offshore Services S.A. im Wert von 500 Millionen USD zum 31. August 2026 ab und fügte 22 in Brasilien gebaute PSVs hinzu, wodurch seine brasilianische Flotte von 6 auf 28 Schiffe anwuchs. Die Transaktion erhöhte Tidewaters globale Flotte auf 231 Schiffe, finanziert durch 283,1 Millionen USD in bar und 229,3 Millionen USD in übernommenen Schulden.
- April 2026: Bourbon Maritime SAS kündigte eine Flottenexpansion von 180 Millionen USD mit 13 Offshore-Schiffen nach seiner Restrukturierung im Dezember 2025 an. Die Expansion umfasst 5 diesel-elektrische PSVs von der Minsheng Group und 2 X-Bow-PSVs von ICBC Financial Leasing, was veranschaulicht, wie finanzielle Restrukturierung Schiffseigentümern ermöglicht, Akquisitionen in Phasen verbesserter Offshore-Aktivität zu verfolgen.
- Januar 2026: Bourbon Maritime SAS schloss seine finanzielle und kapitalstrukturelle Restrukturierung ab, wobei Fonds, die von Tochtergesellschaften von Davidson Kempner Capital Management und Fortress Investment Group verwaltet werden, nach der Genehmigung durch das Wirtschaftsgericht Marseille im Juli 2025 Mehrheitsaktionäre wurden. Die Restrukturierung reduzierte Bourbons Verschuldungsgrad auf unter 1,5x EBITDA durch Schulden-in-Eigenkapital-Umwandlung und frische Kapitalzufuhr. Gaël Bodénès wurde Vorstandsvorsitzender, während Bruno Chabas Aufsichtsratsvorsitzender wurde. Der Wechsel gab dem Betreiber eine stärkere finanzielle Basis für Flotteninvestitionen und kommerzielle Aktivitäten.
- August 2025: Das ONE GUYANA FPSO erreichte am 8. August 2025 die erste Ölförderung und fügte 250.000 Barrel pro Tag Kapazität hinzu, wodurch Guyanas Produktion bis Ende 2025 über 750.000 Barrel pro Tag stieg. Das Uaru FPSO zielt auf die erste Ölförderung im Jahr 2026 ab und soll die Produktion bis 2027 auf über 1 Million Barrel pro Tag steigern, was die Betriebsbelastung über mehrere schwimmende Produktionsanlagen hinweg erhöht.
Globaler Berichtsumfang für den Markt für Plattformversorgungsschiffe (PSV)
Ein Plattformversorgungsschiff (PSV) ist ein spezialisiertes Schiff, das logistische Unterstützung, Ausrüstung und Personal für Offshore-Ölbohrinseln, Erdgasplattformen und Windenergieanlagen bereitstellt.
Der Markt für Plattformversorgungsschiffe (PSV) ist nach Schiffstyp, Anwendung und Geografie segmentiert. Nach Schiffstyp ist der Markt in Frachttyp-Plattformversorgungsschiffe und Supporttyp-Plattformversorgungsschiffe segmentiert. Nach Anwendung ist der Markt in Offshore-Öl und -Gas, Offshore-Wind, Offshore-Stilllegung und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Plattformversorgungsschiffe (PSV) in 23 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Frachttyp-Plattformversorgungsschiffe |
| Supporttyp-Plattformversorgungsschiffe |
| Offshore-Öl und -Gas |
| Offshore-Wind |
| Offshore-Stilllegung |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Vereinigtes Königreich |
| Norwegen | |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Australien | |
| Japan | |
| Südkorea | |
| Indonesien | |
| Malaysia | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Oman | |
| Nigeria | |
| Angola | |
| Übriger Naher Osten und Afrika |
| Nach Schiffstyp | Frachttyp-Plattformversorgungsschiffe | |
| Supporttyp-Plattformversorgungsschiffe | ||
| Nach Anwendung | Offshore-Öl und -Gas | |
| Offshore-Wind | ||
| Offshore-Stilllegung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Norwegen | ||
| Deutschland | ||
| Frankreich | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Australien | ||
| Japan | ||
| Südkorea | ||
| Indonesien | ||
| Malaysia | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Oman | ||
| Nigeria | ||
| Angola | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Plattformversorgungsschiffe?
Der Markt für Plattformversorgungsschiffe (PSV) wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,49 % wachsen und bis 2032 11,79 Milliarden USD erreichen.
Welcher Schiffstyp hat den größten Marktanteil?
Frachttyp-PSVs hielten im Jahr 2026 43,2 % des Umsatzes, da sie während einer Offshore-Rotation mehrere Flüssigkeits-, Schüttgut- und Deckfrachtarten transportieren können.
Warum bleibt Offshore-Öl und -Gas für PSV-Betreiber wichtig?
Offshore-Öl und -Gas machte im Jahr 2026 67,3 % des Umsatzes aus und erfordert mehrjährige Logistikunterstützung durch Feldentwicklung und Produktion.
Wie beeinflusst Offshore-Wind die PSV-Nachfrage?
Offshore-Wind ist die am schnellsten wachsende Anwendung mit einem CAGR von 7,6 % bis 2032 und schafft Nachfrage nach Schiffen, die Personal, Ausrüstung und Verbrauchsmaterialien transportieren können.
Welche Region führt die Nachfrage nach diesen Schiffen an?
Asien-Pazifik hielt im Jahr 2026 41,1 % des Umsatzes und wird voraussichtlich bis 2032 mit einem CAGR von 7,3 % wachsen.
Was ist die größte Herausforderung für Flotteneigentümer?
Flotteneigentümer müssen volatile Offshore-Ausgaben mit den Kosten für neue Schiffe, Kraftstoffsystem-Upgrades und wachsende Emissionsanforderungen in Einklang bringen.