
Taille et part du marché des navires de ravitaillement de plateformes (PSV)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
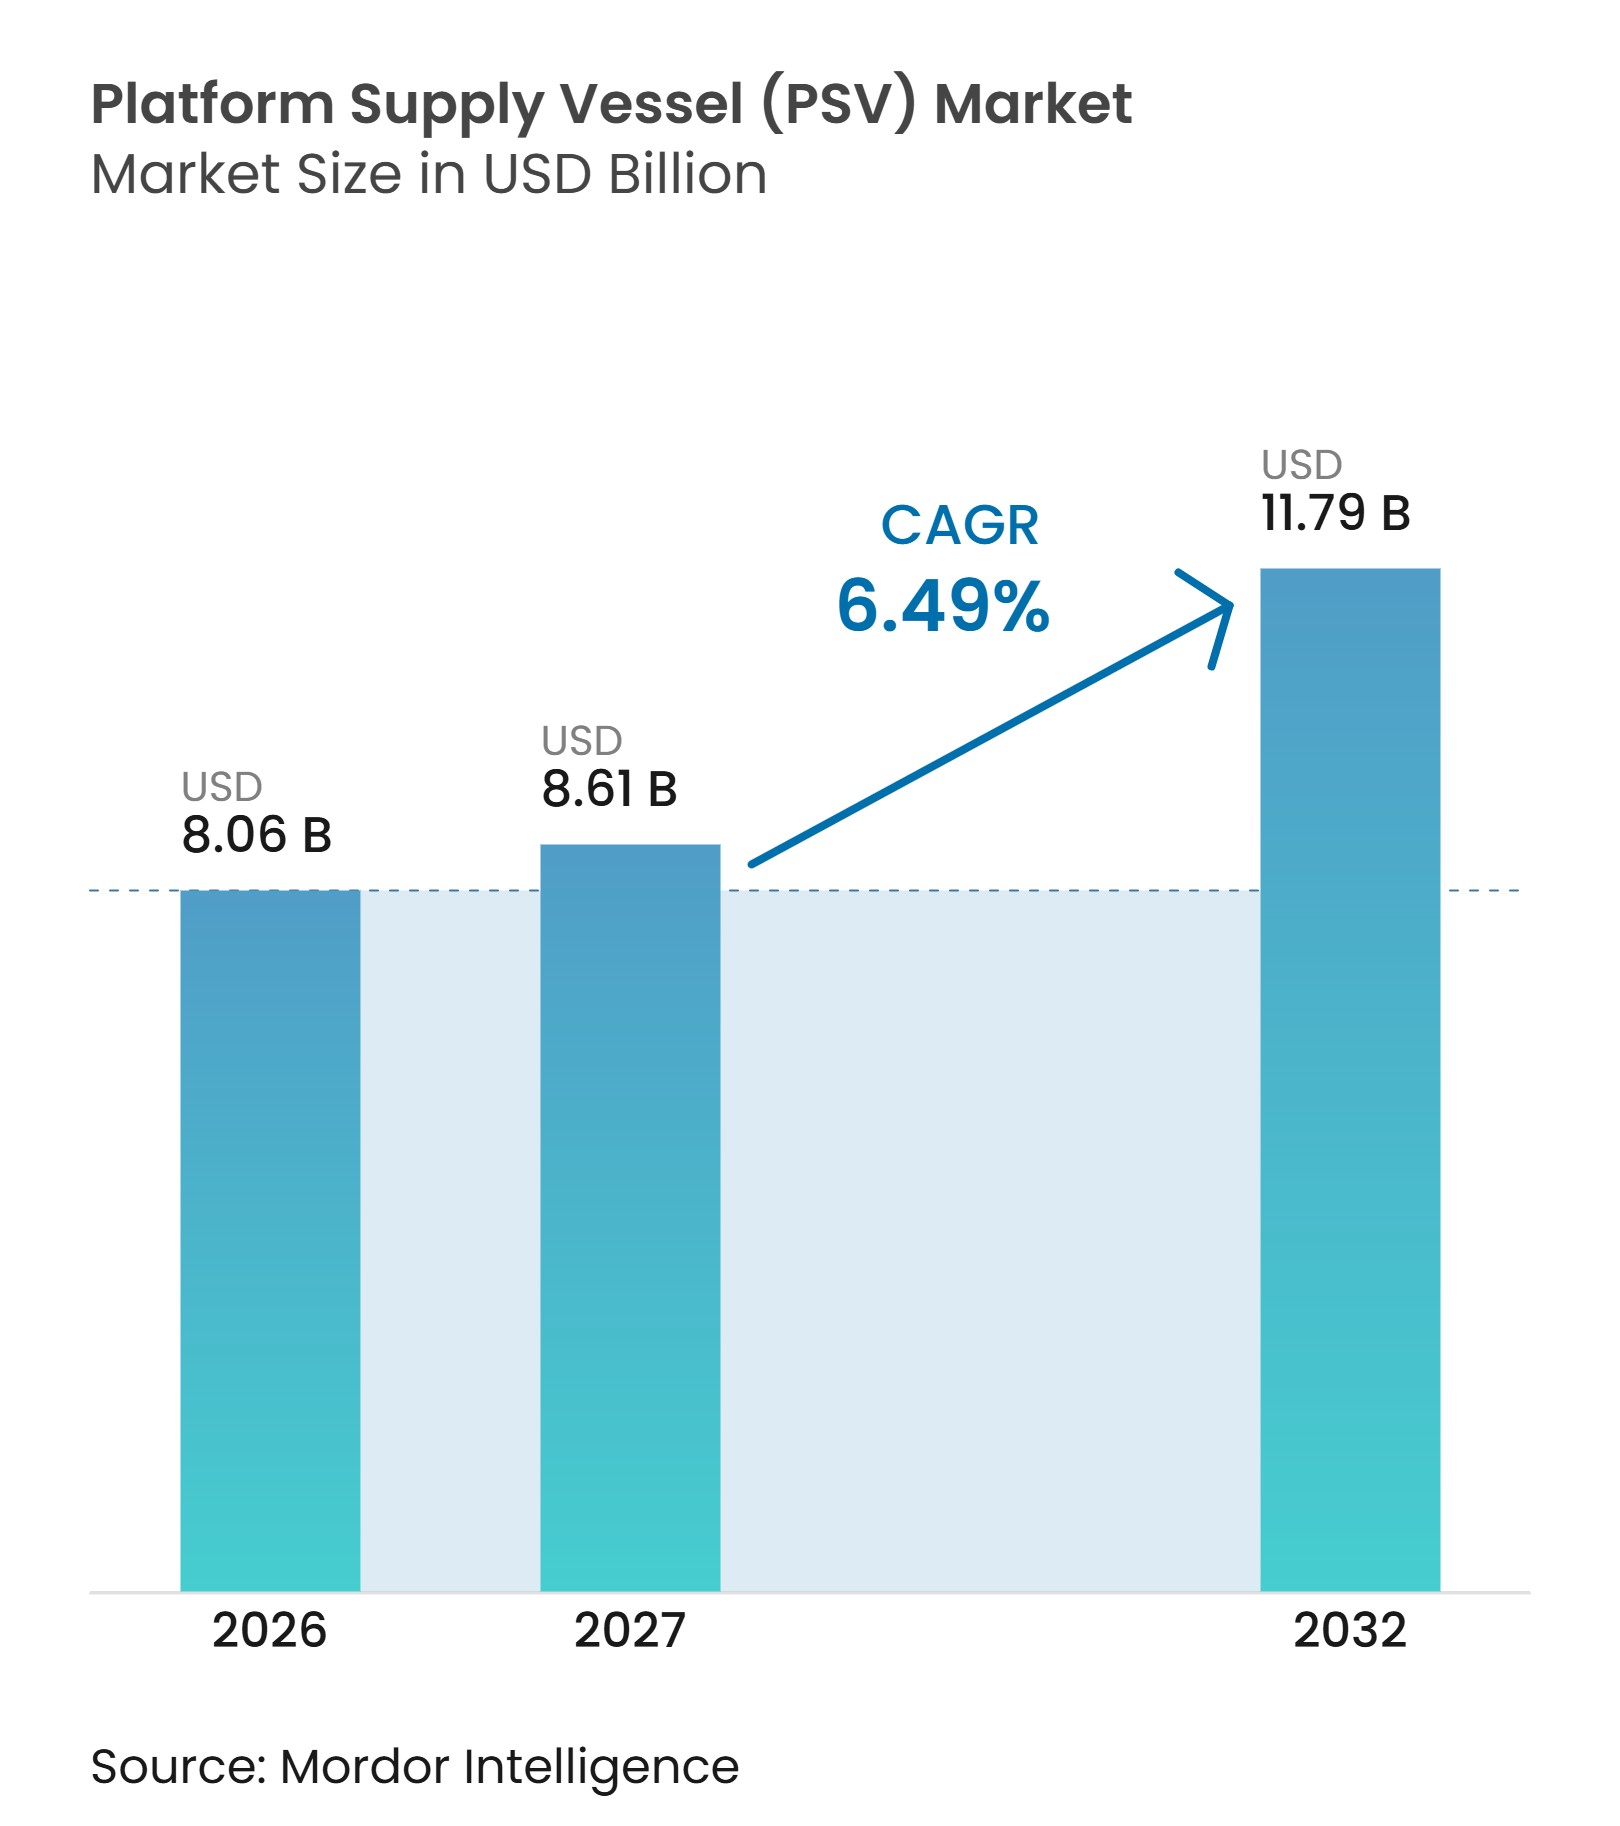
| Taille du Marché (2027) | 8.61 Milliards de dollars |
| Taille du Marché (2032) | 11.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.49 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des navires de ravitaillement de plateformes (PSV) par Mordor Intelligence
La taille du marché des navires de ravitaillement de plateformes est projetée à 8,06 milliards USD en 2026, 8,61 milliards USD en 2027, et devrait atteindre 11,79 milliards USD d'ici 2032, avec un CAGR de 6,49 % de 2027 à 2032. L'activité de développement offshore soutient la demande de navires, car l'installation sur le terrain, la mise en service et le soutien à la production nécessitent chacun une logistique maritime régulière. Le marché des navires de ravitaillement de plateformes (PSV) bénéficie également d'opportunités liées aux travaux d'éolien offshore et de déclassement, où des navires convenablement équipés peuvent soutenir les mouvements de cargaison, les équipages de maintenance et les opérations sous-marines. Des spécifications plus élevées comptent désormais davantage dans les achats, notamment la capacité de positionnement dynamique, la capacité de pont, l'efficacité énergétique et la propulsion à faibles émissions. Le marché des navires de ravitaillement de plateformes (PSV) reste exposé aux fluctuations des prix du pétrole, car les décisions d'investissement et les contrats de navires peuvent ralentir lorsque les opérateurs offshore deviennent plus prudents. Dans le même temps, les règles de déclaration des émissions et les réglementations sur les coûts carbone encouragent le renouvellement des flottes et accroissent l'avantage des opérateurs disposant de navires modernes.
Principaux enseignements du rapport
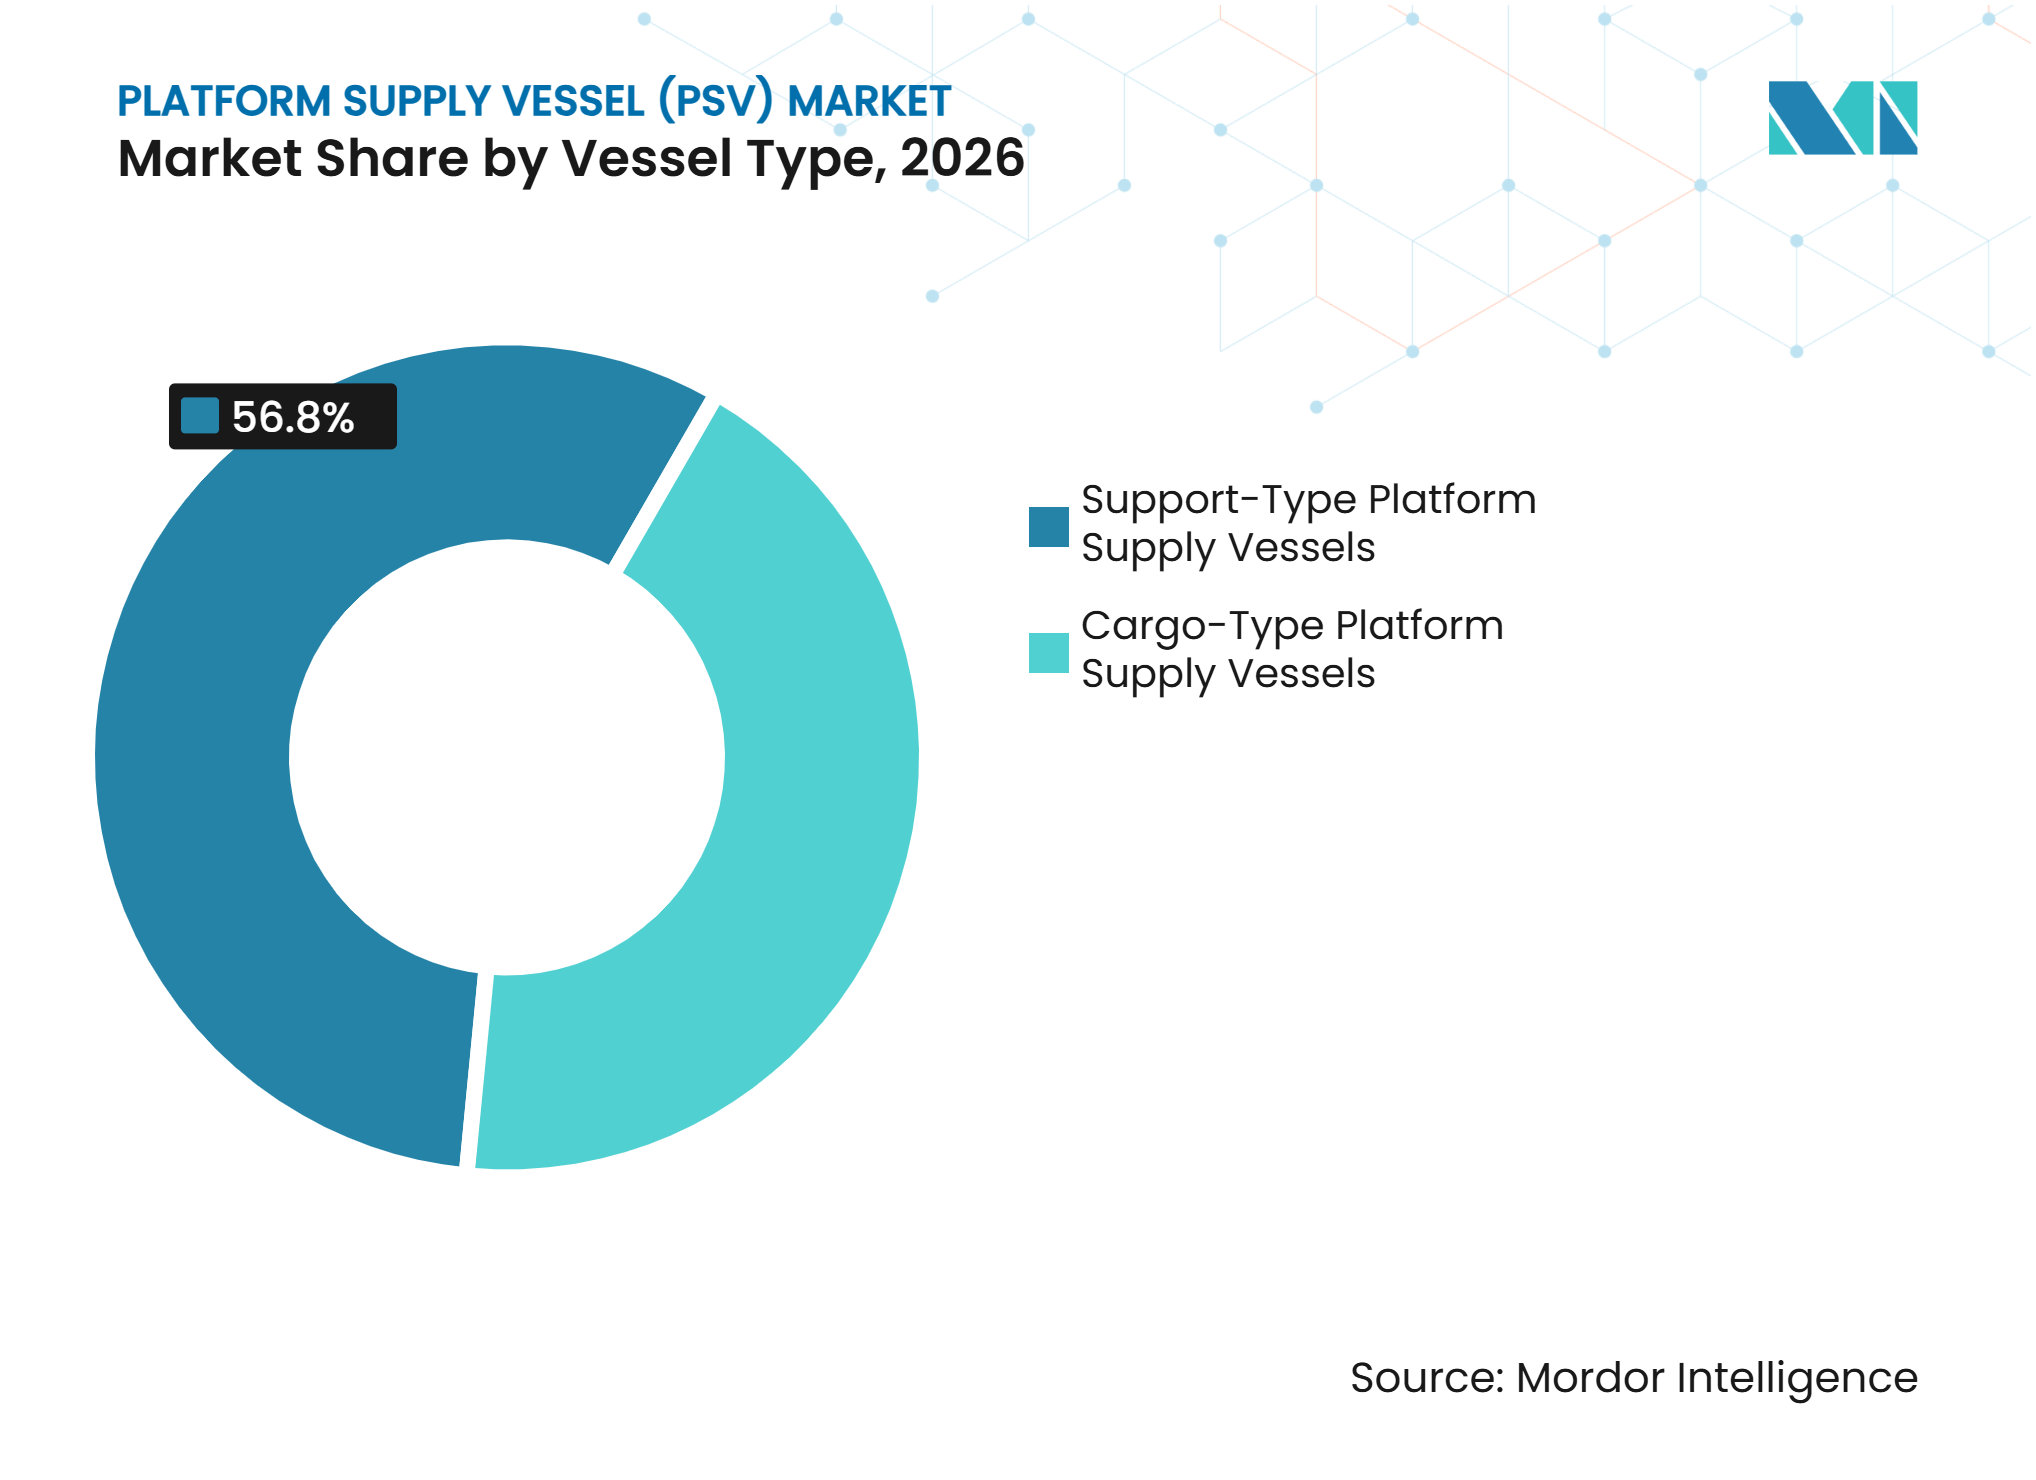
- Par type de navire, les PSV de type cargo détenaient 43,2 % de la part du marché des navires de ravitaillement de plateformes (PSV) en 2026, et devraient se développer à un CAGR de 6,9 % jusqu'en 2032.
- Par application, le pétrole et le gaz offshore détenaient 67,3 % de la part du marché des navires de ravitaillement de plateformes (PSV) en 2026, tandis que l'éolien offshore devrait se développer à un CAGR de 7,6 % jusqu'en 2032.
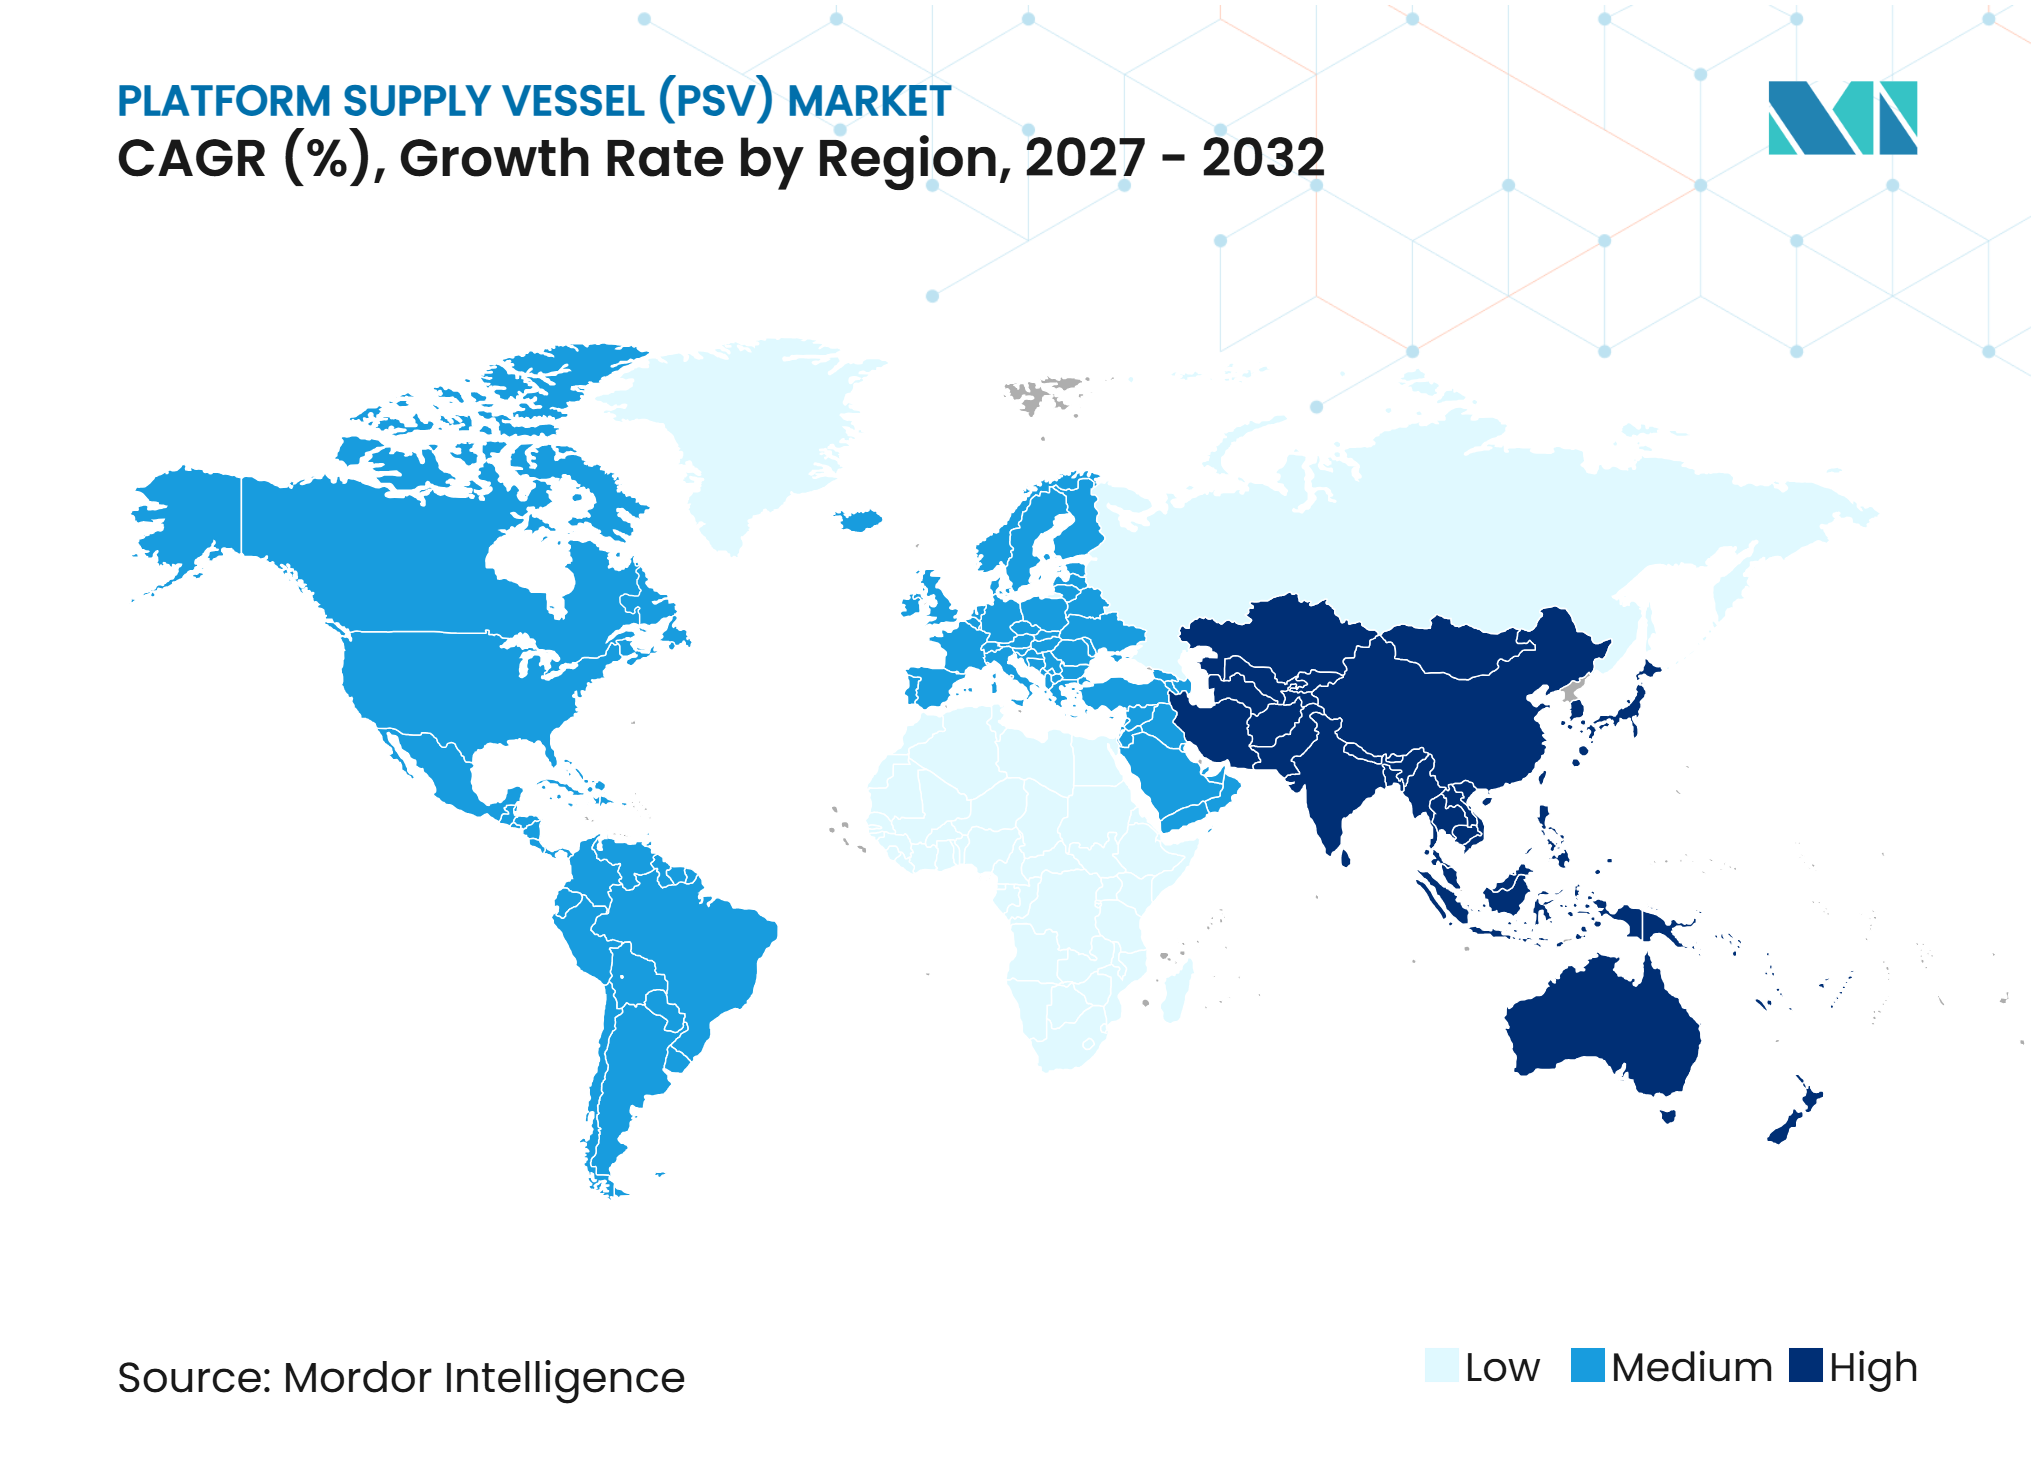
- Par géographie, l'Asie-Pacifique détenait 41,1 % de la part du marché des navires de ravitaillement de plateformes (PSV) en 2026 et devrait croître à un CAGR de 7,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Reprise des dépenses d'investissement en exploration et production offshore et cycle de dépenses en amont | +2.1% | Mondial, concentré dans le golfe du Mexique, le Guyana, le Brésil et l'Afrique de l'Ouest | Court terme (≤ 2 ans) |
| Développement de projets en eaux profondes et ultra-profondes | +1.5% | Amérique du Sud, Afrique de l'Ouest, golfe du Mexique et bassins en eaux profondes d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Besoins en soutien pour l'éolien offshore et l'éolien flottant | +0.9% | Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Renouvellement de la flotte et rareté des navires à hautes spécifications | +0.7% | Mer du Nord, golfe du Mexique et Australie | Moyen terme (2-4 ans) |
| Utilisation croisée dans les secteurs du pétrole, du gaz, du sous-marin et des énergies renouvelables | +0.5% | Mer du Nord, côte est des États-Unis et corridors éoliens d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de la production offshore au Brésil et au Guyana | +1.0% | Pré-sel brésilien et bloc Stabroek au Guyana | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La reprise des dépenses d'investissement en exploration et production offshore ancre la demande à court terme
L'investissement offshore renforce la demande de logistique maritime sur le marché des navires de ravitaillement de plateformes (PSV). Les coûts de développement en eaux profondes ont également diminué, améliorant la viabilité commerciale des projets nécessitant un soutien de navires à long terme. Le golfe du Mexique, le Guyana, le Brésil et l'Afrique de l'Ouest représentent une part substantielle du portefeuille de projets en eaux profondes. La demande de navires suit généralement l'installation d'unités flottantes de production, de stockage et de déchargement (FPSO) et l'activité de soutien à la production avec un décalage temporel, ce qui offre aux opérateurs une meilleure visibilité que les seuls mouvements du marché spot. Ce schéma soutient la demande contractuelle sur plusieurs années lorsque les projets sanctionnés passent en phase d'exécution.
Le développement en eaux profondes soutient une couverture contractuelle plus longue
Le marché des navires de ravitaillement de plateformes (PSV) bénéficie lorsque les projets en eaux profondes progressent de la planification à l'installation et à la production. Ces projets nécessitent des livraisons régulières de fluides de forage, de cargaisons en vrac, de carburant, d'eau, d'équipements et de consommables. Ils nécessitent également des navires dotés de systèmes de positionnement plus puissants à mesure que la profondeur d'eau et la complexité opérationnelle augmentent. DOF Group a déclaré un carnet de commandes de 5,2 milliards USD au premier trimestre 2026, après 4 milliards USD de nouvelles commandes en 2025. Le carnet de commandes divulgué indique que les clients offshore restent prêts à recourir à des arrangements de service de longue durée pour des travaux complexes.[1]
L'éolien offshore élargit les rôles des navires
L'éolien offshore élargit le champ d'activité adressable pour certains opérateurs du marché des navires de ravitaillement de plateformes (PSV). Les projets éoliens utilisent un schéma opérationnel différent des travaux pétroliers et gaziers en eaux profondes, car ils nécessitent des mouvements fréquents et plus courts de cargaisons et d'équipages. Les navires dotés de configurations de pont appropriées, d'hébergement, de systèmes de positionnement et d'équipements de sécurité peuvent soutenir ces missions. L'American Bureau of Shipping identifie l'éolien offshore flottant comme une future source de demande plus tendue pour les navires de soutien offshore et les navires polyvalents. Les règles de classification deviennent plus spécifiques pour les navires soutenant les installations d'énergies renouvelables, ce qui pourrait rendre la planification à double usage plus pratique.[2]
Le Brésil et le Guyana créent une base de demande concentrée en Amérique du Sud
Le Brésil et le Guyana ajoutent des capacités de production offshore qui nécessitent une activité continue de navires de soutien. L'Administration américaine d'information sur l'énergie a rapporté que la production du Guyana a fortement augmenté à mesure que de nouvelles installations flottantes de production entraient en service. Le FPSO ONE GUYANA a atteint sa première production en août 2025, et le développement Uaru est prévu pour ajouter une capacité supplémentaire en 2026. Au Brésil, Petrobras a lié l'approvisionnement à long terme en navires aux exigences de contenu local et de propulsion hybride. Ces exigences favorisent les opérateurs capables de répondre aux attentes opérationnelles et techniques locales.[3]
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exposition des investissements offshore à la volatilité des prix du pétrole | -0.6% | Mondial, avec une plus grande sensibilité en mer du Nord et dans les zones peu profondes du Moyen-Orient et d'Afrique | Court terme (≤ 2 ans) |
| Coûts élevés de construction neuve, de modernisation et de financement | -0.4% | Mondial, notamment en Europe | Moyen terme (2-4 ans) |
| Disponibilité limitée d'équipages maritimes qualifiés | -0.2% | Mondial, notamment en Norvège, au Royaume-Uni et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Inadéquation des spécifications des PSV pour les applications émergentes d'éolien offshore | -0.2% | Europe, côte est des États-Unis et corridors éoliens d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La cyclicité des prix du pétrole peut retarder les engagements de navires
Le marché des navires de ravitaillement de plateformes (PSV) reste sensible au calendrier des approbations d'investissements offshore. Les variations des prix du pétrole peuvent affecter l'allocation des capitaux avant d'affecter l'utilisation des navires. Les opérateurs peuvent retarder de nouveaux engagements si les rendements des projets deviennent moins certains, notamment dans les bassins à coûts plus élevés. Selon Seabrokers, les taux journaliers des grands PSV en mer du Nord ont connu une baisse au milieu de 2025, suivie d'une reprise partielle plus tard dans l'année. Ce mouvement montre pourquoi les propriétaires de navires ont besoin d'un équilibre entre contrats à long terme et exposition au marché spot. Cela rend également le financement plus difficile pour les nouveaux tonnages à hautes spécifications.
La modernisation de la flotte nécessite des capitaux importants
Les coûts de modernisation peuvent restreindre les ajouts de capacité sur le marché des navires de ravitaillement de plateformes (PSV). Les nouveaux navires et les grandes modernisations nécessitent des investissements dans les systèmes de propulsion, le stockage de carburant, les machines et les procédures opérationnelles. Le système d'échange de quotas d'émissions de l'UE s'étendra aux navires offshore éligibles à partir de 2027, à la suite de l'élargissement des exigences de surveillance et de déclaration pour les navires offshore. L'Autorité néerlandaise des émissions explique que les compagnies maritimes concernées doivent surveiller les émissions et restituer des quotas dans le cadre du dispositif maritime. Les modernisations aux carburants alternatifs peuvent aider les opérateurs à satisfaire aux exigences futures, mais elles peuvent immobiliser les navires pendant les travaux.[4]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de navire :
les PSV cargo dominent grâce à la logistique multi-produitsLes PSV de type cargo détenaient 43,2 % de la part du marché des navires de ravitaillement de plateformes (PSV) en 2026. Leur position reflète la nécessité de transporter plusieurs catégories de cargaisons lors d'une même rotation offshore. Les campagnes en eaux profondes peuvent nécessiter de la boue de forage, des matériaux en vrac, de l'huile de base, du méthanol, de la saumure, de l'eau potable et du carburant. Les navires axés sur le cargo peuvent répondre à cette exigence grâce à des citernes séparées, des systèmes de vrac sec et un espace de pont utilisable. Cette configuration réduit le besoin d'appels de navires séparés lorsque les opérateurs gèrent des installations éloignées.
La taille du marché des navires de ravitaillement de plateformes (PSV) pour les navires cargo est soutenue par des projets nécessitant des livraisons fiables et répétées. Les opérateurs spécifient également des systèmes hybrides et à batterie dans les nouveaux achats de navires. Petrobras a lié la propulsion hybride et les attentes en matière de contenu local à son programme d'approvisionnement à long terme en PSV brésiliens. SEACOR Marine a divulgué des navires alimentés par batteries hybrides et d'autres activités de construction neuve DP-2 dans son programme de flotte. Ces choix de conception montrent que la performance environnementale est de plus en plus prise en compte aux côtés de la capacité de cargo.
Les PSV de type support servent au transfert de personnel, au soutien des véhicules télécommandés, au soutien à la plongée, à l'hébergement et aux activités offshore connexes. Leur champ d'activité adressable est plus étroit là où des navires spécialisés d'inspection, de maintenance, de réparation ou de construction sont disponibles. Ils conservent un rôle dans les activités en eaux peu profondes et la maintenance des champs matures, où la flexibilité peut être plus utile qu'un équipement hautement spécialisé. Le marché des navires de ravitaillement de plateformes (PSV) comprend donc un besoin continu de configurations de type support, même si les travaux sous-marins deviennent plus spécialisés. Les équipements à double usage peuvent aider les propriétaires à déplacer ces navires entre la maintenance pétrolière et gazière et les travaux liés aux énergies renouvelables.
Les mises à jour de classification façonnent la manière dont les opérateurs planifient la capacité des navires de type support. Les travaux réglementaires de DNV couvrent les développements relatifs aux carburants alternatifs et aux exigences des navires offshore. La Société de classification de Chine a également introduit une notation pour les navires de service de parcs éoliens, reflétant des attentes techniques plus définies pour les opérations d'énergie renouvelable. Ces cadres peuvent faciliter la spécification et l'examen des mises à niveau des navires. Ils encouragent également des conceptions pouvant répondre à plusieurs cas d'utilisation offshore sans perdre les capacités fondamentales de sécurité et d'exploitation.



Par application :
le pétrole et le gaz conservent leur envergure tandis que l'éolien offshore croît plus rapidementLe pétrole et le gaz offshore représentaient 67,3 % de la taille du marché des navires de ravitaillement de plateformes (PSV) en 2026. Le segment reste la principale source de demande car il nécessite des navires tout au long des opérations de développement, de mise en service et de production. Les champs en eaux profondes peuvent utiliser des navires de soutien pendant des années après l'installation initiale. Cette durée soutient l'investissement dans la flotte et des relations clients plus longues. Les compagnies pétrolières nationales utilisent également souvent des programmes d'approvisionnement structurés qui offrent un travail plus régulier que les affrètements spot à court terme.
Le Moyen-Orient reste pertinent pour le marché offshore, ses programmes comprenant à la fois des travaux conventionnels sur plateformes et des activités en eaux profondes en développement. Saudi Aramco, Abu Dhabi National Oil Company (ADNOC) et les opérateurs qatariens représentent d'importantes sources de demande offshore future. En mer du Nord, le déclassement génère du travail à mesure que les champs matures se rapprochent de leur fermeture. Le Plan d'avenir pour la mer du Nord 2025 de l'Autorité de transition de la mer du Nord du Royaume-Uni a établi une nouvelle orientation en matière de licences pour les nouveaux champs. Ce changement de politique pourrait réorienter certains travaux de navires vers la maintenance, le soutien en fin de vie et les activités de déclassement.
L'éolien offshore devrait croître à un CAGR de 7,6 % jusqu'en 2032 sur le marché des navires de ravitaillement de plateformes (PSV). Ses besoins logistiques sont distincts car les parcs éoliens nécessitent des transferts récurrents de techniciens, d'équipements et de fournitures. Cette activité peut favoriser les navires dotés d'une capacité de rotation rapide, d'un positionnement fiable, d'un hébergement adapté et d'aménagements de pont adaptables. L'éolien flottant nécessitera probablement un soutien offshore plus important à mesure que les projets dépasseront les premiers déploiements. Le marché des navires de ravitaillement de plateformes (PSV) peut répondre à une partie de ce besoin lorsque les navires satisfont aux exigences opérationnelles.
Des exemples récents illustrent comment les opérateurs adaptent les navires aux opérations d'éolien offshore. Island Offshore a déployé l'Island Clipper en soutien du parc éolien flottant Hywind Tampen d'Equinor. Edison Chouest a livré un navire de service opérationnel prêt au méthanol pour Ørsted en 2025. Ces cas démontrent que les applications d'éolien offshore sont réalisables pour les navires conçus ou modernisés à cet effet. Cependant, ils n'éliminent pas le besoin de navires dédiés à l'éolien, notamment pour les activités complexes d'installation et de service.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 41,1 % de la part du marché des navires de ravitaillement de plateformes (PSV) en 2026 et devrait croître à un CAGR de 7,3 % jusqu'en 2032. China Oilfield Services Limited a déclaré 2 606 millions RMB de revenus de services de soutien maritime au premier semestre 2025, tandis que les jours d'exploitation des PSV ont augmenté de 12,3 % pour atteindre 11 537. L'activité déclarée reflète une activité plus soutenue en mer de Chine méridionale et des contrats clients élargis en Asie du Sud-Est. L'Indonésie, la Malaisie et le Vietnam poursuivent des programmes de développement en eaux peu profondes qui dépendent d'une logistique maritime fiable. Les actifs de gaz naturel liquéfié (GNL) d'Australie génèrent également des activités de maintenance et de soutien à la production après la phase de construction.
Europe
La Norvège continue d'offrir des conditions plus stables pour les navires à hautes spécifications que certaines parties de la mer du Nord britannique. Havila Shipping a déclaré un taux d'utilisation de la flotte de 95 % sur 10 PSV en 2025, avec des navires travaillant pour Equinor, TotalEnergies et Peterson Den Helder. Island Offshore a également obtenu des contrats sur le plateau continental norvégien pour des PSV alimentés au GNL pour 2026. Les facteurs de conformité deviennent plus importants à mesure que les règles européennes sur les émissions maritimes et les exigences du Royaume-Uni affectent les coûts d'exploitation.
Amérique du Sud, Amérique du Nord, Moyen-Orient et Afrique
L'Amérique du Sud gagne en importance à mesure que la production pré-sel du Brésil s'étend et que le Guyana augmente sa production offshore. Tidewater a finalisé son acquisition de Wilson Sons Ultratug en août 2026, ajoutant 22 PSV construits au Brésil et portant sa flotte brésilienne de 6 à 28 navires. L'Amérique du Nord reste façonnée par le Jones Act, qui soutient un environnement opérationnel domestique distinct pour les navires américains éligibles. Au Moyen-Orient, l'approvisionnement des compagnies pétrolières nationales peut soutenir des relations de service plus longues que les marchés axés sur le spot. L'Afrique de l'Ouest continue de fournir des travaux de soutien aux champs dans les pays producteurs établis, tandis que l'activité en Namibie et en Afrique du Sud pourrait créer des opportunités ultérieures.
Le marché des navires de ravitaillement de plateformes (PSV) est segmenté par type de navire, application et géographie. Par type de navire, le marché est segmenté en navires de ravitaillement de plateformes de type cargo et navires de ravitaillement de plateformes de type support. Par application, le marché est segmenté en pétrole et gaz offshore, éolien offshore, déclassement offshore et autres applications.
Paysage concurrentiel
Concentration du Marché
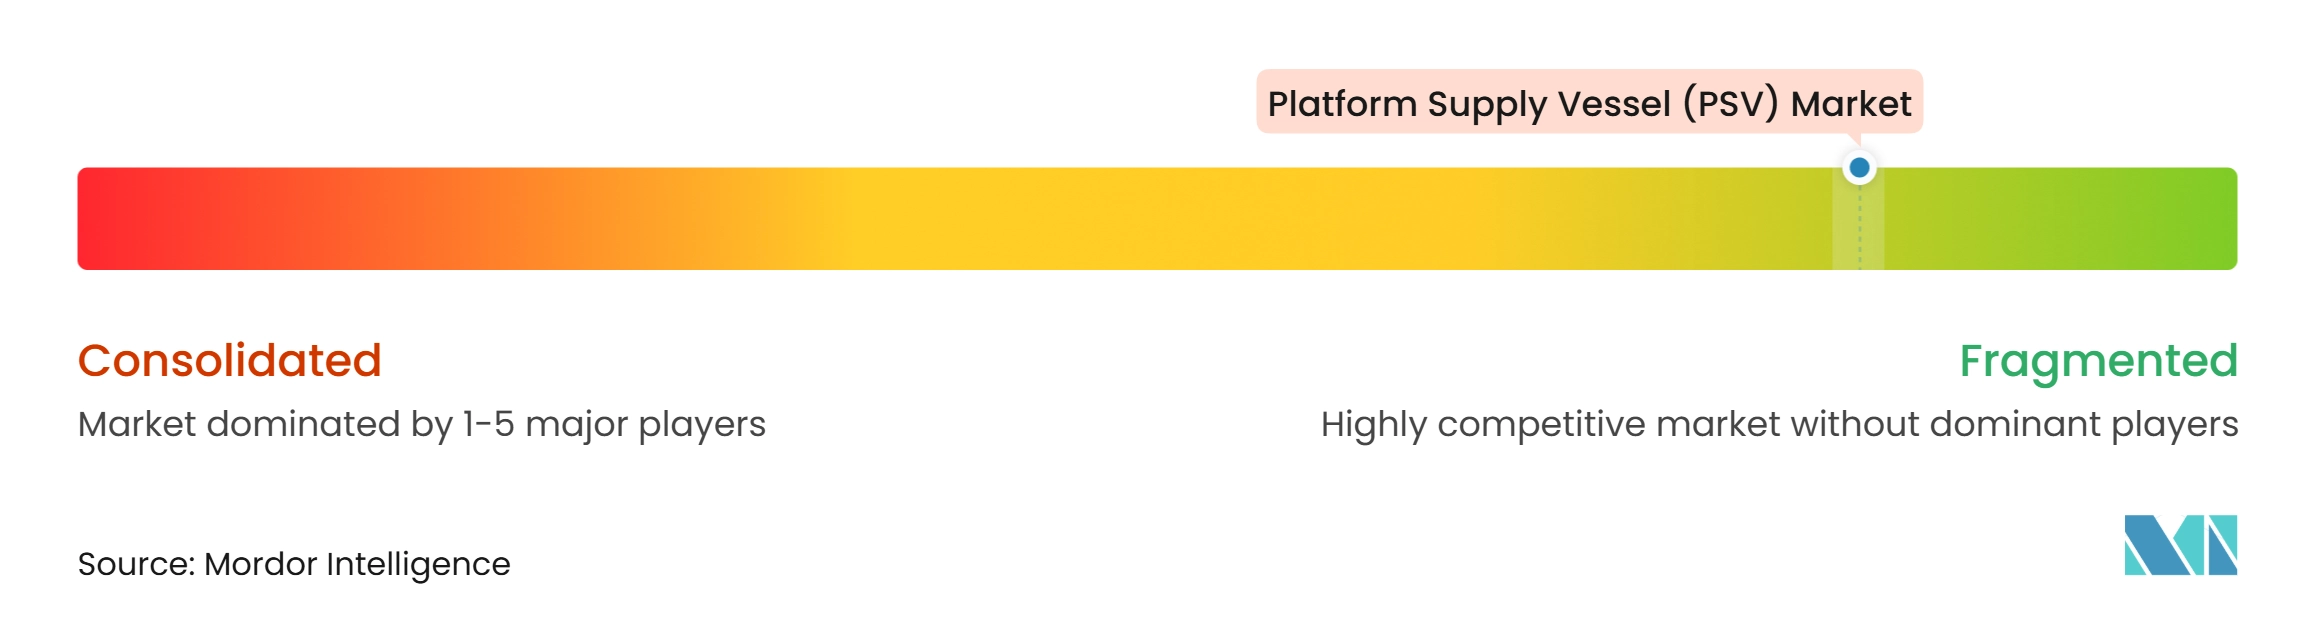
Le marché des navires de ravitaillement de plateformes (PSV) est fragmenté et comprend un petit groupe d'opérateurs mondiaux et un groupe plus large de propriétaires régionaux. Les grandes flottes peuvent servir des clients dans plusieurs bassins offshore et soumissionner pour des offres de services plus larges. Les propriétaires régionaux peuvent rester compétitifs là où la connaissance locale, les qualifications réglementaires et les relations clients sont importantes. Tidewater a élargi sa position grâce à l'acquisition finalisée de Wilson Sons Ultratug en août 2026. La transaction a ajouté 22 PSV construits au Brésil et porté sa flotte totale à 231 navires.
Bourbon Maritime a finalisé sa restructuration financière et capitalistique en décembre 2025. La société a déclaré que la transaction avait apporté de nouveaux actionnaires majoritaires et de nouveaux capitaux pour sa prochaine phase de développement. Elle a ensuite annoncé une expansion de flotte de 180 millions USD comprenant des navires offshore et des PSV. Cette démarche montre comment la recapitalisation peut aider un propriétaire de flotte à saisir la demande lors d'un cycle haussier.
La capacité à faibles émissions devient un facteur concurrentiel sur le marché des navires de ravitaillement de plateformes (PSV). Eidesvik convertit le Viking Energy à la capacité ammoniac dans le cadre de son projet Apollo. SEACOR Marine a divulgué un programme de flotte comprenant des PSV alimentés par batteries hybrides. Les opérateurs disposant de navires conformes et économes en carburant pourraient être mieux positionnés pour les contrats où les clients évaluent les émissions aux côtés de la qualité opérationnelle et du prix.
Leaders du secteur des navires de ravitaillement de plateformes (PSV)
-
Tidewater Inc.
-
Edison Chouest Offshore, LLC
-
Bourbon Maritime SAS
-
DOF Group ASA
-
China Oilfield Services Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des navires de ravitaillement de plateformes (PSV) Entreprises couvertes dans ce rapport
- Atlantic Offshore AS
- Bourbon Maritime SAS
- Bram Offshore Transportes Marítimos Ltda.
- Bumi Armada Berhad
- China Oilfield Services Limited
- DOF Group ASA
- Edison Chouest Offshore, LLC
- Eidesvik Offshore ASA
- Harvey Gulf International Marine LLC
- Havila Shipping ASA
- Hornbeck Offshore Services, Inc.
- Island Offshore Management AS
- Pacific Radiance Ltd.
- Rem Offshore AS
- SEACOR Marine Holdings Inc.
- Siem Offshore AS
- Solstad Offshore ASA
- Swire Pacific Offshore Holdings Limited
- Tidewater Inc.
- Vroon B.V.
Développements industriels récents dans Marché des navires de ravitaillement de plateformes (PSV)
- Août 2026 : Tidewater Inc. a finalisé son acquisition de 500 millions USD de Wilson Sons Ultratug Participações S.A. et Atlantic Offshore Services S.A. avec effet au 31 août 2026, ajoutant 22 PSV construits au Brésil et portant sa flotte brésilienne de 6 à 28 navires. L'opération a porté la flotte mondiale de Tidewater à 231 navires, financée par 283,1 millions USD en liquidités et 229,3 millions USD de dettes reprises.
- Avril 2026 : Bourbon Maritime a annoncé une expansion de flotte de 180 millions USD portant sur 13 navires offshore à la suite de sa restructuration de décembre 2025. L'expansion comprend 5 PSV diesel-électriques du groupe Minsheng et 2 PSV X-Bow d'ICBC Financial Leasing, illustrant comment la restructuration financière permet aux propriétaires de navires de poursuivre des acquisitions pendant les périodes d'amélioration de l'activité offshore.
- Janvier 2026 : Bourbon Maritime SAS a finalisé sa restructuration financière et capitalistique, avec des fonds gérés par des affiliés de Davidson Kempner Capital Management et Fortress Investment Group devenant actionnaires majoritaires à la suite de l'approbation du Tribunal de commerce économique de Marseille en juillet 2025. La restructuration a réduit l'effet de levier de Bourbon à moins de 1,5x l'EBITDA grâce à une conversion de dette en capital et une injection de nouveaux capitaux. Gaël Bodénès est devenu Directeur général, tandis que Bruno Chabas est devenu Président du conseil d'administration. Ce changement a donné à l'opérateur une base financière plus solide pour l'investissement dans la flotte et l'activité commerciale.
- Août 2025 : Le FPSO ONE GUYANA a atteint sa première production le 8 août 2025, ajoutant 250 000 barils par jour de capacité et portant la production du Guyana au-dessus de 750 000 barils par jour d'ici fin 2025. Le FPSO Uaru vise une première production en 2026, devant pousser la production au-delà de 1 million de barils par jour d'ici 2027, augmentant la charge de travail opérationnelle sur plusieurs actifs de production flottants.
Portée du rapport mondial sur le marché des navires de ravitaillement de plateformes (PSV)
Un navire de ravitaillement de plateformes (PSV) est un navire spécialisé conçu pour fournir un soutien logistique, des équipements et du personnel aux plateformes pétrolières offshore, aux plateformes de gaz naturel et aux installations d'énergie éolienne.
Le marché des navires de ravitaillement de plateformes (PSV) est segmenté par type de navire, application et géographie. Par type de navire, le marché est segmenté en navires de ravitaillement de plateformes de type cargo et navires de ravitaillement de plateformes de type support. Par application, le marché est segmenté en pétrole et gaz offshore, éolien offshore, déclassement offshore et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des navires de ravitaillement de plateformes (PSV) dans 23 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Navires de ravitaillement de plateformes de type cargo |
| Navires de ravitaillement de plateformes de type support |
| Pétrole et gaz offshore |
| Éolien offshore |
| Déclassement offshore |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Royaume-Uni |
| Norvège | |
| Allemagne | |
| France | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Australie | |
| Japon | |
| Corée du Sud | |
| Indonésie | |
| Malaisie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Oman | |
| Nigéria | |
| Angola | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de navire | Navires de ravitaillement de plateformes de type cargo | |
| Navires de ravitaillement de plateformes de type support | ||
| Par application | Pétrole et gaz offshore | |
| Éolien offshore | ||
| Déclassement offshore | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| Norvège | ||
| Allemagne | ||
| France | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Australie | ||
| Japon | ||
| Corée du Sud | ||
| Indonésie | ||
| Malaisie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Oman | ||
| Nigéria | ||
| Angola | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions cls auxquelles le rapport répond
Quel est le taux de croissance prévu pour les navires de ravitaillement de plateformes ?
Le marché des navires de ravitaillement de plateformes (PSV) devrait croître à un CAGR de 6,49 % de 2027 à 2032, pour atteindre 11,79 milliards USD d'ici 2032.
Quel type de navire détient la plus grande part ?
Les PSV de type cargo détenaient 43,2 % des revenus en 2026, car ils peuvent transporter plusieurs types de fluides, de vrac et de cargaisons de pont lors d'une même rotation offshore.
Pourquoi le pétrole et le gaz offshore restent-ils importants pour les opérateurs de PSV ?
Le pétrole et le gaz offshore représentaient 67,3 % des revenus en 2026 et nécessitent un soutien logistique pluriannuel tout au long du développement et de la production des champs.
Comment l'éolien offshore affecte-t-il la demande de PSV ?
L'éolien offshore est l'application à la croissance la plus rapide avec un CAGR de 7,6 % jusqu'en 2032, créant une demande pour des navires capables de déplacer du personnel, des équipements et des fournitures.
Quelle région est en tête de la demande pour ces navires ?
L'Asie-Pacifique détenait 41,1 % des revenus en 2026 et devrait croître à un CAGR de 7,3 % jusqu'en 2032.
Quel est le principal défi pour les propriétaires de flottes ?
Les propriétaires de flottes doivent équilibrer les dépenses offshore volatiles avec le coût des nouveaux navires, les mises à niveau des systèmes de carburant et l'élargissement des exigences en matière d'émissions.