
プラスター ボード ライナー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 7.23 十億米ドル |
| 市場規模 (2031) | 9.74 十億米ドル |
| 成長率 (2026 - 2031) | 6.14 % |
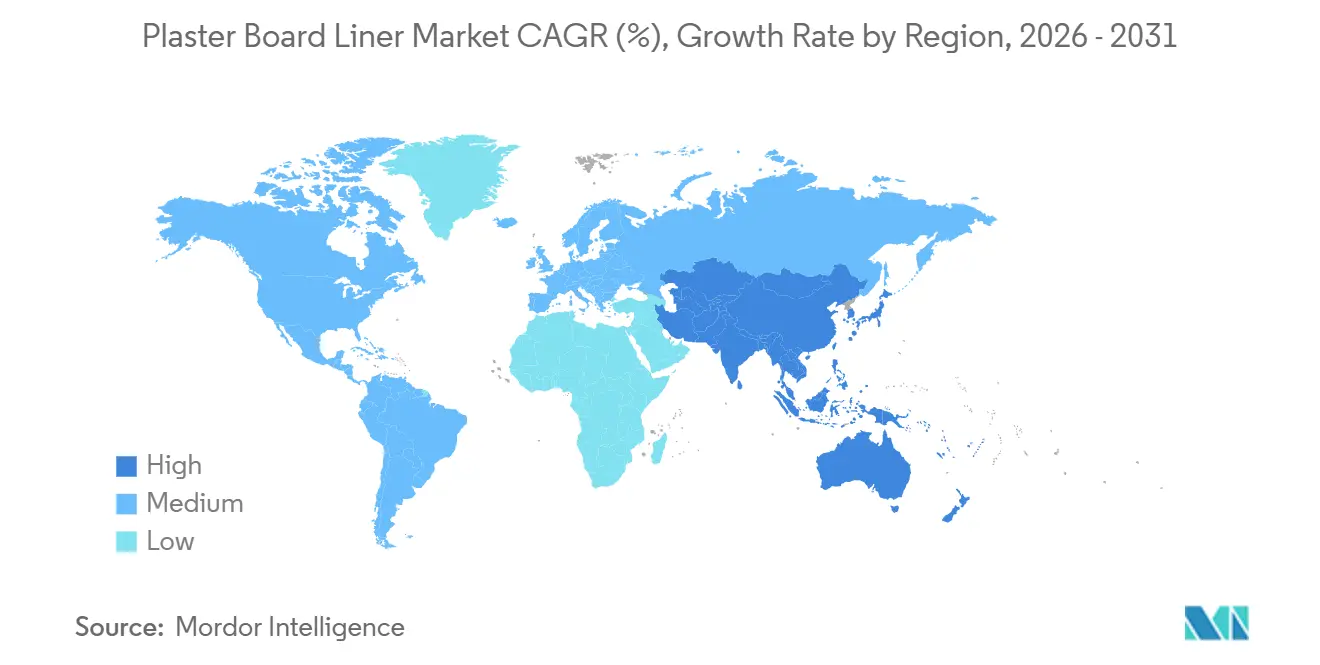
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
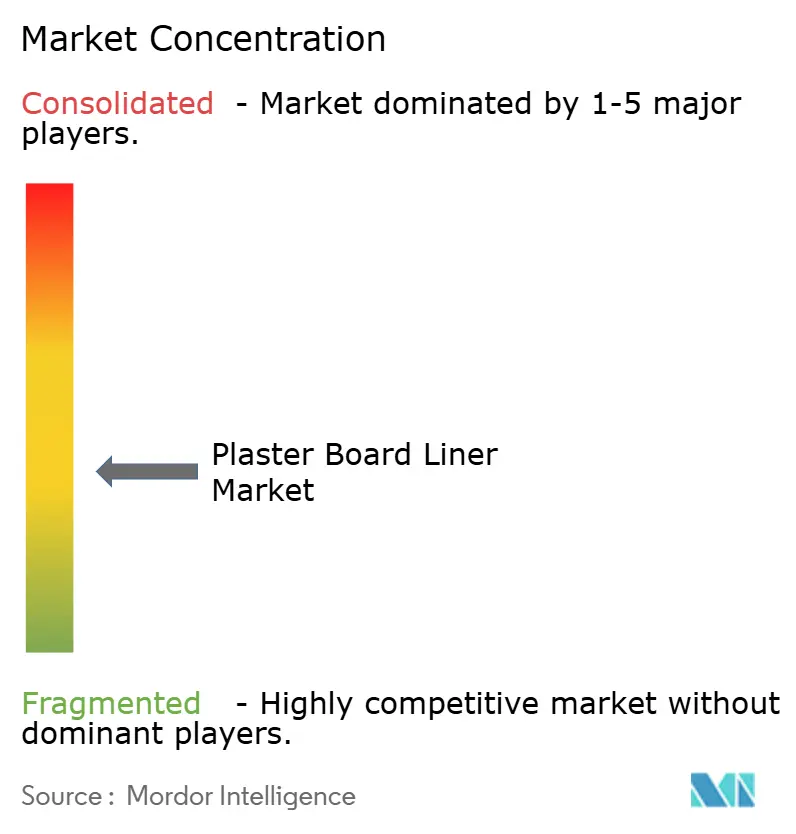
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプラスター ボード ライナー市場分析
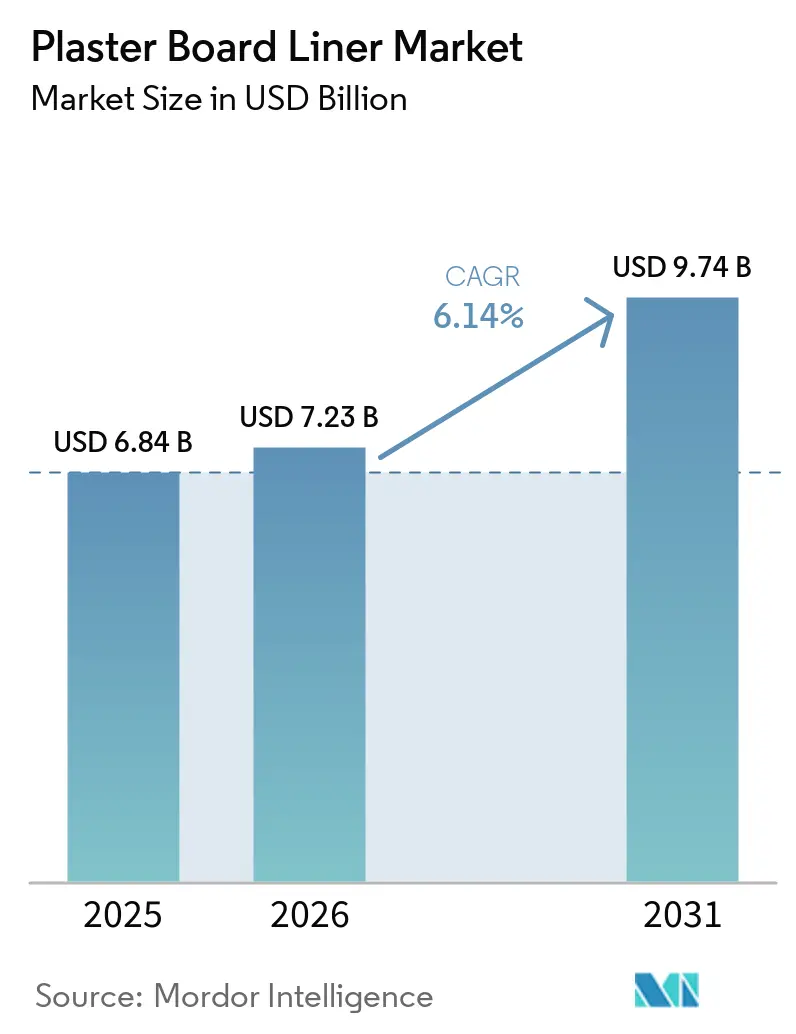
プラスター ボード ライナー市場規模は2025年に68.4億米ドルと推定され、2026年の72.3億米ドルから2031年には97.4億米ドルへと、予測期間(2026年~2031年)においてCAGR 6.14%で成長すると見込まれています。成長は、湿式左官工法から乾式工法への広範なシフトを背景としており、石膏ボードには紙面材が必要とされます。軽量ボード設計は、寸法安定性、コア接着性、表面品質に対する要件を高め、高度に設計されたライナーグレードへの需要を後押ししています。また、建設業者が環境性能の文書化を求める中、調達はリサイクル材料および低炭素材料へとシフトしています。統合型生産者は、直接繊維調達と自社ボード関係を活用して供給を保護し、コストを管理し、高仕様プロジェクトに対応することができます。エネルギーコストと住宅サイクルは引き続き重要な制約要因であり、ライナー消費量はボード生産量と密接に連動していますが、改修工事が一定の生産支援を提供しています。
主要レポートのポイント
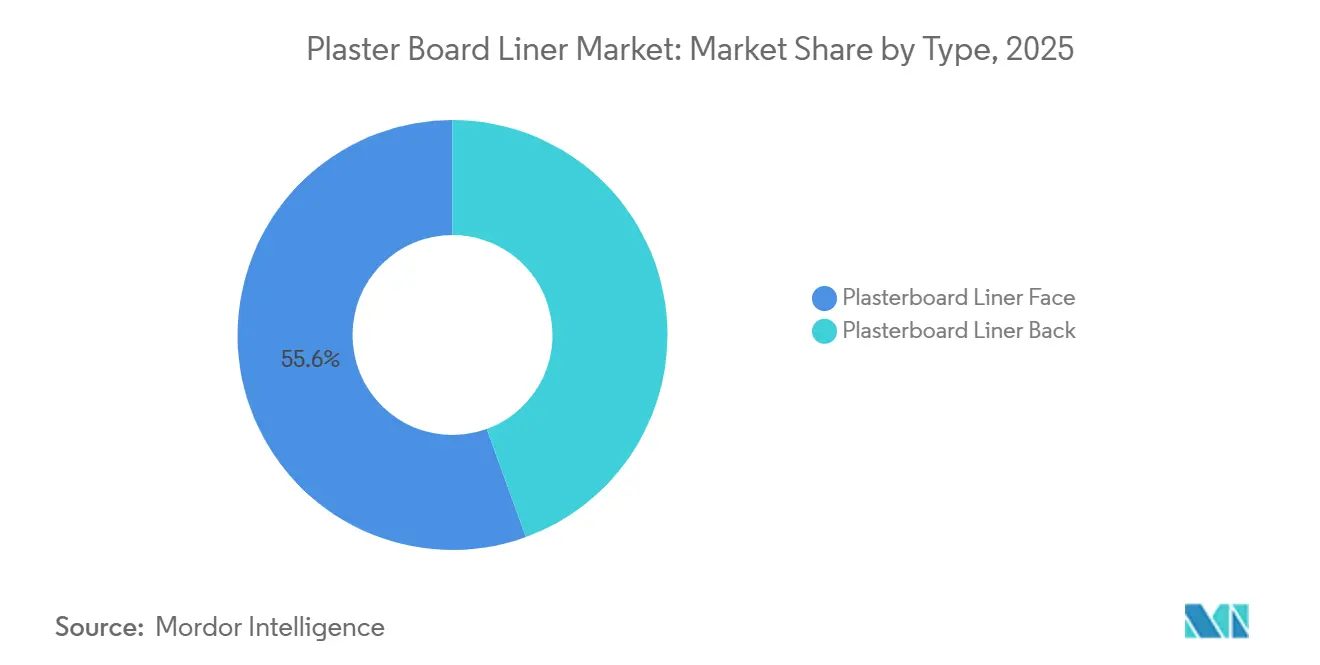
- タイプ別では、プラスターボード ライナー フェイスが2025年のプラスター ボード ライナー市場シェアの55.56%を占め、2031年にかけてCAGR 6.83%で成長すると予測されています。
- 材料別では、リサイクル繊維系ライナーが2025年のプラスター ボード ライナー市場シェアの64.12%を占め、混合繊維系ライナーは2031年にかけてCAGR 7.06%で拡大すると予測されています。
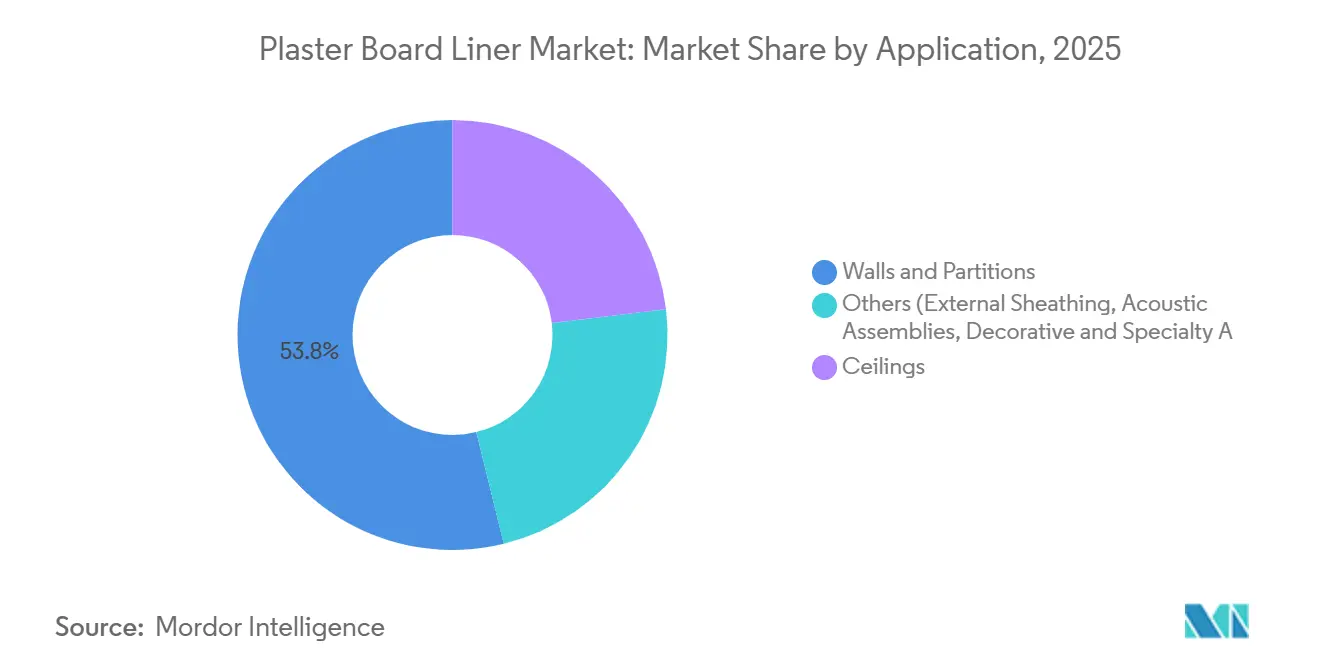
- 用途別では、壁・間仕切りが2025年のプラスター ボード ライナー市場シェアの53.83%を占め、天井は2031年にかけてCAGR 6.97%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年のプラスター ボード ライナー市場シェアの45.31%を占め、2031年にかけてCAGR 7.12%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量乾式壁工法の拡大 | +1.8% | グローバル、特に北米およびアジア太平洋で顕著 | 短期(2年以内) |
| リサイクルおよび低炭素建築材料への需要増加 | +1.5% | EU主導、グローバルに拡大 | 中期(2〜4年) |
| 耐火・遮音ボード仕様の成長 | +1.2% | 北米およびEU、アジア太平洋へ拡大 | 中期(2〜4年) |
| 改修・内装リトロフィット活動の加速 | +1.3% | 北米およびEUの既存建築ストック | 短期(2年以内) |
| 石膏ボードメーカーによる自社ライナー供給の統合 | +0.8% | グローバル、EUおよびアジア太平洋に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軽量乾式壁工法の拡大
軽量石膏ボードシステムへのシフトは、標準的なライナーの引張強度を超えた性能要件を高めています。ボード重量の低減には、より高い寸法安定性と、低坪量での強固な接着が求められます。この組み合わせは、坪量をより厳密に管理した高度設計フェイスペーパーへの需要を支えています。軽量ボードは、構造的な荷重制限がある改修プロジェクトで特に重要です。このようなプロジェクトでは、既存の建築構造への負荷を軽減するため、乾式工法が好まれます。したがって、プラスターボード ライナー市場は、ボードメーカーが軽量設計を製品差別化に活用する際に恩恵を受けます。
特定の軽量配合では、パネル重量が20%か30%削減された事例が記録されています。中空マイクロスフィア骨材は、商業用ボード設計で採用されているアプローチの一つです。これらの変化により、ボード表面およびジプサムコア周辺でのライナー性能の重要性が高まっています。フェイスペーパーは、製造中に一貫した接着性を維持しながら、直接仕上げ塗装に対応する必要があります。バックペーパーは、ボード重量が低減された場合でも、コア接着性を維持し続けなければなりません。これにより、材料使用量を不必要に増やすことなく技術仕様を満たすことができるサプライヤーに機会が生まれます。
ボードメーカーは、住宅改修、テナント改善、施設改修において軽量製品を活用できます。これらのプロジェクトは、新築シェル工事では関係の薄い制約に直面することが多くあります。プロジェクトミックスの変化は、強度と表面特性が向上したライナーグレードへの需要を押し上げる可能性があります。また、ボードのイノベーションとライナー選定の間のつながりを強化します。試験能力と安定した繊維投入を持つサプライヤーは、より有利な対応が可能です。技術性能が汎用的な紙購入ではなく、仕様要件として位置づけられる場合、ライナー市場は付加価値を高めます。
リサイクルおよび低炭素建築材料への需要増加
リサイクル繊維は、材料回収と建築サステナビリティ要件を一致させることから、ライナー生産の中核となっています。リサイクルパルプはグローバルな石膏フェイシングペーパーの繊維投入量の58%を占め、毎年180万トン以上の廃紙を埋め立て地から転用しています。これらの数値は、プラスターボード ライナー市場における回収繊維の役割を示しています。リサイクル原料は収集ストリームによって品質が異なるため、生産者は繊維品質を管理する必要があります。ライナーグレードは、信頼性の高いボード生産を確保するために、一貫した強度、形成性、表面特性を必要とします。
2026年のScientific Reports誌の研究では、リサイクル紙繊維が石膏複合材の破壊挙動を脆性から延性へと変化させることが明らかになりました。同研究では、試験した複合材においてガラス繊維補強に匹敵する荷重抵抗の改善が報告されています[1]。この証拠は、高リサイクル含有量材料の使用に関する長年の性能上の懸念に対処するものです。製品設計が機械的信頼性を必要とする場合に、回収繊維の使用を支持します。また、回収原料を効果的に洗浄・選別・ブレンドできる製紙工場の商業的価値を強化します。したがって、プラスターボード ライナー市場は、プロセス管理が機能的性能を保護する場合に、リサイクル含有量から恩恵を受けることができます。
欧州におけるリサイクル石膏と循環材料フローの重要性の高まりは、フランスのプラスターボードメーカーが2025年に23万7,000トンの石膏廃棄物を再統合したことに示されており、これは39万5,000トンの処理上限に向けた前年比15%増を反映しています。これらの動向は、ライナー調達をより広範な循環型建設システムの中に位置づけています。購買担当者はリサイクル含有量、リサイクル可能性、ライフサイクル性能を示す文書をますます要求しています。この要件は、追跡可能な繊維システムと信頼性の高い環境製品情報を持つサプライヤーに有利に働きます。
耐火・遮音ボード仕様の成長
防火安全性と音響快適性は、プレミアムライナーグレードに対する仕様主導のチャネルを生み出しています。試験済み壁アセンブリは、音響・防火性能要件を満たすために使用されるボード構成を定義します。ライナーは、承認されたボード設計の中で一貫した性能を発揮しなければなりません。これにより、システムが仕様化された後に未認定の紙に代替する余地が縮小します。また、文書化、試験、生産の一貫性の重要性が高まります。プラスターボード ライナー市場は、コンプライアンスが定義されたボードとライナーの組み合わせに依存するプロジェクトから恩恵を受けます。
PABCO Gypsumの2025年サウンドデザインガイドは、スチールおよび木材フレームシステムにわたる220以上の試験済み壁構成を網羅しており、建築家が必要な遮音等級を満たすための指針を提供しています。したがって、音響プロジェクトでは製品選定プロセスがより規定的になる可能性があります。各試験済みボード設計は、製造時に使用されるライナーに特定の要求を課します。これにより、繰り返し可能な表面品質と管理された物理特性の価値が高まります。また、ボードシステムがプロジェクト承認を受けた後の供給継続性を延長することもできます。
新しい耐火・遮音ボードの在庫管理単位は、専用のライナー仕様を生み出す可能性があります。ボードが試験されると、メーカーはその性能を支える投入材料の継続性を求めることが多くなります。この継続性は、承認されたライナーサプライヤーのマージンを保護し、価格競争だけでなく技術サービスをより重要にする可能性があります。サプライヤーは、繊維効率と表面均一性および走行性のバランスを取る必要があります。市場機会は、改修、医療、教育、商業インテリア、高水準住宅プロジェクトで特殊ボードが使用される場合に最も強くなります。
改修・内装リトロフィット活動の加速
改修・リトロフィット工事は、新築工事が減速した際に需要を安定させることができます。米国の住宅改修・修繕支出は年間4,000億米ドルを超えています。これらのプロジェクトは、乾式壁の交換、内装の再構成、音響改善に対する継続的なニーズを生み出します。一建て住宅着工件数が弱まった場合でも、ライナー生産を支援することができます。また、改修工事は基本的な新築シェルプロジェクトよりも軽量・特殊ボード製品を使用する傾向があり、単に生産量を維持するだけでなく、ライナー需要のミックスを改善する可能性があります。
欧州都市におけるアダプティブリユースは、別の需要源を代表しています。ハイブリッドワークスペースへの転換により、4,000万平方メートルのオフィスストックが用途変更されています。このようなプロジェクトでは、間仕切りを比較的迅速に再構成できるため、石膏ボードが使用されます。標準的な間仕切りと特殊な音響アセンブリの両方でライナーペーパーが必要とされます。改修の場面では、死荷重と既存の建築条件の慎重な管理が必要になる場合があります。これらの制約は、不必要な重量を加えることなく性能ニーズを満たすことができる製品を優先します。
テナント改善・改修プロジェクトは、新築シェル工事よりも高マージンの建設活動を代表しています。これにより、仕上げ品質、音響、耐湿性、または防火性能が求められる場合に、仕様製品の使用が支持されます。結果として生じるボードミックスは、住宅サイクルの変動時にライナー需要を維持し、プロジェクトがカスタマイズされることが多いため、顧客関係をより重要にする可能性があります。ボードメーカーと緊密に連携するサプライヤーは、変化する製品要件に対応できます。プラスターボード ライナー市場は、アップグレードが低付加価値の基本的な内装工事を置き換える場合に恩恵を受けます。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 回収紙およびエネルギーコストの変動 | -1.4% | EUが最も深刻で、北米およびグローバルへの波及あり | 短期(2年以内) |
| 建設サイクルおよび住宅着工件数への感応性 | -0.9% | 主に北米およびEU | 短期(2年以内) |
| リサイクル繊維の汚染と性能変動 | -0.6% | グローバル、アジア太平洋の新興市場で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
回収紙およびエネルギーコストの変動
投入コストの変動は、ライナーメーカーにとって持続的な課題です。リサイクル繊維紙グレードは天然ガスへの依存度が68%に達しています。欧州の天然ガス価格は2025年第2四半期に2024年第2四半期比で18%上昇しました。エネルギー価格の変動は、パルプ化、乾燥、輸送コストに同時に影響を与える可能性があります。回収繊維コストも、収集率や競合するボード需要が変化した場合に急速に変動することがあります。これらの変動は、効果的な購買管理を持たないサプライヤーにとって、価格設定とマージン管理を困難にします。
MWhあたり10ユーロの上昇ごとに、高度に露出したグレードの変動生産コストに最大1トンあたり20ユーロが加算される可能性があります。この操業上のリスクは、設備、品質システム、製品開発への投資能力に影響します。生産者は、この影響を軽減するためにヘッジされたエネルギー契約またはより効率的な製紙工場の操業を求める場合があります。ただし、すべての企業が同じ規模や契約上の立場を持っているわけではありません。小規模な独立系サプライヤーは、コストが急速に上昇した場合により大きな圧力に直面する可能性があります。したがって、ライナー市場は投入コスト管理と建設需要の両方に対して感応的であり続けます。
回収繊維の入手可能性は、製紙工場にとってもう一つの不確実性の源です。2025年の北米段ボール原紙設備の閉鎖により、回収繊維の供給が逼迫し、古段ボール(OCC)の価格変動が拡大しました。ライナー生産者は、使用可能な材料をめぐって他の紙・包装グレードと競合しています。繊維品質も、特に収集システムが圧力下にある場合に変動します。高いリサイクル含有量目標は、高度な選別・洗浄なしには達成が困難になる可能性があります。これにより、確立された回収ネットワークと技術的な処理能力を持つ統合型サプライヤーに優位性が生まれます。
建設サイクルおよび住宅着工件数への感応性
プラスターボード ライナー需要は、石膏ボード消費量と建設活動に連動したままです。米国の国内石膏壁ボード出荷量は2025年第1四半期に前年同期比9%減少し、高水準の住宅ローン金利下での一戸建て住宅着工件数の軟化と関連しています。この関係は、長期的な乾式工法の採用が引き続きプラスであっても、ライナー需要が減少する可能性があることを示しています。改修活動は減少の一部を相殺できますが、このリスクを完全に排除することはできません。サプライヤーはプロジェクトパイプライン、ボード出荷量、住宅市場の状況を注意深く監視する必要があります。
単一地域のサプライヤーは、地元の建設市場が減速した場合により大きなリスクに直面します。地域間での設備の再配分には、多くの場合、投資、認定作業、新規顧客関係の構築が必要です。複数の市場で事業を展開する統合型生産者は、需要をより効果的にバランスさせることができます。また、ボード製造とのつながりを活用して、低迷期の生産水準を維持することもできます。これにより循環的なリスクが排除されるわけではありませんが、一つの住宅市場への依存を低減することができます。プラスターボード ライナー市場は、地理的カバレッジと多様なエンドユーズへの露出を組み合わせた企業を優遇します。
住宅ローン金利、住宅着工件数、商業建設予算は、需要の関連指標であり続けます。ボード出荷量の減少は、紙の供給がボード生産量と密接に連動しているため、ライナー注文に迅速に影響を与える可能性があります。したがって、予測においては新築工事と改修活動を区別するとともに、基本的な壁ボード需要と特殊ボード需要を区別する必要があります。音響、耐火、耐湿製品は、改修工事においてより回復力がある可能性があります。ただし、それらの生産水準は新築住宅工事の広範な低迷を完全に補うことはできません。供給戦略は、循環的な需要と製品ミックスの変化の両方を考慮する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
フェイスペーパーがプレミアム化に牽引されて最大シェアを占めるプラスターボード ライナー フェイスペーパーは2025年のプラスターボード ライナー市場シェアの55.56%を占め、2031年にかけてCAGR 6.83%で成長すると予測されています。各石膏ボードにはフェイスシートとバックシートが必要であり、これがフェイスペーパーの基本的なシェアポジションを支えています。フェイスペーパーは直接仕上げ塗装にも使用されるため、表面品質は商業的に重要です。フェイスペーパーの引張強度は7 kN/mを超え、標準グレードの5.8 kN/mと比較されます。この要件は、多層クラフト技術とより厳密な坪量許容差を必要とする場合があります。より高い技術要件は、プラスターボード ライナー市場における高度設計フェイスペーパーグレードへのシフトを支持します。
耐火、音響、耐湿ボードは、高仕様フェイスペーパーの使用を拡大します。ボードメーカーは外側の紙層を使用して仕上げ品質と製品差別化を支援します。National Gypsumの2025年EVOLVEラインは、カビ・耐湿製品を含む3つのバリアントにわたって100%リサイクル紙外装を使用しています。この例は、ライナー選定がボードの製品提案の一部を形成する方を示しています。したがって、フェイスペーパーは共有されたリーダーシップと高付加価値仕様への道筋を組み合わせています。
プラスターボード ライナー バックペーパーは、フェイスペーパーほど注目されていないにもかかわらず、技術的に重要であり続けます。バックペーパーは、ボード重量を抑えるために低坪量での仕様がますます増えています。軽量化された完成ボードを支えながら、コア接着性を維持しなければなりません。これにより、バックペーパーグレードを提供するサプライヤーに別の開発経路が生まれます。坪量の低減は繊維使用量を削減できますが、一貫した強度と機械性能に対する要件も高まります。ボードメーカーが製品の信頼性を損なうことなく重量削減を求める中、バックペーパーサプライヤーは引き続き重要な役割を担います。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
材料別:
リサイクル繊維の優位性と混合繊維の成長が共存リサイクル繊維系ライナーは2025年のプラスターボード ライナー市場シェアの64.12%を占めています。その地位は、循環経済政策、環境文書化要件、および二次繊維のコスト上の役割を反映しています。リサイクル繊維は、バージンパルプへの依存を低減しながら回収システムを支援することができます。ただし、単一の回収紙グレードを使用する製紙工場にとって品質変動は増大する制約となっており、入荷材料が一貫していない場合、バッチ間で引張特性が変動する可能性があります。したがって、支配的な材料カテゴリーは製品品質を維持するために強力な選別、洗浄、プロセス管理を必要とします。
混合繊維系ライナーは2031年にかけてCAGR 7.06%で成長すると予測されており、最も成長の速い材料セグメントとなっています。管理されたバージン繊維と消費後リサイクル含有量を組み合わせることで、純粋なリサイクル原料よりも再現性の高い強度対重量プロファイルを提供できます。このアプローチは、製品にリサイクル材料を保持しながら強度の一貫性に対処します。ボードメーカーがプレミアム用途に対して文書化された性能を必要とする場合に価値があります。したがって、混合繊維のプラスターボード ライナー市場規模は、技術的管理とサステナビリティ要件の両方によって支えられています。
バージン繊維系ライナーは、要求の厳しい建築基準認証要件を持つ輸出市場など、表面均一性と耐湿性が不可欠な用途において引き続き有用です。バージン原料は変動が許容されない場合に管理された特性を提供でき、リサイクル含有量がより重要になっても、このカテゴリーが役割を維持することを可能にします。サプライヤーは、この性能ニーズと低炭素材料に対する購買担当者の期待のバランスを取る必要があります。関連する商業的な問題は、単に投入材料がリサイクル繊維かバージン繊維かということではなく、それぞれが必要なボード仕様をどのように支えるかということです。
用途別:
壁が最大シェアを占め、天井の改修が全体ミックスを変化させる壁・間仕切りは2025年のプラスターボード ライナー市場シェアの53.83%を占めています。このセグメントは、住宅、商業、医療、教育における新築工事に対応しています。内装間仕切りは建物全体のレイアウトで使用されるため、大きな生産基盤を代表しています。南アジアおよび東南アジアにおける組積造から乾式間仕切り工法へのシフトは、乾式システムのスピードと柔軟性により、標準ライナーへの需要を牽引しています。したがって、壁・間仕切りはプラスターボード ライナー市場の中核的な生産用途であり続けます。
ブラジルはこの建設シフトを示しており、業界団体によると同国の乾式壁市場は年率13%で成長しています。乾式工法は、プロジェクトスケジュールと労働効率が優先される場合に湿式工法を置き換えることができます。この変化は、大規模な標準ライナーグレードへの需要を増加させ、ボードメーカーが特殊壁製品を導入する機会を開きます。この用途は新築工事活動に対して感応的ですが、建物タイプにわたる広範な使用がその主導的な地位を支えています。
天井は2031年にかけてCAGR 6.97%で成長すると予測されており、用途の中で最も速い成長率です。成長は新築工事だけでなく、アダプティブリユースと改修工事によって牽引されています。オフィスから住宅または複合用途への転換は、音響天井のアップグレードを必要とする場合があります。吊り天井システムにも死荷重の制約があり、軽量の高度設計ボードが好まれるため、低坪量で強度を提供するライナーグレードへの需要が高まります。したがって、天井用途はプラスターボード ライナー市場においてより高付加価値の製品ミックスを支援します。
地域分析
アジア太平洋地域のプラスターボードライナー市場
アジア太平洋地域は2025年のプラスターボードライナー市場シェアの45.31%を占め、2031年までに7.12%のCAGRで成長すると予測されている。中国の都市集積化とインドの正規建設市場の拡大が、地域の主要な成長ドライバーとなっている。インドの表示義務規制および中国のホルムアルデヒド排出規制は、認証済みライナー製品への調達シフトを促している。品質記録が検証さていないサプライヤーは、指定ボードプログラムにおける競争が困難になる可能性がある。アジア太平洋地域は、高い基礎需要と製品品質保証要件の高まりを兼ね備えている。同地域のプラスターボードライナー市場規模は、ボード生産能力の拡大と認証製品の普及拡大によって支えられている。
北米および欧州のプラスターボードライナー市場
北米と欧州は第2位の合算需要地域を形成しており、その需要プロファイルはリノベーション活動および規制主導のプレミアム化と密接に連動している。米国の改修・修繕支出は年間4,000億米ドルを超えており、住宅着工件数が軟化する局面においても、乾式壁の交換や内装改修を下支えしている。欧州市場はグローバルなライナーバリューチェーンの中で最も高いリサイクル含有率を誇り、回収繊維の処理能力、安定した技術性能、および環境関連文書を備えたサプライヤーが優位に立っている。
フランスおよびドイツのプラスターボードライナー市場
フランスは2025年に23万7,000トンの二次石膏材料を再統合し、前年比15%増を記録した。ドイツの2038年までの石炭段階的廃止により、歴史的に重要な原料供給源であった排煙脱硫(FGD)石膏の入手可能性が低下している。こうした状況を背景に、循環型材料システムおよびトレーサブルな原料供給への関心が高まっている。環境製品宣言は欧州市場全体における公共調達入札へのアクセスに影響を与える可能性があり、信頼性の高いデータとリサイクルとの連携を持つライナーメーカーは、この調達アプローチにおいてより有利な立場に置かれている。
中東・アフリカおよび南米のプラスターボードライナー市場
南米、中東、アフリカは建設プログラム主導の需要地域であり、国内ライナー生産は限定的である。ブラジルにおける乾式壁の普及拡大は、乾式工法が従来の湿式工法に取って代わる中で、南米における事業機会を創出している。Saint-Gobainはバイーア州フェイラ・デ・サンタナに新たな生産ラインへの投資を行っており、生産能力を75%増強し、完成時にはラテンアメリカ最大の乾式壁製造施設となる予定である。この投資は、ライナー需要に対する地域ボード生産能力の重要性を示してい[2]。新設ボード工場が信頼性の高い紙原料と技術サポートを必要とする場合、地域サプライヤーが恩恵を受ける可能性がある。
競合環境
プラスターボード ライナー市場は中程度に分散しており、大規模な統合型サプライヤーが地域専門業者と競合しています。主要参加者にはSCG Packaging、WEIG Group、W. Hamburger GmbH、Alier、DS Smithが含まれます。競合上の地位は、回収繊維へのアクセス、製紙工場の能力、技術文書化、およびボード生産者との関係によって形成されます。統合型企業は、エネルギーおよび回収繊維コストが急激に変動した場合に優位性となり得る、純粋な独立系ライナーサプライヤーよりも供給をより緊密に管理することができます。
SCG Packagingは、100%リサイクル紙から製造されたプラスターボード ライナーでアジア太平洋でのポジションを支えています。その製品文書にはカーボンフットプリント削減認証が含まれており、サステナビリティ主張を実証しようとする統合型ボード生産者に関連する可能性があります。WEIG Groupのドイツおよびパラグアイ向け認証済み製品カーボンフットプリント情報も差別化要因として特定されています。これらの能力は、競合上のポジショニングにおけるトレーサビリティと原料管理の重要性の高まりを浮き彫りにしています。
Saint-Gobainは、ボード製造のためのライナー供給を確保する直接的な関係を通じて、自社統合モデルを代表しています。2026年7月、同社は広東省開平市に年間6,400万平方メートルの生産能力を持つ石膏壁ボード工場を稼働させました。この施設には廃熱回収、閉ループ水リサイクル、自社再生可能エネルギーが組み込まれています。この拡張は、ボード設備への投資が成長地域でのライナー供給関係をどのように固定化できるかを示しています。Saint-Gobainはまた、2026年7月にベトナムのPhu My Innovative Materialsの買収を完了し、東南アジアにおける統合型プラスターボードポジションを拡大しました。このような動きは、流通業者の関与を低減し、材料仕様に対する直接的な管理を強化することができます。
プラスター ボード ライナー産業リーダー
-
SCG PACKAGING
-
Visy
-
WEIG Group
-
DS Smith
-
W. Hamburger GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
プラスターボードライナー市場 このレポートでカバーされる企業
- Alier S.A.
- ASIA PAPER MFG.CO.,LTD
- DS Smith
- Gulf Ply
- INDEVCO Paper Making
- National Gypsum Services Company
- PABCO Gypsum
- Republic Paperboard Company, LLC
- Saint-Gobain
- SCG PACKAGING
- Sure Paper Co., Ltd.
- Visy
- W. Hamburger GmbH
- WEIG Group
- Yoshino Gypsum Co., Ltd.
最近の産業開発事情 プラスターボードライナー市場
- 2026年7月:Saint-Gobainはベトナムのプラスターボード最大施設の一つであるPhu My Innovative Materials(PMIM)の買収を完了し、東南アジア全域でのライナーからボードまでの統合プレゼンスを拡大しました。
- 2025年9月:WEIG Groupの子会社Yaguarete Papeles(パラグアイ)は、ドイツのラウブリングからパラグアイのビジェタへの製紙生産ユニットの移転を含むプロジェクトKM9を実施していました。このユニットは、中南米市場向けにリサイクル繊維からプラスターボード ライナーとテストライナーを生産することを目的としていました。解体と輸送は2026年半ばまでに完了する予定でした。
グローバル プラスター ボード ライナー市場レポートの範囲
プラスターボード ライナーは、石膏乾式壁コアの前面と背面に接着された特殊な重量紙フェイシングです。構造的な引張強度、滑らかな塗装面、およびコア保を提供します。
プラスター ボード ライナー市場は、タイプ別、材料別、用途別、地域別に区分されています。タイプ別では、市場はプラスターボード ライナー フェイスとプラスターボード ライナー バックに区分されています。材料別では、市場はリサイクル繊維系、バージン繊維系、混合繊維系、その他に区分されています。用途別では、市場は壁・間仕切り、天井、その他(外装シージング、音響アセンブリ、装飾・特殊用途)に区分されています。レポートはまた、主要地域の15カ国にわたるプラスター ボード ライナーの市場規模と予測を網羅しています。市場規模と予測は金額ベース(米ドル)で提供されています。
| プラスターボード ライナー フェイス |
| プラスターボード ライナー バック |
| リサイクル繊維系 |
| バージン繊維系 |
| 混合繊維系 |
| その他 |
| 壁・間仕切り |
| 天井 |
| その他(外装シージング、音響アセンブリ、装飾・特殊用途) |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | プラスターボード ライナー フェイス | |
| プラスターボード ライナー バック | ||
| 材料別 | リサイクル繊維系 | |
| バージン繊維系 | ||
| 混合繊維系 | ||
| その他 | ||
| 用途別 | 壁・間仕切り | |
| 天井 | ||
| その他(外装シージング、音響アセンブリ、装飾・特殊用途) | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
プラスター ボード ライナー市場の現在の市場規模は?
プラスター ボード ライナー市場規模は2025年に68.4億米ドルと推定され、2026年の72.3億米ドルから2031年には97.4億米ドルへと、予測期間(2026年~2031年)においてCAGR 6.14%で成長すると見込まれています。
プラスター ボード ライナー需要をリードする製品タイプは何ですか?
プラスターボード ライナー フェイスが2025年に55.56%のシェアでリードしており、2031年にかけてCAGR 6.83%で成長すると予測されています。
プラスターボード ライナー生産においてリサイクル繊維が重要な理由は何ですか?
リサイクル繊維は循環的な材料使用を支援しますが、生産者は信頼性の高い引張強度と表面品質を維持するために選別とブレンドの管理が必要です。
2031年にかけて最も急速に拡大している材料カテゴリーはどれですか?
混合繊維系ライナーは、リサイクル含有量と管理されたバージン繊維を組み合わせてより一貫した性能を実現するため、CAGR 7.06%を記録すると予測されています。