
Plaster Board Liner Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.23 Milliarden US-Dollar |
| Marktgröße (2031) | 9.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.14 % |
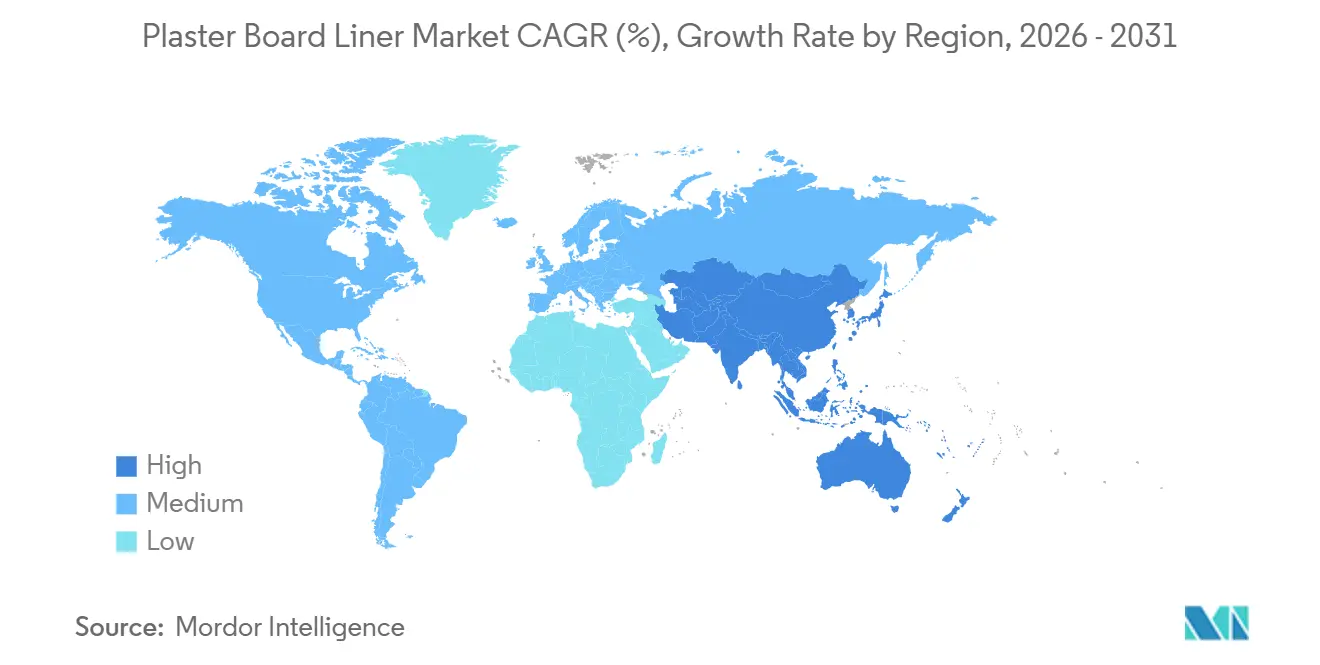
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
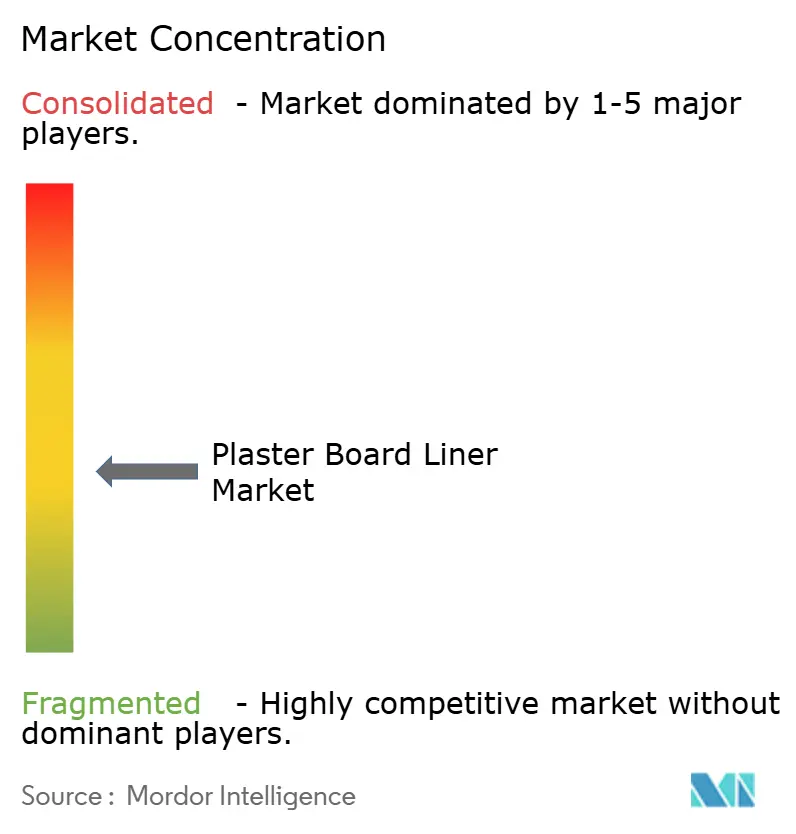
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Plaster Board Liner Marktanalyse von Mordor Intelligence
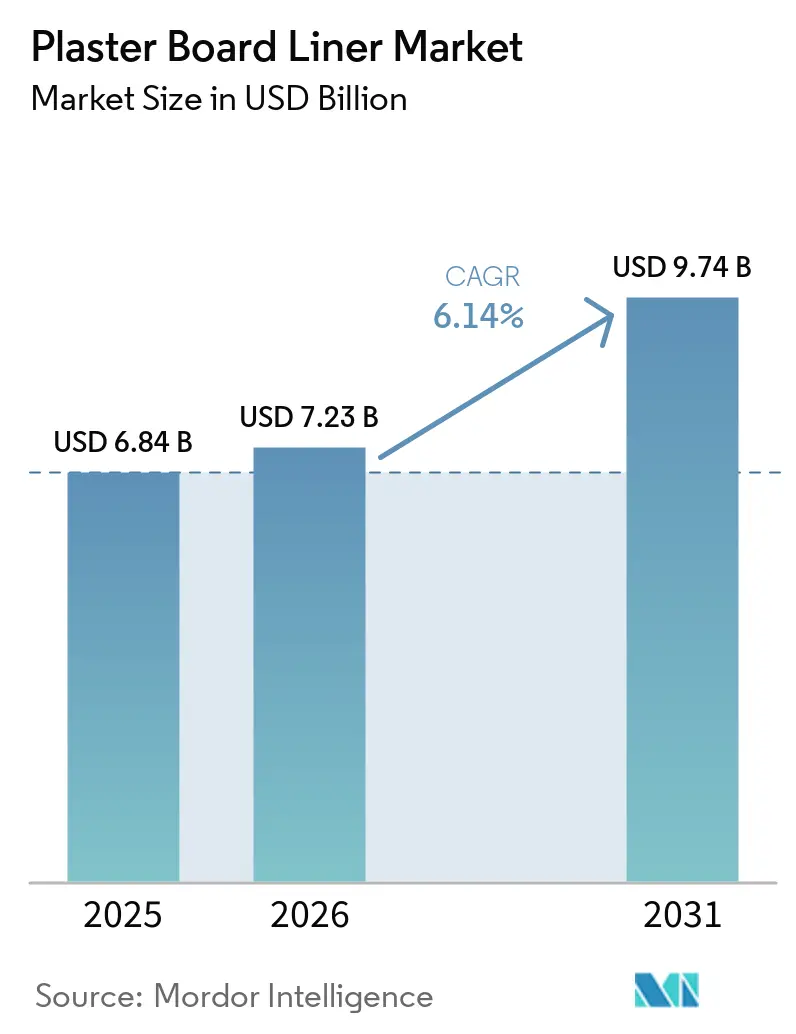
Die Plaster Board Liner Marktgröße wurde im Jahr 2025 auf 6,84 Milliarden USD geschätzt und soll von 7,23 Milliarden USD im Jahr 2026 auf 9,74 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,14 % während des Prognosezeitraums (2026–2031). Das Wachstum folgt dem allgemeinen Wandel vom Nassputz hin zur Trockenbauweise, die papierkaschierte Materialien für Gipsplatten erfordert. Leichtbauplattendesigns erhöhen die Anforderungen an Dimensionsstabilität, Kernhaftung und Oberflächenqualität, was technisch entwickelte Linersorten begünstigt. Die Beschaffung verlagert sich zudem auf recycelte und kohlenstoffarme Materialien, da Bauherren eine dokumentierte Umweltleistung anstreben. Integrierte Hersteller können durch direkte Faserbeschaffung und eigene Plattenbeziehungen die Versorgung sichern, Kosten steuern und Projekte mit höheren Spezifikationen bedienen. Energiekosten und Wohnbauzyklen bleiben wesentliche Einschränkungen, da der Linerverbrauch eng mit der Plattenproduktion verknüpft ist, obwohl Renovierungsarbeiten eine gewisse Produktionsunterstützung bieten.
Wichtigste Erkenntnisse des Berichts
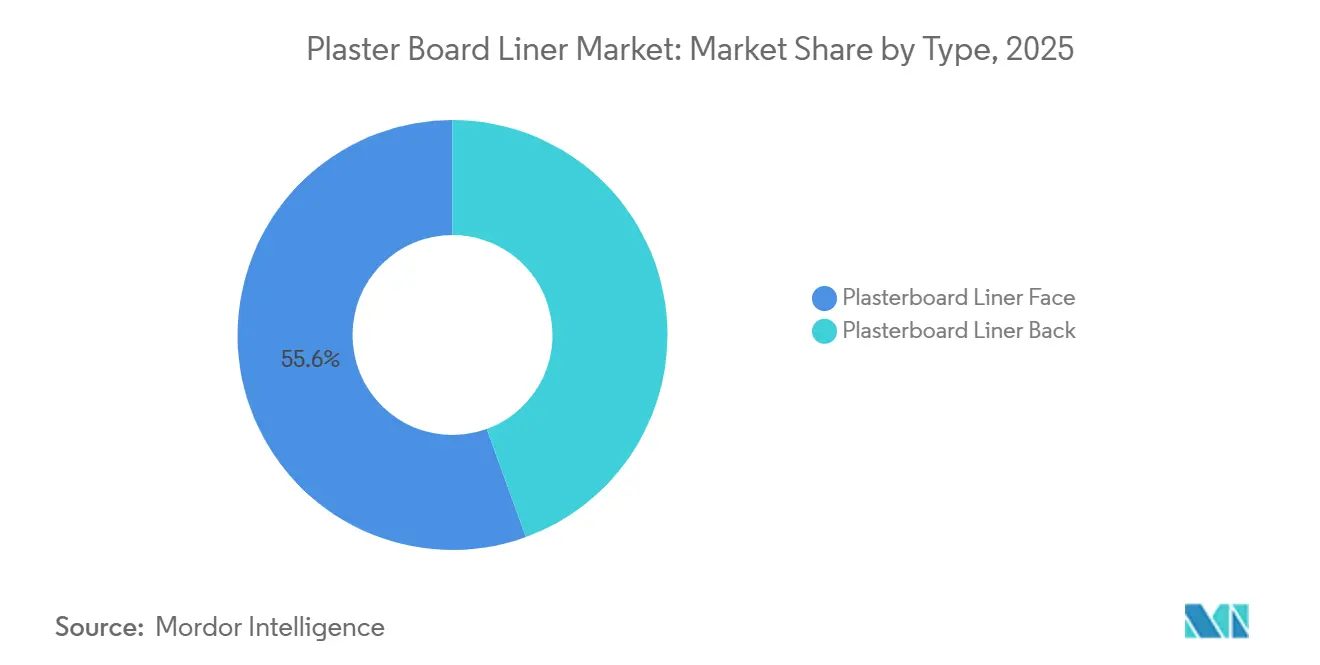
- Nach Typ hielt Plasterboard Liner Face im Jahr 2025 einen Anteil von 55,56 % am Plaster Board Liner Markt und wird voraussichtlich bis 2031 mit einer CAGR von 6,83 % wachsen.
- Nach Material hielt Recycelter Faserbasierter Liner im Jahr 2025 einen Anteil von 64,12 % am Plaster Board Liner Markt, während Gemischter Faserbasierter Liner bis 2031 voraussichtlich mit einer CAGR von 7,06 % expandieren wird.
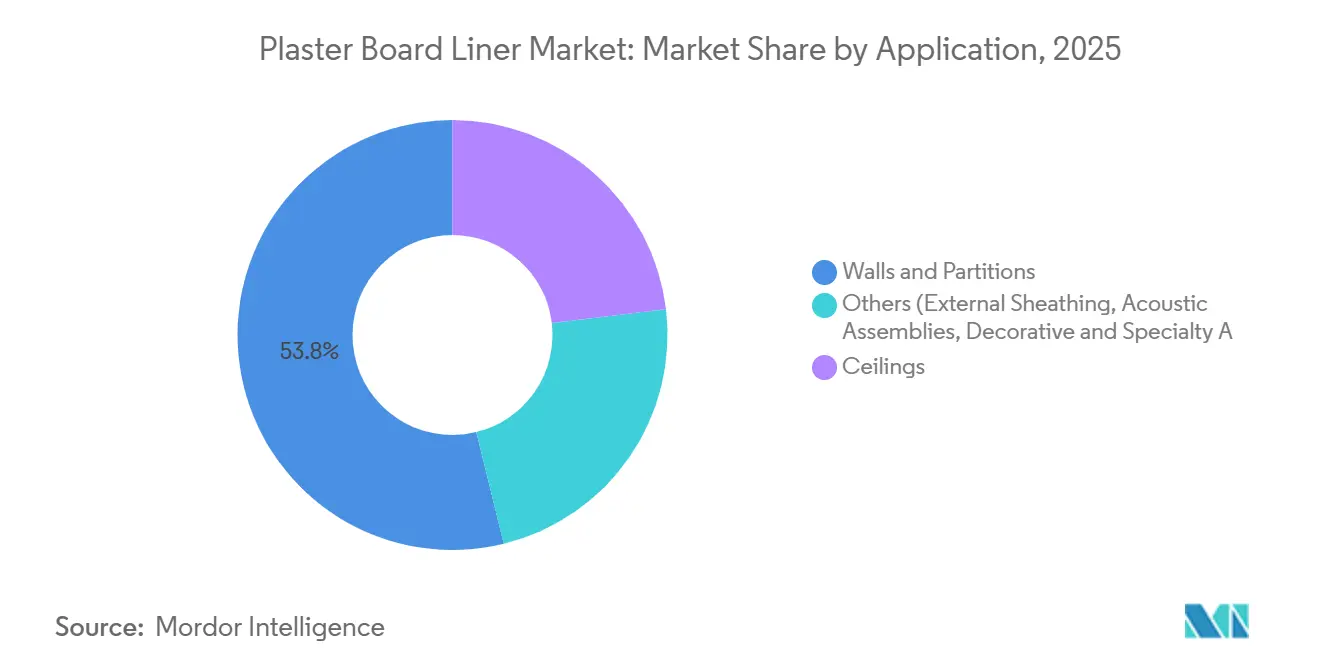
- Nach Anwendung entfielen im Jahr 2025 53,83 % des Anteils am Plaster Board Liner Markt auf Wände und Trennwände, während Decken bis 2031 voraussichtlich mit einer CAGR von 6,97 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 45,31 % am Plaster Board Liner Markt und wird voraussichtlich bis 2031 mit einer CAGR von 7,12 % expandieren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Leichtbau-Trockenbaukonstruktion | +1.8% | Global, am ausgeprägtesten in Nordamerika und dem Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach recycelten und kohlenstoffarmen Baumaterialien | +1.5% | EU-geführt, global expandierend | Mittelfristig (2–4 Jahre) |
| Wachstum der Spezifikationen für brandgeschützte und akustische Platten | +1.2% | Nordamerika und die EU, Ausbreitung in den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Beschleunigung von Renovierungs- und Innenausbau-Nachrüstungsaktivitäten | +1.3% | Nordamerika und der EU-Altgebäudebestand | Kurzfristig (≤ 2 Jahre) |
| Integration der werkseigenen Linerversorgung durch Gipsplattenhersteller | +0.8% | Global, konzentriert in der EU und dem Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Leichtbau-Trockenbaukonstruktion
Der Wandel hin zu Leichtbau-Gipsplattensystemen erhöht die Leistungsanforderungen über die standardmäßige Zugfestigkeit des Liners hinaus. Ein geringeres Plattengewicht erfordert eine höhere Dimensionsstabilität und eine stärkere Bindung bei reduziertem Flächengewicht. Diese Kombination unterstützt die Nachfrage nach technisch entwickelten Deckpapieren mit engerer Kontrolle des Flächengewichts. Leichtbauplatten sind besonders relevant bei Renovierungsprojekten mit strukturellen Lastbeschränkungen. Solche Projekte bevorzugen Trockenbau, da er den Druck auf bestehende Gebäudestrukturen reduziert. Der Plasterboard Liner Markt profitiert daher, wenn Plattenhersteller Leichtbaudesigns zur Produktdifferenzierung einsetzen.
Plattengewichtsreduzierungen von 20 % bis 30 % wurden bei bestimmten Leichtbauformulierungen verzeichnet. Hohlmikrosphären-Zuschlagstoffe stellen einen Ansatz dar, der in kommerziellen Plattendesigns verwendet wird. Diese Veränderungen erhöhen die Bedeutung der Linerleistung an der Plattenoberfläche und um den Gipskern herum. Das Deckpapier muss eine direkte Dekoration unterstützen und gleichzeitig eine gleichmäßige Haftung während der Herstellung gewährleisten. Das Rückenpapier muss die Kernhaftung auch dann aufrechterhalten, wenn das Plattengewicht reduziert wird. Dies schafft Chancen für Lieferanten, die technische Spezifikationen erfüllen können, ohne den Materialeinsatz unnötig zu erhöhen.
Plattenhersteller können Leichtbauprodukte bei Wohngebäudesanierungen, Mieterausbauten und institutionellen Renovierungen einsetzen. Diese Projekte sehen sich häufig Einschränkungen gegenüber, die beim Neubau-Rohbau weniger relevant sind. Eine Veränderung des Projektmixes kann die Nachfrage nach Linersorten mit verbesserter Festigkeit und Oberflächeneigenschaften steigern. Es entsteht auch eine stärkere Verbindung zwischen Platteninnovation und Linerauswahl. Lieferanten mit Prüfkapazitäten und stabilen Fasereinsatzstoffen sind besser positioniert, um zu reagieren. Der Linermarkt gewinnt an Wert, wenn technische Leistung zu einer spezifizierten Anforderung wird und nicht mehr nur ein generischer Papiereinkauf ist.
Steigende Nachfrage nach recycelten und kohlenstoffarmen Baumaterialien
Recycelte Fasern sind zu einem zentralen Element der Linerproduktion geworden, da sie die Materialrückgewinnung mit den Nachhaltigkeitsanforderungen im Bauwesen in Einklang bringen. Recycelter Zellstoff repräsentierte 58 % des globalen Fasereinsatzes für Gipsdeckpapier und lenkte jährlich mehr als 1,8 Millionen Tonnen Altpapier von Deponien um. Diese Zahlen verdeutlichen die Rolle von Sekundärfasern im Plasterboard Liner Markt. Hersteller müssen dennoch die Faserqualität kontrollieren, da Recyclingfasern je nach Sammelstrom variieren können. Linersorten erfordern gleichmäßige Festigkeit, Formation und Oberflächeneigenschaften, um eine zuverlässige Plattenproduktion zu gewährleisten.
Eine Studie aus Scientific Reports von 2026 ergab, dass recycelte Papierfasern das Bruchverhalten von Gipsverbundwerkstoffen von spröde zu duktil veränderten. Die Studie berichtete von einer verbesserten Lastbeständigkeit, die mit der von Glasfaserverstärkung in den getesteten Verbundwerkstoffen vergleichbar ist[1]. Dieser Nachweis adressiert eine langjährige Leistungsbedenken hinsichtlich der Verwendung von Materialien mit hohem Recyclinganteil. Er unterstützt den Einsatz von Sekundärfasern, wo Produktdesigns mechanische Zuverlässigkeit erfordern. Er stärkt auch den kommerziellen Wert von Werken, die in der Lage sind, Sekundäreinsatzstoffe effektiv zu reinigen, zu sortieren und zu mischen. Der Plasterboard Liner Markt kann daher von Recyclinginhalt profitieren, wenn die Prozesskontrolle die funktionale Leistung schützt.
Die wachsende Bedeutung von recyceltem Gips und zirkulären Materialflüssen in Europa wird durch französische Gipsplattenhersteller unterstrichen, die im Jahr 2025 237.000 Tonnen Gipsabfälle reintegrierten, was einem Anstieg von 15 % gegenüber dem Vorjahr in Richtung einer Verarbeitungskapazitätsgrenze von 395.000 Tonnen entspricht. Diese Entwicklungen betten die Linerbeschaffung in ein breiteres zirkuläres Bausystem ein. Käufer verlangen zunehmend Dokumentationen, die Recyclinginhalt, Recyclingfähigkeit und Lebenszyklusleistung nachweisen. Diese Anforderung begünstigt Lieferanten mit rückverfolgbaren Fasersystemen und glaubwürdigen Umweltproduktinformationen.
Wachstum der Spezifikationen für brandgeschützte und akustische Platten
Brandschutz und akustischer Komfort schaffen einen spezifikationsgesteuerten Kanal für Premium-Linersorten. Geprüfte Wandaufbauten definieren die Plattenkonfigurationen, die zur Erfüllung von Schall- und Brandschutzanforderungen verwendet werden. Der Liner muss innerhalb des genehmigten Plattendesigns gleichmäßig funktionieren. Dies schränkt die Möglichkeit ein, nicht qualifiziertes Papier auszutauschen, nachdem ein System spezifiziert wurde. Es erhöht auch die Bedeutung von Dokumentation, Prüfung und Produktionskonsistenz. Der Plasterboard Liner Markt profitiert von Projekten, bei denen die Einhaltung von einer definierten Platten-Liner-Kombination abhängt.
PABCO Gypsum's Sound Design Guide von 2025 umfasst mehr als 220 geprüfte Wandkonfigurationen für Stahl- und Holzrahmensysteme und leitet Architekten bei der Erfüllung erforderlicher Schallbewertungen an. Der Produktauswahlprozess kann daher bei akustischen Projekten präskriptiver werden. Jedes geprüfte Plattendesign stellt spezifische Anforderungen an den während der Herstellung verwendeten Liner. Dies erhöht den Wert gleichmäßiger Oberflächenqualität und kontrollierter physikalischer Eigenschaften. Es kann auch die Versorgungskontinuität verlängern, sobald ein Plattensystem eine Projektgenehmigung erhält.
Neue brandgeschützte oder akustische Platten-Lagerhaltungseinheiten können dedizierte Linerspezifikationen schaffen. Sobald eine Platte geprüft ist, verlangen Hersteller häufig Kontinuität bei den Eingangsmaterialien, die ihre Leistung unterstützen. Diese Kontinuität kann die Margen für zugelassene Linerlieferanten schützen und kann auch den technischen Service wichtiger machen als den Preiswettbewerb allein. Lieferanten müssen Fasereffizient mit Oberflächengleichmäßigkeit und Maschinenlaufbarkeit in Einklang bringen. Die Marktchance ist am stärksten, wo Spezialplatten bei Renovierungen, im Gesundheitswesen, im Bildungsbereich, in gewerblichen Innenräumen und bei Wohnprojekten mit höherem Standard eingesetzt werden.
Beschleunigung von Renovierungs- und Innenausbau-Nachrüstungsaktivitäten
Renovierungs- und Nachrüstungsarbeiten können die Nachfrage stabilisieren, wenn der Neubau nachlässt. Die US-amerikanischen Ausgaben für Wohngebäudeverbesserungen und -reparaturen übersteigen jährlich 400 Milliarden USD. Diese Projekte schaffen wiederkehrenden Bedarf an Trockenbauersatz, Innenraumneukonfiguration und akustischen Verbesserungen. Sie können die Linerproduktion auch dann stützen, wenn die Neubaubeginne im Einfamilienhausbereich schwächer werden. Renovierungen neigen auch dazu, häufiger Leichtbau- und Spezialplattenprodukte zu verwenden als grundlegende Neubau-Rohbauprojekte, was den Mix der Linernachfrage verbessern kann, anstatt lediglich die Produktion aufrechtzuerhalten.
Die adaptive Wiederverwendung in europäischen Städten stellt eine weitere Nachfragequelle dar. Hybride Arbeitsplatzumwandlungen haben 40 Millionen Quadratmeter Bürofläche umgenutzt. Solche Projekte verwenden Gipsplatten, da Trennwände relativ schnell umkonfiguriert werden können. Linerpapier wird sowohl für Standardtrennwände als auch für spezialisierte akustische Aufbauten bentigt. Das Renovierungsumfeld kann eine sorgfältige Verwaltung von Eigenlasten und bestehenden Gebäudebedingungen erfordern. Diese Einschränkungen begünstigen Produkte, die Leistungsanforderungen erfüllen können, ohne unnötiges Gewicht hinzuzufügen.
Mieterausbau- und Renovierungsprojekte stellen eine Bautätigkeit mit höheren Margen dar als Neubau-Rohbauarbeiten. Dies unterstützt den Einsatz spezifizierter Produkte, bei denen Oberflächenqualität, Akustik, Feuchtigkeitsbeständigkeit oder Brandschutz erforderlich sind. Der resultierende Plattenmix kann die Linernachfrage während der Volatilität des Wohnbauzyklus aufrechterhalten und kann auch Kundenbeziehungen wichtiger machen, da Projekte häufig individuell angepasst werden. Lieferanten, die eng mit Plattenherstellern zusammenarbeiten, können auf sich ändernde Produktanforderungen reagieren. Der Plasterboard Liner Markt profitiert, wenn Upgrades minderwertige, einfache Innenausbauarbeiten ersetzen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Altpapier- und Energiekosten | -1.4% | EU am stärksten betroffen, mit Auswirkungen auf Nordamerika und global | Kurzfristig (≤ 2 Jahre) |
| Sensitivität gegenüber Bauzyklen und Wohnbaubeginnen | -0.9% | Nordamerika und die EU vorrangig | Kurzfristig (≤ 2 Jahre) |
| Kontamination von Recyclingfasern und Leistungsvariabilität | -0.6% | Global, am akutesten in aufstrebenden Asien-Pazifik-Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Altpapier- und Energiekosten
Die Volatilität der Einsatzmaterialkosten ist eine anhaltende Herausforderung für Linerhersteller. Altpapier-Papiersorten weisen eine 68%ige Abhängigkeit von Erdgas auf. Die europäischen Erdgaspreise stiegen im zweiten Quartal 2025 im Vergleich zum zweiten Quartal 2024 um 18 %. Energiepreisänderungen können Aufschluss-, Trocknungs- und Transportkosten gleichzeitig beeinflussen. Altpapierkosten können sich auch schnell bewegen, wenn sich Sammelquoten oder der konkurrierende Plattenbedarf ändern. Diese Bewegungen erschweren das Preis- und Margenmanagement für Lieferanten ohne effektive Einkaufskontrollen.
Jede Erhöhung um 10 EUR pro MWh könnte bei stark exponierten Sorten variable Produktionskosten von bis zu 20 EUR pro Tonne hinzufügen. Diese operative Exposition beeinträchtigt die Fähigkeit, in Kapazitäten, Qualitätssysteme und Produktentwicklung zu investieren. Hersteller können abgesicherte Energieverträge oder effizientere Werksbetriebe anstreben, um diesen Effekt zu reduzieren. Jedoch verfügt nicht jedes Unternehmen über die gleiche Größe oder Vertragsposition. Kleinere Händlerlieferanten können bei schnell steigenden Kosten unter größerem Druck stehen. Der Linermarkt bleibt daher sowohl für das Einsatzkostenmanagement als auch für die Baunachfrage sensibel.
Die Verfügbarkeit von Altpapier ist eine weitere Unsicherheitsquelle für Werke. Kapazitätsschließungen im nordamerikanischen Wellpappenbereich im Jahr 2025 verknappten das Altpapierangebot und erhöhten die Preisschwankungen bei Altkarton (OCC). Linerhersteller konkurrieren mit anderen Papier- und Verpackungssorten um verwendbares Material. Die Faserqualität variiert ebenfalls, insbesondere wenn Sammelsysteme unter Druck stehen. Höhere Recyclinginhaltsziele können schwieriger zu erreichen sein ohne fortschrittliche Sortier- und Reinigungsverfahren. Dies schafft einen Vorteil für integrierte Lieferanten mit etablierten Rückgewinnungsnetzwerken und technischer Verarbeitungskapazität.
Sensitivität gegenüber Bauzyklen und Wohnbaubeginnen
Die Nachfrage nach Plasterboard Liner bleibt an den Gipsplattenverbrauch und die Bautätigkeit gebunden. Die inländischen US-amerikanischen Gipsplattenlieferungen fielen im ersten Quartal 2025 im Jahresvergleich um 9 %, was mit schwächeren Einfamilienhausbeginnen bei erhöhten Hypothekenzinsen zusammenhing. Diese Beziehung zeigt, dass die Linernachfrage auch dann sinken kann, wenn die langfristige Akzeptanz der Trockenbauweise positiv bleibt. Renovierungsaktivitäten können einen Teil des Rückgangs ausgleichen, können diese Exposition jedoch nicht vollständig beseitigen. Lieferanten müssen Projektpipelines, Plattenlieferungen und Wohnbaubedingungen genau beobachten.
Lieferanten mit nur einem geografischen Standort tragen ein höheres Risiko, wenn ihr lokaler Baumarkt nachlässt. Die Umverteilung von Kapazitäten über Regionen hinweg erfordert häufig Investitionen, Qualifizierungsarbeiten und neue Kundenbeziehungen. Integrierte Hersteller mit Betrieben in mehreren Märkten können die Nachfrage effektiver ausgleichen. Sie können auch ihre Plattenherstellungsverbindungen nutzen, um die Produktionsniveaus in schwachen Perioden aufrechtzuerhalten. Dies beseitigt die zyklische Exposition nicht, kann jedoch die Abhängigkeit von einem Wohnungsmarkt reduzieren. Der Plasterboard Liner Markt begünstigt Unternehmen, die geografische Abdeckung mit diversifizierter Endnutzungsexposition kombinieren.
Hypothekenzinsen, Wohnbaubeginne und gewerbliche Baubudgets bleiben relevante Nachfrageindikatoren. Ein Rückgang der Plattenlieferungen kann sich schnell auf Linerbestellungen auswirken, da die Papierversorgung eng mit der Plattenproduktion verknüpft ist. Prognosen sollten daher zwischen Neubau- und Renovierungsaktivitäten sowie zwischen grundlegender Wandplattenachfrage und spezialisierter Plattennachfrage unterscheiden. Akustische, brandgeschützte und feuchtigkeitsbeständige Produkte können bei Sanierungsarbeiten widerstandsfähiger sein. Ihre Produktionsniveaus können jedoch die allgemeine Schwäche im neuen Wohnungsbau nicht vollständig kompensieren. Versorgungsstrategien müssen sowohl zyklische Nachfrage als auch Produktmixverschiebungen berücksichtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Deckpapier hat den größten Anteil, angetrieben durch PremiumisierungPlasterboard Liner Face hielt im Jahr 2025 einen Anteil von 55,56 % am Plasterboard Liner Markt und wird voraussichtlich bis 2031 mit einer CAGR von 6,83 % wachsen. Jede Gipsplatte benötigt ein Deckblatt und ein Rückenblatt, was die grundlegende Anteilsposition des Deckpapiers stützt. Deckpapier dient auch als direkte Dekoration, was die Oberflächenqualität kommerziell wichtig macht. Die Zugfestigkeit des Deckpapiers überstieg 7 kN/m, verglichen mit 5,8 kN/m für Standardsorten. Diese Anforderung kann Mehrschicht-Krafttechnologie und engere Flächengewichtstoleranzen erfordern. Höhere technische Anforderungen unterstützen den Wandel hin zu technisch entwickelten Deckpapiersorten im Plasterboard Liner Markt.
Brandgeschützte, akustische und feuchtigkeitsbeständige Platten erweitern den Einsatz von hochspezifiziertem Deckpapier. Plattenhersteller verwenden die äußere Papierschicht zur Unterstützung der Oberflächenqualität und Produktdifferenzierung. National Gypsum's EVOLVE-Linie von 2025 verwendet 100 % recyceltes Papier als Umhüllung in drei Varianten, einschließlich eines schimmel- und feuchtigkeitsbeständigen Produkts. Dieses Beispiel zeigt, wie die Linerauswahl Teil des Produktangebots einer Platte werden kann. Deckpapier kombiniert daher gemeinsame Marktführerschaft mit einem Weg zu höherwertigen Spezifikationen.
Plasterboard Liner Back bleibt technisch wichtig, obwohl es weniger Aufmerksamkeit erhält als Deckpapier. Rückenpapier wird zunehmend bei reduziertem Flächengewicht spezifiziert, um das Plattengewicht zu begrenzen. Es muss die Kernhaftung aufrechterhalten und gleichzeitig eine leichtere fertige Platte unterstützen. Dies schafft einen separaten Entwicklungspfad für Lieferanten, die Rückenpapier-Sorten bedienen. Reduziertes Flächengewicht kann den Fasereinsatz senken, erhöht aber auch die Anforderungen an gleichmäßige Festigkeit und Maschinenleistung. Rückenpapierlieferanten bleiben relevant, da Plattenhersteller das Gewicht reduzieren möchten, ohne die Produktzuverlässigkeit zu beeinträchtigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material:
Dominanz recycelter Fasern koexistiert mit dem Wachstum gemischter FasernRecycelter faserbasierter Liner hielt im Jahr 2025 einen Anteil von 64,12 % am Plasterboard Liner Markt. Seine Position spiegelt die Kreislaufwirtschaftspolitik, Anforderungen an Umweltdokumentation und die Kostenrolle von Sekundärfasern wider. Recycelte Fasern können die Abhängigkeit von Jungfaserzellstoff reduzieren und gleichzeitig Rückgewinnungssysteme unterstützen. Qualitätsschwankungen sind jedoch eine wachsende Einschränkung für Werke, die eine einzige Altpapiersorte verwenden, da Zugeigenschaften über Chargen hinweg variieren können, wenn das eingehende Material inkonsistent ist. Die dominante Materialkategorie erfordert daher starke Sortier-, Reinigungs- und Prozesskontrolle, um die Produktqualität aufrechtzuerhalten.
Gemischter faserbasierter Liner wird voraussichtlich bis 2031 mit einer CAGR von 7,06 % wachsen und ist damit das am schnellsten wachsende Materialsegment. Er kombiniert kontrollierte Jungfasern mit post-konsumiertem Recyclinginhalt, was ein reproduzierbares Festigkeits-Gewichts-Profil bieten kann als reines Recyclingfasermaterial. Dieser Ansatz adressiert die Festigkeitskonsistenz und behält gleichzeitig Recyclingmaterial im Produkt. Er kann wertvoll sein, wo Plattenhersteller dokumentierte Leistung für Premium-Anwendungen benötigen. Die Plasterboard Liner Marktgröße für gemischte Fasern wird daher sowohl durch technische Kontrolle als auch durch Nachhaltigkeitsanforderungen gestützt.
Jungfaserbasierter Liner bleibt in Anwendungen nützlich, bei denen Oberflächengleichmäßigkeit und Feuchtigkeitsbeständigkeit wesentlich sind, wie z. B. in Exportmärkten mit anspruchsvollen Bauordnungszertifizierungsanforderungen. Jungfasereinsatzstoffe können kontrollierte Eigenschaften bieten, wo Variabilität inakzeptabel ist, was dieser Kategorie ermöglicht, eine Rolle zu behalten, auch wenn Recyclinginhalt wichtiger wird. Lieferanten müssen diesen Leistungsbedarf gegen die Erwartungen der Käufer an kohlenstoffärmere Materialien abwägen. Die relevante kommerzielle Frage ist nicht einfach, ob der Einsatzstoff recycelte oder Jungfaser ist, sondern wie jeder die erforderliche Plattenspezifikation unterstützt.
Nach Anwendung:
Wände haben den größten Anteil, während Deckenrenovierungen den Gesamtmix verschiebenWände und Trennwände entfielen im Jahr 2025 auf 53,83 % des Plasterboard Liner Marktanteils. Das Segment bedient den Neubau in Wohn-, Gewerbe-, Gesundheits- und Bildungsbereichen. Innentrennwände stellen aufgrund ihrer Verwendung in gesamten Gebäudelayouts eine große Produktionsbasis dar. Der Wandel von Mauerwerk zu Trockentrennwänden in Süd- und Südostasien treibt die Nachfrage nach Standardlinern an, dank der Geschwindigkeit und Flexibilität von Trockensystemen. Wände und Trennwände bleiben daher die Kernanwendung für den Plasterboard Liner Markt.
Brasilien veranschaulicht diesen Bauwandel, wobei der Trockenbaumarkt des Landes laut einem Branchenverband jährlich um 13 % wächst. Trockenbau kann Nassverfahren ersetzen, wo Projektpläne und Arbeitseffizienz Prioritäten sind. Diese Veränderung kann die Nachfrage nach Standardlinersorten in großem Maßstab steigern und eröffnet Plattenherstellern Möglichkeiten, spezialisierte Wandprodukte einzuführen. Die Anwendung bleibt sensibel gegenüber der Neubautätigkeit, aber ihre breite Verwendung über Gebäudetypen hinweg stützt ihre führende Position.
Decken werden voraussichtlich bis 2031 mit einer CAGR von 6,97 % wachsen, der schnellsten Rate unter den Anwendungen. Das Wachstum wird durch adaptive Wiederverwendung und Renovierungsarbeiten angetrieben, nicht allein durch Neubau. Büroumwandlungen zu Wohn- oder Mischnutzungsgebäuden können akustische Deckenaufrüstungen erfordern. Abgehängte Deckensysteme haben auch Eigenlastrestriktionen, die leichte technisch entwickelte Platten begünstigen, was die Nachfrage nach Linersorten steigert, die Festigkeit bei geringerem Flächengewicht bieten. Deckenanwendungen unterstützen daher einen höherwertigen Produktmix im Plasterboard Liner Markt.
Geografische Analyse
Gipskartonpapier-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 45,31 % am Gipskartonpapier-Markt und wird voraussichtlich bis 2031 mit einem CAGR von 7,12 % wachsen. Chinas städtische Verdichtung und Indiens Expansion im formellen Bausektor sind die wichtigsten regionalen Wachstumstreiber. Indische Kennzeichnungsvorschriften und chinesische Grenzwerte für Formaldehydemissionen lenken die Beschaffung hin zu zertifizierten Papiererzeugnissen. Lieferanten ohne nachgewiesene Qualitätsnachweise könnten es schwerer haben, bei spezifizierten Plattenprogrammen wettbewerbsfähig zu bleiben. Der asiatisch-pazifische Raum verbindet daher eine hohe Grundnachfrage mit wachsenden Anforderungen an die Produktsicherheit. Die Größe des Gipskartonpapier-Marktes in der Region wird durch das Wachstum der Plattenkapazitäten und die breitere Einführung zertifizierter Produkte gestützt.
Gipskartonpapier-Markt in Nordamerika und Europa
Nordamerika und Europa bilden das zweitgrößte kombinierte Nachfragegebiet, mit einem Nachfrageprofil, das stärker mit Renovierungsaktivitäten und regulatorisch getriebener Premiumisierung verknüpft ist. Die US-amerikanischen Ausgaben für Verbesserungen und Reparaturen übersteigen jährlich 400 Milliarden USD und stützen den Austausch von Trockenbauwänden sowie Innenraummodernisierungen, selbst wenn die Zahl der Wohnungsneubauten nachlässt. Die europäischen Märkte weisen den höchsten Recyclinganteil in der globalen Wertschöpfungskette für Gipskartonpapier auf und begünstigen Lieferanten mit Kapazitäten für Recyclingfasern, stabiler technischer Leistung und Umweltdokumentation.
Gipskartonpapier-Markt in Frankreich und Deutschland
Frankreich hat im Jahr 2025 237.000 Tonnen sekundäres Gipsmaterial wiederverwertet, was einem Anstieg von 15 % gegenüber dem Vorjahr entspricht. Deutschlands Kohleausstieg bis 2038 verringert die Verfügbarkeit von Rauchgasentschwefelungs-Gips (REA-Gips), einer historisch bedeutsamen Eingangsquelle. Diese Bedingungen lenken die Aufmerksamkeit verstärkt auf zirkuläre Materialsysteme und rückverfolgbare Eingangslieferungen. Umweltproduktdeklarationen können den Zugang zu öffentlichen Ausschreibungen in europäischen Märkten beeinflussen, und Papierhersteller mit glaubwürdigen Daten und Recyclingverbindungen sind für diesen Beschaffungsansatz besser positioniert.
Gipskartonpapier-Markt im Nahen Osten, Afrika und Südamerika
Südamerika, der Nahe Osten und Afrika sind bauvorhabensgetriebene Nachfragegebiete mit begrenzter inländischer Gipskartonpapierproduktion. Brasiliens Expansion im Trockenbaubereich schafft Chancen in Südamerika, da Trockenbausysteme traditionelle Nassbaumethoden ersetzen. Saint-Gobain investiert in eine neue Produktionslinie in Feira de Santana, Bahia, die darauf ausgelegt ist, die Kapazität um 75 % zu steigern und nach Fertigstellung die größte Trockenbauanlage Lateinamerikas zu werden. Diese Investition unterstreicht die Bedeutung lokaler Plattenkapazitäten für die Nachfrage nach Gipskartonpapier[2]. Regionale Lieferanten könnten dort profitieren, wo neue Plattenwerke zuverlässige Papiereinsatzstoffe und technischen Support benötigen.

Wettbewerbslandschaft
Der Plasterboard Liner Markt ist mäßig fragmentiert, wobei große integrierte Lieferanten neben regionalen Spezialisten konkurrieren. Zu den wichtigsten Teilnehmern gehören SCG PACKAGING, WEIG Group, W. Hamburger GmbH, Alier S.A. und DS Smith. Die Wettbewerbsposition wird durch den Zugang zu Sekundärfasern, Werksfähigkeit, technische Dokumentation und Beziehungen zu Plattenherstellern geprägt. Integrierte Unternehmen können die Versorgung enger steuern als reine Händler-Linerlieferanten, was ein Vorteil sein kann, wenn Energie- und Altpapierkosten stark schwanken.
SCG PACKAGING stützt seine Asien-Pazifik-Position mit Plasterboard Liner aus 100 % Recyclingpapier. Seine Produktdokumentation umfasst eine Zertifizierung zur Reduzierung des CO₂-Fußabdrucks, die für integrierte Plattenhersteller relevant sein kann, die Nachhaltigkeitsansprüche belegen möchten. Die zertifizierten Produktkohlenstoff-Fußabdruckinformationen der WEIG Group für Deutschland und Paraguay wurden ebenfalls als Differenzierungsmerkmal identifiziert. Diese Fähigkeiten unterstreichen die wachsende Bedeutung von Rückverfolgbarkeit und Einsatzstoffkontrolle bei der Wettbewerbspositionierung.
Saint-Gobain repräsentiert das Modell der werkseigenen Integration durch direkte Beziehungen, die die Linerversorgung für die Plattenherstellung sichern. Im Juli 2026 nahm das Unternehmen ein Gipsplattenwerk in Kaiping, Guangdong, mit einer Kapazität von 64 Millionen Quadratmetern pro Jahr in Betrieb. Die Anlage umfasst Abwärmerückgewinnung, geschlossene Wasserkreislaufführung und werkseigene erneuerbare Energie. Diese Expansion veranschaulicht, wie Plattenkapazitätsinvestitionen Linerversorgungsbeziehungen in wachsenden Regionen verankern können. Saint-Gobain schloss auch die Übernahme von Phu My Innovative Materials in Vietnam im Juli 2026 ab und erweiterte damit seine integrierte Plasterboard-Position in Südostasien. Solche Schritte können die Einbindung von Händlern reduzieren und die direkte Kontrolle über Materialspezifikationen stärken.
Plaster Board Liner Branchenführer
-
SCG PACKAGING
-
Visy
-
WEIG Group
-
DS Smith
-
W. Hamburger GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gipskartonpapier-Markt Unternehmen in diesem Bericht
- Alier S.A.
- ASIA PAPER MFG.CO.,LTD
- DS Smith
- Gulf Ply
- INDEVCO Paper Making
- National Gypsum Services Company
- PABCO Gypsum
- Republic Paperboard Company, LLC
- Saint-Gobain
- SCG PACKAGING
- Sure Paper Co., Ltd.
- Visy
- W. Hamburger GmbH
- WEIG Group
- Yoshino Gypsum Co., Ltd.

Neueste Industrielle Entwicklungen in Gipskartonpapier-Markt
- Juli 2026: Saint-Gobain schloss die Übernahme von Phu My Innovative Materials (PMIM) in Vietnam ab, einer der größten Plasterboard-Anlagen des Landes, und erweiterte damit seine integrierte Liner-zu-Platten-Präsenz in Südostasien.
- September 2025: Die WEIG Group-Tochtergesellschaft Yaguarete Papeles (Paraguay) führte Projekt KM9 durch, das die Verlagerung einer Papierproduktionseinheit von Raubling, Deutschland, nach Villeta, Paraguay, umfasste. Die Einheit sollte Plasterboard Liner und Testliner aus Recyclingfasern für die mittel- und südamerikanischen Märkte produzieren. Demontage und Versand waren bis Mitte 2026 abgeschlossen.


Globaler Plaster Board Liner Marktbericht – Umfang
Ein Plasterboard Liner ist ein spezielles schweres Papier, das auf die Vorder- und Rückseite eines Gips-Trockenbaukerns aufgeklebt wird. Es bietet strukturelle Zugfestigkeit, eine glatte Lackieroberfläche und Kernschutz.
Der Plaster Board Liner Markt ist nach Typ, Material, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Plasterboard Liner Face und Plasterboard Liner Back segmentiert. Nach Material ist der Markt in recycelter faserbasierter, jungfaserbasierter, gemischter faserbasierter und sonstiger segmentiert. Nach Anwendung ist der Markt in Wände und Trennwände, Decken und sonstige (Außenverkleidung, Akustikaufbauten, dekorative und Spezialanwendungen) segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Plaster Board Liner in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Plasterboard Liner Face |
| Plasterboard Liner Back |
| Recycelter Faserbasierter |
| Jungfaserbasierter |
| Gemischter Faserbasierter |
| Sonstige |
| Wände und Trennwände |
| Decken |
| Sonstige (Außenverkleidung, Akustikaufbauten, Dekorative und Spezialanwendungen) |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Plasterboard Liner Face | |
| Plasterboard Liner Back | ||
| Nach Material | Recycelter Faserbasierter | |
| Jungfaserbasierter | ||
| Gemischter Faserbasierter | ||
| Sonstige | ||
| Nach Anwendung | Wände und Trennwände | |
| Decken | ||
| Sonstige (Außenverkleidung, Akustikaufbauten, Dekorative und Spezialanwendungen) | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Plaster Board Liner Markts?
Die Plaster Board Liner Marktgröße wurde im Jahr 2025 auf 6,84 Milliarden USD geschätzt und soll von 7,23 Milliarden USD im Jahr 2026 auf 9,74 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,14 % während des Prognosezeitraums (2026–2031).
Welcher Produkttyp führt die Plaster Board Liner Nachfrage an?
Plasterboard Liner Face führte im Jahr 2025 mit einem Anteil von 55,56 % und wird voraussichtlich bis 2031 mit einer CAGR von 6,83 % wachsen.
Warum sind recycelte Fasern für die Plasterboard Liner Produktion wichtig?
Recycelte Fasern unterstützen die zirkuläre Materialnutzung, aber Hersteller benötigen Kontrollen bei Sortierung und Mischung, um zuverlässige Zugfestigkeit und Oberflächenqualität aufrechtzuerhalten.
Welche Materialkategorie expandiert bis 2031 am schnellsten?
Gemischter Faserbasierter Liner wird voraussichtlich eine CAGR von 7,06 % verzeichnen, da er Recyclinginhalt mit kontrollierter Jungfaser für eine gleichmäßigere Leistung kombiniert.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
