
植物性バーガー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 6.66 十億米ドル |
| 市場規模 (2032) | 12.54 十億米ドル |
| 成長率 (2027 - 2032) | 13.49 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceにる植物性バーガー市場分析
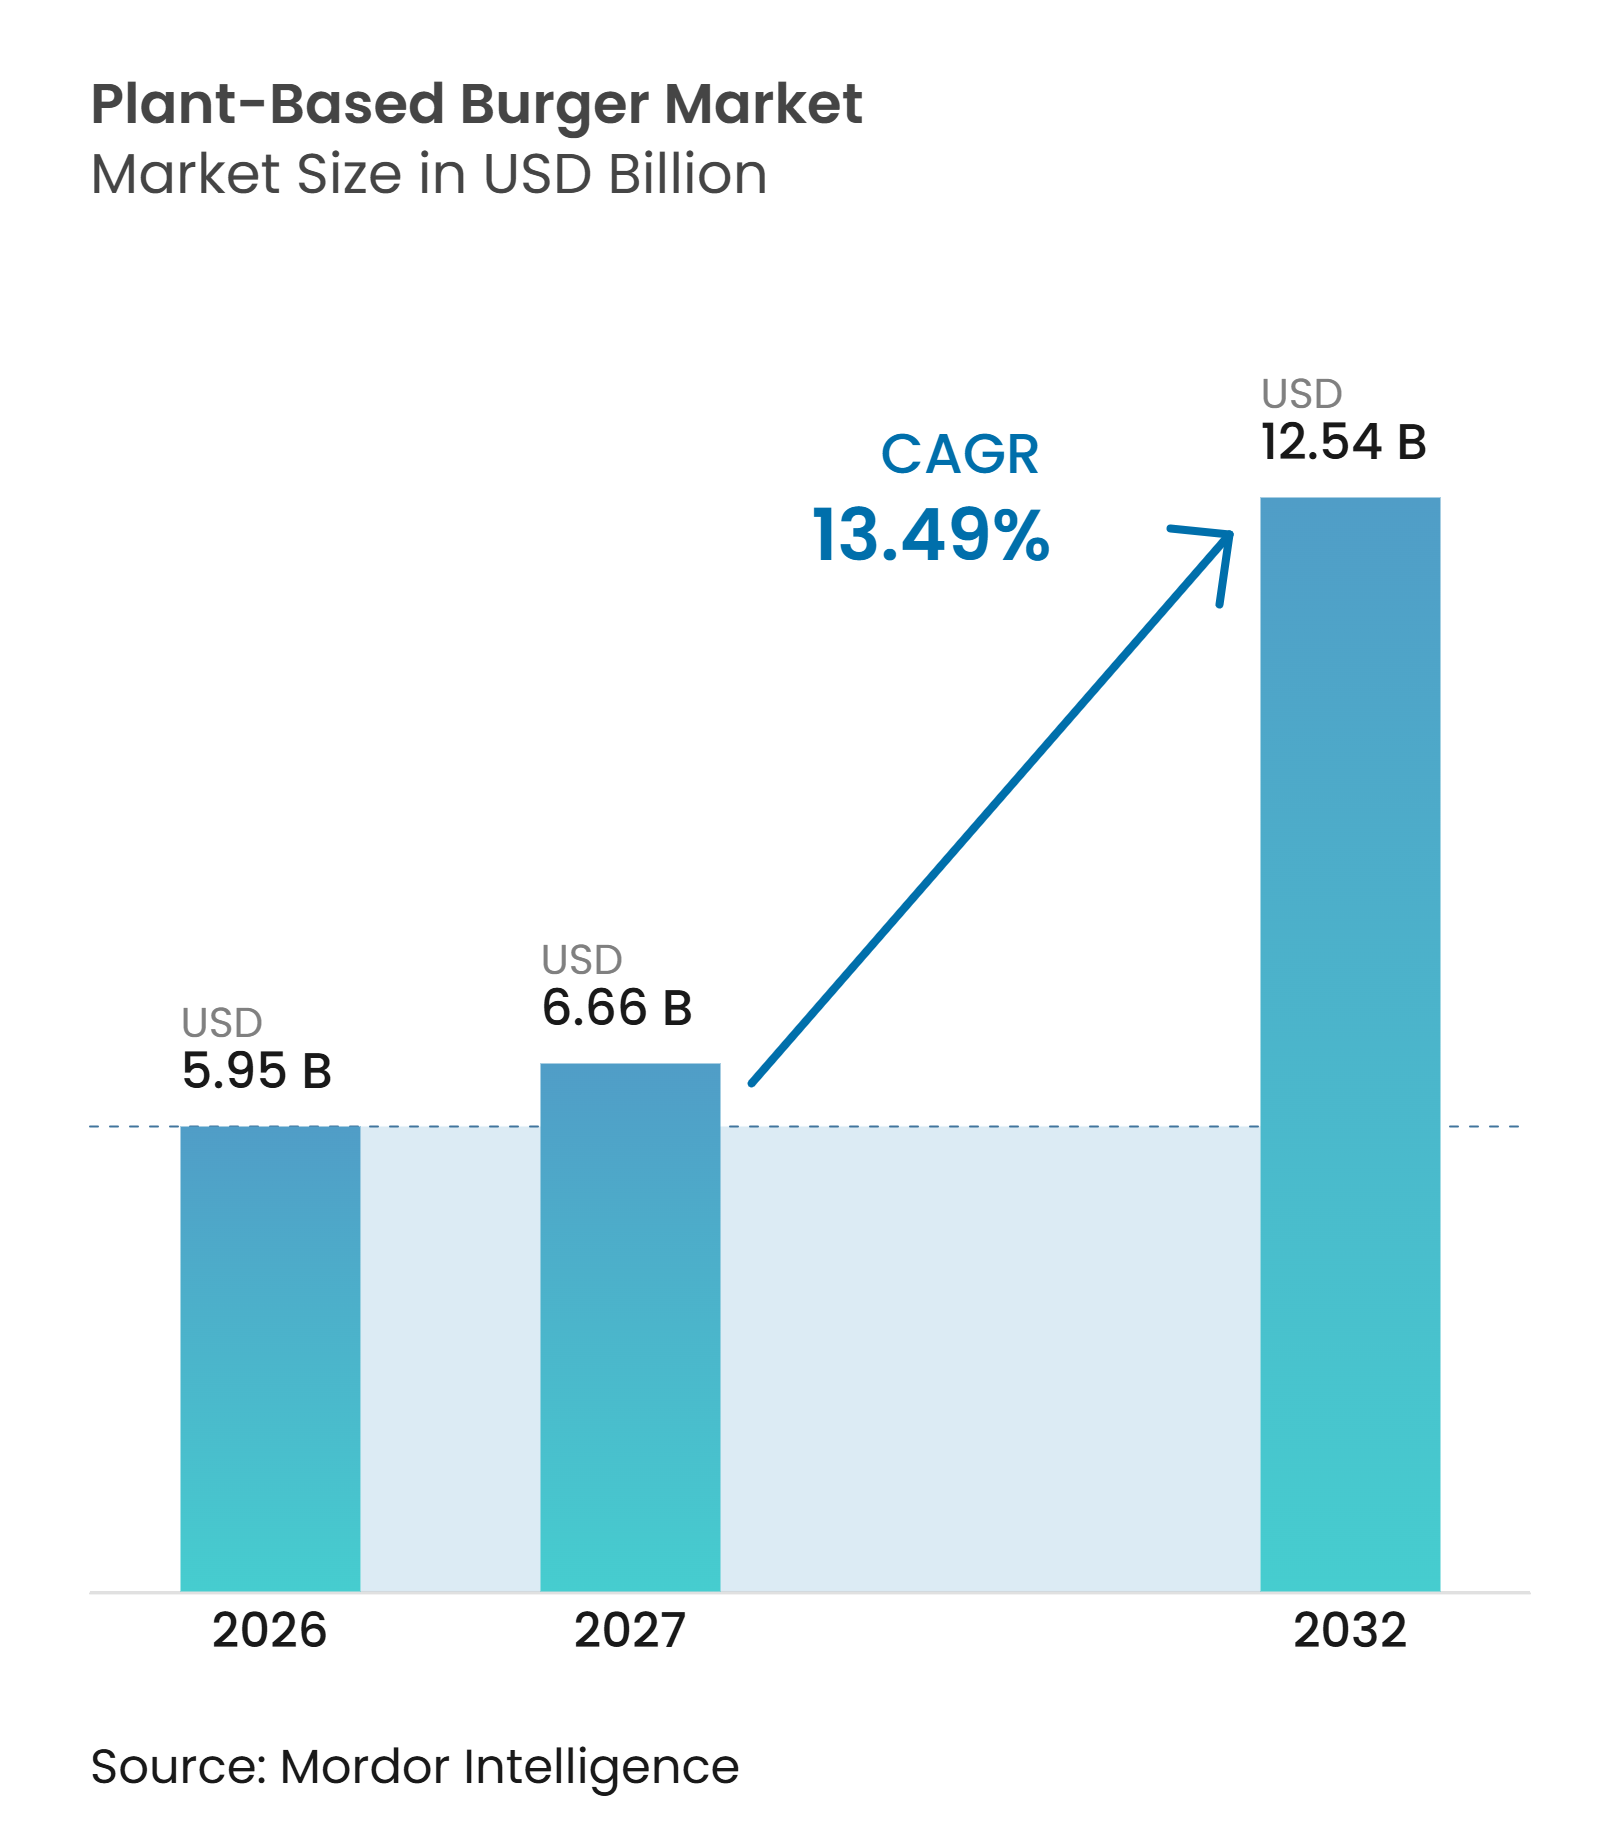
植物性バーガー市場規模は、2026年の5.95 ビリオン 米ドルから2027年には6.66 ビリオン 米ドルに成長し、2027年から2032年にかけて13.49%のCAGRで2032年までに12.54 ビリオン 米ドルに達すると予測されています。市場は力強い成長を遂げており、代替タンパク質源、フレキシタリアン食、およびより持続可能な食品選択に対する消費者の関心の高まりに支えられています。製品革新、味と食感の改善、植物性タンパク質配合の進歩が、より幅広い消費者層に対する植物性バーガーの訴求力を強化しています。小売および外食サービスチャネル全体での入手可能性の向上、コールドチェーンインフラの拡大、デジタル流通の拡充が製品へのアクセシビリティを向上させ、消費者の試用を促進しています。クリーンラベル、オーガニック、栄養強化食品への関心の高まりも、プレミアム製品開発の機会を生み出しています。さらに、研究開発への投資増加、生産能力の拡大、食品業界全体での戦略的協業が市場発展を支援し、植物性バーガーの普及を促進しています。
レポート主要ポイント
-
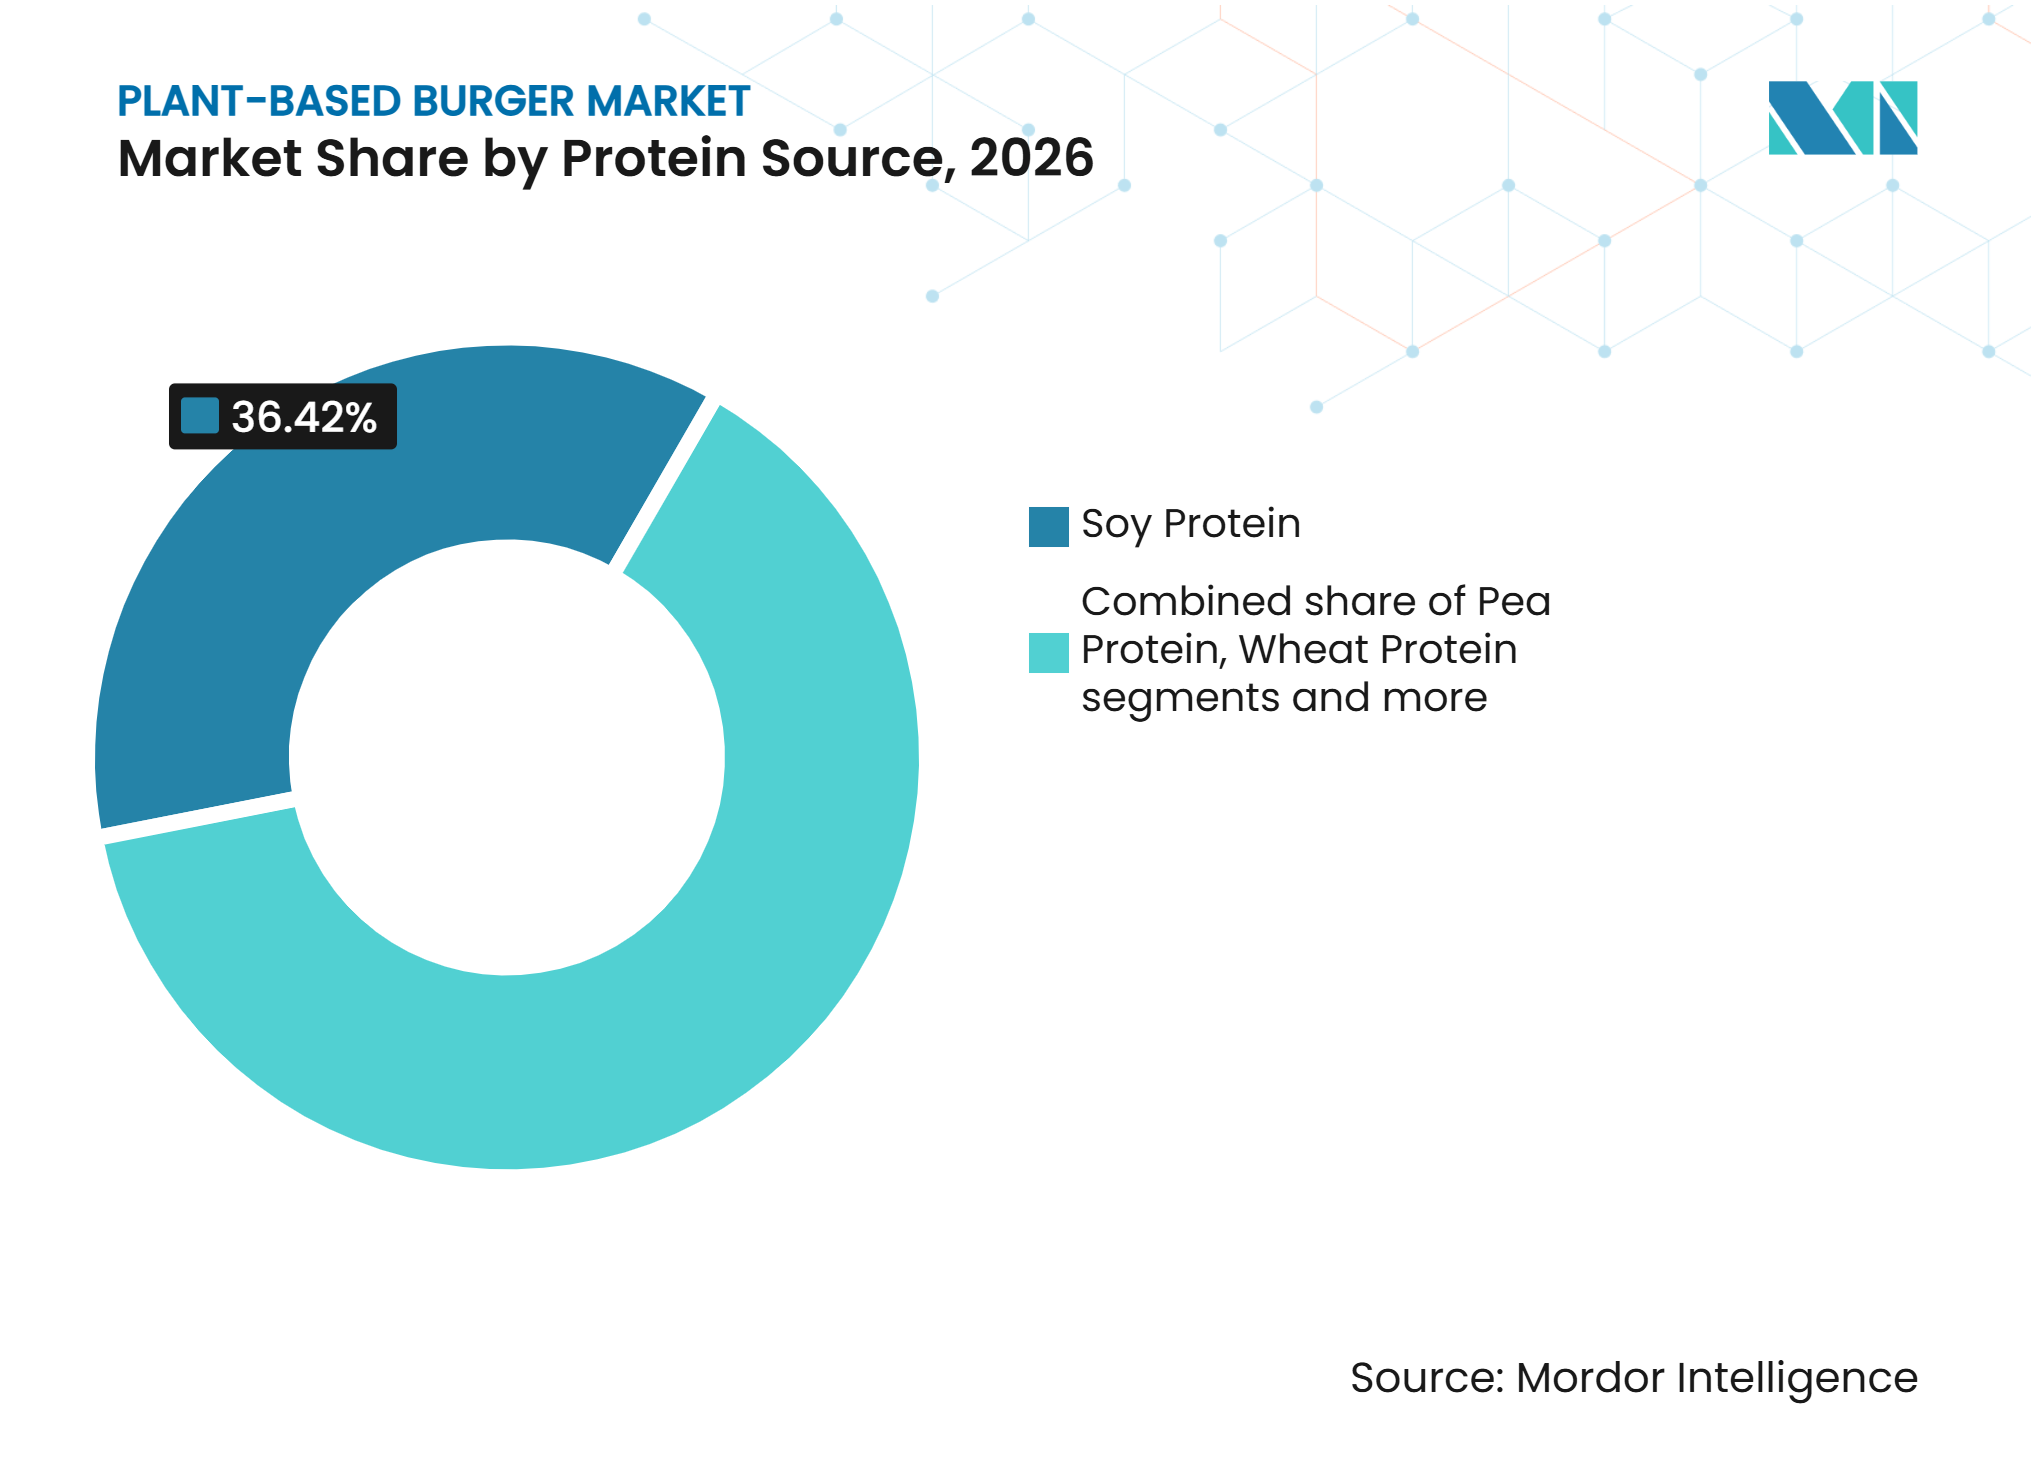
タンパク質源別では、大豆が2026年の植物性バーガー市場シェアの36.42%を占め、エンドウは2027年から2032年にかけて14.62%のCAGRを記録すると予測されています。
-
製品形態別では、冷凍製品が2026年の植物性バーガー市場シェアの83.76%を占め、常温存可能製品は2027年から2032年にかけて15.21%のCAGRで成長すると予測されています。
-
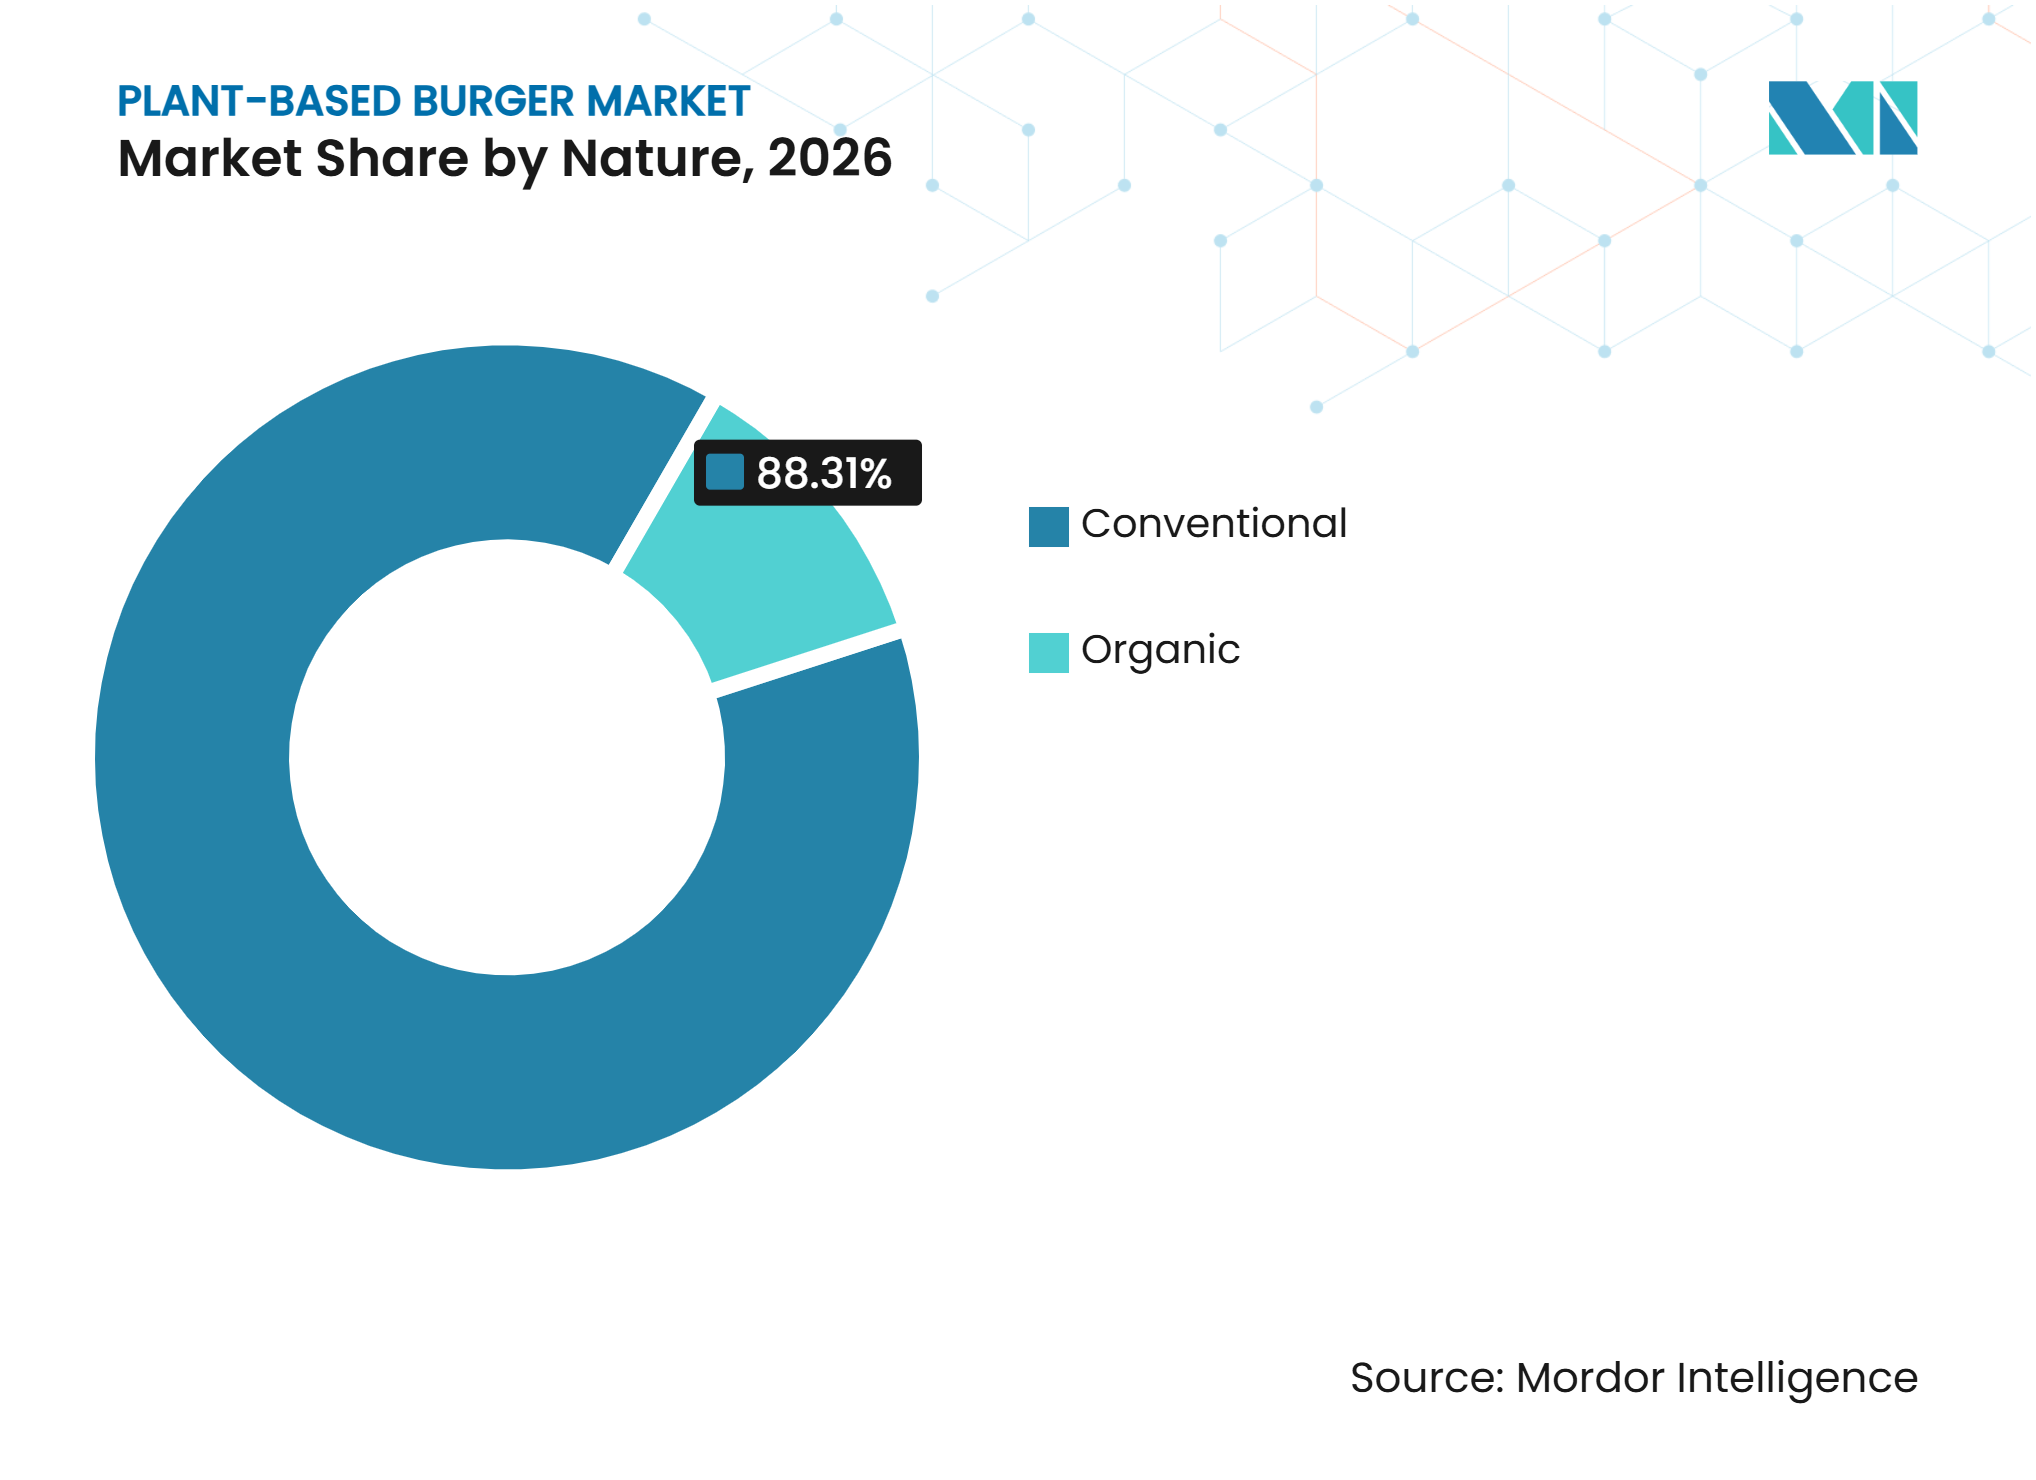
性質別では、従来型製品が2026年のカテゴリー金額の88.31%を占め、オーガニック製品は2027年から2032年にかけて14.87%のCAGRで成長すると予測されています。
-
流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2026年の植物性バーガー市場シェアの58.27%を占め、オンライン小売および電子商取引は2027年から2032年にかけて17.19%のCAGRで成長すると予測されています。
-
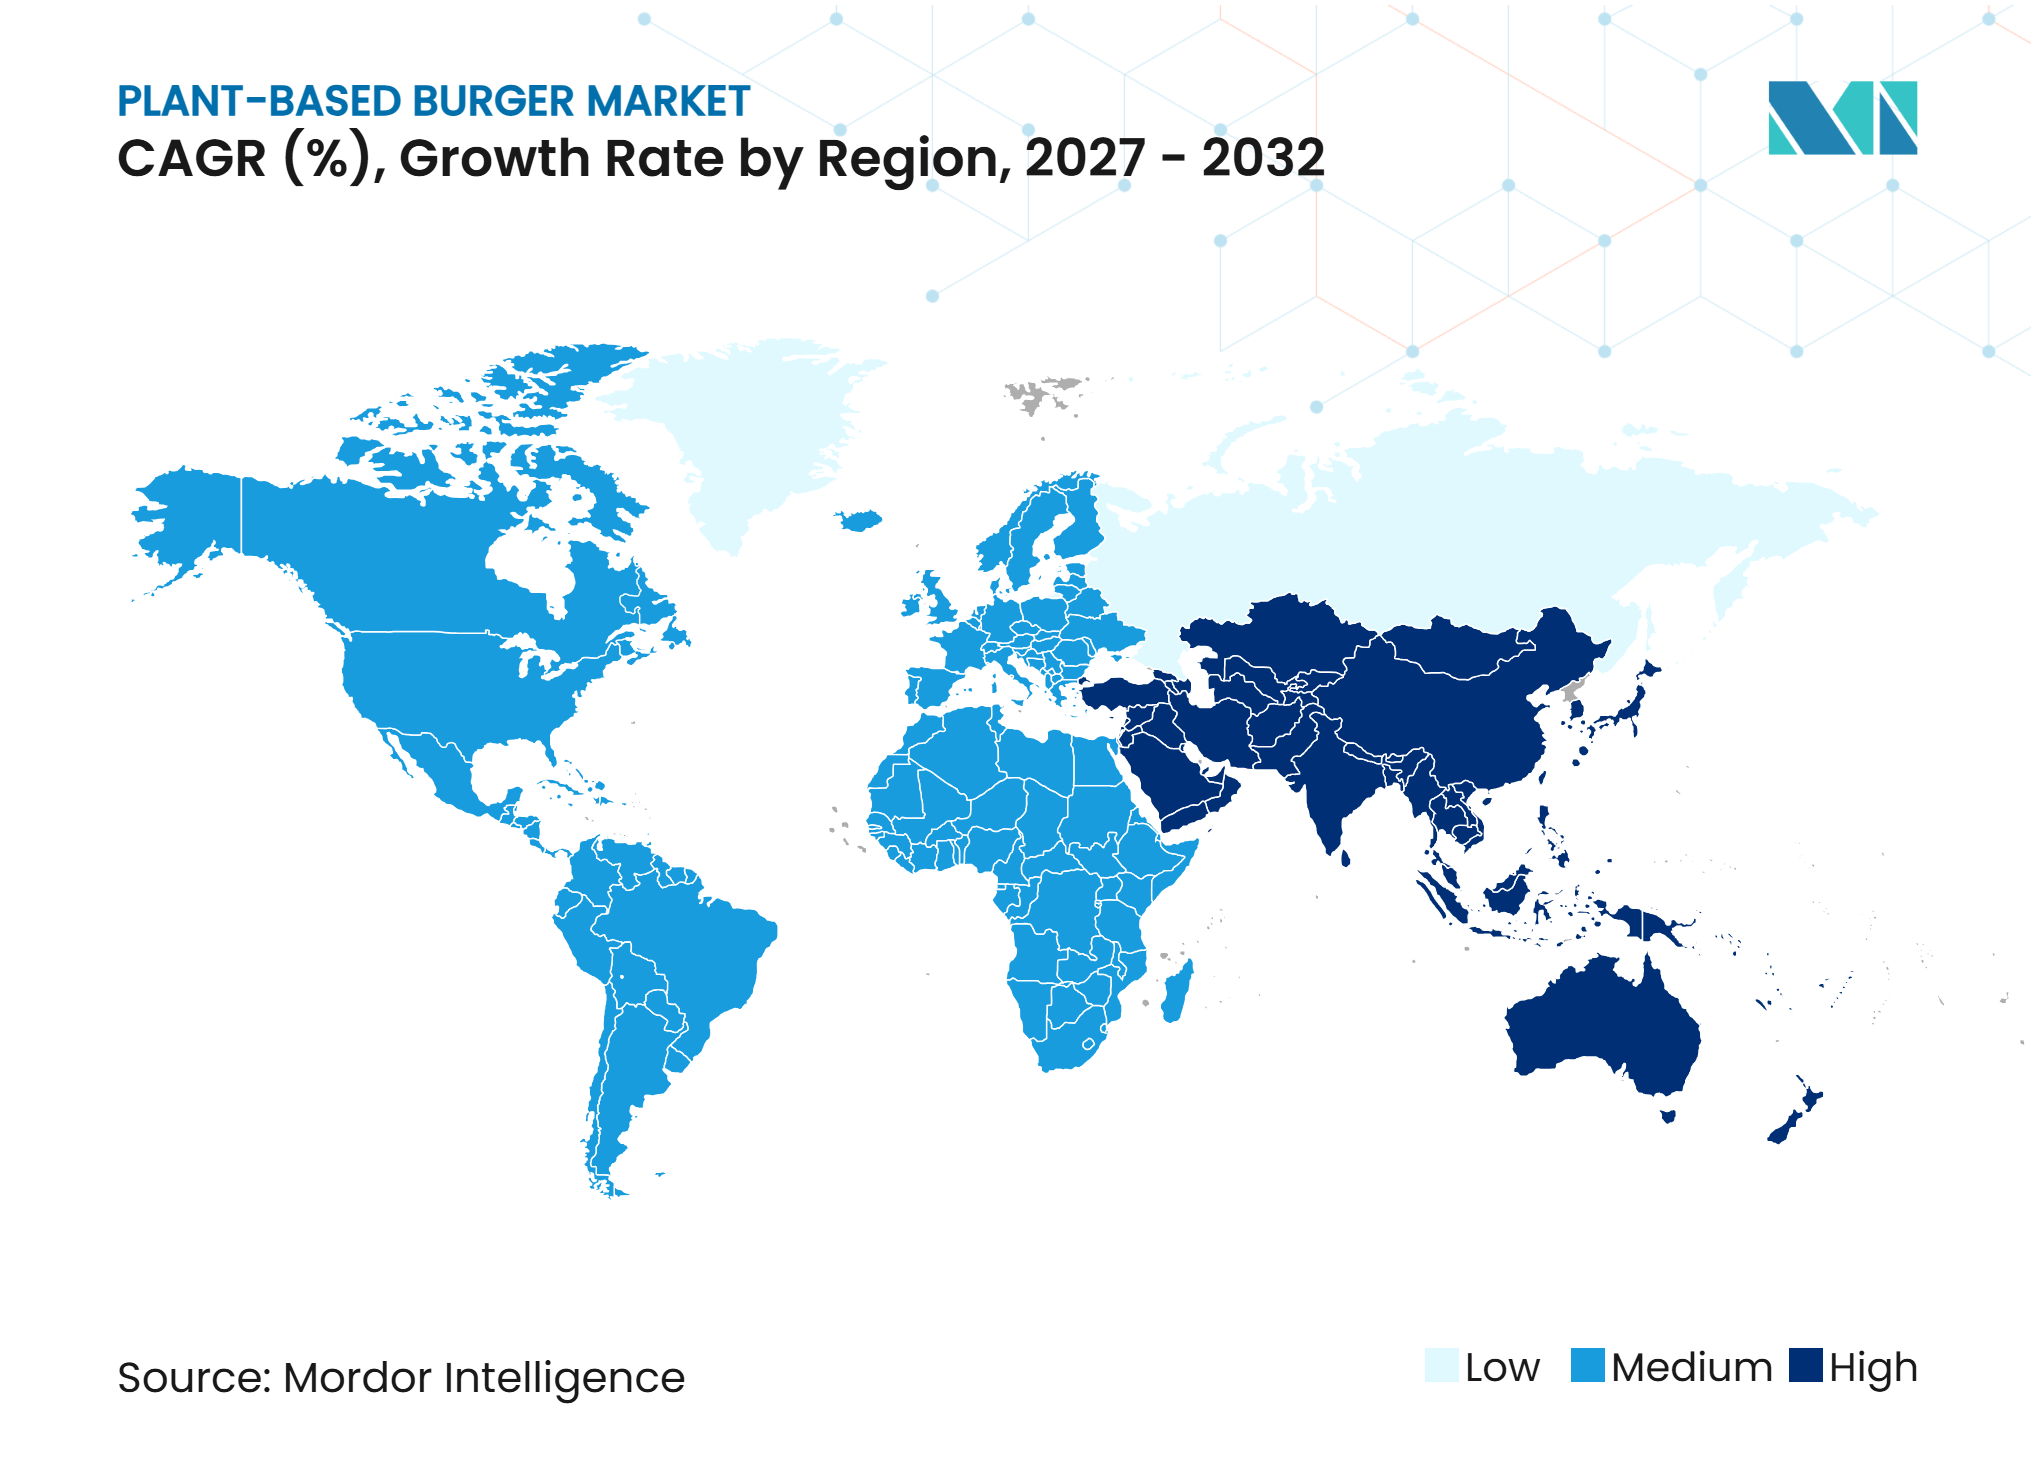
地域別では、北米が2026年の地域別金額の31.46%を占め、アジア太平洋は2027年から2032年にかけて15.70%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フレキシタリアンの採用増加と食肉削減意向 | +2.5% | 北米および西欧で特に強く、世界全体に及ぶ | 中期(2〜4年) |
| 健康・栄養意識の向上 | +2.0% | 世界全体;北米、西欧、アジア太平洋の都市部で最も高い | 中期(2〜4年) |
| 味、食感、調理性能の改善 | +1.8% | 世界全体;北米および欧州での主流採用に不可欠 | 短期(2年以内) |
| 小売での入手可能性と電子商取引流通の拡大 | +1.5% | 世界全体;アジア太平洋および西欧で最も急速に加速 | 短期から中期 |
| 外食サービスおよびQSRの採用拡大 | +1.2% | 北米、欧州、アジア太平洋;南米で新興 | 中期(2〜4年) |
| 植物性タンパク質源の多様化と地域に合わせた製品配合 | +0.8% | アジア太平洋が中核、南米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フレキシタリアンの採用増加と食肉削減意向
フレキシタリアン食と食肉消費削減への消費者の関心の高まりが、植物性バーガー代替品への需要を支えており、消費者は日常の食習慣に植物由来のタンパク質をますます取り入れるようにっています。Eating BetterとThe Food Foundationによる2025年の公衆意識調査によると、英国の消費者の22%が1年前より食肉の摂取量を減らしたと回答し、3分の2が食肉消費の削減に前向きであることをしました。同様に、Good Food Institute(GFI)による2025年の消費者調査では、調査対象の米国成人の42%が植物性食肉を魅力的と考え、51%が少なくともある程度消費する可能性があると回答しました[1]。こうした食習慣の変化が、植物性バーガーが代替タンパク質オプションとしてより広く受け入れられる機会を生み出しています。
健康・栄養意識の向上
食事の質、タンパク質摂取量、栄養上の利点に対する消費者の意識の高まりが、植物性バーガー代替品への関心を支えています。消費者は食品選択を評価する際に、タンパク質含有量、食物繊維、栄養素組成などの栄養属性をますます考慮するようになっており、健康志向の食習慣に合致した製品の機会を生み出しています。国際食品情報評議会(IFIC)の2025年食品・健康調査によると、米国人の38%が良質なタンパク質源であることを健康食品定義的特徴として挙げており、最も頻繁に選択された基準となっています[2]。栄養価への関心の高まりが、メーカーに対してタンパク質と食物繊維のプロファイルを強化した植物性バーガーの開発を促し、健康志向の消費者への訴求力を支えています。
味、食感、調理性能の改善
食品科学と植物性タンパク質加工の進歩により、植物性バーガーの感覚的特性が向上し、風味、食感、ジューシーさ、調理性能において従来の食肉製品との比較可能性がますます高まっています。NECTARの2025年産業の味研究によると、14カテゴリーにわたる122種類の植物性食肉製品をブラインド感覚テストで評価したところ、20製品が参加者の少なくとも50%によって従来の食肉製品と同等以上と評価されました[3]。これらの知見は、製品配合と感覚革新によって達成された進歩を浮き彫りにしています。タンパク質構造化、風味開発、調理特性の継続的な改善が製品の受容を支援し、より広い消費者層の採用を促進しています。
小売での入手可能性と電子商取引流通の拡大
小売での入手可能性の拡大と電子商取引プラットフォームの普及が、複数の購買チャネルにわたって消費者の植物性バーガーへのアクセスを向上させています。スーパーマーケット、ハイパーマーケット、専門食品店、コンビニエンス小売店での製品配置の拡大が製品の視認性を高め、主流の消費者が代替タンパク質オプションをより入手しやすくしています。同時に、オンライン食料品プラットフォームと直接消費者向けチャネルが、便利な注文、幅広い製品選択、自宅配送を通じて追加の購買機会を提供しています。これらの流通の発展が、メーカー多様な消費者グループにリーチし、製品認知度を強化して繰り返し購入を促進するのに役立ち、食品市場における植物性バーガーのより広い普及を支援しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価格プレミアムと消費者の購買格下げ | -1.5% | 世界全体;価格に敏感なセグメントにおける北米および欧州で最も深刻 | 短期から中期(4年以内) |
| 持続的な味、食感、ジューシーさのギャップ | -1.2% | 世界全体;北米および成熟した欧州市場で最も深刻 | 中期(2〜4年) |
| 超加工食品の認識と原材料リストへの懸念 | -0.8% | 北米、英国、ドイツ、オーストラリア;アジア太平洋で新興 | 短期から中期 |
| アレルゲン管理と規制遵守の複雑さ | -0.5% | 欧州、英国(新規食品認可);アジア太平洋(各国基準が多様) | 中期から長期 |
| 情報源: Mordor Intelligence | |||
価格プレミアムと消費者の購買格下げ
従来の食肉製品と比較した植物性バーガーの相対的に高い価格は、購買決定に影響を与え、価格に敏感な消費者の間での採用を制限する可能性があります。原材料コストの差異、特殊な加工要件、製品配合、製造規模が小売価格の上昇に寄与し、家庭にとって手頃な価格が重要な考慮事項となっています。消費者支出が逼迫する時期には、買い物客は食料品費を管理するために低コストのタンパク質オプションを優先したり、従来の食肉製品に戻ったりする場合があります。この価格感応度は、特に植物性代替品をまだ探索中の消費者の間で、繰り返し購入にも影響を与える可能性があります。その結果、メーカーは生産効率を改善し、より広い消費者採用を促進するために競争力のある価格を維持するという課題に直面しています。
持続的な味、食感、ジューシーさのギャップ
製品配合と加工技術の改善にもかかわらず、従来の食肉の味、食感、ジューシーさ、調理特性を再現することは、植物性バーガーメーカーにとって依然として重要な課題です。タンパク質構造、脂肪組成、水分保持の違いが全体的な感覚体験に影響を与え、消費者満足度と製品受容に影響を及ぼす可能性があります。一部の消費者は、植物性バーガーが従来の食肉ベースの代替品と比較して独特の風味より硬い食感、または異なる調理挙動を持つと感じる場合もあります。これらの感覚的な違いは、特にタンパク質オプションを切り替える際に同等の食体験を期待するフレキシタリアン消費者の間で、購買嗜好に影響を与える可能性があります。製品の訴求力を向上させ、繰り返し消費を促進するためには、原材料選択、風味開発、タンパク質構造化における継続的な革新が引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タンパク質源別:
大豆が優位を保ちながらもエンドウタンパクが台頭大豆タンパクは植物性バーガー市場で最大のシェアを占め、2026年には36.42%を占めており、食肉代替品における確立された使用実績、有利な栄養組成、機能的汎用性、および広範な入手可能性に支えられています。そのタンパク質特性と加工適応性は、望ましい食感と一貫性を持つバーガー配合の開発に適しています。確立された原材料サプライチェーンと食品メーカーの間での親しみやすさが、植物性製品への広範な組み込みをさらに支援しています。大豆タンパクはまた、製品タイプ全体にわたって配合の柔軟性を提し、スケーラブルで商業的に実行可能なバーガー代替品を求めるメーカーにとって重要な原材料となっています。食品加工における確立された地位が、その市場シェアのリーダーシップを引き続き支えています。
エンドウタンパクは最も急成長するタンパク質源となる見込みで、代替植物性タンパク質原材料への関心の高まりと製品配合の多様化に牽引され、2027年から2032年にかけて14.62%のCAGRを記録すると予測されています。その機能特性、栄養組成、さまざまな食品用途との適合性が、メーカーの間でより広い採用を促進しています。原材料加工と生産能力への投資の増加も、特殊なエンドウタンパク原材料の入手可能性を向上させています。さらに、タンパク質抽出と構造化技術の継続的な進歩が、バーガー配合への組み込みを可能にしています。多様な植物性タンパク質源への需要の増加と製品革新が、予測期間中にエンドウタンパクの市場ポジションを強化すると期待されています。


注記: すべての個別セグメントのセグメントシェアはレポー購入時に入手可能
製品形態別:
冷凍がリードしながらも常温保存可能製品が従来の概念に挑戦冷凍製品は植物性バーガー市場で最大のシェアを占め、2026年には83.76%を占めており、より長い賞味期限、便利な保存、確立された流通インフラに支えられています。冷凍フォーマットにより、メーカーと小売業者は製品品質を維持しながら、より広い流通と在庫管理を支援することができます。既存の冷凍食品サプライチェーンとの適合性も、小売での入手可能性と家庭での保存を容易にしています。さらに、冷凍食品に対する消費者の確立された親しみやすさと便利な調理への需要が、冷凍植物性バーガーへの需要を支えています。これらの運営上および流通上の利点が、市における冷凍製品の優位性を引き続き強化しています。
常温保存可能製品は最も急成長するカテゴリーとなる見込みで、保存の利便性、延長された賞味期限、温度管理された流通への依存度の低減に支えられ、2027年から2032年にかけて15.21%のCAGRを記録すると予測されています。これらの特性により、メーカーは製品輸送、在庫管理、市場アクセシビリティにおいてより大きな柔軟性を得ることができます。常温保存可能フォーマットはまた、冷蔵インフラが限られた小売店や外食サービスチャネルを通じた流通を拡大する機会を生み出します。食品保存、包装技術、製品配合の改善が、これらの製品の開発をさらに支援しています。便利で容易にアクセスできる食品オプションへの関心の高まりが、予測期間中の採用を加速させると期待されています。
性質別:
従来型が価値基盤を維持し、オーガニックがプレミアム成長を獲得従来型植物性バーガーは市場で最大のシェアを占め、2026年には88.31%を占めており、主流の小売および外食サービスチャネル全体での確立された存在感に支えられていす。より広い入手可能性、確立された製造プロセス、消費者の親しみやすさがそのリーダーポジションに貢献しています。従来型配合はまた、メーカーに原材料選択、製品開発、価格戦略においてより大きな柔軟性を提供します。確立された流通ネットワークと広範な製品アクセシビリティが、異なる消費者グループ全体での採用をさらに支援しています。継続的な製品革新と配合改善が、市場における従来型植物性バーガーの強固なポジションの維持に役立っています。
オーガニック植物性バーガーは最も急成長するカテゴリーとなる見込みで、天然原材料、クリーンラベル配合、認識可能な原材料プロファイルを持つ食品への消費者の関心の高まりに牽引され、2027年から2032年にかけて14.87%のCAGRを記録すると予測されています。原材料の透明性への意識の高まりと最小限に加工された食品オプションへの嗜好が、メーカーにオーガニック配合の探索を促しています。専門食品小売業者と健康志向の流通チャネルを通じた入手可能性の向上も、製品アクセシビリティを改善しています。さらに、オーガニク原材料の調達と配合の発展が、差別化された製品の導入を支援しています。健康志向のプレミアム食品代替品への関心の高まりが、予測期間中にオーガニック植物性バーガーの拡大を支援すると期待されています。

流通チャネル別:
ハイパーマーケットが市場を支え、電子商取引が加速スーパーマーケットおよびハイパーマーケットは流通チャネルの最大シェアを占め、2026年には58.27%を占めており、広範な小売ネットワーク、幅広い製品品揃え、確立された消費者購買パターンに支えられています。これらの店舗は、メーカーに製品の視認性を向上させ、より広い顧客基盤にリーチし、確立された食料品購買チャネルを通じた製品発見を促進する機会を提供しています。既存の冷蔵インフラも、従来の食品製品と並んで冷凍植物性バーガーの入手可能性を支援しています。さらに、目立つ配置とプロモーション活動が消費者の認知度と製品アクセシビリティの強化に役立っています。これらの要因が、植物性バーガーの主要流通チャネルとしてスーパーマーケットおよびハイパーマーケットを引き続き支援しています。
オンライン小売および電子商取引は最も急成長する流通チャネルとなる見込みで、デジタル食料品の採用増加と便利な購買オプションへの需要に牽引され、2027年から2032年にかけて17.19%のCAGRを記録すると予測されています。オンラインプラットフォームは消費者に幅広い製品、ブランド、専門食品カテゴリーへのアクセスを提供し、製品発見と購買の柔軟性を支援しています。配送インフラとコールドチェーン物流の改善も、デジタルチャネルを通じた温度管理が必要な食品の流通を促進しています。さらに、ターゲットを絞ったプロモーション、製品情報、サブスクリプションベースの購買オプションが、メーカーが消費者と関わるさらなる機会を生み出しています。オンライン食料品サービスの継続的な拡大が、植物性バーガー市場における電子商取引の普及を強化する期待されています。
地域分析
北米
北米は植物性バーガー市場で最大のシェアを占め、2026年には31.46%を占めており、確立された植物性食品消費パターン、発達した小売インフラ、代替タンパク質製品の広範な入手可能性に支えられています。この地域は、強力な製品革新、タンパク質多様化への消費者の関心の高まり、植物性食品メーカーの確立された存在感から恩恵を受けています。外食サービスチャネル、特にクイックサービスレストラン(QSR)も、主流メニューに植物性バーガーオプションを導入し、消費者が代替タンパク質製品を探索する機会を提供することで市場発展を支援しています。さらに、植物性タンパク質の調達、配合、製造能力の改善が製品開発と商業的入手可能性を支援しています。継続的な小売普及と外食サービスの協業が、世界市場におけるこの地域のポジションを強化すると期待されています。
アジア太平洋
アジア太平洋は最も急成長する地域市場となる見込みで、都市化の進展、食習慣の変化、便利な食品製品への需要拡大に牽引され、2027年から2032年にかけて15.70%のCAGRを記録すると予測されています。いくつかの市場における確立されたベジタリアン食文化に支えられた代替タンパク質源への関心の高まりが、植物性バーガーメーカーの機会を生み出しています。クイックサービスレストランネットワーク、近代的な小売インフラ、オンライン食料品プラットフォームの拡大が製品アクセシビリティをさらに向上させています。さらに、食品技術、代替タンパク質加工、地域製造能力への投資の増加が、地域に適応した製品の開発を支援しています。国際的な食品トレンドへの消費者の露出の増加と多様化されたタンパク質オプションへの関心の高まりが、この地域全体での市場採用を加速させると期待されています。
欧州、南米、中東・アフリカ
欧州は植物性バーガーの確立された市場を代表しており、発達した代替タンパク質産業、消費者の認知度、小売および外食サービスチャネルを通じた植物性製品の広範な入手可能性に支えられています。継続的な製品革新、クリーンラベルへの嗜好、外食サービス提供の拡大がこの地域全体でのカテゴリー展を支援しています。一方、南米では都市化、食習慣の変化、近代的な小売およびクイックサービスレストランネットワークの拡大が代替タンパク質製品へのアクセスを改善するにつれて、市場の段階的な発展が見られます。ブラジル、アルゼンチン、コロンビアは、確立された外食サービスおよび専門小売チャネルを通じて植物性バーガー製品を導入するメーカーの機会を提供しています。中東・アフリカでは、健康意識の高まり、国際的な食品トレンドへの露出の増加、近代的な小売インフラの拡大が、特に都市部の消費者市場での市場発展の機会を生み出しています。
競合環境
市場集中度
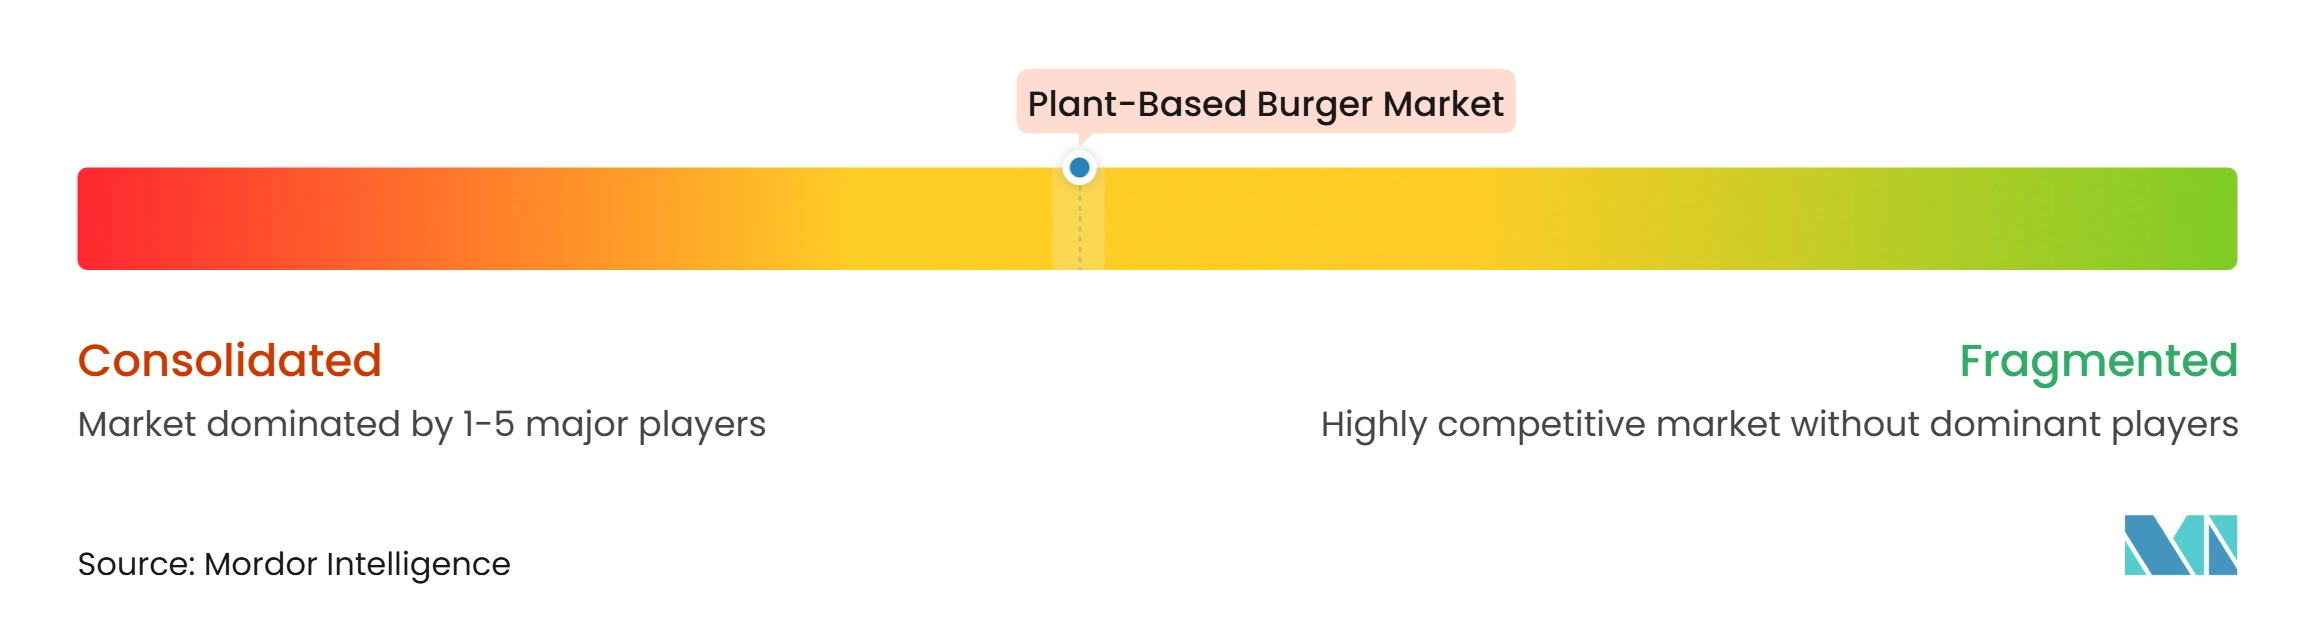
植物性バーガー市場は中程度に集中しており、確立された食品メーカーと専門的な代替タンク質企業が市場の相当なシェアを占めています。主要プレーヤーには、Beyond Meat Inc.、Impossible Foods Inc.、Nestlé S.A.、Maple Leaf Foods Inc.、The Kraft Heinz Companyが含まれており、確立されたブランドポートフォリオ、製品革新能力、広範な流通ネットワークを通じて競争力のあるポジションを維持しています。製品開発と製造能力への投資に支えられた小売および外食サービスチャネル全体での存在感が、世界市場への参加を強化しています。競争構造はまた、消費者を引き付ける上での製品差別化、ブランド認知度、流通リーチの重要性の高まりを反映しています。
主要プレーヤーは、製品発売、味と食感の改善、栄養強化、新配合の開発を通じて植物性バーガーポートフォリオの拡大に注力しています。企業はまた、小売パートナーシップ、外食サービスの協業、追加市場への拡大を通じて流通ネットワークを強化しています。研究開発、原材料革新、生産効率への投資が、製品品質と商業的スケーラビリティの向上に向けた取り組みを支援しています。さらに、メーカーは進化する消費者嗜好に対応し、ブランポジショニングを強化するために、タンパク質含有量、クリーンラベル配合、製品の汎用性をますます強調しています。
新興プレーヤーと地域メーカーは、差別化された製品配合、地域に合わせた製品開発、ターゲットを絞った流通戦略を通じて市場競争に貢献しています。Heura Foods、Vivera B.V.、v2food Pty Ltd、OmniFoods、Moving Mountains Foodsなどの企業は、代替タンパク質の革新と小売および外食サービス事業者とのパートナーシップを通じて存在感を拡大しています。これらの企業は、市場ポジションを強化するために、地域の味の嗜好、原材料の多様化、製品アクセシビリティの改善に注力しています。中小メーカーと食品技術企業も、ブレンドタンパク質配合、オーガニック原材料、代替タンパク質源を探索しており、製品差別化と競争拡大のための追加機会を生み出しています。
植物性バーガー産業のリーダー企業
-
Beyond Meat Inc.
-
Impossible Foods Inc.
-
Nestlé S.A.
-
Maple Leaf Foods
-
Kraft Heinz, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
植物性バーガー市場 このレポートでカバーされる企業
- Beyond Meat Inc.
- Impossible Foods Inc.
- Nestlé S.A.
- Kellanova
- Oumph!
- Conagra Brands, Inc.
- Maple Leaf Foods
- Quorn
- Kraft Heinz, Inc.
- Turtle Island Foods, Inc.
- Amy's Kitchen, Inc.
- Dr. Praeger's Sensible Foods, Inc.
- Heura Foods, S.L.
- Vivera B.V.
- The Hain Celestial Group, Inc.
- v2food Pty Ltd
- Moving Mountains Foods
- OmniFoods
- BEFORETHEBUTCHER INC.
- Hungry Planet, Inc.
最近の産業開発事情 植物性バーガー市場
- 2026年9月:Impossible Foodsはテスコと提携し、英国の一部スーパーマーケットにて新たに開発されたImpossible Burger Pattiesを含む4製品を発売しました。このパティは英国および欧州市場向けに特別に配合されており、1枚あたりタンパク質18g、食物繊維4gを含んでいます。この発売は、同社の英国食料品小売市場への参入も意味しています。
- 20269月:Beyond MeatはPhytosphereニュートリションポートフォリオの一環として、Beyond Veggieレンジを発表しました。新しいバーガーレンジには、チポトレ・ブラックビーンおよびスパイスド・チックピーの品種が含まれており、10種類以上の果物、野菜、豆類、種子、植物性タンパク質を使用して製造されています。
- 2026年3月:Beyond Burgerが米国の66店舗のBurgerFiレストランで再導入されました。この再発売は、BurgerFiと動物福祉団体Mercy For Animalsとの協議を経て、同レストランチェーンのメニューに完全ヴィーガンバーガーの選択肢を復活させるために行われました。
- 2025年11月:Dr. Praeger'sは新しいGrillhouse Burgerラインを発表しました。このラインはGrillhouse BurgerとGrillhouse Cheddar Burgerで構成されています。これらの肉不使用製品は、米国のWhole Foods Marketにて全国展開され、同社の植物性バーガーポートフォリオを拡充しました。
世界の植物性バーガー市場レポートの範囲
植物性バーガー市場は、従来の食肉ベースのバーガーの代替品とし主に植物由来のタンパク質から作られたバーガーの生産と販売を包含しています。市場はタンパク質源別に大豆、エンドウ、小麦、マイコプロテイン、その他にセグメント化されており、製品形態別に冷凍、チルドまたは冷蔵、常温保存可能にセグメント化されており、性質別に従来型とオーガニックにセグメント化されており、流通チャネル別にスーパーマーケット、コンビニエンスストア、専門店、オンライン小売、外食サービスにセグメント化されており、地域別に北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。市場予測は米ドルで提供されています。
セグメンテーション概要
| 大豆タンパク | ||
| エンドウタンパク | ||
| 小麦タンパク | ||
| マイコプロテイン | ||
| その他のタンパク質源 | その他の内訳: | ソラマメタンパク |
| レンズ豆とひよこ豆のタンパク | |
| 冷 | 混合植物性タンパク |
| チルド/冷蔵 | |
| 常温保存可能/アンビエント |
| 従来型 |
| オーガニック |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア |
| 専門店/健康食品店 |
| オンライン小売/電子商取引 |
| 外食サービス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| タンパク質源別 | 大豆タンパク | ||
| エンドウタンパク | |||
| 小麦タンパク | |||
| マイコプロテイン | |||
| その他のタンパク質源 | その他の内訳: | ソラマメタンパク | |
| 製品形態別 | レンズ豆とひよこ豆のタンパク | ||
| 冷 | 混合植物性タンパク | ||
| チルド/冷蔵 | |||
| 常温保存可能/アンビエント | |||
| 性質別 | 従来型 | ||
| オーガニック | |||
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット | ||
| コンビニエンスストア | |||
| 専門店/健康食品店 | |||
| オンライン小売/電子商取引 | |||
| 外食サービス | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 北米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| イタリア | |||
| フランス | |||
| スペイン | |||
| オランダ | |||
| ポーランド | |||
| ベルギー | |||
| スウェーデン | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| オーストラリア | |||
| インドネシア | |||
| 韓国 | |||
| タイ | |||
| シンガポール | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| コロンビア | |||
| チリ | |||
| ペルー | |||
| 南米その他 | |||
| 中東・アフリカ | 南アフリカ | ||
| サウジアラビア | |||
| アラブ首長国連邦 | |||
| ナイジェリア | |||
| エジプト | |||
| モロッコ | |||
| トルコ | |||
| 中東・アフリカその他 | |||
レポートで回答される主要な質問
2032年までの植物性バーガー市場の予測値は?
市場は2027年から2032年にかけて13.49%のCAGRで成長し、2032年までに12.54 ビリオン 米ドルに達すると予測されています。
植物性バーガーの販売をリードするタンパク質源はどれですか?
大豆がタンパク質源別でリードしており、2026年に36.42%のシェアを占め、エンドウタンパクは2032年まで14.62%のCAGRで最も急成長するタンパク質源となっています。
2032年まで最も急成長する販売チャネルはどれですか?
オンライン小売および電子商取引は、デジタルプラットフォームが品揃えと製品発見を拡大するにつれて、17.19%のCAGRで成長すると予測されいます。
最も急速に拡大すると予測される地域はどこですか?
アジア太平洋は2027年から2032年にかけて15.70%のCAGRで成長すると予測されています。