
Marktgröße und Marktanteil des Plant-Based-Burger-Markts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
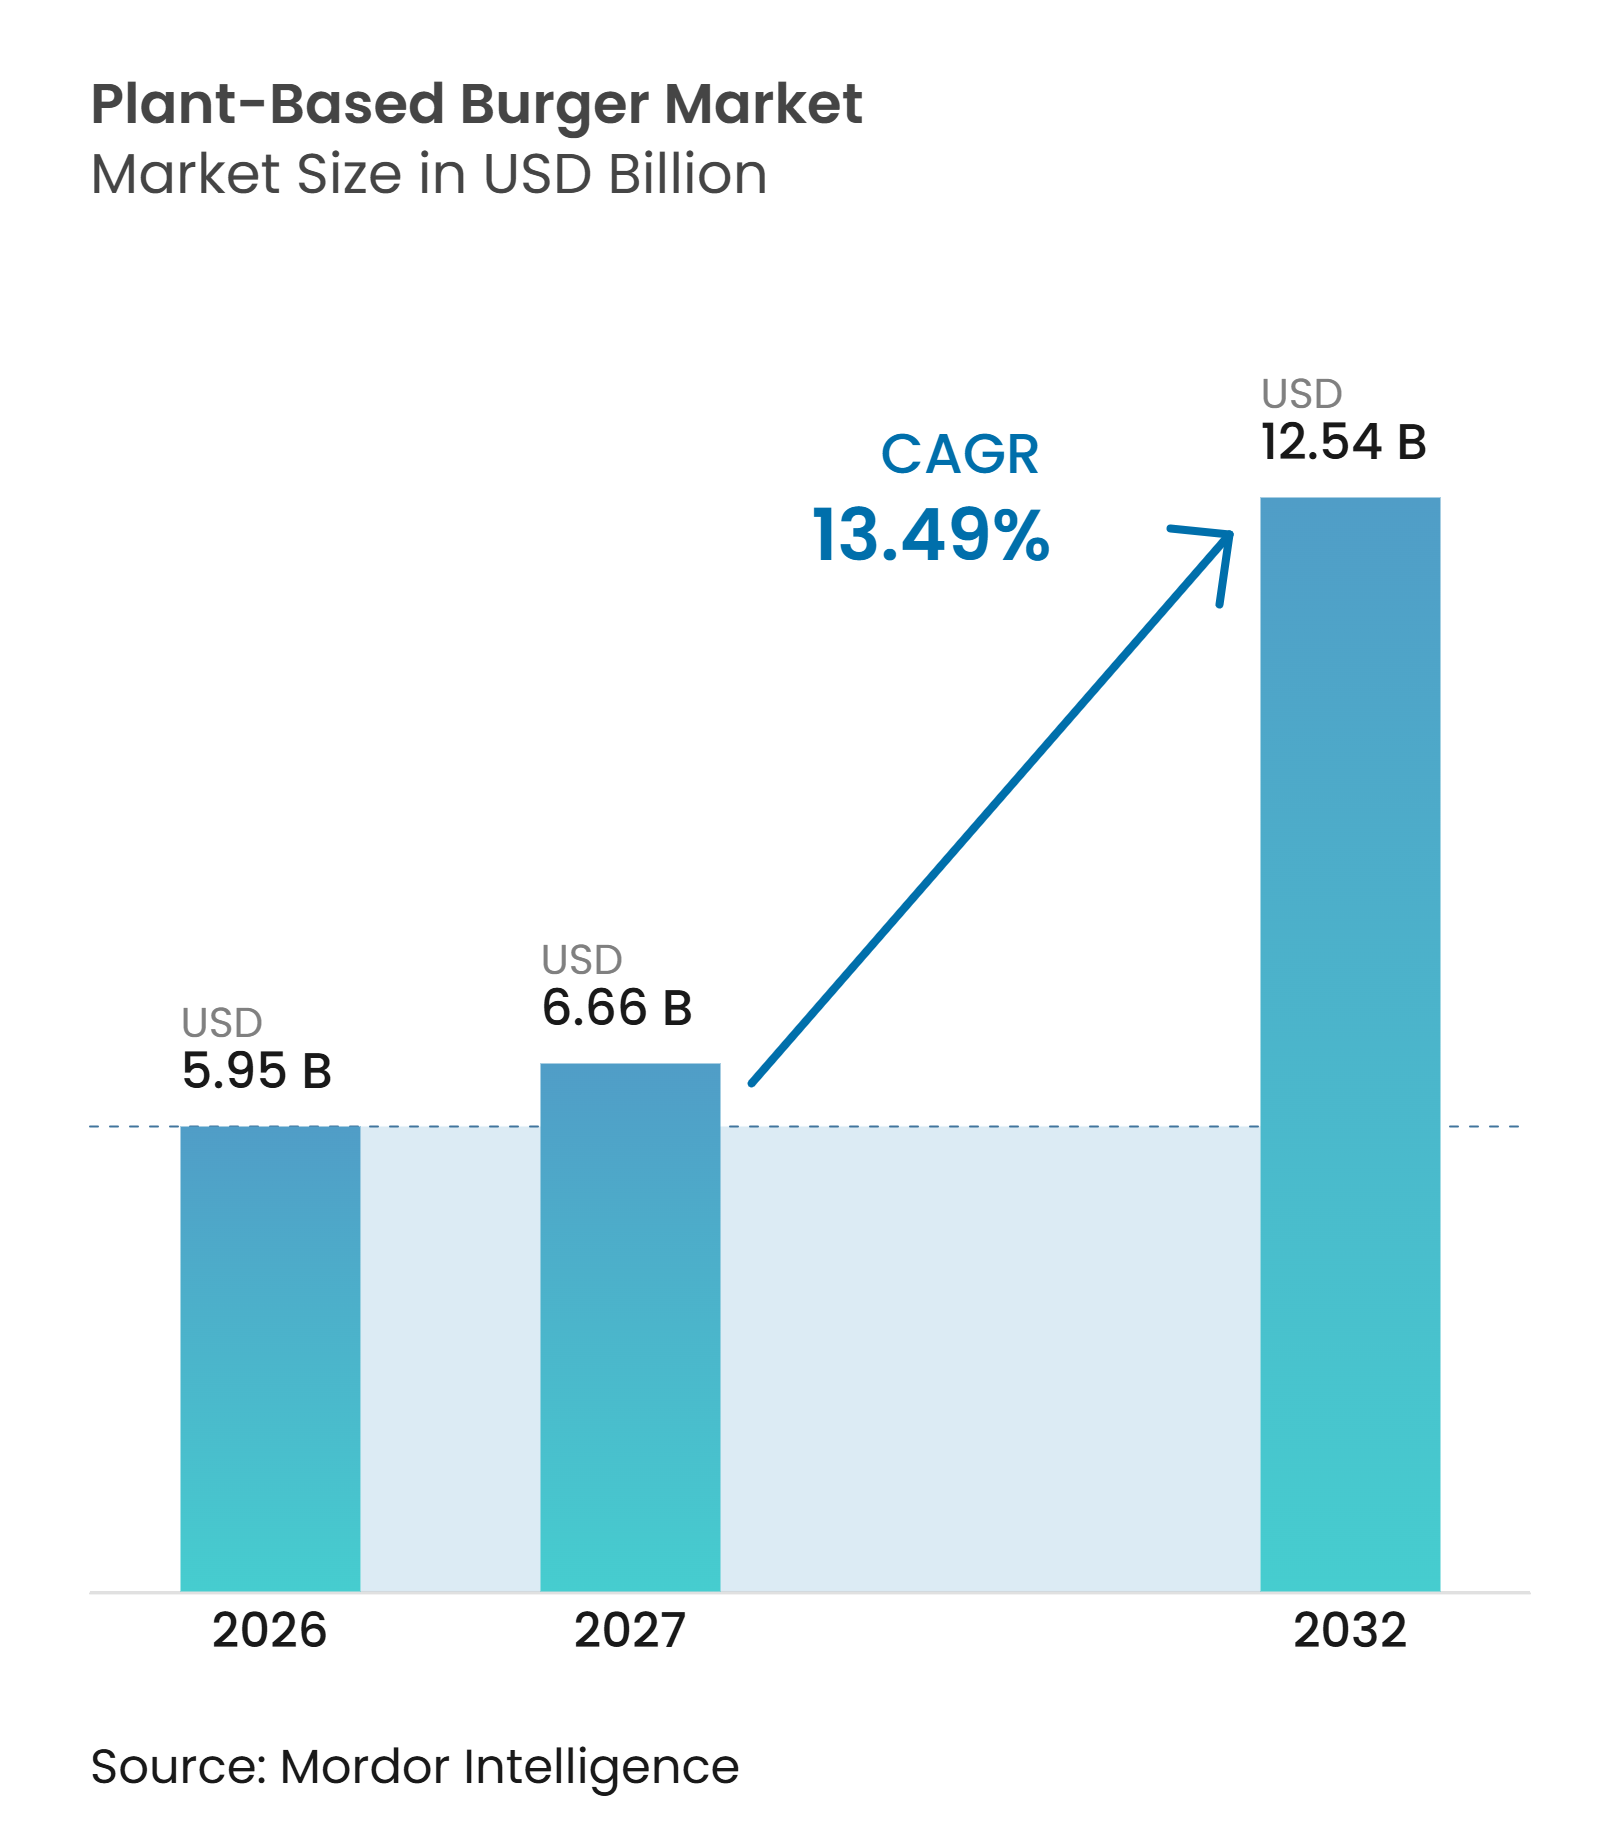
| Marktgröße (2027) | 6.66 Milliarden US-Dollar |
| Marktgröße (2032) | 12.54 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Plant-Based-Burger-Markts durch Mordor Intelligence
Die Marktgröße des Plant-Based-Burger-Markts wird voraussichtlich von 5,95 Milliarden USD im Jahr 2026 auf 6,66 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 12,54 Milliarden USD bei einem CAGR von 13,49 % im Zeitraum 2027–2032 erreichen. Der Markt verzeichnet ein starkes Wachstum, das durch das zunehmende Verbraucherinteresse an alternativen Proteinquellen, flexitarischen Ernährungsweisen und nachhaltigeren Lebensmittelentscheidungen gestützt wird. Produktinnovationen, Verbesserungen bei Geschmack und Textur sowie Fortschritte bei pflanzlichen Proteinformulierungen stärken die Attraktivität von Plant-Based Burgern für eine breitere Verbraucherbasis. Die wachsende Verfügbarkeit in Einzel- und Gastronomiekanälen sowie der Ausbau der Kühlketteninfrastruktur und des digitalen Vertriebs verbessern die Produktzugänglichkeit und fördern die Bereitschaft der Verbraucher zum Ausprobieren. Das steigende Interesse an Clean-Label-, biologischen und ernährungsphysiologisch angereicherten Lebensmitteln schafft zudem Möglichkeiten für die Entwicklung von Premiumprodukten. Darüber hinaus unterstützen verstärkte Investitionen in Forschung und Entwicklung, erweiterte Produktionskapazitäten und strategische Kooperationen in der Lebensmittelbranche die Marktentwicklung und fördern die breitere Akzeptanz von Plant-Based Burgern.
Wichtigste Erkenntnisse des Berichts
-
Nach Proteinquelle hielt Soja im Jahr 2026 einen Marktanteil von 36,42 % am Markt für pflanzliche Burger, während für Erbse von 2027 bis 2032 ein CAGR von 14,62 % prognostiziert wird.
-
Nach Produktform hielten Tiefkühlprodukte im Jahr 2026 einen Marktanteil von 83,76 % am Markt für pflanzliche Burger, während für lagerstabile Produkte von 2027 bis 2032 ein CAGR von 15,21 % prognostiziert wird.
-
Nach Art hielten konventionelle Produkte im Jahr 2026 einen Kategoriewertanteil von 88,31 %, während für biologische Produkte von 2027 bis 2032 ein CAGR von 14,87 % prognostiziert wird.
-
Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2026 einen Marktanteil von 58,27 % am Markt für pflanzliche Burger, während für den Online-Handel und E-Commerce von 2027 bis 2032 ein CAGR von 17,19 % prognostiziert wird.
-
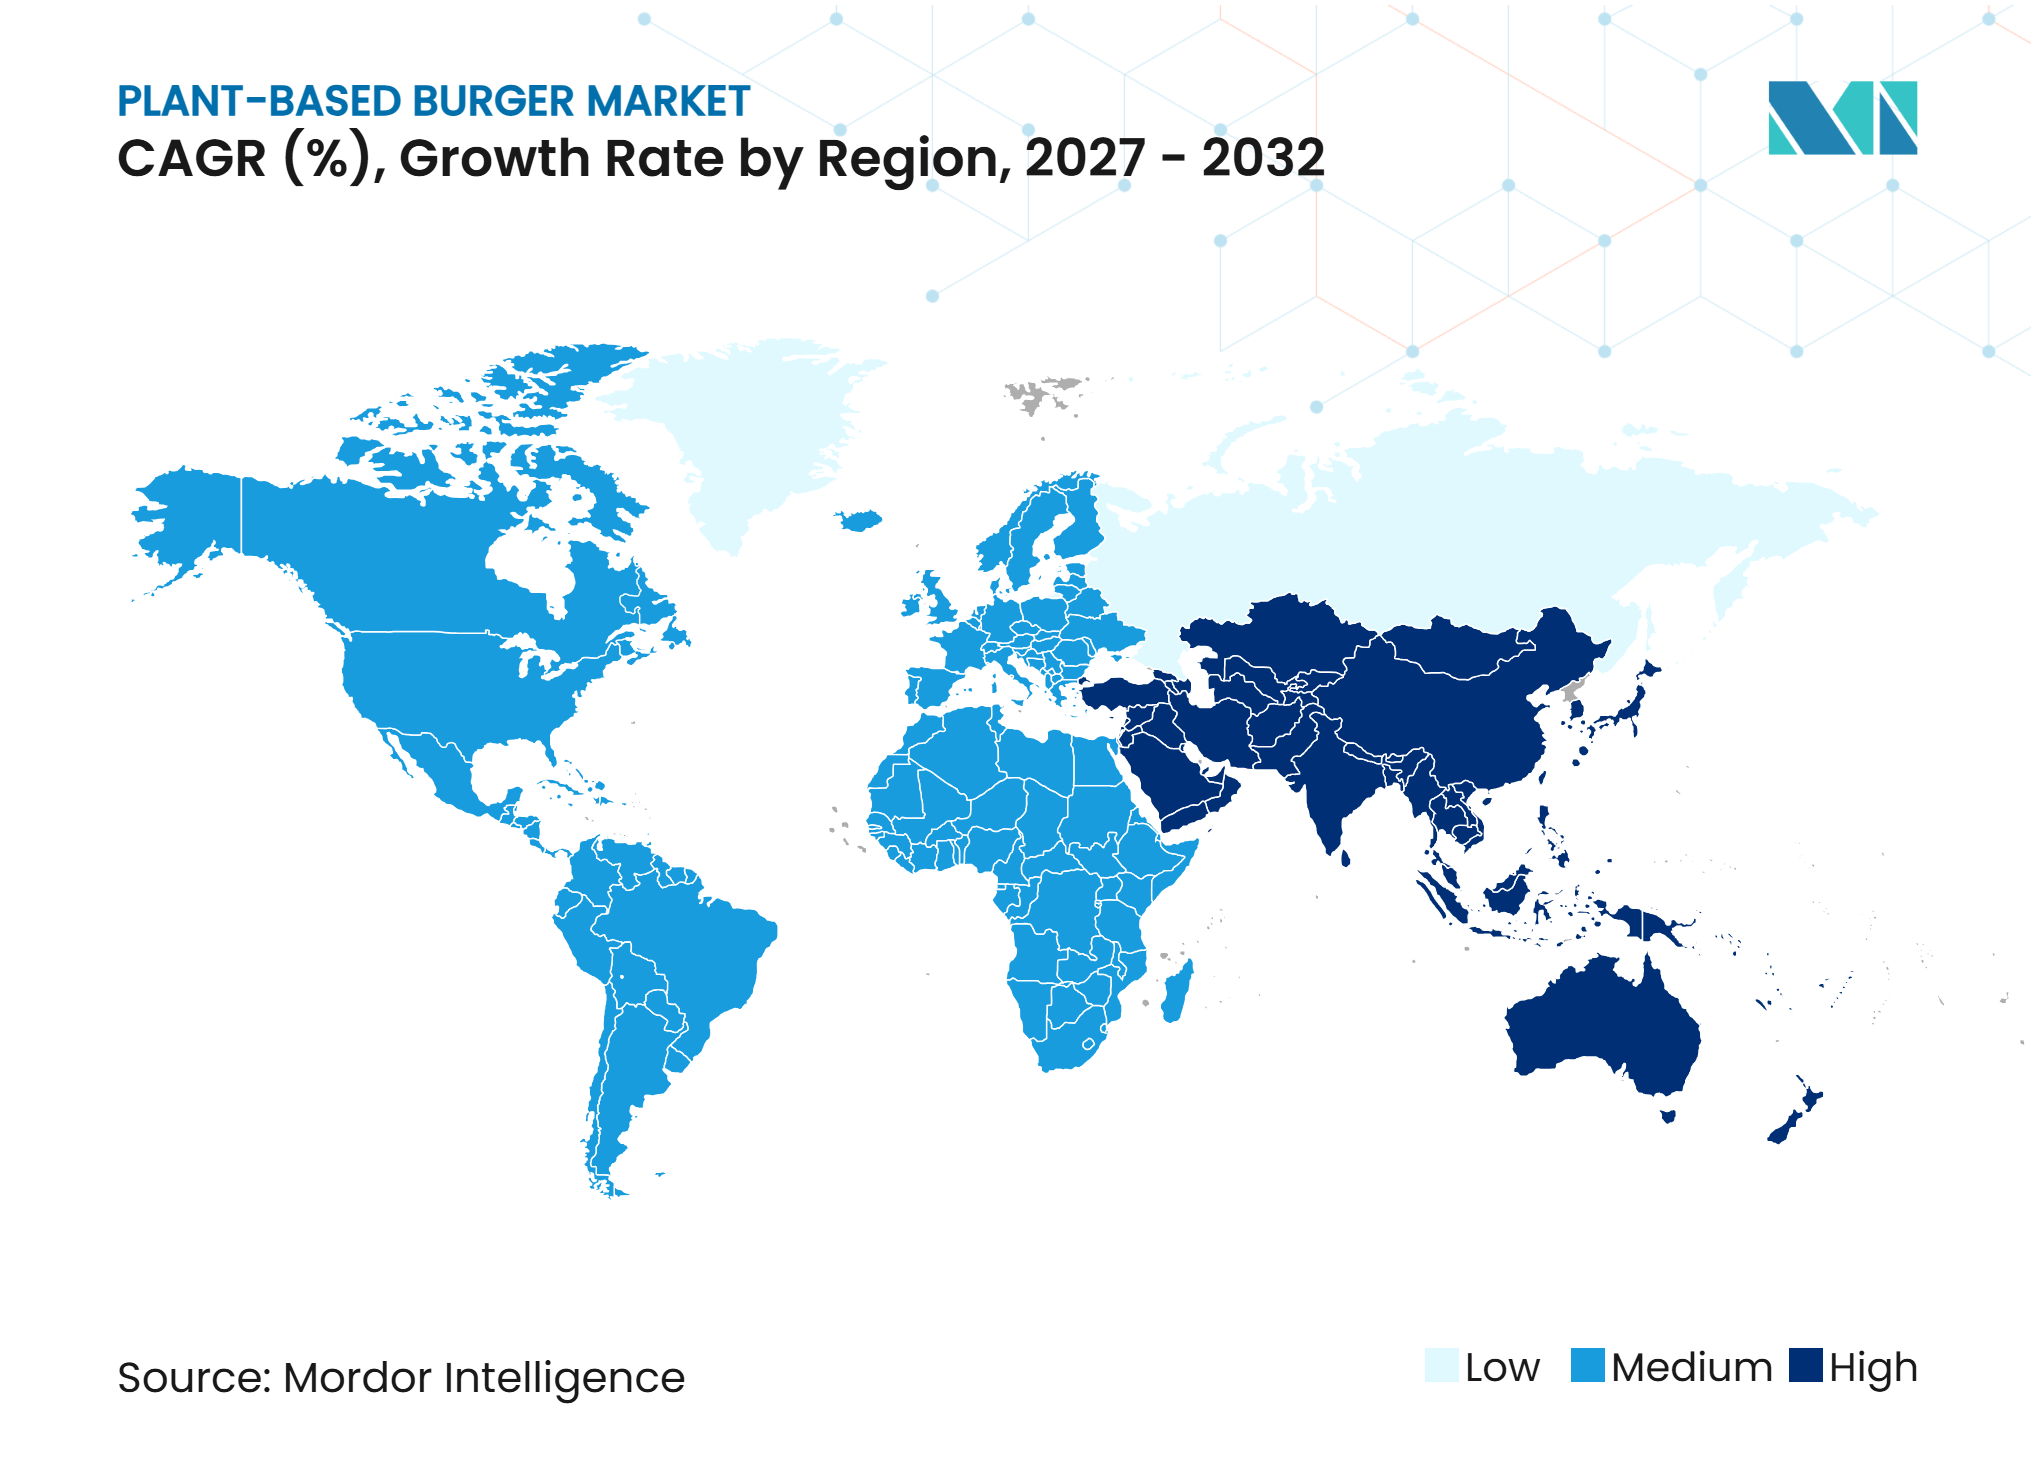
Nach Geografie hielt Nordamerika im Jahr 2026 einen regionalen Wertanteil von 31,46 %, während für den Asien-Pazifik-Raum von 2027 bis 2032 ein CAGR von 15,70 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende Verbreitung flexitarischer Ernährungsweisen und Absicht zur Fleischreduktion | +2.5% | Global, mit besonderer Stärke in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Wachsendes Bewusstsein für Gesundheit und Ernährung | +2.0% | Global; am stärksten in Nordamerika, Westeuropa und im städtischen Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Verbesserungen bei Geschmack, Textur und Kocheigenschaften | +1.8% | Global; entscheidend für die Akzeptanz im Massenmarkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Einzelhandelsverfügbarkeit und des E-Commerce-Vertriebs | +1.5% | Global; am schnellsten wachsend im Asien-Pazifik-Raum und in Westeuropa | Kurz- bis mittelfristig |
| Wachsende Akzeptanz in der Gastronomie und bei Schnellrestaurants | +1.2% | Nordamerika, Europa, Asien-Pazifik; aufkommend in Südamerika | Mittelfristig (2–4 Jahre) |
| Diversifizierung pflanzlicher Proteinquellen und lokalisierte Produktformulierungen | +0.8% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung flexitarischer Ernährungsweisen und Absicht zur Fleischreduktion
Das wachsende Verbraucherinteresse an flexitarischen Ernährungsweisen und einem reduzierten Fleischkonsum stützt die Nachfrage nach Plant-Based-Burger-Alternativen, da Verbraucher pflanzliche Proteine zunehmend in ihre regulären Ernährungsgewohnheiten integrieren. Laut der Public Attitudes Survey 2025 von Eating Better und The Food Foundation gaben 22 % der Verbraucher im Vereinigten Königreich an, weniger Fleisch als im Vorjahr zu essen, während zwei Drittel Offenheit gegenüber einer Reduzierung des Fleischkonsums zeigten. Ebenso ergab eine Verbraucherforschung des Good Food Institute (GFI) aus dem Jahr 2025, dass 42 % der befragten Erwachsenen in den Vereinigten Staaten pflanzliches Fleisch als ansprechend empfanden, während 51 % zumindest einigermaßen wahrscheinlich bereit waren, es zu konsumieren[1]. Diese veränderten Ernährungspräferenzen schaffen Möglichkeiten für Plant-Based Burger, als alternative Proteinoptionen eine breitere Akzeptanz zu gewinnen.
Wachsendes Bewusstsein für Gesundheit und Ernährung
Das zunehmende Bewusstsein der Verbraucher für Ernährungsqualität, Proteinaufnahme und ernährungsphysiologische Vorteile stützt das Interesse an Plant-Based-Burger-Alternativen. Verbraucher berücksichtigen bei der Bewertung von Lebensmittelentscheidungen zunehmend ernährungsphysiologische Eigenschaften wie Proteingehalt, Ballaststoffe und Nährstoffzusammensetzung, was Möglichkeiten für Produkte schafft, die gesundheitsbewussten Ernährungspräferenzen entsprechen. Laut der Food and Health Survey 2025 des International Food Information Council (IFIC) identifizierten 38 % der Amerikaner eine gute Proteinquelle als entscheidendes Merkmal gesunder Lebensmittel, was das am häufigsten genannte Kriterium darstellte[2]. Diese wachsende Betonung des Nährwerts ermutigt Hersteller, Plant-Based Burger mit verbesserten Protein- und Ballaststoffprofilen zu entwickeln, was ihre Attraktivität bei gesundheitsbewussten Verbrauchern stärkt.
Verbesserungen bei Geschmack, Textur und Kocheigenschaften
Fortschritte in der Lebensmittelwissenschaft und der Verarbeitung pflanzlicher Proteine verbessern die sensorischen Eigenschaften von Plant-Based Burgern und machen sie in Bezug auf Geschmack, Textur, Saftigkeit und Kocheigenschaften zunehmend mit konventionellen Fleischprodukten vergleichbar. Laut der Taste of the Industry-Studie 2025 von NECTAR, die 122 pflanzliche Fleischprodukte in 14 Kategorien durch blinde sensorische Tests bewertete, wurden 20 Produkte von mindestens 50 % der Teilnehmer als gleichwertig oder besser als ihre konventionellen Fleischpendants eingestuft[3]. Diese Ergebnisse verdeutlichen die durch Produktformulierung und sensorische Innovation erzielten Fortschritte. Kontinuierliche Verbesserungen bei der Proteinstrukturierung, Geschmacksentwicklung und den Kocheigenschaften unterstützen die Produktakzeptanz und fördern eine breitere Verbraucherakzeptanz.
Ausbau der Einzelhandelsverfügbarkeit und des E-Commerce-Vertriebs
Die wachsende Einzelhandelsverfügbarkeit und die zunehmende Nutzung von E-Commerce-Plattformen verbessern den Verbraucherzugang zu Plant-Based Burgern über mehrere Einkaufskanäle. Eine breitere Produktplatzierung in Supermärkten, Hypermärkten, Speziallebensmittelgeschäften und Convenience-Einzelhändlern erhöht die Produktsichtbarkeit und macht alternative Proteinoptionen für Mainstream-Verbraucher zugänglicher. Gleichzeitig bieten Online-Lebensmittelplattformen und Direktvertriebskanäle zusätzliche Einkaufsmöglichkeiten durch bequeme Bestellung, ein breiteres Produktangebot und Lieferung nach Hause. Diese Vertriebsentwicklungen helfen Herstellern, unterschiedliche Verbrauchergruppen zu erreichen, das Produktbewusstsein zu stärken und Wiederholungskäufe zu fördern, was die breitere Durchdringung von Plant-Based Burgern auf dem Lebensmittelmarkt unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Preisaufschläge und Verbraucherabwanderung zu günstigeren Alternativen | -1.5% | Global; am stärksten ausgeprägt in Nordamerika und Europa bei preissensiblen Segmenten | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Anhaltende Lücken bei Geschmack, Textur und Saftigkeit | -1.2% | Global; am stärksten ausgeprägt in Nordamerika und reifen europäischen Märkten | Mittelfristig (2–4 Jahre) |
| Wahrnehmung von Ultra-verarbeiteten Lebensmitteln und Bedenken hinsichtlich der Zutatenliste | -0.8% | Nordamerika, Vereinigtes Königreich, Deutschland, Australien; aufkommend im Asien-Pazifik-Raum | Kurz- bis mittelfristig |
| Komplexität des Allergenmanagementsund der Einhaltung regulatorischer Anforderungen | -0.5% | Europa, Vereinigtes Königreich (Zulassung neuartiger Lebensmittel); Asien-Pazifik (unterschiedliche nationale Standards) | Mittel- bis langfristig |
| Quelle: Mordor Intelligence | |||
Preisaufschläge und Verbraucherabwanderung zu günstigeren Alternativen
Die vergleichsweise höheren Preise von Plant-Based Burgern gegenüber konventionellen Fleischprodukten können Kaufentscheidungen beeinflussen und ihre Akzeptanz bei preissensiblen Verbrauchern einschränken. Unterschiede bei den Zutatenkosten, spezialisierten Verarbeitungsanforderungen, der Produktformulierung und dem Produktionsmaßstab können zu höheren Einzelhandelspreisen beitragen, was die Erschwinglichkeit zu einem wichtigen Faktor für Haushalte macht. In Zeiten knapperer Verbraucherausgaben können Käufer günstigere Proteinoptionen bevorzugen oder zu konventionellen Fleischprodukten zurückkehren, um die Lebensmittelausgaben zu steuern. Diese Preissensibilität kann auch Wiederholungskäufe beeinflussen, insbesondere bei Verbrauchern, die pflanzliche Alternativen noch erkunden. Folglich stehen Hersteller vor der Herausforderung, die Produktionseffizienz zu verbessern und wettbewerbsfähige Preise aufrechtzuerhalten, um eine breitere Verbraucherakzeptanz zu fördern.
Anhaltende Lücken bei Geschmack, Textur und Saftigkeit
Trotz Verbesserungen bei der Produktformulierung und den Verarbeitungstechnologien bleibt die Replikation von Geschmack, Textur, Saftigkeit und Kocheigenschaften von konventionellem Fleisch eine wichtige Herausforderung für Hersteller von Plant-Based Burgern. Unterschiede in der Proteinstruktur, der Fettzusammensetzung und der Feuchtigkeitsretention können das gesamte sensorische Erlebnis beeinflussen und die Verbraucherzufriedenheit sowie die Produktakzeptanz beeinträchtigen. Einige Verbraucher nehmen Plant-Based Burger möglicherweise als Produkte mit eigenem Geschmack, festerer Textur oder anderem Kochverhalten im Vergleich zu traditionellen fleischbasierten Alternativen wahr. Diese sensorischen Unterschiede können Kaufpräferenzen beeinflussen, insbesondere bei flexitarischen Verbrauchern, die beim Wechsel zwischen Proteinoptionen ein vergleichbares Esserlebnis erwarten. Kontinuierliche Innovation bei der Zutatenauswahl, der Geschmacksentwicklung und der Proteinstrukturierung bleibt wichtig, um die Produktattraktivität zu verbessern und den Wiederholungskonsum zu fördern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Proteinquelle:
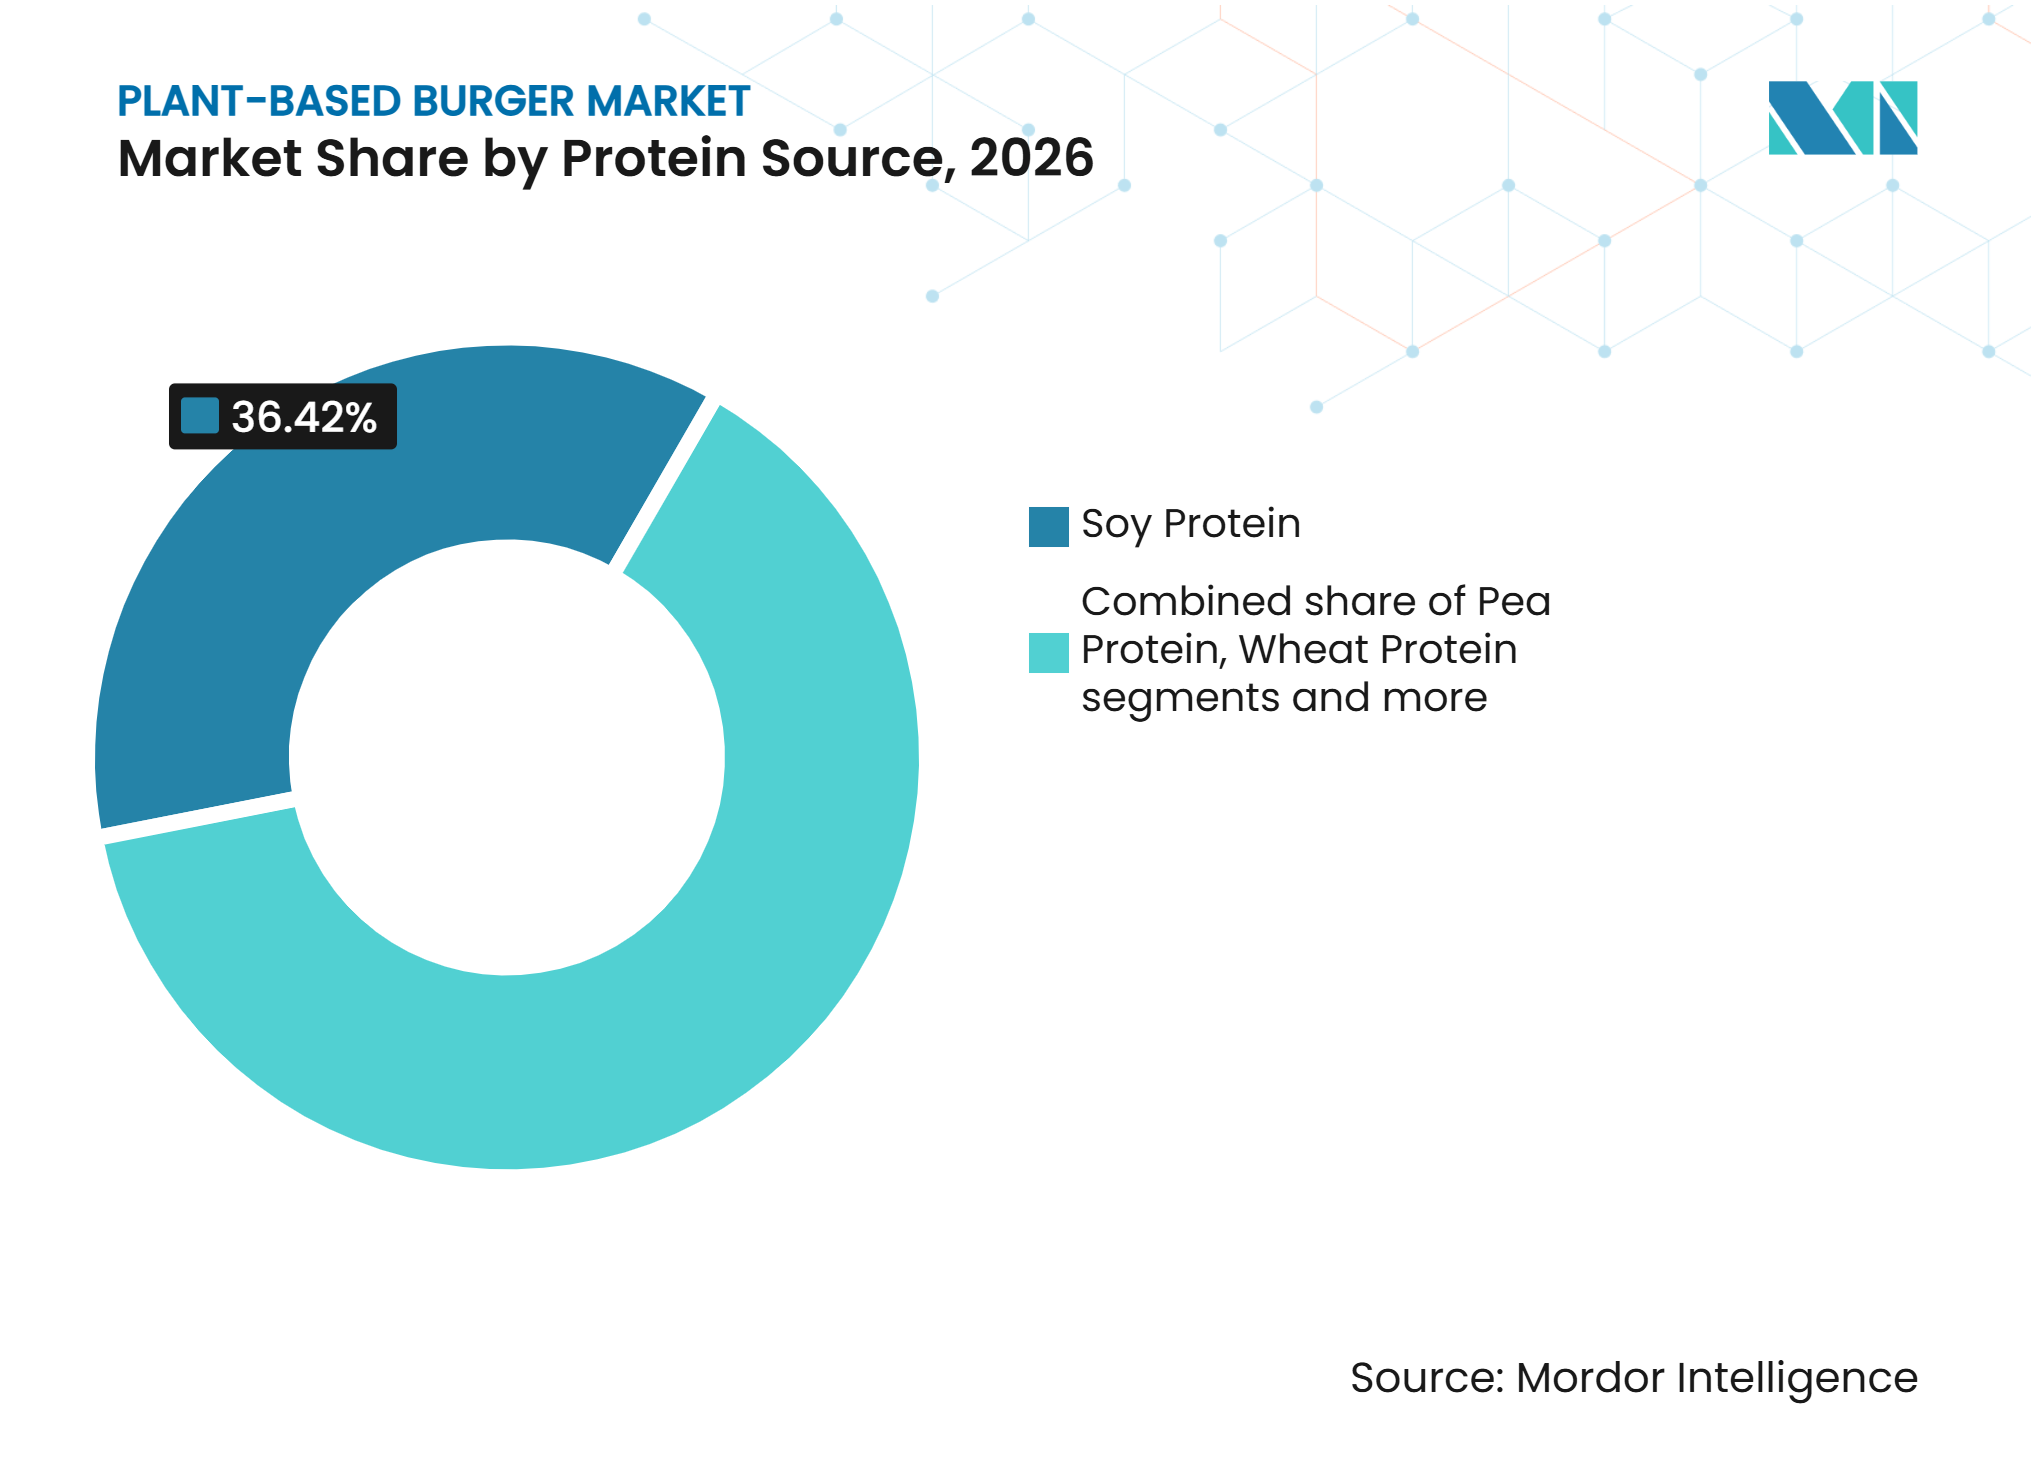
Soja dominiert, aber Erbsenprotein gewinnt an BedeutungSojaprotein hält den größten Anteil am Plant-Based-Burger-Markt und macht im Jahr 2026 36,42 % aus, gestützt durch seinen etablierten Einsatz in Fleischalternativen, eine günstige Nährstoffzusammensetzung, funktionelle Vielseitigkeit und breite Verfügbarkeit. Seine Proteineigenschaften und Verarbeitungsanpassungsfähigkeit machen es geeignet für die Entwicklung von Burger-Formulierungen mit wünschenswerter Textur und Konsistenz. Etablierte Zulieferketten für Zutaten und die Vertrautheit bei Lebensmittelherstellern unterstützen seine weitverbreitete Verwendung in pflanzlichen Produkten weiter. Sojaprotein bietet auch Formulierungsflexibilität über verschiedene Produkttypen hinweg, was es zu einer wichtigen Zutat für Hersteller macht, die skalierbare, kommerziell tragfähige Burger-Alternativen suchen. Seine etablierte Position in der Lebensmittelverarbeitung stützt weiterhin seinen führenden Marktanteil.
Erbsenprotein wird voraussichtlich die am schnellsten wachsende Proteinquelle sein und im Zeitraum 2027–2032 einen CAGR von 14,62 % verzeichnen, angetrieben durch das wachsende Interesse an alternativen pflanzlichen Proteinzutaten und die Diversifizierung von Produktformulierungen. Seine funktionellen Eigenschaften, Nährstoffzusammensetzung und Kompatibilität mit verschiedenen Lebensmittelanwendungen fördern eine breitere Akzeptanz bei Herstellern. Wachsende Investitionen in die Zutatenverarbeitung und Produktionskapazität verbessern auch die Verfügbarkeit spezialisierter Erbsenproteinzutaten. Darüber hinaus ermöglichen laufende Fortschritte bei der Proteinextraktion und -strukturierungstechnologie ihre Einbindung in Burger-Formulierungen. Die steigende Nachfrage nach verschiedenen pflanzlichen Proteinquellen und Produktinnovationen werden voraussichtlich die Marktposition von Erbsenprotein im Prognosezeitraum stärken.



Nach Produktform:
Tiefkühlprodukte führen, aber lagerstabile Produkte fordern die Konvention herausTiefkühlprodukte halten den größten Anteil am Plant-Based-Burger-Markt und machen im Jahr 2026 83,76 % aus, gestützt durch ihre längere Haltbarkeit, bequeme Lagerung und etablierte Vertriebsinfrastruktur. Tiefkühlformate ermöglichen es Herstellern und Einzelhändlern, die Produktqualität aufrechtzuerhalten und gleichzeitig eine breitere Distribution und Bestandsverwaltung zu unterstützen. Ihre Kompatibilität mit bestehenden Tiefkühlkost-Lieferketten erleichtert auch die Einzelhandelsverfügbarkeit und die Haushaltslagerung. Darüber hinaus stützen die etablierte Vertrautheit der Verbraucher mit Tiefkühlkost und die Nachfrage nach bequemer Zubereitung die Nachfrage nach tiefgekühlten Plant-Based Burgern. Diese betrieblichen und vertrieblichen Vorteile stärken weiterhin die Dominanz von Tiefkühlprodukten auf dem Markt.
Lagerstabile Produkte werden voraussichtlich die am schnellsten wachsende Kategorie sein und im Zeitraum 2027–2032 einen CAGR von 15,21 % verzeichnen, gestützt durch ihre Lagerungsfreundlichkeit, verlängerte Haltbarkeit und geringere Abhängigkeit von temperaturgesteuertem Vertrieb. Diese Eigenschaften bieten Herstellern mehr Flexibilität beim Produkttransport, der Bestandsverwaltung und der Marktzugänglichkeit. Lagerstabile Formate schaffen auch Möglichkeiten zur Ausweitung des Vertriebs über Einzelhandelsgeschäfte und Gastronomiekanäle mit begrenzter Kühlinfrastruktur. Verbesserungen bei der Lebensmittelkonservierung, Verpackungstechnologien und der Produktformulierung unterstützen die Entwicklung dieser Produkte weiter. Das wachsende Interesse an bequemen und leicht zugänglichen Lebensmitteloptionen wird voraussichtlich die Akzeptanz im Prognosezeitraum beschleunigen.
Nach Art:
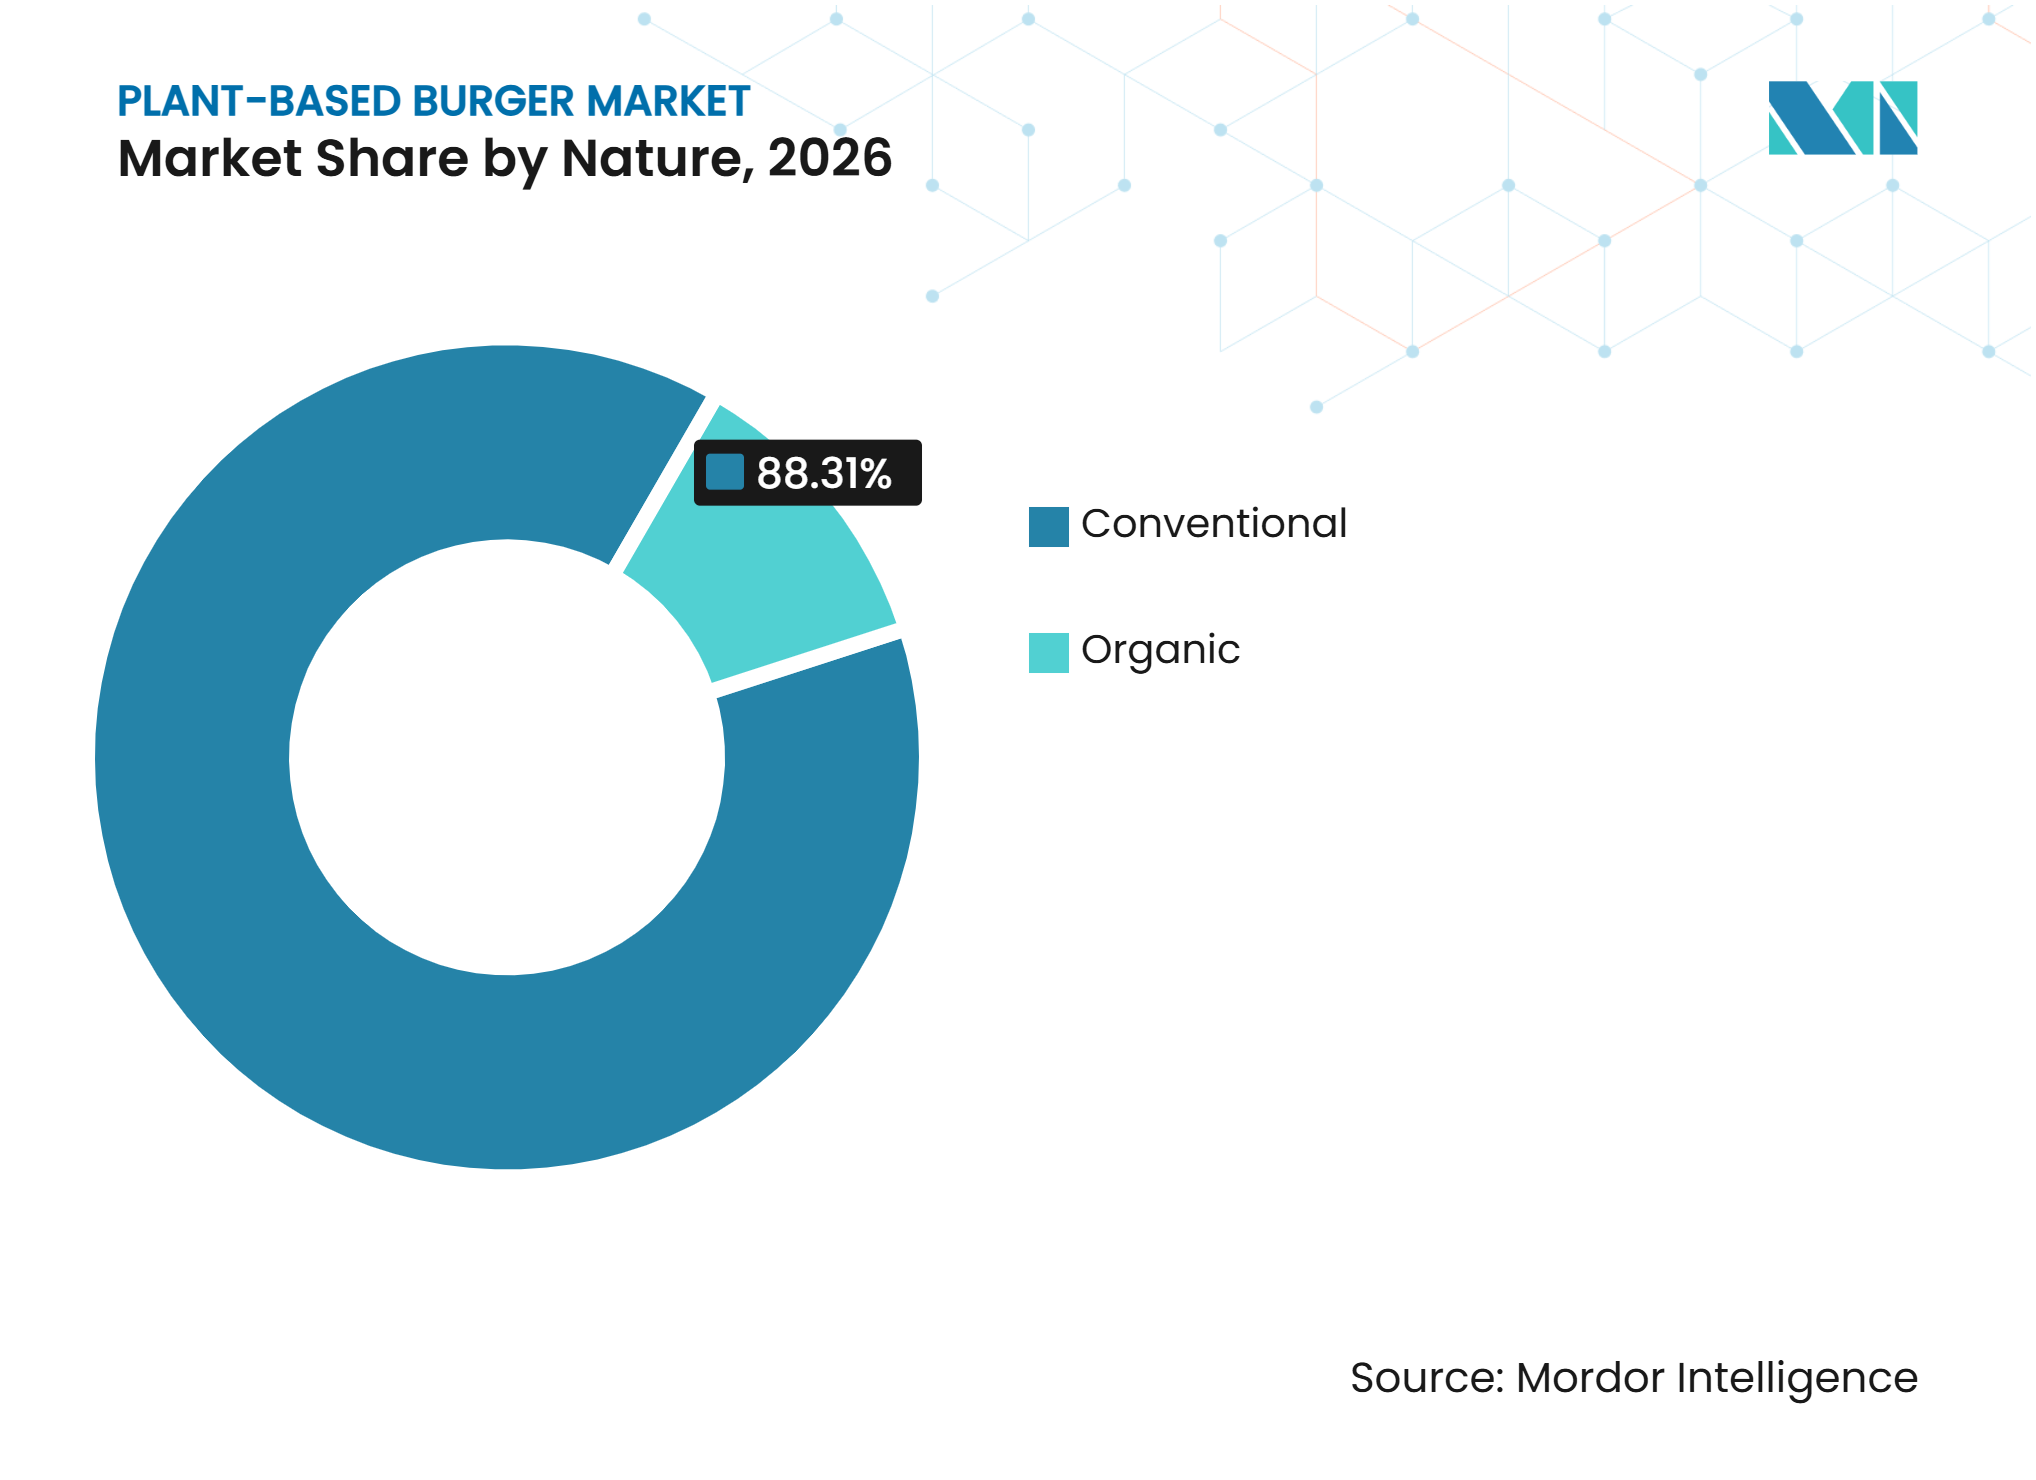
Konventionell bleibt die Wertbasis, Biologisch erschließt PremiumwachstumKonventionelle Plant-Based Burger halten den größten Marktanteil und machen im Jahr 2026 88,31 % aus, gestützt durch ihre etablierte Präsenz in Mainstream-Einzel- und Gastronomiekanälen. Ihre breitere Verfügbarkeit, etablierte Herstellungsprozesse und Vertrautheit bei Verbrauchern tragen zu ihrer führenden Position bei. Konventionelle Formulierungen bieten Herstellern auch mehr Flexibilität bei der Zutatenauswahl, der Produktentwicklung und den Preisstrategien. Etablierte Vertriebsnetze und breite Produktzugänglichkeit unterstützen ihre Akzeptanz bei verschiedenen Verbrauchergruppen weiter. Kontinuierliche Produktinnovation und Formulierungsverbesserungen helfen, die starke Position konventioneller Plant-Based Burger auf dem Markt aufrechtzuerhalten.
Biologische Plant-Based Burger werden voraussichtlich die am schnellsten wachsende Kategorie sein und im Zeitraum 2027–2032 einen CAGR von 14,87 % verzeichnen, angetrieben durch das wachsende Verbraucherinteresse an natürlichen Zutaten, Clean-Label-Formulierungen und Lebensmitteln mit erkennbaren Zutatenprofilen. Das wachsende Bewusstsein für Zutaten-Transparenz und die Präferenz für minimal verarbeitete Lebensmitteloptionen ermutigen Hersteller, biologische Formulierungen zu erkunden. Die zunehmende Verfügbarkeit über Speziallebensmittelhändler und gesundheitsorientierte Vertriebskanäle verbessert auch die Produktzugänglichkeit. Darüber hinaus unterstützen Entwicklungen bei der Beschaffung biologischer Zutaten und der Formulierung die Einführung differenzierter Produkte. Das steigende Interesse an gesundheitsorientierten und Premium-Lebensmittelalternativen wird voraussichtlich die Expansion biologischer Plant-Based Burger im Prognosezeitraum unterstützen.

Nach Vertriebskanal:
Hypermärkte verankern den Markt, E-Commerce beschleunigt das WachstumSupermärkte und Hypermärkte machen den größten Anteil des Vertriebskanals aus und repräsentieren im Jahr 2026 58,27 %, gestützt durch ihre umfangreichen Einzelhandelsnetze, breite Produktsortimente und etablierte Verbraucherkaufmuster. Diese Verkaufsstellen bieten Herstellern Möglichkeiten, die Produktsichtbarkeit zu verbessern, eine breitere Kundenbasis zu erreichen und die Produktentdeckung über etablierte Lebensmitteleinkaufskanäle zu fördern. Ihre bestehende Kühlinfrastruktur unterstützt auch die Verfügbarkeit tiefgekühlter Plant-Based Burger neben konventionellen Lebensmitteln. Darüber hinaus helfen prominente Regalplatzierung und Werbeaktivitäten, das Verbraucherbewusstsein und die Produktzugänglichkeit zu stärken. Diese Faktoren stützen weiterhin Supermärkte und Hypermärkte als primäre Vertriebskanäle für Plant-Based Burger.
Online-Einzelhandel und E-Commerce werden voraussichtlich die am schnellsten wachsenden Vertriebskanäle sein und im Zeitraum 2027–2032 einen CAGR von 17,19 % verzeichnen, angetrieben durch die zunehmende Nutzung des digitalen Lebensmitteleinkaufs und die Nachfrage nach bequemen Einkaufsoptionen. Online-Plattformen bieten Verbrauchern Zugang zu einem breiteren Produktangebot, Marken und spezialisierten Lebensmittelkategorien, was die Produktentdeckung und Kaufflexibilität unterstützt. Verbesserungen der Lieferinfrastruktur und der Kühlkettenlogistik erleichtern auch den Vertrieb temperaturempfindlicher Lebensmittel über digitale Kanäle. Darüber hinaus schaffen gezielte Werbeaktionen, Produktinformationen und abonnementbasierte Kaufoptionen weitere Möglichkeiten für Hersteller, Verbraucher anzusprechen. Die kontinuierliche Expansion von Online-Lebensmitteldiensten wird voraussichtlich die E-Commerce-Durchdringung im Plant-Based-Burger-Markt stärken.
Geografische Analyse
Nordamerika
Nordamerika hält den größten Anteil am Plant-Based-Burger-Markt und macht im Jahr 2026 31,46 % aus, gestützt durch etablierte Konsummuster bei pflanzlichen Lebensmitteln, eine entwickelte Einzelhandelsinfrastruktur und die breite Verfügbarkeit alternativer Proteinprodukte. Die Region profitiert von starker Produktinnovation, wachsendem Verbraucherinteresse an der Diversifizierung von Proteinquellen und der etablierten Präsenz von Herstellern pflanzlicher Lebensmittel. Gastronomiekanäle, insbesondere Schnellrestaurants, unterstützen auch die Marktentwicklung, indem sie Plant-Based-Burger-Optionen in Mainstream-Menüs einführen und Verbrauchern Möglichkeiten bieten, alternative Proteinprodukte zu erkunden. Darüber hinaus unterstützen Verbesserungen bei der Beschaffung pflanzlicher Proteine, der Formulierung und den Fertigungskapazitäten die Produktentwicklung und kommerzielle Verfügbarkeit. Kontinuierliche Einzelhandelsdurchdringung und Gastronomiekooperationen werden voraussichtlich die Position der Region auf dem globalen Markt stärken.
Asien-Pazifik
Der Asien-Pazifik-Raum wird voraussichtlich der am schnellsten wachsende regionale Markt sein und im Zeitraum 2027–2032 einen CAGR von 15,70 % verzeichnen, angetrieben durch zunehmende Urbanisierung, veränderte Ernährungspräferenzen und wachsende Nachfrage nach bequemen Lebensmitteln. Das wachsende Interesse an alternativen Proteinquellen, unterstützt durch etablierte vegetarische Lebensmittelkulturen in mehreren Märkten, schafft Möglichkeiten für Hersteller von Plant-Based Burgern. Der Ausbau von Schnellrestaurantnetzwerken, moderner Einzelhandelsinfrastruktur und Online-Lebensmittelplattformen verbessert die Produktzugänglichkeit weiter. Darüber hinaus unterstützen steigende Investitionen in Lebensmitteltechnologie, alternative Proteinverarbeitung und lokale Fertigungskapazitäten die Entwicklung regional angepasster Produkte. Zunehmende Verbraucherexposition gegenüber internationalen Lebensmitteltrends und wachsendes Interesse an diversifizierten Proteinoptionen werden voraussichtlich die Marktakzeptanz in der gesamten Region beschleunigen.
Europa, Südamerika, Naher Osten und Afrika
Europa stellt einen etablierten Markt für Plant-Based Burger dar, gestützt durch eine entwickelte alternative Proteinindustrie, Verbraucherbewusstsein und die breite Verfügbarkeit pflanzlicher Produkte über Einzel- und Gastronomiekanäle. Kontinuierliche Produktinnovation, Clean-Label-Präferenzen und ein erweitertes Gastronomie-Angebot unterstützen die Kategorieentwicklung in der gesamten Region. Südamerika verzeichnet derweil eine schrittweise Marktentwicklung, da Urbanisierung, veränderte Ernährungspräferenzen sowie der Ausbau moderner Einzel- und Schnellrestaurantnetzwerke den Zugang zu alternativen Proteinprodukten verbessern. Brasilien, Argentinien und Kolumbien bieten Herstellern Möglichkeiten, Plant-Based-Burger-Produkte über etablierte Gastronomie- und Spezialeinzelhandelskanäle einzuführen. Im Nahen Osten und Afrika schaffen wachsendes Gesundheitsbewusstsein, zunehmende Exposition gegenüber internationalen Lebensmitteltrends und der Ausbau moderner Einzelhandelsinfrastruktur Möglichkeiten für die Marktentwicklung, insbesondere in städtischen Verbrauchermärkten.
Wettbewerbslandschaft
Marktkonzentration
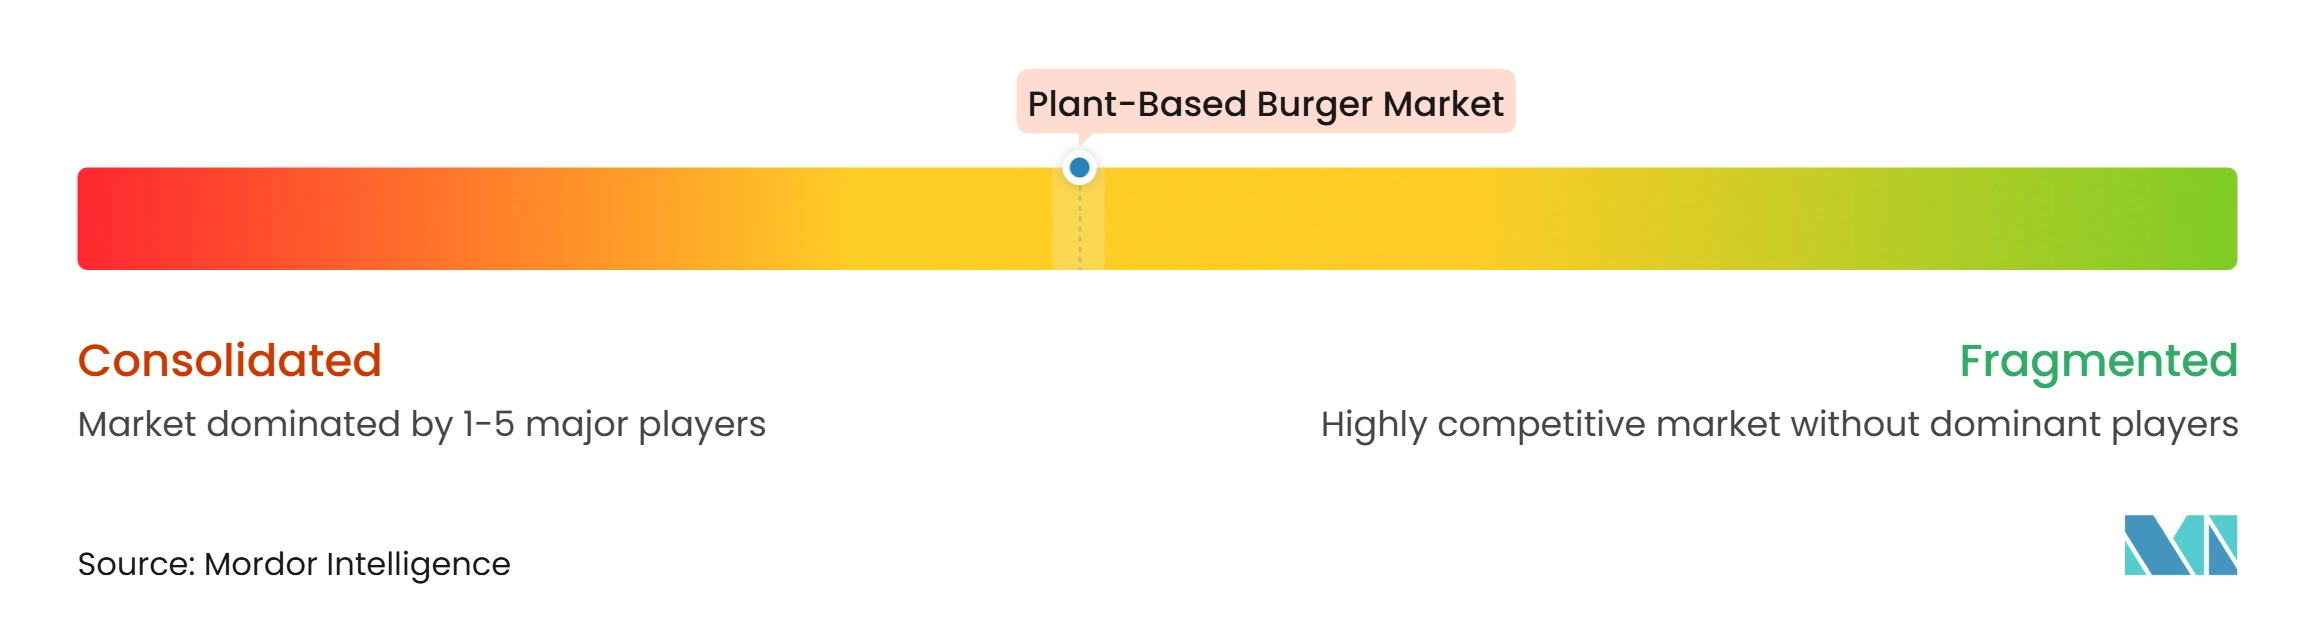
Der Plant-Based-Burger-Markt ist mäßig konzentriert, wobei etablierte Lebensmittelhersteller und spezialisierte Unternehmen für alternative Proteine einen bedeutenden Marktanteil halten. Zu den führenden Akteuren zählen Beyond Meat Inc., Impossible Foods Inc., Nestlé S.A., Maple Leaf Foods Inc. und The Kraft Heinz Company, die ihre Wettbewerbspositionen durch etablierte Markenportfolios, Produktinnovationsfähigkeiten und umfangreiche Vertriebsnetze aufrechterhalten. Ihre Präsenz in Einzel- und Gastronomiekanälen, gestützt durch Investitionen in Produktentwicklung und Fertigungskapazitäten, stärkt ihre Teilnahme am globalen Markt. Die Wettbewerbsstruktur spiegelt auch die wachsende Bedeutung von Produktdifferenzierung, Markenbekanntheit und Vertriebsreichweite bei der Gewinnung von Verbrauchern wider.
Führende Akteure konzentrieren sich auf die Erweiterung ihrer Plant-Based-Burger-Portfolios durch Produkteinführungen, Verbesserungen bei Geschmack und Textur, Nährwertverbesserungen und die Entwicklung neuer Formulierungen. Unternehmen stärken auch ihre Vertriebsnetze durch Einzelhandelspartnerschaften, Gastronomiekooperationen und die Expansion in zusätzliche Märkte. Investitionen in Forschung und Entwicklung, Zutateninnovation und Produktionseffizienz unterstützen Bemühungen zur Verbesserung der Produktqualität und kommerziellen Skalierbarkeit. Darüber hinaus betonen Hersteller zunehmend Proteingehalt, Clean-Label-Formulierungen und Produktvielseitigkeit, um sich entwickelnden Verbraucherpräferenzen gerecht zu werden und die Markenpositionierung zu stärken.
Aufstrebende Akteure und regionale Hersteller tragen durch differenzierte Produktformulierungen, lokalisierte Produktentwicklung und gezielte Vertriebsstrategien zum Marktwettbewerb bei. Unternehmen wie Heura Foods, Vivera B.V., v2food Pty Ltd, OmniFoods und Moving Mountains Foods erweitern ihre Präsenz durch Innovationen bei alternativen Proteinen und Partnerschaften mit Einzel- und Gastronomieunternehmen. Diese Unternehmen konzentrieren sich auf regionale Geschmackspräferenzen, Zutaten-Diversifizierung und Verbesserungen der Produktzugänglichkeit, um ihre Marktpositionen zu stärken. Kleinere Hersteller und Lebensmitteltechnologieunternehmen erkunden auch gemischte Proteinformulierungen, biologische Zutaten und alternative Proteinquellen, was zusätzliche Möglichkeiten für Produktdifferenzierung und Wettbewerbsexpansion schafft.
Marktführer in der Plant-Based-Burger-Branche
-
Beyond Meat Inc.
-
Impossible Foods Inc.
-
Nestlé S.A.
-
Maple Leaf Foods
-
Kraft Heinz, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pflanzliche Burger Unternehmen in diesem Bericht
- Beyond Meat Inc.
- Impossible Foods Inc.
- Nestlé S.A.
- Kellanova
- Oumph!
- Conagra Brands, Inc.
- Maple Leaf Foods
- Quorn
- Kraft Heinz, Inc.
- Turtle Island Foods, Inc.
- Amy's Kitchen, Inc.
- Dr. Praeger's Sensible Foods, Inc.
- Heura Foods, S.L.
- Vivera B.V.
- The Hain Celestial Group, Inc.
- v2food Pty Ltd
- Moving Mountains Foods
- OmniFoods
- BEFORETHEBUTCHER INC.
- Hungry Planet, Inc.
Neueste Industrielle Entwicklungen in Markt für pflanzliche Burger
- September 2026: Impossible Foods ging eine Partnerschaft mit Tesco ein, um vier Produkte in ausgewählten Supermärkten im Vereinigten Königreich einzuführen, darunter neu entwickelte Impossible Burger Patties. Die Patties wurden speziell für den britischen und europäischen Markt formuliert, mit 18 g Protein und 4 g Ballaststoffen pro Patty. Die Markteinführung markierte zugleich die Expansion des Unternehmens in den britischen Lebensmitteleinzelhandel.
- September 2026: Beyond Meat führte seine Beyond Veggie-Reihe als Teil seines Phytosphere-Ernährungsportfolios ein. Die neue Burger-Reihe umfasste die Sorten Chipotle Black Bean und Spiced Chickpea, hergestellt aus mehr als 10 Früchten, Gemüsesorten, Hülsenfrüchten, Samen und pflanzlichen Proteinen.
- März 2026: Der Beyond Burger wurde in 66 BurgerFi-Restaurants in den Vereinigten Staaten neu eingeführt. Die Wiedereinführung folgte Gesprächen zwischen BurgerFi und der Tierschutzorganisation Mercy For Animals, um eine vollständig vegane Burger-Option in die Speisekarte der Restaurantkette zurückzubringen.
- November 2025: Dr. Praeger's stellte seine neue Grillhouse Burger-Linie vor, die den Grillhouse Burger und den Grillhouse Cheddar Burger umfasst. Die fleischfreien Produkte wurden landesweit bei Whole Foods Market in den Vereinigten Staaten eingeführt und erweitern das pflanzliche Burger-Portfolio des Unternehmens.
Umfang des globalen Plant-Based-Burger-Marktberichts
Der Plant-Based-Burger-Markt umfasst die Produktion und den Verkauf von Burgern, die hauptsächlich aus pflanzlichen Proteinen als Alternativen zu konventionellen fleischbasierten Burgern hergestellt werden. Der Markt ist nach Proteinquelle in Soja, Erbse, Weizen, Mykoprotein und andere segmentiert; nach Produktform in tiefgekühlt, gekühlt oder refrigeriert und lagerstabil; nach Art in konventionell und biologisch; nach Vertriebskanal in Supermärkte, Convenience-Stores, Spezialgeschäfte, Online-Einzelhandel und Gastronomie; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika. Die Marktprognosen werden in USD angegeben.
Segmentierungsübersicht
| Sojaprotein | ||
| Erbsenprotein | ||
| Weizenprotein | ||
| Mykoprotein | ||
| Sonstige Proteinquellen | unter Sonstige: | Ackerbohnenprotein |
| Linsen- und Kichererbsenprotein | |
| Tiefgekühlt | Gemischte pflanzliche Proteine |
| Gekühlt/Refrigeriert | |
| Lagerstabil/Umgebungstemperatur |
| Konventionell |
| Biologisch |
| Supermärkte/Hypermärkte |
| Convenience-Stores |
| Spezial-/Gesundheitslebensmittelgeschäfte |
| Online-Einzelhandel/E-Commerce |
| Gastronomie |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Proteinquelle | Sojaprotein | ||
| Erbsenprotein | |||
| Weizenprotein | |||
| Mykoprotein | |||
| Sonstige Proteinquellen | unter Sonstige: | Ackerbohnenprotein | |
| Nach Produktform | Linsen- und Kichererbsenprotein | ||
| Tiefgekühlt | Gemischte pflanzliche Proteine | ||
| Gekühlt/Refrigeriert | |||
| Lagerstabil/Umgebungstemperatur | |||
| Nach Art | Konventionell | ||
| Biologisch | |||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | ||
| Convenience-Stores | |||
| Spezial-/Gesundheitslebensmittelgeschäfte | |||
| Online-Einzelhandel/E-Commerce | |||
| Gastronomie | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Übriges Nordamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Italien | |||
| Frankreich | |||
| Spanien | |||
| Niederlande | |||
| Polen | |||
| Belgien | |||
| Schweden | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Australien | |||
| Indonesien | |||
| Südkorea | |||
| Thailand | |||
| Singapur | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Kolumbien | |||
| Chile | |||
| Peru | |||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Südafrika | ||
| Saudi-Arabien | |||
| Vereinigte Arabische Emirate | |||
| Nigeria | |||
| Ägypten | |||
| Marokko | |||
| Türkei | |||
| Übriger Naher Osten und Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Plant-Based-Burger-Markt bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 12,54 Milliarden USD erreichen und im Zeitraum 2027 bis 2032 mit einem CAGR von 13,49 % wachsen.
Welche Proteinquelle führt die Verkäufe von Plant-Based Burgern an?
Soja führt nach Proteinquelle mit einem Anteil von 36,42 % im Jahr 2026, während Erbsenprotein mit einem CAGR von 14,62 % bis 2032 die am schnellsten wachsende Quelle ist.
Welcher Vertriebskanal wird bis 2032 am schnellsten wachsen?
Online-Einzelhandel und E-Commerce werden voraussichtlich mit einem CAGR von 17,19 % wachsen, da digitale Plattformen das Sortiment und die Produktentdeckung erweitern.
Welche Region wird voraussichtlich am schnellsten expandieren?
Der Asien-Pazifik-Raum wird voraussichtlich im Zeitraum 2027 bis 2032 mit einem CAGR von 15,70 % wachsen.