
Tamaño y Participación del Mercado de Hamburguesas de Origen Vegetal
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.54 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.49 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hamburguesas de Origen Vegetal por Mordor Intelligence
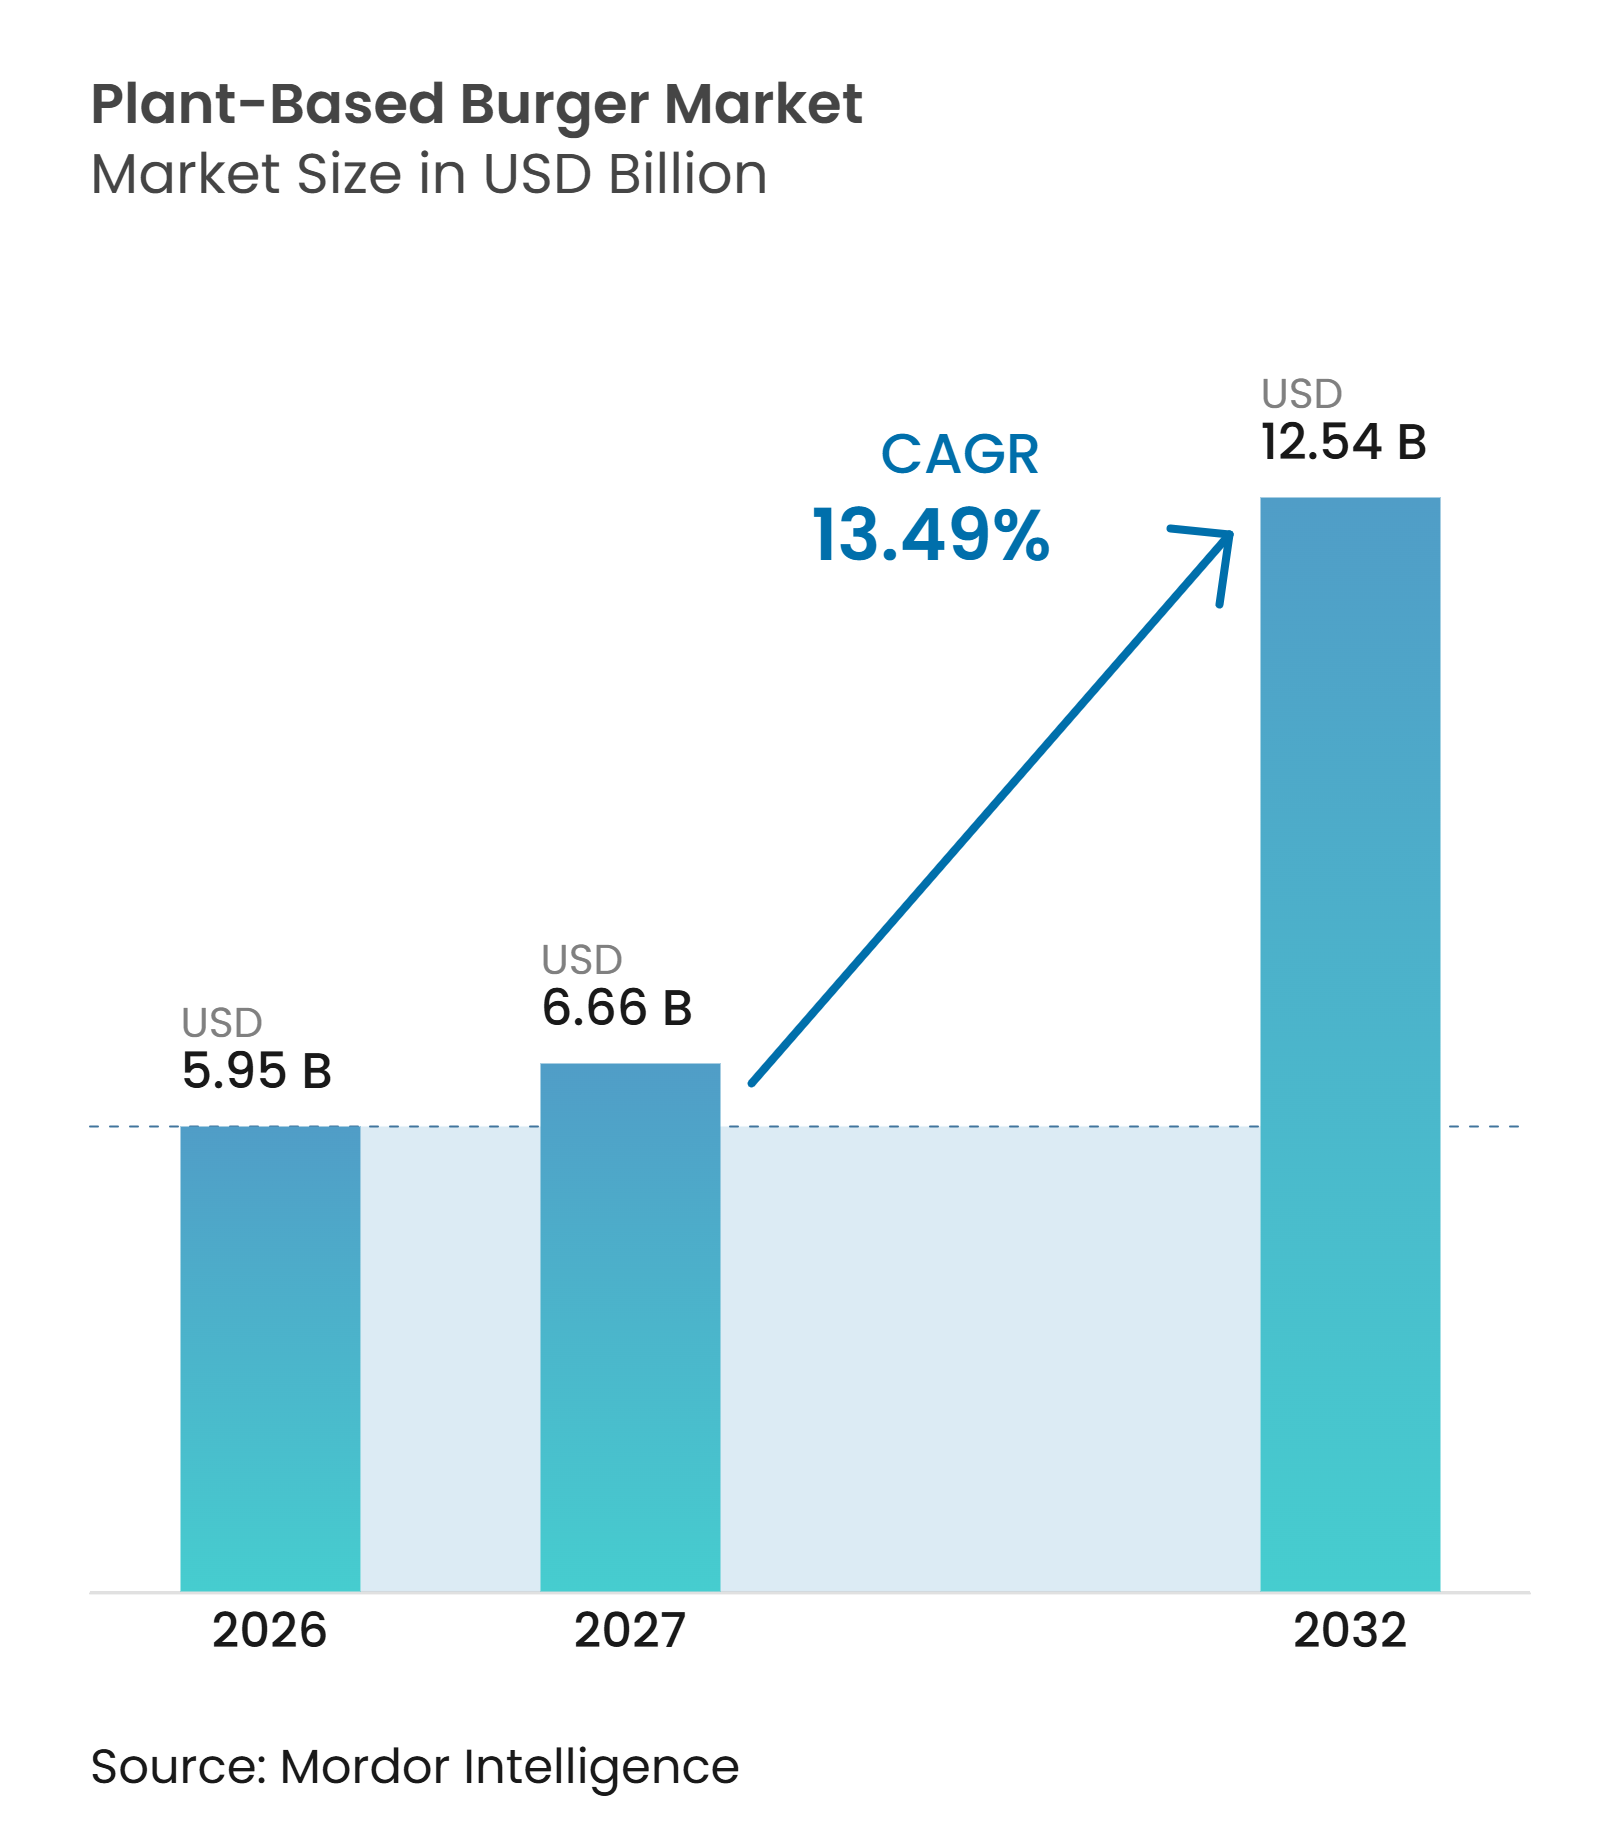
Se espera que el tamaño del mercado de hamburguesas de origen vegetal crezca de 5,95 mil millones de USD en 2026 a 6,66 mil millones de USD en 2027 y se prevé que alcance los 12,54 mil millones de USD para 2032, a una CAGR del 13,49% durante 2027-2032. El mercado experimenta un fuerte crecimiento, respaldado por el creciente interés de los consumidores en fuentes alternativas de proteínas, las dietas flexitarianas y opciones alimentarias más sostenibles. La innovación en productos, las mejoras en sabor y textura, y los avances en las formulaciones de proteínas vegetales están fortaleciendo el atractivo de las hamburguesas de origen vegetal para una base de consumidores más amplia. La creciente disponibilidad en canales minoristas y de servicios de alimentación, junto con la expansión de la infraestructura de cadena de frío y la distribución digital, está mejorando la accesibilidad del producto y fomentando la prueba por parte de los consumidores. El creciente interés en productos alimentarios con etiqueta limpia, orgánicos y nutricionalmente mejorados también está creando oportunidades para el desarrollo de productos premium. Además, el aumento de la inversión en investigación y desarrollo, la ampliación de la capacidad de producción y las colaboraciones estratégicas en toda la industria alimentaria están apoyando el desarrollo del mercado y ampliando la adopción de hamburguesas de origen vegetal.
Conclusiones Clave del Informe
-
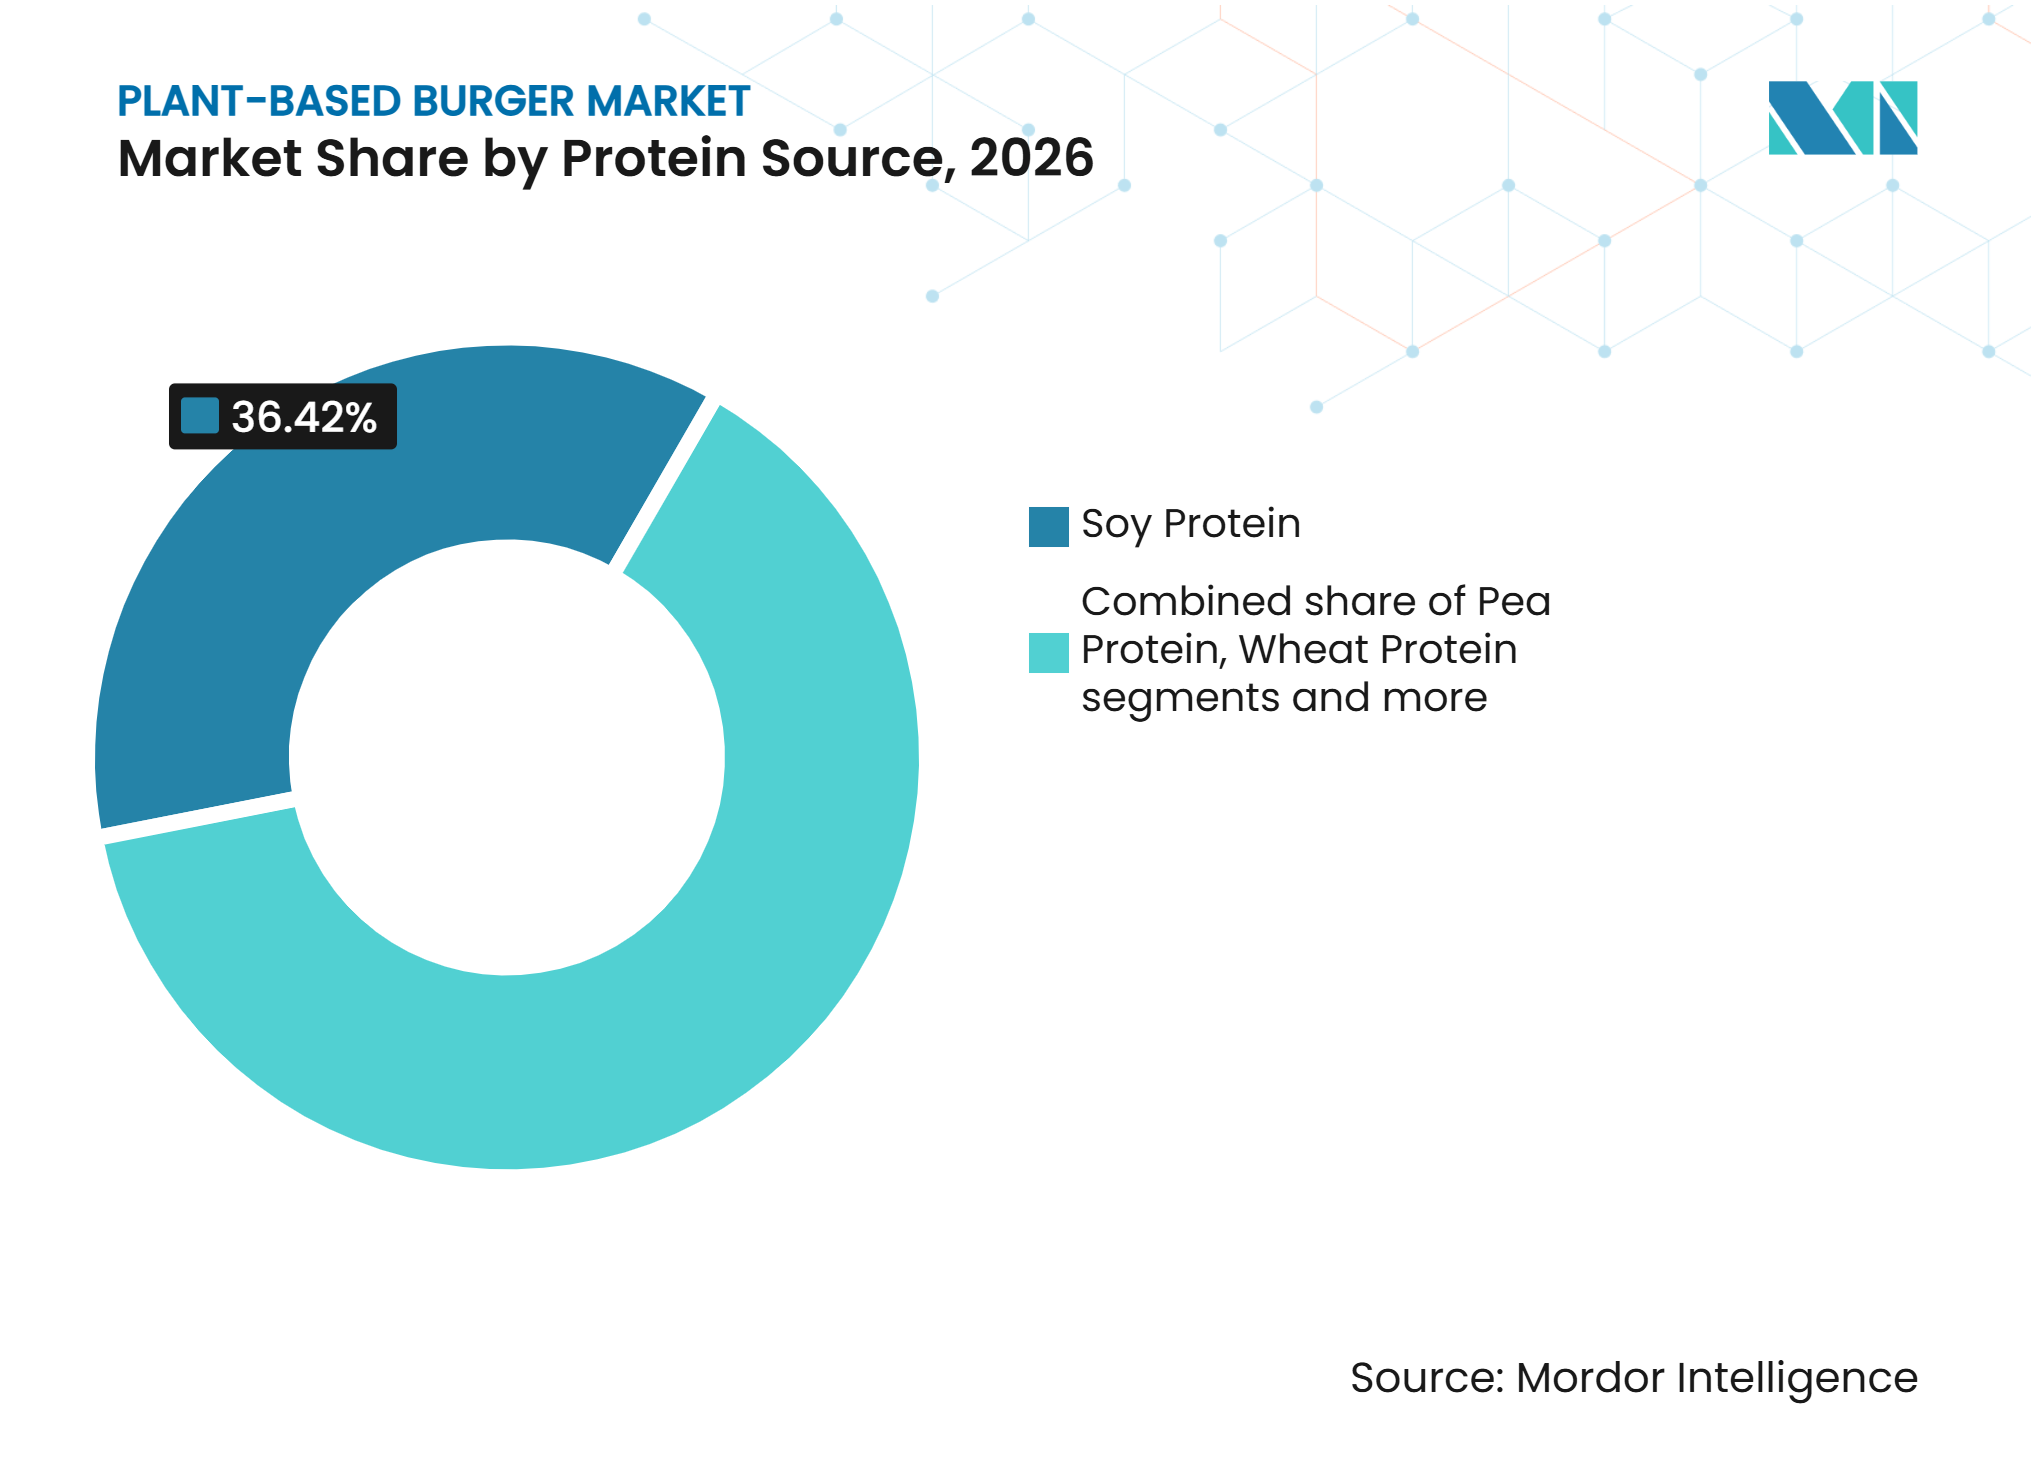
Por fuente de proteína, la soja representó el 36,42% de la cuota del mercado de hamburguesas de origen vegetal en 2026, mientras que se prevé que el guisante registre un CAGR del 14,62% entre 2027 y 2032.
-
Por forma del producto, los productos congelados representaron el 83,76% de la cuota del mercado de hamburguesas de origen vegetal en 2026, mientras que se prevé que los productos estables en estantería crezcan a un CAGR del 15,21% entre 2027 y 2032.
-
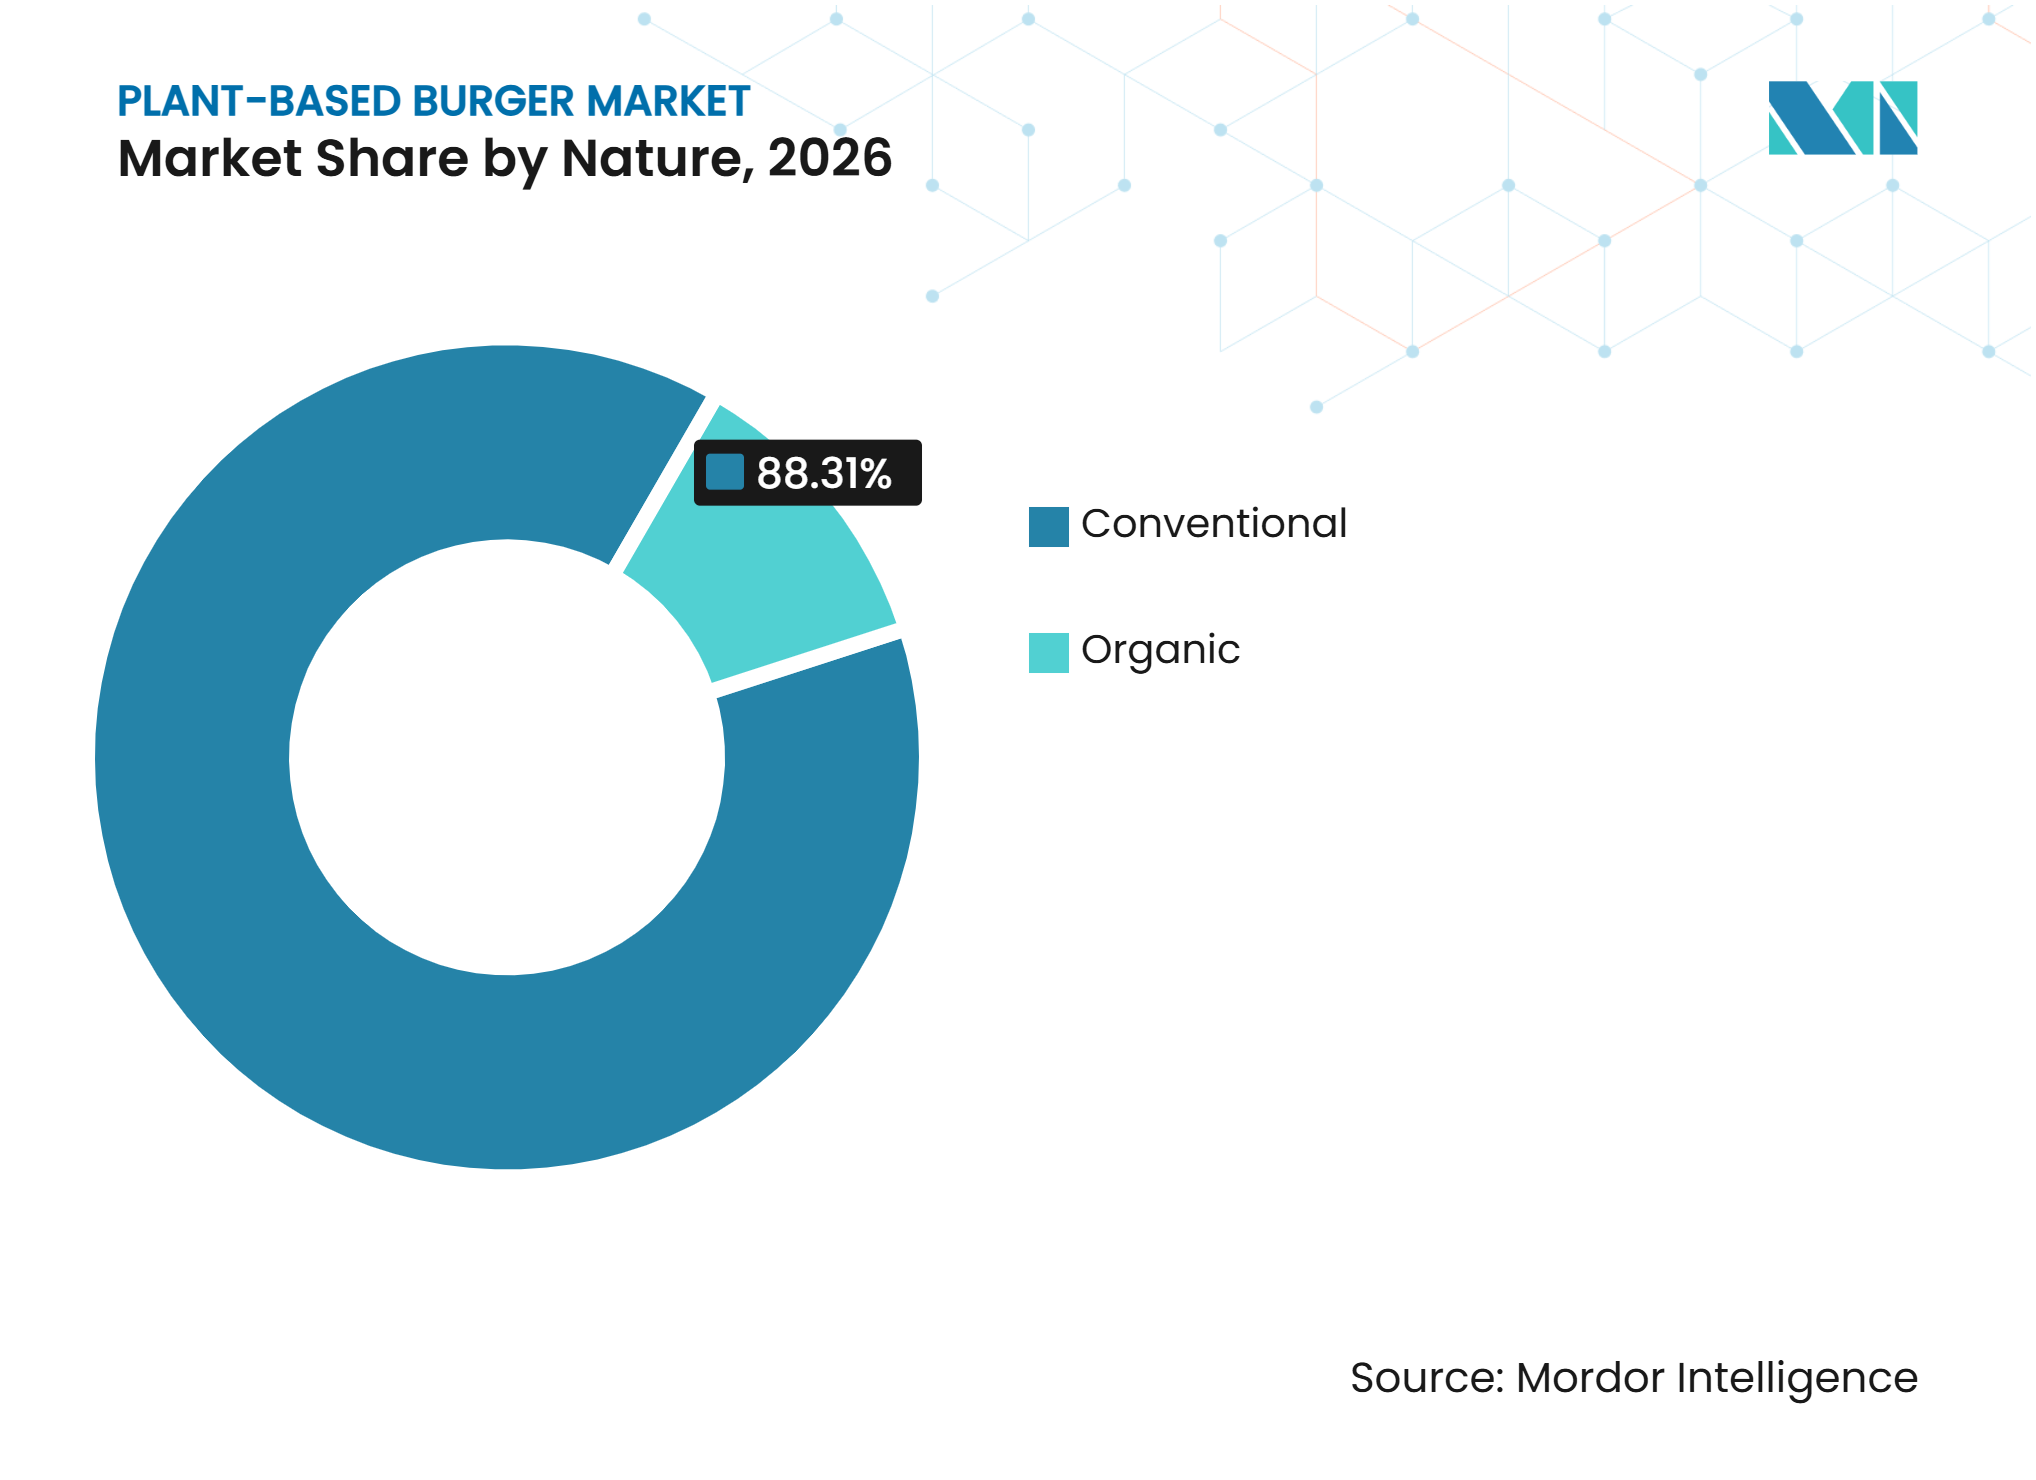
Por naturaleza, los productos convencionales representaron el 88,31% del valor de la categoría en 2026, mientras que se prevé que los productos orgánicos crezcan a un CAGR del 14,87% entre 2027 y 2032.
-
Por canal de distribución, los supermercados e hipermercados representaron el 58,27% de la cuota del mercado de hamburguesas de origen vegetal en 2026, mientras que se prevé que el comercio minorista en línea y el comercio electrónico crezcan a un CAGR del 17,19% entre 2027 y 2032.
-
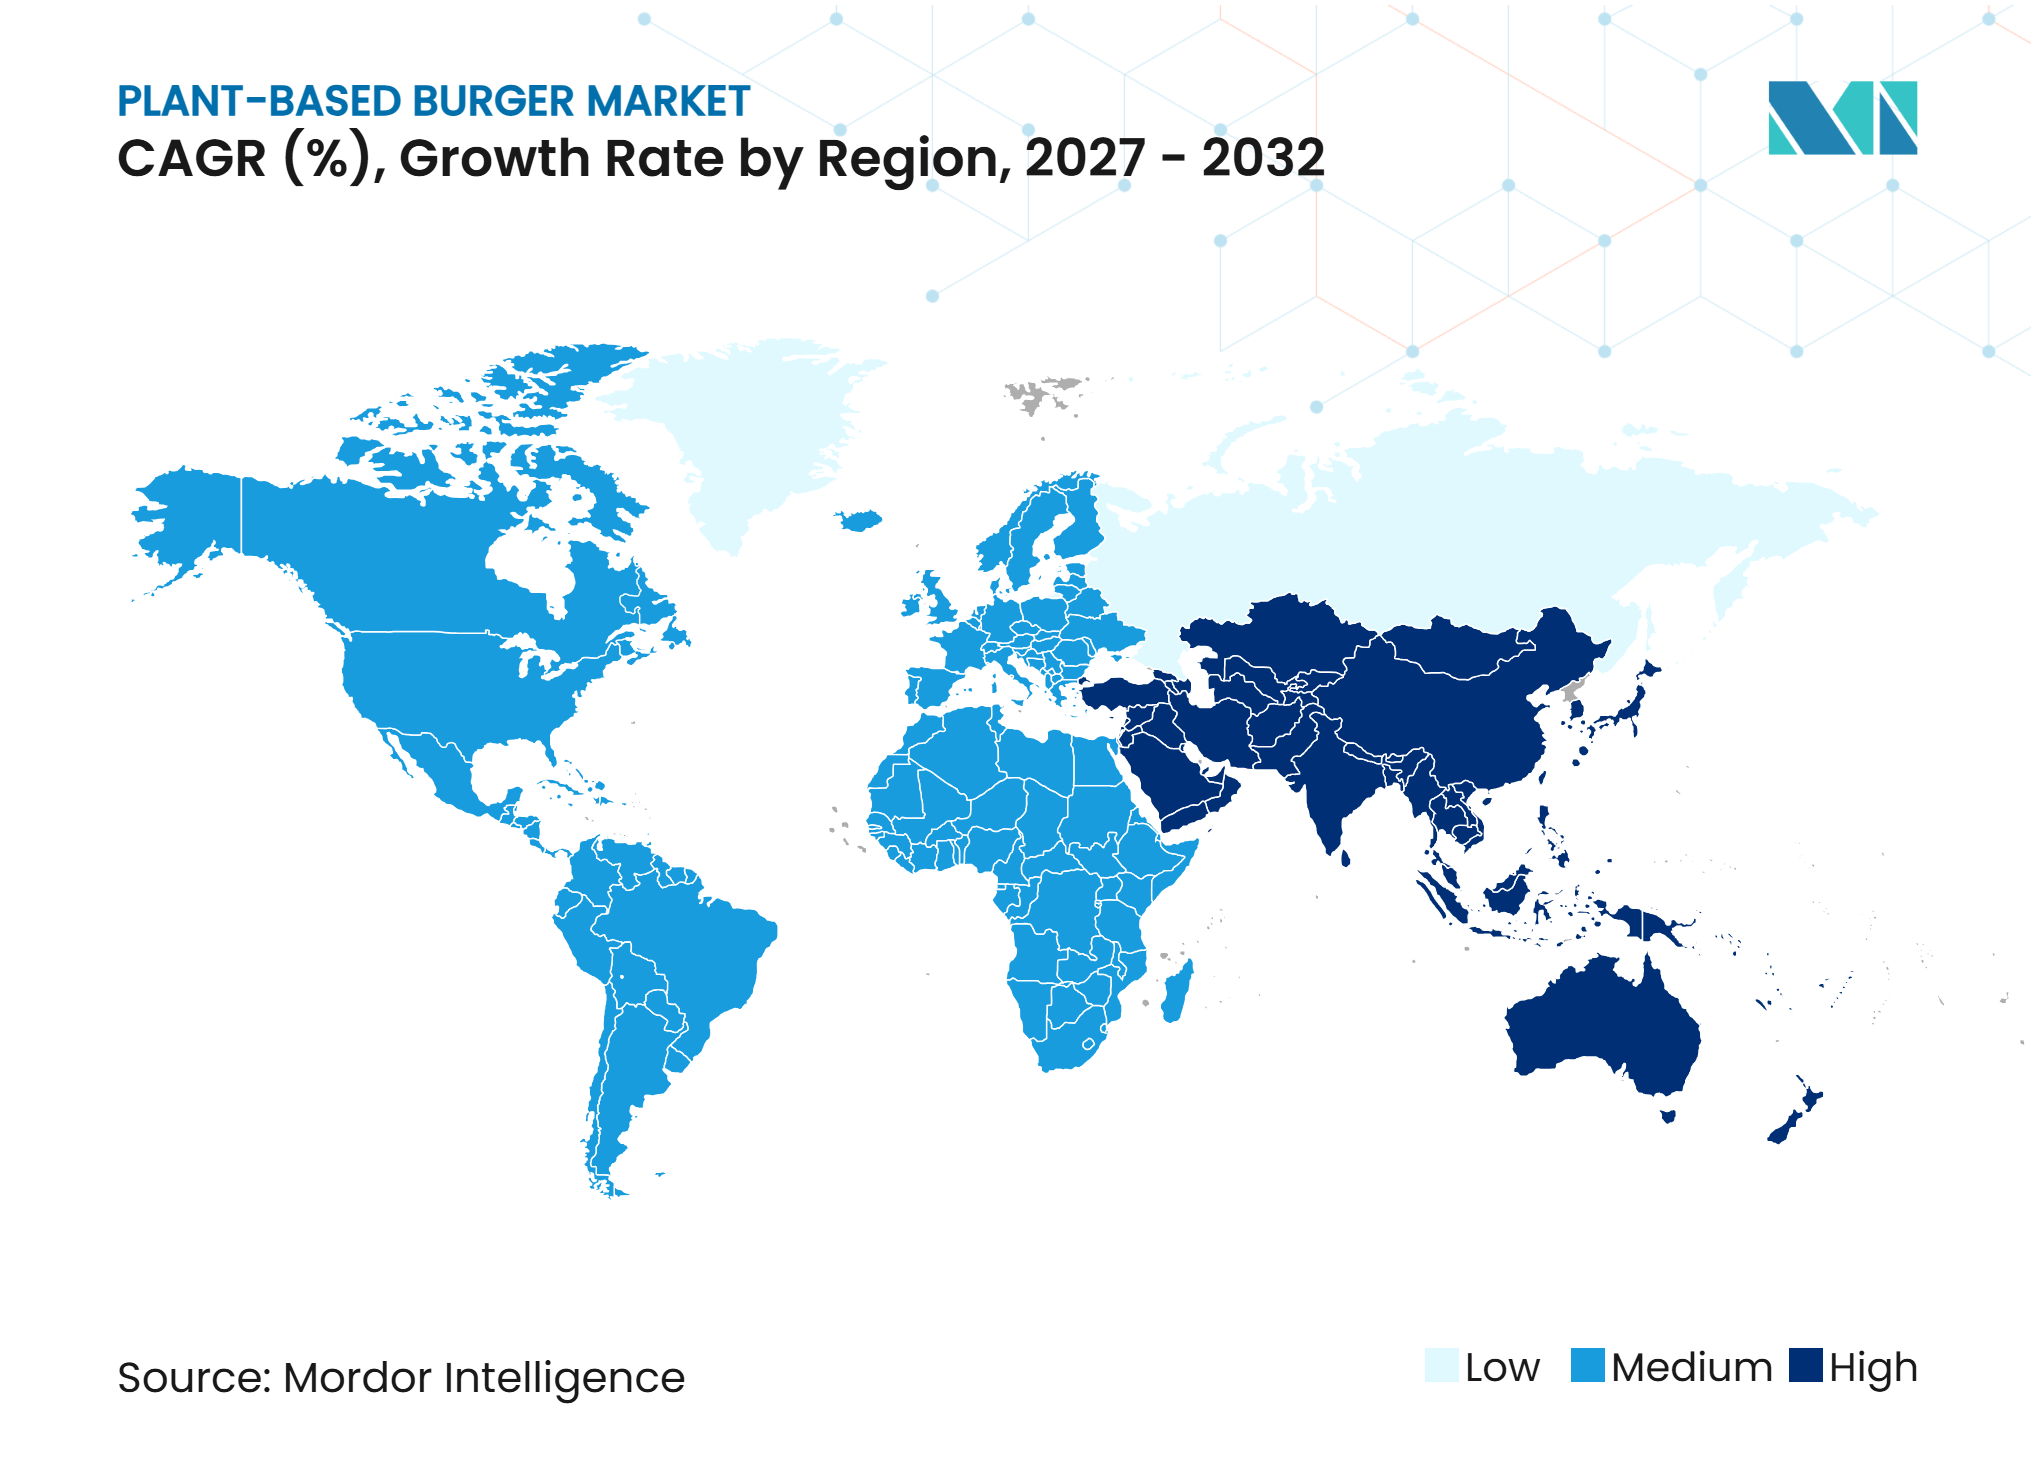
Por geografía, América del Norte representó el 31,46% del valor regional en 2026, mientras que se prevé que Asia-Pacífico crezca a un CAGR del 15,70% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente adopción de dietas flexitarianas e intención de reducir el consumo de carne | +2.5% | Global, con particular fortaleza en América del Norte y Europa Occidental | Mediano plazo (2 a 4 años) |
| Aumento de la conciencia sobre la salud y la nutrición | +2.0% | Global; mayor en América del Norte, Europa Occidental y Asia-Pacífico urbana | Mediano plazo (2 a 4 años) |
| Mejoras en sabor, textura y rendimiento de cocción | +1.8% | Global; crítico para la adopción masiva en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la disponibilidad minorista y la distribución por comercio electrónico | +1.5% | Global; aceleración más rápida en Asia-Pacífico y Europa Occidental | Corto a mediano plazo |
| Creciente adopción en servicios de alimentación y restaurantes de servicio rápido | +1.2% | América del Norte, Europa, Asia-Pacífico; emergente en América del Sur | Mediano plazo (2 a 4 años) |
| Diversificación de fuentes de proteínas vegetales y formulaciones de productos localizadas | +0.8% | Núcleo en Asia-Pacífico, expansión hacia América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Dietas Flexitarianas e Intención de Reducir el Consumo de Carne
El creciente interés de los consumidores en las dietas flexitarianas y la reducción del consumo de carne está impulsando la demanda de alternativas de hamburguesas de origen vegetal, ya que los consumidores incorporan cada vez más proteínas de origen vegetal en sus hábitos alimentarios habituales. Según la Encuesta de Actitudes Públicas de 2025 realizada por Eating Better y The Food Foundation, el 22% de los consumidores del Reino Unido declararon comer menos carne que el año anterior, mientras que dos tercios expresaron apertura a reducir el consumo de carne. Del mismo modo, una investigación de consumidores de 2025 realizada por el Good Food Institute (GFI) encontró que el 42% de los adultos encuestados en los Estados Unidos consideraban atractiva la carne de origen vegetal, mientras que el 51% tenía al menos cierta probabilidad de consumirla[1]. Estos cambios en las preferencias dietéticas están creando oportunidades para que las hamburguesas de origen vegetal ganen una mayor aceptación como opciones de proteínas alternativas.
Aumento de la Conciencia sobre la Salud y la Nutrición
La creciente conciencia de los consumidores sobre la calidad dietética, la ingesta de proteínas y los beneficios nutricionales está impulsando el interés en las alternativas de hamburguesas de origen vegetal. Los consumidores consideran cada vez más atributos nutricionales como el contenido de proteínas, la fibra y la composición de nutrientes al evaluar sus opciones alimentarias, lo que crea oportunidades para productos que se alineen con las preferencias alimentarias orientadas a la salud. Según la Encuesta de Alimentación y Salud 2025 del Consejo Internacional de Información Alimentaria (IFIC), el 38% de los estadounidenses identificaron ser una buena fuente de proteínas como una característica definitoria de los alimentos saludables, convirtiéndola en el criterio seleccionado con mayor frecuencia[2]. Este creciente énfasis en el valor nutricional está alentando a los fabricantes a desarrollar hamburguesas de origen vegetal con perfiles mejorados de proteínas y fibra, lo que respalda su atractivo entre los consumidores conscientes de la salud.
Mejoras en Sabor, Textura y Rendimiento de Cocción
Los avances en la ciencia de los alimentos y el procesamiento de proteínas vegetales están mejorando las características sensoriales de las hamburguesas de origen vegetal, haciéndolas cada vez más comparables a los productos cárnicos convencionales en sabor, textura, jugosidad y rendimiento de cocción. Según el estudio Taste of the Industry 2025 de NECTAR, que evaluó 122 productos cárnicos de origen vegetal en 14 categorías mediante pruebas sensoriales a ciegas, 20 productos fueron calificados como igual de buenos o mejores que sus equivalentes cárnicos convencionales por al menos el 50% de los participantes[3]. Estos hallazgos destacan el progreso logrado a través de la formulación de productos y la innovación sensorial. Las mejoras continuas en la estructuración de proteínas, el desarrollo del sabor y las características de cocción están respaldando la aceptación del producto y fomentando una adopción más amplia por parte de los consumidores.
Expansión de la Disponibilidad Minorista y la Distribución por Comercio Electrónico
La expansión de la disponibilidad minorista y la creciente adopción de plataformas de comercio electrónico están mejorando el acceso de los consumidores a las hamburguesas de origen vegetal a través de múltiples canales de compra. Una mayor colocación de productos en supermercados, hipermercados, tiendas especializadas de alimentos y minoristas de conveniencia está aumentando la visibilidad del producto y haciendo que las opciones de proteínas alternativas sean más accesibles para los consumidores del mercado masivo. Al mismo tiempo, las plataformas de compras de comestibles en línea y los canales de venta directa al consumidor están proporcionando oportunidades de compra adicionales a través de pedidos convenientes, una selección de productos más amplia y entrega a domicilio. Estos avances en la distribución están ayudando a los fabricantes a llegar a diversos grupos de consumidores, fortalecer el conocimiento del producto y fomentar las compras repetidas, apoyando la mayor penetración de las hamburguesas de origen vegetal en el mercado alimentario.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sobreprecios y reducción del gasto del consumidor | -1.5% | Global; más agudo en América del Norte y Europa entre los segmentos sensibles al precio | Corto a mediano plazo (≤ 4 años) |
| Brechas persistentes en sabor, textura y jugosidad | -1.2% | Global; más agudo en América del Norte y los mercados europeos maduros | Mediano plazo (2 a 4 años) |
| Percepciones de alimentos ultraprocesados y preocupaciones sobre la lista de ingredientes | -0.8% | América del Norte, Reino Unido, Alemania, Australia; emergente en Asia-Pacífico | Corto a mediano plazo |
| Gestión de alérgenos y complejidad del cumplimiento normativo | -0.5% | Europa, Reino Unido (autorización de nuevos alimentos); Asia-Pacífico (normas nacionales variables) | Mediano a largo plazo |
| Fuente: Mordor Intelligence | |||
Sobreprecios y Reducción del Gasto del Consumidor
Los precios relativamente más altos de las hamburguesas de origen vegetal en comparación con los productos cárnicos convencionales pueden influir en las decisiones de compra y limitar su adopción entre los consumidores sensibles al precio. Las diferencias en los costos de los ingredientes, los requisitos de procesamiento especializado, la formulación del producto y la escala de fabricación pueden contribuir a precios minoristas más altos, lo que hace que la asequibilidad sea una consideración importante para los hogares. Durante períodos de mayor restricción del gasto del consumidor, los compradores pueden priorizar opciones de proteínas de menor costo o volver a los productos cárnicos convencionales para gestionar el gasto en comestibles. Esta sensibilidad al precio también puede afectar las compras repetidas, especialmente entre los consumidores que aún están explorando las alternativas de origen vegetal. En consecuencia, los fabricantes enfrentan el desafío de mejorar las eficiencias de producción y mantener precios competitivos para fomentar una adopción más amplia por parte de los consumidores.
Brechas Persistentes en Sabor, Textura y Jugosidad
A pesar de las mejoras en la formulación de productos y las tecnologías de procesamiento, replicar el sabor, la textura, la jugosidad y las características de cocción de la carne convencional sigue siendo un desafío importante para los fabricantes de hamburguesas de origen vegetal. Las diferencias en la estructura de las proteínas, la composición de las grasas y la retención de humedad pueden influir en la experiencia sensorial general, afectando la satisfacción del consumidor y la aceptación del producto. Algunos consumidores también pueden percibir que las hamburguesas de origen vegetal tienen sabores distintos, texturas más firmes o un comportamiento de cocción diferente en comparación con las alternativas tradicionales a base de carne. Estas diferencias sensoriales pueden influir en las preferencias de compra, especialmente entre los consumidores flexitarianos que esperan una experiencia de consumo comparable al cambiar entre opciones de proteínas. La innovación continua en la selección de ingredientes, el desarrollo del sabor y la estructuración de proteínas sigue siendo importante para mejorar el atractivo del producto y fomentar el consumo repetido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente de Proteína:
La Soja Domina pero la Proteína de Guisante Gana TerrenoLa proteína de soja tiene la mayor participación del mercado de hamburguesas de origen vegetal, representando el 36,42% en 2026, respaldada por su uso establecido en alternativas cárnicas, su favorable composición nutricional, su versatilidad funcional y su amplia disponibilidad. Sus características proteicas y su adaptabilidad al procesamiento la hacen adecuada para desarrollar formulaciones de hamburguesas con textura y consistencia deseables. Las cadenas de suministro de ingredientes establecidas y la familiaridad entre los fabricantes de alimentos respaldan aún más su amplia incorporación en productos de origen vegetal. La proteína de soja también ofrece flexibilidad de formulación en diferentes tipos de productos, lo que la convierte en un ingrediente importante para los fabricantes que buscan alternativas de hamburguesas escalables y comercialmente viables. Su posición establecida en el procesamiento de alimentos continúa respaldando su participación de mercado líder.
Se proyecta que la proteína de guisante sea la fuente de proteína de más rápido crecimiento, registrando una CAGR del 14,62% durante 2027–2032, impulsada por el creciente interés en ingredientes alternativos de proteínas vegetales y la diversificación de las formulaciones de productos. Sus propiedades funcionales, composición nutricional y compatibilidad con diferentes aplicaciones alimentarias están fomentando una adopción más amplia entre los fabricantes. La creciente inversión en el procesamiento de ingredientes y la capacidad de producción también está mejorando la disponibilidad de ingredientes especializados de proteína de guisante. Además, los continuos avances en las tecnologías de extracción y estructuración de proteínas están permitiendo su incorporación en formulaciones de hamburguesas. Se espera que la creciente demanda de fuentes variadas de proteínas vegetales y la innovación en productos fortalezcan la posición de mercado de la proteína de guisante durante el período de pronóstico.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma del Producto:
Los Congelados Lideran pero los Estables en Almacén Desafían la ConvenciónLos productos congelados tienen la mayor participación del mercado de hamburguesas de origen vegetal, representando el 83,76% en 2026, respaldados por su mayor vida útil, almacenamiento conveniente e infraestructura de distribución establecida. Los formatos congelados permiten a los fabricantes y minoristas mantener la calidad del producto al tiempo que apoyan una distribución más amplia y la gestión de inventarios. Su compatibilidad con las cadenas de suministro de alimentos congelados existentes también facilita la disponibilidad minorista y el almacenamiento doméstico. Además, la familiaridad establecida de los consumidores con los alimentos congelados y la demanda de preparación conveniente respaldan la demanda de hamburguesas de origen vegetal congeladas. Estas ventajas operativas y de distribución continúan reforzando el dominio de los productos congelados en el mercado.
Se proyecta que los productos estables en almacén sean la categoría de más rápido crecimiento, registrando una CAGR del 15,21% durante 2027–2032, respaldados por su conveniencia de almacenamiento, mayor vida útil y menor dependencia de la distribución controlada por temperatura. Estas características proporcionan a los fabricantes mayor flexibilidad en el transporte de productos, la gestión de inventarios y la accesibilidad al mercado. Los formatos estables en almacén también crean oportunidades para expandir la distribución a través de puntos de venta minoristas y canales de servicios de alimentación con infraestructura limitada de almacenamiento en frío. Las mejoras en la conservación de alimentos, las tecnologías de envasado y la formulación de productos están respaldando aún más el desarrollo de estos productos. Se espera que el creciente interés en opciones alimentarias convenientes y de fácil acceso acelere la adopción durante el período de pronóstico.
Por Naturaleza:
Los Convencionales Siguen Siendo la Base de Valor, los Orgánicos Capturan el Crecimiento PremiumLas hamburguesas de origen vegetal convencionales tienen la mayor participación del mercado, representando el 88,31% en 2026, respaldadas por su presencia establecida en los canales minoristas y de servicios de alimentación del mercado masivo. Su mayor disponibilidad, los procesos de fabricación establecidos y la familiaridad de los consumidores contribuyen a su posición de liderazgo. Las formulaciones convencionales también proporcionan a los fabricantes mayor flexibilidad en la selección de ingredientes, el desarrollo de productos y las estrategias de precios. Las redes de distribución establecidas y la amplia accesibilidad del producto respaldan aún más su adopción entre diferentes grupos de consumidores. La innovación continua en productos y las mejoras en la formulación están ayudando a mantener la sólida posición de las hamburguesas de origen vegetal convencionales en el mercado.
Se proyecta que las hamburguesas de origen vegetal orgánicas sean la categoría de más rápido crecimiento, registrando una CAGR del 14,87% durante 2027–2032, impulsadas por el creciente interés de los consumidores en ingredientes naturales, formulaciones con etiqueta limpia y productos alimentarios con perfiles de ingredientes reconocibles. La creciente conciencia sobre la transparencia de los ingredientes y las preferencias por opciones alimentarias mínimamente procesadas están alentando a los fabricantes a explorar formulaciones orgánicas. La creciente disponibilidad a través de minoristas especializados de alimentos y canales de distribución orientados a la salud también está mejorando la accesibilidad del producto. Además, los avances en el abastecimiento de ingredientes orgánicos y la formulación están apoyando la introducción de productos diferenciados. Se espera que el creciente interés en alternativas alimentarias orientadas a la salud y premium respalde la expansión de las hamburguesas de origen vegetal orgánicas durante el período de pronóstico.

Por Canal de Distribución:
Los Hipermercados Anclan el Mercado, el Comercio Electrónico se AceleraLos supermercados e hipermercados representan la mayor participación del canal de distribución, con el 58,27% en 2026, respaldados por sus extensas redes minoristas, amplias variedades de productos y patrones de compra establecidos de los consumidores. Estos establecimientos proporcionan a los fabricantes oportunidades para mejorar la visibilidad del producto, llegar a una base de clientes más amplia y fomentar el descubrimiento del producto a través de los canales de compra de comestibles establecidos. Su infraestructura existente de almacenamiento en frío también respalda la disponibilidad de hamburguesas de origen vegetal congeladas junto con productos alimentarios convencionales. Además, la colocación destacada en estantes y las actividades promocionales ayudan a fortalecer el conocimiento del consumidor y la accesibilidad del producto. Estos factores continúan apoyando a los supermercados e hipermercados como los principales canales de distribución para las hamburguesas de origen vegetal.
Se proyecta que el comercio minorista en línea y el comercio electrónico sean los canales de distribución de más rápido crecimiento, registrando una CAGR del 17,19% durante 2027–2032, impulsados por la creciente adopción de la compra de comestibles digital y la demanda de opciones de compra convenientes. Las plataformas en línea proporcionan a los consumidores acceso a una gama más amplia de productos, marcas y categorías de alimentos especializadas, lo que respalda el descubrimiento de productos y la flexibilidad de compra. Las mejoras en la infraestructura de entrega y la logística de cadena de frío también están facilitando la distribución de productos alimentarios sensibles a la temperatura a través de canales digitales. Además, las promociones dirigidas, la información sobre productos y las opciones de compra por suscripción están creando más oportunidades para que los fabricantes interactúen con los consumidores. Se espera que la continua expansión de los servicios de compras de comestibles en línea fortalezca la penetración del comercio electrónico en el mercado de hamburguesas de origen vegetal.
Análisis Geográfico
América del Norte
América del Norte tiene la mayor participación del mercado de hamburguesas de origen vegetal, representando el 31,46% en 2026, respaldada por patrones establecidos de consumo de alimentos de origen vegetal, infraestructura minorista desarrollada y amplia disponibilidad de productos de proteínas alternativas. La región se beneficia de una sólida innovación en productos, el creciente interés de los consumidores en la diversificación de proteínas y la presencia establecida de fabricantes de alimentos de origen vegetal. Los canales de servicios de alimentación, en particular los restaurantes de servicio rápido, también están apoyando el desarrollo del mercado al introducir opciones de hamburguesas de origen vegetal en los menús del mercado masivo y proporcionar a los consumidores oportunidades para explorar productos de proteínas alternativas. Además, las mejoras en el abastecimiento de proteínas vegetales, la formulación y las capacidades de fabricación están apoyando el desarrollo de productos y la disponibilidad comercial. Se espera que la continua penetración minorista y las colaboraciones con servicios de alimentación fortalezcan la posición de la región en el mercado global.
Asia-Pacífico
Se proyecta que Asia-Pacífico sea el mercado regional de más rápido crecimiento, registrando una CAGR del 15,70% durante 2027–2032, impulsado por la creciente urbanización, el cambio en las preferencias dietéticas y la expansión de la demanda de productos alimentarios convenientes. El creciente interés en fuentes alternativas de proteínas, respaldado por culturas alimentarias vegetarianas establecidas en varios mercados, está creando oportunidades para los fabricantes de hamburguesas de origen vegetal. La expansión de las redes de restaurantes de servicio rápido, la infraestructura minorista moderna y las plataformas de compras de comestibles en línea está mejorando aún más la accesibilidad del producto. Además, las crecientes inversiones en tecnología alimentaria, procesamiento de proteínas alternativas y capacidades de fabricación local están apoyando el desarrollo de productos adaptados regionalmente. Se espera que la creciente exposición de los consumidores a las tendencias alimentarias internacionales y el creciente interés en opciones de proteínas diversificadas aceleren la adopción del mercado en toda la región.
Europa, América del Sur, Oriente Medio y África
Europa representa un mercado establecido para las hamburguesas de origen vegetal, respaldado por una industria de proteínas alternativas desarrollada, la conciencia del consumidor y la amplia disponibilidad de productos de origen vegetal a través de canales minoristas y de servicios de alimentación. La innovación continua en productos, las preferencias por etiqueta limpia y la expansión de la oferta de servicios de alimentación están apoyando el desarrollo de la categoría en toda la región. Mientras tanto, América del Sur está experimentando un desarrollo gradual del mercado a medida que la urbanización, el cambio en las preferencias dietéticas y la expansión de las redes modernas de comercio minorista y restaurantes de servicio rápido mejoran el acceso a los productos de proteínas alternativas. Brasil, Argentina y Colombia ofrecen oportunidades para que los fabricantes introduzcan productos de hamburguesas de origen vegetal a través de canales establecidos de servicios de alimentación y comercio minorista especializado. En Oriente Medio y África, la creciente conciencia sobre la salud, la mayor exposición a las tendencias alimentarias internacionales y la expansión de la infraestructura minorista moderna están creando oportunidades para el desarrollo del mercado, particularmente en los mercados de consumidores urbanos.
Panorama Competitivo
Concentración del Mercado
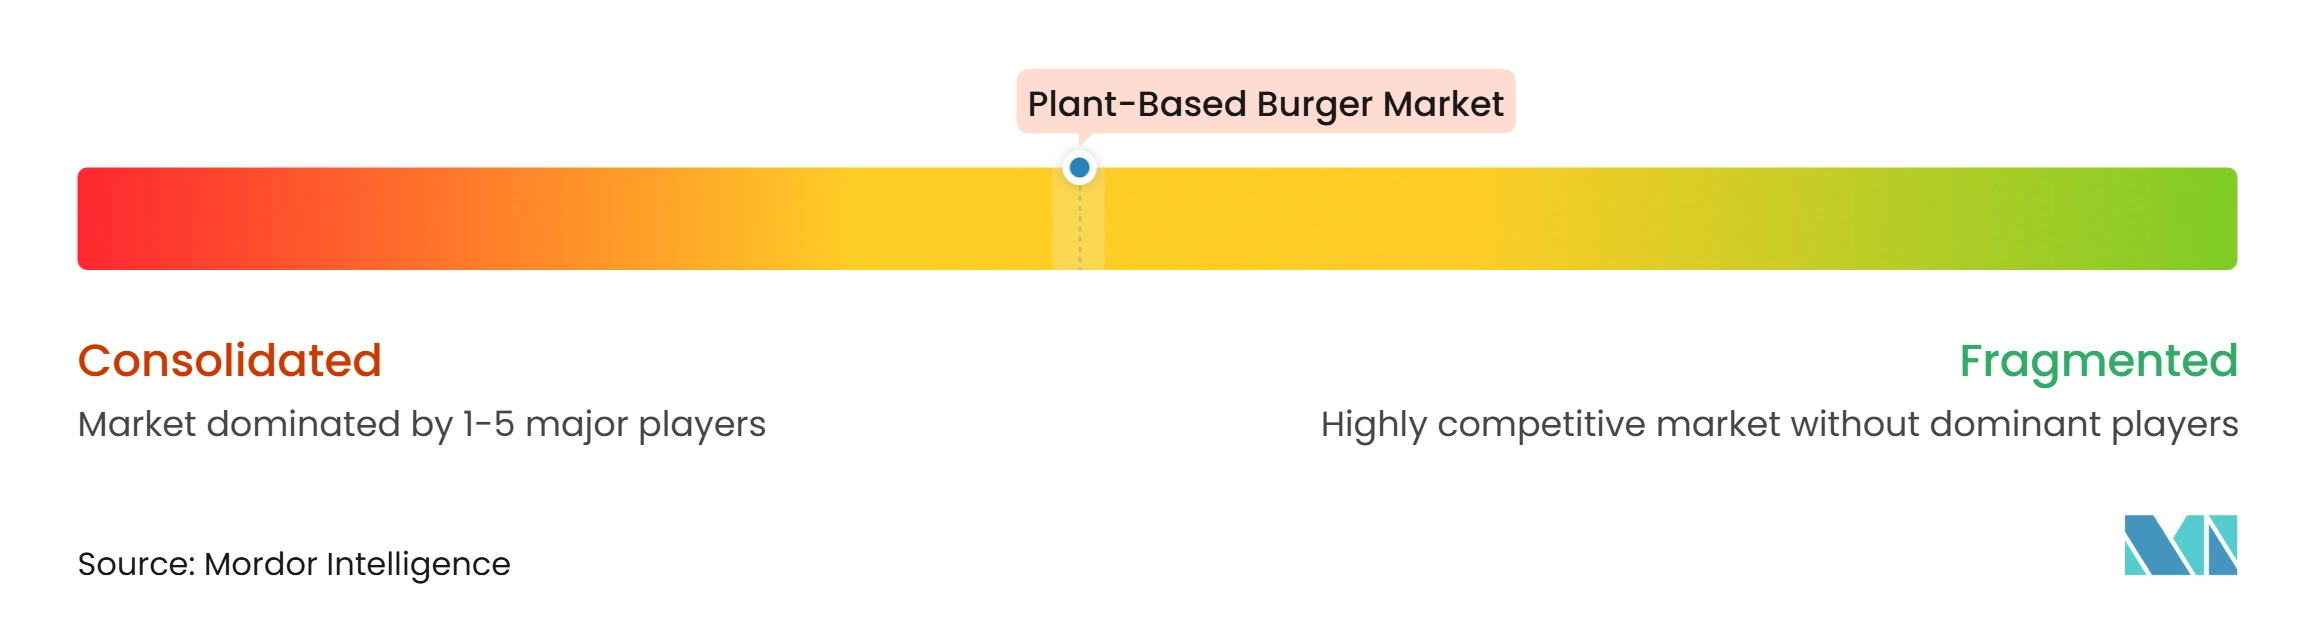
El mercado de hamburguesas de origen vegetal está moderadamente concentrado, con fabricantes de alimentos establecidos y empresas especializadas en proteínas alternativas que representan una participación significativa del mercado. Los actores líderes incluyen Beyond Meat Inc., Impossible Foods Inc., Nestlé S.A., Maple Leaf Foods Inc. y The Kraft Heinz Company, que mantienen posiciones competitivas a través de carteras de marcas establecidas, capacidades de innovación en productos y extensas redes de distribución. Su presencia en los canales minoristas y de servicios de alimentación, respaldada por inversiones en desarrollo de productos y capacidades de fabricación, fortalece su participación en el mercado global. La estructura competitiva también refleja la creciente importancia de la diferenciación de productos, el reconocimiento de marca y el alcance de la distribución para atraer a los consumidores.
Los actores líderes se centran en expandir sus carteras de hamburguesas de origen vegetal a través de lanzamientos de productos, mejoras en sabor y textura, mejoras nutricionales y el desarrollo de nuevas formulaciones. Las empresas también están fortaleciendo sus redes de distribución a través de asociaciones minoristas, colaboraciones con servicios de alimentación y expansión hacia mercados adicionales. Las inversiones en investigación y desarrollo, innovación en ingredientes y eficiencias de producción están apoyando los esfuerzos para mejorar la calidad del producto y la escalabilidad comercial. Además, los fabricantes están enfatizando cada vez más el contenido de proteínas, las formulaciones con etiqueta limpia y la versatilidad del producto para abordar las preferencias cambiantes de los consumidores y fortalecer el posicionamiento de la marca.
Los actores emergentes y los fabricantes regionales están contribuyendo a la competencia del mercado a través de formulaciones de productos diferenciadas, desarrollo de productos localizados y estrategias de distribución dirigidas. Empresas como Heura Foods, Vivera B.V., v2food Pty Ltd, OmniFoods y Moving Mountains Foods están expandiendo su presencia a través de innovaciones en proteínas alternativas y asociaciones con operadores minoristas y de servicios de alimentación. Estas empresas se centran en las preferencias de sabor regionales, la diversificación de ingredientes y las mejoras en la accesibilidad del producto para fortalecer sus posiciones en el mercado. Los fabricantes más pequeños y las empresas de tecnología alimentaria también están explorando formulaciones de proteínas mixtas, ingredientes orgánicos y fuentes alternativas de proteínas, creando oportunidades adicionales para la diferenciación de productos y la expansión competitiva.
Líderes de la Industria de Hamburguesas de Origen Vegetal
-
Beyond Meat Inc.
-
Impossible Foods Inc.
-
Nestlé S.A.
-
Maple Leaf Foods
-
Kraft Heinz, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hamburguesas de Origen Vegetal Empresas cubiertas en este informe
- Beyond Meat Inc.
- Impossible Foods Inc.
- Nestlé S.A.
- Kellanova
- Oumph!
- Conagra Brands, Inc.
- Maple Leaf Foods
- Quorn
- Kraft Heinz, Inc.
- Turtle Island Foods, Inc.
- Amy's Kitchen, Inc.
- Dr. Praeger's Sensible Foods, Inc.
- Heura Foods, S.L.
- Vivera B.V.
- The Hain Celestial Group, Inc.
- v2food Pty Ltd
- Moving Mountains Foods
- OmniFoods
- BEFORETHEBUTCHER INC.
- Hungry Planet, Inc.
Desarrollos recientes de la industria en Mercado de Hamburguesas de Origen Vegetal
- Septiembre de 2026: Impossible Foods se asoció con Tesco para lanzar cuatro productos en supermercados seleccionados del Reino Unido, incluidas las recién desarrolladas Impossible Burger Patties. Las hamburguesas fueron formuladas específicamente para los mercados del Reino Unido y Europa, con 18 g de proteína y 4 g de fibra dietética por unidad. El lanzamiento también marcó la expansión de la empresa en el comercio minorista de alimentación del Reino Unido.
- Septiembre de 2026: Beyond Meat presentó su gama Beyond Veggie como parte de su cartera de nutrición Phytosphere. La nueva gama de hamburguesas incluyó las variedades Chipotle Black Bean y Spiced Chickpea, elaboradas con más de 10 frutas, verduras, legumbres, semillas y proteínas vegetales.
- Marzo de 2026: Beyond Burger fue relanzada en 66 restaurantes BurgerFi en los Estados Unidos. El relanzamiento se produjo tras conversaciones entre BurgerFi y la organización de bienestar animal Mercy For Animals para restablecer una opción de hamburguesa totalmente vegana en el menú de la cadena de restaurantes.
- Noviembre de 2025: Dr. Praeger's presentó su nueva línea Grillhouse Burger, que comprendía la Grillhouse Burger y la Grillhouse Cheddar Burger. Los productos sin carne se lanzaron a nivel nacional en Whole Foods Market en los Estados Unidos, ampliando la cartera de hamburguesas de origen vegetal de la empresa.
Alcance del Informe Global del Mercado de Hamburguesas de Origen Vegetal
El mercado de hamburguesas de origen vegetal abarca la producción y venta de hamburguesas elaboradas principalmente a partir de proteínas de origen vegetal como alternativas a las hamburguesas convencionales a base de carne. El mercado está segmentado por fuente de proteína en soja, guisante, trigo, micoproteína y otros; por forma del producto en congelado, refrigerado y estable en almacén; por naturaleza en convencional y orgánico; por canal de distribución en supermercados, tiendas de conveniencia, tiendas especializadas, comercio minorista en línea y servicios de alimentación; y por geografía en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en USD.
Resumen de la segmentación
| Proteína de Soja | ||
| Proteína de Guisante | ||
| Proteína de Trigo | ||
| Micoproteína | ||
| Otras Fuentes de Proteína | dentro de Otros: | Proteína de Haba |
| Proteína de Lenteja y Garbanzo | |
| Congelado | Proteínas Vegetales Mixtas |
| Refrigerado | |
| Estable en Almacén/Ambiente |
| Convencional |
| Orgánico |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Tiendas Especializadas/de Alimentos Saludables |
| Comercio Minorista en Línea/Comercio Electrónico |
| Servicios de Alimentación |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Fuente de Proteína | Proteína de Soja | ||
| Proteína de Guisante | |||
| Proteína de Trigo | |||
| Micoproteína | |||
| Otras Fuentes de Proteína | dentro de Otros: | Proteína de Haba | |
| Por Forma del Producto | Proteína de Lenteja y Garbanzo | ||
| Congelado | Proteínas Vegetales Mixtas | ||
| Refrigerado | |||
| Estable en Almacén/Ambiente | |||
| Por Naturaleza | Convencional | ||
| Orgánico | |||
| Por Canal de Distribución | Supermercados/Hipermercados | ||
| Tiendas de Conveniencia | |||
| Tiendas Especializadas/de Alimentos Saludables | |||
| Comercio Minorista en Línea/Comercio Electrónico | |||
| Servicios de Alimentación | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Resto de América del Norte | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Italia | |||
| Francia | |||
| España | |||
| Países Bajos | |||
| Polonia | |||
| Bélgica | |||
| Suecia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Australia | |||
| Indonesia | |||
| Corea del Sur | |||
| Tailandia | |||
| Singapur | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Colombia | |||
| Chile | |||
| Perú | |||
| Resto de América del Sur | |||
| Oriente Medio y África | Sudáfrica | ||
| Arabia Saudita | |||
| Emiratos Árabes Unidos | |||
| Nigeria | |||
| Egipto | |||
| Marruecos | |||
| Turquía | |||
| Resto de Oriente Medio y África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de hamburguesas de origen vegetal para 2032?
Se proyecta que el mercado alcance los 12,54 mil millones de USD para 2032, creciendo a una CAGR del 13,49% de 2027 a 2032.
¿Qué fuente de proteína lidera las ventas de hamburguesas de origen vegetal?
La soja lidera por fuente de proteína con una participación del 36,42% en 2026, mientras que la proteína de guisante es la fuente de más rápido crecimiento con una CAGR del 14,62% hasta 2032.
¿Qué canal de ventas crecerá más rápido hasta 2032?
Se prevé que el comercio minorista en línea y el comercio electrónico crezcan a una CAGR del 17,19% a medida que las plataformas digitales amplíen el surtido y el descubrimiento de productos.
¿Qué región se espera que se expanda más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 15,70% de 2027 a 2032.