
Taille et part du marché des burgers à base de plantes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
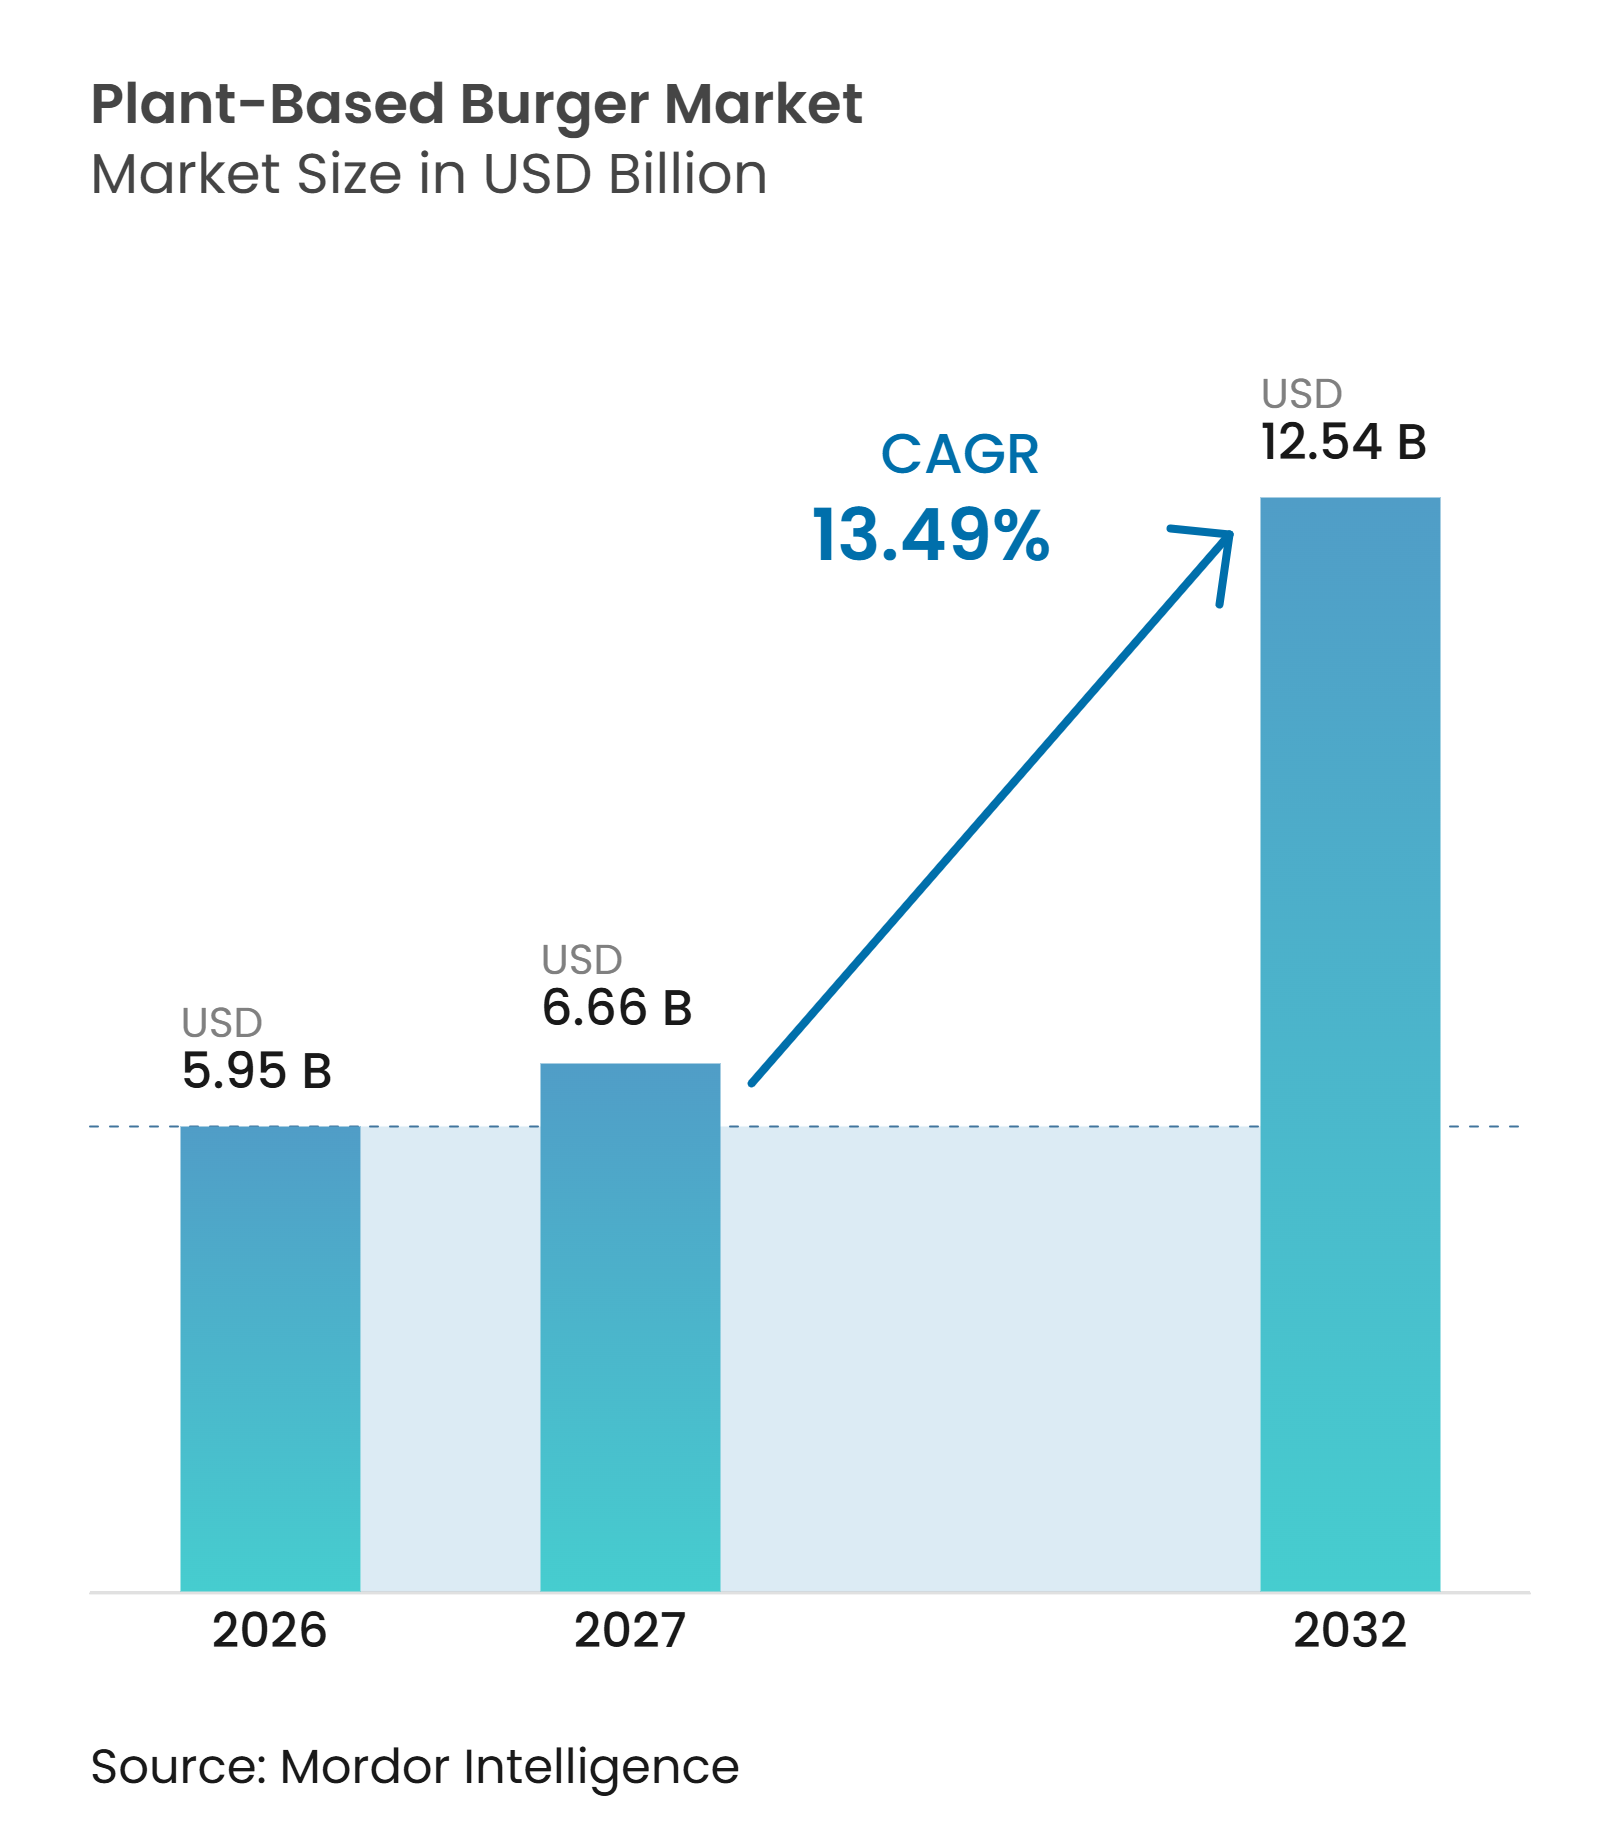
| Taille du Marché (2027) | 6.66 Milliards de dollars |
| Taille du Marché (2032) | 12.54 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.49 % |
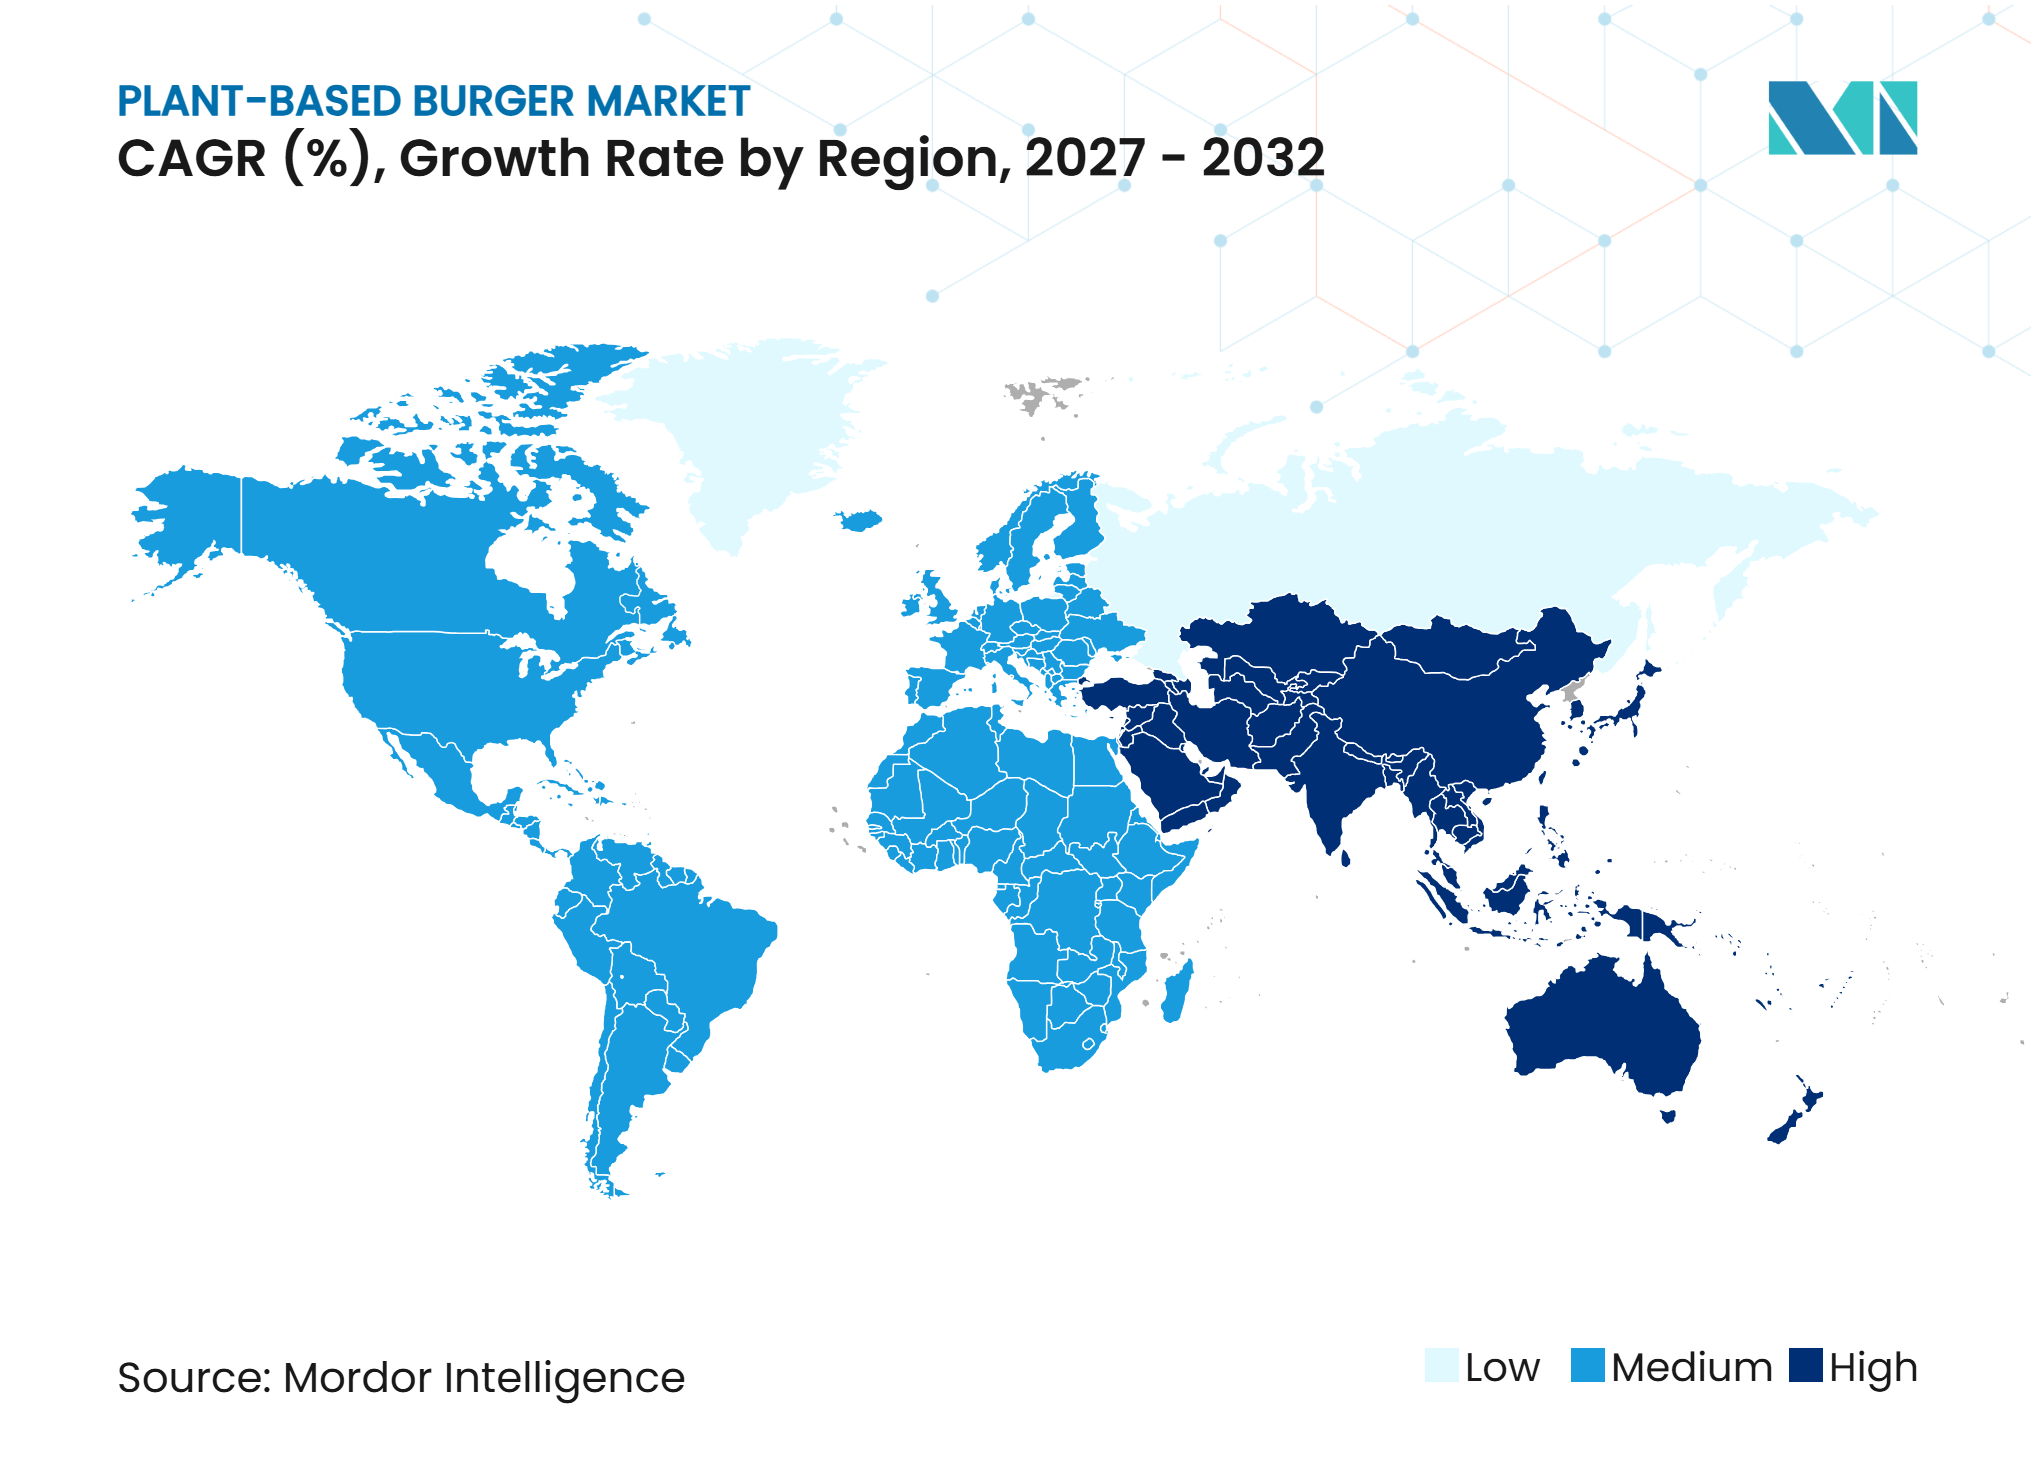
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des burgers à base de plantes par Mordor Intelligence
La taille du marché des burgers à base de plantes devrait croître de 5,95 milliards USD en 2026 à 6,66 milliards USD en 2027 et devrait atteindre 12,54 milliards USD d'ici 2032, à un CAGR de 13,49 % sur la période 2027-2032. Le marché connaît une forte croissance, soutenue par l'intérêt croissant des consommateurs pour les sources de protéines alternatives, les régimes flexitariens et des choix alimentaires plus durables. L'innovation produit, les améliorations du goût et de la texture, ainsi que les avancées dans les formulations de protéines végétales renforcent l'attrait des burgers à base de plantes auprès d'une base de consommateurs plus large. La disponibilité croissante dans les circuits de distribution au détail et en restauration, ainsi que le développement de l'infrastructure de chaîne du froid et de la distribution numérique, améliorent l'accessibilité des produits et encouragent l'essai par les consommateurs. L'intérêt croissant pour les produits alimentaires à étiquette propre, biologiques et à valeur nutritionnelle améliorée crée également des opportunités pour le développement de produits premium. Par ailleurs, l'augmentation des investissements en recherche et développement, l'expansion des capacités de production et les collaborations stratégiques au sein du secteur alimentaire soutiennent le développement du marché et élargissent l'adoption des burgers à base de plantes.
Points clés du rapport
-
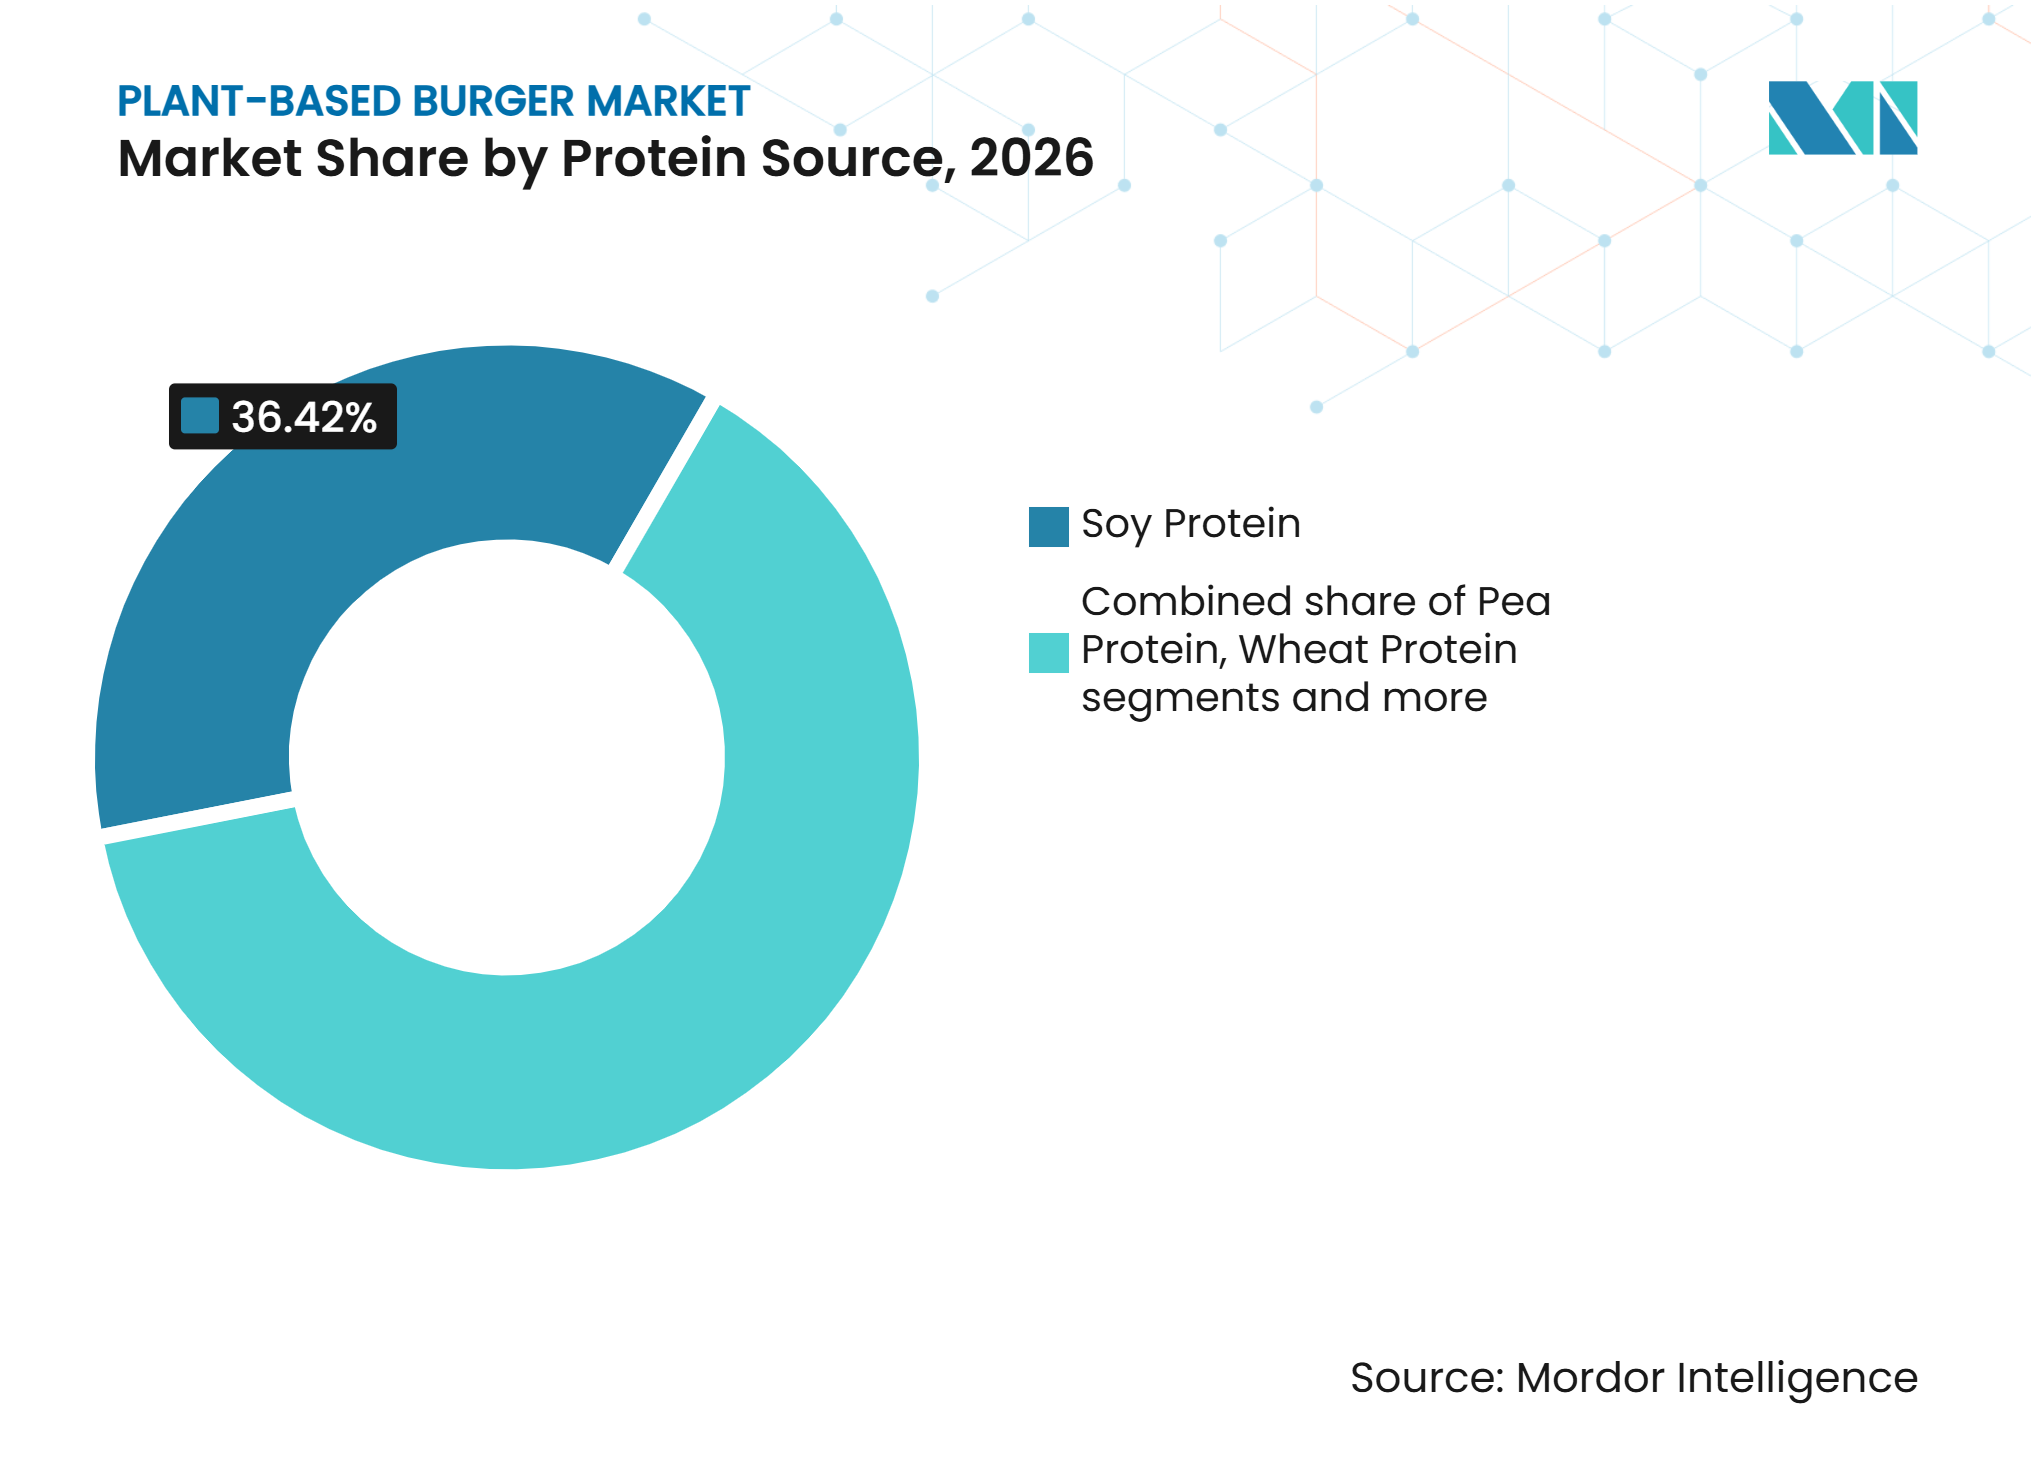
Par source de protéines, le soja détenait 36,42 % de la part de marché des burgers à base de plantes en 2026, tandis que le pois devrait enregistrer un CAGR de 14,62 % de 2027 à 2032.
-
Par forme de produit, les produits surgelés détenaient 83,76 % de la part de marché des burgers à base de plantes en 2026, tandis que les produits à longue conservation devraient croître à un CAGR de 15,21 % de 2027 à 2032.
-
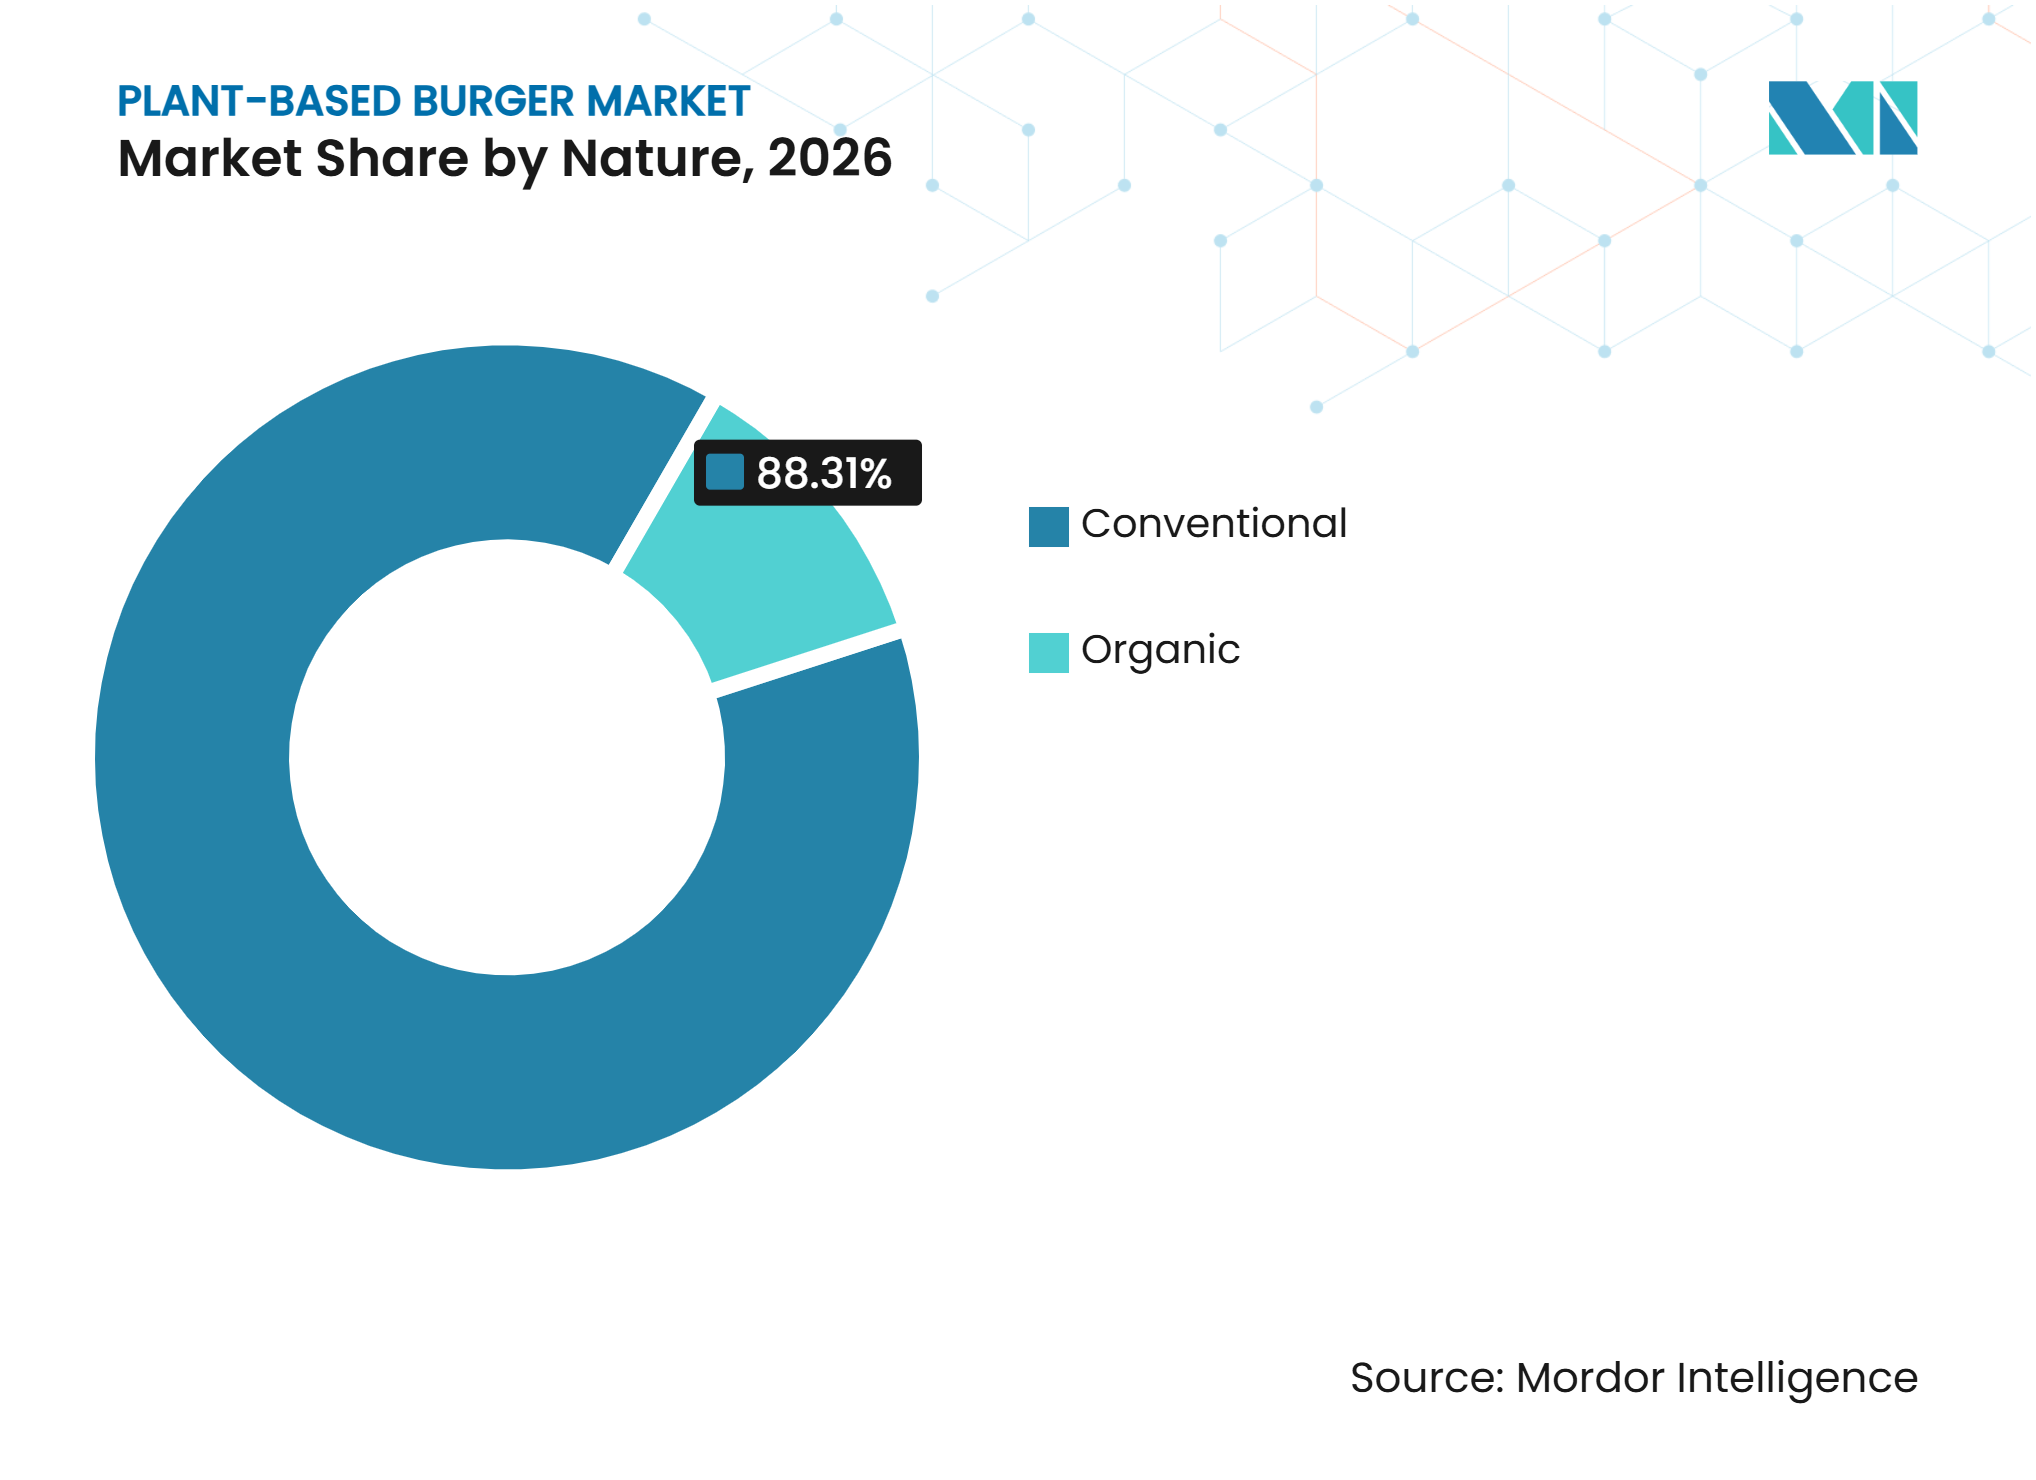
Par nature, les produits conventionnels détenaient 88,31 % de la valeur de la catégorie en 2026, tandis que les produits biologiques devraient croître à un CAGR de 14,87 % de 2027 à 2032.
-
Par canal de distribution, les supermarchés et hypermarchés détenaient 58,27 % de la part de marché des burgers à base de plantes en 2026, tandis que la vente au détail en ligne et le commerce électronique devraient croître à un CAGR de 17,19 % de 2027 à 2032.
-
Par géographie, l'Amérique du Nord détenait 31,46 % de la valeur régionale en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 15,70 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante du régime flexitarien et intention de réduire la consommation de viande | +2.5% | Mondial, avec une force particulière en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Prise de conscience croissante en matière de santé et de nutrition | +2.0% | Mondial ; plus élevé en Amérique du Nord, en Europe occidentale et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Améliorations du goût, de la texture et des performances à la cuisson | +1.8% | Mondial ; essentiel pour l'adoption grand public en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion de la disponibilité en grande distribution et de la distribution par commerce électronique | +1.5% | Mondial ; accélération la plus rapide en Asie-Pacifique et en Europe occidentale | Court à moyen terme |
| Adoption croissante par la restauration et les restaurants à service rapide | +1.2% | Amérique du Nord, Europe, Asie-Pacifique ; émergent en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Diversification des sources de protéines végétales et formulations de produits localisées | +0.8% | Cœur Asie-Pacifique, extension vers l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante du régime flexitarien et intention de réduire la consommation de viande
L'intérêt croissant des consommateurs pour les régimes flexitariens et la réduction de la consommation de viande soutient la demande d'alternatives de burgers à base de plantes, les consommateurs intégrant de plus en plus les protéines d'origine végétale dans leurs habitudes alimentaires régulières. Selon l'enquête sur les attitudes du public de 2025 menée par Eating Better et The Food Foundation, 22 % des consommateurs du Royaume-Uni ont déclaré manger moins de viande qu'un an auparavant, tandis que les deux tiers ont exprimé leur ouverture à réduire leur consommation de viande. De même, une étude consommateurs de 2025 réalisée par le Good Food Institute (GFI) a révélé que 42 % des adultes américains interrogés trouvaient la viande à base de plantes attrayante, tandis que 51 % étaient au moins assez susceptibles d'en consommer[1]. Ces évolutions des préférences alimentaires créent des opportunités pour les burgers à base de plantes de gagner une acceptation plus large en tant qu'options de protéines alternatives.
Prise de conscience croissante en matière de santé et de nutrition
La sensibilisation croissante des consommateurs à la qualité de l'alimentation, à l'apport en protéines et aux bénéfices nutritionnels soutient l'intérêt pour les alternatives de burgers à base de plantes. Les consommateurs prennent de plus en plus en compte les attributs nutritionnels tels que la teneur en protéines, les fibres et la composition en nutriments lors de l'évaluation de leurs choix alimentaires, créant des opportunités pour les produits qui s'alignent sur les préférences alimentaires soucieuses de la santé. Selon l'enquête 2025 sur l'alimentation et la santé du Conseil international d'information sur l'alimentation (IFIC), 38 % des Américains ont identifié le fait d'être une bonne source de protéines comme une caractéristique déterminante d'un aliment sain, ce qui en fait le critère le plus fréquemment sélectionné[2]. Cet accent croissant sur la valeur nutritionnelle encourage les fabricants à développer des burgers à base de plantes avec des profils améliorés en protéines et en fibres, renforçant leur attrait auprès des consommateurs soucieux de leur santé.
Améliorations du goût, de la texture et des performances à la cuisson
Les avancées en science alimentaire et dans le traitement des protéines végétales améliorent les caractéristiques sensorielles des burgers à base de plantes, les rendant de plus en plus comparables aux produits carnés conventionnels en termes de saveur, de texture, de jutosité et de performances à la cuisson. Selon l'étude Taste of the Industry 2025 de NECTAR, qui a évalué 122 produits carnés à base de plantes dans 14 catégories par des tests sensoriels en aveugle, 20 produits ont été jugés aussi bons ou meilleurs que leurs équivalents carnés conventionnels par au moins 50 % des participants[3]. Ces résultats soulignent les progrès réalisés grâce à la formulation de produits et à l'innovation sensorielle. Les améliorations continues dans la structuration des protéines, le développement des arômes et les caractéristiques de cuisson soutiennent l'acceptation des produits et encouragent une adoption plus large par les consommateurs.
Expansion de la disponibilité en grande distribution et de la distribution par commerce électronique
L'expansion de la disponibilité en grande distribution et l'adoption croissante des plateformes de commerce électronique améliorent l'accès des consommateurs aux burgers à base de plantes via de multiples canaux d'achat. Un référencement plus large dans les supermarchés, les hypermarchés, les épiceries spécialisées et les commerces de proximité accroît la visibilité des produits et rend les options de protéines alternatives plus accessibles aux consommateurs grand public. Parallèlement, les plateformes d'épicerie en ligne et les canaux de vente directe aux consommateurs offrent des opportunités d'achat supplémentaires grâce à des commandes pratiques, une sélection de produits plus large et la livraison à domicile. Ces développements en matière de distribution aident les fabricants à atteindre des groupes de consommateurs diversifiés, à renforcer la notoriété des produits et à encourager les achats répétés, soutenant ainsi la pénétration plus large des burgers à base de plantes sur le marché alimentaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Primes de prix et déclassement des consommateurs | -1.5% | Mondial ; plus aigu en Amérique du Nord et en Europe parmi les segments sensibles aux prix | Court à moyen terme (≤ 4 ans) |
| Écarts persistants de goût, de texture et de jutosité | -1.2% | Mondial ; plus aigu en Amérique du Nord et sur les marchés européens matures | Moyen terme (2 à 4 ans) |
| Perceptions des aliments ultra-transformés et préoccupations relatives à la liste des ingrédients | -0.8% | Amérique du Nord, Royaume-Uni, Allemagne, Australie ; émergent en Asie-Pacifique | Court à moyen terme |
| Gestion des allergènes et complexité de la conformité réglementaire | -0.5% | Europe, Royaume-Uni (autorisation de nouveaux aliments) ; Asie-Pacifique (normes nationales variables) | Moyen à long terme |
| Source: Mordor Intelligence | |||
Primes de prix et déclassement des consommateurs
Les prix relativement plus élevés des burgers à base de plantes par rapport aux produits carnés conventionnels peuvent influencer les décisions d'achat et limiter leur adoption parmi les consommateurs sensibles aux prix. Les différences de coûts des ingrédients, les exigences de traitement spécialisé, la formulation des produits et l'échelle de fabrication peuvent contribuer à des prix de détail plus élevés, faisant de l'accessibilité financière une considération importante pour les ménages. En période de dépenses de consommation plus contraintes, les acheteurs peuvent privilégier des options de protéines moins coûteuses ou revenir vers des produits carnés conventionnels pour gérer leurs dépenses alimentaires. Cette sensibilité aux prix peut également affecter les achats répétés, en particulier parmi les consommateurs qui explorent encore les alternatives à base de plantes. Par conséquent, les fabricants sont confrontés au défi d'améliorer les efficiences de production et de maintenir des prix compétitifs pour encourager une adoption plus large par les consommateurs.
Écarts persistants de goût, de texture et de jutosité
Malgré les améliorations dans la formulation des produits et les technologies de traitement, reproduire le goût, la texture, la jutosité et les caractéristiques de cuisson de la viande conventionnelle reste un défi important pour les fabricants de burgers à base de plantes. Les différences dans la structure des protéines, la composition en graisses et la rétention d'humidité peuvent influencer l'expérience sensorielle globale, affectant la satisfaction des consommateurs et l'acceptation des produits. Certains consommateurs peuvent également percevoir les burgers à base de plantes comme ayant des saveurs distinctes, des textures plus fermes ou un comportement à la cuisson différent par rapport aux alternatives traditionnelles à base de viande. Ces différences sensorielles peuvent influencer les préférences d'achat, en particulier parmi les consommateurs flexitariens qui attendent une expérience de dégustation comparable lorsqu'ils alternent entre les options de protéines. L'innovation continue dans la sélection des ingrédients, le développement des arômes et la structuration des protéines reste importante pour améliorer l'attrait des produits et encourager la consommation répétée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source de protéines :
le soja domine mais les protéines de pois gagnent du terrainLes protéines de soja détiennent la plus grande part du marché des burgers à base de plantes, représentant 36,42 % en 2026, soutenues par leur utilisation établie dans les substituts de viande, leur composition nutritionnelle favorable, leur polyvalence fonctionnelle et leur large disponibilité. Leurs caractéristiques protéiques et leur adaptabilité au traitement les rendent adaptées au développement de formulations de burgers avec une texture et une consistance souhaitables. Les chaînes d'approvisionnement en ingrédients établies et la familiarité des fabricants alimentaires soutiennent davantage leur incorporation généralisée dans les produits à base de plantes. Les protéines de soja offrent également une flexibilité de formulation pour différents types de produits, ce qui en fait un ingrédient important pour les fabricants cherchant des alternatives de burgers évolutives et commercialement viables. Leur position établie dans la transformation alimentaire continue de soutenir leur part de marché dominante.
Les protéines de pois devraient être la source de protéines à la croissance la plus rapide, enregistrant un CAGR de 14,62 % durant 2027–2032, portées par l'intérêt croissant pour les ingrédients alternatifs de protéines végétales et la diversification des formulations de produits. Leurs propriétés fonctionnelles, leur composition nutritionnelle et leur compatibilité avec différentes applications alimentaires encouragent une adoption plus large parmi les fabricants. Les investissements croissants dans le traitement des ingrédients et les capacités de production améliorent également la disponibilité des ingrédients spécialisés à base de protéines de pois. De plus, les avancées continues dans les technologies d'extraction et de structuration des protéines permettent leur incorporation dans les formulations de burgers. La demande croissante de sources variées de protéines végétales et l'innovation produit devraient renforcer la position des protéines de pois sur le marché au cours de la période de prévision.



Par forme de produit :
le surgelé domine mais les produits à longue conservation remettent en question les conventionsLes produits surgelés détiennent la plus grande part du marché des burgers à base de plantes, représentant 83,76 % en 2026, soutenus par leur durée de conservation plus longue, leur stockage pratique et leur infrastructure de distribution établie. Les formats surgelés permettent aux fabricants et aux détaillants de maintenir la qualité des produits tout en soutenant une distribution plus large et la gestion des stocks. Leur compatibilité avec les chaînes d'approvisionnement de produits surgelés existantes facilite également la disponibilité en grande distribution et le stockage à domicile. De plus, la familiarité établie des consommateurs avec les aliments surgelés et la demande de préparation pratique soutiennent la demande de burgers à base de plantes surgelés. Ces avantages opérationnels et de distribution continuent de renforcer la domination des produits surgelés sur le marché.
Les produits à longue conservation devraient être la catégorie à la croissance la plus rapide, enregistrant un CAGR de 15,21 % durant 2027–2032, soutenus par leur commodité de stockage, leur durée de conservation prolongée et leur dépendance réduite à la distribution à température contrôlée. Ces caractéristiques offrent aux fabricants une plus grande flexibilité dans le transport des produits, la gestion des stocks et l'accessibilité au marché. Les formats à longue conservation créent également des opportunités pour élargir la distribution via des points de vente au détail et des canaux de restauration disposant d'une infrastructure de stockage à froid limitée. Les améliorations dans la conservation des aliments, les technologies d'emballage et la formulation des produits soutiennent davantage le développement de ces produits. L'intérêt croissant pour des options alimentaires pratiques et facilement accessibles devrait accélérer l'adoption au cours de la période de prévision.
Par nature :
le conventionnel reste la base de valeur, le biologique capte la croissance premiumLes burgers à base de plantes conventionnels détiennent la plus grande part du marché, représentant 88,31 % en 2026, soutenus par leur présence établie dans les circuits de distribution grand public et en restauration. Leur plus grande disponibilité, leurs processus de fabrication établis et la familiarité des consommateurs contribuent à leur position dominante. Les formulations conventionnelles offrent également aux fabricants une plus grande flexibilité dans la sélection des ingrédients, le développement des produits et les stratégies de tarification. Les réseaux de distribution établis et la large accessibilité des produits soutiennent davantage leur adoption parmi différents groupes de consommateurs. L'innovation continue des produits et les améliorations de formulation contribuent à maintenir la position forte des burgers à base de plantes conventionnels sur le marché.
Les burgers à base de plantes biologiques devraient être la catégorie à la croissance la plus rapide, enregistrant un CAGR de 14,87 % durant 2027–2032, portés par l'intérêt croissant des consommateurs pour les ingrédients naturels, les formulations à étiquette propre et les produits alimentaires avec des profils d'ingrédients reconnaissables. La sensibilisation croissante à la transparence des ingrédients et les préférences pour les options alimentaires peu transformées encouragent les fabricants à explorer les formulations biologiques. La disponibilité croissante via les détaillants alimentaires spécialisés et les canaux de distribution axés sur la santé améliore également l'accessibilité des produits. De plus, les développements dans l'approvisionnement en ingrédients biologiques et la formulation soutiennent l'introduction de produits différenciés. L'intérêt croissant pour les alternatives alimentaires axées sur la santé et premium devrait soutenir l'expansion des burgers à base de plantes biologiques au cours de la période de prévision.

Par canal de distribution :
les hypermarchés ancrent le marché, le commerce électronique s'accélèreLes supermarchés et hypermarchés représentent la plus grande part du canal de distribution, soit 58,27 % en 2026, soutenus par leurs vastes réseaux de distribution, leurs larges assortiments de produits et les habitudes d'achat établies des consommateurs. Ces points de vente offrent aux fabricants des opportunités d'améliorer la visibilité des produits, d'atteindre une base de clientèle plus large et d'encourager la découverte de produits via les circuits d'achat alimentaire établis. Leur infrastructure de stockage à froid existante soutient également la disponibilité des burgers à base de plantes surgelés aux côtés des produits alimentaires conventionnels. De plus, un placement en rayon bien visible et des activités promotionnelles contribuent à renforcer la notoriété des consommateurs et l'accessibilité des produits. Ces facteurs continuent de soutenir les supermarchés et hypermarchés en tant que principaux canaux de distribution pour les burgers à base de plantes.
La vente au détail en ligne et le commerce électronique devraient être les canaux de distribution à la croissance la plus rapide, enregistrant un CAGR de 17,19 % durant 2027–2032, portés par l'adoption croissante de l'épicerie numérique et la demande d'options d'achat pratiques. Les plateformes en ligne offrent aux consommateurs un accès à une gamme plus large de produits, de marques et de catégories alimentaires spécialisées, soutenant la découverte de produits et la flexibilité d'achat. Les améliorations de l'infrastructure de livraison et de la logistique de chaîne du froid facilitent également la distribution de produits alimentaires sensibles à la température via les canaux numériques. De plus, les promotions ciblées, les informations sur les produits et les options d'achat par abonnement créent d'autres opportunités pour les fabricants d'engager les consommateurs. L'expansion continue des services d'épicerie en ligne devrait renforcer la pénétration du commerce électronique sur le marché des burgers à base de plantes.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détient la plus grande part du marché des burgers à base de plantes, représentant 31,46 % en 2026, soutenue par des habitudes de consommation alimentaire à base de plantes établies, une infrastructure de distribution développée et une large disponibilité de produits protéinés alternatifs. La région bénéficie d'une forte innovation produit, d'un intérêt croissant des consommateurs pour la diversification des protéines et de la présence établie de fabricants d'aliments à base de plantes. Les canaux de restauration, notamment les restaurants à service rapide, soutiennent également le développement du marché en introduisant des options de burgers à base de plantes dans les menus grand public et en offrant aux consommateurs des opportunités d'explorer des produits protéinés alternatifs. De plus, les améliorations dans l'approvisionnement en protéines végétales, la formulation et les capacités de fabrication soutiennent le développement des produits et la disponibilité commerciale. La pénétration continue en grande distribution et les collaborations en restauration devraient renforcer la position de la région sur le marché mondial.
Asie-Pacifique
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, enregistrant un CAGR de 15,70 % durant 2027–2032, portée par l'urbanisation croissante, l'évolution des préférences alimentaires et la demande croissante de produits alimentaires pratiques. L'intérêt croissant pour les sources de protéines alternatives, soutenu par des cultures alimentaires végétariennes établies dans plusieurs marchés, crée des opportunités pour les fabricants de burgers à base de plantes. L'expansion des réseaux de restaurants à service rapide, de l'infrastructure de distribution moderne et des plateformes d'épicerie en ligne améliore davantage l'accessibilité des produits. De plus, les investissements croissants dans la technologie alimentaire, le traitement des protéines alternatives et les capacités de fabrication locale soutiennent le développement de produits adaptés aux marchés régionaux. L'exposition croissante des consommateurs aux tendances alimentaires internationales et l'intérêt grandissant pour des options de protéines diversifiées devraient accélérer l'adoption du marché dans toute la région.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe représente un marché établi pour les burgers à base de plantes, soutenu par un secteur des protéines alternatives développé, la sensibilisation des consommateurs et la large disponibilité de produits à base de plantes via les circuits de distribution au détail et en restauration. L'innovation continue des produits, les préférences pour les étiquettes propres et l'élargissement de l'offre en restauration soutiennent le développement de la catégorie dans toute la région. Pendant ce temps, l'Amérique du Sud connaît un développement progressif du marché à mesure que l'urbanisation, l'évolution des préférences alimentaires et l'expansion des réseaux modernes de distribution au détail et de restaurants à service rapide améliorent l'accès aux produits protéinés alternatifs. Le Brésil, l'Argentine et la Colombie offrent des opportunités aux fabricants d'introduire des produits de burgers à base de plantes via les circuits de restauration et de distribution spécialisée établis. Au Moyen-Orient et en Afrique, la sensibilisation croissante à la santé, l'exposition accrue aux tendances alimentaires internationales et l'expansion de l'infrastructure de distribution moderne créent des opportunités de développement du marché, notamment dans les marchés de consommateurs urbains.
Paysage concurrentiel
Concentration du Marché
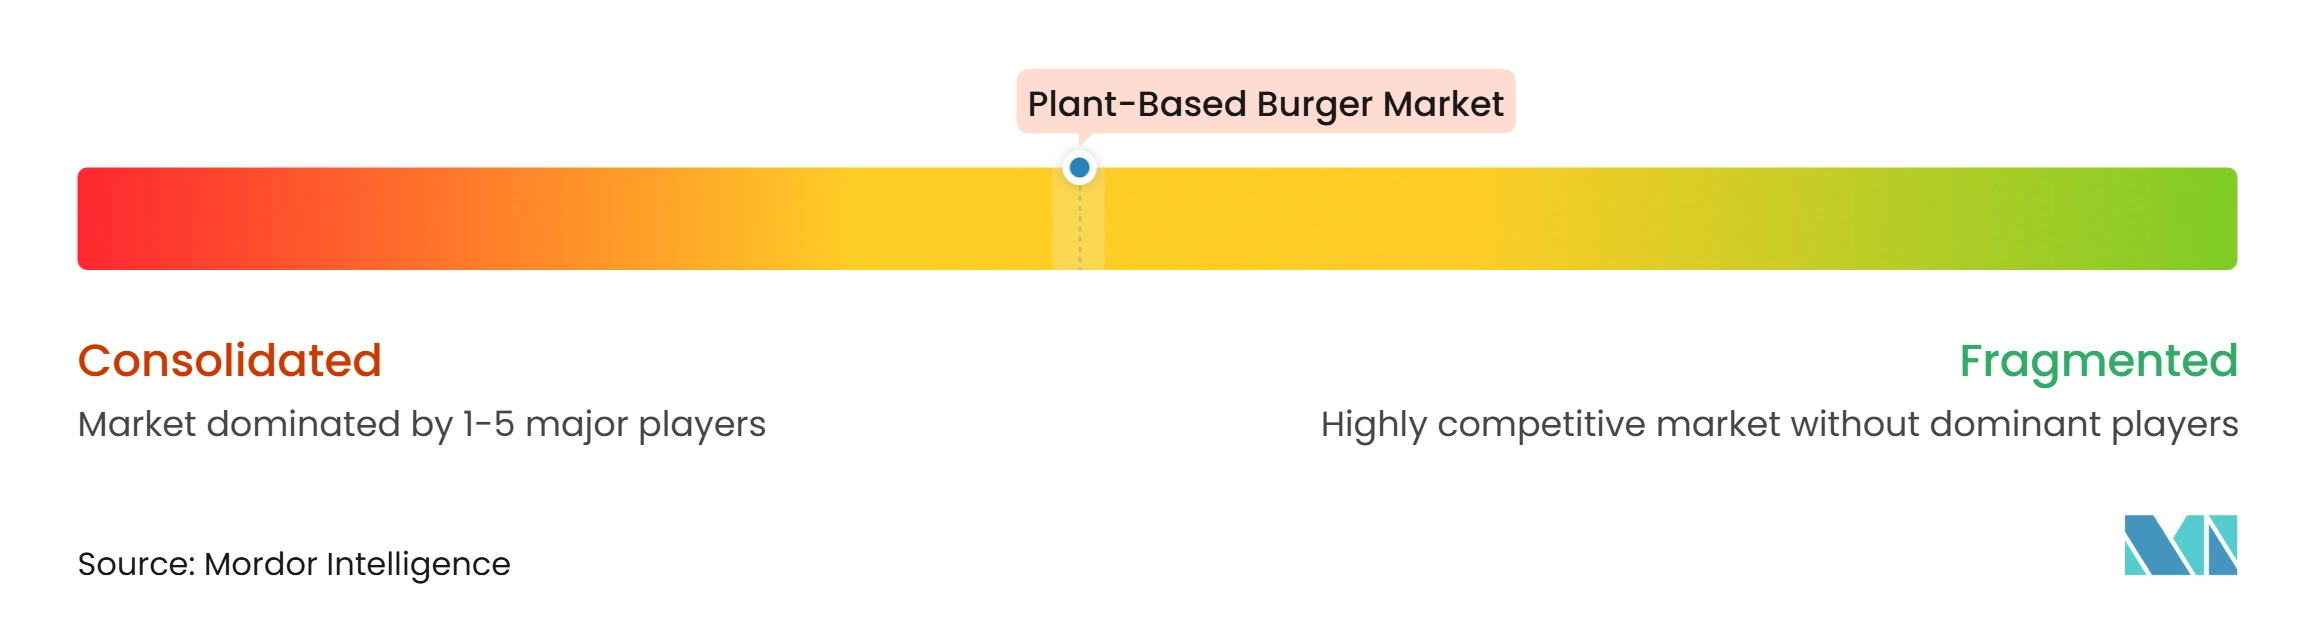
Le marché des burgers à base de plantes est modérément concentré, les fabricants alimentaires établis et les entreprises spécialisées dans les protéines alternatives représentant une part significative du marché. Les principaux acteurs comprennent Beyond Meat Inc., Impossible Foods Inc., Nestlé S.A., Maple Leaf Foods Inc. et The Kraft Heinz Company, qui maintiennent des positions concurrentielles grâce à des portefeuilles de marques établis, des capacités d'innovation produit et de vastes réseaux de distribution. Leur présence dans les circuits de distribution au détail et en restauration, soutenue par des investissements dans le développement de produits et les capacités de fabrication, renforce leur participation au marché mondial. La structure concurrentielle reflète également l'importance croissante de la différenciation des produits, de la notoriété des marques et de la portée de la distribution pour attirer les consommateurs.
Les principaux acteurs se concentrent sur l'expansion de leurs portefeuilles de burgers à base de plantes par le biais de lancements de produits, d'améliorations du goût et de la texture, d'améliorations nutritionnelles et du développement de nouvelles formulations. Les entreprises renforcent également leurs réseaux de distribution grâce à des partenariats avec des détaillants, des collaborations en restauration et une expansion vers des marchés supplémentaires. Les investissements en recherche et développement, l'innovation dans les ingrédients et les efficiences de production soutiennent les efforts visant à améliorer la qualité des produits et l'évolutivité commerciale. Par ailleurs, les fabricants mettent de plus en plus l'accent sur la teneur en protéines, les formulations à étiquette propre et la polyvalence des produits pour répondre aux préférences évolutives des consommateurs et renforcer le positionnement des marques.
Les acteurs émergents et les fabricants régionaux contribuent à la concurrence sur le marché grâce à des formulations de produits différenciées, un développement de produits localisé et des stratégies de distribution ciblées. Des entreprises telles que Heura Foods, Vivera B.V., v2food Pty Ltd, OmniFoods et Moving Mountains Foods élargissent leur présence grâce à des innovations en protéines alternatives et des partenariats avec des opérateurs de distribution au détail et en restauration. Ces entreprises se concentrent sur les préférences gustatives régionales, la diversification des ingrédients et les améliorations de l'accessibilité des produits pour renforcer leurs positions sur le marché. Les petits fabricants et les entreprises de technologie alimentaire explorent également des formulations de protéines mixtes, des ingrédients biologiques et des sources de protéines alternatives, créant des opportunités supplémentaires de différenciation des produits et d'expansion concurrentielle.
Leaders du secteur des burgers à base de plantes
-
Beyond Meat Inc.
-
Impossible Foods Inc.
-
Nestlé S.A.
-
Maple Leaf Foods
-
Kraft Heinz, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Burgers à Base de Plantes Entreprises couvertes dans ce rapport
- Beyond Meat Inc.
- Impossible Foods Inc.
- Nestlé S.A.
- Kellanova
- Oumph!
- Conagra Brands, Inc.
- Maple Leaf Foods
- Quorn
- Kraft Heinz, Inc.
- Turtle Island Foods, Inc.
- Amy's Kitchen, Inc.
- Dr. Praeger's Sensible Foods, Inc.
- Heura Foods, S.L.
- Vivera B.V.
- The Hain Celestial Group, Inc.
- v2food Pty Ltd
- Moving Mountains Foods
- OmniFoods
- BEFORETHEBUTCHER INC.
- Hungry Planet, Inc.
Développements industriels récents dans Marché des Burgers à Base de Plantes
- Septembre 2026 : Impossible Foods s'est associé à Tesco pour lancer quatre produits dans des supermarchés sélectionnés au Royaume-Uni, dont les nouvelles Impossible Burger Patties. Les galettes ont été formulées spécifiquement pour les marchés du Royaume-Uni et européen, avec 18 g de protéines et 4 g de fibres alimentaires par galette. Ce lancement a également marqué l'expansion de l'entreprise dans la distribution alimentaire au détail au Royaume-Uni.
- Septembre 2026 : Beyond Meat a lancé sa gamme Beyond Veggie dans le cadre de son portefeuille nutritionnel Phytosphere. La nouvelle gamme de burgers comprenait des variétés Chipotle Black Bean et Spiced Chickpea, élaborées à partir de plus de 10 fruits, légumes, légumineuses, graines et protéines végétales.
- Mars 2026 : le Beyond Burger a été relancé dans 66 restaurants BurgerFi aux États-Unis. Ce relancement a fait suite à des discussions entre BurgerFi et l'organisation de protection animale Mercy For Animals afin de rétablir une option de burger entièrement végétalien au menu de la chaîne de restaurants.
- Novembre 2025 : Dr. Praeger's a lancé sa nouvelle gamme Grillhouse Burger, comprenant le Grillhouse Burger et le Grillhouse Cheddar Burger. Ces produits sans viande ont été lancés à l'échelle nationale chez Whole Foods Market aux États-Unis, élargissant ainsi le portefeuille de burgers à base de plantes de l'entreprise.
Périmètre du rapport mondial sur le marché des burgers à base de plantes
Le marché des burgers à base de plantes englobe la production et la vente de burgers fabriqués principalement à partir de protéines d'origine végétale en tant qu'alternatives aux burgers conventionnels à base de viande. Le marché est segmenté par source de protéines en soja, pois, blé, mycoprotéines et autres ; par forme de produit en surgelé, réfrigéré ou frais, et à longue conservation ; par nature en conventionnel et biologique ; par canal de distribution en supermarchés, épiceries de proximité, magasins spécialisés, vente au détail en ligne et restauration ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en USD.
Aperçu de la segmentation
| Protéines de soja | ||
| Protéines de pois | ||
| Protéines de blé | ||
| Mycoprotéines | ||
| Autres sources de protéines | sous Autres : | Protéines de fève |
| Protéines de lentilles et de pois chiches | |
| Surgelé | Protéines végétales mixtes |
| Réfrigéré/Frais | |
| À longue conservation/Ambiant |
| Conventionnel |
| Biologique |
| Supermarchés/Hypermarchés |
| Épiceries de proximité |
| Magasins spécialisés/Magasins d'alimentation naturelle |
| Vente au détail en ligne/Commerce électronique |
| Restauration |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source de protéines | Protéines de soja | ||
| Protéines de pois | |||
| Protéines de blé | |||
| Mycoprotéines | |||
| Autres sources de protéines | sous Autres : | Protéines de fève | |
| Par forme de produit | Protéines de lentilles et de pois chiches | ||
| Surgelé | Protéines végétales mixtes | ||
| Réfrigéré/Frais | |||
| À longue conservation/Ambiant | |||
| Par nature | Conventionnel | ||
| Biologique | |||
| Par canal de distribution | Supermarchés/Hypermarchés | ||
| Épiceries de proximité | |||
| Magasins spécialisés/Magasins d'alimentation naturelle | |||
| Vente au détail en ligne/Commerce électronique | |||
| Restauration | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Reste de l'Amérique du Nord | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| Italie | |||
| France | |||
| Espagne | |||
| Pays-Bas | |||
| Pologne | |||
| Belgique | |||
| Suède | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Australie | |||
| Indonésie | |||
| Corée du Sud | |||
| Thaïlande | |||
| Singapour | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Colombie | |||
| Chili | |||
| Pérou | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Afrique du Sud | ||
| Arabie Saoudite | |||
| Émirats arabes unis | |||
| Nigéria | |||
| Égypte | |||
| Maroc | |||
| Turquie | |||
| Reste du Moyen-Orient et de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des burgers à base de plantes d'ici 2032 ?
Le marché devrait atteindre 12,54 milliards USD d'ici 2032, avec un CAGR de 13,49 % de 2027 à 2032.
Quelle source de protéines domine les ventes de burgers à base de plantes ?
Le soja domine par source de protéines avec une part de 36,42 % en 2026, tandis que les protéines de pois sont la source à la croissance la plus rapide avec un CAGR de 14,62 % jusqu'en 2032.
Quel canal de vente connaîtra la croissance la plus rapide jusqu'en 2032 ?
La vente au détail en ligne et le commerce électronique devraient croître à un CAGR de 17,19 %, les plateformes numériques élargissant l'assortiment et la découverte de produits.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 15,70 % de 2027 à 2032.