
パイプライン腐食イメージングシステム市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
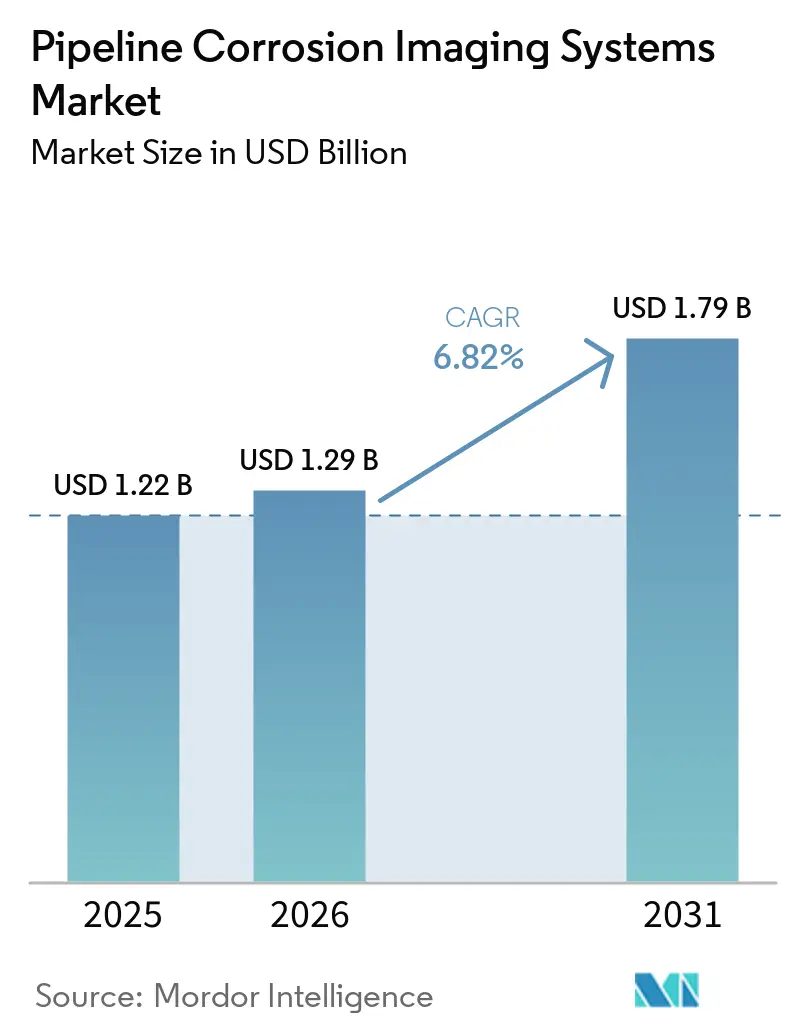
| 市場規模 (2026) | 1.29 十億米ドル |
| 市場規模 (2031) | 1.79 十億米ドル |
| Growth Rate (2026 - 2031) | 6.82 % |
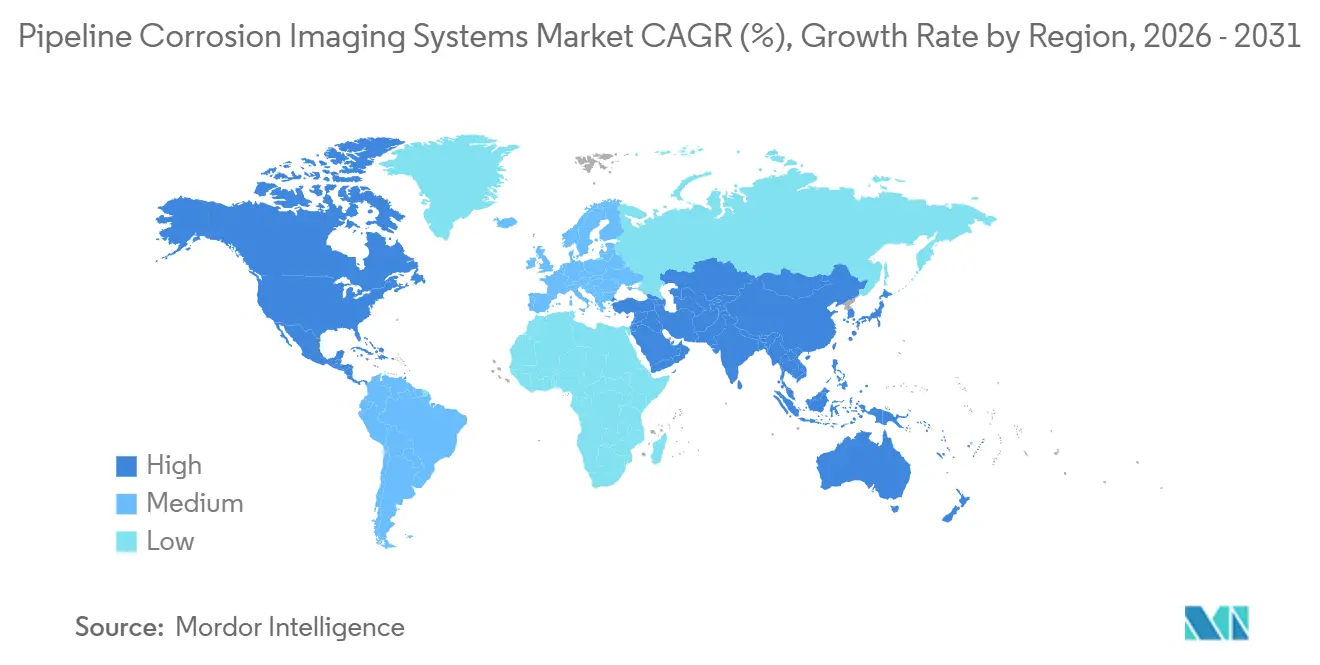
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
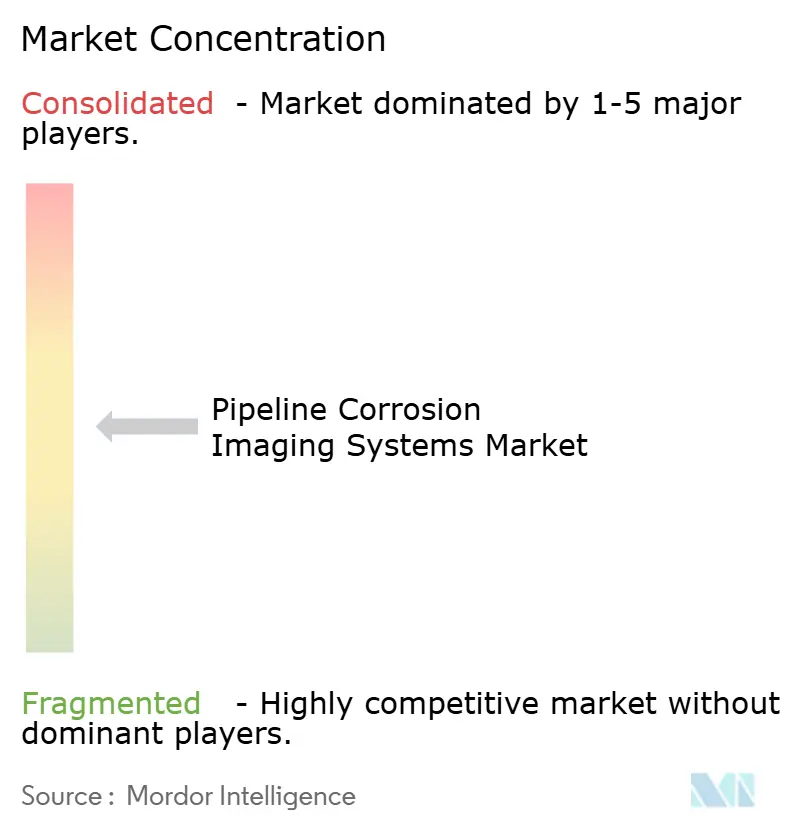
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパイプライン腐食イメージングシステム市場分析
パイプライン腐食イメージングシステムの市場規模は、2025年の1.22 ビリオン 米ドルおよび2026年の1.29 ビリオン 米ドルから、2031年までに1.79 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.82%を記録すると予測されます。需要は、パイプラインの状態を確認し、現在の非破壊検査手法が普及する以前に設置された高コスト資産の耐用年数を延長する必要性を反映しています。北米および欧州では、成熟したインフラが購買行動を、定期的なコンプライアンス作業のみならず、リスクベースの検査スケジュールへとシフトさせています。アジア太平洋地域および中東の新規ガスパイプラインも、供用開始前にベースライン検査と組み込み型モニタリングを必要としています。パイプライン腐食イメージングシステム市場は、事業者が保守計画を立案するうえで役立つデジタル化された腐食記録によっても支えられており、大手サプライヤーは検査ツールとデータ分析機能を組み合わせています。
主要レポートのポイント
- 技術別では、磁束漏洩が2025年の収益の32.44%を占め、電磁超音波トランスデューサー技術は2031年にかけてCAGR 7.92%で拡大する見込みです。
- システムアーキテクチャ別では、フリースイミング・インラインインスペクションシステムが2026年の収益の38.62%を占め、ロボットクローラーシステムは2031年にかけてCAGR 7.35%で拡大する見込みです。
- 展開環境別では、陸上パイプラインが2025年の収益の71.81%を占め、海洋・海底パイプラインは2031年にかけてCAGR 7.54%で拡大する見込みです。
- エンドユーザー別では、石油・ガスパイプライン事業者が2025年の益の62.37%を占め、水素インフラ開発事業者は2031年にかけてCAGR 7.68%で拡大する見込みです。
- 地域別では、北米が2025年のパイプライン腐食イメージングシステム市場シェアの34.73%を占め、アジア太平洋地域は2031年にかけてCAGR 7.57%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のパイプライン腐食イメージングシステム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化したパイプラインインフラと検査頻度の増加 | +2.0% | 世界全体、特に北米および欧州に集中 | 短期(2年以内) |
| 高圧ガス輸送ネットワークの拡大 | +1.6% | 北米およびアジア太平洋地域、中東への波及あり | 短期(2年以内) |
| 水素および二酸化炭素パイプラインの完全性要件 | +1.3% | 欧州および北米、北東アジアでの早期進展あり | 中期(2〜4年) |
| 腐食データのデジタル化と予測的完全性管理 | +1.1% | 世界全体、北米および欧州連合での早期展開あり | 長期(4年以上) |
| 海洋・深海パイプライン検査の成長 | +0.9% | アジア太平洋地域、中東・アフリカ、および北海欧州 | 期(2〜4年) |
| ピグ通過困難なパイプラインの検査需要 | +0.7% | 世界全体、特に老朽化した産業・配送ネットワークに関連 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化したパイプラインインフラにより検査頻度の増加が必要
当初の設計耐用年数を超えたパイプライン資産は、腐食イメージングサービスへの安定した需要を生み出しています。腐食は20年間にわたる米国の重大パイプライン事故の18%に寄与しており、関連する産業コストは70 ビリオン 米ドルに迫っています。連邦規則は特定のガス輸送パイプラインに対して7〜10年の評価間隔を義務付けており、リスクベースのプログラムでは高影響地域においてより頻繁な作業が求められる場合があります。事業者は、複数年にわたるギャップ期間中の欠陥成長が運用リスクを生じさせる可能性があるため、インラインインスペクション実施間のモニタリングを追加しています。パイプライン腐食イメージングシステム市場は、新規建設パイプラインだけでなく、既存資産への定期的な作業からも恩恵を受けています。このパターンにより、老朽化したネットワーク全体で高度検査プラットフォームが継続的に使用され、定期的なサービス収益が支えられています。
高圧ガス輸送ネットワークの拡大が検査需要を押し上げる
新規ガス輸送容量は、パイプラインが商業運転に入る前にベースラインのインラインインスペクションと腐食モニタリングを必要とします。米国エネルギー情報局は、2026年および2027年に米国のガスパイプライン容量が44.9 Bcf/日増加すると予測しており、そのうち31.6 Bcf/日の容量が建設中でした。[1]米国エネルギー情報局、「2026年および2027年に米国史上最大規模の天然ガスパイプライン容量増強が建設中」、EIA Today in Energy、eia.gov。 テキサス州は計画容量の29.7 Bcf/日を占め、パーミアン盆地の輸送能力と液化天然ガス輸出インフラによって支えられています。Enbridgeは2026年4月に、Westcoastシステムに300 MMcf/日を追加することを目的とした40 ビリオン カナダドル(2.92 ビリオン 米ドル)のSunrise Expansion Programの連邦承認を取得しました。大型高圧プロジェクトは磁束漏洩および電磁超音波トランスデューサーツールを優先する一方、同時進行のコミッショニングはクルーとツールの可用性を制約する可能性があります。パイプライン腐食イメージングシステム市場は、事業者が遅延した検査実施を固定センサーおよびオンラインモニタリングシステムで補完する際に恩恵を受けます。
水素および二酸化炭素ネットワークには専門的な完全性管理手法が必要
水素または人為的な二酸化炭素に使用されるパイプラインは、従来のガスサービスとは異なる検査アプローチを必要とします。溶解した水が超臨界二酸化炭素環境において炭酸を生成する可能性があるため、内部腐食は報告された二酸化炭素パイプライン障害の45%を占めています。[2]R. Esmaeili他、「超臨界CO₂パイプラインの内部腐食:影響因子の統合、緩和戦略、および将来展望」、Applied Sciences、mdpi.com。 パイプライン研究評議会インターナショナルは、水素パイプラインの完全性管理において、水素脆化およびハードスポット検出が新たな検査資格認定手法を必要とする領域として特定しました。電磁超音波トランスデューサーおよびフェーズドアレイ超音波ツールは、直接的な肉厚測定と高分解能き裂検出を通じて、これらの要件の一部に対応できます。パイプライン腐食イメージングシステム市場は、事業者が本格的な検査プログラムに投資する前に資格認定された手法を必要としているため、この分野に参入機会があります。転用および新規エネルギーキャリアパイプラインの検査要件が規格によって明確化されるにつれ、需要は強まる可能性があります。
デジタル化された腐食データが予測的完全性管理を支援
事業者は、定期的な検査スナップショットから継続的に更新されるパイプライン完全性モデルへと移行しています。2026年の研究では、センサーフージョンによって支えられた確率論的デジタルツインが、パイプ肉厚損失の信頼性値0.85以上を達成し、深さ測定誤差を±5%に低減できることが示されました。[3]Srikanth S.他、「パイプライン完全性管理のための高度センサーシステムと機械学習:腐食モニタリングおよび予測戦略のレビュー」、npj Materials Degradation、nature.com。 高分解能超音波インラインインスペクションは1回の実施でテラバイト規模のデータを生成する一方、分散センシングは空間分解能5mmの1,500メートルパイプラインで毎秒3,000万データポイントを生成できます。これらのデータ量は手動による解釈を困難にし、ソフトウェア支援分析への需要を高めています。PenspenとSenslyticsは、腐食予測およびGas Mega Ruleコンプライアンス作業のためのデジタルツインにおける検査データセットの整合を目的して、THEIAとCausX AIを統合しました。パイプライン腐食イメージングシステム市場は、サプライヤーがハードウェアと定期的なデータ管理・分析サービスを組み合わせることで恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なイメージングシステムの高い資本コストおよびモビライゼーションコスト | -1.5% | 世界全体、特にアジア太平洋地域、中東・アフリカ、南米の独立系事業者に対する圧力が大きい | 短期(2年以内) |
| 認定パイプライン完全性・非破壊検査専門家の不足 | -1.2% | 世界全体、アジア太平洋地域、中東・アフリカ、サブサハラアフリカで最も大きな圧力 | 中期(2〜4年) |
| データフォーマットの不統一とベンダー間相互運用性の限界 | -0.8% | 世界全体、北米および欧州での早期緩和あり | 長期(4年以上) |
| コーティング、堆積物、複雑な形状によるセンサー性能劣化 | -0.5% | アジア太平洋地域、中東・アフリカ、および欧州の老朽化した配送ネットワーク | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよびモビライゼーションコスト高度システムの普及を制限
磁束漏洩、電磁超音波トランスデューサー、およびキャリパー機能を組み合わせたマルチセンサー・インラインインスペクションツールは、モビライゼーションに多大なコストを要する場合があります。独立系および中流事業者は、専用サービス契約を支えるだけの検査活動量やパイプライン網を持ち合わせていない場合があります。この問題は、定期的な評価要件が資金調達へのアクセスを上回る可能性がある南米、東南アジア、サブサハラアフリカでより顕著です。アクセスが困難な10kmの区間では、200kmの幹線実施と同程度のモビライゼーション費用が必要となる場合があり、1kmあたりのコストを正当化することが難しくなります。一部の事業者は高度なイメージングの代わりに直接評価や水圧試験を選択し、検査データにギャップを残しています。コンパクトなロボットクローラーは一部のプロジェクトのフットプリントを削減できますが、パイプライン腐食イメージングシステム市場は資本制約に直面する事業者にとって依然としてアクセスしにくい状況です。
認定専門家の不足が検査スループットを制約
上位レベルのパイプライン資格認定には数年間の文書化されたフィールド経験が必要なため、検査人材は不足に直面しています。米国非破壊検査協会は、認定NDT人材の30%が55歳以上であると報告しており、安全重要セクターにおけるスキルミスマッチによるプロジェクト遅延は15%〜20%に及んでいます。フェーズドアレイ超音波検査、フルマトリクスキャプチャー、およびデジタルラジオグラフィーの訓練を受けた人材の不足は、これらの高度な手法の普及を遅らせています。人材不足はまた、専門家の日当を引き上げ、完全性プログラムの完了期間を延長させる可能性があります。サプライヤーは、検査後レビューに要する時間を短縮する自動欠陥分類ツールで対応しています。この対応はアナリティクス対応システムの価値を高めますが、人材制約はサービスプロバイダーが提供できる作業量を依然として制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:電磁超音波トランスデューサーの普及が拡大する中、磁束漏洩がリードを維持
磁束漏洩は2025年のパイプイン腐食イメージングシステム市場シェアの32.44%を占め、液体・ガス輸送パイプラインにおける金属損失および腐食の特定における確立された役割を反映しています。液体・ガス媒体の両方で動作し、ツール速度の変化に対して高い耐性を持ちます。大規模な既設フリートと確立されたキャリブレーション手法により、多くのパイプライン事業者にとって基準技術となっています。1回のインラインインスペクション実施において磁束漏洩と超音波検査を組み合わせることで、いずれかの手法単独での60〜70%から、両手法を併用した場合の88%へと欠陥識別率を向上させることができます。同比較では、深さ測定精度が最大30%改善されることも報告されています。磁束漏洩のパイプライン腐食イメージングシステム市場規模は、き裂と腐食の相互作用リスクに対応するツールへの需要によって支えられています。超音波検査は、肉厚を直接測定し積層欠陥を検出できるため、液体充填パイプラインにおいて引き続き重要です。液体カプラントが必要なため、乾燥ガスラインでの使用は制限されます。渦電流、遠隔フィルド電磁検査、光学イメージング、およびレーザーシステムは、非強磁性体、ロボット、およびピグ通過不可能なアプリケーションにおけるより限定的なニーズに対応しています。
電磁超音波トランスデューサー技術は2031年にかけてCAGR 7.92%で拡大する見込みであり、最も成長の速い技術カテゴリーとなっています。カプラント不要の動作により、従来の超音波検査が適用できない乾燥ガスパイプラインでの検査をサポートします。ロボットクローラー上のマルチチャンネルアレイは、大口径パイプのスキャン効率を向上させます。ノイズ除去とモード識別のための機械学習手法は、電磁超音波トランスデューサーの信号解釈の改善に貢献しています。ROSENは、TC EnergyのカナダシステムにおけるEMAT-C技術を、48インチおよび36インチの厚肉ラインの5回の検査を通じて検証しました。音響放射イメージングも、活動的な損傷メカニズムのモニタリングにおいて役割を担っています。デジタルラジオグラフィーおよびガイド波超音波検査は、アクセス困難な区間における溶接検査と長距離スクリーニングをサポーします。ドローンおよび半自動展開による人員要件の低減は、これらの補完的技術の普及を拡大させる可能性があります。
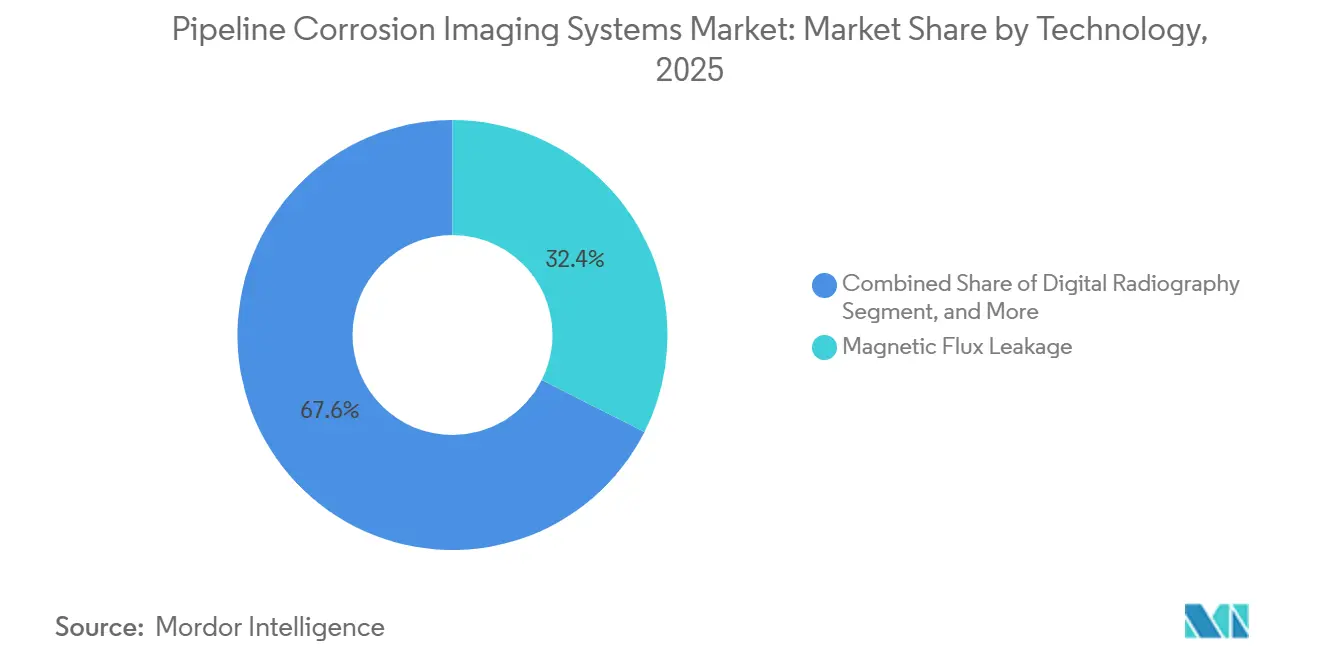
注記: 個別セグメントのシェアはレポート購入後に入手可能


システムアーキテクチャ別:ロボティクスが拡大する中、フリースイミング・インラインインスペクションが基盤を維持
フリースイミング・インラインインスペクションシステムは2026年の収益の38.62%を占めました。これらのシステムは、シャットダウンや外部電源なしに、生産流量速度で高圧輸送パイプラインを通過します。幹線パイプラインにおける確立された使用実績が、規制された高影地域でのポジションを支えています。インラインインスペクション・ピギングプロトコルへの習熟度も、この手法をすでに使用している事業者の参入障壁を低減しています。テザードおよびワイヤーラインシステムは次に大きなアーキテクチャポジションを占め、短半径またはアクセス困難な区間を検査します。その優位性は、フリースイミングツールのカバレッジ率ではなく、単位長さあたりの高いデータ忠実度にあります。固定センサーおよびオンラインモニタリングシステムは、定期的な検査キャンペーンの間に継続的な情報を追加します。Saudi Aramcoは、生産を中断することなくリアルタイムのトップオブライン腐食モニタリングを行うため、36インチのリッチガス幹線に非侵襲型超音波海底センサーを設置しました。これらのシステムは、複雑な資産からの継続的な情報を必要とする事業者を支援します。
ロボットクローラーシステムは2031年にかけてCAGR 7.35%で拡大する見込みであり、システムアーキテクチャカテゴリーの中で最も高い成長率となっています。これらのシステムは、従来のフリースミングツールが通過できない複数径、急曲がり、一方向区間、および縮小ポートバルブを持つパイプラインに対応します。電磁超音波トランスデューサーアレイは、これらのシステムを目視検査を超えた全口径肉厚マッピングへと進化させることに貢献しています。ROSENは、2025年に700km超のパイプラインにわたって非侵襲型パイプライン評価サービスを展開したと報告しています。ハンドヘルドおよび半自動スキャナーは、地上パイプラインおよび設備配管において引き続き有効です。これらは、フルインラインインスペクションが経済的でない場合に好まれることが多いです。パイプライン腐食メージングシステム産業では、テザードツールがクローラーモジュールを獲得するにつれ、アーキテクチャカテゴリー間の重複が見られます。フリースイミングツールも慣性計測および三次元マッピング機能を追加しています。この重複は、単一のシステムタイプのみを提供するサプライヤーに圧力をかけています。
展開環境別:海洋・海底作業が加速する中、陸上パイプラインが収益の基盤を維持
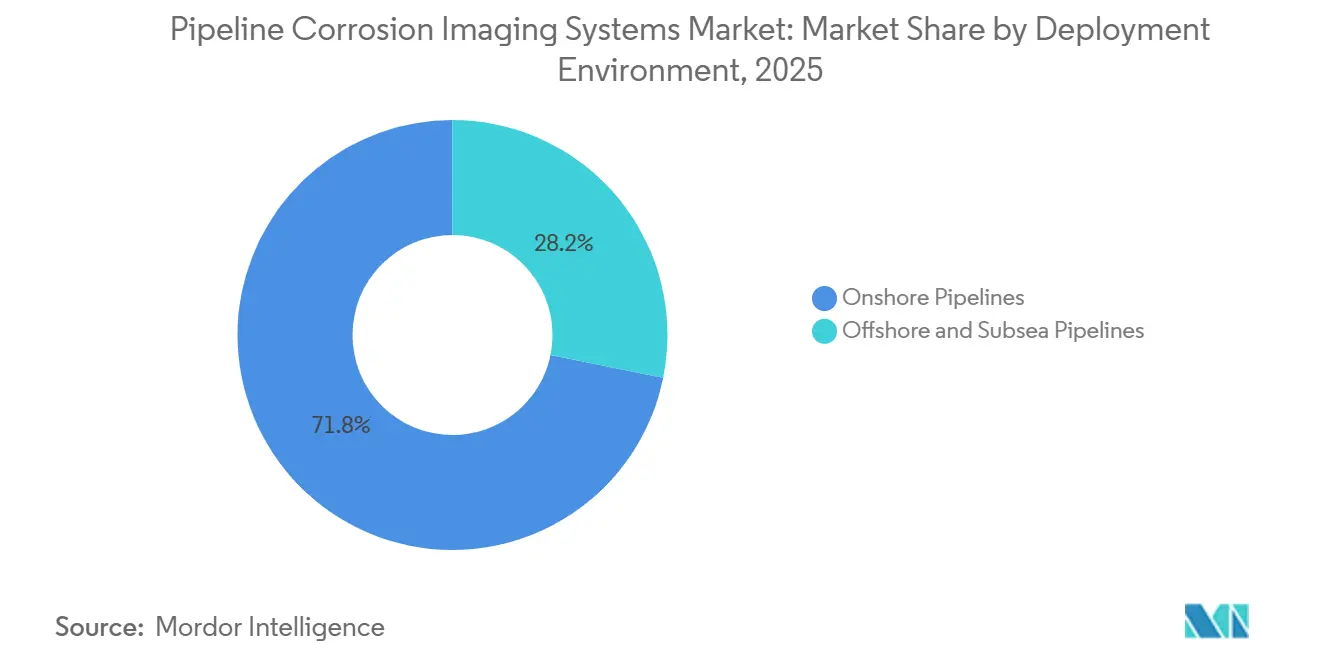
陸上パイプラインは2025年の収益の71.81%を占めました。このポジションは、陸上パイプラインの設置延長の長さと、検査スケジュールを規定する確立された規則を反映しています。米国は260万マイルの天然ガスパイプラインを維持しており、その多くは埋設された農業地帯および準都市部の回廊に位置しています。老朽化した陰極防食システムは、これらの環境における外部腐食リスクを高める可能性があります。連邦官報は2026年4月にNACE SP0502-2025の改訂版を公表し、この規格は関連する連邦規則に基づく埋設陸上鉄系配管に対して2027年1月1日に発効します。これにより、外部腐食イメージングサースのコンプライアンス対応期間が生まれます。陸上プロジェクトはまた、海洋作業と比較してモビライゼーションコストが低く、ロジスティクスも確立されています。これらの条件により、地域サービス会社がローカル回廊で競争することが可能となります。パイプライン腐食イメージングシステム市場は、陸上アプリケーションにおいて多様な中小サプライヤーの裾野を維持しています。
海洋・海底パイプラインは2031年にかけてCAGR 7.54%で拡大する見込みです。北海、メキシコ湾、およびブラジルのプレソルト油田の老朽化資産は、詳細な完全性作業を必要としています。東南アジアおよび西アフリカでの生産拡大は、新たな海洋検査ニーズを生み出しています。海洋事業者は、陰極防食のホットスポットおよびコーティング劣化が確認されている領域に検査リソースを集中させています。二酸化炭素輸送は、事業者が炭素回収・貯留サービスのために海洋パイプラインを評価しているため、さらなるユースケースを生み出しています。ØrstedとBaker Hughesは2025年に、二酸化炭素再資格認定の実現可能性を評するため、302kmの海底インラインインスペクション実施を完了しました。このプロジェクトは、低流量条件下で磁束漏洩とXYZマッピングツールを組み合わせました。ツールのバッテリー動作はその作業中に400時間を超えました。この作業により、以前は非稼働だったパイプラインが検査プログラムに組み込まれ、従来の炭化水素サービスを超えた需要が追加されます。
エンドユーザー別:水素開発事業者が最速で成長する中、石油・ガス事業者が中心的役割を維持
石油・ガスパイプライン事業者は2025年の収益の62.37%を占めました。そのポジションは、規制された輸送・集積ネットワークの規模と確立された検査義務を反映しています。これらの事業者は、検査結果を予測的保守スケジュールに変換するために完全性データプラットフォームをますます活用しています。このシフトは、インラインインスペクションサービスとデータ分析を組み合わせた複数年契約を支えています。水道・廃水処理事業者は2番目に大きなエンドユーザーグループです。その需要は、年齢ベースの更新決定を状態ベースの評価に置き換えている飲料水輸送幹線に集中しています。化学・石油化学事業者は、プロセス配管、小口径、高温、および腐食性運転条件に対応したカスタム構成を必要としています。発電および鉱業の顧客は、ボイラーチューブ、冷却水、およびスラリーパイプラインの検査に対して安定した需要を提供しています。ポータブルおよび半自動システムは、これらのアプリケーションで特に有効です。
水素インフラ開発事業者は2031年にかけてCAGR 7.68%で拡大する見込みであり、エンドユーザーカテゴリーの中で最も速い成長率となっています。水素サービスに対する受け入れられた資格認定プロトコルが依然として限られているため、開発事業者は研究段階の検査プログラムを必要としています。PRCIのコンセンサスエンジニアリング要件は、水素暴露鋼に対してより保守的な欠陥基準と厳格な測定許容差を特定しています。炭素回収・貯留事業者も、二酸化炭素輸送ネットワークの拡大に伴い新興顧客として台頭しています。商業的な炭素回収・貯留パイプラインは、金属重量損失クーポンおよび電気抵抗技術でモニタリングした場合、0.028〜0.207 mpy(年間ミル)の一般腐食速度を報告しています。H₂O、H₂S、SO₂などの不純物の変化は、超臨界二酸化炭素サービスにおける腐食を加速させる可能性があります。これにより、二酸化炭素輸送システムにとって継続的なモニタリングが重要となります。パイプライン腐食イメージングシステム産業は、新エネルギーキャリアが従来の炭化水素ネットワークを超えた要件を追加するため、2026〜2031年の期間に明確な需要基盤を持っています。
地域分析
北米は2025年の地域収益の34.73%を占め、最大の地域市場となっています。成熟した老朽化ネットワーク、厳格な連邦検査要件、およびサービスプロバイダーの積が需要を支えています。米国の規則は、ガスおよび危険液体パイプラインに対して定期的な内部評価と外部腐食検査を義務付けています。カナダは大口径ガス輸送作業を追加しており、2026年4月に承認を受け2028年末に供用開始が計画されているEnbridgeのSunrise Expansion Programが含まれます。40 ビリオン カナダドル(2.92 ビリオン 米ドル)のプロジェクトは300 MMcf/日を追加することを目的としており、ブラジルの深海作業は南米に小規模ながら発展中の海底イメージングニッチを提供しています。
欧州はパイプライン腐食イメージングシステム市場において2番目に大きな地域市場です。ドイツ、英国、フランスは密なガス配送・産業ネットワークを通じて検査活動を支えており、老朽化した北海資産は標的を絞った完全性プログラムを必要としています。欧州の二酸化炭素輸送投資も、新規および転用パイプラインの資格認定作業を生み出しています。アジア太平洋地域は2031年にかけてCAGR 7.57%で拡大する見込みであり、最も高い地域成長率となっています。中国の都市ガス増設、インドの認可プログラム、おび東南アジアの液化天然ガスインフラが新たなパイプラインキロメートルと関連するベースライン検査ニーズを生み出しています。
中東・アフリカは、サブ地域によって異なる需要条件を持っています。サウジアラビアとアラブ首長国連邦は、高圧集積・輸送インフラへの投資を継続しています。Saudi Aramcoは、高度な完全性管理が求められる王国北部地域において8,500kmの相互接続パイプラインを運営しています。アフリカは最小のサブ地域ですが、ナイジェリアと南アフリカが主要な検査市場であり、モザンビークとタンザニアのプロジェクトは、インフラの限界と不均一な執行にもかかわらず、初めての要件を生み出しています。

競合ランドスケープ
パイプライン腐食イメージングシステム市場は、プレミアム検査サービスにおいて中程度の集約度を示しています。ROSEN Swiss AGとNDT Global GmbHは、独自センサー、グローバルなツールフリート、およびデータ分析能力を通じて高分解能インラインインスペクションをリードしています。MISTRAS Group、Quest Integrity Group、Intero Integrity Services、およびINGU Solutionsは、地域カバレッジ、モビライゼーション速度、およびデータ管理サービスを通じて競争しています。大手プロバイダーは磁束漏洩、超音波検査、および電磁超音波トランスデューサー手法を組み合わせており、専門業者はピグ通過困難なライン、音響放射モニタリング、およびロボットクローラーに注力しています。新興市場の小口径ガス配送パイプラインは、大口径フリートによるサービスが依然として十分ではありません。コンパクトなロボットプラットフォームは、ガスサービスを中断することなくこれらのパイプラインを検査できます。
ESAB Corporationは2026年6月にEddyfi Technologiesの14.5 ビリオン 米ドルでの買収を完了し、Eddyfiの渦電流、遠隔フィールド、およびフェーズドアレイセンサーをESABの産業流通ネットワーク内に組み込みました。NDT Globalは2025年7月にEntegra(ENTEGRA, Inc.)の追加を発表し、超高分解能磁束漏洩、キャリパー、マッピング、および陰極防食電流マッピング能力を拡大しました。この取引はまた、ガス事業者向けの超音波検査と磁束漏洩の共同作業を拡大しました。ROSENは2026年7月にRoCorr MFL-AをMFL-A Plusに拡張し、レーザーマッピングされた腐食モデルを使用してピンホールおよび軸方向スロッティングの分類を改善しました。これらの動向は、センサー範囲と分析能力が競争に影響を与えることを示しており、API RP 1163およびAMPPまたはNACE規格に基づく認証は規制された作業において引き続き必要です。
デジタル分析は、パイプライン腐食イメージングシステム市場のサプライヤー選定においてより重要性を増しています。Corrosionの研究は、ベイズ機械学習を使用した確率論的デジタルツインフレームワークにおける低い予測誤差を報告しました。サプラヤーはこれらのシステムを使用して事業者の掘削・保守の優先順位付けを支援しており、価格とモビライゼーション速度は日常的な低複雑度の回廊において引き続き重要です。
パイプライン腐食イメージングシステム産業のリーダー企業
ROSEN Swiss AG
NDT Global GmbH
T.D. Williamson, Inc.
Eddyfi Technologies Inc.
Intero Integrity Services B.V.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Ekoscan Integrity Groupは、Carestream HealthのNDTデジタル事業(米国拠点)を買収する最終合意書に署しました。対象はコンピューテッドラジオグラフィーおよびデジタルラジオグラフィー製品ラインを含みます。取引は2026年第4四半期に完了する見込みであり、EIGのパイプラインおよび産業検査にわたるポートフォリオを拡大します。
- 2026年7月:MISTRAS Groupは、パイプラインのシャットダウンなしに活動的な腐食および疲労損傷を特定する迅速展開型音響放射モニタリングソリューション「AEScout」を発売しました。
- 2026年6月:ESAB Corporationは、14.5 ビリオン 米ドル(20 ビリオン カナダドル)でEddyfi Technologiesの買収を完了しました。この取引により、Eddyfiの渦電流、フェーズドアレイ超音波、およびリモートモニタリングツールがESABの産業流通ネットワークと統合されます。
- 2026年4月:Enbridge Inc.は、40 ビリオン カナダドル(2.92 ビリオン 米ドル)のSunrise Expansion Programのカナダ連邦承認を取得しました。建設は2026年7月に開始され、プロジェクトは2028年末に供用開始される見込みです。


世界のパイプライン腐食イメージングシステム市場レポートの調査範囲
パイプライン腐食イメージングシステム市場とは、石油・ガス、水道、化学、および産業パイプラインにおける腐食、き裂、肉厚損失、および構造的欠陥の検出、モニタリング、評価、および管理に使用されるイメージング・検査技術に特化した世界的な産業を指します。
パイプライン腐食イメージングシステム市場レポートは、技術別(磁束漏洩、超音波検査、電磁超音波トランスデューサー、渦電流および遠隔フィールド電磁検査、ガイド波超音波検査、光学・レーザーイメージング、デジタルラジオグラフィー、音響放射イメージング、その他の技術)、システムアーキテクチャ別(フリースイミング・インラインインスペクションシステム、テザードおよびワイヤーラインインスペクションシステム、ロボットクローラーシステム、固定センサーおよびオンラインモニタリングシステム、ハンドヘルドおよび半自動スキャニングシステム)、展開環境別(陸上パイプラインおよび海洋・海底パイプライン)、エンドユーザー別(石油・ガスパイプライン事業者、水道・廃水処理事業者、化学・石油化学事業者、発電会社、鉱業会社、水素インフラ開発事業者、炭素回収・貯留事業者、その他のエンドユーザー)、地域別(北米、南米、欧州、アジア太平洋地域、中東・アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 磁束漏洩 |
| 超音波検査 |
| 電磁超音波トランスデューサー |
| 渦電流および遠隔フィールド電磁検査 |
| ガイ波超音波検査 |
| 光学・レーザーイメージング |
| デジタルラジオグラフィー |
| 音響放射イメージング |
| その他の技術 |
| フリースイミング・インラインインスペクションシステム |
| テザードおよびワイヤーラインインスペクションシステム |
| ロボットクローラーシステム |
| 固定センサーおよびオンラインモニタリングシステム |
| ハンドヘルドおよび半自動スキャニングシステム |
| 陸上パイプライン |
| 海洋・海底パイプライン |
| 石油・ガスパイプライン事業者 |
| 水道・廃水処理事業者 |
| 化学・石油化学事業者 |
| 発電会社 |
| 鉱業会社 |
| 水素インフラ開発事業者 |
| 炭素回収・貯留事業者 |
| その他のエンドユーザー |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| 技術別 | 磁束漏洩 | ||
| 超音波検査 | |||
| 電磁超音波トランスデューサー | |||
| 渦電流および遠隔フィールド電磁検査 | |||
| ガイ波超音波検査 | |||
| 光学・レーザーイメージング | |||
| デジタルラジオグラフィー | |||
| 音響放射イメージング | |||
| その他の技術 | |||
| システムアーキテクチャ別 | フリースイミング・インラインインスペクションシステム | ||
| テザードおよびワイヤーラインインスペクションシステム | |||
| ロボットクローラーシステム | |||
| 固定センサーおよびオンラインモニタリングシステム | |||
| ハンドヘルドおよび半自動スキャニングシステム | |||
| 展開環境別 | 陸上パイプライン | ||
| 海洋・海底パイプライン | |||
| エンドユーザー別 | 石油・ガスパイプライン事業者 | ||
| 水道・廃水処理事業者 | |||
| 化学・石油化学事業者 | |||
| 発電会社 | |||
| 鉱業会社 | |||
| 水素インフラ開発事業者 | |||
| 炭素回収・貯留事業者 | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| 欧州その他 | |||
| アジア太平洋地域 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| アジア太平洋地域その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| アフリカその他 | |||


レポートで回答される主要な質問
パイプライン腐食イメージングシステムの市場規模はどのくらいですか?
パイプライン腐食イメージングシステムの市場規模は2026年に1.29 ビリオン 米ルであり、CAGR 6.82%で2031年までに1.79 ビリオン 米ドルに達する見込みです。需要は、老朽化したネットワークおよび新規稼働パイプラインの検査要件によって支えられています。複数年にわたる評価ギャップが腐食・欠陥の成長を十分に把握できない状態にする可能性があるため、事業者は定期的なインラインインスペクション実施の間にモニタリングをますます追加しています。定期的な完全性作業、新規ラインのベースライン実施、およびデータ主導の保守計画の組み合わせが、確立された輸送システム、新興エネルギーインフラ、および計画された検査キャンペーンの間に継続的な腐食データを必要とするプロジェクト全体にわたる需要を支えています。これらの要件は、統合されたイメージングおよびモニタリングサービスの継続的な使用を支援しています。
どの技術がパイプライン腐食イメージングシステムをリードしていますか?
磁束漏洩は2025年に32.44%のシェアで技術収益をリードしました。液体・ガスパイプラインの両方における腐食・金属損失検査をサポートし、検査フリート全体で広く用可能です。
どのシステムアーキテクチャが最も速く拡大していますか?
ロボットクローラーシステムは2031年にかけてCAGR 7.35%で拡大する見込みです。フリースイミングツールが動作できない複数径、急曲がり、および制限バルブを持つピグ通過不可能な区間を検査できます。
水素パイプラインが腐食イメージングの需要を生み出している理由は何ですか?
水素サービスは、脆化、ハードスポット、およびき裂検出に対する専門的な資格認定を必要とします。開発事業者は、専用および転用水素輸送システムの規格が策定される中、早期検査プログラムを活用しています。
最大の収益基盤を持つ展開環境はどれですか?
陸上パイプラインは2025年の収益の71.81%を占めました。陸上ネットワークは設置延長が長く、より確立された検査要件を持ち、海洋パイプラインシステムよりもアクセスしやすいロジスティクスを備えています。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 7.57%で拡大する見込みです。中国の都市ガスプロジェクト、イドの認可プログラム、および液化天然ガスインフラが新たなベースライン検査ニーズを支えています。
最終更新日:



